
یکی از اولین مفاهیمی که تقریباً هر تریدر باهاش آشنا میشه، Risk/Reward یا همون نسبت ریسک به بازدهه.
مثلاً میگیم:
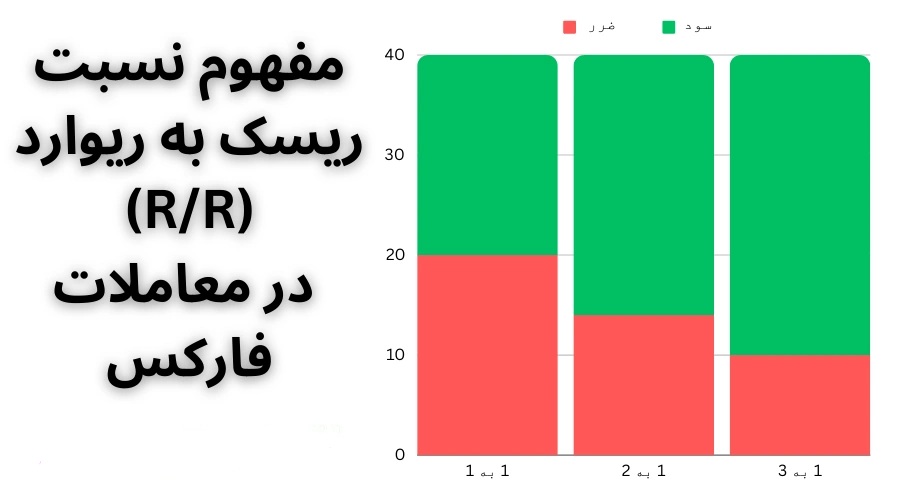
«این معامله ریسک به ریوارد ۱ به ۳ داره.»
یعنی اگر در این معامله ۱ واحد ریسک کنیم، هدفمون کسب ۳ واحد سود بالقوه است.
در نگاه اول، خیلی ساده به نظر میرسه:
هرچه سود احتمالی بیشتر باشد، معامله بهتر است.
اما این برداشت میتونه گمراهکننده باشه.
چون بازار فقط دربارهی مقدار سود و ضرر احتمالی تصمیم نمیگیره.
یک سؤال مهم دیگه وجود داره:
چقدر احتمال دارد قیمت واقعاً به آن هدف برسد؟
یک مثال ساده
فرض کنیم دو سیستم داریم.
سیستم اول:
سود هر معامله برنده: ۱R
ضرر هر معامله بازنده: ۱R
نرخ برد: ۶۰٪
سیستم دوم:
سود هر معامله برنده: ۳R
ضرر هر معامله بازنده: ۱R
نرخ برد: ۳۰٪
در نگاه اول شاید سیستم دوم جذابتر باشه، چون هر برد ۳ برابر یک باخت سود میده.
اما اگر فقط به یک معامله نگاه کنیم، نمیتونیم بفهمیم کدوم سیستم بهتره.
باید مجموعهای از معاملات رو بررسی کنیم.
نرخ برد به تنهایی کافی نیست
یک تریدر ممکنه ۷۰٪ معاملاتش رو برنده بشه، اما همچنان در بلندمدت ضررده باشه.
چطور؟
اگر ضررهایش بسیار بزرگتر از سودهایش باشن.
مثلاً:
۷ معامله با سود ۱ واحد = +۷
۳ معامله با ضرر ۴ واحد = -۱۲
نتیجه:
۵ واحد ضرر
پس نرخ برد بالا به تنهایی تضمینکنندهی سوددهی نیست.
از طرف دیگه، یک سیستم میتونه نرخ برد پایینی داشته باشه و همچنان در بلندمدت عملکرد مثبتی داشته باشه؛ اگر میانگین بردها به اندازهی کافی بزرگتر از میانگین باختها باشه.
مفهوم R
یکی از روشهای مفید برای فکر کردن دربارهی معاملات، استفاده از مفهوم R هست.
فرض کنیم در یک معامله ۱۰ دلار ریسک کردهایم.
پس:
1R = 10 دلار
اگر حد ضرر بخوره:
-1R
اگر ۲۰ دلار سود کنیم:
+2R
اگر ۳۰ دلار سود کنیم:
+3R
این روش کمک میکنه معاملات مختلف رو مستقل از اندازهی حساب با هم مقایسه کنیم.
مثلاً:
معامله اول: +2R
معامله دوم: -1R
معامله سوم: +1.5R
معامله چهارم: -1R
اینجا میتونیم عملکرد معاملات رو در واحد ریسک بررسی کنیم، نه فقط دلار.
اما R به تنهایی کافی نیست
ممکنه بگیم:
«من فقط معاملات 1:3 میگیرم.»
اما سؤال مهم اینه:
آیا بازار واقعاً به اندازهی کافی به این اهداف میرسه؟
اگر حد سود خیلی دور باشه، ممکنه تعداد زیادی از معاملات قبل از رسیدن به هدف برگردن و با حد ضرر یا سود بسیار کمتر بسته بشن.
در مقابل، هدف نزدیکتر ممکنه نرخ برد بیشتری ایجاد کنه.
پس نسبت ریسک به ریوارد باید با ساختار استراتژی و رفتار بازار هماهنگ باشه.
هیچ عدد جادویی مثل ۱:۲ یا ۱:۳ وجود نداره که برای تمام تریدرها بهترین باشه.
امید ریاضی؛ جایی که همهچیز به هم وصل میشود
یکی از مفاهیم مهم در ارزیابی یک سیستم، امید ریاضی یا Expected Value هست.
به شکل ساده:
امید ریاضی = (احتمال برد × میانگین سود) − (احتمال باخت × میانگین ضرر)
مثلاً فرض کنیم:
نرخ برد = ۴۰٪
میانگین برد = ۲R
نرخ باخت = ۶۰٪
میانگین باخت = ۱R
پس:
(0.4 × 2) − (0.6 × 1) = 0.2R
یعنی به طور میانگین، هر معامله در این نمونه حدود +0.2R امید ریاضی داره.
این عدد به معنی این نیست که هر معامله ۰.۲R سود خواهد کرد.
یک معامله میتونه +2R باشه.
یکی -1R.
یکی +0.5R.
یکی -1R.
امید ریاضی دربارهی میانگین عملکرد در تعداد زیادی معامله صحبت میکنه.
اینجاست که «درصد برد» جایگاه واقعی خودش رو پیدا میکنه
اگر یک سیستم نسبت سود به ضرر بالایی داشته باشه، لزوماً نیازی نیست درصد برد فوقالعاده بالایی داشته باشه.
مثلاً اگر میانگین برد ۳R و میانگین ضرر ۱R باشه، نرخ برد لازم برای سربهسر شدن، قبل از هزینههای معاملاتی، حدود **۲۵٪** هست.
یعنی از نظر ریاضی، حتی اگر فقط یکچهارم معاملات موفق بشن، سیستم میتونه در نقطهی سربهسر قرار بگیره.
اما این فقط یک محاسبهی نظریه.
در دنیای واقعی، اسپرد، کمیسیون، اسلیپیج، خروج زودهنگام، اجرای ناقص و تغییر شرایط بازار هم وجود دارن.
بنابراین باید حاشیهی امن مناسبی وجود داشته باشه.
پس 1:2 بهتره یا 1:3؟
جواب:
بستگی داره.
اگر یک سیستم با 1:2 به شکل منظم اجرا بشه و امید ریاضی مثبتی داشته باشه، ممکنه کاملاً مناسب باشه.
اگر یک سیستم با 1:3 نرخ برد بسیار پایینی داشته باشه و اجرای اون برای تریدر دشوار باشه، لزوماً انتخاب بهتری نیست.
حتی ممکنه یک تریدر با هدفهای کوچکتر، اما نرخ برد و اجرای منظمتر، عملکرد بهتری داشته باشه.
پس بهتره به جای پرسیدن:
«بهترین ریسک به ریوارد چنده؟»
بپرسیم:
«کدام ترکیب از نرخ برد، میانگین برد و میانگین باخت، برای سیستم من در عمل امید ریاضی مثبتی ایجاد میکند؟»
یک دام ذهنی مهم
گاهی یک تریدر بعد از چند معاملهی موفق فکر میکنه:
«اگر به جای 2R، هدفم 5R بود، سود بیشتری میگرفتم.»
اما این نگاه فقط نتیجهی اتفاقی یک معامله رو میبینه.
ممکنه اگر واقعاً هدف 5R گذاشته بود، بسیاری از معاملات قبل از رسیدن به اون هدف برمیگشتن و سود کمتری نصیبش میشد.
هدف ما نباید این باشه که بیشترین سود ممکن رو از هر معامله بگیریم.
هدف باید پیدا کردن یک ساختار تکرارپذیر و قابلاجرا باشه.
در نهایت
ریسک به ریوارد یک عدد روی نمودار نیست.
بخشی از اقتصاد یک سیستم معاملاتی محسوب میشه.
برای ارزیابی یک روش، بهتره حداقل اینها رو کنار هم ببینیم:
نرخ برد
میانگین برد
میانگین باخت
تعداد معاملات
هزینههای معاملاتی
و امید ریاضی
و مهمتر از همه، باید ببینیم این نتایج در یک مجموعهی قابلقبول از معاملات چطور رفتار میکنن.
چون یک معامله نمیتونه کیفیت یک سیستم رو مشخص کنه.
همونطور که یک باخت، یک سیستم خوب رو بد نمیکنه و یک برد هم یک سیستم بد رو خوب نمیکنه.
ما با یک معامله معاملهگر موفق نمیشیم؛ با تکرار یک فرآیند دارای مزیت در تعداد زیادی معامله، شانس موفقیت بلندمدت پیدا میکنیم.
در قسمت بعد میریم سراغ یکی از سختترین بخشهای مسیر:
افت سرمایه و زنجیرهی ضررها؛ وقتی چند معاملهی پشت سر هم منفی میشوند، چه اتفاقی برای حساب و ذهن تریدر میافتد؟

