بسیاری از استراتژیهای شرکتها و موسسهها از یکی از دو تئوری سازمان صنعتی یا تئوری مبتنی بر منبع سرچشمه میگیرند و حال به این مساله میپردازیم که این دو رویکرد و تئوری با هم چه تفاوتهایی دارند.
این تئوری قدیمی با تلاش تئوریسینهای مختلف در طول دههها پرورده شده و میتوان گفت که مدیریت استراتژیک به میزان چشمگیری تحت تاثیر نظریه سازمان صنعتی[1] بوده است. در تئوری سازمان صنعتی، ساختار صنعت به عنوان عامل اصلی تدوین استراتژی شرکت برای کسب مزیت رقابتی در نظر گرفته میشود. نخستین بار اقتصاددانانی چون ادوارد چمبرلین[2] و جوآن رابینسون[3] در سال 1933 پارادایم ساختار-رفتار-عملکرد (SCP) را مطرح نمودند و در ادامه جو بین[4] در سال 1959 نیز با تاکید بر پارادایم ساختار-رفتار-عملکرد[5] بر اهمیت ساختار صنعت بر عملکرد سازمان افزود و آن را گسترش داد. بدین گونه که ساختار صنعت مبین رفتار سازمان است که این رفتار، عملکرد را مشخص مینماید. به طور مثال تاکید شده است که تمرکز صنعت و موانع ورود برای شرکتهای جدید، عملکرد شرکتهای بزرگ را افزایش میدهد. وجود سطوح بالای تمرکز صنعت، موجب بروز رفتار انحصارگرایانه میشود. شرکتهای بزرگ در این نوع از صنعت با توانایی ایجاد تبانی و افزایش هزینههای ورود برای سایر شرکتها، انحصار ایجاد مینمایند.
از منظر منابع داخلی شرکتها، با وجود اینکه تئوری رقابت کامل نئوکلاسیک بیان میدارد که منابع شرکت همگن و قابل انتقال بین شرکتها هستند، تئوری سازمان صنعتی این همگنی را با قطعیت نمی گوید و تاحدودی به ناهمگنی منابع شرکتها باور دارد ولی آن را به عنوان یک عامل تاثیرگذار و مهم در ساختار صنایع و عملکرد شرکتها نمی داند. این تئوری بر عوامل تمرکز، اندازه سازمان و موانع ورود به عنوان عوامل تعیینکننده اصلی موفقیت سازمانها تاکید دارد.
مفاهیم تئوریک نظریه سازمان صنعتی در میان دهههای 30 تا 50 میلادی توسعه یافت و مایکل پورتر در دهه 80 با تئوری معروف خود (5 نیروی پورتر)، اصول IO در مدیریت استراتژیک و مزیت رقابتی را احیا نمود.
نظریه سازمان صنعتی و شاخه غالب آن یعنی چهاچوب پنج نیروی پورتر، به مدت 70 سال نظر غالب بوده است. ادبیات تحقیق مشخص میکند که دو انتقاد برجسته در مورد اقتصاد IO و پنج نیروی پورتر ظهور کرده است:
1. شواهد تجربی ضعیف در مورد اینکه ساختار صنعت تعیینکننده اصلی موفقیت سازمان است.
2. ارتباط بین ساختار صنعت و وضعیت رقابتی و اقتصادی مدام در حال تغییر
از نظر پورتر ماهیت تدوین استراتژی عبارت است از مرتبطکردن یک شرکت به محیط و جنبههای کلیدی که در صنعت وجود دارند. نیروهای بیرونی نقش بهسزایی در تحت تاثیر قراردادن شرکت دارند و عامل اصلی در تمایز بین تواناییهای شرکتها، نحوه مواجه آنها با این نیروهاست. ماهیت رقابت در یک صنعت بستگی به پنج عامل اساسی رقابتی دارد. حاصل جمع این پنج عامل مشخص میکند که یک شرکت چقدر میتواند در یک صنعت سودآور باشد. به عبارتی پنج نیروی پورتر نشاندهنده میزان جذابیت یک صنعت است. این پنج عامل رقابتی که در ادامه به تشریح آنها پرداخته میشود منعکسکننده این واقعیت است که رقابت در یک صنعت به مراتب از سطح بازیگران جاافتاده در آن فراتر میرود.
1. تهدید ورود رقبای جدید: رقبای تازه وارد به یک صنعت، ظرفیتهای جدید، تمایل به گرفتن سهم از بازار و اغلب منابع جدید با خود میآورند. ممکن است قیمتها کاهش یابند و یا هزینههای فعلی افزایش یابند و درنتیجه میزان سوددهی پایین بیاید. شرکتهایی که به دنبال تنوع بخشیدن به کسب و کار خود هستند از بازارهای دیگر وارد یک صنعت میشوند اغلب از منابع در اختیار خود جهت ایجاد تحول اساسی استفاده میکنند. شش منبع اصلی برای موانع ورود وجود دارد که عبارتند از: مزیت مقیاس، تمایز محصول، نیاز به سرمایه، هزینههای تغییر، دسترسی به کانالهای توزیع، خسارتهای هزینه مستقل از مقیاس و سیاست دولت.
2. شدت رقابت در بین رقبای موجود: رقابت بین رقبای موجود شبیه تلاش برای بهدست آوردن جایگاهی است که معمولا از طریق استفاده از تاکتیکهایی نظیر رقابت بر سر قیمت، مبارزات تبلیغاتی، تلاش برای معرفی محصول و افزایش خدمات یا ضمانت برای مشتریان صورت میگیرد.
3. فشار ناشی از محصولات جایگزین: موضوع موقعیت در برابر محصولات جایگزین موضوعی است که به فعالیتهای جمعی صنعت مربوط است. اگرچه ممکن است تبلیغات یک شرکت برای تقویت موقعیت شرکت در مقابل یک محصول جایگزین کافی نباشد، تبلیغات سنگین و پایدار از سوی تمامی شرکتها میتواند موقعیت جمعی صنعت را تا حد زیادی بهبود بخشد.
4. توان چانهزنی خریداران: خریداران قادرند شرکتهای رقیب را علیه یکدیگر برانگیزند تا قدرت چانهزنی خود را بالا برند که این امر موجب کاهش سوددهی صنعت میشود.
5. توان چانهزنی تامینکنندگان: تامینکنندگان میتوانند توان چانهزنی خود را به شرکتهای درون یک صنعت تحمیل کنند. آنها معمولا این کار را از طریق تهدید افزایش قیمت یا کاهش کیفیت کالای خریداری شده و خدمات انجام میدهند.
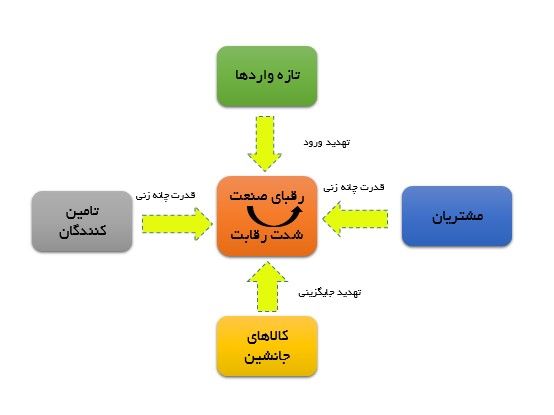
مدل پنج نیروی پورتر
مشابه با تئوری ساختار – رفتار – عملکرد بین، این پنج نیرو بر عملکرد کلی شرکتهای حاضر در صنعت اثر میگذارد. پورتر تاکید ویژهای روی رفتار شرکت دارد، به ویژه نسبت به انتخاب استراتژی مناسب با توجه به ساختار صنعت. تحت عنوان استراتژیهای عمومی، پورتر میگوید که سازمانها در مواجهه با پنج نیروی رقابتی و برای پیشی گرفتن از دیگر رقبا، باید از بین سه استراتژی عمومی انتخاب کنند:
1. پیشرو بودن در هزینه
2. تمایز
3. تمرکز
درنهایت برای دستیابی به مزیت رقابتی پایدار و بنابراین حصول سودآوری بالاتر از میانگین و درازمدت، پورتر میگوید که شرکتها باید زنجیره ارزش خود را کارآمدتر از رقبا انجام دهند. باتوجه به همه این موارد، بین نظریات پورتر و نظریه سازمان صنعتی تفاوتهایی وجود دارد. مثلا در نظریه پورتر برخلاف نظریه سازمان صنعتی، ساختار صنعت کاملا مستقل و باثبات دیده نشده است. پورتر محیط خارجی را تا حدی مستقل و تاحدی تحت تاثیر فعالیتهای شرکتها میبیند. پورتر اهمیت فعالیتهای داخلی شرکت را درک میکند، همانطور که در دیدگاهش در مورد زنجیره ارزش مشهود است، اما نظر او در مورد منابع شرکت به اندازه اهمیتی که رویکرد مبتنی بر منابع به منابع داده است، نیست.
در پایان میتوان گفت که چهارچوب پنج نیروی پورتر بر جذابیتهای ساختار صنعت به عنوان تعیینکننده اصلی سودآوری بالقوه شرکتها، تاکید میکند. پورتر اشاره میکند که استراتژی ورود به بازار با تحلیل موشکافانه جذابیتهای ساختاری یک صنعت (مثل پنج نیرو) برای دستیابی به سودآوری، آغاز میشود. وقتی این مهم انجام شد، یک جایگاه رقابتی که میتواند شرکت را با صنعت تطبیق داده و عملکرد برتر را ایجاد کند، باید انتخاب شود. سپس شرکت میبایست منابع لازم برای اجرای استراتژیش را جذب نماید.
اصطلاح سازمان صنعتی در کشورهای انگلوساکسون مورد استفاده قرار میگیرد و در سایر کشورها به جای این اصلاح از عبارت اقتصاد صنعتی استفاده میگردد. از آن جایی که در منابع استفاده شده جهت ریشهیابی این رویکرد از اصلاح اقتصاد صنعتی استفاده شده است بنابراین در این مقطع نیز از این اصلاح به جای سازمان صنعتی بهره گرفته میشود. نظریه سازمان صنعتی منبعث از کار اقتصاددانانی نظیر ادوارد چمبرلین، میسون و بین بوده است. سازمان صنعتی یا اقتصاد صنعتی به مطالعه ساختار و عملکرد بازارها و رفتار شرکتها در این بازارها میپردازد. این نظریه عوامل تعیینکننده رفتار شرکتها و سازماندهی بازارها که به شکل رقابت یا انحصار درمی آید را تحلیل میکند.
اقتصاد صنعتی یکی از گرایشهای اقتصاد (خُرد) است که به بررسی بازارهای ناقص میپردازد که در تقابل با بازار کامل است. این گرایش برای نخستین بار توسط اقتصاددان فرانسوی، سِی در سال 1819 پیشنهاد شد. سپس، اقتصاد صنعتی مدرن توسط اقتصاددانان انگلیسی مانند مارشال در اوج سالهای صنعتی شدن انگلستان پایه گذاری شد. آن گاه اقتصاد صنعتی جدید، از اواسط دهه 1970 در آمریکا تکامل و گسترش یافت. فرضیه اصلی در اقتصاد صنعتی عبارت است از کارایی بنگاهها و بازارها، و قدرت رقابت. در یک تعریف، اقتصاد صنعتی عبارت است از در نظرگرفتن یک بنگاه فردی، سازماندهی داخلی و اهداف آن نسبت به مجموعهای از بازارهای ممکن، بررسی عملکرد پویای این بازارها، مزیتهای مقایسهای عوامل نسبت به یکدیگر، رقابت و تبانی، تمرکز، راهبردهای تولید، و قیمت در برابر تعادل عمومی که بیشتر در راستای تشریح عملکرد کل اقتصاد است، اقتصاد صنعتی تلاش در تشریح سازوکارهای بازار منفرد دارد. مفهوم «رقابت ناقص» و «اقتصاد صنعتی» تقریبا مترادف یکدیگر بهکار برده میشوند. به عبارت دیگر، نقض هر یک از چهار شرط رقابت کامل به معنای ورود به قلمروی اقتصاد صنعتی است. بنابراین، رهیافت عمومی اقتصاد صنعتی بر اساس نفی مدل رقابت کامل بنیانگذاری میشود و فرض اصلی آن کارایی بنگاهها و بازارها، و قدرت رقابت در بین آنهاست.
در واقع اقتصاد علمی است که در تخصیص امکانات محدود به نیازهای نامحدود به کمک بشر میآید. علم اقتصاد خود شامل شاخههای گوناگونی از جمله اقتصاد خرد و اقتصاد کلان است. اقتصاد خرد، علمی است که به بررسی واحدهای انفرادی مانند خانوارها و بنگاهها میپردازد و در اقتصاد کلان، مفاهیم کلی اقتصاد مانند تورم و بیکاری مورد بررسی قرار میگیرد.
اقتصاد صنعتی علمی است که در آن تئوریهای اقتصاد خرد با توجه به دنیای واقعی تعدیل میشود یا به عبارت دیگر، اقتصاد صنعتی به مبانی علمی و عملی اقتصاد خرد میپردازد. اقتصاد صنعتی زیرمجموعهای از اقتصاد خرد است تا جایی که به گفته استیگلر چیزی به اسم اقتصاد صنعتی وجود ندارد و آنچه که هست، شکل دیگری از اقتصاد خرد محسوب میشود.
همانطور که از اقتصاد خرد به یاد داریم، بازارها به شکل کامل یعنی رقابت و انحصار کامل بازار مورد توجه و تجزیه و تحلیل قرار میگیرند و در این بازارها قیمت مشخص بوده و نمی تواند معیاری برای قضاوت در مورد عملکرد بازار یا صنعت باشد. اما در اقتصاد صنعتی، بازار از حالت کامل به ناکامل تبدیل میشود و تاکید بر بازارهایی است که در آنها رقابت ناکامل است، یعنی نوعی از بازار که نه رقابتی و نه انحصاری است و به این ترتیب تجزیه و تحلیلها به دنیای واقعی نزدیکتر است. به همین دلیل در اقتصاد صنعتی، سیاستهای دولت و مفاهیم مربوط به سیاستگذاری نیز مورد توجه و بررسی قرار میگیرد.
در اقتصاد صنعتی سه مفهوم ساختار، رفتار و عملکرد اهمیت ویژهای دارند. در واقع در اقتصاد صنعتی به دنبال پاسخ به سوالاتی از این دست هستیم که یک بنگاه در بازار چه ساختاری دارد و یا ساختار بازارهایی که به وسیله این بنگاهها به وجود آمدهاند، چگونه است و با توجه به این ساختار، بنگاهها چه رفتاری از خود نشان میدهند و در نهایت نتیجه این رفتار در عملکرد مشاهده میشود. بنابراین در اقتصاد صنعتی با مفاهیمی مانند: بنگاه، صنعت، ساختار بازار، نرخ تمرکز، رفتار بنگاهها، مقیاس بهینه بنگاه، ورود بنگاه به صنعت و خروج بنگاه از صنعت و عملکرد سر و کار داریم. همانطور که بیان شد اقتصاد صنعتی چیزی جز کاربرد تئوریهای اقتصاد خرد نیست. این بحث نشان میدهد که شرکتها میتوانند خود تعیینکننده میزان تمایز و موانع ورود به بازار شوند. از دید یک شرکت ایجاد انحصار مطلوبیت دارد زیرا فقط انحصارگر میتواند قیمت خود را تحمیل کند و رقابت از بین برنده سود اقتصادی است. بسیاری اوقات انحصارگر قدرت اعمال تبعیض قیمتی پیدا میکند و میتواند یک محصول را به خریداران مختلف (که توان خرید متفاوتی دارند) با قیمتهای متفاوتی بفروشد و سود خود را حداکثر نماید. این تبعیض کاهش تقاضا در اثر افزایش قیمت را جبران خواهد کرد. با این حال وجود و پدیدارشدن انحصار از دید جامعه ممکن است منفی باشد زیرا به کاهش رفاه خواهد انجامید از همینرو دولتها معمولا قوانین ضدتراست میگذرانند یا سعی در تعدیل رفتار انحصارگران دارند.
یکی از مدلهایی که برای ارزیابی و تعیین حوزههای کسب و کار در سازمانهای مختلف مورد استفاده قرار میگیرد مدل زنجیره ارزش پورتر[6] است. پورتر در آشکار ساختن اتفاقاتی که در بحث استراتژی رقابتی به عنوان «جعبه سیاه شرکت» ، مشهور است، زنجیره ارزش را در سال 1985 به عنوان استعاره پایهای برای شرکتها و ابزاری که به وسیله آن شرکتها استراتژی هزینه پایین یا استراتژی تمایز را ایجاد میکنند، معرفی نمود. از این جهت، این مطلب مکمل بحث مدل پنج نیرو است.
در این مدل حوزههای کاری مهم در بنگاه شناسایی و طبقهبندی میشوند. هرچند آقای پورتر این مدل را در ابتدا برای موسسات و شرکتهای تولیدی و رقابتی مطرح نمود، ولی از مفاهیم مطرح شده در این مدل میتوان برای دستهبندی وظایف سازمانها در حوزههای مختلف کسب و کار استفاده نمود.
مطابق این مدل حوزههای کاری یک بنگاه به دو گروه حوزههای کاری ماموریتهای اصلی و حوزههای کاری ماموریتهای پشتیبانی تقسیم میشوند. هر کدام از این دو گروه نیز به نوبه خود دستهبندی معینی دارند که در ادامه بیان شده است. این حوزههای کاری به تنهایی و در پیوند با یکدیگر برای بنگاه تولید ارزش اقتصادی مینمایند. مجموعه این حوزههای کاری زنجیره ارزش سازمان را تشکیل میدهند. در واقع ارزشهای ایجاد شده در فعالیتها و وظایف مختلف منجر به شکلگیری ارزش در کل سازمان میگردد. این ارزش در سازمانها و شرکتهای رقابتی توان رقابتی است و در سازمانهای ماموریتگرا که در بخش عمومی فعالیت میکنند، تحقق اهداف و ماموریتهای سازمان است.
مفهوم زنجیره ارزش ابزاری است که به وسیله آن امکان برخورد سیستماتیک با تمام حوزههای کاری یک بنگاه فراهم شده و با تجزیه و تحلیل رفتار این حوزههای کاری میتوان هر حوزه را در ارتباط با مزیتهای رقابتی و عملکردی (کم کردن هزینه و بهبود کیفیت خروجی) در کل سازمان ارزیابی نمود. بنابراین میتوان نتیجه گرفت بهکارگیری مفهوم زنجیره ارزش منجر به شکلگیری نگاه یکپارچه به فعالیتها و وظایف مختلف و به تبع آن منابع سازمان میگردد. این امر کمک مینماید که منابع سازمان در جهت مزیتهای سازمان مورد توجه و ارزیابی قرار گیرند. از آنجاییکه زنجیره ارزش برای بنگاههای مختلف متفاوت است بنابراین مجموعه حوزههای کاری تشکیلدهنده زنجیره ارزش در بنگاههای مختلف تاثیرات متفاوتی بر ارزش و توان رقابتی و اجرایی ایجاد شده به جا میگذارند.
براساس مدل پورتر حوزههای کاری زنجیره ارزش سازمان به دو دسته کلی تقسیم میشوند:
· حوزههای کاری ماموریتهای اصلی
· حوزههای کاری ماموریتهای پشتیبانی
هر یک از حوزههای کاری ماموریتهای پشتیبانی، علاوه بر حوزههای کاری اصلی بنگاه، دیگر حوزههای کاری پشتیبانی را نیز مورد حمایت قرار میدهند.
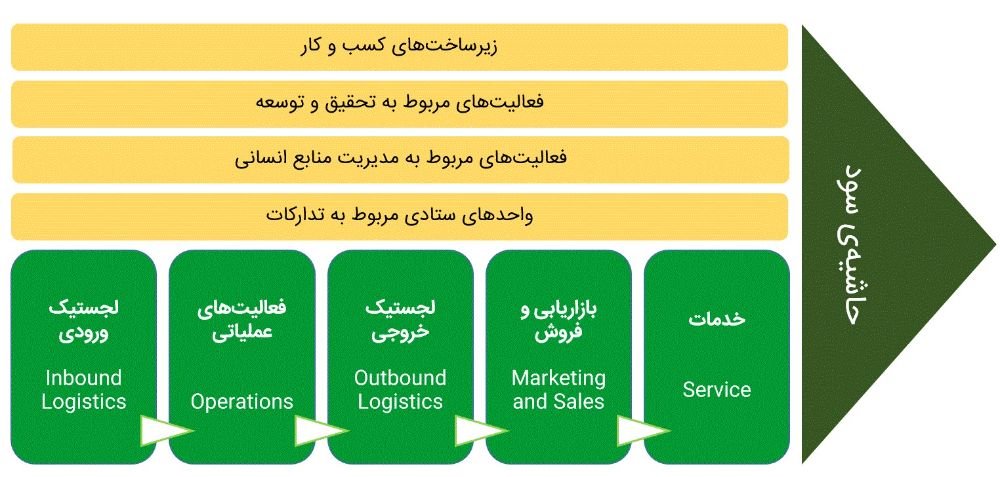
فعالیتها و ماموریتهای اصلی زنجیره ارزش پورتر
مجموعه فعالیتهایی است که در جهت ماموریت اصلی کسب و کار است. هر کسب و کاری ماموریت و اهدافی دارد و برای رسیدن به این اهداف شکل گرفته است. هدف یک شرکت تولید محصول و کسب سود است. هدف یک شرکت دیگر ممکن است ارائه خدمات باشد. حتا کسب و کارهای غیرانتفاعی نیز ماموریت و اهدافی دارند و برای ایجاد ارزش تاسیس شدهاند. فعالیتهایی که بهطور مستقیم به این ماموریت کسب و کار مربوط میشوند در حوزه ماموریتهای اصلی قرار میگیرند. مانند تولید کالا، انتقال و فروش آن. فعالیتهای اصلی از این قرارند:
تدارکات (لجستیک) ورودی: تدارکات شامل دریافت، ذخیرهسازی، انبارداری، کنترل، توزیع، حمل و نقل و برنامهریزی ورودیهای لازم (همانند مواد اولیه) برای تولید محصولات است.
فعالیتهای عملیاتی: شامل تمامی وظایفی است که در تبدیل ورودیها به محصول نهایی نقش دارند. همانند ماشینکاری، بستهبندی، مونتاژ، نگهداری و تعمیرات تجهیزات و تمام فعالیتهایی که مواد اولیه و سایر ورودیها را به محصول نهایی تبدیل میکنند.
تدارکات (لجستیک) خروجی: فعالیتهایی که برای انتقال محصول تولید شده به مشتری انجام میشود. مانند انبارکردن کالای تولید شده، تکمیل سفارش، حمل و نقل و توزیع محصول. تدارکات و لجستیک در مدل زنجیره ارزش پورتر بسیار مهم است.
بازاریابی و فروش: وظایفی که به آگاه شدن از خواستهها و نیازهای مشتریان و آگاه ساختن آنها از محصولات و خدمات کسب و کار مربوط است. فعالیتهایی مانند تبلیغات، ترفیع، قیمتگذاری که خریدار را ترغیب به خرید محصول میکند، در این دسته قرار میگیرد.
خدمات پس از فروش: فعالیتهایی که ارزش محصول را برای مشتری افزایش میدهد مانند نصب و راهاندازی محصولات، آموزش روش استفاده از آنها و تامین قطعات یدکی، تعمیر و سرویس محصولات. خدمات پس از فروش در مدل زنجیره ارزش پورتر بسیار مهم است.
فعالیتها و ماموریتهای پشتیبانی زنجیره ارزش پورتر
مجموعه فعالیتهایی که برای حوزه کاری ماموریتهای اصلی نقش پشتیبان دارند و آن را مورد حمایت قرار میدهند. این حوزه کاری به چهار دسته کلی تقسیم میشود. هریک از فعالیتهای این حوزه، دیگر حوزههای کاری پشتیبانی را نیز مورد حمایت قرار میدهند. فعالیتهای پشتیبانی از این قرارند:
تامین (تدارکات): فعالیتهایی که در جهت فراهم نمودن مواد و ملزومات تولیدی انجام میشود. مانند تامین مواد اولیه، سرویس برای قطعات و ماشینآلات، ساختمانها.
توسعه فناوری: توسعه فناوری به فعالیتهایی که به منظور پشتیبانی از فعالیتهای اصلی زنجیره ارزش انجام میشود اشاره دارد و شامل تحقیق و توسعه، بهبود سیستمها و فرایندها و روشهای انجام کار است.
مدیریت منابع انسانی: فعالیتهای تامین نیروی انسانی، آموزش، ارزیابی، تشویق و تنبیه، پرداخت حقوق و دستمزد و توسعه نیروی انسانی در زیرمجموعه مدیریت منابع انسانی جای میگیرد.
زیرساختهای شرکت: وظایفی مانند برنامهریزی، حسابداری، مالی، مدیریت کیفیت و نظارت است که زیرساختهای مدیریت عمومی را برای حمایت از فعالیتهای اصلی فراهم میکند. این مدل تنها منحصر به شرکتهای تولیدی نیست و در شرکتهای خدماتی نیز قابل شناسایی است. برای مثال یک شرکت حسابدرای که خدمات حسابداری ارائه میکند، حسابداری برای آن فعالیت پشتیبان محسوب نمیشود بلکه فعالیت اصلی و ماموریت اصلی شرکت محسوب میشود.
باتوجه به ضعفها و عدم وجود شواهد تجربی محکم برای نظریه IO، محققان مدیریت استراتژیک شروع به جستوجو برای یافتن عواملی درون سازمان – البته بدون چشمپوشی از عوامل خارجی - کردند تا دلیل تفاوت در عملکرد سازمانها را بهتر متوجه شوند. یکی از این تئوریها، رویکرد مبتنی بر منابع[7] است.
این رویکرد از مطالعات پنروس در سال 1959 نشات میگیرد. او سازمانها را به صورت مجموعهای از منابع توصیف میکند. او میگوید که پیشرفت سازمان در گرو استفاده هر چه بهتر مدیریت از منابع دردسترس است. اما رویکرد RBV به طور رسمی توسط ورنرفلت در سال 1984 وارد ادبیات مدیریت استراتژیک شد. اگرچه نقش ساختار صنعت در عملکرد موفق سازمانها نادیده گرفته نشده است. با وجود اینکه تلاشهای وی در توسعه رویکرد RBV بسیار مورد تاکید قرار گرفته است اما در سال 1991، RBV به یک تئوری کامل تبدیل شد. در این سال بارنی[8] یک رویکرد تئوریک عمومی در مورد منابع و مزیت رقابتی پایدار را در شماره مخصوص مجله مدیریت بیان کرد که بر ظهور رویکرد مبتنی بر منابع تاکید داشت.
بارنی میگوید که از چشمانداز منابع، اقتصاد نئوکلاسیک و مطالعات پورتر در زمینه استراتژی به طور ذاتی منابع را همانند و یکسان میبینند. علاوه بر این، اقتصاد نئوکلاسیک میگوید که اگر منابع به طور ناهمگنی در یک صنعت ایجاد شوند، تفاوتها کوتاه مدت بوده و منابع میتوانند متحرک و قابل انتقال باشند. به عبارت دیگر، شرکتها میتوانند به آسانی منابعی را که برای اجرای استراتژیهایشان نیاز دارند، بهدست آورند. فرض شده که شرکتها منابع مشابهی دارند یا میتوانند آنها را به راحتا بهدست بیاورند. امام تئوریسینهای RBV چنین فرضی را رد میکنند. انگاره اصلی RBV میگوید که ناهمگنی منابع بین سازمانها وجود داشته و منافع بهدست آمده از چنین منابعی میتواند پایدار باشد.
منابع عموما به دودسته ملموس و ناملموس تقسیم شدهاند. منابع ملموس شامل داراییهای مالی مثل نقدینگی و داراییهای فیزیکی مثل زمین و ساختمان هستند. منابع ناملموس شامل داراییهای مالکیت معنوی مثل نام تجاری و حق امتیاز، داراییهای سازمانی مثل فرهنگ و ساختار سازمانی، دارایی شهرت مثل شهرت برند و قابلیتها و شایستگیها مثل دانش و فن و امور روزمره هستند.
تئویسینهای RBV میگویند اگرچه سازمانها طیف وسیعی از منابع را برای اجرای استراتژیهایشان به کار میگیرند، ولی همه منابع منشا مزیت رقابتی برای سازمان نیستند. برای فهم این موضوع بارنی میگوید که منابع برای ایجاد مزیت رقابتی باید ویژگیهای زیر را داشته باشند:
1. باارزش[9]
2. کمیاب[10]
3. غیرقابل تقلید[11]
4. غیرقابل تعویض[12]
که به طور اختصاری VRIN نامیده میشود. منابعی که باارزشند به سازمان این اجازه را میدهند استراتژیهایی را بهکار گیرند که کارایی و اثربخشی آنها را بهبود بخشد. نیازهای مشتریان را با هزینه کمتر نسبت به رقبا پاسخ دهد یا در بهرهبرداری نمودن از فرصتها و مقابله با تهدیدات در محیط به سازمان کمک کند.
منابعی که کمیاب هستند توسط تعداد کمی از رقبای فعلی یا بالقوه یا به طور ایدهآل توسط یک رقیب تصاحب شدهاند. کمیابی منابع، تابعی از تعداد شرکتهایی است که در یک ناحیه رقابتی منابع مشابهی دارند.
غیرقابل تقلید بودن منابع به این موضوع اشاره میکند که منابع تا چه اندازهای میتوانند توسط رقبا کپی برداری شوند. منابعی چون ساختمانها، تجهیزات و حتا مهارتهای استاندارد شده به راحتا دردسترس بوده و میتوانند خریداری شوند. بارنی در سال 1991 پنج خصوصیت برای غیرقابل تقلید بودن منابع مطرح کرد که از قرار زیرند:
· ابهام علی: این ابهام زمانی وجود دارد که ارتباط بین منابع استفاده شده توسط شرکت و مزیت رقابتیاش توسط رقبا به خوبی درک نشود.
· پیشینه: غیر قابل تقلید بودن میتواند نتیجه وابستگی مسیری باشد مثل حوادث تاریخی یا مقتضیات تاریخی منحصربهفرد. به عنوان مثال، بعضی از سازمانها ممکن است مزیتهایشان را از طریق اکتساب تاریخی یک مکان جغرافیایی کسب نمایند.
· حقوق مالکیت قانونی: کپی برداری از این منبع ممکن است از طریق حق مالکیت ممنوع شود. داراییهای ناملموس قانونی مثل حق امتیاز، نام تجاری و کپیرایت به وسیله قوانین مالکیت معنوی محافظت شدهاند.
· پیچیدگی اجتماعی: این ویژگی وقتی وجود دارد که منابع براساس پدیدههای اجتماعی پیچیده بنا شده باشند. مانند فرهنگ سازمانی
· عامل فشردگی زمان: به مدت زمانی اشاره دارد که منابع از طریق یادگیری، تجربه، دانش ویژه سازمان یا مهارت کسبشده ایجاد میشوند.
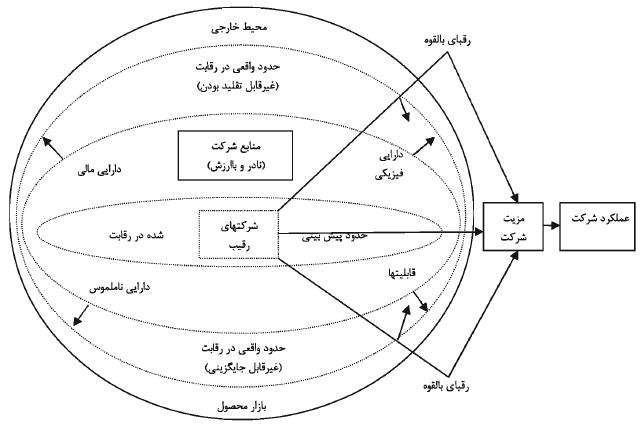
رویکرد RBV میگوید:
1. هدف اصلی شرکتها کسب مزیت رقابتی است که عملکرد بالاتر از میانگین را به شرکت ارزانی بدارد.
2. تفاوتهای سیستماتیک در بین شرکتها در این مقوله که آنها چطور منابع مورد نیاز برای اجرای استراتژیها را کنترل میکنند وجود دارد.
3. این تفاوتها میتواند در طول زمان حفظ شود.
4. این تفاوتها محیطی را شکل میدهد که منابع نمیتوانند بدون هزینه از شرکتی به شرکتی دیگر منتقل شوند.
5. تفاوتها در منافع حاصل از منابع، باید بیشتر به دنبال منابع ناملموس بود تا منابع ملموس.
باتوجه به اصول مطرح شده در بالا، این رویکرد بر عوامل سطح سازمان به منظور توضیح تفاوت در موفقیت سازمانها، تمرکز میکند. اگرچه اساس نظری RBV به چند دهه قبل برمیگردد ولی این رویکرد در دهه 90 میلادی توسعه پیدا کرده است. بدین لحاظ، RBV به طور نسبی یک رویکرد جدید در توضیح علت تفاوت در موفقیت سازمانهاست. اما جریانها و مکاتب مختلفی هم در دو دهه قبل ایجاد شدهاند که نقطه نظر مشترکی با RBV در مورد منابع سازمان به عنوان علت تفاوت در عملکرد سازمانها، دارند. این جریانها تقریبا از RBV منشعب شدهاند که سه نمونه از این جریانها به نامهای، مکتب قابلیتها، مفهوم شایستگی مرکزی و نظریه مبتنی بر دانش سازمان مشهورند.
می توان سه دسته از انتقادات به این رویکرد را بدین ترتیب شرح داد:
1. ابهام در شرایط: یکی از انتقادات وارده بر این رویکرد، ابهام یا عدم توافق نسبی بر سر تعریف شرایط و ضوابط آن است. به طور مثال اجزای سازنده رویکرد RBV شامل مفاهیمی مانند منابع استراتژیک شرکت، شایستگی مرکزی، قابلیتهای پویا و موارد دیگر است. این رویکرد از یک چشمانداز منسجم دور است اما مفاهیم اساسی آن مشترک است مثل تمرکز بر منابع داخلی شرکت که نمی توان از آنها کپی برداری و تقلید نمود.
2. ماهیت دارای حشو: پورتر در سال 1991 یکی از اولین کسانی بود که به این مساله اشاره کرد. او میگوید: "رویکرد مبتنی بر منابع دارای خاصیت دوری است. شرکتهای موفق، موفقند چون منابع منحصربهفردی دارند. آنها باید این منابع را پرورش دهند تا موفق باشند اما این منابع منحصربهفرد چه هستند؟ چه چیزی آنها را باارزش میکند؟ چگونه یک شرکت میتواند آنها را ایجاد کرده یا بهدست آورد؟ چه چیزی به منبع اجازه میدهد ارزشش را در آینده حفظ کند؟ بنابراین در این جا یک زنجیره علی وجود دارد که این رویکرد باید به دنبال حل آن باشد". حل این مساله یک چالش برای محققان RBV است که مستلزم تعریف نظری و آزماش تجربی این مفهوم است که چه منابعی منحصربهفردند و چه چیزی آنها را با ارزش میکند. چنین تلاشی مشکل است چون منحصربهفردی و ارزش غیرقابل مشاهده هستند.
3. منابع منفرد: سومین انتقاد بر RBV، در مورد واحد تحلیل آن است. در این رویکرد، واحد تحلیل، منابع هستند. به طور مثال بارنی در سال 1991 و پتراف در سال 1993 منابع را به صورت منفرد مجزا نموده و آنها را براساس شرایط ناهمگنیشان ارزیابی میکنند. اگرچه ممکن است در این رویکرد با درنظرگرفتن منابع منفرد به عنوان واحد تحلیل، مشکلاتی به وجود آید. عملکرد شرکت بیشتر از تعامل و ارتباط متقابل بین منابع ناشی میگردد تا فقط از منابع منفرد. یعنی منابع وقتی با هم ترکیب میشوند نسبت به اینکه به صورت منفرد بررسی شوند، تاثیر بیشتری بر عملکرد شرکت میگذارند. در جدول زیر نظریه سازمان صنعتی، چهارچوب پنج نیروی پورتر و رویکرد مبتنی بر منابع با هم مقایسه شدهاند.
از زمانیکه آدام اسميت تئوري مزيت مطلق را مطرح نمود، اقتصاددانان تمايل پيدا كردند تا عوامل موثر بر عملكرد صنعت داخلي را مورد بررسي قرار دهند. بعد از آدام اسميت، ريكاردو تئوري مزيت نسبي را ارايه كرد. نسخههاي بعدي تئوري مزيت نسبي بر تفاوت كشورها در آب و هوا، حاصلخيزي زمين يا منابع طبيعي تاكيد كردند. در ادامه مدل هكشر-اهلين مطرح شد كه عمدتا بر تفاوت كشورها در رابطه با عوامل اصلي غير قابل تحرك توليد و تفاوت در قيمت عوامل منتج از تفاوت نسبي در موجودي عوامل، تاکید میکرد. با گذر زمان و با تغيير ماهيت تجارت جهاني و تحول در شرايط و واقعيتهاي تجارت بين الملل نظريههاي تجارت بين الملل دچار تغييرات عمدهاي شدند. مشخصا در نيمه دوم قرن بيستم، مدلهايي نظير شكاف تكنولوژيكي توسط افرادي همچون پوزنر (1961) و ورنن (1966) مطرح گردید. لیندر (1961) نیز به شرایط بازار محصول و تقاضا در تجارت بین الملل تاکید کرد. کروگمن (1987) نظریه مزیت نسبی پویا، و در نهایت پورتر (1985) نظریه مزیت رقابتی را مطرح کردند که نظریه اخیر با واقعیتهای اقتصاد نوین و شرایط جدید تجارت بین الملل سازگاری بیشتری دارد.
شايان ذکر است كه در چارچوب مدلهاي رقابتي استاندارد بين الملل، درجه رقابت در اقتصاد تغيير نميكند، بنابراين براي بررسي نحوه اثرگذاري تغييرات ميزان رقابت روي اقتصاد، نياز به مدلهاي رقابت ناقص است. در اين رابطه، تئوريهاي جديد تجارت مطرح شدند كه در چارچوب اين تئوريها، متغيرهايي همچون تمايز محصول و بازدهي فزاينده نسبت به مقياس به ليست عوامل تعيين كننده الگوهاي تجارت بين الملل اضافه شده است.
تئوريهاي مزيت رقابتي اساسا در سطح بنگاه ارايه شدهاند ولي اين تئوريها قابل تعميم به سطوح صنعت و كشور نيز مي باشند. آنچه موجب تمايز مزيت رقابتي در سطوح بنگاه و صنعت مي شود عمدتا مربوط به عوامل ايجاد كننده مزيت رقابتي (موانع تقليد در سطح بنگاه، و موانع ورود در سطح صنعت) است. بر اين اساس، رقابتپذيري در سطح بنگاه متاثر از عواملي همچون ويژگيهاي منابع و دانش ضمني بنگاه؛ و رقابتپذيري در سطح صنعت متاثر از عواملي نظير صرفههاي ناشي از مقياس، تمايز محصول، ملزومات سرمايهاي، دسترسي به كانالهاي توزيع، سياستهاي دولت، منحنيهاي يادگيري، علامت تجاري، موقعيت جغرافيايي و دسترسي به مواد اوليه است. همچنين، رقابتپذيري در سطح كشور متاثر از تفاوت ساختارهاي اقتصادي، فرهنگي، ارزشي، نهادي و تاريخي كشورها است. به هر حال، همچنان که پورتر (1990) مطرح میکند، وجود مزيت رقابتي براي يك كشور منوط به رقابتپذيري بنگاههايش در سطح بينالمللي است.
درمجموع میتوان گفت از منظر اقتصادی سابقه نظریه RBV به نگرش اقتصادی ریکاردو برمیگردد، که خلق و حفظ منابع اقتصادی را در مالکیت بر منابع تولید نهفته میدید و بر این اساس اصطلاح «منابع ریکاردین» در ادبیات اقتصاد و راهبرد به منابع ناشی از مالکیت بر منابع کمیاب و باارزش گفته میشود. بنابراین اساس نظریه مبتنی بر منبع عبارت است از اینکه منبع خلق و حفظ مزیت رقابتی را در عوامل درونی بنگاه باید جست؛ بنابراین منابع بنگاه به عنوان منشا مزیت رقابتی مورد توجه قرار میگیرد.
[1] Industrial Organization (IO)
[2] Edward Chamberlin
[3] Joan Robinson
[4] Joe S. Bain
[5] Structure Conduct Performance (SCP)
[6] Porter's Value Chain
[7] Resource Based View (RBV)
[8] Jay Barney
[9] Valuable
[10] Rare
[11] Imperfectly imitable
[12] Not substitutable