
فرهنگ اقتصادی حاکم بر افکار عمومی در ایران چپ گرایانه و مداخله جویانه است. عموم مردم متصور هستند که دولت در هر چیز باید مداخله کند. همین که تورم ایجاد میشود همه انتظار دارند که دولت ستاد تعزیرات حکومتی را فعال کند. چنین تقاضاهایی به شکل فشار سیاسی حاکمیت را به سمتوسوی غلط میکشاند.
امید است با مطالعه این فصل درک بهتری نسبت به غلط بودن روال بالا پیدا کنیم.
حجم پول: میزان اسکناس و مسکوک در دست اشخاص به اضافه سپردههای دیداری بخش خصوصی نزد بانکها را حجم پول گویند که آنرا با M1 نشان میدهند.
شبه پول: مجموع وجوه در حسابهای پسانداز و مدتدار را گویند. از این جهت شبه پول میگویند که بلافاصله قابل نقد شدن نیستند.
نقدینگی: مجموع پول و شبهپول را نقدینگی گویند و آنرا با M2 نشان میدهند.
پایه پولی: منابعی که اگر در اختیار بانکهای تجاری قرار گیرد، میتواند با استفاده از آن به بسط حجم پول بپردازند.
منابع پایه پولی: پول نقد نزد مردم، خالص داراییهای بانک مرکزی، خالص بدهی دولت به بانک مرکزی، بدهی بانکها به بانک مرکزی و خالص سایر دارایی ها و بدهیها.
ضریب فزاینده پولی: ضریبی که نشان میدهد نظام بانکی چند برابر سپردهای که در اختیار داشته، پول بانکی خلق کرده است.
سرعت گردش پول: تعداد دفعاتی که یک حجم پول ثابت در درون نظام اقتصادی، طی یک دوره زمانی، مشخص تبدیل به درآمد میگردد.
طبق تعریف،تورم عبارت است از افزایش سطح عمومی قیمتها.
اگر قیمت چند کالا افزایش و همزمان قیمت چند کالای دیگر کاهش یابد، بطوری که سطح عمومی قیمتها تعییر نکند، تورمی وجود نخواهد داشت. در همه اقتصادها چنین تغییر و تحولاتی وجود دارد. این تغییرات لزوما پدیدهای منفی نیست؛ بلکه بر پویایی و انعطاف بازارها دلالت دارد.
سطح عمومی قیمتها از طریق اندازه گیری قیمتهای خرده فروشی یا شاخص هزینه زندگی محاسبه میگردد. بانک مرکزی اقلام بسیار متنوعی را که در زندگی روزمره یک خانوار مصرف میشود(حدود سیصد قلم کالا و خدمات) را فهرست میکند. میانگین قیمت نقاط مختلف شهرها برای یک کالای خاص، قیمت آن کالا است.
معمولا نرخ اجاره مسکن، در شاخص قیمت مصرف کننده، حضور دارد. به همین دلیل با اینکه قیمت مسکن ممکن است افزایش شدیدی داشته باشد ولی نرخ تورم کمتر از آن اعلام میگردد. چرا که نرخ اجاره مسکن معمولا به اندازه قیمت مسکن رشد نمیکند.
متاسفانه برخی از مردم از این مسئله دچار سوبرداشت شدهاند که مسئولین تهیه آمار تورم، سعی در کم نمایی این متغیر اقتصادی دارند؛ درحالی که چنین نیست. استاندارد مطالعه و اندازه گیری نرخ تورم در همه کشورهای دنیا، چنین روالی دارد.
عملکرد ایران در مهار تورم در طی دهه چهل شمسی بسیار مثبت بوده است. اما پس از وقوع شوک قیمت نفت در دهه پنجاه و افزایش ناگهانی درآمد نفت، تورم به شکل مزمنی در اقتصاد ایران باقی ماند. برخلاف آنچه عموم مردم میپندارند، نرخ تورمدر ایران خیلی شدید نبوده و طی سالهای گذشته جز در سالهای ۱۳۷۳-۷۴ و سالهای ۹۱ و ۹۲، نرخ تورم همواره کمتر از ۳۰٪ بوده است. عملکرد ایران در کاهش تورم، بهمراتب ضعیفتر از کشورهایی بوده است که از لحاظ تورم مشکلات حاد داشتهاند. تمام کشورهایی که گرفتار تورم سه رقمی یا چهاررقمی بودهاند، توانسته اند نرخ تورم خودرا تک رقمی کنند؛ اما متاسفانه تورم در ایران هنوز تک رقمی نشده است.
به تعبیر دکتر نیلی، همانگونه که در علم طب میگویند بیماری وبا بهکلی ریشه کن شده، در علم اقتصاد کلان نیز معضل تورم به کلی ریشهکن شدهاست و روش درمان این معضل،کاملا آشکار است.(نیلی، ۱۳۸۴)
دکتر نیلی دلیل ناکامی ایران در مهار تورم را ملاحظات اقتصاد سیاسی میداند. از یکسو مردم و نمایندگان آنها مطالبات زیادی دارند و فشار زیادی بر دولت وارد میآورند تا دولت تعهدات بیشتری از توانش را پیرا شود. از سوی دیگر، دولت(اعم از مجریه و مقننه) هم برای ایمکه نزد مردم مقبول باشد و بتواند از مردم رای بگیرد،تمایل دارد که پول بیشتری از توان دولت خرج کند. جمع این دو عامل موجب میشود که دولت دچار کسری بودجه شود و این کسری بودجه، به شرحی که بعدا خواهد آمد، به تورم منتهی میگردد.
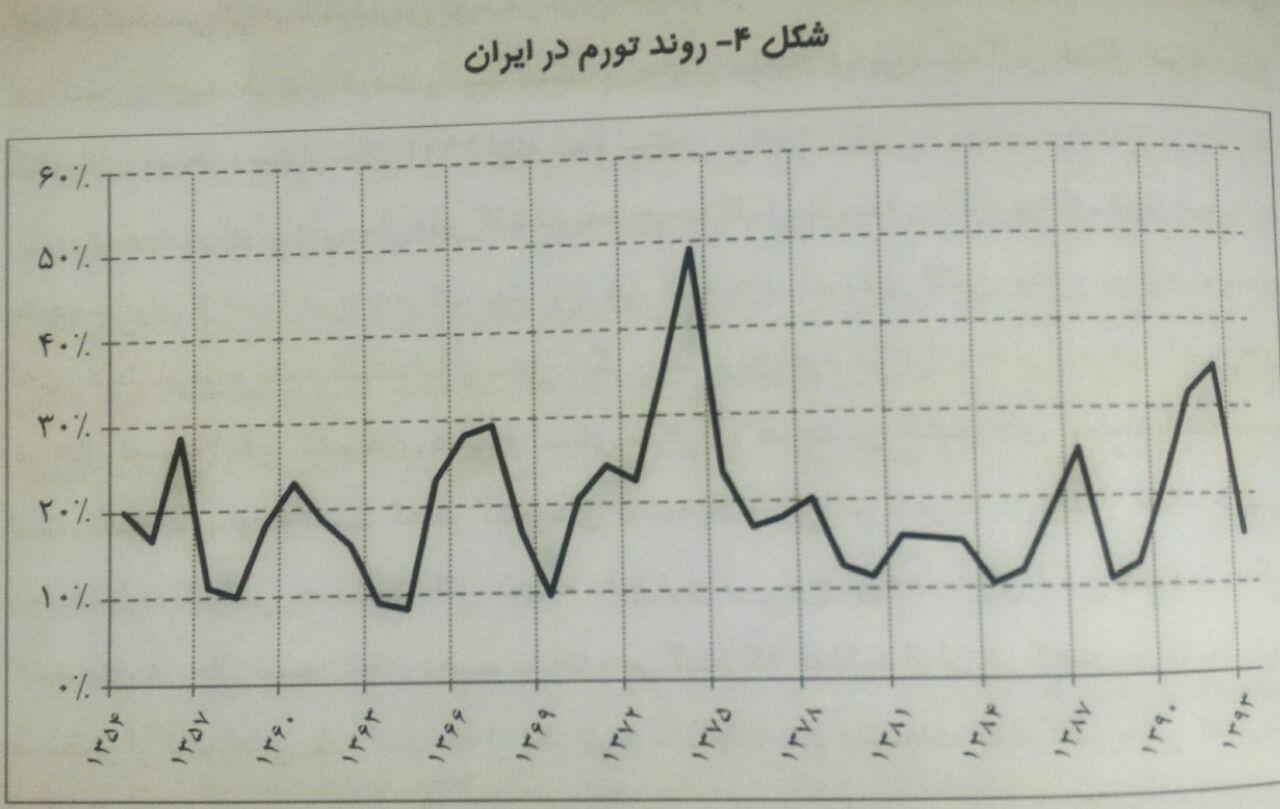
بنظر میرسد که برای توده مردم، تورم در درجه اهمیت اول را دارد؛ اما برای اقتصاددانان که به علت و ریشه مسائل توجه دارند، تورم در درجات بعدی اهمیت است. شاید یکی از دلایل این امر،آگاهی اقتصاددانان از پدیده شاخصبندی است.
مهمترین پیامد منفی تورم، ایجاد بیثباتی در اقتصاد است. ثبات یکی ازمهمترین پیش شرطهای رشد بنگاههای اقتصادی است؛ چرا که تنها در شرایط باثبات، امکان پیشبینی آینده میسر میگردد تا درست و غلط بودن سرمایه گذاری مشخص شود.
دیگر پیامد منفی تورم،روی آوردن مردم برای خرید کالاهی بادوام نظیر زمین، مسکن و خودرو است. علت این امر آنست که نگه داشتن پول در شرایط تورمی، به معنی کاهش قدرت خرید و کاهش ارزش آن است. یکی از دلایلی که قیمت مسکن در ایران بالاست این است که مردم به مسکن به عنوان یک فرصت سرمایهگذاری و یک سپر در برابر تورم و راهی برای مقابله با کاهش ارزش پس اندازشان نگاه میکنند.
عدم درنظر گرفتن نرخ تورم در قراردادها، معضل بسیار رایجی است. این مسئله شاید بنظر خیلی ساده بیاید، ولی در عمل مشاهده میگردد که نه تنها محاسبات توده مردم بلکه۷ بسیاری از اقتصاد خواندهها نیز به دلیل نادیده گرفتن تورم مخدوش میگردد. برخی میگویند ادعای اینکه افزایش قیمت بنزین، موجب کاهش مصرف آن خواهد شد، ادعایی صحیح نیست زیرا در گذشته اینگونه نبوده. در پاسخ باید گفت که آیا افزایش قمیت بنزین بیشتر از نرخ تورم بوده یا کمتر؟ اگر کمتر باشد که معمولا این گونه است، آنگاه عدم کاهش مصرف بنزین و افزایش آن، امری قابل انتظار است و مثال نقضی برای ادعای گفتهشده محسوب نمیشود.
تورم موجب میشود که میان مقادیر اسمی و واقعی تفاوت ایجاد شود و این خود در محاسبات اقتصادی، به بروز اشتباهات متعدد میانجامد. با یک مثال ساده میتوان این غفلت رایج را آزمود. فرض کنید خانهای به قمیت 100000$ با استفاده از وامی که بهره سالانه آن 7٪ است خریده اید و میتوانید این خانه را سالی 6000$ اجاره دهید. حال اگر نرخ تورم 2٪ باشد آیا نگه داری این خانه بمدت یکسال عقلانی است؟( ابتدا جواب این سوال را خودتان بدهید سپس ادامه متن را بخوانید) اکثر افراد میگویند 7درصد 100000$ معدل 7000$ میشود که کمتر از 6000$ است. لذا از انجام اینکار ضرر میکند و بهتر است که خانه را به فروش رساند. در مقابل این استدلال میتوان گفت که آن دو درصد تورم روی قیمت خانه تاثیر دارد و فرد از نگه داری خانه به مدت یکسال 2000$ سود میکند. لذا در مجموع 1000$ به سودش خواهد بود؛ به عبارت دیگر نرخ بهره اسمی وام مذکور ۷٪ ولی نرخ بهره واقعی ۵٪ است.
این مثال را دکتر هادی صالحی اصفهانی در کلاسهای درس خود مطرح میکند. بنابر اظهار نظر ایشان معمولا ۸۰٪ دانشجویان لیسانس و ۵۰٪ دانشجویان فوق لیسانس به این سوال جواب غلط میدهند. در عین حال باید یادآور شد که فرض ضمنی این مسئله این است که نرخ تورم در قیمت مسکن، منعکس میشود.
تورم دارای اثرات بازتوزیع ثروت و درآمد در جامعه است. در شرایط تورمی، کسانی که درآمد ثابت دارند معمولا متضرر میشوند. در شرایط تورمی سیاست گذاریهای غلط دولت تشدید میگردد علت این امر آنست که در فضای تورمی فشار افکار عمومی بر دولت تشدید میشود و سیاست گذاران اقتصادی و سیاسی برای اتخاذ سیاستهای عوام فریبانه و مضر دچار وسوسه میشوند. یک نمومه رایج از چنین سیاستهایی، سیاست کنترل قیمت است که در ادامه به معرفی و نقد آن خواهیم پرداخت.
در اینجا ضروری است تا تفکیکی میان تورم پیش بینی شده و تورم پیش بینی نشده قائل شویم. معمولا اگر تورم از پیش مشخص و پیش بینی شده باشد،هزینه های آن بسیار کمتر میشود. چرا که مردم از طریق شاخص بندی میتوانند خود را با شرایط تورمی تعدیل و سازگار کنند.
در مقابل پدیده تورم که نشانگر رشد قیمتهاست، پدیده تورم منفی قرار دارد که به معنی کاهش سطح عمومی قیمتهاست. خیلی از مردم تورم منفی را ایدهآل و یک هدف بزرگ اقتصادی میدانند؛ درحالی که اقتصاددانان با توجه به منافع و جوانب کل اقتصاد، این پدیده را خطرناک و مذموم قلمداد میکنند. برای توضیح بیشتر در باب تورم منفی به این سایت مراجعه کنید.
یکی از مهمترین کارکردهای نظام بانکی، خلق پول بانکی است.
درگذشته سکههای طلا و نقره به عنوان وسیله مبادله مورد استفاده قرارمیگرفت. به تدریج صرافیهای معتبری ایجاد شدند که مردم سکههای خودرا به آنها میسپردند و ازآنها تنها دست خطی میگرفتند. این دست در معاملات، مبادله میشد و افراد برای خریدوفروش، بجای حمل انبوهی از سکه، صرفا دست خط مذکور را مبادله میکردند. این دستخط ها به تدریج شکل اسکناس به خود گرفت.
به مرور زمان، صرافان متوجه شدند که همه امانت گذاران بطور همزمان برای پس گرفتن سکههای خود ه آنها رجوع نمیکنند و همواره مقادیری سکه و طلا در اختیار آنها بصورت معطل باقی میماند. از سوی دیگر،آنها دریافتند وقتی سکهای در اختیار آنهاست میتوانند آنرا به چندین نفر قرض دهند و از محل این قرض دهی، بهره دریافت کنند؛ چرا که بهجای تحویل سکههای موجود انبار، کافی است صرفا کاغذهای بیشتری منتشر سازند. در عین حال صرافان با زیرکی و احتیاط، آن مقدار سکه طلا نگهداری میکردند که بطور روزمره افراد برای دریافت آن مراجعه میکردند.
این اقدام ساده که اساس فعالیت بانکداری امروزی را رقم میزند، عملیات خلق پول خوانده میشود. امروزه بانکها نیز دست به خلق پول میزنند. آنها بر حسب منابعی که در اختیار دارند میتوانند از طریق اعطای اعتبار، خلق پول نمایند. این پول را پول بانکی میگویند.
حال که کارکرد بانکها در خلق پول روشن شد، بانکها تا چه حد میتوانند در فعالیت خلق پول نقش داشته باشند؟
درگذشته گاه صرافیها و بانکهای اولیه، بشکل بیرویه اقدام به خلق پول میکردند. به همین دلیل وقتی مشتریان آنها به هردلیلی رای پس گرفتن سکههای خود و پسدادن دستخطهای مذکور مراجعه میکردند، بحران بانکی ایجاد میشد. تکرار فجایعی از این دست بانکها را به این فکر واداشت که محدودیتهایی ایجاد کنند. یک نهاد لازم است تا این محدودیتها را مدیریت کند و نیز بر اجرای آن نظارت داشته باشد؛ با تپجه به این ضرورت بانکهای مرکزی ایجاد شدند.
همچنین بانکها موظفند درصدی از سپردهها که اصطلاحا "نسبت سپرده قانونی" خوانده میشود را در اختیار بانک مرکزی قرار دهند، بانک مرکزی بابت این منابع معمولا بهرهای پرداخت نمیکند. حجم این منابع مالی در حدی است که اگر مشکلی برای بانک بوجود آید، بانک مرکزی بتواند به بانک مذکور کمک کند.(توجه داشته باشید که همواره توان مالی بانکها کمتر از تعهداتشان است)
بانک مرکزی بهجای اینکه بهشکل دستوری و مستقیم بخواهد نرخ بهره را تغییر دهد، تلاش میکند از طریق ابزارهاییی که در اختیار دارد بر نرخ بهره تاثیر بگذارد.
۱. تغییر نسبت ذخیره قانونی بانکها: طبیعی است هرچه نسبت مذکور بیشتر تعیین شود، منابع کمتر در اختیار بانک باقی میماند تا با آن خلق پول کند. برای مثال اگر نسبت مذکور ۲۰درصد قرار داده شود و یک بانک دارای ۱۰۰۰﷼ سپرده باشد، مشخص است تنها ۸۰۰﷼ آن برای خلق پول در اختیار بانک است. اگر بانک این مقدار را وام دهد، وام گیرنده آنرا خرج میکند و آن پول میچرخد تا نهایتا در بانکی دیگر سپردهگذاری میشود. بانک دوم نیز اگر ۸۰درصد آن مقدار پول یعنی ۶۴۰﷼ را وام دهد ..... . میةوان این فرآیند را ادامه داد تا جایی که دیگر چیزی برای وام دادن باقی نمانده باشد. اگر کل سپردهها و کل ذخایر قانونی را باهم جمع بزنیم به عددی بهمراتب بزرگتر از ۱۰۰۰﷼خواهیم رسید. در این مثال این عدد، ۵۰۰۰﷼ است که ۵ برابر اصل مبلغ میباشد. در اینجا این عدد ۵ اتفاقی بدست نمیاده بلکه معکوس نسبت سپرده قانونی است.
۲. عملیات نرخ تنزیل مجدد: نرخ تنزیل،نرخ بهرهای است که بانک مرکزی بابت وامهایی که در اختیار بانکهای تجاری قرار میدهد، مطالبه میکند. باتوجه به اینکه این نرخ را بانک مرکزی معمولا خیلی بالا تعیین میکند، بانکها را مجاب میکند تا محتاطانه تر رفتار کرده و در مدیریت منابع خو دقت کنند تا مجبور نشوند از بانک مرکزی وام بگیرند.
۳. عملیات بازار باز: اعمال این ابزار منوط به وجود اوراق قرضه در اقتصاد است. در سالهای بعد انقلاب بدلیل ربوی دانستن این اوراق، انتشار اوراق قرضه متوقف گردید. طبیعتا بانک مرکزی نیز از یکی از مهمترین و رایج ترین ابزارهای سیاست گذاری پولی محروم شد. بدلیل فقدان این سازوکار پولی، تنها اشاره میگردد که اوراق قرضه، اوراق بهادری است که بر اساس درصدی که بر روی آن قید شده به دارنده خود سالانه سود پرداخت میکند.
وقتی بانک مرکزی شروع به خرید اوراق قرضه میکند، پول موجود در بانک مرکزی را به درون جامعه میفرستد و در عوض اوراق قرضه نگهداری میکند. در اینجا مکانسیم عرضه و تقاضا فعال است. وقتی پول در جامعه زیاد شد، قیمت آن یعنی بهرد در جامعه افت میکند. عکس آن وقتی است که بانک مرکزی شروع به فروش اوراق قرضه میکند.
برخی تصور کردهاند که اوراق مشارکت، دارای همان کارکرد اوراق قرضه است؛درصورتی که این تصور نادرست است. اولا به دلیل الزام بانک مرکزی برای خریدوفروش اوراق مشارکت به قیمت اسمی، این اوراق ماهیتی متفاوت از اوراق قرضه پیدا کردهاند. در کشورهای دیگر وقتی بانک مرکزی اقدام به فروش اوراق قرضه میکند، پولی ناشی از این فروش را نگهمیدارد و وارد فرآیند بانکی نمیکند؛ لذا نقدینگی را درجامعه کم کرده و کنترل میکند. اما وضیعت اوراق مشارکت کاملا متفاوت است، چرا که اوراق مشارکت برای جذب پس انداز مردم و هزینه کردن آن در پروژههای عمرانی در دست دولت یا شرکتهای دولتی منتشر میشود. به تعبیر سادهتر، در مکانیسم فروش اوراق مشارکت، بخشی از نقدینگی جذب و در اختیار دولت قرار گرفته تا هزینه شود و نهایتا به جامعه برمیگردد؛ در حالی که در اوراق قرضه وضعیت به این شکل نیست؛ به عبارت دیگر در ایران بانک مرکزی صرفا عامل فروش اوراق است، نه اینکه این اوراق، ابزاری برای مدیریت نقدینگی باشد
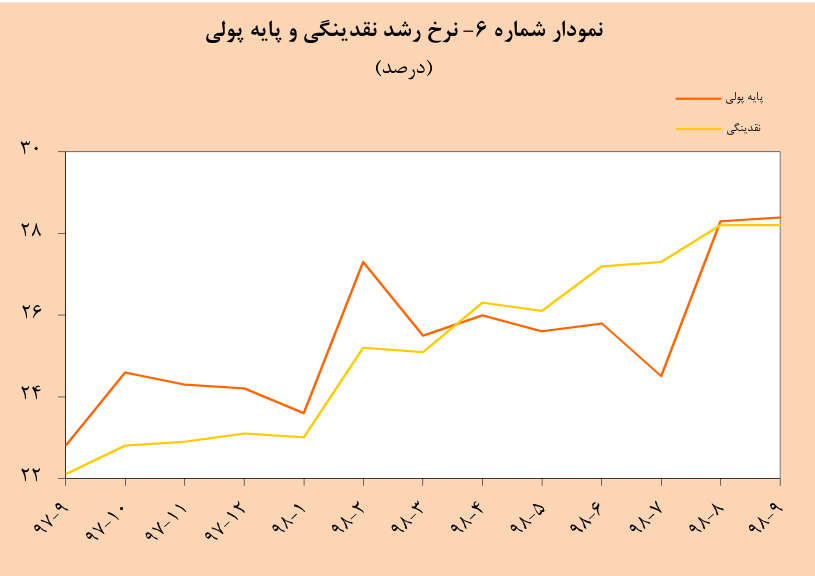
مهمترین هدف بانک مرکزی، ایجاد ثبات در اقتصاد از طریق کنترل تورم است. وقتی بانک مرکزی میبیند رشد اقتصادی خیلی بیشتر از توان اقتصاد شده است و کمبود منابع تولید، موجب بالارفتن هزینهها شدهو این به افزایش تورم در اقتصاد میانجامد، شروع به اعمال سیاست انقباضی میکند؛ یعنی میخواهد پول در جامعه کم شود تا رونق فعالیتهای اقتصادی کاهش یابد. برای این منظور اوراق قرضه را به فروش میرساند و در مقابل پول از جامعه دریافت میکند. با این اقدام، نقدینگی از سطح جامعه کم شده و نرخ بهره افزایش مییابد. با رشد نرخ بهره و کاهش نقدینگی، رشد اقتصادی و تورم کاهش مییابد. در مقابل وقتی اقتصاد در رکود قرار دارد و باید بیکاری کاهش یابد، بانک مرکزی شروع به خرید اوراق قرضه میکند. با این کار پول در جامعه زیاد شده و نرخ بهره کاهش مییابد. با کاهش نرخ بهره، افراد انگیزه کمتری برای پس انداز داشته و ترجیح میدهند تا مصرف خود از کالاها و خرید داراییها را افزایش دهند. افزایش مصرف و سرمایه گذاری، موجب افزایش تقاضا در کل اقتصاد میشود که اینن امر خود افزایش اشتغال و رشد اقتصادی به دنبال خواهد داشت.
باید توجه داشت که این کاهش نرخ بهره و افزایش پول در جامعه، میتواند موجب فشارهای تورمی گردد. لذا بانکهای مرکزی با وسواس و دقت زیادی در تلاش هستند تا اقتصاد از حالت رکود خارج شود، بدون اینکه موجب تشدید تورم شوند.
فصل دوم کتاب اقتصاد برای همه با عنوان سیاست پولی

