
انحرافات در حسابداری صنعتی به مدیران، حسابداران و صاحبان کسبوکار کمک میکنند تا تفاوت میان آنچه باید اتفاق میافتاد و آنچه در عمل رخ داده را شناسایی کنند. این تحلیل فقط به شرکتهای بزرگ محدود نمیشود؛ واحدهای تولیدی کوچک و متوسط نیز میتوانند با استفاده از آن، تصمیمهای دقیقتری در زمینه خرید، تولید، قیمتگذاری و کنترل عملیات اتخاذ کنند. به همین دلیل، شناخت انواع انحرافات یکی از پایهایترین مباحث در آموزش حسابداری بازار کار محسوب میشود.
انحراف به تفاوت بین هزینه استاندارد و هزینه واقعی گفته میشود. هزینه استاندارد نشان میدهد برای تولید یک مقدار مشخص محصول، در شرایط عادی، چه میزان مواد، دستمزد و سربار باید مصرف شود؛ هزینه واقعی همان مبلغی است که در عمل صرف شده و در سیستم مالی ثبت میشود.
اگر هزینه واقعی کمتر از استاندارد باشد، انحراف را «مساعد» مینامند و اگر بیشتر باشد، «نامطلوب». اما این برچسبها بهتنهایی کافی نیستند؛ گاهی کاهش هزینه از افت کیفیت یا بهرهوری ناشی میشود، نه بهبود واقعی عملکرد. به همین دلیل تحلیل انحرافات ابزاری برای درک عملکرد واقعی سازمان است، نه صرفاً یک محاسبه عددی.
بدون تعیین استاندارد، تحلیل انحراف معنای روشنی ندارد. اگر مشخص نباشد برای تولید هر واحد چه مقدار مواد، چند ساعت کار مستقیم و چه میزان سربار لازم است، مقایسه هزینههای واقعی با یک معیار منطقی امکانپذیر نیست.
هزینه استاندارد یک معیار مدیریتی است که به سازمان کمک میکند عملکرد واقعی را اندازهگیری کند، نقاط ضعف را شناسایی کند و مسیر بهبود فرآیندها را تعیین کند. کیفیت تحلیل انحرافات مستقیماً به کیفیت تعیین استانداردها وابسته است.
انحرافات در حسابداری صنعتی در چهار گروه اصلی بررسی میشوند:
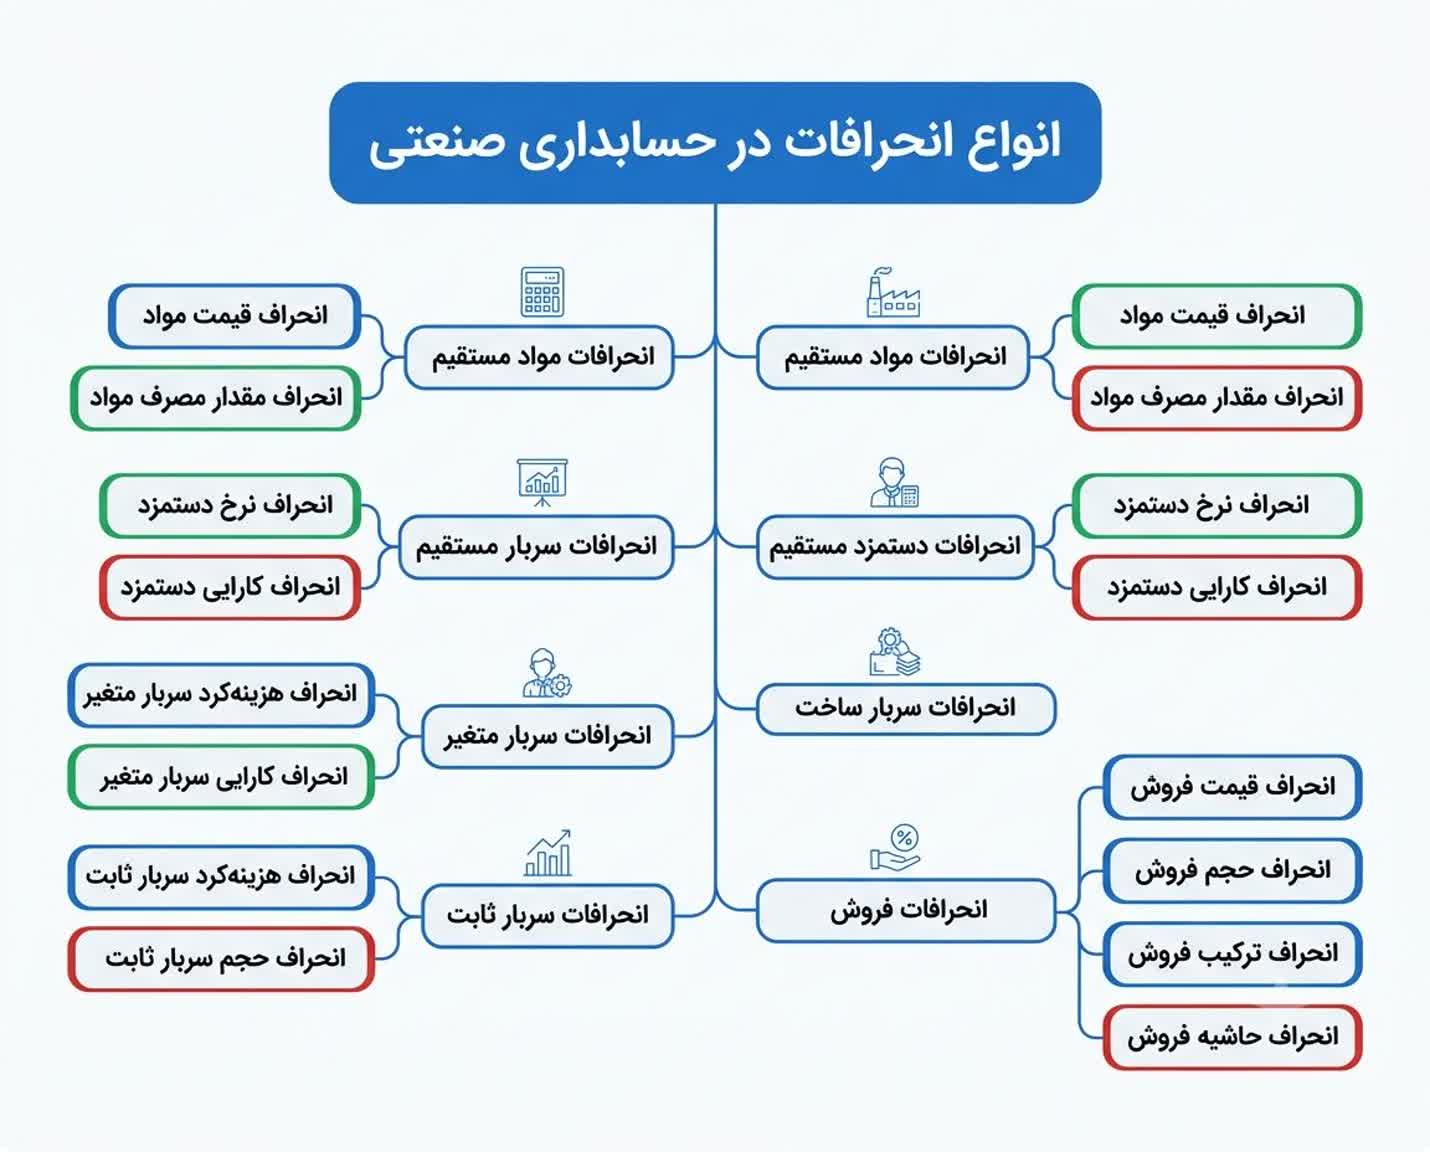
در اینفوگرافیک بالا، مهمترین گروههای انحراف در حسابداری صنعتی و اجزای هرکدام را بهصورت خلاصه مشاهده کردید. اما برای تحلیل دقیقتر، باید مشخص شود هر گروه انحراف دقیقاً از چه مؤلفههایی تشکیل میشود و در بررسی عملکرد تولید یا فروش چه کاربردی دارد. جدول زیر، این دستهبندی را با جزئیات بیشتری نشان میدهد تا تفاوت میان انحراف قیمت، مقدار مصرف، نرخ، کارایی، سربار و فروش روشنتر شود.
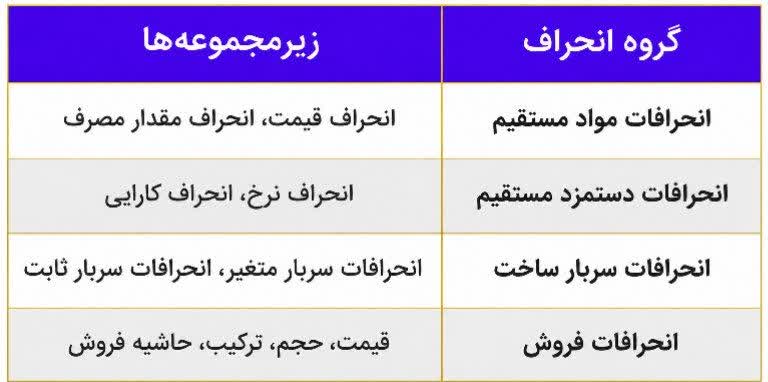
در آموزشهای پایه معمولاً تمرکز روی سه گروه اول است، چون این بخشها مستقیماً با بهای تمامشده تولید ارتباط دارند؛ اما در تحلیلهای مدیریتی پیشرفتهتر، انحرافات فروش هم برای بررسی سودآوری اهمیت پیدا میکنند.
مواد مستقیم یکی از مهمترین اجزای بهای تمامشده محصول است و در بسیاری از صنایع، بخش عمده هزینه تولید را تشکیل میدهد. هرگونه تغییر در قیمت خرید یا مقدار مصرف مواد، اثر زیادی بر هزینه نهایی میگذارد.
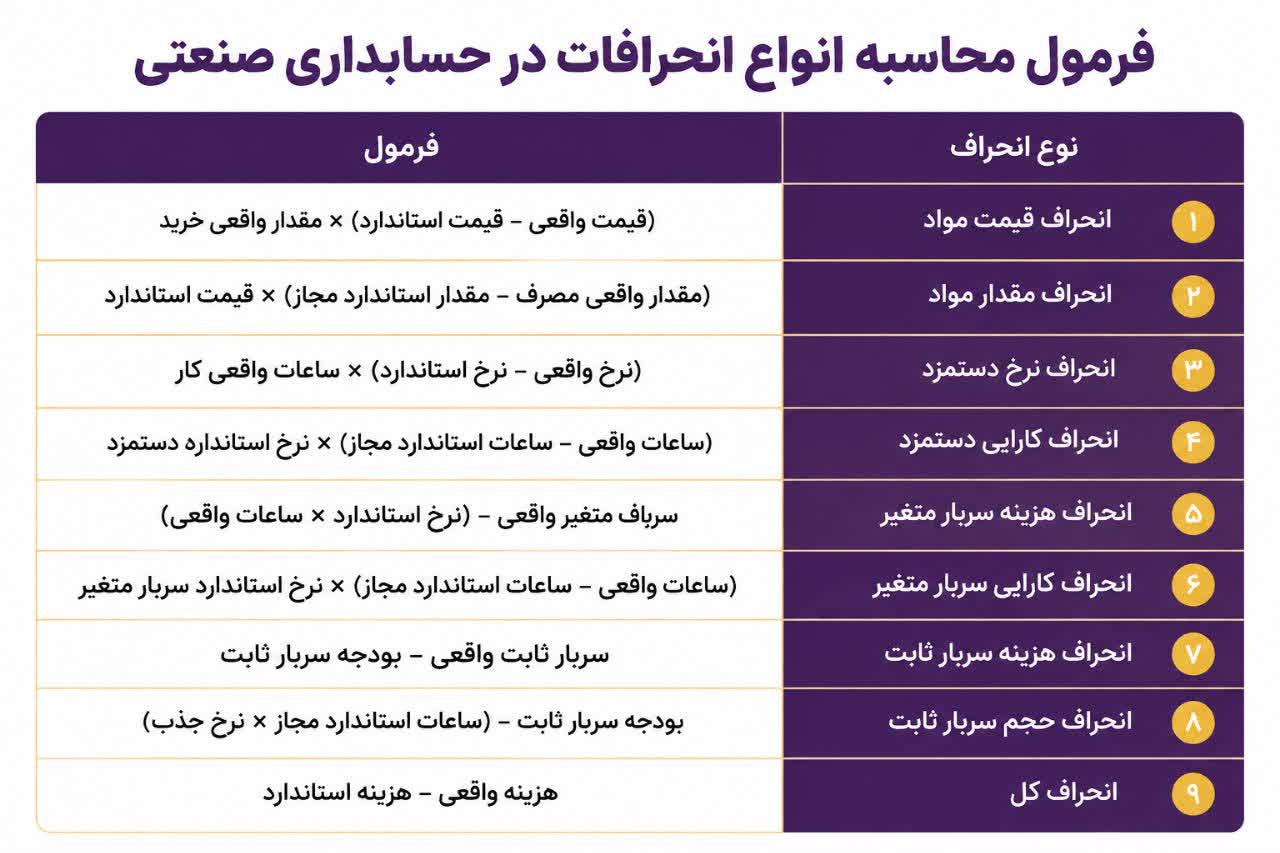
زمانی رخ میدهد که قیمت واقعی خرید با قیمت استاندارد تفاوت داشته باشد؛ در نتیجه نوسان بازار، تغییر تأمینکننده، خرید در شرایط خاص یا ضعف در مذاکره با فروشندگان.
به اختلاف بین مقدار واقعی مصرفشده و مقدار استاندارد مجاز برای تولید واقعی مربوط میشود؛ معمولاً ناشی از ضایعات غیرعادی، کیفیت پایین مواد اولیه، خرابی ماشینآلات، ضعف کنترل تولید یا خطای نیروی انسانی.
دستمزد مستقیم یکی دیگر از ارکان اصلی بهای تمامشده است. تحلیل انحرافات دستمزد نشان میدهد نیروی کار با نرخ مناسب بهکار گرفته شده و زمان صرف شده برای تولید در محدوده استاندارد بوده یا نه.
از اختلاف نرخ واقعی پرداختی و نرخ استاندارد ناشی میشود؛ ممکن است به دلیل اضافهکاری، استفاده از نیروی متخصصتر، تغییر حقوق و مزایا یا تغییر ترکیب کارکنان باشد.
از اختلاف بین ساعات واقعی کار و ساعات استاندارد مجاز برای تولید واقعی ناشی میشود. مهم اینجاست که «ساعات استاندارد مجاز» یعنی برای مقدار واقعی محصول تولیدشده، طبق استاندارد چه تعداد ساعت باید صرف میشد؛ نه ظرفیت اسمی کارخانه یا بودجه اولیه. اگر ساعات واقعی بیشتر از این عدد باشد، باید عواملی مانند توقف تولید، خرابی تجهیزات، آموزش ناکافی یا ضعف نظارت بررسی شود.
سربار ساخت شامل هزینههایی است که در فرآیند تولید وجود دارند اما نمیتوان آنها را مستقیماً به یک محصول مشخص نسبت داد؛ مانند استهلاک ماشینآلات، برق سالن تولید، تعمیرات، حقوق سرپرستان، مواد غیرمستقیم و هزینههای خدمات تولید.
از آنجا که سربار ماهیتی غیرمستقیم دارد، تحلیل آن پیچیدهتر از مواد و دستمزد است؛ به همین دلیل باید به دو بخش ثابت و متغیر تفکیک شود.
سربار متغیر با سطح فعالیت تغییر میکند؛ هرچه تولید بیشتر باشد، این هزینه هم معمولاً بالا میرود. انرژی مصرفی ماشینآلات، برخی مواد کمکی و ملزومات مصرفی در این گروه قرار دارند. دو انحراف اصلی آن:
انحراف هزینهکرد سربار متغیر: از مقایسه سربار متغیر واقعی با بودجه مجاز سربار متغیر بر مبنای سطح فعالیت واقعی به دست میآید. به بیان دقیقتر، تفاوت بین سربار متغیر واقعی و حاصلضرب نرخ استاندارد سربار متغیر در ساعات واقعی کار است — نه صرفاً «هزینه واقعی منهای پیشبینی».
انحراف کارایی سربار متغیر: نشان میدهد میزان استفاده از مبنای فعالیت (ساعت کار مستقیم یا ساعت ماشین) نسبت به ساعات استاندارد مجاز برای تولید واقعی چگونه بوده است.
سربار ثابت در یک دامنه مشخص از فعالیت، تقریباً بدون تغییر میماند؛ مانند اجاره کارخانه، حقوق ثابت سرپرستان و استهلاک ساختمان تولید. دو انحراف اصلی آن:
انحراف هزینهکرد سربار ثابت: از مقایسه هزینه واقعی سربار ثابت با بودجه سربار ثابت به دست میآید.
انحراف حجم سربار ثابت: از تفاوت بین بودجه سربار ثابت و سربار ثابت جذبشده (بر مبنای ساعات استاندارد مجاز × نرخ جذب سربار ثابت) ناشی میشود و نشان میدهد سطح واقعی تولید تا چه اندازه با ظرفیت مبنای جذب هماهنگ بوده است.
این سه اصطلاح گاهی بهجای هم استفاده میشوند، در حالی که مفهوم متفاوتی دارند:
تخصیص: انتساب مستقیم یک هزینه به یک مرکز هزینه مشخص، جایی که ارتباط هزینه با آن مرکز روشن و مستقیم است.
تسهیم: تقسیم هزینههای مشترک بین چند مرکز هزینه بر اساس یک مبنای منطقی، مانند متراژ، تعداد کارکنان یا ساعات کار.
جذب: انتقال هزینههای سربار از مراکز هزینه به محصولات یا سفارشها بر اساس نرخ جذب.
شناخت این تفاوت باعث دقت بیشتر در تحلیل بهای تمامشده و انحرافات سربار میشود.
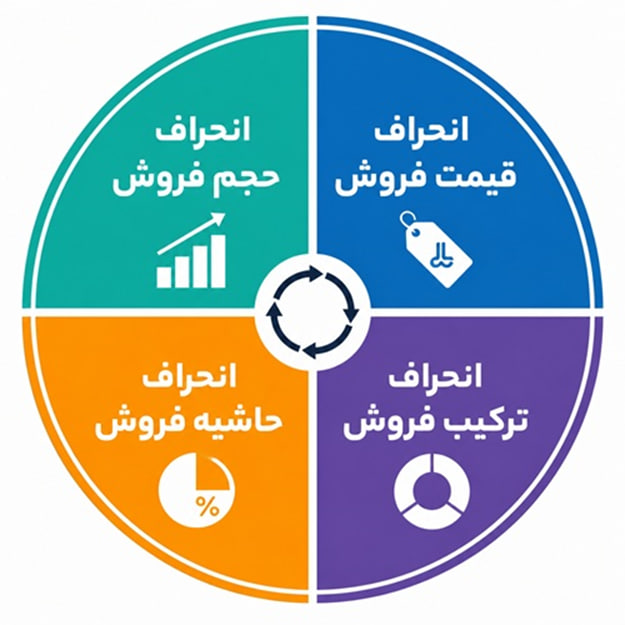
در تحلیلهای جامعتر، فقط هزینههای تولید بررسی نمیشوند؛ انحرافات فروش هم مورد توجه قرار میگیرند، بهویژه برای شرکتهایی که چند محصول دارند. مهمترین انحرافات فروش عبارتاند از:
انحراف قیمت فروش: اختلاف بین قیمت واقعی فروش و قیمت بودجهشده
انحراف حجم فروش: اختلاف بین حجم واقعی فروش و حجم پیشبینیشده
انحراف ترکیب فروش: تغییر در نسبت فروش محصولات مختلف نسبت به ترکیب بودجهشده
انحراف حاشیه فروش: اثر ترکیبی تغییرات قیمت و حجم بر حاشیه سود
این انحرافات نشان میدهند سودآوری شرکت تا چه حد تحت تأثیر تغییر قیمت، کاهش حجم فروش، تغییر ترکیب محصولات یا افت حاشیه سود قرار گرفته است.
شناسایی انحرافات بهتنهایی کافی نیست؛ ارزش واقعی تحلیل انحرافات زمانی مشخص میشود که نتایج آن به اقدامات اصلاحی منجر شود. اگر علت ایجاد انحراف بهدرستی شناسایی و برطرف نشود، همان مشکلات در دورههای مالی بعدی نیز تکرار خواهند شد و هزینههای تولید افزایش مییابد. مهمترین راهکارهای رفع و کاهش انحرافات در حسابداری صنعتی عبارتاند از:
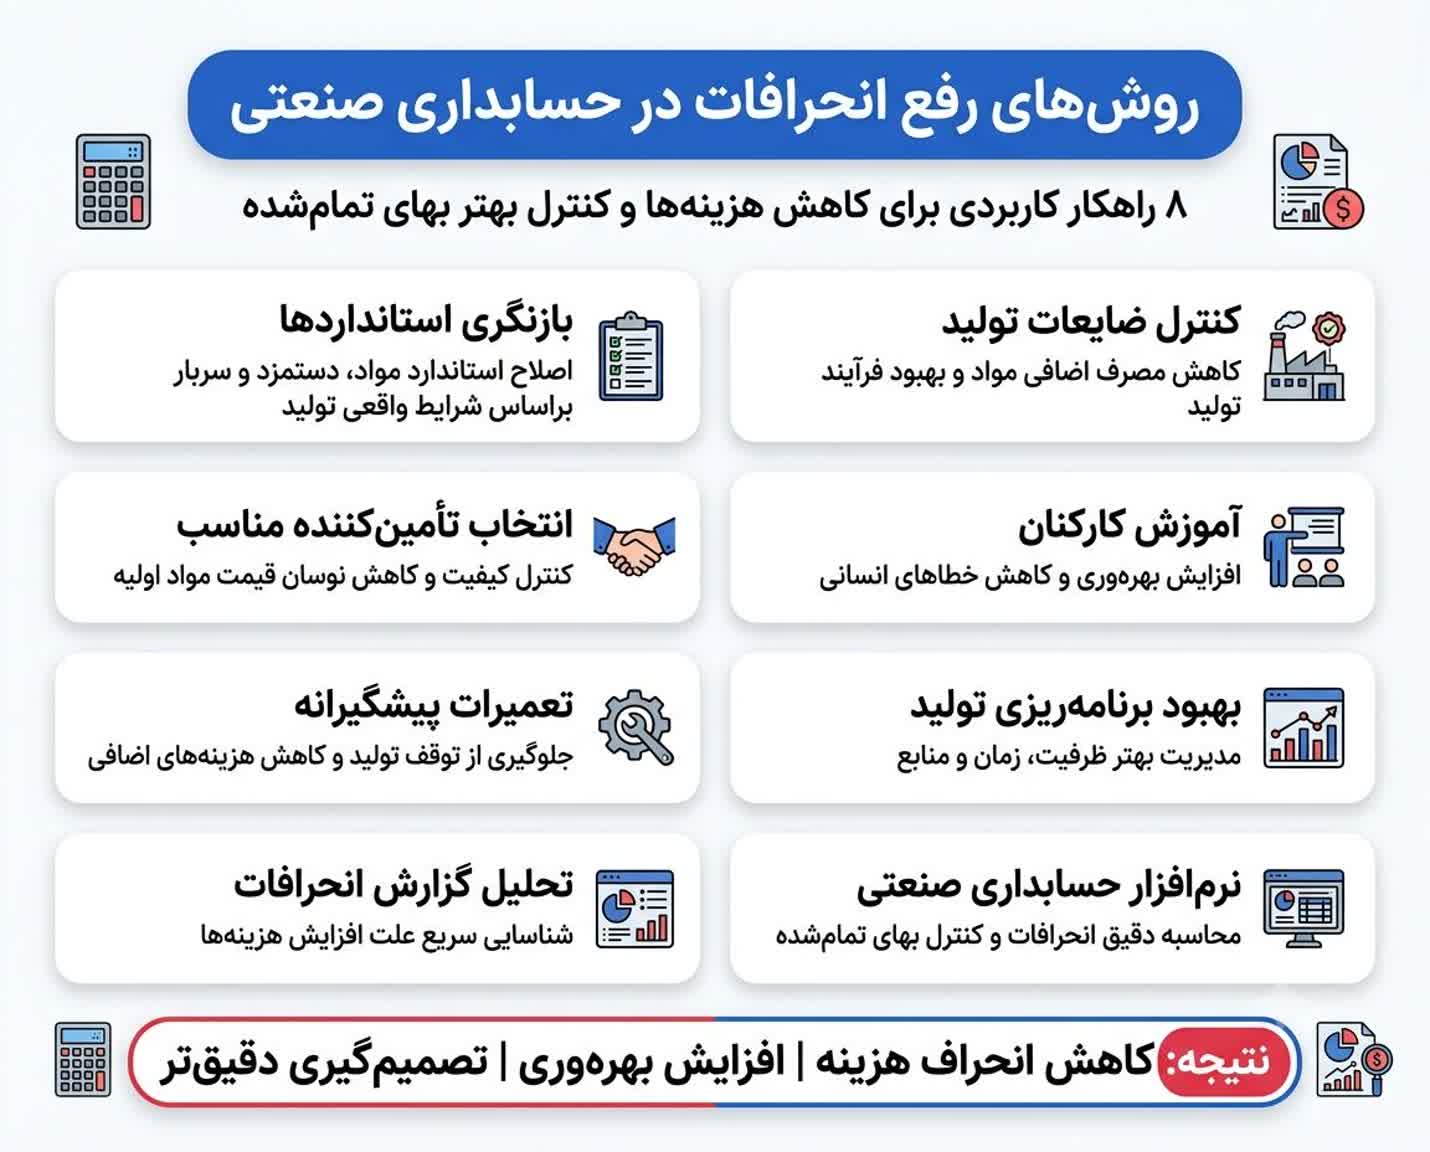
تحلیل انحرافات فقط یک گزارش حسابداری نیست؛ یکی از ابزارهای مهم مدیریت برای کنترل عملیات و کاهش هزینه است. وقتی مشخص شود افزایش بهای تمامشده از کدام بخش ناشی شده، تصمیمگیری دقیقتر و سریعتر خواهد بود. برای مثال، اگر انحراف مواد ناشی از مصرف بیش از حد باشد، باید فرآیند تولید، کیفیت مواد یا وضعیت ماشینآلات بررسی شود؛ اگر انحراف دستمزد ناشی از کارایی پایین باشد، آموزش، برنامهریزی یا نحوه استفاده از نیروی انسانی نیاز به بازنگری دارد.
بهطور کلی، تحلیل انحرافات به مدیران کمک میکند منبع اصلی افزایش هزینه را شناسایی کنند، مسئولیت هر انحراف را دقیقتر تعیین کنند، عملکرد واحدهای مختلف را ارزیابی کنند، بودجهریزی را بهبود دهند و بهرهوری و سودآوری را افزایش دهند.
برای اینکه تحلیل انحرافات فقط در حد فرمول نماند، باید بهصورت مرحلهای اجرا شود:
تعیین استانداردهای دقیق برای مواد، دستمزد و سربار
ثبت صحیح و بهموقع اطلاعات واقعی
محاسبه انحرافات با فرمولهای درست
بررسی علل ریشهای هر انحراف
اجرای اقدام اصلاحی و بازنگری استانداردها
اگر این چرخه درست اجرا شود، حسابداری صنعتی از یک سیستم ثبت اطلاعات فراتر میرود و به ابزاری واقعی برای کنترل هزینه و بهبود عملکرد تبدیل میشود.
انحرافات در حسابداری صنعتی یکی از مهمترین ابزارهای تحلیل بهای تمامشده و مدیریت هزینه در واحدهای تولیدی هستند. این انحرافات نشان میدهند تفاوت بین هزینه استاندارد و هزینه واقعی از کجا ایجاد شده و برای اصلاح آن باید روی کدام بخش تمرکز کرد. مواد مستقیم، دستمزد مستقیم و سربار ساخت سه محور اصلی این تحلیلاند و در کنار آنها، انحرافات فروش نیز تصویر کاملتری از عملکرد مالی و عملیاتی سازمان ارائه میدهند.
فراگیری دقیق این مفاهیم و فرمولها معمولاً از دل یک دوره منسجم به دست میآید؛ کسانی که بهصورت هدفمند دنبال یادگیری کاربردی حسابداری بهای تمامشده هستند، میتوانند در کنار مطالعه، مسیر آموزش حسابداری بازار کار را هم بررسی کنند تا این مفاهیم را در قالب پروژههای واقعی تمرین کنند. برای مطالعه مظالب تخصصی تر حسابداری و دسترسی به منابع آموزشی مرتبط، می توانید از سایت جامع حسابداری حصین حاسب استفاده کنید
انحراف به تفاوت بین هزینه یا مقدار استاندارد و هزینه یا مقدار واقعی گفته میشود. این مفهوم به مدیران کمک میکند عملکرد واقعی تولید را با برنامهریزی اولیه مقایسه کنند و علت افزایش یا کاهش هزینهها را شناسایی کنند.
انحراف مواد مستقیم، انحراف دستمزد مستقیم، انحراف سربار ساخت (ثابت و متغیر) و انحرافات فروش. انحراف مواد مستقیم معمولاً شامل انحراف قیمت و مقدار مصرف، انحراف دستمزد مستقیم شامل انحراف نرخ و کارایی و انحراف سربار شامل انواع مختلفی مانند هزینهکرد، کارایی و حجم است. انحرافات فروش نیز بر اساس عواملی مانند قیمت، حجم و ترکیب فروش بررسی میشوند.
چون به مدیران کمک میکند سریعتر نقاط ضعف فرآیند تولید را پیدا کنند و علت افزایش هزینه را در خرید مواد، عملکرد کارکنان، توقف تولید یا مدیریت ضعیف منابع جستوجو کنند.
انحراف مطلوب وقتی است که هزینه واقعی کمتر از استاندارد باشد یا عملکرد بهتر از انتظار ثبت شود. انحراف نامطلوب زمانی است که هزینه واقعی بیشتر از پیشبینی باشد. مطلوب بودن همیشه به معنای عملکرد عالی نیست و باید علت آن دقیق بررسی شود.
با تعیین استانداردهای دقیق و واقعی برای مواد، دستمزد و سربار، کنترل موجودی، بهبود برنامهریزی تولید، آموزش نیروی انسانی، نظارت مستمر و استفاده از نرمافزارهای حسابداری صنعتی برای گزارشگیری منظم.

