
در اقتصاد ایران، افزایش نرخ دلار معمولاً با افزایش قیمت طلا و سپس رشد قیمت بسیاری از کالاها و خدمات همراه است. در چنین شرایطی، اگر ارزش طلای یک فرد دو برابر شود، آیا واقعاً ثروتمندتر شده است؟ آیا باید از افزایش قیمت دارایی خود خوشحال باشد یا نگران گرانی هزینههای زندگی؟
پاسخ به این پرسش، به تفاوت میان افزایش اسمی ثروت و افزایش واقعی قدرت خرید بستگی دارد.
فرض کنیم شخصی ۱۰۰ گرم طلا دارد و ارزش آن در اثر افزایش دلار دو برابر میشود. اگر هزینههای زندگی او نیز در همین مدت دو برابر شده باشد، با وجود افزایش صددرصدی ارزش داراییاش، قدرت خرید او تقریباً تغییر نکرده است. او نه لزوماً ثروتمندتر شده و نه از تورم سود واقعی برده است؛ بلکه عمدتاً توانسته از کاهش قدرت خرید دارایی خود جلوگیری کند.
بنابراین، افزایش قیمت طلا بهتنهایی نشانه سود واقعی نیست. معیار اصلی آن است که ارزش طلا با چه سرعتی نسبت به هزینههای زندگی افزایش یافته باشد.
اگر طلا سریعتر از هزینههای زندگی رشد کند، قدرت خرید دارنده آن افزایش مییابد؛ اگر همپای آن رشد کند، قدرت خرید تقریباً حفظ میشود؛ و اگر از آن عقب بماند، دارنده طلا نیز ممکن است متضرر شود.
پاسخ به این پرسش، نکته ظریفتری دارد: مقدار طلا بهتنهایی تعیین نمیکند که فرد در برابر تورم مصون است یا خیر.
فرض کنیم هزینه زندگی یک خانوار ماهانه ۱۰۰ میلیون تومان در ماه و قیمت هر گرم طلای ۱۸ عیار حدود ۲۶٫۷ میلیون تومان باشد(قیمت در تاریخ 29/7/1405). در این صورت:
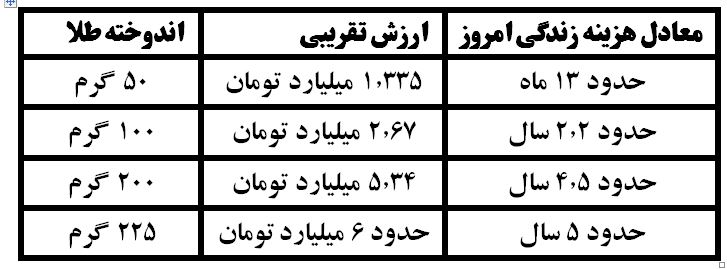
این محاسبه صرفاً بر مبنای هزینههای امروز است و تورم سالهای آینده را در نظر نمیگیرد.
۵۰ گرم طلا هم میتواند سپر دفاعی در برابر تورم باشد، ولی سپری محدود؛ ۲۰۰ گرم طلا پشتوانه بزرگتری ایجاد میکند، اما هیچکدام بهتنهایی تضمینکننده مصونیت مالی نیستند.
اگر قیمت طلا متناسب با تورم افزایش یابد، از نظر درصدی، ۵۰ گرم و ۲۰۰ گرم طلا هر دو قدرت خرید خود را حفظ میکنند؛ تفاوت در میزان هزینههایی است که میتوان با فروش آنها تأمین کرد. اگر فرد برای مخارج زندگی ناچار به فروش تدریجی طلای خود شود، ممکن است با وجود افزایش قیمت هر گرم، ذخیره او بهتدریج کاهش یابد.
در چنین شرایطی، وضعیت افراد با یکدیگر یکسان نیست:
دارندگان طلا: اگر قیمت طلا سریعتر از هزینه زندگی آنها افزایش یابد، قدرت خریدشان بیشتر میشود. اگر این دو همپای هم رشد کنند، عمدتاً از کاهش قدرت خرید جلوگیری کردهاند.
حقوقبگیرانی که درآمدشان از تورم عقب میماند: حتی اگر طلا نداشته باشند، با افزایش هزینهها قدرت خریدشان کاهش مییابد؛ خرید طلا نیز ممکن است برایشان دشوارتر شود.
افرادی که درآمد متناسب با تورم دارند: اگر درآمدشان به اندازه هزینههای زندگی افزایش یابد، ممکن است بدون داشتن ذخیره طلای زیاد نیز قدرت خرید خود را حفظ کنند.
افرادی که بدهی ریالی با مبلغ ثابت دارند: ممکن است از کاهش ارزش واقعی بدهی منتفع شوند، هرچند این امر به وضعیت درآمد، دارایی و هزینههای آنها نیز بستگی دارد.
از این رو، افزایش قیمت طلا میتواند برای یک فرد سپر دفاعی باشد، اما برای کل جامعه الزاماً به معنای افزایش رفاه نیست؛ زیرا همان افزایش قیمت ممکن است هزینه مسکن، خوراک و درمان را برای دیگران سنگینتر کند.
برای سنجش وضعیت دارنده طلا، نباید فقط پرسید «چند گرم طلا دارد؟»؛ باید پرسید ارزش این طلا در مقایسه با هزینههای زندگی چقدر است، قیمت آن با چه سرعتی نسبت به تورم رشد میکند و فرد تا چه اندازه به فروش دارایی خود برای تأمین مخارج وابسته است؟
بنابراین، نه میتوان گفت ۵۰ گرم طلا بیفایده است و نه میتوان ۲۰۰ یا ۲۲۵ گرم را مرز قطعی مصونیت در برابر تورم دانست. مقدار بیشتر طلا، در صورت ثبات سایر شرایط، پشتوانه بزرگتری فراهم میکند؛ اما مصونیت واقعی زمانی حاصل میشود که مجموع داراییها و درآمد فرد بتواند قدرت خرید او را در برابر افزایش هزینههای زندگی حفظ کند.
شاید مهمترین نکته این باشد: از افزایش قیمت طلا زمانی باید واقعاً خوشحال بود که نه فقط ارزش دارایی، بلکه قدرت خرید و کیفیت زندگی نیز افزایش یافته باشد. در غیر این صورت، ممکن است آنچه سود به نظر میرسد، صرفاً جبران بخشی از زیانی باشد که تورم به زندگی تحمیل کرده است.

