
کتاب «آنچه نمیخواهند درباره پول بدانید» نوشته کلر برت (Clare Barrett) کتابی در زمینه سواد مالی، مدیریت پول، عادتهای مالی و تغییر نگرش نسبت به مسائل اقتصادی است. این اثر تلاش میکند مفاهیم مالی را از حالت پیچیده و تخصصی خارج کند و به مخاطب کمک کند رابطه آگاهانهتری با پول داشته باشد.
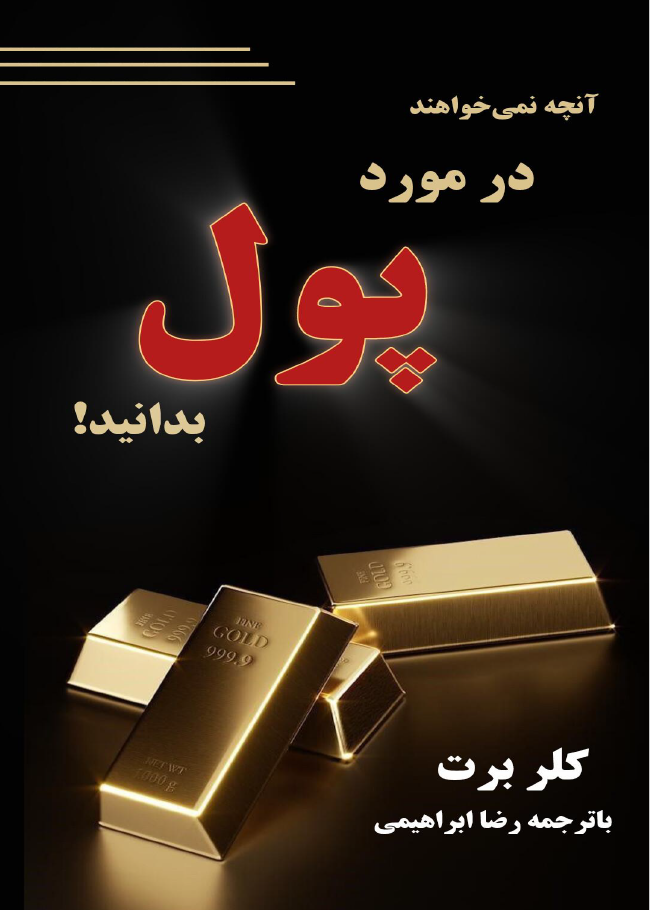
موضوع کتاب فقط این نیست که چگونه بیشتر پول دربیاوریم؛ بلکه به این مسئله نیز میپردازد که چگونه پول خود را مدیریت کنیم، تصمیمهای مالی بهتری بگیریم و اجازه ندهیم ترس، عادت یا فشار اجتماعی کنترل امور مالی ما را در دست بگیرد.
کلر برت نویسنده و متخصص حوزه آموزش مالی است و فعالیتهای او بیشتر روی ارتقای سواد مالی و کمک به افراد برای داشتن رابطه بهتر با پول تمرکز دارد.
رویکرد او به مسائل مالی بیشتر از جنس رفتار مالی روزمره است؛ یعنی موضوعاتی مانند نحوه خرج کردن، پسانداز، بودجهبندی، بدهی، تصمیمگیری و نگرش ذهنی نسبت به پول.
این رویکرد باعث میشود کتاب برای افرادی که دانش تخصصی اقتصادی ندارند نیز قابل استفاده باشد.
یکی از پرسشهای مهم کتاب این است:
چرا بعضی افراد با وجود درآمد مناسب، همچنان وضعیت مالی خوبی ندارند؟
پاسخ را نمیتوان فقط در میزان درآمد جستوجو کرد.
ممکن است دو نفر درآمد یکسانی داشته باشند، اما یکی بتواند پسانداز کند و دیگری همیشه با کمبود پول مواجه باشد.
تفاوت میتواند به عواملی مانند:
عادتهای خرج کردن؛
تصمیمهای احساسی؛
بدهی؛
سبک زندگی؛
ترس از پول؛
نداشتن برنامه؛
و باورهای نادرست درباره ثروت
مربوط باشد.
بنابراین مدیریت پول فقط یک مسئله ریاضی نیست؛ یک مسئله رفتاری نیز هست.
وقتی درباره پول صحبت میکنیم، معمولاً به اعداد فکر میکنیم:
درآمد چقدر است؟
هزینه چقدر است؟
چقدر پسانداز داریم؟
چقدر بدهکار هستیم؟
اما پشت این اعداد، احساسات مختلفی قرار دارند.
پول میتواند باعث:
احساس امنیت؛
اضطراب؛
ترس؛
غرور؛
حس شکست؛
یا احساس آزادی
شود.
به همین دلیل ممکن است فرد تصمیم مالی کاملاً غیرمنطقی بگیرد، فقط به دلیل اینکه احساس خاصی نسبت به پول دارد.
هر فرد از کودکی باورهایی درباره پول شکل میدهد.
برای مثال ممکن است کسی با این باور بزرگ شده باشد که:
«پول بهسختی به دست میآید.»
یا:
«آدمهای ثروتمند حتماً آدمهای بدی هستند.»
یا:
«من هیچوقت نمیتوانم پولدار شوم.»
یا:
«اگر پول داشته باشم، باید آن را خرج کنم.»
این باورها ممکن است بهصورت ناخودآگاه روی تصمیمهای مالی فرد اثر بگذارند.
بنابراین یکی از قدمهای مهم در مدیریت پول، شناخت باورهای شخصی درباره آن است.
افزایش درآمد همیشه به معنای بهبود وضعیت مالی نیست.
گاهی با افزایش درآمد، سبک زندگی نیز افزایش پیدا میکند.
فردی که قبلاً یک خودروی معمولی داشته، بعد از افزایش درآمد ممکن است خودروی گرانتری بخرد.
خانه بزرگتر، رستورانهای گرانتر، سفرهای بیشتر و خریدهای بیشتر نیز میتوانند به همین شکل هزینهها را افزایش دهند.
اگر رشد هزینهها تقریباً همزمان با رشد درآمد باشد، ممکن است حتی با درآمد بسیار بالاتر نیز مقدار پسانداز چندان افزایش پیدا نکند.
یکی از مفاهیم مهم در مدیریت مالی شخصی، Lifestyle Inflation یا تورم سبک زندگی است.
یعنی هرچه درآمد افزایش پیدا میکند، فرد نیز سطح هزینههای خود را افزایش میدهد.
برای مثال:
درآمد قبلی: ۳۰ میلیون
هزینه قبلی: ۲۵ میلیون
پسانداز: ۵ میلیون
پس از افزایش درآمد:
درآمد: ۵۰ میلیون
هزینه: ۴۵ میلیون
پسانداز: ۵ میلیون
در این حالت درآمد تقریباً دو برابر شده، اما میزان پسانداز تغییری نکرده است.
به همین دلیل افزایش درآمد زمانی واقعاً به بهبود وضعیت مالی کمک میکند که بخشی از آن به افزایش دارایی و امنیت مالی اختصاص پیدا کند.
بودجهبندی یعنی بدانیم پول ما از کجا وارد میشود و به کجا میرود.
بودجهبندی الزاماً به معنای محروم کردن خود از تمام تفریحات نیست.
هدف اصلی آن ایجاد آگاهی است.
وقتی ندانیم هر ماه چه مقدار پول برای خرید، قبض، حملونقل، تفریح و سایر هزینهها خرج میکنیم، کنترل مالی دشوار میشود.
یک بودجه ساده میتواند تصویر واضحتری از وضعیت مالی ایجاد کند.
یکی از سادهترین روشهای افزایش آگاهی مالی، ثبت هزینههاست.
بسیاری از افراد تصور دقیقی از میزان هزینههای خود ندارند.
ممکن است یک خرید کوچک بهتنهایی مهم به نظر نرسد.
اما وقتی تعداد زیادی خرید کوچک در طول ماه جمع شوند، مبلغ قابل توجهی ایجاد میکنند.
ثبت هزینهها باعث میشود الگوی واقعی خرج کردن خود را ببینیم.
همه هزینهها ارزش یکسانی ندارند.
میتوان هزینهها را به شکل ساده به گروههایی مانند:
ضروری؛
مهم اما قابل کنترل؛
تفریحی؛
غیرضروری
تقسیم کرد.
هدف این نیست که تمام هزینههای غیرضروری حذف شوند.
زندگی فقط درباره پسانداز نیست.
اما اگر فرد بداند کدام هزینهها بیشترین تأثیر را روی وضعیت مالی او دارند، میتواند تصمیمهای بهتری بگیرد.
یکی از پایههای سلامت مالی، داشتن مقداری پول برای شرایط غیرمنتظره است.
ممکن است:
درآمد کاهش پیدا کند؛
وسیلهای خراب شود؛
هزینه پزشکی ایجاد شود؛
شغل از دست برود؛
یا یک هزینه ضروری غیرمنتظره به وجود بیاید.
اگر هیچ ذخیرهای وجود نداشته باشد، ممکن است فرد مجبور شود برای چنین هزینههایی بدهی ایجاد کند.
صندوق اضطراری میتواند یک لایه امنیت مالی ایجاد کند.
مقدار مناسب آن به شرایط فرد، درآمد، هزینههای ماهانه و ثبات شغلی بستگی دارد.
بدهی همیشه به یک شکل نیست.
برخی بدهیها ممکن است برای خرید دارایی یا سرمایهگذاری در یک فرصت منطقی استفاده شوند، در حالی که بدهی مصرفی با هزینه بالا میتواند فشار مالی زیادی ایجاد کند.
مشکل زمانی شدیدتر میشود که فرد برای پرداخت بدهی قبلی، بدهی جدید ایجاد کند.
در این حالت چرخه بدهی میتواند بهمرور بزرگتر شود.
بنابراین قبل از گرفتن وام یا استفاده از اعتبار، باید هزینه واقعی آن و توانایی بازپرداخت را بررسی کرد.
هرچه پرداخت کردن آسانتر شود، احتمال خریدهای بدون برنامه نیز میتواند افزایش پیدا کند.
وقتی فرد پول نقد را مستقیماً نمیبیند، ممکن است هزینه کردن مبلغی بزرگتر آسانتر به نظر برسد.
به همین دلیل، آگاهی از مبلغ واقعی بدهی و هزینه نهایی خرید اهمیت زیادی دارد.
بسیاری از افراد میگویند:
«هرچه در پایان ماه باقی بماند، پسانداز میکنم.»
مشکل این روش این است که ممکن است چیزی باقی نماند.
یک روش بهتر این است که پسانداز را به یک اولویت تبدیل کنیم.
مثلاً بلافاصله بعد از دریافت درآمد، مبلغ مشخصی برای پسانداز کنار گذاشته شود.
در این حالت فرد مجبور میشود هزینههای خود را با مبلغ باقیمانده تنظیم کند.
یکی از دلایل مهمی که انسانها پول میخواهند، احساس امنیت است.
داشتن ذخیره مالی میتواند باعث شود فرد در برابر اتفاقات غیرمنتظره آسیبپذیری کمتری داشته باشد.
اما امنیت مالی فقط به مقدار پول بستگی ندارد.
توانایی مدیریت هزینهها، داشتن مهارت درآمدزایی و کاهش بدهی نیز اهمیت دارند.
پول میتواند بسیاری از مشکلات مالی را کاهش دهد، اما نمیتوان آن را معادل خوشبختی دانست.
پول بیشتر میتواند امکانات بیشتری ایجاد کند، اما کیفیت روابط، سلامت، رضایت از زندگی و احساس معنا نیز اهمیت دارند.
از طرف دیگر، فقر و ناامنی مالی میتوانند فشار زیادی ایجاد کنند.
بنابراین رابطه پول و خوشبختی پیچیدهتر از این است که بگوییم «پول خوشبختی نمیآورد» یا «پول همهچیز است».
یکی از اشتباهات رایج این است که درآمد بالا را با ثروت اشتباه بگیریم.
درآمد یعنی پولی که در یک دوره دریافت میکنیم.
اما ثروت بیشتر به ارزش داراییها پس از در نظر گرفتن بدهیها مربوط است.
ممکن است فردی درآمد بسیار بالایی داشته باشد، اما تقریباً تمام درآمد خود را خرج کند.
در مقابل، فردی با درآمد متوسط میتواند با پسانداز منظم و سرمایهگذاری مناسب بهمرور دارایی بیشتری ایجاد کند.
پس از ایجاد پایه مالی مناسب، سرمایهگذاری میتواند یکی از ابزارهای رشد دارایی باشد.
اما سرمایهگذاری بدون شناخت ریسک میتواند خطرناک باشد.
هیچ سرمایهگذاری بدون ریسک نیست.
بنابراین پیش از سرمایهگذاری باید عواملی مانند:
میزان ریسکپذیری؛
افق زمانی؛
نقدشوندگی؛
هدف مالی؛
و وضعیت مالی شخصی
در نظر گرفته شوند.
شبکههای اجتماعی باعث شدهاند افراد دائماً زندگی دیگران را ببینند.
خودروی جدید، خانه زیبا، سفرهای خارجی و خریدهای گرانقیمت دیگران ممکن است این تصور را ایجاد کنند که همه در وضعیت مالی بسیار خوبی هستند.
اما چیزی که دیده میشود فقط بخشی از واقعیت است.
ممکن است پشت یک سبک زندگی پرهزینه، بدهی زیادی وجود داشته باشد.
به همین دلیل، مقایسه وضعیت مالی خود با ظاهر زندگی دیگران میتواند تصمیمهای اشتباه ایجاد کند.
مدیریت پول بدون هدف مشخص دشوار است.
بهتر است بدانیم چرا میخواهیم پول بیشتری داشته باشیم.
مثلاً هدف میتواند:
خرید خانه؛
ایجاد صندوق اضطراری؛
بازنشستگی؛
راهاندازی کسبوکار؛
تحصیل؛
سفر؛
یا رسیدن به آزادی مالی
باشد.
وقتی هدف مشخص باشد، پسانداز و مدیریت هزینه معنا پیدا میکنند.
استقلال مالی لزوماً به معنای میلیاردر شدن نیست.
برای یک فرد ممکن است به معنای داشتن درآمدی باشد که هزینههای ضروری زندگی را پوشش دهد.
برای فرد دیگری ممکن است به معنای داشتن سرمایهای باشد که وابستگی او به یک شغل را کاهش دهد.
بنابراین باید تعریف شخصی خودمان از استقلال مالی را مشخص کنیم.
قبل از تغییر اعداد حساب بانکی، باید رفتار خود را بشناسید.
اگر هزینهها همزمان افزایش پیدا کنند، درآمد بیشتر الزاماً ثروت بیشتری ایجاد نمیکند.
چیزی که اندازهگیری نشود، سختتر قابل مدیریت است.
پسانداز نباید فقط چیزی باشد که در پایان ماه باقی میماند.
قبل از ایجاد بدهی، هزینه واقعی و توان بازپرداخت آن را بررسی کنید.
هدف مالی شما باید بر اساس شرایط و ارزشهای خودتان تعیین شود.
پول زمانی ابزار قدرتمندتری میشود که بدانید قرار است چه کاری برای شما انجام دهد.
اگر قصد مطالعه کتاب آنچه نمیخواهند درباره پول بدانید اثر کلر برت را دارید، بهتر است نسخه چاپی یا الکترونیکی آن را از ناشر یا فروشگاههای قانونی کتاب تهیه کنید.
برای پیدا کردن نسخه دقیق کتاب، بهتر است عنوان فارسی، نام نویسنده و مشخصات مترجم و ناشر را با یکدیگر بررسی کنید؛ زیرا ممکن است کتاب با عنوانهای متفاوتی در فروشگاههای مختلف فهرست شده باشد.
اگر به دنبال دانلود رایگان کتاب آنچه نمیخواهند درباره پول بدانید هستید، توجه داشته باشید که فایلهای رایگان موجود در وب ممکن است بدون اجازه صاحب اثر منتشر شده باشند. تهیه نسخه قانونی، علاوه بر رعایت حقوق نویسنده و ناشر، امکان دسترسی به نسخه کامل و باکیفیت کتاب را فراهم میکند.
کتاب «آنچه نمیخواهند درباره پول بدانید» کلر برت را میتوان کتابی درباره تغییر نگاه به پول و ایجاد رفتارهای مالی سالمتر دانست.
یکی از مهمترین پیامهای چنین رویکردی این است که مدیریت مالی فقط درباره این نیست که چقدر پول درمیآوریم؛ بلکه درباره این است که با پولی که به دست میآوریم چه میکنیم.
اگر درآمد افزایش پیدا کند اما هزینهها نیز به همان نسبت بالا بروند، ممکن است وضعیت مالی تغییر چندانی نکند.
در مقابل، شناخت هزینهها، ایجاد عادت پسانداز، کنترل بدهی، تعیین اهداف مالی و تصمیمگیری آگاهانه میتوانند بهتدریج پایه مالی محکمتری ایجاد کنند.
در نهایت میتوان پیام اصلی کتاب را اینگونه خلاصه کرد:
پول زمانی به ابزاری برای ساختن زندگی بهتر تبدیل میشود که شما کنترل تصمیمهای مالی خود را در دست بگیرید، نه اینکه عادتها و احساساتتان کنترل پول را به دست بگیرند.

