
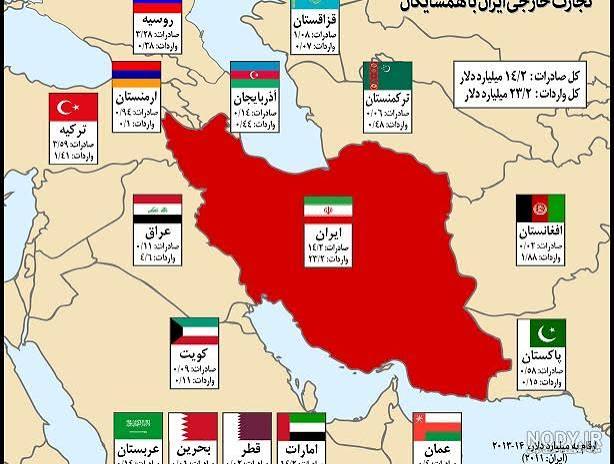
مقدمه؛ جغرافیا به تنهایی برای هیچ کشوری درآمد نمیسازد
ایران روی نقشه در موقعیتی قرار گرفته که بسیاری از کشورها برای دسترسی به آن هزینه میکنند. اتصال آسیای مرکزی به خلیج فارس و دریای عمان، دسترسی به آبهای آزاد، همسایگی با ترکیه و عراق و قرار گرفتن میان شرق و غرب، ظرفیت قابل توجهی برای توسعه ترانزیت و خدمات لجستیکی ایجاد کرده است.
اما یک واقعیت مهم وجود دارد که گاهی در تحلیلهای مربوط به کریدورها نادیده گرفته میشود: قرار گرفتن در مسیر تجارت جهانی با تبدیل شدن به انتخاب اول صاحبان کالا تفاوت دارد.
صاحب کالا و شرکت حملونقل صرفا بر اساس کوتاهترین فاصله روی نقشه تصمیم نمیگیرند. زمان واقعی حمل، هزینه نهایی، توقف در مرزها، تعداد دفعات تخلیه و بارگیری، سهولت اسناد، دسترسی به خدمات مالی و بیمهای، امنیت مسیر و امکان پیشبینی زمان تحویل، در انتخاب مسیر نقش تعیینکننده دارند.
به همین دلیل است که همسایگان ایران در حال توسعه مسیرهای جایگزین هستند. آنها فقط جاده و راهآهن نمیسازند؛ در حال ایجاد شبکهای از بنادر، پایانهها، توافقهای حملونقلی و خدمات لجستیکی هستند تا سهم بیشتری از جریان تجارت منطقه را جذب کنند.
گزارش بانک جهانی درباره کریدور میانی نیز نشان میدهد که توسعه زیرساخت به تنهایی کافی نیست. هماهنگی میان کشورها، یکپارچگی خدمات حمل، تبادل دیجیتال اطلاعات و کاهش تاخیرهای مرزی، از عوامل اصلی رقابتپذیری این مسیر هستند. منبع: بانک جهانی
پس پرسش اصلی این نیست که آیا دیگران مسیر میسازند یا نه. اسناد رسمی نشان میدهند که چنین پروژههایی در جریان است. پرسش مهمتر این است که این مسیرها چه بخشی از جریان بار را جذب خواهند کرد و ایران برای حفظ و افزایش سهم خود چه اقداماتی انجام داده است.
ترکیه؛ کشوری که میخواهد دروازه تجارت میان آسیا و اروپا باشد
ترکیه یکی از بازیگران مهم رقابت کریدوری در منطقه است. موقعیت جغرافیایی این کشور، شبکه جادهای و ریلی، ارتباط با اروپا و دسترسی به بنادر دریای سیاه و مدیترانه، زمینه مناسبی برای تبدیل شدن آن به مرکز توزیع و عبور کالا فراهم کرده است.
ترکیه در چارچوب کریدور میانی، به دنبال اتصال چین و آسیای مرکزی از مسیر دریای خزر، جمهوری آذربایجان و گرجستان به شبکه حملونقل خود و سپس اروپا است. این کشور همچنین از پروژه راه توسعه عراق حمایت میکند؛ مسیری که قرار است بندر فاو در جنوب عراق را از طریق جاده و راهآهن به مرز ترکیه متصل کند.
بر اساس اعلام وزارت خارجه ترکیه، کریدور میانی و راه توسعه عراق از اجزای مهم سیاست این کشور برای گسترش ارتباطات حملونقلی منطقه هستند. منبع: وزارت خارجه ترکیه
در مارس ۲۰۲۶ نیز بانک جهانی تامین مالی دو میلیارد دلاری پروژه عبور ریلی جدید از تنگه بسفر را تصویب کرد؛ پروژهای که هدف آن افزایش ظرفیت ریلی و کاهش گلوگاه عبور بار در استانبول است. این سرمایهگذاری نشان میدهد که ترکیه تنها به موقعیت جغرافیایی خود تکیه نکرده و برای افزایش ظرفیت و قابلیت اطمینان مسیرهایش نیز برنامه دارد. منبع: بانک جهانی
آیا هدف ترکیه حذف ایران است؟ از توسعه این مسیرها به تنهایی نمیتوان چنین نتیجهای گرفت. آنچه مستند است، تلاش ترکیه برای افزایش سهم خود از تجارت عبوری و تقویت نقش لجستیکی آن در منطقه است. این هدف میتواند در برخی جریانهای بار با منافع ایران رقابت کند، حتی اگر هیچ توافقی برای کنار زدن ایران وجود نداشته باشد.
نکته مهم برای ایران این است که ترکیه در حال تبدیل مزیت جغرافیایی به شبکهای از خدمات حملونقل است. اگر مسیر ترکیه برای بخشی از صاحبان کالا قابل پیشبینیتر یا از نظر هزینه نهایی مناسبتر باشد، فاصله جغرافیایی به تنهایی نمیتواند بار را به سمت ایران هدایت کند.
جمهوری آذربایجان؛ تقویت مسیر شرق به غرب و حفظ گزینههای شمال به جنوب
جمهوری آذربایجان در سالهای اخیر جایگاه خود را در کریدور میانی تقویت کرده است. بندر باکو در آلت، راهآهن باکو، تفلیس، قارص و ارتباط با شبکه حملونقل ترکیه، اجزای مهم این مسیر هستند.
در اعلامیه آنکارا در ژانویه ۲۰۲۵، ترکیه، جمهوری آذربایجان و ازبکستان بر تقویت کریدور میانی، توسعه زیرساختهای حملونقل، دیجیتالی شدن فرایندهای گمرکی و افزایش رقابتپذیری مسیر تاکید کردند. منبع: وزارت خارجه ترکیه
این همکاری برای جمهوری آذربایجان فقط درآمد عبوری ایجاد نمیکند. توسعه بنادر، راهآهن و مراکز لجستیکی میتواند نقش این کشور را در تصمیمگیریهای منطقهای افزایش دهد و آن را به حلقهای مهم میان آسیای مرکزی، قفقاز و اروپا تبدیل کند.
در عین حال، جمهوری آذربایجان با ایران در کریدور شمال به جنوب نیز منافع مشترک دارد. بنابراین رابطه دو کشور را نمیتوان صرفا رقابت یا صرفا همکاری دانست. در یک مسیر ممکن است شریک باشند و در مسیر دیگر برای جذب بار و نفوذ منطقهای رقابت کنند.
برای ایران، موضوع اصلی این است که آیا زیرساختها و خدمات موجود میتوانند امکان عبور منظم و رقابتپذیر بار را فراهم کنند یا نه. در اینجا تکمیل حلقههای ریلی، هماهنگی گمرکی و توافقهای عملیاتی اهمیت بیشتری از صرف اعلام ظرفیتهای جغرافیایی دارد.
عراق؛ رقیبی که میخواهد از خلیج فارس تا ترکیه مسیر تازهای بسازد
پروژه راه توسعه عراق یکی از مهمترین طرحهایی است که باید در محاسبات ترانزیتی ایران جدی گرفته شود. این پروژه با محوریت بندر بزرگ فاو در جنوب عراق، قرار است شبکه جادهای و ریلی این کشور را به سمت مرز ترکیه متصل کند و راهی برای انتقال کالا میان خلیج فارس، عراق و بازارهای شمالی و اروپایی فراهم آورد.
بانک جهانی در ژوئن ۲۰۲۵ از تصویب تامین مالی ۹۳۰ میلیون دلاری برای نوسازی و توسعه شبکه راهآهن عراق خبر داد. این سرمایهگذاری به تنهایی به معنای تکمیل راه توسعه نیست، اما نشان میدهد که توسعه شبکه ریلی و اتصال شمال و جنوب عراق وارد مرحلهای عملیاتیتر شده است. منبع: بانک جهانی
اهمیت این پروژه برای ایران در آن است که عراق میخواهد بخشی از نقشی را که ایران بالقوه میتواند در اتصال خلیج فارس به مسیرهای شمالی ایفا کند، از طریق زیرساختهای خود به دست آورد.
البته نباید میان هدف اعلامشده و عملکرد واقعی تفاوت را نادیده گرفت. راه توسعه برای رقابت موثر به تامین مالی پایدار، تکمیل خطوط ریلی و جادهای، بهرهبرداری بندری، امنیت، مدیریت مرزها و جذب اپراتورهای تجاری نیاز دارد. اعلام یک پروژه بزرگ به معنای آن نیست که بار فردا از مسیر آن عبور خواهد کرد.
با این حال، ایران نمیتواند منتظر بماند تا همه این موانع در عراق برطرف شود و بعد درباره پیامدهای آن تصمیم بگیرد. اگر این مسیر به تدریج قابل استفاده و رقابتپذیر شود، بخشی از صاحبان کالا ممکن است آن را جایگزین مسیرهای فعلی خود کنند.
آسیای مرکزی؛ کشورهایی که نمیخواهند به یک مسیر وابسته بمانند
برای کشورهای محصور در خشکی آسیای مرکزی، دسترسی به بازارهای جهانی یک مسئله بنیادین اقتصادی است. قزاقستان، ازبکستان، ترکمنستان، قرقیزستان و تاجیکستان برای صادرات و واردات خود به شبکهای از راهآهن، جاده، بنادر و توافقهای ترانزیتی وابستهاند.
ایران میتواند از مسیرهای جنوبی، این کشورها را به خلیج فارس و دریای عمان متصل کند. اما مسیرهای دیگری نیز وجود دارند: عبور از دریای خزر و قفقاز، اتصال به شبکه ترکیه و اروپا، استفاده از مسیرهای شمالی و توسعه ارتباطات با چین.
این کشورها لزوما به دنبال حذف ایران نیستند. برای آنها، داشتن چند مسیر قابل استفاده نوعی کاهش ریسک است. اگر یک مسیر با افزایش هزینه، محدودیت سیاسی، اختلال مرزی یا کمبود ظرفیت مواجه شود، مسیر دیگر میتواند بخشی از جریان تجارت را جذب کند.
گزارش بانک جهانی درباره کریدور میانی، مشکلاتی مانند کمبود تجهیزات ریلی، ظرفیت محدود برخی بنادر، تاخیرهای مرزی و ضعف تبادل اطلاعات را از موانع این مسیر میداند. در عین حال، این گزارش مجموعهای از اقدامات زیرساختی و مدیریتی را برای افزایش ظرفیت آن پیشنهاد میکند. منبع: بانک جهانی
این نکته برای ایران مهم است: مسیرهای رقیب نیز بینقص نیستند، اما کشورهایی که درگیر توسعه آنها هستند، برای رفع ضعفهایشان برنامهریزی میکنند. ایران هم باید رقابت را بر اساس عملکرد واقعی مسیرها بسنجد، نه بر اساس این تصور که سایر مسیرها به دلیل پیچیدگیهایشان خودبهخود شکست خواهند خورد.
هند و پاکستان؛ چابهار، گوادر و رقابت برای دسترسی به آسیای مرکزی
هند به دنبال دسترسی به افغانستان و آسیای مرکزی است و بندر چابهار یکی از ابزارهای این راهبرد محسوب میشود. این بندر میتواند دسترسی دریایی هند به ایران و سپس بازارهای شمالی را فراهم کند و برای برخی جریانهای بار، گزینهای در برابر مسیرهای دیگر باشد.
در مه ۲۰۲۴، قرارداد بلندمدت توسعه و بهرهبرداری از پایانه شهید بهشتی چابهار میان شرکت هندی و سازمان بنادر و دریانوردی ایران امضا شد. در گفتوگوی هند و آسیای مرکزی در ژوئن ۲۰۲۵ نیز طرفها بر توسعه ظرفیت ترانزیتی چابهار و تسهیل رویههای عبور کالا تاکید کردند. منبع: دولت هند و وزارت خارجه هند
این همکاری نشان میدهد که همه تحولات کریدوری علیه منافع ایران نیستند. در این مورد، توسعه یک مسیر میتواند برای ایران درآمد بندری و ترانزیتی ایجاد کند و همزمان به هند امکان دسترسی به بازارهای مورد نظرش را بدهد.
در مقابل، بندر گوادر پاکستان و شبکه ارتباطی چین و پاکستان نیز در محاسبات منطقهای اهمیت دارند. این مسیرها در بعضی بازارها و جریانهای بار با چابهار رقابت میکنند، اما میزان رقابت به نوع کالا، مبدأ و مقصد، هزینه حمل، کیفیت خدمات و شرایط سیاسی بستگی دارد.
برای چابهار، ساخت و توسعه بندر کافی نیست. اتصال موثر بندر به شبکه ریلی و جادهای، تکمیل مسیرهای پسکرانه، خدمات منظم حمل، رویههای ساده ترانزیتی و امکان تسویه مالی و بیمهای قابل اتکا، تعیین میکنند که چه میزان از ظرفیت بندر به جریان واقعی بار تبدیل شود.
روسیه؛ شریک راهبردی، اما نه شریکی بدون گزینه جایگزین
روسیه و ایران در کریدور بینالمللی شمال به جنوب منافع مشترک دارند. این کریدور میتواند ارتباط روسیه و مناطق شمالی آن را از طریق ایران با خلیج فارس و بازارهای جنوبی برقرار کند. برای ایران نیز فرصتی است تا جایگاه خود را در جریان تجارت شمال به جنوب تقویت کند.
با این حال، وجود منافع مشترک به معنای آن نیست که روسیه در همه شرایط فقط به مسیر ایران متکی بماند. هر کشوری که برای امنیت زنجیره تامین خود برنامهریزی میکند، گزینههای جایگزین را نیز بررسی میکند.
یکی از حلقههای مهم در مسیر غربی کریدور شمال به جنوب، خط آهن رشت به آستاراست. تاخیر در تکمیل این اتصال میتواند پیوستگی حمل ریلی را محدود کند و هزینه جابهجایی میان شیوههای حمل را افزایش دهد. در چنین شرایطی، بخشی از مزیت یک کریدور روی نقشه باقی میماند و به مزیت عملیاتی تبدیل نمیشود.
بنابراین همکاری ایران و روسیه باید به خروجی قابل سنجش منجر شود: افزایش حجم بار، کاهش زمان عبور، تکمیل اتصالات ریلی، هماهنگی گمرکی و شکلگیری خدمات منظم. اعلام توافق و برگزاری نشست، به خودی خود شاخص موفقیت نیست.
چین؛ تنوع مسیرها به جای وابستگی به یک مسیر
چین یکی از بازیگران اصلی تجارت زمینی و دریایی اوراسیاست. برای این کشور، مسیرهای متنوع به معنای افزایش انعطافپذیری زنجیره تامین و کاهش وابستگی به یک جغرافیا یا یک نقطه عبور است.
از این رو، چین میتواند هم به مسیرهای عبوری از ایران علاقهمند باشد و هم از کریدور میانی و سایر مسیرهای آسیایی استفاده کند. این رفتار لزوما تناقض نیست. منطق اقتصادی آن روشن است: هیچ مسیر واحدی در همه شرایط برای همه کالاها و همه مقاصد بهترین انتخاب نیست.
برای ایران، این واقعیت دو پیام دارد. نخست اینکه نمیتوان صرف روابط سیاسی یا توافقهای بلندمدت را معادل تضمین جریان بار دانست. دوم اینکه اگر ایران میخواهد سهم بیشتری از تجارت چین و اروپا یا چین و خاورمیانه را جذب کند، باید در عمل خدماتی ارائه دهد که برای صاحبان کالا از نظر زمان، هزینه و قابلیت اطمینان توجیهپذیر باشد.
رقابت در اینجا فقط میان کشورها نیست؛ میان زنجیرههای کامل حملونقل است. مسیری که بتواند از نقطه بارگیری تا مقصد، خدمات هماهنگتر و قابل پیشبینیتری ارائه دهد، در موقعیت بهتری قرار میگیرد.
آمریکا و اروپا؛ وقتی هزینه سیاسی به هزینه لجستیکی تبدیل میشود
در تحلیل جایگاه ترانزیتی ایران، تحریمها و محدودیتهای مالی را نمیتوان از محاسبات اقتصادی جدا کرد. محدودیت در پرداختهای بینالمللی، دسترسی به بیمه، تامین مالی پروژهها و همکاری شرکتهای خارجی میتواند هزینه استفاده از مسیر ایران را افزایش دهد یا تصمیم برخی شرکتها را تغییر دهد.
در چنین شرایطی، حتی اگر مسیر ایران از نظر فاصله یا هزینه حمل مستقیم مناسب باشد، ریسک تسویه مالی، پوشش بیمهای، قرارداد و رعایت مقررات میتواند انتخاب آن را برای بعضی صاحبان کالا دشوار کند.
این مسئله را باید دقیق بیان کرد. وجود تحریمها به معنای آن نیست که هر پروژه رقیب با هدف کنار زدن ایران طراحی شده است. اما محدودیتهای سیاسی و مالی میتوانند به صورت غیرمستقیم مزیت مسیرهای جایگزین را افزایش دهند و هزینه رقابت را برای ایران بالا ببرند.
در نتیجه، رقابت کریدوری فقط با جاده، بندر و راهآهن تعیین نمیشود. نظام مالی، بیمه، قراردادهای تجاری و میزان ریسک نیز بخشی از زیرساخت واقعی ترانزیت هستند.
مسئله داخلی ایران؛ فاصله میان ظرفیت اسمی و عملکرد واقعی
تا اینجا درباره مسیرهایی صحبت کردیم که کشورهای دیگر در حال توسعه آنها هستند. اما اگر همه موانع خارجی هم وجود نداشتند، آیا ایران به طور خودکار به قطب ترانزیتی منطقه تبدیل میشد؟ پاسخ را باید در عملکرد داخلی جستوجو کرد.
مسئله ایران فقط کمبود زیرساخت نیست. بخشی از مشکل، پیوستگی نداشتن اجزای شبکه حملونقل است. بندر بدون اتصال موثر به پسکرانه، راهآهن بدون ظرفیت و برنامه منظم، جاده بدون خدمات هماهنگ مرزی، و گمرک بدون تبادل روان داده با سایر دستگاهها، به تنهایی یک کریدور رقابتپذیر نمیسازند.
در عمل، ممکن است یک محموله از نظر جغرافیایی مسیر کوتاهی در ایران داشته باشد، اما با توقف در مرز، تغییر ناگهانی مقررات، کمبود وسیله حمل، تکرار ورود اطلاعات یا نبود هماهنگی میان نهادها مواجه شود. در چنین شرایطی، زمان و هزینه واقعی از آنچه روی کاغذ محاسبه شده بیشتر خواهد شد.
مشکل دیگر، سنجش موفقیت بر اساس ظرفیت اسمی پروژههاست. ظرفیت اعلامشده یک بندر یا خط آهن لزوما نشان نمیدهد که چه میزان بار در عمل جابهجا میشود. برای ارزیابی جایگاه ایران، باید دادههای واقعی درباره زمان توقف در مرز، زمان ترخیص، زمان ماندگاری بار در بندر، گردش واگن و کامیون، هزینه کل مسیر و میزان تغییرپذیری زمان تحویل در دسترس باشد.
میانگین زمان به تنهایی نیز کافی نیست. دو مسیر ممکن است میانگین زمانی مشابه داشته باشند، اما یکی در بیشتر مواقع قابل پیشبینی باشد و دیگری گاهی با تاخیرهای طولانی مواجه شود. برای صاحب کالا، این تفاوت اهمیت اقتصادی دارد؛ زیرا تاخیر غیرقابل پیشبینی میتواند موجودی انبار، برنامه تولید و تعهد تحویل را مختل کند.
از این رو، ایران باید به جای رقابت صرف بر سر تعداد پروژهها، عملکرد مسیرهای خود را با مسیرهای جایگزین مقایسه کند. پرسش این نیست که ظرفیت اسمی ایران چقدر است؛ پرسش این است که یک محموله مشخص از یک مبدا مشخص تا یک مقصد مشخص، با چه هزینهای، در چه زمانی و با چه میزان اطمینان از ایران عبور میکند.
چگونه میتوان جایگاه ترانزیتی ایران را تقویت کرد؟
نخستین گام، تعریف دقیق بازار هدف است. ایران نمیتواند همه کالاها را برای همه مقاصد و در همه شیوههای حمل، به بهترین مسیر تبدیل کند. باید مشخص شود در کدام جریانهای بار، مسیر ایران مزیت واقعی دارد و در کدام موارد رقبای منطقهای دست بالاتر را دارند.
گام دوم، تکمیل حلقههای گمشده است. پروژههایی مانند اتصالهای ریلی، دسترسی بندر به پسکرانه، پایانههای ترکیبی و مراکز لجستیکی باید بر اساس اثر واقعی آنها بر زمان و هزینه کل مسیر اولویتبندی شوند، نه صرفا بر اساس بزرگی پروژه یا اهمیت تبلیغاتی آن.
گام سوم، یکپارچهسازی خدمات است. صاحب کالا نباید برای هماهنگی میان حمل جادهای، ریلی، دریایی، گمرک، پایانه و اسناد، با مجموعهای از فرایندهای جدا از هم روبهرو شود. کریدور رقابتپذیر به هماهنگی عملیاتی، تبادل اطلاعات، مسئولیتپذیری و امکان پیگیری محموله در طول مسیر نیاز دارد.
گام چهارم، ثبات مقررات و قابلیت پیشبینی هزینههاست. تغییرات مکرر در رویهها و هزینهها میتواند اعتماد صاحبان کالا را کاهش دهد. برای جذب بار بلندمدت، شرکتهای حملونقل و صاحبان کالا باید بتوانند پیش از شروع حمل، برآورد قابل اتکایی از زمان، هزینه و الزامات اجرایی داشته باشند.
گام پنجم، حضور فعال بخش خصوصی در طراحی و ارزیابی سیاستهای کریدوری است. شرکتهای حملونقل، فورواردرها، اپراتورهای بندری، صاحبان کالا و فعالان گمرکی با مشکلات واقعی مسیر مواجهاند. دادههای عملیاتی این بخش میتواند نشان دهد که گلوگاه اصلی کجاست و کدام اصلاح، بیشترین اثر را بر رقابتپذیری دارد.
در نهایت، باید از نگاه صرفا عبوری به لجستیک عبور کرد. ارزش یک کریدور فقط در درآمد ناشی از عبور کالا خلاصه نمیشود. انبارداری، توزیع منطقهای، خدمات پایانهای، حمل ترکیبی، بستهبندی، مدیریت موجودی و خدمات تخصصی زنجیره تامین میتوانند ارزش اقتصادی بیشتری در داخل کشور ایجاد کنند. هدف باید آن باشد که ایران فقط محل عبور کالا نباشد، بلکه بخشی از خدمات و ارزش افزوده تجارت منطقه را نیز در اختیار بگیرد.
جمعبندی؛ نقشه منطقه در حال تغییر است، اما نتیجه هنوز قطعی نیست
رقابت کریدورها را نمیتوان به یک توطئه واحد یا یک عامل مشخص تقلیل داد. ترکیه به دنبال تقویت نقش خود در ارتباط آسیا و اروپاست. عراق میخواهد از بندر فاو و راه توسعه برای افزایش جایگاه ترانزیتی خود استفاده کند. جمهوری آذربایجان و کشورهای آسیای مرکزی در حال گسترش گزینههای ارتباطی خود هستند. هند از چابهار برای دسترسی به بازارهای شمالی بهره میگیرد و روسیه و چین نیز مسیرهای مختلف را بر اساس منافع اقتصادی و راهبردی خود ارزیابی میکنند.
این تحولات برای ایران هم تهدید دارند و هم فرصت. توسعه مسیرهای رقیب میتواند بخشی از جریان بار بالقوه ایران را جذب کند، اما همکاریهای منطقهای نیز میتوانند به افزایش تردد از خاک ایران منجر شوند. نتیجه نهایی به عملکرد واقعی مسیرها، شرایط سیاسی و تجاری و تصمیم صاحبان کالا بستگی دارد.
مسئله اصلی این است که ایران نمیتواند برای حفظ جایگاه خود فقط به جغرافیا، تاریخ راههای تجاری یا توافقهای سیاسی تکیه کند. مزیت جغرافیایی زمانی به قدرت اقتصادی تبدیل میشود که با زیرساخت کامل، خدمات هماهنگ، هزینه رقابتی و زمان قابل پیشبینی همراه باشد.
دیگران مسیر میسازند، سرمایهگذاری میکنند و برای جذب بار برنامه میریزند. پرسش این نیست که چرا آنها چنین میکنند؛ این بخشی طبیعی از رقابت اقتصادی است. پرسش این است که ایران چگونه میخواهد در این رقابت سهم خود را حفظ کند و افزایش دهد.
اگر قرار است ایران از چهارراه جغرافیایی به قدرت لجستیکی منطقه تبدیل شود، باید به جای سنجش جایگاه خود بر اساس آنچه میتواند باشد، آن را بر اساس خدمتی بسنجد که امروز واقعا به تجارت منطقه ارائه میدهد.

