
هر بار که قیمت دلار یا طلا جهش می کند، همان سوال قدیمی دوباره سر باز می کند: «پولم را کجا نگه دارم که هم ارزشش حفظ شود، هم شب ها راحت بخوابم؟» مسکن معمولاً اولین گزینه ای است که به ذهن ایرانی ها می رسد، اما کمتر کسی می داند بازدهی واقعی آن در مقایسه با بازارهای دیگر دقیقاً چقدر است. در ادامه، با عدد و منبع مشخص به این سوال جواب می دهیم.
سرمایه گذاری در مسکن در یک سال منتهی به شهریور ۱۴۰۴ حدود ۹.۴ درصد بازدهی داشته است. رقمی که در مقایسه با ۱۴۶ درصد رشد طلا و ۷۴ درصد رشد دلار در همان بازه، پایین تر به نظر می رسد، اما مسکن هنوز هم امن ترین و کم نوسان ترین ابزار حفظ ارزش دارایی در ایران محسوب می شود. سوالی که اغلب سرمایه گذاران می پرسند این است: پس چرا با وجود بازدهی پایین تر، بازار مسکن هنوز مقصد اول سرمایه های خرد و کلان است؟
پاسخ در ترکیب سه ویژگی نهفته است: ثبات نسبی، ریسک پایین تر نسبت به بازارهای پرنوسان و امکان افزایش بازدهی از طریق مشارکت مستقیم در ساخت وساز، نه صرفاً نگهداشتن ملک.
بر اساس گزارش شهریور ۱۴۰۴ سایت تخصصی طلا (tala.ir) مقایسه نقطه به نقطه بازارها از شهریور ۱۴۰۳ تا شهریور ۱۴۰۴ به این شرح بوده است:
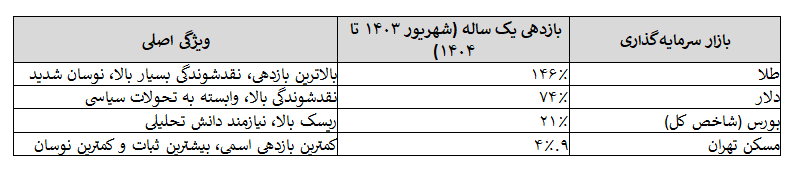
نکته ی مهمی که در این جدول دیده نمی شود، بازده اجاره است. به گفته ی تحلیلگران بازارهای موازی، بازده اجاری ملک در ایران معمولاً بین ۴ تا ۷ درصد در سال است که به تنهایی پایین تر از نرخ تورم قرار می گیرد و نشان می دهد سرمایه گذاری صرفاً برای اجاره دادن به تنهایی راهکار پرسودی نیست؛ سود اصلی مسکن معمولاً از رشد قیمت (نه اجاره) به دست می آید.
بازار مسکن به دلیل نیاز به سرمایه اولیه بزرگتر و زمانبر بودن معاملات، واکنش کندتری نسبت به طلا و دلار نشان می دهد. کارشناسان این حوزه معتقدند بعد از دوره های جهش قیمتی، مسکن معمولاً وارد فاز رکود چندفصلی می شود، در حالی که طلا و ارز در همان بازه می توانند نوسان سریع تری را تجربه کنند. به بیان دیگر، مسکن بازاری کندتر ولی پایدارتر است، نه لزوماً بازاری کم بازده در بلندمدت.
اگر بازه زمانی را به یک دهه گذشته گسترش دهیم، تصویر متفاوت می شود. طبق گزارش های تحلیلی بازار سرمایه، در بازه ده ساله، رشد قیمت هر متر مربع مسکن تهران در برخی محاسبات به بیش از ۱۴ برابر رسیده است؛ عددی که در کنار رشد چند هزار درصدی طلا و دلار در همین بازه، نشان می دهد مسکن در افق زمانی بلندمدت، همچنان یکی از مطمئن ترین سپرهای تورمی کشور به شمار می رود. نکته ای که اکثر سرمایه گذاران نادیده می گیرند، تفاوت نگهداشتن ملک با مشارکت در ساخت یا بازسازی است.
بخش بزرگی از تحلیل های بازدهی مسکن، صرفاً رشد قیمت آپارتمان های آماده را می سنجند. اما بازدهی واقعی برای سرمایه گذارانی که وارد فاز ساخت، بازسازی یا پیش فروش می شوند، معمولاً بالاتر از میانگین بازار است؛ چون سود از دو منبع همزمان می آید: 1- رشد طبیعی قیمت ملک در طول زمان، و 2- ارزش افزودهای که از طریق بازسازی یا خرید در فاز اولیه ساخت (قیمت پایین تر از قیمت نهایی) ایجاد می شود. به همین دلیل، گروهی از سرمایه گذاران به جای خرید مستقیم واحد آماده، ترجیح می دهند از طریق مشارکت با تیم های ساخت و ساز فعال وارد این بازار شوند.
گروه سرمایه گذاری پایگان دقیقاً بر همین مدل تمرکز دارد: به جای خرید و فروش صرف ملک به عنوان واسطه، به عنوان سازنده و سرمایه گذار مستقیم وارد چرخه ساخت و ساز می شود. ساختار کار به این صورت است که واحدهای مسکونی خریداری، بازسازی و سپس با ارزش افزوده به فروش می رسند، و در کنار آن، پروژه های پیش فروش نیز از ابتدا با برنامه ریزی دقیق مالی و زمانبندی مرحله ای پیش می روند. این رویکرد به سرمایه گذاران امکان می دهد به جای رقابت با نوسانات کوتاه مدت بازار آزاد، از ارزش آفرینی مستقیم در فرآیند ساخت بهره مند شوند. رویکردی که با توجه به رکود معاملاتی اخیر بازار مسکن که در گزارش های تحلیلی به آن اشاره شد، می تواند گزینه ای پایدارتر نسبت به خرید و نگهداری صرف ملک باشد.
اگر به دنبال سودی سریع و کوتاه مدت هستید، آمار نشان می دهد بازارهایی مثل طلا و دلار در بازه یکساله عملکرد بهتری داشته اند. اما اگر هدف شما حفظ ارزش دارایی در بلندمدت و کاهش ریسک نوسانات شدید است، مسکن همچنان جایگاه خود را حفظ کرده، به خصوص وقتی سرمایه گذاری از طریق مشارکت مستقیم در ساخت (به جای صرفاً خرید واحد آماده) انجام شود. انتخاب مسیر درست، بستگی به افق زمانی، میزان ریسک پذیری، و نوع مشارکتی دارد که سرمایه گذار برای ورود به این بازار انتخاب می کند.

