
یکی از چالشهای بنیادین مدیران عامل و مدیران مالی در صنعت احداث، پاسخ به یک سؤال حیاتی است: پروژه در چه مقطعی از پیشرفت فیزیکی و مالی، هزینههای خود را پوشش داده و وارد فاز سودآوری واقعی میشود؟
در بسیاری از پروژههای عمرانی، علیرغم وصول صورت وضعیتها و جریان نقدینگی ظاهراً مثبت، پیمانکار در پایان دوره مالی با تراز منفی یا حاشیه سودی بسیار کمتر از برآورد اولیه مواجه میشود. علت اصلی این پدیده، عدم محاسبه و پایش مستمر نقطه سر به سر در طول چرخه حیات پروژه است. تحلیل دقیق این شاخص، خط مرز میان سود و زیان را شفاف کرده و ریسکهای عملیاتی ناشی از نوسان قیمتها و تغییرات حجم کار را به حداقل میرساند.
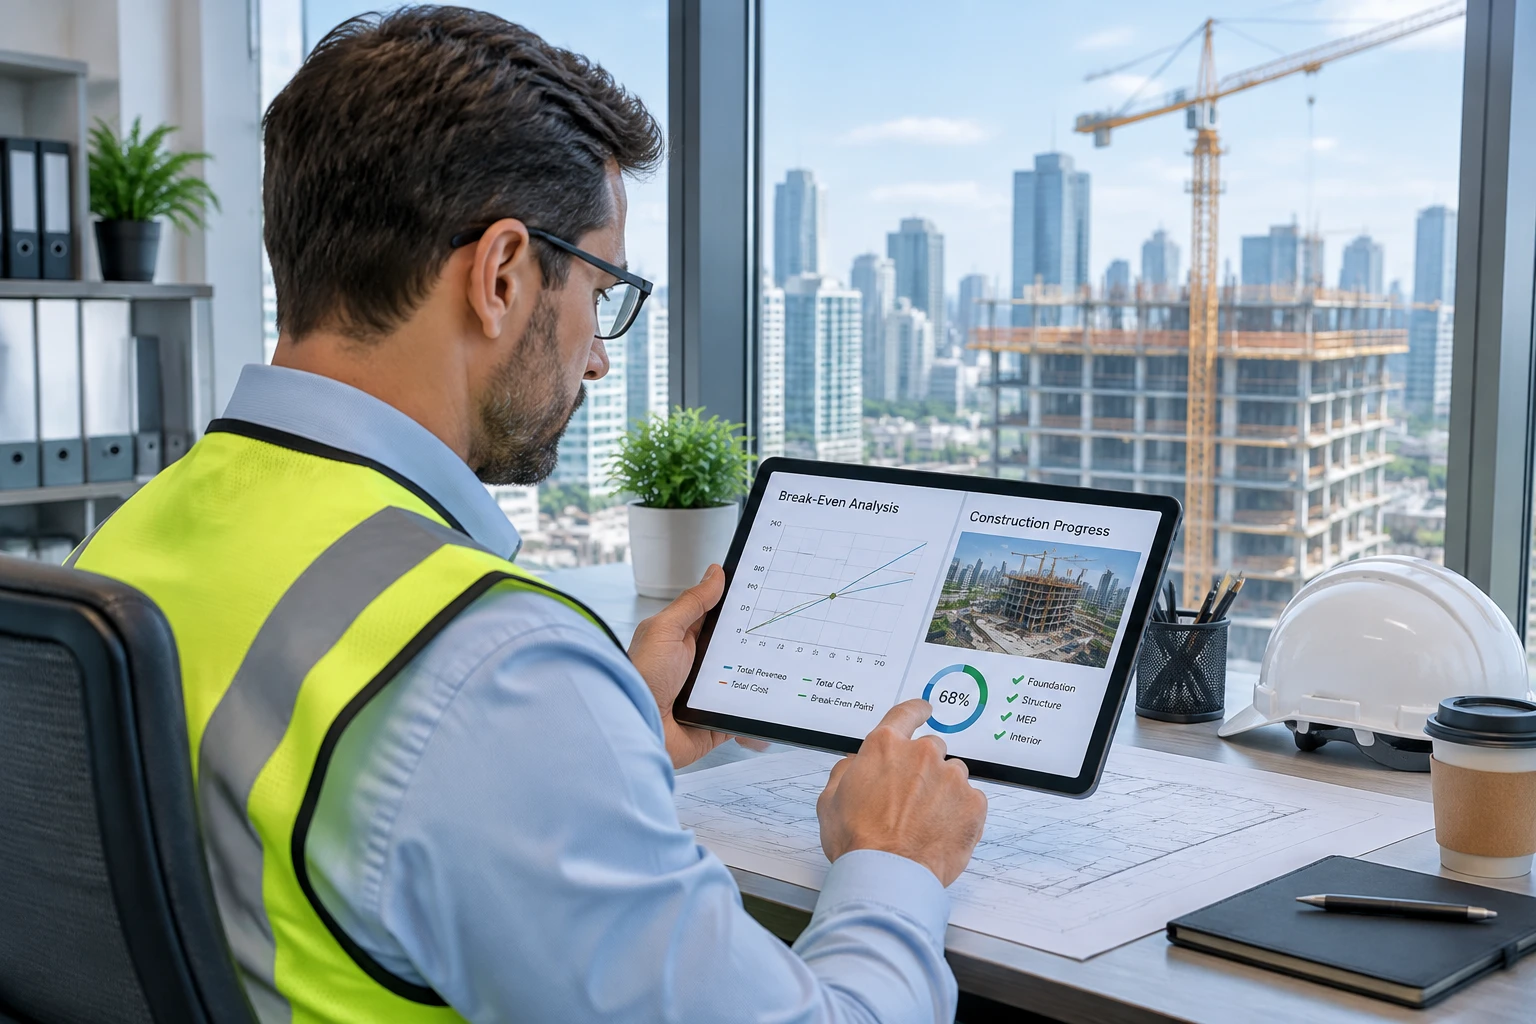
نقطه سر به سر، مرحلهای از درآمد یا پیشرفت پروژه است که در آن مجموع درآمدهای محققشده برابر با مجموع هزینههای صرفشده است. عبور از این نقطه به معنای ورود به بازه سوددهی و قرار داشتن پیش از آن، نشاندهنده فعالیت در محدوده زیان انباشته عملیاتی است.
برخلاف محیطهای تولیدی پیوسته که در آنها خروجی به شکل تعداد مشخصی از یک محصول تعریف میشود، در صنعت ساخت و پیمانکاری متغیرهای متعددی نظیر فهرستبها، تعدیل آحاد بها، کارکردهای غیرمترقبه، تاخیرات مجاز و غیرمجاز، و جریانهای نقدینگی متغیر وارد معادله میشوند. بنابراین، تحلیل نقطه سر به سر در این پروژهها باید بر مبنای درصد پیشرفت ریالی، احجام کاری و ساختار شکست کار تعریف و پایش شود.
برای محاسبه معتبر نقطه سر به سر، نخستین اقدام تفکیک علمی هزینهها به دو دسته اصلی است:
هزینههایی که وابستگی مستقیمی به درصد پیشرفت لحظهای کارگاه ندارند و در طول زمان صرف میشوند:
هزینههای تجهیز کارگاه و برچیدن آن
استهلاک، اجاره یا نگهداری ماشینآلات پایه
حقوق و مزایای کادر مدیریت و پرسنل ستادی مستقر در کارگاه
ضمانت نامهها، بیمه نامهها و هزینههای بالاسری دفتر مرکزی منسوب به پروژه
هزینههایی که دقیقاً همگام با اجرای عملیات و حجم آیتمهای اجرایی افزایش مییابند:
مصالح پای کار و مصرفی (آهنآلات، بتن، سیمان و…)
دستمزد عوامل اجرایی روزمزد و پیمانکاران دستدوم
سوخت و انرژی مصرفی ماشینآلات در حین فعالیت مستقیم
حمل و نقل و آزمایشهای فنی مربوط به احجام اجرا شده
در عمل، دستابی به یک تصویر شفاف از نقطه سر به سر با موانعی روبهروست که مدیران باید آنها را مدیریت کنند:
تورم و نوسان مصالح: افزایش ناگهانی قیمت مصالح، نسبت هزینه متغیر را دگرگون کرده و نقطه سر به سر را به سمت درصدهای پیشرفت بالاتر سوق میدهد.
تاخیر در پرداخت صورت وضعیتها: زمان تحقق جریان نقدینگی بر ارزش زمانی پول و هزینههای مالی تحمیلشده به پروژه اثر مستقیم دارد.
کسورات قراردادی: کسورات قانونی، بیمه، مالیات و حسن انجام کار در زمان ثبت درآمد باید به درستی در ارزیابیهای مالی لحاظ شوند.
تحلیل ایستا در فاز مناقصه بهتنهایی کافی نیست؛ این شاخص باید ماهانه و همگام با صدور صورتوضعیتها بازبینی شود. این بازبینی مستمر مزایای زیر را در پی دارد:
تصمیم گیری آگاهانه در مذاکرات دستور کارها: مشخص میکند آیا تخفیف دادن در آیتمهای تغییر مقادیر مجاز است یا پروژه را به زیر خط سر به سر میبرد.
مدیریت نقدینگی و بدهیها: زمان دقیق بازپرداخت تسهیلات مالی یا تسویه با تامینکنندگان مصالح را مشخص میکند.
ارزیابی عملکرد پیمانکاران جزء: نشان میدهد کدام بخشهای اجرایی در ارتقای حاشیه سود پروژه نقش مثبت و کدام یک سهم فرسایشی داشتهاند.
هشدار زودهنگام انحراف بودجه: پیش از آنکه انحرافات مالی به بحرانهای لاینحل تبدیل شوند، زنگ خطر را برای مدیران به صدا درمیآورد.
محاسبه دستی یا اکسلمحور نقطه سر به سر در پروژههای با هزاران ردیف فهرستبها و فاکتورهای متعدد کارگاهی، اغلب با خطای انسانی و تاخیر زمانی همراه است. دریافت اطلاعات خرید کارگاه پس از چند هفته، کارایی تحلیل را از بین میبرد.
به همین دلیل، شرکتهای پیمانکاری پیشرو امروزه از سامانهها و سیستمهای یکپارچه مالی و مدیریت پروژه ساختمانی استفاده میکنند؛ راهکارهایی مانند سامانههای تخصصی مثل ابنیه سافت که دادههای خرید کارگاهی، فاکتورهای انبار، کارکرد پیمانکاران دستدوم و پیشرفت فیزیکی را به صورت متمرکز گردآوری میکنند. اتصال نسخههای موبایل کارگاهی به سرور مرکزی، به مدیران مالی و پروژه این امکان را میدهد که نقطه سر به سر را نه به صورت فرضی، بلکه مبتنی بر دادههای واقعی و لحظهای تحلیل کنند و تصمیمات استراتژیک را در بهترین زمان ممکن اتخاذ نمایند.
تحلیل نقطه سر به سر، صرفاً یک ابزار حسابداری برای پایان پروژه نیست؛ بلکه نقشه راه عملیاتی برای بقا و سودآوری در شرایط پرنوسان اقتصادی است. شناخت تفکیک هزینههای ثابت و متغیر، پایش تغییرات سودآوری در هر دوره صورتوضعیت و بهرهگیری از سیستمهای یکپارچه دادهمحور، سه رکن اساسی هستند که به شرکتهای پیمانکاری اطمینان میدهند هر آجر و هر متر مکعب بتن اجرا شده، گامی در جهت سودآوری پایدار است نه ورود ناخواسته به ورطه زیان.

