
بسیاری از کشورها «توکن» را نوعی دارایی به رسمیت میشناسند و استانداردها و مقرراتی را با این رویکرد تدوین کردهاند. تاحدیکه برخی شرکتهای چندملیتی نیز اقدام به عرضه اولیه توکن (ICO) اختصاصی نمودهاند. چهبسا نظام شرکتداری ممکن است توسط رمزارزها خدشهدار شود. با وجود شکست برخی صنایع، طراحی اصولی و درست مدل اقتصادی منجر به ایجاد «اقتصاد توکنی» در یک یا چند زیستبوم خواهد شد.
موضوع اساسی این است که یک زیستبوم چگونه میتواند از مدل اقتصاد توکنی برای رشد پایدار خویش استفاده نماید؟ و سایر بخشهای اقتصاد مرتبط و مرسوم چه تأثیری میپذیرد؟ میتوان برای پاسخ به این پرسش از منظر علم کامپیوتر و یا اقتصاد جواب داد. ولی به نظر میرسد پاسخگویی از منظر طراحی بازار، طراحی سازوکار و علم مدیریت استراتژیک، بهمنظور غیرمتمرکز سازی حاکمیت و به بازی راه دادن ذینفعان هر زیستبوم و آحاد هموطنان بسیار بااهمیتتر باشد.
اقتصاد مبتنی بر توکن رمزنگاری شده، مطالعاتي بينرشتهاي در محيطهای غيرقابلاعتماد است که هر بازيگری احتمال خطا و انحطاط دارد، از رمزنگاری استفاده مينمايد. در طراحي اقتصاد توکنی، سازوکارهای اقتصادی با علوم رمزنگاری و «بازيسازی» ترکیب میشود تا ارتباطات بین فردی بهصورت غيرمتمرکز عملياتی شوند.
«اقتصاد توکنی» زيرمجموعهی «اقتصاد شراکتی» است که از «جمع افزايی» شراکت اجتماعی و بعد مالی-اقتصادی از «جمع سپاری» استفاده ميکند. «اقتصاد توکنی» که مدل و ساختاری برای اقتصاد تعاونی-اجتماعی نوين است، از چهار منظر با اقتصاد مرسوم متفاوت است. درک اين تفاوتها برای تحليل تاثير توکنيسازی املاک بر اقتصاد مسکن بسيار اساسی است.
تفاوت در اين دو رويکرد، کارايي شبکهها و «عمق مشارکت» اعضاي زيستبوم را تحت تاثير قرار ميدهد. چراکه نظم شبکه و مشوقها بهگونهاي طراحي ميشوند که «برخي رفتارهاي اقتصادي» مدنظر در مشارکتکنندگان را تحريک نمايد. لذا مطالعه «رفتار اقتصادي در املاک توکنيسازي شده و تاثير آن بر اقتصاد مسکن حائز اهميت ميشود که تاکنون تحليلها و پژوهشهاي علمي زيادي در خصوص «رفتارهاي اقتصادي» در «زيستبومهاي اقتصاد توکني کاملا غيرمتمرکز» انجام نشده است. منافع اقتصادي توکنيسازي داراييهاي ملکي اساسا به زيرساختي که توسعهيافته است، بستگي دارد. به عبارتی، روي املاک خرد و مجرد، توکن ايجادشده يا بر بستر داراييهاي ملکي يک کشور طراحي شده باشد.
يک ناهماهنگي اساسي بين «فهم عمومي از توکنيسازي املاک» و «چشمانداز واقعي از يکي دو سال آتي» ميتواند تابلويي در ذهن سرمايهگذاران خرد و حقيقي، بهخصوص در مورد املاک تکي و کوچک توکنيسازي شده، ترسيم کند و همه معادلات در سپيدنامه را بر هم بزند. حتي بااينکه توکنيسازي به نسبت اوراق بهادار سازي، اين فرصت را براي املاک کوچکتر فراهم ميآورد که بازتوزيع شوند، منطقاً سرمايهگذاري با مقياس وسيع در توکنهاي املاک خرد ولي جدا از هم، به چالش اساسي تبديل خواهد شد.
بايد در زنجيرهبلوک، سرمايهگذاري کنيم تا از «مزيتهاي اقتصادي نوآوري»، «تقاضاي اثباتشده» و «ريسک فناوري جوابپسداده» منتفع شويم. همچونتوکنيسازي املاک،توکنيسازي زيرساختهاي پايدار نيز با چالشهاي بنيادين در بعد تامين مالي داراييها ولي داراي راهحل مواجه هستند. چالشهايي همچون: کمبود يا فقدان نقدشوندگي، هزينه بالاي مبادلات و پرداخت و شفافيت محدود زماني.
درحاليکه وقتي املاک يا پروژههاي توکنيسازي شده در پلتفرم تخصصي ارائه شوند، بسياري از هزينههاي مبادلات کاهش خواهد يافت. بخشي از هزينههاي پذيرش ذخيره ميشود، بخشي از هزينههاي مبادلات بازار ثانويه نيز ذخيره ميشود. همچنين بخشي از هزينههاي «اطلاعرساني عمومي» ناظر بر مديريت و بهرهبرداري دارايي/ملک توکنيسازي شده، کاهش مييابد. علاوهبراين، شفافيت بيشتر ميشود، نقدشوندگي ارتقا مييابد، به منابع جديد سرمايه دست پيدا خواهيم کرد. ريسک ذينفعان اثرگذار با غيرمتمرکزسازي کاهش مييابد، اثربخشي پرداخت مبادلات افزایش یافته و محدوديت پذيرش پروژههاي کوچک از بين ميرود.
«اقتصاد توکني» را ميتوانيم بهعنوان يک زيربخش از اقتصاد هم بنگريم که موسسات اقتصادي، سياستها و اخلاق در توليد، توزيع و مصرف کالاها و خدماتي که توکنيسازي شدهاند را مطالعه مينمايد. اينکه با سازوکار توکنيسازي، ثروت ملکي بين گروههاي نخبه جامعه بازتقسيم شود يا بين مستضعفين ملتها و گروههاي نخبه به عدالت بازتوزيع شود يا نشود، بررسي شاخصهايي همچون «شاخصهاي تقاضا و رفاه»، «شاخصهاي عرضه و سرمايهگذاري املاک»، «شاخصهاي بازار اقتصاد املاک» و «شاخصهاي عملکرد و ارزيابي» را ميطلبد که موضوع بحث اين مقاله مقدماتي نيست و مقالات ديگري نياز دارد.
بهعبارتديگر در بررسي «تاثير توکنيسازي بر بازار املاک» ميتوانيم شاخصهاي زير را در مقالات جداگانه و تکتک از منظر اقتصاد مرسوم و در اقتصاد توکني بررسي علمي و پژوهشي نماييم:
تاثير توکنيسازي بر شاخصهاي تقاضا و رفاه:
تراکم خانوار در واحد مسکوني، شاخص سرانه مسکن، سرانه اتاق، سهم مسکن ملکي، سهم دارايي ملکي غيرمسکوني/ مسکوني توکنيسازي شده، نسبت ارزش مسکن به درآمد خانوار، سهم اجاره مسکن از درآمد خانوار، سهم درآمد از توکنهاي داراي عايدي از درآمد خانوار؛
تاثير توکنيسازی بر شاخصهای عرضه و سرمايهگذاری املاک:
سهم سرمايهگذاري توکني در املاک از کل تشکيل سرمايه ملي، سهم املاک توکنيسازي شده از توليد ناخالص داخلي، متوسط زمان ساخت و تکميل پروژههاي/ املاک توکنيسازي شده، ساختوساز املاک توکنيسازي شده شروعشده، سرمايهگذاري در املاک توکنيسازي شده تکميلشده، رشد توليد و سرمايهگذاري املاک توکنيسازي شده، متوسط مساحت واحدهاي مسکوني موجود و نوساز، پروانههاي ساختماني مسکوني صادرشده و رشد آنها، متوسط هزينه ساخت يک مترمربع مسکن/ ساير املاک، سهم مسکن خصوصي و اجتماعي از کل موجودي مسکن، سهم سرمايهگذاري در نوسازي املاک/شهرها از کل ارزش توليد املاک؛
تاثير توکنيسازی بر شاخصهای بازار اقتصاد املاک:
سهم املاک از کل تسهيلات اعطايي بانکها/ منابع مالي توکنيسازي، اجاره و قيمت املاک توکنيسازي شده و رشد آنها، تعداد معاملات املاک توکنيسازي شده بهصورت ششدانگ و توکنهاي خرد و رشد آن، متوسط قيمت يک مترمربع زمين، متوسط قيمت توکنها، سهم ماليات بر املاک و توکنهاي ملکي از کل درآمد مالياتي دولت، سهم مسکن از کل يارانههاي پرداختي دولت؛
تاثير توکنيسازي بر شاخصهاي عملکرد و ارزيابي:
يارانههاي پرداختي دولت، سهم مسکن از بودجه دولت، سهم تسهيلات پرداختي به توليد ناخالص داخلي، نقش يارانههاي توکنيسازي شده و هدفمند بر رشد ارزشافزوده و تثبيت قيمت مسکن، ثابت يا متغير بودن نرخ بهره وام مسکن عملکرد سياستگذاران پولي و مالي و اثرگذاري سياستها بر متغيرهاي اقتصاد مسکن را ارزيابي ميکنند؛
توکنيسازي داراييها، اظهار مجدد داراييهاي واقعي (فيزيکي) در چهرهاي ديجيتال و بر بستر دفاترکل توزيعشده يا انتشار طبقه داراييهاي سنتي به شکل توکنيسازي شده است. داراييهاي توکنيسازي شده به يکي از پرکاربرترين مصاديق استفاده از فناوري دفترکل توزيعشده در بازارهاي مالي تبديل شدهاند که شامل توکنيسازي بر روي داراييهايي همچون اوراق بهادار (مثلا سهام و يا اوراق قرضه)، کالاها در بورسهاي کالايي (همچون طلا و نفت)، ساير داراييهاي مالي (همچون املاک و مستغلات) ميشود و بهنوبه خود موجب خط بطلان زدن بر بسياري از روشها و عرفها و رويههاي مرسوم در بازارهاي مالي، در زيرساخت طراحي بازار، مقرراتگذاري براي تعداد زيادي از ابزارهاي مالي و طبقات داراييها شده است.
توکنيسازي املاک، زمين يا مستغلات يعني فرآيندي از ديجيتالي کردن ارزش و مالکيت يک دارايي ملکي به تعداد زيادي از توکنهاي خُرد که بتواند در بين تعداد زيادي از مشارکتکنندگان (ذينفعان و يا سرمايهگذاران) در سرتاسر زيستبوم يا حتي در سرتاسر گيتي توزيع شود. از منظر سرمايهگذاري، دارنده توکن قانوناً حق مالکيت بخشي از يک دارايي را در اختيار دارد. به ناشر توکن اجازه ميدهد تا نقدشوندگي داراييهاي ملکياش را فراهم کند. لذا سرمايهگذاران ميتوانند در داراييهاي ملکي ساير کشورها هم وارد شوند.
براي توکنيسازي املاک به يک پلتفرم براي توکنيسازي کردن املاک يا يک شرکت توسعه توکن املاک نياز است. رسميتبخشيهاي لازم در اتصال دنياي ديجيتال به فيزيکي در آنجا شکل میگيرد و توکنها با «قراردادهاي هوشمند» ايجاد شوند. سپس در عرضه اوليه به شرکتهاي پيمانکاري، انبوهسازي و يا توسعهگري که متمایل به توکنیزه کردن املاکشان هستند، منتقل میشود.
داراييهاي ديجيتالي هستند که داخل پلتفرمهاي زنجيرهبلوکي ويژهاي قابليت خرج کردن داشته باشند.
خلق پول صورت نميگيرد. داخل يک زيستبوم با چرخه بسته بهعنوان امتياز يا کوپن تخفيف مورداستفاده قرار ميگيرند. قابليت معاوضه با پول ملي در اقتصاد خرد را دارند.
حاکي از مالکيت بر دارايي مربوطه ميباشند. شامل مالکيت بر عايدي ناشي از آن دارايي که در يک «محمل سرمايهگذاري» (investment vehicle) ميشوند. بهطور مثال سهمي از يک تکملک در يک «شرکت واسط» (special purpose vehicle (SP)) يا يک واحد سرمايهگذاري در يک «صندوق سرمايهگذاري امنايي املاک (Real Estate Investment Trust (REIT))» است. که دارنده آن انتظار دريافت يک بازده اقتصادي ناشي از ارزشافزوده يا بازتوزيع آن دارايي را دارد. اين مدل از توکنيسازي داراييها، نوعي از سرمايهگذاري خصوصي در همان مصداق سنتي و مرسوم است. که در يک بستر و در قالبي ديجيتالي به سرمايهگذاران اجازه ميدهد که توکنهاي خويش را بهصورت بینفردی و بدون دخالت نهاد مالي واسط (شخص ثالث) مبادله نمايند.
بهمنظور درک «توکنيسازي دارايي» باید بگوییم «توکنيسازي» برابر با معني «تبديل به اوراق کردن» نيست (tokenization # securitization). در سادهترين معني، توکنيسازي يعني تبديل کردن يک دارايي (ملکي و يا غير ملکي) به توکنهاي ديجيتال بر بستر زنجيرهبلوک. بزرگترين تفاوت توکنيسازي کردن با اوراق بهادار سازي اين است که چقدر قابليت برنامه پذيري در آن دارايي توکنيسازي شده، به پشتوانه آن دارايي (Asset Backed) و يا بر روي آن دارايي (Asset Based)، وجود داشته باشد. درک تفاوت توکنيسازي کردن با اوراق بهادار سازي املاک، براي تحليل تاثير توکنيسازي املاک بر اقتصاد مسکن بسيار اساسي است.
در تفاوت اوراق بهادار سازي با توکنيسازي در داراييهاي ملکي، به اين نکات نيز بايد توجه کرد که در اوراق بهادار سازي املاک، چه مشارکتي و چه اوراق رهني، يک بسته از تعداد زيادي املاک و مستغلات و يا داراييهاي مالي در يک محمل مالي واسطه قرار ميگيرد. ولي در توکنيسازي املاک، هر دارايي بهتنهايي در يک محمل قرار گرفته است. لذا مشارکتکنندگان يا سرمايهگذاران به سليقه خودشان روي توکني که با اولويتها و مطلوبيتهايشان تطابق دارد مشارکت يا سرمايهگذاري ميکنند. همچنين تجربه سالهاي اخير نشان داده است که نقدشوندگي توکن بيشتر از اوراق بهادار است. سه رويکرد و قصد براي توکنيسازي داراييهاي فيزيکي غيرمنقول شامل املاک، مسکن و پروژهها وجود دارد:
الف) به قصد سرمايهگذاري: توکنيسازي بهمثابه ابزار تامين مالي/سرمايهگذاري براي پروژه يا ملک ارزنده است. که ميتواند منجر به تحويل واقعي ملک شود و هم تقاضاي مصرفي و هم تقاضاي سوداگري را برآورده نمايد. ممکن است در اينجا توکنيسازي بهمثابه ابزار آزادسازي داراييهاي منجمدشده از ترازنامه و انتقال به ديگران باشد.
(ب) بهقصد ابزار مبادله (پول): توکنیسازی بهمثابه پول یا ضمانت در معاملات روزمره به کار خواهد رفت. اینجا بحث انتفاع از املاک توکنیسازی شده مطرح نیست. بلکه مشارکتکنندگان به قصد خلق پول و واسطه معاملات، واسطه ذخیره ارزش در تورم و همچنین به وثیقه گذاشتن توکنها (و نه یک ملک ششدانگ) در ضمانت خود یا شخص ثالث وارد چنین سازوکاری میشوند.
(ج) هر دو حالت اول و دوم باهم: در حالت الف، بر اساس نظریههای اقتصادِ املاک، سرمایهگذاری در توکنهای املاک معلول قیمت است نه علت آن. به این معنا که قیمت و سود انتظاری/عایدی ناشی از اجاره توکنها در بازار املاک تعیین میشود. همچنین قیمت شناساییشده مبنای تصمیمگیری سرمایهگذاران و سرمایهپذیران خواهد بود. ناشرین حرفهای توکنهای مبتنی بر املاک که با قصد فروش اقدام به عرضه اولیه توکنهای املاک میکنند، با سرمایهگذارانی از توکنهای املاک مواجه خواهند شد که سرمایهگذاری در توکن املاک را با سایر داراییها (شامل بازار مرسوم املاک) مقایسه خواهند کرد. آنها تصمیم خواهند گرفت که آیا در املاک توکنیسازی شده سرمایهگذاری کنند یا خیر و به چه میزان؟
در حالت الف، اگر قیمت و شرایط املاک توکنیسازی شده مناسب بوده باشد. و بازدهی سرمایهگذاری در املاک توکنیسازی شده بیشتر از سایر داراییها باشد، سرمایهگذاری املاک توکنیسازی شده افزایش خواهد یافت. ازآنجاکه عرضه املاک توکنیسازی شده و معاملاتی که در بازار املاک توکنیسازی شده صورت میگیرد جزء کوچکی از کل ذخیره املاک کشور را تشکیل میدهد. لذا تاثیر قابلتوجهی بر قیمت املاک مسکن ندارد و قیمت در بازار گستردهتری به نام بازار املاک تعیین میشود.
اینکه املاک توکنیسازی شده برای املاک نوساز انجام شود یا بر روی املاک موجود یا حتی بر روی زمینهای ملی یا زمینهای غیردولتی، کشش قیمتی املاک توکنیسازی شده را تحت تاثیر قرار میدهد. در اثر افزایش قیمت املاک توکنیسازی شده و تعداد معاملات ثانویه زیاد میشوند که از دو جزء املاک توکنیسازی شده نوساز و دسته دوم تشکیل شده است.
در حالت ب، امکان مقرر کردن توکنها در زیرساختی عمومی و احتمالا با هزینه کم و قابل استطاعت همگان منجر به یک تغییر بزرگ اقتصادی خواهد شد؛ چراکه موجب میشود، نوع خاصی از داراییها بهطور اقتصادی مقرونبهصرفه شوند و حقوق دسترسی برای همگان ایجاد شود که تاکنون مقدور نبوده است؛ حقوقی مثل قبول عام برای جایگزین کردن پول کاغذی. واضحترین مثال، این است که مالکیت یک اثر هنری گرانقیمت یا یک دارایی ملکی که آحاد مردم استطاعت داشتن آن را تاکنون نداشتهاند، به قسمتهای کوچک تبدیل میشود و ارزش ناشی از نوسان قیمت یا ناشی از عایدات متصور بر آن بین مالکین متعدد تقسیم میشود.
فرض کنید این دارایی عبارت باشد از کل زمینهای ایران و بجای اینکه به هر نفر 200 مترمربع زمین برسد، توکنیسازی میشود و در مبادلات مورداستفاده آحاد مردم بهعنوان پولِ به پشتوانه دارایی واقعی قرار میگیرد. نقدشوندگی و شفافیت جدیدی ایجاد میشود که تا پیشازاین وجود نداشت. اصولاً چنین دارایی ملکی توکنیسازی شدهای چنان بر پویایی و تعاملات اقتصادی ایران اثرگذار خواهد بود که بعید است به این زودی عملیاتی شود. نقش توکنیسازی تمامی املاک و زمینهای ملی، خصوصی، دولتی و تعاونی به نفع آحاد ملت و جامعه، میتواند «شاخص ارزش (پول ملی)» را بازتعریف نماید و جالب اینکه معنی تورم در ذات چنین پول جدیدی، بهواسطه پشتیبانی دارایی ملکی، کمرنگ میشود.
مجمع جهانی اقتصاد در گزارشی پیشبینی کرده است که تا اوایل سال 2027 میلادی (1405 شمسی) حدود 10 درصد از رشد ناخالص جهانی در زنجیرهبلوک ذخیره خواهد شد. توکنیسازی املاک در دنیا شروع شده است. زمانی که در ایران برای نخستینبار یک دارایی ملکی توسط مجموعه ققنوس توکنیسازی شد، اولین بار در دنیا نبود که این اتفاق رخ داد. بهطور مثال،
مالکیت یا بهرهبرداری برخی املاک تجاری در شهر دوبی، توکنیسازی شده و شما میتوانید این توکنها را خرید نمایید. در ایالاتمتحده، تعداد زیادی از املاک و مستغلات در حال توکنیسازی شدن هستند. مثلا یک ساحل و تفریحگاه لوکس در کولورادو تجربه یک عرضه اولیه یک دارایی ملکی از طریق STO را داشته و موفق به تامین 18 میلیون دلار شد.
در اواخر سال 2018، دارایی دیگری در منهتن نیویورک به ارزش 30 میلیون دلار توسط اتریوم توکنیسازی شد. برای اولین بار در فرانسه در سال 2019 یک ملک لوکس در پاریس به ارزش شش و نیم میلیون یورو بر بستر اتریوم توکنیسازی شد. همچنین در انگلستان به روش STO ساخت یک خوابگاه دانشجویی در شهر ناتینگهام تامین مالی شد که هماکنون در اواسط ساخت پروژه است. در سایر نقاط اروپا نیز توکنیسازی جریان دارد. با تصویب «قانون بلاکچین» در ماه 10 سال 2019 بیشک لیختناشتاین اولین کشور در جهان برای عملیاتیکردن اقتصاد توکنی است.
در تحلیل بازار مسکن و تاثیر توکنیسازی، توجه به این مهم که آیا توکنیسازی برای املاک بزرگ رخ میدهد یا برای املاک خرد نیز حسب مقررات مقدور است یا نه، حائز اهمیت است. نیازها و خواستههایی از صاحبان املاک بزرگ با توکنیسازی املاکشان مرتفع میشود که لزوماً همان نیاز برای مالکین املاک خرد و کوچک متصور نیست.
املاک شامل مسکن، زمین و مستغلات نقش مهمی در بازارهای مالی و داراییها ایفا میکند. بهطورکلی ذخیره سرمایه کل کشور شامل سه جزء نقدینگی، اوراق بهادار و داراییهای فیزیکی (شامل ساختمان و ماشینآلات و تجهیزات) است. همچنین سبد داراییهای خانوارها از دو جزء دارایی مالی و فیزیکی تشکیل شده است. از سویی، املاک سهم بسیار زیادی از کل سبد داراییهای خانوارها را به خود اختصاص میدهد. تا پیش از پیشرفت تکنولوژی و وقوع انقلاب فناوری در سال 1999 سهم ارزش داراییهای غیرمنقول (مسکن و مستغلات) از کل داراییها در سطح جهان 56 درصد، سهام شرکتها 12 درصد، اوراق قرضه 13 درصد، کالاهای بادوام 11 درصد، فلزات گرانبها 4 درصد و سایر اشکال دارایی نیز 4 درصد بوده است که نشان از اهمیت دارایی ملکی در اقتصاد و تاثیر گذاری آن بر سایر بخشها دارد.
حال در این ساختار اقتصادی سنتی و مرسوم، توکنیسازی املاک و مستغلات که شیوه جدیدی در تسهیمبندی مال مشاع و مال مفروز است و حتی تعریف پول در اقتصادهای مرسوم (با همه کارکردهای پول بهماهو پول) را دچار چالش جدید کرده است، اثرات و عواقب خویش را در بخش خرد و کلان اقتصاد مسکن به دنبال خواهد داشت. لذا درک درست از چیستی و چگونگی توکنیسازی املاک در تعریف قوانین و مقررات بسیار حائز اهمیت است. اینجا مقصود از «اقتصاد مسکن»، «اقتصاد تامین مالی خرید یا ساخت املاک» است.
بخش املاک و کالایی به نام ملک و خدمات مرتبط با ملک از منظر اقتصادی یک محصول منحصربهفرد است. و دارای چندین ویژگی است که آن را از دیگر محصولات (کالاها یا خدمات) متمایز میسازد:
1) اندوخته املاک ناهمگن است؛
املاک ازنظر کاربری، ساخت، اندازه، مکان، عمر، نمای طبقه، ویژگیهای درونی و بهینگیهای آنها باهم متفاوت هستند. ولی میتوان یک یا مجموعهای از املاک را در یک «بسته» وارد کرد و اوراق آن «بسته» شامل مشاعات را همگن تعریف کرد. به دو شیوه «اوراق بهادار سازی» و «توکنیسازی» میتوان «بسته یا محمل» را تعریف کرد: اولی IPO (Initial Public Offering)، دومی ICO (Initial Coin Offering) و در مدل سوم که ترکیبی و اختصاصی برای داراییهای ملکی است، STO (Securities Token Offering) انجام میشود.
2) حسب قانون تجارت سال 1311 معاملات املاک، عمل تجاری محسوب نمیشود؛
مگر اینکه طبق قانون دیگری، معامله توسط یک شخص حقوقی انجام شود تا مشمول تعریف «تاجر» شود و اموری همچون ورشکستگی بر وی متصور باشد. نکته اینکه، معاملات در خصوص «انتفاع» یا «عایدی» املاک دایر، مثل سرقفلی و اجاره و غیره یا در رهن بردن یا استفاده بهعنوان ابزار وثیقه در تضامین، ممکن است عمل تجاری محسوب شود.
3) املاک نامتحرک هستند؛
جابجایی یک ملک از مکانی به مکان دیگر، ناممکن است. ولی میتوان انتفاع ملک را صادر کرد، مثلاً خارجیها بیایند و مستاجر ملک شما شوند. خارجیها بهصورت شخص حقیقی اگر مسلمان باشند در اطراف بقعههای زیارتی میتوانند ملک بخرند. و خارجیها بهواسطه ثبت شخصیت حقوقی ایرانی، ولو شرکت مسئولیت محدود 100هزارتومنی، میتوانند ملک یا زمین بخرند و بفروشند.
4) املاک بادوام هستند و مصرفِ سکونت میشوند ولی کالای مصرفی فناپذیر نیستند؛
ملکی که خوب بنا شده باشد را میتوان برای چندین دهه مورد استفاده قرار داد؛ لذا فرمول استهلاک و مسائل حسابداری مربوط به آن، متفاوت از سایر داراییهاست.
5) سهم مسکن از سبد بودجه خانوار بالا است؛
برای خرید منزل مسکونی، خانوار نوعی باید به استقراض پول زیادی بپردازد یا تعهد و دین بالایی را متقبل شود. برای خرید خانه دوم به بعد تا خانه پنجم و به رهن گذاشتن پنج ملک، میتوانید دارایی و ملک پنجم را (20 درصد درآمد عملیاتی) خلق کنید.
6) هزینههای جابجایی در املاک به نسبت بالاست؛
با ترک شهرک صنعتی (مثلا رفتن به شعاع 120 کیلومتری شهرها)، یا با ترک ساختمانهای خدماتی (مثل ساختمان بیمارستان یا ساختمان هتل) یا با ترک املاک مسکونی، محله، مدارس، فروشگاهها و دوستان قدیمی هزینههای اساسی اجتماعی، روانی و اقتصادی ایجاد میشود که بهعنوان هزینههای جابجایی شناخته میشوند. هزینههایی که در برآورد ارزش ازدسترفته اقتصادی میتوان محاسبه کرد ولی در قیمت تمامشده حسابداری بهراحتی قابل استحصال نیستند.
املاک مسکونی (در بین همه انواع املاک) به دلیل پیچیدگیهای خاص و ارتباط وسیع با فعالیتهای پسین و پیشین و با توجه به نقش آن در ساختار اقتصاد ملی و در مطالبهگری سیاسی، مشابه با سایر بازارهای اقتصادی، مورد تجزیهوتحلیل قرار میگیرد. یعنی مشابه سایر بازارهای اقتصادی قیمت فاکتور اساسی و مهم فرض میشود. ولی ویژگی اصلی ملک (چه مسکونی و چه غیرمسکونی).
غیرهمگن بودن آن است که جورسازی (Matchmaking) مهمتر از کشف و تجزیهوتحلیل قیمت است. نقش مذاکره و واسطهگری برای جورسازی در بازار اقتصاد مسکن را پررنگتر میکند. همین نقش است که در پلتفرمهای املاک مبتنی بر زنجیرهبلوک در اقتصاد توکنی قابلانتقال به مشارکتکنندگان است.
تأمین مالی مسکن از منظر اقتصادی و اجتماعی از مؤلفههای اساسی بازار املاک و مستغلات به شمار میرود. برخی از زیرمؤلفههای این بازار که در بررسی تاثیر توکنیسازی بر آن اثرگذارند عبارتاند از:
نرخهای بازار رهن، حجم مبلغی و نرخ تامین مالی در خصوص ابزارها و شیوههای تامین مالی موضوع مسکن خانوارهای کم درآمد و نحوة تأمین مالی آنها با توجه به عدم استطاعت مالی آنها در تدارک و خرید واحدهای مسکونی از چالشهای اساسی دولتها در بخش مسکن محسوب میشود.
با توجه به تغییر سبک ساخت و ساز و شهرسازی در 25 سال گذشته املاک در رفتارهای اجتماعی، تنشها و آرامش روح و روان شهروندان بیشتر اثرگذار است.
نحوة تأمین مالی خرید یا ساخت ملک و حجم سرمایهگذاری در این بخش روی متغیرهای اقتصاد کلان بهویژه «مصرف» اثر قابلتوجهی دارد. از طرفی شرایط اقتصاد کلان و شرایط مالی کشور نیز بر قیمتها و تأمین مالی مسکن و شیوه «مصرف» یعنی سکونت، اجارهداری/نشینی، استفاده برای ضمانت و ابزاری برای سفتهبازی مؤثر است.
براساس مطالعه «استیفن مایو» ارتباط مستقیم املاک با بخش حقیقی اقتصاد یا «کمک بخش املاک به اقتصاد» تعریف شده است. توسط نسبت اجاره بهعلاوه سرمایهگذاری به تولید ناخالص داخلی (GDP) اندازهگیری میشوداستیفن. این نسبت از دو جزء تشکیل شده است. جزء نخست، نسبت سرمایهگذاری املاک به GDP است. سهم املاک از GDP در طول مراحل توسعه کشورها در ابتدا افزایش مییابد. در مرحله دوم به اوج میرسد و نهایتاً کاهش پیدا میکند. ارتباط بخش املاک و توکنیسازی املاک با بخش حقیقی اقتصاد به ارتباط مستقیم و غیرمستقیم تقسیمبندی میشود.
الف) اصل ارزشافزوده ناشی از توکنیسازی: ارتباط مستقیم توکنیسازی املاک با اقتصاد مربوط به دو مرحله تولید و بهرهبرداری است. همانکه به ICO و STO ربط دارد. در مرحله تولید، ساختوساز املاک، ارزشافزوده ایجاد میکند. که در حسابهای ملی بهعنوان ارزشافزوده بخش ساختمان، ناشی از توکنیسازی، لحاظ خواهد شد.
ب) فرع ارزشهای آتی ناشی از توکنیسازی: در مرحله بهرهبرداری نیز ارزشافزوده ذخیره توکنهای مبتنی بر واحدهای ملکی از دو بخش اجاره واقعی و اجاره محاسباتی تشکیل شده است. و در بخش خدمات و زیر بخش خدمات مستغلات وارد میشود. که ازنظر قدرمطلق و سهم نسبی در تولید ناخالص داخلی (GDP) اهمیت بسیار زیادی دارد. در این قسمت توکن، اگر خاصیت «پول مرجع» را برعهده داشته باشد، درحقیقت پول در بانک مرکزی خلق نمیشود. بلکه پول در پلتفرم (سیستم اقتصادی شراکتی/تعاون نوین) خلق میشود.
نکته اول، در کوتاهمدت ظرفیت تولید املاک توکنیسازی شده نوساز ثابت است. اما افزایش عرضه و معاملات از طریق افزایش املاک توکنیسازی شده بر روی املاک دستدوم یا زمینهای موجود صورت میگیرد.
نکته دوم، تاثیر اقتصادی املاک توکنیسازی شده در کشورهای درحالتوسعه با رشد جمعیت مثبت، با کشورهای توسعهیافته با رشد جمعیت منفی متفاوت از هم است و این دو را باید از هم تمیز داد.
نکته سوم اینکه، نوسانهای شدید قیمت املاک، پدیده مثبتی به شمار نمیرود. برای افزایش استقبال از توکنها بهصورت پایدار و بادوام راهحلهای مناسب وجود دارد. که تعادل باثبات بلندمدت را به وجود می آورد. نوسان قیمت املاک توکنیسازی شده و همچنین نوسان در بازار اصلی املاک ریسک سرمایهگذاری و دوره مورد انتظار برای عرضه اولیههای املاک توکنیسازی شده برای سایر املاک که متغیر مهمی در سرمایهگذاری املاک توکنیسازی شده است را افزایش داده و این مسئله اثر منفی بر عرضه اولیههای آتی خواهد داشت.
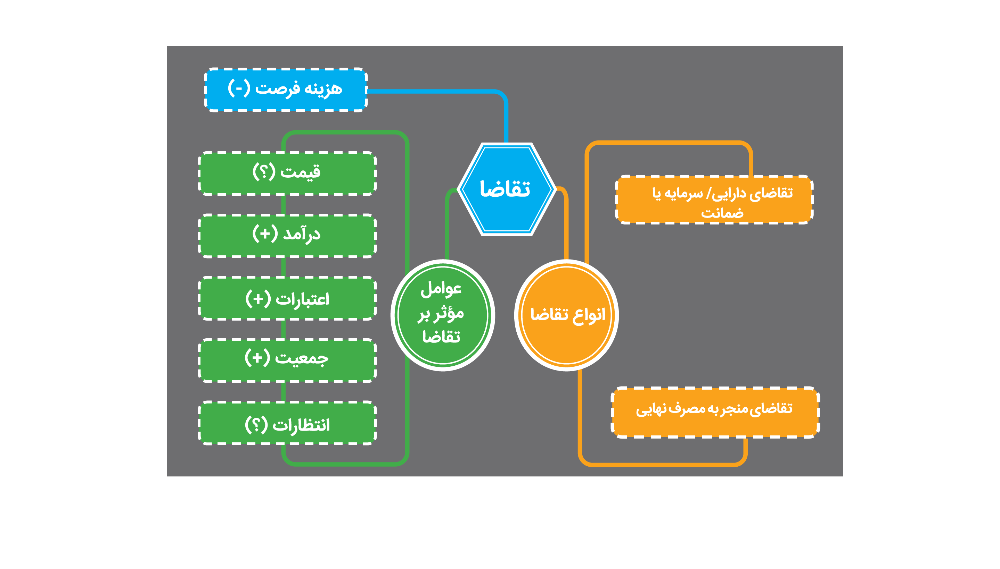
عوامل موثر بر کشش و عرضه و تقاضا در املاک توکن شده در مقالات آتی بررسی خواهد شد. توجه شود که عرضه املاک توکنیسازی شده بسیار سریعتر از عرضه املاک جدید خواهد بود. بهطور اجمالی پیشبینی میشود انواع «تقاضای املاک توکنیسازی شده» و عوامل مؤثر بر آن به شکل نمودار بالا باشد:
استانداردها و مفاهیم حسابداری و شناسایی و ثبت هزینهها و درآمدها، منبعث از زیرساختهای اقتصادی هستند. حسب گزارش سال 2018 مؤسسه ارنست اند یانگ، بررسی حسابداری داراییهای توکنیسازی شده، به دو تخصص در حد تخصص در جزئیات نیاز دارد، اول درک عمیق از «فناوری دفاتر کل توزیعشده» بهعنوان ابزار حسابداری غیرمتمرکز و دوم آشنایی با مفاهیم مرتبط حسابداری مرسوم بهصورت متمرکز در دفاتر کل و روزنامه. هرچند، به نظر میرسد در ثبت حسابداری قیمت و ارزشگذاری توکنی که از رمزنگاری بهره نمیبرد با مشکل پیچیده حسابداری مواجه نشویم؛ ولی موضوع اساسی پاسخ به این پرسش است:
«ارزش منصفانه یک توکن غیر نقد (illiquid) چقدر است»؟
کشف و احراز «ارزش منصفانه» کالا، روی قیمت بالقوه، درنظرگرفتن مطلوبیت، عرضه و تقاضا و مقدار رقابت، اثرگذار خواهد بود. وقتی اوراق بهادار یکسان شده (Units) در حالت اوراق بهادارسازی املاک یا توکنها در توکنیسازی املاک در یک بورس معامله شوند، منطقاً تعداد زیادی از تقاضای سرمایهگذاران، قیمت عرضه و تقاضای اوراق یا توکنها را مشخص خواهد کرد و بورس ابزار قابلاتکایی برای کشف ارزش منصفانه اوراق بهادار یا توکنها است.
با اینحال بازهم این دغدغه مطرح است که «اگر انتظار برخی از خبرگان بازار این باشد که ابزارهای مالی خردشده بسیار کم و دیربهدیر معامله خواهند شد. زمانیکه با حجم انبوه سفارش مواجه شویم، چگونه ارزش مضاعف ثبت شود»؟ پاسخ، به رویکرد طراحی بازار به اصول اقتصادی و هدف استفاده از املاک توکنیسازی شده بستگی پیدا میکند.
تأثیر توکنیسازی داراییها بر تغییر ساختار «اقتصاد خرید» به «اقتصاد شراکتی» بسیار زیاد و مهم است. نباید با سهلانگاری «توکنیسازی» را مشابه «اوراق بهادار سازی» فرض کنیم. بهعبارتدیگر تاثیر توکنیسازی داراییها بر اقتصاد بخشی و اقتصاد خرد فراتر است. و در تغییر ساختارهای اقتصاد کلان خود را بروز خواهد داد. به همین نسبت تاثیر توکنیسازی املاک، مستغلات و زمینها فراتر از تاثیر گذاری بخشی بر «اقتصاد مسکن» است.
به سبب نوین بودن موضوع، تحقیقات محدودی در دانشگاهها و موسسات شکل گرفته است. صحبت از تاثیر و تاثر دوطرفه بین «توکنیسازی داراییها» و «اقتصاد مسکن»، جنبه آیندهپژوهی یا حدسهای هوشمندانه خواهد داشت.
این تاثیر و تاثر منبعث از عوامل دیگری نیز هست که حدود تاثیرگذاری را تغییر میدهد. ازجمله «شیوه طراحی بازار»، «رویکرد اقتصادی به کمبود»، «توکنیسازی املاک ابزاری برای سرمایهگذاری یا ابزار مبادله»، «رمزنگاریشده و یا بیبهره از رمزنگاری»، «حد و حدود واگذاری وظایف تاییدکردن و تصویب کردن تراکنشها به مشارکتکنندگان»، «استفاده از سازوکار غیرمتمرکز یا متمرکز»، «استفاده از دفاتر توزیعشده عمومی یا خصوصی»، «اجرا در کشوری توسعهیافته یا درحالتوسعه»، «توکنیسازی برای ملک دستدوم یا پروژه ملکی» و مشابه اینها.
در مقالات آتی میتوان شاخصهای مختلف را مدنظر قرار داد. سپس به تحلیل بازار مسکن و توکنیسازی در آن پرداخت.

