
برای همه کسانی که در شرایط تورمی زندگی میکنند، پیدا کردن یک گزینه سرمایه گذاری مناسب اهمیت زیادی دارد. وقتی تورم اوج میگیرد، قدرت خرید افراد کاهش پیدا میکند و نگه داشتن پول نقد برای افراد سودی ندارد.
در این شرایط است که افراد تلاش میکنند تا برای سرمایه خود پناهگاهی پیدا کنند. البته در این راه به نکات زیادی باید توجه کنند که مهمترین مورد میزان ریسک پذیری و ریسک گریزی آنها است. برخی از گزینههای سرمایه گذاری برای افراد ریسک پذیر مناسب است و برخی دیگر به درد افراد ریسک گریز میخورد.
یکی از بهترین گزینههایی که به افراد ریسک گریز توصیه میشود، صندوق درآمد ثابت است. اما صندوق درآمد ثابت چیست و معتبرترین صندوق درآمد ثابت کدام است؟
بسیاری از افراد ریسک گریز، بانک را به عنوان یک گزینه سرمایه گذاری در نظر میگیرند. بانک از نظر افراد چند ویژگی مثبت دارد. یکی این که ریسک آن از نظر سپردهگذاران بسیار کم است.
دوم این که بانک پرداختی ثابت ماهانه دارد. همین موضوع باعث میشود پای بسیاری از سرمایه گذاران به سپردهگذاری در بانک باز شود. اما بانک مشکلات خاص خودش را هم دارد. اول این که برخی از بانکها زیان انباشته بالایی دارند و با ریسک مواجه هستند.
از سوی دیگر، بازدهی آنها در شرایط تورم شدید چندان جالب نیست. ضمنا اگر یکباره به پول خود که در بانک گذاشتهاید، نیاز پیدا کنید با جریمه روبرو میشوید و نرخ سود پرداختی به شما تغییر میکند.
اما اگر بانک توصیه خوبی نیست، چه جایگزینی برای بانکها وجود دارد که برای ریسک گریزها مناسب بوده و بازدهی بالاتری هم داشته باشد؟ پاسخ ما صندوق درآمد ثابت است که در ادامه بیشتر به آن اشاره میکنیم.
صندوق درآمد ثابت یکی از ابزارهای مالی نوین است که در دسترس سرمایه گذاران قرار دارد. این صندوقها جایگزین مناسبی برای بانکها به شمار میروند. صندوقهای درآمد ثابت علاوه بر این که ریسک پایینی دارند، بازدهی بالاتری نیز در مقایسه با بانکها پرداخت میکنند.
در واقع درست است که آنها هم در شرایط تورمی شدید به اندازه داراییهایی مانند طلا و دلار بالا نمیروند اما ریسک آنها را نیز ندارند. اما یک مزیت دیگر نیز برای صندوقها در برابر بانک وجود دارد. اگر در صندوقهای درآمد ثابت سرمایه گذاری کرده باشید و به پولتان نیاز پیدا کنید میتوانید واحدهای صندوق درآمد ثابت خود را بفروشید و نرخ جریمهای به شما تعلق نمیگیرد.
صندوق درآمد ثابت از جمله صندوقهای سرمایه گذاری است که بخش بزرگی از دارایی خود را روی گزینههای درآمد ثابت مانند اوراق مشارکت، سپرده بانکی و مواردی از این قبیل قرار داده است. بخش اندکی از این صندوقها نیز به انتخاب سهام مناسب تخصیص داده میشود. بنابراین، هنگام رشد بازار سهام این صندوقها نیز تا حدودی از آن منتفع میشوند.
به طور کلی صندوقهای درآمد ثابت به دو طریق سود پرداخت میکنند. برخی از آنها همانند بانکها در دوره معینی سود پرداخت میکنند که به آنها صندوقهای دارای تقسیم سود میگویند. برخی دیگر نیز اصل پول و سود شما را هنگامی که صندوقتان را ابطال کنید، پرداخت میکنند.
از نظر معامله صندوقهای درآمد ثابت را میتوان به دو دسته تقسیم کرد. برخی از صندوقها قابل معامله در بورس هستند که به آنها صندوقهای etf میگویند. این صندوقها را میتوان با مراجعه به کارگزاریها یا اپلیکیشنها خریداری کرد. برخی دیگر از صندوقهای درآمد ثابت غیرقابل معامله در بورس هستند. برای خرید این صندوقها باید به اپلیکیشن آن صندوقها یا وبسایت مربوط به آنها مراجعه نمود.
در بالا به صندوقهای درآمد ثابت اشاره و شما را با آنها آشنا کردیم. اما لازم است بدانیم همه صندوقهای درآمد ثابت مناسب نیستند و بازدهی یا شرایط خوبی ندارند. به این ترتیب، باید صندوق درآمد ثابت خوبی را برای سرمایه گذاری انتخاب کنیم. اما چطور میشود یک صندوق درآمد ثابت خوب را انتخاب کرد و معیارهای صحیح برای این کار چه مواردی هستند؟ در ادامه بیشتر به این معیارها میپردازیم.
همان طور که اشاره کردیم در خرید یک صندوق درآمد ثابت باید به چند معیار مهم توجه کرد. در این انتخاب علاوه بر بازدهی، باید به مواردی مانند اندازه صندوق، نقدشوندگی و نوساناتش نیز توجه کرد. بزرگی یا ارزش یک صندوق نشانهای از میزان اعتمادی است که به آن صندوق شده است.
نوسانات یک صندوق هم اهمیت بالایی دارند. اگر صندوقی به خوبی ریسک خود را مدیریت نکرده باشد ممکن است بازدهی آن هم تحت تاثیر شرایط اقتصادی قرار گیرد. بنابراین نگاهی به پورتفو و سبد سرمایه گذاری صندوقهای درآمد ثابت میتواند نشان دهد که آیا نوسانات آن بالا خواهد بود یا خیر. در پایان قصد داریم به بازدهی تجمعی صندوقها به عنوان یک معیار مهم و مکمل موارد بالا اشاره کنیم.
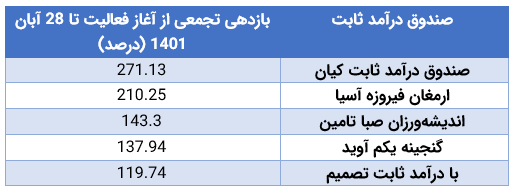
همان طور که در بالا اشاره کردیم، بازدهی صندوقهای درآمد ثابت از معیارهای مهم در انتخاب یک صندوق معتبر است. در میان صندوقهای قابل معامله که از سال 1395 تشکیل شدهاند و سود تقسیم نمیکنند، صندوق درآمد ثابت کیان بالاترین بازدهی را تا تاریخ 28 آبان 1401 داشته است.
سایر صندوقهای برتر درآمد ثابت قابل معامله و غیرتقسیم سودی که از سال 95 به این سو تشکیل شدهاند، عبارتند از ارمغان فیروزه آسیا با 210 درصد، اندیشهورزان صبا تامین با 143 درصد، گنجینه یکم آوید با حدودا 138 درصد و با درآمد ثابت تصمیم با حدود 120 درصد.
این 5 صندوق درآمد ثابت برترین صندوقهای درآمد ثابت قابل معامله و غیرتقسیم سودی هستند که از سال 1395 به این سو بنیان گذاشته شدهاند.
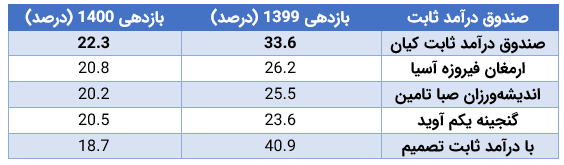
در اینجا به بازدهی سالانه این صندوقهای درآمد ثابت در سالهای 99 و 1400 میپردازیم. صندوقهای بالا در سال 1399 بازدهی نسبتا خوبی داشتهاند اما در سال 1400 از بازدهی آنها کاسته شده است.
بخشی از این افت عملکرد را میتوان ناشی از افت بورس دانست، زیرا همان طور که اشاره کردیم بخش کوچکی از دارایی این صندوقها در سهام سرمایه گذاری میشود. البته بازدهی صندوقهای درآمد ثابت حتی پس از افت چشمگیر بورس، همچنان بالاتر از سود بانکی است.
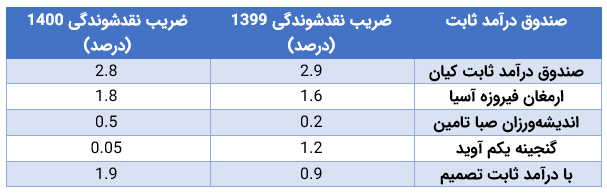
معیار آخری که در خصوص صندوقهای درآمد ثابت میخواهیم بررسی کنیم، ضریب نقدشوندگی آنها است. نقدشوندگی معیار مهمی است که برای نقد شدن سرمایه شما اهمیت دارد. برای محاسبه ضریب نقدشوندگی یک صندوق درآمد ثابت، میانگین ارزش معاملات روزانه آن را از ابتدای سال تا انتهای آن به دست آورده و آن عدد را بر میانگین کل خالص ارزش داراییهای صندوق تقسیم میکنیم.
هر چه این نسبت بالاتر باشد، صندوق درآمد ثابت نقدشوندگی بهتری دارد. این ضریب نقدشوندگی برای سالهای 1399 و 1400 در مورد صندوقهای درآمد ثابت قابل معامله و غیرتقسیم سودی که بالاترین بازدهی تجمعی را از سال 1395 تاکنون داشتهاند، محاسبه شده است و در جدول زیر دیده میشود.
در این مطلب به بررسی صندوقهای درآمد ثابت به عنوان گزینهای برای سرمایه گذاری با پول کم پرداختیم. معیارهایی نیز در خصوص انتخاب بهترین صندوق درآمد ثابت مطرح کردیم.
نکته پایانی این است که صندوقهای درآمد ثابت تنها به درد کسانی که ریسک گریز هستند نمیخورد، بلکه برای افرادی که میخواهند ریسک سرمایه گذاری خود را کاهش دهند و سبدی از گزینههای مختلف مانند طلا و سهام داشته باشند نیز مناسب است.
به علاوه اگر شرایطی پیش بیاید که دلار در بازار آزاد افت کند، این صندوقها تبدیل به یکی از بهترین گزینهها برای سرمایه گذاری میشوند.

