
برت گینگ نظریه پرداز حوزه بانکی میگوید:
بانکداری نسل اول همان چیزی است که ما به آن بانکداری می گوییم. سپس با ورود تکنولوژی هایی مانند اینترنت و برخی سرویس های خودکار دوران بانکداری نسل دوم شروع شد که کمکم بانکداری را به بیرون شعب کشاند. با آمدن بانکداری سلف سرویس همه چیز تغییر پیدا کرد و فهمیدیم که بانکداری هم میتواند قابلحمل باشد که همان بانکداری نسل سوم است؛ اما بانکداری نسل چهارم یک تغییر و گذار مهم و بزرگ است که دیگر عملاً بانکداری با شما زندگی خواهد کرد. تا سال ۲۰۳۰ دیگر هیچکسی به بانک مراجعه نخواهد کرد. درست است که در گذشته, اصل مبتنی بر شعب بود اما حالا این کار دیگر فایدهای ندارد و تغییر و بازطراحی شعب حتی با استفاده از جدیدترین تکنولوژیها به شما کمکی نخواهد کرد و نباید به فکر بازگرداندن مشتری به داخل شعبه باشید.
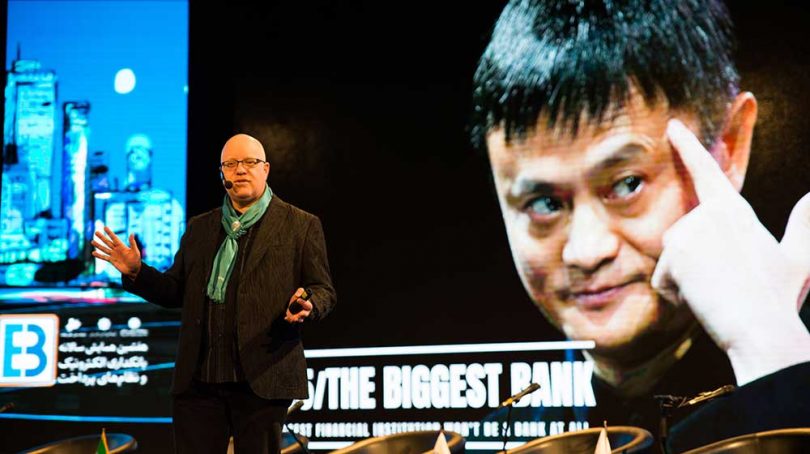
در سال ۲۰۲۵، بزرگترین بانکی که در دنیا وجود خواهد داشت، هیچکدام از بانکهایی که میشناسید، نخواهد بود؛ بلکه شرکت علیبابا در چین خواهد بود که اتفاقا هیچ شعبهای هم نخواهد داشت و بیش از سه میلیارد مشتری روی دستگاههای موبایل خواهد داشت. اگر شما بانکدار هستید، دیگر طرف حساب شما سیتیبانک، دویچه یا HSBC نخواهد بود؛ بلکه شما با جک ما "خالق Alibaba" و تکنولوژی ای که او ابداع کرده رقابت خواهید کرد؛ پس بدانید که رقیب اصلی شما چه کسی است و باید بهدنبال چه آیندهای باشید.
جملات فوق را وی بارها در کتابها و سخنرانی ها و پادکست هفتگی اش بیان کرده است. ولی باید بدانیم که نظرات و پیش بینی های او در بسیاری از نقاط دنیا در حال اجرا هستند و نمونه های اولیه از نسل چهارم بانکداری نیز مدتی است که فعالیت خود را آغاز کرده اند.
جک ما چهار سال پیش Mybank را تاسیس کرد. این بانک دوره جدیدی برای ارائه خدمات به شرکت های کوچک و متوسط (SMEs) معرفی کرده است. در چند سال اخیر Mybank مبلغ 2 تریلیون یوان به 16 میلیون شرکت کوچک و متوسط چینی وام پرداخت کرده است. این کار توسط داده های real-time و مدل های مدیریت ریسک-اعتبار مبتنی بر 3000 متغیر انجام شده است.
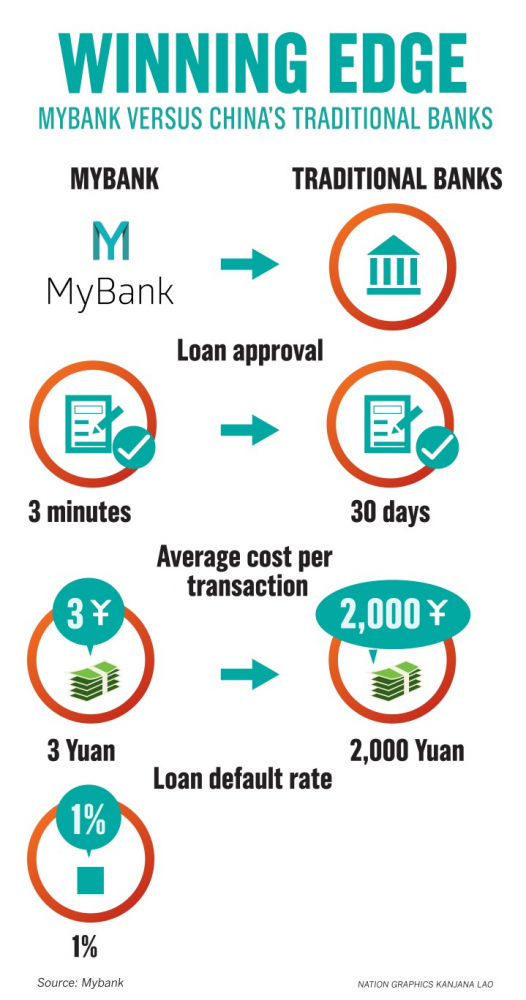
علاوه بر مزیت های سیستم وام های دهی توسط Mybank ؛ تبادلات و تراکنشها نیز با سرعت بالایی انجام میشود. تقاضاهای دریافت وام در فاصله زمانی 3 دقیقه در این سیستم پردازش و تایید میشوند. این زمان را مقایسه کنید با زمان 30 روزه مورد نیاز خدمات بانکداری سنتی.
بعنوان یک پلاتفرم بانکداری آنلاین, مشتریان میتوانند تقاضای دریافت وام را از طریق موبایل هوشمند شان ارسال کنند بدون آنکه نیازی به مراجعه به شعبه باشد. Mybank برای پردازش تقاضاهای دریافت بانک به کارمندان انسانی نیاز ندارد در نتیجه هزینه آن برای هر فرآیند تنها 3 یوآن خواهد بود در مقاسه با هزینه 2000 یوآن در بانک های سنتی.
بواسطه حجم بالای داده های جمع آوری شده توسط Alibaba و سایر پلاتفرم های تجارت الکترونیک مرتبط با آن, از اطلاعات تجاری و امتیاز اعتبار اجتماعی مشتریان بالقوه با رضایت آنها استفاده میکند. در نتیجه, این میزان از داده Big Data و تحلیل ها سبب میشود که تقاضای شرکت های کوچک و متوسط بیشتری برای دریافت وام تایید شود و البته وام های غیر موثر کمتری پرداخت شود.
مای بانک اعلام کرده است که در مقایسه با بانک های سنتی, توانسته است تا چهار برابر بیشتر به SME ها وام بدهد. این درحالی است که بانک های سنتی در حدود 80 درصد از تقاضاهای دریافت وام از سوی SME ها را به خاطر عدم اعتبار یا داده کافی رد می کنند. آمارها نشان می دهند که سیستم طراحی شده بسیار خوب عمل میکند به طوری که Mybank توانسته به رکورد 1 درصد در وام های بازپرداخت نشده دست پیدا کند و این نرخ بواسطه بهره گیری از سیستم امتیاز اعتبار اجتماعی (social credit score) بدست آمده است. MyBank سال 2018 توانسته است حدود 670 میلیون یوآن درآمد داشته باشد و اکنون از طریق توسعه بازار علی بابا در سایر کشور ها امیدوار است مشتریان بیشتری در خارج از چین جذب کند.

