
سپردهگذاری در بانک با هدف سرمایهگذاری بر خلاف تصور بدون ریسک نیست! مردم کشور ما به دلیل اینکه آموزش اقتصادی و مالی در مدرسه و دانشگاه کسب نمیکنند، دانش کمی در مواجهه با مسائل سرمایهگذاری دارند و معمولا برای تصمیمگیری به رفتار بقیه نگاه میکنند.
از آنجا بقیه هم مثل آنها رفتار بقیه را در نظر دارند، شاهد رفتارهای گلهای در مقیاس بزرگ تقریبا در هر موضوعی در بین ایرانیان هستیم. (البته این ادعا زمینه علمی دارد و فرهنگ ایرانی در دسته فرهنگهای با رفتار گلهای قرار میگیرد)
البته برای این ادعا باید شرایط و زمینه سرمایهگذاری در ایران را نیز در طی سالها در نظر بگیریم. بله درست هست، اقتصاد ایران سالهاست درگیر تورمهای بالا و شوکهای نرخ ارز هست و طبیعتا نمیتوان از مردم انتظار داشت ریال خود را در بالش نگه دارند. هر کسی در 10 سال گذشته پول خود را به صورت ریال نگه داشته بود ارزش هر ریال او امروز به کمتر از یک دهم خود رسیده بود!
پس تنها چاره برای حفظ ارزش پول، سرمایهگذاری و تبدیل ریال به یک دارایی دیگر بود. با توجه به این که بازار مالی در ایران تنها چند سال است که به معنای واقعی توسعه یافته و در دسترس همه قرار گرفته است، گزینههای سرمایهگذاری پیش رو متوسط مردم از تعداد انگشت یک دست بیشتر نمیشد. گزینههای آشنا برای همه مردم: مسکن و طلا و دلار و بانک
تا سال 91 بانکها در کشور محل سرمایهگذاری محسوب نمیشدند. زیرا نرخ بهره سیستم بانک معمولا از تورم پایینتر از تورم بود و عملا با نگه داشتن پول در بانک از ارزش آن کاسته میشد. ولی در سال 91 با افزایش ناگهانی نرخ بهره بانکی و رشد قارچگونه بانکها، بازی برعکس شد!اصلا اصطلاح سرمایهگذاری در بانک تا آن سال معنی نداشت. بانک محل سپردهگذاری بود نه سرمایهگذاری. ولی از سال 91 اصطلاح جدیدی وارد ادبیات شد و آن “سرمایهگذاری در بانک” بود.
مطمئنا همه ما افرادی در خانواده خود میشناسیم که حتی کسبوکار خود را تعطیل کردند و سرمایه خود را در بانک گذاشتند. منطقی بود، نرخ تورم به ویژه از سال 94 تک رقمی بود در حالی که نرخ سود بانکها بالای 20 درصد! درگیر بودن اقتصاد در رکود عمیق هم انگیزه خوبی برای افراد بود تا بیخیال کسبوکار شده و سرمایه خود را روانه بانک کنند.
ولی در این نوشته قصد داریم ثابت کنیم چرا این کار قطعا اشتباه بوده و هست. بانک محل سرمایهگذاری نیست و نخواهد بود و قطعا ریسکهای پنهان دارد. منطق پشت این ادعا را در این نوشته توضیح خواهیم داد.
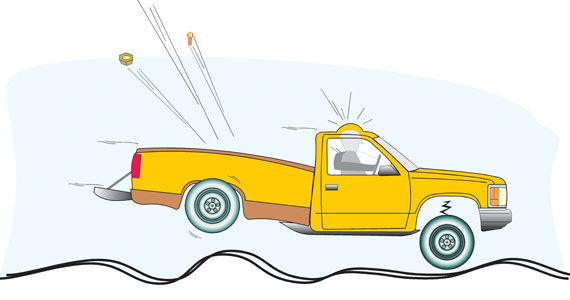
برای توضیح سادهتر، یک مثال میزنیم. فرض کنید یک ماشین جدید خیلی خوب و شیک دارید و از گشتوگذار با آن در خیابانهای شهر لذت میبرید. تا اینکه یک روز با ماشین دلبندتان به سفر خارج از شهر میروید و تازه متوجه میشوید که این ماشین برای جاده هموار طراحی شده و کمک فنرهای قوی برای تحمل شوک جادههای پر از چاله چوله را ندارد.
مثال بانک هم به ویژه در چند سال اخیر در کشور ما دقیقا شبیه ماشین شما هست. واقعیت اقتصاد و واقعیت هر چیزی در دنیای واقعی، تغییر مداوم هست. شرایط سیاسی و بدهی دولت و وضعیت سیستم بانکی و رشد اقتصادی و … هر فاکتور دیگری در اقتصاد هر روز تغییر میکند و جاده همواری وجود ندارد! این تغییرات تدریجی هستند و انقدر سریع نیستند که هر روز حس کنیم. ولی انباشت همین تغییرها در طی زمان منجر به تغییرات کاملا محسوس میشوند.
در اقتصاد کشور ما متاسفانه دولتها سالهاست سعی در ثابت نگه داشتن برخی متغیرها مانند نرخ ارز یا نرخ بهره میکنند. وعملا این ماهیت متغیر پدیدهها را نفی میکنند. انگار که با زور در زودپز را نگه میدارد و مانع خروج بخار از آن میشود. نتیجه این میشود که اقتصاد کشور ما چند سال ارام و بدون هیچ تغییری در نرخ بهره و نرخ ارز جلو میرود تا اینکه یک سال به صورت ناگهانی منفجر میشود. ( اقتصاددانها معمولا از اصطلاح جهش فنر استفاده میکنند)
سود ثابت بانک در شرایط آرام و هموار اقتصاد برای افراد جذاب هست. ( غافل از اینکه این ماشین کمک فنر درست حسابی ندارد) ولی به محض اینکه شرایط اقتصادی وارد جاده پر از دستانداز میشود تمام شوک به سرنشینان خودرو منتقل و سپردهگذاری در بانک دردسرساز میشود! چون نه تنها از تورم عقب ماندهاید بلکه برای لغو سپرده بلندمدت باید جریمه نیز بدهید! آیا هنوز فکر میکنید سپردهگذاری در بانک بدون ریسک هست؟
تورم سال 97 به همین شکل کابوس سپردهگذاران بلندمدت بانکی شد! پس از چند سال سود بالای 20 درصد بی دردسر، سپردهگذاران تاوان سنگینی برای خروج سرمایه از بانک دادند.
صندوقهای درآمد ثابت چندین سال است که در کشور شروع به کار کردهاند. جالب این است که گزینه اصلی سرمایهگذاری کمریسک مردم در دنیا، صندوقهای درآمد ثابت هستند در حالی که درصد بسیار پایینی از مردم کشور ما با این صندوقها و کارکرد آنها آشنایی دارند.
صندوقهای درآمد ثابت، در سبدی از سپرده بانکی و اوراق بدهی و درصد کمی سهام سرمایهگذاری میکنند. از آنجایی که بخشی از سبد این صندوقها با شرایط اقتصاد تغییر میکند، این صندوقها به مثابه ماشین کمک فنردار در جاده عمل میکند.
در شرایط رکود اقتصاد سود این صندوقها میتواند از بانک باشد ولی در شرایط تورمی مانند سال 97 و 98 ، این صندوقها سودهای بسیار بهتر نصیب سرمایهگذاران خود کردند. در این لینک سود برترین صندوقهای درآمد ثابت در سال 97 را میبینید.
از طریق وبسایت پردازش اطلاعات مالی ایران نیز میتوانید سود تمامی صندوقهای سرمایهگذاری تحت نظارت سازمان بورس و اوراق بهادار را مشاهده کنید.
هر کسی با هر شغلی باید با مفاهیم اقتصادی و مالی برای تصمیمگیری درست در مسائل مالی زندگی، آشنا شود . اگر به نظر شما این نوشته میتواند تاثیری در تصمیمگیریهای اقتصادی اطرافیان شما داشته باشد، با آنها به اشتراک بگذراید.

