
برای من، جذابترین بخش صحبتهای مجید شاکری در قسمت اخیر «به وقت ایران» نه یک پیشبینی مشخص درباره نتیجه جنگ بود و نه یک عدد خاص؛ بلکه روشی بود که با آن چند موضوع ظاهراً بیربط را به یکدیگر وصل میکرد. وقتی درباره جنگ ایران و آمریکا صحبت میکرد، بحث خیلی زود از میدان نظامی به بازار نفت، از نفت به اوراق خزانه آمریکا، از اوراق به Term Premium و نرخ وام خانوارها، و بعد به ژاپن، چین، شرکتهای هوش مصنوعی، دبی و حتی انتخابات میاندورهای آمریکا میرسید.
شاید برای مخاطبی که فقط دنبال این است بداند «آخرش چه میشود»، این مدل تحلیل کمی پیچیده به نظر برسد؛ اما اتفاقاً ارزش صحبتهای شاکری همینجاست. او جنگ را یک اتفاق منفرد نمیبیند، بلکه آن را یک شوک به یک سیستم بههمپیوسته میداند؛ سیستمی که در آن تصمیم نظامی یک کشور میتواند چند ساعت یا چند هفته بعد خودش را در قیمت نفت، بازده اوراق آمریکا یا هزینه وام یک خانوار آمریکایی نشان دهد.
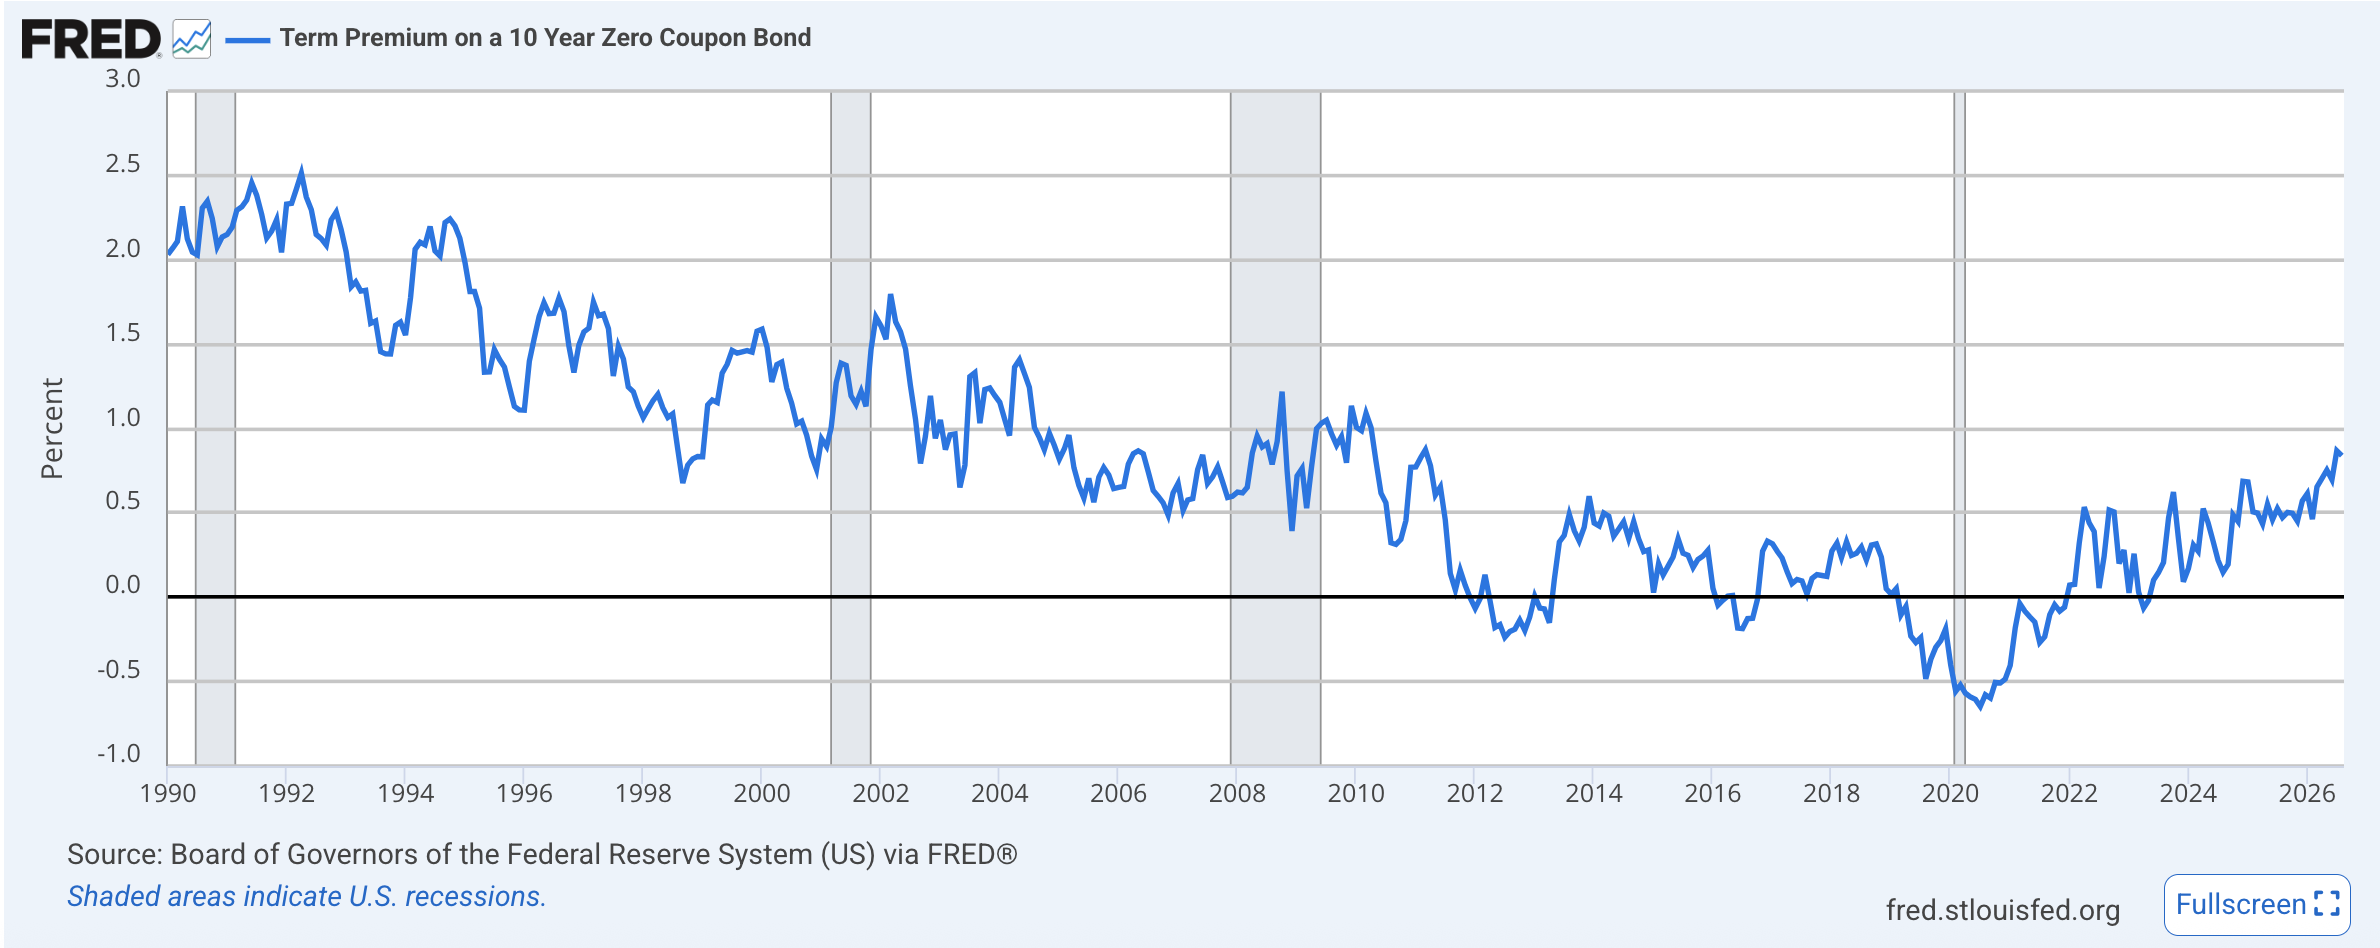
مرکز این تحلیل، به نظرم بازده اوراق ۱۰ ساله خزانهداری آمریکاست. دلیلش هم ساده است: این نرخ یکی از مهمترین قیمتهای پایه در اقتصاد جهانی است و تغییر آن خیلی سریع از بازارهای مالی به اقتصاد واقعی منتقل میشود. افزایش بازده ۱۰ ساله میتواند نرخ وام مسکن و سایر وامهای خانوارها را بالا ببرد، هزینه تأمین مالی شرکتها را افزایش دهد و ارزشگذاری داراییهای ریسکی، مخصوصاً شرکتهای تکنولوژی و AI، را تحت فشار قرار دهد.
اما مسئله برای دولت آمریکا حتی جدیتر است. بدهی دولت آمریکا اخیراً از ۴۰ تریلیون دلار عبور کرده و حدود ۱.۲ تریلیون دلار در مدت کوتاهی به آن اضافه شده است. در چنین سطحی از بدهی، افزایش هزینه تأمین مالی فقط یک عدد در بازار اوراق نیست؛ مستقیماً به هزینه بودجه دولت تبدیل میشود. بنابراین اگر بازده اوراق بلندمدت بالا بماند، آمریکا با یک مسئله دوطرفه روبهرو میشود: از یک طرف باید برای تأمین کسری بودجه حجم عظیمی اوراق بفروشد و از طرف دیگر، سرمایهگذاران برای خرید این اوراق ممکن است بازده بیشتری مطالبه کنند.
اینجاست که Term Premium اهمیت پیدا میکند. ممکن است فدرال رزرو نرخهای کوتاهمدت را کاهش دهد، اما اگر سرمایهگذاران به دلیل افزایش ریسک تورم، بدهی یا حجم عرضه اوراق، برای نگهداری اوراق بلندمدت بازده بیشتری بخواهند، نرخ ۱۰ ساله همچنان بالا میماند. در نتیجه، مسئله فقط سیاست پولی فدرال رزرو نیست؛ مسئله اعتماد و ظرفیت بازار برای جذب بدهی دولت آمریکا هم هست.
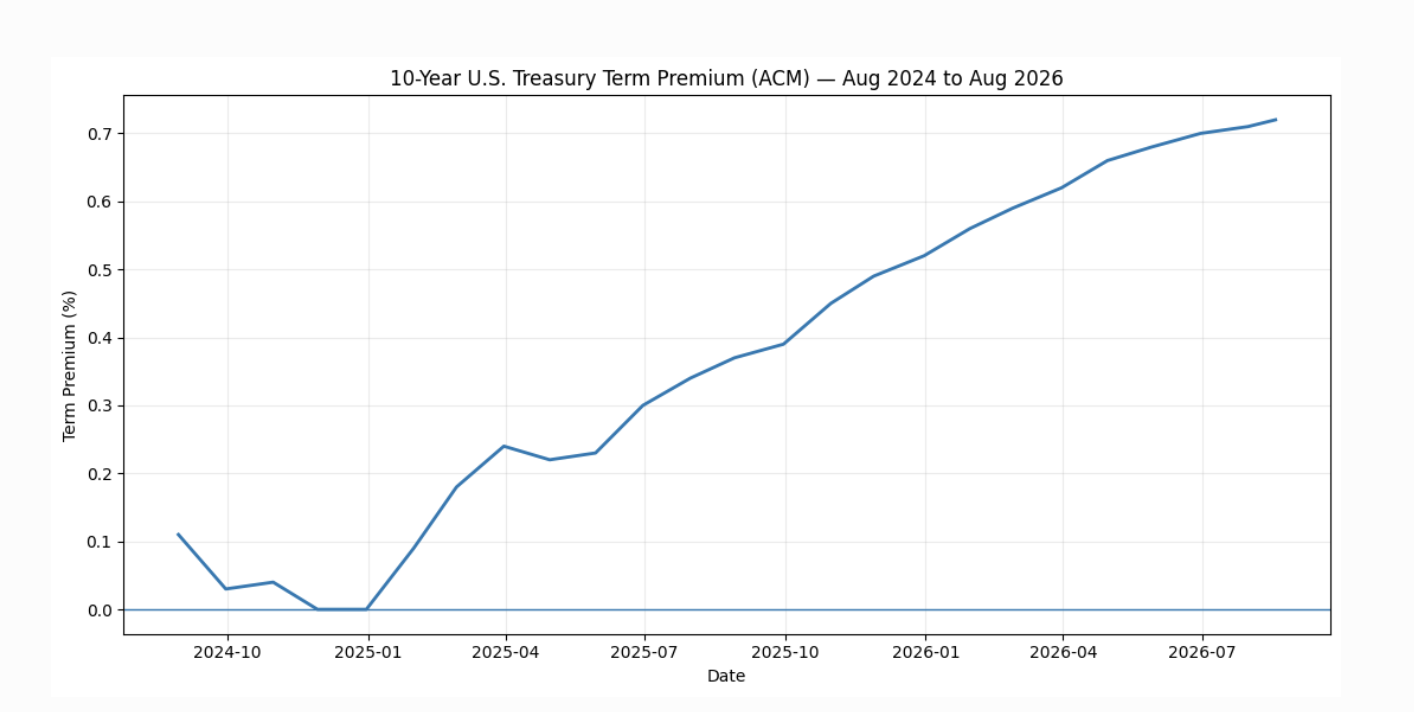
اگر تنش میان ایران و آمریکا تشدید شود، یکی از اولین کانالهای انتقال آن بازار انرژی است. افزایش ریسک در خاورمیانه میتواند قیمت نفت را بالا ببرد و افزایش قیمت انرژی در اقتصادی مثل آمریکا، خیلی سریع به تورم و انتظارات تورمی منتقل میشود. اگر این اتفاق همزمان با افزایش Term Premium رخ دهد، فشار روی بازده اوراق بلندمدت میتواند بیشتر شود.
به همین دلیل است که در این چارچوب، جنگ ایران فقط یک مسئله نظامی نیست. زنجیرهای که باید دنبال شود این است: تشدید تنش میتواند نفت را بالا ببرد، نفت میتواند تورم را بالا ببرد، تورم و ریسک میتواند بازده اوراق بلندمدت را بالا ببرد و افزایش بازده اوراق میتواند هزینه سرمایه را برای دولت، شرکتها و خانوارهای آمریکایی افزایش دهد.
این دقیقاً جایی است که موضوع AI هم وارد داستان میشود. شرکتهای هوش مصنوعی در حال حاضر یکی از بزرگترین مصرفکنندگان سرمایه در اقتصاد آمریکا هستند؛ از دیتاسنتر و انرژی گرفته تا تراشه و زیرساخت محاسباتی. اگر هزینه سرمایه بالا برود، تأمین مالی این حجم از سرمایهگذاری دشوارتر و گرانتر میشود. بنابراین یک شوک ژئوپلیتیک میتواند از مسیر نفت و Treasury، به یکی از مهمترین موتورهای سرمایهگذاری اقتصاد آمریکا یعنی AI هم منتقل شود.
در نظرسنجی مطرحشده در برنامه نیز سه موضوع در کنار یکدیگر قرار گرفته بودند: جنگ با ایران، رشد سریع تقاضا و سرمایهگذاری در شرکتهای AI و رشد سریع بدهی آمریکا تا حوالی ۴۰ تریلیون دلار. نکته جالب این بود که جنگ ایران در میان پاسخدهندگان بهعنوان عامل مهمتر انتخاب شده بود؛ یعنی ریسک ژئوپلیتیک در این نگاه میتواند از دو موضوع صرفاً اقتصادی و تکنولوژیک مهمتر شود.
در اینجا تحلیل از آمریکا فراتر میرود. ژاپن سالها یکی از منابع اصلی تأمین مالی ارزان در اقتصاد جهانی بوده است. سرمایهگذاران میتوانستند با ین ارزان تأمین مالی کنند و سرمایه را به سمت داراییهایی با بازده بالاتر در آمریکا و سایر کشورها ببرند؛ همان چیزی که به Carry Trade معروف است.
اما با افزایش نرخ بهره ژاپن، این معامله جذابیت خود را از دست میدهد. هرچه هزینه تأمین مالی با ین بیشتر شود، احتمال کاهش Carry Trade و خروج بخشی از سرمایه از داراییهای پرریسک افزایش پیدا میکند. این موضوع به خودی خود میتواند روی جریان سرمایه جهانی و بازار Treasury اثر بگذارد.
چین هم در طرف دیگر ماجرا قرار دارد. کاهش تدریجی ذخایر Treasury چین و فروش بخشی از اوراق پیش از سررسید، در شرایطی که دولت آمریکا همچنان نیاز به انتشار حجم عظیمی از بدهی دارد، اهمیت پیدا میکند. مسئله فقط مقدار اوراق فروختهشده نیست؛ مهم این است که در یک طرف، عرضه اوراق آمریکایی در حال افزایش است و در طرف دیگر، بخشی از خریداران سنتی خارجی ممکن است تمایل کمتری به نگهداری آنها داشته باشند.
در همین چارچوب، اقداماتی که به Scott Bessent نسبت داده میشود برای مدیریت بازار ارز ژاپن و جلوگیری از اختلال در بازارهای جهانی نیز معنا پیدا میکند. اگر بحران ین باعث unwind شدن گسترده Carry Trade شود، میتواند به فروش همزمان داراییها و افزایش نوسان در بازارهای جهانی منجر شود. بنابراین Bessent فقط با مسئله کسری بودجه آمریکا روبهرو نیست؛ باید مراقب plumbing سیستم مالی جهانی هم باشد.
این شاید یکی از کلیدیترین بخشهای بحث باشد. آمریکا میتواند فشار اقتصادی زیادی ایجاد کند، اما هر فشاری الزاماً به نفع آمریکا تمام نمیشود. اگر فشار بیش از حد باعث افزایش شدید نفت، تورم، بازده Treasury و هزینه تأمین مالی شود، بخشی از هزینهای که قرار بود به طرف مقابل تحمیل شود، به خود اقتصاد آمریکا برمیگردد.
به همین دلیل میتوان رفتار Bessent را بهعنوان تلاش برای پیدا کردن یک نقطه تعادل دید: فشار آنقدر زیاد باشد که طرف مقابل را وادار به تغییر رفتار کند، اما آنقدر زیاد نباشد که بازار Treasury و اقتصاد جهانی از کنترل خارج شود. این همان جایی است که تشبیه شاکری به D-Day جالب میشود؛ مسئله فقط آغاز عملیات نیست، بلکه مدیریت مراحلی است که بعد از آن اتفاق میافتد.
در طرف ایران، شاکری برخلاف تصویری که گاهی از اقتصاد ایران بهعنوان اقتصادی کاملاً بدون ابزار ارائه میشود، روی ظرفیتهای سیاستگذار تأکید دارد. افزایش ابزارهای بازار اسکناس دلار بانک مرکزی، بهبود سازوکارهای ارزی، عملکرد سیاستگذارانی مثل همتی و ابزارهایی که در اختیار مدنیزاده قرار گرفته، از نظر او میتوانند در مدیریت شوک نقش داشته باشند.
یک بخش مهم دیگر بحث هم کاهش وابستگی به دبی و شبکه تراستیهاست. دبی طی سالهای گذشته یکی از مهمترین مسیرهای تجارت و تسویه مالی ایران بوده و درهم نیز به دلیل پیوند نزدیکش با دلار، در قیمتگذاری و انتقال سیگنالهای ارزی ایران نقش مهمی داشته است. بنابراین هرچه ایران بتواند وابستگی خود به این زیرساخت را کاهش دهد، بخشی از آسیبپذیری خود را در برابر فشار خارجی کم میکند.
در این نگاه، موضوع بانک ملی در دبی هم صرفاً مسئله یک شعبه بانکی نیست؛ مسئله بزرگتر، زیرساخت مالیای است که تجارت، تسویه و قیمتگذاری ارز ایران را به شبکه مالی امارات متصل میکند. کاهش نفوذ تراستیها و کاهش وابستگی به این شبکه، از منظر شاکری بخشی از فرآیند افزایش استقلال مالی ایران است.
از طرف دیگر، همین موضوع امارات را در موقعیت پیچیدهای قرار میدهد. امارات همزمان به روابط مالی و امنیتی خود با غرب وابسته است و از طرف دیگر از تجارت با ایران منتفع میشود. هرچه فشار آمریکا بیشتر شود، این دو نقش بیشتر با یکدیگر در تضاد قرار میگیرند و امارات مجبور میشود بین منافع متفاوت خود تعادل برقرار کند.
متغیر دیگری که در این مدل اهمیت زیادی دارد، انتخابات میاندورهای آمریکا در نوامبر ۲۰۲۶ است. یک دولت آمریکایی که به انتخابات نزدیک میشود، نسبت به افزایش قیمت بنزین، تورم، نرخ وام مسکن، افت بورس و کاهش قدرت خرید خانوارها حساستر است. رأیدهنده آمریکایی Term Premium را نمیبیند؛ نتیجه آن را در هزینه وام و قیمت کالاها میبیند.
از این زاویه، زمانبندی تشدید تنش اهمیت پیدا میکند. ممکن است هزینه سیاسی یک بحران اقتصادی برای دولت آمریکا قبل از Midterm بیشتر از بعد از آن باشد. اگر دموکراتها بتوانند مجلس نمایندگان را پس بگیرند و توازن سنا نیز تغییر کند، دولت ترامپ ممکن است با یک دولت دوپاره مواجه شود و فضای مانور سیاسیاش محدودتر شود.
این البته یک پیشبینی است، نه یک واقعیت قطعی. اما همین عدم قطعیت بخش مهمی از مدل شاکری است: آینده را نمیتوان با یک سناریوی خطی توضیح داد.
شاید مهمترین ارزش این تحلیل برای من، پیشبینی نتیجه جنگ نباشد. اتفاقاً ارزش اصلی در این است که نشان میدهد برای فهم یک اتفاق ژئوپلیتیک باید چند بازار و چند سیستم را همزمان دید.
جنگ ایران یک مسئله نظامی است، اما همزمان مسئله نفت است. نفت مسئله تورم است. تورم به نرخهای بهره و Treasury وصل میشود. Treasury به Term Premium و هزینه تأمین مالی دولت و شرکتها وصل است. هزینه سرمایه به سرمایهگذاری AI مربوط میشود. ژاپن از مسیر Carry Trade روی جریان سرمایه جهانی اثر میگذارد و چین از مسیر ذخایر Treasury. در طرف دیگر، دبی و درهم بخشی از plumbing مالی ایران هستند و انتخابات آمریکا هم سقف و کف سیاسی تصمیمات واشنگتن را تعیین میکند.
به همین دلیل شاید بهترین راه برای فهم این تحلیل، نگاه کردن به جنگ بهعنوان یک سیستم بههمپیوسته اقتصادی و ژئوپلیتیک باشد، نه مجموعهای از اتفاقات جدا از هم.
ممکن است با تمام برآوردهای شاکری موافق نباشیم و حتی بعضی از فرضهایش در آینده غلط از آب دربیاید. اما چیزی که تحلیل او را ارزشمند میکند، این است که ما را مجبور میکند از سؤال ساده «چه کسی در جنگ پیروز میشود؟» عبور کنیم و سؤال سختتری بپرسیم:
اگر تنش تشدید شود، کدام بخش از سیستم جهانی زودتر تحت فشار قرار میگیرد و این فشار چگونه به بخشهای دیگر منتقل میشود؟
شاید پاسخ این سؤال، خیلی بیشتر از پیشبینی نتیجه یک حمله نظامی، درباره آینده این درگیری به ما اطلاعات بدهد.

