
چکیده
مشکل اصلی کارآفرینان ایرانی، تأمین مالی در مراحل اولیه است. صندوق کارآفرینی امید بهعنوان بزرگترین نهاد حمایتی کشور، تاکنون بیش از ۵۰۰ هزار شغل را ایجاد کرده و سهم بزرگی در تأمین مالی خرد دارد؛ اما سوال اصلی اینجاست: آیا این صندوق تنها یک وامدهنده ساده است، یا بازوی مکملی برای پوشش شکاف تأمین مالی در مرحله پیشسرمایهگذاری (Seed stage) محسوب میشود؟ مقاله حاضر با رویکرد تحلیلی-مقایسهای، عملکرد صندوق امید را در برابر صندوق نوآوری و شکوفایی بررسی میکند. در این مسیر، شرایط واقعی ثبتنام، سقف وام، دوره تنفس و وثیقههای مورد نیاز را شفاف میکنیم. یافتهها نشان میدهد صندوق امید با رویکرد «حمایتی-اجتماعی» ساختاری کاملاً متفاوت از صندوقهای سرمایهگذاری دارد و پاسخی عملی به چالش نقدینگی کارآفرینان خرد است. این راهنما، منبعی کاربردی برای کارآفرینانی است که میخواهند از این ظرفیت استفاده کنند.
مقدمه
یک نانوایی محلی در یک شهرستان، یک استارتاپ فناورانه در تهران، و یک کارگاه تولیدی کوچک در اصفهان؛ چه وجه اشتراکی دارند؟ هر سه برای رشد به یک چیز نیاز دارند: پول. اما اینجا یک مسئله بزرگ وجود دارد؛ نظام بانکی سنتی، برای تأمین مالی، به وثیقههای سنگین و سابقه مالی شفاف نیاز دارد. کارآفرین خرد که تازه راهاندازی شده، و کارآفرین کلان که در حال توسعه است، هر دو در این سیستم با موانعی روبهرو میشوند که نه به اندازه کسبوکارشان، که به ساختار مالی کشور مرتبط است.
بر اساس آخرین آمارهای رسمی، صندوق کارآفرینی امید تاکنون بیش از ۵۰۰ هزار شغل ایجاد کرده و تسهیلاتی بالغ بر ۱۰ هزار میلیارد تومان به طرحهای خرد و متوسط پرداخت کرده است. جالبتر اینکه نرخ بازپرداخت اقساط در این صندوق بالای ۹۵ درصد است؛ عددی که در نظام بانکی سنتی بیسابقه است. این آمار نشان میدهد که صندوق امید نهتنها یک نهاد مالی، که یک مکانیزم اعتمادسازی در اکوسیستم کارآفرینی کشور است. اما چرا با وجود این موفقیت، هنوز بسیاری از کارآفرینان خرد از شرایط دقیق آن بیاطلاعاند، و کارآفرینان کلان آن را یک گزینه کوچک میپندارند؟
پاسخ به این سوال، ریشه در یک شکاف اطلاعاتی دارد. کارآفرین خرد به دنبال وامی ساده با وثیقه کم است، اما نمیداند چگونه ثبتنام کند. کارآفرین کلان به دنبال تأمین مالی بزرگتر و مشارکت استراتژیک است، اما صندوق امید را صرفاً یک نهاد حمایتی برای اقشار کمدرآمد میداند. این مقاله قرار است هر دو نگاه را به چالش بکشد و نشان دهد که صندوق کارآفرینی امید، با داشتن سقف تسهیلات مشخص و شرایط شفاف، میتواند برای هر دو گروه یک گزینه جدی باشد.
سوال اصلی این پژوهش این است: صندوق کارآفرینی امید با ساختار حمایتی-اجتماعی خود، چگونه میتواند بهعنوان یک نهاد مکمل، شکاف تأمین مالی را برای کارآفرینان خرد و کلان پر کند؟ برای پاسخ به این سوال، در ادامه ابتدا پیشینه نظری را مرور میکنیم، سپس جایگاه صندوق امید را در اکوسیستم ایران بررسی میکنیم، و در نهایت به پرسشهای رایج هر دو گروه درباره شرایط ثبتنام، سقف وام، وثیقه و فرآیند ارزیابی پاسخ میدهیم.
این مقاله برای کارآفرینان خرد، نقشهای است برای ورود به دنیای تأمین مالی آسانتر. برای کارآفرینان کلان، پنجرهای است به یک منبع جدید و کمتر شناختهشده. تا انتهای این مقاله، قدم به قدم پیش میرویم و نشان میدهیم که صندوق کارآفرینی امید، برای هر دو گروه چه فرصتهایی ایجاد کرده است. با ما همراه باشید.
پیشینه نظری
۱. صندوق کارآفرینی چیست؟ (تعریف علمی و تفکیک از بانک)
در ادبیات معتبر (بر اساس تعاریف OECD و گزارشهای جهانی کارآفرینی GEM)، صندوق کارآفرینی یک نهاد مالی غیربانکی است. تفاوت کلیدی با بانک در «نگاه به مشتری» است: بانک به «توانایی بازپرداخت» (وثیقه و سابقه) نگاه میکند، اما صندوق کارآفرینی به «پتانسیل رشد و اشتغالزایی» طرح. به عبارت دیگر، این صندوق یک مکانیزم مالی «مأموریتمحور» است که بازدهی اجتماعی (ایجاد شغل) برایش به اندازه بازدهی مالی اهمیت دارد.
۲. چرا صندوقهای کارآفرینی خلق شدند؟ (نظریه شکاف تأمین مالی)
اقتصاددانان بزرگی مثل «استیگلیتز» و «وایس» (برندگان نوبل) با نظریه «عدم تقارن اطلاعاتی» ثابت کردهاند که نظام بانکی سنتی نمیتواند کارآفرینان نوپا را تأمین مالی کند. دلیلش ساده است: بانکها ریسکگریزند و برای جبران نداشتن اطلاعات، وثیقههای سنگین میخواهند. این یعنی یک شکاف عمیق مالی (Finance Gap) در مرحله «پیشسرمایهگذاری (Seed Stage)» ایجاد میشود. صندوقهای کارآفرینی دقیقاً برای پر کردن این شکاف طراحی شدهاند؛ آنها با پذیرش ریسک بالاتر و وثیقههای سادهتر، سرمایه را به جایی میبرند که بانکها نمیروند.
۳. چرا پول تنها کافی نیست؟ (نظریه منابع)
نظریه «منابع» (RBV) میگوید مزیت رقابتی پایدار از ترکیب منابع مالی و غیرمالی به دست میآید. صندوق کارآفرینی با سرمایهاش، نهتنها نقدینگی، بلکه شبکه ارتباطی، مشاوره تخصصی و آموزش مدیریت مالی را هم به کارآفرین منتقل میکند. این یعنی دریافتکننده تسهیلات، یک «بسته حمایتی» کامل دریافت میکند که در بانکها خبری از آن نیست.
۴. گونهشناسی نهادهای تأمین مالی (تفکیک ۴ بازیگر اصلی)
برای اینکه بدانیم صندوق امید دقیقاً کجای این معادله ایستاده، بیایید چهار بازیگر کلیدی را از هم تفکیک کنیم:
· بانکها (ریسکگریزِ وثیقهمحور): نگاهشان به «گذشته» است. عاشق سابقه مالی شفاف و وثیقه ملکی هستند. درِ آنها به روی کسبوکارهای تثبیتشده باز است، اما برای کارآفرین تازهکار با ایده خوب اما بدون سابقه، بسته است.
· سرمایهگذاران خطرپذیر (ریسکپذیرِ سوداگر): نگاهشان به «بازدهی افسانهای» است. روی آینده شرطبندی میکنند، اما فقط به طرحهای «یونیکورن» (بسیار پررشد) با تیم اجرایی فوقالعاده توجه میکنند. آنها سهام میخرند و در مدیریت دخالت میکنند.
· صندوق نوآوری و شکوفایی (ریسکپذیرِ فناورانه): نگاهشان به «تجاریسازی فناوری» است. یک نهاد میانراه که به طرحهای دانشبنیان و فناورانه با ریسک بالا، وام و سرمایه میدهد، اما همچنان انتظار بازگشت سرمایه و رشد اقتصادی را دارد.
· صندوق کارآفرینی امید (حمایتی-توسعهای): نگاهشان به «پتانسیل اجتماعی و اشتغال» است. نه مثل بانک سختگیر است، نه مثل سرمایهگذار سوداگر. مأموریتش «توانمندسازی» است. با نرخ سود پایینتر از بانک، دوره تنفس (مهلت شروع اقساط) و وثیقههای سادهتر، به کارآفرینان خرد و متوسط وام میدهد.
جمعبندی پیشینه نظری: در این بخش فهمیدیم که صندوق کارآفرینی یک ابزار مالی صرف نیست، بلکه یک نهاد توسعهای مبتنی بر نظریههای علمی است که برای پر کردن شکاف تأمین مالی (جایی که بانکها و سرمایهگذاران خطرپذیر حضور ندارند) طراحی شده است. حالا که مبانی نظری و تفاوتهای بنیادین این نهادها را بهدرستی تفکیک کردیم، در گام بعدی این چارچوب را به «اکوسیستم واقعی ایران» میبریم.
چارچوب مفهومی؛ جایگاه صندوق کارآفرینی امید در اکوسیستم ایران
۱. اکوسیستم کارآفرینی ایران؛ یک نقشه چندلایه
تصور کنید اکوسیستم کارآفرینی ایران مثل یک هرم سهطبقه است. در طبقه پایین، کارآفرینان خرد و کسبوکارهای کوچک قرار دارند. در طبقه وسط، شرکتهای متوسط و در حال رشد. در طبقه بالا، استارتاپهای فناورانه و شرکتهای بزرگ. هر طبقه نیاز مالی متفاوتی دارد و نهادهای متفاوتی به آن پاسخ میدهند:
· طبقه پایین (کارآفرینان خرد): نیاز به وامهای کوچک، وثیقه ساده و فرآیند سریع دارند. بانکها به دلیل ریسک بالا وارد نمیشوند و اینجا دقیقاً جایی است که صندوق کارآفرینی امید نقش اصلی را ایفا میکند.
· طبقه وسط (کارآفرینان کلان و SMEها): نیاز به تأمین مالی متوسط و مشاوره مدیریت دارند. صندوق امید با سقف تسهیلات بالاتر و دوره تنفس، بازوی کمکی است. همزمان، صندوق نوآوری و شکوفایی نیز در این طبقه فعالیت میکند اما با تمرکز بر فناوری.
· طبقه بالا (استارتاپهای بزرگ و شرکتهای دانشبنیان): نیاز به سرمایهگذاری خطرپذیر و مشارکت سهامی دارند. صندوق امید و بانکها در این طبقه حضور ندارند؛ سرمایهگذاران خصوصی و صندوقهای VC فعالاند.
۲. جایگاه دقیق صندوق کارآفرینی امید در این هرم
صندوق کارآفرینی امید نه در طبقه پایین است و نه در طبقه بالا؛ دقیقاً در مرز بین طبقه پایین و وسط ایستاده است. یعنی هم به کارآفرین خردی که تازه شروع کرده وام میدهد، هم به کسبوکار کوچکی که میخواهد توسعه پیدا کند، کمک میکند. اما به شرکتهای بزرگ و استارتاپهای پرریسک ورود نمیکند. این یعنی یک «پل» است برای کارآفرینانی که از مرحله ایده عبور کردهاند اما هنوز به سطح سرمایهگذاری خطرپذیر نرسیدهاند.
۳. تعامل با سایر نهادها (همافزایی و رقابت)
· با وزارت تعاون، کار و رفاه اجتماعی: همافزایی کامل. صندوق امید زیر نظر این وزارتخانه فعالیت میکند و هدف آن اشتغالزایی است. وزارتخانه سیاستهای حمایتی را طراحی میکند و صندوق امید آنها را اجرا میکند.
· با صندوق نوآوری و شکوفایی: رقابت محدود و همافزایی. صندوق نوآوری به طرحهای فناورانه و دانشبنیان میپردازد، اما صندوق امید به تمامی طرحهای تولیدی و خدماتی (بدون الزام فناوری) توجه میکند. در برخی موارد، یک طرح ممکن است از هر دو صندوق وام بگیرد؛ مثلاً یک تولیدکننده قطعات خودرو میتواند برای بهبود خط تولید از صندوق نوآوری و برای توسعه کارگاه از صندوق امید استفاده کند. در اینجا همافزایی رخ میدهد، اما در جذب طرحهای برتر، رقابت نرمی وجود دارد.
· با بانکها: رقابت غیرمستقیم. بانکها با نرخ سود بالاتر و وثیقههای سنگینتر عمل میکنند. صندوق امید گزینهای ارزانتر و انعطافپذیرتر ارائه میدهد. اما برای تأمین مالی بزرگتر (بالای ۵۰۰ میلیون تومان)، کارآفرینان معمولاً به بانکها مراجعه میکنند.
· با سرمایهگذاران خصوصی و صندوقهای VC: رقابت در سطح بعدی. صندوق امید به مرحله رشد (Series A) وارد نمیشود، بنابراین رقیب مستقیم VCها نیست. اما برخی کارآفرینان با طرحهای کوچکتر ممکن است به جای VC به صندوق امید مراجعه کنند که این یک رقابت ناقص است.
۴. نقشه مسیر بصری (با کلمات):
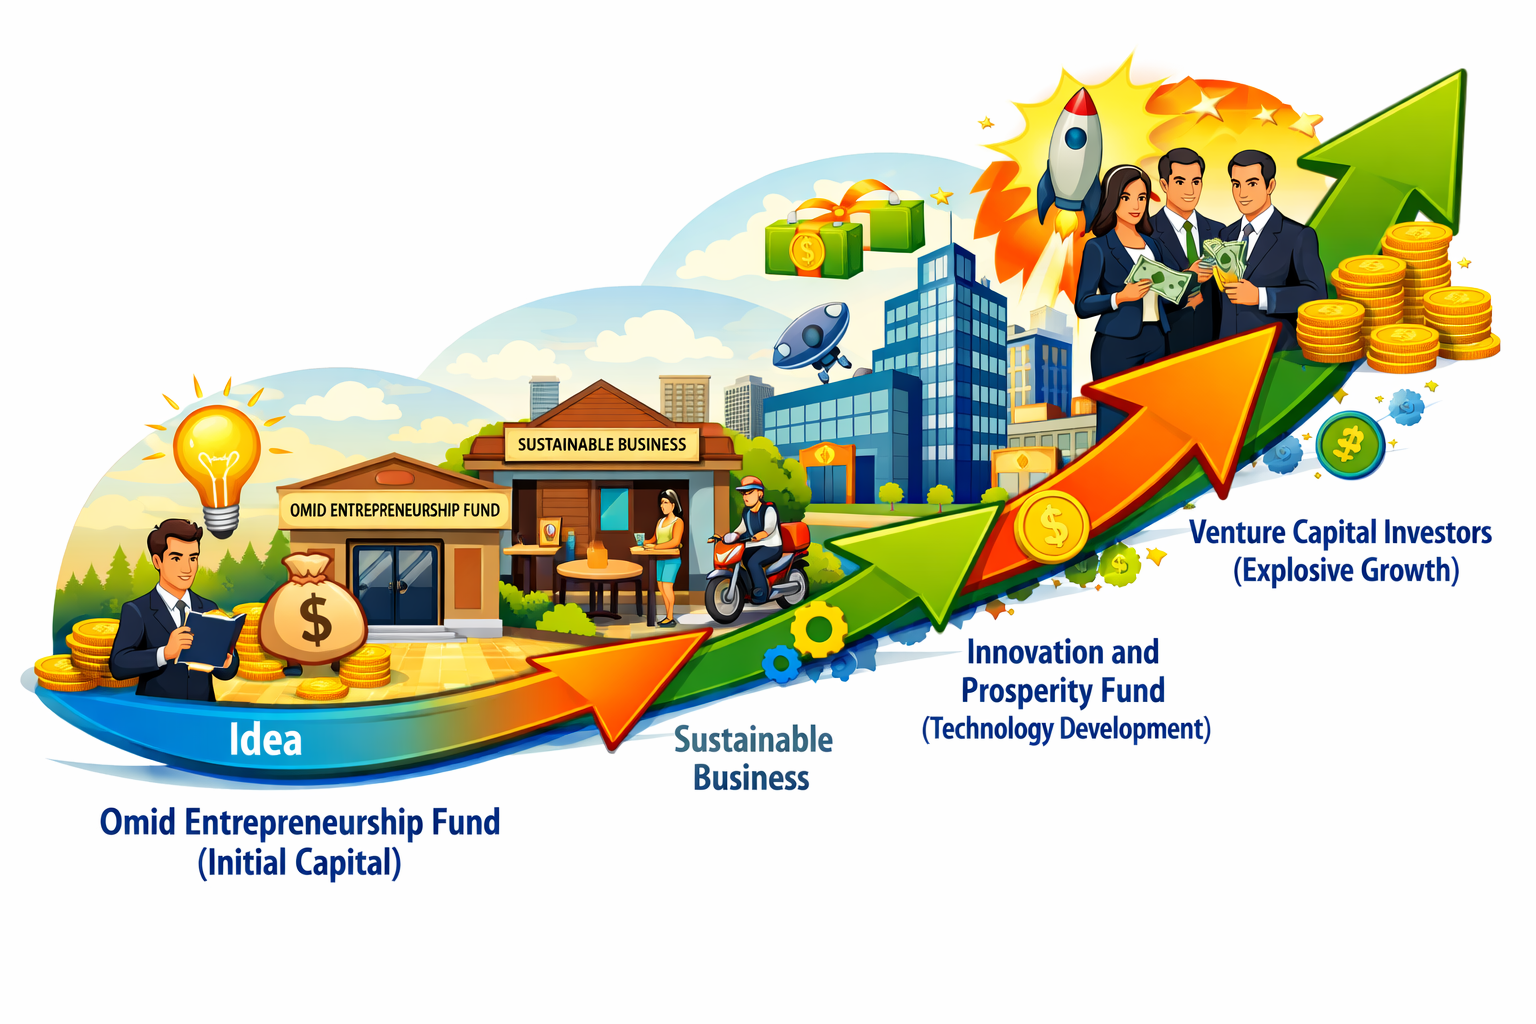
اگر بخواهیم مسیر رشد یک کارآفرین را در این اکوسیستم ترسیم کنیم، به این شکل است:
ایده → صندوق کارآفرینی امید (سرمایه اولیه) → کسبوکار پایدار → صندوق نوآوری و شکوفایی (توسعه فناوری) → شرکت بزرگ → سرمایهگذاران خطرپذیر (رشد انفجاری)
این مسیر نشان میدهد که صندوق امید فقط یک نقطه شروع نیست، بلکه یک پله استراتژیک در مسیر رشد کسبوکار است.
جمعبندی چارچوب مفهومی: در این بخش، دیدیم که صندوق کارآفرینی امید در مرز میان کارآفرینان خرد و کلان ایستاده است. این صندوق با وزارت تعاون همافزایی دارد، با بانکها رقابت غیرمستقیم دارد، و با صندوق نوآوری و شکوفایی همافزایی و رقابت محدود دارد. حالا که جایگاه این صندوق در اکوسیستم مشخص شد، نوبت به گونهشناسی صندوقهای کارآفرینی در ایران میرسد.
گونهشناسی صندوقهای کارآفرینی در ایران (با تفکیک خرد و کلان)
در اکوسیستم تأمین مالی ایران، چهار دسته اصلی صندوق کارآفرینی فعال وجود دارد. هر یک از این صندوقها هدف، مخاطب، و شرایط خاص خود را دارند.
دسته اول: صندوق حمایتی-توسعهای (صندوق کارآفرینی امید)
این صندوق با هدف اشتغالزایی و توانمندسازی کسبوکارهای کوچک و متوسط طراحی شده است. برای کارآفرین خرد، سقف تسهیلات معمولاً تا ۲۰۰ میلیون تومان است. در حالی که برای کارآفرین کلان، این سقف تا ۵۰۰ میلیون تومان افزایش مییابد. نرخ سود برای هر دو گروه بین ۴ تا ۶ درصد است. دوره تنفس بین ۶ ماه تا ۱ سال است. وثیقه مورد نیاز در این صندوق بسیار سادهتر از بانکهاست؛ یک کارآفرین خرد میتواند با ارائه سفته و امضای یک ضامن معتبر، تسهیلات دریافت کند. زمان بررسی طرحها معمولاً بین ۲ تا ۴ هفته است.
دسته دوم: صندوق فناورانه (صندوق نوآوری و شکوفایی)
این صندوق به طرحهای دانشبنیان، فناورانه و استارتاپی اختصاص دارد. برای کارآفرین خرد، سقف تسهیلات تا ۵۰۰ میلیون تومان است. برای کارآفرین کلان، سقف میتواند تا چند میلیارد تومان افزایش یابد. نرخ سود بین ۱۰ تا ۱۵ درصد است. دوره تنفس ۳ تا ۶ ماه است. وثیقه مورد نیاز سختگیرانهتر است (وثیقه ملکی، سهام شرکت یا ضمانتنامه بانکی). زمان بررسی طرحها معمولاً بین ۲ تا ۳ ماه است.
دسته سوم: صندوقهای سرمایهگذاری خصوصی (VCها)
این صندوقها با هدف سرمایهگذاری سهامی در استارتاپهای پررشد فعالیت میکنند. کارآفرینان خرد معمولاً به این دسته دسترسی ندارند. برای کارآفرینان کلان، سقف سرمایهگذاری از ۱ میلیارد تا دهها میلیارد تومان متغیر است. نرخ بازده مورد انتظار ۲۰ تا ۵۰ درصد است. وثیقه به معنای سنتی وجود ندارد، اما طرح، تیم و بازار با دقت ارزیابی میشوند. زمان بررسی بین ۳ تا ۶ ماه است.
دسته چهارم: صندوق توسعه ملی (برای طرحهای کلان صنعتی و معدنی)
این صندوق به طرحهای کلان، زیرساختی، صنعتی و معدنی با سقف چند ده میلیارد تومان تسهیلات میدهد. هدف آن توسعه صنایع بزرگ و ایجاد اشتغال کلان است. کارآفرینان کلان در حوزه معدن، پتروشیمی، فولاد و صنایع سنگین میتوانند از این صندوق استفاده کنند. نرخ سود آن معمولاً بین ۱۲ تا ۱۸ درصد است و وثیقههای سنگینی (مانند زمین، تجهیزات و سهام شرکت) میطلبد.
راهنمای انتخاب سریع بر اساس نوع کارآفرین
اگر کارآفرین خرد هستید، صندوق کارآفرینی امید بهترین گزینه است. اگر کارآفرین کلان هستید و به دنبال تأمین نقدینگی کوتاهمدت هستید، صندوق امید گزینهای ارزان و در دسترس است. برای طرحهای فناورانه، صندوق نوآوری انتخاب مناسبتری است. اگر به دنبال رشد انفجاری هستید، باید به سراغ سرمایهگذاران خصوصی بروید. و اگر در حوزه صنایع سنگین و کلان فعالیت میکنید، صندوق توسعه ملی گزینهای استراتژیک است. امکان استفاده همزمان از صندوق امید و صندوق نوآوری وجود دارد، اما فقط به شرطی که طرحها از نظر محتوایی متفاوت باشند.
سقف وام بر اساس استانها
سقف تسهیلات صندوق کارآفرینی امید در استانهای مختلف متفاوت است. برای مثال، سقف تسهیلات در استانهای برخوردار مانند تهران و اصفهان معمولاً در محدوده ۳۰۰ تا ۵۰۰ میلیون تومان است، در حالی که در استانهای کمتر توسعهیافته مانند سیستان و بلوچستان، این سقف میتواند تا ۷۰۰ میلیون تومان افزایش یابد. این اعداد صرفاً یک میانگین تقریبی هستند. برای دریافت اطلاعات دقیق و بهروز، به سایت رسمی صندوق کارآفرینی امید به آدرس www.omidfund.ir مراجعه کنید.
توجه: این اعداد بر اساس آخرین دستورالعملهای صندوق کارآفرینی امید تا پایان سال ۱۴۰۳ است و ممکن است در آینده تغییر کند. برای اطلاعات بهروز، حتماً به سایت رسمی مراجعه کنید.
جمعبندی گونهشناسی: در این بخش، با چهار سطح تأمین مالی در ایران آشنا شدیم. صندوق کارآفرینی امید برای خرد و کلان، صندوق نوآوری برای طرحهای فناورانه، VCها برای رشد انفجاری، و صندوق توسعه ملی برای صنایع کلان. حالا که گونهشناسی کامل شد، نوبت به پاسخگویی به سوالات واقعی کارآفرینان میرسد.
---
پرسشهای رایج و پاسخ علمی
در این بخش، به ۱۱ سوال پرتکرار کارآفرینان درباره صندوقهای کارآفرینی، بهویژه صندوق کارآفرینی امید، پاسخ میدهیم. همچنین در انتهای بخش، یک مطالعه موردی کوتاه از یک کارآفرین واقعی میخوانید.
سوال ۱: چگونه در صندوق کارآفرینی امید ثبتنام کنم؟
ثبتنام از طریق سامانه جامع صندوق کارآفرینی امید به آدرس www.omidfund.ir انجام میشود. مراحل کلی: ثبتنام با اطلاعات هویتی، بارگذاری طرح کسبوکار، انتخاب نوع طرح، و ارسال درخواست. زمان بررسی ۲ تا ۴ هفته است.
سوال ۲: مدارک مورد نیاز برای دریافت تسهیلات چیست؟ (تفکیک خرد و کلان)
مدارک عمومی شامل کارت ملی، شناسنامه، گواهی عدم سوءپیشینه، و مدارک طرح است. برای کارآفرین خرد (مبالغ تا ۲۰۰ میلیون تومان): سفته با دو ضامن معتبر کافی است. برای کارآفرین کلان (مبالغ بالاتر): علاوه بر سفته، ممکن است نیاز به سند ملکی یا ضمانتنامه بانکی باشد.
سوال ۳: نرخ سود و بازپرداخت چگونه است؟
بر اساس آخرین آییننامه اجرایی صندوق کارآفرینی امید، نرخ سود بین ۴ تا ۶ درصد است. دوره تنفس بین ۶ ماه تا ۱ سال است. برای کارآفرین خرد نرخ سود معمولاً ۴ درصد و دوره تنفس تا ۱ سال است. برای کارآفرین کلان نرخ سود ممکن است تا ۶ درصد و دوره تنفس کوتاهتر باشد.
سوال ۴: اگر اقساط را دیر پرداخت کنم، چه اتفاقی میافتد؟ (با مثال عینی)
نرخ جریمه دیرکرد ۲ درصد از مبلغ قسط بهازای هر ماه تأخیر است. مثال: قسط ماهانه ۱۰ میلیون تومان، دیرکرد یک ماه = ۲۰۰ هزار تومان جریمه. در صورت تأخیر بیش از ۳ ماه، صندوق حق دارد وثیقهها را ضبط کند. اما در صورت مشکلات مالی، میتوانید با کارشناسان مذاکره کنید. این مذاکره نیاز به تأیید کمیته بررسی صندوق دارد و معمولاً در صورت ارائه برنامه بازپرداخت جدید، پذیرفته میشود.
سوال ۵: طرح من واجد شرایط دریافت تسهیلات است؟
معیارها: اشتغالزایی، توجیه اقتصادی، قابلیت اجرا، عدم وجود بدهی معوق. برای کارآفرین خرد، اولویت با طرحهای کوچک اما اشتغالزا. برای کارآفرین کلان، قابلیت توسعهپذیری نیز بررسی میشود.
سوال ۶: آیا میتوانم هم از صندوق امید و هم از صندوق نوآوری تسهیلات بگیرم؟
بله، اما به شرطی که طرحها از نظر محتوایی متفاوت باشند (مثلاً یکی برای توسعه خط تولید و دیگری برای تحقیقوتوسعه). برای یک طرح واحد، درخواست از هر دو صندوق تداخل ایجاد میکند.
سوال ۷: تفاوت صندوق امید با بانکهای سنتی چیست؟
بانکها به دنبال تضمین بازپرداخت و نرخ سود بالاتر (۱۸ تا ۲۳ درصد) هستند. صندوق امید با هدف اشتغالزایی، ریسک بیشتری میپذیرد، وثیقه سادهتر میطلبد و نرخ سود پایینتری (۴ تا ۶ درصد) ارائه میدهد.
سوال ۸: آیا طرح من باید حتماً نوآورانه باشد؟
خیر. صندوق امید به تمام طرحهای توجیهپذیر اقتصادی و اشتغالزا توجه میکند. نوآوری یک امتیاز است اما شرط ضروری نیست.
سوال ۹: آیا صندوق امید میتواند جایگزین سرمایهگذار خصوصی (VC) شود؟
خیر. صندوق امید یک نهاد وامدهنده است؛ شما پول را بهصورت وام میگیرید و باید بازگردانید، اما مالکیت شرکتتان دستنخورده باقی میماند. VCها یک نهاد سهامی هستند؛ پول را در ازای سهام میدهند و در مدیریت دخالت میکنند. صندوق امید و VCها نه رقیب، بلکه مکمل هستند.
سوال ۱۰: زمان بررسی و تصمیمگیری چقدر است؟
صندوق کارآفرینی امید: ۲ تا ۴ هفته. صندوق نوآوری: ۲ تا ۳ ماه. VCها: ۳ تا ۶ ماه.
سوال ۱۱: چرا تعداد زیادی از کارآفرینان موفق به دریافت تسهیلات نمیشوند؟
دلایل اصلی: ناقص بودن طرح کسبوکار، عدم تطابق با اهداف صندوق، وثیقه ناکافی، وجود سابقه بدهی، عدم آگاهی از قوانین. برای افزایش شانس موفقیت، طرح را با یک مشاور کارآفرینی بررسی کنید.
مطالعه موردی (یک داستان واقعی):
«علی» یک نانوایی محلی در یک شهرستان داشت. او برای خرید یک کوره جدید و گسترش کارگاه، نیاز به ۱۵۰ میلیون تومان داشت. بانکها به دلیل نداشتن وثیقه ملکی، وام را رد کردند. علی با راهنمایی یکی از دوستان، به صندوق کارآفرینی امید مراجعه کرد. او با ارائه سفته و یک ضامن معتبر، توانست وام را دریافت کند. با کوره جدید، تولید نان او دو برابر شد و تعداد کارکنانش از ۲ نفر به ۸ نفر رسید. اقساط خود را بهموقع پرداخت کرد و امروز، کسبوکارش یکی از موفقترین نانواییهای شهر است. داستان علی نشان میدهد که صندوق امید میتواند نقطه عطفی برای کارآفرینان خرد باشد.
جمعبندی پرسشها: در این بخش، به ۱۱ سوال کلیدی کارآفرینان خرد و کلان پاسخ دادیم و با یک مثال واقعی نشان دادیم که این صندوق چگونه میتواند زندگی کسبوکارها را تغییر دهد. امیدواریم این راهنما بتواند به شما در تصمیمگیری آگاهانه کمک کند. اگر سوال دیگری دارید، در بخش نظرات با ما در میان بگذارید.
---
نتیجهگیری و جمعبندی نهایی
۱. مرور سریع سفر علمی ما:
در این مقاله، سفری از تئوری به عمل داشتیم. ابتدا فهمیدیم که صندوق کارآفرینی چیست و چرا بر اساس نظریههای معتبر اقتصادی طراحی شده است. سپس دیدیم که صندوق کارآفرینی امید در اکوسیستم ایران دقیقاً کجا مینشیند؛ جایی که بانکها به دلیل ریسکگریزی نمیروند و سرمایهگذاران خطرپذیر به دلیل کوچکی طرح وارد نمیشوند. در ادامه، صندوقهای کارآفرینی ایران را به چهار دسته تقسیم کردیم و شرایط واقعی هر یک را برای کارآفرینان خرد و کلان شفاف نوشتیم. در نهایت، به مهمترین پرسشهای کارآفرینان پاسخ دادیم.
۲. پیام کلیدی مقاله:
· صندوق کارآفرینی امید یک فرصت است، نه یک معجزه.
· برای کارآفرین خرد: صندوق امید در دسترسترین و ارزانترین گزینه است.
· برای کارآفرین کلان: صندوق امید یک گزینه مکمل در کنار سایر منابع مالی است.
· دانش و آگاهی، کلید موفقیت است.
۳. دعوت به اقدام:
اگر احساس میکنید طرح شما واجد شرایط است، همین امروز اقدام کنید:
۱. به سایت رسمی صندوق کارآفرینی امید (www.omidfund.ir) مراجعه کنید.
۲. طرح کسبوکار خود را کامل کنید.
۳. در سامانه ثبتنام کنید.
۴. در صورت نیاز، با دفتر استانی صندوق تماس بگیرید.
چکلیست آمادگی قبل از اقدام:
· طرح کسبوکار را کامل نوشتهام.
· سقف تسهیلات استان خود را در سایت صندوق بررسی کردهام.
· مدارک هویتی و وثیقهای مورد نیاز را آماده کردهام.
· با یک مشاور کارآفرینی مشورت کردهام.
· از عدم وجود بدهی معوق اطمینان حاصل کردهام.
· در صورت نیاز به دریافت همزمان از صندوق نوآوری، از عدم تداخل طرحها مطمئن شدهام.
۴. حرف آخر:
کارآفرینی مسیر آسانی نیست، اما در ایران امروز ابزارهای حمایتی در دسترس هستند. صندوق کارآفرینی امید یکی از این ابزارهاست. از این فرصت استفاده کنید و کسبوکار خود را به سطح بعدی ببرید.
---
منابع و مآخذ
منابع علمی:
۱. Stiglitz, J. E., & Weiss, A. (1981). Credit Rationing in Markets with Imperfect Information. The American Economic Review, 71(3), 393-410.
۲. Barney, J. (1991). Firm Resources and Sustained Competitive Advantage. Journal of Management, 17(1), 99-120.
۳. OECD (2020). Entrepreneurship at a Glance 2020. OECD Publishing, Paris.
۴. Global Entrepreneurship Monitor (GEM) (2023). Global Report 2022/2023.
منابع رسمی و داخلی:
۵. سایت رسمی صندوق کارآفرینی امید: www.omidfund.ir
۶. سایت رسمی صندوق نوآوری و شکوفایی: www.inif.ir
۷. قانون حمایت از شرکتهای دانشبنیان (مصوب مجلس شورای اسلامی)
۸. آخرین نرخ سود بانکی اعلامی بانک مرکزی ایران

