
تقلب مفهوم گسترده ای از دو نوع اساسی دیده شده در عمل است. اولین مورد سوء استفاده از دارایی و دومین مورد گزارشگری مالی متقلبانه است. گزارشگری مالی متقلبانه معمولا به شکل تحریف صورتهای مالی در جهت به دست آوردن برخی از مزایا رخ می دهد. پژوهش حاضر نسبتهای مالی بین شرکت های جعلی و غیر جعلی را برای شرکت های پذیرفته شده در بورس اوراق بهادار تهران مقایسه می کند. نمونه شامل 134 شرکت از 2009 تا 2014 است و برای آزمایش این فرضیه، آزمون t مستقل اعمال شد. نتایج نشان می دهد که اختلاف معنی داری بین متوسط دارایی های جاری به کل دارایی، موجودی به کل دارایی ها و درآمد به نسبت کل دارایی وجود دارد. این بدان معنی است که مدیریت شرکت های تقلبی ممکن است کمتر از مدیریت شرکت های غیر تقلبی در استفاده از دارایی برای تولید درآمد رقابتی باشند. مدیریت ممکن است موجودی را دستکاری کند. این شرکت ممکن نیست فروش را با هزینه های مربوط به کالاهای فروخته شده مطابقت دهد، بنابراین سود ناخالص را افزایش می دهد. علاوه بر این، درآمد خالص و تقویت ترازنامه، دستکاری یا موجودی در قالب پرسشنامه، با هزینه کمتر یا ارزش بازار گزارش شده است و شرکت ها موجودی منسوخ را ضبط نمی کنند. حاشیه بالاتر یا پایین تر به صدور گزارشگری مالی متقابل مربوط است. علاوه بر این، نتایج نشان می دهد که بین استفاده از کل بدهی به مجموع حقوق صاحبان سهام، بدهی کلی به دارایی کلی، سود خالص به درآمد و سرمایه در حال کار به نسبت کل دارایی تفاوت معنی داری وجود ندارد.
مقدمه
تقلب مالی مفهوم حقوقی گسترده ای است، با این حال، طیف گسترده ای از فعالیت ها را پوشش می دهد. موسسه آمریکایی حسابداران رسمی (اعلامیه استانداردهای حسابرسی "شماره 82) و دفتر پاسخگویی ایالات متحده دو نوع تحریف مالی را تعریف کرده اند. مورد اول، به عنوان تقلب مدیریتی شناخته شده است که ناشی از تحریفهای عمدی و یا حذفیات مقادیر و اطلاعات افشا شده در صورتهای مالی است. این موارد توسط مدیریت با قصد فریب صورت گرفته است. مورد دوم ناشی از سوء استفاده از دارایی ها است، به عنوان تقلب کارمند و یا اختلاس شناخته شده است. اکثر تحقیقات بر روی مدل های گزارشگری مالی متقلبانه در نوع اول از تقلب متمرکز هستند (پرسونس ، 1995). گزارشگری مالی متقلبانه یک نوع تقلب با اثرات قابل توجهی منفی، از دست دادن اعتماد سرمایه گذاران، آسیب به شهرت، جریمه بالقوه و اعمال جنایتکارانه است (ارنست و یانگ ، 2009). گزارشگری مالی متقلبانه ممکن است از تلاش برای مخفی کردن اقدامات دیگر تقلب شرکت ها حاصل شوند و یا برای بهبود ظاهر مالی شرکت مقصر باشند (حسنان و همکاران، 2013). گزارشگری مالی متقلبانه به احتمال زیاد در شرکت هایی که دچار مشکلات مالی هستند، در مقایسه با شرکت های طبیعی بیشتر رخ می دهد (بیسلی و همکاران، 1999؛ کینی و مک دانیل، 1989؛ میشرا و دریتنا،2004).
چنین گزارش جعلی یک مشکل بحرانی برای حسابرسان خارجی است، هر دو به دلیل مسئولیت قانونی بالقوه برای عدم شناسایی صورتهای مالی نادرست و به دلیل آسیب به شهرت حرفه ای است که از نارضایتی عمومی در مورد تقلب غیر قابل تشخیص است (کامینسکی و همکاران). سیستم تجزیه تحلیل آماری (SAS)شماره 53 برای کاهش شکاف بین انتظارات مشتریان در مورد مسئولیت حسابرس به منظور کشف تقلب در جریان حسابرسی و آنچه که در واقع مسئولیت است، طراحی شده است (لوی، 52 ، 1989). سیستم تحلیل آماری شماره 82 تقلب در حسابرسی صورت های مالی را بررسی می کند، راهنمایی در مورد مسئولیت حسابرس ارائه می کند طرح و اجرای ممیزی برای کسب اطمینان معقول درباره این مسئله است که آیا صورتهای مالی عاری از تحریف هستند، آیا تحریف ها به وسیله خطا ایجاد می شوند یا تقلب" ( بل و کارسلو،2000).
پیش زمینه تحقیق
تمرکز افزایش یافته در کنترل های داخلی توسط سازمان به عنوان یک مکانیسم برای جلوگیری از رفتار غیر اخلاقی سازگار با تقلب، یک چارچوب گسترده ای را شناسایی می کند تا برای درک عواملی مورد استفاده قرار گیرد که پیش بینی گزارش های جعلی و در نتیجه به عنوان ابزاری برای شناسایی راه هایی برای کاهش تقلب است (AICPA ، 2002؛ کمیته سازمانهای حامی"، 1999). چارچوب سه گانه تقلب، سه عامل گسترده را شناسایی می کنند که احتمال تقلب را افزایش می دهد: مشوق ها، فرصت ها، و عقلانی بودن. تاثیر گزارشگری مالی متقلبانه اغلب فراتر از ضرر و زیان سرمایه گذاران و کلاس های انتخاب شده از طلبکاران است. تجزیه و تحلیل اقتصادی و اخلاقی کافی مستلزم توجه به پیامدهای رفتار غیراخلاقی در سهامداران متعدد است و حتی به عنوان یک کل اثر موج داری بر اقتصاد و جامعه دارد (کالبرس ،2009 ).
ساخت فرضیات
این مطالعه انتظار دارد که بین استفاده از برخی از نسبت های مالی بین شرکت های جعلی و غیر جعلی تفاوت وجود دارد. از این رو، فرضیه های زیر پیشنهاد شده اند:
H1: بین استفاده از کل بدهی نسبت به حقوق صاحبان سهام بین شرکت های جعلی و غیر جعلی تفاوت معناداری وجود دارد.
H2: بین استفاده از کل بدهی نسبت به دارایی مجموع بین شرکت های جعلی و غیر جعلی تفاوت معنادار وجود دارد.
H3: بین استفاده از سود خالص و نسبت درآمد بین شرکت های جعلی و غیر جعلی تفاوت معنادار وجود دارد.
جمعیت آماری و نمونه برداری
جمعیت آماری این مطالعه از شرکت های پذیرفته شده در بورس اوراق بهادار تهران (TSE) تشکیل شده است. با این حال، با توجه به حجم بالای جمعیت و عدم تجانس در میان شرکت های پذیرفته شده در بورس اوراق بهادار تهران، شرایط زیر در نظر گرفته شدند:
1. سال مالی شرکت باید در پایان سال به پایان رسد و سال مالی در طول دوره مورد بررسی تغییر نکرده است.
2. اطلاعات مورد نیاز باید در دسترس باشند. با استفاده از این محدودیت ها، 134 شرکت در طول دوره 2008-2014 انتخاب شدند.
روش تحقیق
این تحقیق را می توان به عنوان یک مطالعه توصیفی در مورد اهداف طبقه بندی کرد، همانطور که هدف ما این است که ضبط، تجزیه و تحلیل و ارتباط حقایق و پدیده های بدون دستکاری آنها را رعایت کرد. اطلاعات شرکت ها از طریق نرم افزار پردازشگر تدبیر و وب سایت رسمی بورس اوراق بهادار (www.rdis.ir و www.codal.ir) جمع آوری شد. در نهایت، داده ها با استفاده از نرم افزار Excel تهیه شد و پس از آن تجزیه و تحلیل نهایی با استفاده از نرم افزار SPSS 21 انجام شد.
اندازه گیری گزارشگری مالی متقلبانه
میزان احتمال گزارشگری مالی متقلبانه است که با ترکیب دو مدل در اندازه گیری پرچم قرمز برای احتمال مدیریت سود اندازه گیری شد. مدل ها مدل پیش بینی ورشکستگی زی-اسکور و مدل بنیش ام-اسکور هستند. مدل Z-اسکور که توسط آلتمن (1968) ایجاد شده است یک پروکسی برای خطر بحران مالی و یا با خطر ورشکستگی است که در آن این خطرات می تواند علامت هشدار دهنده برای فروپاشی احتمالی باشد که در یک سازمان به وقوع تقلب یا دستکاری منجر خواهد شد . در همین حال، مدل ام-اسکور بنیش است که توسط بنیش (1999) ایجاد شد، شبیه به زی-اسکور آلتمن است، اما برای برآورد احتمال دستکاری ورشکستگی بهینه سازی شده است (بنیش،1999). بنابراین، با استفاده از این دو مدل، احتمال گزارشگری مالی متقلبانه در یک سازمان را می توان تعیین کرد (رزالی و ارشاد، 2014).
زی-اسکور آلتمن
Z = 1.2 (سرمایه در گردش / کل دارایی) + 1.4 (حفظ سود / کل دارایی) + 3.3 (درآمد قبل از بهره و مالیات / کل دارایی) + 0.06 (ارزش بازار حقوق صاحبان سهام / ارزش دفتری کل بدهی) + 1.0 (فروش / کل دارایی)
سطح بحران مالی در سه منطقه از پریشانی طبقه بندی شده است. زی-اسکور هایی که کمتر از 1.81 یک شاخص هستند که سازمان در منطقه "پریشانی" است، امتیازات بین 1.81 و 2.99 نشان می دهد که سازمان ها در منطقه "خاکستری" بودند، و برای امتیازاتی که بیش از 2.99 است شاخصی وجود دارد که این سازمان در منطقه "امن" است (رذالی و ارشاد، 2014).
تعریف "مدل بنیش"
این یک مدل ریاضی که از نسبت های مالی برای تشخیص اینکه آیا یک شرکت درآمد خود را دستکاری کرده است یا خیر استفاده می شود. متغیرهای داده ها در صورتهای مالی این شرکت ساخته شده اند و هر بار محاسبه شدند، یک ام-اسکوئر برای توصیف درجه ای ایجاد می کند که درآمد ها دستکاری شده اند. این متغیرها عبارتند از:
1. DSRI فروش روز در شاخص اول قابل دریافت
2. GMI شاخص سود ناخالص
3 AQI . شاخص کیفیت دارایی
4 . SGI شاخص رشد فروش
5. DEPI - شاخص استهلاک
6. SGAI شاخص هزینه های فروش و عمومی و مدیریت
7. LVGI - شاخص اهرم مالی
8. TATA - مجموع اقلام تعهدی به کل دارایی
روش آزمون
در این مطالعه نمونه آزمون t مستقل استفاده شد. با توجه به طراحی جفتهای همسان ، آزمون t نمونه جفت شده برای هر متغیر برای تعیین اینکه آیا میانگین نمونه تقلب متفاوت از میانگین نمونه غیر تقلبی قابل توجه است.
اندازه گیری متغیرها
احتمال گزارشگری مالی متقلبانه
در این مطالعه، احتمال گزارشگری مالی متقلبانه بر اساس ادغام مدل ام-اسکوئر بنیش و مدل زی-اسکوئر آلتمن است.
نسبت های مالی
این نسبت ها اهرم مالی، سودآوری، ترکیب دارایی ها، نقدینگی و گردش مالی سرمایه هستند.
اهرم مالی
بدهی کل به کل حقوق صاحبان سهام و همچنین کل بدهی به کل دارایی اهرم مالی است. اهرم چرخ دنده نیز نامیده می شود. این جایی است که میان بدهی یک شرکت و دارایی های آنها رابطه ای وجود دارد؛ که مجموع بدهی برای تامین مالی دارایی های شرکت است. همچنین اهرم برای اندازه گیری توانایی شرکت به بازپرداخت تعهدات مالی خود به عنوان رشد آنها استفاده می شود (الخطیب و مرجی،2012). اهرم مالی بالاتر معمولا با یک پتانسیل بالاتر برای نقض توافق وام و کاهش توانایی برای به دست آوردن سرمایه اضافی از طریق استقراض مرتبط هستند (دالنیال و همکاران، 2014).
سودآوری
سودآوری با سود خالص نسبت به درآمد اندازه گیری می شود. سودآوری نسبت های مالی است که به عنوان یک روش ارزیابی به منظور ارزیابی قابلیت یک شرکت برای تولید درآمد استفاده می شود (الخطیب و مارجی،2012). سود پایین تر ممکن است مدیریت با انگیزه ارائه به غلو درآمد و یا درک مخارج (دالنیال و همکاران، 2014).
ترکیب دارایی
ترکیب دارایی با دارایی های جاری به کل دارایی، مطالبات به درآمد و پرسشنامه به کل دارایی اندازه گیری شد. بیسلی و همکاران (1999) تایید کردند که حساب مطالبات و موجودی متغیرهای مهمی هستند زمانی که ارزیابی ریسک تقلب و هر دو از موارد مشترک تحریف در حساب هستند. این متغیرها انتظار می رود ارزش های مثبت باشند که نشان می دهند هرچه مقدار هر دو مورد، بالاتر از خطر اظهار بیش از حد در حساب باشد، منجر به افزایش در احتمال تقلب می شود.
نقدینگی
نقدینگی سرمایه در گردش به کل دارایی اندازه گیری است. شرکت هایی با سرمایه در گردش بسیار پایین نسبت به کل دارایی نشان می دهند که آنها نمی توانند تعهدات خود را برآورده سازند. بنابراین انتظار می رود این نسبت مقادیر منفی باشد، به این نتیجه می رسیم که نقدینگی پایین شرکت احتمال بیشتری دارد تا مدیران در گزارشگری مالی متقلبانه شرکت کنند (دالنیال و همکاران، 2014).
گردش مالی سرمایه
گردش مالی سرمایه با درآمد به کل دارایی اندازه گیری می شود. گردش مالی نشان دهنده قدرت تولید و فروش دارایی های شرکت است. همچنین توانایی مدیریت برای مقابله با شرایط رقابتی را می سنجد. مدیران شرکت های جعلی ممکن است کمتر از شرکت هایی جعلی در استفاده از دارایی های شرکت به تولید و فروش رقابتی تر باشند. این ناتوانی برای رقابت با موفقیت ممکن است انگیزه ای برای درگیر شدن در گزارشگری مالی متقلبانه ایجاد کند (دالنیال و همکاران، 2014).
نتایج تجربی
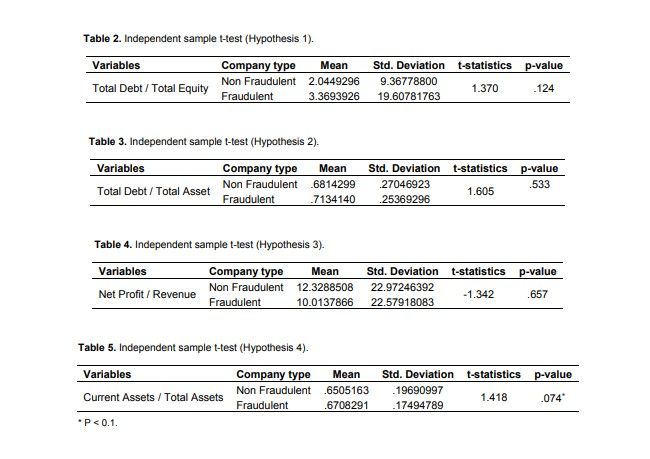
جداول 2-9 مقدار میانگین، انحراف معیار، آمار آزمون t و مقدار P نسبت به شرکت های متقلب و غیر متقلب را نشان می دهند.
فرضیه 1: بین استفاده از کل بدهی نسبت مجموع به حقوق صاحبان سهام بین شرکت های جعلی و غیر جعلی تفاوت معنادار وجود دارد.
نتایج در جدول 2 نشان می دهد که تفاوت معنی داری با 5 درصد بین متوسط کل بدهی نسبت به حقوق صاحبان سهام مجموع بین شرکت های جعلی و غیر جعلی وجود ندارد.
این مقاله در سال 2015 در نشریه academicjournals و در مجله حسابداری و مالیات، توسط گروه حسابداری منتشر شده و در سایت ای ترجمه جهت دانلود ارائه شده است. در صورت نیاز به دانلود رایگان اصل مقاله انگلیسی و ترجمه آن می توانید به پست دانلود ترجمه مقاله نسبت های مالی بین شرکت های متقلب و غیر متقلب در سایت ای ترجمه مراجعه نمایید.

