
چکیده
در این مقاله به بررسی این مسئله می پردازیم که چگونه تعارض روابط و همخوانی نام شرکت و خانواده بر ارزشیابی های شخصی مالک-مدیر شرکت خانوادگی تاثیر می گذارد. از دیدگاه ثروت اجتماعی احساسی و نظریه سازمان رفتاری، رابطه یو شکل را بین تعارض داخل شرکت خانواده و ارزش گذاری شخصی شرکت می یابیم. در حالی که تاثیر مستقیم بین همخوانی اسمی و ارزشیابی شخصی شرکت نیافتیم، نشان می دهیم که همخوانی اسمی تاثیر متقابل با تعارض رابطه داشته و بر ارزشیابی ها تاثیر می گذارد. مفاهیم و اثرگذاری های یافته های ما بررسی می شوند.
مقدمه
«طرفین به طور دوستانه تمامی اختلاف های خود را خارج از دادگاه حل و فصل می کنند و در انتظار رشد بی وقفه کسب و کار هستند. این بدان معنا نیست که خصومت از بین رفته است. واژه ها و تاکتیک های تند در طی سال ها همانند زخم های ماندگار اند که درمان آنها زمان زیادی می برد (گرانت، 2017)».
ثروت اجتماعی احساسی نوعی ابزار غیر مالی است که بر بخشش های مطلوب به مالکیت شرکت های خانوادگی تاثیر می گذارد. محققین از محیط شرکت خانوادگی برای بررسی ثروت اجتماعی احساسی استفاده می کنند چون نکات غیرمالی در این زمینه رایج اند. لذا ابزار غیرمالی یا ثروت اجتماعی احساسی به عنوان مولفه پایه ای دارندگان ارزش کل بوده که بر مالکیت در شرکت خانوادگی تاثیر می گذارد. با این وجود یافته های اخیر نشان میدهند که ثروت اجتماعی احساسی بر ارزشیابی شرکت از جانب صاحبان شرکت تاثیر می گذارد. ارزشگذاری شخصی شرکت خانوادگی را حداقل بهای قابل قبول می دانیم که مایل به شرکت بپردازیم.محققین نشان می دهند که تمایل صاحبان به حفظ و ارتقا ثروت اجتماعی احساسی رفتار شرکت خانواده و تصمیم گیری را پیش می برد. به هر حال ادبیات توصیف نکرده اند که مالکین چگونه به تجارب منفی مربوط به شرکت های خانوادگی رسیدگی می کنند که ازاین به بعد آنها را هزینه های اجتماعی احساسی می نامیم.
ثروت اجتماعی احساسی و ارزشیابی شرکت خانوادگی
ثروت اجتماعی احساسی «جنبه غیرمالی شرکت می باشد که نیازهای تاثیرگذار خانواده را برطرف می کند.» که این مقوله همچنین بخشش اثرگذار یا بخشش اجتماعی احساسی نام دارد. ثروت اجتماعی احساسی به شرح نحوه پیگیری اهداف غیرمالی و رفتار شرکت خانوادگی کمک می کند. ارزش گذاری شخصی شرکت از جانب مالکین آن برجستگی خاصی در محیط شرکت خانوادگی دارد. ارزیابی شرکت های خانوادگی در اکثر حالات شخصی است. این ارزشیابی ها پیچیده اند که شامل احتمال نیز هستند و اغلب به لحاظ مسائل مطلوبیت اجتماعی یک سو نگر هستند. در این شرایط فرایندهای شناختی افراد دخیل هستند که بر ارزشیابی ها تاثیر می گذارند. برای درک نحوه عملکرد ثروت اجتماعی احساسی به عنوان نقطه مرجع جهت تاثیر بر ارزشگذاری شخصی مالکیت شرکت خانوادگی، یک سو نگری هایی در فرایند تصمیم گیری وارد می کند.نخست با نظریه نگرش، پیش بینی خط مبنا برای حالت معمولی فراهم می کنیم. تاثیر بخشش به تفاوت بین بهایی می پردازد که در آن فرد مایل است به خرید و فروش شی بپردازد. نظریه نگرش همچنین تمایل دارندگان به سرمایه گذاری قبلی نشان میدهد. در نتیجه، تصمیم گیرندگان با نسبت دادن ارزش به سرمایه گذاری های قبلی زمان، پول و اثرگذاری تمایل کمی به تقسیم دارایی از خود نشان می دهند. همچنین مالکین این هزینه ها را بخشی از ارزش دارایی می دانند. تحقیقات قبلی نشان می دهند این مسئله درباره دارایی ها به ویژه بخشش های اجتماعی احساسی در رابطه با مالکیت شرکت خانوادگی درست است. لذا متناسب با نظریه دورنما، انتطار داریم مالکین مولفه غیرمالی هنگام تصمیم گیری قیمت فروش قابل قبول شرکت خانوادگی را در نظر بگیرند. به علاه نظریه دورنما، نشان می دهد که ارزش فردی مربوط به مولفه غیرمالی ارزشگذاری شرکت به احتمال زیاد به سمت تاثیر مثبت مربوط به ثروت اجتماعی احساسی مربوط می گردد. لذا نظریه دورنما را در این حالت کلی به کار می بریم که نمی تواند به طور کامل نحوه نگرش مالکین به تاثیر منفی در ارزشگذاری های فردی نشان دهد. برای نمونه می دانیم که برخی جوانب مالکیت شرکت خانوادگی از جمله تعارض در رابطه توام با تاثیر منفی اند.با این وجود نمی دانیم که آیا مالکین تاثیر منفی در ارزشگذاری ثروت اجتماعی احساسی را در ارزشیابی شرکت در نظر می گیرند. به علاوه نمی دانیم که آیا نقطه مرجع مالکین برای ارزشگذاری شخصی هنوز شامل مولفه غیرمالی در حالت تاثیر منفی می باشد. برای بررسی این پیچیدگی ها، نظریه پردای خود را فراتر از نظریه دورنما گسترش میدهیم و از منطق ترکیبی و بی.ای.ام استفاده می کنیم. بی.ای.ام در ادبیات شرکت های خانوادگی بر مبنای تاثیر بخشش می باشد که در نظریه دورنما تاکید گردید. بی.ام.ای نقطه مرجع عمده مالکین به تصمیم گیری می باشد.در واقع تحقیقات قبلی نشان می دهند که انگیزه حفظ ثروت اجتماعی احساسی بر تصمیمات شرکت های خانوادگی تاثیر می گذارد. به کارگیری بی.ای.ام فرض ضمنی تاثیر متقابل بین ثروت اجتماعی احساسی و ثروت مالی است. ادبیات با گسترش بی.ام.ای به معرفی شرط بندی های ترکیبی در نظریه پردازی می پردازند تا پتانسیل پیامد برد و باخت را در چارچوب تصمیم گیرنده در نظر بگیرند. در واقع برومیلی خاطر نشان می کند که تصمیمات کمی وجود درد که شامل فرصت فقط باخت یا فقط برد می باشند. این مباحث نظری می توانند رفتار شرکت خانواده پیچیده را شرح دهند. برای مثال در حالی که ادبیات از قبل نشان می دهند که اجتناب از باخت ثروت اجتماعی احساسی منجر به عدم سرمایه گذاری در تحقیق و توسعه می گردد، با توجه به دیدگاه های نظری بالا، می توانیم بردهای را به خاطر تحولات در نقاط مرجع درک کنیم. تحقیقات اخیر کاتلر با همکاران نشان دهنده ماهیت پویا نقاط مرجع صاحب شرکت خانواده می باشد که منجر به تغییراتی در ارزشیابی ثروت اجتماعی احساسی می گردد. چون تاثیر متقابل بین ثروت مالی و ثروت اجتماعی احساسی مستقیم نیست و در بین شرکت های خانواده ناهمسان است، این تاثیرات متقابل مفاهیمیبرای ارزشگذاری شرکت دارند و میزان تعارض رابطه متغییر فرایند شرکت خانوادگی عمده بوده که بر ارزشگذاری های فردی تاثیر میگذارد. به علاوه همخوانی نام شرکت خانواده نحوه ارزیابی مالکین شرکت و تاثیر تعارض رابطه در ارزشیابی های کلی را تغییر می دهد. در زیر به طور مفصل به این روابط می پردازیم.
تعارض رابطه و ارزشیابی شرکت های خانوادگی
تعارض رابطه به عنوان «آگاهی از ناسازگاری بین فردی تعریف می شود که شامل مولفه های اثرگذار از جمله تنش احساسات و برخورد می باشد.» امازون (1996) به تفکیک ناپذیری رابطه تعارض و تاثیر منفی پرداخته و واژه تعارض اثرگذار را به کار می گیرد. پریم و پرایش از برچسب «تعارض اجتماعی احساسی» استفاده می کنند تا به توصیف تعارض منفی بپردازند. تعارض رابطه با اختلافات، مشاجره، مانور سیاسی، رقابت، خصومت و پرخاشگری توصیف می گردد و توام با احساسات منفی از جمله خشم، ناامیدی، تنفر، خصومت و آزردگی است. طبق نظر داچ تعارضات رابطه اراده خوب، درک متقابل، تکمیل فعالیت های سازمانی و عملکرد را کاهش می دهند یا مانع می شوند. جن (1995) همچنین نشان می دهد که تعارض در رابطه منجر به رضایتمندی کاهش یافته و عدم توجه به دیگر اعضا گروه می گردد. تا کنون شواهدی نشان دهنده تاثیرات مثبت تعارض رابطه بر عملکرد یا رضایتمندی نیست.
همخوانی اسمی شرکت و خانواده و ارزشیابی در شرکت های خانوادگی
هویت سازمانی به بررسی ویژگی های اساسی و پایدار سازمان می پردازد. طبق نظر محققین در شرکت های خانوادگی درجات بالاتر هم پوشی بین هویت خانواده و هویت شرکت وجود دارد. این هویت مشترک بسته به نوع شرکت فرق دارد و نشان می دهد رابطه قوی بین خانواده و شرکت به لحاظ هویت وجود ندارد که صرفا نمی توان بر مبنای مالکیت به آن پرداخت.
تاثیر متقابل همخوانی نام با تعارض راببطه بر ارزشیابی فردی
طبق نظر ما همخوانی نام تاثیر متقابل با تعارض رابطه دارد تا بر ارزشابی های فردی از شرکت خانواده تاثیر گذارد. در درجات پایین تر تعارض همخوانی اسم تاثیر محدودی دارد و خانواده می تواند به مزایای ثروت اجتماعی احساسی دست یابد. همخوانی اسم بر رابطه یو شکل در حالت پیچیده در سطح متعادل و بالاتر تعارض در رابطه تاثیر می گذارد. همخوانی اسم آگاهی از تلاش های اعضا خانواده در ایجاد ثروت اجتماعی احساسی و هویت شرکت ارتقا می دهد. مالکین باید از پیامدهای منفی تعارض در روابط و تاثیر بر ثروت اجتماعی احساسی آگاه باشند. یانگ و ماسشولدر بر این نظر اند که دامنه وسیع تر هیجانات و بروز آن زمانی قابل قبول است که رابطه متقابل وجود دارد چون اعضا بیشتر با علامت ها آشنا هستند که برای بیان احساسات به کار می روند. نه تنها خانواده چارچوبی برای ارتباط متقابل فراهم می کند، همخوانی اسم شرکت با خانواده این ارتباط را ارتقا می دهد. همخوانی اسم رابطه بین شرکت و خانواده را تحکیم نموده و تاثیر منفی تعارض در روابط بر ارزشیابی های فردی از شرکت خانوادگی می کاهد .طبق منطق شرطی ترکیبی، همخوانی اسم می بایست منجر به آسیب پذیری عضو خانواده گردد.
روش
نمونه ما شامل 149 مالک و مدیر عامل شرکت های خانوادگی واقع در آلمان می باشد. نمونه اولیه 4000 شرکت خانوادگی از شرکت حسابداری به دست آوردیم. شرکت ها تحت مالکیت خانواده، عضو خانواده یا جامعه وارثین بودند. دو پست با تعداد 349 پرسشنامه بازنمود 326 شرکت مجزا طراحی گردید. هدف مطالعه تعارض در رابطه بین اعضا خانواده در شرکت بود. از بین 349 پاسخ دهنده 149 پاسخ دهنده از شرکت هایی به دست آوردیم که واجد شرایط بودند و نمونه ما را تشکیل داند. در کل میزان پاسه 8.7% ( 349 پاسخ دهنده از 4000) کمتر از حد مطلوب بود. مطالعات شرکت خانواده در کل دچار میزان پاسخ کم است به ویژه اگر پاسخ ها حساس باشند.
متغییر وابسته
ارزش شرکت را به عنوان قیمت سنجیدیم که مالکین آن را قاب قبول می دانند اگر فروش شرکت به خریدار از خارج خانواده باشد به طوری که مالک از ثروت اجتماعی احساسی مربوط به مالکیت شرکت صرف نظر می کند. از مدیر عامل شرکت های نمونه پرسیدیم:« حداقل قیمت فروش 100% ارزش شرکت به عضو غیرخانواده چقدر است؟»این سوال به 1-ارزش شرکت 2- هنگام فروش کل شرکت 3- فرد خارج از خانواده مربوط می شد. مطالعه آزمایشی 29 صاحب شرکت خانواده این اطمینان را به دست داد که آنها سوال را فهمیده اند. از لگاریتم طبیعی برای توزیع نرمال استفاده کردیم.
متغییرات مستقل
تعارض در رابطه. مقیاس ما برای تعارض در رابطه برگرفته از الدستن و کلرمن می باشد که از مقیاس هیجن و امازون در شرکت های خانواده استفاده کردیم. تطبیق دهی این مقیاس های اولیه نشان می دهد که زمینه تعارض رابطه به شرکت خانوادگی به جای واحد کاری یا خانواده مربوط می گردد. سنحش ما از شرکت کنندگان پرسید میزان احساسات منفی نهادینه در تعارض را بیان کنند. طبق مقیاس آمازون سنجش میزان برخورد بین فردی و ممانعت از تصمیم گیری کارکردی را شامل نمودیم. به ارزیابی این ساختار با چهار آیتم در مقیاس 7 امتیازی لیکرت پرداختیم. برای ارزیابی تاثیرات غیرخطی بالقوه بر ارزش شرکت، ساختار مربعی در نظر گرفتیم.
آزمون های یک سونگری
ما متکی بر رویکرد اطلاع دهنده عمده طبق ادبیات شرکت های خانوادگی قبلی بودیم. به نظر ما متکی بر مدیر عامل و مالک شرکت خانوادگی برای اهداف ما مطلوب است چرا که 1- مدیر عامل باصلاحیت ترین فرد در تعیین قیمت های فروش قابل قبول می باشد 2- این سوال به آنها مربوط می شود 3- آنها سهم مالکیت بیشتری می خواهند. برای تایید ساختارهای چند آیتمی دادهه ای را از اعضا خانواده جمع آوری کردیم. سپس اعتبار میانی ساختارهای چند آیتمی را بررسی نمودیم. تمامی اعتبارها در سطح قابل قبول بودند. هفتاد و پنج درصد از اعضا خانواده گزارش نمودند که قیمت های فروش قابل قبول پیشنهاد داده اند که تناسب کلی 82.1% بود.به مقایسه گروه پاسخ دهندگان دیرهنگام و گروه غیرپاسخ دهندگان پرداختیم. اما تحلیل واریانس تفاوت عمده آماری نشان نداد. همچنین تحلیل واریانس با مقایسه پاسخ دهندگانی انجام دادیم که به تمامی سوالات پاسخ دادند. همچنین هیچ تفاوت عمده مشاهده نشد. درحالی که برخی متغییرات کنترل بر اساس داده های عینی بودند، خوستیم اطمینان یابیم که ساختارها تحت یک سو نگری نیستند. لذا آزمون تک ضریب انجام دادیم که پادزکاف و ارگن آن را مطرح کرده بودند. در نمونه ما 10 ضریب با مقدار بیشتر از 1 با 71.7% واریانس استخراج شدند.ضریب نخست 16.2% واریانس داشت. در مرحله دوم به مقایسه مدل اندازه گیری با مدل ضریب پرداختیم. طبق نتایج تناسب مدل ضریب ، شاخص تناسب تطبیقی 246./ بود که به طور عمده بدتر از مدل تحلیل عامل تاییدی لذا یک سو نگری روش مشترک به نظر نمی رسد که مشکل تلقی گردد.
آزمون های پایایی
برای اطمینان از اینکه نتایج دست ساخت مشخصات مدل یا درون زایی نیستند، انواع آزمون های پایایی انجام دادیم. نخست اینکه مدل رگرسیون را با جریان پول نقد فردی به جای عملکرد عینی انجام دادیم. همچنین مالکیت خانواده را به جای مالکیت فردی جایگزین نمودیم.
بحث و نتیجه گیری
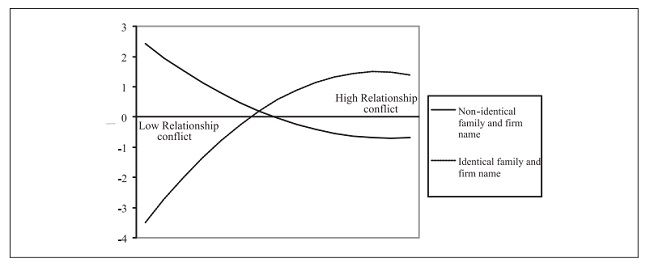
تاثیر تعارض رابطه و همخوانی نام شرکت و خانواده بر ارزش پولی مالکین خانواده و شرکت های آنها بررسی نمودیم. طبق نتایج تعارض دررابطه تاثیر منفی بر همخوانی نام و ارزشیابی فردی شرکت خانوادگی دارد. به طور ویژه از رابطه یو شکل بین تعارض در رابطه و ارزشیابی فردی جهت پشتیبانی از فرضیه 1 استفاده کردیم. طبق یافته ها، همخوانی اسم تاثیر مستقیم بر قیمت های فروش قابل قبول نداشت، لذا فرضیه 2 تایید نشد. تاثیر همخوانی نام نه تنها در تعامل با دیگر متغییرات برجسته است، بلکه برخی افراد آن را مسلم می دانند . طبق فرضیه سوم، تاثیر متقابل بین همخوانی نام و تعارض در رابطه تایید گردید (شکل 1 را ببینید). در صورت ناهمخوانی نام خانواده، تعارض رابطه و ارزشگذاری فردی شرکت به شیوه یو شکل بیان شد. اما در صورت وجود همخوانی اسم، ارزشیابی ارتقا می یابد. طبق یافته ها آگاهی از رابطه بین خانواده و شرکت منجر به ارزشیابی فزون یافته از شرکت می گردد.
محدودیت ها و تحقیقات آتی
بسیار مهم است که به بحث محدودیت های مقاله و نیز فرصت های این محدودیت ها برای تحقیقات آتی بپردازیم. مقاله ما از طراحی مقطعی استفاده نموده و میزان پاسخ و اندازه نمونه کم بودند. در حالی که یک سونگری روش مشترک و درون زایی به نظر مشکل نمی آیند، نمی توانید علت آن را نشان دهیم. طراحی طولی به بررسی الگوهای تعارض در گذر زمان می پردازد. همچنین پی بردیم که سنجش دوگانه همخوانی نام خانواده محدود است. در حالی که ادبیات بسیار زیاد به کار رفته اما هنوز جانشین بوده و تمامی جوانب سازمان را نمی پوشاند.
این مقاله ISI در سال 2018 در نشریه سیج و در مجله بررسی کسب و کار خانوادگی، توسط دانشگاه ایالتی والدوستا منتشر شده و در سایت ای ترجمه جهت دانلود ارائه شده است. در صورت نیاز به دانلود رایگان اصل مقاله انگلیسی و ترجمه آن می توانید به پست دانلود ترجمه مقاله تعارض در روابط، همخوانی نام خانواده با شرکت در سایت ای ترجمه مراجعه نمایید.

