
مسئله انتخاب نمونه کارها معمولاً به عنوان مسئله بهینه سازی دومعیاری در نظرگرفته می شود که در آن یک سبک سنگین کردن معقول بین نرخ مورد انتظار بازگشت و ریسک مورد جستجو قرار می گیرد. در مدل کلاسیک مارکووویتز، ریسک با واریانس اندازه گیری و در نتیجه یک مدل برنامه نویسی درجه دوم تولید می شود. مدل مارکووویتز غالباً به این عنوان که با مدل های بدیهی ترجیحات برای انتخاب تحت ریسک سازگار نیست، مورد انتقاد قرار می گیرد. مدل های سازگار با حقایق ترجیح مبتنی بر رابطه غلبه تئوری مطلوبیت مورد انتظار است. پیاده سازی مورد اول برای مقایسه های جفتی نمونه کارها معین ساده است در حالیکه هر ابزار محاسباتی را برای تحلیل مسئله انتخاب نمونه کارها ارائه نمی دهد. مورد دوم زمانی که برای مسئله انتخاب نمونه کارها استفاد شود، در ترجیحات مدلسازی سرمایه گذاران، محدود است. در این مقاله، یک مدل برنامه نویسی خطی چندمعیاری مسئله انتخاب نمونه کارها توسعه می یابد. این مدل بر اساس حقایق ترجیح برای انتخاب تحت ریسک است. هرچند، یکی را برای به کارگیری رویه های معیارهای چنداستانداردی برای تحلیل مسئله انتخاب نمونه کارها میسر می سازد. نشان داده شده است که رویکردهای کلاسیک متوسط ریسک حاصل در مدل های برنامه نویسی خطی متناظر با تکنیک های راه حل خاص اعمال شده برای مدل چند معیاری ما است.
مقدمه
مسئله انتخاب نمونه کارها در نظر گرفته شده، بر مبنای مدل دوره تک سرمایه گذاری است. در آغاز این دوره، سرمایه گذار، سرمایه را در میان اوراق قرضه مختلف تخصیص می دهد، وزن غیرمنفی را به هر اوراق قرضه منصوب می نماید. در مدت این دوره، هر اوراق، یک نرخ تصادفی را برای بازگشت تولید می کند به طوری که در انتهای دوره، سرمایه توسط متوسط وزندهی شده بازگشت ها تغییر می یابد. در انتخاب وزن های اوراق، سرمایه گذار با مجموعه ای از محدودیت های خطی روبرو می شود که یکی از آنها اینست که مجموع وزن ها باید برابر 1 شود.
پیرو کار اولیه توسط مارکوویتز [12]، مسئله انتخاب نمونه کار معمولاً به صورت مسئله بهینه سازی دو معیاری مدلسازی می شود که در آن سبک سنگین کردن بین نرخ مورد انتظار بازگشت و ریسک مورد جستجو قرار می گیرد. مدل مارکووویتز غالباً به این عنوان که با مدل های بدیهی ترجیحات برای انتخاب تحت ریسک سازگار نیست، مورد انتقاد قرار می گیرد (Bell و Raiffa [1]). مدل های سازگار با حقایق ترجیح مبتنی بر رابطه سلطه تصادفی یا تئوری مطلوبیت مورد انتظار هستند (Levy [9]). پیاده سازی مورد اول برای مقایسه های جفتی در نمونه کارها معین آسان است در حالیکه هر دریافت محاسباتی را برای تحلیل مسئله انتخاب نمونه کارها ارائه نمی دهد. مورد دوم زمانی که برای مسئله انتخاب نمونه کارها استفاده شود، در ترجیحات مدلسازی سرمایه گذران، محدودکننده است.
مدل
مفاهیم راه حل توسط ویژگی های مدل ترجیح متناظر تعریف می شوند. ما فرض می کنیم که مفاهیم راه حل تنها وابسته به ارزیابی دستیابی بردارها (نتایج) است در حالیکه هر ویژگی راه حل دیگر را در بردارهای دستیابی نمایش داده نشده در نظر نمی گیرد. بنابراین ما می توانیم ملاحظات خود را به مدل ترجیح در فضای بردارهای دستیابی محدود نماییم. مدل ترجیح به طور کامل توسط رابطه ترجیح ضعیف (Vinckle [21]) مشخص می شود، که بعد از این نمایش داده می شود.
روش دومعیاری
راه حل های کارآمد مشکل معیارهای چندگانه (2) را می توان با تولید اسکالرسازی ساده از این مشکل تولید نمود. بسیاری از آنها بر اساس مجموع نتایج فردی است اسکالرسازی (18) همیشه راه حل های کارآمد را زمانی که رابطه اولویت مربوطه یک ارتباط منطقی اولویت است تولید می كند (خواص انعطاف پذیری ، متعدی و یکنواختی سخت را حفظ می كند).اسکالرسازی maximin (19) راه حل های کارآمد را به جز در مورد راه حل های جایگزین مطلوب تولید می كند. این بدان معناست که، راه حل بهینه (19) می تواند (عقلانی) تنها با یکی دیگر از راه حل های بهینه تحت سلطه قرار گیرد. بنابراین مجموعه بهینه (19) شامل یک راه حل کارآمد و راه حل منحصر به فرد (در فضای معیار) مطلوب، کارآمد می باشد. اسکالرسازی (18) معادل حداکثر نمودن نتیجه مورد انتظار است در حالی که اسکالرسازی (19) مربوط به حداکثرسازی بدترین نتیجه است. هر دو روابط اولویت مربوطه بیطرف هستند اما آنها اصل نقل و انتقالات را برآورده نمی سازند. بنابراین، اسکالرسازی (18) و (19)، در حالت کلی، ممکن است راه حل هایی را تولید نكند كه به طور عادلانه کارآمد باشند.
تجمع وزندهی شده مرتبه بندی شده
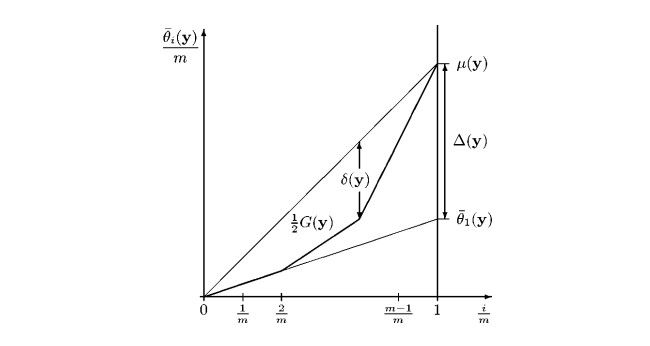
در مورد بازده، مي توان اسكالرسازي (18) را با توابع هدف وزندهي شده براي توليد راه حل هاي مختلف مناسب را استفاده نمود. در حقيقت، يك پارامترسازي كامل را براي مجموعه مناسب براي برنامه هاي خطي چندمعياري را فراهم مي كند. در مورد برنامه نويسي چندمعياري عادلانه، نمي توان وزن هاي مختلف را براي توابع هدف فردي منسوب نمود، زماني كه الزامات بي طرفي (6) نقض مي كند. هرچند ناشي از نتيجه فرعي 1، رويكرد وزندهي را مي تواند براي مسئله (13) حاصل در اسكالرسازي اعمال نمود.
تکنیک راه حل
اپراتور مرتبه بندی Θ استفاده شده در تجمع OWA غیر خطی است و به طور کل پیاده سازی آن سخت است. توجه کنید که هرچند که برای وزن های wi براورده سازنده (33)، برای هر جایگشت از I نامعادله زیر برقرار است.
نتایج و تحقیقات بیشتر
پس از کار پیشگام Sharpe [18]، تلاش های بسیاری بصورت طولی برای خطی نمودن مشکل انتخاب نمونه کارها انجام شده است. اقدامات ریسک مختلف معرفی شده اند که منجر به مدل های برنامه ریزی خطی متوسط در میانگین ریسک شده است. در این مقاله، ما یک مدل معیارهای چندگانه برنامه ریزی خطی را برای مشکل انتخاب نمونه کار توسعه دادیم. روش های کلاسیک برنامه ریزی خطی میانگین ریسک تبدیل به تکنیک های تجمع خاص اعمال شده برای مدل معیارهای چندگانه ما می شود. این مدل بر اساس بدیهیات اولویت برای انتخاب تحت ریسک است. بنابراین، به واسطه جستجوی راه حل های مختلف کارآمد از برنامه های متعدد معیارهای خطی، ما قادر به شناسایی راه حل ها از مسئله بهینه انتخاب نمونه کارها با توجه به ترجیحات ریسک های مختلف مخالف هستیم. با این حال، مدل اجازه می دهد تا انواع روش های معیارهای استاندارد متعدد برای تجزیه و تحلیل مشکل انتخاب نمونه کارها به کارگیری شود.
در این مقاله، ما روی رویکرد کلاسیک و به طور گسترده ای شناخته شده وزندهی برای بهینه سازی معیارهای چندگانه متمرکز شده ایم که نتیجه آن، مسائل برنامه ریزی خطی با تعداد زیادی از محدودیت ها است. با این حال، این مسائل اندازه متوسط به طور موثر می تواند با استفاده از روش سیمپلکس با روش تولید ستون در زمان اعمال برای دوگان آنها حل شود. روش وزندهی، یک تکنیک اساسی در معیارهای چندگانه بهینه سازی است. با این حال، این روش برای پشتیبانی تصمیم گیری تعاملی بسیار موثر نیست(Steuer [20]). بنابراین، تحقیقات بیشتری در مورد امکان استفاده از دیگر روش های چند معیار برای مسئله انتخاب نمونه کار لازم است.
برای حمایت از تصمیم گیری تعاملی بسیار مفید، به اصطلاح تکنیک های بهینه سازی معیارهای چندگانه مبتنی بر آرمان وجود دارد (Lewandowski وWierzbicki [10]) که از روش نقطه مرجع سرچشمه گرفته است (Wierzbicki [23]، Steuer [20]) روش نقطه مرجع شبیه به برنامه نویسی هدف، از سطوح آرمان برای تعریف اولویت های تصمیم ساز استفاده می کند (Ogryczak و Lahoda [15])، اما به طور کامل سازگار با مدل منطقی از اولویت ها است و بنابراین همیشه یک راه حل کارآمد را تولید می کند. روش نقطه مرجع، هنگامی که برای مدل معیارهای چندگانه استفاده می شود، روش تعاملی توزیع مرجع است که یک روش بسیار جذاب برای حمایت از تصمیم گیری در انتخاب نمونه کارها به نظر می رسد. مسائل بهینه سازی که باید یک توزیع خاص مرجع حل شود، بسیار شبیه به مسائل در نظر گرفته شده در رویکرد وزندهی است.
این مقاله ISI در سال 2000 در نشریه اسپرینگر و در سالنامه تحقیق در عملیات، توسط موسسه مهندسی کنترل و محاسبات منتشر شده و در سایت ای ترجمه جهت دانلود ارائه شده است. در صورت نیاز به دانلود رایگان اصل مقاله انگلیسی و ترجمه آن می توانید به پست دانلود ترجمه مقاله مدل برنامه ریزی خطی چند معیاره در سایت ای ترجمه مراجعه نمایید.

