
چکیده
ما اولین بررسی دقیق صندوق سرمایه گذاری قابل معامله در بورس (ETF ها) را درون پرتفوی صندوق سرمایه گذاری مشترک با مدیریت فعال (AMMF) برای درک بهتر اینکه چرا AMMF ها سرمایه گذاری قابل توجهی در ETF ها غیر فعال انجام میدهند، ارائه می دهیم. ما رابطه بین حفظ موقعیت های ETF و عملکرد AMMF ، همچنین اندازه گیری مستقیم عملکرد، شامل زمان بندی بازار، مدیریت جریان، حفظ وجه نقد را بررسی می کنیم. ما دریافتیم که بیش از یک سوم ما که بیش از یک سوم از AMMF ها بین سالهای 2004 و 2015 موقعیت ETF را گرفته اند. نتایج ما نشان می دهد که AMMFها بخش عظیمی از پرتفوی خود را به صندوقهایی اختصاص داده اند که با استفاده از اندازه گیری عملکرد های مختلف بین 0.41% و 1.63% در سال بدترین عملکرد را داشته اند. این AMMFها بدترین زمان بندی بازار و حفظ وجه نقد را نشان داده اند. در مقابل AMMFها که ETF ها در مقادیر کمی حفظ کرده اند دارای ویژگیهای مشابه با AMMF ها غیر کاربر هستند. بنابراین عملکرد ETF توانایی تحتانی سیگنال نیست، بااین حال، حفظ موقعیت های بزرگ ETF این چنین است.
مقدمه
صندوق سرمایه گذاری مشترک با مدیریت فعال ( زین پس AMMF ها) برای تلاش برای انتخاب اوراق بهادار کم ارزش در تلاش برای تولید بازده شناخته شده هستند. در حالی که AMMF های ارزش ویژه به طور معمول در چیدن سهام تمرکز دارند، AMMFها اغلب موقعیت خود را در صندوق سرمایه گذاری قابل معامله در بورس حفظ میکنند. بین سال های 2004 و 2015، دریافتیم که 37.88 درصد از AMMF ها یک ETF را در پرتفوی خود حفظ میکنند. با وجود AMMF های کاربر ETF که بیش یک تریلیون دلار تحت مدیریت و تقریبا یکی از هر پنج دلار اداره شده توسط AMMF ها را به خود اختصاص میدهد، متون فعلی نوز به بررسی تاثیر حفظ سرمایه گذاری منفعل، مانند ETF، بر عملکرد می پردازند.
با رقابت شدید برای پول جدید در صنعت AMMF، این متون استراتژی بی شماری طراحی شده برای افزایش عملکرد AMMF یا جریان ها را درنظر گرفته اند. این استراتژیها شامل انکوباسیون (ایوانز، 2010)، تغییر نام AMMF (کوپر و همکاران، 2005)، شرط بندی در صنعت کنسانتره (Kacperczyk و همکاران، 2005)، و سوئیچینگ بین زمان بندی بازار و استراتژی های انتخاب سهام است. تحقیقات بیشتر بر توانایی AMMF در مدیریت دارایی های خاص و یا نوع موقعیت متمرکز شده اند. چن و همکاران (2013) به بررسی فروش کوتاه AMMF پرداخته و رابطه ای بین موقعیت های کوتاه مدت و عملکرد AMMF بهبود یافته، پیدا کرده اند. کوسکی و پاپ (1999) اولین بررسی دقیق از نحوه استفاده AMMF از موقعیتهای مشتق شده، را ارائه کرده اند. فرینو و همکاران (2009) دریافتند که مدیریت جریان بهبود یافته با موقعیت شاخص های آتی در ارتباط است، و Cici و پالاسیوس (2015) دریافتند که استفاده گزینه ای با ایجاد درآمد و انگیزه های مصون سازی همراه است.
داده ها، ایجاد نمونه و آمارهای نمونه
ما نمونه هایمان را از پایگاه داده های متعدد ساخت و بررسی AMMF و ETF ویژگی های مرتبط با مالکیت AMMF و عملکرد بدست می آوریم.
داده ها
ما، داده ها را از مرکز تحقیقات در قیمت امنیت بازمانده صندوق پایگاه داده (CRSP MF)، اطلاعات در مورد بازده AMMF، منابع، ویژگی ها، و ویژگی های خانواده، از ژانویه 2004 از طریق پایان سال 2015 استخراج می کنیم. نمونه مان را در سال 2004، که اولین سال که CRSP MF گزارش منابع با ثبات است، آغاز کردیم. CRSP MF بیشترین متغیر ها را در سطح کلاسی گزارش می کند. برای جلوگیری از شمارش هر کلاس سهم به عنوان یک سرمایه گذاری متقابل منحصر به فرد، سهم کلاس های متعلق به همان صندوق های سرمایه گذاری همان را با یکی از TNA مشاهده نمونه کارها جمع می کنیم. پایگاه داده مورنینگ مستقیم (مورنینگ) ETF و ویژگی های صندوق های سرمایه گذاری از قبیل متغیرهای شناسه برای ETFs معکوس و یا قوی تر را فراهم می کند. پایگاه داده CRSP سهام ایالات متحده (CRSP US) قیمت ETF، بازده، پیشنهاد، درخواست گسترش می یابد، سهام ممتاز، و حجم معامللات را فراهم می کند.. ما به حفظ بازده در سطح روزانه برای محاسبات ماهانه عملکرد تعدیل شده با ریسک خواهیم پرداخت. سایر متغیرها خانواده صندوق های سرمایه گذاری، ETF، و صندوق در فرکانس های ماهانه برای تجزیه و تحلیل هستند، مگر اینکه خلافش ذکر شود. ما ETF و صندوق های سرمایه گذاری داده ها را از CRSP MF، مورنینگ و CRSP آمریکا توسط کمیته رویه های شناسایی امنیتی یکپارچه (CUSIP) ادغام می کنیم و مشاهدات نمونه کارها با داده های از دست رفته را حدف می کنیم.
مدیریت فعال عملکرد صندوق های سرمایه گذاری
عملکرد اغلب قابل رویت ترین مشخصه ی AMMF می باشد. به این ترتیب، ما ارتباط برگزاری ETF و عملکرد AMMF را مورد بررسی قرار می دهیم.
عملکرد بودجه ی مشترک با مدیریت فعال
کارهارت، 1997؛؛ فاما و فرنچ، 1993 در این بخش، ما ارتباط برگزاری ETF و عملکرد بعد از آن با استفاده از بازده AMMF روزانه با آلفا از مدل چهار عاملی است که شامل عوامل عقب مانده حساب برای تجارت غیر همزمان (Busse در سال 1999 را مورد بررسی قرار داده اند)، سبک بیش از حد، هدف بیش از حد ، و بازده محک. پس از روش شناسی Cici و پالاسیوس (2015)، سنجش عملکرد در سراسر دوره ی 12 ماهه غیر تداخلی را محاسبه کردیم.
تاثیر ویژگی ها و نوع ETF بر عملکرد
می توان آ عملکرد ضعیف مشاهده شده در بخش 3 می تواند با ویژگی و یا نوع ETF برگزار شده متفاوت باشد. در این بخش به بررسی، این مسئله که تا چه حد عملکرد ما نتایج مبتنی بر مربوط به فعال بودن نمونه کارها ETF AMMF و به طبقه بندی های مختلف از ETFs در نمونه ما را ارائه می کند، می پردازیم.
سهم فعال ETF ها
برای تعیین اینکه آیا عملکرد AMMF با فعال از منابع ETF AMF همراه، رابطه بین عملکرد و ETF فعال به اشتراک اکتشاف. در جدول 12، ما کاربران بالا و پایین AMMFs را بر اساس فعال بودن اوراق بهادار ETF به دهک ها مرتب می کنیم. مرتب سازی بر روی نمونه کارها ETF فعال به اشتراک ما می توانید تعیین اگر نمایه سازی گنجه و یا مدیریت فعال در موقعیت ETF کمک می کند تا برای توضیح عملکرد ضعیف مشاهده شده در بخش 3. در سراسر هر دو AMMFs بالا و پایین برای کاربران، مشاهده می کنیم رابطه معکوس و معناداری بین نمونه کارها ETF ها به اشتراک فعال و عملکرد AMMF. این نتایج نشان می دهد که اوراق بهادار ETF فعال تر با کاهش عملکرد AMMF در ارتباط است.
منابع اضافی عملکرد
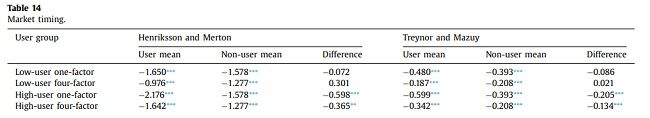
اگر چه AMMFs بالا ETF کاربر به طور قابل توجهی تحت انجام، ETFs در می تواند ارزش طریق منابع غیر مستقیم از عملکرد فراهم می کند. همانطور که Henriksson و مرتون (1981) و Treynor و Mazuy (1966)، ما توانایی AMMFs، زمان بازار را بررسی می کنند. از طریق روش مدیریت Frino و همکاران (2009) معتقدند، اگر AMMFs کاهش یابد در عملکرد مرتبط با نقدینگی تجارت با انگیزه کاهش بوجود می آید. در نهایت، از طریق روش مدیریت پول نقد از یان (2006)، ما به بررسی اگر AMMFs کاهش کشیدن نقدی بر عملکرد مرتبط با نگه داشتن پول نقد (Wermers، 20 0 0).
نتیجه گیری
ما دریافتیم که بیش از یک سوم AMMF ها یک ETF را در برخی نقاط بین 2004 و 2015 حفظ میکنند،که تقریبا برای یک تریلیون دلار داریی تحت مدیریت درنظر گرفته میشود. درحالیکه تحقیق پرتفوی AMMF فعلی بروی ترجیحات کلی پرتفوی تمرکز کرده اند، موقعیت های کوتاه، یا استفاده مشتق، ما اولین تحلیل دقیق برای تمرکز بروی حفظ ETF منفعل هستیم.
دریافتیم که AMMF ها به میزان قابل توجهی در تصمیم گیری شما برای حفظ موقعیت ETF تغییر میکنند، و اندازه موقعیت ETF نیز شاخص قوی توانایی AMMF است. بطور خاص ما دریافتیم که موقعیت های ETF با عملکرد ضعیف بزرگ همراه است، درحالیکه AMMF ها با موقعیت های ETF از نزدیک شبیه AMMF های کاربر غیر ETF است. این نتایج در سراسر معیارهای مختلف عملکرد، در سراسر سبک های AMMF مختلف، و در سراسر معیارهای زمان بندی بازار و مدیریت پول نقد، حفظ میشوند. ما تفاوت در عملکرد را با توجه به نوع ETF حفظ شده مشاهده می کنیم. عملکرد ضعیف AMMF عمدتا در نتیجه ردیابی شاخص سنتی بزرگ موقعیت ETF است. با این حال، این عملکرد ضعیف در نتیجه نمایه سازی مخفی نیست، بطوریکه AMMF های کاربران بالا ردیابی شاخص موقعیت های ETF را خارج از معیار اختصاص یافته خود حفظ میکنند و به میزان قابل توجهی با پرتفوی های EFT و غیر EFT عملکرد ضعیفی دارند. نتایج ما شواهد قانع کننده ای ارائه میدهند که موقعیت های بزرگ EFT شاخص قوی AMMF های غیر ماهر هستند که بصورت مستقیم یا غیر مستقیم اندازه گیری میشوند. برای اطمینان از اینکه این نتایج قوی هستند، ما از رتبه بندی tercile، رتبه بندی نمونه فرعی مبتنی بر سبک، رتبه بندی طول عمر مقعطی، نمونه همسان، بازده ماهانه، و دوره های فرعی مختلف استفاده می کنیم. تحت تمام مشخصات نیرومندی، نتایج به لحاظ کیفی بدون تغییر باقی می ماند. نتایج ارائه شده در طول این مقاله شواهد قوی ارائه میدهد که پرتفوی AMMF از استفاده از موقعیت های ETF کوچک رنج نمیبرد. در مقابل، موقعیت های منفعل بزرگ ETF در بین پرتفوی های AMMF میتواند یک پرچم قرمز برای سهامداران باشد. با توجه به اینکه AMMF ها باید مزایایی فراتر از موارد ارائه شده توسط مدیریت غیرفعال را در اختیار سرمایه گذاران قرار گیرد، هیچ تعجبی نیست که AMMF هایی که مقدار قابل توجهی از پرتفوی های خود را به ETF ها اختصاص میدهند نمیتوانند برای سرمایه گذاران ایجاد ارزش کنند.
این مقاله ISI در سال 2017 در نشریه الزویر و در مجله بانکداری و مالی، توسط کالج تجارت منتشر شده و در سایت ای ترجمه جهت دانلود ارائه شده است. در صورت نیاز به دانلود رایگان اصل مقاله انگلیسی و ترجمه آن می توانید به پست دانلود ترجمه مقاله صندوق های سرمایه گذاری متقابل با مدیریت فعال در سایت ای ترجمه مراجعه نمایید.

