
چکیده
هدف این مقاله بررسی تأثیر نقدینگی سیستم مالی و اهرم شرکتی در سرمایه گذاری بیش از حد شرکت است. ما معتقدیم که وقتی بودجه خارجی به راحتی در دسترس است، همانطور که در دوره های پولی انبساطی، بدهی نقش سنتی خود را به عنوان یک مکانیزم کنترل مدیریتی بازی می کند. در عوض، عرضه نقدینگی سیستمیک منجر به مشاجره شرکتی می شود که مشکل سرمایه گذاری بیش از حد را تشدید می کند. با استفاده از نمونه ای از بیش از 12،400 شرکت از 25 کشور OECD بین سال های 2003 تا 2014، نتایج ما نشان می دهد که رابطه ی مثبت و معناداری بین اهرم های شرکت های بزرگ و سرمایه گذاری بیش از حد سرمایه گذاری در زمانی که نقدینگی سیستم مالی بالا است وجود دارد،و تأیید کننده تغییر در نقش اهرم است. در سطح اقتصاد کلان، تحقیقات ما موارد خاصی را درباره تزریق نقدینگی در جهان مطرح می کند. در سطح اقتصاد میکرو، مطالعه ما نشان می دهد که نقش انضباطی بدهی ممکن است زمانی که پول زیاد است، به یک دوست دروغین تبدیل شود.
مقدمه
در دو دهه گذشته، تصمیمات مالی شرکتی در محیطی به واسطه رفع محدودیت مالی و سیاستهای گسترش پولی ساخته شده است. ریسک رکود اقتصادی، به ویژه پس از سال 2000 هنگامی که انفجار حباب دات کام آغاز شد، بانک های مرکزی کشورهای پیشرفته را به منظور سیاست گذاری نرخ های بهره پایین به سمت احیای سرمایه گذاری شرکت ها هدایت کرد. بنابراین ممکن است سال های پیش از بحران اقتصادی به عنوان یک سیاست پولی از عرضه سرمایه فراوان مشخص شود (Diamond and Rajan، 2009؛ Hoffmann and Schnabl، 2011). در ایالات متحده، نرخ بهره از نوامبر 2000 تا دسامبر 2001 از 6.5 درصد به 1.8 درصد کاهش یافت، روندی که تا اواسط سال 2004 ادامه یافت. در اروپا نرخ بهره از ماه مه سال 2001 تا ژوئن 2003 از 4.75٪ به 2٪ کاهش یافت. در همان زمان، بانک مرکزی اروپا و فدرال، با خرید اوراق بهادار تحت حمایت دارایی، اوراق بهادار تجاری و طیف گسترده ای از اوراق بهادار دیگر، مانند آنهایی که به عنوان وثیقه در برابر وام ها تحت برنامه های جدید وام قرار می گیرند نقدینگی فراهم کردند.
از آنجا که پول خنثی نیست (میزز، 1990)، این نقدینگی فراوان بر رفتار مالی عوامل اقتصادی تاثیر گذاشت. در مورد خانوارها، اعتبارات به راحتی قابل دسترسی که منجر به کاهش نرخ بهره واقعی می شود، موجب گسترش وام دهی شد که منجر به رونق املاک و مستغلات شد (Justiniano et al.، 2015). به همین ترتیب، عرضه سرمایه نقش مهمی در افزایش اهرم مالی شرکت داشت. همانطور که لری (2009) اشاره کرد، نسبت های اهرم و ساختار بدهی تنها به دلیل تغییر در تقاضای شرکت برای سرمایه،تعیین نمی شود بلکه اصطکاک عرضه در بازارهای اعتباری نقش مهمی در این زمینه دارد. به نوبه خود، گسترش (انقباض) در بازار اعتباری منجر به بالاتر (پایین تر) نسبت اهرم شرکت ایالات متحده می شود. این اثر مستقیم نقدینگی فراوان در مورد اهرمهای شرکتی به صورت تجربی توسط سایر نویسندگان در سراسر جهان پشتیبانی شده است (فاکنندر و پترسن، 2005؛ لیو و همکاران، 2018؛ شن و همکاران، 2016؛ Zeitun و همکاران، 2017).
نمونه، مدل و روش
نمونه و روش
نمونه ما شامل شرکت هایی از 25 کشور عضو OECD با درآمد ناشی از تولید ناخالص ملی سرانه در سال 2003 می باشد. دلیل این انتخاب، آرزوی ما برای تحلیل مشکل سرمایه گذاری بیش از حد شرکت های ذکر شده در سراسر جهان در طول بحران مالی است. به این ترتیب، کشورهای OECD را بررسی می کنیم که مشکالت بیش از حد سرمایه گذاری آنها بیشترین حد را به خود اختصاص داده است. نمونه نهایی ما مشتمل بر بیش از 12،446 شرکت (75،078 مشاهدات) برای دوره 2003 --- 2014 در جدول 1 نشان داده شده است. داده های مربوط به صورت های مالی (ترازنامه و سود وصورت وضعیت های خسارت) و قیمت بازار شرکت ها از پایگاه Thomson One Banker می آید. اطلاعات مربوط به نقدینگی سیستم مالی از پایگاه داده توسعه جهانی (پایگاه داده بانک جهانی) به روز شده در ژوئن 2017 استخراج شده است.
مدل و متغیرها
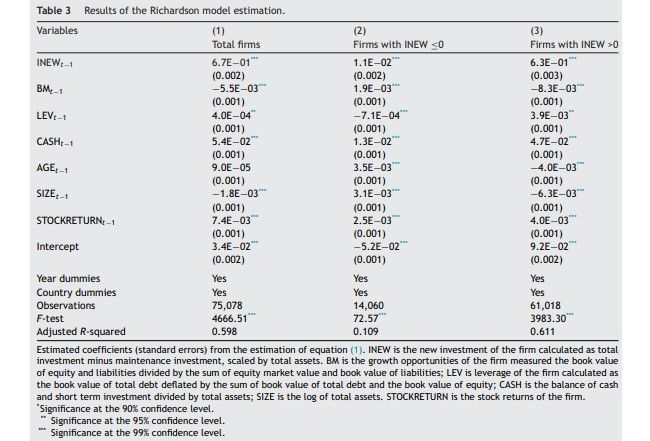
بر اساس ریچاردسون (2006) و متعاقب مطالعات بعدی مانند Goh et al. (2016) ، Lei et al. (2014) ، لیو و برادین (2010) ، هوانگ و همکاران. (2015) و ژانگ و سو (2015) پیشنهاد می کنیم از مدل (1) به عنوان وسیله ای برای برآورد سطح سرمایه گذاری بیش از حد شرکت استفاده کنیم:
نتایج
تجزیه و تحلیل توصیفی و برآورد مدل سرمایه گذاری بیش از حد سرمایه
در جدول 2، میانگین، انحراف معیار و متغیرهای اصلی را گزارش می کنیم. در پانل A، آمار توصیفی برای متغیرهای مدل (1) نشان داده شده است. ما می بینیم که میانگین ارزش سرمایه گذاری های جدید (0.058) از نتایج تحقیقات ریچاردسون (0.075) دور نیست.
تجزیه و تحلیل اثر نقدینگی و اهرم مالی سیستم مالی
ما فرض های مثبت مدل (1) را به عنوان یک پروکسی از سرمایه گذاری بیش از حد سرمایه گذاری (OVERI) می پذیریم، که در برابر مجموعه متغیرهای توضیحی در مدل (2) پس رفت کرده و عقب مانده است. نتایج در جدول 4 گزارش شده است.
بحث
بسیاری از مطالعات در مورد امور مالی شرکت ها حمایت های تجربی از فرضیه جریان نقد آزاد را پیدا کرده اند، بر این اساس جریان نقدی ممکن است انگیزه ای برای مدیران برای سرمایه گذاری بیش از حد (به عنوان مثال برای سرمایه گذاری در پروژه های با NPV منفی) باشد. با توجه به دیدگاه سنتی، اهرم شرکتی می تواند مکانیسم نظم مدیریتی و بازدارنده سرمایه گذاری بیش از حد سرمایه باشد.
این مقاله ISI در سال 2019 در نشریه الزویر و در مجله فصلنامه تحقیقات تجاری، توسط دانشگاه بورگوس منتشر شده و در سایت ای ترجمه جهت دانلود ارائه شده است. در صورت نیاز به دانلود رایگان اصل مقاله انگلیسی و ترجمه آن می توانید به پست دانلود ترجمه مقاله رویکرد چالش برانگیز نقدینگی سیستم مالی در سایت ای ترجمه مراجعه نمایید.

