
چکیده
برای سالها، امور مالی سنتی و رایج به این صورت بوده است که سرمایه گذاران در فرآیند تصمیم گیری در بازار سهام برای سازش با برگشت ریسک و حداکثر نمودن ابزار منطقی هستند. با این حال، مطالعات مالی رفتاری نشان می دهد که انسان بصورتی که اقتصاددانان بطور منطقی رفتار می کنند بطوریکه تصمیمات آنها در هر زمان تحت تاثیر احساسات روانی آنها قرار دارد رفتار نمی کنند. مطالعات متعدد در ASEAN، خاور میانه و کشورهای غربی نشان داده است که عوامل روانی با هم در ارتباط هستند و نیز بر روی تصمیم گیری سرمایه گذاران در بازار سهام تاثیر می گذارد. با توجه به این، این تحقیق تلاش می کند که پلی بین تفاوتهای جغرافیایی و جمعیتی در مالزی و دیگر کشورها با بررسی تاثیر عوامل روانی بر روی تصمیم گیری سرمایه گذاران در بازار سهام مالزی برقرار کند. پرسشنامه ها بین 200 سرمایه گذار در پاهانگ و کلانگ با سن بین 60-18 سال که در بازار سهام مالزی مشغول به کار هستند توزیع شد. یافته ها نشان می دهد که اعتماد به نفس کاذب، محافظه کاری و تعصب اثرات قابل ملاحظه ای بر روی تصمیم گیری سرمایه گذاران دارند در حالیکه رفتار توده وار و متمرکز هیچگونه تاثیری بر روی تصمیم گیری سرمایه گذاران ندارد. همچنین مشاهده شد که عوامل روانی وابسته به جنسیت افراد هستند. نتایج حاصل از این تحقیق عمدتا با شواهد موجود در مطالعات قبلی همخوانی دارد. این مطالعه، به سرمایه گذران در بازار سهام کمک خواهد کرد، و در نتیجه باعث افزایش عقلانیت در تصمیمات سرمایه گذاری برای بهره افزایش یافته بازار خواهد شد.
مقدمه
امور مالی معمولی استاندارد همواره فرض می شود که سرمایه گذاران در تصمیم گیری در بازار سهام حساس هستند و بنابراین آنها در برابر ریسک های برگشتی بازار تجارت به نوعی پوست کلفت شده اند. آنها باید تمام اطلاعات مورد نیاز را مطابق با فرضیه بازار کارآمد را که در تجزیه و تحلیل و انتخاب سهام برنده بیطرف هستند را لحاظ کنند.
با این حال روانشناسان دریافته اند که انسان از لحاظ منطقی مانند اقتصاددانان رفتار نمی کند. ناهنجاری ها در بازار بورس و تحقیقات تجربی انجام شده توسط باباجیده (2012) و بشیر (2013) نشان می دهد که سرمایه گذاران از لحاظ منطق همیشه آنگونه که خود به تصور می کنند نیستند. این ناهنجاریها می تواند با ظهور یک حوزه جدید در امور مالی که امور مالی رفتاری نامیده می شود توضیح داده شود. امور مالی رفتاری نشان می دهد که چگونه ویژگیهای روانی مختلف بر روی افرادی که بعنوان سرمایه گذار شناخته می شوند، تحلیل گران و مدیران تاثیر می-گذارد. این نوع رفتار تلاش می کند که نحوه تاثیر احساسات و خطاهای شناختی را بر روی رفتار سرمایه گذاران را برای ما آشکار کند. همچنین به دنبال توضیح چرایی و چگونگی اقدام سرمایه گذران آنسوی مرز عقلانیت می باشد جاییکه برخلاف فرضیات آنها اتفاقات رخ می دهند.
مطالعات تجربی و تئوری
تئوری امور مالی رفتاری که بر اساس روانشناسی است به دنبال فهم این است که چگونه خطاهای احساسی و روانی بر روی رفتارهای سرمایه گذاران فردی تاثیر می گذارد. خیلی از تحقیقات صورت گرفته در حوزه مالی رفتاری از کار در حوزه روانشناسی نشئت می گیرد که عبارتست از مطالعه چگونگی فکر کردن سرمایه گذاران، دلیل و تصمیم گیریها. بر طبق مطالعه گیتمن و جونک (2008)، محققین مالی رفتاری اعتقاد دارند که تصمیمات سرمایه-گذاران با تعدادی از عقاید تحت تاثیر قرار می گیرند. باورها و تعصبات باعث می شوند که سرمایه گذاران به انواع خاصی از اطلاعات مالی واکنش زیاد نشان داده و به بقیه واکنش کمی نشان دهند، که باعث می شود آنها تصمیمات منطقی بگیرند. نظریه مالی رفتاری منجر به ایجاد نظریه هیستریک می شود که به قوانین لمسی اشاره دارد. هیستریک تصمیم گیری را آسانتر می کند مخصوصا در محیطهای پیچیده و نامطمئن با استفاده از عقل سلیم برای حل مسائل. هیستریک فرآیند تصمیم گیری را با شناسایی مجموعه تعریف شده ای از معیارها برای ارزیابی ساده می کند. هرت و بلاک (2012) بیان کردند که هیستریک غالبا به کشف متکی است و برای یک راه حل مطلوب استفاده می شود. بر طبق مطالعه کنگاتران (2014)، تعصب در دسترس بودن ابتدا توسط کانمن و در سال 1974 معرفی شد که شامل تئوری هیستریک می شود و سپس عامل اعتماد به نفس کاذب را در تئوری هیستریک قرار داد. تئوری مالی رفتاری همچنین شامل عوامل محافظه کاری و توده ای است که به ترتیب توسط کنگاتران (2014) و وامایی (2013) مستند شده اند. مطالعات مختلفی قبلا برای یافتن تاثیر و رابطه بین عوامل روانی و تصمیم گیری سرمایه گذاران صورت گرفته است.
داده ها و روش شناسی
داده ها
داده های استفاده شده از طریق پرسشنامه با اندازه نمونه 200 که شامل دانشجویان مالی، کارمندان بانک و مدیرانی که در بازار سهام مالزی مشغول به کار هستند جمع آوری شد. هیر و بابین و تاتام (1998) این مطالعه را بصورت کمی و با 100 پاسخ دهنده به منظور استفاده از روشهای آماری و انالیز داده ها پیشنهاد کردند.
یافته ها
تقریبا 5/54 درصد از پاسخ دهندگان مرد و 5/45 درصد از آنها نیز زن هستند. 5/36 درصد از پاسخ دهندگان در گروه سنی بین 40-31، 5/32 درصد بین 50-41، 5/24 درصد بین 30-21، 5/4 درصد بالای 50 سال و 2 درصد نیز در رده سنی بین 20-18 هستند. درباره ملیت پاسخ دهندگان باید اشاره شود که 198 نفر یا 99 درصد از آنها مالزیایی است و تنها 2 نفر یا یک درصد غیر مالزیایی است. بیشتر پاسخ دهندگان (94 درصد) مشغول به کار هستند، 3 درصد بازنشسته، 2 درصد دانشجو و تنها یک درصد خوداشتغال هستند. 42 درصد از پاسخ دهندگان دارای سابقه 8-6 سال سرمایه گذاری هستند، 36 دردص دارای 5-3 سال سابقه ، 5/11 درصد دارای 11-9 سال سابقه، 5/5 درصد و 5 درصد از کل پاسخ دهندگان به ترتیب دارای سابقه 2 سال یا کمتر و بیشتر از 11 سال هستند. بیشتر از نصف پاسخ دهندگان (5/61) خود را بعنوان ریسک پذیر در نظر گرفتند. از سوی دیگر 5/38 درصد خود را فراری از ریسک مشاهده کردند.
نتیجه گیری و پیشنهادات
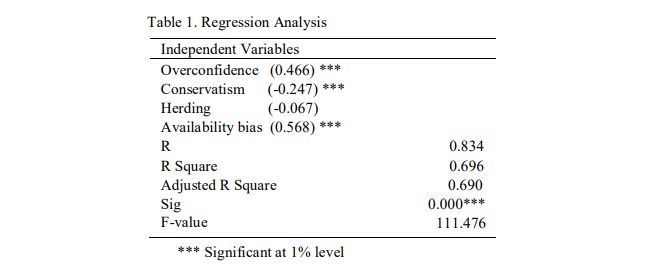
یافته ها نشان می دهند که اعتماد به نفس کاذب تاثیر مثبت قابل توجهی بر تصمیم گیری سرمایه گذاران دارد. این یافته ها با نتایج حاصل از مطالعات قدری (2013)، لیم (2014)، کورشی (2012) و بشیر (2013) همخوانی دارد. یافته ها همچنین نشان دادند که محافظه کاری تاثیر منفی قابل توجهی بر روی تصمیم گیری می گذارد و این یافته با نتایج حاصل از کار لیم (2012) و کنگاتران همخوانی دارد. بعلاوه، حرکت توده ای هیچ تاثیر قابل توجهی بر روی تصمیم گیری سرمایه گذاران ندارد و این یافته با یافته های حاصل از کار لیم (2012) همخوانی و مطابقت دارد. نتایج نشان می دهند که رفتار در دسترس بودن تاثیر مثبت قابال توجهی بر روی تصمیم سرمایه گذاران دارد. این نتیجه در راستای سواهد حاصل از مطالعات کورشی (2012)، لونگ (2011) و نوفسینگرا (2013) قرار دارد. اعتقاد بر این است که نمونه و طراحی تحقیق برای به دست آوردن اهداف مطلوب کافی هستند. با این حال این مطالعه مانند هر مطالعه دیگری مستعد انواع چالش می باشد. یکی از آنها این است که این تحقیق تنها شامل حجم نمونه 200 است، اگرچه این حجم از نمونه برای روش های آماری کافی است. همچینین این مطالعه تنها بازار سهام کلانک و پاهانگ را پوشش می دهد، مطالعات آتی باید دیگر نواحی را پوشش دهند زیرا ممکن است هر ناحیه ای یک دیدگاه متفاوت برای تصمیم گیری داشته باشند.
بعلاوه، داده های جمعآوری شده برای این مطالعه وابسته به یک حد معینی از خلق و خو، انگیزه، تمایل و رضایت افراد است. از اینرو داده ها ممکن است احساسات واقعی یا افکار افرادی که پاسخ دهنده هستند را منعکس کند. یافته ها نشان می دهند که اعتماد به نفس کاذب، محافظه کاری، و در دسترس بودن تاثیرات قابل توجهی بر وی تصمیم گیری سرمایه گذاران دارند در حالیکه رفتار توده ای هیچگونه تاثیری بر روی تصمیم گیری سرمایه گذاران دارد. همچنین نتیجه شد که عوامل روانی وابسته به جنسیت افراد هستند. نتایج این تحقیق عمدتا با شواهد موجود در مطالعات قبلی همخوانی دارد.
این مطالعه به سرمایه گذاران کمک خواهد کرد که از تاثیر عوامل روانی خود بر روی تصمیم گیری در بازار سهام آگاه باشند، بنابراین افزایش عقلانیت و منطق تصمیمات سرمایه گذاری منجر به بهره وری بازار می شود.
ما برای تحقیقات آتی پیشنهاد می کنیم که حجم نمونه بزرگتری انتخاب شود تا دیگر نواحی نیز پوشش داده شود و پدیده سرمایه گذاری در مالزی بخوبی به تصویر کشیده شود و یافته های موجود در این مطالعه را نیز تایید کنند.
مالی رفتاری یک زمینه نسبتا جدید و بزرگ است، از این رو بی حدو حصر بودن فرصتهای تازه و چالشهای روبرو را ارائه می دهد. تعداد زیادی از عوامل روانی برای بررسی کردن کردن وجود دارد. دیگر عوامل روانی مانند حسرت و لنگر انداختن نیز می توانند مورد بررسی قرار بگیرند و تاثیر آنها بر روی تصمیم گیری سرمایه گذاران تعیین شود.
یافته های این مقاله به تنظیم کنندگان بازار سهام و سیاستگذاران این عرصه در ارزیابی و درک صحیح نقش عوامل روانی بر روی فرآیند تصمیم گیری کمک کنند. بعد از اجرای سیاستهای لازم برای بهبود عوامل روانی، تحقیقات بیشتر می تواند برای ارزیابی اثربخشی این پیاده سازی در تبدیل بازار سهام به یک بازار کارآمدتر صورت گیرد.
این مقاله در سال 2016 در نشریه الزویر و در مجله پروسدیا اقتصاد و امور مالی، توسط گروه مالی و اقتصادی منتشر شده و در سایت ای ترجمه جهت دانلود ارائه شده است. در صورت نیاز به دانلود رایگان اصل مقاله انگلیسی و ترجمه آن می توانید به پست دانلود ترجمه مقاله اثر عوامل روانی بر تصمیم گیری سرمایه گذاران در سایت ای ترجمه مراجعه نمایید.

