
یکی از روشهایی که تاثیر بسزایی در بسیاری از شاخه های علم محاسباتی دارد، روش "شبیهسازی مونت کارلو" است. اسم این روش برگرفته از یکی از کازینوهای شهر مونت کارلو است – شبیه سازی مونت کارلو از اعداد تصادفی برای مدل کردن برخی از فرایندها مورد استفاده قرارمیگیرد. این روش زمانی خوب جواب میدهد که از احتمالات موجود آگاهی داشته باشیم اما از طرف دیگر نتایج به اندازهای پیچیده است که تعیین آنها موجب رنجش خاطر ما میشود. مقدار زیادی از زمان CPUهای برخی از سریعترین کامپیوترها در جهان بر روی اجرا شبیه سازی های مونت کارلو گذاشته میشود، شبیهسازی هایی که با یک سری قوانین پایهای فیزیک بیان میشود اما متاسفانه حل تحلیلی برای آنها وجود ندارد.
برای نمایش تکنیک مونت کارلو اجازه بدهید از یک مثال ساده شروع کنیم. میخواهیم مقدار عدد pi را با استفاده از این شبیه سازی بدست آوریم. بصورت زیر عمل میکنیم:
مربعی را در نظر میگیریم که یک گوشه آن در مبدا مختصت قرار دارد و طول هر ضلع آن واحد است. نیازی به توضیح نیست که مساحت آن یک میشود. یک دایره را در این مربع محاط میکنیم. بدین ترتیب مساحت دایره میشود pi/4 . با استفاده از شبیه سازی مونت کارلو مساحت نسبی دایره و مربع را محاسبه میکنیم و نهایتا مساحت دایره را در 4 ضرب میکنیم تا مقدار pi بدست آید. اما یافتن مساحت دایره به ذکاوت نیاز دارد.
برای نقطه x,y که درون دایره به شعاع 1 واقع است، فاصله این نقطه تا مبدا بصورت زیر محاسبه میشود.
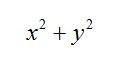
این فاصه کمتر مساوی واحد است. میتوانیم هزاران نقطه تصادفی به این صورت تولید کنیم و تشخیص دهیم که آیا این نقطه درون دایره هست یا خیر. اگر این نقطه درون دایره باشد، یک واحد به شمارنده اضافه میکنیم. بعد از اینکه به اندازه کافی نقطه تولید کردیم، نسبت نقاطی که درون دایره بودن به کل نقاط تولید شده به نسبت مساحت داره به مساحت مربع میل میکند. بنابراین مقدار pi خیلی ساده بدست خواهد آمد.
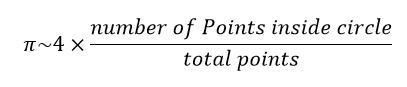
کد برنامه در زیر آمده است:
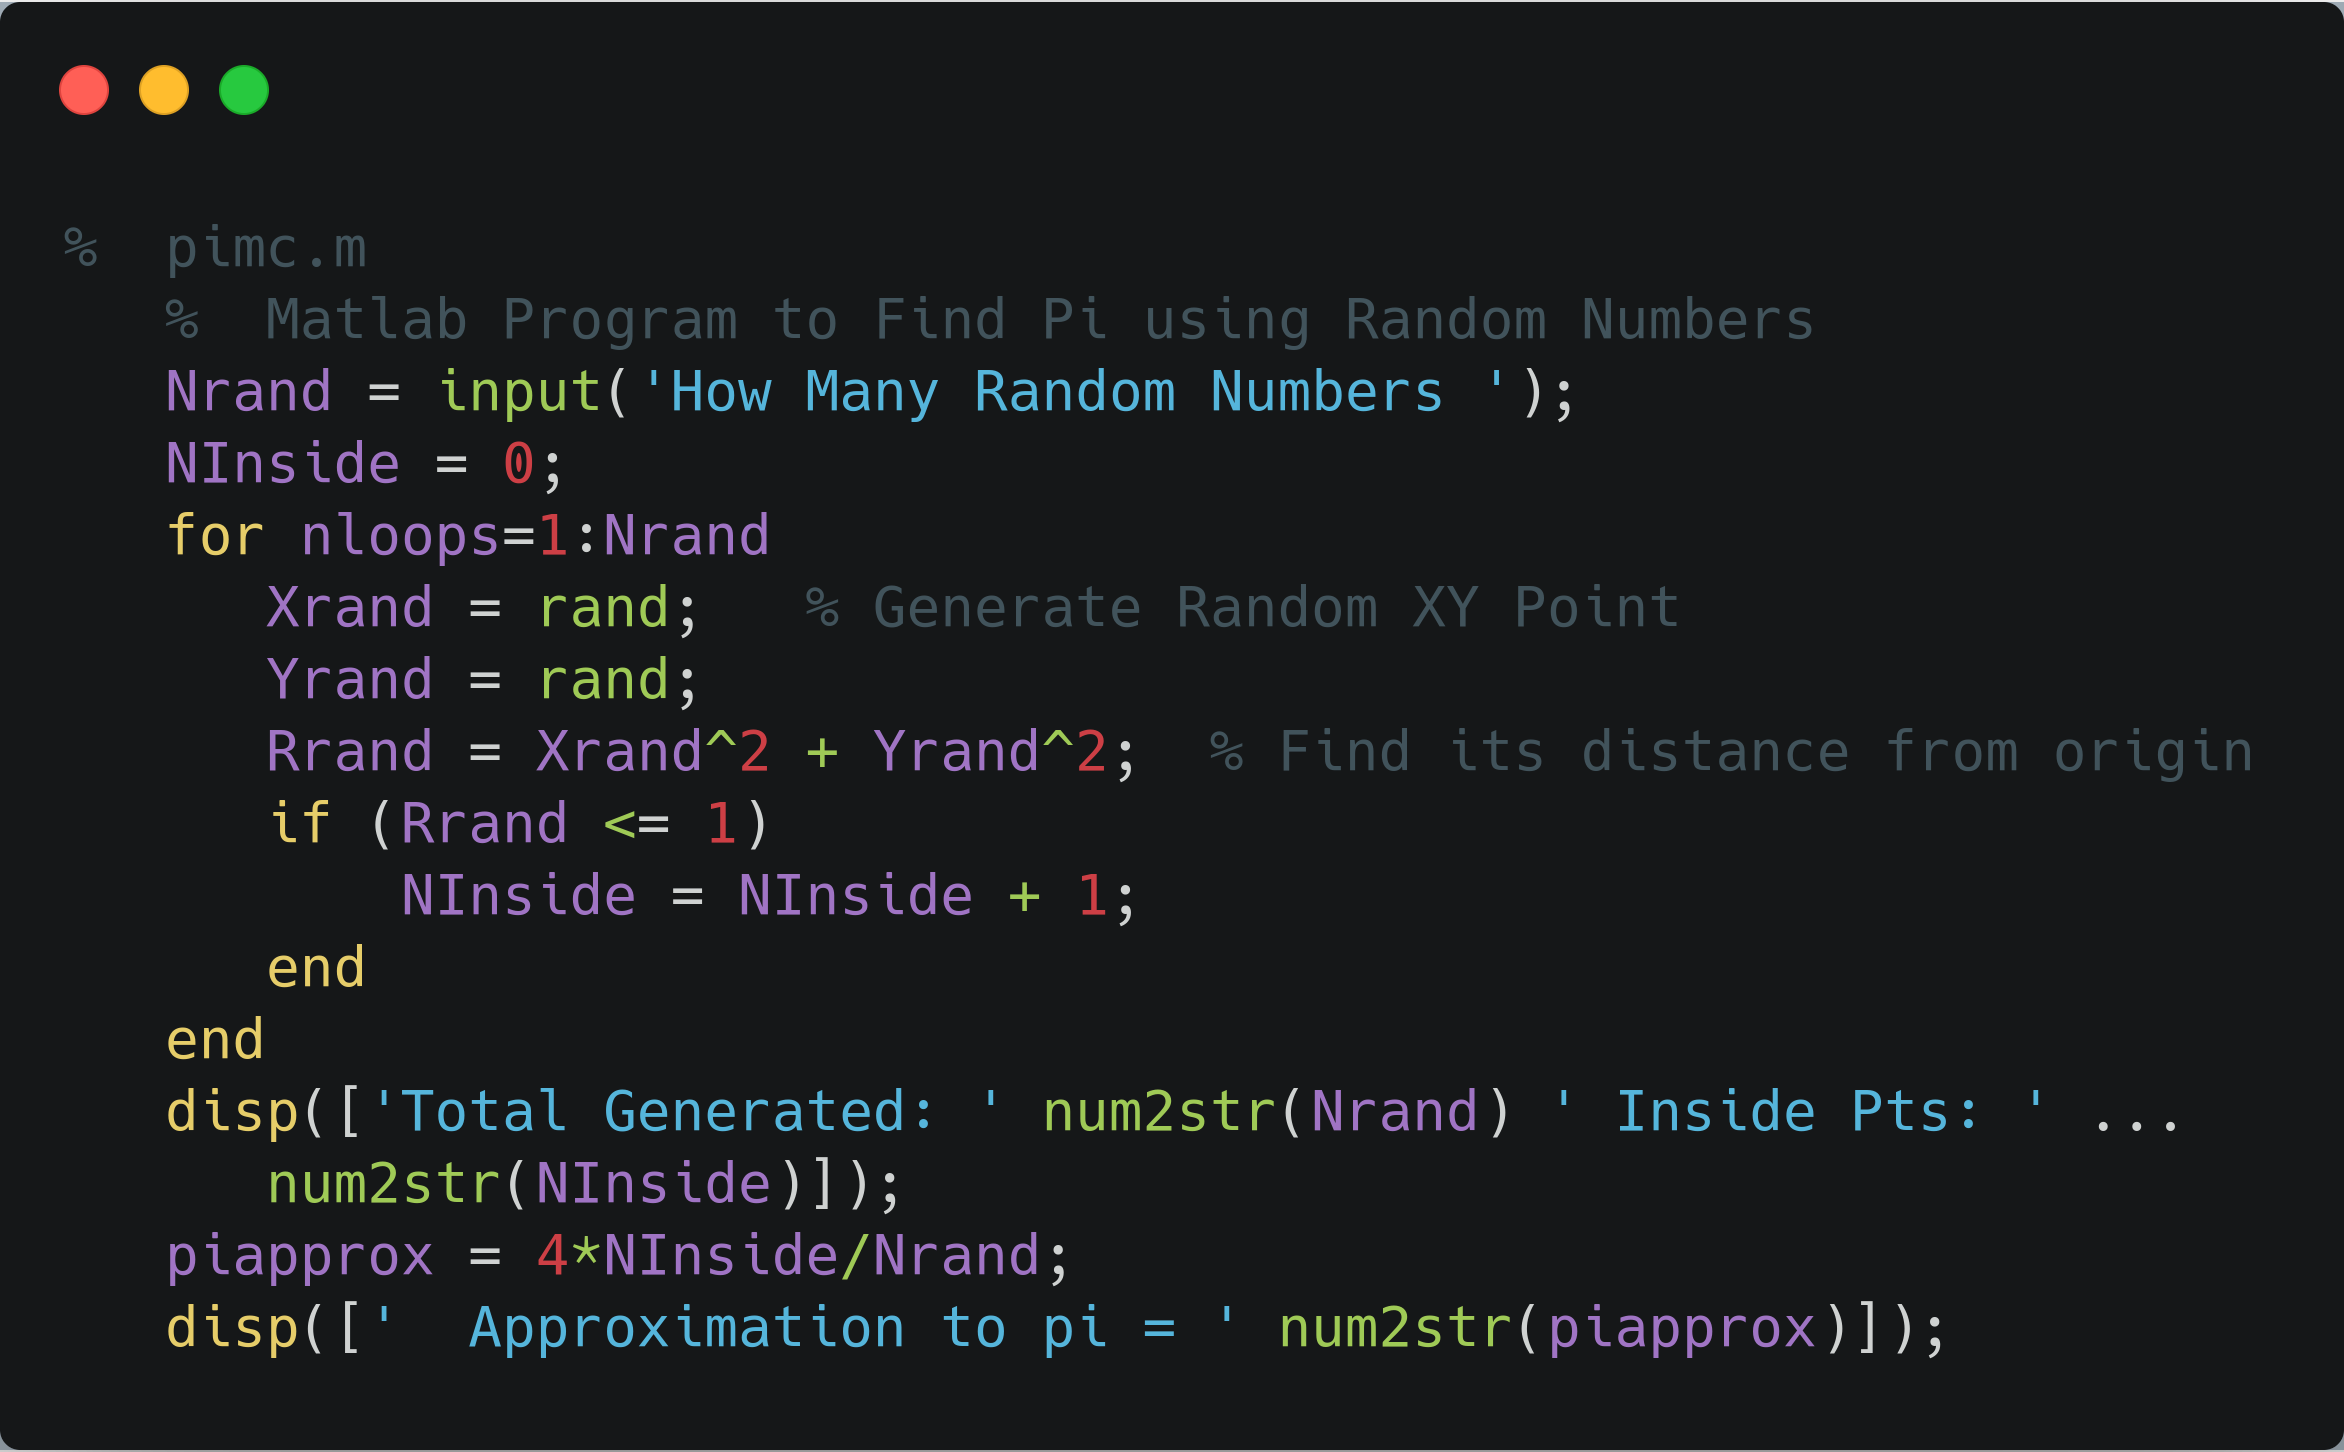
دقت کنید که هر چقدر نقاط تولید بیشتر باشد، جواب بهتری خواهید گرفت. مثال های کاربردی تری در ادامه خواهیم زد.

