
منبع اصلی این پست، دوره آمار و احتمال مهندسی دکتر علی شریفی زارچی از آکادمی مکتبخونه میباشد. لطفاً برای حفظ حقوق منتشر کننده اصلی، ویدیوهارو از منبع اصلی دنبال کنید. همچنین، در انتهای هر جلسه، به ویدیو مربوط به آن جلسه ارجاع داده شده است.
سعی کردم هرچیزی که از ویدیوها فهمیدم رو به صورت متن در بیارم و در این پلتفورم با بقیه به اشتراک بذارم. کل ویدیوها 27 تاست که سعی میکنم هفتهای یک الی دو جلسه رو منتشر کنم. تا جایی که تونستم سعی کردم خوب و کامل بنویسم، اما اگر جایی ایرادی داشت، حتما تو کامنتها بهم بگید تا درستش کنم.
پیشنهاد میکنم قبل از خوندن ادامه مطلب، یک کاغذ و قلم جلو دستتون باشه تا بتونید روابط ارائه شده رو در جاهایی که لازم هست برای خودتون تو کاغذ بنویسید و محاسبات لازم رو خودتون هم انجام بدین تا بهتر متوجه بشید که در هر مرحله چه اتفاقی میفته.
تا اینجا با یک سری توزیع آشنا شدیم که اگه بخوایم به صورت خلاصه مروری داشته باشیم روشون به شرح زیر میشه:
حالا، اگر بیایم توزیع هندسی رو در نظر بگیریم و n رو به سمت بینهایت میل بدیم به یک توزیع جدیدی خواهیم رسید که بحث این جلسه هست و در ادامه به بررسی اون خواهیم پرداخت.
یک رویدادی رو در نظر بگیرید که احتمال وقوعش در یک بازه زمانی به طور متوسط ʎ بار هست. مثلاً، فرض کنید قراره تعداد ماشینهایی که در بازه زمانی ۱ دقیقه از خیابون آزادی رد میشن رو بشمریم. فرضاً 5 تا ماشین تو این بازه رد شده پس داریم:
ʎ = 5
حالا میایم یکم تغییرات میدیم. یه زمانی رو بعنوان شروع در نظر میگیریم و دنبال این هستیم که ببینیم از لحظه شروع چقدر طول میکشه تا اولین ماشین رد بشه و این کار رو چند بار انجام میدیم. یک سری عدد تصادفی خواهیم داشت. مثلاً دفعه اول 20 ثانیه طول کشیده (0.3 دقیقه)، دفعه دوم 75 ثانیه طول کشیده (1.25 دقیقه)، دفعه سوم ۱ ساعت طول کشیده (60 دقیقه) و ...
این اعداد تصادفی که به دست میان از یک توزیعی تبعیت میکنن که بهش توزیع نمایی میگن.
به صورت کلی این توزیع داره بهمون میگه که اگه یه رویدادی باشه که در یک بازه زمانی به صورت میانگین ʎ بار تکرار بشه، اگه از همین الان شروع کنیم به زمان گرفتن، چقدر طول میکشه تا اولین بار اون رخداد روی بده. قبلاً توزیع پوآسون رو دیدیم. توزیع پوآسون یک توزیع گسسته بود. اونجا هدف این بود که بشمریم در یک بازه زمانی چند تا ماشین رد میشه. ولی توزیع نمایی یک توزیع پیوسته هست و زمانی که اولین ماشین رد بشه برامون مهمه.
تا اینجا با توزیع نمایی آشنا شدیم. در ادامه CDF این توزیع رو بررسی خواهیم کرد.
در نظر داریم تا P(X <= x) رو محاسبه کنیم:
P(X <= x) = 1 - P(X > x)
عبارت P(X > x) به چه معنایی هست؟ داره میگه چقدر احتمال داره که بیشتر از x واحد زمانی صبر کنم و هنوز هیچ ماشینی نیومده باشه. در واقع x داره واحد زمانی رو نشون میده. مثلاً اگر داشته باشیم P(X > 3) به این معنی هست که 3 دقیقه صبر کردم ولی هنوز هیچ ماشینی رد نشده (یا تو مثال پرتاب سکه، سکههارو انداختیم و هنوز هیچ شیری نیومده). حالا در نظر داریم تا احتمال P(X > x) رو محاسبه کنیم.
فرض کنید میخوایم احتمال P(X > 3) رو محاسبه کنیم. مثل این میمونه که سه واحد زمانی در نظر گرفته باشیم، در هر واحد زمانی n بار سکهای رو پرتاب کرده باشیم و هیچ شیری نیومده باشه (در پرتاب یک سکه احتمال خط اومدن برابر بود با یک منهای p).
فرض کنید یک واحد زمانی در نظر گرفتیم و n بار سکهای رو پرتاب کردیم و هر دفعه خط اومده، وقتی سه واحد زمانی در نظر میگیریم، انگار 3n بار سکه رو پرتاب کردیم و هر دفعه خط اومده. پس برای محاسبه احتمال داریم:
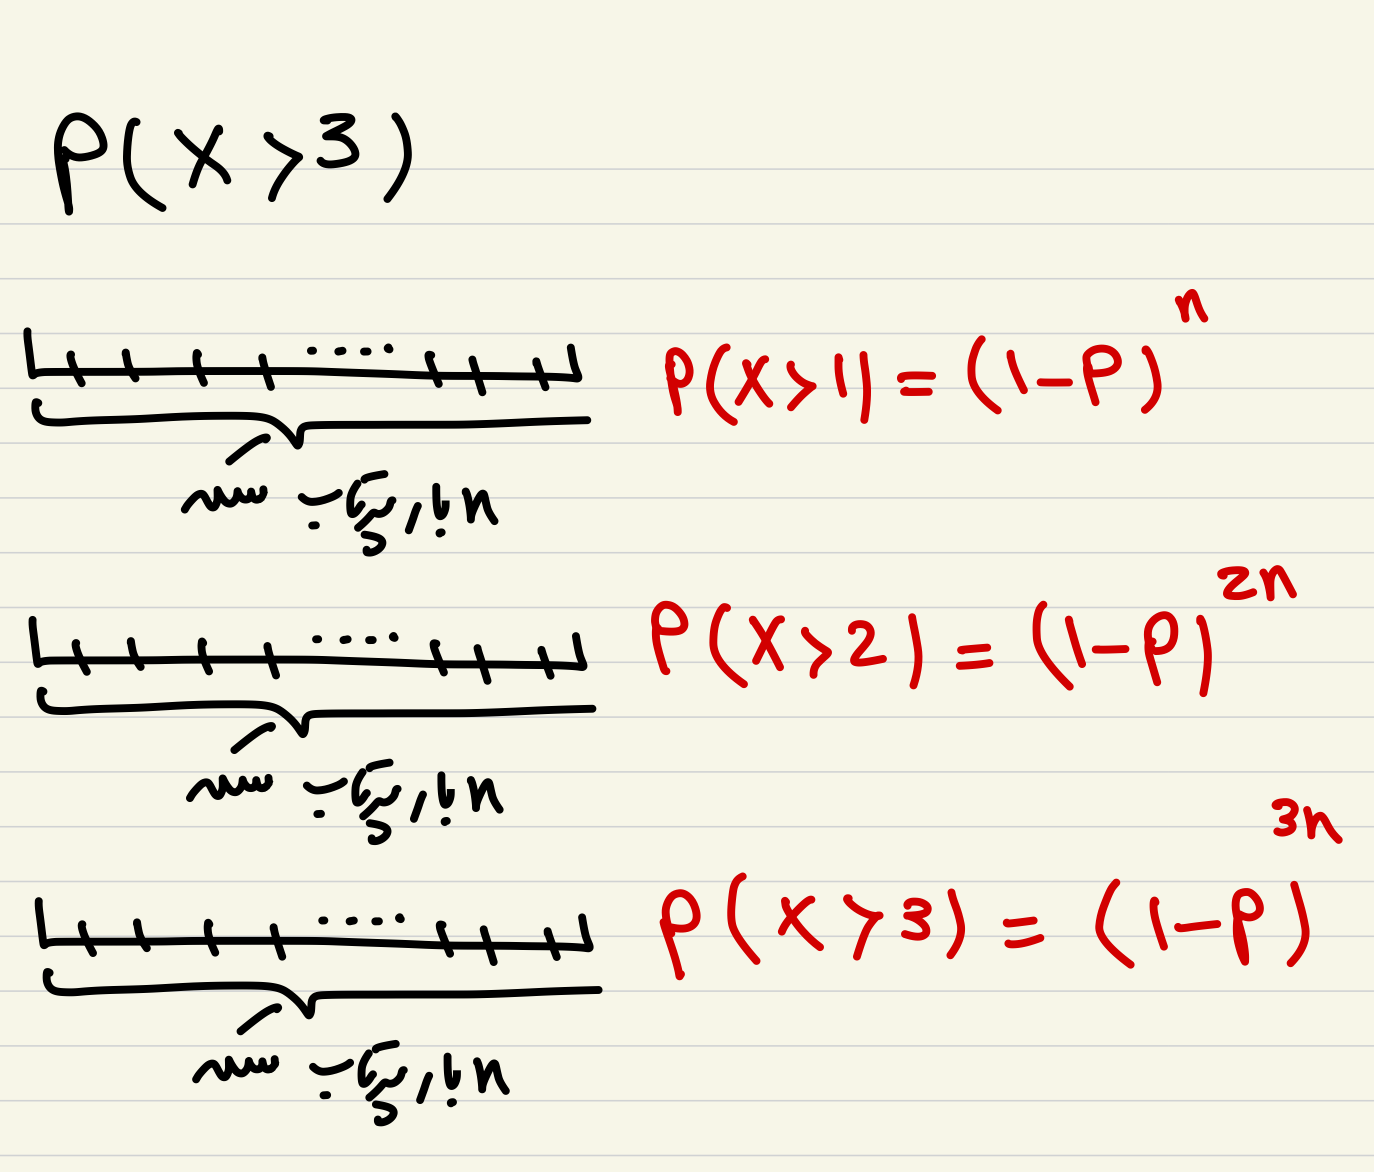
حالا، برای محاسبه P(X > x) داریم:
P(X > x) = (1-p) ^ nx
از قبل میدونیم که p=ʎ/n هست، حالا اگر n رو به سمت بینهایت میل بدیم چه اتفاقی میفته؟ میتونیم از قوانین لگاریتم استفاده کنیم و مقداری که به دست میاد رو تخمین بزنیم و داریم:
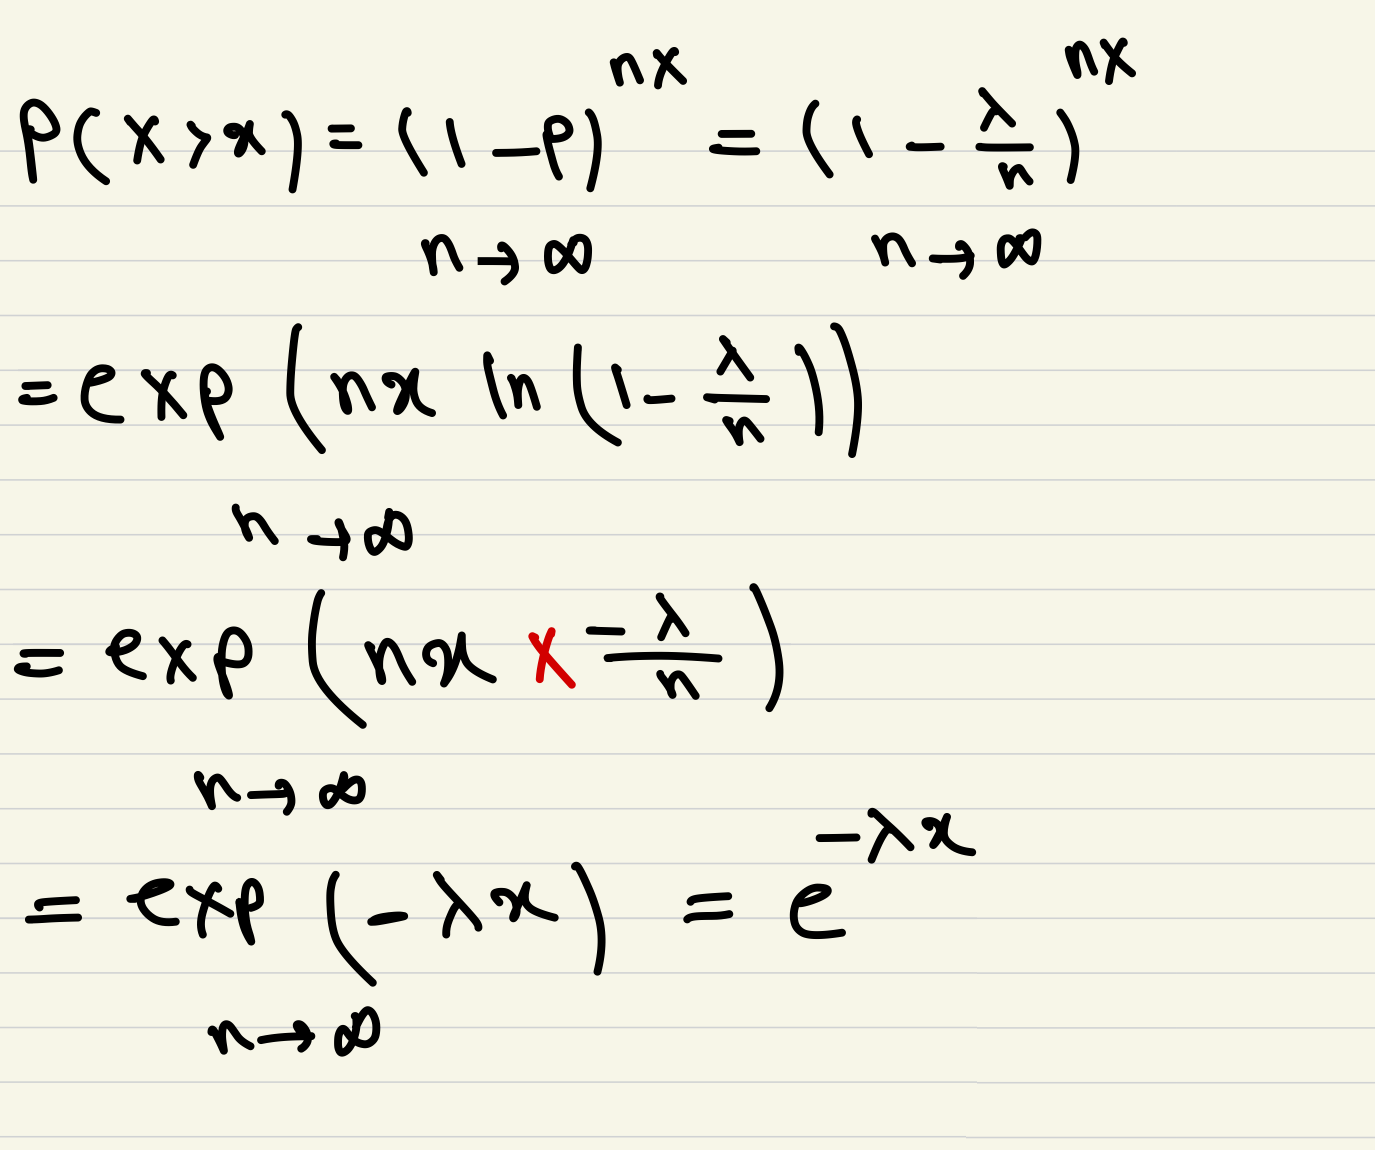
روابط بالا به کمک دو قانون زیر بازنویسی شدن:
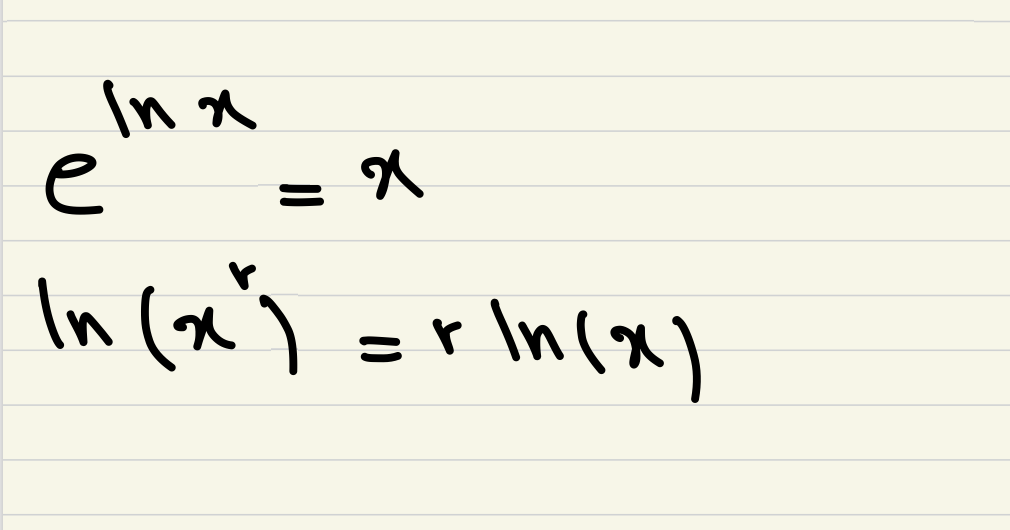
پس برای محاسبه CDF داریم:
F_X(x) = P(X <= x) = 1 - P(X > x) = 1 - exp(-ʎx)
حالا چجوری میتونیم از روی CDF تابع PDF رو محاسبه کنیم؟ در ادامه این رو بررسی خواهیم کرد.
از قبل میدونیم که PDF برابر هست با مشتق CDF. پس اگر X از یک توزیع نمایی با پارامتر ʎ بیاد، داریم:
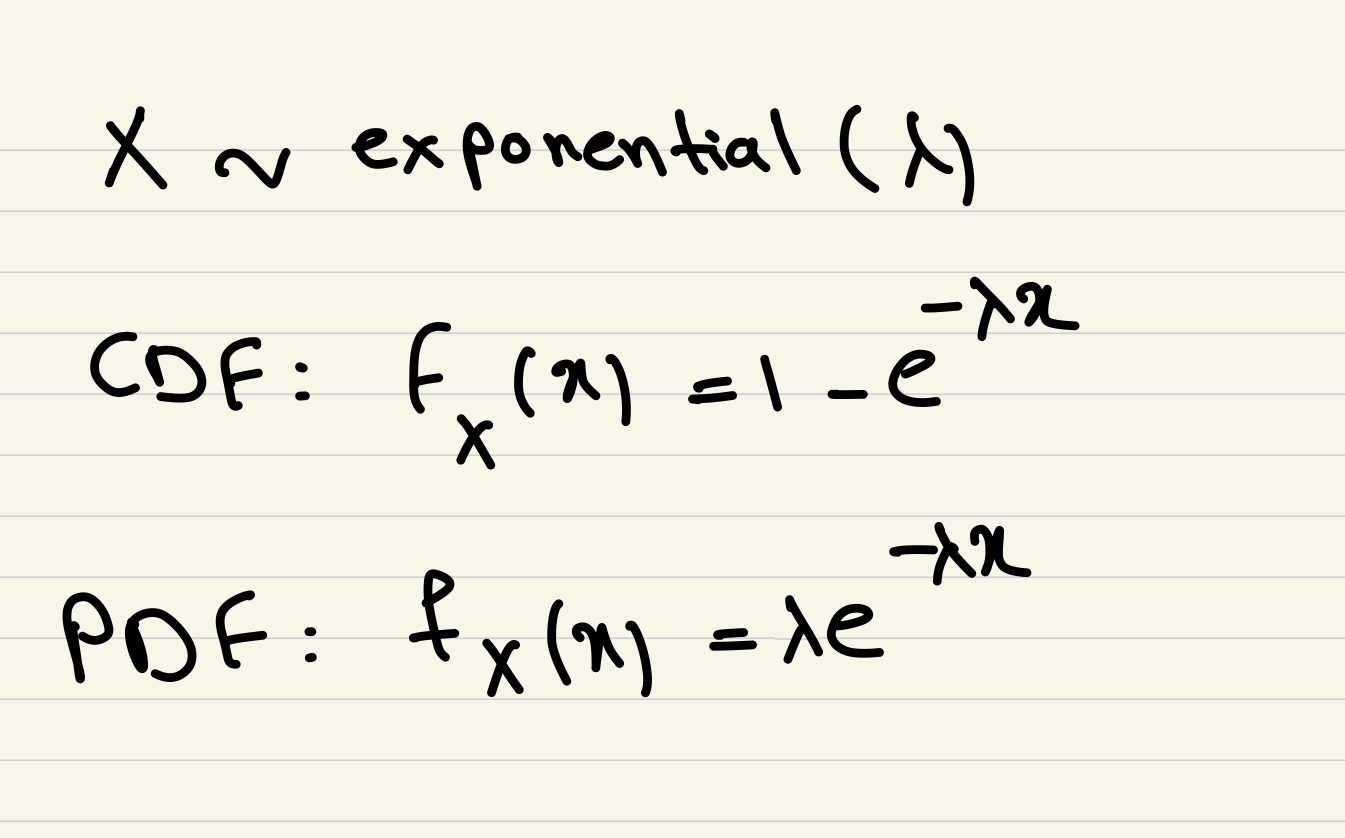
نکتهای که وجود داره اینکه تمامی روابط بالا برای x های بزرگتر مساوی صفر تعریف میشن و اگر x از صفر کوچیکتر باشه CDF و PDF برابر با صفر هستن. میتونیم به کمک تابع پله روابط بالا رو بازنویسی کنیم:
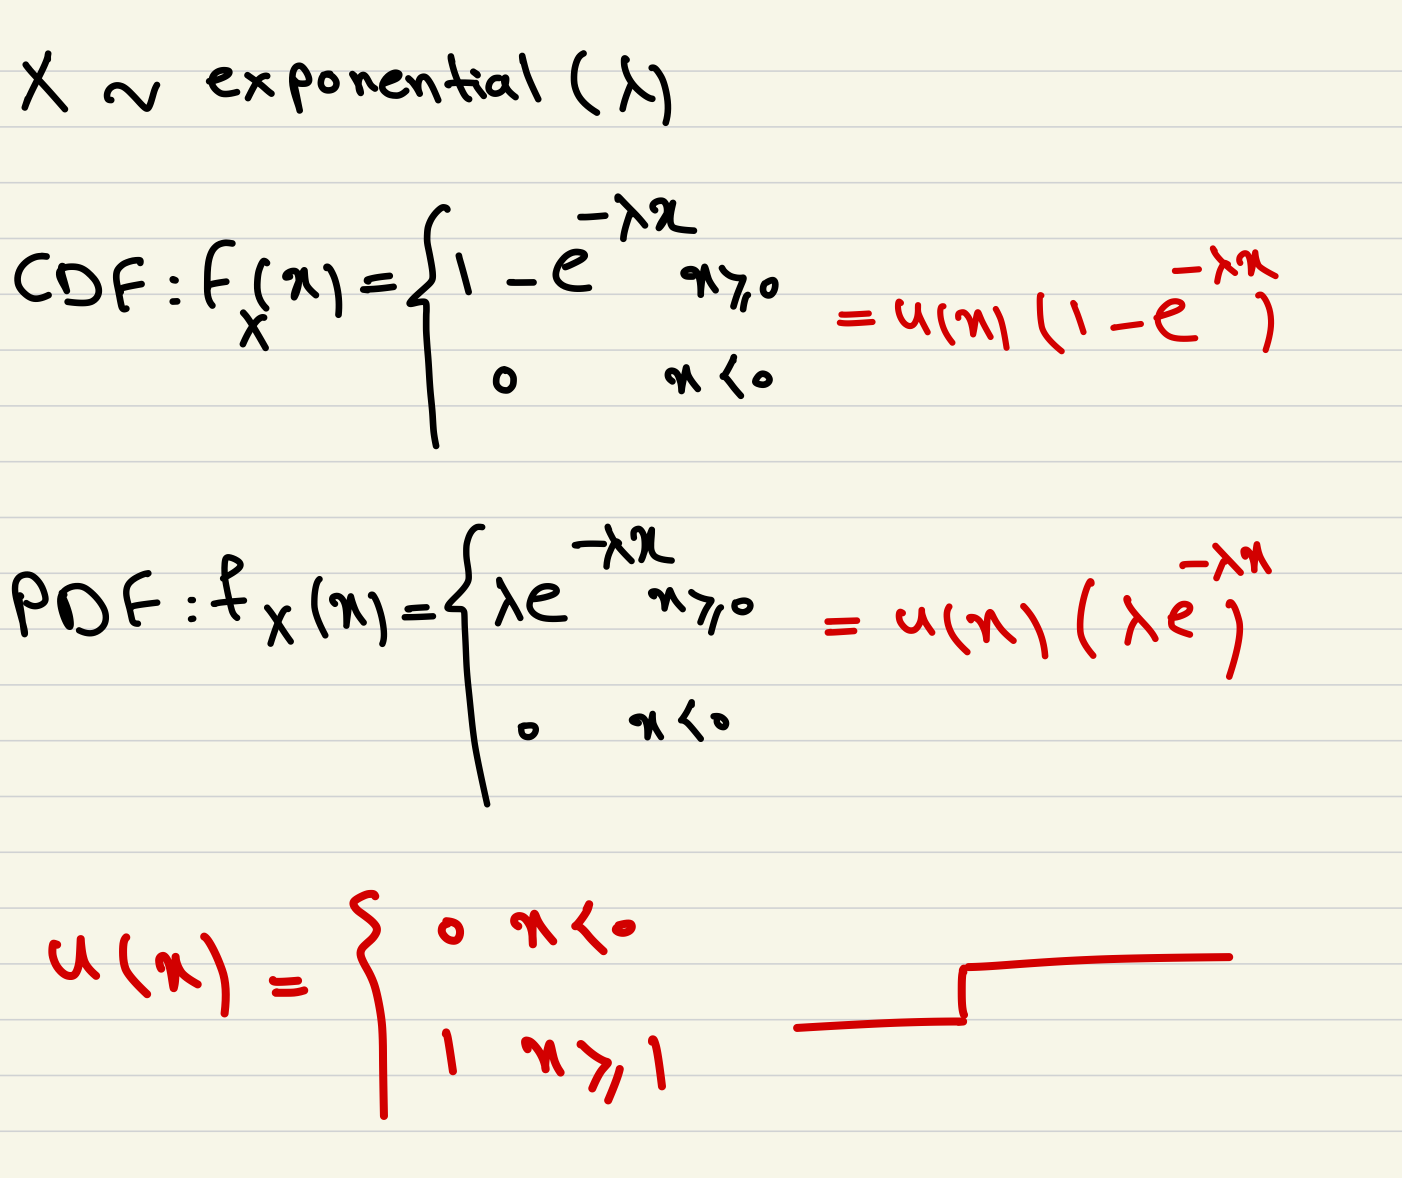
حالا در ادامه چند مورد رو برای توابع CDF و PDF بررسی کنیم:
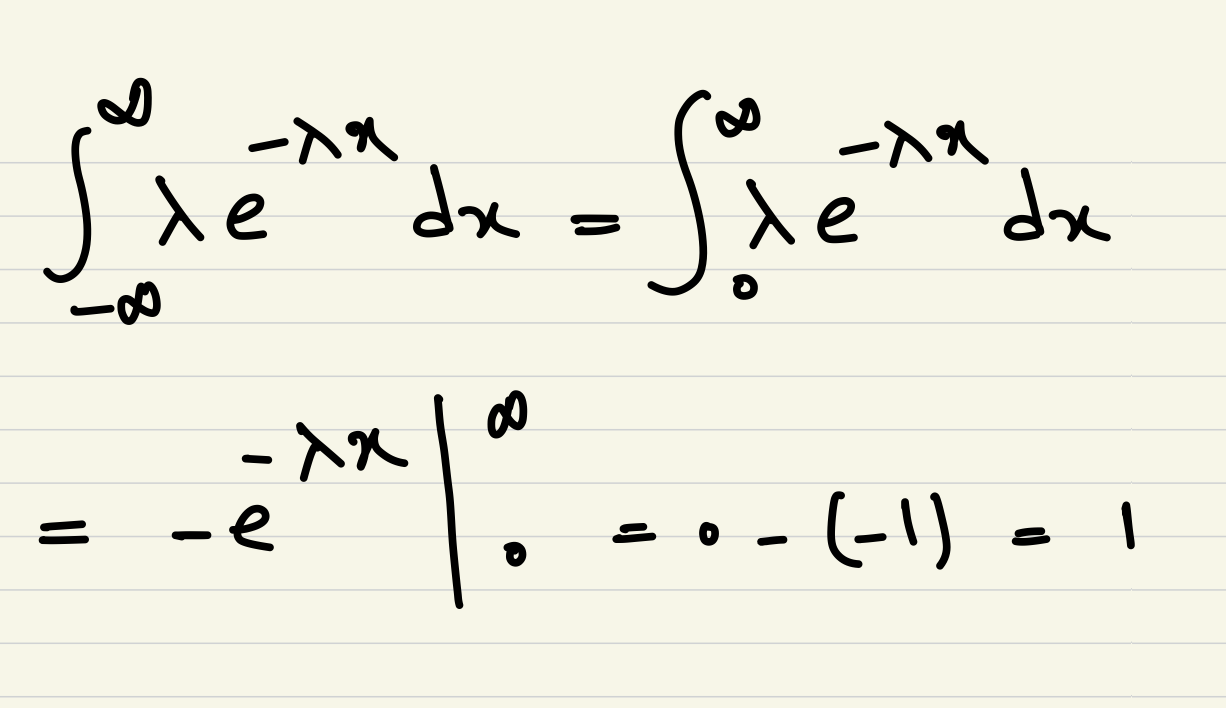
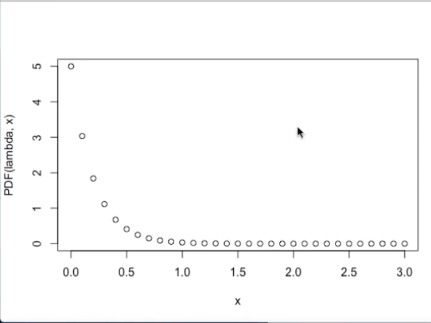
اگر تابع PDF رو رسم کنیم نمودارش به صورت زیر در میاد:
در ادامه امید ریاضی توزیع نمایی و واریانس اون رو محاسبه خواهیم کرد.
برای امید ریاضی داریم:
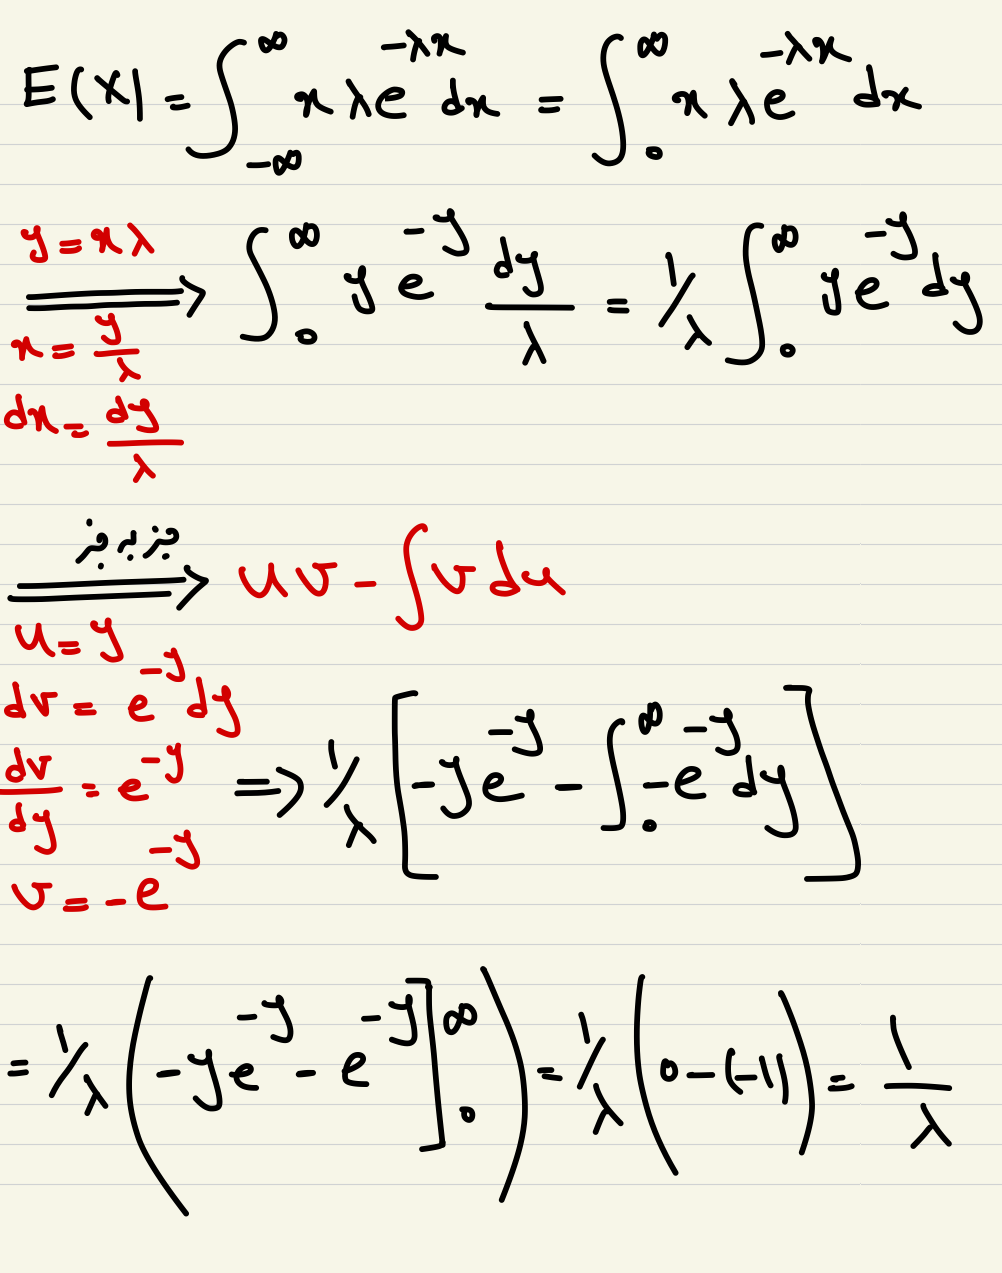
حالا شهود جوابی که به دست اومده چیه؟ با یک مثال میشه بررسی کرد. فرض کنید نرخ ورود ماشینها به خیابون آزادی در هر دقیقه ʎ باشه، متوسط زمانی که باید صبر کنیم تا ماشین بعدی وارد بشه چقدره؟ همون مقدار امید ریاضی میشه که بالاتر محاسبه کردیم.
واریانس توزیع نمایی هم برابر هست با:
1/ʎ^2
در ادامه قراره یک خصوصیت رو در مورد توزیع نمایی بررسی کنیم.
همون مثال رد شدن ماشینها از خیابون رو با دو نفر رو در نظر بگیرید. نفر اول از اولین لحظه کرنومتر رو استارت زده و داره تعداد ماشینهارو میشمره. نفر دوم بعد از یک ساعت انتظار که هیچ ماشینی رد نشده کرنومتر رو استارت میکنه و شروع میکنه شمردن تعداد ماشینها. می٬خواهیم این رو بررسی کنیم که توزیعی که هر دو نفر در نهایت بهش میرسن باهم یکسان هستن یا متفاوتن؟
فرض کنید تا الان a واحد زمانی گذشته و هیچ ماشینی نیومده. دنبال این هستیم که توزیع احتمال نفر دوم رو بررسی کنیم. داریم:
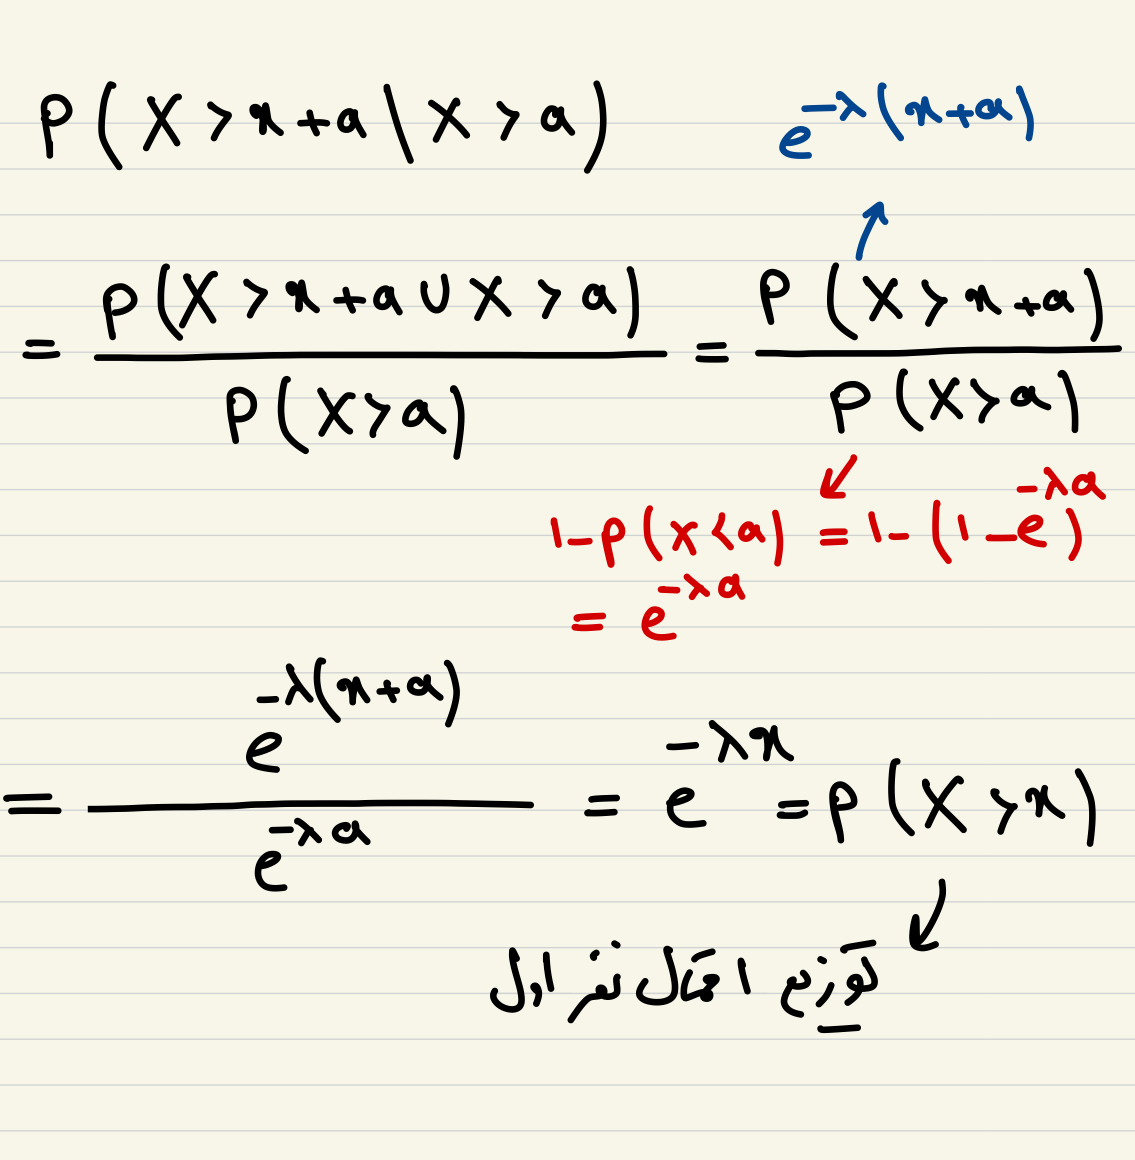
از اونجایی که توزیع احتمالی که هر دو نفر بهش میرسن یکسان میشه، پس میشه نتیجه گرفت که توزیع نمایی بی حافظه هست و اطلاعاتی که از قبل در مورد یه رویدادی وجود داره تو این توزیع بی اثر هست و همیشه چیزی که در لحظه هست براش مهمه.
با توزیع نمایی آشنا شدیم و خصوصیت بیحافظه بودن این توزیع رو بررسی کردیم.
اگر جایی ایراد یا مشکلی بود، حتما بهم بگید تا تصحیحش کنم. همچنین، پیشنهاد میکنم که حتماً صفحه گیتهاب این دوره رو مورد بررسی قرار بدین. حتماً به دردتون میخوره.

