
منبع اصلی این پست، دوره آمار و احتمال مهندسی دکتر علی شریفی زارچی از آکادمی مکتبخونه میباشد. لطفاً برای حفظ حقوق منتشر کننده اصلی، ویدیوهارو از منبع اصلی دنبال کنید. همچنین، در انتهای هر جلسه، به ویدیو مربوط به آن جلسه ارجاع داده شده است.
سعی کردم هرچیزی که از ویدیوها فهمیدم رو به صورت متن در بیارم و در این پلتفورم با بقیه به اشتراک بذارم. کل ویدیوها 27 تاست که سعی میکنم هفتهای یک الی دو جلسه رو منتشر کنم. تا جایی که تونستم سعی کردم خوب و کامل بنویسم، اما اگر جایی ایرادی داشت، حتما تو کامنتها بهم بگید تا درستش کنم.
پیشنهاد میکنم قبل از خوندن ادامه مطلب، یک کاغذ و قلم جلو دستتون باشه تا بتونید روابط ارائه شده رو در جاهایی که لازم هست برای خودتون تو کاغذ بنویسید و محاسبات لازم رو خودتون هم انجام بدین تا بهتر متوجه بشید که در هر مرحله چه اتفاقی میفته.
در جلسه گذشته با مفهوم توزیع توأم و تابع با دو متغیر تصادفی آشنا شدیم. روابط F_XY و f_XY رو بررسی کردیم و فهمیدیم که چه ارتباطی باهم دارن. تمام نکاتی که برای توزیع با دو متغیر تصادفی در جلسه گذشته دیدیم برای توزیع با n متغیر تصادفی هم صادقه و میتونیم همه موارد توزیع دو متغیره رو به توزیع n متغیره هم تعمیم بدیم.
همچنین، در مورد وابستگی و استقلال متغیرهای تصادفی در یک توزیع توأم مطالبی رو یاد گرفتیم و با تابع حاشیهای آشنا شدیم که بهمون کمک میکرد با حساب کردنش بفهمیم X و Y بهم وابسته هستن یا از هم مستقل اند.
در ادامه یک مثال رو بررسی میکنیم و بقیه مطالب این جلسه رو در پیش میگیریم.
فرض کنید یک توزیع توأم دو متغیره به صورت زیر داریم:
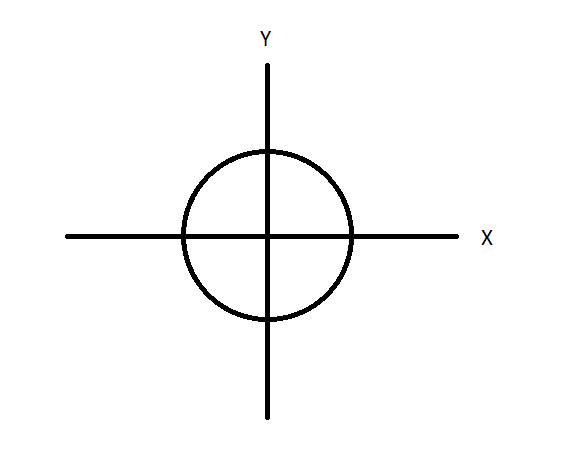
و میدونیم که رابطه زیر براش برقراره:
X^2 + Y^2 ⩽ 1
و PDF هم براش به صورت زیر تعریف شده:
f_XY(x, y) = 0, if X^2 + Y^2 > 1
f_XY(x, y) = 1/pi, if X^2 + Y^2 ⩽ 1
از اونجایی که شعاع دایره 1 هست مساحتش برابر میشه با pi، پس در صورتی که برای X و Y رابطه زیر:
X^2 + Y^2 ⩽ 1
برقرار باشه، پس f_XY(x, y) برابر میشه با 1 بر روی مساحت.
حالا، میخوایم استقلال یا وابستگی X و Y رو بررسی کنیم. در قدم اول باید بیایم توزیعهای حاشیهای X و Y رو به دست بیاریم.
برای توزیع حاشیهای X داریم:
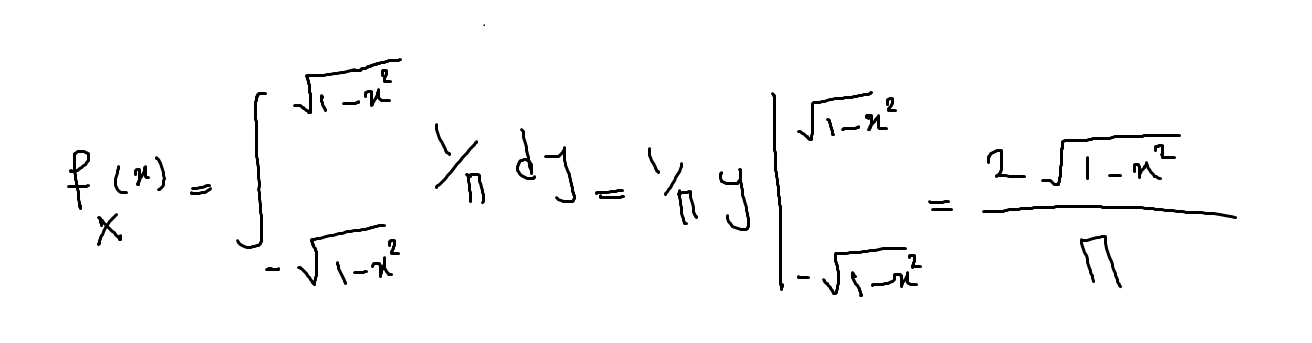
بازه انتگرال هم به صورت زیر محاسبه شده:
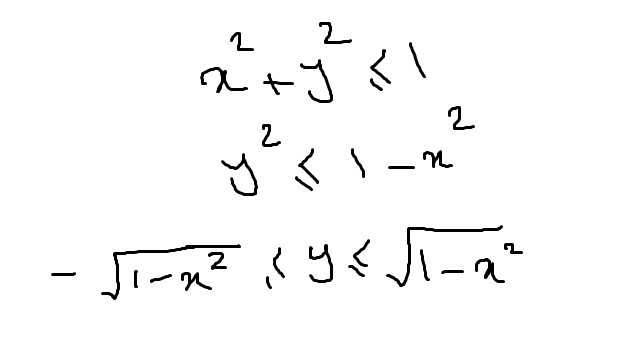
به صورت مشابه برای توزیع حاشیهای Y داریم:
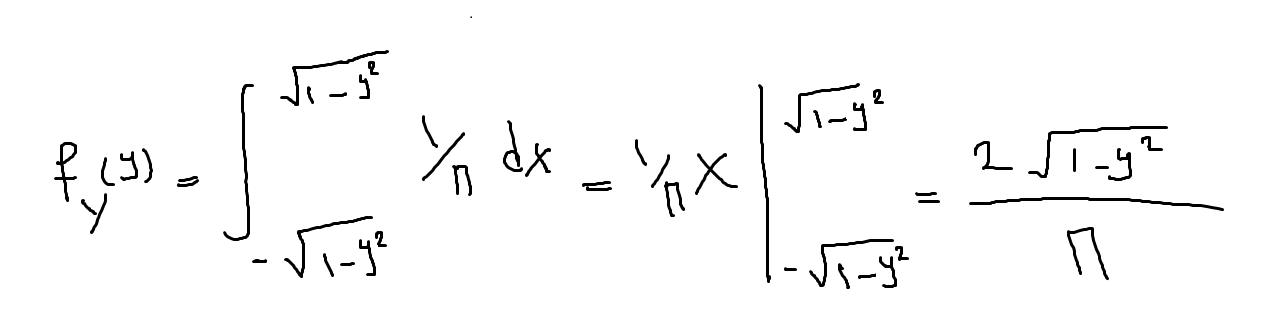
بازههای انتگرال هم به صورت زیر محاسبه شدن:
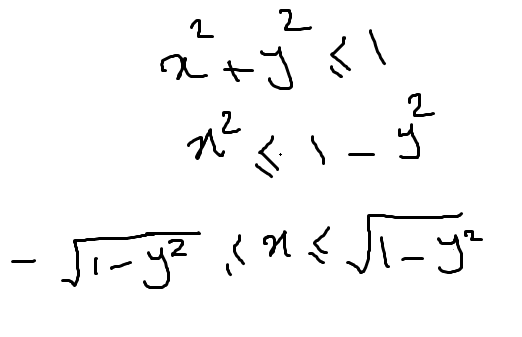
در نهایت از اونجایی که رابطه زیر برقرار نیست، پس X و Y نسبت بهم وابسته هستن. فقط حواسمون به این نکته هست که X و Y بین منفی 1 تا مثبت 1 تعریف میشن و خارج از این بازه مقدارشون برابر با صفر هست.
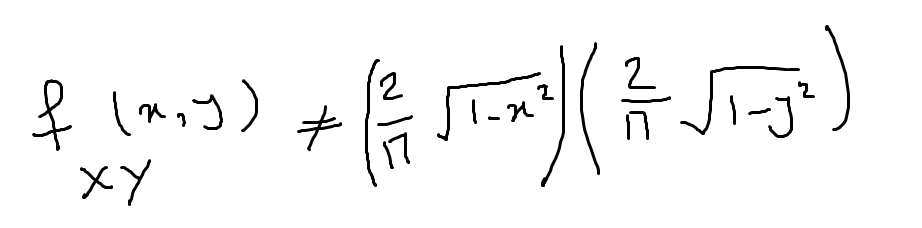
در جلسات گذشته دیدیم که مفهومی داریم با عنوان احتمال شرطی و برای دو رویداد A و B به صورت زیر تعریف میشد:
P(A | B)
به صورت مشابه میتونیم همون مفهوم رو برای متغیرهای تصادفی هم داشته باشیم:
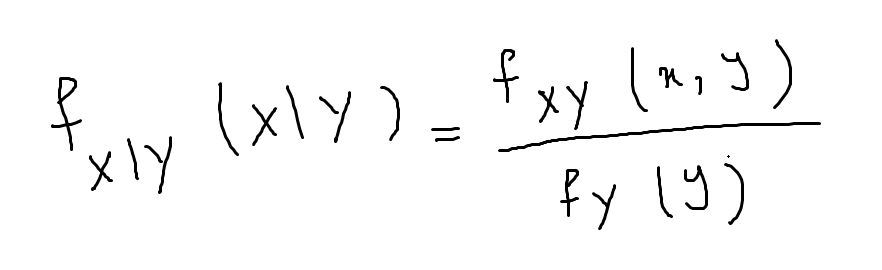
رابطهای که بالا اومده به عبارتی توزیع شرطی دو متغیر تصادفی رو داره مشخص میکنه. یعنی اگر مثلاً بهمون گفته باشن y در یک بازه خاصی قرار گرفته باشه و یک سری اطلاعات در مورد اون بهمون داده باشن، توزیع x به چه صورت میشه؟ همون مثالی که یکم پیش تر بررسی کردیم رو در نظر بگیرید:
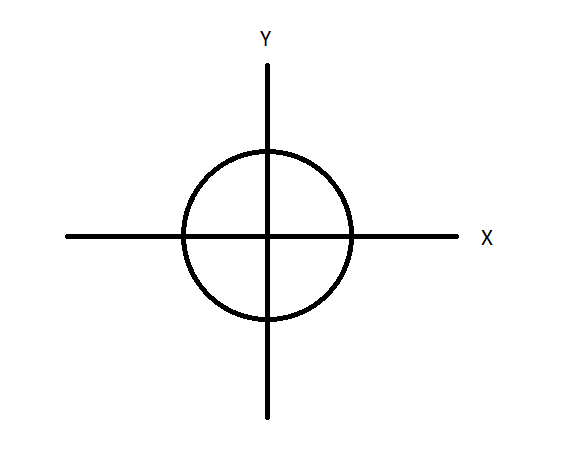
تو همین مثال اگر بهمون بگن که y=0.3 شده باشه، باید چجوری توزیع x رو محاسبه کنیم؟
در قدم اول باید بیایم توزیع حاشیهای y رو به ازای y=0.3 محاسبه کنیم که چون از قبل محاسبه کردیم فقط کافیه جایگذاری کنیم و داریم:
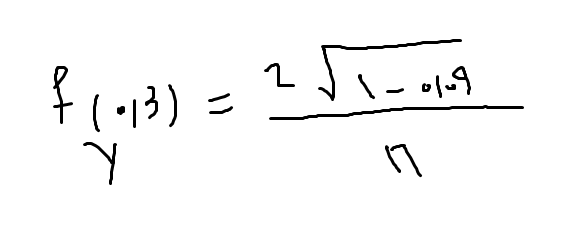
مقدار f_XY رو هم بالاتر محاسبه کردیم:
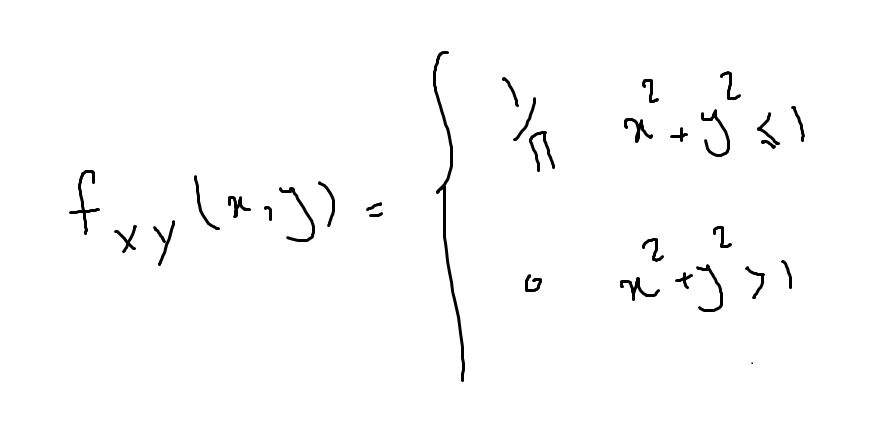
حالا، طبق رابطه توزیع شرطی دو متغیر تصادفی داریم:
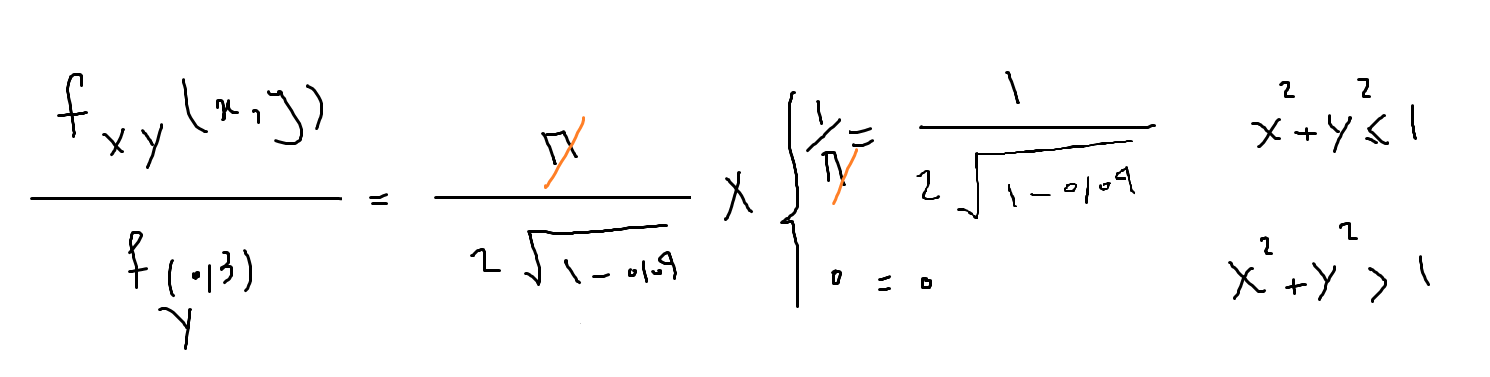
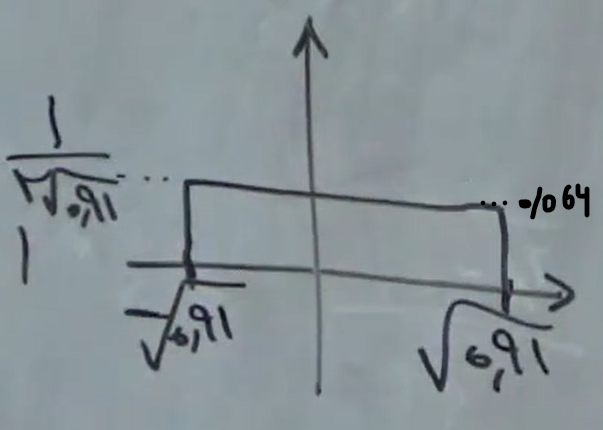
پس طبق جواب بالا، توزیع X به شرطی که Y=0.3 باشه، برابر هست با یک توزیع ثابت با مقدار 0.604:
بریم سراغ یک مثال دیگه و به کمکش مفهوم دیگهای رو بررسی کنیم.
فرض کنید X یک متغیر تصادفیه و g(X) تابعی هست که از روی X به دست اومده. چطور میتونیم امید ریاضی g(X) رو محاسبه کنیم؟
بسته به این که X از یک توزیع گسسته اومده یا یکم توزیع پیوسته میشه روابط زیر رو داشت:
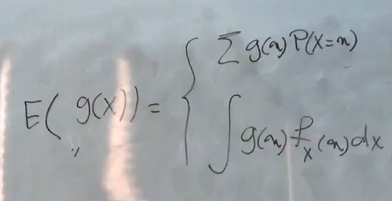
اینکه بیایم رابطه بالا رو به این صورت تعریف کنیم کافی نیست و باید بیایم حتماً براش اثبات بیاریم. به این تئوری که این تعریف رو اینطور نپذیریم و براش اثبات ارائه بدیم، LOTUS گفته میشه. برای حالت دو بعدی هم 2D-LOTUS رو داریم که میشه به صورت زیر تعریف کرد:
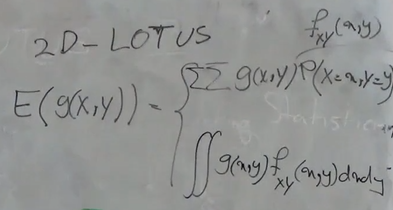
اگر علاقهمند هستین که بدونید تعاریف بالا به چه صورت اثبات میشن، میتونید با یه جستجوی ساده تو اینترنت اثباتشون رو ببینید.
در ادامه در قالب یک مثال مفاهیمی که تو این بخش ارائه شده رو بیشتر بسط خواهیم داد.
فرض کنید که دو متغیر تصادفی داریم که مستقل از هم هستن و از توزیع uniform تبعیت میکنن:
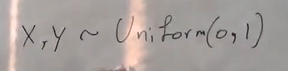
تابع f_XY(x, y) برابر هست با:
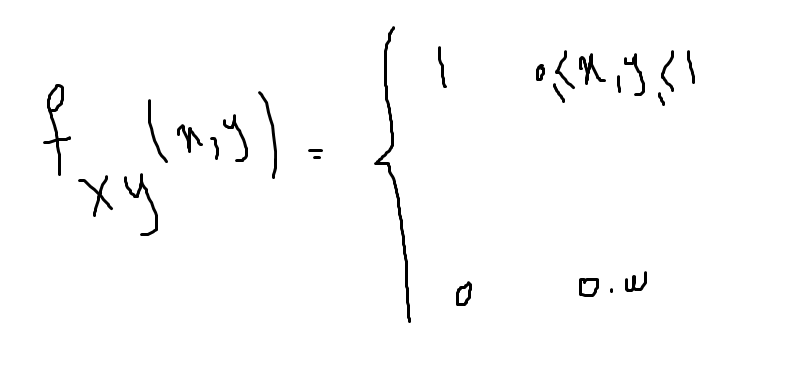
چرا تابع f_XY(x, y) رو اینطور تعریف میکنیم؟
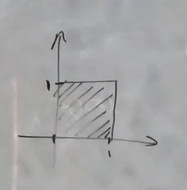
اولاً هم X هم Y هر دو میتونن بین 0 و 1 باشن، در نتیجه فضایی که مقدار f_XY(x, y) غیر صفر میشه برابر میشه با نمودار زیر:
دوماً توزیع X و Y از هم دیگه مستقل هستن و توی هر نقطه رابطه زیر برقراره:
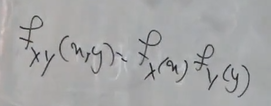
حالا فرض کنید یه تابعی داریم به اسم g(X, Y) که به صورت زیر تعریف شده:
g(X, Y) = |X - Y|
دنبال این هستیم که expected تابع g رو محاسبه کنیم:
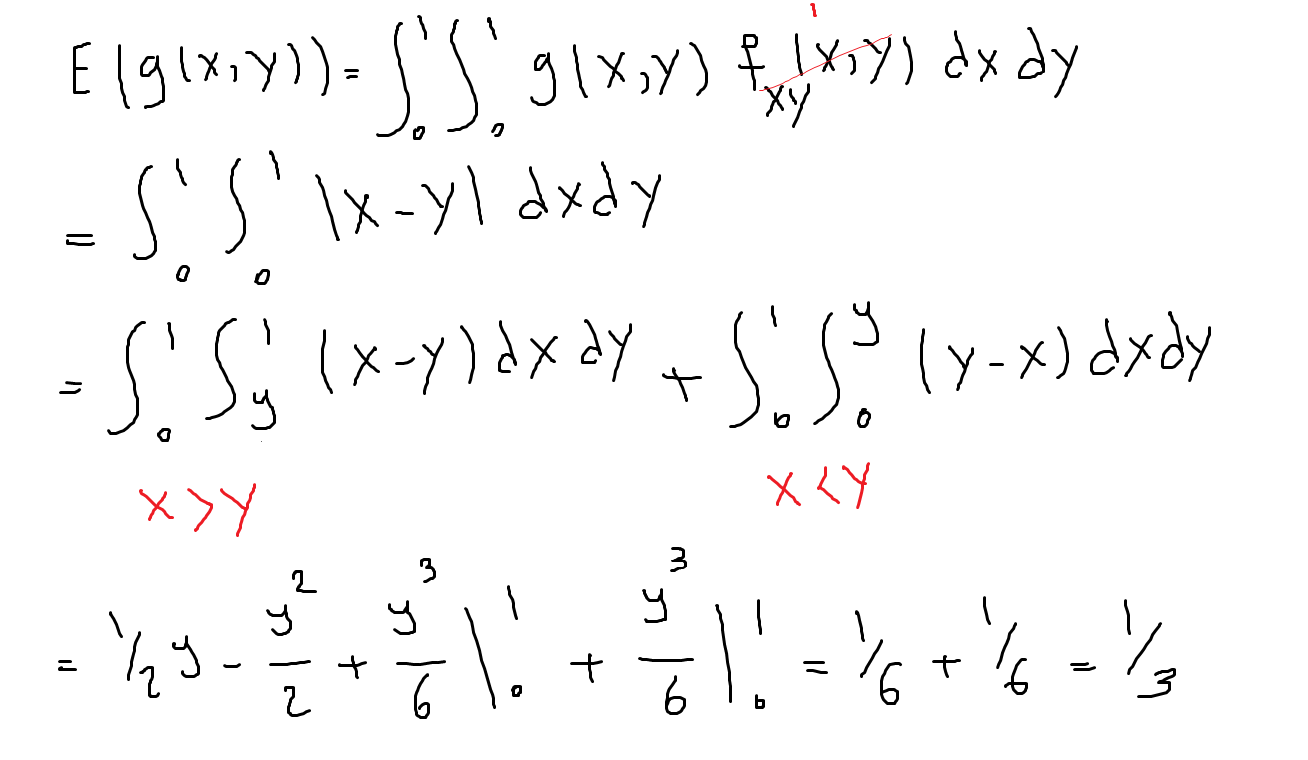
جواب 1/3 به صورت شهودی چی رو بهمون نشون میده؟ مثل این میمونه که انگار رو محور اعداد بین 0 تا 1 بیایم دو تا نقطه تصادفی در نظر گرفته باشیم، به طور متوسط فاصله بین این دو نقطه برابر میشه با 1/3:
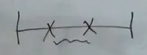
در ادامه شهودی که بالاتر دادیم رو با جزییات بیشتری بررسی خواهیم کرد.
فرض کنید دو تا متغیر تصادفی X و Y رو داریم. A و B هم داریم که به صورت زیر تعریف شدن:
A = Min(X, Y)
B = Max(X, Y)
حالا، دنبال محاسبه expected مقدار |X - Y| هستیم که تو بخش قبل دیدیم مقدارش برابر شد با 1/3:
E(|X - Y|) = E(B - A) = E(B) - E(A) = 1/3
حالا، میخواهیم expected مقدار B+A رو محاسبه کنیم:
E(B) + E(A) = E(B + A) = E(X + Y) = E(X) + E(Y) = 1/2 + 1/2 = 1
از دو رابطه بالا میشه مقدار E(A) و E(B) رو محاسبه کرد و داریم:
E(A) = 1/3
E(B) = 2/3
چیزایی که تا اینجا محاسبه کردیم چه شهودی بهمون میده؟ داره میگه اگر دو تا متغیر تصادفی مثل A و B در نظر بگیریم، expected متغیر تصادفی کوچیکتر برابر با 1/3 میشه، expected متغیر تصادفی بزرگتر برابر با 2/3 میشه، در نهایت فاصله بین دو نقطه هم برابر با 1/3 خواهد شد.
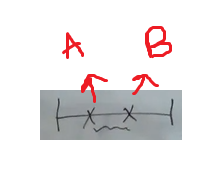
این مثالی که بررسی کردیم و انتگرالهایی که گرفتیم مثالی بود از 2D-LOTUS. در نهایت بعد اینکه با کمک انتگرال به جوابی که دنبالش بودیم رسیدیم، یک شهودی رو ارائه دادیم و در ادامه، شهود ارائه شده رو اثبات کردیم.
در ادامه میخواهیم یک مثال دیگه رو بررسی کنیم.
دنبال این هستیم که عبارت زیر رو با فرض اینکه X و Y از هم مستقل باشن اثبات کنیم:
E(XY) = E(X) E(Y)
برای اثبات، با استفاده از 2D-LOTUS میتونیم این رو به دست بیاریم که XY یک متغیر تصادفی جدیده. داریم:
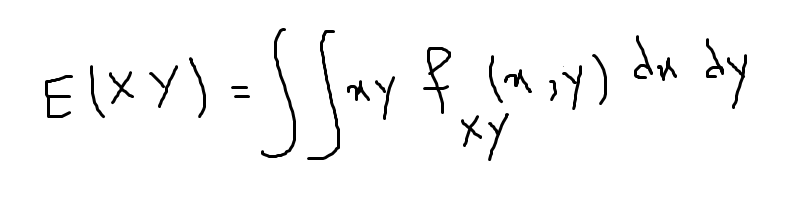
از اونجایی که X و Y نسبت بهم مستقل هستن، میتونیم انتگرال بالا رو به صورت زیر بازنویسی کنیم:
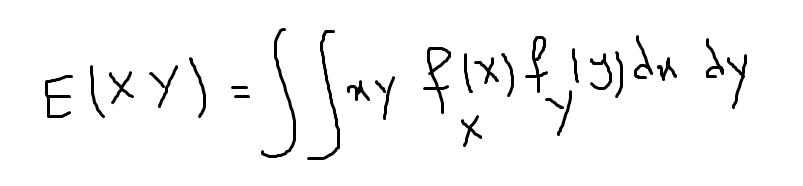
با یک جابجایی خواهیم داشت:
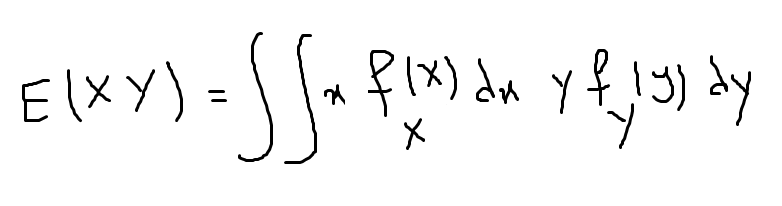
در نهایت داریم:
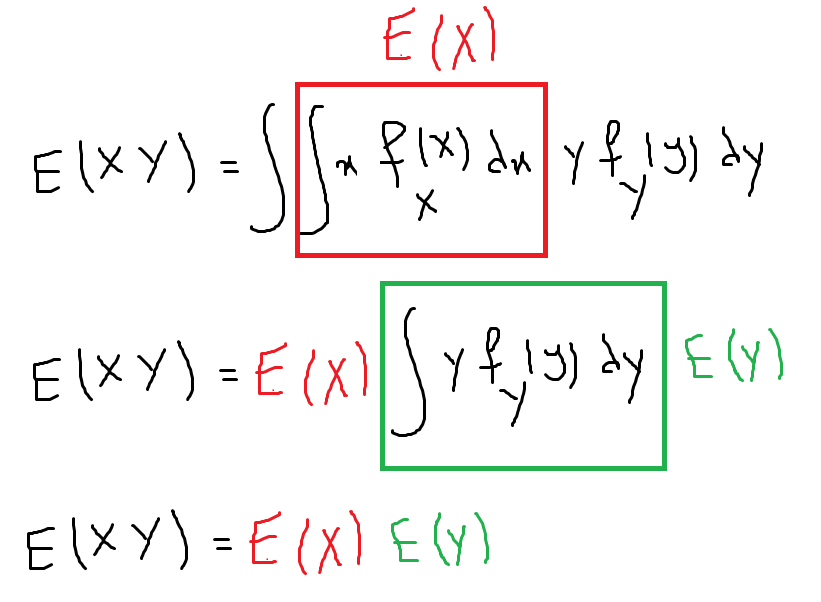
با توزیع توأم شرطی آشنا شدیم و فهمیدیم که LOTUS و 2D-LOTUS چی هستن و باهاشون یک سری مثال حل کردیم.
اگر جایی ایراد یا مشکلی بود، حتما بهم بگید تا تصحیحش کنم. همچنین، پیشنهاد میکنم که حتماً صفحه گیتهاب این دوره رو مورد بررسی قرار بدین. حتماً به دردتون میخوره.

