
ارزانترین سهام بورس 1405 کداماند و آیا خرید سهامی که پایینتر از ارزش خالص داراییهای خود معامله میشوند، سودآور است؟ این پرسش یکی از دغدغههای سرمایهگذارانی است که به دنبال فرصتهای ارزنده در بورس تهران هستند.
در بازار سرمایه، ارزان بودن یک سهم لزوماً به معنای پایین بودن قیمت معاملاتی آن نیست. گاهی سهمی با قیمت چند هزار تومان، نسبت به ارزش واقعی داراییهای خود ارزانتر از سهمی با قیمت چندصد تومان است.
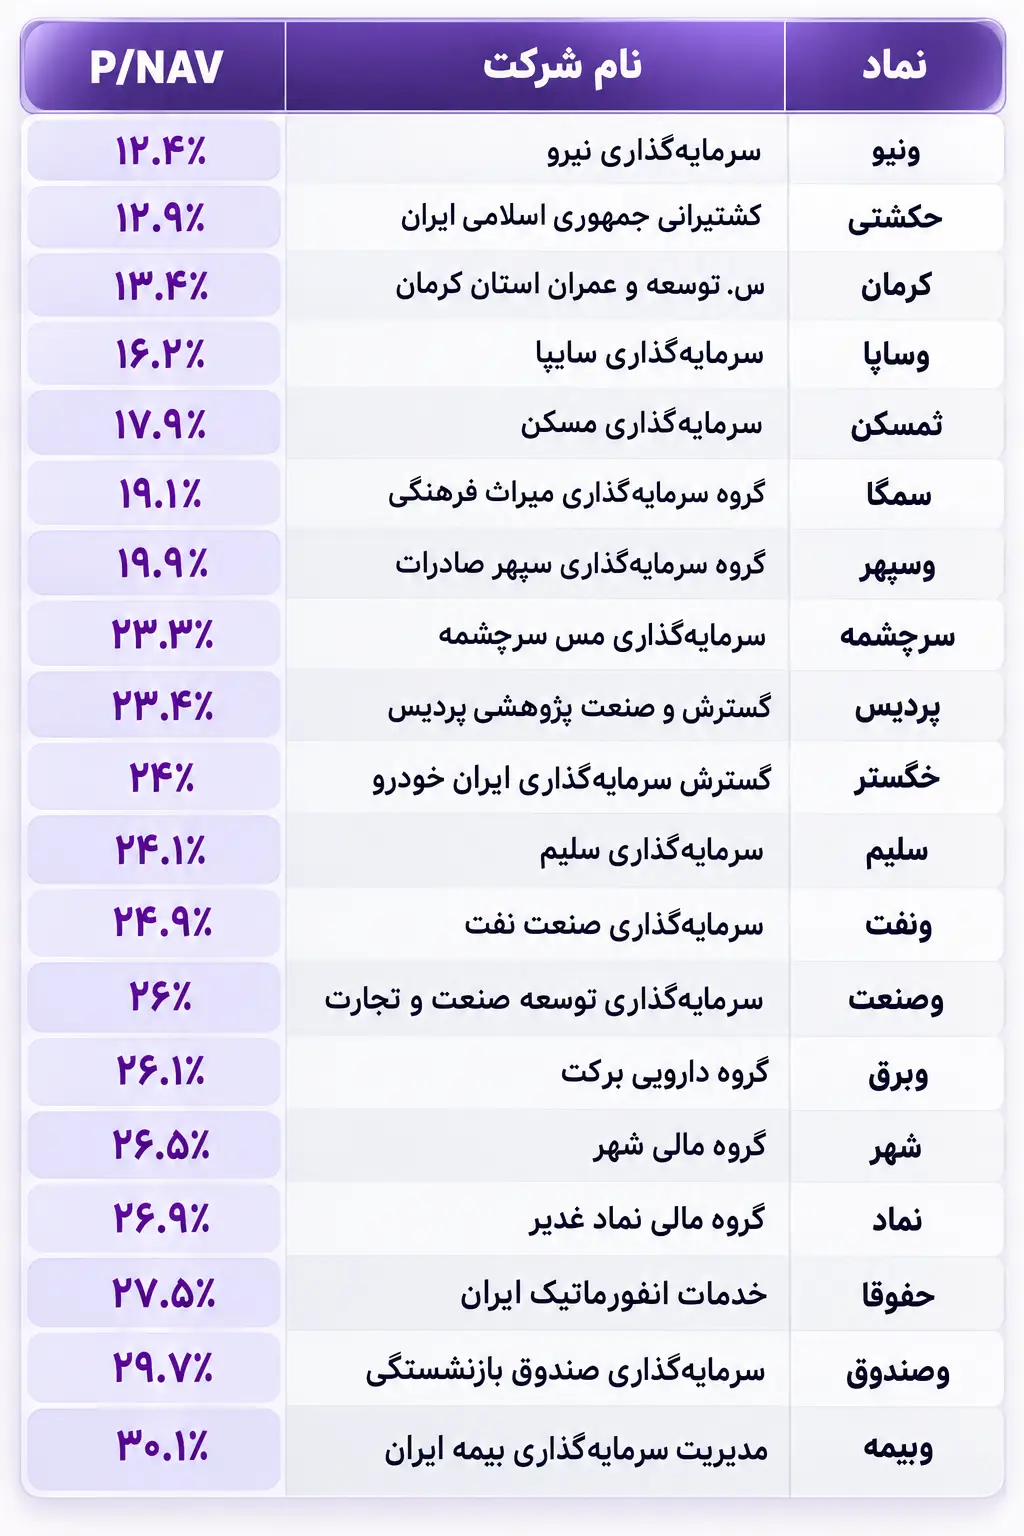
بر اساس دادهها، نمادهای ونیو، حکشتی، کرمان، وساپا و ثمسکن از کمترین نسبتهای قیمت به خالص ارزش دارایی (P/NAV) برخوردارند.
در ادامه بررسی میکنیم که چگونه میتوان سهام ارزنده بورس در سال ۱۴۰۵ را شناسایی کرد و چرا نسبت P/NAV یکی از ابزارهای مهم تحلیل شرکتهای سرمایهگذاری است.
یکی از مهمترین اصول سرمایهگذاری موفق، خرید دارایی با قیمتی منطقی نسبت به ارزش اقتصادی آن است.
در شرایطی که تورم، تغییرات نرخ ارز، نرخ بهره و تصمیمات اقتصادی بر بازار سرمایه ایران تأثیر میگذارند، شناسایی سهام دارای حاشیه امنیت میتواند اهمیت بیشتری پیدا کند.
سرمایهگذاران با بررسی سهام ارزان از نظر بنیادی میتوانند شرکتهایی را شناسایی کنند که احتمالاً بازار هنوز ارزش داراییهای آنها را بهطور کامل در قیمت لحاظ نکرده است.
سه دلیل مهم برای بررسی این سهام عبارتاند از:
شناسایی فرصتهای ارزشگذاری: یافتن شرکتهایی که قیمت بازار آنها پایینتر از برآورد ارزش داراییهایشان است.
مدیریت ریسک خرید: پرهیز از پرداخت قیمتهای غیرمنطقی برای داراییها، با در نظر گرفتن کیفیت ارزشگذاری.
تشکیل سبد سرمایهگذاری متنوع: شناسایی گزینههای مختلف برای بررسی بنیادی و مقایسه با سایر صنایع.
البته تخفیف نسبت به NAV بهتنهایی تضمینکننده رشد قیمت سهم نیست.
یکی از اشتباهات رایج سهامداران تازهوارد، یکسان دانستن قیمت پایین با ارزندگی است.
فرض کنید قیمت هر سهم شرکت الف ۵۰۰ تومان و قیمت هر سهم شرکت ب ۳۰۰۰ تومان باشد. آیا شرکت الف الزاماً ارزانتر است؟
خیر. برای پاسخ باید ارزش داراییها، سودآوری، بدهیها، تعداد سهام و چشمانداز هر شرکت بررسی شود.
ممکن است شرکت ب با وجود قیمت اسمی بالاتر، نسبت به ارزش خالص داراییهای خود تخفیف بیشتری داشته باشد.
بنابراین در جستوجوی کم قیمت ترین سهام موجود در بورس تهران نباید صرفاً نمادها را بر اساس قیمت تابلو مرتب کرد. معیار اصلی، نسبت قیمت به ارزش اقتصادی شرکت است.
نسبت P/NAV نشان میدهد قیمت بازار هر سهم چه نسبتی از خالص ارزش داراییهای آن شرکت است.
فرمول محاسبه به شکل زیر است:
P/NAV = قیمت بازار هر سهم ÷ خالص ارزش دارایی به ازای هر سهم × ۱۰۰
برای مثال، اگر NAV هر سهم یک شرکت سرمایهگذاری ۱۰ هزار تومان و قیمت بازار آن ۴ هزار تومان باشد، نسبت P/NAV برابر با ۴۰ درصد خواهد بود.
یعنی سهم با تخفیف اسمی ۶۰ درصدی نسبت به NAV محاسبهشده معامله میشود.
هرچه این نسبت پایینتر باشد، فاصله قیمت بازار با ارزش خالص داراییها بیشتر است؛ اما پایین بودن آن لزوماً به معنای فرصت خرید نیست.
گاهی شرکت به دلیل بدهی سنگین، داراییهای غیرنقدشونده، مشکلات مدیریتی، ساختار مالکیت پیچیده یا چشمانداز نامناسب با تخفیف قابلتوجهی معامله میشود.
به همین دلیل، تحلیلگر حرفهای علاوه بر نسبت P/NAV، کیفیت داراییها و امکان تحقق ارزش آنها را بررسی میکند.
بررسی جدول ارائهشده در ابتدای محتوا نشان میدهد ۱۹ نماد دارای نسبت P/NAV بین ۱۲.۴ تا ۳۰.۱ درصد هستند.
در میان این نمادها، پنج شرکت زیر کمترین نسبت را ثبت کردهاند:
ونیو در صدر جدول قرار دارد. این نسبت نشاندهنده فاصله قابلتوجه قیمت بازار با NAV گزارششده است.
حکشتی در رتبه دوم قرار گرفته است. با توجه به ماهیت عملیاتی این شرکت، باید روش محاسبه NAV و مناسب بودن آن برای ارزشگذاری شرکت بررسی شود.
نماد کرمان نیز در فهرست سهام دارای تخفیف بالا قرار دارد. ارزشگذاری داراییهای غیرنقدشونده و وضعیت پروژهها میتواند بر اعتبار NAV آن تأثیر بگذارد.
وساپا از شرکتهای سرمایهگذاری مرتبط با صنعت خودرو است. ارزش روز شرکتهای زیرمجموعه، بدهیها و ساختار مالکیت در تحلیل آن اهمیت دارد.
ثمسکن نیز در میان نمادهای دارای نسبت پایین قرار گرفته است. بررسی داراییهای ملکی، پروژهها و قابلیت نقدشوندگی آنها برای تحلیل دقیق ضروری است.
شناسایی سهام دارای تخفیف نسبت به ارزش داراییها بیشتر برای سرمایهگذارانی مناسب است که دیدگاه بنیادی و افق زمانی میانمدت یا بلندمدت دارند.
این گروه از سرمایهگذاران معمولاً فرصت کافی برای بررسی صورتهای مالی، پرتفوی شرکتها، بدهیها و تغییرات ارزش داراییها اختصاص میدهند.
در مقابل، معاملهگران کوتاهمدت نمیتوانند صرفاً با اتکا به P/NAV درباره زمان ورود تصمیم بگیرند؛ زیرا ممکن است یک سهم برای مدت طولانی پایینتر از NAV معامله شود.
سرمایهگذارانی که دانش یا زمان کافی برای تحلیل مستقیم ندارند نیز میتوانند به جای انتخاب تکسهم، عملکرد و ترکیب داراییهای بهترین صندوق سهامی را بررسی کنند. صندوقهای سهامی امکان سرمایهگذاری غیرمستقیم و مدیریت حرفهای داراییها را فراهم میکنند؛ هرچند همچنان در معرض نوسانات بازار هستند.
به طور مثال: صندوق سهامی عقیق با ثبت ۱۴۰٪ بازدهی یکساله، ارزش سرمایه را به حدود ۲.۴ برابر رسانده و با بازدهی ۱۸٪ ماهانه، ۵۲٪ سهماهه و ۸۱٪ نهماهه، عملکردی قابلتوجه در بازههای مختلف به نمایش گذاشته است. در کنار این بازدهی، حضور صنایع متنوع از جمله شیمیایی، فلزی، نفتی و دارویی، به همراه ۸.۴۷٪ گواهی سپرده کالایی، نشاندهنده رویکرد متنوع عقیق در مدیریت داراییهاست؛ ترکیبی که عملکرد چشمگیر را در کنار تنوع سرمایهگذاری قرار داده است.
یکی از مهمترین دغدغههای سرمایهگذاران این است که آیا سهم واقعاً ارزنده است یا قیمت آن به دلایل بنیادی کاهش یافته است.
برای پاسخ باید چند موضوع بررسی شود.
اول، کیفیت داراییها: داراییهای بورسی با قیمت روز قابل مشاهدهاند؛ اما ارزشگذاری داراییهای غیربورسی، زمین و ساختمان ممکن است با عدم قطعیت همراه باشد.
دوم، وضعیت بدهیها: بدهیهای سنگین میتوانند بخش مهمی از ارزش داراییهای شرکت را خنثی کنند.
سوم، نقدشوندگی: سهمی که معاملات محدودی دارد ممکن است هنگام فروش با مشکل مواجه شود.
چهارم، سابقه تخفیف: اگر یک شرکت سرمایهگذاری سالها با P/NAV پایین معامله شده، صرف پایین بودن نسبت فعلی دلیل کافی برای انتظار رشد نیست.
پنجم، محرک رشد: تجدید ارزیابی داراییها، فروش سرمایهگذاریها، بهبود سودآوری یا اصلاح ساختار مالی ممکن است زمینه کاهش تخفیف را فراهم کنند؛ البته تحقق هیچکدام قطعی نیست.
در این شرایط، استفاده از خدمات بهترین سبدگردان بورس میتواند برای سرمایهگذارانی که به دنبال مدیریت اختصاصی پرتفوی متناسب با ریسکپذیری خود هستند، گزینهای قابل بررسی باشد. به طور نمونه در طرحهای سهام سبدگردانی اختصاصی هدف حافظ سبدی از سهام مستعد رشد با پتانسیل بازدهی بالا برای متقاضی چیده خواهد شد.
حداقل مبلغ سرمایهگذاری در طرح: ۵۰ میلیارد ریال
مدت زمان قرارداد: یکساله
حق برداشت: خواهد داشت
حداقل دوره ماندگاری: سهماهه
خیر. تصور اینکه هر سهم با P/NAV پایین حتماً رشد خواهد کرد، یکی از خطاهای مهم تحلیل بنیادی است.
برای مثال، اگر شرکتی با نسبت ۲۰ درصد معامله شود، نمیتوان نتیجه گرفت که قیمت آن الزاماً پنج برابر خواهد شد.
بازار ممکن است به دلیل ضعف حاکمیت شرکتی، هزینههای نگهداری داراییها، دشواری فروش سرمایهگذاریها یا نبود محرک رشد، تخفیف بالایی برای شرکت در نظر بگیرد.
بنابراین بهتر است P/NAV در کنار سودآوری، جریان نقد عملیاتی، ارزشگذاری تاریخی، نقدشوندگی و شرایط صنعت تحلیل شود.
ونیرو با P/NAV برابر ۱۲.۴ درصد پایینترین نسبت را دارد.
خیر. قیمت اسمی پایین بهتنهایی نشاندهنده ارزندگی نیست و باید ارزش بنیادی شرکت بررسی شود.
عدد ثابتی وجود ندارد. نسبت باید با سابقه شرکت، کیفیت داراییها و شرکتهای مشابه مقایسه شود.
P/NAV قیمت سهم را با خالص ارزش داراییها مقایسه میکند؛ اما P/E نسبت قیمت سهم به سود هر سهم است.
خیر. ممکن است سهم به دلایل بنیادی برای مدت طولانی با تخفیف معامله شود.
گزارشهای پرتفوی و صورتهای مالی شرکتها در سامانه کدال منتشر میشوند و قیمت معاملات در TSETMC قابل بررسی است.
برای اجتناب از نوسانات و ریسکهای بازار سرمایه بخصوص در شرایط اقتصادی و سیاسی بحرانی فعلی صندوق سهامی میتواند برای مدیریت غیرمستقیم سرمایه مناسبتر باشند. این صندوقها با بازدهیهای جذاب و بالاتر از شاخص کل گزینههایی قابل بررسی برای سرمایهگذاران خواهان سود بالا هستند.

