
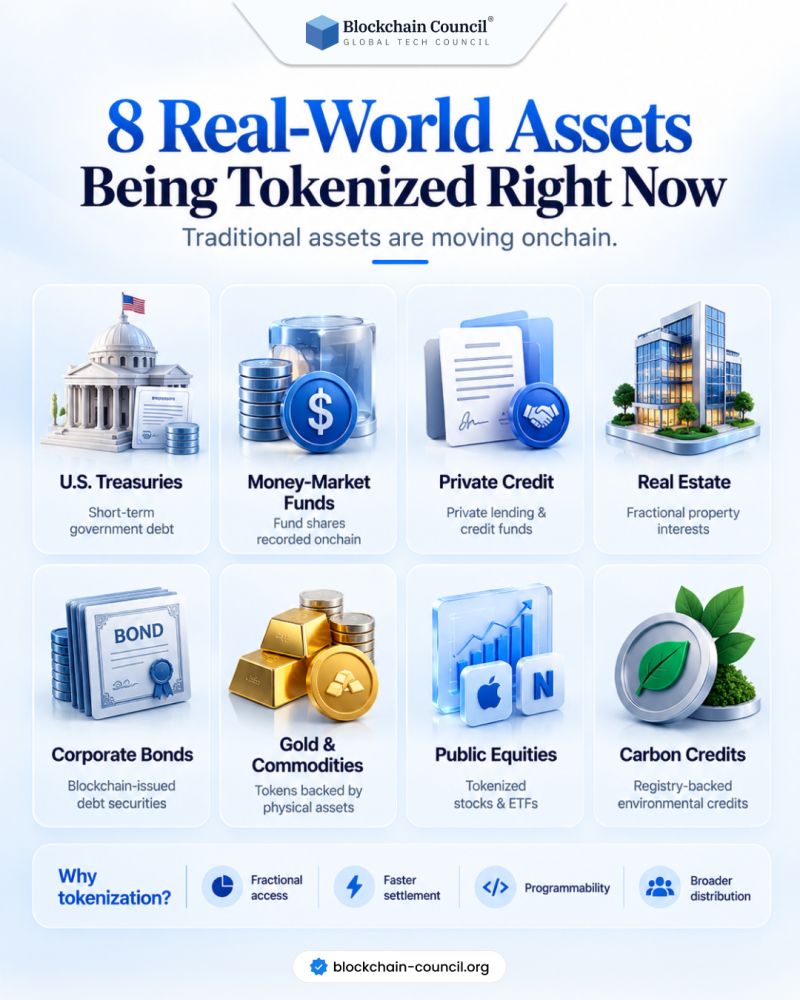
توکنیزهسازی داراییهای دنیای واقعی، یا RWA، به معنای صدور یا بازنمایی دیجیتال حقوق مرتبط با داراییها روی بلاکچین است؛ از اوراق خزانه و واحدهای صندوق سرمایهگذاری گرفته تا املاک، طلا و اعتبارات کربنی. آنچه روی زنجیره جابهجا میشود، معمولاً خودِ دارایی فیزیکی نیست، بلکه مالکیت، منفعت اقتصادی یا حق مطالبهای است که باید در دنیای حقوقی نیز اعتبار داشته باشد. بنابراین، ارزش این تحول فقط در دیجیتالیشدن داراییها نیست؛ در اتصال حقوق قابلاجرا به زیرساختی برنامهپذیر برای ثبت، انتقال و تسویه آنهاست.
این مقاله بر اساس هشت سرفصل ارائهشده با ارجاع به Blockchain Council تنظیم شده و تحلیل آن با منابع تکمیلی پشتیبانی میشود. نشانی ارائهشده، صفحه اصلی این مجموعه آموزشی است، نه نشانی مقالهای مشخص با همین عنوان؛ بنابراین متن حاضر تألیفی است و ترجمه مستقیم مقالهای از آن وبسایت محسوب نمیشود.
برای درک بازار RWA باید میان دو مدل تفاوت گذاشت:
در مدل بازنمایی دارایی، توکن نماینده حقی نسبت به دارایی یا ساختاری است که بیرون از بلاکچین نگهداری و اداره میشود؛ مانند طلای تحت حضانت یا منافع یک ملک.
در مدل انتشار بومی دیجیتال، ابزار مالی از ابتدا در چارچوب حقوقی مناسب بهصورت دیجیتال صادر میشود؛ مانند برخی اوراق بدهی مبتنی بر بلاکچین.
در هر دو مدل، پرسش تعیینکننده این است: «دارنده توکن دقیقاً چه حقی دارد و چگونه میتواند آن را اعمال کند؟» ثبت تغییرناپذیر تراکنش، بهتنهایی ابهام مالکیت، ورشکستگی ناشر یا اختلاف بر سر بازخرید را حل نمیکند.
اوراق خزانه آمریکا از جمله داراییهای مالی سنتی هستند که میتوان مواجهه سرمایهگذاری با آنها را در قالب ابزارهای توکنیزه ارائه کرد. بااینحال، باید میان «مالکیت مستقیم ورقه بدهی» و «مالکیت واحد صندوق یا حق مطالبهای که پشتوانه آن اوراق خزانه است» تفاوت گذاشت؛ این ساختارها الزاماً حقوق یکسانی ایجاد نمیکنند.
در تحلیل چنین محصولی، صرف استفاده از عبارت «پشتوانه اوراق خزانه» کافی نیست. سرمایهگذار باید بداند دارایی پایه کجا نگهداری میشود، ناشر توکن چه تعهدی دارد و سازوکار تبدیل توکن به وجه نقد چگونه عمل میکند. ریسک حقوقی و عملیاتی ساختار توکنیزه، لایهای جدا از ریسک خود دارایی پایه است.
نکته مهم این است که توکنیزهشدن، ماهیت اقتصادی ابزار را تغییر نمیدهد: بازنمایی دیجیتال یک مطالبه مالی، همچنان به کیفیت دارایی پایه، نقدشوندگی و شرایط بازخرید وابسته است.
در صندوق بازار پول توکنیزه، آنچه روی زنجیره ثبت میشود واحد صندوق است، نه لزوماً تکتک اوراق موجود در سبد آن. نمونه مشخص این مدل، صندوق Franklin OnChain U.S. Government Money Fund با نماد FOBXX است. طبق توضیح فرانکلین تمپلتون، هر توکن BENJI نماینده یک واحد صندوق است و سامانه ثبت مالکیت آن از زیرساخت یکپارچه با بلاکچین استفاده میکند.
این تفاوت، مرز میان دو دسته نخست را روشن میکند: «اوراق خزانه» نوع دارایی پایه است، اما «صندوق بازار پول» ساختار سرمایهگذاری است. بنابراین، یک صندوق بازار پول میتواند در اوراق دولتی سرمایهگذاری کند و همزمان واحدهای خود را بهشکل توکنیزه ارائه دهد؛ این دو دسته الزاماً مستقل و بدون همپوشانی نیستند.
مزیت عملی این مدل در بازطراحی عملیات صندوق دیده میشود. فرانکلین تمپلتون برای BENJI قابلیت انتقال همتابههمتای واحدها و توزیع روزانه سود روی زنجیره را اعلام کرده است. بااینحال، واحد صندوق بازار پول حساب بانکی نیست و تضمین دولتی سپرده بانکی را ندارد.
اعتبار خصوصی شامل وامها و سرمایهگذاریهای اعتباری خارج از بازار عمومی اوراق بدهی است. در مدل توکنیزه، سرمایهگذار ممکن است توکنی در اختیار داشته باشد که نماینده منفعت اقتصادی در یک صندوق اعتباری، سبد وام یا ساختار مالک مطالبات است.
ارزش بالقوه بلاکچین در این حوزه، قابلیت ثبت و انتقال حقوق و برنامهپذیرکردن برخی جریانهای مالی است. قرارداد هوشمند میتواند اجرای قواعد ازپیشتعریفشده را تسهیل کند؛ اما کیفیت وامگیرنده، ارزش وثیقه و قابلیت وصول بدهی همچنان به ارزیابی و اجرای حقوقی وابسته میماند. اتوماسیون انتقال مطالبه، جایگزین اعتبارسنجی نیست.
مهمترین محدودیت نیز نقدشوندگی است. وام خصوصی ممکن است بهکندی ارزشگذاری و بهسختی فروخته شود؛ ایجاد توکن قابلانتقال، این ویژگی اقتصادی را خودبهخود برطرف نمیکند. وعده خروج سریع از دارایی کمنقدشونده میتواند به عدم تطابق نقدینگی و فشار بازخرید منجر شود.
توکنیزهسازی املاک امکان ارائه منافع مرتبط با یک ملک در واحدهای کوچکتر را فراهم میکند. بااینحال، تعبیر «خرید بخشی از خانه روی بلاکچین» ممکن است تصویر حقوقی دقیقی نباشد: توکن میتواند نماینده منفعت اقتصادی یا حق مطالبه باشد، نه مالکیت مستقیم ثبتشده در سند ملک. تشخیص این تفاوت به اسناد انتشار و قانون محل دارایی وابسته است.
این مدل از منظر دسترسی جذاب است، زیرا میتواند مشارکت با مبالغ کوچکتر را امکانپذیر کند. اما کاهش اندازه واحد سرمایهگذاری با افزایش نقدشوندگی یکسان نیست؛ بازار ثانویه بسیاری از داراییهای توکنیزه، بهویژه املاک، هنوز محدود است.
ارزیابی حرفهای پروژه باید فراتر از مشخصات توکن برود: حق دریافت درآمد، هزینههای مدیریت، روش ارزشگذاری، اختیار فروش ملک و جایگاه سرمایهگذار هنگام اختلاف یا ورشکستگی، همگی به ساختار حقوقی و حاکمیتی محصول مربوطاند. بلاکچین تنها بخشی از این ساختار است.
اوراق بدهی شرکتی از روشنترین نمونههای کاربرد نهادی توکنیزهسازی هستند. در این مدل، شرکت میتواند اوراق را در چارچوب قانونی مناسب بهصورت دیجیتال منتشر کند و فرایندهای ثبت و تسویه را با زیرساخت دفترکل توزیعشده پیوند دهد.
برای نمونه، زیمنس در سپتامبر ۲۰۲۴ اوراق دیجیتال یکسالهای به ارزش ۳۰۰ میلیون یورو منتشر کرد. این انتشار مطابق قانون اوراق بهادار الکترونیکی آلمان انجام شد و تسویه آن با بلاکچین مجوزدار SWIAT و راهکار Trigger بوندسبانک، در چند دقیقه و با پول بانک مرکزی صورت گرفت. این نمونه تاریخی نشاندهنده اجرای عملی مدل است، نه ادعای بازبودن همان اوراق برای سرمایهگذاری امروز.
اهمیت چنین پروژههایی، صرفاً حذف کاغذ نیست؛ نزدیککردن فرایند انتقال اوراق و پرداخت وجه است. بااینحال، سرعت تسویه به طراحی کل سامانه، از جمله ابزار پرداخت و اتصال زیرساختها، وابسته است و از بلاکچینیبودن اوراق بهتنهایی نتیجه نمیشود.
در توکنیزهسازی کالاها، توکن به دارایی فیزیکی تحت نگهداری متصل میشود. نمونه شناختهشده، PAX Gold یا PAXG است. طبق مستندات ناشر، هر توکن PAXG با یک اونس تروا طلای خالص نگهداریشده در خزانههای لندن پشتیبانی میشود.
این مدل میتواند انتقال دیجیتال و دسترسی به واحدهای کوچکتر دارایی را تسهیل کند، اما یک مسئله بنیادی باقی میماند: بلاکچین موجودی فیزیکی خزانه را مستقلاً مشاهده نمیکند. اعتبار محصول به ترتیبات حضانت، تطبیق توکن با دارایی و قابلیت اعمال حقوق دارنده نیز وابسته است.
در نتیجه، هنگام بررسی توکن کالایی باید میان «پشتوانهداشتن»، «مالکیت حقوقی دارایی پایه» و «امکان تحویل یا بازخرید» تمایز گذاشت. این مفاهیم مرتبطاند، اما یکسان نیستند؛ امنیت قرارداد هوشمند نیز جایگزین امنیت و سلامت متولی نگهداری کالا نمیشود.
سهام و واحدهای صندوقهای قابل معامله در بورس نیز در دامنه محصولات توکنیزه قرار گرفتهاند. نکته تخصصی این است که عنوان «سهام توکنیزه» بهتنهایی ماهیت حقوقی محصول را مشخص نمیکند. باید روشن شود توکن نماینده خودِ ورقه بهادار است یا حق مطالبهای نسبت به ناشر یا واسطه ایجاد میکند.
این تمایز مستقیماً بر حقوق سرمایهگذار اثر میگذارد. برای ارزیابی محصول باید اسناد آن درباره حق رأی، سود تقسیمی، اقدامات شرکتی، تبدیل یا بازخرید و حمایتهای حقوقی بررسی شود؛ زیرا وضعیت حقوقی توکن ممکن است میان حوزههای قضایی متفاوت باشد.
همچنین، قابلیت انتقال شبانهروزی توکن نباید با نقدشوندگی دائمی یا امکان بازخرید بدون وقفه اشتباه گرفته شود. محدودیتهای بازار، زیرساخت و دارایی پایه میتوانند میان قیمت توکن و ارزش دارایی مرجع فاصله ایجاد کنند.
در توکنیزهسازی اعتبارات کربنی، موضوع صرفاً ساخت یک توکن نیست؛ باید رابطهای قابلردیابی میان توکن و اعتبار زیستمحیطی موجود در رجیستری برقرار باشد. کاربرد بالقوه این زیرساخت، بهبود رهگیری و کمک به کنترل شمارش مضاعف اعتبارهاست.
در این حوزه باید دو مسئله را جداگانه ارزیابی کرد: یکپارچگی ثبت دیجیتال و اعتبار ادعای زیستمحیطی. بلاکچین میتواند سوابق انتقال را ثبت کند، اما ثبت قابلاعتماد یک ادعا، بهتنهایی درستی محتوای آن را اثبات نمیکند؛ اتصال توکن به رجیستری و چارچوب نظارتی معتبر همچنان ضروری است.
بنابراین، ارزش یک توکن کربنی فقط به قابلیت معامله آن وابسته نیست. قابلیت ردیابی اعتبار پایه و هماهنگی وضعیت آن در سامانههای مرتبط، برای جلوگیری از ایجاد ادعاهای متعارض اهمیت اساسی دارد.
تقسیم حقوق اقتصادی به واحدهای کوچکتر میتواند حداقل سرمایه موردنیاز را کاهش دهد و دامنه مشارکت را گسترش دهد. بااینحال، این قابلیت فنی به معنای دسترسی بدون محدودیت نیست؛ الزامات قانونی و شرایط محصول همچنان میتوانند تعیینکننده باشند.
با نزدیکشدن ثبت مالکیت و پرداخت وجه در یک زیرساخت هماهنگ، امکان کاهش تأخیر، تطبیقهای تکراری و برخی ریسکهای تسویه فراهم میشود. در طراحی مناسب، تحویل دارایی و پرداخت میتوانند همزمان انجام شوند؛ اما انتقال عملیاتی توکن همیشه معادل تسویه نهایی حقوقی نیست.
قراردادهای هوشمند امکان انتقال مشروط مطالبات و ترکیب چند عملیات مالی را فراهم میکنند. مزیت اصلی، اجرای خودکار قواعد مشخص است؛ محدودیت اصلی نیز این است که کیفیت اجرا به کد، دادههای ورودی و اعتبار حقوقی قواعد وابسته میماند.
زیرساخت دیجیتال میتواند ارائه محصولات مالی به سرمایهگذاران بیشتری را تسهیل کند. بااینحال، گسترش واقعی بازار به تقاضا، تعاملپذیری سامانهها و روشنبودن مقررات وابسته است. توکن قابلانتقال لزوماً به معنای محصول قابلعرضه در همه کشورها نیست.
معیار بلوغ یک پروژه RWA فقط استاندارد توکن یا سرعت شبکه آن نیست. ارزیابی حرفهای باید دستکم پنج لایه را پوشش دهد:
دارایی پایه: چه چیزی پشتوانه محصول است و چگونه ارزشگذاری میشود؟
حق حقوقی: دارنده توکن دقیقاً چه حقی دارد و علیه چه نهادی میتواند آن را مطالبه کند؟
حضانت و حاکمیت: چه کسی دارایی را نگهداری میکند و چه اختیاراتی دارد؟
نقدشوندگی و بازخرید: خروج سرمایه با چه محدودیتها و زمانبندیای انجام میشود؟
زیرساخت فنی و تسویه: قراردادها، شبکه و ابزار پرداخت چه ریسکهایی ایجاد میکنند؟
این لایهها با ریسکهای حقوقی، اعتباری، نقدینگی، حضانت و عملیات که بانک تسویههای بینالمللی برای توکنیزهسازی برجسته میکند، ارتباط مستقیم دارند.
اوراق خزانه، صندوقهای بازار پول، اعتبار خصوصی، املاک، اوراق شرکتی، کالاها، سهام و اعتبارات کربنی نشان میدهند که توکنیزهسازی یک قالب واحد ندارد. در برخی موارد، دفتر ثبت مالکیت دیجیتال میشود؛ در برخی، ابزار مالی از ابتدا روی زیرساخت جدید صادر میشود؛ و در موارد دیگر، توکن پلی به یک دارایی یا مطالبه خارج از زنجیره است.
فرصت اصلی، بازطراحی فرایندهای مالی با ثبت مشترک، انتقال برنامهپذیر و تسویه کارآمدتر است. محدودیت اصلی نیز پابرجاست: دارایی کمنقدشونده با توکنشدن الزاماً نقدشونده نمیشود و یک حق مبهم، صرفاً با ثبت روی بلاکچین به حق قابلاجرا تبدیل نخواهد شد. موفقیت RWA به همان اندازه که مسئله فناوری است، مسئله طراحی حقوقی و مدیریت ریسک است.
Blockchain Council — وبسایت رسمی
برای تعریف توکنیزهسازی، بازنمایی دیجیتال داراییها و تفاوت میان ثبت توکن و حقوق قانونی دارنده:
بانک تسویههای بینالمللی؛ تعریف توکنیزهسازی و پیامدهای آن برای ثبات مالی
بانک تسویههای بینالمللی؛ توکنیزهسازی پول و سایر داراییها، مفاهیم و پیامدها
برای توضیح ساختار سرمایهگذاریهای توکنیزه، تمایز دارایی پایه از حق سرمایهگذار و ریسکهای حقوقی و عملیاتی:
برای معرفی پلتفرم BENJI، ثبت واحدهای صندوق روی بلاکچین و قابلیتهای صندوق فرانکلین تمپلتون:
برای بررسی مطالبات توکنیزه، دشواری ارزشگذاری، محدودیت نقدشوندگی و قابلیت برنامهپذیری:
بانک تسویههای بینالمللی؛ پیوستار توکنیزهسازی و انتقال برنامهپذیر مطالبات
بانک تسویههای بینالمللی؛ پیامدهای توکنیزهسازی برای ثبات مالی
برای توضیح سرمایهگذاری کسری، تفاوت مالکیت توکن با مالکیت حقوقی ملک و محدودیتهای نقدشوندگی:
وارتون؛ تحلیل داراییهای توکنیزه، از جمله املاک و اعتبار خصوصی
بانک تسویههای بینالمللی؛ ملاحظات حقوقی و نهادی توکنیزهسازی
برای نمونه انتشار اوراق دیجیتال زیمنس و توضیح تسویه مبتنی بر بلاکچین:
زیمنس؛ اطلاعیه رسمی انتشار اوراق دیجیتال ۳۰۰ میلیون یورویی در سپتامبر ۲۰۲۴
بانک تسویههای بینالمللی؛ مسیرهای گسترش توکنیزهسازی در خدمات مالی
برای مشخصات پشتوانه PAXG و توضیح ارتباط توکن با طلای فیزیکی:
برای توضیح ساختار سرمایهگذاری توکنیزه، ماهیت حقوقی توکن و ریسکهای نقدشوندگی و زیرساخت:
بانک تسویههای بینالمللی؛ تعریف و پیامدهای توکنیزهسازی اوراق و داراییهای مالی
بانک تسویههای بینالمللی؛ ملاحظات حقوقی و ساختاری توکنیزهسازی
برای توضیح رهگیری اعتبارات کربنی و مسئله شمارش مضاعف:
دیلویت؛ اوراق بهادار توکنیزه و کاربرد توکنیزهسازی در کالاها و اعتبارات کربنی
بانک تسویههای بینالمللی؛ کاربرد توکنیزهسازی در پرداختها و تراکنشهای مالی
بانک تسویههای بینالمللی؛ فرصتها و ریسکهای ساختاری توکنیزهسازی
بانک تسویههای بینالمللی؛ چارچوب حقوقی و نهادی توکنیزهسازی
برای چارچوب بررسی دارایی پایه، حقوق سرمایهگذار، حضانت، نقدشوندگی و ریسک فناوری:

