
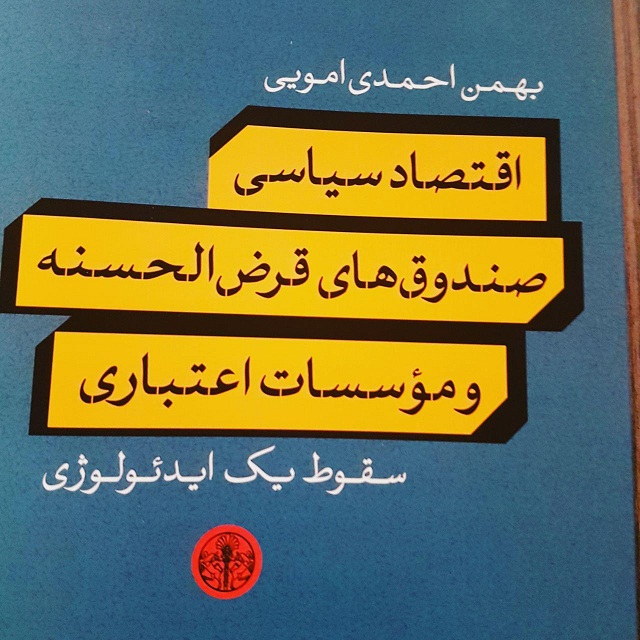
خلاصه کتاب: کتاب کم حجم "اقتصاد سیاسی صندوق های قرض الحسنه" مروری کوتاه بر شکل گیری این پدیده در ایران دارد و سعی میکند پیامدهای شیوع آن را بررسی کند. بر مبنای نظر کتاب، نطفهی این صندوقها در دهه 40 با ملغمهای از انگیزههای سیاسی، خیرخواهی عمومی و دینی شکل گرفت. البته توهم اینکه این نهادها نطفهی ایجاد نهادهای مالی نوینی هستند که متدینین آن را در مقابل نظام بانکی طاغوتی علم خواهند کرد هم در این روند موثر بود. (این توهم همان ایدئولوژی است که در عنوان کتاب از سقوطش خبر میدهد.)
این نهادها در دهه 40 بوجود آمدند؛ اما اوج شیوع آنها در سالهای پس از انقلاب بود. نظام مالی بصورت عام و نظام بانکی به صورت خاص در سالهای پس از انقلاب از ماموریت تامین مالی خرد و واسطهگری مالی برای تامین نیازهای سرمایهگذاری مردم جا ماند (که این امر به دلیل دولتی شدن بانکها، تعیین دستوری نرخ بهره، تسهیلات تکلیفی و ممانعت از گسترش بازارهای مالی بود). از دیگر سو همان توهمات قبل از انقلاب در کنار انگیزههای سیاسی موجب رونق گرفتن بساط این صندوقها شد (هرچند کتاب بر انگیزههای سیاسی تاکید بیشتری دارد). بانک مرکزی و دولت هم همواره مخالف شیوع اینها بودهاند؛ منتها زورشان به اینها نمیرسید. سرانجام در اواخر دهه 70 و دهه 80 که مشکلات این صندوقها عیان شد، تبدیل به بانک شدند و نطفهی بانکهای خصوصی فعلی را تشکیل دادند. کتاب در همینجا بصورت تلویحی مشکلات بعدی نظام بانکی را نیز بدین امر منتسب میکند و پایان میپذیرد.
نقاط قوت: انگیزهی بهمن احمدی امویی برای پژوهش پیرامون موضوعات کمتر مورد توجه، قابل ستایش است. او در این کتاب با مصاحبه با افراد گوناگون و یافتن اسناد تاریخی و متن مذاکرات مجلس و... سیر خوبی از تطور مسئلهی صندوقهای قرضالحسنه ارائه میدهد.
نقاط ضعف: بخش مربوط به سالهای دهه 80 میتوانست بیشتر مورد توجه قرار بگیرد. از دیگر رو ما فقط شاهد روایت افراد گوناگون هستیم و نویسنده این روایتها را صحتسنجی نمیکند؛ اما ترتیب انتخاب این روایتها و شکل ارائهی آنها جهتدار به سمتی است که بانک مرکزی و دولت در دهه 60 و سالهای 76 تا84 تصمیم بر تدبیر این مسئله داشتند و دستهایی اجازه نداد و دولت احمدینژاد همه چیز را خراب کرد.
نظر محتوایی: بانک مرکزی در این کتاب به مثابهی نهاد کارشناسی تصویر شده که تلاش کرد مسئلهی صندوقها به فاجعه ختم نشود، ولی نتوانست. در انگیزههای سیاسی حامی صندوقهای قرضالحسنه شکی نیست. همچنین در این نکته که نهاد تخصصی تنظیم مسائل پولی و اعتباری نیز بانک مرکزی است اجماع وجود دارد. با این حال من نیت خیرخواهانه و تخصصی مسئولان بانک مرکزی در این امر را با توجه به دو مولفه مورد تردید قرار میدهم.
اول اینکه بالاخره پس از 30 سال تنش، عمدهی این صندوقها در سال 89 ادغام شدند و چند بانک خصوصی تحت نظارت بانک مرکزی ایجاد شد. وضعیت این بانک خصوصی از سال 89 تا امروز بهتر شد یا بدتر؟ بانک مرکزی که نگران تنظیمگری این عرصه بود و از نبود اختیارات خود در قبال قرضالحسنهها گله داشت، با اختیارات خود در قبال بانکهای خصوصی چه عملکرد درخشانی ثبت کرد؟
دوم اینکه بانک مرکزی و سیاست پولی آن مصداق بارز دخالت منافع سیاسی در امور تخصصی است! بیش از 4 دهه است که کسری بودجه مستمر دولت با فشار به بانک مرکزی از پایه پولی(مستقیم یا غیرمستقیم) تامین میشود. بانک مرکزی در این زمینه هم اختیارات نداشت؟
به باور من(که شاید اشتباه باشد) دغدغههای بانک مرکزی بیشتر جنبه رقابت با نهادهای دیگر داشت تا نگرانی تخصصی و... . وگرنه در زمینهی سیاست پولی و تدبیر بانکهای خصوصی در سالهای پس از 1389، من سراغی از تدبیر و تنظیمگری از بانک مرکزی ندارم.
*همین مطلب در صفحهی من در goodreads: (+)

