
مونت کارلو نام محلی است که در آن بازی های شانسی انجام می شد و ثروتمندترین منطقه در ناحیه خود مختار موناکو در کشور فرانسه است که تا قبل از سال1886 دارای زبان رسمی ایتالیایی بود اما در یکصد سال گذشته به زبان فرانسوی تغییر یافت.
ریشه نام مونت کارلو ایتالیایی است و به اصلیت شاهزاده کارلو سوم از موناکو بر می گردد.
روش های مونت کارلو معمولا برای شبیه سازی سیستم های فیزیکی،ریاضی،اقتصادی و ... است.
در ریاضیات و آمار این روش کاربردهای بسیاری دارد از جمله مهمترین این کاربردها، حل انتگرال های معین، حل مسائل بهینه سازی، محاسبات ریاضیاتی (مانند تقريب عدد π)، حل دستگاهای معادلاتی پیچیده و ... است.
روشهای مونت کارلو به صورت یک الگوریتم واحد نیست و شامل طیف وسیعی از روشها است. اما بیشتر این روش ها مراحل زیر را دارند:
1) مجموعه ای از ورودی های ممکن تعریف می شود (تکیه گاه متغیر تصادفی تعیین می شود).
۲) از ورودی های ممکن، ورودیهای تصادفی تولید می شود (با توجه به تکیه گاه متغیر تصادفی نمونه تصادفی از متغیر تصادفی تولید می شود).
۳) با توجه به ورودیهای تصادفی، محاسبات مورد نظر انجام می شود .
۴) نتایج هر یک از اجراهای محاسباتی ثبت شده، و بر این اساس پاسخ نهایی ارائه می گردد.
برای جزئیات بیشتر به ذکر مثالی می پردازیم که در آن از روش مونت کارلو برای تقریب عدد π استفاده می شود. دایره ای را متصور شوید که با یک مربع به اضلاع r، محاط شده باشد. میدانیم نسبت مساحت دایره به مربع مقدار زیر است
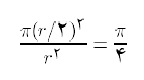
حال برای تولید اعداد تصادفی از داخل مربع، از توزیع توام
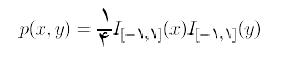
نمونه های زیر را تولید می کنیم
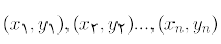
می دانیم در صورت بزرگ بودن n نسبت نقاطی که داخل دایره واقع می شوند نزدیک Π/4 خواهد بود. اکنون یک تقریب از عدد π را میتوان ۴ برابر نسبت اعداد داخل دایره به کل اعداد تولید شده دانست .
شکل زیر حاصل تولید ۹۰۰ نمونه تصادفی است که ۷۰۹ تا از نقاط نمونه ای در داخل دایره واقع شده اند. در این صورت با توجه به مطالب ذکر شده یک تقریب از π به صورت زیر است :
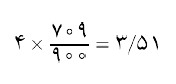
در ادامه بیشتر توجه بر روش های MC در تقریب انتگرال های پیچیده متمرکز است. فرض کنید محاسبه مقدار انتگرال زیر مورد نظر است
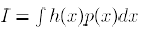
که در آن مقدار زیر یک تابع چگالی است

اگر بتوان نمونه های زیر را از توزیع بالا شبیه سازی کرد
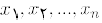
تقریب مونت کارلو انتگرالI به صورت زیر است
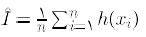
در صورتی که این نمونه ها مستقل باشند بر اساس قانون قوی اعداد بزرگ وقتی

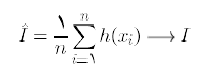
از این رو با افزایش مقدار n، تقریب دقیق تر خواهد بود بر اساس واریانس نمونه ای

و برای هر مقدار ثابت n برآورد دقت تقریب بالا به صورت زیر است
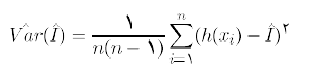
همچنین بر اساس قضیه حد مرکزی یک بازه اطمینان
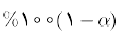
برای I نیز به صورت زیر خواهد بود
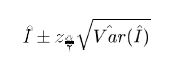
روشهای مونت کارلو به دو دسته مکرر و نامکرر تقسیم می شوند. از روشهای مونت کارلوی نامکرر می توان نمونه گیری مهم۲۲ (IS) و SIR را نام برد. مهم ترین روشهای مکرر، روش های مونت کارلوی زنجیر مارکوفی، مانند الگوریتم گیبس و نمونه گیری متروپولیس - هستینگز است.

