
با مقایسه نقدینگی خرداد سال ۱۳۹۹ با نقدینگی خرداد سال ۱۳۹۷ رشد ۷۰ در صدی را میتوان منشا بسیاری از ناهنجاریهای اقتصادی دوسال گذشته دانست، که البته خود معلول سیاستهای اشتباه پولی و ارزی در سالهای فراوانی دلار میباشد.ولی آنچه که موجبات نگرانی بیشتر را فراهم میآورد ،افزایش۵ درصدی نسبت پول به نقدینگی به زیان شبه پول طی این مدت میباشد.معنای این تغییر نسبت به زبان ساده آنست که در پایان خرداد سال ۱۳۹۹ نقدینگی سرگردان بمیزان ۲۵۶/۵ هزار میلیارد تومان( یعنی حدود ۱۰ درصد کل نقدینگی) نسبت به نرم خرداد ۹۷ ،افزایش یافته است.این نقدینگی سرگردان خود باعث افزایش دارائیهایی با قدرت نقدشوندگی بالا(سهام) بمیزان ۶۰۰ درصد شده است.حال این وظیفه اقتصاددانان گرانمایه است که ابعاد و شدت انفجار محتمل را برای اقتصاد ایران مورد تحلیل قرار دهند.
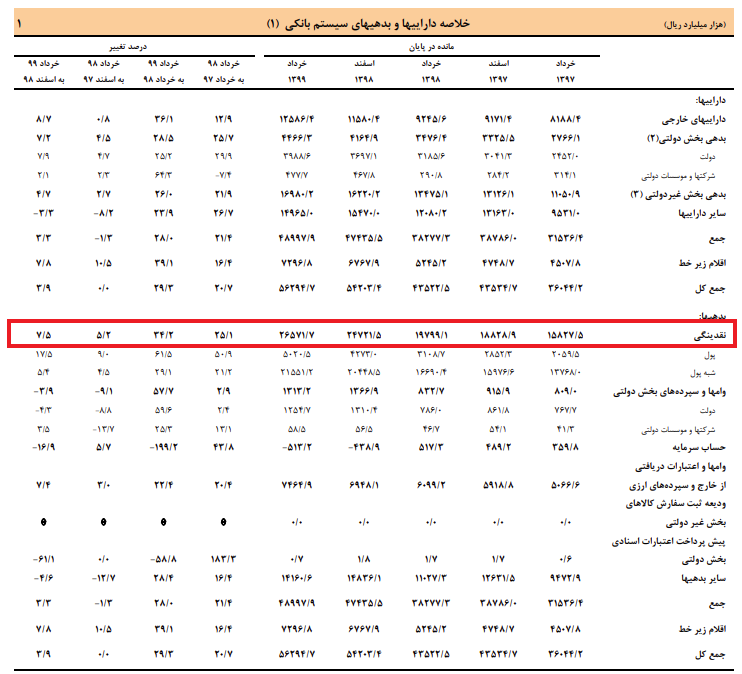
نگرانی دیگر از کاهش سهم نقدینگی در تامین مالی بنگاههای غیر دولتی طی دوره اخیر بخصوص طی ۳ماه ابتدای سال ۱۳۹۹ احساس باید کرد. بطوریکه از ارقام مندرج درجدول فوق مستفاد میشود سهم اعتبارات بخش غیر دولتی از افزایش نقدینگی سال منتهی به پایان خرداد ۹۸ حدود ۶۱ درصد بوده است که این سهم در سال منتهی به پایان خرداد ۹۹ به ۵۲ در صد کاهش یافته و تاسف بارتر اینکه در دوره ۳ماهه منتهی به پایان خرداد ۹۹ این درصد به ۴۱ درصد سقوط کرده است.یعنی طی دوره اوج کرونا که بنگاههای خصوصی بخصوص کسب و کارهای کوچک و متوسط که برای بقای خود و حفظ نیروی شاغل به تسهیلات بیشتری نیاز داشته اند ،سهم آنان از افزایش نقدینگی یک سوم کاهش یافته است. این درحالی است که کشورهای مطرح در دوران کرونا با پذیرش خطر افزایش نقدینگی پول تزریق شده به اقتصاد را در این دوره صرف اعطای تسهیلات به اینگونه بنگاههای اقتصادی کردند. دولت و بانک مرکزی با استفاده از این حربه غیر منصفانه سعی کردند که نرخ بهره بین بانکی را کاهش دهند و با کاهش نرخ بهره سپرده های مدت دار و درنتیجه کاهش قیمت تمام شده پول بانکها را از بحران خارج سازند .البته ایرادی به تلاش دولت و بانکمرکزی برای کاهش بحران بانکی نیست ولی اینکه به چه فیمتی،جای بحث دارد .با مقایسه نرخ بهره سپرده های یکساله یعنی ۱۶ درصد و نرخ تورم ۴۲ درصدی از روی همین جدول فوق میتوان محاسبه کرد که چیزی در حدود حداقل ۵۶۰ هزار میلیارد تومان یعنی تقریبا معادل بودجه سال ۱۳۹۹ از دارندگان سپرده مدت دار نزد بانکها مالیات تورمی اخذ میشود و در مقابل این اجحاف که ظاهرا به منظور استفاده کسب و کارهای آسیب پذیر از نرخ بهره پایینتر صورت گرفته ،سهم اینگونه بنگاهها از اعطای تسهیلات بانکی کاهش نیز یافته است .در مقابل بخش قابل توجهی از این بخشش ازطریق دمش در حباب بورس از جیب سپرده گذاران به جیب سهامداران شرکتها و بانکهای بزرگ مشمول رانت و عنایت خاصه دولت واریز شده درآینده خواهد شد.

