
در گزارش میاندورهای منتهی به شهریور ۱۴۰۵، جمع سود خالص ۴۹۳ شرکت بورسی از ۴۷۷٬۶۲۸ میلیارد تومان به ۱٬۴۷۴٬۷۵۲ میلیارد تومان رسید؛ یعنی ۲۰۸٫۸٪ رشد. گزارش میاندورهای صورت مالیای است که شرکت در میانه سال مالی خود منتشر میکند، مثل صورت شش ماهه یا نه ماهه. عددی چنین بزرگ فقط وقتی معنا دارد که بدانیم از کجا آمده است.
ابتدا مبنای مقایسه. تا پایان جمعه ۱ آبان، ۵۸۴ شرکت صورت مالی خود را منتشر کرده بودند. ۴۹۳ شرکت از آنها هم برای امسال و هم برای پارسال رقم درآمد، سود عملیاتی و سود خالص داشتند. هر شرکت با دوره خودش و در برابر همان دوره پارسال سنجیده شده است. در این ۴۹۳ شرکت درآمد عملیاتی ۹۹٫۸٪ و سود عملیاتی ۲۰۴٫۶٪ بالا رفت. پس سود از درآمد تندتر رشد کرد.
بخش بزرگی از آن را. میانگین دلار بازار آزاد در شش ماه نخست سال ۱۸۱٬۶۵۸ تومان بود و پارسال ۹۰٬۲۹۸ تومان. یعنی ۱۰۱٫۲٪ گرانتر. اگر درآمد شرکتها را با این نرخ بسنجیم، تقریباً سر جایش مانده است. سود خالص هم به قیمت دلار حدود ۵۳٪ بیشتر شده، نه ۲۰۸٫۸٪.
صادرات همین تفاوت را نشان میدهد. ۴۴۴ شرکت که در همه ماههای فروردین تا شهریور ۱۴۰۴ و ۱۴۰۵ گزارش ماهانه دادهاند، به ریال ۴۲٫۳٪ بیشتر صادر کردند. اما به دلار ۲۹٫۶٪ کمتر. رشد ریالی و رشد دلاری یک تصویر نیستند.
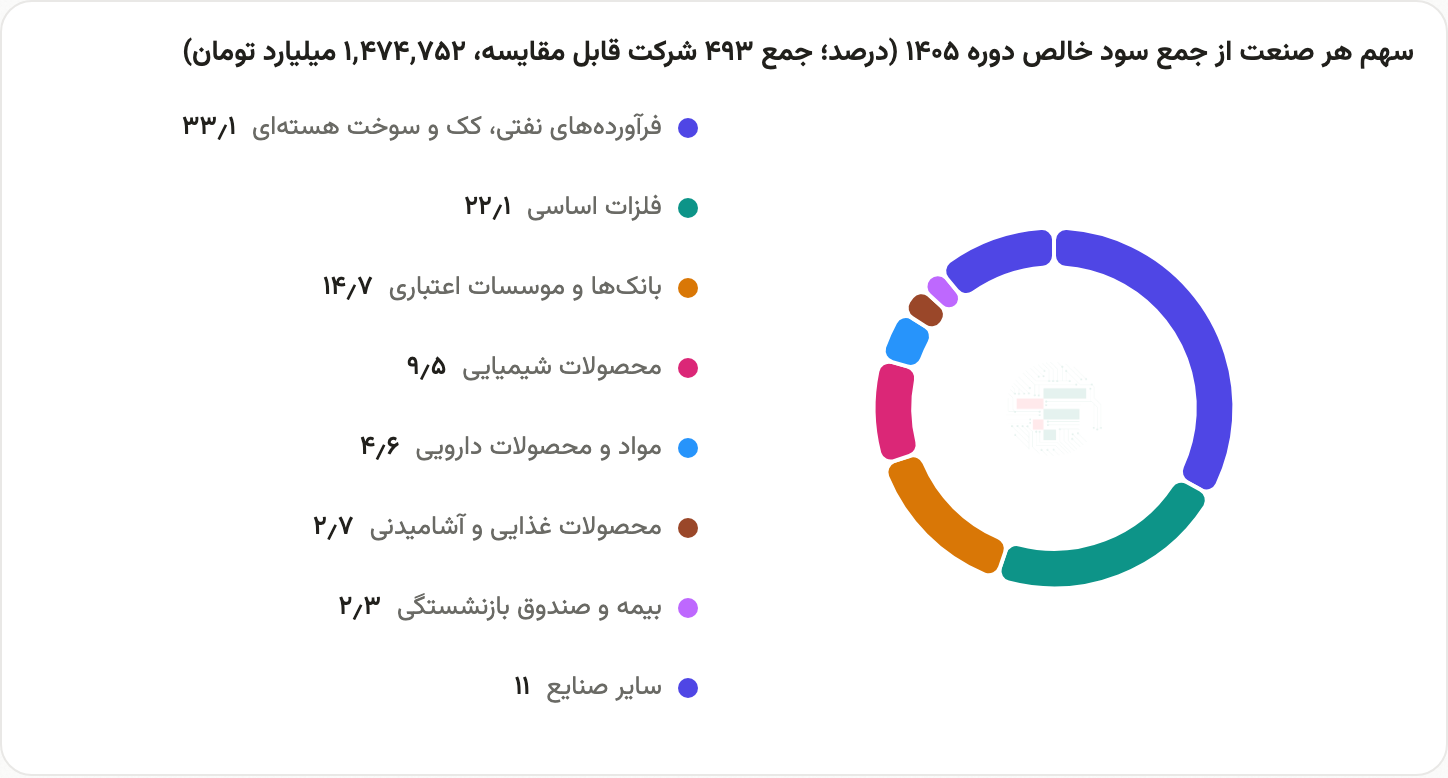
در دست چند صنعت. سه صنعت فرآوردههای نفتی، کک و سوخت هستهای، فلزات اساسی و بانکها و موسسات اعتباری ۶۹٫۹٪ از جمع سود خالص را ساختند. بدون آنها، سود ۴۲۶ شرکت دیگر ۱۵۱٪ رشد کرد. پس رشد در کل بازار دیده میشود، ولی وزن رقم جمع را چند صنعت تعیین میکنند. ده شرکت با بیشترین سود خالص دوره ۱۴۰۵ هم بهتنهایی ۵۹٫۳٪ از جمع را ساختهاند.
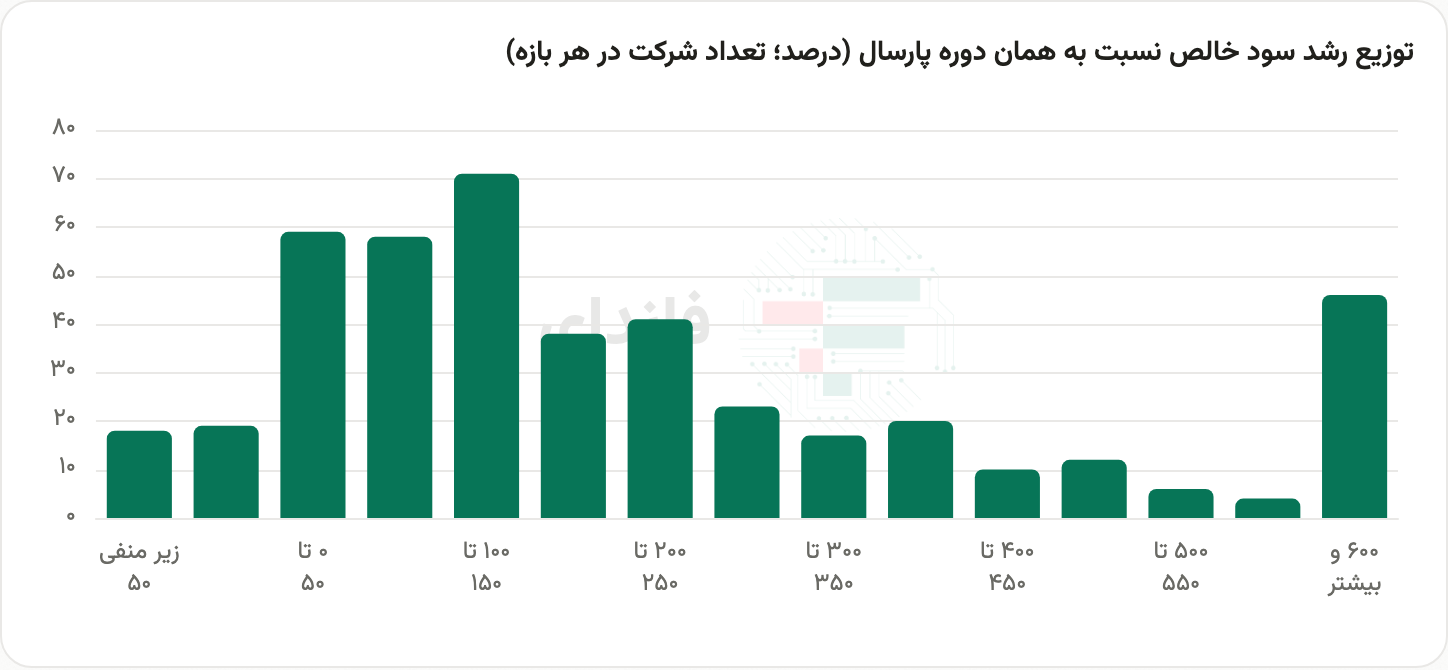
برای این پرسش میانه از جمع مفیدتر است. میانه عددی است که اگر شرکتها را از کمترین رشد تا بیشترین رشد ردیف کنیم، درست وسط صف میایستد. در ۴۴۲ شرکتی که پارسال سود داشتند، میانه رشد سود ۱۴۷٫۶٪ است. این عدد از ۲۰۸٫۸٪ پایینتر است. شرکت میانی رشدی کمتر از رقم جمع را تجربه کرده است.
تصویر فقط رشد نیست. از ۴۷۰ شرکتی که دستکم در یکی از دو سال سود داشتند، ۲۸ شرکت از زیان به سود رسیدند. در مقابل، از ۴۹۳ شرکت قابل مقایسه ۳۲ شرکت دوره امسال را با زیان بستند. پارسال در همین جامعه ۵۱ شرکت زیانده بودند. رشد درصدی هم به پایه بستگی دارد: شرکتی که پارسال سود کوچکی داشته، آسانتر رقم بزرگ نشان میدهد.
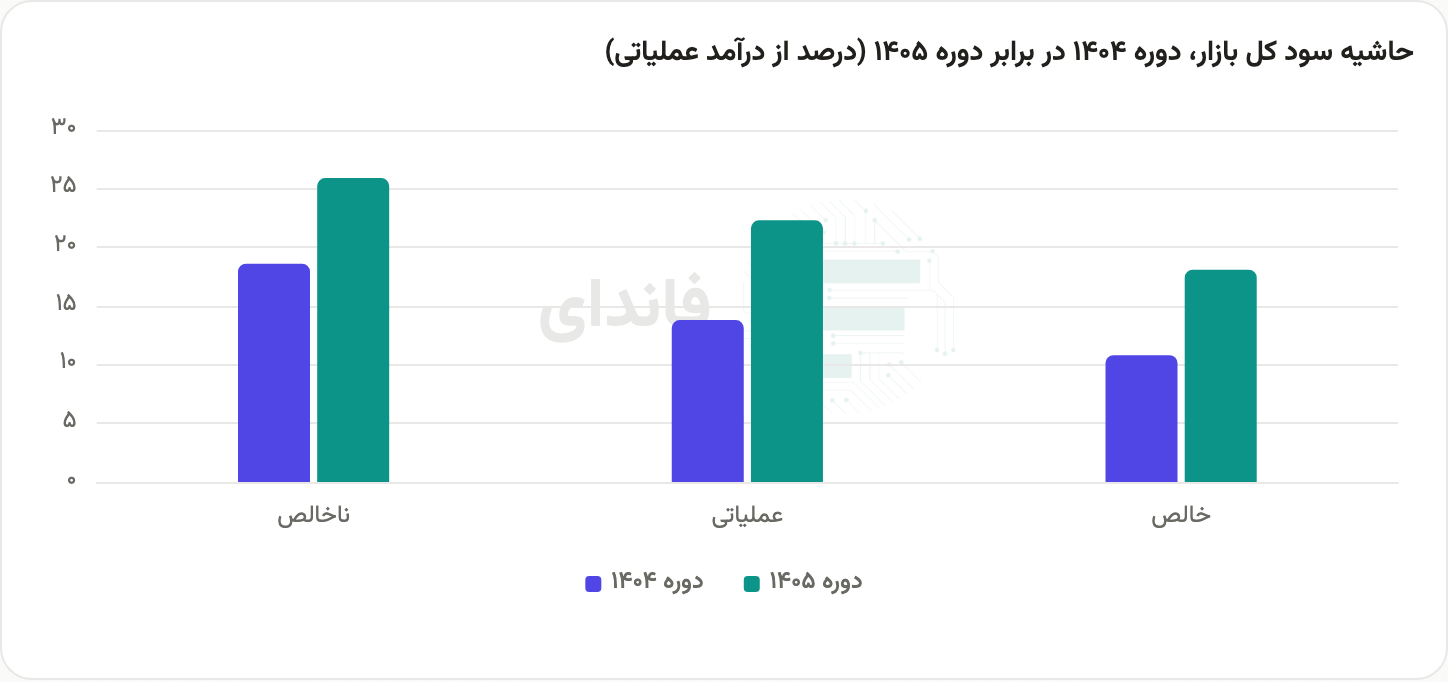
حاشیهها بالا رفتند. حاشیه سود نسبتی است که نشان میدهد از هر تومان فروش چقدر سود میماند. در شرکتهای غیرمالی حاشیه سود ناخالص از ۱۸٫۶٪ به ۲۵٫۹٪ و حاشیه سود خالص از ۱۰٫۸٪ به ۱۸٫۱٪ رسید.
اما نقد همپای سود بالا نیامد. جریان نقد عملیاتی پولی است که فعالیت اصلی شرکت واقعاً به حساب آورده است، نه سودی که فقط در دفتر ثبت شده. از هر صد تومان سود خالص شرکتهای غیرمالی، ۶۰ تومان جریان نقد عملیاتی بود. پارسال برای همین شرکتها ۱۰۳ تومان بود.
P/E نسبتی است که قیمت سهم را بر سود هر سهم تقسیم میکند. در P/E TTM، سود چهار فصل گذشته در مخرج مینشیند. وقتی سود بالا میرود، نسبت پایین میآید. P/E TTM کل بازار در پایان جمعه ۱ آبان با سودهای تازه ۷٫۰۶ بود. با سودهای پیش از گزارشها ۹٫۶۰ بود. گزارشها بهتنهایی ۲٫۵۴ واحد از آن کم کردند و شپنا، فملی و شبندر بیشترین سهم را در این کاهش داشتند.
پایینآمدن P/E یعنی سود تازه در محاسبه نشسته است. این نسبت بهخودیخود درباره ارزان یا گران بودن سهمها داوری نمیکند.
سه سنجه این تصویر را کامل میکنند. نخست سهم جریان نقد عملیاتی از سود خالص، چون نشان میدهد سود تا چه اندازه به پول نقد رسیده است. دوم شمار شرکتهای زیانده و شرکتهایی که از سود به زیان رفتهاند. سوم صادرات به دلار در کنار صادرات به ریال، چون فاصله این دو اثر نرخ ارز را جدا میکند.
دادهها از بررسی تحریریه بازار فاندای روی صورتهای مالی منتشرشده در کدال است، تا پایان جمعه ۱ آبان.

