
چند روز پیش مطلبی در یکی از سایتهای خبری درباره «مالکیت مسکن در کشورهای مختلف و اینکه چرا در بعضی کشورها مردم خانهدارتر از بقیه هستند؟» منتشر شده بود. با توجه به سابقه فعالیت من در بازار املاک و تجربه بررسی بازارهای ایران و ترکیه، تصمیم گرفتم نگاهی تحلیلیتر به این موضوع داشته باشم.
در همه جای جهان، خانه برای بسیاری از خانوادهها بزرگترین دارایی مالی زندگی است. در بسیاری از فرهنگها، داشتن خانه فقط به معنای داشتن یک سرپناه نیست؛ بلکه با امنیت اقتصادی، ثبات خانوادگی و برنامهریزی برای آینده ارتباط دارد. به همین دلیل، نرخ مالکیت مسکن یکی از شاخصهایی است که همواره مورد توجه اقتصاددانان، سیاستگذاران و فعالان بازار سرمایهگذاری قرار گرفته است.
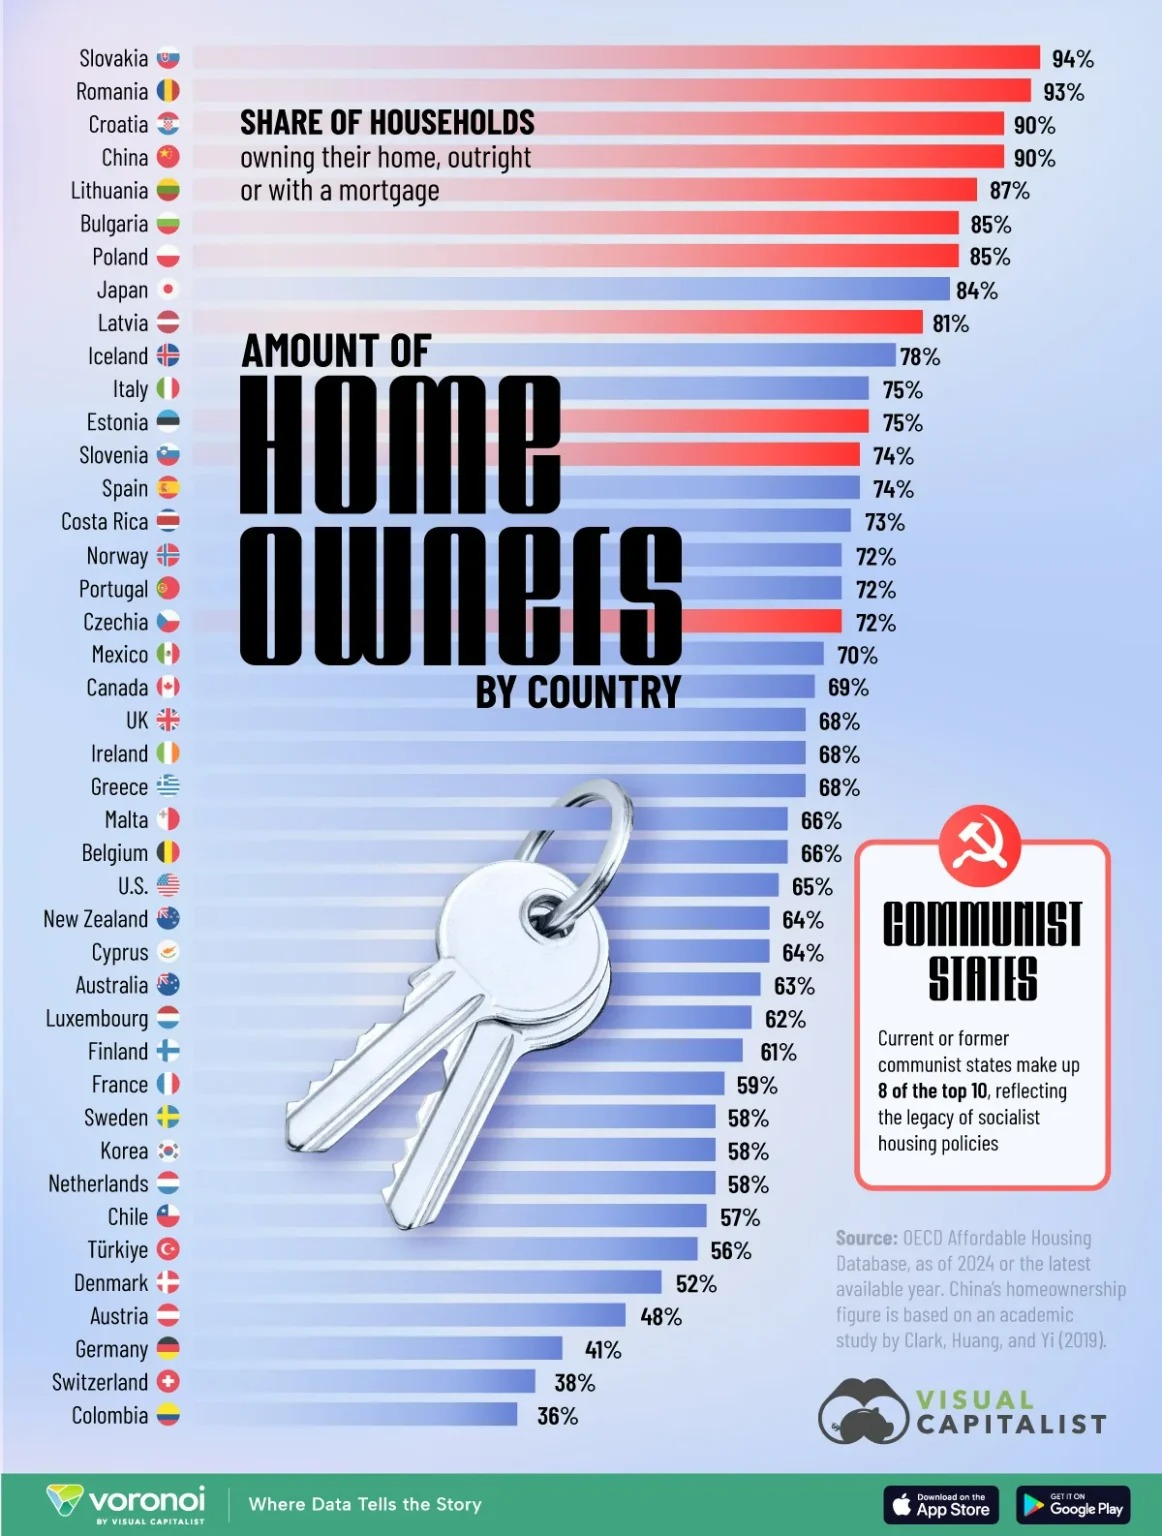
اینفوگرافیکی که اخیراً توسط Visual Capitalist منتشر شده و بر پایه دادههای OECD Affordable Housing Database تهیه شده، سهم خانوارهای مالک خانه در ۳۷ کشور را نشان میدهد. دادهها مربوط به آخرین اطلاعات موجود هر کشور تا سال ۲۰۲۴ است و مشخص میکند چه درصدی از خانوارها در خانهای زندگی میکنند که مالک آن هستند؛ چه با وام و چه بدون وام.
نگاهی به این جدول، پرسشهای جالبی ایجاد میکند:
چرا اسلواکی و رومانی بالاتر از آلمان قرار دارند؟
چرا چین در میان کشورهای دارای بالاترین نرخ مالکیت دیده میشود؟
چرا آلمان و سوئیس با وجود اقتصادهای قدرتمند، در پایین جدول قرار گرفتهاند؟
پاسخ این پرسشها فقط در قیمت مسکن یا درآمد مردم نیست. پشت هر عدد، ترکیبی از تاریخ اقتصادی، فرهنگ، سیاستهای دولتی، نظام بانکی و ساختار اجتماعی وجود دارد.
نرخ مالکیت مسکن فقط نشان نمیدهد چند درصد از مردم صاحب خانه هستند. این شاخص تا حدی تصویرگر ساختار اقتصادی و اجتماعی یک کشور است. در بعضی کشورها، خرید خانه یکی از اولین اهداف مالی خانوادههاست و افراد از سالهای ابتدایی اشتغال برای مالک شدن تلاش میکنند. در کشورهای دیگر، اجارهنشینی یک انتخاب طبیعی و بلندمدت است و افراد بدون اینکه احساس ناامنی داشته باشند، سالها در خانه اجارهای زندگی میکنند. به همین دلیل، دو کشور با سطح درآمد مشابه میتوانند نرخ مالکیت کاملاً متفاوتی داشته باشند.
اروپای شرقی؛ میراث خصوصیسازی پس از دوران سوسیالیسم
بر اساس این گزارش، اسلواکی با حدود ۹۴ درصد، بالاترین نرخ مالکیت مسکن را دارد. پس از آن کشورهایی مانند رومانی، کرواسی، لیتوانی، بلغارستان و لهستان قرار گرفتهاند. دلیل اصلی جایگاه بالای بسیاری از این کشورها را باید در تاریخ سیاسی و اقتصادی آنها جستوجو کرد. در دوران حکومتهای سوسیالیستی، بخش بزرگی از واحدهای مسکونی در مالکیت دولت بود. پس از فروپاشی بلوک شرق، تعداد زیادی از این واحدها با قیمتهای بسیار پایین یا از طریق خصوصیسازی به ساکنان واگذار شد. در نتیجه، میلیونها خانوار که پیش از آن مستأجر واحدهای دولتی بودند، به مالک تبدیل شدند. این اتفاق تأثیر خود را تا امروز در آمار مالکیت این کشورها حفظ کرده است. بنابراین، نرخ بالای مالکیت در این کشورها الزاماً به معنی قدرت خرید بالاتر مردم نیست؛ بلکه بخشی از آن نتیجه یک انتقال تاریخی مالکیت است.
چین یکی از کشورهایی است که نرخ بالای مالکیت مسکن آن توجه زیادی جلب میکند، اما تحلیل این عدد بدون توجه به ساختار خاص بازار مسکن چین میتواند گمراهکننده باشد. تا پیش از اصلاحات اقتصادی، بخش زیادی از مسکن شهری چین تحت کنترل دولت یا واحدهای کاری قرار داشت. از دهه ۱۹۹۰ و با خصوصیسازی تدریجی بازار مسکن، بسیاری از خانوارها امکان خرید خانههای خود را پیدا کردند. همزمان، رشد اقتصادی سریع، توسعه شهرنشینی و افزایش طبقه متوسط باعث شد مسکن به یکی از اصلیترین ابزارهای حفظ ارزش دارایی در جامعه چین تبدیل شود. در فرهنگ اقتصادی چین، داشتن خانه برای بسیاری از خانوادهها فقط مسئله سکونت نیست؛ بلکه با امنیت مالی، ازدواج، جایگاه اجتماعی و آینده فرزندان ارتباط دارد. با این حال، بازار مسکن چین تفاوتهای مهمی با بسیاری از کشورهای دیگر دارد. موضوعاتی مانند مالکیت زمین، نقش دولت در توسعه شهری و تفاوت میان مالکیت ساختمان و حقوق استفاده از زمین باعث میشود مقایسه چین با کشورهای غربی ساده نباشد. بنابراین، نرخ بالای مالکیت در چین را باید نتیجه ترکیبی از اصلاحات اقتصادی، سیاستهای دولتی و فرهنگ سرمایهگذاری در ملک دانست.
روسیه نیز در میان کشورهایی قرار دارد که نرخ مالکیت مسکن بالایی دارند. ریشه این موضوع تا حد زیادی به دوران پس از فروپاشی اتحاد جماهیر شوروی بازمیگردد. در دوره شوروی، بخش زیادی از مسکن شهری در اختیار دولت بود و بسیاری از مردم در خانههای دولتی زندگی میکردند. پس از فروپاشی، تعداد زیادی از این واحدها با هزینه بسیار پایین به ساکنان واگذار شد. این فرآیند باعث شد میلیونها خانوار روسی از مستأجر دولتی به مالک خانه تبدیل شوند. اما نرخ بالای مالکیت در روسیه الزاماً به معنی بازار مسکن قدرتمند در همه مناطق نیست. تفاوت میان شهرهایی مانند مسکو و سنپترزبورگ با مناطق کوچکتر بسیار زیاد است و عواملی مانند کاهش جمعیت، شرایط اقتصادی و سیاستهای داخلی روی بازار اثر میگذارند.
در بخش میانی جدول، کشورهایی مانند اسپانیا، نروژ، پرتغال، جمهوری چک، کانادا، بریتانیا، ایرلند، یونان و آمریکا قرار دارند. در این کشورها، بازار خرید و اجاره هر دو نقش مهمی در تأمین مسکن دارند. وجود سیستم بانکی توسعهیافته، وامهای بلندمدت، درآمدهای بالاتر و تنوع روشهای سرمایهگذاری باعث شده بخشی از خانوارها مالک خانه باشند و بخشی دیگر اجارهنشینی را انتخاب کنند. در این گروه، پایینتر بودن نرخ مالکیت الزاماً نشانه ضعف بازار مسکن نیست. گاهی یک بازار اجاره حرفهای و امن باعث میشود افراد برای مدت طولانی نیازی به خرید خانه احساس نکنند.
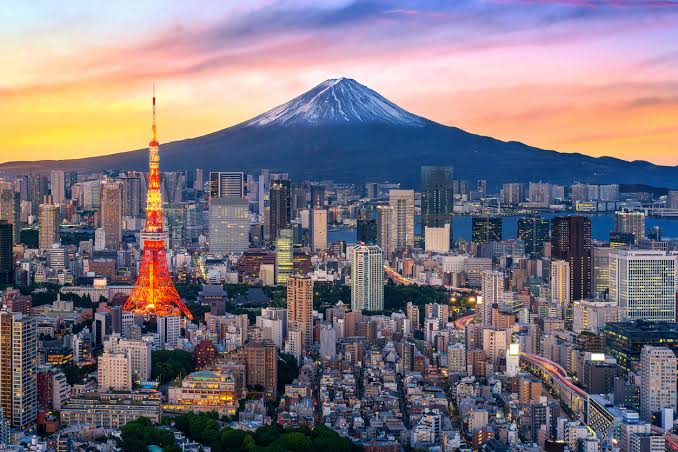
ژاپن نمونه جالبی از تفاوت میان مالکیت مسکن و ارزش اقتصادی ملک است. نرخ مالکیت مسکن در ژاپن حدود ۶۰ درصد است؛ عددی که این کشور را در گروه کشورهای میانی قرار میدهد. اما بازار مسکن ژاپن ویژگی متفاوتی دارد. در بسیاری از مناطق، ساختمانهای مسکونی با گذشت زمان ارزش خود را از دست میدهند و بخش اصلی ارزش ملک مربوط به زمین است. بحران مسکن دهه ۱۹۹۰ و سقوط شدید قیمت زمین باعث شد نگاه بسیاری از ژاپنیها به خرید ملک با کشورهایی مانند چین یا ایران متفاوت باشد. در ژاپن، خرید خانه بیشتر یک تصمیم برای سکونت بلندمدت است تا ابزاری برای افزایش سریع ثروت. در شهرهایی مانند توکیو، با وجود قیمت بالای زمین، بازار اجاره توسعهیافتهای وجود دارد و افراد بر اساس شرایط مالی خود بین خرید و اجاره تصمیم میگیرند.
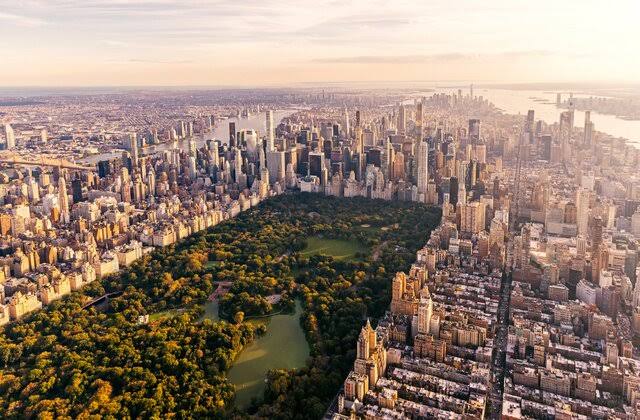
ایالات متحده با نرخ مالکیت حدود ۶۵ درصد، در بخش میانی جدول قرار دارد. این عدد شاید در نگاه اول برای کشوری که خانهدار شدن بخشی از «رویای آمریکایی» شناخته میشود، پایین به نظر برسد، اما ساختار بازار مسکن آمریکا پیچیدگیهای خاص خود را دارد. یکی از عوامل مهم رشد مالکیت مسکن در آمریکا، وجود نظام گسترده وامهای بلندمدت، بازار مالی توسعهیافته و سیاستهای حمایتی دولت برای افزایش دسترسی خانوارها به خرید خانه بوده است. در آمریکا، خانه علاوه بر محل زندگی، بخش مهمی از دارایی خانوارهاست. افزایش ارزش ملک در بسیاری از مناطق طی دهههای گذشته باعث شده بخش بزرگی از ثروت طبقه متوسط از طریق مالکیت مسکن شکل بگیرد.
با این حال، بازار آمریکا یک بازار یکدست نیست. تفاوت میان شهرهایی مانند نیویورک، سانفرانسیسکو، لسآنجلس یا میامی با شهرهای کوچکتر بسیار زیاد است. در بسیاری از شهرهای بزرگ، رشد سریع قیمت مسکن، افزایش نرخ بهره و محدود شدن قدرت خرید باعث شده نسلهای جوان برای خرید اولین خانه مسیر دشوارتری نسبت به نسلهای قبل داشته باشند. بنابراین، آمریکا نمونهای است که نشان میدهد نرخ مالکیت بالا یا متوسط به تنهایی وضعیت بازار مسکن را توضیح نمیدهد و باید عوامل دیگری مانند درآمد، قیمت، نرخ بهره و شرایط منطقهای را نیز بررسی کرد.
بریتانیا با نرخ مالکیت حدود ۶۵ درصد، یکی دیگر از نمونههای جالب در این جدول است. مالکیت خانه در فرهنگ اقتصادی بریتانیا جایگاه مهمی دارد. طی دهههای گذشته، بسیاری از خانوادهها خرید ملک را بخشی از برنامه مالی بلندمدت خود میدانستند. یکی از عوامل افزایش مالکیت در این کشور، سیاست فروش خانههای دولتی به ساکنان در دهههای گذشته بود که باعث شد تعداد زیادی از مستأجران دولتی به مالک تبدیل شوند. اما شرایط برای نسلهای جدید متفاوت شده است. رشد شدید قیمت مسکن، بهخصوص در لندن و شهرهای بزرگ، باعث شده فاصله میان درآمد و قیمت خانه افزایش پیدا کند. بازار اجاره در بریتانیا نیز بخش مهمی از سیستم مسکن است، اما تفاوت آن با کشورهایی مانند آلمان این است که بسیاری از خانوارها اجارهنشینی را مرحلهای موقت میدانند و همچنان هدف نهایی آنها خرید خانه است.
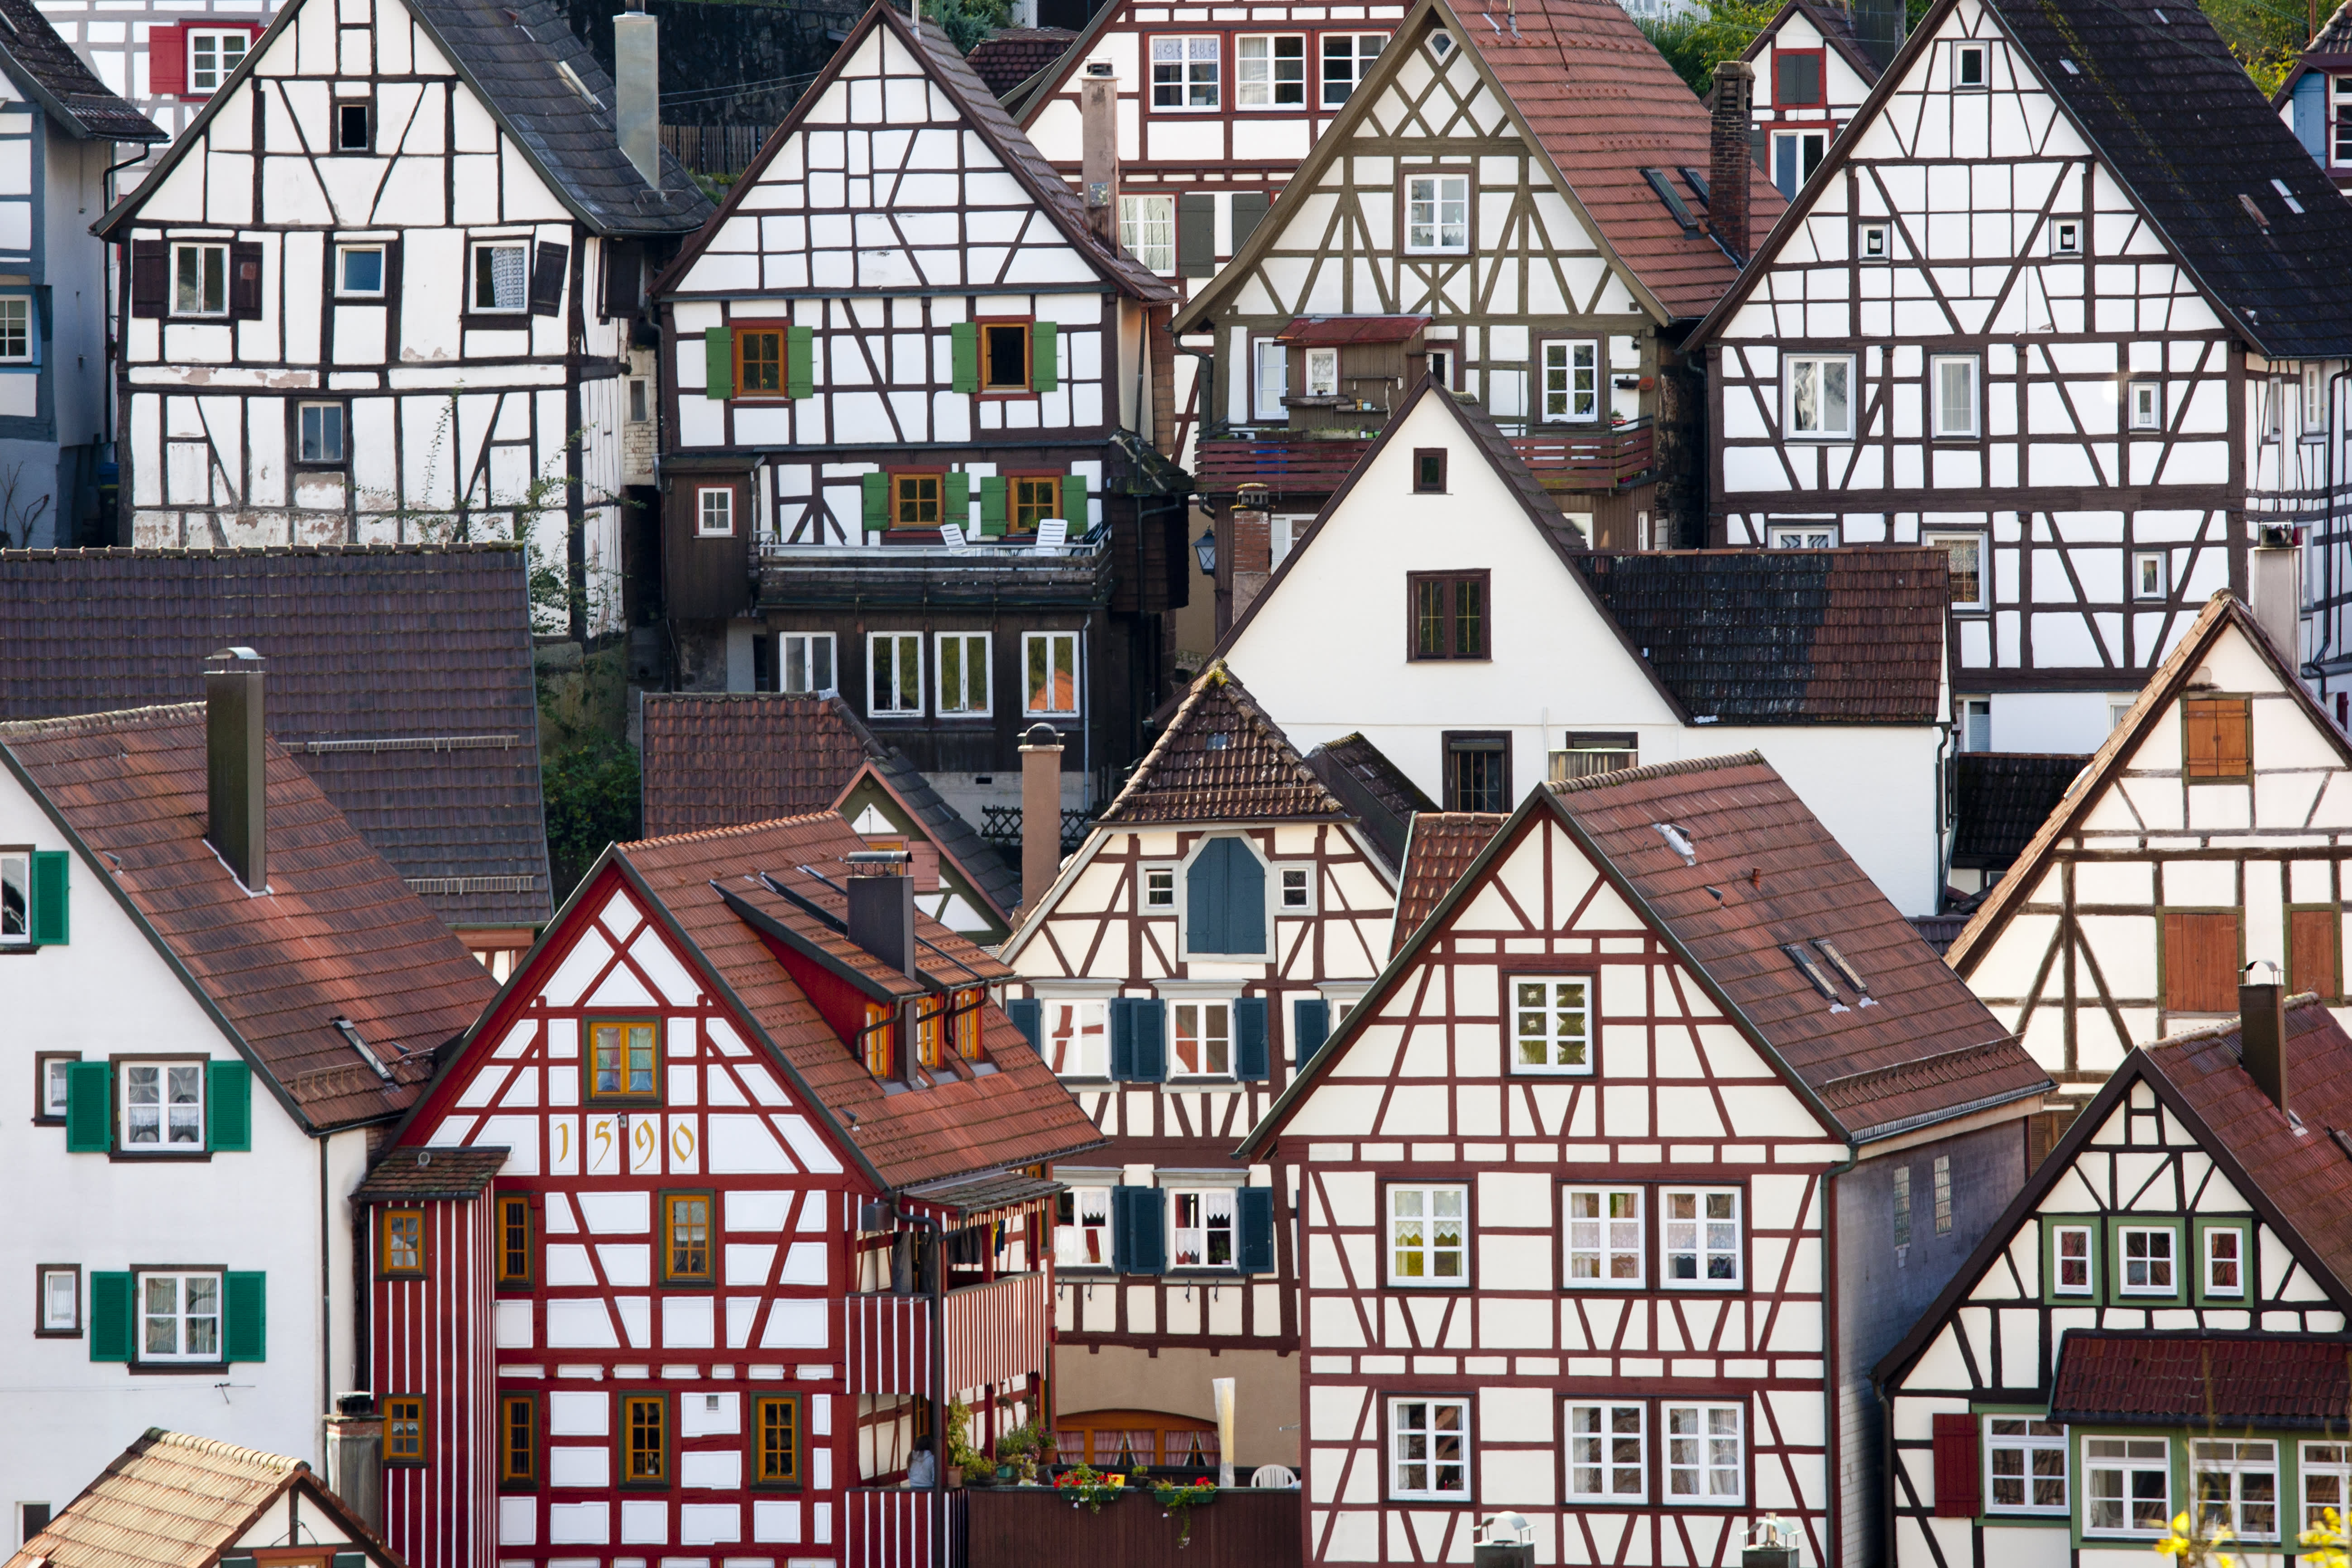
شاید بزرگترین شگفتی این گزارش، جایگاه آلمان و سوئیس باشد. آلمان با حدود ۴۱ درصد و سوئیس با حدود ۳۸ درصد، پایینترین نرخهای مالکیت را در میان کشورهای بررسیشده دارند. اما این موضوع به معنای ضعف اقتصادی یا بحران مسکن در این کشورها نیست. در آلمان و سوئیس، بازار اجاره ساختاریافته، قراردادهای بلندمدت، حمایت قانونی از مستأجران و کیفیت بالای واحدهای اجارهای باعث شده بسیاری از خانوارها حتی با توان مالی مناسب، سالها یا تمام عمر خود را در خانه اجارهای زندگی کنند. در واقع، در این کشورها اجارهنشینی الزاماً نشانه ناتوانی مالی نیست؛ بلکه بخشی از مدل زندگی و اقتصاد مسکن است. این موضوع تفاوت مهمی با کشورهایی مانند ایران دارد؛ جایی که اجارهنشینی برای بسیاری از خانوادهها بیشتر نتیجه فاصله میان درآمد و قیمت مسکن است.
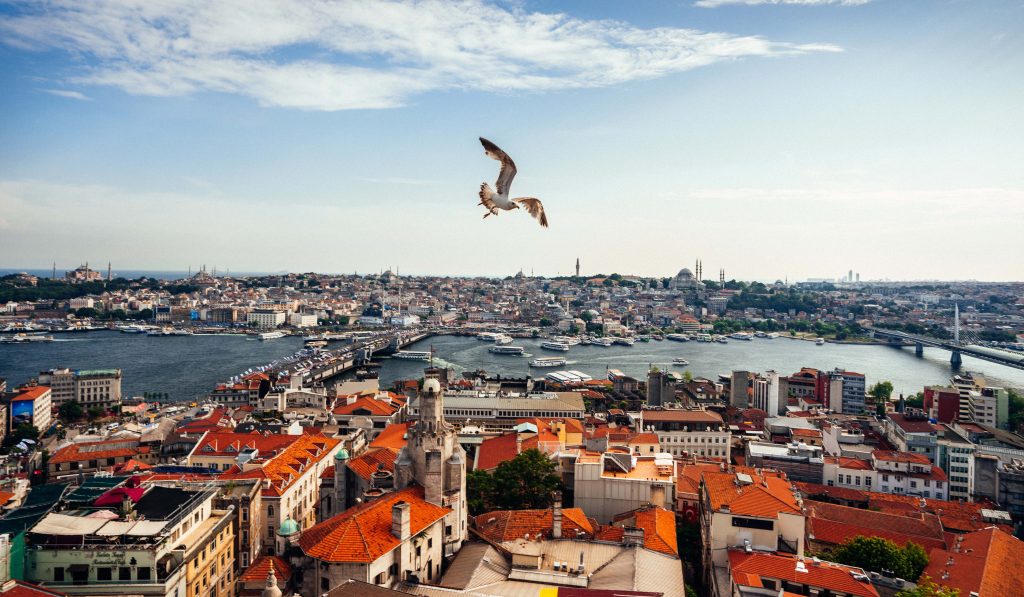
ترکیه با نرخ مالکیت حدود ۵۶ درصد، در بخش پایینتر جدول قرار دارد. این عدد شاید با تصور عمومی از جامعه ترکیه که علاقه زیادی به خرید ملک دارد، متفاوت به نظر برسد. در واقع، مالکیت مسکن در فرهنگ ترکیه جایگاه مهمی دارد و بسیاری از خانوادهها خرید خانه را یکی از اهداف اصلی زندگی میدانند. اما بازار مسکن ترکیه در دو دهه اخیر تغییرات زیادی داشته است. رشد سریع قیمت زمین و ساختمان، تورم بالا، افزایش هزینه ساخت و کاهش قدرت خرید خانوارها باعث شده فاصله میان درآمد و قیمت مسکن بیشتر شود. استانبول نمونه واضح این تغییرات است. رشد جمعیت، مهاجرت داخلی، تقاضای سرمایهای، توسعه پروژههای بزرگ شهری و ورود خریداران خارجی، بازار این شهر را پیچیدهتر کرده است. در عین حال، افزایش ساختوساز به تنهایی به معنی افزایش توان خرید خانوارها نیست. بخش قابل توجهی از عرضه جدید در مناطق و پروژههایی قرار دارد که برای همه اقشار جامعه قابل دسترس نیست.
به همین دلیل، تحلیل بازار مسکن ترکیه فقط با بررسی تعداد واحدهای ساختهشده یا نرخ مالکیت امکانپذیر نیست. عواملی مانند درآمد خانوار، نرخ بهره، تورم، مهاجرت، جمعیت شهری و بازده سرمایهگذاری نیز باید بررسی شوند.
ایران در جدول OECD حضور ندارد، اما بررسی آن در کنار سایر کشورها برای شناخت بازار مسکن منطقه اهمیت زیادی دارد. از نظر فرهنگی، ایران به کشورهایی نزدیک است که مالکیت خانه در آنها ارزش اجتماعی و اقتصادی بالایی دارد. برای بسیاری از خانوادههای ایرانی، خانه فقط محل زندگی نیست؛ بلکه نماد امنیت، استقلال و پشتوانه آینده است. اما مسیر خانهدار شدن در ایران با بسیاری از کشورهای توسعهیافته تفاوت دارد. در کشورهایی مانند آمریکا یا آلمان، بخش مهمی از خرید مسکن از طریق نظام وامدهی بلندمدت انجام میشود. در ایران، به دلیل تورم بالا و محدودیت تسهیلات، بخش زیادی از خرید خانه از طریق پسانداز خانوادگی، کمک نسل قبل، فروش داراییهای قبلی، خرید زمین یا ساختوساز شخصی انجام شده است. در چند دهه گذشته، رشد قیمت زمین و مسکن بسیار سریعتر از رشد درآمد خانوارها بوده است. نتیجه این روند، افزایش فاصله میان توان مالی نسل جدید و قیمت خانه، بهخصوص در شهرهای بزرگ مانند تهران، بوده است. با وجود این مشکلات، ملک همچنان یکی از مهمترین گزینههای حفظ ارزش دارایی در ایران است. تجربه چند دهه تورم باعث شده بسیاری از خانوارها و سرمایهگذاران، مسکن را نه فقط به عنوان محل سکونت، بلکه به عنوان ابزاری برای حفظ قدرت خرید نگاه کنند. بنابراین، حتی اگر نرخ مالکیت در ایران بالا باشد، این موضوع به تنهایی نشاندهنده آسان بودن مسیر خانهدار شدن یا سلامت کامل بازار نیست. برای تحلیل واقعی بازار ایران باید شاخصهایی مانند نسبت قیمت مسکن به درآمد، قدرت خرید خانوار، نرخ تشکیل خانواده، مهاجرت به شهرهای بزرگ، عرضه و تقاضا و بازده سرمایهگذاری در بازارهای دیگر را نیز بررسی کرد.
مالکیت مسکن نتیجه یک عامل واحد نیست. مجموعهای از عوامل اقتصادی، اجتماعی و تاریخی روی آن اثر میگذارند:
سطح درآمد خانوارها - قیمت مسکن نسبت به درآمد - نرخ بهره و شرایط وام مسکن - دسترسی به نظام بانکی - قوانین اجاره - سیاستهای دولت در حوزه مسکن فرهنگ جامعه نسبت به مالکیت - رشد جمعیت و تشکیل خانوارهای جدید - مهاجرت داخلی و خارجی - میزان شهرنشینی - سابقه تاریخی بازار مسکن
به همین دلیل، مقایسه ساده درصد مالکیت کشورها میتواند گمراهکننده باشد. یک کشور با نرخ مالکیت پایین ممکن است بازار مسکن باثباتی داشته باشد و یک کشور با نرخ مالکیت بالا ممکن است با مشکل جدی قدرت خرید نسل جوان مواجه باشد.
برای سرمایهگذاران، نرخ مالکیت مسکن یک شاخص مهم است، اما نباید به تنهایی مبنای تصمیمگیری قرار گیرد.
کشوری که نرخ مالکیت بالایی دارد، الزاماً بهترین مقصد سرمایهگذاری نیست. همچنین پایین بودن نرخ مالکیت در یک کشور لزوماً به معنی ضعف بازار آن نیست.
برای تحلیل یک بازار مسکن باید مجموعهای از عوامل را کنار هم قرار داد:
رشد جمعیت - روند مهاجرت - میزان عرضه و تقاضا - بازده اجاره - رشد قیمت در سالهای گذشته - سیاستهای دولت - شرایط اقتصادی کلان - مسیر آینده شهرها و مناطق مختلف
تجربه بازارهای مختلف نشان میدهد که پشت هر عدد، داستانی متفاوت وجود دارد. نرخ مالکیت بالا در یک کشور ممکن است نتیجه خصوصیسازی تاریخی باشد، در کشور دیگر نتیجه فرهنگ سرمایهگذاری، و در جای دیگر نتیجه نبود گزینههای مناسب اجاره.
در نهایت، تحلیل بازار مسکن فقط با نگاه کردن به قیمت امروز یا درصد مالکان ممکن نیست. شناخت رفتار مردم، ساختار اقتصادی کشور و مسیر حرکت آینده بازار، بخش مهمتری از تصمیمگیری در حوزه املاک است.

