
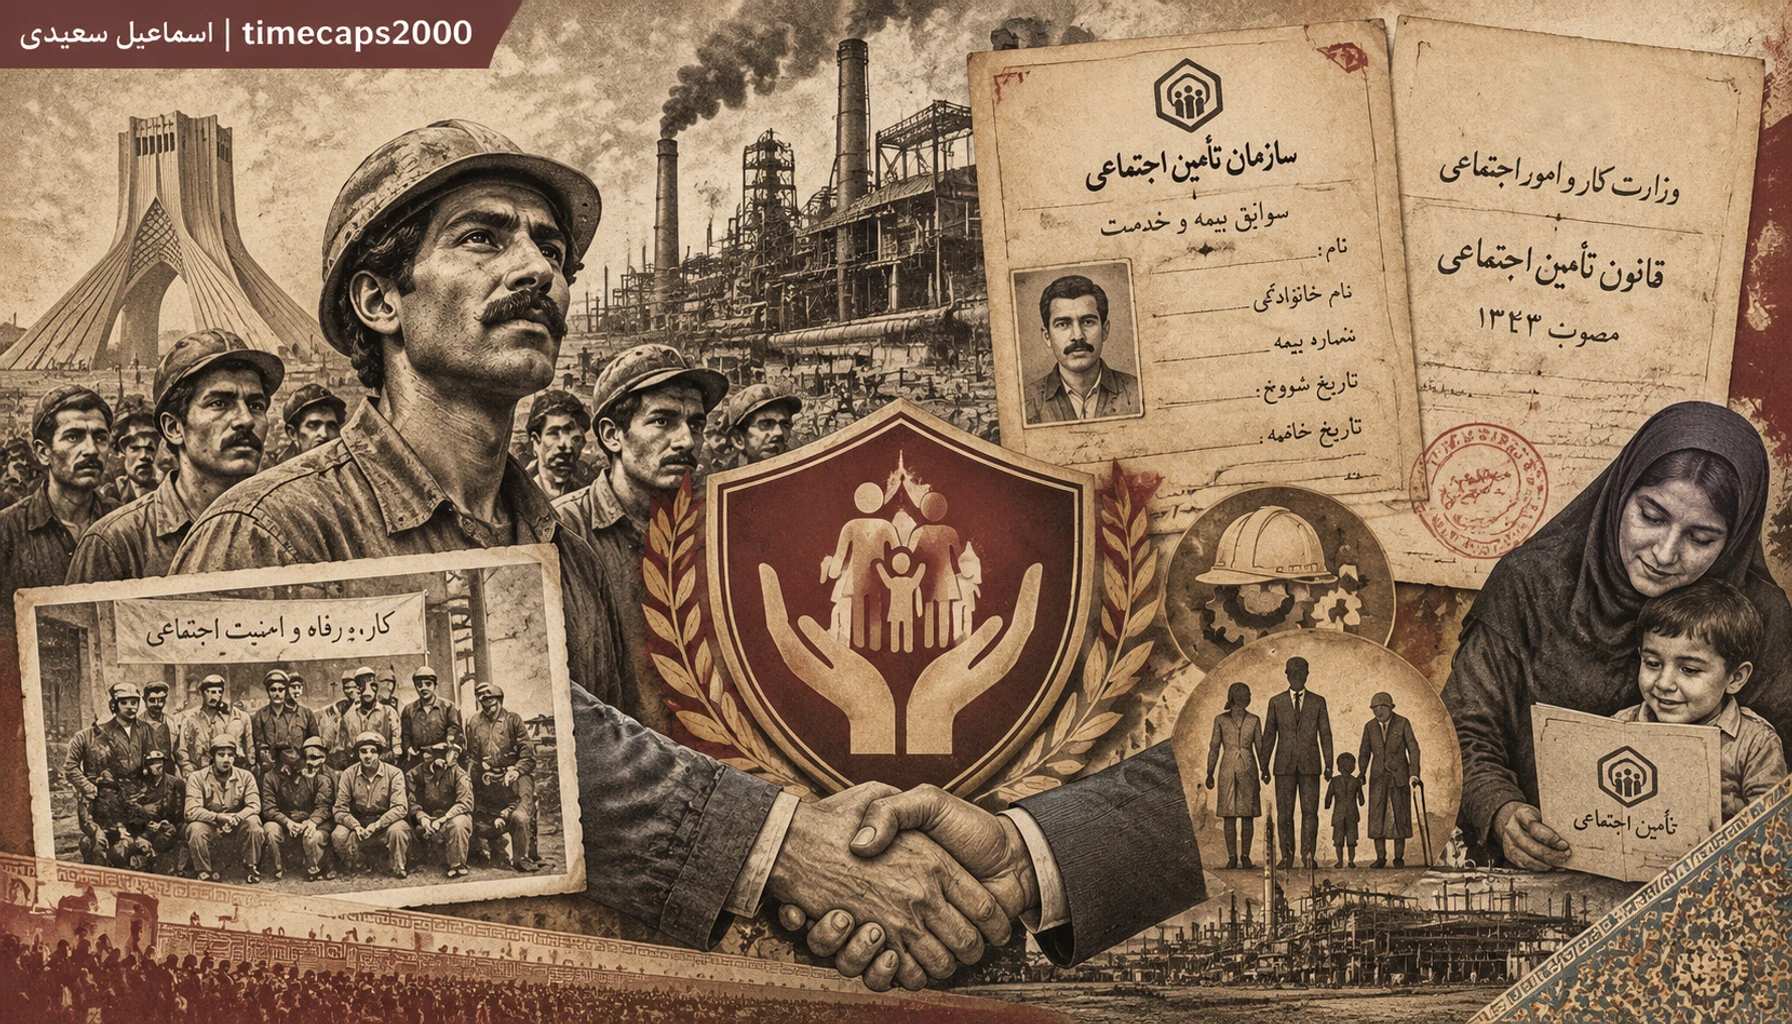
تأمین اجتماعی را معمولاً با دفترچه درمان، سابقه بیمه و مستمری بازنشستگی میشناسیم؛ اما این نهاد، در اصل پاسخی جمعی به یک مسئله قدیمی است: وقتی بیماری، بیکاری، پیری یا حادثه توان فرد برای کسب درآمد را مختل میکند، هزینه زندگی او و خانوادهاش را چه کسی باید بر عهده بگیرد؟
در ایران، پاسخ به این پرسش در طول یک قرن شکل گرفته است. نظامی که امروز سازمان تأمین اجتماعی اداره میکند، نه یکباره به وجود آمد و نه از ابتدا همه گروههای شاغل را دربرمیگرفت. از مقررات بازنشستگی کارکنان دولت تا بیمه کارگران و سپس قانون جامع تأمین اجتماعی، هر مرحله با گسترش دولت، رشد کار مزدی و مناقشه بر سر هزینه و مسئولیت همراه بوده است.
تاریخ این نظام فقط تاریخ یک سازمان نیست. داستان رابطه دولت، کارفرما و نیروی کار است؛ و امروز، پرسش محوریاش این است: آیا سازوکار مالی و اداری موجود میتواند تعهداتش را در برابر بیمهشدگان و بازنشستگان حفظ کند؟
تأمین اجتماعی مجموعهای از سازوکارهاست که برای حمایت از افراد در برابر خطرهای اجتماعی و اقتصادی شکل میگیرد. بیماری، بارداری، ازکارافتادگی، سالمندی، فوت سرپرست خانوار و بیکاری از جمله این خطرها هستند. بیمه درمان فقط یکی از اجزای این نظام است؛ مستمری بازنشستگی، حمایت از بازماندگان و برخی تعهدات دیگر نیز در قلمرو آن قرار میگیرند.
در بیمه اجتماعی، افراد و کارفرمایان در دوره اشتغال حق بیمه میپردازند تا در زمان وقوع خطر، بیمهشده یا خانوادهاش از حمایت برخوردار شوند. این منطق با کمک خیریهای یا پرداخت حمایتی موردی تفاوت دارد: حق برخورداری از حمایت، تا اندازهای به عضویت و سابقه بیمهای پیوند میخورد.
البته شکل تأمین مالی در همه بخشهای تأمین اجتماعی یکسان نیست. سازمان تأمین اجتماعی عمدتاً بر بیمههای مبتنی بر حق بیمه استوار است؛ در حالی که بعضی حمایتهای اجتماعی از بودجه عمومی یا سازوکارهای دیگری تأمین میشوند. همین تمایز در بحثهای روزمره گاهی نادیده گرفته میشود و همه صندوقها و حمایتها زیر عنوان واحد «بیمه» قرار میگیرند.
پیشینه حمایتهای بازنشستگی در ایران به شکلگیری دولت اداری جدید در اوایل قرن چهاردهم خورشیدی بازمیگردد. دولت برای کارکنان خود بهتدریج مقرراتی درباره خدمت، حقوق و بازنشستگی تنظیم کرد. این اقدامات را میتوان بخشی از پیدایش نظامهای حمایتی جدید دانست، اما نباید آنها را با پوشش فراگیر بیمهای برای همه شاغلان یکی گرفت. مقررات استخدامی دولتی، در درجه نخست، کارکنان دولت را دربرمیگرفت.
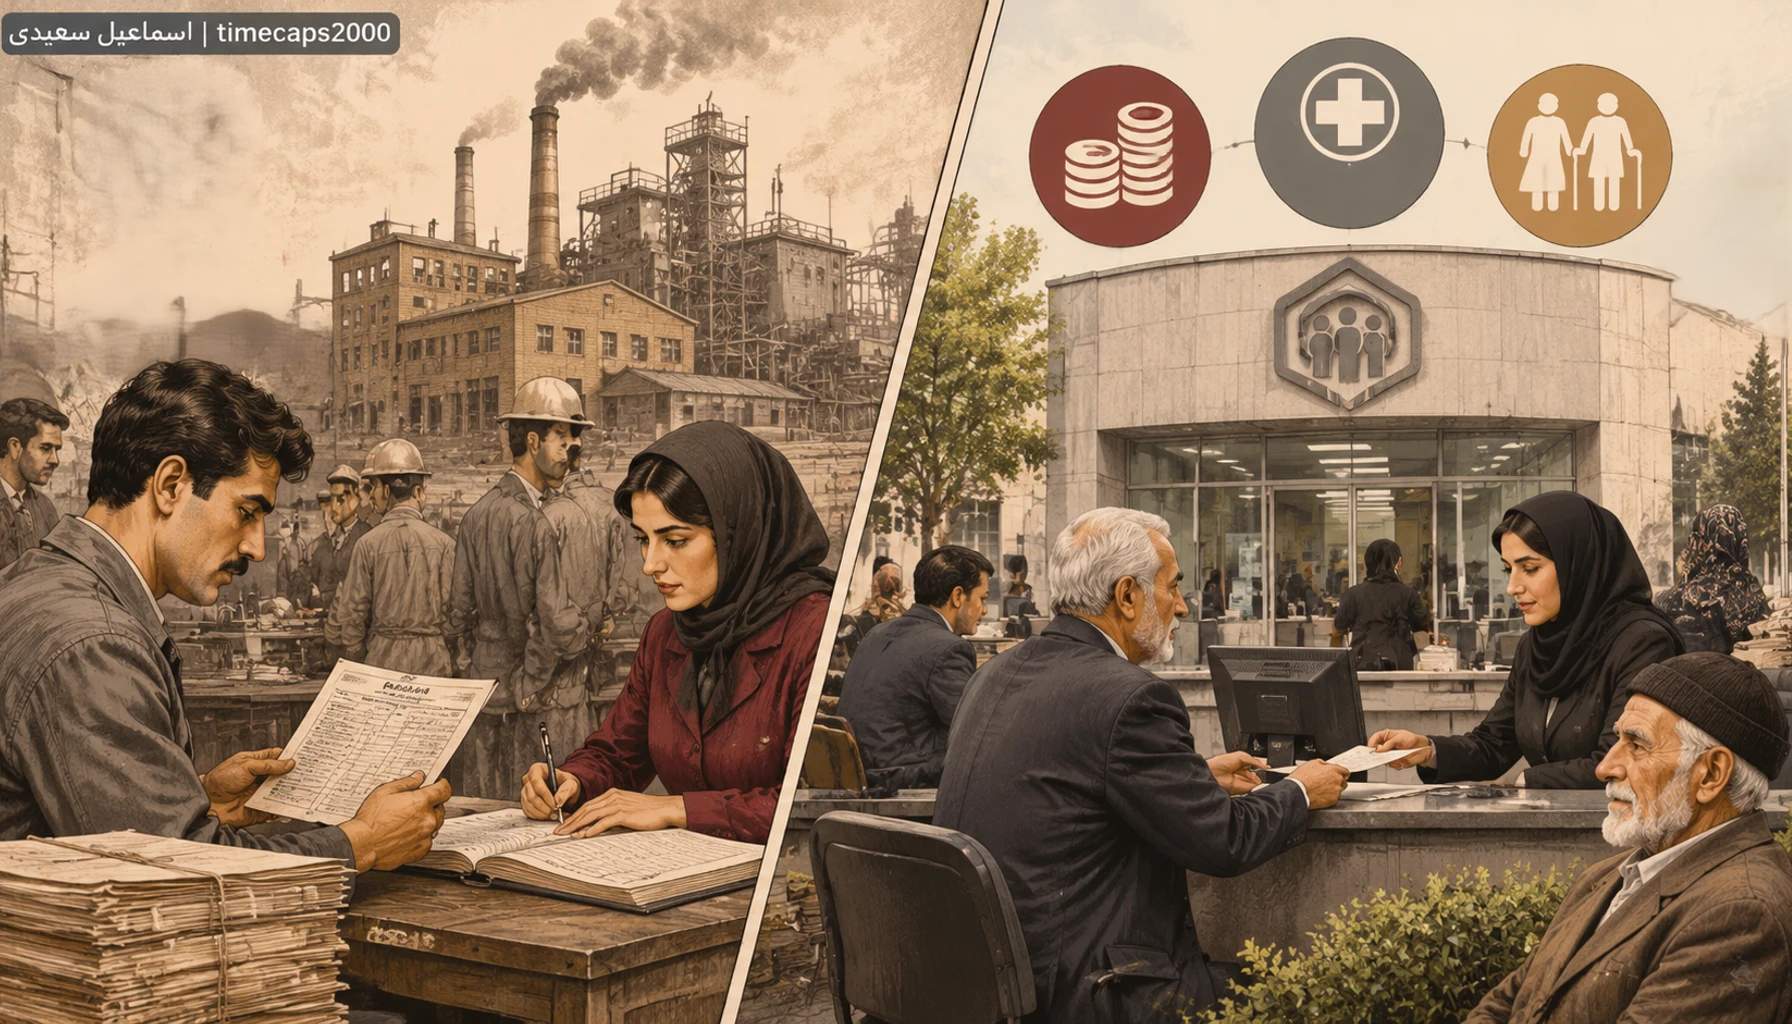
گسترش صنعت، راهآهن، نفت، کارگاهها و شهرنشینی، مسئله حمایت از کارگران را برجستهتر کرد. کار مزدی، برخلاف بسیاری از شکلهای معیشت خانوادگی و روستایی، افراد بیشتری را به دستمزد مستمر وابسته میکرد؛ اما بیماری یا حادثه میتوانست همان درآمد را ناگهان قطع کند. در این وضعیت، بیمه کارگری هم مسئله رفاه بود و هم بخشی از بحث گستردهتر درباره نظم کار، مسئولیت کارفرما و نقش دولت.
در میانه قرن بیستم، مقررات و نهادهایی برای بیمه کارگران شکل گرفتند. در روایت تاریخ نهادی تأمین اجتماعی، تأسیس صندوقها و سازمانهای مرتبط با بیمه کارگران در دهه ۱۳۲۰ و سالهای پس از آن نقطههای مهمی به شمار میآیند. این روند خطی و بیوقفه نبود؛ پوشش بیمهای گروههای مختلف با تفاوتهایی پیش میرفت و همه کارگران، بهویژه شاغلان غیررسمی و پراکنده، به یک اندازه در دسترس نهادهای بیمهگر نبودند.
نقطه عطف حقوقی مهم، تصویب قانون تأمین اجتماعی در سال ۱۳۵۴ بود. این قانون چارچوبی جامعتر برای بیمهگری، منابع درآمدی و تعهدات سازمانی فراهم کرد و به شکلگیری سازمان تأمین اجتماعی در ساختار امروز آن پیوند خورد. قانون، بیمهشده و کارفرما را تعریف میکرد و برای انواع حمایتها و شیوه تأمین منابع، قواعدی تعیین میکرد.
در مدل متعارف بیمه اجباری، حق بیمه از مزد یا حقوق محاسبه میشود و سهمهایی برای بیمهشده، کارفرما و دولت در نظر گرفته میشود. سهمها و جزئیات اجرایی در طول زمان ممکن است با قوانین و اصلاحات تغییر کنند؛ بنابراین، برای بررسی یک نرخ مشخص باید به متن قانون و مقررات جاری رجوع کرد، نه به ارقام نقلشده در گفتوگوهای عمومی.
تصویب قانون در دورهای رخ داد که دولت ایران در حال گسترش خدمات عمومی و ساماندهی نهادهای اداری بود. با این حال، نباید تأمین اجتماعی را صرفاً دستاورد یک تصمیم اداری دانست. گسترش کار مزدی، تحولات اقتصادی، افزایش مطالبه حمایت اجتماعی و نیاز دولت به تنظیم رابطه کار نیز در شکلگیری آن نقش داشتند.
پس از انقلاب ۱۳۵۷، سازمان در چارچوب جمهوری اسلامی ادامه یافت و در کنار استمرار بخش مهمی از سازوکارهای بیمهای، قوانین و ساختارهای حمایتی دیگری نیز پدید آمدند. در دهههای بعد، تغییرات قانونی، گسترش پوششهای بیمهای و تصمیمهای مربوط به بازنشستگی و تعهدات دولت، بر وضعیت سازمان اثر گذاشتند. در این مسیر، سازمان تأمین اجتماعی تنها یکی از صندوقهای کشور بود و هست؛ صندوقهای بازنشستگی دیگر نیز گروههای شغلی معینی را پوشش میدهند.
سازمان تأمین اجتماعی نهادی عمومی و غیردولتی است که بخش بزرگی از بیمهشدگان و بازنشستگان کشور را پوشش میدهد. «عمومی و غیردولتی» بودن، آن را از دستگاههای عادی دولت متمایز میکند، اما به معنای بینیازی از قانونگذاری، نظارت عمومی یا تعامل با دولت نیست. این سازمان در چارچوب قوانین کشور فعالیت میکند و تصمیمهای آن بر زندگی شمار زیادی از مردم اثر مستقیم دارد.
در سادهترین تصویر، بیمه اجباری سه ضلع دارد:
بیمهشده: فردی که در برابر پرداخت حق بیمه و تحقق شرایط قانونی، از حمایتهای بیمهای برخوردار میشود.
کارفرما: بنگاهی که باید کارکنان مشمول را بیمه کند و سهم قانونی خود را بپردازد.
دولت: نهادی که نقش قانونگذار، تنظیمگر و در مواردی پرداختکننده سهم یا بدهیهای قانونی را بر عهده دارد.
مشکلات اجرایی معمولاً هنگامی پدیدار میشوند که یکی از این ضلعها وظیفهاش را بهدرستی انجام ندهد. اگر کارفرما بیمه را رد نکند یا مزد واقعی را کمتر از واقع گزارش دهد، سابقه و مستمری آینده کارگر آسیب میبیند. اگر دولت تعهد قانونی خود را بهموقع نپردازد، سازمان با فشار مالی روبهرو میشود. و اگر سازوکار نظارت یا ثبت اطلاعات ناکافی باشد، حقوق بیمهشده ممکن است دیر یا ناقص احقاق شود.
درآمد سازمان از حق بیمهها، درآمد سرمایهگذاریها و سایر منابع قانونی تأمین میشود. در سوی دیگر، پرداخت مستمریها و ارائه خدمات درمانی و حمایتی قرار دارد. برای فهم تراز مالی باید این دو سوی رابطه را در یک دوره زمانی مقایسه کرد؛ اما مسئله فقط این نیست که یک سال درآمد از هزینه بیشتر یا کمتر بوده است. تعهدات بازنشستگی معمولاً بلندمدتاند، در حالی که درآمد حق بیمه به وضعیت اشتغال، دستمزدها و توان پرداخت کارفرمایان وابسته است.
یکی از مفاهیم مهم، «نسبت پشتیبانی» است؛ یعنی نسبت شمار بیمهپردازان به مستمریبگیران. کاهش این نسبت میتواند فشار مالی را افزایش دهد، چون شمار افراد پرداختکننده در مقایسه با دریافتکنندگان کمتر میشود. اما این شاخص بهتنهایی حکم قطعی درباره ورشکستگی یا توان پرداخت سازمان نمیدهد. نرخ اشتغال رسمی، میزان دستمزدهای بیمهشده، ترکیب سنی جمعیت، سرمایهگذاریها و تعهدات قانونی نیز باید بررسی شوند.
افزایش امید به زندگی و تغییر ساختار جمعیت، در کنار کاهش رشد جمعیت، مسئله تأمین مستمری را مهمتر کرده است. هرچه دوره دریافت مستمری طولانیتر شود، تعهد مالی صندوق نیز بیشتر میشود. این تحول به خودی خود بحران نمیسازد؛ بسیاری از کشورها با سالمندی روبهرو هستند. مسئله این است که آیا قواعد بازنشستگی، نرخ اشتغال و منابع مالی با تغییرات جمعیتی سازگار شدهاند یا نه.
بیمه اجتماعیِ مبتنی بر اشتغال رسمی، کسانی را که در بازار کار غیررسمیاند دشوارتر پوشش میدهد. کارگران روزمزد، شاغلان بدون قرارداد، بخشی از خویشفرمایان و افرادی که میان شغلها جابهجا میشوند ممکن است سابقه بیمهای ناپیوسته داشته باشند. نتیجه این وضعیت، فقط کمبود درآمد برای سازمان نیست؛ فرد نیز ممکن است هنگام سالمندی یا بیماری از حمایت کافی برخوردار نشود.
از سوی دیگر، فشار هزینه بیمه بر کسبوکارهای کوچک میتواند انگیزه گزارشنکردن کامل دستمزد یا استخدام غیررسمی را افزایش دهد. این موضوع توجیهی برای نقض حقوق کارگر نیست، اما نشان میدهد سیاستگذاری باید میان اجرای قانون، توان بنگاهها و گسترش پوشش بیمهای توازن برقرار کند.
در بحث مالی تأمین اجتماعی، بدهی دولت به سازمان بارها مطرح میشود. برای ارزیابی این ادعا باید میان «تعهد قانونی»، «رقم برآوردشده»، «بدهی قطعیشده» و «پرداخت واقعی» تفاوت گذاشت. پرداختنشدن سهمهای قانونی میتواند منابع سازمان را محدود کند، اما هر رقم اعلامشده در رسانهها بدون بررسی مبنای محاسبه و تاریخ آن، تصویر کامل به دست نمیدهد.
مسئله مهمتر از عدد منفرد، پایداری رابطه دولت و سازمان است. اگر دولت برای گروهی پوشش یا امتیاز بیمهای ایجاد کند، اما منابع متناظر آن را تأمین نکند، هزینه تصمیم میتواند به سازمان و در نهایت به بیمهپردازان و مستمریبگیران منتقل شود. شفافیت در ثبت این تعهدات و گزارش منظم پرداختها برای اعتماد عمومی ضروری است.
شرایط بازنشستگی، سن، سابقه و فرمول محاسبه مستمری، موضوعاتی فنی اما حساساند. تغییر این قواعد بر زندگی افرادی اثر میگذارد که ممکن است سالها بر اساس مقررات پیشین برنامهریزی کرده باشند. از سوی دیگر، اگر امتیازهای متفاوت و بازنشستگیهای زودهنگام بدون تأمین مالی کافی گسترش یابند، بار هزینه به نسلهای بعد منتقل میشود.
بحث اصلاحات، بنابراین، صرفاً انتخاب میان «حفظ حقوق بازنشستگان» و «کاهش هزینهها» نیست. پرسش این است که چگونه میتوان حقوق مکتسبه و امنیت زندگی افراد را حفظ کرد و همزمان قواعد را برای آینده قابلدوام ساخت. اصلاح ناگهانی و یکطرفه میتواند اعتماد عمومی را تضعیف کند؛ تعویق بیپایان اصلاح نیز ممکن است مسئله را بزرگتر سازد.
سازمان تأمین اجتماعی داراییها و سرمایهگذاریهایی دارد که عملکردشان بر توان مالی بلندمدت آن اثر میگذارد. در اینجا دو مسئله باید از هم جدا شوند: نخست، اداره حرفهای و بازده اقتصادی داراییها؛ دوم، شفافیت درباره انتصابها، تصمیمها و تعارض منافع احتمالی. وجود دارایی به معنای تضمین پایداری نیست، همانطور که مشکلات مالی را نمیتوان فقط به مدیریت سرمایهگذاری نسبت داد.
ارزیابی معتبر نیازمند دسترسی به صورتهای مالی حسابرسیشده، اطلاعات روشن درباره بدهیها و تعهدات، و تفکیک حسابهای بیمهای از تصمیمهای سیاسی است. بدون چنین دادههایی، بحث عمومی ممکن است میان ارقام پراکنده و قضاوتهای سیاسی گرفتار شود.
برای بسیاری از مردم، تأمین اجتماعی در مراجعه به درمانگاه یا بیمارستان معنا پیدا میکند. کیفیت و دسترسپذیری خدمات درمانی، هزینههای پرداخت از جیب و تفاوت میان پوشش اسمی و دسترسی واقعی، بر اعتماد بیمهشده اثر میگذارد. وجود دفترچه یا ثبت سابقه کافی نیست؛ حمایت باید در زمان نیاز، با کیفیت مناسب و بدون هزینهای فراتر از توان فرد قابل استفاده باشد.
در عین حال، درمان و مستمری از نظر مالی و اجرایی یکسان نیستند. بحث درباره کیفیت درمان باید با دادههای هزینه، قراردادها، دسترسی جغرافیایی و رضایت بیمهشدگان همراه باشد؛ نه اینکه هر کاستی در خدمات به یک علت واحد نسبت داده شود.
اصلاح نظام تأمین اجتماعی نسخهای یکمرحلهای ندارد. مجموعهای از اقدامها میتواند موضوع بررسی باشد: گسترش اشتغال رسمی و ثبت دقیق مزد، وصول منظم حق بیمه، تسویه شفاف تعهدات دولت، بازبینی تدریجی و پیشبینیپذیر قواعد بازنشستگی، تقویت پوشش گروههای کمدرآمد و غیررسمی، و بهبود حکمرانی داراییها.
هر گزینه هزینه و پیامد توزیعی دارد. افزایش نرخ حق بیمه ممکن است منابع را بالا ببرد، اما میتواند فشار بیشتری بر دستمزد و استخدام رسمی وارد کند. افزایش سن یا سابقه بازنشستگی ممکن است بخشی از تعهدات بلندمدت را کاهش دهد، اما برای مشاغل سخت یا کسانی که با سلامت آسیبدیده روبهرو هستند، پیامد متفاوتی دارد. تأمین منابع از بودجه عمومی نیز به اولویتهای بودجهای و توان مالی دولت وابسته است.
از این رو، اصلاح پایدار باید بر دادههای قابلدسترسی، گفتوگوی عمومی و ارزیابی اثر هر تصمیم بر گروههای مختلف استوار باشد. کارگران، کارفرمایان، بازنشستگان و دولت منافع یکسانی ندارند؛ اما هیچ سیاستی که یکی از این گروهها را از بحث کنار بگذارد، بهسادگی اعتماد و دوام پیدا نمیکند.
تاریخ تأمین اجتماعی در ایران، حرکت از حمایتهای محدود شغلی به نظامی گستردهتر از بیمه و مستمری را نشان میدهد. قانون ۱۳۵۴ چارچوبی مهم برای این تحول فراهم کرد، اما پایداری سازمان به متن قانون بهتنهایی وابسته نیست. بازار کار رسمی، جمعیت بیمهپرداز، پرداخت تعهدات دولت، قواعد بازنشستگی، کیفیت مدیریت و شفافیت مالی همگی در آن نقش دارند.
بنابراین، پرسش امروز را نباید تنها به این فروکاست که «سازمان ورشکسته است یا نه». پرسش دقیقتر این است که تعهدات چگونه محاسبه میشوند، منابع از کجا میآیند، چه گروههایی هزینه اصلاحات را میپردازند و آیا تصمیمها با اطلاعات شفاف و پیشبینیپذیر گرفته میشوند؟ پاسخ به این پرسشهاست که روشن میکند تأمین اجتماعی تا چه اندازه میتواند از یک وعده قانونی به امنیت واقعی برای بیمهشدگان و بازنشستگان تبدیل شود.
قانون تأمین اجتماعی، مصوب ۳ تیر ۱۳۵۴، با اصلاحات و الحاقات بعدی. متن قانون در پایگاه قوانین و مقررات کشور.
«بازآرایی نظام حکمرانی تأمین اجتماعی؛ ضرورتها و راهبردها»، پایگاه پژوهشهای مجلس یا دانشگاهی؟ صفحه منتشرشده در وبگاه پژوهشی دانشگاه اصفهان، ۲۰۲۱
Pension System in Iran: Development and Challenges, Social Protection.
محدودیت پژوهش: در جستوجوی در دسترس، نتوانستم متن کامل پژوهش دانشگاهی درباره چالشهای کنونی، دادههای مالی بهروز و صورتهای مالی حسابرسیشده را بررسی کنم. بنابراین از درج آمارهای روز یا حکم قطعی درباره وضعیت مالی سازمان خودداری شده است. همچنین صفحه پژوهشی دانشگاهی را در حد مشخصات قابل مشاهده به کار بردهام، نه بهعنوان منبعی که متن کاملش مستقیماً بررسی شده باشد.
اسماعیل سعیدی، پژوهشگر تاریخ ایران و جهان و سازنده محتوای تاریخی «تایمکپس» است. او در این مجموعه تلاش میکند رویدادها، شخصیتها و تحولات تاریخی را با روایتی جذاب و با تکیه بر پژوهش و منابع معتبر بررسی کند.
برای دنبالکردن روایتهای تاریخی بیشتر، به صفحه اینستاگرام تایمکپس بپیوندید:
اینستاگرام: @timecaps2000
از نگاه شما مهمترین چالش تأمین اجتماعی چیست: پوشش ناکافی بیمهای، بدهیها، قواعد بازنشستگی یا کیفیت خدمات درمانی؟ تجربه و دیدگاهتان را در بخش دیدگاهها بنویسید.

