
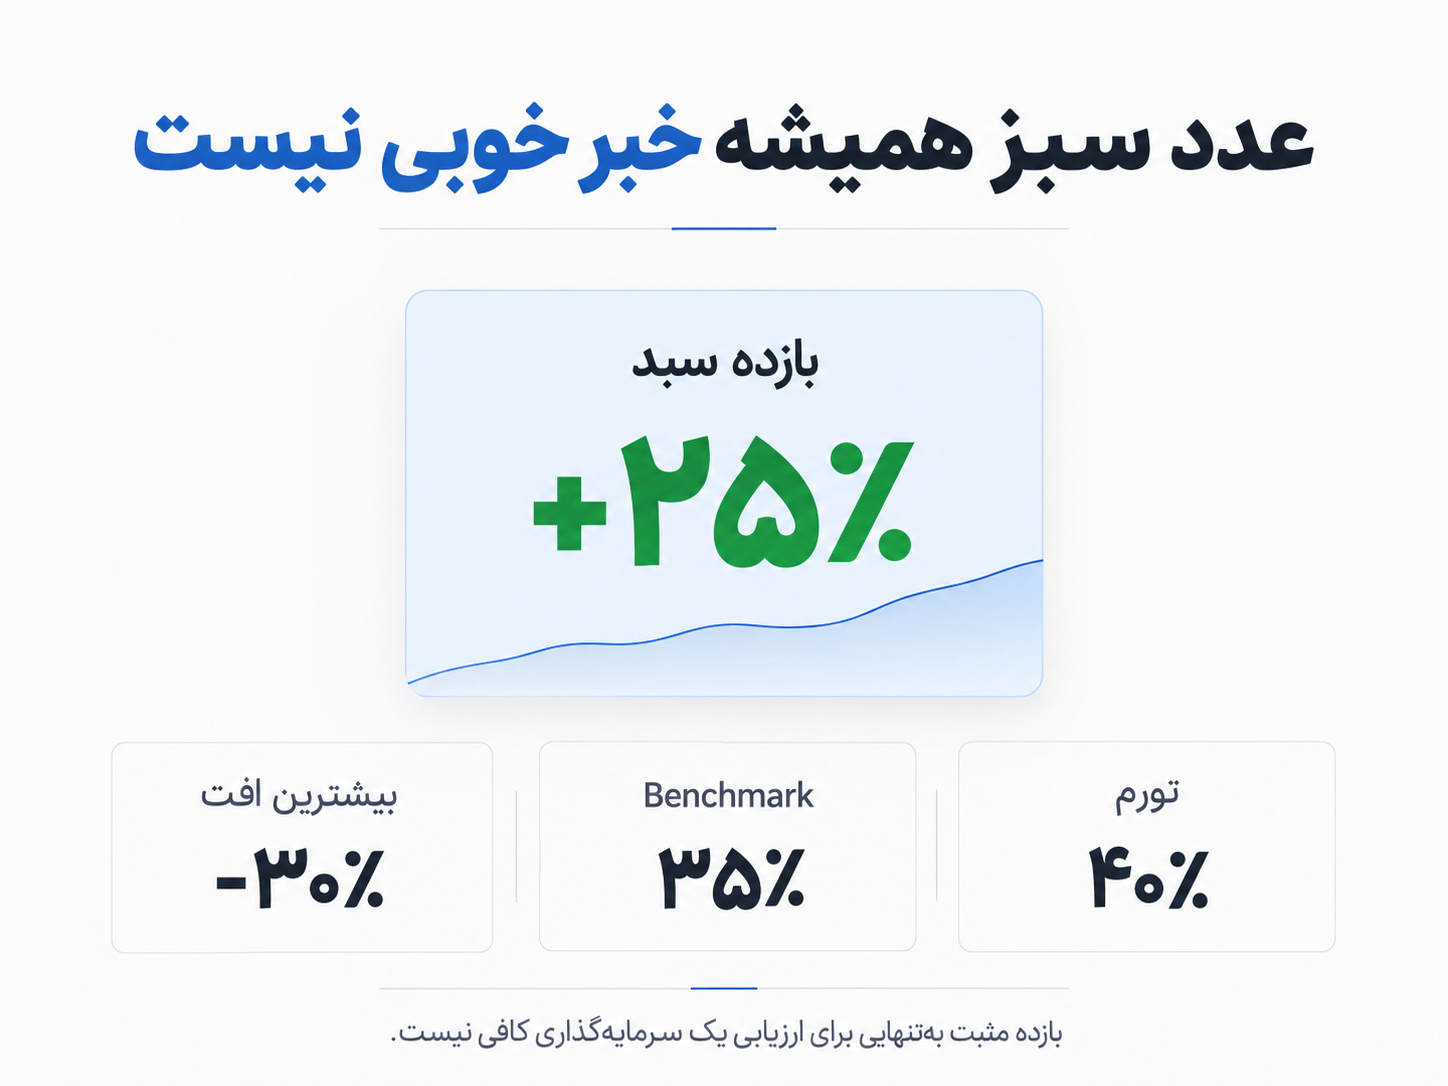
فرض کنید یک سال پیش ۱۰۰ میلیون تومان سرمایهگذاری کردهاید و امروز ارزش سبدتان به ۱۲۵ میلیون تومان رسیده است. صفحه پرتفوی سبز است و عدد بازده، مثبت ۲۵ درصد را نشان میدهد.
در نگاه اول همهچیز خوب به نظر میرسد.
اما حالا چند اطلاعات دیگر را هم به این تصویر اضافه کنیم: تورم در همین مدت بیشتر از بازده شما بوده، یک سرمایهگذاری مشابه بازده بالاتری داشته و سبدتان در میانه راه یک افت سنگین را تجربه کرده است.
با اضافهشدن همین چند داده، آن ۲۵ درصد دیگر بهاندازه قبل واضح و کافی به نظر نمیرسد.
مسئله این نیست که بازده اهمیت ندارد. اتفاقاً یکی از مهمترین معیارهای سرمایهگذاری است. مسئله این است که عدد بازده فقط نقطه شروع ارزیابی است، نه تمام آن.
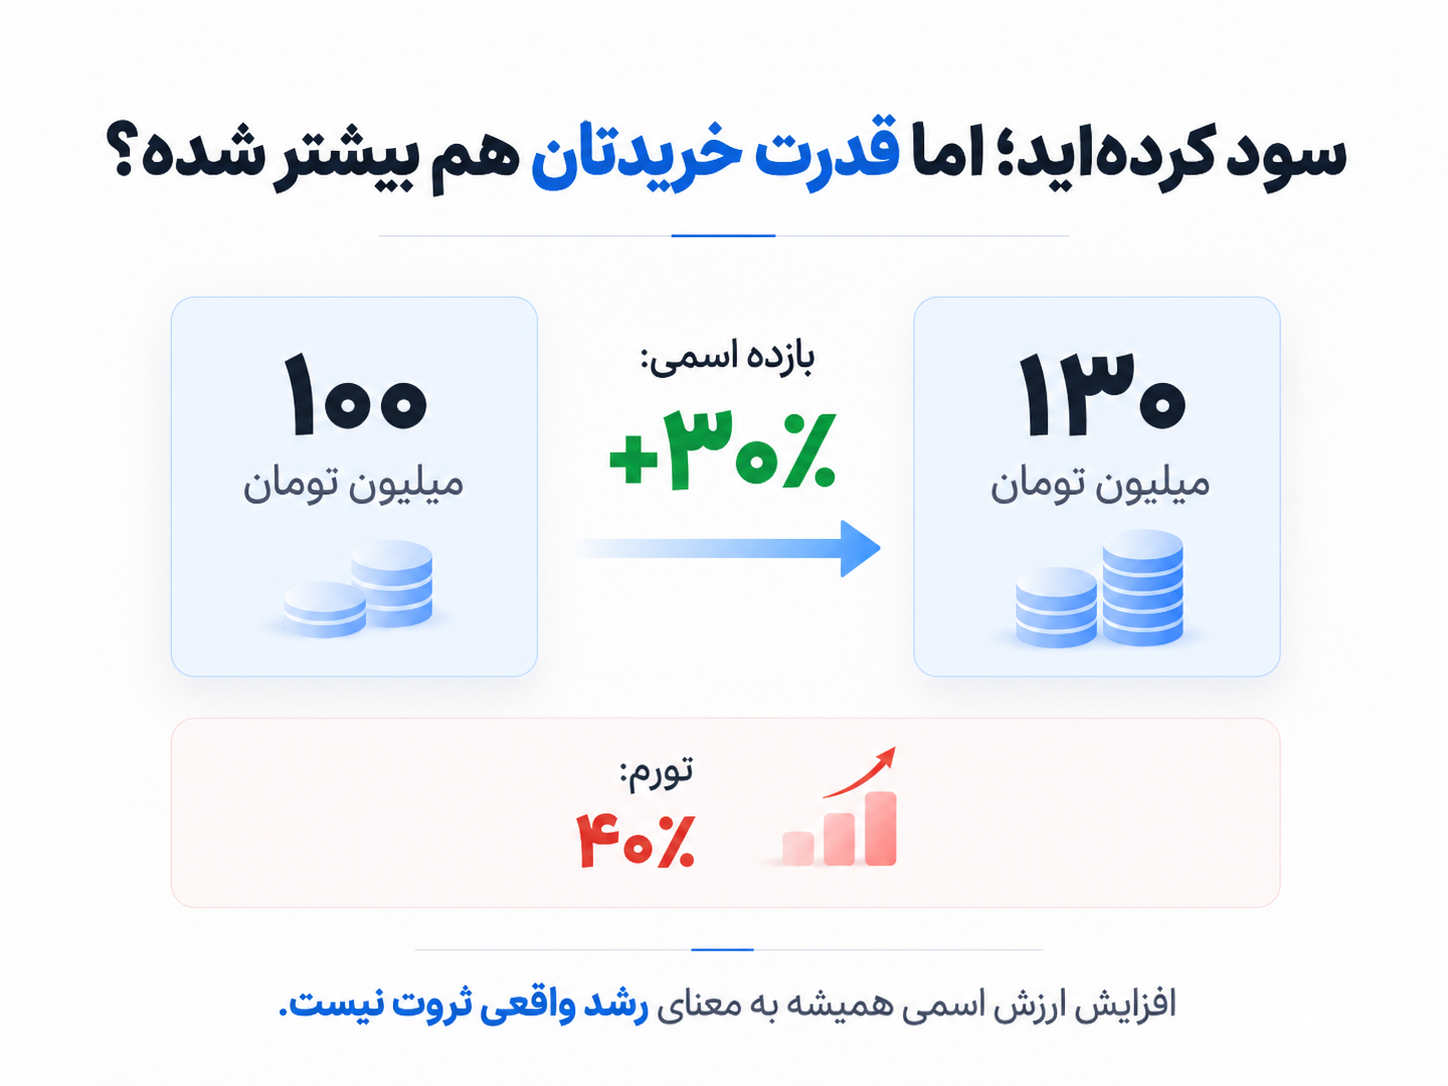
فرض کنید ۱۰۰ میلیون تومان سرمایهگذاری کردهاید و در پایان سال سرمایه شما به ۱۳۰ میلیون تومان رسیده است. روی کاغذ، ۳۰ درصد بازده داشتهاید.
اما اگر سطح قیمتها در همان دوره ۴۰ درصد افزایش پیدا کرده باشد، آن ۱۳۰ میلیون تومان لزوماً قدرت خرید بیشتری نسبت به ۱۰۰ میلیون ابتدای سال ندارد.
اینجاست که تفاوت میان بازده اسمی و بازده واقعی مهم میشود.
در اقتصادهای تورمی، افزایش عدد سرمایه همیشه به معنای افزایش واقعی ثروت نیست. بخشی از این رشد ممکن است فقط کاهش ارزش پول را جبران کرده باشد.
بنابراین اولین قدم بعد از دیدن بازده این است که ببینیم سرمایهگذاری ما چقدر از تورم جلو افتاده است.
حالا فرض کنید سبد شما در یک سال ۲۰ درصد رشد کرده است.
اگر سرمایهگذاریهای مشابه در همان مدت ۱۰ درصد رشد کرده باشند، عملکرد سبد شما یک معنا دارد. اگر همان بازار ۳۵ درصد رشد کرده باشد، همان بازده ۲۰ درصدی تصویر متفاوتی ایجاد میکند.
برای همین در ارزیابی سرمایهگذاری از Benchmark یا معیار مقایسه استفاده میشود.
البته مقایسه باید منصفانه باشد. اگر سبد شما ترکیبی از سهام، طلا و درآمد ثابت است، مقایسه کل آن فقط با شاخص بورس تصویر دقیقی ایجاد نمیکند. بهتر است عملکرد هر بخش در بستر مناسب خودش بررسی شود.
هدف Benchmark هم الزاماً این نیست که ببینیم «بازار را شکست دادهایم یا نه». این مقایسه کمک میکند بفهمیم بازدهی که به دست آوردهایم در چه شرایطی ایجاد شده است.
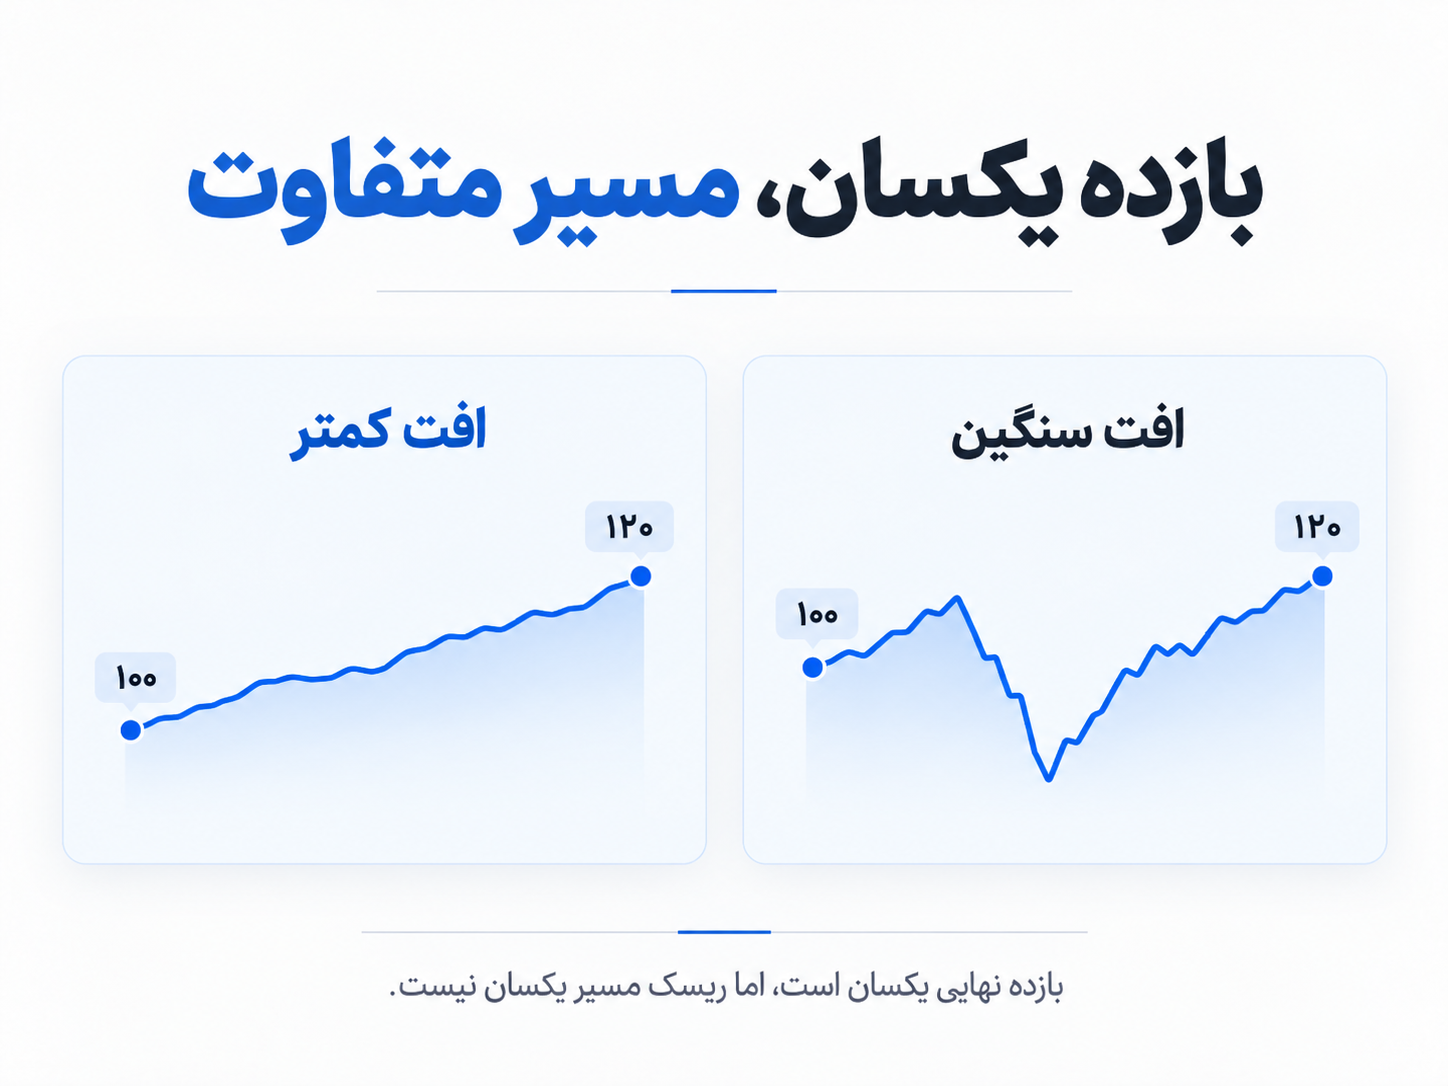
دو نفر را تصور کنید که هر دو سال را با ۲۰ درصد بازده تمام کردهاند.
سبد نفر اول در طول سال نوسان محدودی داشته و بیشترین افت آن ۸ درصد بوده است. سبد نفر دوم در مقطعی ۳۰ درصد افت کرده و بعد دوباره رشد کرده تا در نهایت همان بازده ۲۰ درصدی را ثبت کند.
اگر فقط عدد نهایی را ببینیم، عملکرد این دو سبد یکسان است. اما مسیر آنها کاملاً متفاوت بوده است.
یکی از معیارهایی که این تفاوت را نشان میدهد Maximum Drawdown یا بیشترین افت سرمایه است؛ یعنی بیشترین فاصلهای که ارزش سبد از یک نقطه اوج تا کف بعدی تجربه کرده است.
اهمیت این افت زمانی روشنتر میشود که بدانیم زیانها به همان نسبت جبران نمیشوند. افت ۲۰ درصدی به ۲۵ درصد رشد برای بازگشت به نقطه قبلی نیاز دارد و بعد از افت ۵۰ درصدی، سرمایه باید ۱۰۰ درصد رشد کند تا فقط به نقطه شروع برگردد.
پس بازده خوب، بدون توجه به ریسکی که برای رسیدن به آن پذیرفته شده، تصویر کاملی از عملکرد سبد نمیدهد.
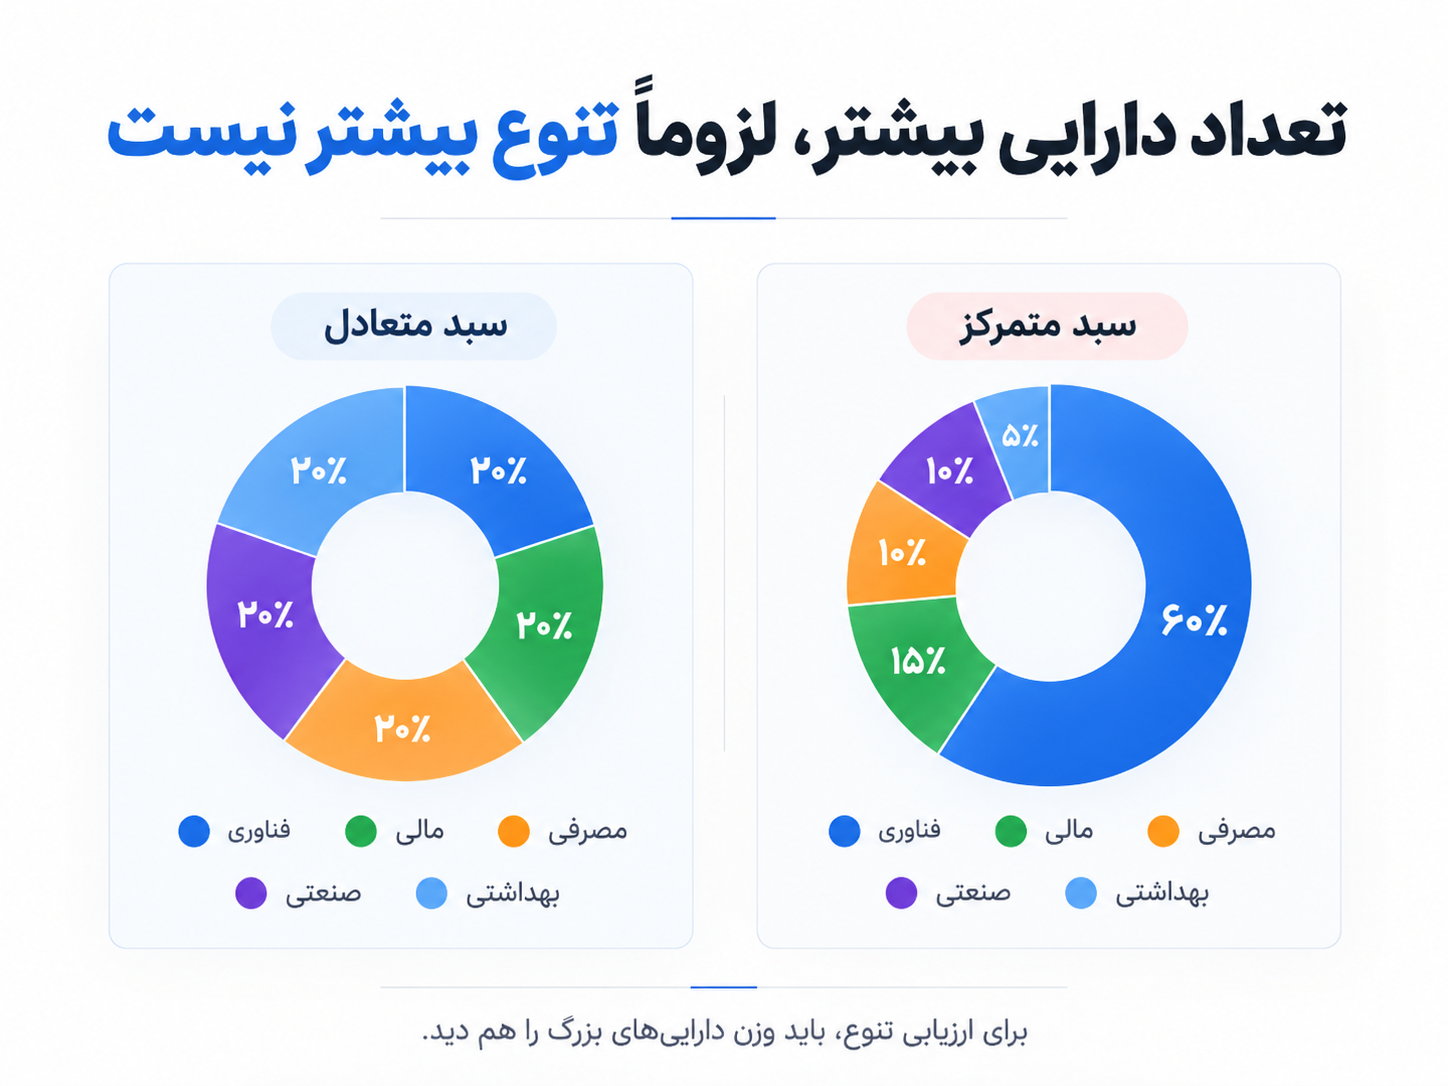
ممکن است در پرتفوی خود ده دارایی مختلف داشته باشید و در مجموع ۳۰ درصد بازده گرفته باشید. اما وقتی دقیقتر نگاه میکنید متوجه شوید بخش عمده این سود فقط نتیجه رشد یک یا دو دارایی بوده است.
در چنین شرایطی، عملکرد کل سبد بیشتر از چیزی که در نگاه اول دیده میشود به همان چند دارایی وابسته است.
این همان جایی است که ریسک تمرکز اهمیت پیدا میکند.
تنوع فقط به معنی زیادبودن تعداد سهمها نیست. اگر بخش بزرگی از سرمایه شما در چند سهم یک صنعت، چند دارایی با رفتار مشابه یا یک کلاس دارایی متمرکز شده باشد، تغییر وضعیت همان بخش میتواند بخش بزرگی از پرتفوی را تحت تأثیر قرار دهد.
به همین دلیل، برای فهم میزان تنوع سبد بهتر است به وزن داراییهای بزرگ و سهم هر کلاس دارایی از کل سرمایه نگاه کنیم، نه فقط تعداد داراییها.
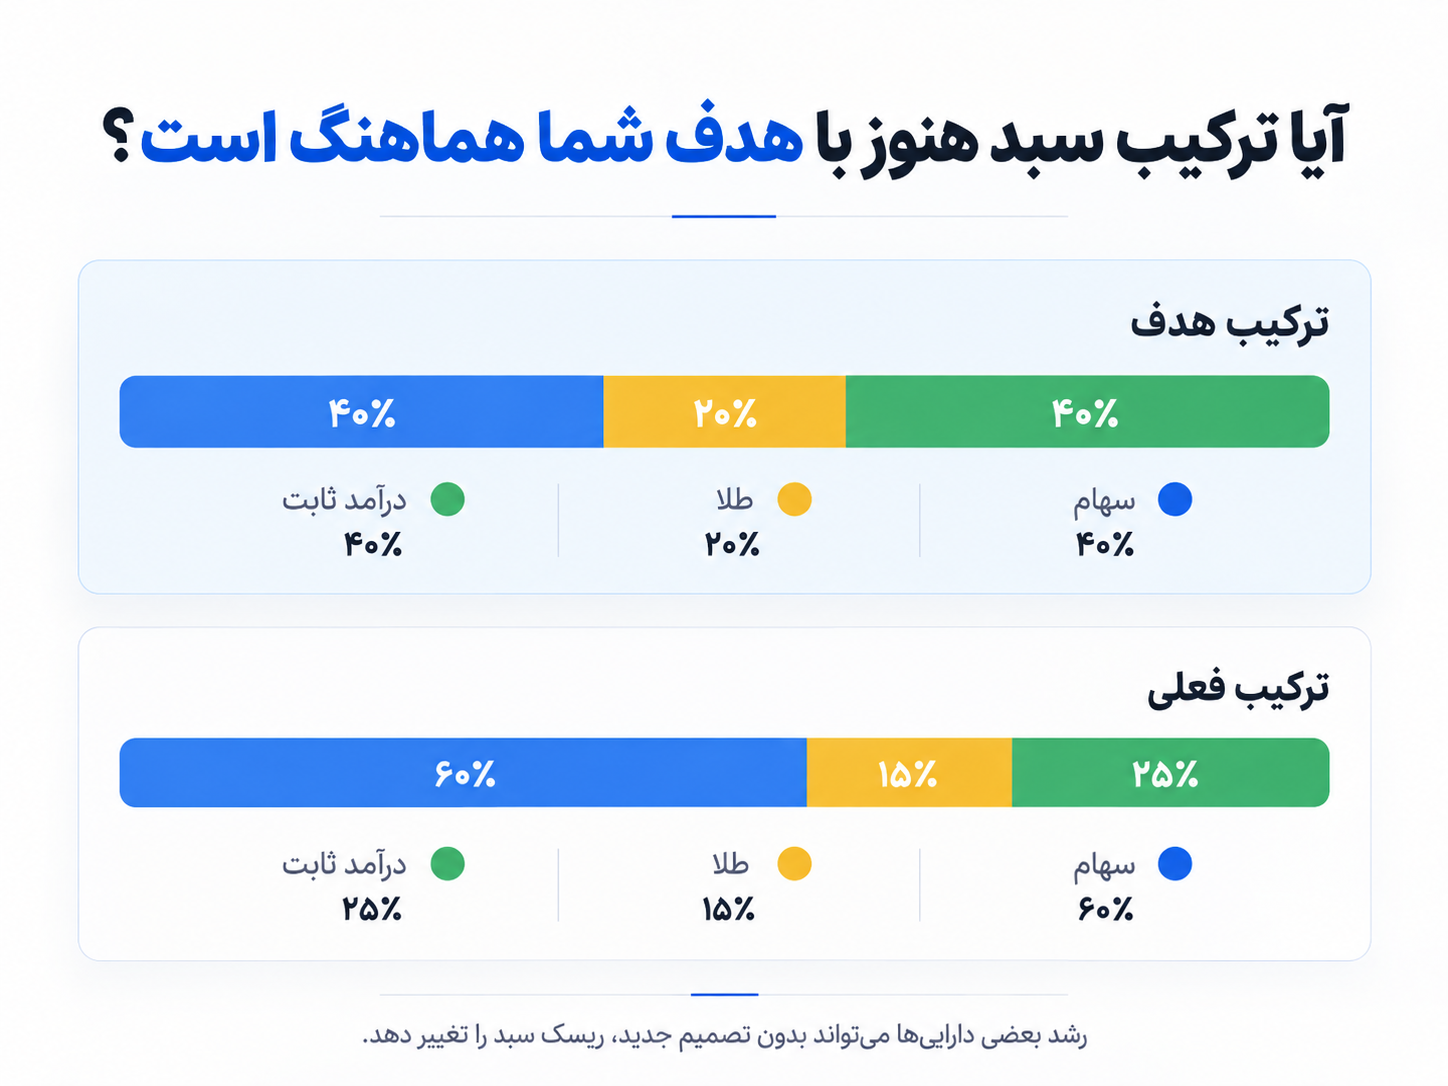
فرض کنید هنگام شروع سرمایهگذاری تصمیم گرفتهاید ۴۰ درصد سرمایه را در سهام، ۲۰ درصد را در طلا و ۴۰ درصد را در داراییهای با درآمد ثابت نگه دارید.
مدتی بعد سهام رشد بیشتری میکند و ترکیب سبد شما به ۶۰ درصد سهام، ۱۵ درصد طلا و ۲۵ درصد درآمد ثابت میرسد.
شما هیچ تصمیم تازهای برای پذیرش ریسک بیشتر نگرفتهاید، اما ساختار پرتفوی شما عملاً پرریسکتر شده است.
اینجاست که Rebalancing یا متعادلسازی مجدد سبد مطرح میشود.
هدف متعادلسازی پیشبینی حرکت بعدی بازار نیست. هدف این است که ترکیب سرمایه دوباره به محدودهای نزدیک شود که با برنامه، هدف و میزان ریسکی که برای خود تعیین کردهاید هماهنگ باشد.
به همین دلیل، بررسی دورهای پرتفوی فقط برای دیدن سود و زیان نیست؛ باید دید ساختار امروز سبد هنوز همان چیزی است که قرار بود باشد یا نه.
هیچ ترکیب سرمایهگذاریای بهصورت مطلق «خوب» نیست.
سبدی که برای فردی با افق سرمایهگذاری دهساله قابلقبول است، ممکن است برای کسی که شش ماه دیگر به سرمایه خود نیاز دارد بیش از حد پرریسک باشد.
هدف مالی، افق زمانی و میزان ریسکی که میتوانید تحمل کنید مشخص میکند چه ساختاری برای سرمایه شما مناسبتر است.امروزه بعضی از پلتفرمهای مدیریت سرمایه تلاش میکنند این ارزیابی
را سادهتر کنند و بهجای نمایش صرف سود و زیان، ساختار پرتفوی را هم بررسی کنند.
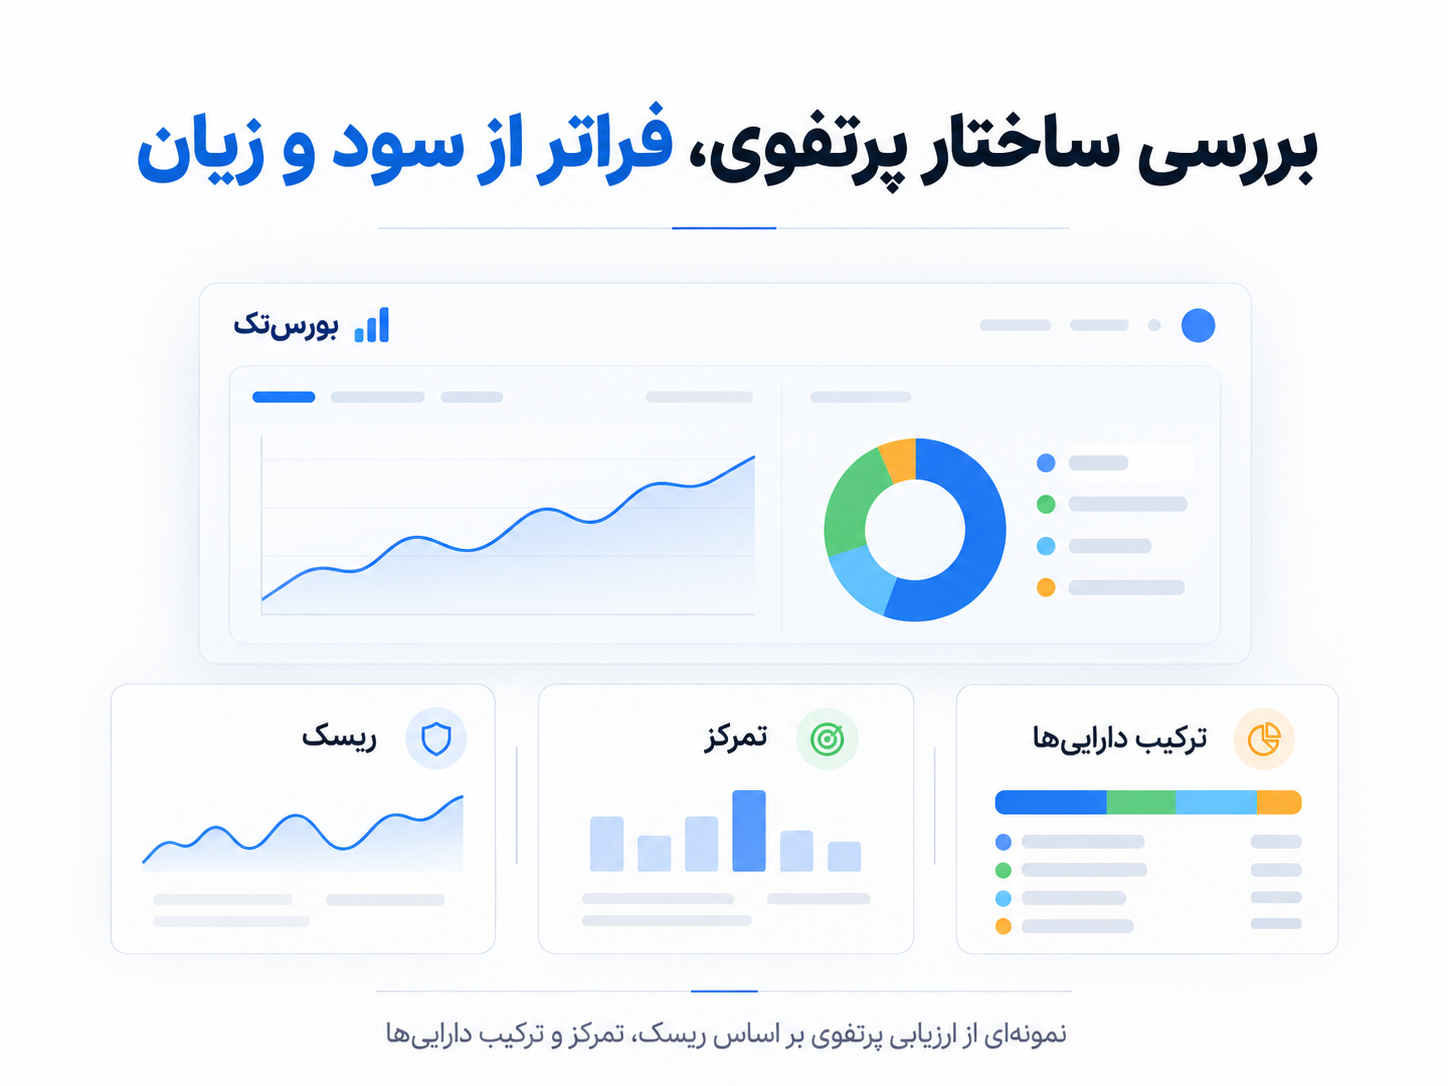
در نتیجه، برای یک بررسی اولیه لازم نیست دهها شاخص مالی را محاسبه کنیم. کافی است در کنار بازده به چند موضوع اصلی توجه داشته باشیم: آیا از تورم جلو افتادهایم، عملکردمان در مقایسه با معیار مناسب چگونه بوده، برای رسیدن به این بازده چه ریسکی پذیرفتهایم، سرمایه چقدر متمرکز است و ترکیب فعلی سبد چقدر با هدف ما هماهنگی دارد.
بازده به ما میگوید سرمایه از نقطه شروع تا امروز چقدر رشد کرده است.
اما برای اینکه بفهمیم سرمایهگذاری واقعاً در چه وضعیتی قرار دارد، باید ببینیم این رشد چگونه به دست آمده است.

