
نیکلاس مالدر
ژوئن ۲۰۲۶الگوهای تاریخی نشان میدهند چرا مالکیت دولتی دوباره در حال گسترش است و این بار چه تفاوتی با گذشته دارد.
دولتها در حال در اختیار گرفتن بنگاهها و منابع خصوصی با سریعترین آهنگ در ۵۰ سال گذشتهاند. مرور موجهای متعدد ملیسازی در قرن گذشته نشان میدهد که این تحول میتواند چشمانداز اقتصاد جهانی را دگرگون کند.
از سال ۲۰۲۰، دولتها در همه قارهها داراییهایی را که در اختیار شهروندان خود یا سرمایهگذاران خارجی بوده، ملی کردهاند. فرانسه و آلمان برخی شرکتهای خدمات عمومی و برق را در اختیار دولت گرفتند. فرانسه بزرگترین کارخانه کشتیسازی اروپا را تحت کنترل دولت درآورد. بریتانیا نیز راهآهن و صنعت فولاد خود را ملی کرد.
روسیه از زمان حمله به اوکراین در سال ۲۰۲۲، بنگاهها و داراییهایی در حوزههای بندری، صنعتی و مصرفی را به ارزش بیش از ۴۸ میلیارد دلار تصاحب کرده است. ایالات متحده نیز سهم مسلطی در تنها تولیدکننده داخلی عناصر نادر خاکی به دست آورد. فهرست کشورهایی که منابع متعلق به خارجیها ــ از لیتیوم، طلا و اورانیوم گرفته تا نیکل و حتی روغن پالم ــ را در اختیار گرفتهاند نیز رو به افزایش است. اگرچه درباره ارزش دقیق این داراییها اختلاف نظر وجود دارد، برآورد میشود که تنها در فاصله ۲۰۱۶ تا ۲۰۲۶، بین ۲۳۹ تا ۵۴۴ میلیارد دلار دارایی ملی شده باشد.
بیثباتی ژئوپلیتیکی، اختلال در بازار کالاهای پایه (کامودیتی) و توسعه انرژیهای تجدیدپذیر از عوامل اصلی این موج تصاحبها هستند. با گسترش سیاستهای اقتصادی مداخلهگرایانه، نشانهای از توقف این روند نیز دیده نمیشود. این ملیسازیها احتمالاً ادغام اقتصادی و مالی جهان را متوقف نمیکنند، بلکه شکل آن را تغییر میدهند و ممکن است الگوهای بلندمدت تجارت و سرمایهگذاری بینالمللی را از نو سامان دهند.
این چهارمین موج بزرگ ملیسازی در ۱۰۰ سال گذشته است. سرعت و زمانبندی ملیسازیها معمولاً حاصل ترکیبی از فشارهای سیاسی، شرایط پولی و میزان تحرک سرمایه است (جدول ۱).
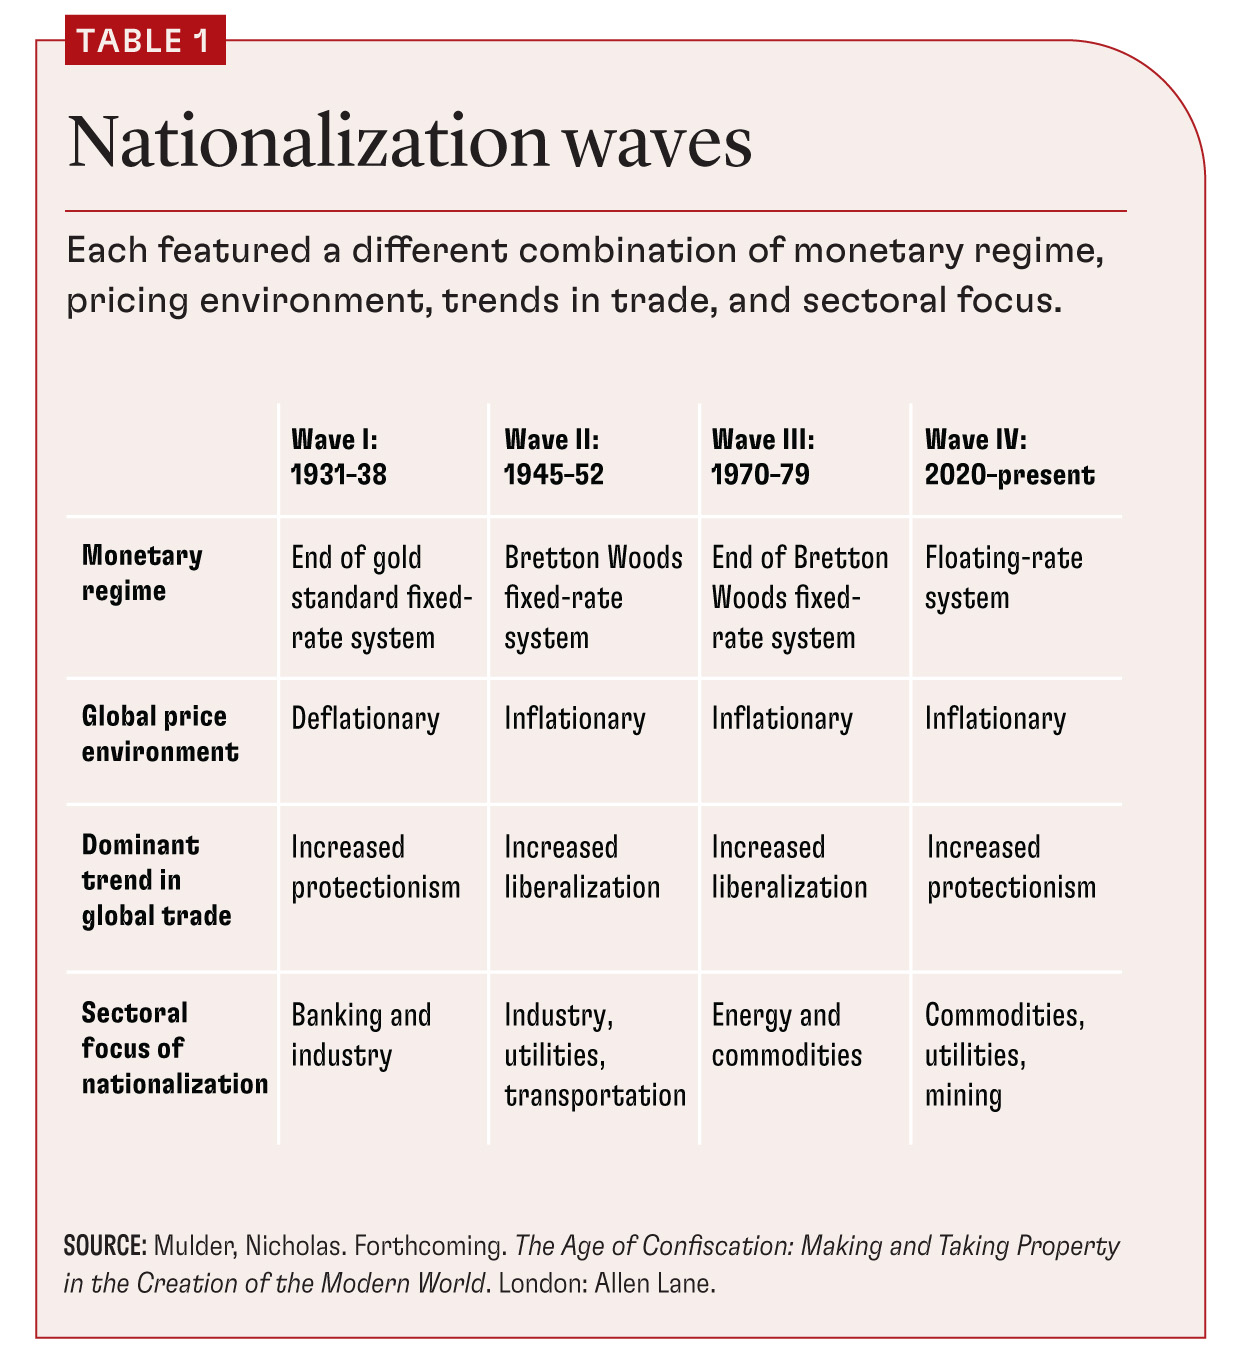
نخستین موج در دهه ۱۹۳۰ و در جریان رکود بزرگ رخ داد. موج دوم از اواخر دهه ۱۹۴۰ آغاز شد؛ زمانی که بسیاری از کشورها پس از جنگ جهانی دوم به ساخت اقتصادهای مختلط روی آوردند. در دهه ۱۹۷۰ نیز استعمارزدایی، پایان نظام نرخ ارز برتون وودز، شوکهای انرژی و فشارهای تورمی موج سوم را به راه انداختند.
ملیسازیها از نظر شکل و محتوا بسیار متنوعاند. همه آنها الزاماً به معنای انتقال مالکیت به دولت نیستند. گاهی دولت صرفاً انتقال اجباری یک دارایی از یک مالک خصوصی به مالک خصوصی دیگر را تسهیل میکند. برخی تصاحبها، مصادرۀ کاملاند و برخی دیگر سلب مالکیت در ازای پرداخت غرامت. وجه مشترک همه آنها استفاده از ابزارهای سیاسی و حقوقی برای قرار دادن مالکیت خصوصی تحت کنترل ملی و بازتعریف رابطه میان دولت و سرمایه است.
اما موج رو به گسترش ملیسازی در دهه ۲۰۲۰ چه ویژگی متمایزی دارد؟ برای پاسخ، باید تاریخ سه موج قبلی را مرور کرد؛ موجهایی که هر یک از موج پیشین بزرگتر بودند.
اقتصاد جهانی یکپارچهای که از دهه ۱۸۷۰ تا ۱۹۳۰ شکل گرفته بود، بر دو پایه استوار بود: تجارت نسبتاً آزاد و استاندارد طلای بینالمللی. این سیاستها مسیر را برای جریان گسترده سرمایهگذاری خارجی هموار کرده بودند. اقتصادهای ثروتمندی مانند فرانسه، آلمان و بریتانیا حجم عظیمی از سرمایه در خارج از مرزهای خود انباشته بودند؛ بهطوری که ارزش این سرمایهها معادل ۵۰ تا ۱۶۰ درصد تولید ناخالص داخلی خودشان بود.
جنگ جهانی اول بخش بزرگی از این سرمایهگذاریهای فرامرزی را از بین برد، اما نتوانست یکپارچگی بازارهای جهانی را نابود کند. در عوض، در دهه ۱۹۲۰ اقتصاد جهان بار دیگر حول رشد آمریکا سازمان یافت و با احیای استاندارد طلا، تجارت و سرمایهگذاری بینالمللی دوباره گسترش یافت.
رکود بزرگ به تجارت آزاد و جریان سرمایه پایان داد و نخستین موج جهانی ملیسازی را به راه انداخت. از سالهای ۱۹۲۸ و ۱۹۲۹، مجموعهای زنجیرهای از بحرانها ابتدا بازار کالاهای پایه، سپس بازارهای سهام و تجارت جهانی و در نهایت نظام پولی بینالمللی را درگیر کرد.
برای جلوگیری از فروپاشی نظام مالی، چند کشور تمام یا بخشی از نظام بانکی خود را تحت مالکیت دولت درآوردند. بین سالهای ۱۹۳۱ تا ۱۹۳۵، دولت آمریکا حدود یکسوم سرمایه مالی را ملی کرد و در آلمان بیش از نیمی از سرمایه بانکی دولتی شد. ایتالیا نیز بین سالهای ۱۹۳۱ تا ۱۹۳۳ حدود ۲۰ درصد از داراییهای صنعتی و مالی خصوصی را ملی کرد. مالکیت دولتی در فرانسه ــ با ملیسازی صنایع هواپیماسازی و راهآهن ــ و در بریتانیا ــ با ملیسازی معادن زغالسنگ ــ گسترش یافت. بولیوی و مکزیک نیز شرکتهای نفتی متعلق به خارجیها را در اختیار گرفتند.
این اقدامات اغلب واکنشی به یک بحران فوری بودند و برخی از آنها بعدها معکوس شدند. با این حال، چون چنین تحولاتی در پیشرفتهترین اقتصادهای آن زمان رخ داد، اثر مهمی بر اقتصادهای در حال توسعه گذاشت. از سوی دیگر، تجارت جهانی و وامدهی فرامرزی بهشدت کاهش یافت و بسیاری از دولتها کنترل سرمایه را اعمال کردند. در چنین شرایطی، ملیسازی هزینه نسبتاً اندکی داشت؛ زیرا دولتها دیگر چندان نگران فرار سرمایه یا واکنش بازارهای بینالمللی نبودند.
موج ملیسازی دهه ۱۹۳۰ نشانهای از گسست اقتصادی و مالی در اقتصاد جهانی بود. این اقدامات در کوتاهمدت از ورشکستگیها جلوگیری کردند، اما همزمان بازارهای ملی را از یکدیگر جدا و تجارت و سرمایهگذاری بینالمللی را محدود کردند. در بلندمدت، افزایش مالکیت دولتی استقلال دولتها در سیاستگذاری را بیشتر کرد و به آنها امکان داد در شکلگیری نظم اقتصادی بینالمللی جدید پس از پایان جنگ جهانی دوم نقش ایفا کنند.
پس از جنگ جهانی دوم، موج تازهای از ملیسازی در اقتصادهای اروپا، آمریکای لاتین و آسیا شکل گرفت.
مدلی از اقتصاد مختلط پدید آمد که در آن سرمایهگذاری عمومی گسترده در کنار سازوکارهای بازار خصوصی قرار داشت. نظام نرخ ارز ثابت که در سال ۱۹۴۴ در برتون وودز ایجاد شد، ثبات مالی بینالمللی را افزایش داد و از این طریق، ریسک فرار سرمایه را کاهش داد. در بسیاری از کشورها نیز تورم بالا به دولتها اجازه داد بهترین زمان را برای خرید سهام صاحبان خصوصی انتخاب کنند. از آنجا که دولتها هزینه ملیسازی را از طریق انتشار اوراق قرضه تأمین میکردند، تورم هزینه واقعی بازپرداخت این بدهیها را نیز کاهش میداد.
به این ترتیب، بریتانیا بانک انگلستان و صنایع هواپیمایی، زغالسنگ، تلفن، حملونقل، برق، گاز و آهن و فولاد را ملی کرد. فرانسه نیز بانک مرکزی، مؤسسات مالی خصوصی که ۸۰ درصد سپردههای بانکی را در اختیار داشتند، صنایع زغالسنگ، برق و تلفن و چندین صنعت بزرگ را تحت مالکیت دولت درآورد. ملیسازیهای مشابهی در آرژانتین، اتریش، برزیل، چکسلواکی، هند، اندونزی، ایران، ایتالیا، ژاپن و کشورهای سوسیالیستی اروپای شرقی رخ داد.
این موج دوم از نظر دامنه بخشهای درگیر گستردهتر، از نظر برنامهریزی منسجمتر و از نظر اجرا تدریجیتر از اقدامات شتابزده دهه ۱۹۳۰ بود. همین امر به سرمایهگذاران خصوصی اجازه داد انتظارات خود را تعدیل کنند، نوسانات اقتصادی را کاهش داد و مانع شد ملیسازیها رشد سریع سه دهه نخست پس از جنگ را مختل کنند.
یک عامل مهم دیگر این بود که اقتصادهای اروپایی عمدتاً داراییهای متعلق به شهروندان خود را در اختیار گرفتند. بنابراین میتوانستند این فرایند را از طریق نهادهای سیاسی مدیریت کنند و ثبات و مشروعیت دموکراتیک بیشتری به آن بدهند. در مقابل، زمانی که اقتصادهای در حال توسعه داراییهای متعلق به سرمایهگذاران غربی را تصاحب میکردند، ریسکها بیشتر بود و اختلافات دیپلماتیک و حتی درگیری مستقیم امکان وقوع داشت.
موج ملیسازی پس از جنگ نقش مهمی در شتاب بخشیدن به اقتصاد جهانی داشت. بنگاههای دولتی در بسیج منابع مالی عظیم برای سرمایهگذاری پیشگام شدند و به رشد سریع اقتصادهای پیشرفته کمک کردند. هرچند ناکارآمدی در تخصیص منابع اجتنابناپذیر بود، در مقابل، دولتها کنترل بیشتری بر اولویتهای سرمایهگذاری به دست آوردند. کشورهایی که سطح بالایی از مالکیت دولتی داشتند، تا دهه ۱۹۷۰ عملکرد ضعیفتری از اقتصادهایی با سرمایهگذاری خصوصی بیشتر نشان ندادند.
موجهای نخست و دوم ملیسازی در دورهای رخ دادند که کشورهای غربی و آتلانتیک شمالی بر اقتصاد جهان مسلط بودند. اما فروپاشی امپراتوریهای اروپایی تعداد کشورهای مستقل را افزایش داد: تعداد اعضای سازمان ملل متحد از ۵۱ کشور در سال ۱۹۴۵ به ۱۲۷ کشور در سال ۱۹۷۰ رسید. این کشورهای تازهاستقلالیافته تلاش میکردند جایگاهی برای خود در تقسیم کار جهانی پیدا کنند. با این حال، بسیاری از کشورهای صادرکننده کالاهای پایه در آمریکای لاتین، آفریقا و آسیا همچنان به سرمایه خارجی وابسته بودند.
دو شوک به جهش ملیسازیها دامن زدند. نخست، پایان نظام برتون وودز بود. کاهش ارزش دلار آمریکا به دستور رئیسجمهور ریچارد نیکسون در اوت ۱۹۷۱، برای تولیدکنندگان کالاهای پایه که درآمد صادراتی خود را به دلار دریافت میکردند، شوک بزرگی ایجاد کرد. کشورهای نفتی برای آنکه سهم بیشتری از درآمد خود را در شرایط تضعیف دلار به دست آورند، مالکیت خود بر شرکتهای نفتی متعلق به خارجیها را افزایش دادند.
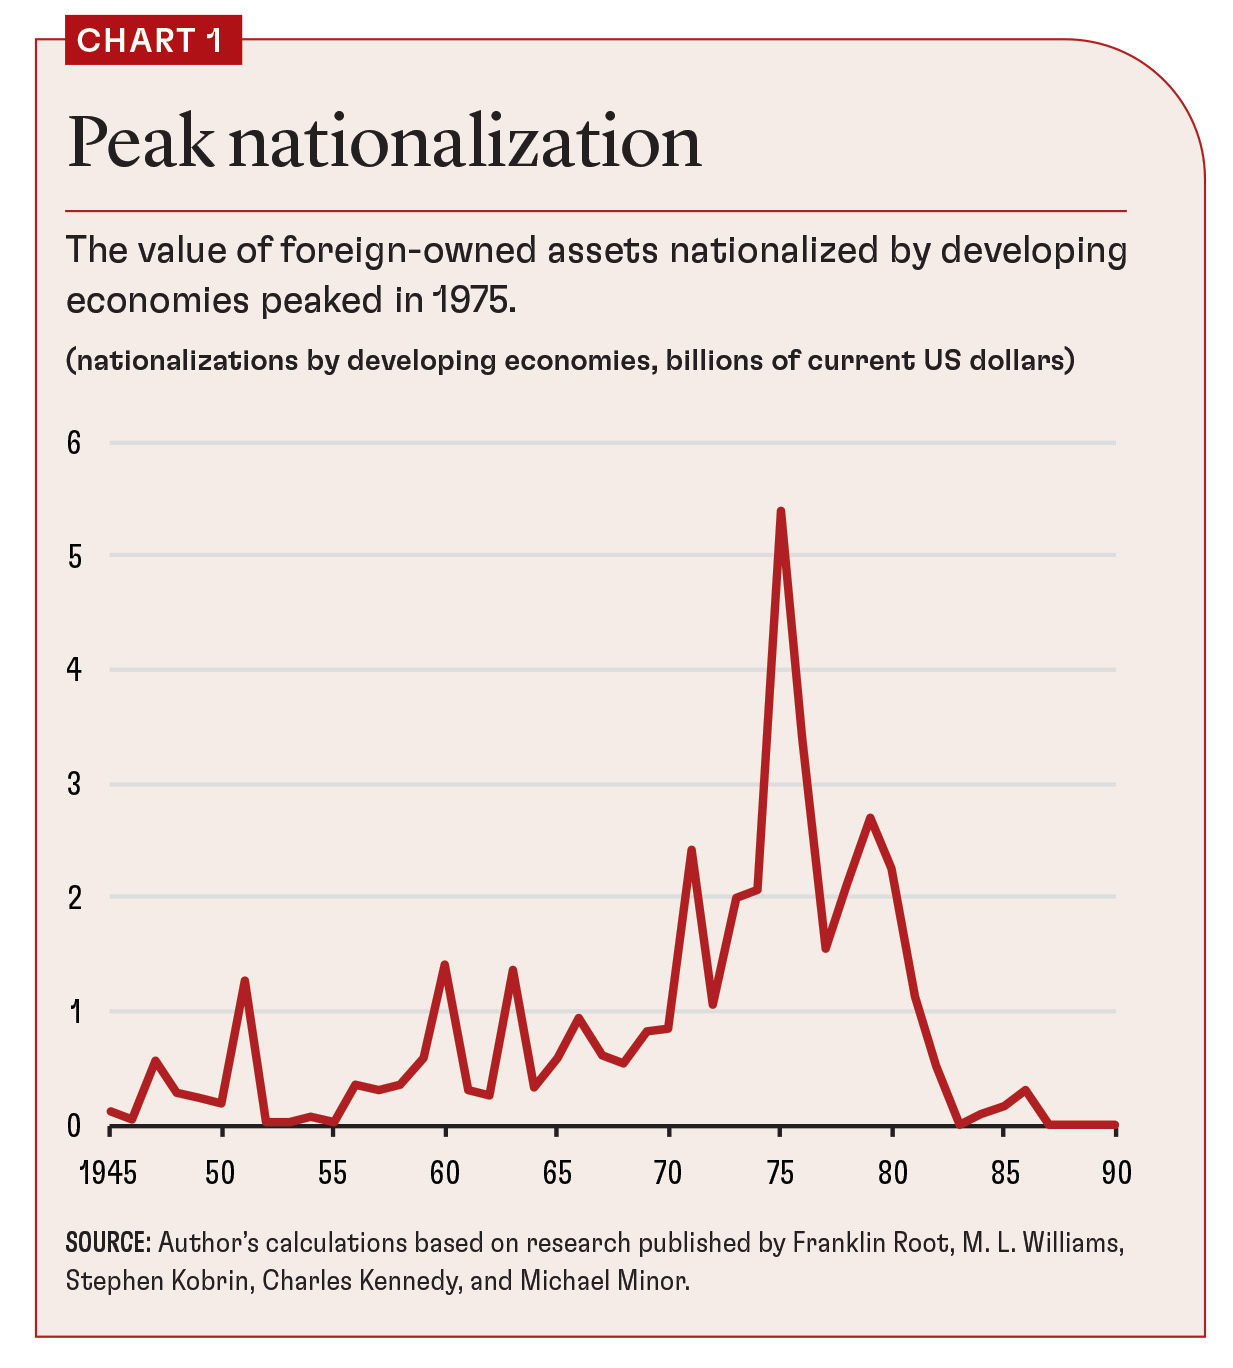
بحران نفتی ۱۹۷۳ نیز قیمت انرژی و مواد معدنی را بهشدت افزایش داد و کشورهای دارای منابع طبیعی را ترغیب کرد از رونق بازار کالاهای پایه بهره بگیرند. پژوهشهای استیون کوبرین نشان میدهد که سرعت تصاحب داراییها افزایش یافت و در سال ۱۹۷۵ به اوج رسید؛ در آن سال، ۲۸ کشور دستکم ۸۳ مورد سلب مالکیت انجام دادند؛ یعنی بهطور متوسط هر چهار روز یک مورد. بین سالهای ۱۹۷۱ تا ۱۹۸۰، اقتصادهای در حال توسعه دستکم ۲۶ میلیارد دلار دارایی متعلق به خارجیها را ملی کردند؛ رقمی معادل ۱۱ درصد کل سرمایهگذاری مستقیم خارجی در کشورهای در حال توسعه در سال ۱۹۸۰.
موج سوم از هر دو موج قبلی گستردهتر و طولانیتر بود و منابعی با ارزش بسیار بیشتر را دربر گرفت (نمودار یک). موفقیت ملیسازیهای اولیه، کشورهای دیگر را نیز به انجام مداخلات مشابه تشویق کرد. علاوه بر این، تورمی که در پی شوکهای پولی و انرژی ایجاد شده بود، ملیسازی را آسانتر کرد؛ زیرا در شرایط تورمی، هزینه واقعی پرداخت غرامت به صاحبان دارایی کاهش مییابد.
به این ترتیب، کشورهای آمریکای لاتین، آفریقا و خاورمیانه توانستند بخشهای بزرگی از منابع طبیعی خود را در دهه ۱۹۷۰ ملی کنند. اما بزرگترین موج ملیسازی تاریخ با سیاستهای پولی انقباضی فدرال رزرو که از سال ۱۹۷۹ آغاز شد، پایان یافت. این سیاستها تورم را کاهش دادند و رشد اقتصاد جهانی را کند کردند.
مهمترین پیامد بینالمللی موج ملیسازی دهه ۱۹۷۰، انباشت بدهیهای دولتی بود. از آنجا که بیشتر اقتصادهای در حال توسعه به سرمایهگذاران غرامت پرداخت کردند، تعهدات خارجی آنها افزایش یافت. هنگامی که نرخهای بهره در اوایل دهه ۱۹۸۰ بهشدت بالا رفت، این کشورها با ریسک بزرگی در تأمین مجدد بدهیهای خود مواجه شدند و بحرانهای بدهی از جامائیکا تا زئیر را به دنبال داشت. در سالهای بعد، با یکپارچهتر شدن بازارهای سرمایه و تلاش دولتها برای کاهش بدهی عمومی، بسیاری از داراییهای ملیشده دوباره خصوصی شدند.
موج کنونی ملیسازی ریشه در پیامدهای بحران مالی جهانی ۲۰۰۸ و تصاحب اضطراری چند مؤسسه مالی بزرگ دارد. در بیشتر موارد این اقدامات موقتی بودند و شرکتها بعداً دوباره به بخش خصوصی فروخته شدند، اما از اواخر دهه ۲۰۱۰ ملیسازیهای دائمیتری نیز رخ داده است. برخی از آنها واکنش به شوکهای بزرگ عرضه و تقاضا بودند؛ از جمله همهگیری کووید-۱۹ در سال ۲۰۲۰ و جهش قیمت کالاهای پایه در سال ۲۰۲۲ که پس از حمله روسیه به اوکراین رخ داد.
برخی دیگر از این تصاحبها با هدف مقابله با چالشهای گستردهتری مانند تغییرات اقلیمی انجام میشوند. برای مثال، ملیسازی مواد معدنی مورد نیاز فناوریهای انرژی تجدیدپذیر میتواند به کشورهای صادرکننده اجازه دهد سهم بیشتری از افزایش قیمتها را به دست آورند. بخش دیگری از این موج نیز از ملاحظات امنیت ملی سرچشمه میگیرد؛ یعنی دولتها میخواهند کنترل منابعی را در دست بگیرند که در رقابتهای راهبردی حیاتی تلقی میشوند.
ملیسازیهایی که با انگیزههای ژئوپلیتیکی انجام میشوند، سرمایهگذاری مستقیم خارجی میان رقبای راهبردی را پرریسکتر خواهند کرد. با این حال، این امر لزوماً به معنای کاهش یکپارچگی اقتصادی و مالی جهان نیست. ممکن است در عوض، تجارت، وامدهی و سرمایهگذاری بیشتری درون بلوکهای همسو از نظر ژئوپلیتیکی جریان پیدا کند. کشورهای بیطرف نیز میتوانند با معرفی خود بهعنوان واسطههایی قابل اعتماد و مقصدهایی امن برای سرمایهگذاری، سرمایه خارجی بیشتری جذب کنند.
ملیسازیها اغلب به شکل موجی رخ میدهند، زیرا به عوامل گسترده داخلی و خارجی واکنش نشان میدهند. وقتی قیمت کالاهای پایه افزایش مییابد، تصاحب سهم بیشتری از درآمدهای صادراتی جذابتر میشود. از سوی دیگر، موفقیت یک کشور در ملیسازی به کشورهای دیگر نشان میدهد که چنین سیاستی هم امکانپذیر است و هم میتواند مطلوب باشد. این «اثر الگوبرداری» به توضیح این موضوع کمک میکند که چرا ملیسازیها در طول تاریخ بهصورت موجهایی همزمان و عمدتاً همجهت با چرخه اقتصادی ظاهر شدهاند.
دولتها در دورههای تورمی نیز راحتتر میتوانند ملیسازی کنند، زیرا در این شرایط هزینه واقعی خرید اجباری داراییها از صاحبان خصوصی کاهش مییابد. در مقابل، تحرک بیشتر سرمایه معمولاً مانعی برای ملیسازی است؛ زیرا گزینههای خروج بیشتری در اختیار سرمایهگذاران قرار میدهد و واکنش بازارها را سریعتر میکند و از این طریق محدودیت بیشتری بر دولتها اعمال میشود.
بنابراین، افزایش ملیسازیها در شرایطی که بازارهای سرمایه در سطحی بیسابقه یکپارچهاند، نشان میدهد که نیروهای قدرتمند اقتصاد کلان و ژئوپلیتیک در جهت حمایت از تصاحب دولتی عمل میکنند. همزمان، این روند بیانگر آن است که در عصر تکهتکهشدن ژئواکونومیک، دولتها بیش از گذشته ملیسازی را ابزاری ضروری برای سیاستگذاری اقتصادی میدانند.
نیکلاس مالدر استادیار تاریخ مدرن در دانشگاه کرنل و نویسنده کتاب عصر مصادره: شکلگیری و تصاحب مالکیت در ایجاد جهان مدرن است.

