
۳۰ ژوئیه ۲۰۲۶
هینه تی. دین و کریم العیناوی
در دورهای که چین و هند هر دو سیاستهای صنعتی هدفمند را دنبال میکردند، دادهها نشان میدهد که مسیر توسعه هیچیک از این دو کشور بهسادگی برای دیگران قابل تکرار نیست. اگر تجربهای برای سایر کشورها داشته باشند، بیش از آنکه یک نسخه آماده ارائه دهند، هشداری درباره محدودیتهای ساختاری و مشکلات هماهنگی هستند؛ مسائلی که هر کشور باید راهحلهای متناسب با شرایط خود را برای آنها بیابد.
اقتصاد جهانی هر روز بیش از گذشته دچار شکاف و چندپارگی میشود. در چنین شرایطی، مطمئنترین مسیر توسعه چیست؟ چین و هند، دو کشور پرجمعیت جهان، هر یک پاسخی متفاوت به این پرسش دادهاند. اما آیا کشورهای دیگر میتوانند از الگوی آنها پیروی کنند؟
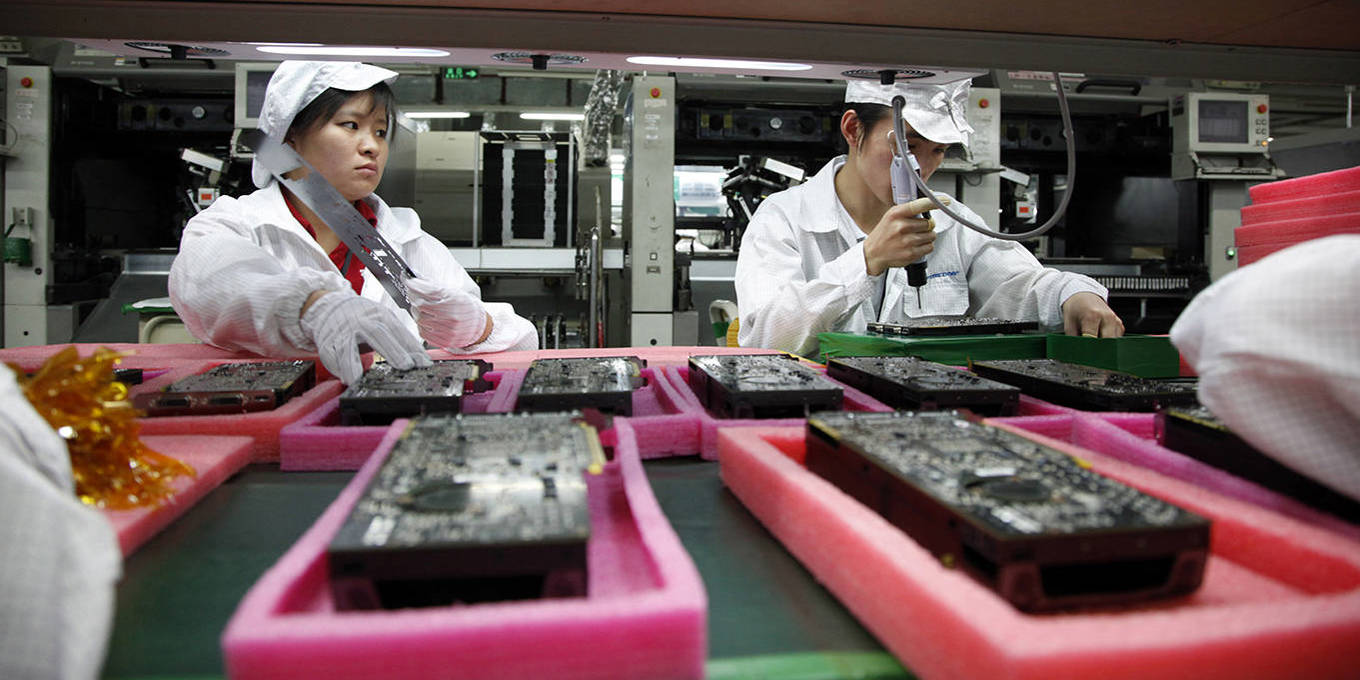
چین با تکیه بر الگوی سنتی «رشد مبتنی بر تولید کارخانهای»، تلاش کرده سهم بخش صنعت را در تولید ناخالص داخلی خود در سطحی نزدیک به دو برابر اقتصادهای پیشرفته حفظ کند. در مقابل، هند بدون آنکه ابتدا یک پایه صنعتی گسترده ایجاد کند، مستقیماً به سمت رشد مبتنی بر خدمات حرکت کرده است. با این حال، مقایسه این دو تجربه بر اساس یک دهه دادههای پایگاه «تجارت بر حسب ارزش افزوده» سازمان همکاری و توسعه اقتصادی (OECD) تصویر محتاطانهای ارائه میدهد. هیچیک از این دو مسیر نسخهای آماده و قابل انتقال به سایر کشورها نیست. هر دو دارای ضعفهای ساختاریاند که کشورهای در حال توسعه امروز باید از پیش آنها را در نظر بگیرند.
چین و هند در آغاز دوره ۲۰۱۲ تا ۲۰۲۲ در دو سر طیف قرار داشتند. چین بزرگترین صادرکننده کالاهای صنعتی جهان بود و بخش صنعت حدود ۳۲ درصد تولید ناخالص داخلی این کشور را تشکیل میداد؛ رقمی که بیش از دو برابر اقتصادهای پیشرفته اروپایی بود. در همان زمان، سهم خدمات از تولید ناخالص داخلی تنها ۴۴ درصد بود؛ سهمی که با توجه به سطح درآمد چین، پایینتر از حد انتظار به شمار میرفت. بالعکس در هند، بخش خدمات از همان ابتدا حدود نیمی از تولید ناخالص داخلی را به خود اختصاص داده بود؛ موضوعی که تا حد زیادی به مزیت رقابتی این کشور در صادرات فناوری اطلاعات و نرمافزار مربوط میشد. در مقابل، سهم صنعت به حدود ۱۸ درصد تولید ناخالص داخلی کاهش یافته بود و روند نزولی داشت. همچنین، نیمی از نیروی کار هند همچنان در بخش کشاورزی با بهرهوری پایین فعالیت میکرد و زیرساختهای عمومی نیز از کمبود سرمایهگذاری رنج میبردند، در حالی که اجرای اصلاحات اقتصادی با مخالفتهای گسترده روبهرو بود.
در این دهه، هر دو دولت راهبردهای توسعهای مشخصی را دنبال کردند. چین در سال ۲۰۱۵ برنامه «ساخت چین ۲۰۲۵» را آغاز کرد و صدها میلیارد دلار در ده صنعت راهبردی سرمایهگذاری کرد تا هم سهم بالای صنعت در اقتصاد را حفظ کند و هم توانمندیهای فناورانه خود را ارتقا دهد. هند مسیر دشوارتری را برگزید. این کشور ابتدا در سال ۲۰۱۴ با برنامه «ساخت هند» کوشید بخش صنعت را احیا کند و سپس از سال ۲۰۲۰ با اجرای برنامه مشوقهای تولید، حدود ۲۶ میلیارد دلار یارانه را میان ۱۴ بخش اقتصادی توزیع کرد.
اکنون، پس از گذشت یک دهه، نتایج این سیاستها روایتهای رسمی هر دو کشور را با چالش روبهرو کرده است. چین توانست سهم صنعت را در حدود ۲۹ درصد تولید ناخالص داخلی تثبیت کند، اما گسترش اتوماسیون پیوند سنتی میان رشد تولید صنعتی و ایجاد اشتغال را از میان برد. بسیاری از کارگران کارخانهها به بخش خدمات منتقل شدند و در نتیجه، سهم خدمات به حدود نیمی از تولید ناخالص داخلی و نزدیک به ۴۸ درصد اشتغال رسید. با این حال، بیشتر فرصتهای شغلی جدید در بخشهایی مانند خردهفروشی، هتلداری و خدمات شخصی ایجاد شد؛ بخشهایی که بهرهوری پایینی دارند و فاصله زیادی با فعالیتهای دانشبنیان دارند.
در همین دوره، ارزش افزوده به ازای هر شاغل در حملونقل آبی حدود پنج برابر و در بخش مخابرات نزدیک به سه برابر شد. اما این افزایش نه به دلیل جذب گسترده نیروی کار، بلکه در نتیجه ادغام بنگاهها، سرمایهگذاریهای سنگین و اتوماسیون رخ داد. بنابراین، هرچه چین به سطح کشورهای پردرآمد نزدیکتر میشود، تمرکز نیروی کار و محل رشد بهرهوری بیش از پیش از یکدیگر فاصله میگیرند.
داستان هند دقیقاً تصویر معکوس این وضعیت است. بخش خدمات دانشبنیان این کشور رشد چشمگیری را تجربه کرده است. ارزش افزوده به ازای هر شاغل در حوزه برنامهنویسی رایانه و خدمات اطلاعاتی تقریباً سه برابر شده و میزان ادغام این صنعت در زنجیرههای ارزش جهانی نیز حدود پنج برابر افزایش یافته است. با این حال، این صنایع دانشبنیان بیش از پیش به جزیرهای جدا از سایر بخشهای اقتصاد داخلی تبدیل شدهاند، زیرا ارتباط محدودی با دیگر فعالیتهای اقتصادی دارند. علاوه بر این، سهم نیروی کار از کل ارزش افزوده، که در سال ۲۰۱۲ حدود ۲۶ درصد بود، تا سال ۲۰۲۲ به حدود ۱۱ درصد کاهش یافته است؛ موضوعی که نشان میدهد بخش عمده منافع رشد این صنایع به سرمایه تعلق گرفته، نه به نیروی کار.
از سوی دیگر، بخش دانشبنیان هند آنقدر کوچک نیست که بتواند همان نقشی را ایفا کند که صنعت در تجربه کشورهای صنعتیشده گذشته بر عهده داشت. با وجود مشوقهای برنامه «ساخت هند»، سهم صنعت از تولید ناخالص داخلی تا سال ۲۰۲۲ به حدود ۱۶ درصد کاهش یافت و همچنان نزدیک به نیمی از نیروی کار در کشاورزی باقی ماندند. خارج از حوزه فناوری اطلاعات نیز بخش خدمات هند با یک دوگانگی جدی روبهروست: زیربخشهایی که ظرفیت جذب گسترده نیروی کار را دارند، معمولاً امکان افزایش قابل توجه بهرهوری را ندارند، در حالی که زیربخشهای با بهرهوری بالا، توان جذب تعداد زیادی از شاغلان را ندارند.
درس مهمتر این است که هیچیک از این دو مسیر امروز بهسادگی در اختیار سایر کشورهای در حال توسعه نیست. صعود صنعتی چین بر انتقال صدها میلیون نفر از کشاورزی به کارخانههای صادراتمحور و کاربر متکی بود؛ اما پیشرفت رباتیک و هوش مصنوعی این سازوکار را بهتدریج تضعیف کرده است. در مقابل، رشد مبتنی بر خدمات در هند بر مجموعهای از شرایط کمنظیر استوار بود؛ از جمله آموزش گسترده زبان انگلیسی، شبکههای مهاجران هندی در خارج از کشور و مزیت پیشگامی در صنعت نرمافزار؛ شرایطی که بهسختی در کشورهای دیگر تکرار میشود.
از این رو، تجربه چین و هند بیش از آنکه نقشه راه باشند، نقش علائم هشداردهنده را دارند. دولتهایی که میخواهند مسیر صنعتیشدن را در پیش بگیرند، باید به این نکته توجه داشته باشند که رشد تولید کارخانهای الزاماً به افزایش اشتغال منجر نمیشود. اگر موفقیت سیاست صنعتی تنها با سهم صنعت در تولید سنجیده شود، ممکن است میزان واقعی اشتغالزایی بیش از حد برآورد شود. همچنین، کارگرانی که از بخش صنعت خارج میشوند، در صورت نبود سیاستهای مناسب برای ارتقای مهارت و رفع محدودیتهای جغرافیایی، معمولاً به مشاغل خدماتی با بهروهوری پایین منتقل میشوند؛ همان وضعیتی که میتوان آن را «دام خدمات محلی» در چین نامید.
افزون بر این، حفظ سهم بالای صنعت در اقتصاد معمولاً مستلزم تخصیص اعتبارات و سرمایهگذاری از سوی دولت است؛ رویکردی که میتواند به تخصیص نادرست منابع و اتلاف سرمایه منجر شود، بهویژه در کشورهایی که توان مالی چین را ندارند. از سوی دیگر، رقابتپذیری صنعت بدون وجود خدمات پشتیبان کارآمد - از جمله حملونقل، نظام مالی و مخابرات - پایدار نخواهد بود. بنابراین، ساخت کارخانه بدون تقویت این زیرساختها ممکن است اقتصاد را در دام مونتاژ با ارزش پایین گرفتار کند.
کشورهایی که به رشد مبتنی بر خدمات چشم دوختهاند نیز با محدودیتهای متفاوت اما به همان اندازه دشوار روبهرو هستند. اگر اقتصاد بر بخشهایی مانند خردهفروشی محلی، هتلداری یا خدمات شخصی تکیه کند که ظرفیت جذب گسترده نیروی کار دارند، احتمال گرفتار شدن در دام بهرهوری پایین افزایش مییابد. از سوی دیگر، حتی اگر بخش خدمات موفق باشد، ممکن است بخش عمده افزایش بهرهوری از طریق صرفههای مقیاس، اتوماسیون و بازدهی فزاینده سرمایه نصیب سهامداران شود و سهم نیروی کار از درآمد با رشد بهرهوری همگام نباشد.
همچنین، اگر دولتها سیاستی برای ایجاد پیوند میان بخشهای مختلف اقتصاد نداشته باشند، بخشهای با بهرهوری بالا ممکن است به جزیرههایی جداافتاده تبدیل شوند؛ بخشهایی که هرچند صادرات چشمگیری دارند، اما اثر اندکی بر سایر فعالیتهای اقتصادی میگذارند؛ وضعیتی که امروز در صنعت فناوری اطلاعات هند بیش از گذشته دیده میشود. از آنجا که تفاوت بهرهوری میان زیربخشهای صنعت نسبتاً محدود است، اما در بخش خدمات بسیار زیاد است، انتقال نیروی کار تنها زمانی بهرهوری کل اقتصاد را افزایش میدهد که کارگران به زیربخشهای مناسب منتقل شوند؛ در حالی که همین زیربخشهای پربازده معمولاً کمترین ظرفیت را برای جذب نیروی کار دارند.
تجربه چین و هند یک پیام مشترک دارد: صرفنظر از منابع و مزیتهای اولیه هر کشور، نه توسعه مبتنی بر صنعت و نه توسعه مبتنی بر خدمات بدون سیاستهایی که شکستهای هماهنگی بازار را جبران کنند، موفق نخواهند شد. مهارتآموزی، زیرساخت، نهادهای کارآمد و حمایتهای بخشی باید همزمان و هماهنگ پیش بروند. این عناصر یکدیگر را تقویت میکنند و اگر تنها بخشی از آنها فراهم باشد، عدمتعادلهای جدیدی در اقتصاد شکل خواهد گرفت.
چین با «دام خدمات محلی» روبهرو شده و هند با مشکل «جزیرهای شدن خدمات با ارزش افزوده بالا». هر دو چالش قابل پیشگیریاند، اما تنها در صورتی که دولتها از پیش آنها را بشناسند و برای مقابله با آنها برنامهریزی کنند.
نویسندگان:
هینه تی. دین که از سال ۲۰۲۵ با نشریه Project Syndicate همکاری میکند، تاکنون دو یادداشت در این نشریه منتشر کرده است. او اقتصاددان ارشد پیشین دفتر معاون ارشد و اقتصاددان ارشد بانک جهانی بوده و اکنون پژوهشگر ارشد Policy Center for the New South است.
کریم العیناوی از سال ۲۰۲۲ با Project Syndicate همکاری میکند و تاکنون سه یادداشت در این نشریه منتشر کرده است. او رئیس اجرایی Policy Center for the New South، معاون اجرایی دانشگاه پلیتکنیک محمد ششم و رئیس خوشه علوم انسانی، اقتصاد و علوم اجتماعی این دانشگاه است.

