
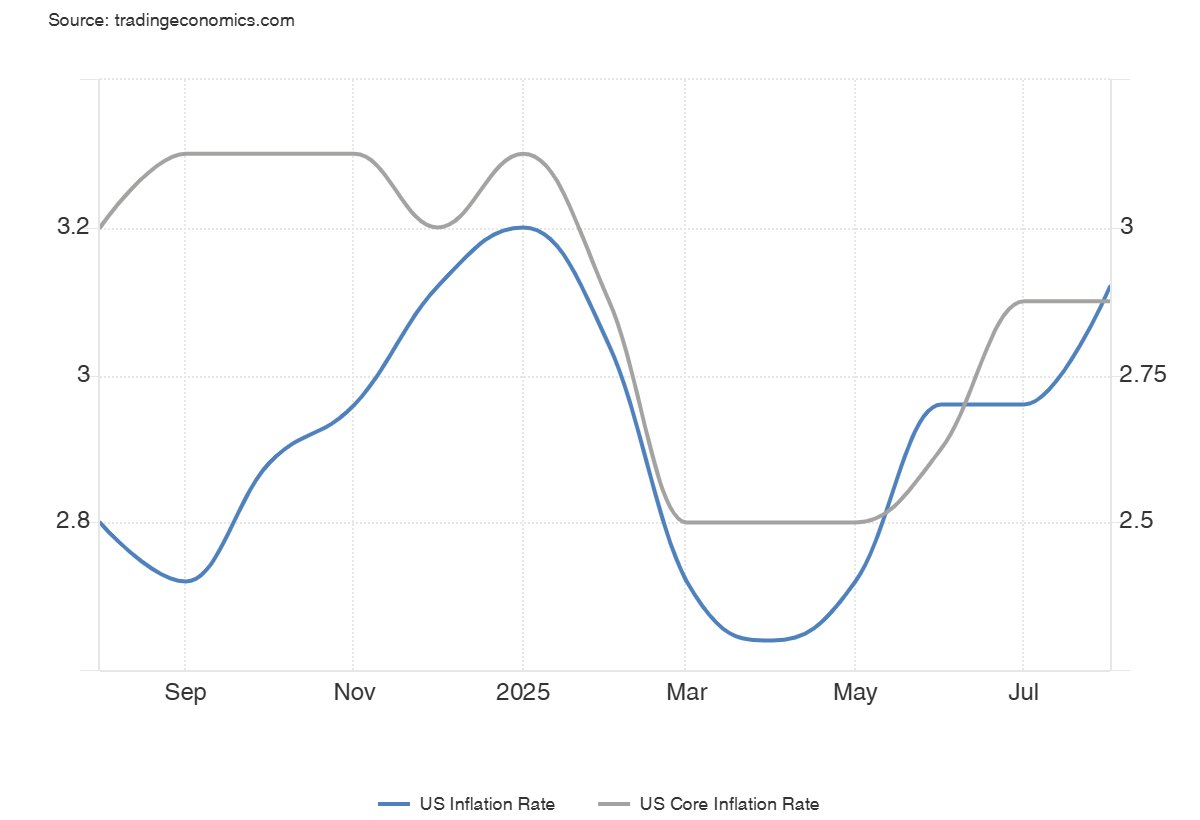
بازار سهام آمریکا پنجشنبه سبز بود: اساندپی۵۰۰ با ۰.۳ درصد افزایش سقف تازهای ثبت کرد، نزدک ۰.۳ درصد رشد کرد و داوجونز نزدیک ۲۰۰ واحد بالا رفت. گزارش تورم مصرفکننده نسبتاً مطابق انتظار بود: تورم سالانه به ۲.۹ درصد رسید و هسته تورم روی ۳.۱ درصد ثابت ماند؛ هرچند عدد ماهانه ۰.۴ درصد از پیشبینی ۰.۳ درصد بالاتر آمد. این ترکیب، در کنار جهش مطالبات اولیه بیکاری به بالاترین سطح نزدیک چهار سال، تصویر «تورم قابلتحمل با بازار کارِ رو به سردی» را تقویت کرد و انتظار برای کاهش نرخ بهره در هفته آینده را دستنخورده گذاشت؛ حتی بازار تقریباً سه نوبت کاهش تا پایان سال را نیز در قیمتها دارد.
چرا شاخصهای سهام بالا صعودی شدند با اینکه تورم ماهانه کمی داغ بود؟
گزارش CPI نه آنقدر سرد بود که از ریسک رکودی بترسیم و نه آنقدر داغ که ترمز فدرالرزرو را بکشد. ثبات هسته تورم در ۳.۱ درصد و ضعف تازه در بازار کار، مسیر «انبساط ملایم» را فربه کرد. در چنین شرایطی، ارزشگذاری سهام بهویژه در بخشهای با حساسیت به نرخ بهره، نفس میگیرد و اشتهای ریسک حفظ میشود؛ نتیجهاش رشد آرام و رکوردشکنی اساندپی بود.
چرخش درونبخشی: دفاعیها جلو، انرژی و مخابرات عقب
سلامت بهترین عملکرد را داشت؛ بخشی که معمولاً از کاهش نرخ و دیدگاههای محافظهکارانهتر در چرخههای انتهای سیاست انقباضی سود میبرد. در مقابل، انرژی و خدمات ارتباطی منفی بودند؛ اولی بهدلیل حساسیت به نوسان قیمتهای جهانی و انتظارات رشد، و دومی زیر فشار گزینشیِ فروش در نمادهای بزرگ و خبرمحور. میان مگاکپها، تصویر ترکیبی بود: انویدیا، اپل، آمازون و تسلا مثبت؛ مایکروسافت، متا، برادکام و آلفابت منفی—نشانهای از چرخشهای تاکتیکی و شناسایی سود در زیرگروههای داغ.
پیام سیاستی بازار: «کاهش در پیش» مهمتر از «۰.۱٪ انحراف در CPI»
بازار تقریباً کاهش ۲۵ واحد پایهای در نشست پیشِ رو را قطعی میبیند و سه نوبت کاهش تا پایان سال را قیمتگذاری کرده است. افزایش مطالبه بیکاری این نگاه را پوشش میدهد. برای برگشت معنادار این انتظارات، به غافلگیریهای تورمیِ پیدرپی یا لحن غیرمنتظره انقباضی از سوی فدرالرزرو نیاز است؛ چیزی که در دادههای فعلی دیده نمیشود.
ریسکها و محرکهای کوتاهمدت
اگر دادههای بعدی تورم یا دستمزدها داغ شود، بخشی از امید به کاهشهای متوالی عقب مینشیند و فشار سودگیری در داراییهای ریسکی محتمل میشود.
اگر مسیر دادهها مطابق/نرم بماند، سناریوی «فرود نرم» تقویت میشود و چرخش به سوی بخشهایی مانند سلامت، کالاهای بادوام با کیفیت ترازنامه، و رشدهای سودآور میتواند ادامه یابد.
از منظر خرد بازاری، پهنای بازار، وضعیت اسپردهای اعتباری و جریانهای ورودی صندوقها کلید تأیید دوام این رالیاند.

