
نرخ برابری دلار نیوزیلند به دلار آمریکا حوالی 0.579 درجا میزند؛ رشدی که از دیروز به ارث برده، بیشتر محصول ضعفِ دلارِ آمریکا در سایهی ریسک تعطیلی دولت فدرال است تا بهبودِ بنیادهای داخلی نیوزیلند. سناریوی تعطیلی میتواند انتشار دادههای کلیدی—از جمله اشتغال غیرکشاورزی ماه سپتامبر—را به تعویق بیندازد و مسیر تصمیمگیری فدرالرزرو را مبهمتر کند؛ ابهامی که معمولاً به تضعیف کوتاهمدت دلار و حمایت از جفتارزهای مقابل آن میانجامد. با وجود این، کیوی همچنان زیر فشار است: بازار برای نشست هفتهی آیندهی بانک مرکزی نیوزیلند کاهشی ۲۵ واحدپایهای (و حتی با احتمال کوچکتر ۵۰ واحدپایهای) را پیشخور کرده و نرخ بهرهی رسمی را در مسیر ۲.۷۵ درصد میبیند. چنین انتظاری شکاف سیاستی با استرالیا را پررنگتر کرده و باعث شده NZD در برابر AUD به محدودههای کمسابقهی سهساله عقبنشینی کند.
در داخل، نظرسنجی ANZ نشان میدهد اعتماد کسبوکار در سپتامبر «بدون تغییر» مانده اما نیمی از بنگاهها به «شرایط بهتر» در پیشرو امیدوارند؛ تصویری دوگانه که از یک سو رکودِ رشد را تأیید میکند و از سوی دیگر انتظارِ بهبود را زنده نگه میدارد. برای RBNZ این ترکیب یعنی «فضای مانور برای حمایت بیشتر»، و تا زمانی که تورم و فعالیت واقعی سیگنال شتابگیری ندهند، کفهی سیاست به سود کاهش ملایمتر نرخها سنگین خواهد بود—عاملی که در چشمانداز میانمدت علیه NZD عمل میکند.
در سوی مقابلِ جفتارز، دلار آمریکا چهارمین روز افت را تجربه میکند و شاخص DXY تا 97.6 پایین آمده است. تعطیلی دولت، نه فقط بهخاطر اخلال در دادههای رسمی (از اشتغال تا مخارج)، بلکه به دلیل تشدید عدماطمینان سیاستی فشار روانی بر دلار میگذارد. با تعویق احتمالی گزارش NFP، وزن تحلیلی ADP امروز بیشتر میشود؛ ضمن آنکه گزارش JOLTS روز گذشته با 7.2 میلیون فرصت شغلی «ثباتِ» تقاضای کار را نشان داد. نتیجهی این کِشمکش برای NZDUSD این است: هر نشانه از نرمتر شدن فد—چه از مسیر دادههای ضعیفتر، چه از مسیر طولانیشدن تعطیلی—میتواند افتهای کیوی را موقتاً پوشش دهد، اما تا وقتی RBNZ در آستانهی کاهش است، جهشهای NZDUSD بهاحتمال زیاد «کمدوام و نوسانی» میمانند.
جمعبندی عملی برای معاملهگران این جفتارز آن است که نیروهای متضاد در دو سوی جفت، دامنهای نوسانی ساختهاند: دلارِ آمریکا فعلاً بهدلیل ریسکهای واشنگتن نرم است، اما «پریموم کاهشیِ رBNZ» سقف رشد کیوی را محدود میکند. نتیجه، بازارِ «خرید در حمایت/فروش در مقاومت» با افق زمانی کوتاهتر است؛ جایی که دادههای آمریکا (کنفرانسبورد امروز و هر نشانه از تأخیر NFP) و هدایتگری کلامی پیش از نشست RBNZ، شیب نوسانها را تعیین میکنند. شکست قاطعِ حمایتهای نزدیک تنها زمانی پایدار میشود که بازار از قیمتگذاریِ کاهشیِ عمیقتر در ولینگتون مطمئنتر شود یا از سمت آمریکا غافلگیری هاوکیش سر برسد. به همان نسبت، هر سیگنال از «کاهشِ کمتر از انتظار» یا پیام محتاطانهتر RBNZ میتواند جهشهای اصلاحی را رقم بزند، اما بدون تغییرِ پایدار در چشمانداز نرخ، بعید است به آغاز یک روند صعودی ممتد تبدیل شود.
تحلیل وضعیت تکنیکی:
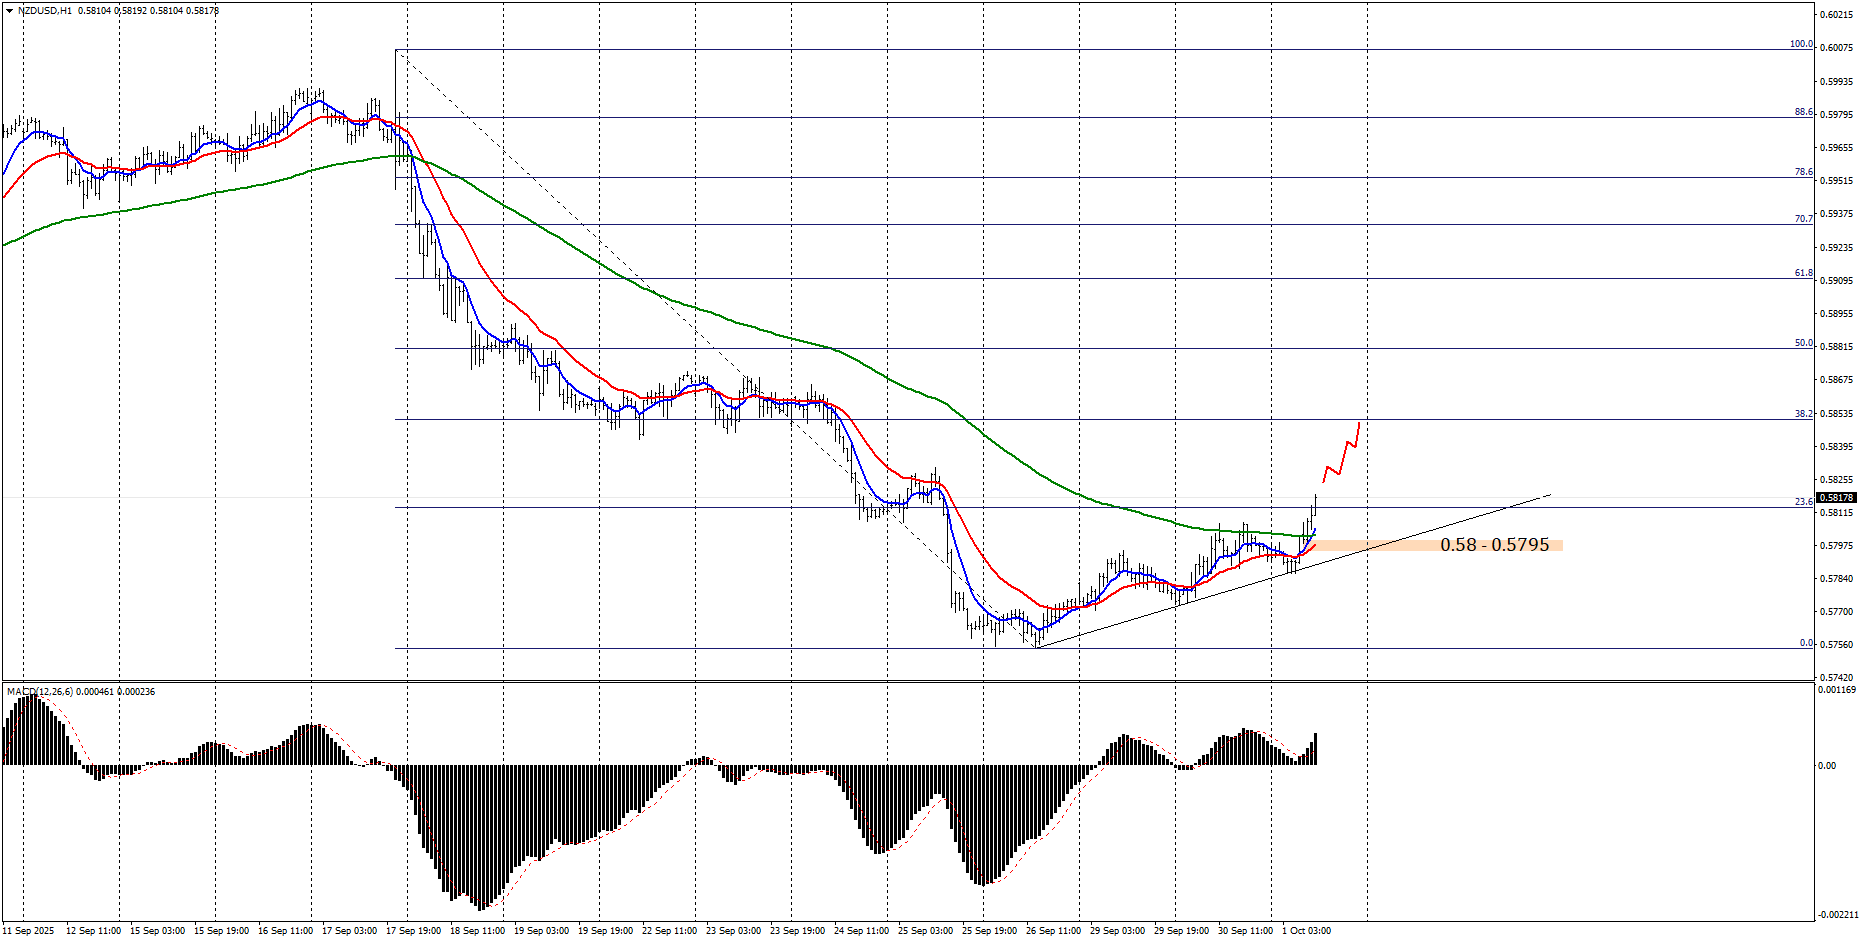
در تایم فریم یک ساعته شاهد ادامه روند صعودی از کف روز جمعه هفته پیش هستیم. این در حالی است که این بازگشت می تواند حرکت اصلاحی برای روند نزولی آغاز شده از 17 اکتبر باشد.
میانگین های 8 و 24 ساعته کراس صعودی را حفظ کرده اند و نزدیک است که کراس صعودی بین 24 و 120 ساعته را نیز شاهد باشیم که در این صورت استحکام بیشتر صعود را ندا می دهد.
در ساعات اخیر تلاش روند برای عبور از مرز تراز 23.6 فیبوناچی ریتریسمنت را شاهد هستیم که انتظار برای رسیدن به تراز 38.2 را ایجاد می کند. این سناریو تا زمانی که قیمت به زیر سطح 0.58-0.5795 بازگشت نکند احتمال وقوع بالایی دارد.

