
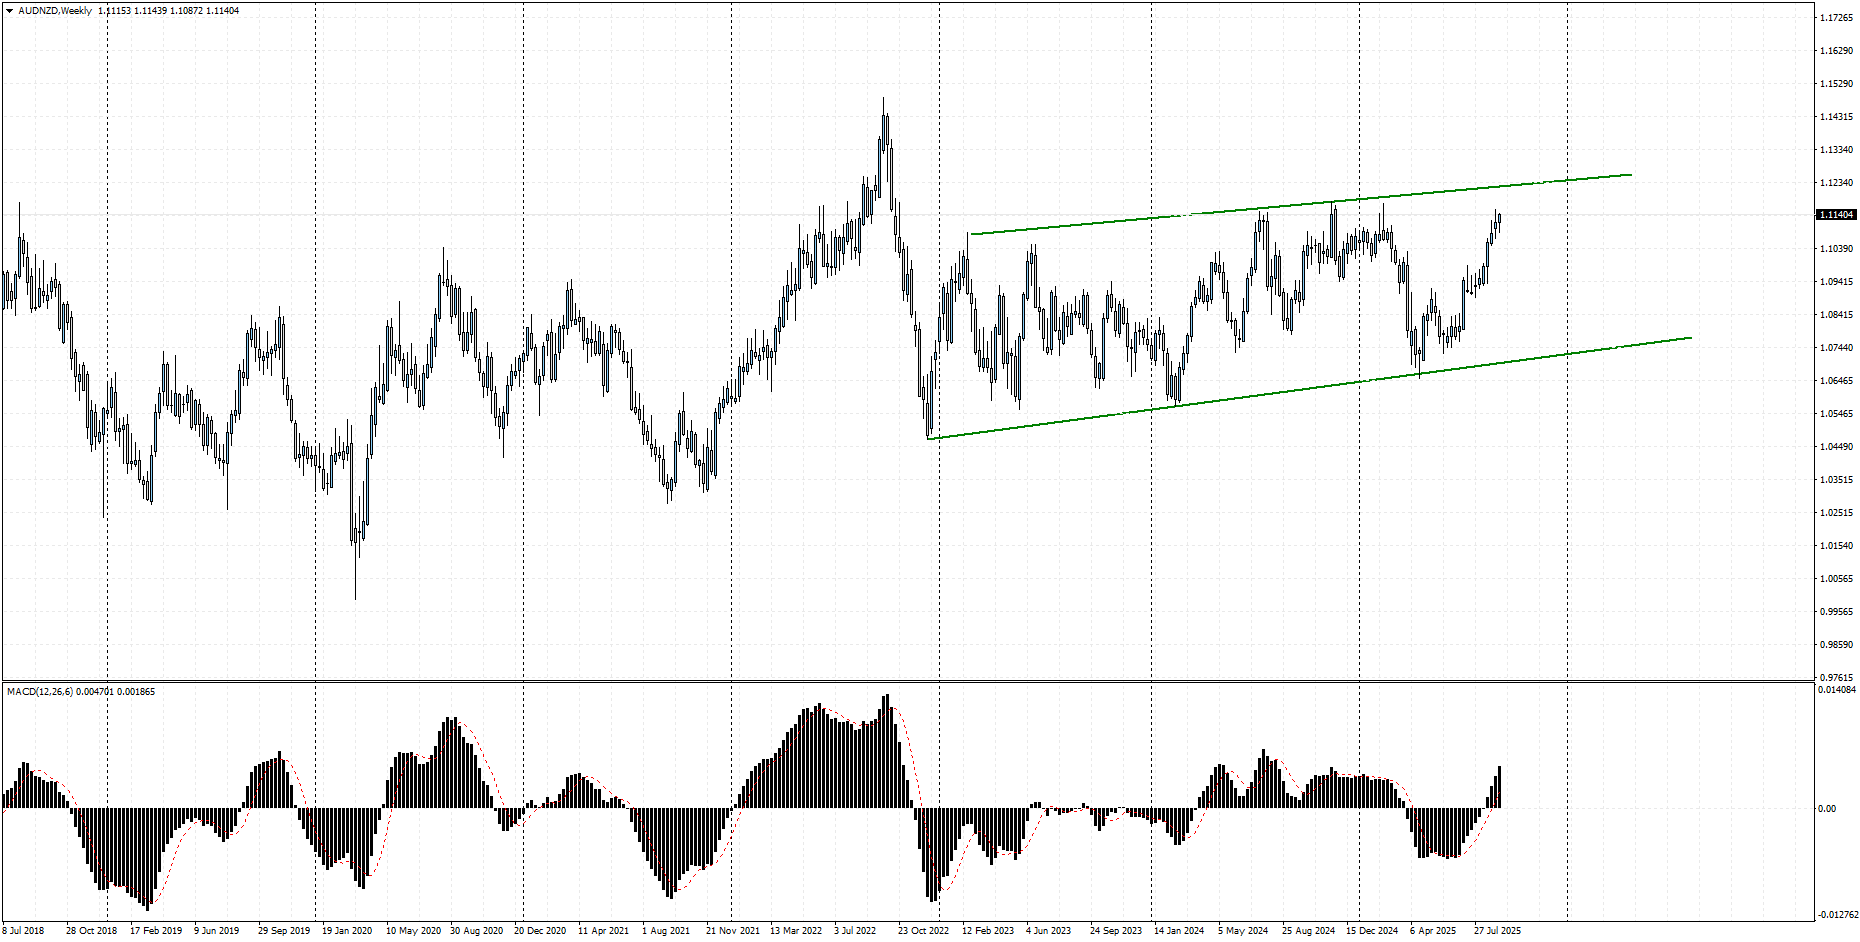
دلار استرالیا با صعود تا حوالی ۰.۶۶۲ دلار به اوج ۱۰ماهه نزدیک شد؛ نتیجهٔ تقویت اشتهای ریسک جهانی، انتظار برای کاهش نرخ بهره در آمریکا و رشد قیمت نفت و طلا. در مقابل، دلار نیوزیلند به محدوده ۰.۵۹۳ دلار عقب نشست چون بانک مرکزی این کشور پس از کاهش اخیر نرخها، دوباره بر مسیر انبساط تأکید کرد و حتی کاهش نیمدرصدی تا پایان سال را محتمل دانست. جمع این عوامل یعنی در سنجش نسبی، دلار استرالیا از دلار نیوزیلند جلوتر است و این بهطور طبیعی سوگیری صعودی برای AUDNZD میسازد.
محرکهای سمت استرالیا: حمایت همزمان از بیرون و داخل
رشد قیمت کالاها (نفت و طلا) بهعنوان موتور سنتی اقتصاد استرالیا، به دلار استرالیا کمک کرده است.
انتظارات تورمی مصرفکننده در سپتامبر به ۴.۷ درصد رسیده (بالاتر از ۳.۹ درصد ماه قبل). این نشان میدهد فشارهای قیمتی هنوز کامل نخوابیده و میتواند دست بانک مرکزی استرالیا را برای احتیاط بیشتر باز نگه دارد؛ در نتیجه، با وجود اینکه بازارها یک کاهش ۲۵ واحد پایهای در نوامبر را قیمتگذاری کردهاند، لحن محتاط RBA مانع از تضعیف جدی AUD میشود.
ریسکپذیری جهانی پس از افت غیرمنتظره PPI آمریکا تقویت شده است. اگر CPI آمریکا هم نرم باشد، دلار جهانی میتواند کمی عقبنشینی کند و این معمولاً به نفع ارزهای کالامحور مانند AUD است.
محرکهای سمت نیوزیلند: انبساط بیشتر، فشار بیشتر بر NZD
بانک مرکزی نیوزیلند پس از کاهش اخیر، مسیر کاهشهای بعدی را باز گذاشته و مقام ارشد آن بر احتمال کاهش ۰.۵ واحد درصدی تا پایان سال تأکید کرده است.
اقتصاد داخلی ضعیف و لحن صریحاً انبساطی، شکاف سیاستی با استرالیا را پررنگ کرده و به زیان دلار نیوزیلند تمام میشود.
نقش آمریکا و دادههای جهانی: اثر غیرمستقیم بر کراس
افت PPI آمریکا سیگنال تورمی نرمتر داد و نگاهها حالا به CPI است. دادهٔ نرم، ریسکپذیری را تقویت میکند؛ دادهٔ داغ، میتواند کمی جریان را معکوس کند.
با آنکه AUD و NZD هر دو از ریسکپذیری سود میبرند، کفهٔ انبساطی تندتر در نیوزیلند باعث میشود سودِ نسبی بیشتر نصیب AUD گردد و کراس AUDNZD همچنان سوگیری رو به بالا داشته باشد.

