
گاهی در خبرها میشنویم که «فدرال رزرو نرخ بهره را افزایش داد» و بلافاصله درباره واکنش بازار دلار، طلا و سهام صحبت میشود. اما اگر اقتصاد نخوانده باشیم، احتمالاً پیش از هر تحلیلی چند سؤال داریم: فدرال رزرو چیست؟ نرخ بهره یعنی چه؟ و چرا تصمیم یک نهاد آمریکایی باید برای مردم کشورهای دیگر اهمیت داشته باشد؟
فدرال رزرو، نام بانک مرکزی آمریکا است؛ نهادی که از وظایف اصلی آن کمک به ثبات قیمتها و دستیابی به حداکثر اشتغال است. برای فهمیدن اینکه چگونه این کار را انجام میدهد، ابتدا باید با مفهوم سادهتری آشنا شویم: بهره. (federalreserve.gov)
بخش اول: بهره چیست و چرا پول، هزینه دارد؟
فرض کنید برای خرید یک دستگاه، به ۱۰۰ میلیون تومان نیاز دارید، اما فعلاً این پول را ندارید. شخصی قبول میکند این مبلغ را برای یک سال به شما قرض بدهد، به شرط آنکه در پایان سال، ۱۲۰ میلیون تومان پس بگیرد.
در این مثال:
اصل پول: ۱۰۰ میلیون تومان؛ مبلغی که قرض گرفتهاید.
بهره: ۲۰ میلیون تومان؛ مبلغ اضافهای که بابت قرضگرفتن میپردازید.
نرخ بهره سالانه: ۲۰ درصد؛ نسبت بهره یک سال به اصل پول.
پس «بهره» یک مبلغ است، اما «نرخ بهره» یک درصد است.
محاسبه مثال ما هم ساده است:
۲۰ میلیون تومان ÷ ۱۰۰ میلیون تومان × ۱۰۰ = ۲۰ درصد
در این مثال فرض کردهایم اصل پول و تمام بهره، یکجا در پایان سال پرداخت میشود و کارمزدی هم وجود ندارد. در وامهای قسطی یا قراردادهای دیگر، روش محاسبه میتواند متفاوت باشد.
چرا قرضدهنده مبلغ بیشتری میخواهد؟
کسی که پولش را برای یک سال در اختیار شما میگذارد، در این مدت از امکان استفاده از آن صرفنظر میکند. او میتوانست پولش را خرج کند، برای نیازهای احتمالی نگه دارد یا در فعالیت دیگری به کار بگیرد.
علاوه بر این، ممکن است تا سال آینده قیمت کالاها افزایش پیدا کند؛ یعنی با همان مقدار پول، کالاهای کمتری بتوان خرید. به افزایش عمومی سطح قیمتها، تورم میگوییم.
احتمال پسنگرفتن پول هم وجود دارد. ممکن است قرضگیرنده نتواند بدهی خود را کامل یا بهموقع پرداخت کند.
بنابراین، زمان، انتظار درباره تورم و خطر بازپرداخت، از عواملی هستند که میتوانند بر بهره درخواستی اثر بگذارند. البته نرخ نهایی در بازار، تحت تأثیر عوامل دیگری مانند شرایط رقابت و سیاست بانک مرکزی نیز قرار دارد.
بهره برای همه هزینه است؟
از نگاه قرضگیرنده، بهره هزینه استفاده از پول است. اما از نگاه قرضدهنده، درآمد حاصل از در اختیار گذاشتن پول است.
این موضوع را در حساب بانکی هم میبینیم: وقتی وام میگیریم، معمولاً بهره میپردازیم؛ وقتی پولمان را در یک حساب سپرده سودده میگذاریم، بانک طبق شرایط حساب به ما سود میدهد. نرخ سود سپرده و نرخ بهره وام لزوماً برابر نیستند.ecb.europa.eu
بالا رفتن نرخ بهره چه تفاوتی ایجاد میکند؟
به همان وام ۱۰۰ میلیون تومانی برگردیم:
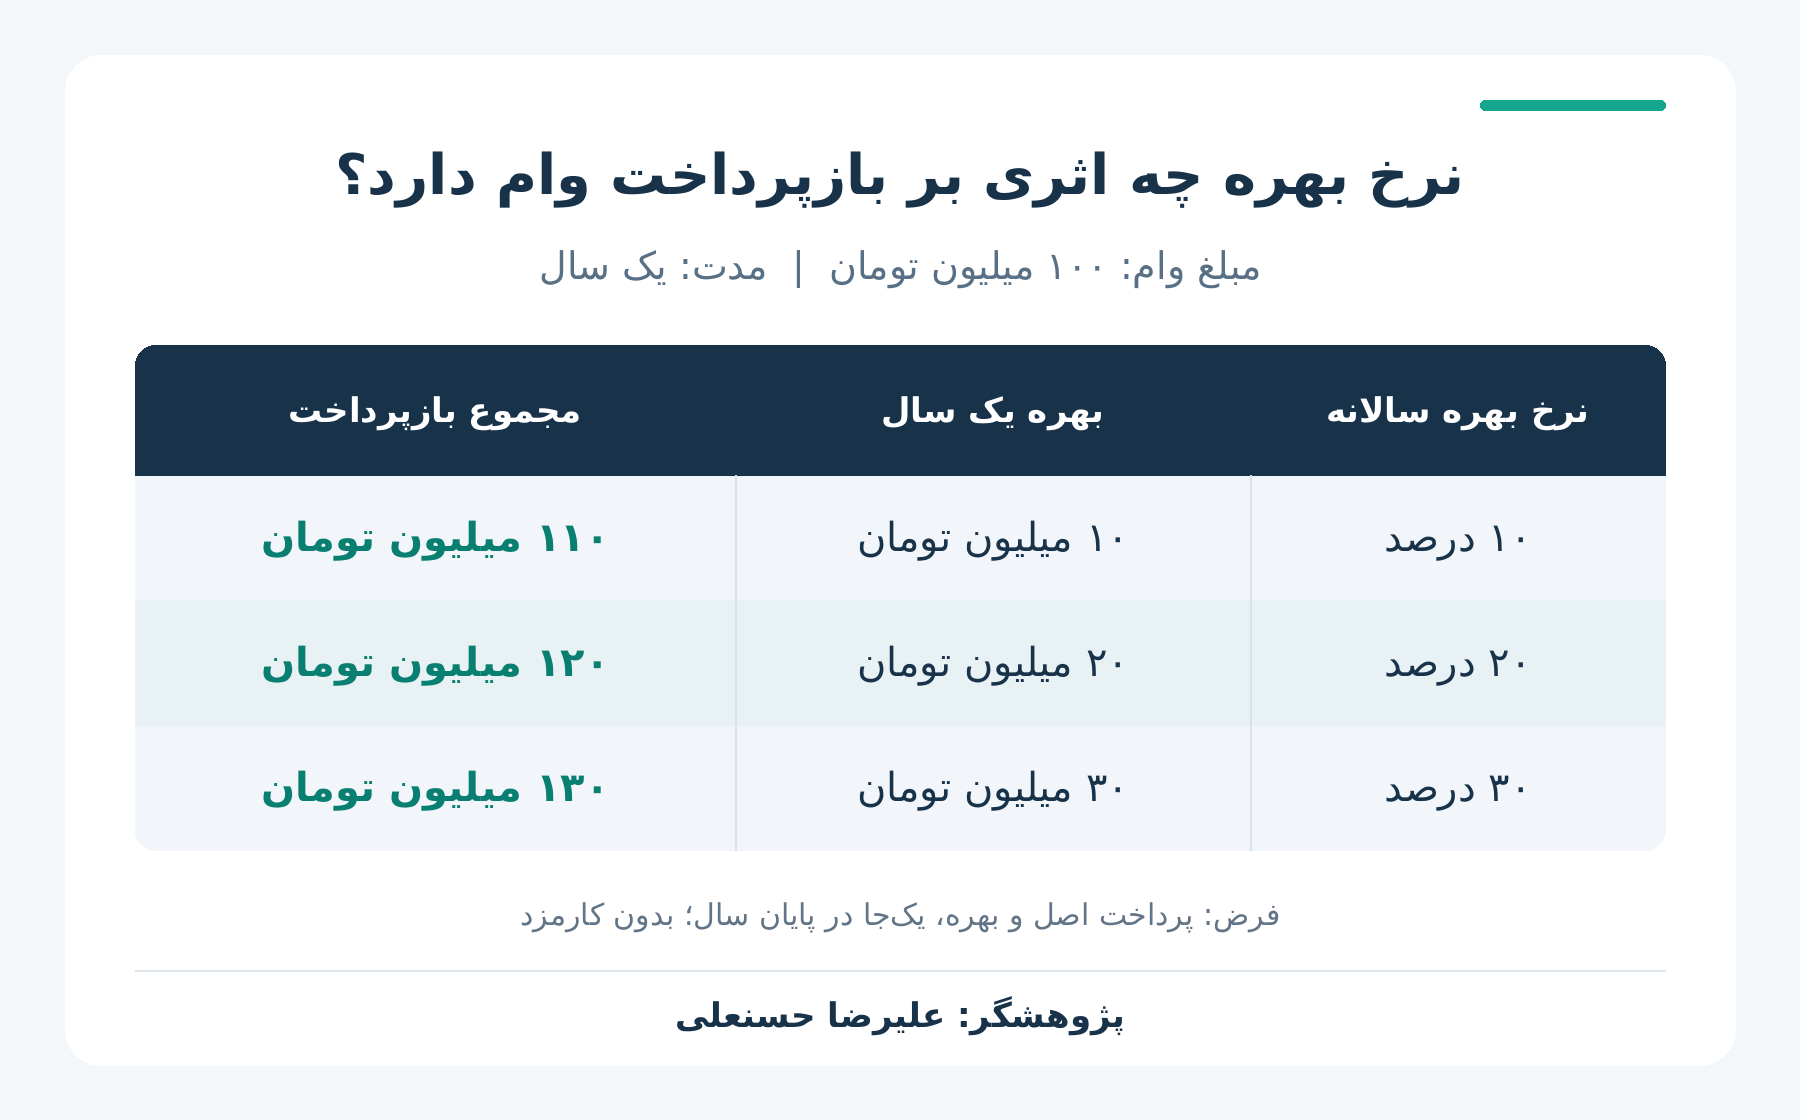
مبلغ و مدت قرض تغییری نکرده، اما هزینه استفاده از پول بیشتر شده است.
برای کسی که میخواهد با این وام دستگاه بخرد، همین تفاوت میتواند تعیینکننده باشد: آیا درآمد حاصل از دستگاه، هزینه وام را پوشش میدهد؟ آیا خرید آن همچنان بهصرفه است یا بهتر است فعلاً صبر کند؟
به همین دلیل، نرخ بهره فقط عددی در قرارداد بانک نیست؛ میتواند بر تصمیم ما برای خرید، پسانداز و راهاندازی یا توسعه یک کسبوکار اثر بگذارد. (bankofengland.co.uk)
حالا پرسش بعدی روشنتر است: بانک مرکزی چگونه بر این نرخها اثر میگذارد و فدرال رزرو (بانک مرکزی آمریکا) در این میان چه نقشی دارد؟
بخش دوم: بانک مرکزی چیست و فدرال رزرو چه کاری انجام میدهد؟
تا اینجا فهمیدیم بهره، هزینه قرضگرفتن پول است. اما پیش از آنکه ببینیم چه کسی بر این هزینه اثر میگذارد، باید دو نوع بانک را از هم تشخیص دهیم: بانک تجاری و بانک مرکزی.
بانک تجاری؛ بانکی که در زندگی روزمره میشناسیم
وقتی برای افتتاح حساب، دریافت کارت بانکی، انتقال پول یا گرفتن وام به بانک مراجعه میکنیم، معمولاً با یک بانک تجاری سروکار داریم.
بانک تجاری به مردم و کسبوکارها خدمات میدهد. حساب حقوق ما، سپرده یک خانواده یا وام خرید دستگاه یک کارخانه، همگی میتوانند در چنین بانکی باشند.
اما خودِ این بانکها هم به قواعد، نظارت و زیرساختی برای جابهجایی پول میان یکدیگر نیاز دارند. اینجاست که نقش بانک مرکزی مطرح میشود.
بانک مرکزی؛ نهادی برای اداره نظام پولی کشور
بانک مرکزی معمولاً جایی نیست که مردم برای گرفتن کارت بانکی یا وام خرید خودرو به آن مراجعه کنند. مسئولیت آن در سطح کل نظام پولی و بانکی است.
برای شروع، میتوانیم آن را «بانکِ بانکها» تصور کنیم؛ البته وظایفش از این تعبیر گستردهتر است.
بانک مرکزی بر شرایط پول و اعتبار در اقتصاد اثر میگذارد، در نظام پرداخت نقش دارد و در بسیاری از کشورها بخشی از مسئولیت نظارت بر بانکها را نیز بر عهده دارد. منظور از «اعتبار» در اینجا، امکان دریافت پول با تعهد بازپرداخت در آینده است؛ مثل وام.
فدرال رزرو همان بانک مرکزی آمریکاست
نام رسمی بانک مرکزی آمریکا «سیستم فدرال رزرو» است. در خبرها معمولاً آن را «فدرال رزرو» یا بهاختصار «فِد» مینامند. این نهاد در سال ۱۹۱۳ تأسیس شد.
برخلاف تصویری که ممکن است از نام آن داشته باشیم، فدرال رزرو فقط یک بانک یا یک ساختمان در واشنگتن نیست؛ مجموعهای است که هیئتمدیره مرکزی و ۱۲ بانک منطقهای فدرال رزرو را در بر میگیرد. این ساختار کمک میکند شرایط بخشهای مختلف آمریکا در بررسی وضعیت اقتصاد در نظر گرفته شود. (federalreserve.gov)
بنابراین، هرجا در این مقاله از فدرال رزرو (بانک مرکزی آمریکا) صحبت میکنیم، منظورمان نهادی است که تصمیمهایش بر شرایط پولی و مالی اقتصاد آمریکا اثر میگذارد.
فدرال رزرو دنبال چه چیزی است؟
در حوزه سیاست پولی، دو هدف اصلی آن عبارتاند از:
۱. ثبات قیمتها
یعنی کمک به اینکه سطح عمومی قیمتها با سرعت کم و قابلپیشبینی افزایش پیدا کند. ثبات قیمتها به این معنا نیست که قیمت تکتک کالاها ثابت بماند یا همهچیز ارزان شود.
۲. حداکثر اشتغال
یعنی کمک به ایجاد شرایطی که اقتصاد بتواند بهصورت پایدار برای افراد جویای کار فرصت شغلی فراهم کند. این هدف به معنای تضمین شغل برای هر فرد یا رساندن بیکاری به صفر نیست.
این دو هدف را کنگره آمریکا برای فدرال رزرو تعیین کرده است. در کنار آنها، این نهاد مسئولیتهایی در زمینه ثبات نظام مالی، نظارت بر برخی مؤسسات مالی و ایمنی و کارایی پرداختها نیز دارد. (federalreserve.gov)
چرا رسیدن به این هدفها دشوار است؟
فرض کنید مردم خرید بیشتری انجام میدهند و شرکتها هم برای پاسخدادن به سفارشها، تولید و استخدام را افزایش میدهند. این وضعیت میتواند برای اشتغال خوب باشد.
اما اگر تقاضا از توان تولید کالا و ارائه خدمات جلو بزند، ممکن است فشار افزایش قیمتها بیشتر شود. در چنین شرایطی، فدرال رزرو باید میان وضعیت اشتغال و خطر تداوم تورم موازنه برقرار کند.
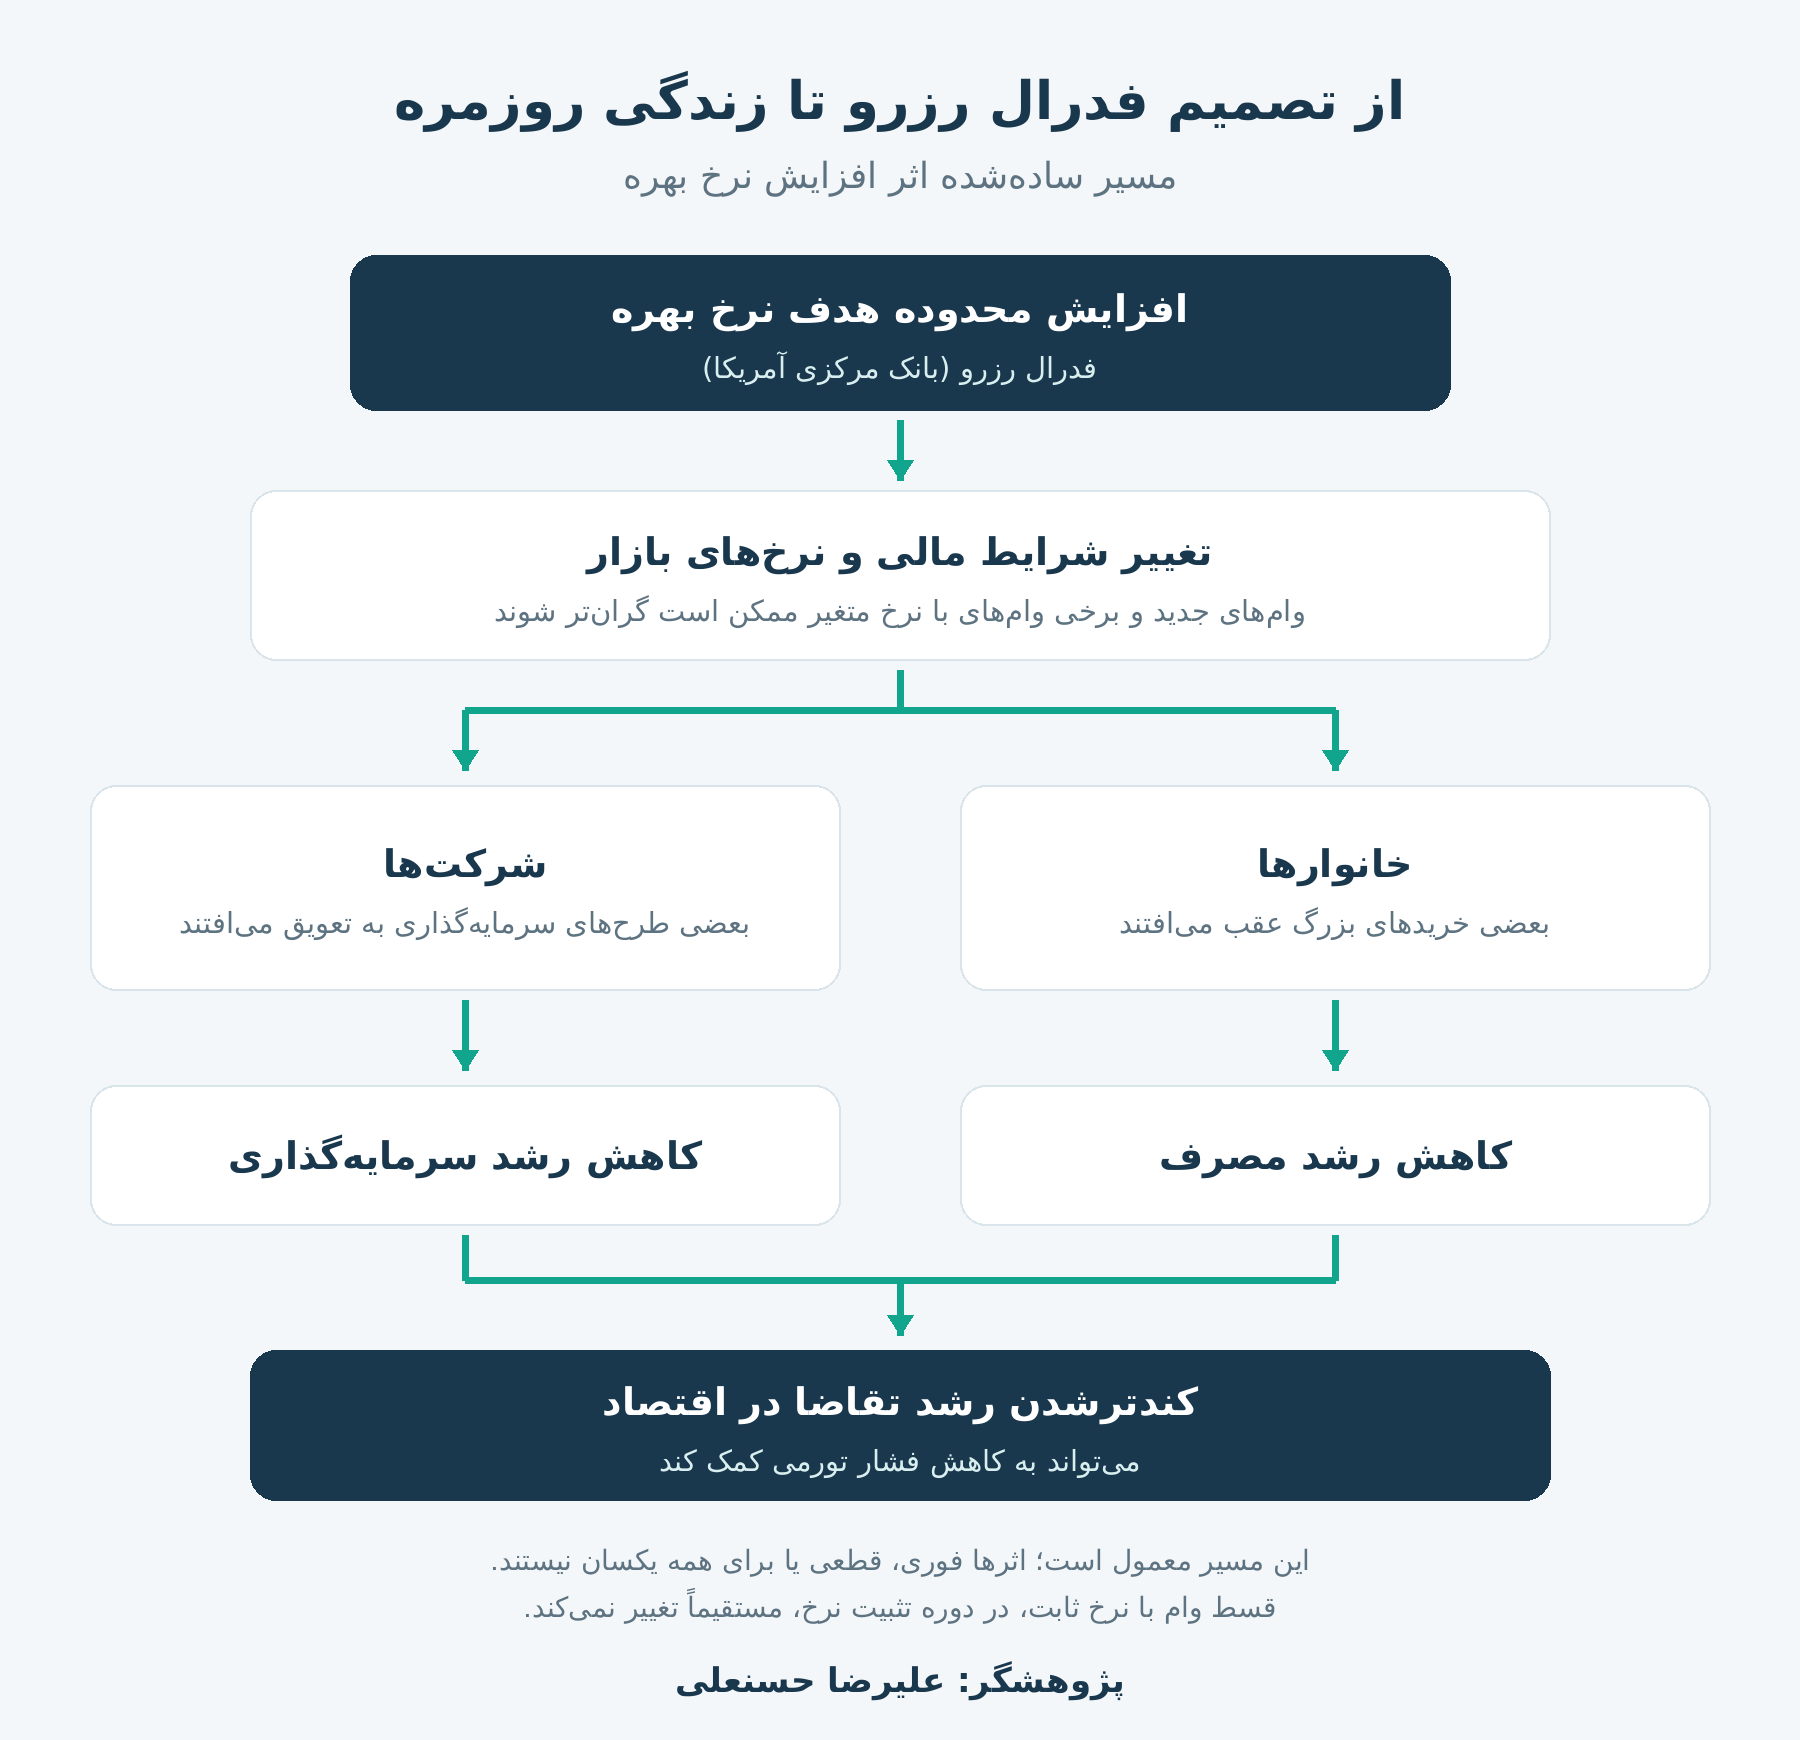
یکی از ابزارهای اصلی آن برای اثرگذاشتن بر این وضعیت، نرخ بهره است. تغییر این نرخ میتواند به سایر نرخها منتقل شود و بر تصمیم مردم و شرکتها برای خرجکردن و سرمایهگذاری اثر بگذارد. (federalreserve.gov)
اما یک نکته هنوز باقی مانده است: وقتی میگویند فدرال رزرو نرخ بهره را تغییر داد، دقیقاً نرخ کدام معامله را تغییر داده است؟ سود سپرده مردم، بهره وام شرکتها یا چیزی دیگر؟
بخش سوم: فدرال رزرو دقیقاً نرخ بهره چه چیزی را تعیین میکند؟
حالا میدانیم فدرال رزرو (بانک مرکزی آمریکا) چیست. اما جملهای که در خبرها میشنویم، هنوز به توضیح نیاز دارد:
«فدرال رزرو نرخ بهره را افزایش داد.»
ممکن است تصور کنیم یعنی از فردا تمام بانکهای آمریکا موظفاند وامها را با یک نرخ مشخص پرداخت کنند. اما سازوکار واقعی، کمی متفاوت است.
در اقتصاد، یک نرخ بهره واحد نداریم. وام خرید خانه، وام شرکتها، بدهی کارت اعتباری و سپرده بانکی، هرکدام میتوانند نرخ متفاوتی داشته باشند. فدرال رزرو مستقیماً نرخ همه این قراردادها را تعیین نمیکند؛ بر یک نرخ مهم در بازار بین بانکها اثر میگذارد و از این مسیر، سایر نرخها و شرایط مالی را تحت تأثیر قرار میدهد. (federalreserve.gov)
بانکها هم نزد بانک مرکزی حساب دارند
همانطور که ما در بانک تجاری حساب داریم، بانکها نیز میتوانند نزد فدرال رزرو حساب داشته باشند. موجودی این حسابها را «ذخایر بانکی» مینامند.
منظور از ذخایر در اینجا، پولی است که بانک در حساب خود نزد بانک مرکزی نگه میدارد؛ نه اسکناسهای داخل گاوصندوق شعبه.
این موجودی، از جمله برای تسویه پرداختهای میان بانکها استفاده میشود. برای مثال، وقتی مشتری یک بانک برای مشتری بانک دیگری پول میفرستد، در نهایت باید حسابوکتاب میان آن دو بانک نیز تسویه شود.
در نتیجه این جابهجاییها، ممکن است بانکی بخواهد موجودی خود نزد بانک مرکزی را افزایش دهد و بانک دیگری حاضر باشد بخشی از موجودیاش را موقتاً قرض بدهد.
یک قرض کوتاه؛ فقط تا روز بعد
بخشی از این قرضدادن و قرضگرفتن، در بازاری به نام «بازار وجوه فدرال» انجام میشود. در این بازار، مؤسسات واجد شرایط، موجودی خود نزد فدرال رزرو را معمولاً برای یک شب و بدون وثیقه به یکدیگر قرض میدهند.
«بدون وثیقه» یعنی در مقابل این قرض، دارایی مشخصی مانند ملک یا اوراق بهادار بهعنوان تضمین گذاشته نمیشود.
نرخ بهره این معاملات، «نرخ وجوه فدرال» نام دارد.
پس نرخ مهمی که مرتب در اخبار میشنویم، در اصل به یک معامله بسیار کوتاهمدت در قلب نظام بانکی آمریکا مربوط است؛ نه مستقیماً به وام خرید خانه یا سود سپرده مردم.
فدرال رزرو یک عدد تعیین میکند یا یک محدوده؟
فدرال رزرو معمولاً برای این نرخ، محدوده هدف اعلام میکند؛ مثلاً از ۴ تا ۴٫۲۵ درصد. این اعداد در اینجا صرفاً یک مثال آموزشیاند.
یعنی هدف این است که نرخ معاملات بازار وجوه فدرال، در این محدوده قرار بگیرد. نرخ واقعی حاصل از معاملات را نیز «نرخ مؤثر وجوه فدرال» مینامند.
بانک مرکزی آمریکا برای هدایت نرخ بازار به این محدوده، از ابزارهای اجرایی خود استفاده میکند. یکی از مهمترین آنها، نرخی است که بابت موجودی ذخایر به بانکها میپردازد. بنابراین، اعلام محدوده هدف با تعیین مستقیم نرخ تکتک معاملات تفاوت دارد.
اگر قرض یکشبه است، چرا نرخ آن سالانه اعلام میشود؟
این نکته ممکن است گیجکننده باشد: نرخ بهره یک وام یکشبه هم معمولاً بهصورت سالانه بیان میشود تا مقایسه نرخها آسان باشد.
مثلاً نرخ سالانه ۴ درصد برای یک قرض یکشبه، به این معنا نیست که قرضگیرنده باید فردا ۴ درصد اضافه پس بدهد. هزینه آن یک شب، تنها بخش کوچکی از بهره سالانه است و با توجه به مبلغ و قواعد محاسبه قرارداد تعیین میشود.
تصمیم را چه کسی میگیرد؟
این تصمیم را نهادی درون فدرال رزرو به نام «کمیته بازار باز فدرال» میگیرد که نام اختصاری انگلیسی آن FOMC است.
این کمیته در حالت معمول، سالانه هشت جلسه برنامهریزیشده دارد و در صورت نیاز میتواند جلسات دیگری هم برگزار کند. در این جلسات، وضعیت اقتصاد و مسیر مناسب سیاست پولی بررسی میشود. (federalreserve.gov)
بنابراین، تصمیم نرخ بهره حاصل رأیگیری یک کمیته است؛ رئیس فدرال رزرو بهتنهایی آن را تعیین نمیکند.
«افزایش ۲۵ واحد پایهای» یعنی چه؟
در خبرها، تغییر نرخ بهره را اغلب با اصطلاح «واحد پایه» بیان میکنند:
هر ۱۰۰ واحد پایه = یک واحد درصد
پس افزایش ۲۵ واحد پایهای یعنی افزایش ۰٫۲۵ واحد درصدی.
برای مثال، اگر محدوده هدف از ۴ تا ۴٫۲۵ درصد به ۴٫۲۵ تا ۴٫۵ درصد برسد، هر دو مرز آن ۲۵ واحد پایه افزایش یافتهاند. این را نباید با «افزایش ۲۵ درصدی نرخ بهره» اشتباه گرفت.
اکنون پرسش اصلی این است: نرخ قرض یکشبه میان بانکها چگونه میتواند هزینه وام چندساله یک خانواده یا تصمیم سرمایهگذاری یک کارخانه را تغییر دهد؟
بخش چهارم: تصمیم فدرال رزرو چگونه به زندگی مردم میرسد؟
در بخش قبل دیدیم نرخی که فدرال رزرو (بانک مرکزی آمریکا) هدفگذاری میکند، به قرضهای یکشبه میان بانکها مربوط است. اما خانوادهای که خانه میخرد یا کارخانهای که دستگاه سفارش میدهد، معمولاً برای چند سال وام میگیرد.
پس چه ارتباطی میان این دو وجود دارد؟
پاسخ این است که نرخهای بهره به یکدیگر مرتبطاند، اما همگی با یک سرعت و به یک اندازه تغییر نمیکنند.
گام اول: شرایط مالی برای بانکها تغییر میکند
بانک هنگام تعیین نرخ وام، چند موضوع را بررسی میکند: هزینه تأمین منابع، احتمال پسنگرفتن پول، مدت وام و بازدهیای که میتواند از راههای دیگر به دست بیاورد.
با افزایش نرخهای کوتاهمدت، این محاسبات تغییر میکنند. در نتیجه، بانکها و سایر وامدهندگان ممکن است نرخ وامهای جدید را افزایش دهند. نرخ بعضی وامهای موجود که بهره متغیر دارند نیز میتواند تغییر کند.
به این ترتیب، تصمیم فدرال رزرو از بازار بین بانکها به هزینه قرضگرفتن مردم و شرکتها منتقل میشود. (federalreserve.gov)
اما افزایش نیم واحد درصدی نرخ فدرال رزرو، الزاماً به معنای افزایش دقیقاً نیم واحد درصدی تمام وامها نیست. رقابت میان بانکها، وضعیت وامگیرنده و شرایط بازار نیز بر نرخ نهایی اثر دارند.
گام دوم: مردم دوباره حساب میکنند
خانوادهای را در آمریکا تصور کنید که میخواهد خانه بخرد. این خانواده، پس از کنارگذاشتن هزینههای زندگی، ماهانه مبلغ مشخصی برای پرداخت قسط در اختیار دارد.
اگر نرخ وام مسکن افزایش پیدا کند، قسطِ وامی با همان مبلغ و مدت بیشتر میشود. حالا خانواده ممکن است:
خانه ارزانتری انتخاب کند؛
مبلغ بیشتری برای پیشپرداخت جمع کند؛
یا خرید را به زمان دیگری موکول کند.
همزمان، اگر نرخ سود بعضی سپردهها افزایش پیدا کند، نگهداشتن پول در حساب سودده برای برخی افراد جذابتر میشود. بنابراین، تغییر نرخ بهره میتواند هم بر تصمیم قرضگرفتن و هم بر تصمیم پساندازکردن اثر بگذارد. (federalreserve.gov)
البته نیازهای ضروری با افزایش نرخ بهره ناپدید نمیشوند. مردم همچنان غذا و دارو میخرند؛ اما خریدهایی که امکان عقبانداختن آنها وجود دارد، مانند خانه یا خودرو، میتوانند بیشتر تحت تأثیر قرار بگیرند.
گام سوم: شرکتها هم طرحهایشان را دوباره بررسی میکنند
یک مثال فرضی را در نظر بگیریم.
کارخانهای برای خرید دستگاه، یک میلیون دلار وام یکساله میخواهد. فرض کنیم این دستگاه در سال اول، پس از کسر هزینههای جاری و پیش از پرداخت بهره، ۸۰ هزار دلار درآمد اضافی خالص ایجاد کند.
اگر بهره وام سالانه ۵ درصد باشد:
هزینه بهره: ۵۰ هزار دلار
درآمد اضافی پس از کسر بهره: ۳۰ هزار دلار
اما اگر نرخ همین وام به ۹ درصد برسد:
هزینه بهره: ۹۰ هزار دلار
درآمد اضافی پس از کسر بهره: منفی ۱۰ هزار دلار
در این مقایسه ساده، دستگاه همان دستگاه است و درآمد مورد انتظار هم تغییر نکرده؛ فقط تأمین پول گرانتر شده است.
این مثال، ارزیابی کامل سودآوری خرید دستگاه نیست. برای آن باید عمر دستگاه، درآمد سالهای بعد، استهلاک و بازپرداخت اصل وام را هم بررسی کرد. اما نشان میدهد چرا افزایش هزینه وام میتواند مدیر کارخانه را به تجدیدنظر در خرید وادار کند.
گام چهارم: تصمیم یک نفر، به درآمد دیگری تبدیل میشود
اگر فقط یک کارخانه خرید دستگاه را عقب بیندازد، اثر آن محدود است. اما اگر هزاران شرکت و خانواده همزمان محتاطتر شوند، فروش بخشی از کسبوکارها کاهش پیدا میکند.
برای مثال، تعویق ساخت یک ساختمان میتواند سفارش مصالح، تجهیزات و خدمات مهندسی را کاهش دهد. کاهش سفارشها هم ممکن است شرکتهای تأمینکننده را به کاهش اضافهکاری، تعویق استخدام یا محدودکردن سرمایهگذاری وادار کند.
به فرایندی که طی آن تصمیم بانک مرکزی به شرایط مالی و سپس به خرید، تولید، اشتغال و قیمتها منتقل میشود، «سازوکار انتقال سیاست پولی» میگویند. اثر نهایی آن با تأخیر ظاهر میشود و زمان و شدت آن ثابت و کاملاً قابلپیشبینی نیست. (ecb.europa.eu)
آیا قسط همه وامهای قبلی فوراً افزایش پیدا میکند؟
خیر. باید میان دو نوع قرارداد تفاوت بگذاریم:
وام با نرخ ثابت: نرخ بهره در دورهای که قرارداد آن را ثابت تعیین کرده، با تصمیم جدید بانک مرکزی تغییر نمیکند.
وام با نرخ متغیر: نرخ بهره طبق ضوابط قرارداد و در زمانهای مشخص بازتنظیم میشود؛ بنابراین، ممکن است پرداختهای وامگیرنده تغییر کند.
پس کسی که وام مسکن با نرخ ثابت دارد، لزوماً فردای افزایش نرخ بهره، قسط بیشتری نمیپردازد. اثر مستقیم افزایش نرخ، ممکن است هنگام گرفتن وام جدید یا جایگزینکردن وام قبلی به او برسد. (bankofengland.co.uk)
چرا گاهی نرخ وام قبل از تصمیم فدرال رزرو تغییر میکند؟
زیرا بازار فقط به امروز نگاه نمیکند.
وامدهندهای که برای چند سال پول قرض میدهد، به مسیر احتمالی نرخ بهره و وضعیت اقتصاد در سالهای آینده هم توجه دارد. اگر انتظار داشته باشد نرخها افزایش پیدا کنند، ممکن است پیش از تصمیم رسمی، نرخ پیشنهادی خود را تغییر دهد.
به همین دلیل، صحبتهای مقامهای فدرال رزرو (بانک مرکزی آمریکا) درباره آینده نیز اهمیت دارد. نرخهای بلندمدت، علاوه بر نرخ فعلی، از انتظارات درباره مسیر آینده سیاست پولی و اقتصاد تأثیر میگیرند. (federalreserve.gov)
اکنون میتوانیم پرسش بعدی را دقیقتر مطرح کنیم: اگر افزایش نرخ بهره میتواند خرید و سرمایهگذاری را کُنْدْ کند، چرا بانک مرکزی گاهی آگاهانه چنین تصمیمی میگیرد؟ پاسخ، به مسئله تورم برمیگردد.
بخش پنجم: چرا فدرال رزرو نرخ بهره را بالا یا پایین میبرد؟
اگر افزایش نرخ بهره میتواند خرید خانه را دشوارتر کند، سرمایهگذاری شرکتها را عقب بیندازد و بر اشتغال فشار بیاورد، چرا فدرال رزرو (بانک مرکزی آمریکا) چنین تصمیمی میگیرد؟
چون ادامهداشتن تورم بالا نیز به اقتصاد و زندگی مردم آسیب میزند. مسئله بانک مرکزی این است که چگونه فشار افزایش قیمتها را کاهش دهد، بدون اینکه اقتصاد را بیش از حد ضعیف کند.
برای فهم این تصمیم، ابتدا باید خودِ تورم را دقیقتر بشناسیم.
تورم یعنی چه؟ آیا گرانشدن یک کالا کافی است؟
اگر قیمت سیب به دلیل سرمازدگی باغها افزایش پیدا کند، نمیتوانیم فقط بر همین اساس بگوییم کل اقتصاد دچار تورم شده است.
تورم، افزایش عمومی سطح قیمت کالاها و خدمات در طول زمان است. برای اندازهگیری آن، تغییر قیمت مجموعهای از کالاها و خدمات بررسی میشود؛ نه فقط یک محصول. (federalreserve.gov)
فرض کنید هزینه خرید یک سبد مشخص از کالاها و خدمات، سال گذشته ۱۰۰ دلار بوده و امسال به ۱۱۰ دلار رسیده است. در این مثال ساده، قیمت آن سبد ۱۰ درصد افزایش یافته است.
اگر درآمد شما در همین مدت تغییری نکرده باشد، دیگر نمیتوانید با درآمد قبلی، همان مقدار کالا و خدمات بخرید. به بیان دیگر، قدرت خریدتان کاهش یافته است.
کاهش تورم یعنی قیمتها پایین میآیند؟
این یکی از مهمترین تفاوتهایی است که باید به خاطر بسپاریم:
کاهش تورم، معمولاً یعنی قیمتها آهستهتر افزایش پیدا میکنند؛ نه اینکه به قیمت قبلی برمیگردند.
به مثال سبد خرید برگردیم:
سال اول، قیمت سبد ۱۰۰ دلار است.
سال دوم، با تورم ۱۰ درصدی، به ۱۱۰ دلار میرسد.
سال سوم، اگر تورم به ۲ درصد کاهش پیدا کند، قیمت سبد به ۱۱۲٫۲۰ دلار میرسد.
تورم از ۱۰ درصد به ۲ درصد کاهش یافته، اما سبد خرید همچنان گرانتر شده است.
کاهش عمومی سطح قیمتها موضوع دیگری است که به آن «تورم منفی» میگویند. هدف کاهش تورم را نباید با بازگرداندن همه قیمتها به گذشته اشتباه گرفت.
افزایش نرخ بهره چگونه به مهار تورم کمک میکند؟
فرض کنید تقاضای خرید کالاها و خدمات، سریعتر از توان اقتصاد برای تولید آنها افزایش پیدا کند. منظور از تقاضا، تمایل و توان خرید است؛ و منظور از عرضه، کالاها و خدماتی است که برای فروش در دسترس قرار میگیرد.
وقتی سفارشها زیاد است و تولید به همان سرعت رشد نمیکند، فروشندگان ممکن است امکان بیشتری برای افزایش قیمت داشته باشند.
افزایش نرخ بهره میتواند بخشی از خریدهای مبتنی بر وام و سرمایهگذاریها را کاهش دهد یا عقب بیندازد. با کندشدن رشد تقاضا، فشار افزایش قیمتها نیز میتواند کمتر شود. این فرایند زمان میبرد و نتیجه آن فوری نیست. (bankofengland.co.uk)
اما بانک مرکزی مستقیماً قیمت کالاها را تعیین نمیکند. فدرال رزرو به فروشگاهها دستور نمیدهد قیمتها را پایین بیاورند؛ شرایطی را تغییر میدهد که مردم و شرکتها در آن تصمیم میگیرند.
اگر تورم از کمبود کالا یا گرانی انرژی باشد، چه؟
همه تورمها از افزایش خرید مردم به وجود نمیآیند.
گاهی اختلال در حملونقل، کمبود مواد اولیه یا افزایش قیمت انرژی، تولید را گرانتر میکند. در این وضعیت، حتی بدون رونق شدید خرید، قیمتها میتوانند افزایش پیدا کنند.
بالابردن نرخ بهره، نفت بیشتری تولید نمیکند و مسیر حملونقل را باز نمیکند.
بااینحال، بانک مرکزی ممکن است برای جلوگیری از ماندگارشدن فشار تورمی اقدام کند؛ مثلاً برای محدودکردن انتقال پیدرپی افزایش هزینهها به قیمتهای دیگر و جلوگیری از شکلگیری انتظار افزایش مداوم قیمتها.
این تصمیم دشوارتر است، چون اقتصاد ممکن است همزمان با گرانی و ضعف تولید روبهرو باشد. (bankofengland.co.uk)
چرا نرخ بهره را آنقدر بالا نمیبرند که تورم سریع تمام شود؟
زیرا مهار تقاضا میتواند هزینه داشته باشد.
وقتی سفارش شرکتها کاهش پیدا کند و تأمین پول هم گرانتر شود، برخی کسبوکارها ممکن است استخدام را متوقف کنند یا نیروی خود را کاهش دهند. اگر افت فعالیت اقتصادی شدید و فراگیر شود، خطر رکود به وجود میآید.
فدرال رزرو باید هم وضعیت قیمتها را در نظر بگیرد و هم وضعیت اشتغال را. بنابراین، افزایش بیشتر و سریعتر نرخ بهره، همیشه انتخاب بهتری نیست. (federalreserve.gov)
پس چه زمانی نرخ بهره را کاهش میدهند؟
اگر فعالیت اقتصادی ضعیف شود، خطر افزایش بیکاری بیشتر شود یا فشار تورمی بهاندازه کافی فروکش کند، کاهش نرخ بهره میتواند به حمایت از اقتصاد کمک کند.
ارزانترشدن وام، در شرایط مناسب، میتواند خرید و سرمایهگذاری را تشویق کند. اما اگر مردم نگران درآمد آینده خود باشند یا شرکتها مشتری کافی نبینند، صرفاً ارزانشدن وام تضمین نمیکند که بیشتر خرج کنند.
بنابراین، افزایش نرخ بهره همیشه خبر بد و کاهش آن همیشه خبر خوب نیست. دلیل تصمیم اهمیت دارد: آیا کاهش نرخ نشانه مهار تورم است یا واکنشی به ضعیفشدن اقتصاد؟
فدرال رزرو چه میزان تورمی را مطلوب میداند؟
هدف فدرال رزرو (بانک مرکزی آمریکا)، تورم ۲ درصدی در بلندمدت است؛ با معیار «شاخص قیمت مخارج مصرف شخصی» که بهاختصار PCE نامیده میشود. این شاخص، تغییر قیمت مجموعه گستردهای از کالاها و خدمات مصرفی را اندازه میگیرد.
این هدف به معنای افزایش دقیقاً ۲ درصدی قیمت همه کالاها یا رسیدن تورم به این عدد در تکتک ماهها نیست. هدف، حفظ تورمی پایین و باثبات در طول زمان است تا خانوادهها و شرکتها بتوانند با اطمینان بیشتری برنامهریزی کنند. (federalreserve.gov)
تا اینجا درباره اثر تصمیم فدرال رزرو در داخل آمریکا صحبت کردیم. حالا نوبت پرسشی است که برای بقیه جهان اهمیت دارد: این تصمیم چگونه از مرز آمریکا عبور میکند و به دلار، طلا و اقتصاد کشورهای دیگر میرسد؟
بخش ششم: چرا تصمیم بانک مرکزی آمریکا بر کشورهای دیگر اثر میگذارد؟
تا اینجا دیدیم تغییر نرخ بهره چگونه میتواند بر خرید، تولید و اشتغال در آمریکا اثر بگذارد. اما چرا باید یک شرکت آسیایی، یک بانک اروپایی یا یک دولت آفریقایی هم به تصمیم فدرال رزرو توجه کند؟
پاسخ فقط بزرگبودن اقتصاد آمریکا نیست. دلار در تجارت، وامدادن و سرمایهگذاری بینالمللی نقشی بسیار فراتر از مرزهای آمریکا دارد.
دو شرکت در دو کشور دیگر هم ممکن است معامله خود را با دلار قیمتگذاری و تسویه کنند. همچنین، بانکها، شرکتها و دولتهای خارج از آمریکا میتوانند بدهی دلاری داشته باشند. به همین دلیل، تغییر شرایط تأمین و نگهداری دلار، به بخشهای مختلف اقتصاد جهان منتقل میشود. (federalreserve.gov)
مسیر اول: سرمایهگذاران گزینههای خود را دوباره مقایسه میکنند
فرض کنید یک سرمایهگذار میتواند پول خود را در چند کشور و در داراییهای مختلف نگه دارد.
اگر بازده بعضی داراییهای دلاری افزایش پیدا کند، ممکن است آنها در مقایسه با گزینههای دیگر جذابتر شوند. در نتیجه، بخشی از سرمایه میتواند به سمت این داراییها جابهجا شود.
یکی از این گزینهها، اوراق خزانهداری آمریکا است. خرید این اوراق، به زبان ساده، یعنی قرضدادن پول به دولت آمریکا در برابر تعهد بازپرداخت طبق شرایط مشخص.
البته سرمایهگذار فقط نرخ بهره را مقایسه نمیکند؛ احتمال زیان، تغییر ارزش ارز و مدت سرمایهگذاری هم اهمیت دارند. بااینحال، افزایش بازده داراییهای دلاری میتواند بر تصمیم او اثر بگذارد و شرایط تأمین مالی را در کشورهای دیگر دشوارتر کند. (federalreserve.gov)
مسیر دوم: دلار ممکن است در برابر ارزهای دیگر تقویت شود
وقتی تقاضا برای داراییهای دلاری افزایش پیدا کند، تقاضا برای خودِ دلار نیز میتواند بیشتر شود.
برای مثال، اگر سرمایهگذاری برای خرید یک دارایی دلاری، یورو بفروشد و دلار بخرد، این معامله بخشی از تقاضای بازار ارز را تشکیل میدهد. افزایش غیرمنتظره نرخ بهره آمریکا نسبت به نرخهای کشورهای دیگر، معمولاً میتواند به تقویت دلار کمک کند. (federalreserve.gov)
اما این یک رابطه قطعی نیست.
اگر بازار از قبل انتظار افزایش بیشتری داشته باشد، تصمیم اعلامشده ممکن است حتی به کاهش دلار منجر شود. وضعیت اقتصاد و سیاستهای سایر کشورها نیز مهم است. بنابراین، از جمله «نرخ بهره آمریکا بالا رفت» نمیتوان بهتنهایی نتیجه گرفت که دلار حتماً در برابر همه ارزها گران میشود.
مسیر سوم: بازپرداخت بدهی دلاری دشوارتر میشود
شرکتی را در یک کشور فرضی تصور کنید که محصولاتش را به پول محلی میفروشد، اما یک میلیون دلار بدهی دارد.
فرض کنیم ابتدا:
هر دلار = ۱۰ واحد پول محلی
پس برای بازپرداخت اصل بدهی، به ۱۰ میلیون واحد پول محلی نیاز دارد.
حالا اگر ارزش پول آن کشور کاهش پیدا کند و نرخ ارز به این مقدار برسد:
هر دلار = ۱۲ واحد پول محلی
همان بدهی یکمیلیوندلاری، به ۱۲ میلیون واحد پول محلی نیاز خواهد داشت.
شرکت هیچ دلار بیشتری قرض نگرفته، اما هزینه تأمین دلار برای بازپرداخت اصل بدهیاش، به پول محلی ۲۰ درصد افزایش یافته است.
اگر بدهی آن نرخ متغیر داشته باشد یا شرکت برای جایگزینی وام سررسیدشده مجبور به گرفتن وام گرانتری شود، فشار دیگری هم اضافه میشود: افزایش هزینه بهره.
بنابراین، تقویت دلار و افزایش هزینه تأمین مالی میتوانند همزمان به یک بدهکار فشار بیاورند. البته شرکتی که درآمد دلاری یا پوشش ریسک ارزی دارد، الزاماً به همان اندازه آسیب نمیبیند. (thedocs.worldbank.org)
مسیر چهارم: تغییر خرید آمریکاییها به فروش دیگران میرسد
ارتباط کشورها فقط از مسیر بانک و بازار ارز نیست؛ از مسیر خریدوفروش کالا هم برقرار است.
اگر افزایش نرخ بهره، تقاضا در آمریکا را کند کند، ممکن است سفارش واردات بعضی کالاها نیز کاهش پیدا کند. این اتفاق بر تولیدکنندگانی اثر میگذارد که به مشتری آمریکایی میفروشند و سپس میتواند به تأمینکنندگان آنها منتقل شود.
پس حتی شرکتی که مشتری مستقیم آمریکایی ندارد، ممکن است از مسیر زنجیره تأمین تحت تأثیر قرار بگیرد. شدت این اثر به محصول، بازار و ارتباط تجاری آن شرکت بستگی دارد. (thedocs.worldbank.org)
آیا افزایش نرخ بهره آمریکا برای همه کشورها به یک اندازه زیانبار است؟
خیر. دلیل افزایش نرخ و وضعیت هر کشور اهمیت دارد.
پژوهشگران فدرال رزرو نشان دادهاند که افزایش نرخهای آمریکا در نتیجه تقویت تقاضا و رشد اقتصادی، میتواند پیامد متفاوتی با افزایش ناشی از سختگیرانهترشدن سیاست پولی داشته باشد. در حالت اول، بعضی شرکای تجاری ممکن است از افزایش خرید آمریکاییها سود ببرند؛ در حالت دوم، فشار مالی میتواند برجستهتر باشد.
کشورهایی که آسیبپذیری مالی بیشتری دارند نیز معمولاً در برابر این تغییرات حساسترند. (newyorkfed.org)
بنابراین، برای فهم اثر جهانی تصمیم فدرال رزرو (بانک مرکزی آمریکا)، باید سه پرسش را کنار هم قرار دهیم: چه چیزی تغییر کرده، چرا تغییر کرده و این تغییر به کدام اقتصاد میرسد؟
حالا میتوانیم سراغ بازارهایی برویم که واکنش آنها بیشتر در خبرها دیده میشود: اوراق قرضه، سهام و طلا.
بخش هفتم: نرخ بهره چه اثری بر اوراق قرضه، سهام و طلا دارد؟
بعد از اعلام تصمیم فدرال رزرو (بانک مرکزی آمریکا)، معمولاً خبرهایی درباره واکنش بازارها میشنویم: سهام بالا رفت، قیمت طلا پایین آمد یا بازده اوراق افزایش پیدا کرد.
اما چرا یک تصمیم میتواند بر داراییهایی به این اندازه متفاوت اثر بگذارد؟
چون نرخ بهره، هم هزینه تأمین پول را تغییر میدهد و هم معیار مقایسه گزینههای سرمایهگذاری را.
۱. اوراق قرضه؛ چرا افزایش نرخ بهره میتواند قیمت آنها را پایین بیاورد؟
در بخش قبل گفتیم خرید اوراق قرضه، به زبان ساده، یعنی قرضدادن پول به دولت یا یک شرکت در برابر تعهد پرداختهای مشخص.
فرض کنید اوراقی خریدهاید که ارزش اسمی آن ۱۰۰۰ دلار است و سالانه ۳۰ دلار بهره ثابت میپردازد. ارزش اسمی، مبلغی است که صادرکننده تعهد کرده در تاریخ پایان قرارداد، یعنی سررسید، بازپرداخت کند.
حالا تصور کنید نرخهای بازار افزایش پیدا کرده و اوراق تازهای با همان مدت باقیمانده و خطر بازپرداخت مشابه، در برابر قیمت ۱۰۰۰ دلار، سالانه ۵۰ دلار بهره میپردازد.
اگر بخواهید اوراق قبلی خود را بفروشید، خریدار میپرسد:
«چرا برای دریافت سالانه ۳۰ دلار، همان مبلغی را بپردازم که میتواند سالانه ۵۰ دلار به من بدهد؟»
برای جذابشدن اوراق قبلی، معمولاً قیمت آن در بازار کاهش پیدا میکند. بنابراین، با ثابتبودن سایر شرایط، افزایش نرخهای بازار باعث کاهش قیمت اوراق موجود با بهره ثابت میشود. برعکس، کاهش نرخها میتواند ارزش این اوراق را افزایش دهد. (investor.gov)
این کاهش قیمت، الزاماً به معنای تغییر پرداختهای قراردادی نیست. اگر اوراق معمولی با بهره ثابت را تا سررسید نگه دارید و صادرکننده به تعهداتش عمل کند، پرداختهای مقرر را دریافت میکنید. اما اگر پیش از سررسید بفروشید، قیمت روز بازار اهمیت پیدا میکند.
«بازده اوراق» با «بهره ثابت آن» چه تفاوتی دارد؟
در مثال ما، بهره سالانه اوراق همان ۳۰ دلار باقی میماند، حتی اگر قیمت خریدوفروش آن تغییر کند.
اما کسی که اوراق را ارزانتر میخرد، برای دریافت همان پرداختها پول کمتری داده است؛ بنابراین، بازدهی بالاتری به دست میآورد.
به همین دلیل، وقتی در خبرها میگویند «بازده اوراق بالا رفت»، ممکن است همزمان قیمت آن اوراق پایین آمده باشد. محاسبه دقیق بازده تا سررسید، علاوه بر قیمت خرید، مبلغ و زمان تمام پرداختهای باقیمانده را در نظر میگیرد. (investor.gov)
۲. سهام؛ چرا شرکتها به نرخ بهره حساساند؟
خرید سهم یعنی مالکشدن بخشی از یک شرکت. ارزش سهم، از جمله به انتظاری بستگی دارد که سرمایهگذاران از درآمد و سود آینده آن شرکت دارند.
افزایش نرخ بهره میتواند از چند مسیر بر این ارزش اثر بگذارد:
هزینه بدهی بیشتر میشود. شرکتی که وام جدید میگیرد یا بدهی با نرخ متغیر دارد، ممکن است بهره بیشتری بپردازد.
فروش ممکن است کند شود. اگر مشتریان خریدهای خود را عقب بیندازند، درآمد بعضی شرکتها تحت فشار قرار میگیرد.
گزینههای دیگر جذابتر میشوند. وقتی داراییهای کمریسکتر بازده بیشتری ارائه دهند، سرمایهگذار ممکن است برای پذیرفتن خطر سهام، بازده بالاتری بخواهد.
یک مفهوم دیگر هم وجود دارد: ارزش امروزِ پول آینده.
در یک مثال صرفاً محاسباتی، دریافت قطعی ۱۱۰ دلار در پایان یک سال، با نرخ مقایسه ۱۰ درصد، امروز ۱۰۰ دلار ارزش دارد:
۱۱۰ ÷ ۱٫۱۰ = ۱۰۰ دلار
اگر نرخ مقایسه به ۲۰ درصد برسد، ارزش امروز همان دریافتی به حدود ۹۱٫۶۷ دلار کاهش پیدا میکند:
۱۱۰ ÷ ۱٫۲۰ ≈ ۹۱٫۶۷ دلار
به تبدیل پول آینده به ارزش امروز، «تنزیل» میگویند. ارزشگذاری سهام بسیار پیچیدهتر از این مثال است، چون سود آینده شرکت قطعی نیست؛ اما مثال نشان میدهد چرا بالارفتن نرخ مورد انتظار سرمایهگذار میتواند ارزش امروز درآمدهای آینده را کاهش دهد. (bankofengland.co.uk)
بااینحال، همه شرکتها یکسان نیستند. میزان بدهی، موجودی نقد، صنعت و توان افزایش فروش، بر نتیجه اثر میگذارند. افزایش نرخ بهره، بهتنهایی سرنوشت تمام سهمها را تعیین نمیکند.
۳. طلا؛ چرا داراییای که بهره نمیدهد، به نرخ بهره حساس است؟
نگهداری مستقیم طلا، برخلاف سپرده سودده یا اوراق قرضه، پرداخت بهره دورهای ایجاد نمیکند. بازده دارنده طلا عمدتاً به تغییر قیمت آن وابسته است.
اگر گزینههای دیگر بهره بیشتری بدهند، نگهدارنده طلا از درآمد بالقوه بیشتری صرفنظر میکند. به ارزش بهترین گزینهای که با انتخاب خود کنار میگذاریم، «هزینه فرصت» میگویند.
بنابراین، افزایش نرخ بهره میتواند هزینه فرصت نگهداری طلا را بیشتر کند و بر تقاضای سرمایهگذاری آن فشار بگذارد. (gold.org)
اما برای طلا، فقط عدد اعلامشده نرخ بهره مهم نیست؛ نرخ بهره واقعی نیز اهمیت دارد.
نرخ بهره واقعی یعنی چه؟
نرخ بهرهای که روی قرارداد یا در خبر میبینیم، نرخ اسمی است. برای فهم تغییر قدرت خرید، باید تورم را هم در نظر بگیریم.
یک تقریب کاربردی این است:
نرخ بهره واقعی ≈ نرخ بهره اسمی − نرخ تورم
مثلاً اگر بازده اسمی یک سرمایهگذاری ۵ درصد و تورم ۳ درصد باشد، بازده واقعی آن تقریباً ۲ درصد است. برای تصمیمی که امروز درباره آینده میگیریم، معمولاً تورم مورد انتظار در همان دوره اهمیت دارد.
پژوهش فدرال رزرو شیکاگو، نرخهای بهره واقعی بلندمدت، انتظارات تورمی و نگرانی درباره آینده اقتصاد را از عوامل مهم بررسی قیمت طلا میداند. پس افزایش نرخ اسمی، لزوماً به معنای افزایش نرخ واقعی یا کاهش قطعی قیمت طلا نیست. (chicagofed.org)
چرا گاهی بازار برخلاف انتظار ما حرکت میکند؟
چون بازار، تصمیم جدید را با انتظار قبلی خود مقایسه میکند.
فرض کنید سرمایهگذاران انتظار افزایش نیم واحد درصدی نرخ بهره را داشتهاند، اما فدرال رزرو فقط یکچهارم واحد درصد افزایش میدهد. با اینکه نرخ بالا رفته، تصمیم از انتظار بازار ملایمتر بوده است.
همزمان، پیام بانک مرکزی درباره تصمیمهای آینده و وضعیت اقتصاد نیز میتواند مهمتر از تغییر همان روز باشد.
بنابراین، برای فهم واکنش اوراق، سهام و طلا، پرسیدن «نرخ بهره بالا رفت یا پایین آمد؟» کافی نیست. باید بپرسیم: بازار چه انتظاری داشت، چه چیزی غافلگیرش کرد و نگاهش به آینده چگونه تغییر کرد؟
بخش هشتم: نرخ بهره آمریکا برای ایران چه معنایی دارد؟
شاید بپرسیم وقتی ارتباط بانکی ایران با آمریکا محدود است، چرا باید تصمیم فدرال رزرو (بانک مرکزی آمریکا) برای ما اهمیت داشته باشد؟
برای پاسخ، باید میان اثر مستقیم و اثر غیرمستقیم تفاوت بگذاریم.
افزایش نرخ بهره آمریکا، مستقیماً نرخ وام یک بانک ایرانی را تغییر نمیدهد. اما ایران از بازار جهانی طلا، تجارت کالا و وضعیت اقتصادی شرکای تجاری خود جدا نیست. اثر تصمیم فدرال رزرو میتواند از این مسیرها به اقتصاد ایران برسد.
۱. دلار جهانی با دلار در ایران یکی نیست
وقتی میگوییم «دلار در بازار جهانی تقویت شد»، منظورمان افزایش ارزش آن در برابر ارزهای دیگر، مانند یورو یا ین، است.
اما وقتی در ایران میگوییم «دلار گران شد»، درباره افزایش قیمت دلار به ریال یا تومان صحبت میکنیم.
این دو مفهوم مرتبطاند، اما یکسان نیستند.
ممکن است دلار در برابر ارزهای مهم جهان تقویت شود، اما قیمت آن در ایران تحت تأثیر یک تحول داخلی کاهش پیدا کند؛ یا دلار جهانی ضعیف شود، ولی قیمت آن در ایران افزایش یابد.
بنابراین، رابطه سادهای مانند «افزایش نرخ بهره آمریکا مساوی است با افزایش قطعی دلار در ایران» قابل اتکا نیست. برای تحلیل بازار ایران باید وضعیت دسترسی به ارز، سیاستهای اقتصادی، تورم و تحولات سیاسی را نیز بررسی کرد. پژوهشهای مربوط به اقتصاد ایران هم بر نقش عواملی مانند رشد پول، کسری بودجه، کاهش ارزش پول ملی و تحریمها تأکید دارند. (imf.org)
۲. قیمت طلای ایران از دو جهت مهم تأثیر میگیرد
در بخش قبل دیدیم نرخ بهره میتواند بر قیمت جهانی طلا اثر بگذارد. اما برای خریدار ایرانی، قیمت جهانی فقط بخشی از ماجراست.
برای مقدار و عیار مشخصی از طلا، و با کنارگذاشتن هزینهها و تفاوتهای بازار داخلی، میتوان نوشت:
ارزش طلا به تومان ≈ ارزش دلاری همان مقدار طلا × نرخ دلار به تومان
پس ممکن است قیمت جهانی طلا کاهش پیدا کند، اما افزایش نرخ دلار در ایران، اثر آن را خنثی کند.
یک مثال فرضی:
ارزش دلاری مقدار مشخصی طلا، ابتدا ۱۰۰ دلار است.
نرخ دلار را ۱۰۰ هزار تومان فرض میکنیم.
ارزش تومانی آن طلا، ۱۰ میلیون تومان میشود.
حالا فرض کنیم ارزش دلاری طلا ۵ درصد کاهش پیدا کند و به ۹۵ دلار برسد، اما نرخ دلار ۱۰ درصد افزایش پیدا کند و به ۱۱۰ هزار تومان برسد.
ارزش جدید میشود:
۹۵ × ۱۱۰ هزار تومان = ۱۰ میلیون و ۴۵۰ هزار تومان
یعنی با وجود کاهش قیمت جهانی، ارزش تومانی طلا در این مثال ۴٫۵ درصد افزایش یافته است.
این محاسبه، پیشبینی قیمت نیست؛ فقط نشان میدهد چرا دنبالکردن خبر نرخ بهره آمریکا، بهتنهایی برای فهم بازار طلای ایران کافی نیست. درباره سکه نیز باید تفاوت قیمت معاملاتی با ارزش طلای موجود در آن، یا همان حباب سکه، جداگانه بررسی شود.
۳. مواد اولیه و کالاهای وارداتی چه میشوند؟
برای یک واردکننده یا تولیدکننده ایرانی، هزینه خرید خارجی به چند عامل وابسته است: قیمت کالا به ارز خارجی، نرخ تبدیل ارز، هزینه حمل و هزینه انتقال پول.
بر مبنای سازوکارهایی که در بخشهای قبل توضیح دادیم، اگر سیاست پولی آمریکا به کندشدن تقاضای جهانی کمک کند، ممکن است بر قیمت بعضی مواد اولیه فشار کاهشی وارد شود. اما این یک مسیر احتمالی است؛ کمبود عرضه، افزایش هزینه انرژی یا اختلال حملونقل میتواند در جهت مخالف عمل کند.
حتی اگر قیمت دلاری یک ماده اولیه پایین بیاید، افزایش نرخ ارز یا هزینه تأمین آن در ایران ممکن است اجازه ندهد خرید نهایی ارزانتر شود.
پس برای یک کارخانه، پرسش کاربردی این است: هزینه نهایی رساندن ماده اولیه به خط تولید چه تغییری کرده است؟
۴. صادرات هم از مسیر مشتریان تأثیر میگیرد
یک صادرکننده ایرانی ممکن است با آمریکا معامله نکند، اما مشتری او در کشور دیگری از وام بانکی استفاده کند یا تحت تأثیر شرایط مالی جهانی باشد.
اگر هزینه تأمین پول برای آن مشتری افزایش یابد، ممکن است سفارش کوچکتری بدهد، موجودی انبارش را کاهش دهد یا مهلت پرداخت بیشتری بخواهد.
این، یک نمونه از اثر غیرمستقیم است؛ نه پیشبینی قطعی رفتار همه مشتریان. شدت آن به وضعیت کشور مقصد، نوع محصول و شرایط مالی خریدار بستگی دارد. پژوهشهای مربوط به پیامدهای بینالمللی سیاست پولی آمریکا نیز نشان میدهند که دلیل تغییر نرخ و آسیبپذیری اقتصاد مقصد، در نتیجه اهمیت دارند. (newyorkfed.org)
برای ما، فهم مسیر اثرگذاری مهمتر از حفظکردن یک قاعده است
نرخ بهره آمریکا یکی از متغیرهای مهم محیط اقتصادی ماست. اما برای فهم پیامد آن در ایران، باید مسیر انتقال را دنبال کنیم: آیا قیمت جهانی تغییر کرده؟ آیا نرخ ارز داخلی حرکت کرده؟ آیا هزینه تأمین کالا یا رفتار مشتری خارجی عوض شده است؟
این نگاه کمک میکند خبر فدرال رزرو را در کنار واقعیتهای کسبوکار و بازار خودمان بخوانیم.
در زمان نگارش این مقاله، جمعه ۱ آبان ۱۴۰۵، برابر با ۲۳ اکتبر ۲۰۲۶، تا اعلام تصمیم بعدی فقط پنج روز مانده است. مطابق تقویم رسمی، جلسه بعدی کمیته بازار باز فدرال در ۲۷ و ۲۸ اکتبر برگزار میشود و تصمیم نرخ بهره، چهارشنبه ۶ آبان ۱۴۰۵، برابر با ۲۸ اکتبر ۲۰۲۶، ساعت ۲۱:۳۰ به وقت ایران اعلام خواهد شد؛ نشست خبری رئیس فدرال رزرو نیز ساعت ۲۲:۰۰ آغاز میشود. برای دنبالکردن این رویداد، علاوه بر افزایش، کاهش یا ثابتماندن نرخ، باید به توضیح بانک مرکزی آمریکا درباره تورم، اشتغال و مسیر احتمالی تصمیمهای آینده توجه کنیم. (federalreserve.gov)
بخش نهم: خبرهای فدرال رزرو را چگونه بخوانیم؟
اکنون وقتی میشنویم «فدرال رزرو نرخ بهره را تغییر داد»، میدانیم موضوع به یک عدد محدود نمیشود. این تصمیم میتواند از مسیر بانکها، وامها، سرمایهگذاری و تجارت، به بخشهای مختلف اقتصاد برسد.
اما برای فهم خبر بعدی، لازم نیست اقتصاددان باشیم. کافی است چند پرسش را به ترتیب دنبال کنیم.
۱. دقیقاً چه تصمیمی گرفته شد؟
ابتدا ببینیم محدوده هدف نرخ بهره افزایش یافته، کاهش یافته یا ثابت مانده است.
سپس اندازه تغییر را بررسی کنیم. همانطور که گفتیم، افزایش ۲۵ واحد پایهای یعنی افزایش ۰٫۲۵ واحد درصدی؛ مثلاً تغییر محدوده ۴ تا ۴٫۲۵ درصد به ۴٫۲۵ تا ۴٫۵ درصد.
ثابتماندن نرخ هم یک تصمیم است. ممکن است بانک مرکزی بخواهد برای مشاهده اثر تصمیمهای قبلی و دریافت اطلاعات بیشتر صبر کند؛ بنابراین، ثابتماندن نرخ الزاماً به معنای پایان افزایشها یا آغاز کاهشها نیست.
۲. بازار پیش از اعلام تصمیم چه انتظاری داشت؟
بازارها فقط به خودِ تصمیم واکنش نشان نمیدهند؛ به تفاوت آن با انتظار قبلی نیز توجه میکنند.
فرض کنید فعالان بازار انتظار افزایش نیم واحد درصدی داشتهاند، اما افزایش واقعی یکچهارم واحد درصد باشد.
نرخ بهره همچنان بالا رفته، اما تصمیم از انتظار بازار ملایمتر بوده است. همین تفاوت میتواند بخشی از واکنش ظاهراً عجیب بازارها را توضیح دهد.
البته «انتظار بازار» به معنای توافق همه سرمایهگذاران نیست؛ معمولاً برآوردی است که از قیمت ابزارهای مالی و نظرسنجیها به دست میآید.
۳. چرا این تصمیم گرفته شد؟
کاهش نرخ بهره میتواند در شرایط متفاوتی اتفاق بیفتد:
گاهی فشار تورمی فروکش کرده و بانک مرکزی امکان کاهش نرخ را پیدا کرده است. گاهی هم اقتصاد ضعیف شده و خطر افزایش بیکاری، سیاستگذاران را به حمایت بیشتر واداشته است.
در هر دو حالت نرخ کاهش یافته، اما پیام اقتصادی آنها یکسان نیست.
برای فهم دلیل تصمیم، باید توضیحات فدرال رزرو (بانک مرکزی آمریکا) درباره تورم، اشتغال و فعالیت اقتصادی را در کنار یکدیگر بخوانیم.
۴. درباره آینده چه گفتهاند؟
ممکن است تصمیم امروز مطابق انتظار باشد، اما توضیح بانک مرکزی درباره آینده، بازار را غافلگیر کند.
برای مثال، تأکید بر ضرورت حفظ نرخهای بالا برای مدتی طولانیتر، با اشاره به فراهمشدن شرایط کاهش نرخ، پیام متفاوتی دارد.
فدرال رزرو ابتدا بیانیه تصمیم را منتشر میکند و رئیس آن در نشست خبری توضیحات بیشتری میدهد. این ارتباطات اهمیت دارند، زیرا انتظار درباره مسیر آینده نرخهای کوتاهمدت میتواند بر نرخهای بلندمدت و شرایط مالی امروز اثر بگذارد. (federalreserve.gov)
بااینحال، اظهارنظر درباره آینده را نباید تعهد قطعی دانست. اطلاعات تازه میتواند ارزیابی و تصمیم بعدی را تغییر دهد.
۵. این خبر از چه مسیری به موضوع موردنظر من مربوط میشود؟
برای کسی که وام با نرخ متغیر دارد، هزینه بازپرداخت اهمیت بیشتری دارد. برای مدیر یک شرکت، هزینه تأمین پول و تقاضای مشتریان مهم است. برای خریدار طلای ایران، علاوه بر قیمت جهانی، نرخ ارز داخلی هم تعیینکننده است.
پس بعد از خواندن خبر، باید بپرسیم:
«کدام بخش از این تصمیم، از چه مسیری و در چه زمانی میتواند بر وضعیت من اثر بگذارد؟»
این پرسش، ما را از واکنش به تیترها به بررسی پیامدهای واقعی نزدیک میکند.
از شناخت یک عدد تا فهم ارتباطها
نرخ بهره، یکی از ابزارهای اصلی فدرال رزرو برای اثرگذاشتن بر شرایط اقتصادی است. این ابزار قدرت زیادی دارد، اما همه مشکلات را حل نمیکند: نمیتواند مستقیماً کمبود انرژی را برطرف کند، برای همه شغل بسازد یا مسیر بازارها را تضمین کند.
اهمیت شناخت آن، در دیدن ارتباط میان تصمیمهاست؛ اینکه چگونه تغییر هزینه پول میتواند انتخاب یک خانواده، برنامه یک کارخانه و جریان سرمایه میان کشورها را تحت تأثیر قرار دهد.
دفعه بعد که خبر تصمیم فدرال رزرو (بانک مرکزی آمریکا) را دیدیم، میتوانیم بهجای توقف در «بالا رفت یا پایین آمد»، دقیقتر بپرسیم: چرا، نسبت به چه انتظاری، با چه پیامی برای آینده و از چه مسیری برای ما؟
نرخ بهره آمریکا فقط یک عدد در خبرهای اقتصادی نیست؛ ابزاری است که فدرال رزرو (بانک مرکزی آمریکا) با آن بر هزینه قرضگرفتن، خرید، سرمایهگذاری و در نهایت تورم و اشتغال اثر میگذارد. نقش بینالمللی دلار باعث میشود پیامد این تصمیم از مرزهای آمریکا عبور کند و به بازارهای ارز، طلا، سهام و تجارت جهانی برسد. بااینحال، هیچ رابطه قطعی و سادهای مانند «افزایش نرخ بهره مساوی با کاهش طلا» وجود ندارد؛ دلیل تصمیم، انتظار قبلی بازار و شرایط هر اقتصاد نیز اهمیت دارند.
فرصت بعدی برای مشاهده این سازوکار، چهارشنبه ۶ آبان ۱۴۰۵، برابر با ۲۸ اکتبر ۲۰۲۶ است. مطابق تقویم رسمی، تصمیم بعدی نرخ بهره فدرال رزرو ساعت ۲۱:۳۰ به وقت ایران اعلام میشود و نشست خبری رئیس آن ساعت ۲۲:۰۰ آغاز خواهد شد. این بار میتوانیم خبر را با پرسش دقیقتری دنبال کنیم: نرخ چه تغییری کرد، چرا چنین تصمیمی گرفته شد و توضیحات بانک مرکزی آمریکا چه پیامی برای آینده دارد؟ (federalreserve.gov)
پژوهشگر : علیرضا حسنعلی

