
طلا، دلار، بورس، مسکن یا بیتکوین؛ کدام سرمایهگذاری برنده شد؟
فرض کنیم در ابتدای سال ۱۳۹۶، یک میلیارد تومان سرمایه داشتیم. نه پولی به آن اضافه میکردیم و نه از آن برداشت میکردیم؛ فقط یک بازار را انتخاب میکردیم و تا ۲۵ شهریور ۱۴۰۵ در همان بازار باقی میماندیم.
امروز ارزش آن یک میلیارد تومان چقدر بود؟
پاسخ، بسته به انتخاب ما، از یک میلیارد تومان تا حدود ۴۲۰۰ میلیارد تومان متغیر است. فاصلهای باورنکردنی که نشان میدهد در اقتصاد ایران، فقط میزان درآمد و پسانداز مهم نیست؛ محل نگهداری سرمایه نیز میتواند سرنوشت مالی یک فرد را کاملاً تغییر دهد.
در این بررسی، یک میلیارد تومان را در شش حالت مقایسه میکنیم:
خرید بیتکوین
خرید طلای ۱۸ عیار
سرمایهگذاری در بورس تهران
خرید دلار آزاد
خرید مسکن در تهران
نگهداری پول بهصورت نقد
مبنای محاسبه، خرید در ابتدای سال ۱۳۹۶ و نگهداری سرمایه تا ۲۵ شهریور ۱۴۰۵ است. در این مرحله فرض میکنیم سرمایهگذار در طول مسیر هیچ خریدوفروشی انجام نداده و تنها دارایی خود را نگه داشته است.
نتیجه کلی در یک نگاه
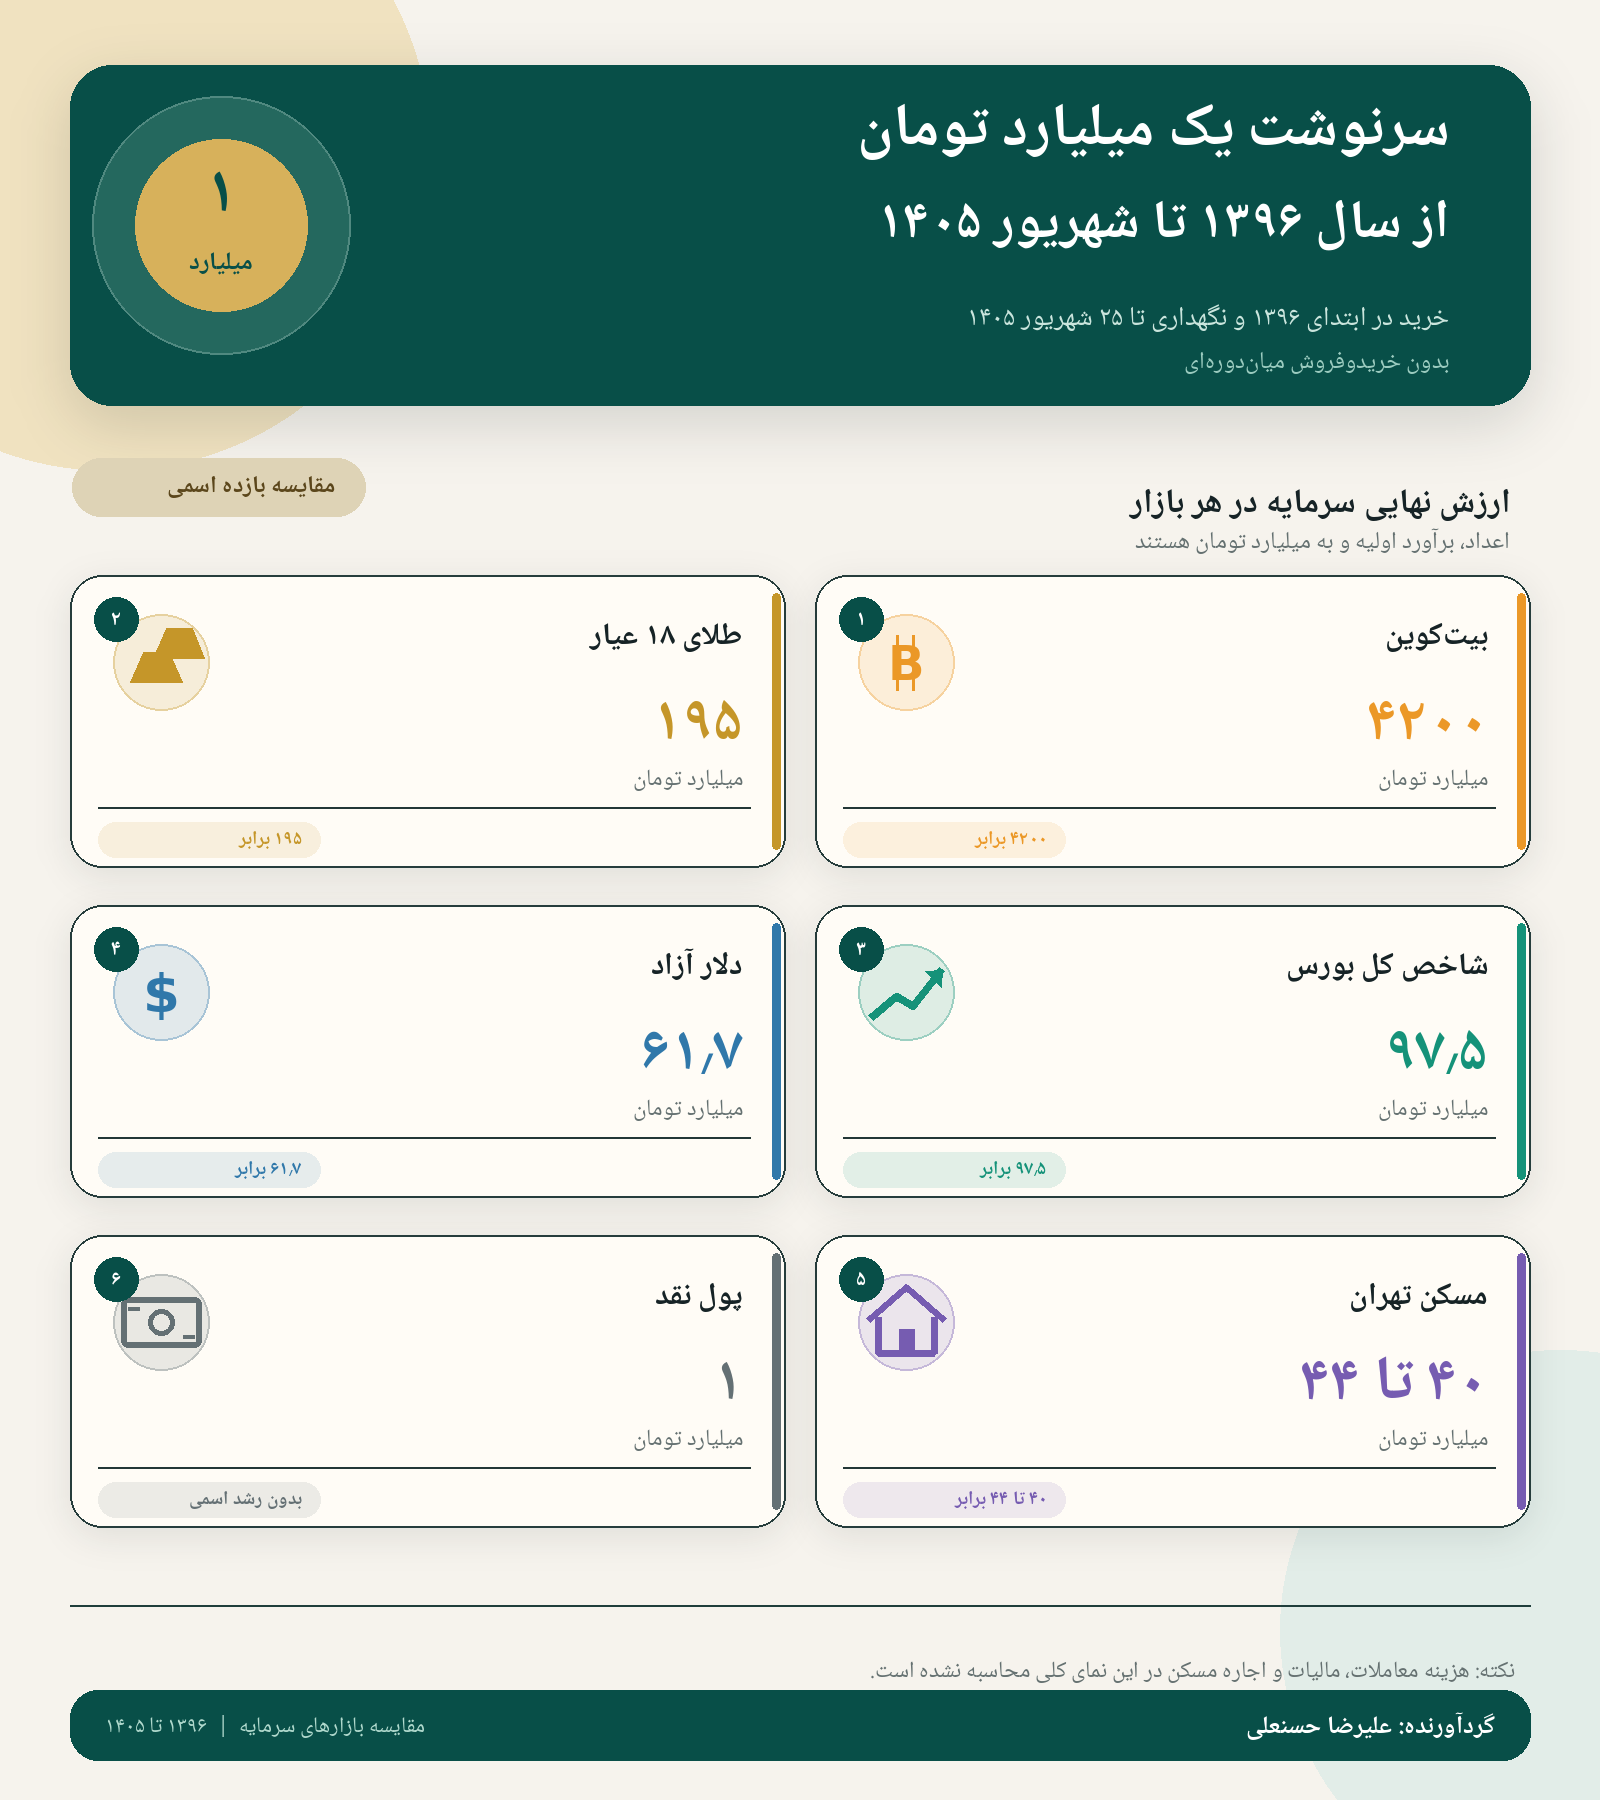
این ارقام فعلاً نمای کلی ماجرا هستند. هزینه خریدوفروش، مالیات، اجاره دریافتی از ملک، کارمزد معاملات و تفاوت میان قیمتهای خرید و فروش در این جدول محاسبه نشدهاند. جزئیات و منابع هر عدد در بخشهای بعدی بررسی خواهند شد.
در نگاه اول، بیتکوین با فاصله بسیار زیادی در صدر قرار میگیرد. پس از آن طلا، بورس، دلار و مسکن قرار دارند. نگهداری پول نقد نیز بدون آنکه عدد اسمی آن تغییر کند، بیشترین کاهش قدرت خرید را به صاحب سرمایه تحمیل کرده است.
اما این جدول هنوز تمام حقیقت را نشان نمیدهد.
چند برابر شدن یک دارایی لزوماً به معنای افزایش واقعی ثروت نیست. وقتی سطح عمومی قیمتها طی این سالها چندین برابر شده است، باید بخشی از رشد قیمت طلا، دلار، بورس و مسکن را صرفاً جبران کاهش ارزش پول دانست. بنابراین سؤال مهمتر این نیست که هر بازار چند درصد سود داده است؛ سؤال اصلی این است که پس از کسر تورم، واقعاً چقدر به قدرت خرید سرمایهگذار اضافه شده است؟
از طرف دیگر، مسیر حرکت این بازارها یکسان نبوده است. بعضی بازارها چند سال رشد شدید و سپس دورهای طولانی از رکود یا ریزش داشتهاند. بنابراین در ادامه، بهجای مقایسه صرفاً نقطه آغاز و پایان، عملکرد سالانه هر بازار را بررسی میکنیم.
پس از آن به یک سناریوی جذابتر میرسیم: اگر سرمایهگذاری میتوانست با هوشمندی تقریباً غیرواقعی، در کف بازارها خرید کند، در نزدیکی اوج بفروشد و در دورههای نزولی پول خود را در صندوق درآمد ثابت قرار دهد، یک میلیارد تومان او امروز به چه عددی میرسید؟
در نهایت نیز بررسی خواهیم کرد که صاحبان کسبوکار چگونه میتوانند رشد واقعی شرکت خود را با این بازارها مقایسه کنند و بفهمند آیا پذیرش ریسک، فشار و پیچیدگی اداره یک کسبوکار، بازدهی بیشتری از یک سرمایهگذاری غیرفعال برایشان ایجاد کرده است یا نه.
هر بازار در هر سال چقدر سود داد؟
مقایسه نقطه آغاز و پایان، نتیجه نهایی سرمایهگذاری را نشان میدهد؛ اما مسیر رسیدن به آن نتیجه را پنهان میکند. ممکن است یک بازار در مجموع بازدهی بالایی داشته باشد، ولی چند سال متوالی در رکود یا زیان مانده باشد.
برای روشنشدن این موضوع، بازده اسمی هر بازار را در هر سال محاسبه کردهایم. مبنای محاسبه، آخرین قیمت ثبتشده در پایان هر سال نسبت به پایان سال قبل است.
بازده بیتکوین به تومان محاسبه شده است؛ یعنی هم تغییر قیمت دلاری بیتکوین و هم تغییر نرخ دلار آزاد در آن اثر دارد. دادههای دلار، طلا، بورس و بیتکوین از آرشیوهای تاریخی دلار آزاد، طلای ۱۸ عیار، شاخص کل بورس و بیتکوین استخراج شدهاند.
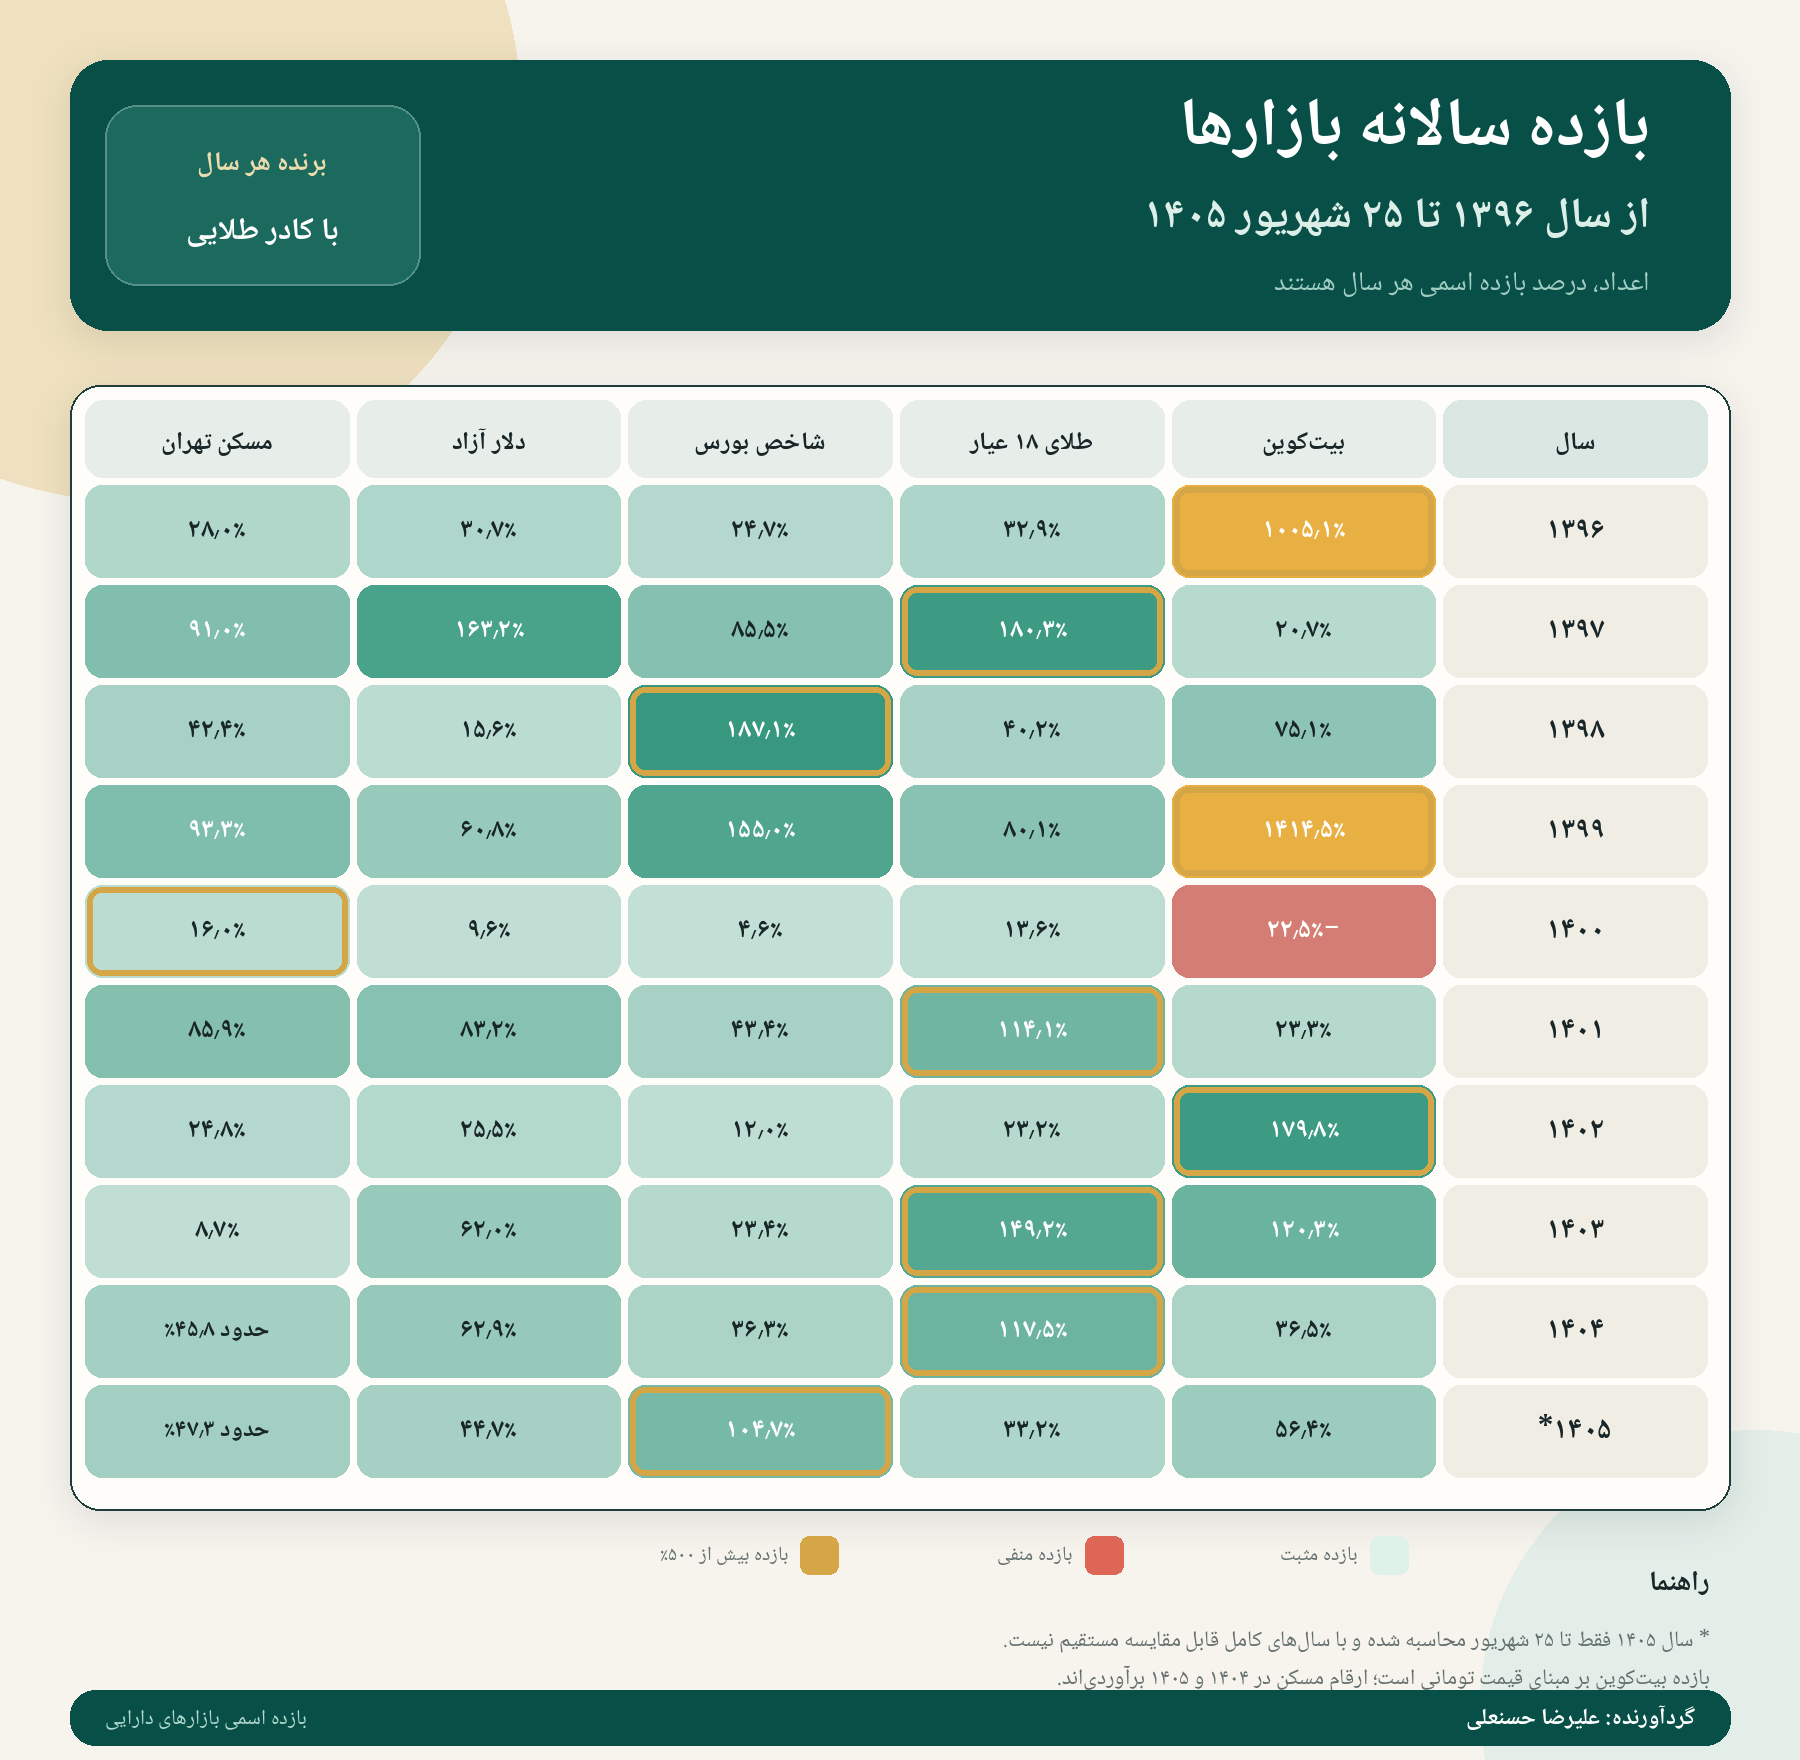
اعداد جدول، بازده اسمی هستند و هنوز اثر تورم از آنها کسر نشده است. هزینه معاملات، مالیات، اجرت طلا، اجاره دریافتی از ملک و تفاوت قیمت خرید و فروش نیز محاسبه نشدهاند.
هیچ بازاری همیشه برنده نبود
مهمترین نتیجه جدول این است که برنده بازارها دائماً تغییر کرده است.
بیتکوین در سالهای ۱۳۹۶ و ۱۳۹۹ بازدهی خارقالعادهای ایجاد کرد، اما در سال ۱۴۰۰ تنها دارایی این جدول بود که زیان اسمی داشت. بنابراین بازده نهایی بسیار بالای بیتکوین، همراه با نوسان و ریسک بسیار شدید به دست آمده است.
طلا رفتار باثباتتری داشت. این بازار در سالهای ۱۳۹۷، ۱۴۰۱، ۱۴۰۳ و ۱۴۰۴ بالاترین بازده را در میان بازارهای مقایسهشده ثبت کرد. افزایش همزمان نرخ دلار داخلی و قیمت جهانی طلا، در بعضی سالها دو موتور رشد را در اختیار طلای داخلی قرار داده است.
بورس تهران در سالهای ۱۳۹۸ و ۱۳۹۹ جهش بزرگی داشت، اما پس از آن وارد دورهای شد که بازده آن در بسیاری از سالها از طلا و دلار کمتر بود. رشد شدید شاخص در نیمه نخست ۱۴۰۵ نیز نشان میدهد که بازده بورس معمولاً یکنواخت نیست و بخش بزرگی از سود آن ممکن است در دورههای کوتاه ایجاد شود.
دلار آزاد در تمام این سالها بازده اسمی مثبت داشت، اما فقط افزایش قیمت دلار کافی نبود تا این بازار همیشه در رتبه اول قرار گیرد. در چند سال، طلا بهدلیل رشد قیمت جهانی و بورس یا بیتکوین بهدلیل جهش قیمتی، بازدهی بیشتری از دلار داشتند.
مسکن تهران نوسان ظاهری کمتری نشان میدهد؛ اما این آرامش به معنای کمریسکبودن کامل نیست. نقدشوندگی پایین، هزینه بالای معامله، استهلاک، تفاوت شدید محلهها و دشواری تعیین قیمت واقعی از محدودیتهای این بازار هستند.
تا اسفند ۱۴۰۲، قیمت مسکن بر اساس گزارش معاملات ثبتشده بانک مرکزی محاسبه شده است؛ برای مثال، متوسط قیمت تهران در اسفند ۱۴۰۲ حدود ۸۱٫۴ میلیون تومان بوده است. پس از تغییر سامانه ثبت معاملات، انتشار سری ماهانه قابلمقایسه بانک مرکزی متوقف شد و آخرین رقم رسمی مشابه برای مرداد ۱۴۰۳ حدود ۸۸٫۵ میلیون تومان بود. به همین دلیل، ارقام ۱۴۰۴ و ۱۴۰۵ مسکن برآوردیاند و نباید دقت آنها را با قیمت روزانه طلا یا دلار یکسان دانست. توضیح درباره توقف سری آماری مسکن، گزارش اسفند ۱۴۰۲ بانک مرکزی
یک نکته مهم درباره سال ۱۴۰۵
بازده سال ۱۴۰۵ فقط تا ۲۵ شهریور محاسبه شده است؛ یعنی عملکرد حدود ششماهه را با عملکرد کامل سالهای قبل مقایسه میکنیم. بنابراین بازده ۱۰۴٫۷ درصدی بورس در این ردیف، بازده یک سال کامل نیست.
اگر سرمایه بهصورت پول نقد نگهداری میشد، بازده اسمی آن در تمام سالها صفر بود؛ هرچند قدرت خرید واقعی آن بهدلیل تورم بهشدت کاهش پیدا میکرد.
اکنون سؤال اصلی این است: وقتی تورم را از این درصدها کم کنیم، چه مقدار از این سودها واقعاً باعث افزایش قدرت خرید سرمایهگذار شدهاند؟
تا اینجا درباره رشد قیمت داراییها صحبت کردیم؛ اما افزایش قیمت یک دارایی الزاماً به معنای افزایش ثروت نیست. وقتی سطح عمومی قیمتها نیز بالا میرود، بخشی از سود سرمایهگذار صرفاً جبران کاهش ارزش پول است.
برای مثال، اگر قیمت یک دارایی در یک سال ۵۰ درصد افزایش پیدا کند اما تورم همان سال ۴۰ درصد باشد، بازده واقعی آن ۱۰ درصد نیست. محاسبه درست بهصورت زیر است:
بازده واقعی = (۱ + بازده اسمی) ÷ (۱ + نرخ تورم) − ۱
در همین مثال، بازده واقعی حدود ۷٫۱ درصد خواهد بود؛ یعنی قدرت خرید سرمایهگذار تنها ۷٫۱ درصد افزایش یافته است.
تورم چه بر سر یک میلیارد تومان آورد؟
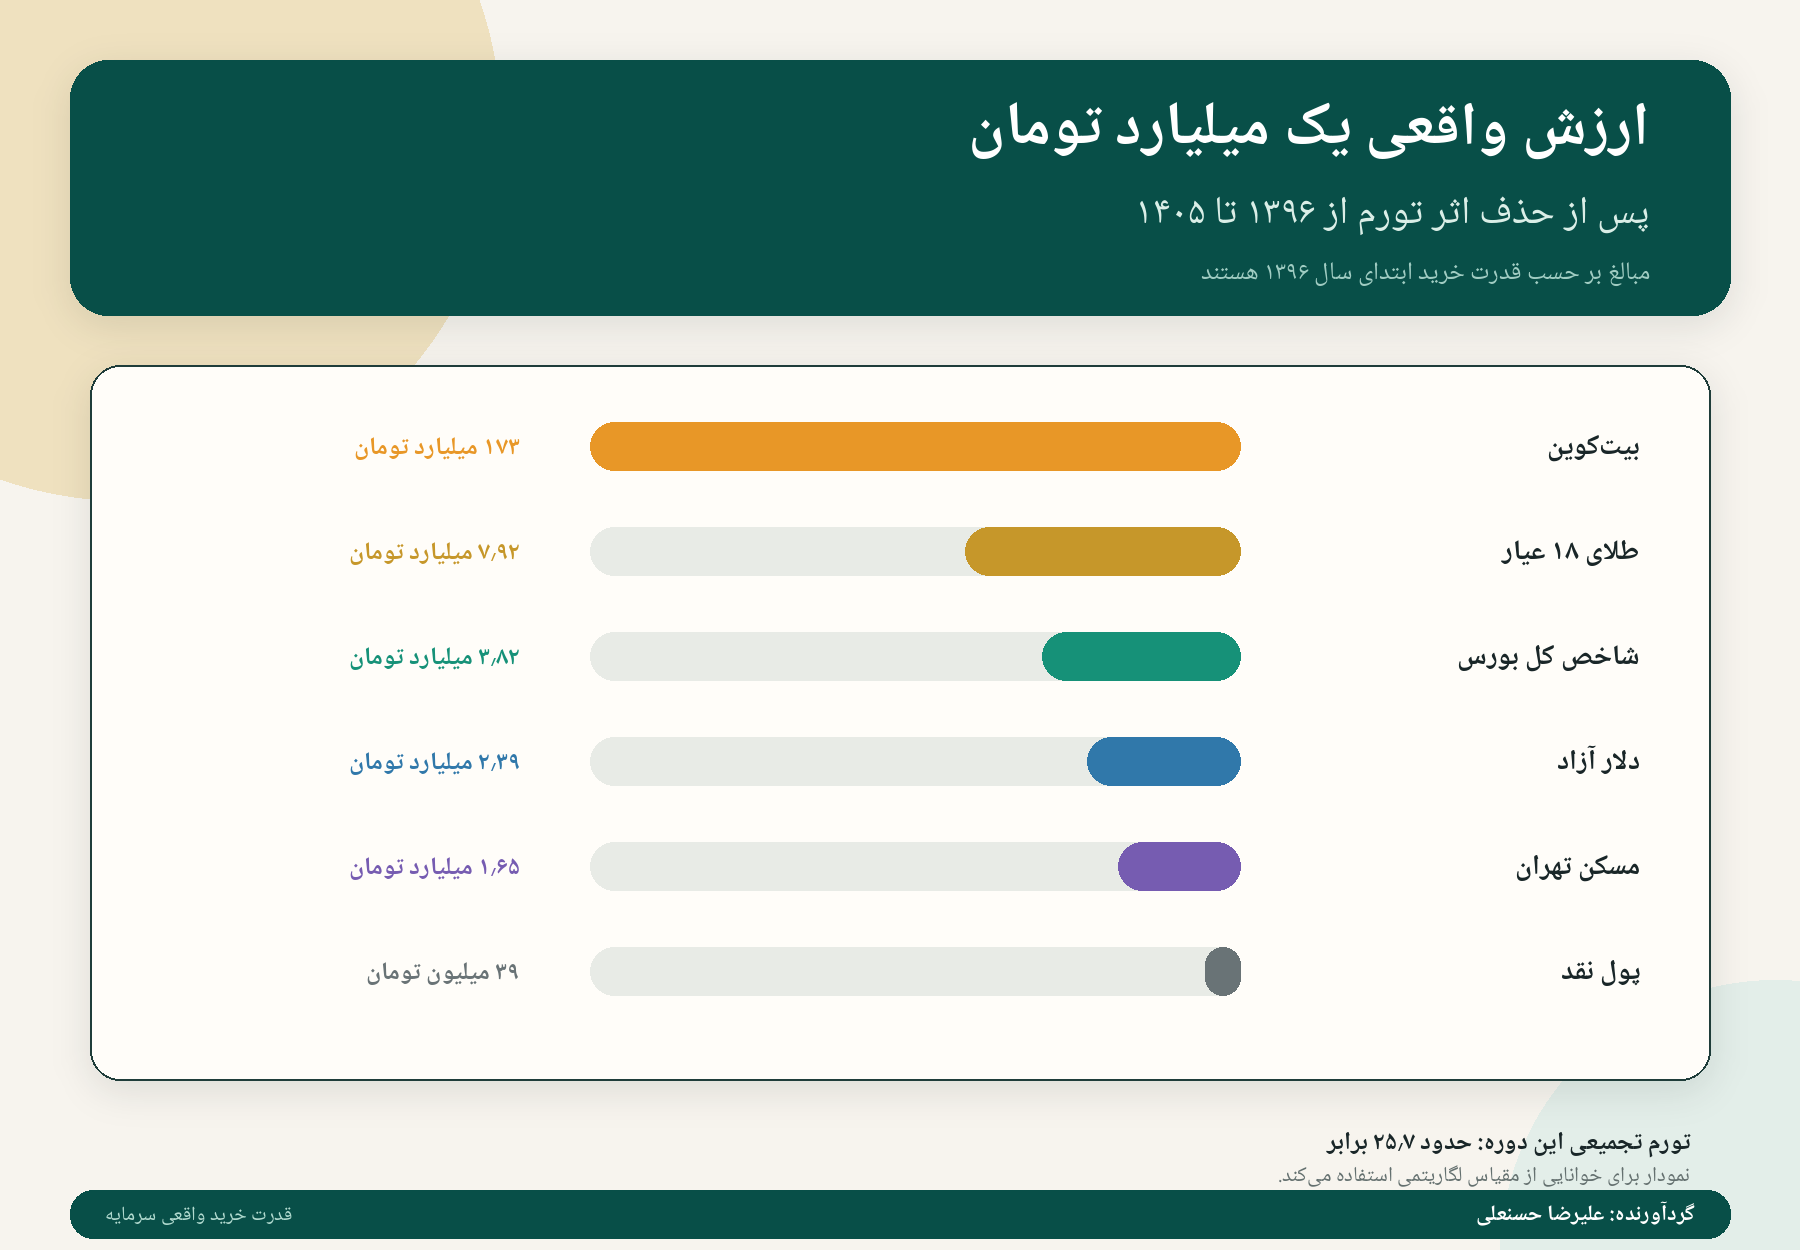
براساس شاخص قیمت مصرفکننده، سطح عمومی قیمتها از ابتدای سال ۱۳۹۶ تا میانه سال ۱۴۰۵ تقریباً ۲۵٫۷ برابر شده است.
بنابراین اگر کسی یک میلیارد تومان خود را از سال ۱۳۹۶ بهصورت پول نقد نگه میداشت، در شهریور ۱۴۰۵ همچنان یک میلیارد تومان پول داشت؛ اما قدرت خرید آن معادل تنها حدود ۳۹ میلیون تومان سال ۱۳۹۶ بود.
به بیان دیگر، پول نقد طی این دوره تقریباً ۹۶٫۱ درصد از قدرت خرید خود را از دست داده است.
کدام بازار واقعاً ثروت ایجاد کرد؟
پس از حذف اثر تورم، ارزش واقعی یک میلیارد تومان اولیه تقریباً به نتایج زیر میرسد.
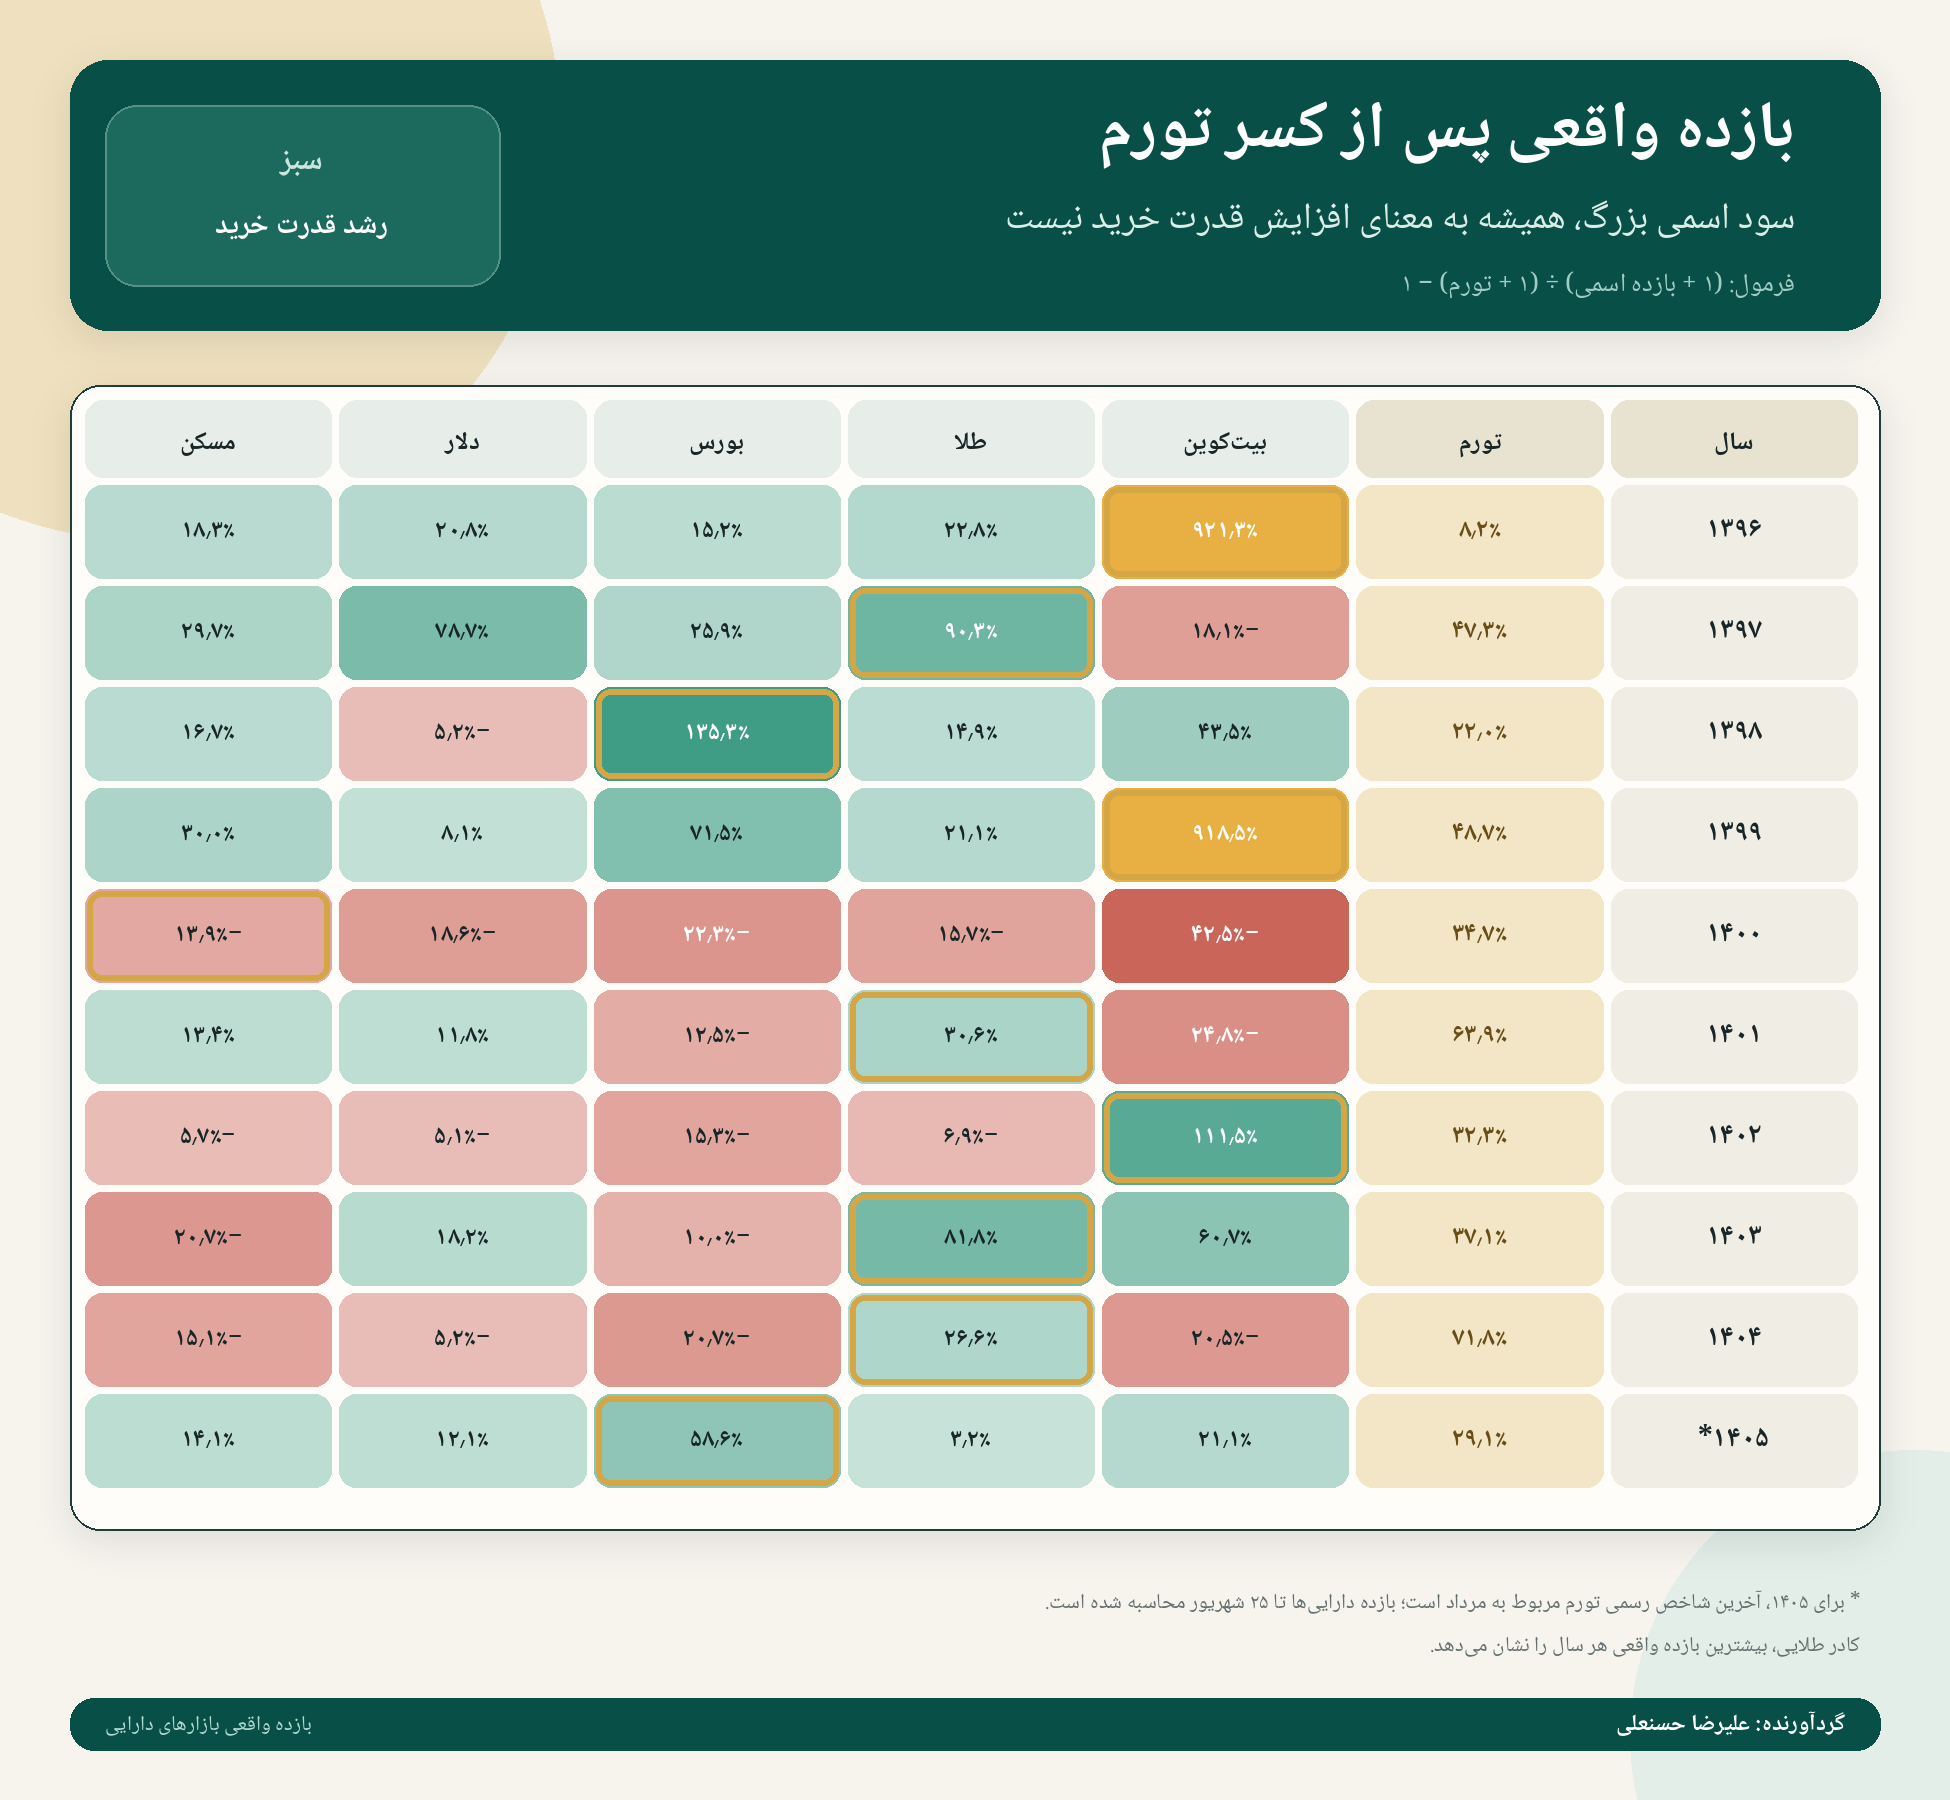
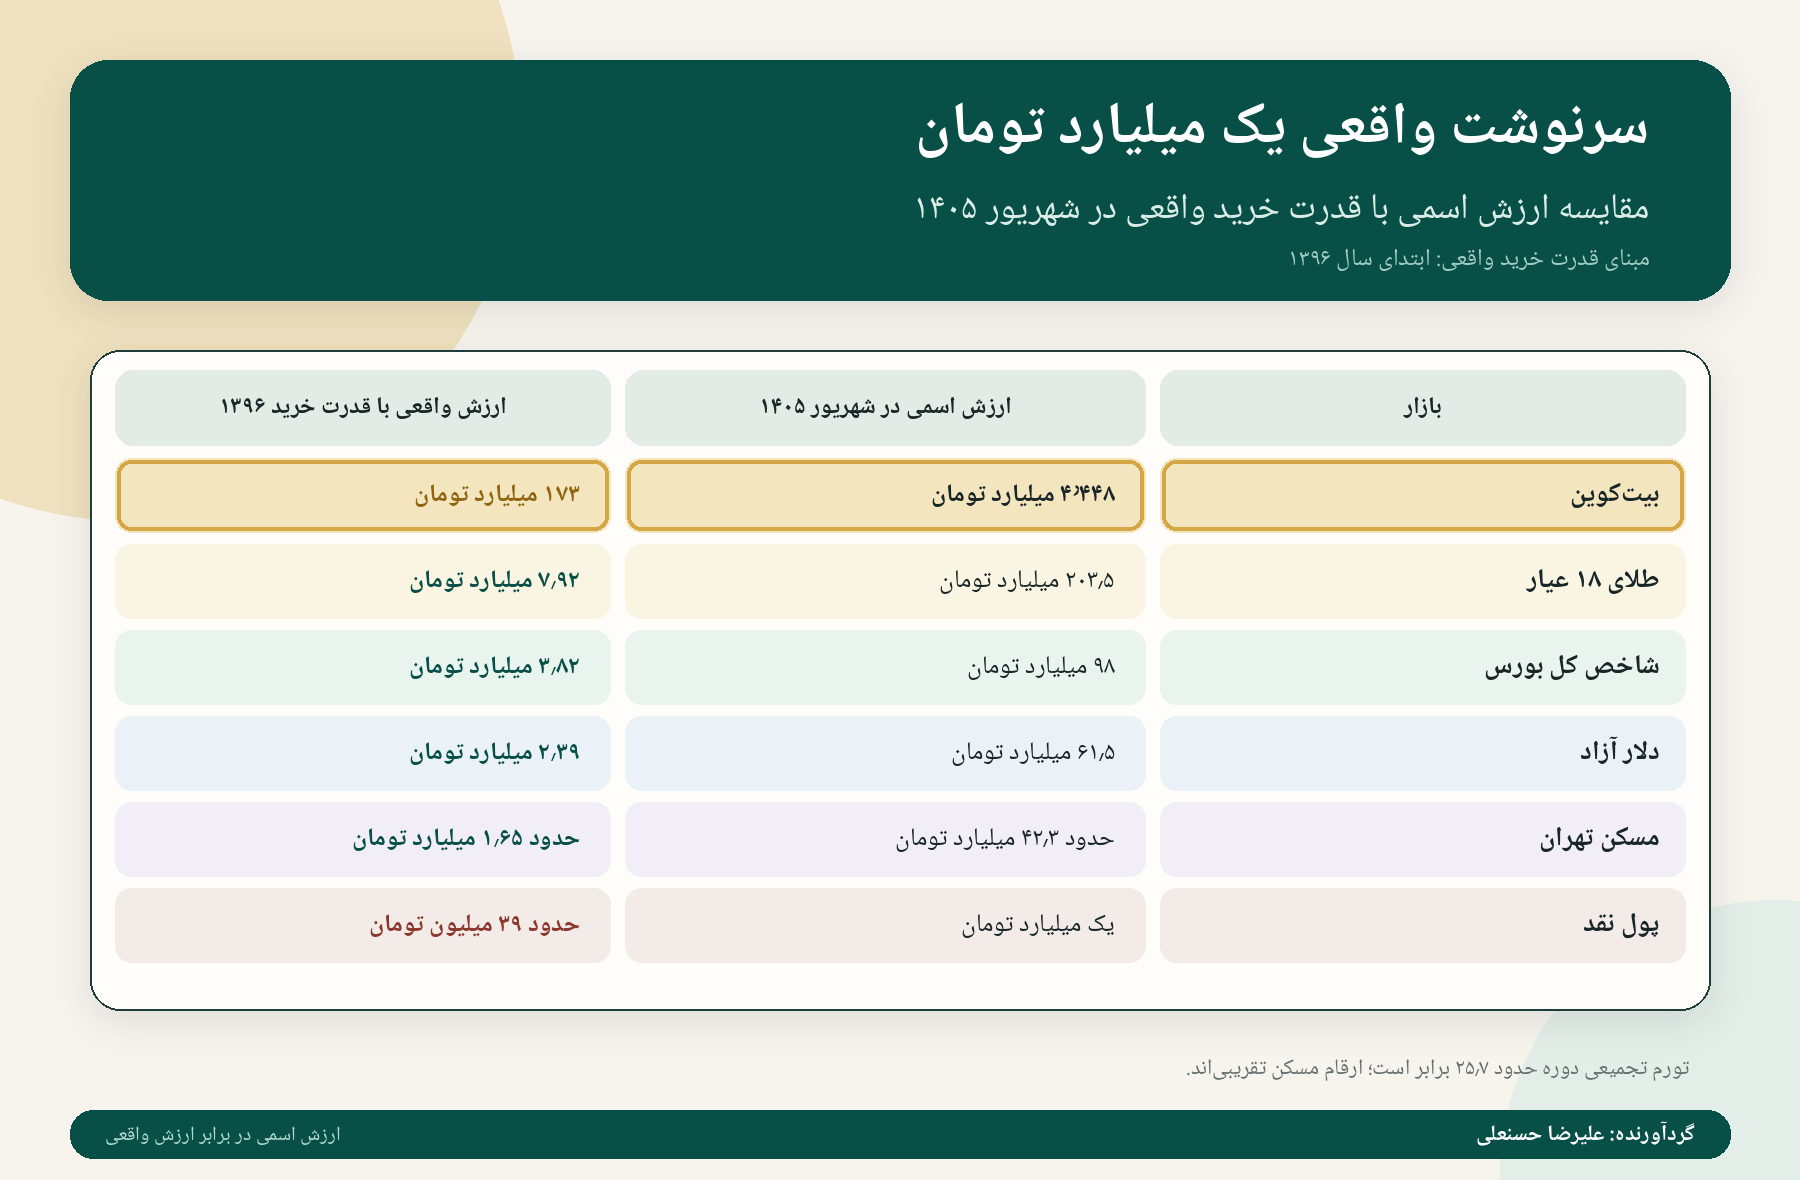
این مقایسه نشان میدهد که تمام بازارهای مورد بررسی در مجموع توانستهاند از تورم جلو بزنند؛ اما فاصله عملکرد آنها بسیار زیاد بوده است.
بیتکوین با اختلاف، بیشترین افزایش قدرت خرید را ایجاد کرده است. پس از آن طلا قرار میگیرد و بورس، دلار و مسکن در رتبههای بعدی هستند.
سود اسمی همیشه به معنای سود واقعی نبود
بررسی سالبهسال نتایج مهمتری را آشکار میکند:
بیتکوین با وجود بازده فوقالعاده در کل دوره، در سالهای ۱۳۹۷، ۱۴۰۰، ۱۴۰۱ و ۱۴۰۴ بازده واقعی منفی داشته است.
طلا در بیشتر سالها توانسته از تورم جلو بزند؛ اما در سالهای ۱۴۰۰ و ۱۴۰۲ قدرت خرید سرمایهگذار را کاهش داده است.
بورس از سال ۱۴۰۰ تا پایان ۱۴۰۴، پنج سال متوالی بازده واقعی منفی ثبت کرده است. یعنی رشد اسمی شاخص در این سالها برای جبران تورم کافی نبوده است.
دلار در سالهای ۱۳۹۸، ۱۴۰۰، ۱۴۰۲ و ۱۴۰۴ از تورم عقب مانده است.
مسکن تهران نیز در سالهای ۱۴۰۰، ۱۴۰۲، ۱۴۰۳ و ۱۴۰۴ نتوانسته همپای تورم حرکت کند.
این نتایج نشان میدهد حتی بازاری که در بلندمدت برنده است، ممکن است چند سال متوالی قدرت خرید سرمایهگذار را کاهش دهد.
یک نکته مهم درباره مسکن
آمار رسمی و پیوسته قیمت مسکن تهران برای تمام دوره مورد بررسی منتشر نشده است. به همین دلیل، ارقام سالهای ۱۴۰۴ و ۱۴۰۵ مسکن با استفاده از آخرین دادههای در دسترس و گزارشهای بازار برآورد شدهاند و باید تقریبی در نظر گرفته شوند.
جمعبندی
مهمترین رقیب سرمایهگذار در این دوره، بازار طلا، ارز یا بورس نبوده است؛ بلکه تورم بوده است.
هر سرمایهگذاری را باید با این پرسش سنجید:
آیا سود این سرمایهگذاری فقط عدد پول من را بزرگتر کرده، یا واقعاً قدرت خرید من را افزایش داده است؟
در فاصله سال ۱۳۹۶ تا شهریور ۱۴۰۵، پول نقد تقریباً تمام قدرت خرید خود را از دست داد. مسکن و دلار اندکی بالاتر از تورم حرکت کردند، بورس عملکرد بهتری داشت و طلا افزایش قدرت خرید قابلتوجهی ایجاد کرد. بیتکوین نیز با وجود افتهای شدید و ریسک بسیار بالا، برنده نهایی این مقایسه بود.
محاسبات تورم براساس شاخص قیمت مصرفکننده و دادههای منتشرشده توسط بانک مرکزی و دادههای تورمی سال ۱۴۰۵ انجام شده است. برای سال ۱۴۰۵، آخرین شاخص رسمی موجود مربوط به مردادماه است، درحالیکه قیمت داراییها تا ۲۵ شهریور محاسبه شدهاند؛ بنابراین نتیجه این سال تقریبی است.
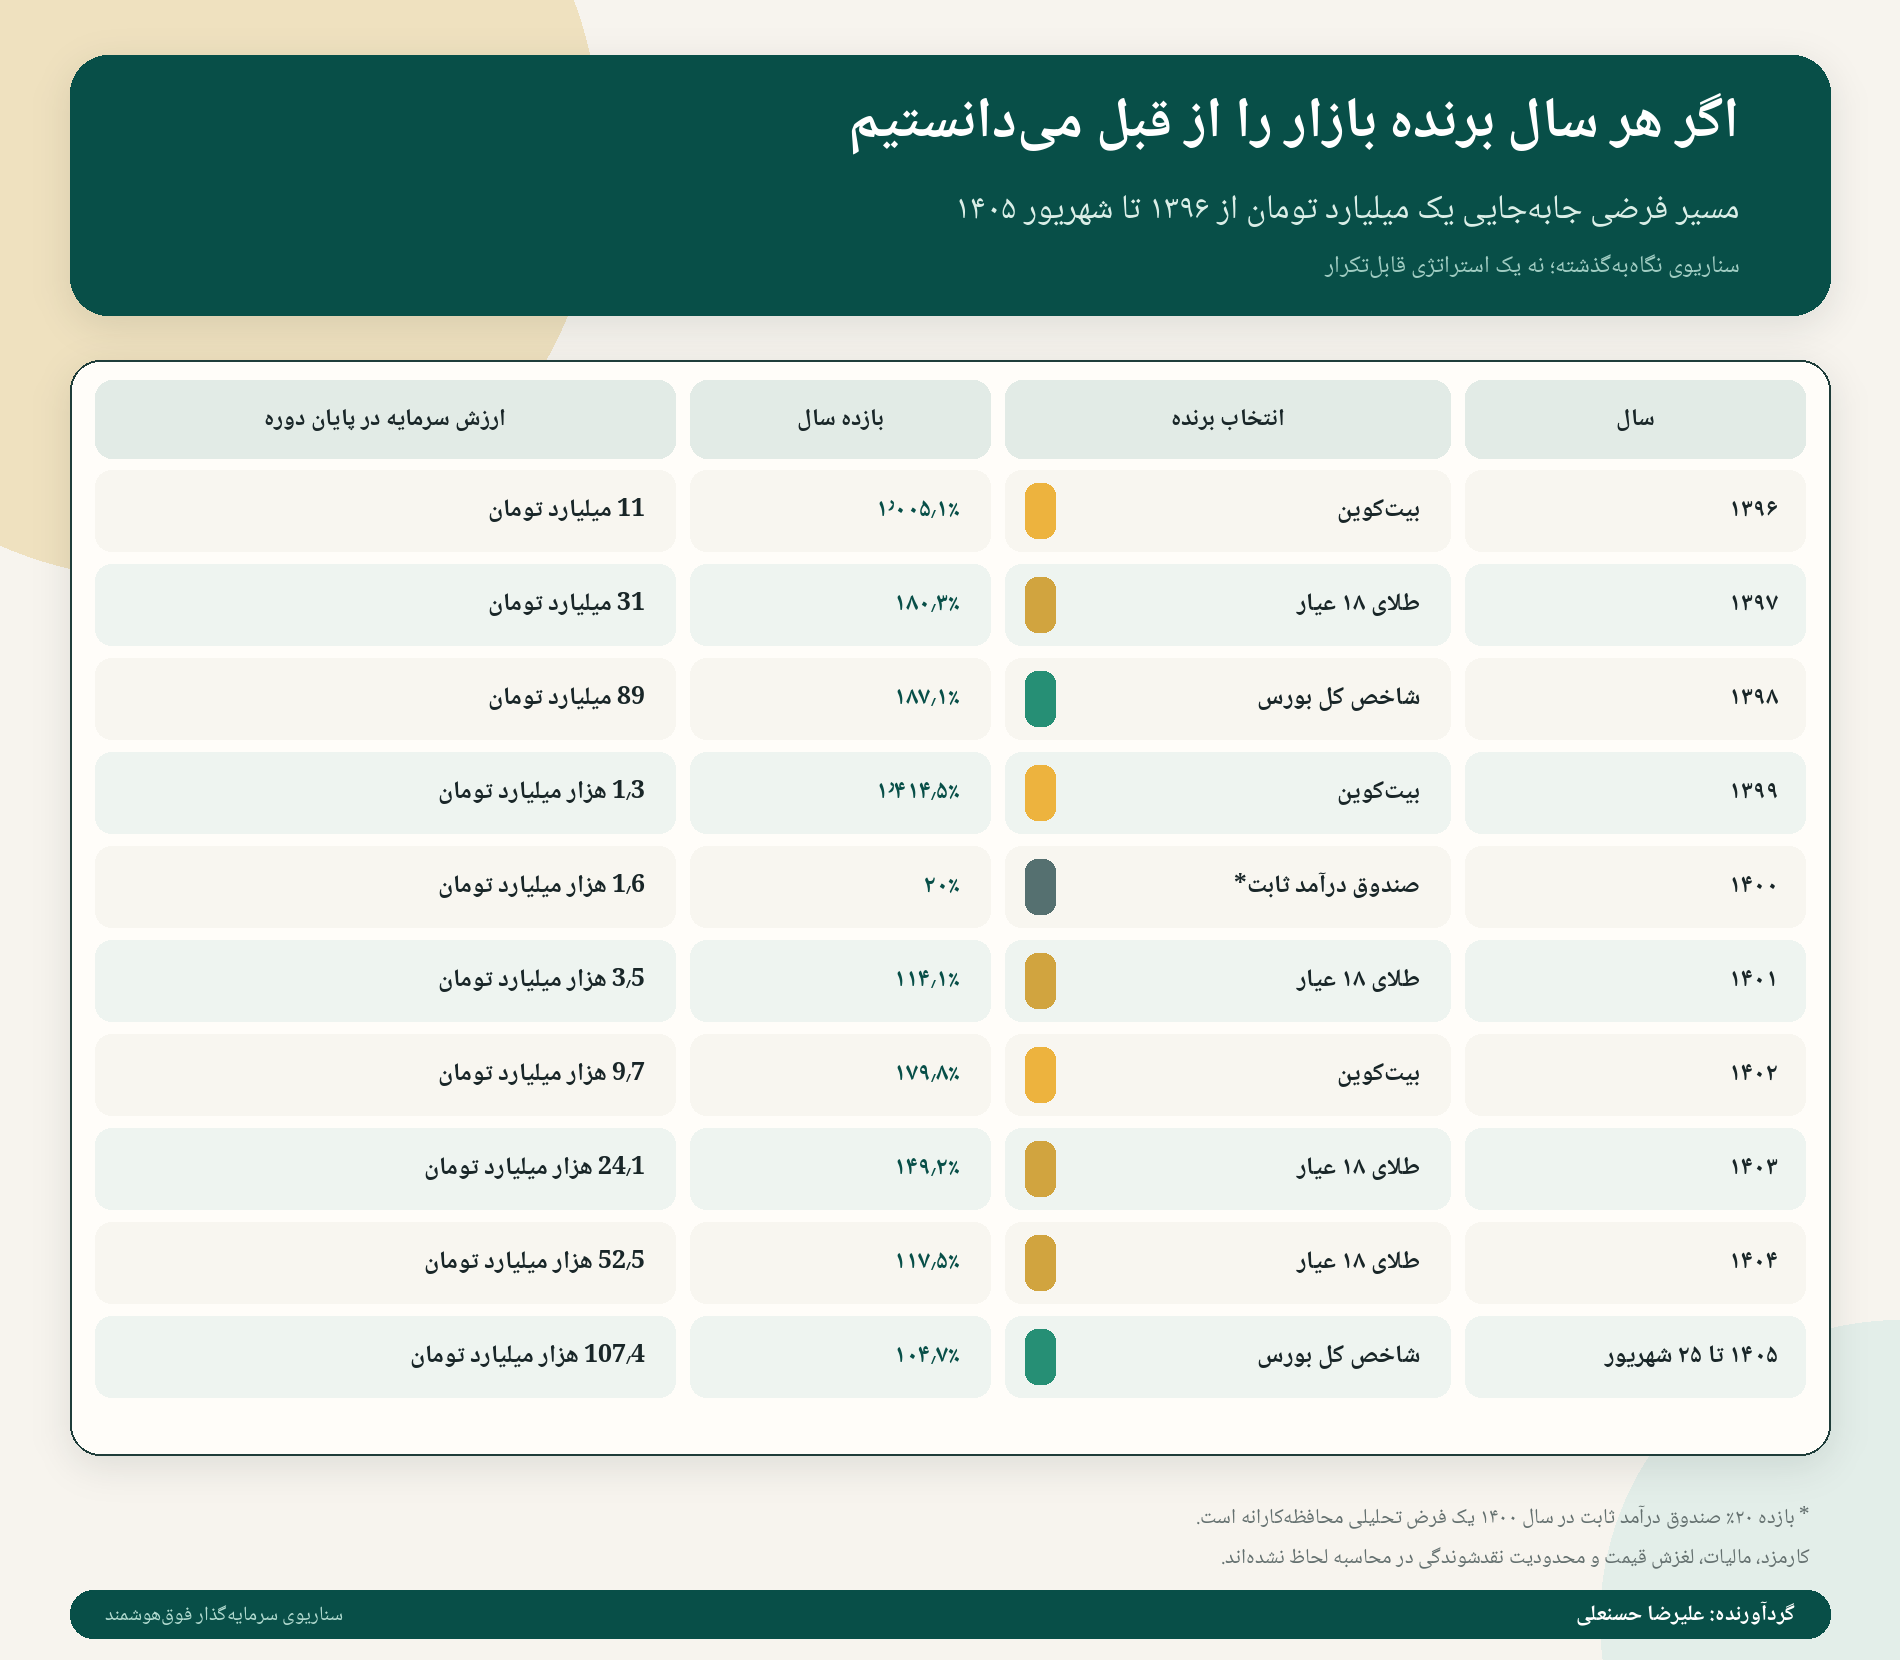
حالا یک سناریوی کاملاً فرضی را بررسی کنیم: فردی را تصور کنید که در ابتدای هر سال میدانست کدام بازار قرار است بیشترین بازده را داشته باشد.
این سرمایهگذار در پایان هر سال، تمام سرمایه خود را از بازار قبلی خارج میکرد و وارد برنده سال بعد میشد. اگر بازده بازارهای سرمایهگذاری جذاب نبود، سرمایه را موقتاً در صندوق درآمد ثابت قرار میداد.
برای جلوگیری از ارائه یک عدد کاملاً غیرقابلمحاسبه، فرض نکردهایم که این فرد دقیقاً در پایینترین قیمت روزانه خرید و در بالاترین قیمت روزانه فروش کرده است. مبنای محاسبه، انتخاب بهترین بازار در ابتدای هر سال و نگهداری آن تا پایان همان سال است.
مسیر جابهجایی سرمایه
سرمایهگذار فرضی ما چنین مسیری را طی میکرد:
سال ۱۳۹۶: بیتکوین با بازده ۱٬۰۰۵٫۱ درصد
سال ۱۳۹۷: طلای ۱۸ عیار با بازده ۱۸۰٫۳ درصد
سال ۱۳۹۸: شاخص کل بورس با بازده ۱۸۷٫۱ درصد
سال ۱۳۹۹: بیتکوین با بازده ۱٬۴۱۴٫۵ درصد
سال ۱۴۰۰: صندوق درآمد ثابت با بازده فرضی ۲۰ درصد
سال ۱۴۰۱: طلای ۱۸ عیار با بازده ۱۱۴٫۱ درصد
سال ۱۴۰۲: بیتکوین با بازده ۱۷۹٫۸ درصد
سال ۱۴۰۳: طلای ۱۸ عیار با بازده ۱۴۹٫۲ درصد
سال ۱۴۰۴: طلای ۱۸ عیار با بازده ۱۱۷٫۵ درصد
سال ۱۴۰۵ تا ۲۵ شهریور: شاخص کل بورس با بازده ۱۰۴٫۷ درصد
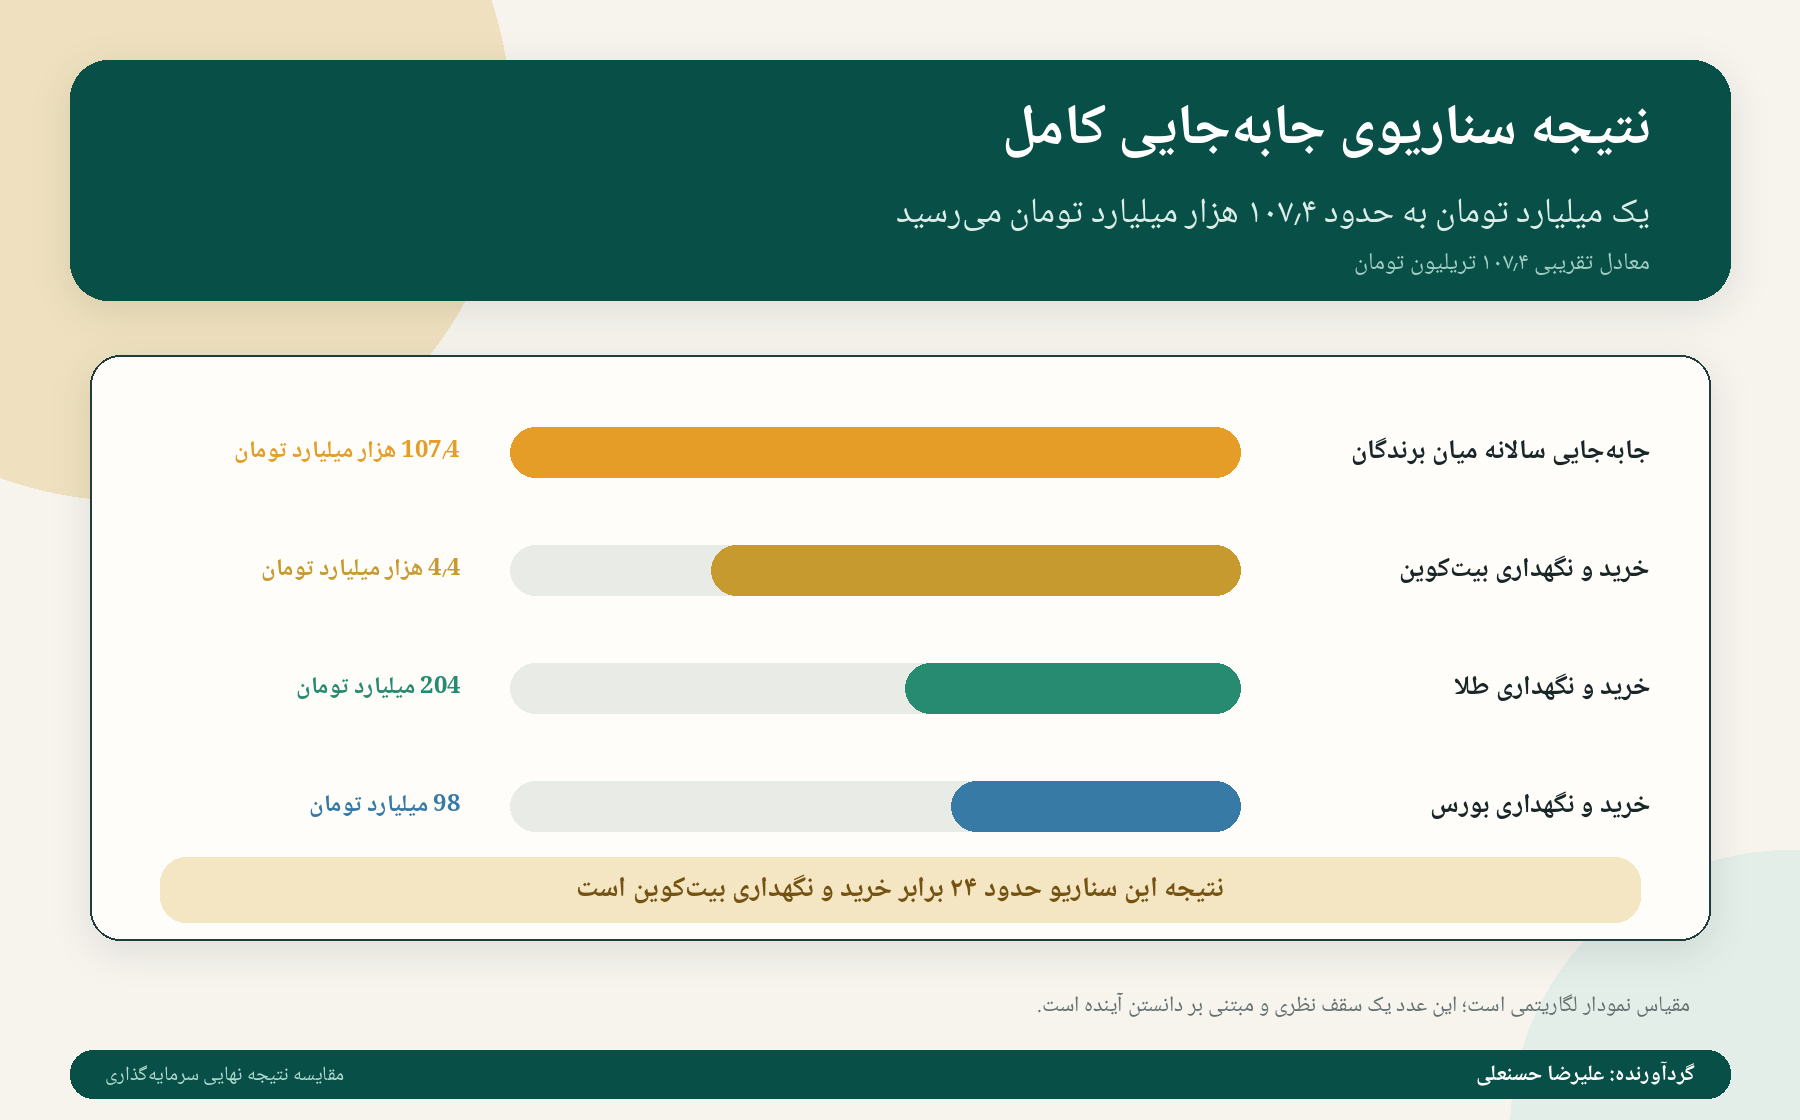
با سرمایهگذاری مجدد تمام سودها، یک میلیارد تومان اولیه در پایان این مسیر به حدود:
۱۰۷٬۴۲۳ میلیارد تومان
میرسید؛ یعنی تقریباً:
۱۰۷٫۴ تریلیون تومان
این نتیجه حدود ۲۴ برابر بیشتر از حالتی است که سرمایهگذار در سال ۱۳۹۶ بیتکوین میخرید و تا شهریور ۱۴۰۵ نگهداری میکرد.
نتیجه پس از حذف اثر تورم
تورم تجمیعی این دوره حدود ۲۵٫۷ برابر بوده است. بنابراین قدرت خرید واقعی این ثروت، با پول ابتدای سال ۱۳۹۶، حدود:
۴٬۱۸۳ میلیارد تومان
بود؛ یعنی قدرت خرید یک میلیارد تومان اولیه بیش از چهار هزار برابر میشد.
چرا این سناریو در واقعیت تقریباً غیرممکن است؟
این محاسبه با نگاهکردن به گذشته انجام شده است. در ابتدای هیچ سالی نمیتوان با اطمینان دانست بیتکوین، طلا، بورس، دلار یا مسکن برنده آن سال خواهد بود.
علاوه بر آن، در محاسبات فوق موارد زیر لحاظ نشدهاند:
کارمزد خریدوفروش و انتقال سرمایه
مالیات و هزینههای معاملاتی
فاصله قیمت خریدوفروش
محدودیت نقدشوندگی، بهویژه در بازار مسکن
محدودیتهای قانونی خرید ارز و رمزارز
احتمال تصمیمگیری اشتباه یا خروج دیرهنگام
فشار روانی ناشی از سقوطهای شدید بازار
فاصله زمانی میان فروش یک دارایی و خرید دارایی بعدی
اگر فرض میکردیم سرمایهگذار علاوه بر شناخت برنده هر سال، تمام کفها و سقفهای کوتاهمدت را نیز دقیق تشخیص میداد، عدد نهایی میتوانست بسیار بزرگتر شود؛ اما چنین عددی دیگر ارزش تحلیلی چندانی نداشت و بیشتر به یک محاسبه خیالی تبدیل میشد.
درس اصلی این سناریو چیست؟
هدف این مثال اثبات امکان تبدیل یک میلیارد تومان به ۱۰۷ تریلیون تومان نیست. درس مهم آن، تأثیر سه عامل بر رشد ثروت است:
انتخاب بازار مناسب، زمانبندی ورود و خروج و سرمایهگذاری مجدد سودها.
با این حال، سرمایهگذار واقعی آینده را نمیداند. بنابراین بهجای تلاش برای شکار تمام کفها و سقفها، منطقیتر است که سرمایه میان چند بازار تقسیم شود، روندهای کلان اقتصادی بررسی شوند و در دورههایی که نسبت سود به ریسک مناسب نیست، بخشی از پول در ابزارهای کمریسک مانند صندوقهای درآمد ثابت نگهداری شود.
در بازار سرمایه، همیشه بالاترین سود متعلق به کسی نیست که بیشترین ریسک را پذیرفته است؛ گاهی مهمترین تصمیم، خارجشدن بهموقع و منتظرماندن برای فرصت بعدی است.
چگونه عملکرد یک کسبوکار را با بازارهای سرمایه مقایسه کنیم؟
فرض کنید فردی در سال ۱۳۹۶ کسبوکاری راهاندازی کرده و امروز ارزش سهم او از آن شرکت ۲۰۰ میلیارد تومان است. آیا میتوان گفت چون سرمایه اولیه او سه میلیارد تومان بوده، سرمایهاش بیش از ۶۶ برابر شده است؟
پاسخ کوتاه این است: نه لزوماً.
برای محاسبه بازده واقعی یک کسبوکار باید تمام پولهایی را که سهامدار در طول مسیر وارد شرکت کرده، تمام سودهایی را که برداشت کرده و ارزش روز سهم او از شرکت را در نظر گرفت.
صرفاً تقسیم ارزش امروز شرکت بر سرمایه اولیه، معمولاً نتیجهای اغراقآمیز و نادرست ایجاد میکند.
چه اطلاعاتی برای محاسبه لازم است؟
برای هر سهامدار باید جریانهای نقدی زیر با تاریخ دقیق ثبت شوند:
سرمایه اولیه پرداختشده
تمام افزایش سرمایههای بعدی
وامهایی که سهامدار به شرکت داده و بازپرداخت آنها
سودهای نقدی برداشتشده
وجوه حاصل از فروش بخشی از سهام
ارزش روز باقیمانده سهام در تاریخ محاسبه
آورده سهامدار با علامت منفی و پولی که از شرکت دریافت میکند با علامت مثبت ثبت میشود.
ارزش صحیح شرکت برای سهامدار کدام است؟
در این محاسبه باید از ارزش حقوق صاحبان سهام استفاده شود؛ یعنی ارزشی که پس از کسر بدهیها واقعاً متعلق به سهامداران است.
اگر ارزش کل کسبوکار یا Enterprise Value محاسبه شده باشد، باید بدهی خالص از آن کسر شود:
ارزش حقوق صاحبان سهام = ارزش کل کسبوکار − بدهیها + وجه نقد مازاد
بنابراین اگر گفته شود کارخانه، برند، تجهیزات و عملیات یک شرکت ۳۰۰ میلیارد تومان ارزش دارد، اما شرکت ۱۰۰ میلیارد تومان بدهی خالص داشته باشد، ارزش متعلق به سهامداران حدود ۲۰۰ میلیارد تومان است.
حقوق مدیرعامل، سود سرمایهگذاری محسوب نمیشود
اگر سهامدار همزمان مدیرعامل یا مدیر اجرایی شرکت باشد، حقوقی که در برابر کار خود دریافت میکند باید هزینه نیروی انسانی محسوب شود، نه بازده سرمایهگذاری.
برای مقایسه منصفانه باید فرض کنیم اگر سهامدار در شرکت حضور نداشت، شرکت برای استخدام مدیری با همان توانایی چه مبلغی پرداخت میکرد.
اگر مالک شرکت بدون دریافت حقوق متعارف کار کرده باشد، سود حسابداری شرکت بیشتر از سود اقتصادی واقعی نمایش داده میشود.
سه معیار مهم
۱. ضریب بازگشت سرمایه یا MOIC
این معیار نشان میدهد مجموع ارزش دریافتی سهامدار چند برابر کل سرمایه پرداختشده است:
MOIC = مجموع سودهای دریافتی و ارزش روز سهام ÷ مجموع آوردهها
این شاخص ساده و قابلفهم است، اما زمان ورود و خروج پول را در نظر نمیگیرد.
۲. بازده سالانه سهامدار یا XIRR
XIRR تاریخ دقیق تمام پرداختها و دریافتها را در نظر میگیرد و مشخص میکند سرمایه سهامدار سالانه چند درصد بازده ایجاد کرده است.
این معیار برای مقایسه کسبوکار با طلا، دلار، بورس، مسکن و سایر فرصتهای سرمایهگذاری مناسبتر است.
۳. بازده واقعی پس از تورم
بعد از محاسبه XIRR، باید اثر تورم نیز حذف شود:
بازده واقعی = (۱ + XIRR) ÷ (۱ + تورم سالانه مرکب) − ۱
ممکن است ارزش یک شرکت چند ده برابر شده باشد، اما پس از درنظرگرفتن تورم، افزایش واقعی قدرت خرید سهامدار بسیار کمتر باشد.
یک مثال فرضی
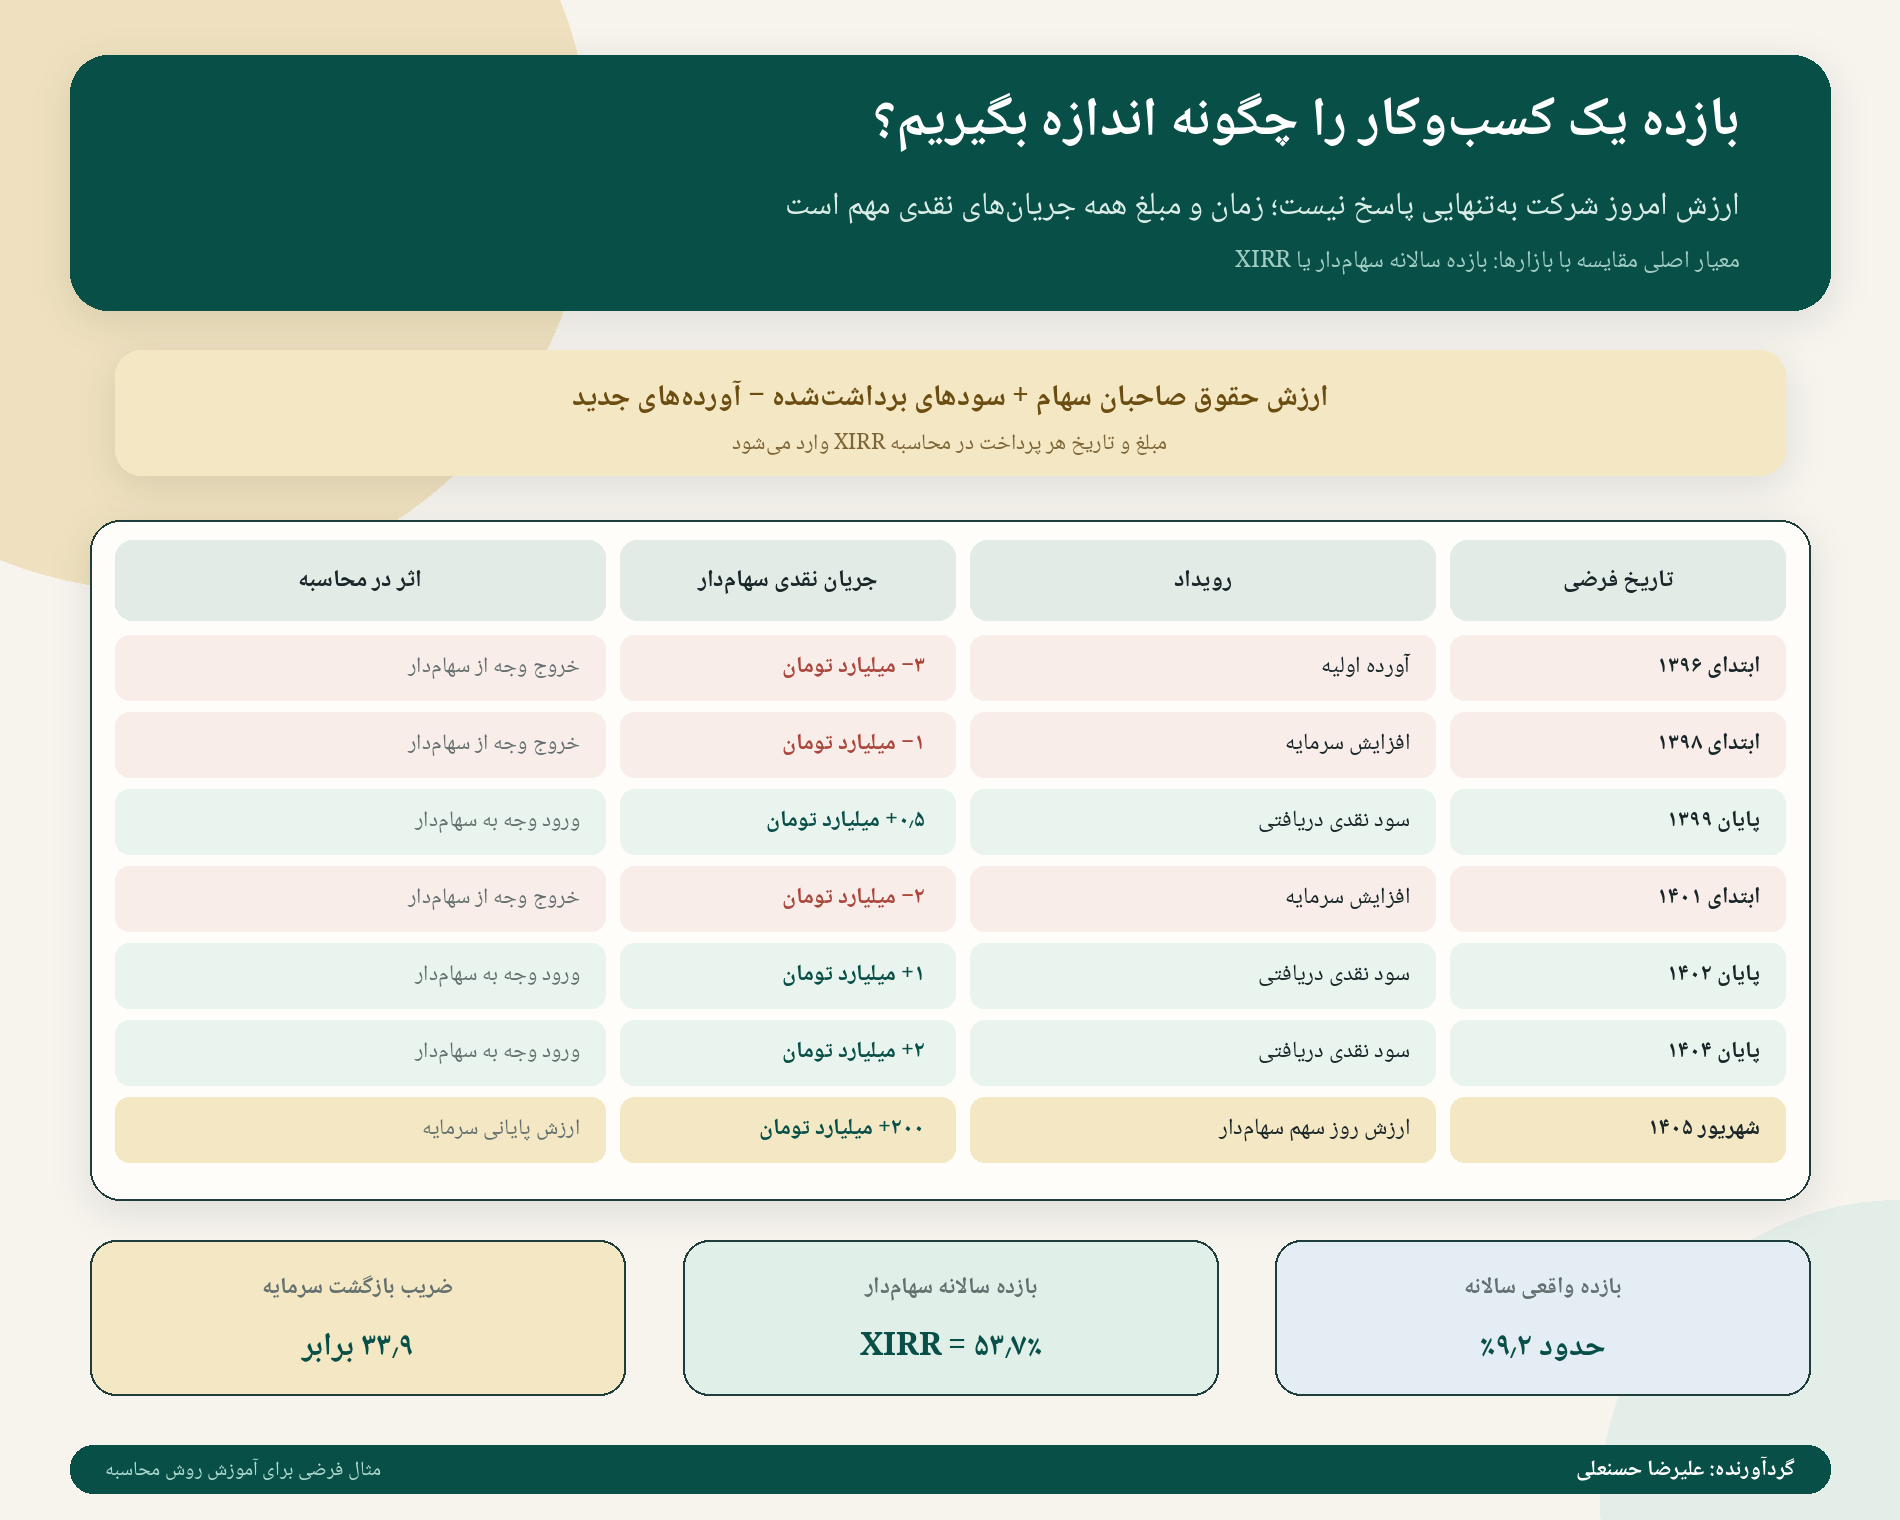
فرض کنیم جریانهای نقدی یک سهامدار بهشکل زیر بوده است:
در این مثال:
مجموع آورده سهامدار: ۶ میلیارد تومان
مجموع سود نقدی دریافتی: ۳٫۵ میلیارد تومان
ارزش روز سهام: ۲۰۰ میلیارد تومان
ضریب بازگشت سرمایه: حدود ۳۳٫۹ برابر
بازده سالانه سهامدار یا XIRR: حدود ۵۳٫۷ درصد
بازده واقعی سالانه پس از تورم: حدود ۹٫۲ درصد
این مثال نشان میدهد که عبارت «سرمایه من ۳۳٫۹ برابر شده» بهتنهایی برای ارزیابی عملکرد کافی نیست. معیار قابلمقایسه، بازده سالانه ۵۳٫۷ درصدی است.
مقایسه با بازارهای سرمایه
در فاصله ابتدای سال ۱۳۹۶ تا شهریور ۱۴۰۵، بازده سالانه مرکب بازارهای مورد بررسی تقریباً چنین بوده است:
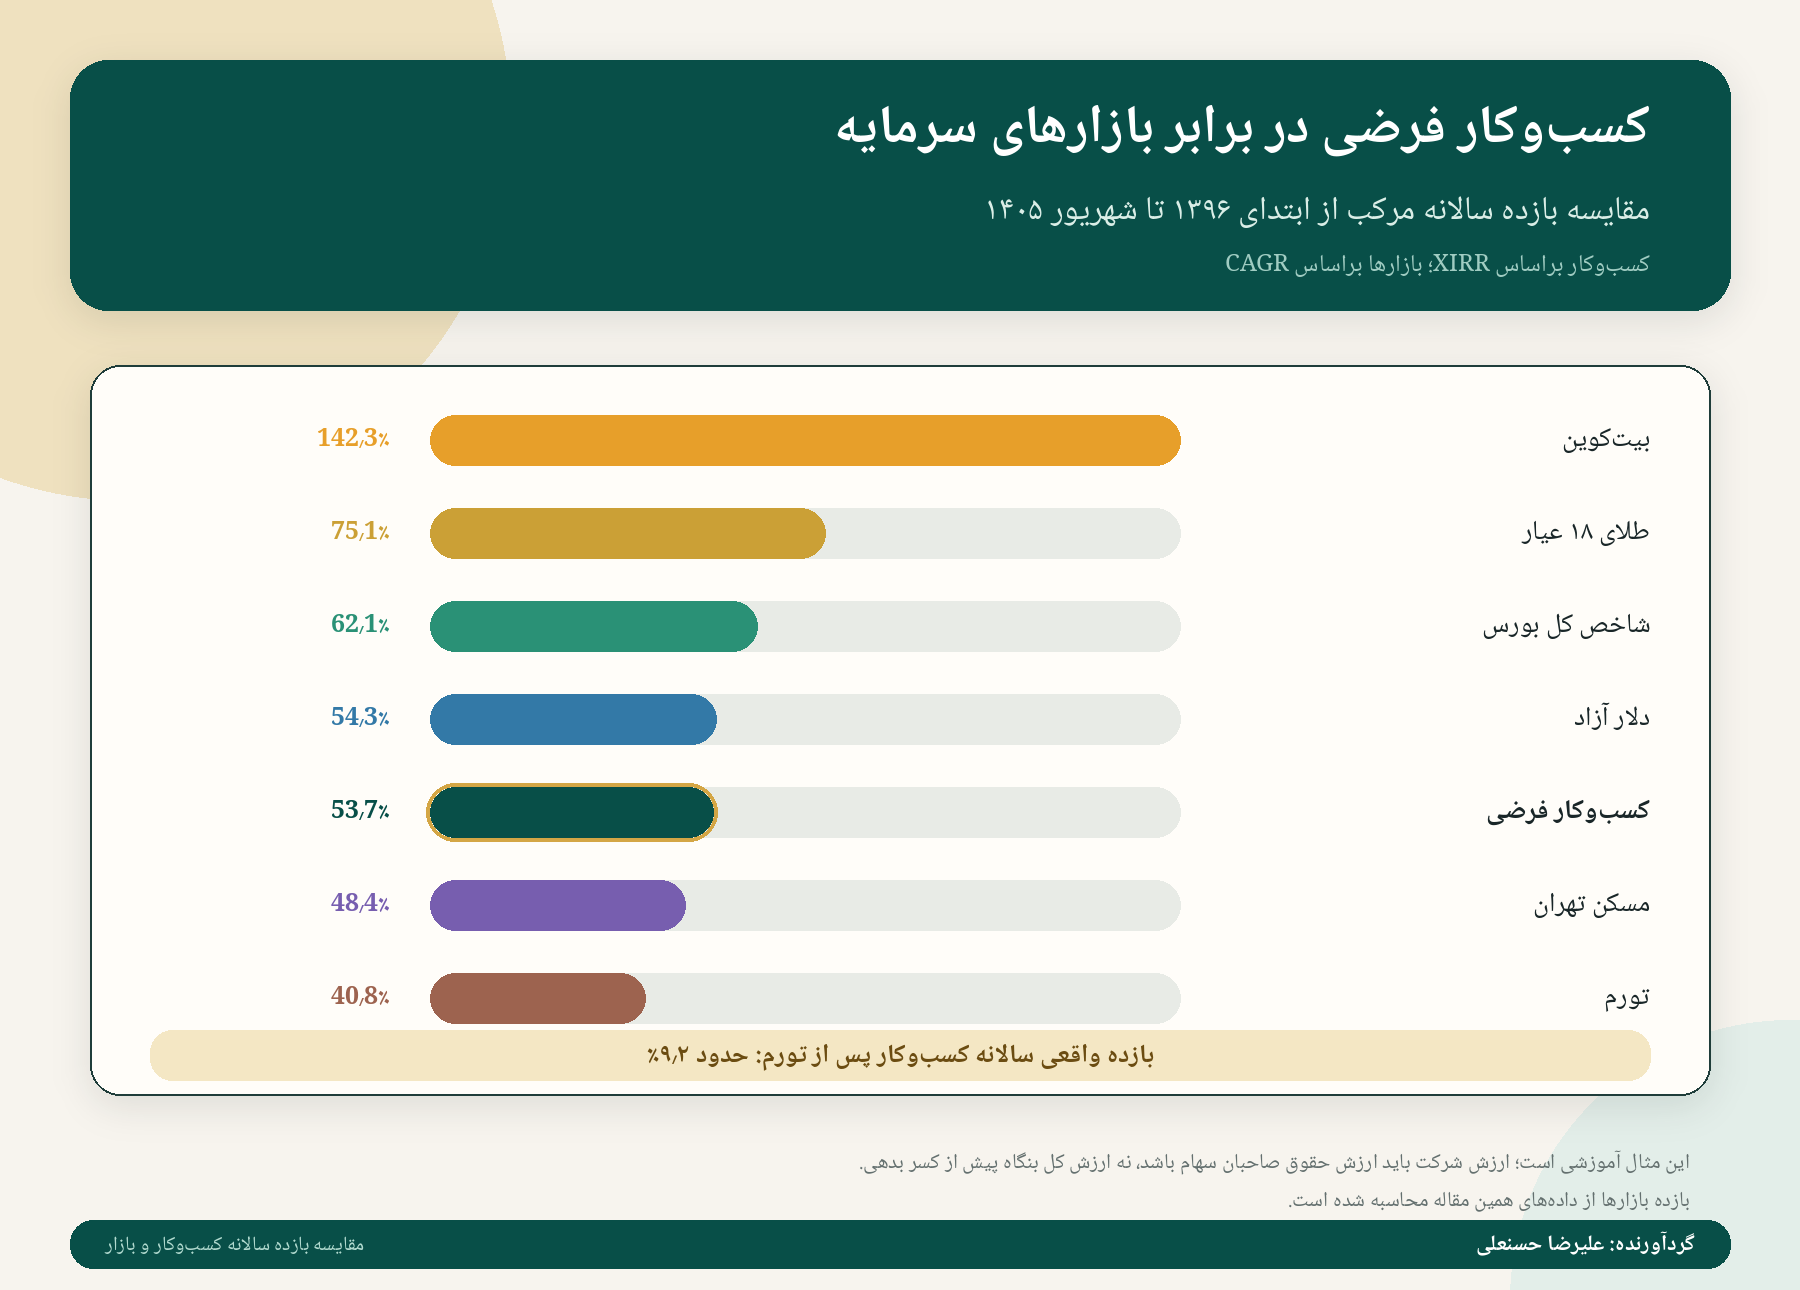
کسبوکار فرضی ما از تورم و مسکن جلو زده، تقریباً همسطح دلار حرکت کرده، اما بازده آن از بورس، طلا و بیتکوین کمتر بوده است.
آیا این کسبوکار سرمایهگذاری موفقی بوده است؟
صرف جلوزدن از تورم برای یک کسبوکار کافی نیست. راهاندازی و اداره شرکت با ریسکهایی همراه است که در نگهداری طلا یا خرید صندوق سرمایهگذاری وجود ندارند:
صرف زمان و انرژی مدیریتی
ریسک عملیاتی و حقوقی
مسئولیت کارکنان و مشتریان
دشواری فروش سهام
تمرکز بخش بزرگی از ثروت در یک دارایی
احتمال نیاز به سرمایهگذاری مجدد
وابستگی کسبوکار به مدیر یا مؤسس
بنابراین بازده یک کسبوکار باید با یک سرمایهگذاری منفعل و کمدردسر مقایسه شود و بابت ریسک، عدم نقدشوندگی و زمان مدیریت، بازده بیشتری ایجاد کند.
اگر بازده سالانه کسبوکار نزدیک به دلار یا مسکن باشد، ممکن است کسبوکار ثروت ایجاد کرده باشد؛ اما هنوز مشخص نیست که پاداش کافی برای سالها فعالیت، ریسک و فشار مدیریتی ایجاد کرده باشد.
جمعبندی
برای سنجش عملکرد واقعی یک کسبوکار نباید فقط پرسید:
شرکت امروز چقدر میارزد؟
پرسش درست این است:
هر سهامدار در چه تاریخهایی چقدر پول وارد کرده، چقدر پول دریافت کرده و ارزش روز سهم باقیمانده او چقدر است؟
پس از ثبت این اطلاعات، XIRR بازده سالانه واقعی سرمایهگذار را مشخص میکند. سپس میتوان آن را با تورم، طلا، دلار، بورس، مسکن و سایر فرصتهای سرمایهگذاری مقایسه کرد.
ارزشگذاری شرکت، اندازه ثروت امروز را نشان میدهد؛ اما XIRR کیفیت مسیر سرمایهگذاری و عملکرد واقعی سرمایه را آشکار میکند.
تمام مطالب بالا درباره یک شرکت سهامی بود؛ اما بسیاری از افراد سرمایه خود را در قالب مغازه، کارگاه، فروشگاه، رستوران یا یک فعالیت شخصی به کار میگیرند.
در چنین کسبوکارهایی سهامی وجود ندارد که بتوان قیمت روز آن را مشخص کرد؛ بااینحال، منطق محاسبه بازده تغییر نمیکند. بهجای «ارزش سهام»، باید ارزش خالص کسبوکار متعلق به مالک محاسبه شود.
ارزش امروز یک مغازه چگونه محاسبه میشود؟
برای تخمین ارزش خالص یک مغازه یا کسبوکار شخصی، اجزای زیر در نظر گرفته میشوند:
موجودی کالا براساس ارزش واقعی فروش
تجهیزات، ماشینآلات و دکوراسیون براساس قیمت فروش دستدوم
مطالبات قابلوصول از مشتریان
وجه نقد و سپردههای کسبوکار
ودیعه محل
حق کسب، سرقفلی یا امتیاز محل
ارزش نام تجاری و مشتریان ثابت
مجوزها و امتیازاتی که قابلیت انتقال دارند
تمام بدهیها، مالیاتها و تعهدات کارکنان
در نتیجه:
ارزش خالص کسبوکار = داراییهای قابلفروش + ارزش فعالیت جاری و سرقفلی − بدهیها و تعهدات
اگر مغازه مشتریان ثابت، برند شناختهشده، موقعیت مناسب یا سود پایداری داشته باشد، ممکن است خریدار علاوه بر موجودی و تجهیزات، مبلغی نیز بابت فعالیت جاری آن پرداخت کند.
اما اگر کسبوکار بدون حضور مالک قادر به ادامه فعالیت نباشد و مشتریان نیز وابسته به شخص او باشند، ارزش برند و فعالیت جاری آن احتمالاً بسیار کمتر خواهد بود.
پولهای واردشده و برداشتشده باید ثبت شوند
برای محاسبه بازده یک کسبوکار شخصی نیز باید تمام جریانهای نقدی مالک ثبت شوند:
سرمایه اولیهای که برای راهاندازی پرداخت شده است
پولهایی که بعداً برای توسعه یا جبران زیان وارد کسبوکار شدهاند
افزایش موجودی کالا از محل منابع شخصی مالک
سودهایی که مالک برای مصرف شخصی برداشت کرده است
وجوه حاصل از فروش داراییهای کسبوکار
ارزش خالص قابلفروش کسبوکار در تاریخ محاسبه
آوردههای مالک با علامت منفی و برداشت سود یا ارزش نهایی کسبوکار با علامت مثبت در محاسبه XIRR وارد میشوند.
حقوق صاحب مغازه را نباید با سود سرمایهگذاری اشتباه گرفت
یکی از مهمترین اشتباهات در محاسبه سود یک کسبوکار شخصی، سود دانستن تمام پولی است که مالک از مغازه برداشت میکند.
فرض کنیم صاحب یک فروشگاه ماهانه ۱۰۰ میلیون تومان برداشت میکند. اگر برای اداره همان فروشگاه باید مدیری با حقوق ماهانه ۴۰ میلیون تومان استخدام شود، نمیتوان تمام ۱۰۰ میلیون تومان را بازده سرمایه دانست.
در این مثال:
۴۰ میلیون تومان، دستمزد مالک در برابر کار و مدیریت اوست.
۶۰ میلیون تومان، سود حاصل از مالکیت و سرمایهگذاری است.
فقط بخش دوم باید با بازده طلا، دلار، بورس یا مسکن مقایسه شود.
اگر مالک بدون دریافت حقوق متعارف، روزانه در کسبوکار فعالیت کند، سود ظاهری مغازه بیشتر از سود اقتصادی واقعی آن نمایش داده میشود. طلا و دلار از سرمایهگذار زمان و انرژی مدیریتی نمیگیرند؛ بنابراین مقایسه باید پس از کسر ارزش کار مالک انجام شود.
اگر ملک مغازه متعلق به مالک باشد چه؟
در این حالت بهتر است دو سرمایهگذاری جداگانه محاسبه شوند:
سرمایهگذاری در ملک تجاری
سرمایهگذاری در عملیات مغازه
برای محاسبه سود واقعی فعالیت مغازه، حتی اگر مالک اجارهای پرداخت نمیکند، باید اجاره متعارف آن ملک بهعنوان هزینه کسبوکار در نظر گرفته شود.
افزایش قیمت خود ملک نیز جداگانه بهعنوان بازده سرمایهگذاری در املاک محاسبه خواهد شد.
در غیر این صورت مشخص نمیشود ثروت مالک از فعالیت موفق مغازه ایجاد شده یا صرفاً نتیجه افزایش قیمت ملک تجاری بوده است.
اگر مغازه قابلفروش نباشد چه؟
اگر هیچ خریداری حاضر نباشد بابت نام، مشتریان یا فعالیت جاری مغازه پولی پرداخت کند، ارزش نهایی کسبوکار تقریباً برابر خواهد بود با:
موجودی کالا + تجهیزات + ودیعه + مطالبات قابلوصول − بدهیها و تعهدات
اما اگر مغازه سودآور باشد و خریدار بتواند پس از خروج مالک نیز فعالیت آن را ادامه دهد، ارزش کسبوکار میتواند بیشتر از مجموع داراییهای فیزیکی آن باشد.
این ارزش اضافه معمولاً از سود پایدار، مشتریان ثابت، موقعیت تجاری، مجوزها و توان ادامه فعالیت بدون وابستگی کامل به مالک به وجود میآید.
معیار نهایی همچنان XIRR است
در یک کسبوکار شخصی نیز معیار مناسب برای مقایسه با بازار سرمایه چنین است:
XIRR مالک = بازده سالانه تمام آوردهها، برداشت سود و ارزش خالص قابلفروش کسبوکار
بنابراین تفاوت شرکت سهامی و مغازه فقط در شکل حقوقی مالکیت است. در هر دو حالت باید مشخص شود مالک در چه تاریخهایی چقدر پول وارد کرده، چه مبالغی دریافت کرده و دارایی باقیمانده او امروز واقعاً چقدر ارزش دارد.
یک مغازه ممکن است فروش بالایی داشته باشد و هر ماه پول مناسبی به مالک بدهد؛ اما تا زمانی که دستمزد مالک، اجاره واقعی ملک، سرمایههای تزریقشده و ارزش نهایی کسبوکار محاسبه نشوند، نمیتوان گفت عملکرد آن از طلا، دلار، بورس یا مسکن بهتر بوده است.
یک مثال عملی از محاسبه بازده مغازه
برای روشنشدن موضوع، یک فروشگاه فرضی را در نظر بگیریم.
مالک در ابتدای سال ۱۳۹۶ با یک میلیارد تومان فروشگاه خود را راهاندازی کرده است. او در ابتدای سال ۱۳۹۹ نیز ۵۰۰ میلیون تومان سرمایه جدید برای توسعه فعالیت و افزایش موجودی کالا وارد کسبوکار کرده است.
بنابراین مجموع سرمایهای که مالک وارد فروشگاه کرده، یک میلیارد و ۵۰۰ میلیون تومان بوده است.
فرض میکنیم مالک بابت حضور و مدیریت روزانه خود، حقوقی متناسب با نرخ بازار دریافت کرده و مبالغ زیر، سودی هستند که علاوه بر حقوق متعارف او از کسبوکار برداشت شدهاند:
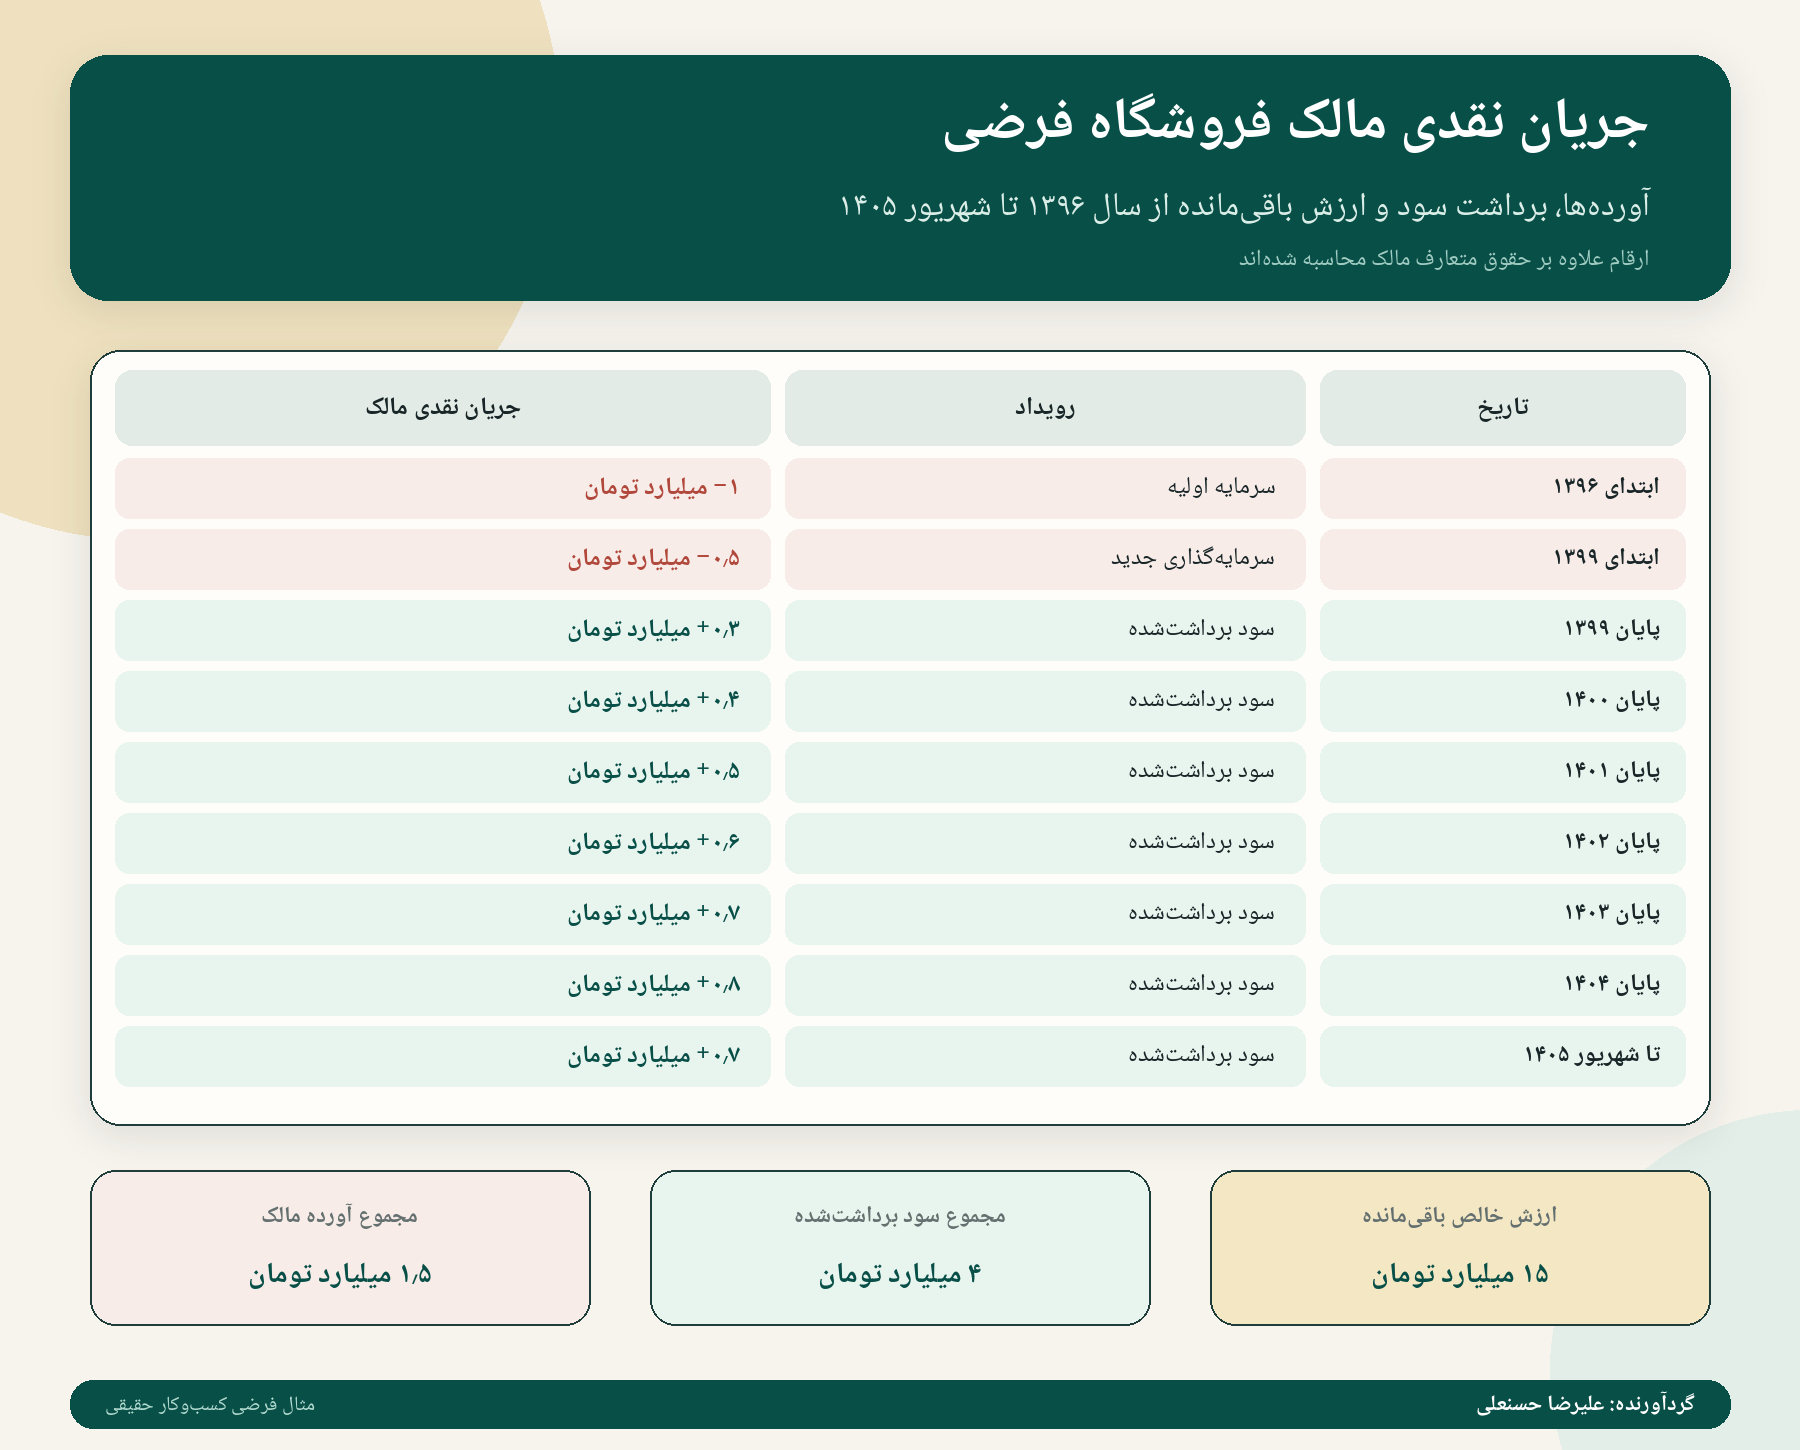
مالک در مجموع چهار میلیارد تومان سود، علاوه بر حقوق متعارف خود، از فروشگاه برداشت کرده است.
ارزش امروز فروشگاه چقدر است؟
در شهریور ۱۴۰۵ داراییها و بدهیهای فروشگاه بهشکل زیر برآورد میشوند:
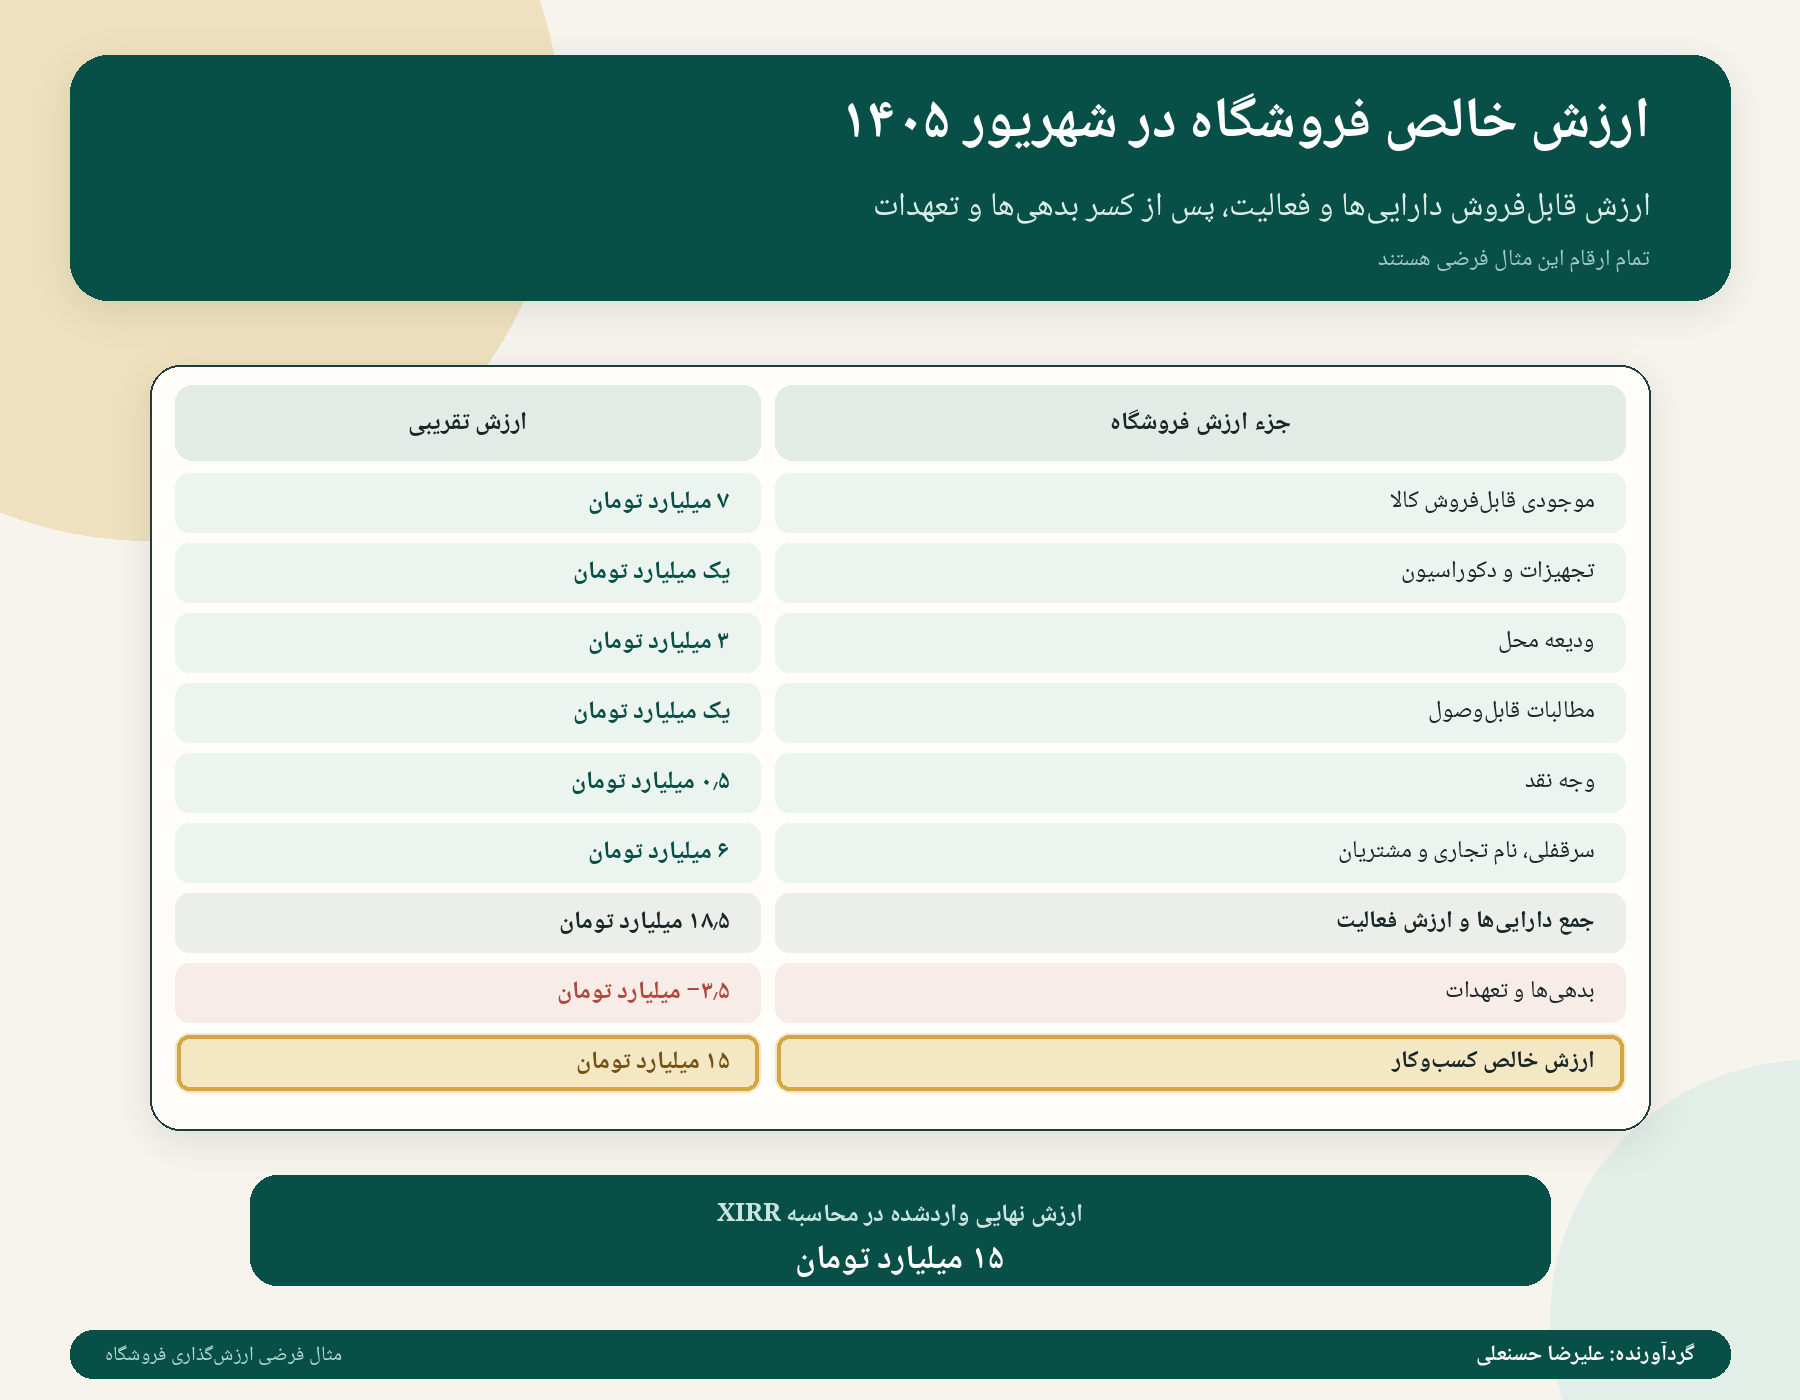
بنابراین اگر مالک در شهریور ۱۴۰۵ بتواند فروشگاه را همراه با موجودی، تجهیزات، ودیعه، مشتریان و امتیازات آن به قیمت ۱۵ میلیارد تومان واگذار کند، این مبلغ بهعنوان ارزش نهایی سرمایهگذاری او در محاسبه وارد میشود.
نتیجه ظاهری سرمایهگذاری
مالک در مجموع ۱٫۵ میلیارد تومان سرمایه وارد فروشگاه کرده و در مقابل:
چهار میلیارد تومان سود برداشت کرده است.
کسبوکاری به ارزش خالص ۱۵ میلیارد تومان در اختیار دارد.
بنابراین مجموع دریافتی و ارزش باقیمانده او ۱۹ میلیارد تومان است.
اگر فقط این دو عدد را تقسیم کنیم، ممکن است گفته شود:
ضریب بازگشت سرمایه = ۱۹ ÷ ۱٫۵ = حدود ۱۲٫۷ برابر
این عدد در نگاه اول بسیار جذاب به نظر میرسد؛ اما زمان ورود سرمایهها و زمان برداشت سودها را در نظر نمیگیرد.
محاسبه بازده سالانه با XIRR
وقتی تاریخ تمام آوردهها، برداشتها و ارزش نهایی فروشگاه در محاسبه وارد شوند، بازده سالانه سرمایهگذاری مالک یا XIRR تقریباً برابر میشود با:
۳۷٫۲ درصد در سال
این عدد معیار مناسبتری برای مقایسه عملکرد فروشگاه با سایر بازارهاست.
مقایسه با تورم و بازارهای سرمایه
در همین دوره، نرخ سالانه مرکب تورم حدود ۴۰٫۸ درصد بوده است. بنابراین بازده واقعی سالانه فروشگاه پس از حذف اثر تورم چنین محاسبه میشود:
بازده واقعی = (۱ + ۳۷٫۲٪) ÷ (۱ + ۴۰٫۸٪) − ۱
نتیجه تقریباً برابر است با:
منفی ۲٫۶ درصد در سال
یعنی با وجود اینکه مجموع ارزش ایجادشده برای مالک حدود ۱۲٫۷ برابر کل آوردههای او شده، قدرت خرید سرمایه او بهطور متوسط سالانه حدود ۲٫۶ درصد کاهش یافته است.
بازده سالانه این فروشگاه فرضی همچنین از بازده سالانه دلار، بورس، طلا و بیتکوین در دوره مورد بررسی کمتر بوده است.
آیا این فروشگاه ناموفق بوده است؟
نمیتوان فوراً چنین نتیجهای گرفت. مالک علاوه بر بازده سرمایه، طی این سالها حقوق متعارفی بابت مدیریت فروشگاه دریافت کرده و احتمالاً برای خود شغل و جریان درآمدی ایجاد کرده است.
اما از نگاه صرفاً سرمایهگذاری، نتیجه روشن است:
اگر مالک میتوانست همین سرمایه را بدون صرف زمان و تحمل ریسک عملیاتی در بازاری با بازده بالاتر سرمایهگذاری کند، فعالیت فروشگاه از نظر بازده سرمایه بهترین انتخاب او نبوده است.
البته اگر ارزش سرقفلی، برند یا مشتریان فروشگاه بیشتر از برآورد ۶ میلیارد تومان باشد، یا بخشی از برداشتهای مالک ثبت نشده باشد، XIRR افزایش پیدا میکند. در مقابل، اگر موجودی کالا با تخفیف فروخته شود، مطالبات بهطور کامل وصول نشوند یا پیداکردن خریدار برای فروشگاه دشوار باشد، بازده واقعی کمتر خواهد شد.
درس این مثال
چندبرابرشدن قیمت کالاها، موجودی و ارزش ظاهری یک مغازه الزاماً به معنای ثروتمندترشدن مالک نیست. برای ارزیابی درست باید تمام آوردهها، سودهای واقعی پس از کسر حقوق مالک، بدهیها و ارزش قابلفروش کسبوکار در یک محاسبه واحد قرار گیرند.
تنها در این صورت میتوان پاسخ داد که آیا سالها فعالیت و تحمل ریسک در آن کسبوکار، بازده بیشتری از طلا، دلار، بورس، مسکن یا حتی تورم ایجاد کرده است یا خیر.
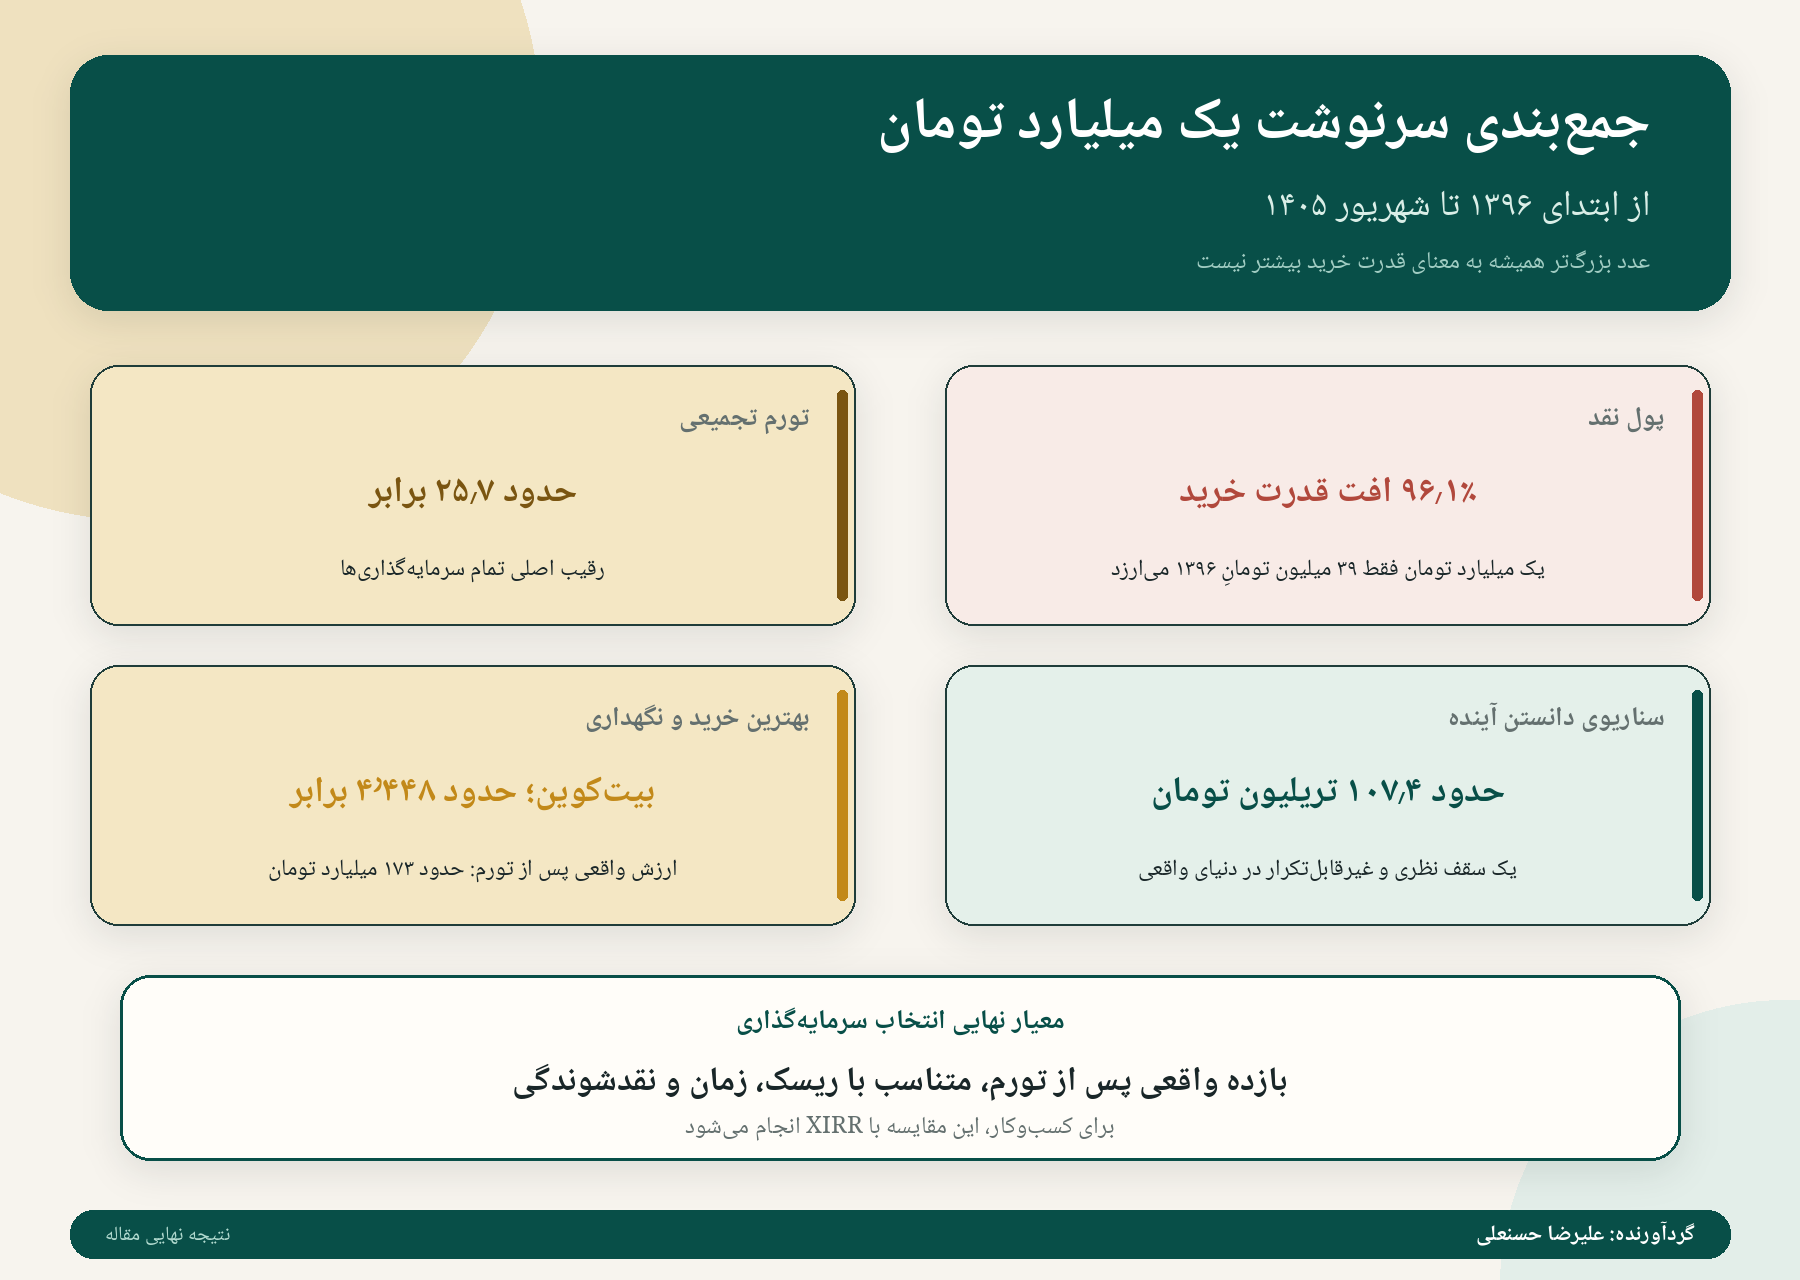
اگر فردی در ابتدای سال ۱۳۹۶ یک میلیارد تومان پول داشت، تصمیم او درباره نگهداری یا سرمایهگذاری این پول میتوانست مسیر مالی کاملاً متفاوتی برایش ایجاد کند.
در شهریور ۱۴۰۵، یک میلیارد تومان پول نقد همچنان از نظر عددی یک میلیارد تومان بود؛ اما قدرت خرید آن به حدود ۳۹ میلیون تومان ابتدای سال ۱۳۹۶ کاهش یافته بود. به بیان دیگر، نگهداری پول نقد در این دوره تقریباً ۹۶٫۱ درصد از قدرت خرید سرمایه را از بین برده است.
در مقابل، تمام بازارهای مورد بررسی توانستهاند در مجموع از نگهداری پول نقد عملکرد بهتری داشته باشند؛ اما میزان بازده، ریسک و نوسان آنها یکسان نبوده است.
بیتکوین با اختلاف بیشترین بازده را ایجاد کرده، اما سرمایهگذار برای رسیدن به این نتیجه باید سقوطهای بسیار سنگین و دورههای طولانی زیان را تحمل میکرد. طلا در مقایسه با دلار و مسکن افزایش قدرت خرید بیشتری ایجاد کرده و بورس نیز باوجود چند سال بازده واقعی منفی، در مجموع از تورم جلو افتاده است.
مسکن و دلار نیز توانستهاند بخشی از ارزش سرمایه را حفظ کنند، اما بازده واقعی آنها در مقایسه با طلا، بورس و بیتکوین کمتر بوده است.
برنده گذشته الزاماً برنده آینده نیست
این محاسبات با استفاده از اطلاعات گذشته انجام شدهاند. امروز بهراحتی میتوان گفت در هر سال باید کدام بازار را میخریدیم و چه زمانی از آن خارج میشدیم؛ اما سرمایهگذار در لحظه تصمیمگیری، آینده را نمیداند.
سناریوی فرضی جابهجایی سالانه میان بهترین بازارها نشان داد که یک میلیارد تومان میتوانست به حدود ۱۰۷٫۴ تریلیون تومان برسد. بااینحال، این عدد یک سقف نظری مبتنی بر دانستن آینده است، نه یک استراتژی قابلتکرار.
هیچ سرمایهگذاری نمیتواند بهطور مستمر تمام کفها و سقفهای بازار را تشخیص دهد. هزینه معاملات، محدودیت نقدشوندگی، فشار روانی، تصمیمهای اشتباه و اتفاقات پیشبینینشده نیز فاصله زیادی میان محاسبات روی کاغذ و نتیجه واقعی ایجاد میکنند.
بازده اسمی کافی نیست
مهمترین نتیجه این بررسی آن است که رشد عددی سرمایه بهتنهایی معنای چندانی ندارد. معیار اصلی، افزایش قدرت خرید پس از حذف اثر تورم است.
هر سرمایهگذاری باید با این پرسش سنجیده شود:
پس از کسر تورم، ریسک، زمان و هزینههای معامله، قدرت خرید من واقعاً چقدر افزایش یافته است؟
ممکن است قیمت یک دارایی در یک سال ۵۰ درصد افزایش پیدا کند، اما اگر تورم همان دوره ۴۰ درصد باشد، بازده واقعی سرمایهگذار بسیار کمتر از ۱۰ درصد خواهد بود.
کسبوکار نیز باید مانند یک سرمایهگذاری سنجیده شود
ارزشگذاری کسبوکار فقط نشان میدهد دارایی امروز مالک چقدر ارزش دارد. برای ارزیابی عملکرد واقعی باید تمام آوردهها، افزایش سرمایهها، سودهای برداشتشده و ارزش خالص فعلی کسبوکار با تاریخ دقیق ثبت شوند.
معیار مناسب برای این کار XIRR است.
در کسبوکارهای شخصی نیز باید حقوق متعارف مالک بابت کار و مدیریت، از سود سرمایهگذاری جدا شود. همچنین اگر ملک محل فعالیت متعلق به مالک است، بازده ملک و بازده عملیات کسبوکار باید جداگانه محاسبه شوند.
یک کسبوکار ممکن است طی ده سال چندین برابر شده باشد، اما پس از درنظرگرفتن سرمایههای جدید، تورم، حقوق مالک و ارزش زمانی پول، بازده واقعی چندان بالایی ایجاد نکرده باشد.
پس بهترین سرمایهگذاری کدام است؟
برای این پرسش یک پاسخ همیشگی وجود ندارد. انتخاب مناسب به میزان سرمایه، تحمل ریسک، نیاز به نقدشوندگی، دانش سرمایهگذار و افق زمانی او بستگی دارد.
آنچه از این بررسی میتوان آموخت، انتخاب یک بازار خاص نیست؛ بلکه رعایت چند اصل است:
پول نقد در اقتصاد تورمی نباید بدون برنامه نگهداری شود.
بازده هر سرمایهگذاری باید با تورم مقایسه شود.
سود بیشتر معمولاً با ریسک و نوسان بیشتر همراه است.
تمرکز تمام سرمایه در یک بازار میتواند خطرناک باشد.
تشخیص دائمی کف و سقف بازار تقریباً غیرممکن است.
سرمایهگذاری مجدد سودها اثر بسیار بزرگی بر ثروت بلندمدت دارد.
عملکرد کسبوکار باید با بازده فرصتهای جایگزین مقایسه شود.
زمان، انرژی مدیریتی و عدم نقدشوندگی نیز هزینه محسوب میشوند.
در نهایت، هدف سرمایهگذاری صرفاً بزرگترکردن عدد حساب بانکی نیست؛ بلکه حفظ و افزایش قدرت خرید، با سطحی از ریسک است که سرمایهگذار توان تحمل آن را داشته باشد.
در میان بازارهای بررسیشده از سال ۱۳۹۶ تا شهریور ۱۴۰۵، میتوان طلا را یکی از امنترین گزینهها برای حفظ ارزش سرمایه دانست. طلا علاوه بر رشد قیمت جهانی، از افزایش نرخ ارز در ایران نیز تأثیر پذیرفت و در برابر تورم داخلی سپر قدرتمندی ایجاد کرد. نقدشوندگی بالا، امکان خرید با سرمایههای کوچک، قیمتگذاری شفاف، نبود ریسک ورشکستگی یا نکول و هزینه نگهداری کمتر نسبت به مسکن، از مهمترین مزیتهای آن بود. هرچند طلا در مقاطع کوتاهمدت نوسان و افت قیمت داشت، در مجموع سرمایهگذار برای کسب بازده آن نیازی به زمانبندی دقیق ورود و خروج، تحلیل پیچیده یا پذیرش ریسکهای سنگین نداشت؛ به همین دلیل طلا در این دوره نهفقط یک بازار پربازده، بلکه یکی از مطمئنترین پناهگاهها برای حفظ قدرت خرید ایرانیان محسوب میشد.
این مقاله صرفاً با هدف بررسی تاریخی و آموزش روش مقایسه بازده نوشته شده است و توصیه خرید یا فروش هیچ دارایی محسوب نمیشود. بخشی از دادههای مسکن و تورم سال ۱۴۰۵ براساس آخرین اطلاعات موجود و برآوردهای تحلیلی محاسبه شدهاند.

