
وقتی صحبت از تورم در ایران میشود، تقریباً همیشه اسم «نقدینگی» هم وسط میآید. یک گروه میگوید تا رشد نقدینگی کنترل نشود، تورم هم مهار نمیشود. گروه دیگری میگوید اتفاقاً اقتصاد ایران به نقدینگی بیشتری نیاز دارد؛ بانکها باید بیشتر وام بدهند تا تولید جان بگیرد.
هر دو جمله در ظاهر منطقیاند، اما سؤال اصلی جای دیگری است:
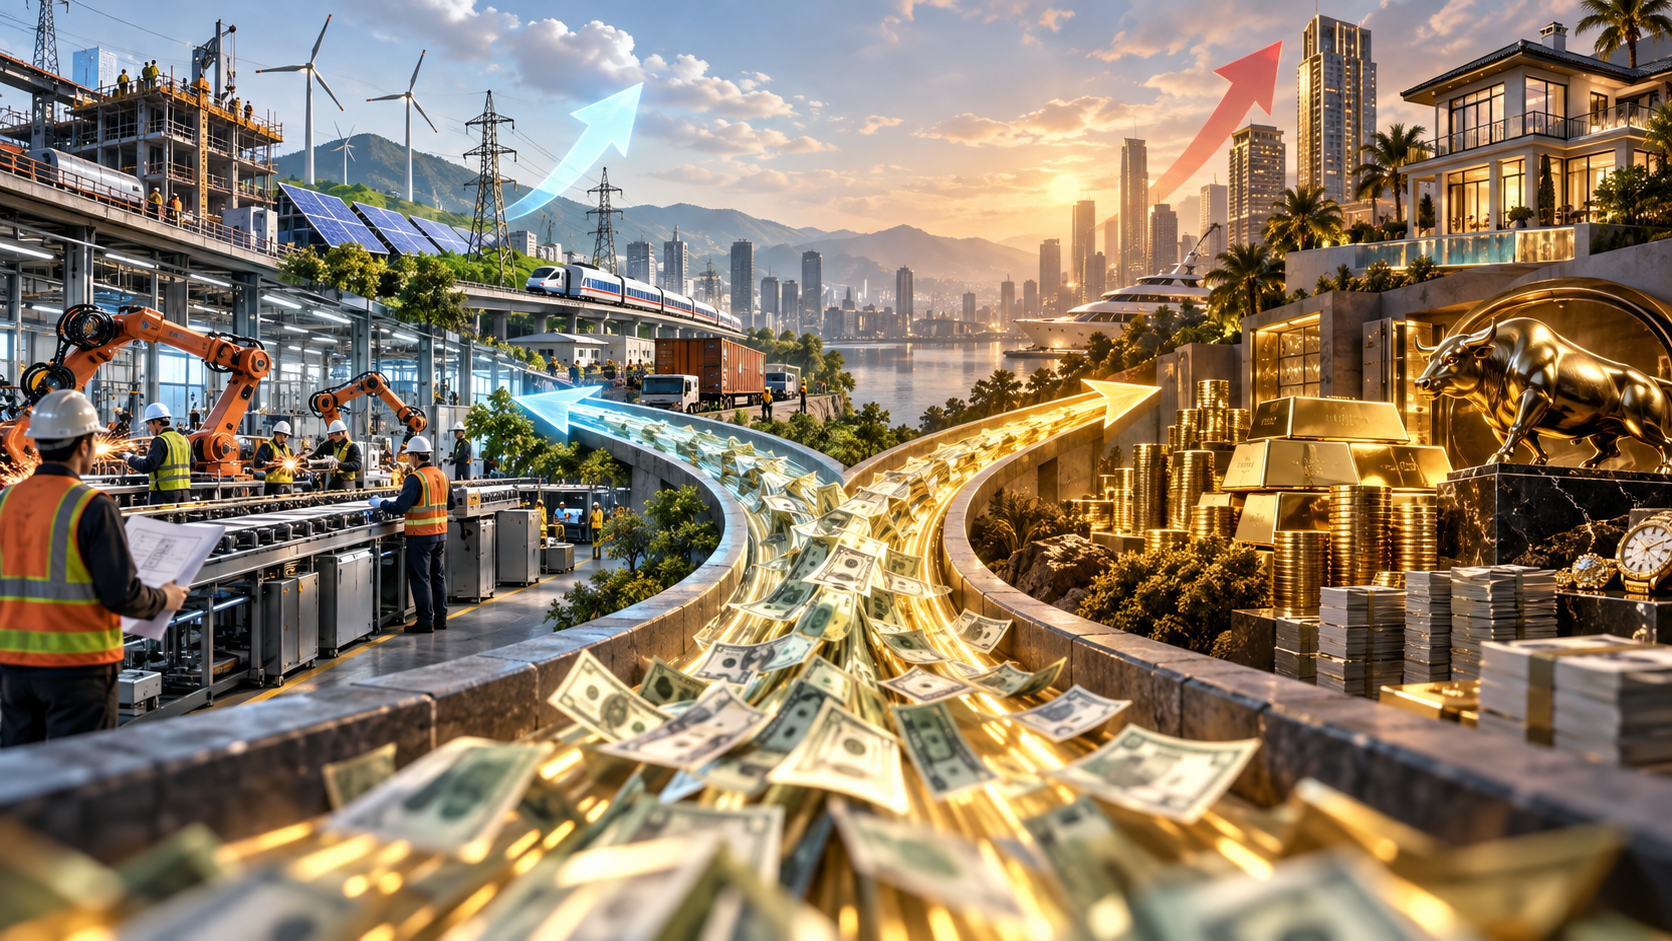
آیا اقتصاد ایران واقعاً پول کم دارد، یا پول زیاد دارد ولی این پول به جای تولید، سر از طلا، ملک، ارز و داراییهای دیگر درمیآورد؟
برای جواب دادن به این سؤال باید اول بفهمیم نقدینگی چیست، چرا میتواند تورم ایجاد کند و مهمتر از همه، چرا در اقتصادی مثل ایران با وجود حجم بالای نقدینگی، تولیدکننده همچنان از کمبود پول گلایه میکند.
وقتی در اقتصاد از نقدینگی صحبت میکنیم، معمولاً منظور M2 است.
M2 از دو بخش تشکیل میشود:
پول + شبهپول
پول همان بخش نقدشونده اقتصاد است؛ اسکناس، مسکوک و سپردههای دیداری که تقریباً همین الان میتوانیم خرج کنیم.
شبهپول هم بیشتر شامل سپردههای مدتدار و منابعی است که فعلاً با سرعت کمتری خرج میشوند، اما همچنان قدرت خرید بالقوهاند.
پس وقتی میگوییم نقدینگی زیاد شده، لزوماً به این معنی نیست که بانک مرکزی چند هزار همت اسکناس چاپ کرده است.
بخش بزرگی از نقدینگی در اقتصاد مدرن توسط خود بانکها و از مسیر خلق اعتبار ایجاد میشود.
بانک وام میدهد، در حساب وامگیرنده سپرده ایجاد میشود و نقدینگی افزایش پیدا میکند.
پاسخ کوتاه این است:
اگر حجم پول برای مدت طولانی سریعتر از تولید واقعی اقتصاد رشد کند، فشار تورمی ایجاد میشود.
اما رابطه به این سادگی نیست که بگوییم هر ۳۰ درصد رشد نقدینگی دقیقاً ۳۰ درصد تورم میسازد.
برای فهم بهتر این موضوع، یکی از معروفترین روابط اقتصاد پولی کمک زیادی میکند:
MV = PY
شاید در نگاه اول فرمول پیچیدهای به نظر برسد، اما مفهومش بسیار ساده است.
M حجم پول یا نقدینگی است.
V سرعت گردش پول است.
P سطح عمومی قیمتهاست.
Y مقدار واقعی تولید کالا و خدمات است.
به زبان ساده:
حجم پول × سرعت گردش پول = قیمتها × تولید واقعی
اگر M زیاد شود ولی Y همان مقدار قبلی باقی بماند، بخش زیادی از افزایش قدرت خرید نهایتاً خودش را در P یعنی قیمتها نشان میدهد.
یعنی پول بیشتری دنبال همان مقدار کالا و خدمات افتاده است.
فرض کنیم در یک اقتصاد ۱۰۰ واحد پول وجود دارد و هر واحد پول در سال پنج بار خرج میشود.
بنابراین:
۱۰۰ × ۵ = ۵۰۰
حالا فرض کنیم اقتصاد ۱۰۰ واحد کالا و خدمات تولید میکند.
اگر حجم پول ناگهان از ۱۰۰ به ۲۰۰ برسد ولی تولید همان ۱۰۰ باقی بماند، قدرت خرید اسمی اقتصاد دو برابر شده ولی مقدار واقعی کالا تغییری نکرده است.
طبیعی است که بخش زیادی از این اختلاف به افزایش قیمتها تبدیل شود.
اما اگر همزمان با افزایش پول، تولید هم دو برابر شود، نتیجه کاملاً متفاوت خواهد بود.
و همینجا میرسیم به مهمترین بخش بحث ایران.
اینجا یک تناقض جالب داریم.
از یک طرف حجم نقدینگی اقتصاد ایران بسیار بزرگ شده و هر سال هم رشد قابل توجهی دارد.
از طرف دیگر، تقریباً هر روز از تولیدکننده میشنویم:
«سرمایه در گردش نداریم.»
«بانک وام نمیدهد.»
«پول خرید مواد اولیه نداریم.»
این دو جمله با هم تناقض ندارند.
ممکن است یک اقتصاد پول زیادی داشته باشد ولی تولیدکننده پول نداشته باشد.
چطور؟
چون حجم کل پول یک چیز است و محل قرار گرفتن پول چیز دیگری.
ممکن است هزاران همت نقدینگی در اقتصاد وجود داشته باشد، اما بخش بزرگی از آن در سپردهها، صندوقهای درآمد ثابت، طلا، ارز، ملک و سایر داراییها قرار گرفته باشد.
در همان زمان یک کارخانه برای خرید مواد اولیه چند هزار میلیارد تومان سرمایه در گردش لازم داشته باشد و به اعتبار دسترسی نداشته باشد.
پس مشکل الزاماً کمبود M نیست.
مشکل میتواند تخصیص اشتباه M باشد.
اینجا یکی از بحثهای مهم اقتصاد ایران شروع میشود.
عدهای میگویند وقتی کارخانه پول ندارد، بانک باید وام بیشتری بدهد. در نگاه اول حرف منطقی است.
اما باید یک سؤال مهمتر پرسید:
اگر همین حالا نقدینگی بسیار بزرگی در اقتصاد وجود دارد، چرا برای حل هر مشکل دوباره باید M را بزرگتر کنیم؟
فرض کنیم بانک ۱۰۰ همت اعتبار جدید برای یک پروژه صنعتی ایجاد کند.
M امروز افزایش پیدا میکند.
اما پروژه شاید دو یا سه سال دیگر به تولید برسد.
یعنی پول امروز وارد اقتصاد شده، ولی Y هنوز بالا نرفته است.
شرکت با این پول حقوق میدهد، مواد اولیه میخرد، زمین میخرد، تجهیزات سفارش میدهد و پول دوباره در اقتصاد پخش میشود.
پس صرف اینکه روی وام بنویسیم «تولیدی»، باعث نمیشود اثر پولی آن ناپدید شود.
سؤال اصلی این است:
این ۱۰۰ همت اعتبار، در نهایت چقدر Y جدید میسازد؟
اگر ۱۰۰ همت پول جدید ایجاد کنیم ولی فقط مقدار کمی تولید واقعی اضافه شود، عمده اتفاقی که افتاده بزرگ شدن M است، نه Y.
اینجا به بخش مهمتری میرسیم که معمولاً در بحث «هدایت نقدینگی به تولید» فراموش میشود.
خیلی راحت میگوییم:
نقدینگی باید به سمت تولید برود.
اما چرا سرمایهگذار باید تولید را انتخاب کند؟
سرمایه معمولاً جایی میرود که بازده مناسبتری در برابر ریسک داشته باشد.
فرض کنید یک سرمایهگذار دو انتخاب دارد.
انتخاب اول این است که کارخانه بسازد.
با قیمتگذاری دستوری، تغییر مداوم مقررات، محدودیت صادرات، قطعی برق و گاز، هزینه بالای تأمین مالی، مالیات، مجوز، بیمه، نیروی انسانی و دهها ریسک دیگر درگیر شود.
انتخاب دوم این است که طلا بخرد، ملک بخرد، ارز نگه دارد یا پولش را در یک ابزار درآمد ثابت قرار دهد.
در بسیاری از مقاطع، انتخاب دوم هم سادهتر بوده، هم نقدشوندهتر و هم دردسر بسیار کمتری داشته است.
بعد تعجب میکنیم چرا پول وارد تولید نمیشود.
در اقتصاد دستوری نمیتوان از یک طرف سود تولیدکننده را محدود کرد و از طرف دیگر انتظار داشت سرمایه برای ورود به تولید صف بکشد.
اگر تولیدکننده مواد اولیه را با قیمت بالا بخرد، انرژی و دستمزدش رشد کند، هزینه تأمین مالی بالا باشد، اما محصولش را مجبور باشد با قیمت دستوری بفروشد، بازده سرمایهگذاری کاهش پیدا میکند.
اگر صادراتش هم با بخشنامه محدود شود یا مجبور باشد ارز حاصل را با نرخ متفاوتی بفروشد، ریسک بالاتر میرود.
در چنین محیطی طلا و ملک لزوماً به این دلیل جذاب نشدهاند که مردم ناگهان «سفتهباز» شدهاند.
بخشی از این رفتار کاملاً اقتصادی است.
مردم میبینند داراییهایی مثل طلا، ارز و ملک در برابر تورم از ارزش پولشان محافظت میکنند، در حالی که تولید با ریسک زیاد و بازده نامطمئن همراه است.
بنابراین یک اصل ساده وجود دارد:
نقدینگی با بخشنامه وارد تولید نمیشود؛ باید خود تولید جذاب شود.
اگر سیاستگذار میخواهد پول از طلا و ملک به سمت کارخانه برود، باید بازده تعدیلشده با ریسک تولید را بهتر کند.
یعنی ثبات مقررات، رقابت، انرژی پایدار، امکان صادرات، قیمتگذاری منطقی، تأمین مالی مناسب و امنیت سرمایهگذاری.
خرید طلا یا ملک به خودی خود جرم اقتصادی یا رفتار غیرمنطقی نیست.
مسئله از جایی شروع میشود که بخش بزرگی از پسانداز جامعه به جای افزایش ظرفیت تولید، صرف خرید و فروش داراییهای موجود شود.
فرض کنید ۱۰۰ همت پول وارد خرید خانههای موجود شود.
قیمت ملک میتواند بالا برود، اما لزوماً کارخانه، برق، ماشینآلات یا کالای بیشتری تولید نشده است.
حالا همان ۱۰۰ همت را فرض کنید وارد ساخت یک نیروگاه یا خط تولید جدید شود.
در این حالت اقتصاد در آینده برق یا محصول بیشتری تولید میکند.
در هر دو حالت پول جابهجا شده، ولی اثر آن روی Y یکسان نیست.
به همین دلیل ترکیب سرمایهگذاری در اقتصاد بسیار مهم است.
نه.
این طرف ماجرا هم اشتباه است.
اگر بگوییم چون نقدینگی زیاد است، پس بانکها دیگر وام ندهند، تولید میتواند وارد رکود اعتباری شود.
کارخانه واقعاً برای سرمایه در گردش به پول نیاز دارد.
مواد اولیه باید خریداری شود، حقوق باید پرداخت شود و طرح توسعه باید تأمین مالی شود.
پس هدف نباید «قطع اعتبار» باشد.
هدف باید این باشد که اعتبار با کمترین خلق پول اضافه و بیشترین اثر روی تولید تخصیص پیدا کند.
اینجاست که بازار سرمایه اهمیت زیادی پیدا میکند.
فرض کنید یک شرکت برای ساخت یک نیروگاه خورشیدی به ۵۰ همت سرمایه نیاز دارد. یک راه این است که بانک این مبلغ را بهصورت تسهیلات جدید ایجاد کند. در این حالت، سپرده جدیدی در حساب شرکت شکل میگیرد و M یا نقدینگی افزایش پیدا میکند؛ در حالی که نیروگاه هنوز ساخته نشده و Y یا تولید واقعی هنوز تغییری نکرده است.
اما راه دیگری هم وجود دارد: شرکت میتواند بخشی از این منابع را از بازار سرمایه جذب کند. در این حالت، پولی که از قبل در اقتصاد وجود دارد، از سپرده، صندوق درآمد ثابت یا دارایی دیگری خارج میشود و به پروژه واقعی منتقل میشود. بنابراین بدون اینکه الزاماً به همان اندازه پول بانکی جدید خلق شود، منابع مالی به سمت افزایش ظرفیت تولید حرکت میکنند.
برای مثال، شرکت میتواند از چند ابزار استفاده کند:
فرض کنید یک شرکت فولادی برای خرید کوره جدید به ۱۰ همت سرمایه نیاز دارد. شرکت میتواند افزایش سرمایه از محل آورده نقدی انجام دهد. در این روش، سهامداران فعلی یا سرمایهگذاران جدید حق تقدم خرید سهام دریافت میکنند و در ازای پرداخت پول، سهام جدید میخرند.
اگر سرمایهگذاران ۱۰ همت به حساب شرکت واریز کنند، این پول مستقیماً وارد طرح توسعه میشود؛ مثلاً برای خرید ماشینآلات، توسعه خط تولید یا احداث کارخانه جدید.
تفاوت مهم این روش با خریدوفروش عادی سهام این است که در خریدوفروش عادی، پول از حساب یک سرمایهگذار به حساب سرمایهگذار دیگر منتقل میشود، اما در افزایش سرمایه از آورده نقدی، پول وارد خود شرکت میشود و میتواند به سرمایهگذاری واقعی تبدیل شود.
عرضه اولیه هم میتواند نمونهای از تأمین مالی از بازار سرمایه باشد، البته باید بین دو حالت تفاوت گذاشت.
اگر سهام جدید شرکت منتشر شود و منابع حاصل از عرضه اولیه به خود شرکت برسد، شرکت میتواند از این پول برای توسعه فعالیت، خرید تجهیزات، افزایش سرمایه در گردش یا اجرای طرحهای جدید استفاده کند.
برای مثال، یک شرکت دارویی را در نظر بگیرید که برای ساخت خط تولید داروی جدید به ۳ همت سرمایه نیاز دارد. اگر بخشی از سهام جدید شرکت در عرضه اولیه به مردم فروخته شود و منابع حاصل به شرکت برسد، سرمایهگذاران در تأمین مالی خط تولید مشارکت کردهاند. در آینده، اگر خط تولید راهاندازی شود، ظرفیت تولید دارو افزایش پیدا میکند و Y رشد میکند.
اما اگر فقط سهام قدیمی سهامداران قبلی در بازار فروخته شود، پول به سهامدار قبلی میرسد و الزاماً منابع جدیدی وارد شرکت نمیشود. بنابراین هر عرضه اولیهای به یک اندازه اثر تأمین مالی ندارد؛ باید دید منابع حاصل از فروش سهام به شرکت میرسد یا به سهامداران قبلی.
برای پروژههای بزرگ، مانند نیروگاه، آزادراه، خطآهن یا کارخانه پتروشیمی، میتوان صندوق پروژه ایجاد کرد.
فرض کنید ساخت یک نیروگاه ۵۰ همت هزینه دارد. یک صندوق پروژه تشکیل میشود و مردم، شرکتها و سرمایهگذاران نهادی واحدهای این صندوق را خریداری میکنند. منابع جمعشده برای ساخت نیروگاه هزینه میشود و پس از بهرهبرداری، درآمد حاصل از فروش برق میان سرمایهگذاران توزیع میشود.
در این مدل، سرمایهگذار به جای خریدوفروش یک سهم موجود، در تأمین مالی یک دارایی جدید مشارکت میکند. اگر نیروگاه ساخته شود، برق بیشتری تولید میشود، ظرفیت عرضه انرژی بالا میرود و Y افزایش پیدا میکند.
اوراق سلف برای تأمین مالی تولید آینده استفاده میشود.
فرض کنید یک شرکت فولادی برای خرید مواد اولیه و ادامه تولید به ۵ همت سرمایه در گردش نیاز دارد. شرکت میتواند اوراق سلف فولاد منتشر کند. سرمایهگذاران امروز پول را پرداخت میکنند و در سررسید، مقدار مشخصی فولاد یا معادل آن را دریافت میکنند.
در این حالت، شرکت پیش از تولید محصول، منابع مالی لازم را جذب میکند. سرمایهگذار هم در ازای تأمین مالی، محصول آینده را با قیمت و شرایط مشخص دریافت میکند.
برای مثال، اگر شرکت متعهد شود در پایان سال ۱۰۰ هزار تن فولاد تحویل دهد، منابع حاصل از فروش اوراق میتواند برای خرید سنگآهن، انرژی، قطعات و سرمایه در گردش استفاده شود. این ابزار به شرکت کمک میکند تولید را ادامه دهد، بدون اینکه تمام نیاز مالی خود را از طریق وام بانکی تأمین کند.
شرکت یا دولت میتواند برای اجرای یک پروژه مشخص اوراق مشارکت یا سایر اوراق بدهی منتشر کند.
فرض کنید یک شرکت حملونقل برای خرید ۵۰۰ واگن به ۲۰ همت منابع نیاز دارد. شرکت اوراقی با سررسید پنجساله منتشر میکند و سرمایهگذاران این اوراق را میخرند. شرکت منابع را برای خرید واگنها هزینه میکند و از محل درآمد حملونقل، اصل و سود اوراق را در سررسید پرداخت میکند.
در اینجا نیز منابع از پساندازکنندگان به یک پروژه واقعی منتقل شده است. اگر واگنها وارد شبکه حملونقل شوند، ظرفیت جابهجایی کالا افزایش پیدا میکند و تولید واقعی اقتصاد بالا میرود.
البته اوراق بدهی برخلاف افزایش سرمایه، تعهد بازپرداخت ایجاد میکند. بنابراین پروژه باید درآمد کافی داشته باشد تا بتواند اصل و سود اوراق را پرداخت کند. اگر پروژه درآمدزا نباشد، انتشار اوراق فقط بدهی شرکت را افزایش میدهد و مشکل مالی را به آینده منتقل میکند.
وقتی از بازار سرمایه حرف میزنیم، منظور فقط بالا رفتن شاخص یا خریدوفروش سهام موجود نیست.
اگر من سهمی را از شما بخرم، پول از حساب من به حساب شما منتقل شده است. در این معامله، M تغییر نکرده و لزوماً تولید جدیدی هم ایجاد نشده است. ممکن است قیمت سهم بالا برود، اما کارخانه جدیدی ساخته نشده، ماشینآلاتی خریداری نشده و ظرفیت تولیدی افزایش پیدا نکرده است.
اما اگر شرکت افزایش سرمایه از آورده نقدی انجام دهد، عرضه اولیه با انتشار سهام جدید داشته باشد، صندوق پروژه تشکیل دهد، اوراق سلف منتشر کند یا اوراق مشارکت و بدهی بفروشد، منابع میتواند مستقیماً وارد فعالیت اقتصادی شود.
برای مثال، در یک افزایش سرمایه ۱۰ همتی، اگر تمام منابع صرف خرید تجهیزات جدید شود، شرکت میتواند ظرفیت تولید خود را از یک میلیون واحد به یکونیم میلیون واحد افزایش دهد. در این حالت، بازار سرمایه فقط محل معامله دارایی نیست؛ بلکه به کانالی برای انتقال پسانداز جامعه به سرمایهگذاری و تولید تبدیل شده است.
از نظر اقتصادی، بازار سرمایه سه کار مهم انجام میدهد:
پساندازهای پراکنده مردم را جمع میکند.
این منابع را به شرکتها و پروژههای نیازمند سرمایه منتقل میکند.
ریسک پروژه را میان تعداد زیادی سرمایهگذار تقسیم میکند.
بنابراین بازار سرمایه میتواند بدون اتکا به خلق گسترده پول بانکی، منابع موجود را از داراییهای غیربازده یا کممولد به سمت تولید هدایت کند.
البته این اتفاق خودکار رخ نمیدهد. اگر شرکتها شفاف نباشند، پروژهها توجیه اقتصادی نداشته باشند یا سرمایهگذاران اعتماد نکنند، بازار سرمایه نمیتواند نقش واقعی خود را ایفا کند.
پس بازار سرمایه فقط جایی برای خریدوفروش سهم نیست؛ بلکه میتواند زیرساخت تأمین مالی تولید باشد. تفاوت اصلی در این است که پول در بازار ثانویه فقط بین سرمایهگذاران جابهجا میشود، اما در بازار اولیه و ابزارهایی مانند افزایش سرمایه، عرضه اولیه، صندوق پروژه، اوراق سلف و اوراق مشارکت، منابع میتواند مستقیماً وارد شرکت و پروژه شود.
بنابراین اگر قرار است وابستگی اقتصاد به وام بانکی کمتر شود، بازار سرمایه باید خیلی بزرگتر و عمیقتر از امروز در تأمین مالی شرکتها نقش داشته باشد.
گام یا «گواهی اعتبار مولد» یکی از ابزارهایی است که میتواند نیاز به پول نقد در زنجیره تولید را کاهش دهد.
فرض کنید خودروساز از قطعهساز خرید میکند.
قطعهساز هم به فولادساز بدهکار است.
در مدل سنتی ممکن است هر کدام جداگانه از بانک وام بخواهند.
اما در تأمین مالی زنجیرهای، اعتبار میتواند در حلقههای مختلف زنجیره منتقل شود.
یعنی به جای اینکه برای هر معامله پول نقد جدید خلق کنیم، یک ابزار اعتباری میتواند چند حلقه تولید را جلو ببرد.
این یعنی استفاده بهتر از اعتبار موجود.
بخش بزرگی از M2 را شبهپول تشکیل میدهد.
یعنی منابعی که فعلاً در سپردههای مدتدار قرار دارند و سرعت گردششان کمتر است.
این وضعیت نسبت به حالتی که همه پول آماده خرج شدن باشد، فشار کوتاهمدت کمتری ایجاد میکند.
اما نباید تصور کنیم شبهپول بیخطر است.
اگر انتظارات تورمی بالا برود یا مردم احساس کنند نگهداری سپرده دیگر صرف نمیکند، بخشی از این منابع میتواند به سرعت وارد طلا، ارز، خودرو، ملک یا کالا شود.
در آن لحظه شاید حجم کل M2 تغییر زیادی نکرده باشد، اما V یا سرعت گردش پول بالا رفته است.
و همین میتواند فشار تورمی ایجاد کند.
نرخ بهره یکی از ابزارهای کنترل همین رفتار است.
اگر سود سپرده و ابزارهای درآمد ثابت بالا باشد، مردم انگیزه بیشتری برای نگهداری پول دارند.
سرعت گردش پول کاهش پیدا میکند و فشار کوتاهمدت روی بازارهای دارایی کمتر میشود.
اما این سیاست یک هزینه هم دارد.
اگر نرخ بدون ریسک خیلی بالا باشد، تولید باید بازده بسیار بالاتری ایجاد کند تا سرمایهگذار حاضر شود ریسک آن را قبول کند.
وقتی یک ابزار درآمد ثابت بازده بالا میدهد، چرا سرمایهگذار باید وارد پروژه صنعتی چندساله و پرریسک شود؟
بنابراین نرخ بهره خیلی بالا ممکن است از یک طرف تورم را مهار کند، ولی از طرف دیگر سرمایهگذاری و Y را هم تضعیف کند.
یکی از مشکلات ساختاری اقتصاد ایران بانکهای ناترازند.
اگر بانکی بیشتر از منابعش تسهیلات بدهد و بعد برای جبران کسری به بانک مرکزی متکی شود، عملاً بخشی از هزینه تصمیمات خودش را به کل اقتصاد منتقل میکند.
اگر این روند ادامه پیدا کند، پایه پولی و نقدینگی تحت فشار قرار میگیرند.
به همین دلیل سختگیری روی اضافهبرداشت بانکها میتواند منطقی باشد.
بانک ناتراز باید دارایی مازادش را بفروشد، مطالباتش را وصول کند، افزایش سرمایه بدهد و ترازنامهاش را اصلاح کند.
نه اینکه هر بار کسری ایجاد کرد، بانک مرکزی پول جدید در اختیارش بگذارد.
اما یک شرط مهم وجود دارد:
اصلاح بانک ناتراز نباید به معنی خفه کردن تأمین مالی تولید باشد.
اگر تسهیلات بانکی محدود میشود، باید همزمان بازار سرمایه، اوراق شرکتی، صندوق پروژه، گام، برات الکترونیک و سایر ابزارها توسعه پیدا کنند.
نه.
یک اقتصاد در حال رشد به پول بیشتری هم نیاز دارد.
اگر تولید، جمعیت، حجم معاملات و سرمایهگذاری بالا بروند، طبیعی است که تقاضا برای پول هم بیشتر شود.
مسئله این نیست که M هیچوقت رشد نکند.
مسئله این است که رشد M با رشد Y فاصله زیادی نگیرد.
اگر تولید واقعی ۵ درصد رشد کند ولی نقدینگی چند ده درصد افزایش پیدا کند، این شکاف در بلندمدت مشکلساز میشود.
اما اگر اقتصاد سرمایهگذاری کند، بهرهوری بالا برود و تولید واقعی سریعتر رشد کند، ظرفیت بیشتری برای جذب نقدینگی ایجاد میشود.
افزایش Y فقط به معنی ساخت کارخانه جدید نیست.
ممکن است یک کارخانه با همان تجهیزات و همان تعداد کارکنان، با فناوری و مدیریت بهتر ۲۰ درصد بیشتر تولید کند.
این یعنی رشد بهرهوری.
اقتصاد ایران فقط به پول بیشتر نیاز ندارد؛ به فناوری، مدیریت بهتر، رقابت و بهرهوری بالاتر هم نیاز دارد.
اگر بهرهوری رشد نکند و فقط اعتبار و پول افزایش پیدا کند، احتمال اینکه P سریعتر از Y رشد کند بیشتر میشود.
نه.
تورم میتواند از شوک ارزی، کمبود انرژی، کاهش تولید، جنگ، تحریم، اختلال واردات، قیمت جهانی کالاها و مشکلات سمت عرضه هم ایجاد شود.
اما این موضوع نقش پول را حذف نمیکند.
ممکن است شوک اولیه از سمت عرضه باشد، ولی اگر سیاست پولی و مالی آن را دائماً با رشد پول همراه کند، تورم میتواند ماندگار شود.
پس اقتصاد واقعی پیچیدهتر از یک فرمول چهارحرفی است، اما MV=PY چارچوب خوبی برای فهم اصل ماجرا میدهد.
نه «خلق پول نامحدود برای تولید» جواب است و نه «بستن کامل شیر اعتبار».
اقتصاد ایران به یک ترکیب منطقیتر نیاز دارد.
رشد نقدینگی باید کنترل شود.
بانکهای ناتراز باید اصلاح شوند.
کسری بودجه نباید به شکل مزمن پولی شود.
اما همزمان مسیر تأمین مالی تولید باید باز بماند.
بازار سرمایه باید بزرگتر شود.
افزایش سرمایه، صندوق پروژه، اوراق شرکتی، سلف، گام و برات الکترونیکی باید بخش بیشتری از تأمین مالی را انجام دهند.
و از همه مهمتر، باید خود تولید را جذاب کنیم.
تا وقتی طلا، ملک و داراییهای غیرمولد بازده بهتر و ریسک کمتری نسبت به کارخانه داشته باشند، نمیشود با دستور انتظار داشت سرمایه وارد تولید شود.
اینکه بگوییم نقدینگی عامل تورم نیست، به همان اندازه اشتباه است که بگوییم هر میزان رشد نقدینگی الزاماً همان مقدار تورم ایجاد میکند.
ماجرا به رابطه بین M، V، P و Y برمیگردد.
اگر حجم پول سریع رشد کند و تولید واقعی عقب بماند، فشار روی قیمتها افزایش پیدا میکند.
اما مسئله امروز ایران فقط بزرگ بودن M نیست.
مشکل مهمتر این است که بخش بزرگی از نقدینگی موجود به جای اینکه به سرمایهگذاری و رشد ظرفیت تولید برسد، به سمت داراییهایی مثل طلا، ارز و ملک حرکت میکند.
و دلیلش فقط رفتار مردم نیست.
وقتی تولید با قیمتگذاری دستوری، بیثباتی مقررات، انرژی ناپایدار، تأمین مالی گران و ریسک بالا روبهروست، طبیعی است که سرمایه مسیر دیگری انتخاب کند.
پس قبل از اینکه بگوییم «نقدینگی را به تولید هدایت کنیم»، باید کاری کنیم که تولید ارزش سرمایهگذاری داشته باشد.
اقتصاد ایران بیشتر از اینکه به M جدید نیاز داشته باشد، به استفاده بهتر از M موجود و رشد Y نیاز دارد.
خلق پول کار سختی نیست.
قسمت سخت این است که پول موجود را تبدیل کنیم به نیروگاه، معدن، ماشینآلات، کارخانه، فناوری، صادرات و بهرهوری.
چون در نهایت ثروت واقعی یک کشور از تعداد ریالهای بیشتر ساخته نمیشود؛ از تولید بیشتر و بهرهوری بالاتر ساخته میشود.

