
۱. جنگ بر اختلالهای زنجیره تامین در بخشهایی مانند خودروسازی که با شروع همهگیری کرونا آغاز شده بود، میافزاید و فشار برای بومیسازی زنجیره تامین را بیشتر خواهد کرد.
۲. افزایش قیمت انرژی و کالاهای اقتصادی، تلاشهای بخش دولتی و خصوصی برای بهبود امنیت غذایی را شتاب خواهد داد.
۳. سرمایهگذاری برای کاهش اتکای اروپا به انرژی روسیه، بر سرمایهگذاری برای انرژی پاک در کشورهای در حال توسعه تاثیر خواهد گذاشت.
۴. تحریم مالی وسیع علیه روسیه، میتواند محرک و مشوقی برای حرکت از سیستم مالی دلار محور به ارزهای دیجیتال با پشتوانه بانک مرکزی (CBDC) باشد و آن را تسریع کند.
۵. محدود کردن دسترسی روسیه به اینترنت و فناوریهای نو، باعث تشدید تنشهای سیاسی بر سر فناوری (که در حال حاضر هسته اصلی درگیری تجاری بین آمریکا و چین است) خواهد شد.
زنجیرههای تامین همین حالا به دلیل همهگیری کرونا و همچنین جنگ تجاری قبلی میان آمریکا و چین دچار اختلال شدهاند و مشکلات ناشی از جنگ روسیه و اوکراین این اختلال را عمیقتر و طولانیتر میکنند و در بخشهایی مانند خودرو، فشار مضاعفی بر تولیدکنندگان وارد میکنند تا زنجیره تامین خود را کوتاهتر کنند و انعطاف بیشتری داشته باشند. تولیدکنندگان باید تا حدودی از روال تولید بههنگام دست بردارند و موجودی قطعات اصلی خود را افزایش دهند یا بیشتر بر روی تامینکنندگان محلی سرمایهگذاری کنند.
زنجیرههای تامین کوتاهتر در برابر اختلالهای تجاری و ژئوپلیتیک مقاومتر هستند و کمتر ضربه میخورند. همچنین هزینههای حمل و بیمه که در هنگامه جنگ افزایش مییابند را کاهش میدهند. با افزایش هزینههای نیروی کار، به تدریج مزیت هزینه پایین تامین کنندگانی مانند روسیه و چین کمرنگ شده و در کشوری مانند روسیه از بین خواهد رفت و کفه ترازوی تولید با صرفه به سمت کشورهای توسعه یافته سنگینتر خواهد شد.
خودروسازان اروپایی مجبور خواهند شد با وجود حاشیه سود اندک، به سمت تولید بیشتر خودروهای برقی بروند.
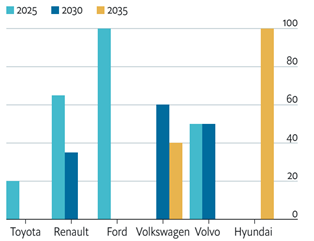
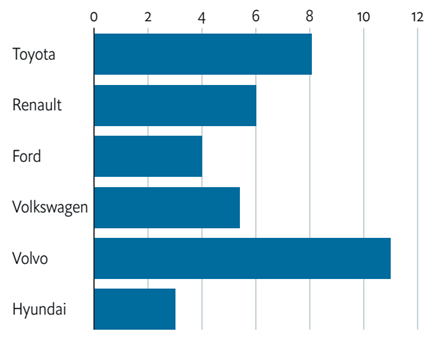
خودروسازان برای انتقال به انرژی سبز و پاکیزه، سرمایهگذاری سنگینی برای تولید خودروهای برقی محلی و تولید باتری کردهاند و این موضوع فرصتی برای توسعه شبکههای تامین جدید بومی ایجاد میکند که اغلب با مشوقهای سرمایهگذاری دولتی، حمایت و پشتیبانی میشوند.
جنگ در اوکراین دستکم در یکسال آینده قیمت سوخت و کالاهای اقتصادی را بالا نگه میدارد. این افزایش نه تنها هزینههای کسب و کارها را افزایش میدهد، بلکه نگرانیهای موجود درباره انرژی و امنیت غذایی را هم افزایش میدهد. در حال حاضر، جنگ چندین دولت را نه فقط در اروپا، بلکه در خاورمیانه، سنگاپور و چین و سایر مناطق مجبور کرده است تا سیاستهای غذایی و کشاورزی خود را بازبینی کنند.
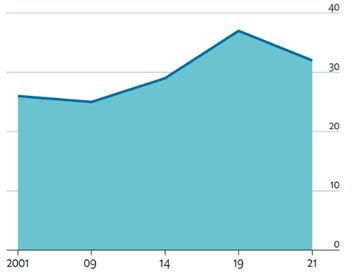
حدود ۶۰ درصد از غلات اتحادیه اروپا، برای خوراک دام، مصرف میشود و برخی از کشورهای اتحادیه اروپا، مانند آلمان، تلاش برای کاهش سهم محصولات کشاورزی مورد استفاده به عنوان خوراک را آغاز کردهاند تا مصرف گوشت را کاهش دهند و محصولات پروتئینی دیگری را جایگزین آن کنند. چنین رویکردی به ایزوله کردن منطقه از شوکهای عرضه جهانی غلات و پایداری محیط زیست و کاهش انتشار گاز متان بالا توسط دام کمک خواهد کرد.
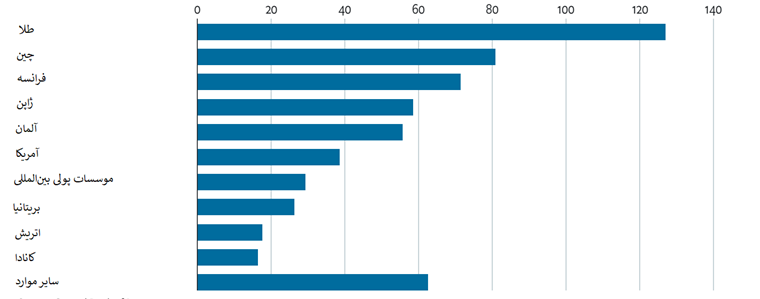
میزان واردات غلات و دانههای روغنی در اتحادیه، عمدتاً برای خوراک دام
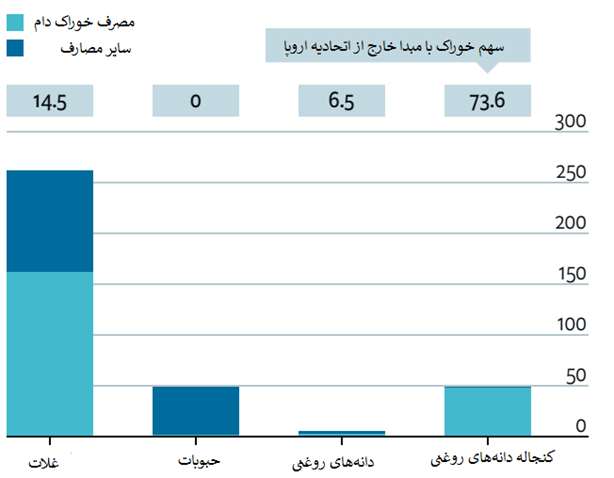
سایر مصارف شامل مصارف انسانی و سهم کوچک زیستسوختها، بر اساس دادههای سال ۲۰۱۹
خاورمیانه، به احتمال بسیار سرمایهگذاری خود در بخش فناوری کشاورزی و سایر روشهای افزایش بهرهوری کشاورزی یا کاهش مصرف آب را افزایش خواهد داد. توجه و بودجههای تشویقی دولتی، فرصتهای رشد و توسعه برای شرکتهای فناوری مواد غذایی و تولیدکنندگان مواد پروتئینی جایگزین، ایجاد خواهد کرد.
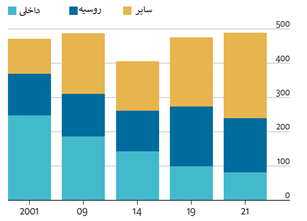
با وجود وسعت و دامنه بیسابقه تحریمهای غرب علیه روسیه، هنوز خطوط حیاتی تامین انرژی به اروپای غربی باز است. اگر چه آمریکا، واردات نفت روسیه را تحریم کرده است، اما وابستگی اروپا به نفت و گاز روسیه مانع از اقدام مشابه توسط اروپا شده است. با این وجود، کشورهای اروپایی به دنبال راهی برای تنوع بخشیدن به منابع انرژی خود خواهند بود که نیازمند سرمایهگذاری سنگین برای افزایش واردات گاز مایع طبیعی (LNG) خواهد بود. معنای آن، سرمایهگذاری برای بهرهوری بیشتر انرژی و عایقهای حرارتی است تا تقاضای گاز برای تولید برق کاهش پیدا کند و احتمالا طرحهای تعطیلی یا توقف تدریجی نیروگاههای هستهای و ذغال سنگ، به تعویق خواهند افتاد. همچنین با وجود افزایش بودجههای نظامی و افزایش قیمت کالاهای اقتصادی، نیاز به سرمایهگذاری قابل توجه دولتی و خصوصی در بخش انرژیهای تجدیدپذیر است.
همه این شرایط، گذر به انرژیهای پاک را برای کشورهای توسعه یافته هم بسیار دشوار کرده است، پشتیبانی مالی برای این گذر همین حالا هم کاهش یافته است. اقتصادهای نوظهور کماکان به استفاده از سوختهای فسیلی و تولید برق از آنها ادامه خواهند داد که خبر خوبی برای محیط زیست نیست. جنگ روسیه علیه اوکراین بطور غیر مستقیم باعث تشدید شکاف و عدم تقارن در گذر به انرژیهای پاک میان کشورهای توسعه یافته و در حال توسعه میشود.
اروپا برای عبور از وابستگی به انرژی روسیه به سرمایهگذاری هنگفتی نیاز دارد
تحریمهای اقتصادی و مالی بیسابقهای که آمریکا و متحدانش در واکنش به تهاجم روسیه به اوکراین اعمال کردند شامل مسدود کردن ذخایر ارزی خارجی روسیه، ممنوعیت استفاده از ارز در خارج از کشور، توقیف داراییها و مجازاتهای ضد پولشویی است. همچنین برخی از بانکهای روسی از SWIFT (سوئیفت) یا جامعه جهانی ارتباطات مالی بین بانکی اخراج شدند که نظام پیامرسانی امن مستقر در کشور بلژیک است که بانکهای برای پردازش پرداختهای بینالمللی از آن استفاده میکنند.
این تحریم در کوتاه مدت، اثر محدودی بر نظام بانکی روسیه دارد اما استفاده از سلاح نظامهای مالی بویژه شبکههای کارتی، در بلند مدت باعث خواهد شد تا روسیه و احتمالا سایر کشورها از نظامهای پولی دلار محور فاصله بگیرند.
روسیه و چین در حال حاضر جایگزینهایی برای سوئیفت دارند. شرکت دولتی خدمات مالی و بانکداری چینی UnionPay در همکاری با بانکهای روسی سعی دارد تا سیستم بانکی ترکیبی از ارزهای بینالمللی و روبل بسازد، اما راهاندازی یک سیستم پیامرسانی بانکی کامل بسیار پرهزینه و کند خواهد بود. محتملترین گزینه برای جایگزینی نظام دلاری ایالات متحده در پرداختهای بینالمللی، CBDC یا Central Bank Digital Currency یا ارزهای دیجیتالی با پشتوانه بانکهای مرکزی خواهد بود. CBDCها مزایای سهولت و راحتی ارزهای دیجیتال را دارند و با پشتوانه بانک مرکزی، مهمترین نقص مالی ارزهای دیجیتال که نوسان شدید است را ندارند. چین تلاش بسیار زیادی برای راهاندازی یوآن دیجیتال کرده است و المپیک زمستانی شانگهای نیز فرصت خوبی برای آزمایش اولیه آن بود. بانکهای مرکزی دیگری بویژه در کشورهای آسیایی در تلاشند تا پلتفرمهای پرداخت تحت حمایت بانک مرکزی خود را به هم متصل کنند و میتوان انتظار داشت تا از CBDCها استقبال شود. بحران فعلی میتواند باعث تسریع این روند شود.
در جنگ تجاری میان آمریکا و چین، تحریم فناوری بر روی شرکتهای خاصی متمرکز بود. در پاسخ به تجاوز روسیه به اوکراین، تحریم صادرات فناورانه برای اولین بار بطور وسیع در سطح یک کشور اعمال شد. فناوری به ۲ شکل، منطقهای و ژئوپلتیک خواهد شد. در وجه اول، دسترسی به فناوری به صورت مزیتی رقابتی برای کشورها خواهد شد مانند رویکرد آمریکا در موضوع نیمههادیها. از آنجایی که بخش صنعت تراشه بسیار بخش بخش است و فرایند تولید محصول پیچیده است و بازیگران این صنعت در نقاطی از این فرایند مجبور به استفاده از فناوری ویژه آمریکا هستند.
وجه دوم این است که اینترنت به تدریج در حال ملیتر شدن و کمتر جهانی شدن است. چین، پیشران این تغییر با استفاده از فایروال ملی برای محدود کردن دسترسی به محتوایی که دولتش آن را خطرناک میداند، است - اقدامی که روسیه هم در پی انجام آن است. اتحادیه اروپا در حفظ حریم خصوصی داده ها و تعیین مقررات برای هوش مصنوعی، موانع منطقهای را برای اینترنت ایجاد کرده است.
این منطقهای شدن اینترنت لزوماً منجر به «شکاف اینترنت» نمیشود، که در آن سیستمهای مختلف کاملاً جزیره جزیره و مجزا از هستند و با یکدیگر همکاری نمیکنند. نبرد گستردهتر بین ایالات متحده با چین است که در آن آمریکا میخواهد مدل حاکمیت چندجانبه اینترنت (باز، غیرمتمرکز و صنعتی) را حفظ کند و چین خواهان مدل حاکمیت سایبری (بسته، متمرکز و تحت رهبری دولت) است. با این حال، تنش تنها بین دموکراسی و خودکامگی نیست، بلکه بین بلوکها نیز هست مانند رابطه بین ایالات متحده و اتحادیه اروپا.
Five ways in which the war in Ukraine will change business, Economist Intelligence Unit (EIU)

