
این ترجمه ی خودمونی از نوشته ای از گنون هستش.
خیلی سوال میشه (از گنون) که چطور میتونیم مهارت های ارزشیابی خودمون رو تقویت کنیم سوال خوبیه چرا که مهارت ارزش یابی بهتر و دونستن دقیقتر و تخمین بهتر شمارو از گله ی بازار دورتر میکنه و میتونه موقعیت هارو بهتر پیدا کنید.( برای سرمایه گذار خرد میگم)
بنظر من ( گنون) در مهارت ارزشیابی سهام شرکت های بازار خیلی مبالغه شده چرا که اهمیت اصلی اونجاست که شما قیمتی زیر ارزش بپردازید یعنی چیزی که دریافت میکنید بیشتر از چیزی که میپردازید باشه و به ندرت نیازی به مهارت در ارزش یابی هست شما باید دنبال سهامی باشید که به وضوح زیر ارزشش معامله میشه پس اهمیت اصلی اینه که این گپ زیاد باشه، این خودش مفاهیم زیادی توی خودش داره بنظر من (نویسنده) اولین مفهوم حاشیه امنیت ) margin of safety ( چرا که دنبال فاصله های زیادی هست با ارزش،این روش وقتی کاراییش بیشتر میشه که فردی مثل گنون ماشین تولید ایده باشه یعنی دنبال این باشه که بفروشه تا بتونه یک خرید دیگه داشته باشه و البته این گپ های زیادی خیلی کمتر پیدا میشن هم از لحاظ زمانی هم از تعدادی( سهام) پس برای فردی با تمرکز پایین پرتفولیو شاید کارایی کمی داشته باشه و فردی مثل گنون بوده سالی با فقط دو سهم و مقداری نقد فکر کنم حدود 35% نقد داشت و باقی فقط دو سهم بودند یعنی که اینجور نگاه خیلی خروجی محدودتری از مدل هایی که افرادی مثل داموداران استفاده میکنن داره و البته وقتی این مدل نگاه ایجاد میشه که این گپ زیاده دلیل اون خیلی مهمتر میشه چرا که میتونه مدت ها این فاصله بمونه و پس احتمالا باید زمان به سود ما باشه پس شرکت ها باید بیزینس خوبی داشته باشند چرا که زمان به سود شرکت های هستند که خلق ارزش میکنند که اگر به پروسه گنون هم نگاه کنید دقیقا همینطوری هست بیشترین تمرکز رو از دست ندادن یا دوام و پایداری شرکت هستش و البته باید بدونیم که این گپ ها کجا ایجاد میشه همه میدونیم که سهام هایی که توجه تحلیلگران و بازار بخصوص روی اون ها زیاده احتمال بوجود اومدن این فاصله کمتر میشه (دارم از احتمال حرف میزنم یعنی ممکنه بوجود بیاد بنظر من(نویسنده ) شما باید دو فاکتور رو مدنظر داشته باشید کیفیت و ارزش و بتونید بیشترین کیفیت رو با کمترین قیمت بخرید یعنی اگر حتی با مدل های به عدد دقیق رسیدید و دو شرکت بودن با یک فاصله برابر از ارزش، اونی که کیفیت بالاتری داره خریدش منطقی تره پس لزوما دنبال ارزون ترین یا بهترین بیزینس نباید بود باید نگاه ترکیبی از این دو باشه ولی جالبی قضیه اینجا میشه که گنون دقیقا میگه که حتی اگر فاصله ی زیادی بوجود بیاد توی یکی از اون شرکت های بزرگ باز هم نمیخره ) پس تمرکز میره روی شرکت های اصطلاحا از قلم افتاده که عوامل مختلفی میشه درش دید .
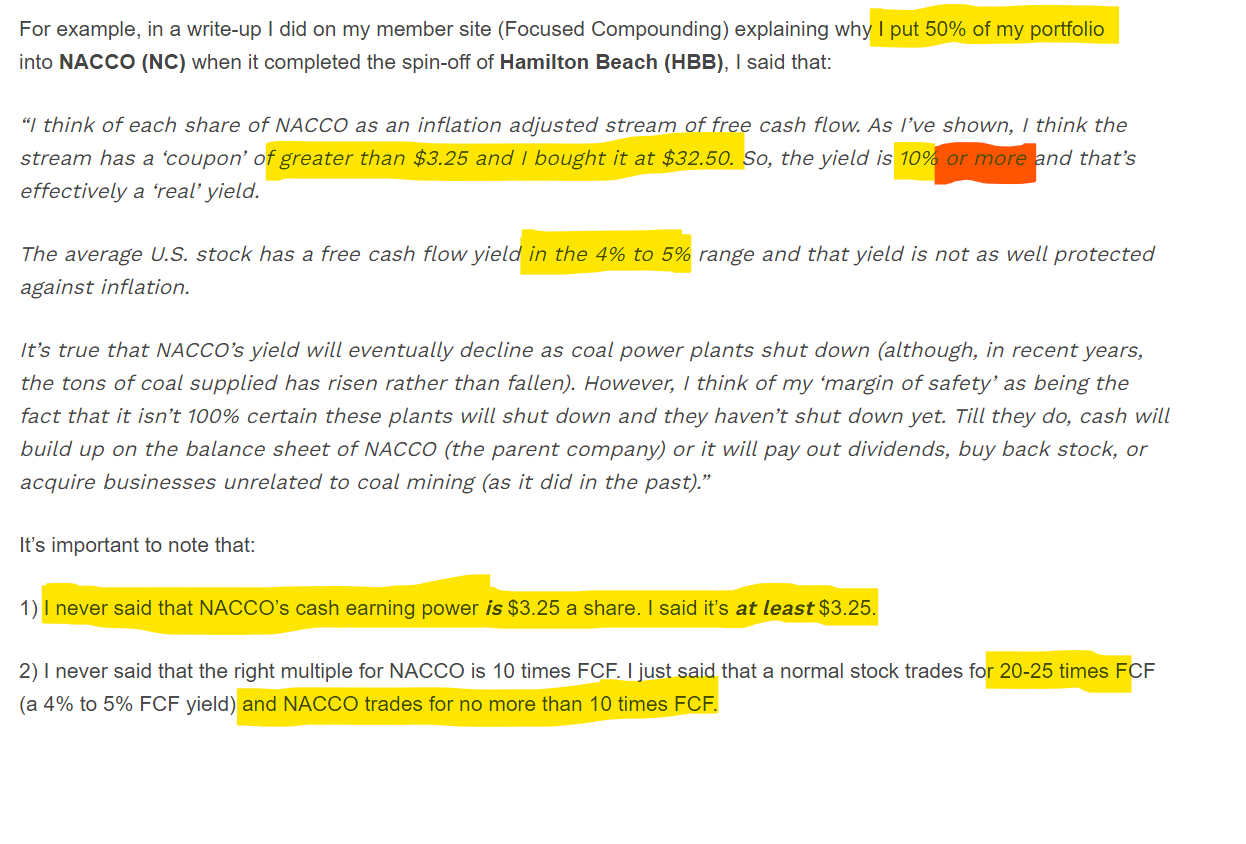
اینجا گنون از یکی از شرکت هایی که خریده مثال میزنه این شرکت رو هنوزم داره و البته سه سالی میشه خریدش شرکت جالبی هم هست ، ولی نکته اصلی اینکه توی عکس مشخص کردم با وجود بدترین سناریو باز هم خیلی با بازار متفاوته.
خودش توی مقاله ای که بخصوص در مورد اون شرکت نوشته محاسبه میکنه سودشو و به بازه ای بین 4.75$ تا 5.5$ میرسه ولی قیمت 32$ هست ، میگه که مهم نیست که بدونید p/e بین 5.5 تا 7 مهم است که پایین باشد.
در ادامه نوشته اش میاد در مورد روشش که با سختگیرانه ترین روش در سابقه و... باز هم به محدوده ایی از yield% هست که نشون میده چثدر ارزونه ومیگه که اگر بخواد در مضرب معمولی معامله بشه تخفیف 45% درصدی داره اما تاکید میکنه نکته ی اصلی این نیست که تخفیف 75% باشه مهم اینه که چقدر قطعیت داره که 45% باشه .(به نظر من(نویسنده) احساس میکنم مفهوم حاشیه امنیت کمی تداخل داره اینجا)
این مهم نیست که ارزش دقیق چیزی رو در بازار بدونید چیزی که مهمه اینه که بدونید اینه که تفاوت خیلی زیادی بین چیزی که احتمال خیلی زیادی سهام از اون بیشتر میارزه و قیمتی که میپردازید.( بنظرم ادبیات خوب نمیرسونه برای همین بهتره دوباره جمله رو بخونید تا منظور رو بهتر بفهمید)
پس کاری که باید بکنید اینه میدونیم به طور معمول شرکت ها در 25(برای اونجا) برابر جریان نقدی معامله میشه و من میرم دنبال شرکتی که از متوسط شرکت های بازار بیزینس بهتر دوام ،کیفیت، خندق و .... بهتری داره پس من احتمال میدم باید ضریبی بیشتر از میانگین داشته باشه ولی ما همون میانگین رو فرض میکنیم ، خب وقتی بهتر از میانگین باشه پس مطمئنیم بیشتر از 15 برابر میارزه پس همین جاش یه تخفیف 40 درصدی ابتدای مفروضات هستش .
سپس کاری که میکنید اینه که صبر میکنید که قیمت به چیزی کمتر از 15x که مطمئن هستید که قیمت زیادی نیست برسه به مثلا 10x که مطمِنید ارزونه ، یعنی شما یک پیش زمینه محافظه کارانه اعمال میکنید که باور دارید بیشتر از اون میارزه و روی اون پیش فرض دوباره یک تخفیف بیشتر میگیرید تا باورتون رو به عمل تبدیل کنید.
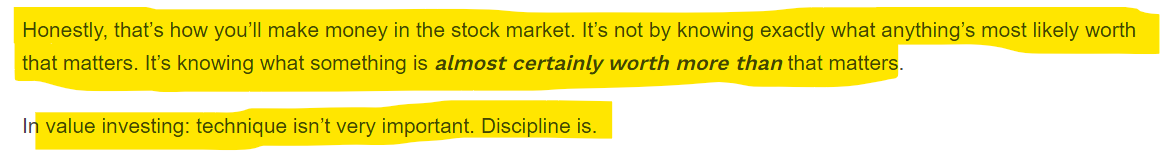
چند نکته برای مرور این روش خروجی کم خواهد داشت شاید با همش موافق نباشید (منم نیستم) تمرکز اصلی روی قطعیت هست و از دست ندادن(اصل اول بافت)
لینک مقاله اصلی:
You Don’t Need to Know What a Stock’s Worth to Know It’s Cheap – Focused Compounding

