
اگر صاحب کسبوکار هستید، احتمالاً نام تبصره ماده 100 را شنیدهاید. این تبصره یکی از روشهایی است که برای برخی صاحبان مشاغل واجد شرایط، انجام تکالیف مالیاتی را سادهتر میکند.
اما چه کسانی میتوانند از تبصره ماده 100 استفاده کنند؟ سقف فروش برای سال 1405 چقدر است؟ مالیات چگونه تعیین میشود و فرم تبصره ماده 100 را از کجا باید ثبت کرد؟
در این مطلب، مهمترین نکات مربوط به تبصره ماده 100 سال 1405 را به زبان ساده بررسی میکنیم.
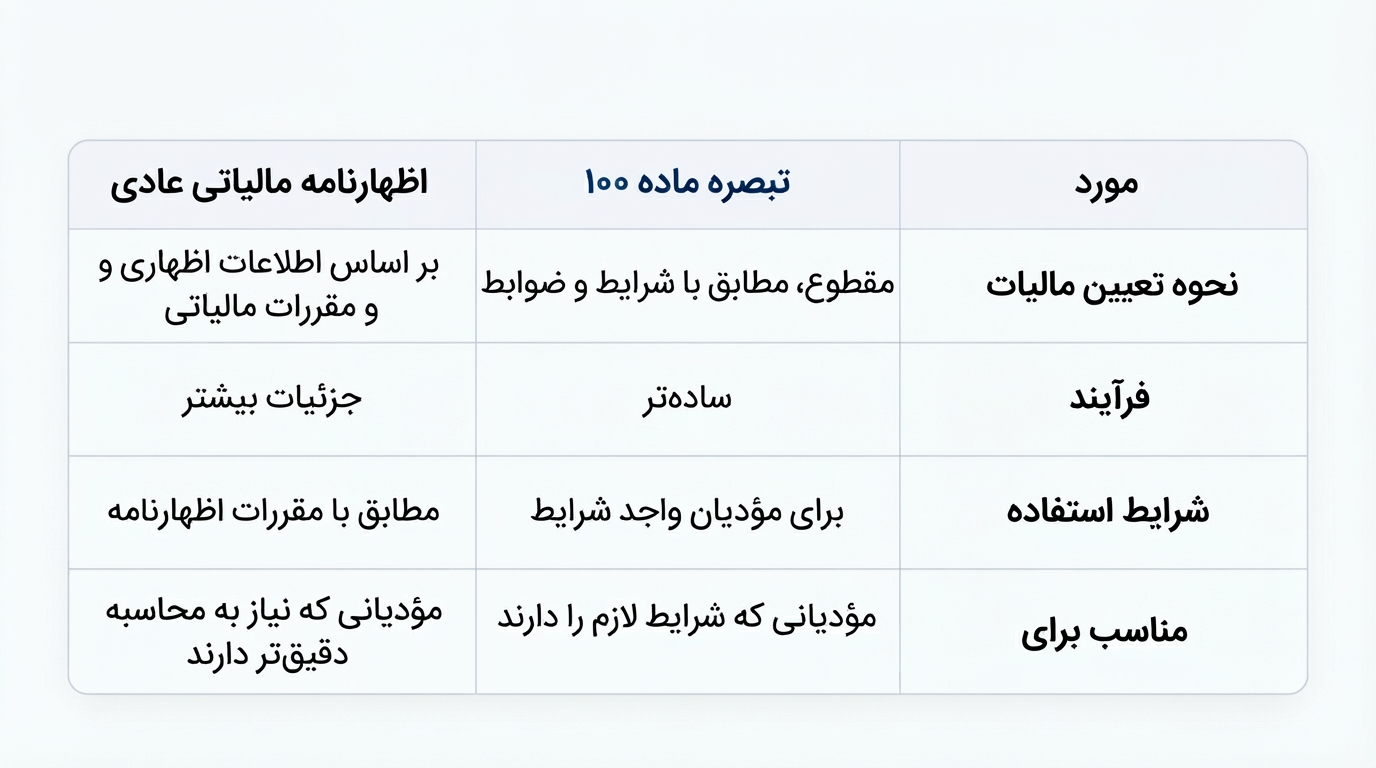
تبصره ماده 100 قانون مالیاتهای مستقیم به سازمان امور مالیاتی اجازه میدهد برای برخی صاحبان مشاغل، شرایطی را فراهم کند تا بهجای ارائه اظهارنامه عملکرد عادی، مالیات خود را بهصورت مقطوع پرداخت کنند.
در این روش، اطلاعات مربوط به فعالیت و فروش مؤدی بررسی میشود و در صورت واجد شرایط بودن، مبلغ مالیات مقطوع یا پیشنهادی در سامانه مالیاتی نمایش داده میشود.
بنابراین استفاده از تبصره ماده 100 به معنی معافیت از مالیات نیست؛ بلکه روشی سادهتر برای تعیین و پرداخت مالیات مشاغل واجد شرایط است.
نکته مهم این است که شرایط استفاده، سقف فروش و مهلت انجام آن ممکن است هر سال تغییر کند. به همین دلیل، برای عملکرد هر سال باید آخرین مقررات و بخشنامههای سازمان امور مالیاتی بررسی شود.
یکی از مهمترین شرایط استفاده از تبصره ماده 100، میزان فروش یا درآمد مؤدی است.
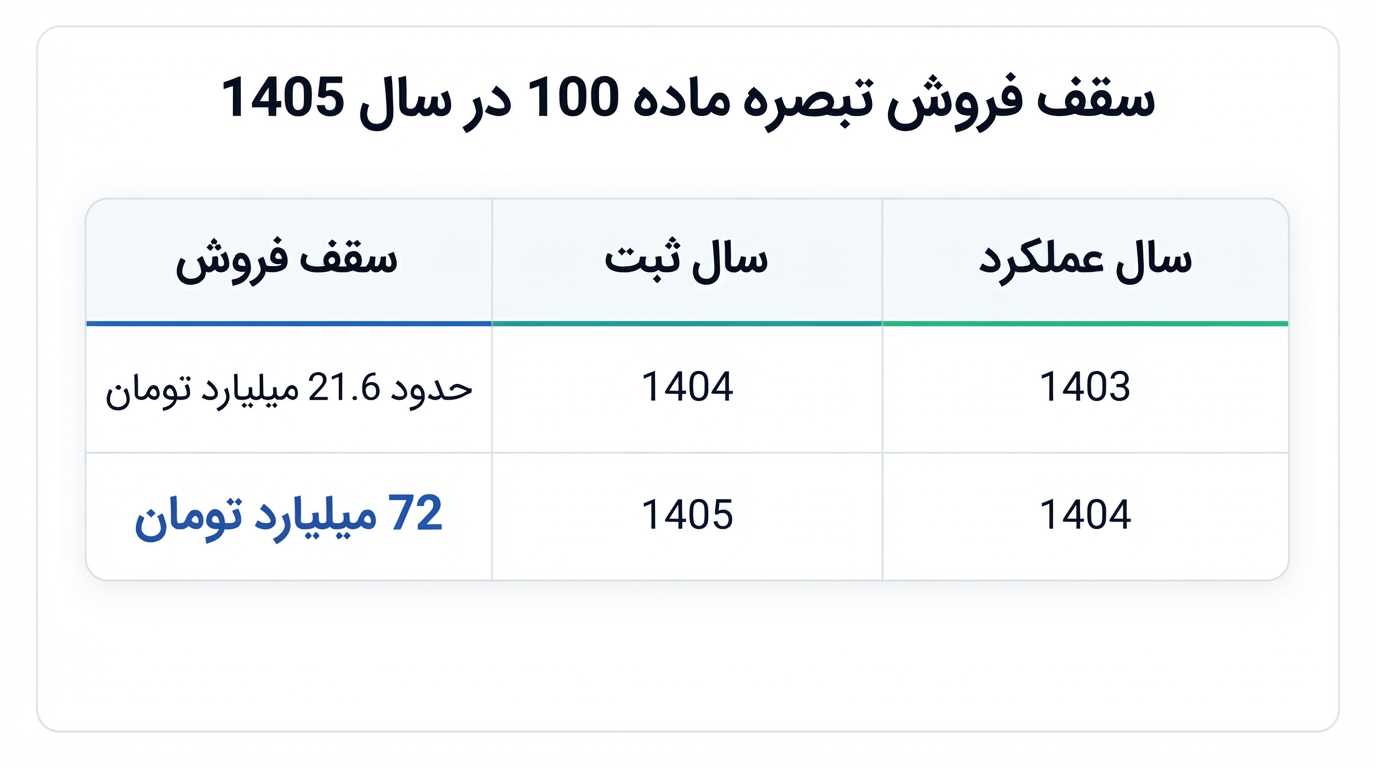
برای عملکرد سال 1404 که در سال 1405 تعیین تکلیف میشود، سقف فروش 720 میلیارد ریال، معادل 72 میلیارد تومان تعیین شده است.
مبنای تعیین این سقف، 150 برابر معافیت موضوع ماده 84 قانون مالیاتهای مستقیم عنوان شده است.
البته قرار گرفتن فروش در محدوده این سقف، بهتنهایی به معنی مشمولیت قطعی نیست و سایر شرایط قانونی نیز باید بررسی شود.
تبصره ماده 100 عمدتاً برای اشخاص حقیقی صاحب مشاغل کاربرد دارد.
بهطور کلی، صاحبان کسبوکارهای مختلف مانند فروشگاهها، واحدهای خدماتی و برخی فعالیتهای تولیدی، در صورت داشتن شرایط لازم میتوانند مشمول این تسهیلات شوند.
در مقابل، اشخاص حقوقی مانند شرکتها و مؤسسات اصولاً در گروه صاحبان مشاغل حقیقی قرار نمیگیرند و نمیتوانند از تبصره ماده 100 مخصوص صاحبان مشاغل حقیقی استفاده کنند.
همچنین صرف پایینتر بودن فروش از سقف تعیینشده کافی نیست و وضعیت پرونده مالیاتی و سایر الزامات قانونی نیز باید مورد توجه قرار گیرد.
یکی از پرتکرارترین سؤالات این است که مالیات تبصره ماده 100 برای هر کسبوکار چقدر است.
برای همه مؤدیان مبلغ یکسانی وجود ندارد. مبلغ مالیات با توجه به اطلاعات پرونده، میزان فروش، نوع فعالیت و سایر عوامل مؤثر تعیین میشود.
یکی از مفاهیمی که در برآورد سود فعالیت مورد استفاده قرار میگیرد، ضریب سود فعالیت یا اینتاکد است.
بهصورت ساده میتوان رابطه زیر را برای برآورد سود فعالیت در نظر گرفت:
سود مشمول مالیات = فروش × ضریب سود فعالیت
برای مثال، اگر فروش یک کسبوکار 10 میلیارد تومان باشد و ضریب سود فعالیت آن 10 درصد در نظر گرفته شود، سود برآوردشده یک میلیارد تومان خواهد بود.
البته این مثال صرفاً برای درک بهتر مفهوم ضریب سود فعالیت است و نباید آن را فرمول قطعی تعیین مالیات نهایی تبصره ماده 100 دانست. مبلغ نهایی براساس مقررات و اطلاعات پرونده مؤدی تعیین میشود.
فرآیند استفاده از تبصره ماده 100 بهصورت الکترونیکی انجام میشود.
مؤدی باید وارد درگاه ملی خدمات الکترونیک سازمان امور مالیاتی شود و پس از ورود به پرونده مالیاتی، وضعیت فرم تبصره ماده 100 را بررسی کند.
اگر فرم برای مؤدی فعال شده باشد، اطلاعات و مبلغ مالیات پیشنهادی در سامانه نمایش داده میشود. مؤدی پس از بررسی اطلاعات میتواند در صورت موافقت، فرم را تأیید و ثبت نهایی کند.
اگر مؤدی با مبلغ پیشنهادی موافق نباشد، بسته به شرایط قانونی میتواند بهجای پذیرش فرم، اظهارنامه مالیاتی عادی ارائه کند.
پاسخ این سؤال برای همه کسبوکارها یکسان نیست.
تبصره ماده 100 معمولاً برای مؤدیانی که شرایط استفاده را دارند و مبلغ مالیات تعیینشده را مناسب میدانند، فرآیند سادهتری ایجاد میکند.
اما اگر کسبوکار هزینههای قابل قبول قابلتوجهی داشته باشد یا مؤدی تصور کند مالیات واقعی او با ارائه اظهارنامه کمتر خواهد بود، بهتر است قبل از تأیید فرم، هر دو گزینه را بررسی کند.
قبل از ثبت نهایی، بهتر است چند مورد را بررسی کنید:
میزان فروش و اطلاعات فعالیت خود را کنترل کنید.
از فعال بودن فرم تبصره ماده 100 برای پرونده مطمئن شوید.
مبلغ مالیات پیشنهادی را با وضعیت واقعی کسبوکار مقایسه کنید.
در صورت وجود مغایرت، قبل از تأیید آن را پیگیری کنید.
پس از ثبت نهایی، رسید و شماره پیگیری را نگهداری کنید.
مهلت ثبت فرم را بر اساس آخرین اطلاعیه یا بخشنامه سازمان امور مالیاتی بررسی کنید.
تبصره ماده 100 سال 1405 میتواند برای صاحبان مشاغل واجد شرایط، مسیر انجام تکالیف مالیاتی را سادهتر کند.
برای عملکرد سال 1404، سقف فروش اعلامشده 720 میلیارد ریال معادل 72 میلیارد تومان است؛ با این حال، رسیدن فروش به این محدوده بهتنهایی برای استفاده از تبصره کافی نیست و شرایط دیگر پرونده نیز باید بررسی شود.
همچنین مالیات تبصره ماده 100 مبلغ ثابتی برای همه کسبوکارها نیست و مبلغ پیشنهادی بر اساس اطلاعات و شرایط پرونده مؤدی تعیین میشود.
اگر میخواهید جزئیات بیشتری درباره شرایط مشمولیت، سقف فروش، نحوه محاسبه مالیات، مهلت ثبت و مراحل استفاده از تبصره ماده 100 در سال 1405 بدانید، راهنمای کامل آن را در سایت تکس پنل بخوانید:

