
جوزف استیگلیتز ✍
از روزی که شالودۀ جمهوری ایالات متحده بنیان نهاده شد، برخی بیم آن را داشتند که بانکهای قدرتمند تجاری، دموکراسی عمومی را تضعیف خواهند کرد. بر مبنای این نگرش، در آن زمان بسیاری با برپایی نخستین بانک ملّی مخالفت کردند، و کسانی نظیر پرزیدنت اندرو جکسون، از احیای مجدد بانک ملّی خودداری نمودند. در چند سال اخیر، تلاشهایی که در راستای ضابطهمندسازی بانکها صورت گرفت تا از وقوع مجدد بحران مالی ۲۰۰۸ جلوگیری شود، اثبات نمود که آن نگرانیها کاملاً موجّه و منطقی بودند.
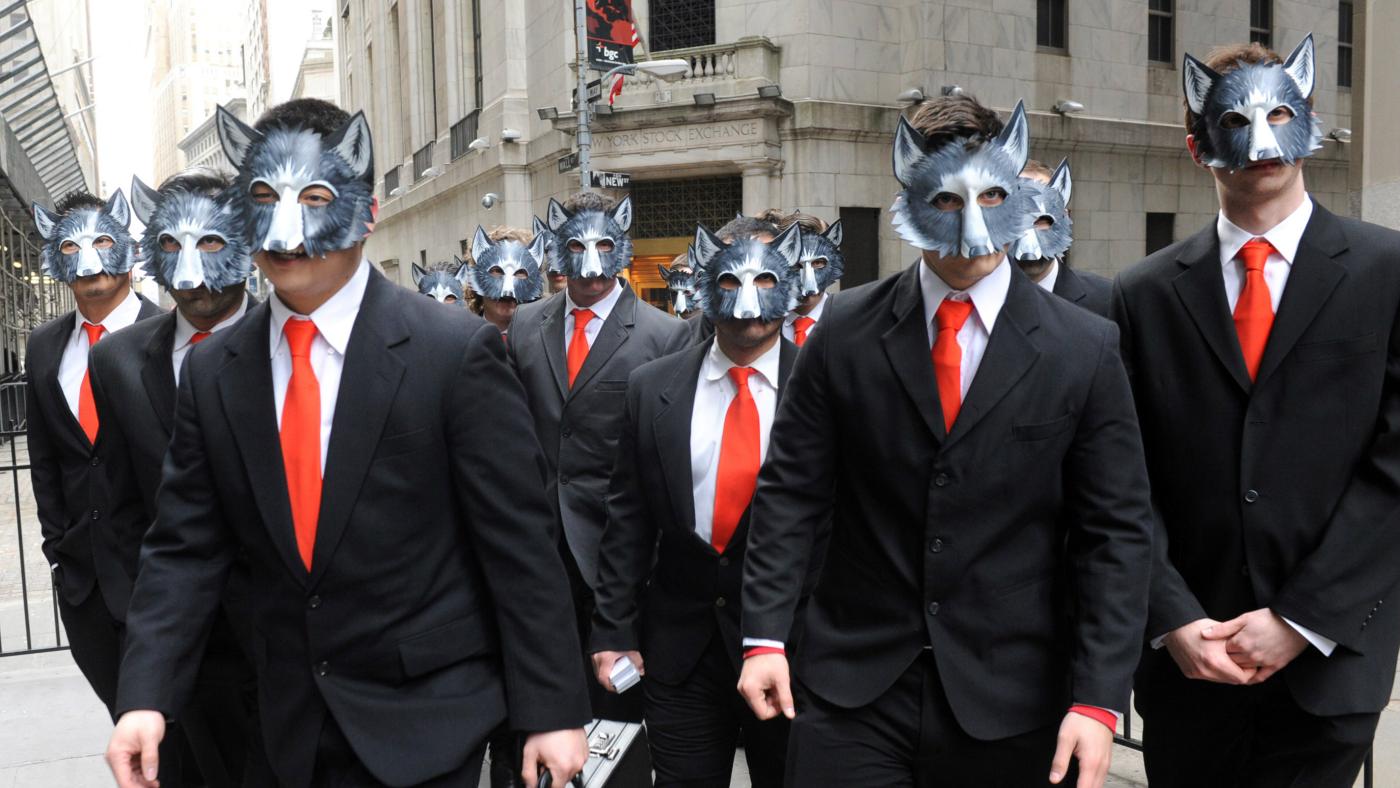
بیش از سهچهارم آمریکاییها عقیده دارند که ما به مقررات نیرومند مالی نیازمندیم؛ اما ۱۰ ابربانک ایالات متحد، با در اختیار داشتن بیش از پنج لابیگر در ازای هر نمایندۀ کنگره، قدرتشان بر عقیدۀ ۲۵۰ میلیون آمریکایی میچربد.
لایحۀ قانونی "Dodd-Frank"، که هدفش برطرف کردن معضلاتی بود که منجر به بحران ۲۰۰۸ شد، ۲ سال به طول انجامید تا به تصویب برسد، و نهایتاً در سال ۲۰۱۰ به قانون تبدیل شد؛ این لایجۀ قانونی، نسبت به آن چیزی که ضرورت اقتصادمان به حساب میآمد، فاصلۀ فراوانی داشت.
جوهر لایحۀ Dodd-Frank خشک نشده بود که لشکر لابیگرهای صنعت بانکداری دست به کار شدند تا ریشههای قانون را تضعیف کنند. آنها توفیقات بزرگی را در سال ۲۰۱۸ به دست آوردند؛ بسیاری از بانکها موفق شدند که خودشان را از نظارت سفتوسختتری که قانون Dodd-Frank اعمال میکرد، خارج کنند. (به عنوان مثال، بانکهایی که داراییشان کمتر از ۲۵۰ میلیارد دلار بود، از نظارت این قانون خارج شدند). تقریباً هر قدمی که در راستای ضابطهمند ساختن بانکها برداشته میشد، آنان به مقاومت میپرداختند؛ به طوری که یکی از مقرراتگذاران بخش مالی به من گفت: اگر میان یک دیوار، و کاغذدیواری چسبیده بر آن فاصلهای وجود داشته باشد، بانکها موفق خواهند شد که از این شکاف بهرهبرداری کنند، و تمام تلاششان را هم خواهند کرد که فاصلۀ میان دیوار و کاغددیواری آن، به طور عمیقی باقی بماند.
اغلب اصلاحات مالی در دو سوی دریای آتلانتیک، در جهت بازداشتن بانکها از آسیب رساندن به جامعه طراحی شده بود؛ آسیبهایی که از مسیرهای مختلفی نظیر وامدهی بیملاحظه، وامدهی چپاولگرانه، سوءاستفاده از کارتهای اعتباری، و بهرهبرداری از قدرت بازاریشان به جامعه وارد میکردند.
در سالهای بعد از بحران مالی ۲۰۰۸، ما در یافتیم که بانکها بسیار هولناکتر از آنچه تصور میکردیم رفتار میکنند: «ولز فارگو»، سومین بانک بزرگ آمریکا، حسابهایی را برای اشخاص متعددی باز کرده بود، بیآنکه آنها را از این موضوع آگاه کرده باشد. همچنین، بانکهای مختلفی به دستکاری بازارهای ارز و نرخهای بهره مشغول شده بودند [اصطلاحاً market manipulation]، و آژانسهای اعتبارسنجی و بانکهای سرمایهگذاری فراوانی، مرتکب کلاهبرداریهای گستردهای شدند.
یکی از کاسبیهای بسیار سودآور بانکها، "وامدهی از طریق کارتهای اعتباری" میباشد، که هدفش تأمین مالی خانوارهاییست که میخواهند بیش از درآمدشان مصرف کنند. این شیوۀ وامدهی، برای بانکها سود فراوانی میآفریند، چرا که از این طریق میتوانند با سهولت بیشتری از مصرفکنندگان بهرهبرداری نمایند، نرخهای بهرۀ گزافی را از آنان مطالبه کنند، جریمۀ دیرکرد بازپرداخت اعتبار بر آنان تحمیل کنند (حتی اگر مصرفکنندگان دیرکردی هم نداشته باشند)، از آنها جریمۀ بیشبرداشت از کارت اعتباری درخواست نمایند، و بیشمار جریمۀ دیگری را پیش روی مصرفکنندگان بگذارند. این مسئله، بالاخص زمانی عینیت پیدا کرد که روند مقرراتزدایی مالی کلید خورد، و خوی درندۀ بانکها را از قید و بندهای محدودکننده رها ساخت. بانکها میتوانند به پشتوانۀ قدرت بازاریشان، کارمزدها و جریمههای هنگفتی را، نه فقط بر مصرفکنندگان، که بر فروشندگان هم تحمیل کنند.
علاوه بر این موارد، بانکها زمانی که به جای کسبوکارها به مصرفکنندگان وام میدهند، میتوانند با سهولت بیشتری از مصرفکنندگان (نسبت به کسبوکارها) بهرهبرداری کنند، و پول بیشتری را در مقایسه با وامدهی به کسبوکارهای خرد و متوسط به چنگ آورند. به همین خاطر، کارِ کسبوکارهای خرد و متوسط در وامستانی از بانکها (و به ویژه از بانکهای بزرگ)، به طور مضاعفی دشوار شده است. در سال ۲۰۱۶، وامدهی به کسبوکار خرد و متوسط در آمریکا، حدود ٪۱۴ نازلتر از میزان وامدهی در سال ۲۰۰۸ بود. در برخی از کشورهای اروپایی، وامدهی به کسبوکار خرد و متوسط، کاهشِ به مراتب بیشتری را تجربه کرده است.
علاوه بر موارد فوق، بانکها تاکنون عملکرد ضعیفی را در تأمین مالی پروژههای بلندمدتِ سرمایهگذاری ایفا کردهاند؛ پروژههایی نظیر سرمایهگذاری در زیرساختها، و بهسازی سیستم انرژی جهان، به گونهای که بازتابدهندۀ واقعیت تغییرات اقلیمی باشد.
میان پساندارکنندگان و سرمایهگذارانی که افق دید بلندمدتی دارند، «بازارهای کوتهنگر مالی» قرار گرفتهاند؛ بانکداران، تمایلی به تخصیص بلندمدّت منابع را ندارند، چرا که خواهان پروژههای کوتاهمدتی هستند که سریعاً به بازدهی میرسند. همچنین، آنها قادر نیستند که محصولات مالیای خلق کنند که ریسکهای بلندمدت را مدیریت نماید.
بانکهای توسعۀ فراملّی عمومی، نظیر بانک جهانی، بانک سرمایهگذاری زیرساختی آسیا و بانک توسعۀ نوین، که بر توسعۀ بلندمدت تمرکز دارند، پا به میدان گذاشتهاند تا خلأ بانکداران خصوصی در تأمین مالی پروژههای بلندمدت را برطرف نمایند. اما این بانکهای عمومی با کمبود سرمایه مواجه هستند، و به همین رو قادر نخواهند بود که ناکارآمدی سیستم مالی خصوصی را کاملاً جبران کنند.
بانکها همچنین به فعالیتهایی روی آوردهاند که در مقایسه با تأمین مالی کسبوکارها و خانوارها، سود بیشتری برایشان میآفریند؛ فعالیتهایی نظیر «قماربازی».
آنچه که در «لاس وگاس» به آن «شرطبندی» میگویند، در «وال استریت» آن را «مشتقات مالی» (Derivatives) مینامند، (که تنها یک شرطبندی بر سر تغییرات آتی قیمت نفت و کالاهای اولیه، نرخهای بهره، نرخهای ارز و... به شمار میرود). قماربازی دیگر بانکها نیز «مبادلۀ نکول اعتباری» (CDS) نام دارد، که اسباب شرطبندی بانکها بر سر اینست که فلان کسبوکار، یا بهمان بانک به ورشکستگی کشیده میشود یا نمیشود.
این شرطبندیها، شباهتی به دستگاههای شرطبندی سکهای ندارند. اینها، شرطبندیهای مگامیلیون دلاری به شمار میروند. اگر بانکها زیان هنگفتی را در قمارهایشان متحمل شوند، دولت آنان را از ورشکستگی نجات خواهد داد: چنین پدیدهای را تنها میتوان یک "قمار یکجانبه" نامید، که اگر به سود بانکها تمام شود، با سودهای حاصله صحنۀ بازی را ترک میکنند، و اگر هم به زیانشان تمام شود، دولت جُورشان را خواهد کشید؛ و تنها به این خاطر که دولت جورشان را میکشد، طرفین قراردادِ بانکها، حاضر خواهند شد که وارد قراردادهای قماری بانکها شوند.
لایحۀ قانونی Dodd-Frank، درصدد آن بود که این قمارهای تضمینشده توسط دولت را پایان ببخشد. این شیوههای سوداگری، تاکنون به ورشکستگی کمپانیهای خدمات مالیای نظیر AIG انجامیده، و دولت نیز با تقبل ۱۸۰ میلیارد دلار به دادِ این کمپانی رسید؛ (رقمی که از کمکهزینههای رفاهیِ کودکان تهیدست در سال ۱۰ اخیر هم فراتر میرود). واکنش بیشرمانۀ بانکها در برابر اقداماتی که قماربازیهایشان را محدود میکرد، حیرتانگیز بود: لابیگرهای بانک سیتیگروپ، قید و شرطی را در لوایح قانونی تنظیم کردند که «حقّ قماربازی» بانکها را احیا میکرد، و دولت را وادار میساخت که زیان این قمارها را تضمین نماید.
یکی دیگر از کاروکسبهای سودآور بانکها، تسهیل ادغامهای شرکتی میباشد: آنها شرکتهای بزرگ را یاری میدهند که بزرگ و بزرگتر شوند، که در نتیجۀ آن، قدرت بازاری شرکتهای بزرگ به طور مضاعفی تقویت میشود، و تمرکزیافتگی بازارها تشدید میگردد. هر تأمین مالی ادغام شرکتی، صدها میلیون دلار کارمزد برای بانکها به بار میآورد.
کاروکسب فوقالعاده سودآورِ دیگرِ بانکها (که به حال جامعه بسیار نامولّد است)، یاری دادن شرکتهای فراملّیتی و اشخاص ثروتمند در گریختن از پرداخت مالیات میباشد؛ آنها با انتقال پول ثروتمندان از قلمروهای پُرمالیات به قلمروهای کممالیات، قانون را دور میزنند. (بانکهای مختلفی بابت اینکه پایشان را از گلیمشان درازتر کردهاند، جریمههای سنگینی را متحمل شدهاند. به عنوان مثال، بانک کردیت سوییس، زمانی ۲.۶ میلیارد دلار جریمه شد). در عین حال، بانکها در برابر اصلاح نظام مالی و مالیاتی جهانی مقاومت میکنند. هر ساله، دهها میلیارد دلار به یاری بانکها از پرداخت مالیات گریخته میشود.
علاوه بر موارد فوق، بانکها به شرکتها وام میدهند تا بتوانند سهامهایشان را بازخرید کنند. این کار باعث خروج پول از شرکت میشود و منابع کمتری برای سرمایهگذاری در آیندۀ بلندمدت شرکت باقی میماند؛ اگرچه در این بین، سهامداران به طرز بیتناسبی ثروتمند میشوند. ثروتمندانی که به واسطۀ بازخرید سهام، وجوه اندوختهشدۀ شرکت به جیبشان سرازیر میشود، بخش کوچکی از وجوه دریافتی را مصرف خواهند کرد؛ آنها ممکنست که بخشی از آن را خرج املاک و مستغلات نمایند و قیمتهایشان را متورّم سازند. یا ممکنست که با سرمایهگذاری در فراسوی مرزها، سبد داراییشان را تنوع ببخشند. یا حتی ممکنست که بخشی از آن را صرف قمارهای مالی کنند و "مبادلۀ نکول اعتباری" و "مشتقات مالی" خریداری نمایند. و این امکان هم وجود دارد که قدری از آن را صرف سرمایهگذاریهای مولّد در جاهای دیگرِ اقتصاد کنند.
اما آنچه در این بین شایان توجه میباشد، اینست که بازخریدهای سهام در سالهای اخیر به قدری بزرگ بودهاند که از میزان سرمایهگذاری بنگاههای غیرمالی فراتر رفته است.
در سالهای بحران اقتصادی، بخش مالی آمریکا، قربانی دکترینی شد که در دورۀ رونالد ریگان رایج و متداول شده بود: "بنگاهها بایستی تنها و تنها در راستای منافع سهامدارانشان عمل کنند، چرا که چنین کاری، نه فقط به صاحبان بنگاهها، که به دستاندرکاران بنگاهها و سراسر اقتصاد فایده میرساند." و البته بخش ناخوشایند ماجرا اینجاست که منافع سهامداران به "سرمایهگذاران آیندهنگر"ی که به سرنوشت کسبوکارشان در سالها و دهههای آینده اهمیت میدهند معنا پیدا نکرد، بلکه به پیدایش "سوداگران کوتهنگر"ی انجامید که تنها به قیمت آنی سهام توجه دارند تا بتوانند سودهای کوتاهمدتی به جیب بزنند، و کوچکترین اهمیتی نیز برای پیامدها و نتایج بلندمدت قائل نباشند. چنین ساختارهای انگیزشی حاکم بر اقتصاد، "کوتاهمدتگرایی" را تشویق نمود و بر ایجاد بزرگترین بحران مالی ۷۵ سال گذشته دامن زد.
شوربختانه، بسیاری از بخشهای دیگر اقتصاد نیز از رفتارهای زیانبار بخش مالی الگوبرداری کردهاند: آنها نیز به تقلید از بخش مالی، حقوق و پاداشهای هنگفتی به مدیرانشان میپردازند، به رفتارهای کوتهنگرانه روی میآورند، و عملکرد آنی بازار سهام را بر رشد بلندمدّت کسبوکارشان ترجیح میدهند. علاوه بر این، بنگاههای اقتصادی نسبت به افق دیدِ تأمینکنندگان مالیشان حساسیت و تأثیرپذیری بالایی دارند، و اگر تأمینکنندگانشان نگرش کوتاهمدتی داشته باشند، آنان نیز به ناچار نگرش کوتاهمدتی در پیش میگیرند.
به همین خاطر، بخش مالی نقش پررنگی را در گسترش یکی از بزرگترین امراض کاپیتالیسم آمریکایی ایفا کرده است: دیگر سرمایهگذاری بلندمدّتی بر مبنای یک افق دید سه ماهه، در انسانها، تکنولوژی، و تأسیسات و تجهیزات تولیدی رخ نمیدهد. اقتصادی که بر آن یک افق دیدِ کوتاهمدت سایه افکنده است، اقتصادیست که رشد پایینی را تجربه خواهد کرد.
عقیدۀ عمومیای که در حال حاضر وجود دارد، اینست که مقرراتگذاری دولتی قادر خواهد بود که آسیبرسانیهای بخش مالی را به طرز مؤثری کاهش دهد؛ آسیبهایی که از طریق بهرهکشی مستقیم و وامدهیهای بیملاحظه به جامعه وارد میکنند. انجام این کار، چندان دشوار نخواهد بود. ما به مقررات فراگیری نیاز داریم که مانع آن گردد که بانکها به قدری عظیم و درهمتنیده شوند که ورشکستگیشان غیرممکن گردد، و به مقرراتی نیاز داریم که بانکها را از ریسکپذیریهای بیش از اندازه، دستکاری بازارها، بهرهبرداری از قدرت بازاری، و رفتارهای اجحافآمیز و یغماگرانه باز دارد.
با این همه، نقصان اصلی بانکها را تنها نمیتوان به فریبها و بهرهکشیهایشان از دیگران، یا ریسکپذیریهای بیش از اندازۀشان (که اقتصاد جهان را به زانو درآورد) نسبت داد. نقصان اصلی بانکها، در فراهمسازی مناسب منابع مالی برای کسبوکارها جهت انجام سرمایهگذاری نهفته است. بسیاری از پروژههای سرمایهگذاری کسبوکارها، بلندمدّت هستند، اما نگرش کوتاهمدتی که بانکها در پیش گرفتهاند، توجه آنان را از پروژههای بلندمدت، به سوی شیوههای آسانتر کسب سود منحرف میسازد.
بسیاری از اقداماتی که در راستای مهار کردن آسیبرسانیهای بانکها انجام گرفتند، این موضوع بنیادین را از قلم انداخته بودند : تضمین نمودن اینکه بخش مالی همان وظیفهای را انجام دهد که انتظارش را داریم انجام دهد.
در سراسر جهان، دولتها نقش فعالانهای را در فراهمسازی منابع مالی برای کسبوکارهای خرد یا نوپا، سرمایهگذاریهای بلندمدت (نظیر سرمایهگذاری در زیرساختها)، پروژههای پرریسک تکنولوژی، و جوامع محروم ایفا میکنند. حتی با وجود قوانینی که بانکها را از تبعیضگری باز دارد، آنها باز هم قادر خواهند بود که به تبعیضگری مشغول شوند.
حتی در کاپیتالیستیترین کشور دنیا، آمریکا، دولت از مدتهای مدید، نقش فعالانهای را در فراهمسازی منابع مالی ایفا کرده است، و شاید لازم باشد نقش فعالتری را در این زمینه ایفا کند؛ اینکه تا چه اندازه نقش فعالتری داشته باشد، بستگی دارد به اینکه تا چه قدر در اصلاح مقرراتمان کامیاب خواهیم بود، و اینکه بانکها تا چه اندازه در اصلاح رفتارهایشان موفق خواهند شد. فراهمسازی منابع مالی از طریق بخش عمومی، مثلاً در جهت تأمین وامهای رهنی مسکن، میتواند بخش خصوصی را به رقابت با بخش عمومی وا دارد و این امر ممکنست که در مهار رفتارهای سوءاستفادهگرایانۀ بخش مالی، نقش مؤثرتری نسبت به مقرراتگذاری داشته باشد.

