
فناوری دیجیتال صرفاً یکی از بخشهای اقتصاد نیست، بلکه لایهای است که تقریباً همه بخشهای دیگر را به یکدیگر متصل میکند. بانک، نیروگاه، بیمارستان، کارخانه، معدن، فروشگاه، سامانه حملونقل، انبار و نهاد دولتی برای ثبت اطلاعات، ارتباط، کنترل، پرداخت، پیشبینی و تصمیمگیری به زیرساختهای دیجیتال وابستهاند. همین ویژگی باعث میشود اثر اقتصادی فناوری دیجیتال بسیار فراتر از درآمد مستقیم شرکتهای فناوری باشد.
اختلال در یک کارخانه معمولاً همان واحد تولیدی را متوقف میکند، اما اختلال در شبکه ارتباطی، مرکز داده، سامانه ابری، نرمافزار پایه یا زیرساخت هویت میتواند همزمان هزاران بنگاه را تحت تأثیر قرار دهد. بخش بزرگی از ارزش اقتصادی فناوری دیجیتال نیز نه در فروش مستقیم محصولات فناوری، بلکه در افزایش بهرهوری، بهبود هماهنگی، کاهش زمان، ایجاد بازارهای جدید، کنترل کیفیت و فراهمکردن امکان فعالیت برای سایر بخشهای اقتصاد ظاهر میشود.
دیجیتالیشدن همچنین مرز میان کالا و خدمت را تغییر داده است. یک تلفن همراه بدون سیستمعامل، فروشگاه نرمافزار، شبکه، خدمات ابری و بهروزرسانی امنیتی ارزش محدودی دارد. خودروهای جدید نیز دیگر صرفاً مجموعهای از قطعات مکانیکی نیستند و نرمافزار، حسگر، ارتباط، تراشه و داده بخشی از عملکرد آنها را تشکیل میدهند. حتی یک دستگاه صنعتی ممکن است برای تنظیم، تشخیص خطا یا ادامه کار به مجوز نرمافزاری یا سروری در خارج از کشور وابسته باشد.
در چنین ساختاری، مالکیت فیزیکی یک محصول الزاماً به معنای کنترل کامل بر آن نیست. ممکن است بنگاهی دستگاهی را خریداری کرده باشد، اما بدون همکاری فروشنده خارجی نتواند نرمافزار آن را بهروزرسانی کند، قطعه جایگزین نصب کند، داده تولید را استخراج کند، تنظیمات را تغییر دهد یا دستگاه را به سامانه دیگری متصل سازد.
این مسئله در هوش مصنوعی نیز دیده میشود. سازمان ممکن است از مدلی قدرتمند استفاده کند، اما بر وزنهای مدل، زیرساخت پردازشی، داده آموزشی، قیمت API، سیاست دسترسی یا شرایط نگهداری اطلاعات کنترل نداشته باشد. در ظاهر، قابلیت تازهای به سازمان اضافه شده است، اما در عمل ممکن است شکل تازهای از وابستگی نیز ایجاد شده باشد.
نیمهرساناها نمونه دیگری از همین منطقاند. ارزش مالی یک تراشه کوچک ممکن است در مقایسه با محصول نهایی ناچیز باشد، اما نبود همان قطعه میتواند خودرو، تجهیزات پزشکی، شبکه مخابراتی یا یک خط تولید کامل را متوقف کند. مقاله «تولید با منطق فازی» نیز بر این اصل تأکید میکند که اهمیت یک قطعه یا قابلیت را نمیتوان فقط از قیمت آن تشخیص داد. اثر نبودن، زمان لازم برای جایگزینی، تعداد منابع واقعی تأمین و میزان دانش نهفته در آن نیز باید سنجیده شود.
پرسش اصلی این فصل بنابراین این نیست که ایران چگونه تمام تراشهها، نرمافزارها، شبکهها و مدلهای هوش مصنوعی را در داخل کشور تولید کند. چنین هدفی نه اقتصادی است و نه در افق قابلپیشبینی واقعبینانه به نظر میرسد. مسئله راهبردی آن است که ایران، بنگاه ایرانی و نیروی متخصص ایرانی مشخص کنند کدام لایههای زنجیره دیجیتال باید تحت کنترل داخلی باقی بمانند، در کدام لایهها مشارکت ضروری است و چه اجزایی را میتوان از بازار جهانی یا منطقهای تأمین کرد، بدون آنکه وابستگی به یک نقطه شکست واحد شکل بگیرد.
پاسخ به این پرسش ناگزیر باید میان کارایی، هزینه، امنیت، نوآوری، آزادی انتخاب، حریم خصوصی، دسترسی جهانی و تابآوری توازن برقرار کند.
برای فهم قدرت فناوری باید میان لایههای مختلف آن تمایز گذاشت. یک کشور ممکن است در یک لایه از اقتصاد دیجیتال موقعیتی قدرتمند داشته باشد، اما در لایهای دیگر بهشدت وابسته باشد. به همین دلیل، استفاده از عناوین کلی مانند «قدرت دیجیتال» یا «استقلال فناوری» بدون مشخصکردن لایه موردنظر میتواند گمراهکننده باشد.
۶.۲.۱ لایه اول؛ انرژی و زیرساخت فیزیکی: فناوری دیجیتال ناملموس به نظر میرسد، اما بر زیرساختی کاملاً فیزیکی استوار است. برق، زمین، آب و سرمایش، ساختمان مرکز داده، کابل، دکل، فیبر، باتری، مولد پشتیبان و تجهیزات حفاظت همگی بخشی از این زیرساختاند. مرکز داده بدون برق پایدار و ارتباط چندمسیره، دارایی دیجیتال قابلاعتمادی نیست. هوش مصنوعی نیز فقط الگوریتم نیست و به پردازنده، حافظه، شبکه پرسرعت، ذخیرهسازی، سرمایش و انرژی نیاز دارد.
آژانس بینالمللی انرژی مصرف برق مراکز داده را در سال ۲۰۲۴ حدود ۴۱۵ تراواتساعت، معادل نزدیک به ۱٫۵ درصد مصرف برق جهان، برآورد کرده است. در سناریوی پایه این نهاد، مصرف مراکز داده میتواند تا سال ۲۰۳۰ به حدود ۹۴۵ تراواتساعت برسد و افزایش تقاضای مرتبط با هوش مصنوعی یکی از عوامل اصلی این رشد است. بنابراین کشوری که برق کافی، شبکه پایدار یا زمین مناسب ندارد، حتی با برخورداری از برنامهنویسان توانمند نمیتواند در همه لایههای هوش مصنوعی رقابت کند.
۶.۲.۲ لایه دوم؛ ارتباطات: این لایه مسیر حرکت داده را تشکیل میدهد و کابلهای زیردریایی، فیبر زمینی، شبکه انتقال، دکل و آنتن، شبکه موبایل، ارتباط ماهوارهای، وایفای و نقاط تبادل اینترنت را در بر میگیرد. بیش از ۹۹ درصد جریان بینالمللی داده از کابلهای زیردریایی عبور میکند. شبکه جهانی در سال ۲۰۲۵ از بیش از ۵۰۰ سامانه عملیاتی و حدود ۱٫۴ میلیون کیلومتر کابل تشکیل شده بود. این واقعیت یادآوری میکند که آنچه «ابر» نامیده میشود، در نهایت بر کابل، ایستگاه ساحلی و تجهیزات انتقال فیزیکی متکی است.
۶.۲.۳ لایه سوم؛ محاسبات و مرکز داده: در این لایه داده ذخیره و پردازش میشود و سرور، CPU، GPU و سایر شتابدهندهها، حافظه، ذخیرهسازی، شبکه داخلی مرکز داده، سیستم خنککننده و نرمافزار مجازیسازی در کنار یکدیگر قرار میگیرند.
محاسبات میتواند روی خود دستگاه، مانند تلفن، خودرو، دوربین یا رایانه صنعتی، انجام شود. بخشی از پردازش نیز ممکن است در لبه شبکه و در نزدیکی کاربر یا کارخانه صورت گیرد تا تأخیر و وابستگی به ارتباط خارجی کاهش یابد. گزینه دیگر استفاده از مرکز داده داخلی برای سازمان یا کشور است و در سوی دیگر، ابر عمومی قرار دارد که بر زیرساخت شرکتهای بزرگ جهانی یا منطقهای اجرا میشود.
هر یک از این معماریها مزایا و محدودیتهای خاص خود را دارند. اجرای مدل روی دستگاه میتواند حریم خصوصی و تابآوری بیشتری ایجاد کند، اما منابع پردازشی محدودتری در اختیار میگذارد. ابر عمومی مقیاس و انعطاف بیشتری فراهم میکند، ولی وابستگی به شبکه، قیمت و سیاست ارائهدهنده را نیز افزایش میدهد.
۶.۲.۴ لایه چهارم؛ داده: داده ماده اولیه بسیاری از خدمات دیجیتال و مدلهای هوش مصنوعی است، اما همه مجموعههای داده ارزش یکسانی ندارند. ارزش داده به صحت، کاملبودن، تازگی، ساختار، امکان پیوند با دادههای دیگر، حقوق استفاده، نمایندگی مناسب از واقعیت و وجود برچسب یا بازخورد معتبر وابسته است. انباشت حجم عظیمی از دادههای ناسازگار و بدون استاندارد الزاماً مزیت ایجاد نمیکند و گاهی مجموعهای کوچک، دقیق، تخصصی و منحصربهفرد میتواند از میلیاردها رکورد کمکیفیت ارزش بیشتری داشته باشد.
۶.۲.۵ لایه پنجم؛ نرمافزار پایه و پلتفرم: سیستمعامل، پایگاه داده، زبان و ابزار توسعه، میانافزار، محیط ابری، API، فروشگاه نرمافزار، سامانه هویت و زیرساخت پرداخت در این لایه قرار میگیرند. پلتفرم صرفاً یک محصول نیست، بلکه محیطی است که دیگران روی آن محصول و کسبوکار میسازند. هرچه تعداد توسعهدهندگان، مشتریان، افزونهها و دادههای یک پلتفرم افزایش یابد، هزینه تغییر آن برای کاربران بیشتر میشود و قدرت اکوسیستم نیز افزایش پیدا میکند.
۶.۲.۶ لایه ششم؛ مدلها و الگوریتمهای هوش مصنوعی: مدلهای زبانی، بینایی و صوتی، سامانههای پیشبینی، تشخیص تقلب، بهینهسازی، سیستمهای پیشنهاددهنده و عاملهای هوشمند در این لایه قرار دارند. بااینحال، مدل بهتنهایی محصول کاملی نیست. تبدیل یک مدل به ارزش اقتصادی به داده سازمانی، اتصال به فرایند واقعی، کنترل دسترسی، ارزیابی، رابط کاربر و سازوکار مسئولیتپذیری نیاز دارد.
۶.۲.۷ لایه هفتم؛ کاربردها و جریان کار: بخش عمده ارزش نهایی فناوری در کاربردهای واقعی مانند بانکداری، سلامت، آموزش، صنعت، کشاورزی، حملونقل، تجارت، دولت و رسانه ایجاد میشود. به همین دلیل ممکن است کشوری مدل پایه پیشرو نداشته باشد، اما با استفاده مناسب از مدلهای موجود در صنایع مشخص، ارزش اقتصادی قابلتوجهی ایجاد کند.
۶.۲.۸ لایه هشتم؛ اعتماد، امنیت و حکمرانی: تمام لایههای قبلی به امنیت سایبری، هویت، حریم خصوصی، مالکیت داده، استاندارد، حسابرسی، مسئولیت حقوقی و امکان حل اختلاف وابستهاند. بدون اعتماد، کاربر حاضر نیست داده خود را ارائه کند، سازمان فرایندهای حساس را دیجیتالی نمیکند و کشور نیز زیرساخت حیاتی را به شبکه متصل نخواهد کرد.
۶.۳.۱ طیف فرکانسی: شبکه بیسیم برای انتقال داده به طیف نیاز دارد. طیف منبعی محدود است و نحوه تخصیص آن بر رقابت، کیفیت، هزینه و پوشش اثر میگذارد. فرکانسهای پایینتر پوشش بیشتری دارند و بهتر از موانع عبور میکنند، اما ظرفیت کمتری فراهم میسازند. در مقابل، فرکانسهای بالاتر ظرفیت بیشتری ایجاد میکنند، ولی برد کوتاهتری دارند و به سایتهای بیشتری نیازمندند. به همین دلیل توسعه 5G صرفاً با صدور مجوز یک باند فرکانسی تحقق پیدا نمیکند و اپراتور به ترکیبی از طیف، فیبر، سایت، برق، هسته شبکه و تجهیزات کاربر نیاز دارد.
۶.۳.۲ شبکه دسترسی رادیویی: شبکه دسترسی رادیویی یا RAN بخش میان تلفن یا دستگاه و شبکه اپراتور است و آنتن، رادیو، واحد پردازش و نرمافزار کنترل را در بر میگیرد. Huawei، Ericsson، Nokia، Samsung و ZTE از سازندگان اصلی تجهیزات این بازار در جهاناند. وابستگی به فروشنده در این بخش میتواند بسیار عمیق باشد، زیرا تعویض تجهیزات فقط به خرید سختافزار جدید محدود نمیشود و نرمافزار، تنظیم شبکه، سامانههای مدیریت، قطعات، آموزش و سازگاری نیز باید تغییر کنند.
۶.۳.۳ هسته شبکه: هسته شبکه وظایفی مانند احراز هویت مشترک، مدیریت نشست، مسیریابی، اعمال سیاست کیفیت، صورتحساب و اتصال به شبکههای دیگر را انجام میدهد. در شبکه 5G مستقل، اهمیت هسته بیشتر میشود، زیرا قابلیتهایی مانند برش شبکه و خدمات صنعتی به آن وابستهاند.
۶.۳.۴ شبکه انتقال و بکهاول: دکل بدون بکهاول پرظرفیت نمیتواند ترافیک کاربران را منتقل کند. بکهاول ممکن است بر پایه فیبر، مایکروویو یا مسیرهای دیگر ساخته شود. یکی از خطاهای سیاستی آن است که تعداد سایتهای موبایل افزایش یابد، اما ظرفیت انتقال و فیبر متناسب با آن توسعه پیدا نکند. نتیجه چنین وضعی پوشش ظاهری همراه با کیفیت پایین خواهد بود.
۶.۳.۵ فیبر ثابت: با وجود رشد شبکه موبایل، شبکه ثابت همچنان بخش بزرگتری از ترافیک اینترنت را حمل میکند. برآورد ITU برای سال ۲۰۲۵ حدود ۷٫۳ زتابایت ترافیک پهنباند ثابت در برابر ۱٫۵ زتابایت ترافیک موبایل بود. فیبر برای خانه، کسبوکار، مرکز داده، دکل موبایل، صنعت و خدمات ابری حیاتی است. از همین رو، 5G جایگزین کامل فیبر نیست و خود شبکه موبایل نیز برای اتصال سایتها و هسته شبکه به فیبر وابسته است.
۶.۳.۶ کابل بینالمللی: کشور باید علاوه بر تعداد مسیرهای بینالمللی، استقلال فیزیکی آنها را نیز بررسی کند. دو کابل ممکن است در بخشی از مسیر از کانال یا ایستگاه مشترکی عبور کنند و در ظاهر متنوع باشند، اما در عمل نقطه شکست واحدی داشته باشند. در سال ۲۰۲۵ بیش از ۱۷۰ تعمیر کابل زیردریایی گزارش شد که تقریباً معادل چهار خرابی یا عملیات تعمیر در هفته است. بیشتر این خرابیها الزاماً ناشی از حمله نیستند و ممکن است بر اثر لنگر کشتی، ماهیگیری، زلزله یا فرسودگی رخ دهند.
۶.۳.۷ ارتباط ماهوارهای: ماهواره میتواند برای مناطق دورافتاده، شرایط بحران و ایجاد مسیر پشتیبان مفید باشد، اما ظرفیت، هزینه، تأخیر، طیف، تجهیزات زمینی و مجوز همچنان محدودیت ایجاد میکنند. ارتباط ماهوارهای جایگزین کامل فیبر نیست، ولی بهویژه برای زیرساختهای حیاتی و مناطقی که مسیر زمینی ندارند، میتواند ارزش اختیار بالایی داشته باشد.
اصطلاح «صنعت تراشه» مجموعهای از فعالیتهای بسیار متفاوت را در بر میگیرد. کشوری ممکن است در طراحی تراشه پیشرو باشد، اما کارخانه ساخت نداشته باشد. کشور دیگری ممکن است در تولید حافظه موقعیت قدرتمندی داشته باشد، ولی همچنان به نرمافزارهای طراحی خارجی وابسته بماند. بنابراین قدرت در نیمهرسانا را نمیتوان با یک شاخص واحد سنجید.
۶.۴.۱ پژوهش و معماری: در این مرحله مشخص میشود تراشه قرار است چه وظیفهای انجام دهد؛ از پردازنده عمومی و شتابدهنده هوش مصنوعی گرفته تا حافظه، کنترلر، حسگر، ارتباط یا مدیریت توان. معماری تعیین میکند داده چگونه حرکت کند، حافظه به چه شکل استفاده شود و چه تعادلی میان توان، سرعت، اندازه و هزینه برقرار شود.
۶.۴.۲ مالکیت فکری نیمهرسانا: تراشههای مدرن از بلوکهای متعددی مانند هسته پردازنده، کنترلر حافظه، رابط ارتباطی، پردازش تصویر و بخشهای امنیتی ساخته میشوند. یک شرکت الزاماً همه این بلوکها را خود طراحی نمیکند و ممکن است برای بخشی از آنها مجوز بگیرد. در نتیجه، دسترسی به IP میتواند بهاندازه دسترسی به کارخانه اهمیت داشته باشد.
۶.۴.۳ نرمافزار طراحی الکترونیکی: EDA مجموعهای از ابزارهای نرمافزاری برای طراحی، شبیهسازی، جانمایی، بررسی و آمادهسازی تراشه برای ساخت است. طراحی دستی تراشههایی با میلیاردها ترانزیستور عملاً ممکن نیست و به همین دلیل EDA به یکی از گلوگاههای دانشی و نرمافزاری صنعت تبدیل شده است.
۶.۴.۴ شرکت بدون کارخانه: شرکت Fabless تراشه را طراحی میکند، اما تولید ویفر را به کارخانه دیگری میسپارد. این مدل به شرکت اجازه میدهد بدون سرمایهگذاری دهها میلیارددلاری در کارخانه پیشرفته، بر معماری، نرمافزار و بازار تمرکز کند.
۶.۴.۵ کارخانه مستقل ساخت تراشه: Foundry تراشههایی را تولید میکند که شرکتهای دیگر طراحی کردهاند و TSMC مهمترین نمونه این مدل است. کارخانه مستقل باید محرمانگی طراحی، کیفیت، نرخ بازده، زمان تحویل و دسترسی مشتریان متعدد را همزمان مدیریت کند.
۶.۴.۶ سازنده یکپارچه: شرکت IDM بخشی یا تمام طراحی، ساخت و فروش تراشه را خود انجام میدهد. این مدل کنترل بیشتری ایجاد میکند، اما در مقابل به سرمایه بسیار بیشتر و مدیریت پیچیدهتری نیاز دارد.
۶.۴.۷ تجهیزات ساخت: تولید تراشه به تجهیزاتی برای لیتوگرافی، رسوبدهی، اچ، کاشت یون، شستوشو، اندازهگیری و بازرسی وابسته است. هیچ کشور یا شرکتی بهتنهایی همه تجهیزات پیشرفته را در اختیار ندارد و زنجیره جهانی به شرکتهایی در هلند، آمریکا، ژاپن و دیگر کشورها متکی است.
۶.۴.۸ مواد: ویفر سیلیکون، گازهای فوقخالص، مواد مقاوم به نور، مواد شیمیایی، ماسک، فلزات و مواد بستهبندی از ورودیهای اصلی تولیدند. در چنین فرایندی حتی ناخالصی بسیار کوچک میتواند نرخ بازده کارخانه را کاهش دهد.
۶.۴.۹ ساخت ویفر: در این مرحله صدها یا هزاران تراشه روی یک ویفر ساخته میشوند. فرایند ساخت ممکن است هفتهها ادامه داشته باشد و صدها مرحله متفاوت را شامل شود.
۶.۴.۱۰ بازده تولید: Yield نسبت تراشههای سالم به کل تراشههای ساختهشده است. دو کارخانه با فناوری ظاهراً مشابه ممکن است اقتصاد کاملاً متفاوتی داشته باشند، زیرا پایینبودن بازده میتواند هزینه هر تراشه سالم را بهشدت افزایش دهد.
۶.۴.۱۱ بستهبندی: بستهبندی تراشه صرفاً پوشاندن آن نیست، بلکه ارتباط تراشه با برق، حافظه و برد را فراهم میکند. اهمیت این مرحله در سامانههای هوش مصنوعی افزایش یافته است، زیرا چند تراشه و حافظه باید با پهنای باند بالا در کنار یکدیگر قرار گیرند.
۶.۴.۱۲ آزمون: تراشه باید از نظر عملکرد، توان، دما و قابلیت اطمینان آزمایش شود. تراشههای مورد استفاده در خودرو، تجهیزات پزشکی یا صنایع فضایی نیز به آزمونهای سختگیرانهتری نسبت به بسیاری از محصولات مصرفی نیاز دارند.
۶.۴.۱۳ مونتاژ سامانه: تراشه بهتنهایی ارزش نهایی ایجاد نمیکند و باید روی برد، سرور، تلفن، خودرو یا دستگاه صنعتی نصب شود و با نرمافزار آن سامانه سازگاری داشته باشد.
اعدادی مانند ۷، ۵، ۳ یا ۲ نانومتر نام نسلهای فرایند ساختاند و الزاماً به یک اندازه فیزیکی واحد و مستقیماً قابل مقایسه اشاره نمیکنند. هر شرکت میتواند شیوه نامگذاری متفاوتی داشته باشد و برای ارزیابی واقعی فناوری باید عواملی مانند تراکم ترانزیستور، توان، عملکرد، بازده، هزینه، نوع ترانزیستور و قابلیت تولید انبوه را نیز بررسی کرد.
همچنین پیشرفتهترین گره تولید برای همه کاربردها ضروری نیست. بسیاری از خودروها، تجهیزات صنعتی، لوازم خانگی، حسگرها، تجهیزات شبکه و مدارهای مدیریت توان از گرههای قدیمیتر استفاده میکنند. در بحران کمبود تراشه خودرو نیز مشکل فقط فقدان پیشرفتهترین تراشهها نبود و کمبود تراشههای بالغ و ارزان توانست خطوط تولید را متوقف کند.
بنابراین سیاست نیمهرسانا نباید صرفاً بر دستیابی به کوچکترین گره متمرکز شود. تراشههای آنالوگ، توان، حسگر، ارتباط و کنترل نیز اهمیت صنعتی قابلتوجهی دارند.
۶.۶.۱ آموزش: در مرحله آموزش، مدل با استفاده از داده و محاسبات الگوها را یاد میگیرد. آموزش یک مدل بزرگ به پردازنده، حافظه، شبکه، داده، برق، الگوریتم و نیروی انسانی نیاز دارد.
۶.۶.۲ استنتاج: استنتاج زمانی رخ میدهد که مدل آموزشدیده به ورودی کاربر پاسخ میدهد. هزینه آموزش ممکن است یک بار پرداخت شود، اما هزینه استنتاج با هر درخواست تکرار میشود. در محصولی با میلیونها کاربر، بهینهسازی استنتاج حتی میتواند از خود آموزش مدل اهمیت بیشتری پیدا کند.
۶.۶.۳ مدل پایه: مدل پایه برای مجموعه متنوعی از وظایف آموزش میبیند و میتواند مبنای چندین محصول و کاربرد قرار گیرد.
۶.۶.۴ مدل تخصصی: مدل تخصصی برای یک حوزه یا وظیفه مشخص مانند پزشکی، حقوق، صنعت، مالی یا زبان فارسی بهینه میشود. چنین مدلی ممکن است کوچکتر و ارزانتر باشد، اما در دامنه محدود خود عملکرد بهتری ارائه کند.
۶.۶.۵ تنظیم تکمیلی: مدل پایه را میتوان با استفاده از داده تخصصی یا بازخورد برای هدف مشخصی تنظیم کرد و رفتار آن را با نیاز یک کاربرد خاص هماهنگتر ساخت.
۶.۶.۶ بازیابی همراه با تولید: در RAG، مدل پیش از پاسخ به اسناد یا پایگاه داده مرتبط مراجعه میکند. این روش امکان استفاده از اطلاعات سازمانی را بدون آموزش مجدد کامل مدل فراهم میکند، اما صحت پاسخ را تضمین نمیکند. کیفیت جستوجو، کیفیت اسناد، سطح دسترسی و شیوه ارجاع همگی در نتیجه نهایی تعیینکنندهاند.
۶.۶.۷ عامل هوشمند: عامل هوشمند فقط متن تولید نمیکند و میتواند ابزار فراخوانی کند، داده بخواند، برنامهریزی کند و عملی انجام دهد. هرچه اختیار عامل بیشتر شود، اهمیت کنترل سطح دسترسی، ثبت عملیات، تأیید انسانی، محدودیت مالی و امکان بازگرداندن اقدام نیز افزایش پیدا میکند.
۶.۶.۸ ارکستراسیون: در یک محصول واقعی ممکن است چند مدل، پایگاه داده، ابزار و عامل بهطور همزمان با یکدیگر کار کنند. ارکستراسیون مشخص میکند کدام مدل برای هر درخواست استفاده شود، چه زمانی ابزار فراخوانی شود، هزینه چگونه کنترل گردد و خطاها به چه شکل مدیریت شوند.
۶.۶.۹ ارزیابی: مدل باید بر اساس همان کاری سنجیده شود که در محیط واقعی انجام خواهد داد. امتیاز بالا در یک آزمون عمومی الزاماً به معنای عملکرد مناسب در اسناد فارسی، مقررات ایران، کنترل صنعتی یا خدمات مشتری نیست.
۶.۶.۱۰ محافظها و نظارت: سامانه هوش مصنوعی باید از نظر خطا، سوگیری، افشای اطلاعات، حمله، هزینه، زمان پاسخ و تغییر رفتار مدل بهطور مستمر پایش شود.
۶.۷.۱ نرمافزار متنباز: در نرمافزار متنباز، کد منبع در دسترس قرار دارد و مجوز، شرایط استفاده، تغییر و توزیع آن را مشخص میکند.
۶.۷.۲ مدل وزنباز: در مدل وزنباز، وزنهای آموزشدیده منتشر میشوند و کاربر میتواند مدل را دریافت و روی زیرساخت خود اجرا کند. بااینحال، انتشار وزنها الزاماً به معنای بازبودن داده آموزشی، کد کامل آموزش یا مجوز استفاده نیست. تعریف Stanford HAI نیز مدل وزنباز را مدلی میداند که اجزای اصلی آن، بهویژه وزنها، برای دانلود و اجرای مستقل منتشر شدهاند.
۶.۷.۳ API بسته: در این مدل، کاربر از طریق یک سرویس به مدل دسترسی دارد، اما وزنها، زیرساخت و فرایند داخلی را در اختیار ندارد. مزیت چنین روشی شروع سریع، کیفیت بالا، حذف نیاز به سرمایهگذاری مستقیم در زیرساخت و برخورداری از بهروزرسانی خودکار است. در مقابل، تغییر قیمت، قطع دسترسی، محدودیت جغرافیایی، سیاست نگهداری داده و وابستگی به رابط اختصاصی میتوانند به ریسک تبدیل شوند.
۶.۷.۴ اجرای محلی: اجرای مدل روی زیرساخت خود سازمان کنترل بیشتری بر داده و دسترسی ایجاد میکند، اما مسئولیت سختافزار، امنیت، بهروزرسانی، ارزیابی و هزینه عملیات را نیز به همان سازمان منتقل میسازد.
۶.۷.۵ راهبرد ترکیبی: برای بسیاری از سازمانها، معماری ترکیبی میتواند انتخاب مناسبتری باشد. در این مدل میتوان داده حساس را با مدل محلی پردازش کرد، برای وظایف عمومی و پیچیده از API خارجی بهره گرفت، کارهای فوری را با مدل کوچک روی دستگاه انجام داد و برای زمان قطع سرویس نیز مسیر جایگزین داشت.
۶.۸.۱ دسترسی اینترنت با اتصال معنادار: ممکن است کاربر از نظر آماری متصل به اینترنت محسوب شود، اما سرعت، قیمت، پایداری یا مهارت کافی برای استفاده مؤثر نداشته باشد. در سال ۲۰۲۵ حدود شش میلیارد نفر، معادل ۷۴ درصد جمعیت جهان، از اینترنت استفاده میکردند؛ بااینحال ۲٫۲ میلیارد نفر همچنان آفلاین بودند و شکاف در کیفیت اتصال و مهارت باقی مانده بود.
۶.۸.۲ پوشش 5G با استفاده واقعی: قرارگرفتن یک منطقه در محدوده پوشش 5G الزاماً به معنای استفاده واقعی نیست. ممکن است کاربر گوشی سازگار یا بسته مناسب نداشته باشد یا اساساً خدمت متفاوتی دریافت نکند. در سال ۲۰۲۵ پوشش 5G به حدود ۵۵ درصد جمعیت جهان رسید و تعداد اشتراکها از سه میلیارد عبور کرد، اما کیفیت و دسترسی میان کشورهای پردرآمد و کمدرآمد همچنان بسیار نابرابر بود.
۶.۸.۳ مدل هوش مصنوعی با محصول هوش مصنوعی: یک مدل میتواند پاسخ تولید کند، اما محصول هوش مصنوعی باید مسئلهای واقعی را حل کند، به داده متصل شود، قابل استفاده و امن باشد و در نهایت بازده اقتصادی ایجاد کند.
۶.۸.۴ دقت آزمون با قابلیت اعتماد: مدلی که در آزمون امتیاز بالایی میگیرد ممکن است در شرایط واقعی اطلاعات نادرست بسازد، سند را اشتباه بخواند یا هنگام مواجهه با ورودی جدید شکست بخورد.
۶.۸.۵ ثبت اختراع با قابلیت تجاری: تعداد زیاد مقاله یا پتنت الزاماً به محصول، بازار یا سود تبدیل نمیشود.
۶.۸.۶ طراحی تراشه با تولید تراشه: طراحی پیشرفته بدون دسترسی به کارخانه و کارخانه بدون مشتری و طراحی مناسب، هر دو ناقصاند.
۶.۸.۷ ظرفیت کارخانه با خروجی سالم: ظرفیت اسمی تولید ویفر، بدون نرخ بازده بالا، قدرت اقتصادی کامل ایجاد نمیکند.
۶.۸.۸ ابر داخلی با حاکمیت دیجیتال: قرارداشتن سرور در داخل کشور الزاماً به معنای استقلال نیست، زیرا نرمافزار، سختافزار، کنترلر یا قطعهای حیاتی ممکن است همچنان خارجی باشد.
۶.۸.۹ بومیسازی با امنیت: محصول داخلی اگر آسیبپذیر، انحصاری یا غیرقابل حسابرسی باشد، الزاماً از محصول خارجی امنتر نیست.
۶.۸.۱۰ محدودکردن داده با حفاظت از داده: جلوگیری از جریان داده بهتنهایی حریم خصوصی را افزایش نمیدهد. حفاظت واقعی از داده به قانون، کنترل دسترسی، رمزنگاری، پاسخگویی و حقوق کاربر نیاز دارد.
۶.۸.۱۱ رشد سرمایهگذاری با بهرهوری: افزایش هزینه برای مرکز داده، مدل و تراشه لزوماً به رشد مشابه در بهرهوری منجر نمیشود. برای ایجاد ارزش، فرایندهای سازمانی نیز باید تغییر کنند.
هوش مصنوعی، تراشه، شبکه و مرکز داده بیش از گذشته در حال تبدیلشدن به یک زنجیره بههمپیوستهاند. مدلهای بزرگ تقاضا برای پردازنده و حافظه را افزایش میدهند، تراشههای بیشتر به مراکز داده بزرگتر نیاز دارند، مراکز داده به برق، فیبر و سرمایش وابستهاند و کاربرد اقتصادی مدلها نیز به شبکه و داده متکی است.
گزارش AI Index سال ۲۰۲۶ دانشگاه استنفورد نشان میدهد صنعت خصوصی در سال ۲۰۲۵ بیش از ۹۰ درصد مدلهای مهم هوش مصنوعی را تولید کرده است. مؤسسات آمریکایی در این سال ۵۹ مدل مهم و مؤسسات چینی ۳۵ مدل تولید کردند. چین در حجم انتشار علمی، استناد و تعداد پتنت پیشتاز بود، درحالیکه آمریکا در تعداد مدلهای شاخص و پتنتهای با اثر بالاتر برتری داشت.
سرمایهگذاری خصوصی هوش مصنوعی در آمریکا در سال ۲۰۲۵ به حدود ۲۸۵٫۹ میلیارد دلار رسید، درحالیکه رقم ثبتشده برای چین حدود ۱۲٫۴ میلیارد دلار بود. این مقایسه باید با احتیاط تفسیر شود، زیرا شاخص سرمایهگذاری خصوصی همه صندوقهای هدایتشده دولتی و حمایتهای غیرمستقیم چین را منعکس نمیکند.
فاصله فنی میان مدلهای آمریکا و چین نیز کاهش یافته است. بر اساس AI Index، مدلهای دو کشور از اوایل ۲۰۲۵ چند بار جایگاه برتر را میان خود جابهجا کردند و در مارس ۲۰۲۶ فاصله مدل برتر آمریکایی با نزدیکترین رقیب حدود چند درصد بود. این روند نشان میدهد که کنترل بر پیشرفتهترین سختافزار همچنان اهمیت دارد، اما الگوریتم، بهینهسازی، داده و مدلهای وزنباز نیز میتوانند بخشی از کمبود محاسبات را جبران کنند.
بازار جهانی نیمهرسانا نیز تحت تأثیر تقاضای مرتبط با هوش مصنوعی، حافظه و پردازش پیشرفته رشد کرده است. شرکتهای مستقر در آمریکا در سال ۲۰۲۵ حدود ۴۲۵ میلیارد دلار فروش داشتند و ۵۳٫۴ درصد سهم بازار جهانی شرکتهای نیمهرسانا را در اختیار گرفتند. البته این سهم به معنای تولید تمام این تراشهها در خاک آمریکا نیست. بخش بزرگی از طراحی و مالکیت شرکتها آمریکایی است، درحالیکه تولید ممکن است در تایوان، کره، آمریکا یا کشورهای دیگر انجام شود.
هوش مصنوعی در عین حال اقتصاد تراشه را نیز تغییر داده است. تراشههای منطقی پیشرفته، حافظه با پهنای باند بالا، شبکه مرکز داده، تجهیزات توان و بستهبندی پیشرفته همزمان اهمیت یافتهاند. بنابراین «تراشه هوش مصنوعی» را نمیتوان یک قطعه منفرد دانست و باید آن را سامانهای متشکل از منطق، حافظه، ارتباط، توان، خنککننده و نرمافزار در نظر گرفت.
۶.۱۰.۱ معماری قدرت آمریکا: قدرت فناوری آمریکا بر یک شرکت یا محصول خاص استوار نیست، بلکه از ترکیب دانشگاه و پژوهش، سرمایه خطرپذیر، شرکتهای طراحی تراشه، نرمافزار EDA، خدمات ابری، سیستمعامل و پلتفرم، مدلهای هوش مصنوعی و دسترسی به بازار جهانی شکل گرفته است. شرکتهای آمریکایی در پردازندههای عمومی، شتابدهندههای هوش مصنوعی، نرمافزار، ابر عمومی و مدلهای پیشرو موقعیت مهمی دارند.
۶.۱۰.۲ قدرت پلتفرم: شرکتی که صرفاً تراشه میفروشد، نسبت به شرکتی که در کنار تراشه، کتابخانه نرمافزاری، ابزار توسعه و جامعه برنامهنویسان ایجاد کرده است قدرت کمتری دارد. اکوسیستم نرمافزاری پیرامون پردازندههای هوش مصنوعی نمونه مهمی از این وضعیت است. توسعهدهندگان ممکن است سالها کد، ابزار و مدلهای خود را بر یک محیط خاص بنا کنند و حتی اگر تراشه رقیب ارزانتر باشد، هزینه انتقال نرمافزار مانع تغییر شود. این نوع قدرت بیشتر از اکوسیستم ناشی میشود تا صرفاً برتری سختافزار.
۶.۱۰.۳ خدمات ابری: شرکتهای آمریکایی بخش بزرگی از زیرساخت ابری و ابزارهای توسعه جهانی را ارائه میکنند. مقیاس ابر به آنها امکان میدهد سختافزار را در حجم بالا خریداری کنند، مدلها را بهصورت API عرضه کنند و داده، نرمافزار و محاسبات را در یک محیط یکپارچه قرار دهند. در مقابل، تمرکز ابر نوعی ریسک طرف مقابل ایجاد میکند و تغییر قیمت، شرایط استفاده یا محدودیت جغرافیایی میتواند همزمان بر هزاران کسبوکار اثر بگذارد.
۶.۱۰.۴ سرمایهگذاری در ساخت داخلی: ایالات متحده برای کاهش وابستگی تولیدی، مشوقهای گستردهای برای کارخانه، مواد، تجهیزات و بستهبندی ایجاد کرده است. تا ژوئیه ۲۰۲۶ بیش از ۱۶۰ پروژه در زنجیره نیمهرسانا در ۳۰ ایالت با بیش از ۹۲۰ میلیارد دلار سرمایهگذاری خصوصی اعلام شده بود. این رقم مربوط به پروژههای اعلامشده است و نباید آن را معادل تکمیل همه پروژهها دانست.
TSMC نیز اعلام کرده است مجموعه سرمایهگذاری برنامهریزیشده آن در آمریکا به ۱۶۵ میلیارد دلار خواهد رسید و کارخانههای ساخت، بستهبندی پیشرفته و مرکز تحقیق و توسعه را شامل میشود. نخستین کارخانه آریزونا تولید حجیم فرایند N4 را آغاز کرده و کارخانههای بعدی برای نسلهای پیشرفتهتر برنامهریزی شدهاند.
۶.۱۰.۵ کنترل صادرات: آمریکا از موقعیت خود در طراحی، تجهیزات، نرمافزار و مالکیت فناوری برای کنترل دسترسی چین و دیگر کشورهای هدف به تراشههای پیشرفته و تجهیزات ساخت استفاده میکند. این مقررات از سال ۲۰۲۲ چند بار تغییر کردهاند. در ژانویه ۲۰۲۶، سیاست بررسی مجوز برای بعضی تراشههای پیشرفته قابلصادرات به چین به بررسی موردی همراه با شروط امنیتی تغییر یافت. چنین تغییراتی نشان میدهد کنترل صادرات سیاستی ثابت نیست و میان حفظ برتری امنیتی و حفظ بازار شرکتهای آمریکایی موازنه برقرار میکند.
۶.۱۰.۶ مزیتهای آمریکا: مهمترین مزیتهای آمریکا در مدلهای پیشرو، تراشه و معماری، نرمافزار، ابر، سرمایه، دانشگاه، بازار و شبکه متحدان قرار دارند.
۶.۱۰.۷ آسیبپذیریهای آمریکا: وابستگی به بخشی از ساخت پیشرفته خارج از سرزمین اصلی، تمرکز تولید در تایوان و کره، نیاز به نیروی انسانی تخصصی، افزایش مصرف برق مراکز داده و وابستگی متقابل به بازار آسیا از مهمترین آسیبپذیریهای این کشورند.
۶.۱۰.۸ آینده محتمل آمریکا: آمریکا احتمالاً میکوشد طراحی و توسعه مدل را عمدتاً در داخل حفظ کند، سهم بیشتری از تولید را به آمریکا و متحدان منتقل سازد، فناوری را به بازارهای خارجی بهصورت کنترلشده بفروشد، از ابر و API برای گسترش استانداردهای آمریکایی استفاده کند و دسترسی رقبای راهبردی به بالاترین سطح محاسبات را محدود نگه دارد.
۶.۱۱.۱ ساختار قدرت چین: چین بهطور همزمان در بازار داخلی بزرگ، تولید الکترونیک، مخابرات، تجارت الکترونیک، پرداخت دیجیتال، مراکز داده، خودرو برقی، رباتیک و هوش مصنوعی ظرفیت ایجاد کرده است. این قدرت فقط نتیجه جمعیت زیاد یا حمایت دولت نیست. نزدیکی میان کارخانه، قطعهساز، شرکت نرمافزاری، پلتفرم، دانشگاه و مشتری امکان یادگیری سریع و تکرار مستمر را فراهم کرده است. فایل «مقالات کوتاه» این وضعیت را به «سوپرمارکت صنعتی» تشبیه میکند که در آن قطعات، ماشینآلات، نیروی انسانی و تأمینکنندگان لایههای مختلف در یک اکوسیستم فشرده کنار یکدیگر قرار دارند.
۶.۱۱.۲ مخابرات: Huawei و ZTE چین را به یکی از مراکز اصلی تجهیزات شبکه تبدیل کردهاند. Huawei در گزارش سالانه ۲۰۲۵ خود اعلام کرد که در بیش از ۱۸۰ شبکه 5G در جهان مشارکت داشته و شبکههای ارائهشده آن به بیش از ۱٫۵ میلیارد کاربر خدمت میکردند. از آنجا که این ارقام از گزارش خود شرکت گرفته شدهاند، باید بهعنوان داده شرکتی تفسیر شوند. Huawei در سال ۲۰۲۵ حدود ۸۸۰٫۹ میلیارد یوان درآمد ثبت کرد و ۱۹۲٫۳ میلیارد یوان، معادل ۲۱٫۸ درصد درآمد خود، را به تحقیق و توسعه اختصاص داد.
۶.۱۱.۳ نیمهرسانا: چین در بسیاری از تراشههای بالغ، بستهبندی، مونتاژ، الکترونیک و مواد ظرفیت بزرگی دارد، اما در بالاترین سطح لیتوگرافی، برخی تجهیزات، بعضی نرمافزارهای طراحی و تولید انبوه پیشرفته همچنان با محدودیت روبهروست. فشار خارجی باعث افزایش سرمایهگذاری در تجهیزات داخلی، نرمافزار طراحی، حافظه، بستهبندی، تراشه هوش مصنوعی و معماریهای جایگزین شده است.
محدودیت خارجی میتواند توسعه را کند کند، اما در عین حال ممکن است انگیزه بومیسازی را نیز افزایش دهد. فایلهای پیوست همین اثر دوگانه را مطرح میکنند و توضیح میدهند که کنترل صادرات میتواند در کوتاهمدت فاصله ایجاد کند، ولی همزمان منابع بیشتری را به سمت توسعه جایگزین داخلی هدایت کند. این گزاره در فایل ماهیت تحلیلی دارد و نباید بدون ارزیابی تجربی بهعنوان نتیجهای قطعی در نظر گرفته شود.
۶.۱۱.۴ هوش مصنوعی: چین در پژوهش، انتشار علمی، پتنت و مدلهای وزنباز موقعیت مهمی دارد. بر اساس AI Index سال ۲۰۲۶، آمریکا در تعداد مدلهای مهم جلوتر بود، اما مدلهای چینی چند بار به سطح مدلهای پیشرو آمریکایی نزدیک شدند.
مدلهای وزنباز چینی نیز در اکوسیستم جهانی نفوذ پیدا کردهاند. پژوهش Stanford درباره مدلهای چین گزارش میکند که خانوادههایی مانند Qwen و DeepSeek در میان توسعهدهندگان جهانی گسترش یافتهاند و در مقاطعی سهم بالایی از دانلودها و مدلهای مشتقشده داشتهاند. چنین راهبردی میتواند توسعهدهنده جذب کند، استاندارد ایجاد کند، امکان اجرای محلی و سفارشیسازی را فراهم سازد و وابستگی کشورها به APIهای بسته آمریکایی را کاهش دهد.
۶.۱۱.۵ داده و بازار داخلی: چین از بازار بزرگ، پلتفرمهای داخلی و دیجیتالیشدن گسترده خدمات بهره میبرد. بااینحال، حجم داده بهتنهایی کیفیت مدل را تضمین نمیکند و محدودیت جریان اطلاعات، جداسازی بازار و الزامات حکمرانی نیز میتوانند بر نوآوری و پذیرش جهانی اثر بگذارند.
۶.۱۱.۶ مزیتهای چین: مقیاس، تولید الکترونیک، شبکه مخابرات، بازار داخلی، مدلهای وزنباز، نیروی مهندسی و سیاست صنعتی از مهمترین نقاط قوت چیناند.
۶.۱۱.۷ آسیبپذیریهای چین: محدودیت در دسترسی به برخی تجهیزات پیشرفته، وابستگی به بعضی نرمافزارها و مواد، دسترسی محدودتر به بالاترین سطح GPU، مازاد ظرفیت در بعضی صنایع و موانع اعتماد و سیاست در بازارهای خارجی از نقاط آسیبپذیر این کشور به شمار میروند.
۶.۱۱.۸ آینده محتمل چین: چین احتمالاً در همه لایهها به برابری کامل با رهبران جهان نخواهد رسید، اما میتواند اکوسیستمی ایجاد کند که برای بخش بزرگی از بازار جهانی «بهاندازه کافی خوب، ارزان و مستقل از آمریکا» باشد. قدرت چنین راهبردی الزاماً در داشتن بهترین تراشه جهان نیست، بلکه در توان ارائه بستهای کامل از شبکه، ابر، مدل، دستگاه، تأمین مالی و خدمات قرار دارد.
۶.۱۲.۱ چرا تایوان مهم است؟: تایوان یکی از مهمترین مراکز ساخت قراردادی تراشههای پیشرفته در جهان است. TSMC برای صدها مشتری تراشه تولید میکند و میان شرکتهای طراحی آمریکایی، اروپایی و آسیایی و کارخانه فیزیکی نقش واسط مهمی دارد. این شرکت در سال ۲۰۲۵ بیش از ۱۲۶۰۰ محصول متفاوت برای ۵۳۴ مشتری تولید کرد و فرایند ۲ نانومتری آن نیز در سهماهه چهارم ۲۰۲۵ وارد تولید حجیم شد.
۶.۱۲.۲ قابلیت TSMC فقط ماشینآلات نیست: کارخانه پیشرفته از دانش فرایند، ارتباط با مشتری، فرهنگ تولید، زنجیره تأمین، مهندس، مدیریت بازده و هزاران اصلاح کوچک ساخته میشود. به همین دلیل خرید تجهیزات مشابه الزاماً نتیجه مشابهی ایجاد نمیکند.
۶.۱۲.۳ مدل کارخانه مستقل: بیطرفی نسبی TSMC در برابر مشتریان یکی از مزیتهای مهم مدل آن است. شرکتهای رقیب میتوانند طراحی خود را به یک کارخانه مشترک بسپارند، بدون آنکه آن کارخانه مستقیماً در بازار محصول نهایی با همه آنها رقابت کند.
۶.۱۲.۴ ریسک جغرافیایی: تمرکز بخش مهمی از ساخت پیشرفته در جزیرهای که در معرض تنش ژئوپلیتیک قرار دارد، ریسک بزرگی برای اقتصاد جهانی ایجاد میکند. بااینحال، انتقال کامل این ظرفیت نیز ساده نیست، زیرا کارخانه، تأمینکنندگان، نیروی انسانی و دانش تولید طی چند دهه در کنار یکدیگر شکل گرفتهاند.
۶.۱۲.۵ راهبرد تنوع: TSMC در آمریکا، ژاپن و اروپا سرمایهگذاری کرده است، اما تایوان همچنان مرکز اصلی فناوری و تولید پیشرفته این شرکت باقی میماند.
۶.۱۲.۶ درس برای ایران: درس تایوان این نیست که ایران باید کارخانه ۲ نانومتری بسازد. نکته مهمتر آن است که کشوری کوچکتر میتواند با تمرکز عمیق بر یک حلقه بسیار دشوار و قابلاعتماد در زنجیره جهانی، قدرتی فراتر از اندازه اقتصاد خود به دست آورد.
۶.۱۳.۱ جایگاه کره: کره جنوبی در حافظههای DRAM و NAND، حافظه با پهنای باند بالا، نمایشگر، تلفن، باتری و الکترونیک جایگاه مهمی دارد. رشد هوش مصنوعی تقاضا برای حافظه را افزایش داده است، زیرا پردازنده بدون دسترسی سریع به داده نمیتواند عملکرد کامل داشته باشد. به همین دلیل HBM به یکی از اجزای بحرانی سامانههای هوش مصنوعی تبدیل شده است.
۶.۱۳.۲ مدل شرکتهای بزرگ: شرکتهای کرهای اغلب چند لایه از زنجیره، از جمله تراشه، نمایشگر، دستگاه، باتری و محصول مصرفی را همزمان کنترل میکنند. چنین یکپارچگیای امکان هماهنگی سریع را افزایش میدهد، اما تمرکز اقتصادی و ریسک شرکتی را نیز بالا میبرد.
۶.۱۳.۳ مزیتهای کره: توان تولید انبوه دقیق، حافظه، بستهبندی، مواد، نیروی انسانی و صادرات از مهمترین نقاط قوت کره جنوبیاند.
۶.۱۳.۴ آسیبپذیریها: وابستگی به بازار چین و آمریکا، مسائل جمعیتی و نیروی کار، تمرکز اقتصادی در چند شرکت بزرگ و فشار ناشی از قرارگرفتن میان دو بلوک از آسیبپذیریهای این کشورند.
۶.۱۳.۵ هوش مصنوعی: AI Index سال ۲۰۲۶ کره جنوبی را از نظر تعداد پتنت هوش مصنوعی بهازای جمعیت یکی از کشورهای برجسته معرفی کرده است.
۶.۱۳.۶ درس برای ایران: توسعه فناوری فقط با تأسیس شرکتهای نوپا اتفاق نمیافتد. ارتباط استارتاپ با کارخانه، تولید، صادرات و مشتری بزرگ اهمیت دارد. تجربه کره نشان میدهد پژوهش، سرمایهگذاری و تولید باید در قالب یک چرخه یادگیری به یکدیگر متصل شوند.
۶.۱۴.۱ ASML: هلند میزبان ASML است؛ شرکتی که تجهیزات لیتوگرافی EUV آن برای تولید پیشرفتهترین نسلهای تراشه اهمیت اساسی دارند. ASML در سال ۲۰۲۵ تعداد ۴۸ سامانه EUV و ۲۷۹ سامانه DUV فروخت و شبکهای متشکل از حدود ۵۱۰۰ تأمینکننده داشت. همین ارقام نشان میدهند حتی سازنده یک تجهیز بسیار تخصصی نیز به اکوسیستم گسترده جهانی وابسته است. درآمد ASML در سال ۲۰۲۵ به حدود ۳۲٫۷ میلیارد یورو رسید و تقاضای مرتبط با هوش مصنوعی یکی از محرکهای اصلی فروش شرکت بود.
۶.۱۴.۲ چرا ASML قابلجایگزینی سریع نیست؟: سامانه لیتوگرافی پیشرفته از صدها هزار قطعه و چند دهه دانش انباشته ساخته شده است. منبع نور، اپتیک، خلأ، حرکت فوقدقیق، حسگر، نرمافزار و خدمات میدانی همگی باید در یک سامانه هماهنگ شوند. این نمونه نشان میدهد انحصار فناوری همیشه ناشی از قانون نیست و گاهی از انباشت طولانیمدت دانش و شبکه تأمین شکل میگیرد.
۶.۱۴.۳ سایر قدرتهای اروپا: اروپا در تجهیزات مخابراتی، تراشههای خودرو و صنعتی، حسگر، تراشه توان، معماری پردازنده، پژوهش و مواد نیز موقعیت مهمی دارد.
۶.۱۴.۴ ضعف اروپا: گزارش «دهه دیجیتال» اتحادیه اروپا در سال ۲۰۲۶ سهم اروپا از بازار جهانی نیمهرسانا را حدود ۹ درصد اعلام کرد که بسیار پایینتر از هدف ۲۰ درصدی تعیینشده برای سال ۲۰۳۰ بود. این گزارش همچنین وابستگی قابلتوجه اروپا به ارائهدهندگان غیراروپایی در ابر و فناوریهای راهبردی را برجسته کرد.
۶.۱۴.۵ Chips Act 2.0: کمیسیون اروپا در ژوئن ۲۰۲۶ پیشنهاد Chips Act 2.0 را برای تقویت ظرفیت پیشرفته، کاهش وابستگی و حمایت از نقاط قوت اروپا مطرح کرد.
۶.۱۴.۶ قدرت مقررات: اروپا از طریق مقررات مرتبط با داده، هوش مصنوعی، رقابت و امنیت سایبری بر رفتار شرکتهای جهانی اثر میگذارد. این قدرت از یک سو میتواند استانداردهای اعتماد و حقوق کاربر را تقویت کند و از سوی دیگر هزینه انطباق و ورود به بازار را افزایش دهد.
۶.۱۴.۷ درس برای ایران: یک کشور الزاماً برای کسب قدرت فناوری به بزرگترین پلتفرم جهان نیاز ندارد و میتواند از مسیر استاندارد، تخصص صنعتی، تجهیزات یا حقوق بازار نفوذ ایجاد کند. بااینحال، مقررات بدون ظرفیت اجرایی و بازار بزرگ ممکن است بیش از آنکه قدرت ایجاد کند، هزینه به وجود آورد.
۶.۱۵.۱ مزیت سنتی هند: هند در خدمات نرمافزاری، برونسپاری فناوری، مهندسی، طراحی تراشه، خدمات تجاری و نیروی انسانی انگلیسیزبان جایگاه مهمی دارد. بخش بزرگی از مهندسان طراحی و خدمات جهانی شرکتهای فناوری نیز در هند فعالیت میکنند.
۶.۱۵.۲ زیرساخت عمومی دیجیتال: هند سامانههایی در حوزه هویت، پرداخت و خدمات عمومی ایجاد کرده است که شرکتهای متعدد میتوانند روی آنها خدمات جدید بسازند. مزیت چنین معماریای این است که دولت الزاماً همه خدمات را مستقیماً ارائه نمیکند، بلکه زیرساخت مشترکی فراهم میسازد که بخش خصوصی نیز قادر به استفاده از آن است.
۶.۱۵.۳ حرکت به سمت نیمهرسانا: هند تلاش میکند از طراحی و خدمات به مونتاژ، آزمون، بستهبندی و ساخت تراشه حرکت کند. آب، برق، شبکه تأمینکنندگان، تجربه کارخانه و رقابت یارانهای از مهمترین چالشهای این مسیرند.
۶.۱۵.۴ هوش مصنوعی: بازار بزرگ، تنوع زبانی و نیروی متخصص برای هند فرصتهایی در مدلهای کمهزینه، خدمات چندزبانه، سلامت، آموزش، کشاورزی و دولت دیجیتال ایجاد میکنند.
۶.۱۵.۵ درس برای ایران: ایران از نظر مقیاس نیروی انسانی و بازار نمیتواند مدل هند را تکرار کند، اما میتواند از اصل آن بهره بگیرد و بر صادرات خدمات، طراحی از راه دور، توسعه نرمافزار و اتصال نیروی متخصص به بازار جهانی تمرکز کند.
۶.۱۶.۱ چرا خلیج فارس وارد رقابت شده است؟: مراکز داده و هوش مصنوعی به سرمایه، انرژی، زمین، اتصال بینالمللی و سیاستی نیاز دارند که امکان جذب نیروی متخصص را فراهم کند. کشورهای خلیج فارس بخشی از این منابع را در اختیار دارند و میکوشند بخشی از درآمدهای انرژی را به زیرساخت دیجیتال تبدیل کنند.
۶.۱۶.۲ امارات: امارات در تلاش است همزمان به مرکز داده، سرمایهگذار، بازار فناوری، مسیر ارتباطی و محل استقرار شرکتهای بینالمللی تبدیل شود. AI Index سال ۲۰۲۶ نیز میزان پذیرش ابزارهای مولد در امارات را در بعضی سنجشها بالاتر از میانگین بسیاری از کشورهای توسعهیافته گزارش کرده است.
۶.۱۶.۳ عربستان: عربستان میکوشد انرژی، سرمایه دولتی، شهرهای جدید و مراکز داده را برای جذب شرکتهای هوش مصنوعی و ایجاد صنعت داخلی با یکدیگر ترکیب کند.
۶.۱۶.۴ قطر و بحرین: این کشورها میتوانند در مرکز داده منطقهای، خدمات مالی دیجیتال، ابر و اتصال بینالمللی نقش داشته باشند.
۶.۱۶.۵ مزیتهای منطقه: انرژی، سرمایه، زیرساختهای جدید، امکان جذب نیروی متخصص خارجی و دسترسی به بازارهای جهانی از مهمترین مزیتهای کشورهای این منطقهاند.
۶.۱۶.۶ محدودیتها: بازار داخلی کوچکتر، وابستگی به فناوری خارجی، نیاز به نیروی وارداتی، دشواریهای مرتبط با گرما و سرمایش و احتمال قفلشدن به یک شریک خارجی از محدودیتهای اصلی به شمار میروند.
۶.۱۶.۷ اهمیت برای ایران: کشورهای خلیج فارس برای ایران فقط رقیب نیستند و میتوانند بازار خدمات فارسی و منطقهای، محل سرمایهگذاری، شریک مرکز داده، مشتری نرمافزار صنعتی و مسیری برای اتصال متخصص ایرانی به اقتصاد جهانی باشند. در مقابل، اگر محیط کسبوکار و کیفیت اتصال ایران ضعیف باقی بماند، همین کشورها قادر خواهند بود سهم بیشتری از سرمایه و نیروی انسانی ایران را جذب کنند.
۶.۱۷.۱ پارادوکس اصلی ایران: ایران از نیروی انسانی، بازار بزرگ، دانشگاه، شرکتهای نرمافزاری، تجربه مخابرات و مصرف گسترده خدمات دیجیتال برخوردار است، اما همزمان با تحریم، محدودیت سختافزار، کیفیت ناپایدار اتصال، مهاجرت نیروی متخصص، ضعف سرمایهگذاری، نااطمینانی مقرراتی، محدودیت دسترسی به پلتفرمهای جهانی و تمرکز زیرساخت روبهروست.
طبق داده ITU، حدود ۸۵٫۳ درصد جمعیت ایران در سال ۲۰۲۴ از اینترنت استفاده کرده بودند. تعداد اشتراکهای فعال پهنباند موبایل نیز حدود ۱۲۷ اشتراک بهازای هر صد نفر و تعداد اشتراکهای پهنباند ثابت حدود ۱۱ میلیون بود. بیشتر بودن تعداد اشتراک از جمعیت به معنای استفاده برخی افراد از چند سیمکارت است و نباید آن را با تعداد کاربران منحصربهفرد اشتباه گرفت.
این آمار نشان میدهد ایران فاقد بازار دیجیتال نیست. چالش اصلی بیشتر به کیفیت، پایداری، سرعت ثابت، دسترسی جهانی و توان تبدیل مصرف دیجیتال به بهرهوری مربوط میشود.
۶.۱۷.۲ شبکه موبایل: ایران از پوشش گسترده 4G برخوردار است و توسعه 5G را نیز آغاز کرده است، اما کیفیت واقعی شبکه به طیف، فیبر متصل به دکل، تراکم سایت، هسته شبکه، سرمایهگذاری و دسترسی به تجهیزات وابسته است. ظاهرشدن نماد 5G روی تلفن بدون وجود ظرفیت مناسب بکهاول و هسته شبکه، بهتنهایی تحول اقتصادی ایجاد نمیکند.
۶.۱۷.۳ پهنباند ثابت: اتصال ثابت باکیفیت برای فعالیتهایی مانند شرکت نرمافزاری، مرکز داده، آموزش، دورکاری، بازی، تولید محتوا و خدمات ابری اهمیت زیادی دارد. اتکای بیش از حد به شبکه موبایل میتواند توسعه خدمات پرحجم و پایدار را محدود کند.
۶.۱۷.۴ مرکز داده و ابر داخلی: ایران دارای شرکتهای میزبانی، مراکز داده، شبکه توزیع محتوا و خدمات ابری داخلی است. این ظرفیت میتواند به کاهش تأخیر، حفظ برخی خدمات داخلی هنگام اختلال، ذخیره داده حساس و کاهش هزینه ترافیک کمک کند.
بااینحال، ابر داخلی زمانی به قابلیت راهبردی تبدیل میشود که کیفیت خدمت قابل اندازهگیری باشد، مشتری بتواند داده خود را خارج کند، استانداردهای انتقال وجود داشته باشند، امنیت قابل حسابرسی باشد و مشتری به یک ارائهدهنده خاص قفل نشود.
۶.۱۷.۵ شبکه ملی و اینترنت جهانی: زیرساخت داخلی میتواند هنگام اختلال به حفظ خدمات حیاتی کمک کند، اما تبدیل آن به جایگزین اینترنت جهانی هزینههای بزرگی مانند قطع ارتباط با مشتری، از دسترفتن ابزارهای توسعه، اختلال در زنجیره نرمافزار، کاهش اعتماد و دشوارشدن صادرات دیجیتال به همراه دارد. تابآوری واقعی از ترکیب شبکه داخلی قوی با اتصال جهانی چندمسیره حاصل میشود، نه از انتخاب یکی و حذف دیگری.
مطالعات فنی منتشرشده درباره اختلالهای سراسری اینترنت ایران در سال ۲۰۲۶ نشان دادهاند که تمرکز کنترل مرزی میتواند بخش بسیار بزرگی از ارتباط خارجی را بهطور همزمان مختل کند. فارغ از علت سیاسی هر اختلال، از منظر اقتصادی تمرکز زیاد میتواند نقطه شکست مشترک ایجاد کند.
۶.۱۷.۶ تحریم نرمافزار و سختافزار: مقررات آمریکا برای صادرات و بازصادرات به ایران محدودیتهای گستردهای ایجاد میکنند، اما در عین حال مجوزهای عمومی مشخصی برای بعضی خدمات، نرمافزارها و سختافزارهای مرتبط با ارتباطات اینترنتی وجود دارد. بنابراین وضعیت حقوقی را نمیتوان صفر و یک در نظر گرفت و شرایط به نوع کالا، توان پردازشی، طبقهبندی صادراتی، طرف معامله و کاربرد بستگی دارد.
برای بنگاه ایرانی، این وضعیت میتواند به قطع ناگهانی سرویس، محافظهکاری بیش از حد ارائهدهنده نسبت به الزامات قانونی، دشواری یا عدم امکان پرداخت و محدودشدن دسترسی رسمی به سختافزار پیشرفته منجر شود.
۶.۱۷.۷ نیمهرسانا در ایران: ایران در طراحی دانشگاهی، الکترونیک، مخابرات، برد، سامانههای تعبیهشده و برخی تولیدات محدود تجربه دارد، اما در ساخت پیشرفته ویفر و تجهیزات اصلی جایگاهی قابل مقایسه با رهبران جهانی ندارد. سیاست واقعبینانه باید میان چند حوزه متفاوت تمایز قائل شود.
ساخت پیشرفته: ساخت پیشرفته به سرمایه، تجهیزات، مواد، بازار و دانش بسیار گسترده نیاز دارد و در کوتاهمدت برای ایران هدفی واقعبینانه نیست.
تراشههای بالغ و خاص: در بعضی کاربردهای صنعتی، حسگر، توان، امنیت و کنترل ممکن است فرصت محدودتری وجود داشته باشد، اما حتی چنین حوزههایی نیز باید بر اساس اندازه بازار و امکان دسترسی به تجهیزات ارزیابی شوند.
طراحی: طراحی تراشه، FPGA، سیستم روی تراشه و سختافزار سفارشی را میتوان با سرمایه فیزیکی کمتری انجام داد، هرچند این فعالیت همچنان به نرمافزار، IP و مسیر ساخت خارجی وابسته است.
بستهبندی و آزمون: این بخش نسبت به کارخانه پیشرفته به سرمایه کمتری نیاز دارد و ممکن است برای بعضی کاربردها عملیتر باشد.
برد و سامانه: بزرگترین فرصت کوتاهمدت ایران احتمالاً در طراحی سامانه، برد، نرمافزار تعبیهشده و یکپارچهسازی قرار دارد، نه در رقابت مستقیم در پیشرفتهترین گرههای ساخت.
۶.۱۷.۸ هوش مصنوعی فارسی: زبان فارسی برای ایران فرصتی واقعی ایجاد میکند. مدلهای جهانی ممکن است فارسی را پشتیبانی کنند، اما همچنان در اصطلاحات تخصصی، لهجه، اسناد حقوقی، داده تاریخی، نامهای ایرانی و ساختار اداری چالشهایی وجود دارد. فرصت ایران الزاماً ساخت بزرگترین مدل پایه نیست و میتواند در تولید داده باکیفیت فارسی، ارزیابی، مدلهای صوتی، جستوجوی اسناد، کاربردهای صنعتی و مدلهای کوچک قابل اجرای محلی شکل بگیرد.
۶.۱۷.۹ مزیت نیروی انسانی: برنامهنویسی و توسعه نرمافزار نسبت به صنایع سنگین به سرمایه فیزیکی کمتری نیاز دارند و قابلیت انتقال جغرافیایی بالاتری نیز دارند. همین ویژگی از سوی دیگر باعث میشود نیروی متخصص در صورت نامناسببودن محیط داخلی بتواند سریعتر مهاجرت کند یا مستقیماً برای بازار خارجی کار کند. سرمایه انسانی را نمیتوان با ممنوعیت حفظ کرد و باید محیطی ایجاد شود که فعالیت داخلی برای متخصص ارزش داشته باشد.
۶.۱۷.۱۰ بازار منطقهای: ایران میتواند در نرمافزار فارسی و عربی، تجارت، گردشگری، لجستیک، سلامت، آموزش، کشاورزی و نگهداری صنعتی برای بازار منطقه ارزش ایجاد کند. رقابت مستقیم با بزرگترین ارائهدهنده ابر یا بزرگترین مدل جهان منطقی نیست و تمرکز بر مسائل منطقهای، داده محلی و خدمات تخصصی میتواند مزیت قابلدفاعتری ایجاد کند.
ممکن است کشوری بتواند کارخانه، مواد و طراحی تراشه را توسعه دهد، اما بدون دسترسی به دستگاه لیتوگرافی مناسب نتواند تراشههای یک گره پیشرفته را تولید کند. ارزش ASML نیز صرفاً در قیمت دستگاههای آن نیست. هر دستگاه بر شبکهای از تأمینکنندگان، اپتیک، منبع نور، نرمافزار و خدمات متکی است.
این شرکت در سال ۲۰۲۵ حدود ۵۱۰۰ تأمینکننده داشت، درحالیکه تنها ۴۸ سامانه EUV تحویل داد. تعداد اندک این دستگاهها در مقایسه با اهمیت عظیم آنها نشان میدهد حجم تولید و قدرت راهبردی لزوماً یکسان نیستند.
درس برای ایران: یک قابلیت برای راهبردیبودن الزاماً نباید حجم بزرگی داشته باشد. یک آزمایشگاه، نرمافزار تخصصی، تراشه کنترل، کلید رمزنگاری یا حتی تیم کوچک تعمیر میتواند در مقیاس داخلی نقشی مشابه یک گلوگاه راهبردی ایفا کند.
تصور ساده آن است که با خرید همان تجهیزات میتوان کارخانهای مشابه ساخت، اما نرخ بازده، زمان چرخه تولید، هماهنگی مواد، تنظیم دستگاه و مدیریت نقص به هزاران تصمیم کوچک و تجربه انباشته وابستهاند.
TSMC در سال ۲۰۲۵ هزاران محصول متفاوت برای صدها مشتری تولید کرد. چنین تنوعی صرفاً حاصل ماشینآلات نیست و به اعتماد مشتری، محرمانگی، مهندسی و تجربه تولید نیاز دارد.
درس برای ایران: واردات تجهیزات معادل انتقال قابلیت نیست. دانش فرایند باید در داخل جذب شود و قراردادها نیز باید امکان دسترسی به تنظیمات، داده، تعمیر و آموزش را فراهم کنند.
فرض کنیم یک تراشه داخلی یا خارجی از نظر سختافزاری عملکرد مناسبی داشته باشد، اما کتابخانهها، ابزارهای برنامهنویسی و مدلهای آماده آن محدود باشند. در چنین شرایطی توسعهدهنده برای انتقال محصول باید بخشی از کد را بازنویسی کند، خطاها را برطرف سازد، نیروی انسانی را آموزش دهد و عملکرد سیستم را دوباره ارزیابی کند.
در نتیجه، قیمت خود تراشه فقط بخشی از هزینه تغییر را تشکیل میدهد. بخش دیگری از قدرت فروشنده از قفل نرمافزاری و جامعه توسعهدهندگانی ناشی میشود که طی سالها پیرامون محصول شکل گرفتهاند.
درس برای بنگاه ایرانی: پیش از انتخاب زیرساخت باید هزینه خروج از آن نیز بررسی شود. لازم است مشخص باشد داده چگونه منتقل میشود، مدل روی سختافزار دیگر قابل اجرا هست یا نه، API تا چه اندازه استاندارد است و استفاده از آن چه مقدار کد اختصاصی ایجاد خواهد کرد.
مدلهای وزنباز چینی نشان دادهاند کشوری که در بالاترین سطح سختافزار با محدودیت روبهروست، میتواند از مسیرهای دیگری نفوذ ایجاد کند. کاهش هزینه، انتشار وزنها، پشتیبانی از چند زبان و جذب توسعهدهندگان از جمله ابزارهای این راهبردند.
پژوهش Stanford نشان میدهد مدلهای وزنباز چینی در سال ۲۰۲۵ به بخش مهمی از اکوسیستم جهانی تبدیل شدند و خانواده Qwen در مقطعی از نظر تعداد دانلود از خانوادههای شناختهشده آمریکایی عبور کرد.
درس برای ایران: ایران لازم نیست برای همه کاربردها مدل را از صفر آموزش دهد. میتوان مدل وزنباز مناسبی انتخاب کرد، آن را برای زبان فارسی و نیازهای صنعتی بهینه ساخت، ارزیابی بومی توسعه داد و زیرساختی برای اجرای مستقل آن ایجاد کرد.
کاربر اینترنت را عمدتاً بهصورت بیسیم تجربه میکند، اما ارتباط بینالمللی در نهایت از کابل عبور میکند. ممکن است کشوری چند اپراتور موبایل داشته باشد، اما ترافیک بینالمللی همه آنها در تعداد محدودی نقطه جغرافیایی متمرکز شود. در چنین حالتی رقابت در سطح خردهفروشی وجود دارد، اما زیرساخت عمدهفروشی همچنان دارای نقطه شکست مشترک است.
درس برای ایران: تنوع واقعی فقط به تعداد اپراتورها یا کابلها مربوط نمیشود و باید در مسیر فیزیکی، کشور عبور، ایستگاه مرزی، تأمینکننده ظرفیت و پروتکل مسیریابی نیز وجود داشته باشد.
۶.۲۳.۱ استراتژی: استراتژی باید روشن کند در کدام لایه قرار است رقابت شود، چه چیزهایی عمداً ساخته نمیشوند، کدام دادهها قابل واگذاری نیستند، چه نوع وابستگیای قابل قبول است و خروج از یک فروشنده چگونه امکانپذیر خواهد بود. استراتژی صرفاً فهرستی از واژههایی مانند «هوشمندسازی»، «بومیسازی»، «تحول دیجیتال» و «اقتصاد دانشبنیان» نیست. فایل تولید فازی نیز تأکید میکند که استراتژی زمانی معنا پیدا میکند که انتخابهای واقعی و بدهبستانهای روشن وجود داشته باشند.
۶.۲۳.۲ پیشنهاد ارزش: کاربر خود هوش مصنوعی را خریداری نمیکند، بلکه نتیجهای مانند کاهش زمان، کاهش خطا، افزایش فروش، تشخیص زودتر یا تصمیمگیری بهتر را میخواهد. بنابراین ارزش فناوری باید بر اساس نتیجهای سنجیده شود که برای استفادهکننده ایجاد میکند.
۶.۲۳.۳ زنجیره ارزش: برای طراحی یک کسبوکار فناوری باید مشخص شود ارزش در کدام فعالیتها ایجاد میشود. داده، مدل، زیرساخت، رابط، فروش، پشتیبانی و اعتماد میتوانند هر یک بخشی از زنجیره ارزش را تشکیل دهند.
۶.۲۳.۴ جریان ارزش: در یک خدمت هوش مصنوعی، جریان واقعی ممکن است از جمعآوری درخواست و احراز هویت آغاز شود و سپس دریافت داده، بازیابی سند، اجرای مدل، کنترل پاسخ، تأیید انسانی، ثبت نتیجه و یادگیری از بازخورد را در بر بگیرد. اگر هر یک از این مراحل کند یا غیرقابلاعتماد باشد، قدرت مدل به محصول موفق تبدیل نخواهد شد.
۶.۲۴.۱ معماری سامانه: حتی اگر بخشی از اجزا از خارج خریداری شوند، طراحی و درک معماری کل سیستم باید در کنترل بنگاه یا کشور باقی بماند.
۶.۲۴.۲ دادههای حیاتی: دادههای هویتی، سلامت، مالی، زیرساختی، دفاعی و مالکیت صنعتی باید بر اساس قواعد روشن مدیریت شوند. حفظ کنترل الزاماً به معنای ممنوعیت کامل خروج داده نیست، بلکه به معنای دانستن محل نگهداری، هدف استفاده، سطح دسترسی و امکان حذف آن است.
۶.۲۴.۳ هویت و کلیدهای رمزنگاری: سازمان نباید تمام کنترل هویت و کلیدهای خود را به فروشندهای واگذار کند که قطع رابطه با آن، دسترسی خود سازمان را نیز متوقف سازد.
۶.۲۴.۴ امنیت سایبری: توان تشخیص حادثه، پاسخ، بازیابی و تحلیل باید در داخل وجود داشته باشد، حتی اگر بخشی از ابزارهای مورد استفاده خارجی باشند.
۶.۲۴.۵ معماری شبکه: اپراتور باید بداند شبکه چگونه کار میکند و در طول زمان بتواند فروشنده یا تجهیزات را تغییر دهد.
۶.۲۴.۶ مهندسی ابر: خرید سرویس ابری بدون برخورداری از توان معماری میتواند هزینه و امنیت را از کنترل سازمان خارج کند.
۶.۲۴.۷ ارزیابی مدل: ایران باید مجموعه آزمونهای فارسی و تخصصی خود را توسعه دهد. اتکا به رتبهبندیهای عمومی جهانی برای تصمیمهای حساس کافی نیست.
۶.۲۴.۸ اجرای محلی مدلهای منتخب: برای بعضی کاربردهای حساس باید امکان اجرای مستقل و آفلاین مدل وجود داشته باشد.
۶.۲۴.۹ نرمافزار تعبیهشده: در حوزههایی مانند انرژی، خودرو، پزشکی و صنعت، توان توسعه و اصلاح نرمافزار دستگاه اهمیت راهبردی دارد.
۶.۲۴.۱۰ تعمیر سختافزار: تعمیر برد، سرور، منبع تغذیه، تجهیزات شبکه و سامانههای سرمایش باید بخشی از قابلیت داخلی کشور باشد.
۶.۲۴.۱۱ طراحی تراشه و FPGA: حتی بدون برخورداری از کارخانه پیشرفته، توان طراحی سامانه دیجیتال میتواند ارزش اقتصادی و درجهای از استقلال ایجاد کند.
۶.۲۴.۱۲ بستهبندی و آزمون: در بعضی کاربردها، توسعه قابلیت آزمون و بستهبندی از تلاش برای ورود مستقیم به ساخت پیشرفته واقعبینانهتر است.
خرید خارجی زمانی منطقیتر است که جزء موردنظر استاندارد باشد، چند فروشنده واقعی داشته باشد، داده حیاتی را کنترل نکند، خروج از آن کمهزینه باشد و امکان ذخیره یا جایگزینی آن وجود داشته باشد. بعضی تجهیزات عمومی، نرمافزارهای غیرحساس، سرورهای استاندارد یا مدلهای وزنباز میتوانند در این گروه قرار گیرند.
بااینحال، حتی هنگام خرید یک کالای عمومی باید مشخص شود که آیا مجوز استفاده از آن قابل قطع است، داده در قالب قابل انتقال ذخیره میشود یا نه، تعمیر آن امکانپذیر است، نسخه پشتیبان وجود دارد و استفاده از محصول با مقررات سازگار است یا خیر.
مقاله تولید فازی نیز پیشنهاد میکند قابلیتها بهجای آنکه بر اساس احساس ملیگرایانه یا قیمت خرید طبقهبندی شوند، در دستههایی مانند قابلیت متمایزکننده، پشتیبان و کالایی قرار گیرند.
۶.۲۶.۱ سرمایه ناهمگن: سرور، مدل، داده، نرمافزار، فیبر و نیروی متخصص شکلهای یکسانی از سرمایه نیستند و نمیتوان آنها را بهسادگی جایگزین یکدیگر کرد. یک مرکز داده را نمیتوان بهسرعت به تیم پژوهشی تبدیل کرد و تراشه هوش مصنوعی نیز بدون نرمافزار و داده ممکن است ارزش محدودی داشته باشد.
۶.۲۶.۲ ساختار زمانی تولید: ساخت کارخانه تراشه یا شبکه فیبر فرایندی زمانبر است، درحالیکه مدلها و نرمافزارها ممکن است ظرف چند ماه تغییر کنند. این تفاوت زمانی خود منبع ریسک است، زیرا ممکن است زمانی که یک مرکز داده تکمیل میشود، نسل سختافزار یا مدل موردنظر تغییر کرده باشد.
۶.۲۶.۳ نرخ بهره و سرمایهگذاری نادرست: دورههای هیجان پیرامون هوش مصنوعی میتوانند به ساخت مراکز داده، خرید GPU و تأسیس شرکتهایی منجر شوند که مدل درآمدی روشنی ندارند. ظرفیت پردازشی بدون مشتری، تعداد زیاد پروژههای مشابه، اتکا به یارانه و درآمدی که از هزینه برق و استهلاک کمتر است میتوانند نشانههای سرمایهگذاری نادرست باشند.
۶.۲۶.۴ دانش پراکنده: دولت از یک مرکز واحد نمیتواند تشخیص دهد کدام کاربرد هوش مصنوعی در نهایت بیشترین ارزش را ایجاد خواهد کرد. فرصت ممکن است در یک کارخانه کوچک، کلینیک، فروشگاه یا شرکت لجستیک کشف شود. سیاست مناسب باید امکان آزمایش، شکست و رقابت را فراهم کند تا این دانش پراکنده بتواند خود را آشکار سازد.
۶.۲۶.۵ محاسبه اقتصادی: اگر برق، ارز، اینترنت، سرور و اعتبار با قیمتهای غیرشفاف تخصیص داده شوند، ممکن است مرکز داده یا شرکت فناوری در حسابهای خود سودآور به نظر برسد، اما در سطح کل اقتصاد زیان ایجاد کند.
۶.۲۶.۶ اثر شبکه: هرچه پلتفرم بزرگتر شود، معمولاً ارزش بیشتری برای کاربر ایجاد میکند، اما تغییر آن نیز دشوارتر میشود. این سازوکار میتواند به تمرکز قدرت منجر شود. رقابت در چنین بازاری صرفاً با ایجاد یک پلتفرم جدید شکل نمیگیرد و قابلیت انتقال داده، استانداردهای مشترک و امکان تعامل میان سامانهها نیز ضروریاند.
۶.۲۶.۷ کارآفرینی: فرصت اصلی ایران ممکن است نه در ساخت مدل پایهای میلیارددلاری، بلکه در کشف کاربردهایی باشد که شرکتهای جهانی شناخت کمتری از آنها دارند. اسناد فارسی، صنعت نفت، معدن، کشاورزی خشک، تجارت منطقهای و تعمیر تجهیزات نمونههایی از چنین حوزههایی هستند.
۶.۲۶.۸ ارزش اختیار: بعضی قابلیتها ممکن است در شرایط عادی هزینهزا یا کماستفاده به نظر برسند، اما هنگام بحران ارزش زیادی پیدا کنند. مدل محلی، لینک دوم اینترنت، نسخه آفلاین، تأمینکننده دوم ابر و تیم امنیت داخلی نمونههایی از قابلیتهایی هستند که ارزش آنها را باید علاوه بر استفاده روزمره، بر اساس اختیاری که در شرایط بحرانی فراهم میکنند سنجید.
در این سکتور، بازیگران اصلی را میتوان آمریکا، چین، تایوان، کره جنوبی، اتحادیه اروپا و ایران در نظر گرفت.
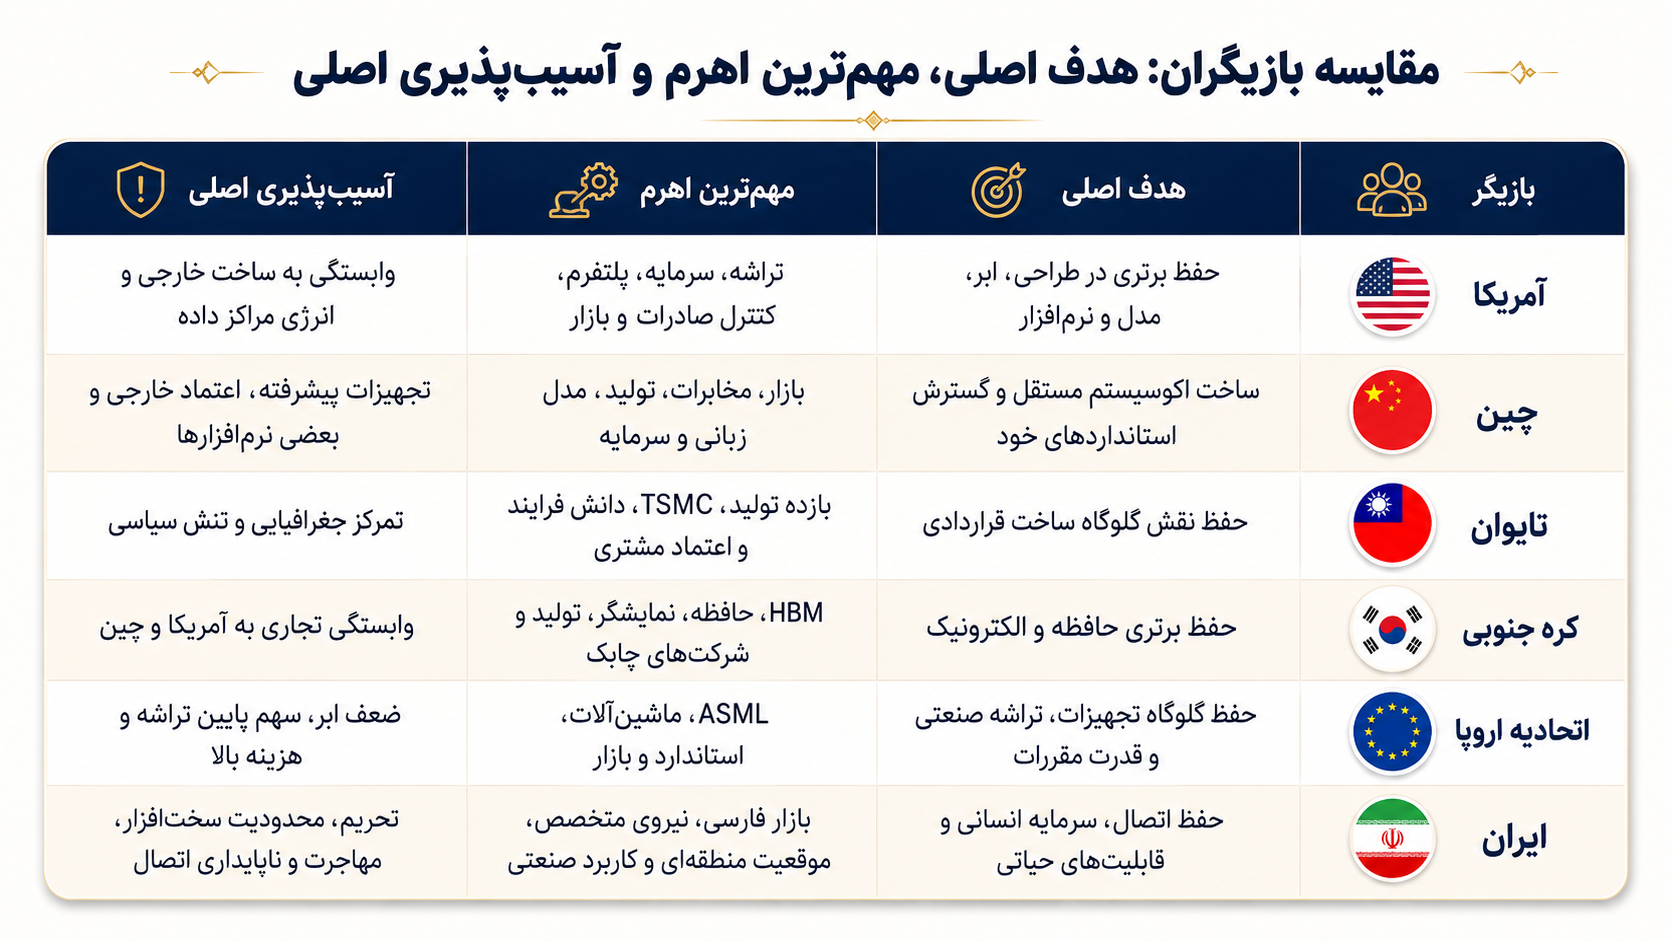
۶.۲۷.۱ بازی تراشه: زنجیره جهانی نیمهرسانا میان چند بازیگر اصلی تقسیم شده است و هیچیک از آنها بهتنهایی همه حلقهها را در اختیار ندارند. آمریکا در طراحی تراشه و ابزارهای کنترل صادرات جایگاه مهمی دارد، تایوان مرکز اصلی تولید پیشرفته است، کره جنوبی در حافظه موقعیت قدرتمندی دارد، اروپا برخی تجهیزات حیاتی تولید را در اختیار دارد و چین از بازار بزرگ و ظرفیت گسترده تولید الکترونیک برخوردار است. همین تقسیم کار باعث شده است حتی قدرتهای اصلی صنعت تراشه نیز کاملاً مستقل نباشند و به بخشهایی از زنجیره جهانی وابستگی متقابل داشته باشند.
۶.۲۷.۲ بازی مدل: آمریکا بخش مهمی از قدرت خود در هوش مصنوعی را بر مدلهای بسته، سرمایه و زیرساخت ابری بنا کرده است. چین در مقابل از مدلهای وزنباز و هزینه پایینتر برای گسترش نفوذ خود استفاده میکند. کشورهای ثالث الزاماً مجبور نیستند یکی از این دو الگو را بهطور کامل بپذیرند و میتوانند بسته به نیاز خود میان آنها انتخاب کنند یا معماری ترکیبی بسازند.
۶.۲۷.۳ بازی شبکه: چین تجهیزات مخابراتی رقابتی به بازار جهانی عرضه میکند، درحالیکه آمریکا و اروپا بر ریسکهای مرتبط با امنیت، داده و وابستگی تأکید دارند و از توسعه یا استفاده از فروشندگان جایگزین حمایت میکنند. برای ایران، انتخاب فروشنده تجهیزات شبکه صرفاً یک تصمیم فنی نیست و با تحریم، دسترسی به قطعه، نرمافزار، خدمات پس از فروش و روابط سیاسی نیز پیوند دارد.
۶.۲۷.۴ بازی استاندارد: قدرت فناوری فقط از ساخت محصول حاصل نمیشود. بازیگری که بتواند استاندارد فنی، API، مدل، فروشگاه نرمافزار یا مقررات یک بازار را تعیین کند، میتواند بر رفتار سایر بازیگران نیز اثر بگذارد. به همین دلیل، رقابت بر سر استانداردها بخشی از رقابت بر سر کنترل زنجیره دیجیتال است.
۶.۲۷.۵ انتخاب ایران: ایران در سطح کلی با سه مسیر روبهروست. نخست، وابستگی کامل به اکوسیستم شرقی است که ممکن است دسترسی کوتاهمدت به برخی فناوریها را تسهیل کند، اما میتواند شکل تازهای از وابستگی ایجاد کند. مسیر دوم تلاش برای خودکفایی کامل است که خطر پراکندگی سرمایه، افت کیفیت و فاصلهگرفتن از سرعت نوآوری جهانی را به همراه دارد.
مسیر سوم ایجاد یک معماری چندلایه است که در آن از فناوریهای مختلف استفاده میشود، لایههای حیاتی تحت کنترل باقی میمانند، استانداردهای باز ترجیح داده میشوند، امکان اجرای مدل محلی وجود دارد و اتصال به چند شبکه و تأمینکننده حفظ میشود. این گزینه از دو مسیر دیگر پیچیدهتر و دشوارتر است، اما میتواند پایداری بیشتری ایجاد کند.
احتمالهایی که در ادامه آمدهاند وزنهای اولیه تحلیلیاند و نباید آنها را پیشبینی قطعی دانست. این وزنها باید با ورود شواهد جدید و تغییر شرایط فناوری، اقتصاد و سیاست بهروزرسانی شوند.
سناریوی اول؛ رقابت مدیریتشده و وابستگی متقابل — احتمال اولیه ۳۵ درصد: در این سناریو، کنترل فناوری ادامه پیدا میکند، اما تجارت جهانی بهطور کامل قطع نمیشود. شرکتها همچنان میتوانند برای برخی محصولات و بازارها مجوزهای محدود دریافت کنند و ظرفیت تولید نیز بهتدریج میان کشورهای بیشتری توزیع میشود. چنین روندی هزینه زنجیره تأمین را افزایش میدهد، ساخت کارخانه در آمریکا و اروپا را گسترش میدهد، نقش تایوان را همچنان مهم نگه میدارد و همزمان زمینه رشد مدلهای چینی را فراهم میکند. برای ایران، واکنش مناسب در چنین محیطی حرکت به سمت تأمین چندمنبعی، استفاده از معماریهای استاندارد و حفظ مسیرهای قانونی دسترسی به فناوری خواهد بود.
سناریوی دوم؛ بلوکبندی عمیق دیجیتال — احتمال اولیه ۲۵ درصد: ممکن است دو اکوسیستم نسبتاً جداگانه در حوزه تراشه، شبکه، ابر، مدل و استاندارد شکل بگیرند. نتیجه چنین روندی افزایش ناسازگاری میان سامانهها، بالا رفتن هزینه انتقال، فشار بیشتر برای انتخاب یک اکوسیستم و محدودترشدن جریان داده خواهد بود. در این وضعیت، ایران باید لایه میانی خود را تا حد امکان قابلانتقال نگه دارد، از استانداردهای باز استفاده کند و از وابستگی عمیق به APIهای اختصاصی که خروج از آنها دشوار است پرهیز کند.
سناریوی سوم؛ گسترش مدلهای وزنباز و کاهش قدرت مدل پایه — احتمال اولیه ۲۰ درصد: در این سناریو، مدلهای ارزان و وزنباز به سطحی از کیفیت میرسند که برای بیشتر کاربردهای اقتصادی کافی است. چنین تحولی میتواند هزینه استنتاج را کاهش دهد، اجرای محلی را گسترش دهد، رقابت را از سطح مدل پایه به سطح کاربرد منتقل کند و قدرت برخی APIهای بسته را کاهش دهد. برای ایران، چنین مسیری به معنای اهمیت بیشتر داده، ارزیابی و کاربرد خواهد بود و توجیه تلاش برای آموزش یک مدل پایه بسیار بزرگ را کاهش میدهد.
سناریوی چهارم؛ کمبود برق و محاسبات — احتمال اولیه ۱۰ درصد: ممکن است رشد مراکز داده از توسعه ظرفیت برق، شبکه و عرضه تراشه سریعتر شود. در چنین شرایطی قیمت پردازش افزایش مییابد، صف اتصال مراکز داده به شبکه برق طولانیتر میشود، توسعه ظرفیت جدید محدود میشود و مدلهای کوچک و کممصرف اهمیت بیشتری پیدا میکنند. برای ایران، افزایش بهرهوری، زمانبندی مناسب بار، طراحی کارآمد سرمایش و اجرای هر مدل در محل متناسب با نیاز آن اهمیت بیشتری خواهد یافت.
سناریوی پنجم؛ شوک تایوان یا زنجیره تراشه — احتمال اولیه ۵ درصد: درگیری یا اختلال جدی در زنجیره ساخت پیشرفته میتواند تولید تراشه را مختل کند. کمبود قطعه، افزایش قیمت، اولویتبندی مشتریان و توقف برخی صنایع از مهمترین پیامدهای چنین شوکی خواهند بود. واکنش مناسب ایران در این وضعیت شامل شناسایی تراشههای حیاتی، نگهداری موجودی هدفمند، بازطراحی محصولات برای استفاده از قطعات جایگزین و توسعه ظرفیت تعمیر و بازیافت است.
سناریوی ششم؛ اختلال گسترده اینترنت یا حمله سایبری — احتمال اولیه ۵ درصد: اختلال در کابل، شبکه، مرکز داده یا سامانه هویت میتواند بخش بزرگی از خدمات دیجیتال را مختل کند. کاهش این ریسک به داشتن لینک دوم، توان بازیابی، نسخه آفلاین خدمات ضروری، تمرین سناریوهای بحران و تفکیک مناسب شبکههای حیاتی از سایر بخشها نیاز دارد.
۶.۲۹.۱ اتصال جهانی را زیرساخت تولید بداند: اینترنت صرفاً ابزاری برای مصرف محتوا نیست، بلکه یکی از ورودیهای تولید نرمافزار، تحقیق، تجارت، آموزش و صادرات خدمات است. به همین دلیل، کیفیت اتصال باید بر اساس پایداری، تأخیر، سرعت، هزینه و امکان دسترسی به ابزارهای کاری سنجیده شود، نه فقط تعداد کاربران یا میزان پوشش.
۶.۲۹.۲ مسیرهای بینالمللی را متنوع کند: تنوع اتصال زمانی معنا دارد که هم از نظر فیزیکی و هم از نظر حقوقی واقعی باشد. افزایش تعداد مسیرهایی که در نهایت از یک نقطه مشترک عبور میکنند، تابآوری واقعی ایجاد نمیکند.
۶.۲۹.۳ توسعه فیبر را مقدم بداند: فیبر زیرساخت مشترک خانه، صنعت، دکل موبایل و مرکز داده است و بخش بزرگی از شبکه آینده بر آن استوار خواهد بود. بنابراین توسعه آن باید یکی از اولویتهای اصلی زیرساخت ارتباطی باشد.
۶.۲۹.۴ طیف را شفاف تخصیص دهد: واگذاری طیف نباید صرفاً به صدور مجوز محدود شود و لازم است با تعهدهای مشخص درباره پوشش، کیفیت و سرمایهگذاری همراه باشد.
۶.۲۹.۵ سیاست نیمهرسانا را واقعبینانه کند: بهجای تمرکز صرف بر ساخت پیشرفته، اولویتهای منطقیتر برای ایران میتوانند طراحی تراشه، FPGA، الکترونیک قدرت، بستهبندی، آزمون، طراحی برد و تعمیر تجهیزات باشند. این حوزهها نیز نیازمند ارزیابی اقتصادیاند، اما فاصله آنها با قابلیتهای موجود ایران کمتر از رقابت مستقیم در پیشرفتهترین گرههای ساخت است.
۶.۲۹.۶ فهرست تراشههای حیاتی تهیه کند: ذخیرهسازی همه انواع تراشه نه اقتصادی است و نه عملی. تمرکز باید بر شناسایی قطعاتی باشد که نبود آنها میتواند زیرساخت حیاتی یا یک زنجیره مهم تولید را متوقف کند.
۶.۲۹.۷ ابر دولتی را رقابتی و قابلانتقال طراحی کند: دولت نباید همه دادهها و خدمات خود را به یک تأمینکننده قفل کند. معماری ابر دولتی باید امکان تغییر ارائهدهنده و انتقال داده و خدمت را در طول زمان حفظ کند.
۶.۲۹.۸ قابلیت انتقال داده را اجباری کند: هر سازمان باید بتواند داده خود را در قالبی استاندارد دریافت کند و در صورت نیاز آن را به ارائهدهنده دیگری منتقل سازد. بدون چنین قابلیتی، رقابت میان ارائهدهندگان در عمل محدود میشود.
۶.۲۹.۹ خرید دولتی را به استاندارد باز متصل کند: خریدهای بزرگ دولتی میتوانند برای فناوریهای جدید بازار ایجاد کنند، اما نباید به ایجاد انحصار دائمی برای یک فروشنده یا فناوری منجر شوند. استفاده از استانداردهای باز میتواند هزینه تغییر و وابستگی بلندمدت را کاهش دهد.
۶.۲۹.۱۰ داده عمومی باکیفیت منتشر کند: دادههای ناشناس، استاندارد و قابل استفاده در حوزههایی مانند حملونقل، آبوهوا، تجارت، سلامت و اقتصاد میتوانند زیرساخت شکلگیری شرکتها و خدمات جدید باشند.
۶.۲۹.۱۱ قانون حفاظت از داده ایجاد کند: قانون باید حقوق و مسئولیتهای مرتبط با رضایت، هدف استفاده، مدت نگهداری، انتقال، حذف اطلاعات و جبران خسارت را روشن کند تا حفاظت از داده از سطح توصیه فنی به یک چارچوب حقوقی قابل اجرا تبدیل شود.
۶.۲۹.۱۲ امنیت را از محرمانگی جدا کند: مخفیبودن معماری یا کد بهتنهایی امنیت ایجاد نمیکند. آزمون امنیتی، گزارش آسیبپذیری و پاسخگویی باید بخشی از فرایند حفاظت از سامانهها باشند.
۶.۲۹.۱۳ مقررات هوش مصنوعی را ریسکمحور کند: همه کاربردهای هوش مصنوعی سطح خطر یکسانی ندارند. ابزاری که متن پیشنهاد میکند نباید با سامانهای که در تصمیم پزشکی یا قضایی نقش دارد، تحت مقررات یکسان قرار گیرد.
۶.۲۹.۱۴ انرژی مرکز داده را شفاف قیمتگذاری کند: مرکز داده نباید صرفاً به دلیل دسترسی به برق یارانهای سودآور به نظر برسد. هزینه شبکه، سرمایش، برق پشتیبان و سایر زیرساختها نیز باید در محاسبه اقتصادی آن وارد شوند.
۶.۲۹.۱۵ مهاجرت نیروی متخصص را با اجبار پاسخ ندهد: حفظ نیروی متخصص بیشتر به کیفیت محیط کار، دسترسی به ابزار، حقوق مالکیت و امکان تجارت وابسته است تا محدودیتهای اداری برای خروج. سیاست باید انگیزه ماندن و فعالیت را افزایش دهد، نه هزینه خروج را.
۶.۲۹.۱۶ صادرات خدمات را تسهیل کند: دریافت پول، قرارداد، مالیات و حقوق مالکیت فکری باید برای فریلنسرها و شرکتهای نرمافزاری روشن و قابل پیشبینی باشد تا صادرات خدمات دیجیتال بتواند به یک فعالیت عادی اقتصادی تبدیل شود.
۶.۲۹.۱۷ برنامه تداوم دیجیتال طراحی کند: بانک، سلامت، انرژی، حملونقل و ارتباطات اضطراری باید برای زمان اختلال نسخه آفلاین، مسیر جایگزین و روش ادامه فعالیت با ظرفیت محدود داشته باشند.
۶.۳۰.۱ کیفیت را فراتر از پوشش بسنجد: ارزیابی شبکه باید علاوه بر پوشش، شاخصهایی مانند تأخیر، ازدسترفتن بسته، مدت قطعی و سرعت در ساعت اوج مصرف را نیز در بر بگیرد. پوشش گسترده بدون کیفیت پایدار نمیتواند نیاز اقتصادی کاربران را برآورده کند.
۶.۳۰.۲ فیبر دکل را توسعه دهد: 5G بدون بکهاول پرظرفیت تنها بهبود محدودی ایجاد میکند. بنابراین افزایش تعداد سایتهای نسل جدید باید با توسعه فیبر و ظرفیت انتقال همراه باشد.
۶.۳۰.۳ فروشنده را متنوع کند: تنوع کامل فروشنده در تکتک سایتها ممکن است عملی نباشد، اما شبکه نباید در همه لایههای خود به یک فروشنده وابسته شود. وابستگی یکپارچه میتواند هنگام اختلال در تأمین قطعه، نرمافزار یا پشتیبانی به ریسک سیستمی تبدیل شود.
۶.۳۰.۴ موجودی قطعات حیاتی داشته باشد: قطعهای که زمان تأمین آن ممکن است به یک سال برسد، با سیاست موجودی حداقلی قابل مدیریت نیست. سطح ذخیره باید بر اساس زمان جایگزینی و اهمیت عملیاتی قطعه تعیین شود.
۶.۳۰.۵ معماری چندمنطقهای ایجاد کند: داده و خدمات حیاتی باید در بیش از یک منطقه مستقل قابلیت بازیابی داشته باشند تا خرابی یک مرکز یا منطقه به توقف کامل خدمت منجر نشود.
۶.۳۰.۶ خروج مشتری را ممکن کند: قرارداد باید از ابتدا روشن کند داده مشتری چگونه تحویل داده میشود، هزینه خروج چقدر است و انتقال کامل خدمت چه مدت زمان میبرد. قابلیت خروج بخشی از کیفیت خود خدمت است.
۶.۳۰.۷ مصرف انرژی را اندازهگیری کند: مرکز داده باید مصرف سرور، سرمایش، UPS و تلفات را بهصورت جداگانه ثبت کند تا مشخص شود انرژی در کدام بخش مصرف میشود و کجا امکان بهبود بهرهوری وجود دارد.
۶.۳۰.۸ خدمات GPU را با تقاضای واقعی توسعه دهد: خرید انبوه سختافزار بدون مشتری مشخص و برنامه روشن برای بهروزرسانی میتواند سرمایه را به داراییای تبدیل کند که پیش از بازگشت هزینه منسوخ میشود.
۶.۳۰.۹ امنیت زنجیره تأمین را بررسی کند: ریسک امنیتی فقط در نرمافزار نهایی نیست. سختافزار، Firmware، نرمافزار مدیریت و حتی پیمانکاران هر یک میتوانند مسیر مستقلی برای حمله ایجاد کنند.
۶.۳۱.۱ از مسئله شروع کند، نه مدل: نخستین پرسش یک بنگاه نباید این باشد که چگونه از هوش مصنوعی استفاده کند. ابتدا باید مشخص شود کدام فرایند گران، کند یا خطاپذیر است، چه دادهای برای حل آن وجود دارد، خطای مدل چه هزینهای ایجاد میکند و چه کسی حاضر است برای حل این مسئله پول بپردازد. انتخاب فناوری باید پس از روشنشدن این پرسشها انجام شود.
۶.۳۱.۲ مدل را بر اساس هزینه کل انتخاب کند: هزینه استفاده از مدل فقط قیمت هر درخواست نیست. هزینه توسعه، ارزیابی، ذخیره داده، خروج از ارائهدهنده، امنیت و خطا نیز بخشی از هزینه واقعی محصولاند و باید در تصمیمگیری لحاظ شوند.
۶.۳۱.۳ معماری چندمدلی داشته باشد: استفاده از گرانترین و قدرتمندترین مدل برای همه وظایف لزوماً منطقی نیست. میتوان از یک مدل کوچک برای طبقهبندی اولیه استفاده کرد، موارد پیچیده را به مدل بزرگتر فرستاد و تصمیمهای حساس را به تأیید انسان سپرد. چنین معماریای میتواند هزینه را کاهش دهد و کنترل بیشتری بر فرایند ایجاد کند.
۶.۳۱.۴ داده را دارایی بداند: داده باید مالک مشخص، استاندارد، تاریخچه و سطح دسترسی تعریفشده داشته باشد. بدون چنین ساختاری، حتی داده فراوان نیز بهسختی به مزیت پایدار تبدیل میشود.
۶.۳۱.۵ از قفلشدن به API پرهیز کند: بهتر است میان محصول و ارائهدهنده مدل یک لایه واسط ایجاد شود تا در صورت تغییر API یا فروشنده، نیاز به بازنویسی کامل محصول وجود نداشته باشد.
۶.۳۱.۶ مدل محلی پشتیبان داشته باشد: برای وظایف حیاتی، داشتن مدلی با کیفیت کمتر اما قابل اجرا در زیرساخت داخلی میتواند هنگام قطع سرویس خارجی ارزش زیادی ایجاد کند.
۶.۳۱.۷ ارزیابی فارسی بسازد: مدل باید با داده واقعی مشتری، زبان فارسی و اصطلاحات همان صنعت آزمون شود. اتکا به معیارهای عمومی جهانی برای تصمیمگیری درباره عملکرد واقعی محصول کافی نیست.
۶.۳۱.۸ اطلاعات حساس را طبقهبندی کند: همه دادههای سازمان نباید به یک سرویس خارجی ارسال شوند. نوع داده، حساسیت آن و سطح مجاز دسترسی باید پیش از اتصال به مدل مشخص شده باشد.
۶.۳۱.۹ انسان را از فرایند حذف نکند: در کاربردهای پرخطر، انسان باید امکان مشاهده، بررسی، اصلاح و توقف تصمیم را داشته باشد. هدف استفاده از هوش مصنوعی باید بهبود فرایند باشد، نه حذف کنترل انسانی در جایی که هزینه خطا بالاست.
۶.۳۱.۱۰ گزارش خطا را نگه دارد: پاسخها و تصمیمهای مدل باید تا حد لازم قابل ردیابی باشند تا در صورت بروز خطا بتوان علت، ورودی و مسیر تصمیم را بررسی کرد.
۶.۳۱.۱۱ محصول را صادراتپذیر طراحی کند: اگر محصول قرار است در آینده وارد بازار خارجی شود، چندزبانگی، پرداخت، میزبانی، مقررات و پشتیبانی باید از مراحل ابتدایی طراحی مورد توجه قرار گیرند. اضافهکردن این قابلیتها پس از تثبیت کامل معماری ممکن است بسیار پرهزینه باشد.
۶.۳۱.۱۲ به بازار منطقهای نگاه کند: فرصتهای قابلدفاع برای شرکت ایرانی ممکن است در خدمات فارسی و عربی، تجارت، لجستیک، سلامت و صنعت انرژی شکل بگیرند؛ حوزههایی که شناخت زبان، بازار و فرایند منطقهای میتواند مزیتی واقعی ایجاد کند.
۶.۳۲.۱ ابتدا داده ماشین را جمع کند: هوش مصنوعی صنعتی بدون داده معتبر بهسادگی به یک نمایش فناوری تبدیل میشود. پیش از توسعه مدل باید مشخص شود چه دادهای از ماشین جمعآوری میشود، کیفیت آن چقدر است و آیا تاریخچه کافی برای تحلیل وجود دارد یا نه.
۶.۳۲.۲ مسئله نگهداری را هدف بگیرد: پیشبینی خرابی میتواند توقف تجهیزات را کاهش دهد، اما تنها زمانی ارزش ایجاد میکند که حسگر مناسب نصب شده باشد، داده خرابی بهدرستی ثبت شود و تیم تعمیر بتواند بر اساس هشدار مدل اقدام واقعی انجام دهد. مدل بدون فرایند عملیاتی مکمل، اثر محدودی خواهد داشت.
۶.۳۲.۳ مدل را کنار مهندس قرار دهد: هوش مصنوعی باید دانش استادکار و مهندس را ثبت، قابل استفاده و تقویت کند، نه اینکه بدون درک فرایند تلاش کند جایگزین کامل آن شود. ارزش سیستم زمانی بیشتر است که تجربه انسانی و توان محاسباتی یکدیگر را تکمیل کنند.
۶.۳۲.۴ شبکه صنعتی را جدا کند: اتصال مستقیم دستگاه صنعتی به اینترنت عمومی بدون معماری امنیتی مناسب ریسک بزرگی ایجاد میکند. شبکه صنعتی باید بر اساس سطح حساسیت و نیاز عملیاتی طراحی و از شبکههای عمومی تفکیک شود.
۶.۳۲.۵ نسخه دستی عملیات را حفظ کند: زیرساخت حیاتی باید بتواند هنگام اختلال دیجیتال، حتی با ظرفیت محدود، فعالیت خود را ادامه دهد. وابستگی کامل عملیات فیزیکی به یک سامانه دیجیتال میتواند یک خطای نرمافزاری یا حمله سایبری را به توقف کامل تولید تبدیل کند.
۶.۳۳.۱ سرمایه انسانی دیجیتال: مهارت دیجیتال داراییای قابل انتقال است، اما ارزش آن زمانی پایدارتر میشود که به یک ابزار یا پلتفرم خاص محدود نباشد. حل مسئله، برنامهنویسی، کار با داده، امنیت، معماری سیستم و شناخت یک صنعت از مهارتهاییاند که میتوانند در برابر تغییر سریع ابزارها دوام بیشتری داشته باشند.
۶.۳۳.۲ وابستگی به یک پلتفرم: فردی که تمام درآمد، مخاطبان و داده خود را روی یک پلتفرم متمرکز میکند، در برابر قطع حساب، تغییر الگوریتم یا تغییر شرایط استفاده آسیبپذیر میشود. تنوع کانال و امکان ارتباط مستقل با مشتری یا مخاطب میتواند این ریسک را کاهش دهد.
۶.۳۳.۳ مالکیت داده: فرد باید نسخه پشتیبان اطلاعات مهم خود را در اختیار داشته باشد و امکان خروج داده از سرویس مورد استفاده را حفظ کند. دسترسی به یک حساب آنلاین نباید تنها شکل مالکیت عملی بر داده باشد.
۶.۳۳.۴ امنیت شخصی: احراز هویت چندمرحلهای، مدیریت مناسب رمز عبور، بهروزرسانی نرمافزار و نگهداری نسخه پشتیبان از مهمترین ابزارهای حفاظت از دارایی دیجیتال شخصیاند.
۶.۳۳.۵ سرمایهگذاری در شرکت فناوری: ارزشگذاری بالا الزاماً به معنای جریان نقدی پایدار نیست. سرمایهگذار باید میزان وابستگی شرکت به مدل خارجی، هزینه پردازش، نرخ حفظ مشتری و امکان کپیکردن محصول توسط رقبا را نیز بررسی کند.
۶.۳۳.۶ سختافزار: خرید GPU یا سرور صرفاً با امید افزایش قیمت، سرمایهگذاری بدون ریسک محسوب نمیشود. سرعت تغییر نسل فناوری، مصرف برق، دسترسی به قطعات و میزان تقاضا برای اجاره ظرفیت باید پیش از چنین تصمیمی بررسی شوند.
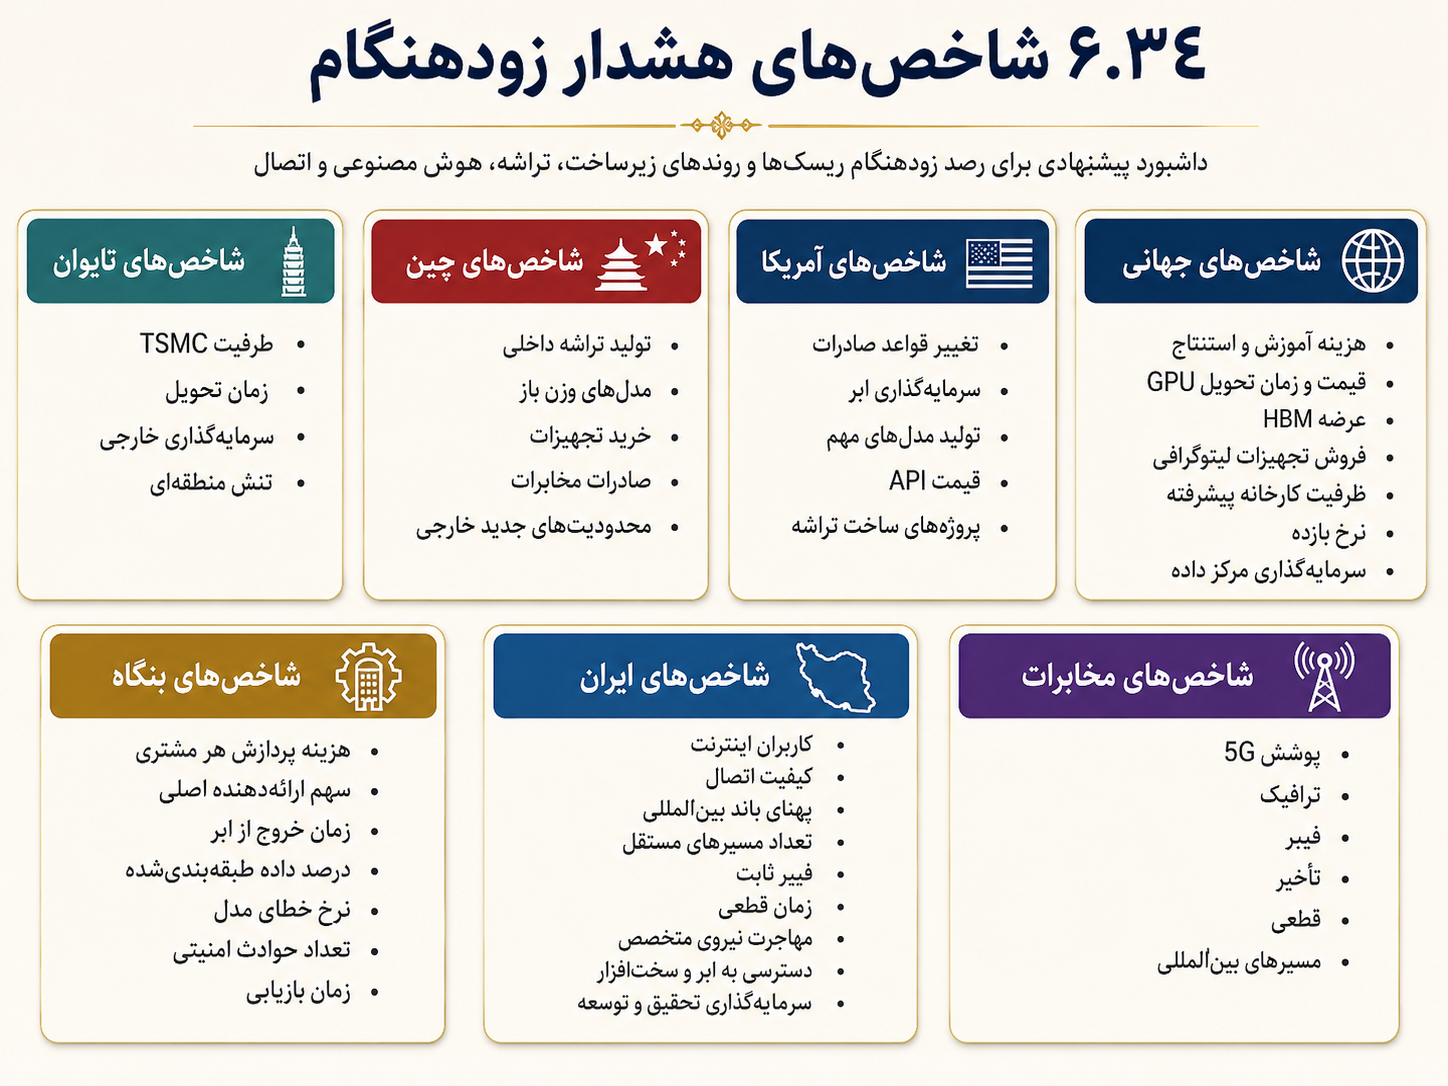
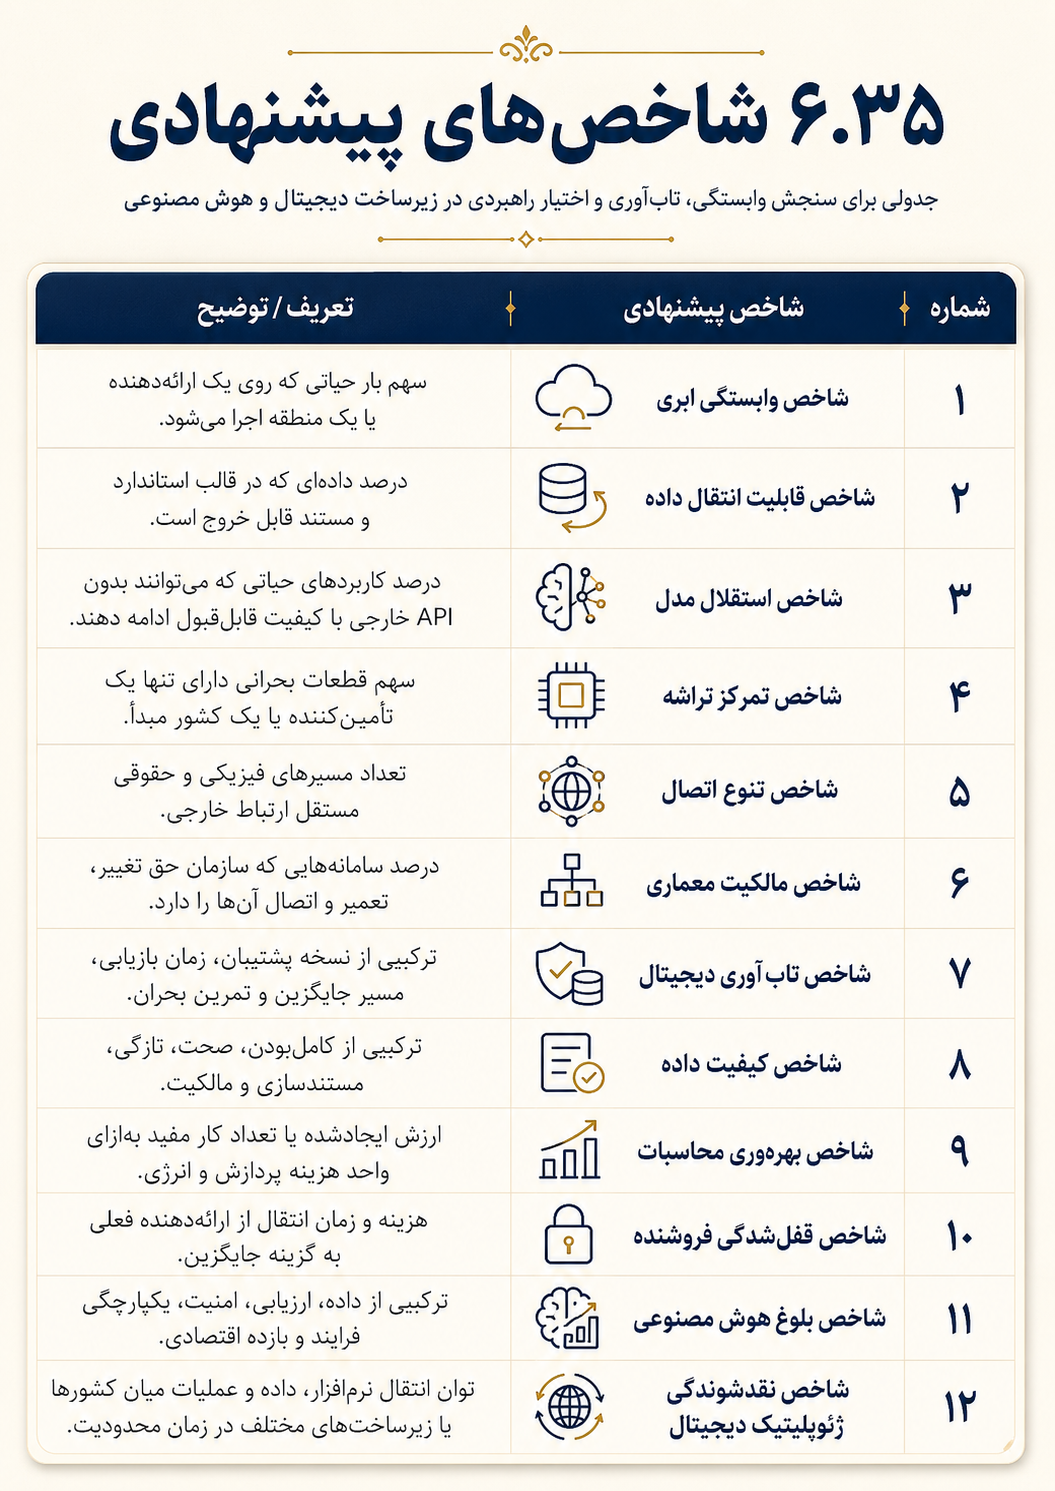
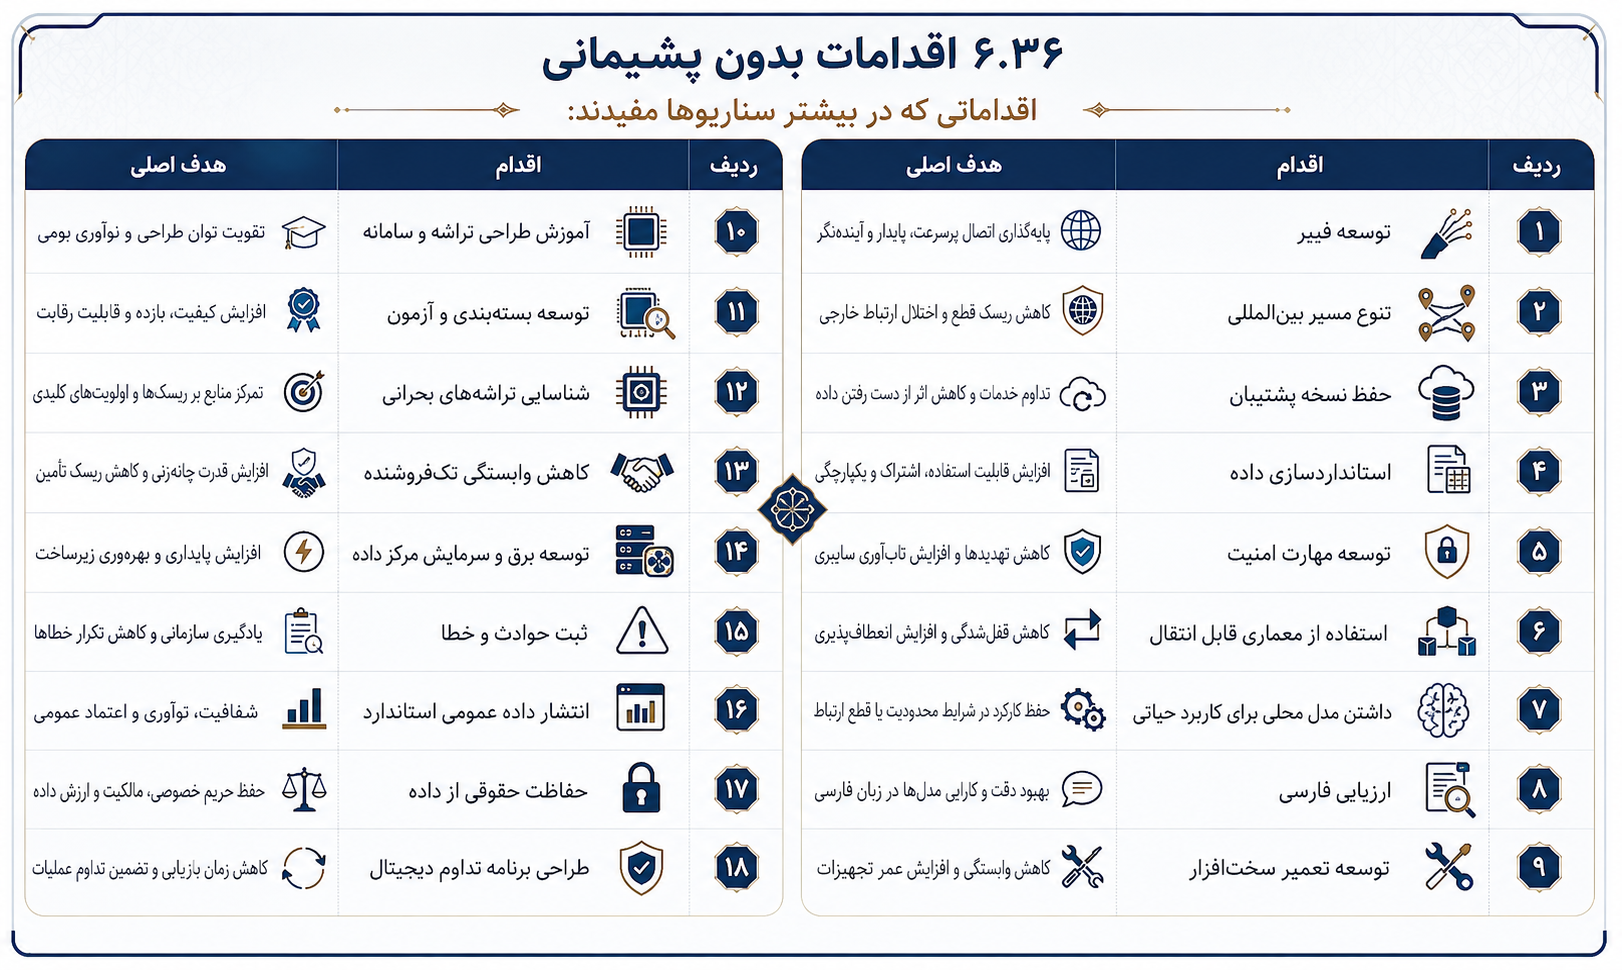
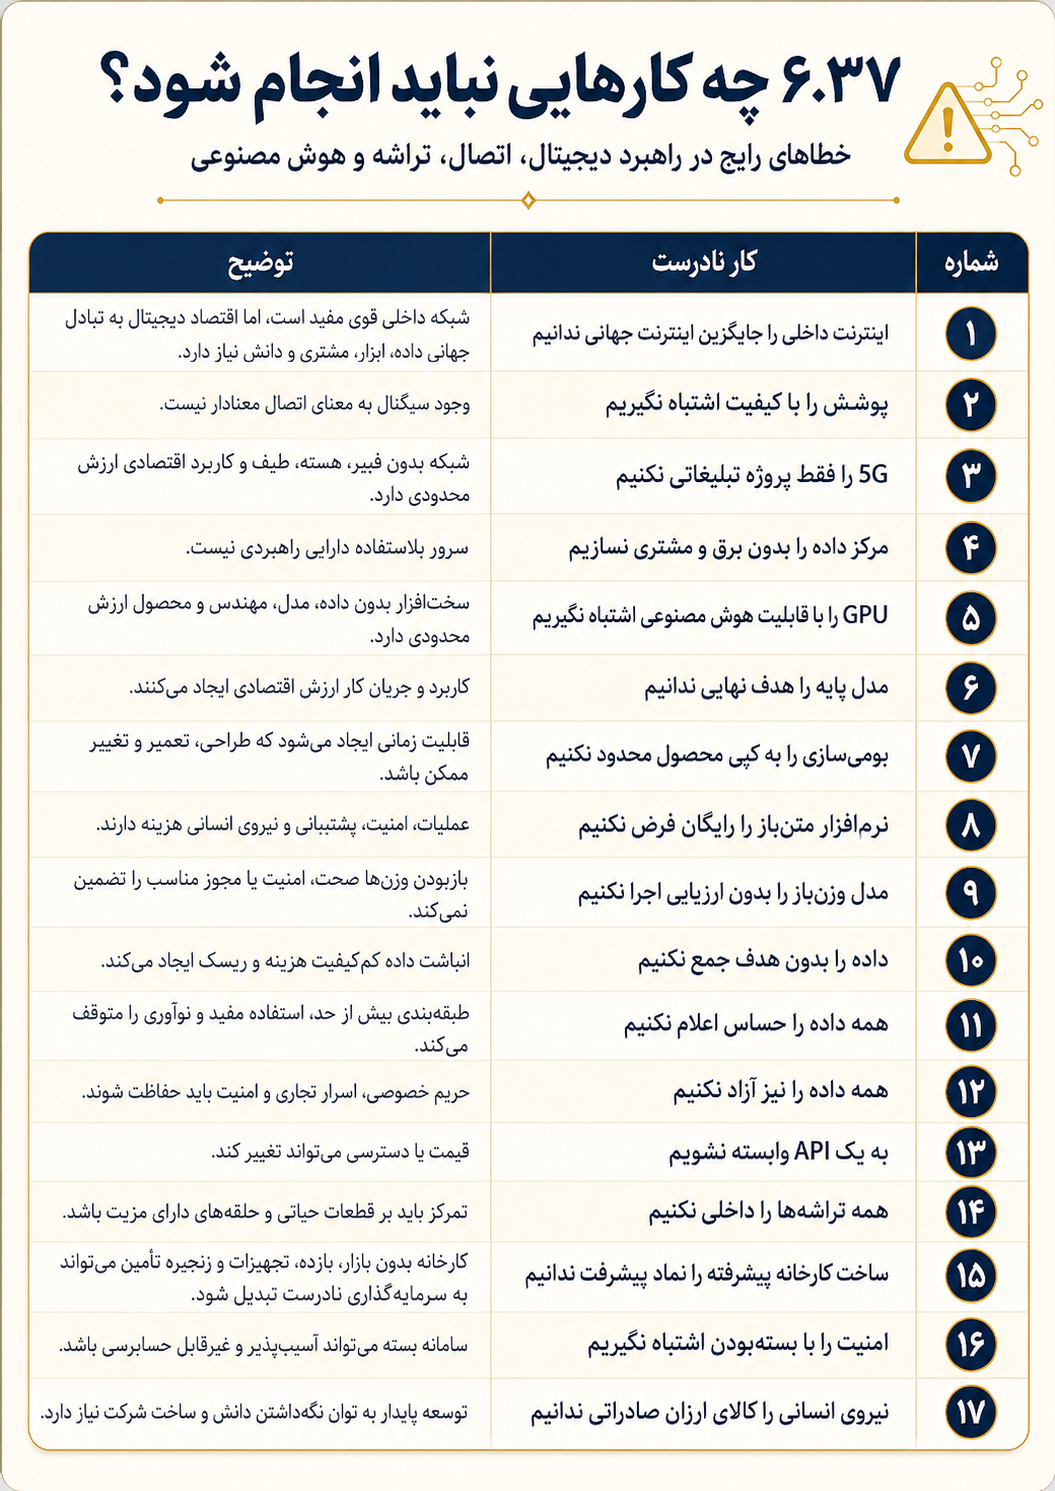
فناوری دیجیتال، هوش مصنوعی، مخابرات و نیمهرساناها را نمیتوان چهار صنعت جدا از یکدیگر دانست. این حوزهها اجزای یک زنجیره بههمپیوستهاند که هر حلقه آن به عملکرد حلقههای دیگر وابسته است. تراشه امکان محاسبه را فراهم میکند، مرکز داده این توان محاسباتی را در مقیاس به کار میگیرد، شبکه داده و کاربر را به یکدیگر متصل میکند، مدل هوش مصنوعی داده را پردازش میکند و نرمافزار در نهایت این مجموعه را به خدمت یا محصولی با ارزش اقتصادی تبدیل میسازد.
قدرت در این زنجیره نیز میان چند بازیگر بزرگ توزیع شده است. آمریکا در طراحی تراشه، خدمات ابری، مدلهای هوش مصنوعی، نرمافزار و سرمایه موقعیت قدرتمندی دارد. چین در تولید الکترونیک، تجهیزات مخابراتی، بازار داخلی، مدلهای وزنباز و مقیاس صنعتی پیشرفت کرده است. تایوان به یکی از مهمترین گلوگاههای ساخت قراردادی تراشههای پیشرفته تبدیل شده، درحالیکه کره جنوبی در حافظه، نمایشگر و تولید یکپارچه نقش اساسی دارد. اروپا و بهویژه هلند نیز در تجهیزات ساخت، تراشههای صنعتی و استانداردها جایگاه مهمی دارند. هند از مزیت تاریخی خود در نیروی انسانی و خدمات به سمت زیرساخت و سختافزار حرکت میکند و کشورهای خلیج فارس نیز میکوشند سرمایه و انرژی خود را به ابزاری برای جذب مراکز داده و فعالیتهای مرتبط با هوش مصنوعی تبدیل کنند.
ایران در این میان فاقد ظرفیت نیست. بازار بزرگ، نیروی متخصص، مصرف گسترده اینترنت، شرکتهای نرمافزاری و تجربه چند دههای در مخابرات پایههایی هستند که میتوان بر آنها قابلیت دیجیتال ساخت. بااینحال، تحریم، محدودیت دسترسی به سختافزار، ناپایداری اتصال، مهاجرت نیروی انسانی، ضعف سرمایهگذاری و نااطمینانی مقرراتی مانع از آن میشوند که این ظرفیت بهطور کامل به قدرت اقتصادی و فناوری تبدیل شود.
راهبرد مناسب برای ایران نه خودکفایی کامل در همه اجزای زنجیره است و نه واگذاری کامل آن به یک بلوک خارجی. معماری مطلوب باید بهطور همزمان چند هدف را دنبال کند. اتصال جهانی باید پایدار و چندمسیره باشد، درحالیکه کنترل دادههای حیاتی، هویت، امنیت و معماری سامانههای حساس در داخل حفظ شود. استفاده از مدلهای هوش مصنوعی، زیرساختهای ابری و فروشندگان مختلف نیز باید بهگونهای طراحی شود که امکان تغییر و جایگزینی وجود داشته باشد و وابستگی به یک تأمینکننده به نقطه شکست تبدیل نشود. در نیمهرساناها نیز تمرکز واقعبینانهتر میتواند بر طراحی، سامانه، آزمون و قطعات واقعاً حیاتی قرار گیرد. همزمان، نیروی انسانی و ظرفیتهای مرتبط با زبان فارسی و بازار منطقهای باید تا حد ممکن به محصول و خدمت صادراتپذیر تبدیل شوند.
ایران برای برخورداری از قدرت دیجیتال لازم نیست بهترین مدل پایه جهان، کوچکترین گره فناوری تراشه یا بزرگترین زیرساخت ابری را در اختیار داشته باشد. اهمیت بیشتر در آن است که بتواند نحوه کار سامانههای مورد استفاده خود را بفهمد، بر دادههای حیاتی کنترل داشته باشد، در صورت ضرورت فروشنده را تغییر دهد، تجهیزات را تعمیر کند، عملکرد مدلها را مستقل ارزیابی کند و هنگام قطع یکی از مسیرها، فعالیتهای حیاتی را با مسیر جایگزین ادامه دهد.
در اقتصاد دیجیتال، قدرت صرفاً از مالکیت سرور، کابل، مرکز داده یا تراشه ناشی نمیشود. بخش مهمتری از آن در اختیار تغییر معماری، انتقال داده، جایگزینی شریک و تبدیل دانش به محصول نهفته است. کشوری که فقط مصرفکننده فناوری باشد، با هر تغییر قیمت، مجوز یا سیاست خارجی در معرض آسیب قرار میگیرد. در سوی دیگر، کشوری که بخواهد همه اجزای فناوری را از صفر در داخل تولید کند، ممکن است منابع محدود خود را پراکنده کند و از مرز نوآوری جهانی فاصله بگیرد.
مسیر پایدارتر میان این دو قرار دارد. ایران باید قابلیتهایی را که برای ادامه فعالیت، امنیت و قدرت انتخاب حیاتیاند در داخل ایجاد و حفظ کند و در سایر بخشها از طریق اتصال هوشمندانه به بهترین منابع جهانی، مزیت و دانش به دست آورد. چنین رویکردی استقلال را به معنای قطع ارتباط با جهان تعریف نمیکند، بلکه آن را در توان انتخاب، جایگزینی و ادامه فعالیت حتی در شرایط تغییر یا اختلال میبیند.
کشاورزی در نگاه نخست فعالیتی برای تولید گندم، برنج، میوه، سبزی، گوشت، شیر و سایر مواد غذایی به نظر میرسد، اما در عمل نقطه اتصال چند نظام حیاتی است. آب و خاک پایه فیزیکی تولید را میسازند، انرژی و نهادهها امکان استمرار آن را فراهم میکنند و سلامت، اشتغال روستایی، تجارت خارجی، امنیت ملی، محیطزیست و ثبات اجتماعی نیز مستقیماً از عملکرد این بخش تأثیر میپذیرند.
اختلال در تولید یک کالای صنعتی ممکن است قیمت را افزایش دهد یا تحویل محصول را به تأخیر بیندازد، اما اختلال گسترده در تأمین غذا میتواند مستقیماً بر سلامت، فقر، مهاجرت و حتی مشروعیت سیاسی اثر بگذارد. به همین دلیل، دولتها معمولاً کشاورزی را مانند یک بازار عادی رها نمیکنند و از ابزارهایی مانند یارانه، تعرفه، خرید تضمینی، ذخایر راهبردی، بیمه و محدودیت صادرات برای مدیریت آن استفاده میکنند.
خود غذا نیز کالایی یکدست نیست. محصولاتی مانند گندم، برنج، ذرت و روغن نباتی بیش از همه برای تأمین کالری اهمیت دارند، درحالیکه گوشت، لبنیات، تخممرغ، حبوبات، میوه و سبزی کیفیت تغذیه را تعیین میکنند. گروه دیگری از محصولات مانند قهوه، زعفران، پسته، کاکائو یا برخی میوههای خاص بیشتر نقش تجاری و درآمدی دارند.
از همین رو، خودکفایی در تولید کالری الزاماً به معنای برخورداری از یک نظام غذایی سالم نیست. کشوری ممکن است کالری کافی تولید کند، اما همزمان با رژیم غذایی نامتوازن، سوءتغذیه، چاقی، کمبود ریزمغذیها یا نابرابری شدید در دسترسی به غذا روبهرو باشد. حتی ممکن است غذا در انبار موجود باشد، اما خانوار به دلیل تورم، بیکاری یا اختلال در توزیع توان خرید آن را نداشته باشد. امنیت غذایی بنابراین مفهومی گستردهتر از تولید داخلی است.
در سال ۲۰۲۴ حدود ۶۷۳ میلیون نفر، معادل ۸٫۲ درصد جمعیت جهان، با گرسنگی روبهرو بودند و حدود ۲۸ درصد جمعیت جهان ناامنی غذایی متوسط یا شدید را تجربه میکردند. چنین ارقامی نشان میدهند مسئله جهانی غذا فقط به ظرفیت تولید مربوط نیست و عواملی مانند درآمد، توزیع، جنگ، قیمت و امکان دسترسی نیز نقش تعیینکننده دارند.
آب نیز در این فصل فقط یک نهاده کشاورزی نیست. آب مورد استفاده در کشاورزی با آب شرب، صنعت، محیطزیست، انرژی و حتی بقای سکونتگاهها رقابت میکند. در سطح جهان، کشاورزی حدود ۷۲ درصد برداشت آب شیرین را به خود اختصاص میدهد و بیش از ۶۰ درصد تخریب زمین ناشی از فعالیت انسانی نیز در اراضی کشاورزی و مراتع رخ میدهد.
بنابراین پرسش مناسب برای ایران این نیست که چگونه بیشترین حجم ممکن محصول را در داخل کشور تولید کند. مسئله مهمتر آن است که چگونه میتوان امنیت غذایی، سلامت خاک، پایداری منابع آب، درآمد کشاورز و قدرت انتخاب در تجارت را همزمان حفظ کرد.
این مسئله با دوگانه ساده «خودکفایی یا واردات» حل نمیشود. تولید داخلی یک محصول ممکن است به دلیل مصرف بیش از حد آب، انرژی یا یارانه، امنیت بلندمدت کشور را کاهش دهد. در سوی دیگر، وابستگی کامل به واردات نیز کشور را در برابر تحریم، جنگ، جهش نرخ ارز و محدودیت صادرات از سوی کشورهای فروشنده آسیبپذیر میکند.
راهحل به معماری چندلایهای نیاز دارد که میان تولید داخلی کالاهای حیاتی، واردات متنوع، ذخایر راهبردی، بهرهوری منابع، تجارت منطقهای و حفظ قابلیتهای کشاورزی تعادل برقرار کند. این منطق با چارچوب «تولید با منطق فازی» نیز هماهنگ است. مسئله اصلی انتخاب میان تولید داخلی و شبکه جهانی نیست، بلکه ایجاد معماریای است که کیفیت، سودآوری، یادگیری، تابآوری و توان خلق ارزش در آینده را حفظ کند.
برای تحلیل کشاورزی و غذا باید زنجیره را به چند لایه متفاوت تقسیم کرد. تولید مزرعه فقط یکی از این لایههاست و کیفیت عملکرد کل نظام به ارتباط منابع طبیعی، نهادهها، تولید، فرآوری، توزیع و مصرف بستگی دارد.
۷.۲.۱ منابع طبیعی: پایه کشاورزی از خاک، آب سطحی، آب زیرزمینی، بارش، دما، نور، تنوع زیستی و منابع ژنتیکی تشکیل میشود. تولید نمیتواند برای مدت طولانی از ظرفیت تجدیدشوندگی این منابع فراتر رود. ممکن است با برداشت بیش از حد آب زیرزمینی یا فرسایش خاک، تولید برای چند سال افزایش پیدا کند، اما چنین رشدی در واقع از مصرف سرمایه طبیعی حاصل شده است.
۷.۲.۲ نهادههای پیش از مزرعه: کشاورز پیش از آغاز تولید به بذر، نهال، کود، سم، خوراک دام، واکسن، ماشینآلات، سوخت، برق، اعتبار، بیمه، اطلاعات هواشناسی و خدمات ترویجی نیاز دارد. اختلال در هر یک از این نهادهها میتواند بر تولید فصل بعد اثر بگذارد. اهمیت یک نهاده نیز فقط از سهم آن در هزینه تولید مشخص نمیشود، زیرا نبود یک بذر مناسب، واکسن یا حتی قطعه کوچک پمپ ممکن است کل تولید را متوقف کند.
۷.۲.۳ تولید در مزرعه و دامداری: این لایه طیف گستردهای از فعالیتها مانند کشت، باغداری، دامداری، مرغداری، شیلات، آبزیپروری، زنبورداری و تولید گلخانهای را شامل میشود. ساختار اقتصادی این فعالیتها یکسان نیست. گندم دیم، باغ پسته، گاوداری صنعتی، مرغداری و گلخانه خیار از نظر سرمایه، آب، زمان، ریسک و بازار تفاوتهای اساسی دارند.
۷.۲.۴ برداشت و عملیات پس از برداشت: پس از تولید، محصول باید برداشت، پاکسازی، درجهبندی، خشک، بستهبندی، سرد، انبار و حمل شود. بخش بزرگی از ارزش اقتصادی و همچنین ضایعات غذا در همین مرحله شکل میگیرد. برآورد FAO نشان میدهد حدود ۱۳٫۲ درصد غذا در فاصله پس از برداشت تا پیش از خردهفروشی از بین میرود و حدود ۱۹ درصد دیگر در خردهفروشی، خدمات غذایی و خانوارها هدر میرود.
۷.۲.۵ فرآوری غذایی: محصول خام میتواند به آرد، روغن، لبنیات، کنسرو، آبمیوه، غذای آماده، خوراک دام، نشاسته، قند و محصولات پروتئینی تبدیل شود. فرآوری میتواند عمر نگهداری را افزایش دهد، ضایعات را کاهش دهد و امکان عرضه محصول در بازارهای دورتر را فراهم کند. بااینحال، هر نوع فرآوری الزاماً ارزش افزوده مطلوبی ایجاد نمیکند. کارخانهای که خوراک، انرژی، بستهبندی و فناوری وارداتی مصرف کند و در عین حال با ظرفیت پایین فعالیت داشته باشد، ممکن است ارزش افزوده محدودی ایجاد کند.
۷.۲.۶ عمدهفروشی، لجستیک و خردهفروشی: غذا باید از مزرعه به مصرفکننده برسد و در این مسیر از بازار عمدهفروشی، سردخانه، انبار، ناوگان یخچالدار، فروشگاه، رستوران و تجارت الکترونیکی عبور میکند. ضعف در نظام توزیع میتواند وضعیتی ایجاد کند که کشاورز محصول خود را ارزان بفروشد، اما مصرفکننده همان محصول را با قیمت بالا خریداری کند.
۷.۲.۷ مصرف، تغذیه و سلامت: پایان زنجیره غذایی صرفاً خرید غذا نیست و نتیجه تغذیهای اهمیت بیشتری دارد. ارزش یک نظام غذایی باید بر اساس تأمین کالری، پروتئین و ریزمغذی، ایمنی غذا، تنوع رژیم غذایی و اثر بلندمدت آن بر سلامت نیز سنجیده شود.
امنیت غذایی را میتوان بر اساس چهار بُعد موجودبودن، دسترسی، کیفیت استفاده و ثبات تحلیل کرد. ضعف در هر یک از این ابعاد میتواند امنیت غذایی را مختل کند، حتی اگر سه بُعد دیگر وضعیت مناسبی داشته باشند.
۷.۳.۱ موجودبودن غذا: نخست باید مشخص باشد که آیا مقدار کافی غذا از طریق تولید داخلی، واردات یا ذخایر در دسترس کشور قرار دارد یا خیر. میزان تولید، موجودی، واردات، صادرات و ضایعات همگی بر موجودبودن غذا اثر میگذارند.
۷.۳.۲ دسترسی اقتصادی و فیزیکی: وجود غذا در کشور بهتنهایی کافی نیست. ممکن است کالا در بازار موجود باشد، اما خانوار توان خرید آن را نداشته باشد. درآمد، قیمت، اشتغال، وضعیت جادهها، شبکه توزیع و امنیت فیزیکی همگی در دسترسی واقعی خانوار به غذا نقش دارند.
۷.۳.۳ استفاده و کیفیت تغذیه: غذایی که مصرف میشود باید از نظر ایمنی و کیفیت مناسب باشد و همراه با آب سالم و شرایطی باشد که بدن بتواند مواد مغذی آن را جذب کند. خانواری که بیشتر رژیم خود را از نان و کالری ارزان تأمین میکند ممکن است از گرسنگی ظاهری فاصله داشته باشد، اما همچنان با کمبود پروتئین، آهن، ویتامین یا سایر مواد ضروری روبهرو شود.
۷.۳.۴ ثبات: سه بُعد قبلی باید در طول زمان نیز قابل حفظ باشند. امنیت غذاییای که فقط در سال پربارش یا زمانی که درآمد نفتی بالاست برقرار باشد، امنیت پایدار محسوب نمیشود. نظام غذایی باید توان مقاومت در برابر خشکسالی، سیل، جنگ، تحریم، جهش نرخ ارز، بیماری دام، آفت و محدودیت صادرات کشور فروشنده را داشته باشد.
خودکفایی غذایی، امنیت غذایی و حاکمیت غذایی سه مفهوم مرتبط اما متفاوتاند و استفاده از آنها بهجای یکدیگر میتواند سیاستگذاری را به نتیجه نادرست برساند.
۷.۴.۱ خودکفایی غذایی: خودکفایی به این معناست که بخش بزرگی از نیاز غذایی از تولید داخلی تأمین شود. این هدف در برخی کالاها میتواند منطقی باشد، بهویژه زمانی که محصول بخش مهمی از رژیم غذایی است، کشور در تولید آن مزیت قابلقبولی دارد و عرضه جهانی آن در زمان بحران چندان قابل اتکا نیست. بااینحال، خودکفایی کامل میتواند هزینه بزرگی تحمیل کند، بهخصوص اگر تولید بر آب ناپایدار، یارانه سنگین یا تخریب خاک استوار باشد.
۷.۴.۲ امنیت غذایی: امنیت غذایی میتواند از ترکیب تولید داخلی، تجارت، ذخیره، درآمد خانوار و حمایت اجتماعی حاصل شود. برای نمونه، کشوری مانند سنگاپور ممکن است غذای داخلی کمی تولید کند، اما به دلیل درآمد بالا، بنادر کارآمد، ذخایر مناسب، شرکای متنوع و لجستیک پیشرفته از سطح بالایی از امنیت غذایی برخوردار باشد.
۷.۴.۳ حاکمیت غذایی: حاکمیت غذایی بر حق جامعه برای تعیین سیاست غذایی، حمایت از تولیدکننده محلی، حفظ فرهنگ غذایی و کنترل منابع تأکید میکند. این مفهوم میتواند برخی ابعاد اجتماعی نظام غذایی را روشن کند، اما اگر به ممنوعیت تجارت یا حفظ هر نوع تولید کمبازده منجر شود، ممکن است هزینه غذا را افزایش دهد.
۷.۴.۴ راهبرد میانه: برای ایران، راهبرد مناسب میتواند میان سه گروه محصول تمایز ایجاد کند. گروه نخست محصولاتی حیاتیاند که ایران توان قابلقبولی برای تولید داخلی آنها دارد، مانند بخشی از گندم، جو، محصولات باغی، لبنیات و پروتئین؛ ظرفیت پایه این محصولات باید حفظ شود. گروه دوم محصولاتیاند که تولید کامل داخلی آنها بسیار پرهزینه یا آببر است و میتوان بخشی از نیاز به آنها را از طریق تجارت متنوع، ذخایر و قراردادهای بلندمدت تأمین کرد. گروه سوم محصولات صادراتی دارای مزیتاند، مانند برخی محصولات باغی و گلخانهای، زعفران، خرما، پسته، گیاهان دارویی و غذاهای فرآوریشده که میتوانند ارز و بازار ایجاد کنند، مشروط بر آنکه هزینه واقعی آب، خاک و کیفیت در محاسبات لحاظ شود.
۷.۵.۱ آب سبز: آب سبز رطوبتی است که از بارش در خاک ذخیره میشود و گیاه آن را مصرف میکند. کشاورزی دیم عمدتاً از این منبع استفاده میکند و معمولاً فشار مستقیم کمتری بر رودخانهها و آبخوانها وارد میسازد، هرچند به نوسان بارش وابستگی بیشتری دارد.
۷.۵.۲ آب آبی: آب آبی شامل آب رودخانه، سد، دریاچه و آب زیرزمینی است که برای آبیاری برداشت میشود. این نوع آب میتواند تولید را نسبت به نوسان بارش باثباتتر کند، اما زمانی که برداشت از میزان تجدید منابع بیشتر شود، کاهش جریان رودخانه، افت تالاب و تخلیه آبخوان را به دنبال دارد.
۷.۵.۳ آب خاکستری: در مفهوم ردپای آب، آب خاکستری حجمی از آب است که برای رقیقکردن آلودگی تا سطح استاندارد موردنیاز در نظر گرفته میشود. بنابراین مصرف کود و سم میتواند هزینه آبی یک محصول را فراتر از حجم مستقیم آبیاری افزایش دهد.
۷.۵.۴ آب مجازی: آب مجازی به آبی گفته میشود که در فرایند تولید یک کالا مصرف شده است. وقتی ایران ذرت، سویا، گوشت یا روغن وارد میکند، بخشی از آب موردنیاز برای تولید آن کالا را نیز بهطور غیرمستقیم از خارج تأمین کرده است. برعکس، صادرات یک محصول آببر میتواند به معنای صادرات ضمنی آب باشد.
بااینحال، مفهوم آب مجازی نباید به شعاری ساده تبدیل شود. برای تصمیمگیری باید مشخص شود آب مورد استفاده سبز بوده یا آبی، منبع آب تا چه اندازه تجدیدپذیر است، محصول چه ارزشی ایجاد میکند، چه میزان اشتغال دارد، کیفیت منبع آب چگونه است و آیا بازار جایگزینی برای محصول یا منبع وجود دارد. صادرات محصولی که عمدتاً با بارش تولید شده، با صادرات محصولی که از آبخوان در حال افت آبیاری شده یکسان نیست.
۷.۶.۱ برداشت آب: برداشت به مقدار آبی گفته میشود که از رودخانه، سد یا آبخوان گرفته میشود.
۷.۶.۲ مصرف واقعی: تمام آب برداشتشده الزاماً مصرف نمیشود. بخشی ممکن است دوباره به رودخانه یا آبخوان بازگردد و بخشی دیگر از طریق تبخیر، تعرق یا ورود به محصول از دسترس همان حوضه خارج شود. به همین دلیل، کاهش برداشت در سطح یک مزرعه الزاماً به معنای صرفهجویی معادل همان مقدار آب در سطح حوضه نیست.
۷.۶.۳ بهرهوری فیزیکی آب: این معیار مقدار محصول تولیدشده به ازای هر مترمکعب آب را اندازهگیری میکند.
۷.۶.۴ بهرهوری اقتصادی آب: در این معیار، ارزش افزوده یا درآمد ایجادشده به ازای هر مترمکعب آب سنجیده میشود.
۷.۶.۵ بهرهوری تغذیهای آب: این شاخص مقدار کالری، پروتئین یا ریزمغذی تولیدشده به ازای آب مصرفشده را بررسی میکند.
۷.۶.۶ بهرهوری اجتماعی آب: این معیار به اشتغال، درآمد روستایی یا امنیت غذایی ایجادشده به ازای هر واحد آب توجه دارد.
هیچیک از این معیارها بهتنهایی برای همه تصمیمها مناسب نیستند. یک محصول ممکن است ارزش مالی بالایی ایجاد کند، اما نقش محدودی در غذای مردم داشته باشد. محصول دیگری ممکن است درآمد کمتری داشته باشد، اما برای تأمین کالری پایه ضروری باشد.
یکی از متداولترین راهحلهای پیشنهادی برای بحران آب، توسعه آبیاری قطرهای یا سامانههای تحت فشار است. این فناوریها در سطح مزرعه میتوانند کنترل آب را بهبود دهند، تبخیر و رواناب را کاهش دهند، کوددهی را دقیقتر کنند و عملکرد محصول را افزایش دهند.
بااینحال، افزایش راندمان در مزرعه الزاماً به صرفهجویی واقعی در سطح حوضه منجر نمیشود. کشاورز ممکن است پس از نصب سامانه جدید سطح زیر کشت را افزایش دهد، محصولی آببرتر انتخاب کند، دوره کشت را طولانیتر کند یا بخشی از آبی را که قبلاً به رودخانه یا آبخوان بازمیگشت بیشتر در اختیار گیاه قرار دهد.
FAO هشدار داده است که اگر بازگشت آب و مصرف واقعی در مقیاس حوضه محاسبه شوند، بهبود فناوری آبیاری حتی میتواند به افزایش مصرف نهایی آب منجر شود. به همین دلیل، توسعه فناوری باید با ابزارهایی مانند سقف برداشت، کنتور، حقوق روشن آب، محدودیت سطح زیر کشت، حسابداری حوضه و حفاظت از حق محیطزیست همراه شود.
صرفهجویی واقعی زمانی اتفاق میافتد که آب آزادشده واقعاً در آبخوان، رودخانه یا مصرف اولویتدار باقی بماند، نه اینکه دوباره برای افزایش تولید استفاده شود. بانک جهانی نیز به همین اثر بازگشتی اشاره کرده و تأکید میکند که افزایش بهرهوری بدون قواعد مناسب تخصیص و اجرای مؤثر میتواند مصرف را دوباره افزایش دهد.
۷.۸.۱ پژوهش و ژنتیک: زنجیره کشاورزی از انتخاب رقم و نژاد آغاز میشود. اصلاح بذر، بانک ژن، تولید بذر پایه، نهال سالم، ژنتیک دام و توان تشخیص بیماری از قابلیتهای کلیدی این مرحلهاند. کشوری که بذر یا ژنتیک متناسب با اقلیم خود را در اختیار نداشته باشد، بخشی از آینده تولید خود را به تصمیم شرکت خارجی وابسته میکند.
۷.۸.۲ نهاده: بذر باید با کود، خاک، آب، سم و شیوه مدیریت هماهنگ باشد. افزایش مقدار نهاده الزاماً محصول بیشتری ایجاد نمیکند و حتی میتواند هزینه، شوری خاک، آلودگی و مقاومت آفات را افزایش دهد.
۷.۸.۳ تولید: تصمیمهای مزرعه درباره زمان کشت، تراکم، آبیاری، تغذیه، کنترل آفات و زمان برداشت بر عملکرد و کیفیت محصول اثر مستقیم دارند.
۷.۸.۴ تجمیع محصول: بسیاری از کشاورزان کوچک توان فروش مستقیم به کارخانه یا بازار صادراتی را ندارند. تعاونی، شرکت تجمیعکننده یا بازار قراردادی میتواند محصولات خرد را استاندارد و در مقیاس مناسب تجمیع کند.
۷.۸.۵ استاندارد و ردیابی: در بازارهای پیشرفته باید بتوان مشخص کرد محصول کجا تولید شده، چه سمومی در تولید آن استفاده شده، میزان باقیمانده چقدر است، چه زمانی برداشت شده و در چه شرایطی حمل شده است.
۷.۸.۶ فرآوری: فرآوری میتواند محصول فاسدشدنی را به کالایی ماندگارتر تبدیل کند و دامنه بازار آن را گسترش دهد.
۷.۸.۷ توزیع: شبکه توزیع باید زمان، دما، موجودی و جریان مالی را بهصورت همزمان مدیریت کند.
۷.۸.۸ بازخورد بازار: اطلاعات تقاضا باید به مزرعه بازگردد. کشاورزی که از سلیقه مشتری، اندازه مطلوب محصول، کیفیت موردنظر و زمان تقاضا اطلاعی ندارد، ممکن است کالای نامناسب را در زمانی نامناسب تولید کند.
۷.۹.۱ سطح زیر کشت و تولید: افزایش سطح زیر کشت ممکن است حجم تولید را بالا ببرد، اما بهتنهایی نشاندهنده افزایش بهرهوری نیست.
۷.۹.۲ عملکرد در هکتار و بهرهوری کل: عملکرد بیشتر در هر هکتار ممکن است با مصرف بسیار بیشتر آب، کود، انرژی و سرمایه حاصل شده باشد و بنابراین لزوماً به معنای بهرهوری بیشتر کل منابع نیست.
۷.۹.۳ تولید و عرضه قابل مصرف: تمام محصول تولیدشده به مصرف نمیرسد و بخشی از آن در برداشت، انبار، حمل، فرآوری یا خردهفروشی از بین میرود.
۷.۹.۴ تولید و امنیت غذایی: تولید زیاد غذا تضمین نمیکند که خانوار توان خرید آن را داشته باشد.
۷.۹.۵ خودکفایی و تابآوری: خودکفاییای که بر تخلیه آب زیرزمینی استوار باشد، ممکن است در کوتاهمدت وابستگی وارداتی را کاهش دهد، اما آسیبپذیری بلندمدت را افزایش میدهد.
۷.۹.۶ صادرات و مزیت: صادرات یک محصول الزاماً به معنای برخورداری از مزیت واقعی نیست. ممکن است صادرات بر یارانه انرژی، ارز ترجیحی، آب تقریباً رایگان یا تخریب خاک استوار شده باشد.
۷.۹.۷ قیمت مزرعه و قیمت مصرفکننده: افزایش قیمت در فروشگاه الزاماً به افزایش درآمد کشاورز منجر نمیشود و ممکن است بخش بزرگی از فاصله قیمت در سایر حلقههای زنجیره ایجاد شده باشد.
۷.۹.۸ کاهش ضایعات و افزایش تولید: در بسیاری از موارد، جلوگیری از ضایعات میتواند بدون مصرف آب و زمین بیشتر، عرضه غذای قابل مصرف را افزایش دهد.
۷.۹.۹ موجودی و ذخیره راهبردی: موجودی تجاری برای فروش عادی نگهداری میشود، درحالیکه ذخیره راهبردی باید برای شرایط بحران و بر اساس قواعد مشخص گردش، حفظ کیفیت و آزادسازی طراحی شود.
۷.۹.۱۰ ارزش فروش و ارزش افزوده: درآمد حاصل از فروش محصول با سهم واقعی آن در اقتصاد یکسان نیست. ارزش خوراک، کود، سوخت، بستهبندی و سایر نهادههای واسطه باید از ارزش تولید کسر شود. فایل روششناسی اقتصاد چین نیز تأکید میکند که سهم بخشها باید بر مبنای ارزش افزوده سنجیده شود، نه صرفاً حجم تولید، فروش یا صادرات.
نظام غذایی جهان همزمان تحت فشار افزایش جمعیت و درآمد در برخی مناطق، تغییر رژیم غذایی، تخریب خاک، کمبود آب، تغییر اقلیم، جنگ، اختلال در تجارت، تمرکز نهادهها و تجارت در تعداد محدودی کشور و نابرابری در دسترسی قرار دارد.
FAO برآورد میکند جمعیت جهان تا میانه قرن به حدود ۹٫۷ میلیارد نفر نزدیک شود و تولید غذا، خوراک دام و الیاف نسبت به سال ۲۰۱۲ حدود ۵۰ درصد افزایش پیدا کند، درحالیکه تقاضا برای آب شیرین نیز بیشتر خواهد شد.
در کنار محدودیت منابع، اتلاف غذا همچنان مسئله بزرگی است. کاهش ضایعات میتواند بدون افزایش مشابه سطح زیر کشت، غذای بیشتری در اختیار جامعه قرار دهد. ضعف بستهبندی، حملونقل، سردخانه، هماهنگی بازار و برنامهریزی مصرف از عوامل اصلی اتلاف غذا هستند.
۷.۱۰.۱ تمرکز تجارت: بازار جهانی برخی کالاهای اساسی در تعداد محدودی کشور متمرکز شده است. برزیل، آمریکا و آرژانتین در سویا جایگاه مهمی دارند؛ روسیه، اتحادیه اروپا، کانادا، آمریکا، استرالیا و اوکراین از عرضهکنندگان مهم گندماند؛ آمریکا، برزیل، آرژانتین و اوکراین در ذرت نقش برجسته دارند؛ اندونزی و مالزی در روغن پالم مسلطاند و چین، روسیه، کانادا، مراکش و چند کشور دیگر نیز در بخشهایی از بازار کود اهمیت دارند. چنین تمرکزی باعث میشود خشکسالی، جنگ یا تغییر سیاست صادراتی یک کشور بتواند آثار جهانی ایجاد کند.
۷.۱۰.۲ کود: تولید کود نیتروژنه به گاز طبیعی وابسته است و فسفات و پتاس نیز از ذخایر معدنی و ظرفیتهای فرآوری متمرکز جغرافیایی تأمین میشوند. روسیه پس از سال ۲۰۲۲ سهم خود را در صادرات برخی گروههای کود حفظ یا حتی افزایش داد. روسیه و اوکراین نیز با وجود جنگ همچنان در تجارت غلات نقش بزرگی داشتند و رویهم نزدیک به یکچهارم صادرات جهانی گندم، ذرت و جو را تشکیل میدادند.
۷.۱۰.۳ بیماری و امنیت زیستی: بیماری دام، طیور، گیاه یا آبزی میتواند سریعتر از روند تدریجی کاهش آب به تولید شوک وارد کند. مقابله با چنین ریسکی به قرنطینه، آزمایشگاه، ردیابی، واکسن و گزارش سریع نیاز دارد. پنهانکردن بیماری برای حفظ فروش کوتاهمدت ممکن است در نهایت هزینه بسیار بزرگتری به اقتصاد ملی تحمیل کند.
۷.۱۱.۱ ساختار قدرت کشاورزی آمریکا: قدرت کشاورزی آمریکا فقط از زمین حاصلخیز ناشی نمیشود و بر ترکیبی از خاک و اقلیم متنوع، مکانیزاسیون، بذر و زیستفناوری، دانشگاههای کشاورزی، اعتبار، بیمه، بورس کالا، حملونقل ریلی و رودخانهای، بنادر، صنایع غذایی و بازارهای صادراتی استوار است. آمریکا در محصولاتی مانند ذرت، سویا، گندم، پنبه، گوشت، لبنیات و مواد غذایی فرآوریشده بازیگری مهم محسوب میشود.
۷.۱۱.۲ تجارت: ارزش صادرات کشاورزی آمریکا در سال ۲۰۲۵ حدود ۱۷۱ میلیارد دلار بود. در همان سال، واردات کشاورزی حدود ۴۱ میلیارد دلار از صادرات بیشتر شد. این کسری تجاری را نمیتوان به معنای ضعف کامل تولید دانست، زیرا آمریکا همزمان صادرکننده بزرگ غلات، خوراک دام و محصولات پروتئینی و واردکننده بزرگ میوه، سبزی، نوشیدنی و غذاهای مصرفی است.
محصولات دارای ارزش بالاتر مانند گوشت، لبنیات و غذاهای آماده در سال ۲۰۲۵ حدود ۱۲۱ میلیارد دلار، معادل ۷۱ درصد صادرات کشاورزی آمریکا را تشکیل دادند. این ترکیب نشان میدهد قدرت غذایی فقط از صادرات محصول خام حاصل نمیشود و فرآوری، برند، استاندارد و زنجیره سرد نیز بخش مهمی از مزیت را میسازند.
۷.۱۱.۳ پیوند با چین: چین سالها یکی از بزرگترین خریداران سویا و دیگر محصولات کشاورزی آمریکا بوده است. این رابطه برای کشاورزان آمریکایی بازار ایجاد میکند و برای چین خوراک دام و روغن فراهم میسازد، اما در برابر تعرفه و سیاست آسیبپذیر است. در سال ۲۰۲۵ چین بر برخی محصولات کشاورزی آمریکا تعرفه جدیدی اعمال کرد و مجوز سه صادرکننده سویا را نیز تعلیق کرد. این رخداد نشان داد که غذا حتی زمانی که تجارت آن برای هر دو طرف سودآور است، میتواند به ابزار چانهزنی سیاسی تبدیل شود.
۷.۱۱.۴ آب آمریکا: کشاورزی یکی از مصرفکنندگان مهم آب سطحی و زیرزمینی در آمریکاست. بین سالهای ۲۰۱۰ تا ۲۰۲۰، آبیاری حدود ۴۷ درصد برداشت آب شیرین این کشور را تشکیل میداد. کمتر از ۱۷ درصد اراضی برداشتشده آبی بودند، اما بیش از نیمی از ارزش فروش محصولات زراعی از مزارع آبی به دست میآمد. وابستگی مناطق غربی و دشتها به آب زیرزمینی و منابعی مانند آبخوان High Plains در بلندمدت آسیبپذیری ایجاد میکند.
۷.۱۱.۵ نقاط قوت آمریکا: فناوری بذر و ژنتیک، مکانیزاسیون، مقیاس تولید، داده، بیمه، بازارهای آتی، دانشگاه و ترویج و همچنین لجستیک از مهمترین نقاط قوت کشاورزی آمریکا هستند.
۷.۱۱.۶ آسیبپذیریها: کمبود آب در غرب، تمرکز صنایع فرآوری، نوسان بازار صادرات، هزینه نیروی کار، بیماریهای دام و طیور و وابستگی درآمد برخی محصولات به حمایتهای دولتی و بازار خارجی از آسیبپذیریهای این نظاماند.
۷.۱۱.۷ راهبرد احتمالی آمریکا: آمریکا احتمالاً تلاش خواهد کرد صادرات محصولات پایه را حفظ کند، فروش غذاهای با ارزش بالاتر را افزایش دهد، کشاورزی دقیق را توسعه دهد، برتری خود در بذر و زیستفناوری را حفظ کند و از استاندارد، تعرفه و توافقهای تجاری برای گسترش بازار استفاده کند.
۷.۱۲.۱ پارادوکس چین: چین هم یکی از بزرگترین تولیدکنندگان غذا در جهان است و هم یکی از بزرگترین واردکنندگان محصولات کشاورزی. این دو واقعیت با یکدیگر تناقض ندارند، زیرا چین باید غذای جمعیتی بسیار بزرگ، شهرنشین و دارای رژیم غذایی متنوعتر را تأمین کند. تولید داخلی این کشور عظیم است، اما تقاضای آن نیز در مقیاسی بسیار بزرگ قرار دارد.
در سال ۲۰۲۵ تولید غله چین به حدود ۷۱۴٫۹ میلیون تن رسید که از این مقدار حدود ۳۰۱٫۲ میلیون تن ذرت، ۲۰۹ میلیون تن برنج و ۱۴۰٫۱ میلیون تن گندم بود. تولید سویا نیز حدود ۲۰٫۹ میلیون تن ثبت شد.
۷.۱۲.۲ وابستگی سویا: چین برای خوراک دام و تولید روغن به حجم بالایی از واردات سویا وابسته است. برآورد USDA برای سال بازاریابی ۲۰۲۵/۲۶ حدود ۱۰۶ میلیون تن واردات را در برابر نزدیک به ۲۰ میلیون تن تولید داخلی نشان میداد. این وابستگی چند لایه دارد، زیرا دامداری چین به کنجاله سویا وابسته است، روغن نباتی بخشی از رژیم غذایی را تشکیل میدهد، برزیل و آمریکا از تأمینکنندگان اصلی هستند و مسیر دریایی نیز برای حمل این حجم کالا اهمیت حیاتی دارد.
۷.۱۲.۳ چرا چین همه سویا را داخلی تولید نمیکند؟: اگر چین بخواهد تولید سویای خود را به اندازه حجم واردات افزایش دهد، باید بخش وسیعی از زمینهای کشاورزی را از ذرت، گندم، برنج یا محصولات دیگر خارج کند. بنابراین مسئله به بدهبستان میان زمین و عملکرد بازمیگردد. چین میتواند سطح بالاتری از خودکفایی را در غلات اصلی حفظ کند و بخشی از روغن و خوراک دام را از بازار جهانی تأمین کند.
۷.۱۲.۴ تغییر شریک از آمریکا به برزیل: تنشهای تجاری باعث شدهاند چین سهم بیشتری از واردات سویای خود را از برزیل و دیگر کشورهای آمریکای جنوبی تأمین کند. در بخشهایی از سال ۲۰۲۵ خرید چین از برزیل به رکورد رسید، درحالیکه خرید از آمریکا بهشدت کاهش پیدا کرد. این سیاست وابستگی را از بین نمیبرد، اما منشأ آن را متنوع میکند.
۷.۱۲.۵ ذخایر و سیاست تولید: چین برای غلات، روغن و دیگر محصولات مهم از ابزارهایی مانند ذخایر دولتی، حداقل قیمت، حمایت از بذر، محدودیت تغییر کاربری زمین، تنوع واردات و سرمایهگذاری خارجی استفاده میکند.
۷.۱۲.۶ صنایع غذایی: چین در سال ۲۰۲۵ با وارداتی حدود ۲۰۷٫۴ میلیارد دلار، دومین واردکننده بزرگ محصولات کشاورزی و غذایی جهان بود. در همان سال بیش از صد هزار شرکت ثبتشده فرآوری غذا در این کشور فعالیت داشتند.
۷.۱۲.۷ آب و زمین: توزیع آب در چین با توزیع زمین کشاورزی و جمعیت هماهنگ نیست. بخش بزرگی از جمعیت و اراضی کشاورزی در شمال قرار دارند، درحالیکه منابع آب در جنوب فراوانترند. این عدم تطابق باعث شده است چین در انتقال آب، آبیاری، بذرهای پربازده، مکانیزاسیون، واردات آب مجازی و حفاظت از زمین کشاورزی سرمایهگذاری کند.
۷.۱۲.۸ مزیتهای چین: مقیاس بازار، حجم بالای تولید، توان دولت و ذخایر، صنایع غذایی گسترده، تجارت خارجی، ماشینآلات و فناوری دیجیتال از مهمترین مزیتهای چیناند.
۷.۱۲.۹ آسیبپذیریهای چین: وابستگی به سویا و خوراک دام، وابستگی به مسیرهای دریایی، کمبود منطقهای آب، آلودگی خاک، بیماری دام و تمرکز عرضه بعضی کالاها در تعداد محدودی کشور از نقاط آسیبپذیر این کشور محسوب میشوند.
۷.۱۲.۱۰ آینده چین: چین احتمالاً تلاش خواهد کرد تولید غلات پایه را در سطح بالا حفظ کند، مصرف کنجاله در دامداری را بهینه سازد، منابع واردات را متنوعتر کند، ذخایر راهبردی را نگه دارد و در زنجیره کشاورزی کشورهای صادرکننده سرمایهگذاری بیشتری انجام دهد.
۷.۱۳.۱ ساختار مزیت برزیل: مزیت کشاورزی برزیل از ترکیب وسعت سرزمین، بارش، تنوع اقلیمی، پژوهش کشاورزی، امکان کشت دوم، زنجیره گسترده سویا و گوشت و دسترسی به بازار چین شکل گرفته است. برزیل از بزرگترین تولیدکنندگان و صادرکنندگان سویا، ذرت، قهوه، شکر، آبپرتقال، گوشت گاو و مرغ در جهان است.
۷.۱۳.۲ نقش پژوهش: توسعه کشاورزی در مناطق گرمسیری برزیل فقط نتیجه وجود زمین نبود. اصلاح خاکهای اسیدی، توسعه بذر مناسب، مدیریت کود، ماشینآلات و پژوهش امکان ورود مناطق وسیعی را به تولید اقتصادی فراهم کردند. تجربه برزیل نشان میدهد «منبع طبیعی» بدون فناوری و نهاد ممکن است برای مدت طولانی فاقد استفاده اقتصادی باقی بماند.
۷.۱۳.۳ رابطه با چین: چین بازار اصلی بسیاری از محصولات کشاورزی برزیل، بهویژه سویا و گوشت، است. این رابطه برای برزیل درآمد و برای چین امنیت خوراک ایجاد میکند، اما تمرکز فروش بر یک خریدار بزرگ میتواند قدرت چانهزنی چین را افزایش دهد.
۷.۱۳.۴ کشت دوم: در برخی مناطق برزیل، کشاورز پس از برداشت سویا ذرت میکارد. این شیوه بهرهوری زمین و ماشینآلات را افزایش میدهد، اما موفقیت آن به زمان مناسب بارش، وضعیت خاک، بذر و لجستیک دقیق وابسته است.
۷.۱۳.۵ زنجیره گوشت: بخشی از سویا و ذرت تولیدشده به خوراک دام و مرغ تبدیل میشود و سپس محصول نهایی به شکل گوشت صادر میشود. در این ساختار، برزیل بهجای صادرات تمام غلات خام، بخشی از آن را به محصول پروتئینی با ارزش بالاتر تبدیل میکند.
۷.۱۳.۶ آسیبپذیریها: وابستگی به بازار چین، فشار ناشی از جنگلزدایی، کمبود زیرساخت در برخی مناطق، فاصله زیاد تا بنادر، تغییر اقلیم و نوسان نرخ ارز از مهمترین آسیبپذیریهای کشاورزی برزیلاند.
۷.۱۳.۷ درس برای ایران: درس برزیل برای ایران تقلید از کشاورزی وسیع نیست، زیرا ایران از نظر زمین و بارش شرایط مشابهی ندارد. نکته اصلی این است که مزیت کشاورزی از ترکیب پژوهش، لجستیک، بازار، مقیاس مناسب و هماهنگی محصول با اقلیم ساخته میشود.
۷.۱۴.۱ تولید: هند یکی از بزرگترین تولیدکنندگان غلات، شیر، حبوبات، میوه، سبزی و آبزیان در جهان است. تولید غلات غذایی این کشور در سال زراعی ۲۰۲۴/۲۵ به رکورد حدود ۳۵۷٫۷ میلیون تن رسید که حدود ۱۵۰٫۲ میلیون تن آن برنج و نزدیک به ۱۱۷٫۹ میلیون تن گندم بود. هند همچنین بزرگترین تولیدکننده شیر جهان است و در سال ۲۰۲۳/۲۴ حدود ۲۳۹ میلیون تن شیر تولید کرد.
۷.۱۴.۲ ساختار خرد: بخش بزرگی از کشاورزی هند توسط واحدهای کوچک انجام میشود. این ساختار میتواند اشتغال و مالکیت گسترده ایجاد کند، اما در عین حال مکانیزاسیون، دسترسی به اعتبار، انبار و اتصال مستقیم به بازار را دشوارتر میسازد.
۷.۱۴.۳ آب زیرزمینی: برق یارانهای، استفاده از پمپ و خرید تضمینی برخی محصولات میتوانند انگیزه برداشت بیشتر آب زیرزمینی را ایجاد کنند. برای مثال، تولید برنج در منطقهای خشک ممکن است به دلیل قیمت تضمینی برای کشاورز سودآور باشد، درحالیکه هزینه واقعی آب در محاسبات او دیده نمیشود.
۷.۱۴.۴ نظام خرید و ذخیره: هند از خرید دولتی، حداقل قیمت و توزیع عمومی غذا استفاده میکند. این نظام میتواند امنیت غذایی خانوارهای فقیر را افزایش دهد، اما اگر سیگنالهای قیمت و محدودیت آب را مخدوش کند، ممکن است الگوی کشت نامناسبی ایجاد کند.
۷.۱۴.۵ محدودیت صادرات: هند در دوره افزایش قیمت داخلی ممکن است صادرات برنج، گندم، پیاز یا محصولات دیگر را محدود کند. برای کشورهای واردکننده، چنین تجربهای یادآوری میکند که اجرای قرارداد تجاری در شرایط بحران میتواند تحت تأثیر تصمیم دولت فروشنده قرار گیرد.
۷.۱۴.۶ مزیتها: بازار بزرگ، تنوع اقلیمی، نیروی انسانی، تولید گسترده لبنیات و حبوبات، شیلات و صنایع غذایی از مهمترین مزیتهای هنداند.
۷.۱۴.۷ آسیبپذیریها: خردبودن زمین، کمبود سردخانه، فشار بر آب زیرزمینی، گرمای شدید، نابرابری و ناکارآمدی برخی بازارهای عمدهفروشی از مهمترین محدودیتهای کشاورزی هند محسوب میشوند.
۷.۱۴.۸ درس برای ایران: مسئله کشاورزی خرد را نمیتوان فقط با ادغام مالکیت حل کرد. تعاونی، خرید مشترک، استفاده اشتراکی از ماشینآلات، قرارداد فروش و مراکز تجمیع میتوانند بدون حذف مالکیت خرد، مقیاس اقتصادی ایجاد کنند.
۷.۱۵.۱ نقش غلات: روسیه یکی از بزرگترین صادرکنندگان گندم جهان است. وسعت زمینهای کشاورزی، تولید بالای غلات و دسترسی به بنادر دریای سیاه به این کشور قدرت تجاری قابلتوجهی دادهاند.
۷.۱۵.۲ کود: روسیه در کودهای نیتروژنه و پتاس نیز بازیگری مهم است و گاز طبیعی، معادن و صنایع شیمیایی پایه این مزیت را میسازند. FAO گزارش کرده است که پس از سال ۲۰۲۲ سهم روسیه در صادرات بسیاری از گروههای اصلی کود افزایش یافته یا در سطح بالایی باقی مانده است.
۷.۱۵.۳ جنگ و تابآوری تجارت: با وجود جنگ، محدودیتهای مالی و افزایش ریسک کشتیرانی، روسیه و اوکراین توانستند بخش مهمی از تجارت غلات خود را حفظ کنند. این تجربه اهمیت انعطاف در مسیرهای حمل، تخفیف، بیمه و یافتن خریداران جایگزین را نشان میدهد.
۷.۱۵.۴ اهمیت برای ایران: روسیه میتواند برای ایران تأمینکننده گندم، جو، ذرت، روغن، کود و چوب باشد و در عین حال در برخی بازارهای منطقهای نیز رقیب ایران محسوب شود.
۷.۱۵.۵ آسیبپذیریها: اقلیم سرد و نوسان برداشت، تحریمهای مالی، وابستگی به بنادر و حمل دریایی، تمرکز بر چند بازار و ریسک تغییر سیاست صادرات از مهمترین آسیبپذیریهای روسیهاند.
۷.۱۵.۶ درس برای ایران: رابطه غذایی و کشاورزی با روسیه میتواند مهم باشد، اما نباید انحصاری شود. قراردادهای بلندمدت، سوآپ و کریدور شمال ـ جنوب میتوانند مفید باشند، اما وابستهکردن تمام غله یا نهاده حیاتی به یک مبدأ، ریسک جدیدی ایجاد میکند.
۷.۱۶.۱ هلند: هلند از نظر زمین و جمعیت کشور بزرگی نیست، اما در گلخانه، بذر، لبنیات، ماشینآلات، لجستیک، بندر و دانش کشاورزی قدرت قابلتوجهی دارد. درس تجربه هلند این نیست که همه کشورها باید گلخانه بسازند، بلکه اهمیت پیوند پژوهش، تولید، استاندارد، بستهبندی، بازاریابی و بندر را نشان میدهد.
۷.۱۶.۲ اسرائیل: اسرائیل در فناوری آبیاری، بازچرخانی آب، بذر، گلخانه و مدیریت منابع آب شناخته شده است. بااینحال، فناوری آبیاری بهتنهایی بحران آب را حل نمیکند و نظام تخصیص، قیمتگذاری، پایش و محدودیت برداشت باید در کنار فناوری عمل کند.
۷.۱۶.۳ ترکیه: ترکیه برای ایران هم شریک و هم رقیب منطقهای است و در میوه و سبزی، غلات، آرد و ماکارونی، مرغ، صنایع غذایی، ماشینآلات و صادرات منطقهای فعالیت گستردهای دارد. این کشور در سال زراعی ۲۰۲۵/۲۶ با وجود واردات بالای گندم، بخش مهمی از آن را به آرد و ماکارونی برای صادرات تبدیل میکرد. این تجربه نشان میدهد واردات ماده اولیه میتواند خود بخشی از یک راهبرد صادرات محصولات فرآوریشده باشد.
۷.۱۶.۴ امارات: امارات تولیدکننده بزرگ غلات نیست، اما در تجارت، بندر، انبار، بازصادرات، خردهفروشی، سرمایهگذاری خارجی و فناوری گلخانهای نقش مهمی دارد. امنیت غذایی این کشور بیش از آنکه بر خودکفایی سنتی متکی باشد، بر درآمد، لجستیک، ذخایر و تنوع مبدأ استوار است.
۷.۱۷.۱ داراییهای ایران: ایران از تنوع اقلیمی و زیستی قابلتوجهی برخوردار است و میتواند طیف گستردهای از محصولات شامل غلات، حبوبات، میوه، سبزی، پسته، خرما، زعفران، چای، لبنیات، گوشت، مرغ، تخممرغ، شیلات و محصولات گلخانهای را تولید کند. کشور همچنین از دانشگاههای کشاورزی، نیروی انسانی، بازار داخلی بزرگ، صنایع غذایی، شبکه گسترده دام و طیور و نزدیکی به بازارهای منطقهای برخوردار است.
۷.۱۷.۲ مسئله اصلی آب: بر اساس گزارش پایش اقتصادی بانک جهانی، شاخص تخلیه آب ایران حدود ۱٫۰۸ برآورد شده که از برداشت فراتر از ظرفیت تجدیدشوندگی منابع حکایت دارد. کشاورزی حدود ۹۲ درصد برداشت آب کشور را به خود اختصاص میدهد و بهرهوری آب کشاورزی ایران نیز در مقایسه منطقهای پایین گزارش شده است.
این ارقام باید با احتیاط تفسیر شوند، زیرا آمار آب ایران از نظر سال داده، روش اندازهگیری و پوشش کامل چاهها با عدمقطعیت همراه است. بااینحال، جهت کلی مسئله روشن است و بخش بزرگی از فشار بر منابع آب کشور به کشاورزی مربوط میشود.
۷.۱۷.۳ آب زیرزمینی: برداشت گسترده آب زیرزمینی میتواند سطح آب را پایین ببرد، هزینه پمپاژ را افزایش دهد، فرونشست ایجاد کند، کیفیت آب را کاهش دهد، شوری را تشدید کند و جریان چشمهها و رودخانهها را کم کند. آبخوان میتواند برای مدتی مانند حساب پسانداز عمل کند، اما زمانی که برداشت از میزان شارژ بیشتر شود، تولید امروز عملاً از سرمایه نسلهای آینده تأمین میشود.
۷.۱۷.۴ فرونشست: فرونشست فقط مسئله بخش کشاورزی نیست و میتواند به خانه، جاده، راهآهن، لوله، کانال و شبکه برق آسیب وارد کند. بنابراین هزینه واقعی برداشت آب زیرزمینی بسیار بیشتر از مبلغی است که در قبض برق پمپ دیده میشود.
۷.۱۷.۵ شوری: کمبود آب و زهکشی نامناسب میتوانند نمک را در خاک انباشته کنند. شوری عملکرد را کاهش میدهد، دامنه انتخاب محصول را محدود میکند، نیاز به آبشویی را افزایش میدهد و ارزش زمین را پایین میآورد. FAO ایران را با چالش گسترده شوری و سدیمیشدن خاک و آب مرتبط با اقلیم خشک، مدیریت نامناسب، استفاده از آب زیرزمینی و نفوذ آب شور توصیف کرده است.
۷.۱۷.۶ تولید و واردات غلات: FAO تولید غلات ایران در سال ۲۰۲۵ را حدود ۲۰ میلیون تن، نزدیک به ۱۰ درصد کمتر از متوسط پنجساله، برآورد کرده است. واردات غلات در سال بازاریابی ۲۰۲۵/۲۶ نیز حدود ۲۲ میلیون تن تخمین زده شد که نزدیک به ۳۰ درصد بالاتر از متوسط بود. افزایش واردات عمدتاً به گندم و ذرت خوراک دام مربوط میشد.
این ارقام نشان میدهند وابستگی غذایی ایران فقط مسئله گندم نیست. تولید گوشت مرغ، تخممرغ، لبنیات و دام نیز به واردات نهادههایی مانند ذرت، کنجاله سویا و جو وابستگی دارد.
۷.۱۷.۷ وابستگی خوراک دام: ممکن است محصول نهایی مانند گوشت مرغ در داخل کشور تولید شود، اما اگر خوراک، بذر، واکسن، دارو یا ژنتیک آن وارداتی باشد، درصد تولید داخلی محصول نهایی تصویر کاملی از میزان وابستگی ارائه نمیدهد. این وضعیت به صنعت خودرو شباهت دارد؛ محصول نهایی در داخل تولید میشود، اما چند نهاده کمحجم یا پرحجم میتوانند کل زنجیره را متوقف کنند.
۷.۱۷.۸ کود و سم: ایران در گاز طبیعی و تولید کود نیتروژنه ظرفیت دارد، اما کشاورزی فقط به نیتروژن وابسته نیست و به ترکیبی از فسفر، پتاس، ریزمغذیها و مواد حفاظتی نیز نیاز دارد. استفاده نامتعادل از کود میتواند کیفیت خاک را کاهش دهد، آب را آلوده کند و بهرهوری را پایین بیاورد.
۷.۱۷.۹ بذر: ایران در برخی محصولات توان تولید بذر دارد، اما همچنان به بعضی بذرهای هیبرید، بذر سبزی، نهادههای ژنتیکی و فناوری وابسته است. خودکفایی در بذر نیز نباید به معنای تولید تمام ارقام تعبیر شود. تمرکز باید بر محصولات حیاتی، اقلیمهای خاص و بذرهایی قرار گیرد که قطع دسترسی به آنها میتواند تولید را تهدید کند.
۷.۱۷.۱۰ ساختار مزرعه: خردشدگی زمین و پراکندگی مالکیت میتوانند مکانیزاسیون را دشوار کنند، هزینه آبیاری را بالا ببرند، قدرت مذاکره کشاورز را کاهش دهند، استانداردسازی را دشوار سازند و دسترسی مستقیم به بازار را محدود کنند. راهحل الزاماً سلب مالکیت یا ادغام اجباری نیست. خدمات مشترک، تعاونی، کشت قراردادی و شرکتهای مدیریت میتوانند بدون حذف مالکیت خرد، مقیاس عملیاتی ایجاد کنند.
۷.۱۷.۱۱ قیمتگذاری و خرید تضمینی: خرید تضمینی میتواند از درآمد کشاورز و تولید محصولات حیاتی حمایت کند، اما اگر نظام قیمتگذاری فقط بر تناژ تمرکز داشته باشد، ممکن است کیفیت نادیده گرفته شود، کشت محصولات آببر در مناطق نامناسب توسعه پیدا کند و بودجه بزرگی نیز برای خرید و نگهداری محصول لازم شود.
۷.۱۷.۱۲ ارز ترجیحی و نهاده: ارز ترجیحی میتواند قیمت واردات غذا و نهاده را کاهش دهد، اما همزمان خطر رانت، تخصیص غیرشفاف، قاچاق، تأخیر در واردات و حذف رقابت را به همراه دارد. حذف ناگهانی این سیاست نیز میتواند قیمت غذا را جهش دهد. اصلاح آن باید همراه با حمایت مستقیم از خانوار و شفافترشدن بازار انجام شود.
۷.۱۷.۱۳ تحریم و غذا: بر اساس راهنمای رسمی خزانهداری آمریکا، تجارت عمومی غذا، محصولات کشاورزی، دارو و تجهیزات پزشکی با ایران عموماً از تحریم مستثناست، مگر آنکه اشخاص یا نهادهای تحریمشده در معامله نقش داشته باشند.
بااینحال، معافیت کالایی تمام مشکلات را برطرف نمیکند. تجارت همچنان به بانک، بیمه، کشتی، اسناد، بررسی ذینفعان و امکان پرداخت نیاز دارد و بانک یا شرکت خارجی ممکن است به دلیل هزینه انطباق از انجام معامله صرفنظر کند. برخی کالاها، تجهیزات یا کودها نیز ممکن است خارج از تعریف مجوز عمومی باشند یا به بررسی جداگانه نیاز داشته باشند.
۷.۱۷.۱۴ صنایع غذایی: ایران در صنایعی مانند آرد، لبنیات، شیرینی و شکلات، نوشیدنی، کنسرو، روغن، ماکارونی، فرآوردههای گوشتی و بستهبندی ظرفیت دارد. فرصت صادراتی این صنایع ممکن است از صادرات محصول خام بیشتر باشد، اما موفقیت آن به استاندارد، برند، تأمین پایدار و امکان پرداخت وابسته است.
۷.۱۷.۱۵ لجستیک و سردخانه: برای میوه، سبزی، لبنیات، گوشت و آبزیان، زنجیره سرد عملاً بخشی از خود محصول است. اگر دمای کالا هنگام حمل یا انبار مناسب نباشد، عمر آن کاهش مییابد، ضایعات افزایش پیدا میکند و ایمنی غذایی نیز آسیب میبیند.
۷.۱۷.۱۶ بازار منطقهای: ایران در نزدیکی بازارهای مهم عراق، امارات، قطر، عمان، روسیه، آسیای مرکزی، پاکستان، افغانستان و قفقاز قرار دارد. بااینحال، نزدیکی جغرافیایی صادرات را تضمین نمیکند. رقیبانی مانند ترکیه، هند، روسیه، برزیل و اتحادیه اروپا ممکن است محصول استانداردتر، تأمین باثباتتر یا اعتبار تجاری بهتری ارائه کنند.
گندم در ایران صرفاً یک محصول کشاورزی نیست و همزمان اهمیت سیاسی، تغذیهای و اجتماعی دارد.
۷.۱۸.۱ اهمیت: نان بخش مهمی از رژیم غذایی و هزینه خانوار را تشکیل میدهد و اختلال در تأمین گندم میتواند بهسرعت به تورم و نارضایتی اجتماعی منتقل شود.
۷.۱۸.۲ تولید داخلی: حفظ ظرفیت تولید گندم برای ایران منطقی است، اما نباید هدف یکسانی برای تمام مناطق تعیین شود. گندم دیم از بارش استفاده میکند و فشار کمتری بر منابع آب آبی وارد میسازد، هرچند تولید آن نوسان بیشتری دارد. در مقابل، گندم آبی عملکرد باثباتتری دارد، اما در حوضههای بحرانی ممکن است با آب شرب و نیاز محیطزیست رقابت کند.
۷.۱۸.۳ واردات: واردات میتواند در سالهای خشک کمبود تولید را جبران کند و از فشار برای برداشت بیشتر آب داخلی جلوگیری کند.
۷.۱۸.۴ ذخایر: حجم ذخایر گندم باید به اندازهای باشد که فاصله میان بروز یک شوک در واردات و رسیدن برداشت جدید را پوشش دهد.
۷.۱۸.۵ راهبرد مناسب: راهبرد مناسب میتواند بر حفظ کشت دیم و تولید در مناطق پربازده، کاهش کشت آبی در حوضههای بحرانی، واردات از چند مبدأ، ایجاد ذخایر چرخشی و کاهش ضایعات آرد و نان استوار باشد. هدف نهایی نباید دستیابی به یک عدد مشخص برای خودکفایی در هر سال باشد، بلکه باید اطمینان از امکان تأمین نان در سناریوهای مختلف باشد.
مرغ معمولاً بهعنوان پروتئینی داخلی و نسبتاً ارزان شناخته میشود، اما زنجیره تولید آن بسیار پیچیدهتر از پرورش و کشتار در داخل کشور است. این زنجیره از مرغ اجداد، مرغ مادر و جوجه یکروزه آغاز میشود و به ذرت، کنجاله سویا، مکمل، واکسن، دارو، برق، گاز، کشتارگاه، سردخانه و حمل وابسته است. بنابراین ممکن است پرورش و کشتار در ایران انجام شود، اما وابستگی به خوراک و ژنتیک خارجی همچنان بالا باقی بماند.
۷.۱۹.۱ گلوگاه خوراک: خوراک بخش بزرگی از هزینه تولید مرغ را تشکیل میدهد و اختلال در واردات ذرت یا کنجاله سویا میتواند هزینه را افزایش دهد و مرغداری را زیانده کند.
۷.۱۹.۲ گلوگاه انرژی: مرغداری به تهویه و کنترل مداوم دما وابسته است و قطع برق میتواند ظرف مدت کوتاهی تلفات سنگینی ایجاد کند.
۷.۱۹.۳ گلوگاه زیستی: بیماریهای دام و طیور میتوانند در مدت کوتاهی تولید را در سطح ملی کاهش دهند.
۷.۱۹.۴ راهبرد: کاهش آسیبپذیری این زنجیره به تنوعبخشیدن به مبدأ خوراک، ذخیره هدفمند نهاده، بهبود ضریب تبدیل، استفاده از مواد جایگزین تأییدشده، تقویت ژنتیک و واکسن و برخورداری از برق پشتیبان نیاز دارد.
پسته محصولی با ارزش صادراتی بالاست و در برخی مناطق خشک ایران نیز نسبت به بعضی محصولات سازگاری بیشتری دارد. بااینحال، صرف قرارگرفتن یک محصول در دسته کالاهای صادراتی باارزش برای اثبات مطلوبیت اقتصادی و اجتماعی آن کافی نیست.
ارزیابی پسته باید منبع آب، شوری، افت آبخوان، عمر باغ، عملکرد، خطر آلودگی آفلاتوکسین، وضعیت بازار و میزان ارز دریافتی را نیز در نظر بگیرد. ممکن است یک باغ درآمد دلاری مناسبی ایجاد کند، اما همزمان از آبخوانی استفاده کند که با افت شدید یا فرونشست روبهروست. در چنین وضعی، سود خصوصی تولیدکننده با هزینه اجتماعی تولید یکسان نیست.
بنابراین محصول صادراتی باید بر اساس ارزش افزوده ایجادشده به ازای آب تجدیدپذیر ارزیابی شود، نه فقط قیمت صادراتی آن.
گلخانه میتواند مصرف آب را به ازای هر واحد محصول کاهش دهد، امکان تولید خارج از فصل ایجاد کند، کنترل کیفیت را افزایش دهد و زمینه صادرات را گسترش دهد. بااینحال، خود گلخانه نیز به سازه، پوشش، انرژی، سرمایش، گرمایش، بذر، کود، بستهبندی و بازار وابسته است.
گلخانهای که در منطقهای بسیار گرم ساخته شود ممکن است برای سرمایش آب و انرژی زیادی مصرف کند. محصول صادراتی نیز اگر با بستهشدن مرز یا اشباع بازار مواجه شود، میتواند در مدت کوتاهی ارزش اقتصادی خود را از دست بدهد. ازاینرو، ساخت گلخانه بدون قرارداد بازار، زنجیره سرد و تحلیل دقیق انرژی ممکن است به سرمایهگذاری نادرست تبدیل شود.
فرض کنیم حجم زیادی سیب تولید شده باشد، اما ظرفیت کافی سردخانه وجود نداشته باشد. در زمان برداشت، کشاورز با عرضه زیاد مواجه میشود و ناچار محصول را با قیمت پایین میفروشد، درحالیکه چند ماه بعد ممکن است قیمت همان محصول برای مصرفکننده افزایش یابد.
ساخت سردخانه میتواند بخشی از این مشکل را حل کند، اما موفقیت آن به برق پایدار، مدیریت صحیح دما، استانداردبودن محصول، وجود بازار آینده و تأمین سرمایه در گردش وابسته است. سردخانهای که بازار مناسبی برای محصول نداشته باشد، ممکن است فقط زمان وقوع ضایعات را عقب بیندازد.
فرض کنیم کشاورزی پیش از اجرای آبیاری قطرهای صد واحد آب برداشت میکرد و بخشی از آن پس از استفاده به آبخوان بازمیگشت. پس از اجرای سامانه جدید، او ممکن است با همان سهمیه آب سطح زیر کشت را افزایش دهد، عملکرد بیشتری به دست آورد و در نتیجه تبخیر و تعرق واقعی گیاه نیز بیشتر شود.
در سطح مزرعه، بهرهوری ظاهراً افزایش یافته است، اما در سطح حوضه ممکن است مقدار آب مصرفشده واقعی بیشتر شده باشد. این مثال نشان میدهد فناوری، اگر بدون قواعد مناسب تخصیص منابع اجرا شود، حتی میتواند بحران آب را تشدید کند.
۷.۲۴.۱ داده آب و خاک: سیاستگذاری واقعی بدون داده معتبر درباره میزان برداشت، سطح آب، شوری، کیفیت خاک، بارش و تبخیر ممکن نیست. توان جمعآوری و تحلیل این اطلاعات باید در داخل کشور وجود داشته باشد.
۷.۲۴.۲ بذر محصولات حیاتی: در محصولاتی که پایه امنیت غذاییاند یا با اقلیم ایران سازگاری ویژهای دارند، توان اصلاح، تکثیر و ذخیره بذر باید حفظ شود.
۷.۲۴.۳ سلامت دام و گیاه: آزمایشگاه، تشخیص، قرنطینه، واکسن و توان پاسخ سریع از قابلیتهای حیاتیاند، زیرا تأخیر در شناسایی و کنترل بیماری میتواند خسارت بزرگی به تولید وارد کند.
۷.۲۴.۴ مدیریت آبخوان: ایران باید توان مدلسازی، پایش و اجرای محدودیت برداشت را در سطح حوضههای آبریز در اختیار داشته باشد.
۷.۲۴.۵ ترویج کشاورزی: دانش باید از دانشگاه و پژوهشگاه به مزرعه منتقل شود. فناوری بدون آموزش، پشتیبانی و خدمات پس از فروش الزاماً به استفاده مؤثر منجر نمیشود.
۷.۲۴.۶ ذخیرهسازی: ظرفیت کافی انبار، سیلو، سردخانه و ذخیره نهاده برای کالاهای حیاتی باید وجود داشته باشد.
۷.۲۴.۷ کنترل کیفیت و ایمنی: آزمایشگاههای سنجش باقیمانده سم، آلودگی میکروبی، سموم قارچی و کیفیت نهاده برای بازار داخلی و صادرات ضروریاند.
۷.۲۴.۸ لجستیک سرد: زنجیره سرد برای گوشت، لبنیات، میوه، سبزی و آبزیان باید قابلاعتماد باشد.
۷.۲۴.۹ فرآوری راهبردی: برخی ظرفیتهای فرآوری مانند آسیاب، روغنکشی، تولید خوراک دام، صنایع لبنی و کشتارگاه برای تداوم عرضه داخلی اهمیت راهبردی دارند.
۷.۲۴.۱۰ قرارداد و اطلاعات بازار: کشاورز باید به اطلاعات شفاف درباره قیمت، تقاضا و قرارداد دسترسی داشته باشد تا بتواند تصمیم تولید را بر اساس بازار واقعی اتخاذ کند.
۷.۲۴.۱۱ قابلیتهای کالایی: لازم نیست تمام ماشینآلات، کودها یا مواد بستهبندی در داخل تولید شوند. اقلام استاندارد دارای چند تأمینکننده را میتوان از شبکه جهانی خریداری کرد، اما کشور باید توان ارزیابی کیفیت، ذخیره، تعمیر و تغییر تأمینکننده را حفظ کند. چارچوب تولید فازی نیز توصیه میکند قابلیتها به سه گروه متمایزکننده، پشتیبان و کالایی تقسیم شوند و برای هر گروه سطح متفاوتی از مالکیت، بلوغ و تابآوری در نظر گرفته شود.
۷.۲۵.۱ زمین و آب سرمایه همگن نیستند: یک هکتار زمین در گیلان، کرمان، خوزستان یا خراسان قابلیت یکسانی ندارد. آب نیز از نظر زمان دسترسی، محل، کیفیت و امکان انتقال متفاوت است. بنابراین یک مترمکعب آب شور زیرزمینی را نمیتوان از نظر اقتصادی کاملاً معادل یک مترمکعب آب سطحی در نزدیکی شهر دانست.
۷.۲۵.۲ ساختار زمانی کشاورزی: محصولات کشاورزی افقهای زمانی متفاوتی دارند. یک سبزی ممکن است در چند هفته برداشت شود، گندم یک فصل زمان ببرد، پرورش دام چند ماه یا چند سال ادامه داشته باشد و یک باغ چندین سال تا رسیدن به تولید اقتصادی زمان نیاز داشته باشد. هرچه سرمایهگذاری افق طولانیتری داشته باشد، در برابر تغییر منابع آب، اقلیم، نرخ بهره و بازار حساستر میشود.
۷.۲۵.۳ باغ بهعنوان سرمایه اختصاصی: باغ پسته یا سیب را نمیتوان بهسرعت به محصول دیگری تبدیل کرد. اگر منابع آب کاهش یابند یا بازار محصول تغییر کند، بخش بزرگی از سرمایه در داراییای اختصاصی قفل میشود.
۷.۲۵.۴ قیمت و محاسبه اقتصادی: اگر آب، برق، ارز، کود و اعتبار با قیمتهای غیرشفاف عرضه شوند، کشاورز نمیتواند هزینه واقعی محصول را محاسبه کند. ممکن است محصولی برای تولیدکننده سودآور به نظر برسد، اما بخش مهمی از این سود از برداشت تقریباً رایگان آب زیرزمینی یا برق یارانهای ناشی شده باشد.
۷.۲۵.۵ اثر کانتیلون در کشاورزی: یارانه و اعتبار بهطور یکسان و همزمان به همه تولیدکنندگان نمیرسند. کشاورز یا شرکتی که به شبکه تخصیص نزدیکتر است ممکن است زودتر به ارز، نهاده یا وام دسترسی پیدا کند و مزیت به دست آورد، درحالیکه تولیدکننده کوچک همان نهاده را از بازار آزاد تهیه کند.
۷.۲۵.۶ دانش پراکنده: کشاورز محلی اطلاعاتی درباره خاک، آب، آفت و بازار دارد که ممکن است در برنامه مرکزی ثبت نشده باشد. در عین حال، دانش محلی نیز کامل نیست و پژوهش علمی، دادههای هواشناسی و آزمایشگاه میتوانند آن را تقویت کنند. سیاست مناسب باید امکان اتصال دانش محلی و دانش علمی را فراهم کند.
۷.۲۵.۷ کارآفرینی: فرصت اقتصادی در کشاورزی فقط در افزایش تولید مزرعه خلاصه نمیشود. تولید بذر، حسگر، تعمیر پمپ، بستهبندی، سردخانه، بیمه، فرآوری، بازیافت پسماند و فروش مستقیم نیز میتوانند حوزههای مهم کارآفرینی باشند.
۷.۲۵.۸ سرمایهگذاری نادرست: وام ارزان، زمین رایگان یا آب بدون قیمت واقعی میتواند موجی از سرمایهگذاری در گلخانه، دامداری یا باغ ایجاد کند که پشتوانه کافی از نظر بازار یا منابع ندارد. ظرفیت بلااستفاده، بدهی بالا، محصول بدون خریدار، کمبود خوراک و وابستگی دائمی به یارانه میتوانند نشانههایی از چنین سرمایهگذاری نادرستی باشند.
۷.۲۵.۹ ارزش اختیار: بعضی ظرفیتها در شرایط عادی ممکن است هزینه ایجاد کنند، اما در بحران ارزش بسیار بالایی پیدا میکنند. ذخیره بذر، سیلو، تأمینکننده دوم، حفظ بخشی از تولید دیم، نژاد بومی و مسیر وارداتی جایگزین نمونههایی از قابلیتهایی هستند که ارزش آنها فقط با درآمد روزمره سنجیده نمیشود.
در این سکتور، بازیگران اصلی را میتوان آمریکا، چین، برزیل، هند، روسیه و ایران در نظر گرفت.
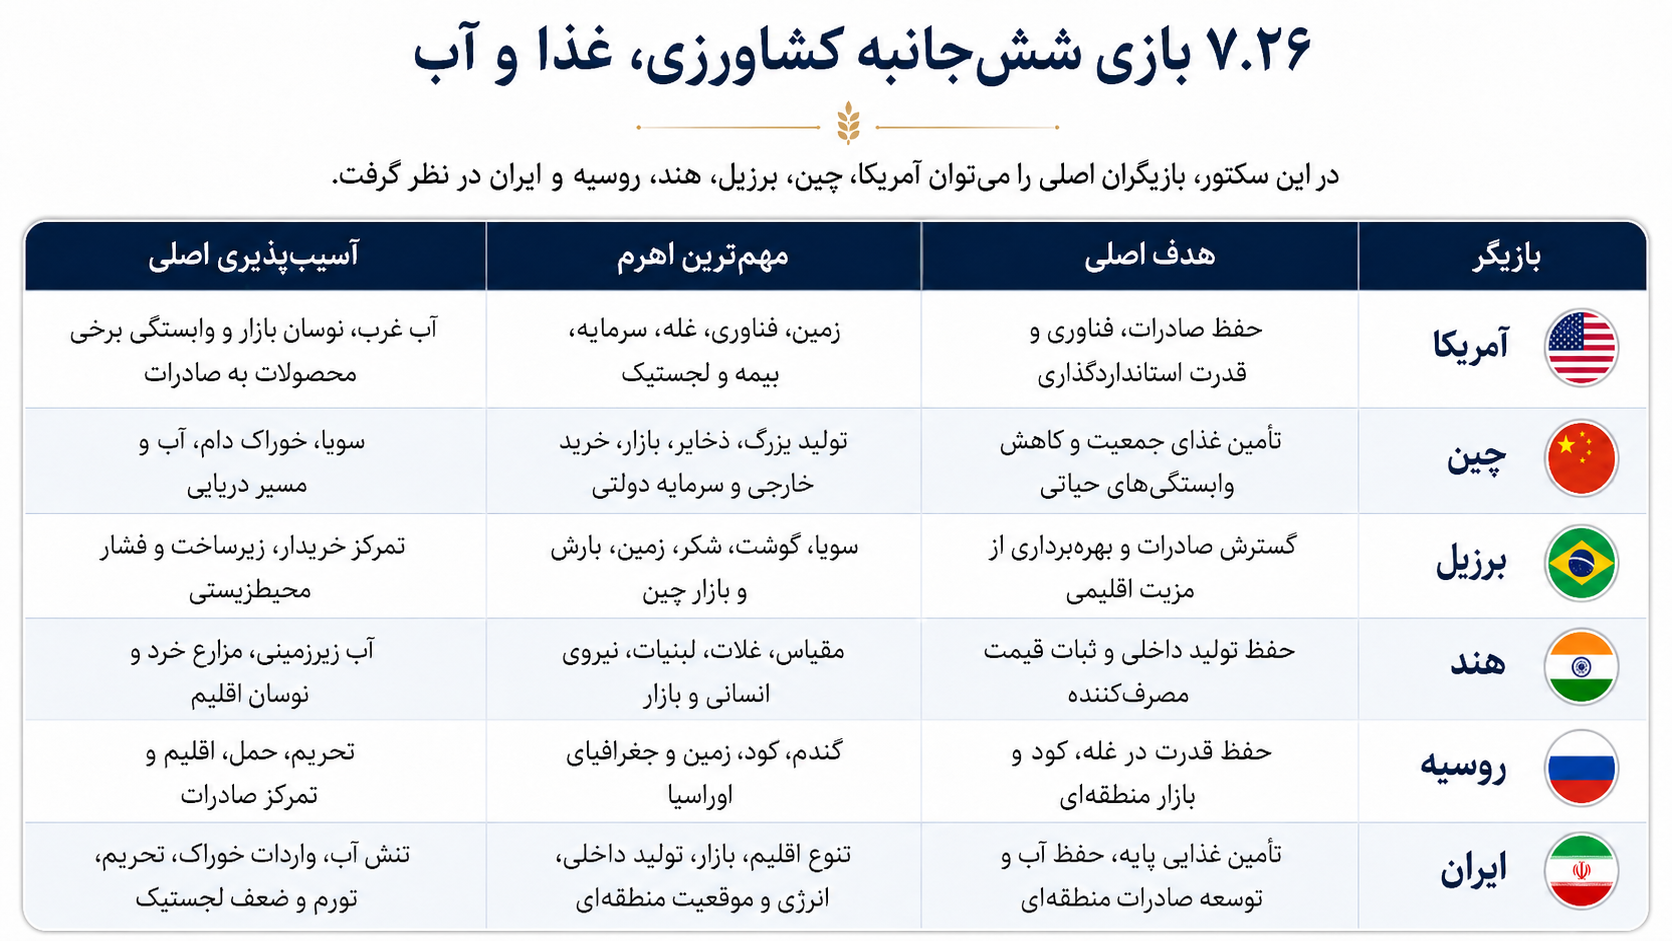
۷.۲۶.۱ بازی سویا: چین خریدار اصلی بازار جهانی سویاست و برزیل و آمریکا از بزرگترین فروشندگان آن به شمار میروند. اگر چین خرید از آمریکا را کاهش دهد، موقعیت برزیل تقویت میشود، اما در مقابل وابستگی چین به برزیل نیز افزایش پیدا میکند و کشورهایی مانند آرژانتین نقش گزینههای جایگزین را پررنگتر ایفا میکنند.
ایران در این بازار خریدار کوچکتری است، اما به دلیل وابستگی زنجیره خوراک دام آسیبپذیری قابلتوجهی دارد. تغییر قیمت جهانی سویا میتواند از مسیر خوراک به قیمت مرغ، تخممرغ و لبنیات منتقل شود و نشان دهد که شوک یک کالای واسطهای چگونه به بخش بزرگی از سبد غذایی خانوار سرایت میکند.
۷.۲۶.۲ بازی غله: آمریکا، روسیه، برزیل، هند و دیگر صادرکنندگان بزرگ بر عرضه جهانی غلات اثر میگذارند. بااینحال، کشور صادرکننده ممکن است هنگام بحران برای کنترل قیمت داخلی خود صادرات را محدود کند. به همین دلیل، داشتن قرارداد تجاری بهتنهایی برای امنیت غذایی کافی نیست و باید در کنار آن ذخیره مناسب و تنوع مبدأ نیز وجود داشته باشد.
۷.۲۶.۳ بازی کود: روسیه، چین، کانادا، مراکش، آمریکا و کشورهای برخوردار از منابع گاز در بازار کود نقش مهمی دارند. افزایش قیمت گاز یا محدودیت صادرات کود میتواند هزینه تولید کشاورزی را پیش از رسیدن محصول به مرحله برداشت بالا ببرد و در نهایت به افزایش قیمت غذا منتقل شود.
۷.۲۶.۴ بازی استاندارد: آمریکا و اروپا از استانداردهای مرتبط با ایمنی غذا، باقیمانده سموم، زیستفناوری و ردیابی برای تنظیم دسترسی به بازار استفاده میکنند. چنین استانداردهایی میتوانند از مصرفکننده حفاظت کنند، اما در برخی شرایط ممکن است به مانع تجاری نیز تبدیل شوند.
۷.۲۶.۵ انتخاب ایران: ایران در این حوزه با سه مسیر نامناسب و یک گزینه واقعبینانهتر روبهروست. مسیر نخست، خودکفایی حداکثری بدون توجه به محدودیت آب است که میتواند به تخریب آبخوانها و خاک منجر شود. مسیر دوم، واردات حداکثری است که کشور را در برابر نوسان ارز، تحریم و جنگ شکننده میکند. مسیر سوم، وابستگی کامل به یک بلوک خارجی است که قدرت چانهزنی فروشنده را افزایش میدهد.
گزینه چهارم ایجاد معماری ترکیبی است که تولید پایه داخلی، واردات از چند مبدأ، ذخیرهسازی، صادرات محصولات دارای مزیت و حفاظت از منابع را در کنار یکدیگر قرار میدهد. این مسیر پیچیدهتر است، اما نسبت به سه گزینه دیگر قدرت انتخاب بیشتری برای کشور حفظ میکند.
احتمالهای زیر وزنهای اولیه تحلیلیاند و باید متناسب با تغییر بارش، تجارت، سیاست و فناوری بازنگری شوند. هدف از این سناریوها پیشبینی قطعی آینده نیست، بلکه بررسی شیوه واکنش نظام غذایی ایران به مسیرهای متفاوت است.
سناریوی اول؛ ادامه تجارت جهانی با نوسان بیشتر — احتمال اولیه ۳۵ درصد: در این حالت، غذا همچنان در بازار جهانی مبادله میشود، اما تعرفهها، محدودیتهای صادراتی و شوکهای اقلیمی بیشتر میشوند. در نتیجه، قیمت غلات و روغن نوسان بیشتری پیدا میکند، اهمیت ذخایر افزایش مییابد، قراردادهای بلندمدت رایجتر میشوند و تنوع مبدأ ارزش بیشتری پیدا میکند. ایران در چنین محیطی باید قراردادهای خود را میان چند کشور توزیع کند، ذخایر چرخشی داشته باشد، پوشش ریسک قیمت را تقویت کند و ظرفیت بنادر و سیلوها را توسعه دهد.
سناریوی دوم؛ تشدید خشکسالی داخلی — احتمال اولیه ۲۵ درصد: کاهش بارش، افزایش گرما و افت آبخوانها میتواند تولید برخی مناطق را کاهش دهد. پیامدهای این روند ممکن است شامل افت تولید گندم و علوفه، افزایش واردات، مهاجرت روستایی، تشدید فرونشست و افزایش تعارض بر سر آب باشد. پاسخ ایران باید کاهش کشت محصولات آببر، حمایت از خروج داوطلبانه از فعالیتهای ناپایدار، تقویت تولید دیم، توسعه بیمه و ایجاد فرصتهای شغلی غیرکشاورزی در مناطق روستایی را در بر بگیرد.
سناریوی سوم؛ بلوکبندی ژئوپلیتیک غذا — احتمال اولیه ۱۵ درصد: اگر آمریکا، چین، روسیه و متحدان آنها تجارت غذا و نهادههای کشاورزی را بیش از گذشته سیاسی کنند، محدودیتهای پرداخت، قراردادهای سیاسی، شکلگیری قیمتهای متفاوت و فشار برای انتخاب شریک افزایش خواهد یافت. ایران در چنین وضعی باید روابط خود را با روسیه، چین، هند، برزیل و کشورهای همسایه همزمان حفظ کند، از ارزها و مسیرهای مختلف استفاده کند و از ایجاد وابستگی انحصاری به یک شریک پرهیز کند.
سناریوی چهارم؛ جهش فناوری کشاورزی — احتمال اولیه ۱۰ درصد: گسترش سریعتر بذرهای مقاوم، کشاورزی دقیق، پروتئینهای جایگزین، گلخانه و بازیافت آب میتواند هزینه بعضی محصولات را کاهش دهد، اما همزمان نیاز به داده و سرمایه را افزایش دهد و فاصله مزارع سنتی با واحدهای مدرن را بیشتر کند. راهبرد مناسب ایران در این وضعیت، آزمایش منطقهای فناوریها، تقویت ترویج کشاورزی، انتشار دادههای باز و انتخاب فناوری بر اساس اقتصاد واقعی هر منطقه است.
سناریوی پنجم؛ بیماری فراگیر دام یا گیاه — احتمال اولیه ۱۰ درصد: بیماری پرندگان، دام یا آفتهای گیاهی میتوانند تولید را در مدت کوتاهی بهشدت کاهش دهند. کاهش آسیبپذیری در برابر این خطر به قرنطینه مؤثر، ذخیره واکسن، شبکه آزمایشگاهی، تنوع ژنتیکی و سازوکاری برای جبران سریع خسارت نیاز دارد تا تولیدکننده انگیزه داشته باشد بیماری را صادقانه و بدون تأخیر گزارش کند.
سناریوی ششم؛ گشایش محدود تجاری ایران — احتمال اولیه ۵ درصد: کاهش هزینه پرداخت، تجارت و دسترسی به فناوری میتواند فرصتهایی برای واردات تجهیزات، مشارکت در بذر، صادرات غذا، سرمایهگذاری در سردخانه و دسترسی بهتر به بیمه ایجاد کند. در مقابل، خطر آن وجود دارد که شرایط جدید دائمی تصور شود و موجی از پروژههای بزرگ و آببر شکل بگیرد که در صورت تغییر دوباره محیط تجاری پایدار نباشند.
۷.۲۸.۱ امنیت غذایی را از خودکفایی تفکیک کند: برای هر محصول باید جداگانه مشخص شود حداقل تولید داخلی لازم چقدر است، چه میزان ذخیره مناسب است، واردات از چند مبدأ امکانپذیر است و هزینه واقعی آب مصرفشده برای تولید آن محصول چقدر است. یک هدف واحد برای خودکفایی همه محصولات نمیتواند این تفاوتها را منعکس کند.
۷.۲۸.۲ بودجه آب تنظیم کند: هر حوضه آبریز باید سقف برداشت واقعی و قابلاجرا داشته باشد. این بودجه باید آب سطحی و زیرزمینی، جریانهای بازگشتی، نیاز محیطزیست و عدمقطعیت اقلیمی را بهطور همزمان در نظر بگیرد.
۷.۲۸.۳ چاهها را اندازهگیری و مدیریت کند: نصب کنتور بدون ضمانت اجرا کافی نیست. داده برداشت باید با مصرف برق، مجوز چاه، سطح زیر کشت و تصاویر ماهوارهای تطبیق داده شود تا امکان ارزیابی واقعی میزان برداشت وجود داشته باشد.
۷.۲۸.۴ حق محیطزیست را واقعی کند: تالاب و رودخانه نباید مصرفکنندهای اضافی تلقی شوند که فقط پس از تأمین تمام نیازهای دیگر سهمی از آب دریافت میکنند. خشکشدن این زیستبومها میتواند گردوغبار، شوری و خسارت اقتصادی ایجاد کند و در نهایت هزینهای فراتر از آب اختصاصیافته به آنها بر اقتصاد تحمیل کند.
۷.۲۸.۵ الگوی کشت را با ابزار اقتصادی اصلاح کند: تغییر الگوی کشت صرفاً با دستور اداری پایدار نمیشود. تصمیم کشاورز از قیمت محصول، نظام خرید، بیمه، دسترسی به آب و وضعیت بازار تأثیر میپذیرد. تا زمانی که محصول آببر سود بیشتری ایجاد کند، توصیه اداری برای تغییر کشت اثر محدودی خواهد داشت.
۷.۲۸.۶ حمایت را از محصول به نتیجه منتقل کند: حمایت دولتی میتواند بهجای تمرکز صرف بر مقدار تولید، به نتایجی مانند کاهش واقعی برداشت آب، افزایش کیفیت، حفاظت از خاک، توسعه بیمه یا تولید کالای واقعاً حیاتی متصل شود.
۷.۲۸.۷ خرید تضمینی را منطقهای کند: قیمت تضمینی و مشوقها باید تفاوت منابع آب، عملکرد، کیفیت و هزینه تولید میان مناطق مختلف را در نظر بگیرند. یک قیمت و سیاست یکسان ممکن است در منطقهای مناسب و در منطقهای دیگر مخرب باشد.
۷.۲۸.۸ ذخایر راهبردی را حرفهای کند: برای هر کالای حیاتی باید از پیش مشخص شود چند ماه ذخیره لازم است، کالا با چه چرخهای تعویض میشود، کیفیت ذخیره چگونه کنترل خواهد شد و تحت چه شرایطی باید وارد بازار شود.
۷.۲۸.۹ واردات را متنوع کند: تنوع واردات فقط به معنای افزایش تعداد کشورهای فروشنده نیست. بندر ورود، شرکت تأمینکننده، ارز پرداخت، مسیر حمل و نوع قرارداد نیز باید تا حد امکان متنوع باشند تا یک اختلال واحد کل زنجیره را متوقف نکند.
۷.۲۸.۱۰ تولید بذر را هدفمند کند: اولویت داخلی باید با غلات پایه، محصولات مقاوم به خشکی و شوری، علوفه و محصولاتی باشد که در تأمین بذر یا ژنتیک آنها وابستگی تکمنبعی وجود دارد.
۷.۲۸.۱۱ زنجیره سرد را زیرساخت بداند: سرمایهگذاری در سردخانه و حمل یخچالی در برخی محصولات میتواند از افزایش سطح زیر کشت اثر بیشتری بر عرضه واقعی غذا داشته باشد، زیرا بخشی از تولید موجود را که اکنون از بین میرود قابل مصرف میکند.
۷.۲۸.۱۲ نظام ایمنی غذا را یکپارچه کند: پراکندگی مسئولیت میان چند سازمان میتواند شکاف نظارتی ایجاد کند. نظام ایمنی باید بهگونهای طراحی شود که ردیابی محصول از مزرعه تا فروشگاه امکانپذیر باشد.
۷.۲۸.۱۳ بیمه را بر داده بنا کند: بیمه کشاورزی بدون داده معتبر درباره آبوهوا، عملکرد و خسارت ممکن است از ابزار مدیریت ریسک به سازوکاری برای پرداختهای سیاسی تبدیل شود. طراحی بیمه باید بر اطلاعات قابل اندازهگیری و قابل راستیآزمایی استوار باشد.
۷.۲۸.۱۴ خروج از کشاورزی ناپایدار را حمایت کند: در برخی مناطق ادامه کشاورزی بر پایه برداشت آب زیرزمینی ممکن است نه از نظر اقتصادی و نه از نظر محیطزیستی قابل دوام باشد. سیاست باید برای تولیدکنندگان این مناطق گزینههایی مانند بازخرید حق برداشت، آموزش مجدد، توسعه صنعت روستایی، گردشگری، انرژی خورشیدی و خدمات ایجاد کند تا کاهش فشار بر منابع به معنای حذف ناگهانی معیشت نباشد.
۷.۲۸.۱۵ حسابداری آب مجازی ایجاد کند: ارزیابی صادرات و واردات محصولات کشاورزی باید نوع آب مصرفشده را نیز در نظر بگیرد. وزن یا ارزش محصول بهتنهایی برای تشخیص اثر آن بر منابع آب کافی نیست.
۷.۲۸.۱۶ تجارت منطقهای غذا را توسعه دهد: ایران میتواند در تبادل فصلی محصولات، فرآوری، ترانزیت و ذخیره منطقهای غذا نقش بیشتری ایفا کند و از موقعیت جغرافیایی خود فقط برای صادرات مستقیم محصول استفاده نکند.
۷.۲۸.۱۷ داده را عمومی کند: اطلاعات تولید، ذخایر، واردات، برداشت آب، سطح آبخوان، قیمت و ضایعات باید بهطور منظم منتشر شوند. دسترسی به این دادهها برای تصمیم کشاورز، بنگاه، سرمایهگذار و سیاستگذار ضروری است.
۷.۲۹.۱ حساب سود را با هزینه آب تنظیم کند: حتی اگر آب قیمت رسمی پایینی داشته باشد، کشاورز باید هزینه پمپاژ، افت سطح چاه، شوری و خطر کاهش دسترسی در آینده را در تصمیم اقتصادی خود لحاظ کند. قیمت رسمی پایین آب به معنای هزینه واقعی پایین آن نیست.
۷.۲۹.۲ عملکرد را تنها شاخص نداند: افزایش عملکرد در هکتار همیشه به معنای بهترشدن وضعیت اقتصادی مزرعه نیست. ممکن است حجم محصول بالا برود، اما سود کاهش پیدا کند یا خاک و منابع آب آسیب ببینند.
۷.۲۹.۳ قرارداد فروش داشته باشد: کشت محصول بدون شناخت خریدار و بازار میتواند به مازاد عرضه و سقوط قیمت در زمان برداشت منجر شود. قرارداد میتواند بخشی از عدمقطعیت بازار را پیش از آغاز تولید کاهش دهد.
۷.۲۹.۴ کیفیت را استاندارد کند: تعاونی میتواند هزینه آزمایش، درجهبندی، بستهبندی و ایجاد برند مشترک را میان اعضا توزیع کند و امکان دسترسی کشاورزان کوچک به بازارهای بزرگتر را افزایش دهد.
۷.۲۹.۵ ماشینآلات را اشتراکی کند: خرید جداگانه ماشینآلات گرانقیمت برای هر مزرعه کوچک ممکن است اقتصادی نباشد. استفاده اشتراکی میتواند مزیت مکانیزاسیون را بدون تحمیل هزینه مالکیت کامل در اختیار تولیدکننده قرار دهد.
۷.۲۹.۶ داده مزرعه را ثبت کند: اطلاعات مربوط به مصرف آب، کود و سم، میزان عملکرد، هزینهها و بیماریها باید ثبت شوند. بدون چنین دادهای، تشخیص روند بهرهوری، علت افت تولید یا نتیجه تغییر شیوه کشت دشوار خواهد بود.
۷.۲۹.۷ از تکمحصولی پرهیز کند: تنوع محصول میتواند بخشی از ریسک ناشی از نوسان قیمت، شیوع آفت و تغییرات اقلیمی را کاهش دهد.
۷.۲۹.۸ خاک را سرمایه بداند: تناوب کشت، حفظ ماده آلی، پوشش خاک و کاهش فرسایش نباید فقط بهعنوان توصیههای محیطزیستی دیده شوند. این اقدامات بخشی از حفظ سرمایه تولیدی مزرعه در بلندمدتاند.
۷.۲۹.۹ انرژی پشتیبان داشته باشد: گلخانه، مرغداری، سردخانه و سامانههای شیردوشی به برق وابستگی مستقیم دارند و اختلال کوتاهمدت انرژی میتواند خسارت قابلتوجهی ایجاد کند. برای فعالیتهای حساس، منبع پشتیبان باید بخشی از طراحی تولید باشد.
۷.۲۹.۱۰ تأمینکننده دوم داشته باشد: برای بذر، خوراک، دارو و قطعات حیاتی بهتر است مسیر جایگزین وجود داشته باشد تا اختلال یک فروشنده به توقف کامل فعالیت منجر نشود.
۷.۳۰.۱ از ظرفیت اسمی به جریان واقعی نگاه کند: کارخانه باید مشخص کند چرا با ظرفیت پایین فعالیت میکند. مشکل ممکن است کمبود ماده اولیه، فصلیبودن تأمین، ضعف بازار، محدودیت انرژی یا کمبود سرمایه در گردش باشد. افزایش ظرفیت اسمی بدون حل این گلوگاهها الزاماً تولید بیشتری ایجاد نمیکند.
۷.۳۰.۲ قرارداد کشاورزی ایجاد کند: قرارداد میان کارخانه و کشاورز میتواند رقم محصول، کیفیت، مقدار، قیمت و زمان تحویل را از پیش مشخص کند و عدمقطعیت دو طرف را کاهش دهد. بااینحال، طراحی قرارداد نباید بهگونهای باشد که تمام ریسک تولید و بازار به کشاورز منتقل شود.
۷.۳۰.۳ ردپای محصول را ثبت کند: برای حضور در بازار صادراتی باید بتوان منشأ محصول، سموم مصرفشده، وضعیت دما و نتایج آزمایشها را اثبات کرد. ردیابی بخشی از دسترسی به بازار است، نه صرفاً یک الزام اداری.
۷.۳۰.۴ ضایعات را به محصول تبدیل کند: بخشی از پسماند صنایع غذایی میتواند دوباره وارد زنجیره ارزش شود. تفاله را میتوان به خوراک تبدیل کرد، از ضایعات میوه پکتین به دست آورد، پسماند آلی را برای تولید انرژی به کار گرفت و بخشی از آب فرایند را پس از تصفیه دوباره مصرف کرد.
۷.۳۰.۵ بستهبندی را متناسب با بازار انتخاب کند: بستهبندی فقط ظاهر محصول نیست و باید عمر نگهداری، ایمنی، شرایط حمل و امکان بازیافت را نیز مدیریت کند. انتخاب نامناسب بستهبندی میتواند بخشی از ارزش تولید را در مسیر بازار از بین ببرد.
۷.۳۰.۶ بازار صادراتی را متنوع کند: وابستگی به یک مرز یا کشور میتواند با یک تصمیم سیاسی یا اختلال حملونقل، فعالیت کارخانه را متوقف کند. تنوع بازار بخشی از مدیریت ریسک تولید است.
۷.۳۰.۷ ایمنی غذا را هزینه زائد نداند: یک مورد آلودگی جدی میتواند نهفقط یک محموله، بلکه اعتبار برند و بازار یک صنعت را از بین ببرد. هزینه پیشگیری و کنترل کیفیت باید بخشی از سرمایهگذاری در حفظ بازار تلقی شود.
۷.۳۱.۱ موجودی را دیجیتال کند: نبود اطلاعات بهروز از موجودی میتواند باعث شود یک منطقه با کمبود و منطقهای دیگر همزمان با مازاد کالا روبهرو باشد. ثبت دیجیتال موجودی امکان هماهنگی بهتر توزیع را فراهم میکند.
۷.۳۱.۲ دما را ثبت کند: در زنجیره سرد، وجود یخچال بهتنهایی کافی نیست و باید تاریخچه دمای محصول در طول حمل و نگهداری نیز ثبت شود تا بتوان کیفیت شرایط نگهداری را بررسی کرد.
۷.۳۱.۳ زمان توقف را کاهش دهد: محصول فاسدشدنی هنگام انتظار در گمرک، بازار یا انبار بهتدریج ارزش خود را از دست میدهد. سرعت گردش کالا برای این محصولات بخشی از کیفیت لجستیک است.
۷.۳۱.۴ استاندارد جعبه و پالت ایجاد کند: بستهبندی و پالت نامناسب میتواند هنگام انبارش و حمل به لهشدگی و اتلاف محصول منجر شود. استانداردسازی این بخش میتواند ضایعات فیزیکی را کاهش دهد.
۷.۳۱.۵ حاشیهها را شفاف کند: شفافیت قیمت در حلقههای مختلف زنجیره میتواند فاصله غیرمنطقی میان قیمت دریافتی کشاورز و قیمت پرداختی مصرفکننده را آشکار کند و مشخص سازد ارزش و هزینه در کدام مرحله شکل گرفتهاند.
۷.۳۱.۶ غذای نزدیک انقضا را بازتوزیع کند: قواعد مسئولیت و ایمنی باید بهگونهای طراحی شوند که غذای سالم و قابل مصرف پیش از تبدیلشدن به ضایعات امکان اهدا و بازتوزیع داشته باشد.
سرمایهگذاری در کشاورزی را نمیتوان به خرید زمین تقلیل داد. پیش از سرمایهگذاری باید پایداری و قانونیبودن منبع آب، کیفیت خاک، بازار محصول، زمان رسیدن پروژه به درآمد، خطر شوری، دسترسی به زنجیره سرد، امکان بیمه و میزان انعطاف برای تغییر محصول بررسی شود.
۷.۳۲.۱ زمین کشاورزی: ارزش زمینی که آب پایدار ندارد ممکن است بیشتر ظاهری باشد تا اقتصادی. مالکیت زمین بدون دسترسی مطمئن به منبع تولید، بهتنهایی جریان درآمدی پایدار ایجاد نمیکند.
۷.۳۲.۲ باغ: باغ سرمایهگذاری بلندمدت و کمانعطافی است. فاصله زمانی زیاد تا رسیدن به درآمد و دشواری تغییر محصول، حساسیت آن را نسبت به آب، بازار و اقلیم افزایش میدهد.
۷.۳۲.۳ گلخانه: گلخانه سرمایهبر است و بازده آن به انرژی، بازار و کیفیت مدیریت وابستگی زیادی دارد. صرف برخورداری از سازه گلخانهای مزیت اقتصادی ایجاد نمیکند.
۷.۳۲.۴ دامداری و مرغداری: در این فعالیتها خوراک، بیماری و انرژی میتوانند از خود ساختمان اهمیت بیشتری داشته باشند. سرمایهگذاری باید بر کل زنجیره عملیاتی متمرکز شود، نه فقط دارایی فیزیکی اولیه.
۷.۳۲.۵ سردخانه: درآمد سردخانه به میزان گردش محصول، دسترسی پایدار به برق و وجود قرارداد با تولیدکنندگان یا خریداران وابسته است. ظرفیت بدون جریان کالا میتواند به دارایی بلااستفاده تبدیل شود.
۷.۳۲.۶ صنایع غذایی: پیش از سرمایهگذاری باید منبع تأمین ماده اولیه، نرخ واقعی بهرهبرداری از ظرفیت، قدرت برند و نیاز به سرمایه در گردش بررسی شوند.
۷.۳۳.۱ امنیت غذایی خانوار: امنیت غذایی خانواده فقط به ذخیره کالا در خانه محدود نمیشود و به درآمد، تنوع رژیم غذایی، وضعیت سلامت و دسترسی محلی به غذا نیز وابسته است.
۷.۳۳.۲ ذخیره معقول: نگهداری مقدار محدودی از کالاهای ماندگار میتواند هنگام اختلال کوتاهمدت مفید باشد، اما انبار افراطی هم احتمال ضایعات را افزایش میدهد و هم میتواند فشار اضافی بر بازار ایجاد کند.
۷.۳۳.۳ تنوع غذایی: تمرکز بیش از حد بر کالری ارزان ممکن است هزینه سلامت را در بلندمدت افزایش دهد. امنیت غذایی خانوار باید کیفیت تغذیه را نیز در بر بگیرد.
۷.۳۳.۴ کاهش ضایعات: برنامهریزی خرید، نگهداری مناسب و استفاده از باقیمانده غذا میتواند بدون کاهش کیفیت تغذیه، هزینه خانوار را پایین بیاورد.
۷.۳۳.۵ مهارت: آشنایی با شیوه نگهداری، پخت، ایمنی غذا و تولید کوچک خانگی ممکن است در شرایط عادی نقش محدودی داشته باشد، اما هنگام بحران ارزش اختیار ایجاد میکند.
۷.۳۳.۶ سرمایهگذاری در آب و زمین: مالکیت زمین یا حق آب باید هم از نظر حقوقی و هم از نظر محیطزیستی بررسی شود. حق ثبتشده روی کاغذ الزاماً به معنای وجود منبع واقعی و پایدار آب نیست.
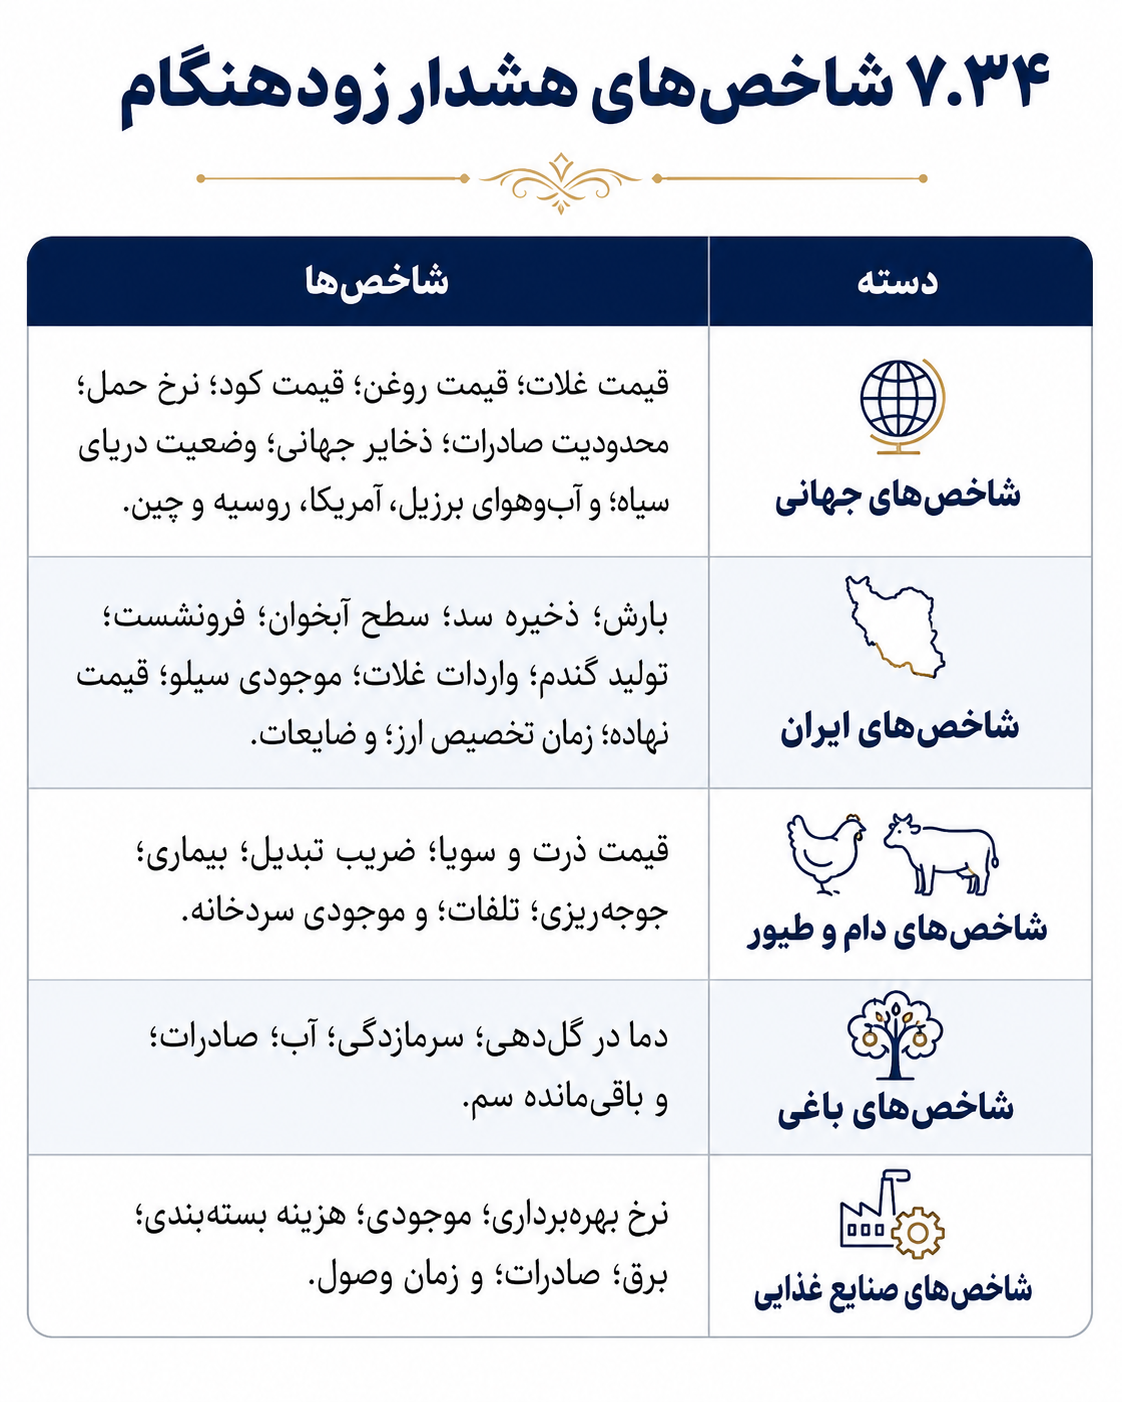
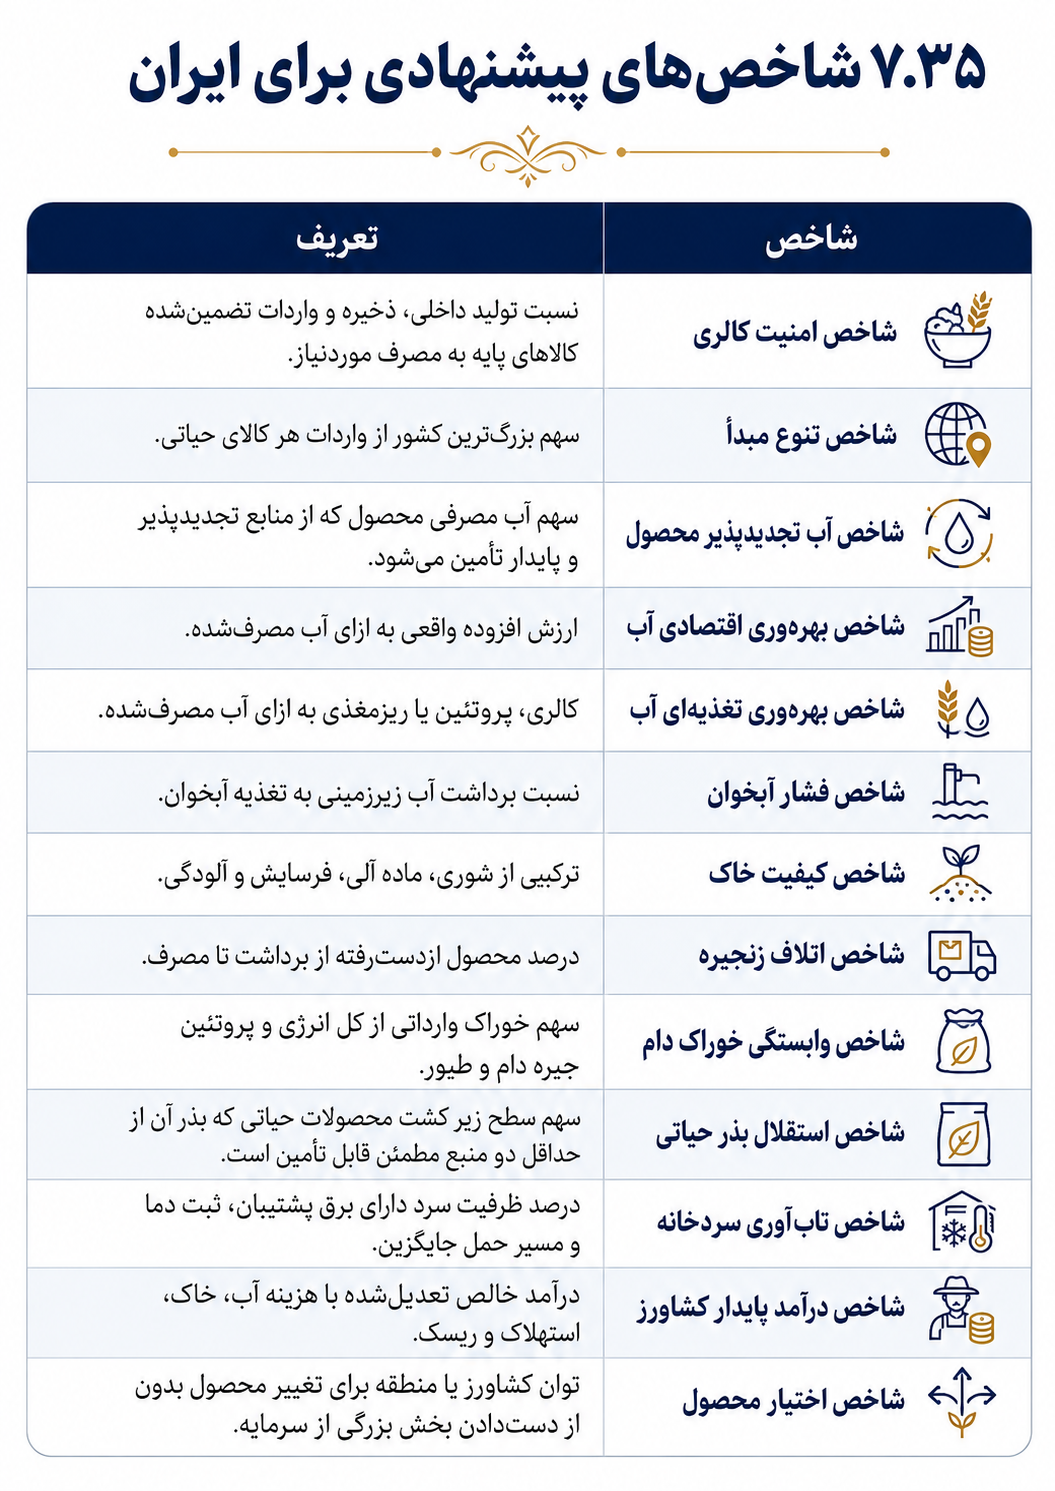
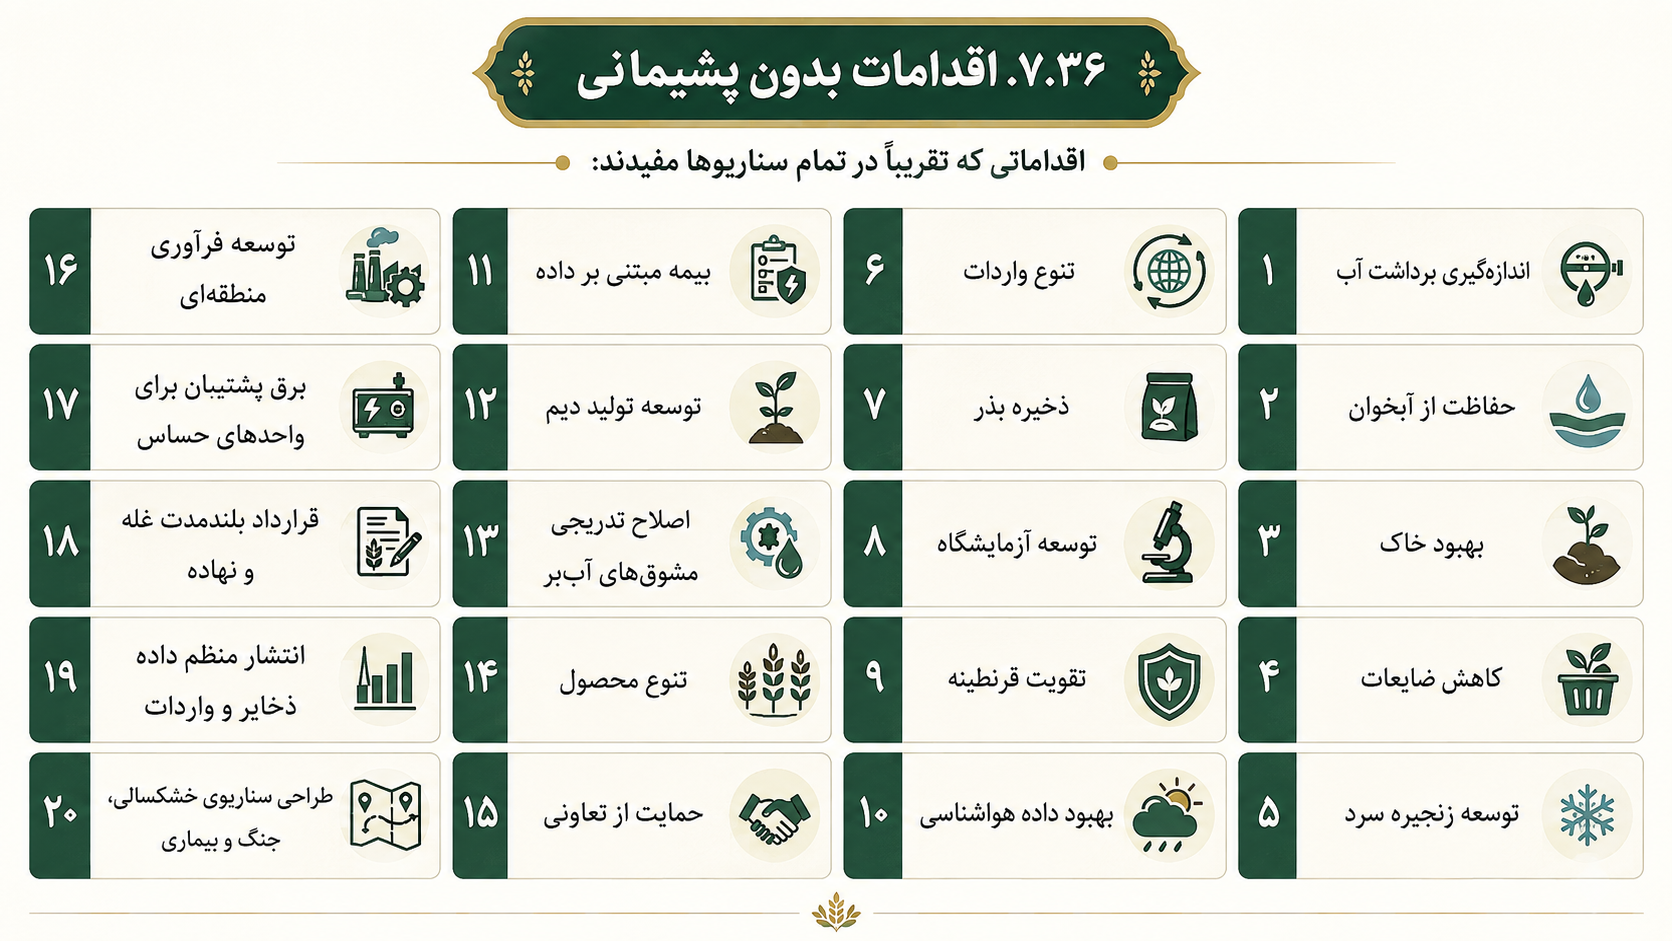
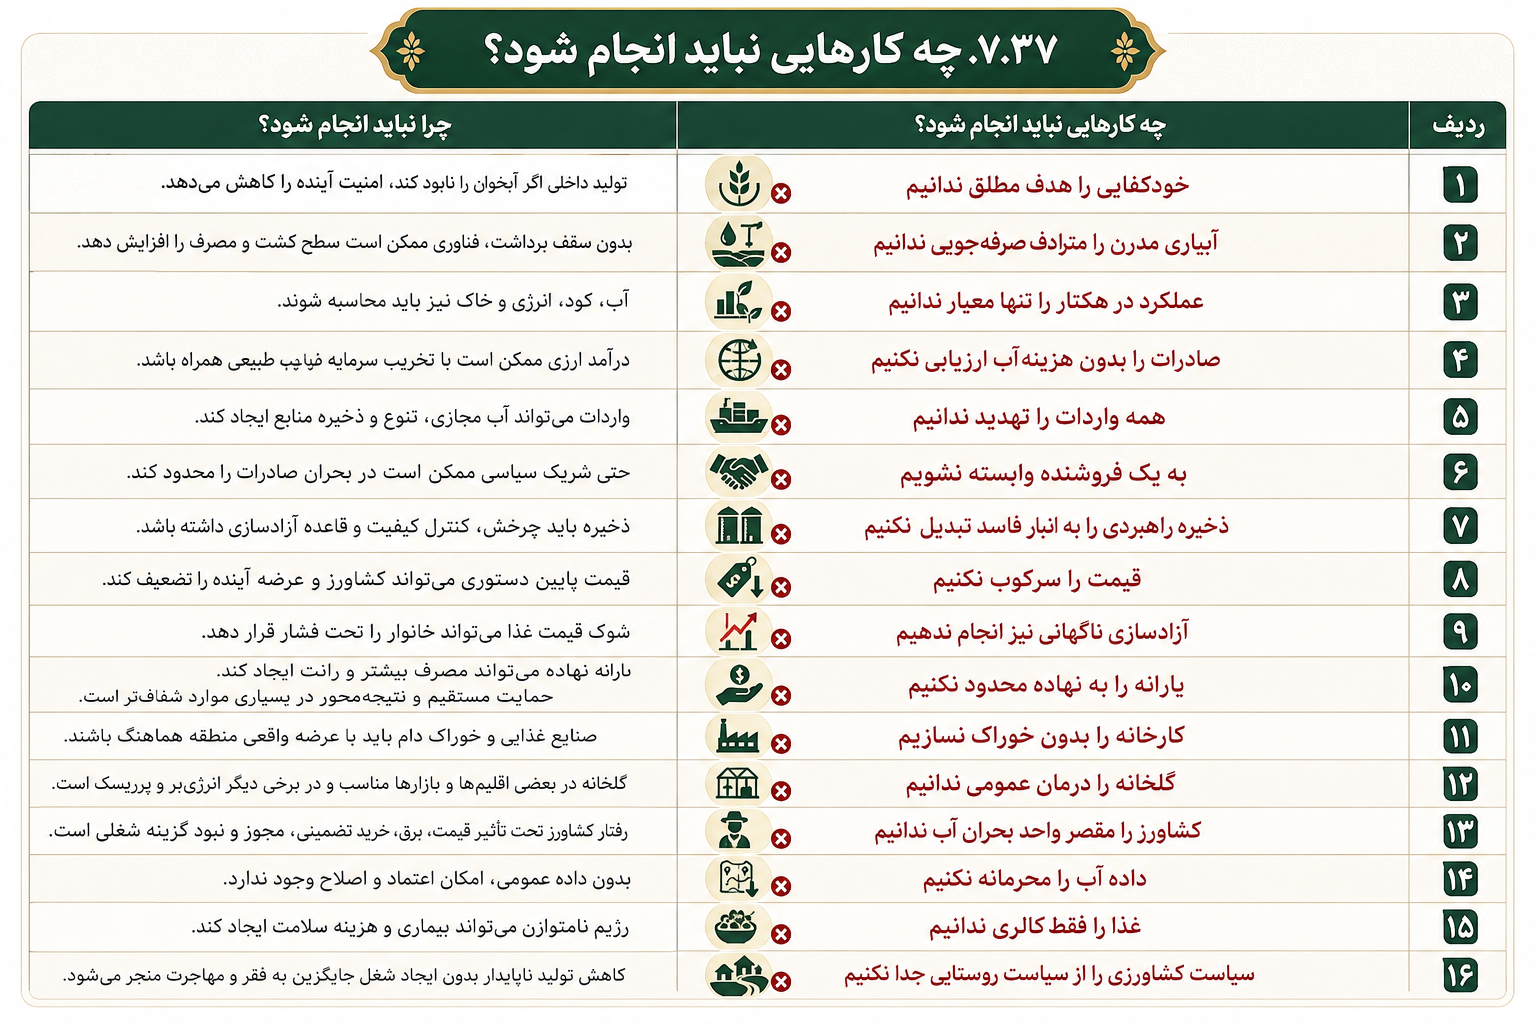
کشاورزی، غذا و آب را نمیتوان با مقایسه ساده حجم تولید کشورها تحلیل کرد. قدرت هر کشور از ترکیب متفاوتی از منابع طبیعی، فناوری، سرمایه، نهاد، تجارت و زیرساخت شکل میگیرد. آمریکا از زمین، فناوری، سرمایه، بیمه و لجستیک بهره میبرد. چین با وجود تولید عظیم داخلی، برای سویا، خوراک دام و برخی محصولات به تجارت جهانی وابسته است. برزیل از زمین، بارش و زنجیره صادراتی قدرتمند خود استفاده کرده و به یکی از شرکای مهم چین تبدیل شده است. هند در غلات، لبنیات، حبوبات و تولید در مقیاس خرد قدرت دارد، اما با فشار بر آب زیرزمینی و ناکارآمدی بخشی از بازار روبهروست. روسیه نیز از غله، کود و موقعیت جغرافیایی اوراسیا بهعنوان ابزار قدرت اقتصادی و تجاری استفاده میکند.
ایران نیز کشوری فاقد توان کشاورزی نیست. تنوع اقلیمی، بازار داخلی بزرگ، دانش تولید، محصولات باغی، دام و طیور، صنایع غذایی و موقعیت منطقهای از داراییهای مهم کشورند. چالش اصلی آن است که بخشی از تولید بر منابع آبی استوار شده که سریعتر از ظرفیت تجدید خود مصرف میشوند.
وابستگی غذایی ایران را نیز نمیتوان فقط از طریق واردات محصول نهایی اندازه گرفت. ممکن است مرغ، لبنیات، دام یا محصولات صنایع غذایی در داخل کشور تولید شوند، اما زنجیره آنها به خوراک، بذر، واکسن، کود، قطعه، بستهبندی و ارز خارجی وابسته باشد. در سوی دیگر، تلاش برای تولید کامل داخلی همه کالاها نیز میتواند منابع آب، خاک و بودجه را فرسوده کند.
راهبرد مناسب برای ایران باید همزمان چند هدف را دنبال کند. حداقل ظرفیت تولید داخلی کالاهای واقعاً حیاتی باید حفظ شود، اما واردات نیز باید از نظر مبدأ، مسیر، ارز و فروشنده متنوع باشد. آبخوانها، خاک و حق محیطزیست به حفاظت سختگیرانه نیاز دارند و کاهش ضایعات، توسعه ذخیرهسازی، زنجیره سرد و فرآوری باید بخشی از سیاست افزایش عرضه تلقی شود. در صادرات نیز تمرکز باید بر محصولاتی باشد که علاوه بر درآمد، از منابع واقعاً پایدار استفاده میکنند. همزمان، قابلیتهای حیاتی در بذر، سلامت دام و گیاه، داده، آزمایشگاه و مدیریت بحران باید در داخل کشور حفظ شوند.
هدف سیاست کشاورزی نباید تولید بیشترین وزن ممکن محصول باشد. معیار مناسبتر آن است که هر واحد آب، خاک، انرژی و سرمایه چه میزان امنیت غذایی، ارزش افزوده، تغذیه، اشتغال و قدرت انتخاب برای آینده ایجاد میکند. ممکن است واردات یک میلیون تن غله در بعضی سالها در نگاه نخست نشانه ضعف تلقی شود، اما اگر همین واردات مانع تخلیه بیشتر آبخوان شود، از چند مبدأ مختلف انجام گیرد و در کنار ذخایر مناسب و ظرفیت پایه تولید داخلی قرار داشته باشد، میتواند بخشی از راهبرد امنیت غذایی باشد. برعکس، تولید همان مقدار غله با برداشت ناپایدار آب ممکن است شاخص خودکفایی را بهبود دهد، اما در بلندمدت امنیت ملی را تضعیف کند.
قدرت غذایی واقعی نه در قطع کامل واردات قرار دارد و نه در حداکثرسازی تولید داخلی. این قدرت از توان تأمین غذای سالم در سناریوهای متفاوت، حفظ منابع لازم برای تولید آینده، حمایت از درآمد کشاورز و امکان تغییر سریع ترکیب تولید و تجارت در برابر شوکها به دست میآید.
سلامت را نمیتوان مانند یک بازار عادی تحلیل کرد. در بسیاری از بازارها، مصرفکننده میتواند خرید را به تأخیر بیندازد، محصول را آزمایش کند، گزینههای مختلف را با یکدیگر مقایسه کند و در صورت نارضایتی فروشنده را تغییر دهد. بیمار معمولاً چنین آزادیای ندارد. او ممکن است در شرایط درد، اضطراب، ناآگاهی یا حتی خطر مرگ تصمیم بگیرد و برای تشخیص نیاز خود نیز به پزشک، آزمایشگاه یا بیمارستان وابسته باشد.
پیچیدگی بیشتر از آنجا ناشی میشود که انتخابکننده خدمت، مصرفکننده آن و پرداختکننده هزینه ممکن است سه بازیگر متفاوت باشند. پزشک دارو یا خدمت را تجویز میکند، بیمار آن را دریافت میکند و دولت، بیمه یا خانواده هزینه را میپردازد. این جدایی میتواند میان منافع بازیگران شکاف ایجاد کند و انگیزههای اقتصادی را از نیاز واقعی بیمار جدا سازد.
بیمار نیز معمولاً نمیتواند بهتنهایی تشخیص دهد چه آزمایشی واقعاً لازم است، کدام دارو اثربخشی بیشتری دارد، کیفیت یک ایمپلنت چگونه است، دستگاه تصویربرداری بهدرستی کالیبره شده یا نه و آیا درمان پیشنهادی بهترین گزینه موجود است. همین عدم تقارن اطلاعاتی باعث میشود کیفیت مقررات، اخلاق حرفهای، اعتبار آزمایشگاه، نظام پرداخت و اعتماد عمومی در سلامت اهمیتی بسیار بیشتر از بسیاری از بازارهای دیگر پیدا کنند.
سلامت علاوه بر این با عدمقطعیتی عمیق همراه است. دو بیمار مبتلا به بیماری مشابه ممکن است پاسخهای متفاوتی به یک درمان بدهند. دارویی که برای بیشتر بیماران مفید است میتواند برای گروهی بیاثر یا خطرناک باشد. یک دستگاه پزشکی نیز ممکن است در محیط کنترلشده عملکرد مطلوبی داشته باشد، اما در بیمارستانی با نگهداری نامناسب، آموزش ناکافی یا برق ناپایدار نتیجه کاملاً متفاوتی ایجاد کند.
آثار سلامت به فرد نیز محدود نمیشوند. واکسیناسیون، کنترل عفونت، مقاومت آنتیمیکروبی، کیفیت آب، آلودگی هوا و پایش بیماریهای واگیر پیامدهای جمعی دارند و تصمیم یک فرد یا یک بیمارستان میتواند بر سلامت دیگران اثر بگذارد.
به همین دلیل، سلامت همزمان ویژگیهای یک بازار، یک خدمت عمومی، بخشی از امنیت ملی و یک صنعت پیشرفته را دارد. دولت نمیتواند این حوزه را کاملاً به سازوکار اداری بسپارد، زیرا اطلاعات مرکزی کامل نیست و انگیزه نوآوری ممکن است کاهش یابد. در مقابل، واگذاری کامل آن به قدرت خرید نیز میتواند به محرومیت، درمان بیش از حد، انحصار و هزینههای کمرشکن برای خانوار منجر شود.
پرسش اصلی این فصل بنابراین فقط این نیست که ایران چگونه داروی بیشتری تولید کند یا بیمارستانهای بیشتری بسازد. مسئله راهبردی آن است که چگونه میتوان دسترسی عادلانه به خدمات مؤثر را با نوآوری، کیفیت، توان مالی، امنیت تأمین و حفظ قابلیتهای پزشکی و صنعتی پیوند داد.
این مسئله با دوگانههایی مانند «دولت یا بازار»، «داروی داخلی یا خارجی»، «پیشگیری یا درمان» و «خودکفایی یا واردات» حل نمیشود. معماری مطلوب باید همزمان سلامت بهتر، دسترسی مالی، کیفیت و ایمنی، نوآوری، تابآوری زنجیره تأمین، حفظ سرمایه انسانی و امکان تغییر مسیر در بحران را دنبال کند.
۸.۲.۱ سلامت: سلامت نتیجه مجموعهای از عوامل است که بسیاری از آنها خارج از بیمارستان قرار دارند. تغذیه، آب و فاضلاب، کیفیت هوا، مسکن، آموزش، درآمد، شغل، حملونقل، رفتار فردی و محیط اجتماعی همگی بر وضعیت سلامت اثر میگذارند. ازاینرو، افزایش هزینه درمان الزاماً به همان نسبت سلامت جامعه را بهتر نمیکند. ممکن است سرمایهگذاری در آب سالم، کاهش تصادفات، کنترل دخانیات یا واکسیناسیون اثری بیشتر از احداث بیمارستان جدید داشته باشد.
۸.۲.۲ مراقبت سلامت: مراقبت سلامت مجموعه خدماتی را در بر میگیرد که برای پیشگیری، تشخیص، درمان، توانبخشی و مراقبت تسکینی ارائه میشوند.
۸.۲.۳ پزشکی: پزشکی بیشتر به دانش و فعالیت حرفهای مرتبط با تشخیص و درمان بیماری اشاره دارد. نظام سلامت دامنهای وسیعتر دارد و علاوه بر پزشکی، پرستاری، بهداشت عمومی، داروسازی، آزمایشگاه، توانبخشی، مدیریت و تأمین مالی را نیز شامل میشود.
۸.۲.۴ صنعت دارو: صنعت دارو به کشف، توسعه، تولید، بستهبندی و عرضه مولکول، فرآورده زیستی یا ترکیبی میپردازد که از مسیر شیمیایی، زیستی یا ایمنیشناختی بر بدن اثر میگذارد.
۸.۲.۵ تجهیزات پزشکی: تجهیزات پزشکی طیفی بسیار گسترده از محصولات، از سرنگ و دستکش و تست آزمایشگاهی تا سمعک، دستگاه مانیتورینگ، ایمپلنت، دستگاه دیالیز، سیتیاسکن، ربات جراحی و نرمافزار پزشکی را شامل میشوند. عملکرد اصلی این تجهیزات معمولاً از مسیر فیزیکی، مکانیکی، الکتریکی، نوری یا محاسباتی حاصل میشود، نه از اثر مستقیم داروشناختی.
۸.۲.۶ فناوری سلامت: فناوری سلامت مفهومی گستردهتر است و دارو، واکسن، تجهیزات، روشهای جراحی، سامانههای اطلاعاتی، ابزارهای تشخیصی و حتی مدلهای سازماندهی خدمات را در بر میگیرد.
نظام سلامت را میتوان در ده لایه تحلیل کرد. ضعف هر لایه میتواند توان سایر بخشها را نیز محدود کند و داشتن بیمارستان یا دارو بهتنهایی برای ایجاد سلامت کافی نیست.
۸.۳.۱ سلامت عمومی و پیشگیری: این لایه واکسیناسیون، غربالگری، سلامت مادر و کودک، کنترل بیماریهای واگیر، سلامت محیط، بهداشت حرفهای، کنترل دخانیات، آموزش سلامت و پایش اپیدمیولوژیک را در بر میگیرد. پیشگیری معمولاً در رسانه کمتر از جراحی و تجهیزات پیشرفته دیده میشود، اما میتواند با هزینهای بسیار کمتر از بیماری، مرگ و ناتوانی جلوگیری کند.
۸.۳.۲ مراقبتهای اولیه: مراقبت اولیه نخستین محل تماس مردم با نظام سلامت است و باید بتواند بیماریهای شایع را تشخیص دهد، بیماریهای مزمن را مدیریت کند، واکسیناسیون انجام دهد، بیمار را در صورت نیاز ارجاع دهد و از مراجعه غیرضروری به بیمارستان جلوگیری کند. نظامی که مراقبت اولیه ضعیفی دارد، بار بیشتری بر اورژانس، متخصصان و بیمارستان تحمیل میکند.
۸.۳.۳ مراقبت تخصصی: این سطح پزشکان متخصص، کلینیکها، جراحیهای برنامهریزیشده و درمانهای تخصصی را شامل میشود.
۸.۳.۴ مراقبت بیمارستانی: بیمارستان فقط مجموعهای از تخت و ساختمان نیست. فعالیت واقعی آن به نیروی انسانی، اکسیژن، برق، دارو، آزمایشگاه، تصویربرداری، استریلیزاسیون، بانک خون، تغذیه، مدیریت پسماند، فناوری اطلاعات و مهندسی پزشکی وابسته است.
۸.۳.۵ اورژانس و پیشبیمارستان: در سکته، حمله قلبی، خونریزی و تروما، زمان بخشی از درمان است. آمبولانس، مرکز فرماندهی، مسیر ترافیکی، ارتباط و شبکه ارجاع همگی بر نتیجه نهایی بیمار اثر میگذارند.
۸.۳.۶ دارو و واکسن: دارو زمانی ارزش درمانی واقعی ایجاد میکند که بهدرستی انتخاب شود، کیفیت مناسب داشته باشد، در زمان لازم موجود باشد، به بیمار مناسب برسد، درست مصرف شود و عوارض آن نیز پایش شوند.
۸.۳.۷ تشخیص: تشخیص از آزمایشگاه، تصویربرداری، آسیبشناسی، ژنتیک، معاینه و تحلیل داده تشکیل میشود. درمان بدون تشخیص درست میتواند بیاثر، پرهزینه یا حتی خطرناک باشد.
۸.۳.۸ تجهیزات و نگهداری: دستگاه پزشکی باید بهدرستی انتخاب، نصب، کالیبره، نگهداری و تعمیر شود. خرید دستگاه تنها آغاز چرخه عمر آن است.
۸.۳.۹ تأمین مالی و بیمه: این لایه مشخص میکند چه کسی هزینه را میپردازد، چه خدماتی پوشش داده میشوند، قیمتها چگونه تعیین میشوند و ریسک مالی بیماری چگونه میان افراد توزیع میشود.
۸.۳.۱۰ داده، مقررات و اعتماد: پرونده سلامت، ثبت بیماریها، نظارت بر کیفیت، صدور مجوز دارو، گزارش عارضه، حفاظت از حریم خصوصی و ارزیابی فناوری در این لایه قرار میگیرند و پایه اعتماد به کل نظام را میسازند.
یک نظام سلامت میتواند تعداد تخت، جراحی، نسخه و آزمایش را افزایش دهد، بدون آنکه نتیجه سلامت به همان نسبت بهتر شود. افزایش تصویربرداری برای مثال ممکن است ناشی از تشخیص بهتر و دسترسی بیشتر باشد، اما میتواند از تقاضای القایی، ترس از شکایت یا انگیزه درآمدی نیز ناشی شود.
افزایش تعداد خدمات فقط زمانی مطلوب است که منفعت حاصل از آن از هزینه، خطر و فرصت ازدسترفته بیشتر باشد. برای سنجش این مسئله باید میان «خروجی»، «پیامد بالینی» و «ارزش سلامت» تفاوت گذاشت. خروجی به تعداد ویزیت، جراحی، نسخه، آزمایش یا تخت اشاره دارد. پیامد بالینی به تغییراتی مانند کاهش درد، کنترل فشارخون، بقای بیشتر، کاهش عارضه یا بهبود عملکرد مربوط میشود. ارزش سلامت نیز میزان بهبود پیامد را نسبت به کل هزینه و ریسک در نظر میگیرد.
ممکن است بیمارستانی جراحیهای بیشتری انجام دهد، اما همزمان عفونت، بازگشت بیمار و مرگومیر آن نیز بالا باشد. چنین بیمارستانی از نظر حجم خروجی فعال است، اما الزاماً ارزش سلامت بالایی ایجاد نمیکند.
پوشش همگانی سلامت به این معناست که مردم بتوانند خدمات موردنیاز و باکیفیت را بدون گرفتارشدن در فشار مالی دریافت کنند. این مفهوم را نمیتوان به داشتن کارت بیمه تقلیل داد.
در گزارش جهانی پوشش همگانی سلامت ۲۰۲۵، سازمان جهانی بهداشت و بانک جهانی برآورد کردند که حدود ۴٫۶ میلیارد نفر هنوز به طیف کامل خدمات ضروری دسترسی ندارند و حدود ۲٫۱ میلیارد نفر نیز در نتیجه پرداخت مستقیم هزینههای سلامت با دشواری مالی روبهرو هستند.
پوشش واقعی دستکم به چهار شرط وابسته است. خدمت باید وجود داشته باشد، بیمار باید بتواند به آن دسترسی فیزیکی پیدا کند، کیفیت خدمت باید قابلقبول باشد و هزینه آن نباید خانواده را فقیر کند. ممکن است دارویی تحت پوشش بیمه باشد اما در داروخانه موجود نباشد، یا دستگاهی در بیمارستان نصب شده باشد اما به دلیل خرابی قابل استفاده نباشد. حتی ممکن است جراحی از نظر تعرفه بیمه پوشش داده شود، اما بیمار برای دارو، قطعه، رفتوآمد و مراقبت بعدی هزینه زیادی بپردازد.
بنابراین بیمه اسمی را نباید با حفاظت مالی و دسترسی واقعی یکسان دانست.
۸.۶.۱ کشف هدف درمانی: نخست باید مشخص شود چه ژن، پروتئین، مسیر زیستی یا عامل بیماریزایی هدف درمان قرار میگیرد. این مرحله به پژوهش پایه، زیستشناسی، داده و شناخت عمیق بیماری وابسته است.
۸.۶.۲ کشف مولکول یا فرآورده: پژوهشگران هزاران ترکیب یا ساختار زیستی را بررسی میکنند تا گزینهای با اثر مطلوب پیدا شود.
۸.۶.۳ مطالعات پیشبالینی: پیش از آغاز آزمایش انسانی، اثر، سمیت، رفتار دارو در بدن و دوز احتمالی بررسی میشود.
۸.۶.۴ کارآزمایی بالینی: آزمایش انسانی معمولاً از ارزیابی اولیه ایمنی آغاز میشود و سپس به بررسی اثربخشی و دوز، مقایسه در مقیاس گستردهتر و در نهایت پایش پس از ورود محصول به بازار میرسد. بخش بزرگی از نامزدهای دارویی در طول این مسیر شکست میخورند. چنین شکستی الزاماً نشانه ضعف علمی نیست و ممکن است به دلیل اثربخشی ناکافی، ظهور عارضه یا مزیت محدود محصول در مقایسه با درمان موجود رخ دهد.
۸.۶.۵ ثبت و ارزیابی مقرراتی: نهاد تنظیمگر باید شواهد مربوط به کیفیت، ایمنی، اثربخشی، تولید، برچسبگذاری و مدیریت خطر را بررسی کند. ثبت دارو به این معنا نیست که محصول برای همه بیماران موفق خواهد بود، بلکه نشان میدهد نسبت منفعت به خطر آن برای یک کاربرد مشخص قابلقبول تشخیص داده شده است.
۸.۶.۶ مواد اولیه کلیدی: تولید دارو به ماده مؤثره دارویی، مواد شیمیایی آغازین، واسطهها، حلالها، مواد جانبی، فیلتر، ظرف، درپوش و مواد بستهبندی نیاز دارد. بنابراین ممکن است کشوری قرص را در داخل تولید کند، اما ماده مؤثره، ماده آغازین، پوشش، کپسول یا فیلتر استریل موردنیاز آن وارداتی باشد.
۸.۶.۷ تولید ماده مؤثره: تولید API میتواند شامل مراحل متعدد واکنش، جداسازی، خالصسازی، خشککردن و کنترل ناخالصی باشد. تولید ماده مؤثره زیستی پیچیدگی بیشتری دارد و به سلول، محیط کشت، تخمیر، خالصسازی، کنترل آلودگی و زنجیره سرد وابسته است.
۸.۶.۸ فرمولاسیون: در این مرحله ماده مؤثره به شکل قابل مصرف مانند قرص، کپسول، شربت، پماد، آمپول، ویال، اسپری، قطره یا یک سامانه دارورسانی تبدیل میشود. فرمولاسیون میتواند سرعت جذب، پایداری، دوز و سهولت مصرف دارو را تغییر دهد.
۸.۶.۹ تولید استریل: داروهای تزریقی، چشمی و برخی محصولات دیگر باید در محیطی بسیار کنترلشده تولید شوند. حتی کمبود یک داروی تزریقی ارزان ممکن است از خرابی خط استریل، آلودگی، کمبود ویال یا فیلتر یا محدودبودن تعداد تولیدکنندگان ناشی شود.
۸.۶.۱۰ بستهبندی: بستهبندی از دارو در برابر نور، رطوبت، اکسیژن، آلودگی و دستکاری محافظت میکند. نبود شیشه مناسب، درپوش، فویل یا چاپ استاندارد میتواند عرضه دارو را متوقف کند، حتی زمانی که ماده مؤثره در دسترس است.
۸.۶.۱۱ کنترل کیفیت و آزادسازی: هر بچ تولید باید پیش از توزیع با مشخصات از پیش تعیینشده مطابقت داده شود. آزمایش کیفیت صرفاً تأیید محصول در پایان کار نیست و نظام کیفیت باید از ابتدای فرایند احتمال وقوع خطا را کاهش دهد.
۸.۶.۱۲ توزیع: دارو باید از کارخانه به انبار، عمدهفروش، بیمارستان و داروخانه برسد و در طول این مسیر دما، رطوبت، تاریخ، اصالت و موجودی آن کنترل شود.
۸.۶.۱۳ تجویز و مصرف: حتی بهترین دارو نیز اگر برای بیمار نامناسب تجویز شود یا به شکل نادرست مصرف شود، ارزش درمانی خود را از دست میدهد.
۸.۶.۱۴ پایش پس از بازار: برخی عوارض نادر تنها پس از مصرف گسترده آشکار میشوند. گزارش عوارض، تحلیل داده و امکان فراخوان محصول بخشی جداییناپذیر از زنجیره دارو هستند. سازمان جهانی بهداشت نیز زنجیره محصولات پزشکی را از تحقیق و توسعه تا تولید، ثبت، قیمتگذاری، بازپرداخت، خرید، توزیع، تجویز، مصرف و پایش پس از بازار تعریف میکند. از این منظر، تولید کارخانهای تنها یکی از حلقههای دسترسی واقعی به داروست.
۸.۷.۱ داروی نوآورانه: داروی نوآورانه بر پایه پژوهش جدید توسعه مییابد و معمولاً برای دورهای از حمایت مالکیت فکری یا انحصار مقرراتی برخوردار است. قیمت بالای این داروها ممکن است حاصل هزینه پژوهش و شکست پروژهها، کارآزماییهای بالینی، پیچیدگی تولید، انحصار، قدرت بازار یا ارزش درمانی بالای محصول باشد. همه داروهای جدید نیز ارزش درمانی یکسانی ندارند. بعضی میتوانند تغییر بزرگی در بقای بیمار ایجاد کنند و برخی دیگر فقط نسبت به درمان موجود بهبود محدودی دارند.
۸.۷.۲ داروی ژنریک: داروی ژنریک حاوی همان ماده مؤثره و شکل دارویی مرجع است و باید کیفیت و همارزی مناسب آن اثبات شود. ژنریکبودن به معنای کیفیت پایین نیست و یک محصول ژنریک باکیفیت میتواند با هزینه کمتر، دسترسی بیماران را افزایش دهد.
۸.۷.۳ ژنریک برندشده: برخی شرکتها داروی ژنریک را با نام تجاری عرضه میکنند. تفاوت قیمت این محصولات ممکن است بیشتر از برند، شبکه فروش، بستهبندی یا اعتماد بازار ناشی شود تا تفاوت اساسی در ماده مؤثره.
۸.۷.۴ داروی زیستی: داروهای زیستی از سامانههای زنده یا فرایندهای زیستی تولید میشوند و آنتیبادی، هورمون، پروتئین، واکسن و فرآورده سلولی را در بر میگیرند. در این محصولات، فرایند تولید نقش بزرگی در کیفیت دارد و تغییر کوچک در سلول، محیط، خالصسازی یا نگهداری میتواند مشخصات محصول را تغییر دهد.
۸.۷.۵ زیستمشابه: زیستمشابه نسخهای بسیار مشابه از یک داروی زیستی مرجع است، اما مانند ژنریک شیمیایی یک مولکول ساده و کاملاً یکسان محسوب نمیشود. به همین دلیل، توسعه آن به تحلیل، مقایسه و شواهد بیشتری نیاز دارد.
۸.۷.۶ واکسن: واکسن برای پیشگیری از بیماری یا کاهش شدت آن طراحی میشود و تولید موفق آن به کیفیت زیستی، پایش ایمنی، زنجیره سرد و اعتماد عمومی وابسته است.
۸.۷.۷ داروی بیماری نادر: بازار این داروها کوچک است و هزینه تحقیق میان تعداد محدودی بیمار توزیع میشود. سیاستگذار باید در این حوزه میان حفظ انگیزه نوآوری و توان مالی نظام سلامت تعادل برقرار کند.
۸.۷.۸ درمانهای پیشرفته: ژندرمانی، سلولدرمانی، مهندسی بافت و درمانهای شخصیسازیشده در این گروه قرار میگیرند. برخی از این درمانها ممکن است برای هر بیمار بهطور جداگانه تولید شوند و مرز سنتی میان دارو، خدمت بیمارستانی و محصول صنعتی را تغییر دهند.
هیچ نظام سلامت، حتی در ثروتمندترین کشورها، نمیتواند تمام فناوریها و درمانهای ممکن را بدون محدودیت تأمین کند. منابع مالی، نیروی انسانی و ظرفیت درمان همواره محدودند و به همین دلیل اولویتبندی اجتنابناپذیر است.
فهرست داروهای ضروری تلاش میکند داروهایی را مشخص کند که بر اساس بار بیماری، شواهد اثربخشی، ایمنی و هزینهاثربخشی برای نیازهای اولویتدار جمعیت اهمیت دارند. نسخه ۲۰۲۵ فهرست الگوی داروهای ضروری سازمان جهانی بهداشت در سپتامبر همان سال بهروزرسانی شد و بیش از ۱۵۰ کشور از فهرستهای ملی مبتنی بر این الگو استفاده میکنند.
ضروریبودن لزوماً به معنای ساده یا ارزانبودن نیست و بعضی داروهای سرطان، بیماریهای نادر یا محصولات زیستی نیز میتوانند در چنین فهرستی قرار گیرند. بااینحال، فهرست تنها زمانی اثر عملی دارد که با راهنماهای درمان، خرید، بیمه و آموزش پزشک هماهنگ شود. فهرستی که در تصمیم خرید و تجویز مورد استفاده قرار نگیرد، تأثیر محدودی خواهد داشت.
۸.۹.۱ تعریف نیاز بالینی: توسعه یک دستگاه باید از مسئله بیمار و کاربر آغاز شود، نه از جذابیت فناوری. باید روشن باشد دستگاه چه مشکلی را حل میکند، چه کسی از آن استفاده خواهد کرد، خطای آن چه پیامدی دارد، در چه محیطی کار میکند و آیا زیرساخت لازم برای بهرهبرداری از آن وجود دارد.
۸.۹.۲ طراحی: طراحی تجهیزات پزشکی باید عملکرد، ایمنی، زیستسازگاری، استریلیزاسیون، ارگونومی، نیازهای برق، نرمافزار و قابلیت تولید را بهطور همزمان در نظر بگیرد.
۸.۹.۳ طبقهبندی خطر: مقررات تجهیزات پزشکی معمولاً متناسب با سطح خطر محصول تنظیم میشوند. یک باند ساده با دستگاه تنفس مصنوعی، دریچه قلب یا نرمافزار تشخیص سرطان سطح خطر یکسانی ندارد. هرچه خطر بالاتر باشد، به شواهد، کنترل کیفیت و پایش بیشتری نیاز است.
۸.۹.۴ نمونهسازی و آزمون مهندسی: نمونه اولیه باید از نظر عملکرد، دوام، خطا و توان کار در شرایط محیطی مختلف آزمون شود.
۸.۹.۵ ارزیابی زیستی و بالینی: محصولی که با بدن تماس دارد ممکن است به آزمون زیستسازگاری نیاز داشته باشد و دستگاه تشخیصی یا درمانی نیز باید شواهد کافی درباره عملکرد بالینی خود ارائه کند.
۸.۹.۶ تولید: تولید تجهیزات پزشکی به زنجیرهای از مواد و قطعات مانند پلیمر پزشکی، فولاد و تیتانیوم، حسگر، موتور، برد، تراشه، اپتیک، باتری و نرمافزار وابسته است.
۸.۹.۷ استریلیزاسیون: محصولات استریل باید با روش مناسب مانند بخار، گاز، پرتو یا فناوریهای دیگر استریل شوند. خود فرایند نیز باید اعتبارسنجی شود و بستهبندی بتواند استریلیتی محصول را تا زمان استفاده حفظ کند.
۸.۹.۸ ثبت و مجوز: نهاد تنظیمگر باید شواهد مربوط به طراحی، کیفیت و خطر محصول را ارزیابی کند.
۸.۹.۹ خرید: خرید دستگاه نباید صرفاً بر اساس پایینترین قیمت اولیه انجام شود. هزینه کامل چرخه عمر شامل نصب، آموزش، مواد مصرفی، تعمیر، نرمافزار، قطعات، برق، کالیبراسیون و در نهایت اسقاط نیز باید در تصمیم خرید وارد شود.
۸.۹.۱۰ بهرهبرداری و نگهداری: دستگاه بدون اپراتور آموزشدیده و برنامه تعمیر، ظرفیت درمانی واقعی ایجاد نمیکند. سازمان جهانی بهداشت در سال ۲۰۲۵ راهنمای تازهای برای نظام اطلاعات مدیریت موجودی و نگهداری تجهیزات منتشر کرد. این تأکید نشان میدهد مدیریت دارایی و تعمیر بخشی از سیاست تجهیزات پزشکی است، نه فعالیتی فرعی پس از خرید.
۸.۹.۱۱ پایش پس از بازار: خرابی، حادثه، خطای نرمافزار و مشکلات مصرف باید پس از ورود دستگاه به بازار نیز گزارش و تحلیل شوند.
۸.۱۰.۱ مصرفیها: سرنگ، سوزن، دستکش، ماسک، ست تزریق، پانسمان و کاتتر در این گروه قرار میگیرند. این محصولات ممکن است ساده به نظر برسند، اما حجم بالای مصرف، استریلیتی و ثبات کیفیت در آنها اهمیت زیادی دارد.
۸.۱۰.۲ ابزار جراحی: قیچی، پنس، ابزارهای لاپاراسکوپی و دیگر تجهیزات اتاق عمل در این دسته قرار میگیرند.
۸.۱۰.۳ تجهیزات تشخیصی آزمایشگاهی: کیت، معرف، دستگاه شمارش سلولی، سامانههای مولکولی و تجهیزات نمونهگیری از اجزای اصلی این گروهاند.
۸.۱۰.۴ تصویربرداری: رادیولوژی، سونوگرافی، سیتیاسکن، MRI و تجهیزات پزشکی هستهای در این دسته قرار میگیرند.
۸.۱۰.۵ تجهیزات درمانی: دستگاه دیالیز، ونتیلاتور، پمپ تزریق، دستگاه بیهوشی، لیزر و تجهیزات رادیوتراپی از نمونههای مهم این گروهاند.
۸.۱۰.۶ ایمپلنتها: استنت، مفصل، دریچه قلب، پیچ و پلاک، کاشت حلزون و ضربانساز در این گروه قرار میگیرند.
۸.۱۰.۷ تجهیزات توانبخشی و کمکی: ویلچر، پروتز، ارتز، سمعک و سایر وسایل کمکحرکتی از مهمترین محصولات این حوزهاند.
۸.۱۰.۸ نرمافزار بهعنوان وسیله پزشکی: نرمافزار میتواند برای تحلیل تصویر، تشخیص، محاسبه دوز، پایش قلب یا هدایت درمان به کار رود. هنگامی که خروجی نرمافزار بر تصمیم پزشکی اثر میگذارد، کیفیت داده، سوگیری، امنیت سایبری و تغییرات نسخه به بخشی از ایمنی بیمار تبدیل میشوند.
سازمان غذا و داروی آمریکا فهرستی از تجهیزات پزشکی مبتنی بر هوش مصنوعی مجازشده منتشر میکند و در سال ۲۰۲۵ نیز راهنمای چرخه عمر برای توسعه این محصولات را گسترش داد. سازمان جهانی بهداشت نیز بر آموزش، اعتبارسنجی، ارزیابی و حکمرانی اخلاقی مدلهای هوش مصنوعی در سلامت تأکید کرده است.
ممکن است بیمار به پزشک و دارو دسترسی داشته باشد، اما اگر تشخیص درست و بهموقع انجام نشود، درمان مناسب آغاز نخواهد شد. شکست تشخیص میتواند از نبود آزمایش، کمبود کیت، خرابی دستگاه، جمعآوری نادرست نمونه، تأخیر در آمادهشدن نتیجه یا نرسیدن نتیجه به پزشک ناشی شود.
سازمان جهانی بهداشت تشخیص را یکی از ضعیفترین حلقههای زنجیره مراقبت میداند و فهرست تشخیصهای ضروری را برای کمک به کشورها در تعیین آزمونهای اولویتدار توسعه داده است.
۸.۱۱.۱ آزمایشگاه مرکزی یا نقطه مراقبت: آزمایشگاه مرکزی میتواند از نظر کیفیت و مقیاس مزیت ایجاد کند، اما زمان حمل نمونه را افزایش میدهد. آزمون در محل بیمار سریعتر است، ولی کنترل کیفیت، هزینه و آموزش در آن میتواند دشوارتر باشد.
۸.۱۱.۲ کیت داخلی یا خارجی: تولید کیت در داخل میتواند دسترسی را افزایش دهد، اما ماده خام، آنتیبادی، آنزیم، مواد کنترل یا تجهیزات تولید ممکن است همچنان وارداتی باشند.
۸.۱۱.۳ کیفیت نتیجه: ارزانترین تست الزاماً کمهزینهترین گزینه برای نظام سلامت نیست. نتیجه کاذب میتواند به درمان نادرست، انتقال بیماری یا ازدسترفتن فرصت درمان منجر شود.
۸.۱۲.۱ تعداد پزشک با دسترسی واقعی: ممکن است تعداد پزشکان افزایش یابد، اما بخش بزرگی از آنها در چند شهر متمرکز باشند یا ترکیب تخصصهایشان با نیاز مناطق مختلف همخوانی نداشته باشد.
۸.۱۲.۲ تعداد تخت با ظرفیت درمان: تختی که پرستار، دارو، اکسیژن و تجهیزات لازم ندارد، ظرفیت درمانی واقعی محسوب نمیشود.
۸.۱۲.۳ ثبت دارو با موجودبودن: ممکن است دارویی مجوز رسمی داشته باشد، اما در عمل تولید یا وارد نشود.
۸.۱۲.۴ موجودبودن با دسترسی مالی: وجود دارو در داروخانه به معنای دسترسی واقعی نیست، اگر بیمار توان پرداخت قیمت آن را نداشته باشد.
۸.۱۲.۵ قیمت پایین با هزینه پایین: قیمتگذاری بسیار پایین میتواند تولیدکننده را از بازار خارج کند و در نهایت به کمبود محصول منجر شود.
۸.۱۲.۶ پوشش بیمه با حفاظت مالی: بیمار ممکن است بیمه داشته باشد، اما فرانشیز، هزینه خدمات خارج از فهرست، پرداختهای غیررسمی و هزینه رفتوآمد همچنان فشار مالی زیادی بر او وارد کنند.
۸.۱۲.۷ تولید داخلی با استقلال: ممکن است محصول نهایی در داخل تولید شود، اما API، مواد جانبی، دستگاه تولید، نرمافزار یا بستهبندی آن از خارج تأمین شود.
۸.۱۲.۸ درصد داخلیسازی بر اساس تعداد با ارزش: کشوری ممکن است ۹۰ درصد اقلام کمقیمت را در داخل تولید کند، اما همچنان برای بخش بزرگی از ارزش بازار به چند داروی وارداتی وابسته باشد. بنابراین سهم داخلیسازی بر اساس تعداد قلم با سهم آن از ارزش بازار یکسان نیست.
۸.۱۲.۹ ظرفیت تولید با تولید قابلقبول: کارخانه ممکن است ظرفیت اسمی بالایی داشته باشد، اما به دلیل کمبود ماده اولیه، سرمایه، مشکلات کیفیت یا ضعف بازار بسیار کمتر از آن ظرفیت تولید کند.
۸.۱۲.۱۰ دستگاه نصبشده با دستگاه فعال: دستگاهی که قطعه، اپراتور یا ماده مصرفی لازم ندارد، نباید جزو ظرفیت فعال نظام سلامت محسوب شود.
۸.۱۲.۱۱ نسخه بیشتر با درمان بهتر: افزایش تعداد داروهای نسخهشده ممکن است نتیجه چنددارویی، تجویز غیرضروری یا ضعف راهنمای درمان باشد و الزاماً به نتیجه بالینی بهتر منجر نمیشود.
۸.۱۲.۱۲ نوآوری با ارزش درمانی: جدیدبودن دارو بهتنهایی ثابت نمیکند که نسبت به گزینه موجود بهبود مهمی ایجاد کرده است.
۸.۱۲.۱۳ هزینه درمان با هزینه بیماری: هزینه بیماری فقط مخارج مستقیم درمان نیست و غیبت از کار، ناتوانی، مراقبت خانوادگی و کاهش کیفیت زندگی را نیز شامل میشود.
۸.۱۳.۱ بیمه و تجمیع ریسک: بیمه هزینه بیماریهای غیرقابلپیشبینی را میان افراد توزیع میکند. فرد سالم امروز هزینه میپردازد تا اگر در آینده بیمار شد، از حمایت مالی برخوردار باشد.
۸.۱۳.۲ انتخاب نامساعد: افرادی که احتمال میدهند بیشتر به درمان نیاز پیدا کنند، انگیزه بیشتری برای خرید بیمه دارند. اگر افراد کمخطر از نظام بیمه خارج شوند، متوسط هزینه بیمه افزایش مییابد.
۸.۱۳.۳ خطر اخلاقی: وقتی هزینه مستقیم خدمت برای بیمار کاهش پیدا میکند، مصرف خدمات ممکن است افزایش یابد. این افزایش همیشه نامطلوب نیست، زیرا ممکن است بیمار پیشتر به دلیل هزینه از دریافت خدمت ضروری صرفنظر کرده باشد. مسئله اصلی تمایز میان دسترسی ضروری و مصرف کمارزش است.
۸.۱۳.۴ تقاضای القایی: ارائهدهنده خدمت میتواند بر تقاضای بیمار اثر بگذارد. اگر درآمد پزشک یا بیمارستان به تعداد خدمات وابسته باشد، انگیزه برای ارائه خدمات بیشتر افزایش مییابد.
۸.۱۳.۵ پرداخت سرانه: در این روش، ارائهدهنده برای هر فرد تحت پوشش مبلغ مشخصی دریافت میکند. این مدل میتواند انگیزه کنترل هزینه و پیشگیری ایجاد کند، اما خطر کمارائهکردن خدمت را نیز به همراه دارد.
۸.۱۳.۶ پرداخت به ازای خدمت: در این الگو برای هر ویزیت، آزمایش یا عمل بهطور جداگانه پرداخت انجام میشود. این شیوه میتواند دسترسی و فعالیت را افزایش دهد، اما همزمان حجم خدمات را بیش از نیاز بالا ببرد.
۸.۱۳.۷ بودجه ثابت: بیمارستان بودجهای کلی دریافت میکند و باید فعالیت خود را در محدوده آن مدیریت کند. این روش امکان کنترل بهتر هزینه را فراهم میکند، اما ممکن است به صف، کمبود یا کاهش کیفیت منجر شود.
۸.۱۳.۸ پرداخت مبتنی بر گروه تشخیصی: بیمارستان برای درمان یک گروه مشخص بیماری مبلغ از پیش تعیینشدهای دریافت میکند. این مدل میتواند بهرهوری را افزایش دهد، اما خطر انتخاب بیمار یا ترخیص زودهنگام را نیز ایجاد میکند.
۸.۱۳.۹ پرداخت مبتنی بر ارزش: در این روش پرداخت به نتیجه، کیفیت و هزینه کل متصل میشود. اندازهگیری دقیق نتیجه و تعیین سهم هر ارائهدهنده دشوار است، اما جهت کلی آن نسبت به پرداخت صرف بر اساس حجم خدمات منطقیتر است.
قیمت دارو فقط عدد درجشده روی بسته نیست و در طول زنجیره چند قیمت متفاوت شکل میگیرد. قیمت کارخانه مبلغی است که تولیدکننده دریافت میکند. قیمت عمدهفروشی هزینه توزیع و حاشیه عمدهفروش را نیز در بر میگیرد و قیمت خردهفروشی مبلغی است که داروخانه دریافت میکند. در کنار اینها، قیمت بازپرداخت مشخص میکند بیمه یا دولت چه مبلغی را میپذیرد و پرداخت بیمار سهمی است که در نهایت مستقیماً از جیب او پرداخت میشود.
مفهوم مهمتر، هزینه کامل درمان است. ممکن است دارویی گرانتر باشد اما با کاهش بستری یا عوارض، هزینه کل درمان را پایین بیاورد. عکس آن نیز ممکن است رخ دهد و دارویی با قیمت بالا و اثر محدود ارزش درمانی کمی ایجاد کند.
بیمه همچنین میتواند برای داروهای مشابه «قیمت مرجع» یا سقف بازپرداخت تعیین کند. خرید مناقصهای در مقیاس بزرگ نیز قادر است قیمت را کاهش دهد، اما اگر انتخاب صرفاً بر اساس پایینترین قیمت انجام شود، ممکن است تعداد تولیدکنندگان کاهش یابد و زنجیره تأمین شکنندهتر شود. قیمت پایین یک داروی حیاتی فقط زمانی پایدار است که تولیدکننده همچنان بتواند کیفیت، نگهداری تجهیزات و سرمایهگذاری لازم را ادامه دهد.
تصور رایج این است که کمبود بیشتر در داروهای گران و پیچیده رخ میدهد، اما در عمل داروهای قدیمی و کمحاشیه نیز میتوانند بسیار آسیبپذیر باشند. تعداد محدود تولیدکنندگان، سود پایین، پیچیدگی خطوط استریل، مشکلات کیفیت، وابستگی به یک API، ذخیره ناکافی و نبود انگیزه برای سرمایهگذاری از عوامل اصلی این وضعیتاند.
اداره غذا و داروی آمریکا اعلام کرده است که داروهای ژنریک بیش از ۹۰ درصد نسخهها را تشکیل میدهند، اما بیش از ۸۰ درصد کمبودها مربوط به ژنریکها یا برندهای بدون پتنت است. در گزارش سال ۲۰۲۵ تعداد کمبودهای جدید کاهش یافته بود، ولی آسیبپذیری ساختاری داروهای کمحاشیه همچنان پابرجا مانده بود.
این وضعیت یک تناقض مهم سیاستی ایجاد میکند. نظام سلامت میخواهد قیمت دارو را تا حد امکان کاهش دهد، اما اگر قیمت از هزینه لازم برای تولید پایدار پایینتر برود، تعداد تأمینکنندگان کاهش پیدا میکند و کمبود ایجادشده ممکن است هزینهای بسیار بیشتر به بیمارستان و بیمار تحمیل کند.
ازاینرو، خرید راهبردی باید علاوه بر قیمت، کیفیت، ظرفیت ذخیره، تعداد سایتهای تولید و برنامه تداوم تولید را نیز ارزیابی کند.
فرض کنیم ماده مؤثره یک داروی تزریقی مهم در داخل کشور تولید میشود. ادامه تولید این دارو همچنان به ویال شیشهای، درپوش لاستیکی، فیلتر استریل، محیط تمیز، دستگاه پرکن، آزمون ذرات و برق پایدار وابسته است.
نبود یک درپوش یا فیلتر میتواند کل خط تولید را متوقف کند. ارزش مالی چنین اجزایی در مقایسه با ارزش کل دارو پایین است، اما اهمیت سیستمی آنها بسیار بالاست.
بنابراین فهرست مواد و قطعات حیاتی نباید فقط بر اساس ارزش واردات تنظیم شود. اثر توقف یک قطعه، زمان لازم برای جایگزینی آن، تعداد تأمینکنندگان و احتمال نیاز به تأیید مجدد نیز باید در محاسبه وارد شوند.
خرید دستگاه MRI در ظاهر ظرفیت تصویربرداری کشور را افزایش میدهد، اما این دستگاه برای فعالیت واقعی به فضای مناسب، برق پایدار، سرمایش، قطعات، نرمافزار، کویل، اپراتور، متخصص تفسیر، نگهداری و قرارداد خدمات نیاز دارد.
ممکن است دستگاه خریداری و نصب شود، اما به دلیل نبود قطعه یا قرارداد تعمیر ماهها غیرفعال باقی بماند. در چنین حالتی کشور مالک یک دارایی فیزیکی است، اما ظرفیت واقعی ارائه خدمت سلامت افزایش نیافته است.
ارزیابی درست باید به شاخصهایی مانند درصد زمان آمادهبهکار دستگاه، تعداد آزمونهای باکیفیت، زمان انتظار بیمار، هزینه هر آزمون و مدت زمان لازم برای تعمیر توجه کند.
انسولین محصولی زیستی است و کیفیت آن به دما و شرایط نگهداری وابستگی زیادی دارد. زنجیره آن از کارخانه آغاز میشود و از انبار، حملونقل، عمدهفروش و داروخانه عبور میکند تا در نهایت به نحوه نگهداری دارو توسط بیمار برسد.
ممکن است انسولین با کیفیت مناسب از کارخانه خارج شود، اما در مسیر توزیع یا در خانه بیمار آسیب ببیند. به همین دلیل، امنیت عرضه انسولین را نمیتوان فقط با تعداد ویال تولیدشده سنجید و باید پایداری دما، سطح موجودی، آموزش بیمار، وسیله تزریق و دسترسی مالی نیز بررسی شوند.
تولید یک قرص شیمیایی ژنریک با تولید یک آنتیبادی زیستی یکسان نیست. در داروی ژنریک شیمیایی، ماده مؤثره و محصول نهایی باید از نظر کیفیت و همارزی مناسب باشند. در زیستمشابه، علاوه بر محصول نهایی، فرایند تولید، سلول، خالصسازی، ساختار و فعالیت زیستی اهمیت بسیار بیشتری پیدا میکنند.
بنابراین اعلام اینکه «داروی مشابه در داخل تولید شد» اطلاعات کافی درباره عمق فناوری ارائه نمیکند. باید مشخص باشد ماده مؤثره یا بانک سلولی داخلی است یا خیر، فرایند تولید تا چه اندازه در اختیار شرکت قرار دارد، آزمایشهای مقایسهای چگونه انجام شدهاند، تولید در چند بچ متوالی پایداری داشته و محصول در بازارهای معتبر پذیرفته شده است یا نه.
داخلیسازی واقعی را نباید با تولید یک نمونه یا پرکردن محصول وارداتی یکسان دانست.
جهان سلامت همزمان با پنج روند عمده روبهروست. بیماریهای مزمن و سالمندی در حال افزایشاند، داروهای زیستی و درمانهای تخصصی سهم بیشتری پیدا میکنند، هزینهها و فشار مالی بر نظامهای سلامت بالا میروند، بخشی از زنجیره تولید در تعداد محدودی کشور متمرکز شده و تشخیص و مراقبت نیز با سرعت بیشتری دیجیتالی میشوند.
۸.۲۰.۱ شکاف دسترسی: میلیاردها نفر همچنان به خدمات و داروهای ضروری دسترسی کامل ندارند. در منطقه مدیترانه شرقی، قیمت بالا، ضعف مقررات، محصولات بیکیفیت، خرید ناکارآمد و هزینه مستقیم بیمار از موانع اصلی دسترسی معرفی شدهاند.
۸.۲۰.۲ تمرکز مواد اولیه: زنجیره دارویی بهشدت جهانی شده است. دادههای FDA در سال ۲۰۲۵ نشان میدادند حدود ۴۴ درصد تولیدکنندگان API ثبتشده برای بازار آمریکا در هند، ۲۲ درصد در چین و فقط حدود ۹ تا ۱۱ درصد در خود آمریکا قرار داشتند. اختلاف کوچک میان ارقام رسمی از تفاوت دامنه و زمان مجموعههای داده ناشی میشود. بیش از نیمی از محصولات دارویی توزیعشده در آمریکا نیز در خارج از این کشور تولید میشوند.
۸.۲۰.۳ واکسن: بازار واکسن از نظر تعداد شرکتها ممکن است متنوع به نظر برسد، اما عرضه هر واکسن خاص میتواند در تعداد اندکی تولیدکننده متمرکز باشد. گزارش بازار واکسن سازمان جهانی بهداشت در سال ۲۰۲۵ نشان داد که در بیشتر بازارهای بررسیشده، دو تولیدکننده بر بخش بزرگی از عرضه تسلط داشتند.
۸.۲۰.۴ مقاومت آنتیمیکروبی: مصرف نامناسب آنتیبیوتیک در انسان، دام و محیط به کاهش اثربخشی این داروها منجر میشود. گزارش جهانی مقاومت آنتیبیوتیکی ۲۰۲۵ سازمان جهانی بهداشت، مقاومت در برابر ۲۲ آنتیبیوتیک و چند گروه مهم عفونت را پایش کرد و بر گسترش این مسئله تأکید داشت.
۸.۲۰.۵ هوش مصنوعی و سلامت دیجیتال: هوش مصنوعی وارد تصویربرداری، کشف دارو، مستندسازی، تریاژ و پایش بیمار شده است. بااینحال، خطا، سوگیری، محرمانگی، مسئولیت و تغییر رفتار مدل پس از بهروزرسانی همچنان از چالشهای مهماند. سازمان جهانی بهداشت نیز هشدار داده است که سرعت پذیرش هوش مصنوعی در بعضی نظامهای سلامت از توسعه سازوکارهای حقوقی و ایمنی جلو افتاده است.
۸.۲۱.۱ ساختار قدرت آمریکا: آمریکا در دانشگاه و پژوهش، زیستفناوری، سرمایه خطرپذیر، شرکتهای دارویی، تجهیزات پیشرفته، داده بالینی، تنظیمگری و برخورداری از یک بازار بزرگ موقعیتی کمنظیر دارد. در سال ۲۰۲۵، مرکز ارزیابی و پژوهش داروی FDA تعداد ۴۶ داروی نوآورانه جدید را تأیید کرد که ۳۳ مورد از آنها از یک یا چند مسیر تسریعشده ارزیابی استفاده کرده بودند.
۸.۲۱.۲ هزینه نظام سلامت: هزینه سلامت آمریکا در سال ۲۰۲۴ به حدود ۵٫۳ تریلیون دلار رسید که معادل ۱۸ درصد GDP و بیش از ۱۵ هزار دلار به ازای هر نفر بود. حدود ۱۱ درصد هزینهها نیز مستقیماً از جیب خانوار پرداخت شد. قیمت بالای خدمات، دستمزد، پیچیدگی اداری، دارو و فناوری گران، حجم خدمات، بیماریهای مزمن و ساختار چندلایه بیمه از عوامل اصلی این هزینه بالا هستند. هزینه بیشتر در آمریکا با نوآوری و خدمات پیشرفته همراه است، اما دسترسی و نتیجه سلامت میان گروههای مختلف همچنان بهشدت نابرابر باقی مانده است.
۸.۲۱.۳ قدرت پژوهش و تجاریسازی: آمریکا توان بالایی برای تبدیل پژوهش دانشگاهی به شرکت، سرمایه و محصول دارد. اندازه بزرگ بازار و امکان قیمتگذاری بالاتر نیز سرمایه را به سمت پروژههای پرخطر جذب میکند.
۸.۲۱.۴ ضعف تولید فیزیکی: قدرت علمی آمریکا با وابستگی قابلتوجه به تولید خارجی همراه است. FDA در سال ۲۰۲۶ اعلام کرد حدود ۷۸ درصد تولیدکنندگان API خارج از آمریکا قرار دارند و واردات حدود ۴۹ درصد تجهیزات پزشکی مورد استفاده این کشور را تشکیل میدهد.
۸.۲۱.۵ استراتژی بازگرداندن تولید: آمریکا در حال حمایت از تولید API، داروهای ژنریک، زیستتولید، تجهیزات پزشکی و ظرفیتهای اضطراری است. بااینحال، انتقال تولید به داخل میتواند هزینه را بالا ببرد و سیاستگذار باید مشخص کند برای کدام محصولات پرداخت هزینه بیشتر در ازای تابآوری توجیه دارد.
۸.۲۱.۶ قدرت FDA: استانداردهای FDA بهطور غیرمستقیم بر بازار جهانی نیز اثر میگذارند. شرکتی که قصد ورود به بازار آمریکا را دارد باید کیفیت، داده و فرایند تولید خود را با الزامات این نهاد هماهنگ کند.
۸.۲۱.۷ آسیبپذیریهای آمریکا: هزینه بسیار بالا، نابرابری در دسترسی، وابستگی به تولید خارجی، تمرکز بیمارستانها و شرکتها، کمبود داروهای کمحاشیه و فشار ناشی از سالمندی از مهمترین آسیبپذیریهای نظام سلامت آمریکا هستند.
۸.۲۱.۸ آینده محتمل آمریکا: آمریکا احتمالاً تمرکز بیشتری بر درمانهای زیستی، ژن و سلول، سرطان، داروهای بیماریهای متابولیک، تجهیزات هوشمند و تولید راهبردی منتخب خواهد داشت.
۸.۲۲.۱ ساختار موقعیت چین: چین در زنجیره سلامت چند نقش را همزمان ایفا میکند و در تولید مواد شیمیایی و API، داروهای ژنریک، تجهیزات پزشکی، پژوهش بالینی، زیستفناوری و داده دیجیتال حضور دارد و در عین حال از بازار داخلی بسیار بزرگی برخوردار است.
۸.۲۲.۲ مزیت مقیاس: اندازه بازار چین به شرکتها اجازه میدهد بیماران بیشتری برای پژوهش داشته باشند، تولید را در مقیاس بزرگ انجام دهند، هزینه را کاهش دهند و بازخورد بازار و کاربرد را سریعتر دریافت کنند.
۸.۲۲.۳ اصلاح مقررات: دولت چین در سال ۲۰۲۵ برنامهای برای اصلاح کامل مقررات دارو و تجهیزات اعلام کرد که هدف آن تقویت نوآوری، رقابت جهانی و دسترسی تا سال ۲۰۳۵ بود. همزمان، مقررات تولید داخلی برخی تجهیزات خارجی تسهیل شد تا شرکتها بتوانند بخشی از تولید خود را به داخل چین منتقل کنند.
۸.۲۲.۴ حرکت به سمت نوآوری: مراجع رسمی چین گزارش کردهاند که در دوره برنامه پنجساله چهاردهم بیش از صد داروی نوآورانه داخلی و بیش از ۱۶۰ تجهیز نوآورانه تأیید شدهاند. این ارقام از حرکت چین از تولید ژنریک و قراردادی به سمت مالکیت محصول حکایت دارند، هرچند تعداد مجوز بهتنهایی ارزش درمانی یا موفقیت تجاری را اثبات نمیکند.
۸.۲۲.۵ تجهیزات پزشکی: چین در محصولات مصرفی، تجهیزات آزمایشگاهی، تصویربرداری، مانیتورینگ و بعضی تجهیزات پیشرفته رشد کرده است. بخش مهمی از این قدرت از پیوند صنعت تجهیزات پزشکی با الکترونیک، اپتیک، ماشینکاری، نرمافزار، پلاستیک و زنجیره باتری حاصل میشود.
۸.۲۲.۶ خرید دولتی و بازار: بازار بیمارستانی و سیاست خرید دولتی میتوانند به شرکت داخلی امکان رسیدن به مقیاس بدهند. در مقابل، حمایت بیش از حد ممکن است کیفیت پایین یا ظرفیت مازاد ایجاد کند.
۸.۲۲.۷ نقاط قوت چین: تولید گسترده، ظرفیت API و مواد، بازار بزرگ، نیروی علمی، زیرساخت صنعتی و تأمین مالی دولتی از نقاط قوت اصلی چین در صنایع سلامتاند.
۸.۲۲.۸ آسیبپذیریهای چین: نیاز به بعضی تجهیزات و فناوریهای پیشرفته، مسئله اعتماد تنظیمگری در بازارهای خارجی، چالشهای مالکیت فکری، ظرفیت مازاد و وابستگی متقابل به بازار آمریکا و اروپا از نقاط آسیبپذیر چین محسوب میشوند.
۸.۲۲.۹ آینده محتمل چین: چین احتمالاً سهم بیشتری در زیستمشابهها، داروهای نوآورانه، تولید قراردادی، تجهیزات تصویربرداری، تجهیزات آزمایشگاهی و هوش مصنوعی پزشکی به دست خواهد آورد. برای ایران نیز چین فقط یک تأمینکننده ارزان نیست و میتواند همزمان شریک فناوری، بازار بالقوه و رقیب آینده باشد.
۸.۲۳.۱ نقاط قوت اروپا: اروپا در داروهای نوآورانه، زیستفناوری، واکسن، تجهیزات پزشکی، تشخیص، مواد تخصصی و تنظیمگری توانمند است. کشورهایی مانند آلمان، فرانسه، دانمارک، بلژیک، ایرلند و هلند در بخشهای مختلف زنجیره دارو و تجهیزات نقش دارند.
۸.۲۳.۲ سوئیس و اکوسیستم اروپایی: سوئیس عضو اتحادیه اروپا نیست، اما از نظر جغرافیایی، علمی و صنعتی بخشی از اکوسیستم دارویی اروپا محسوب میشود و میزبان تعدادی از بزرگترین شرکتهای دارویی جهان است.
۸.۲۳.۳ تأیید دارو: آژانس دارویی اروپا در سال ۲۰۲۵ تعداد ۱۰۴ داروی انسانی را برای صدور مجوز توصیه کرد که ۳۸ مورد آنها دارای ماده فعال جدید بودند.
۸.۲۳.۴ مسئله کمبود: اروپا با وجود صنعت دارویی قدرتمند، برای بعضی مواد اولیه و داروهای قدیمی به زنجیره خارجی وابسته است. کمیسیون اروپا در سال ۲۰۲۵ «قانون داروهای حیاتی» را پیشنهاد کرد تا از پروژههای راهبردی حمایت شود، تابآوری در خرید دولتی مورد توجه قرار گیرد، خرید مشترک گسترش یابد و وابستگی تکمنبعی کاهش پیدا کند.
۸.۲۳.۵ قدرت خرید مشترک: کشورهای اروپایی میتوانند سفارش بعضی محصولات را تجمیع کنند و از این طریق قدرت چانهزنی بیشتری به دست آورند. در مقابل، هماهنگکردن نیازها، مقررات و بودجه کشورهای مختلف کار سادهای نیست.
۸.۲۳.۶ مقررات تجهیزات: چارچوب مقررات تجهیزات پزشکی و تشخیص آزمایشگاهی در اروپا سختگیرانه است و بر کیفیت، شواهد و پایش تأکید دارد. اجرای مقررات جدید در عین حال هزینه انطباق را برای شرکتهای کوچک افزایش داده است.
۸.۲۳.۷ مزیتهای اروپا: پژوهش، کیفیت، شرکتهای چندملیتی، نیروی انسانی، مقررات قدرتمند و بازار بیمهای از مزیتهای اصلی اروپا هستند.
۸.۲۳.۸ آسیبپذیریهای اروپا: هزینه انرژی و نیروی کار، وابستگی به API خارجی، پراکندگی بازارها، سالمندی جمعیت و فشار بر بودجه سلامت از مهمترین آسیبپذیریها محسوب میشوند.
۸.۲۳.۹ آینده محتمل اروپا: اروپا احتمالاً موقعیت خود را در داروهای پیشرفته، تجهیزات باکیفیت و مقررات جهانی حفظ خواهد کرد، اما برای داروهای حیاتی ارزان و مواد اولیه به سمت افزایش تولید داخلی و گسترش شراکت با کشورهای ثالث حرکت خواهد کرد.
۸.۲۴.۱ جایگاه هند: هند یکی از مهمترین بازیگران جهانی در داروهای ژنریک، API، واکسن، تولید قراردادی و خدمات پژوهشی است. طبق ارزیابی رسمی دولت هند، صنعت داروی این کشور از نظر حجم سومین صنعت بزرگ جهان است و حدود ۲۰ درصد تقاضای جهانی ژنریک را تأمین میکند. صادرات دارویی هند در سال مالی ۲۰۲۴ـ۲۰۲۵ به حدود ۳۰٫۵ میلیارد دلار رسید و محصولات آن به ۱۹۱ کشور صادر شدند. بیش از نیمی از این صادرات نیز به بازارهای سختگیرانه آمریکا و اروپا رفت.
۸.۲۴.۲ مزیت هند: نیروی متخصص، استفاده گسترده از زبان انگلیسی، صنعت شیمیایی، تعداد زیاد کارخانهها، تجربه مقرراتی و مقیاس تولید از مهمترین مزیتهای هند هستند.
۸.۲۴.۳ واکسن: هند از بزرگترین تأمینکنندگان واکسنهای کمهزینه جهان است و در برنامههای واکسیناسیون کشورهای کمدرآمد نقش مهمی دارد.
۸.۲۴.۴ وابستگی هند: هند با وجود قدرت دارویی خود برای بعضی مواد آغازین و واسطهها به چین وابسته بوده است. همین وابستگی باعث شده برنامههایی برای توسعه تولید داخلی مواد کلیدی شکل بگیرند.
۸.۲۴.۵ کیفیت: حجم بالای تولید و تعداد زیاد کارخانهها نظارت را دشوار میکند. ورود به بازارهای آمریکا و اروپا به بازرسی و رعایت استانداردهای سختگیرانه نیاز دارد. مزیت قیمتی را نیز نباید بهطور خودکار معادل کیفیت دانست، زیرا عملکرد شرکتها و سایتهای تولیدی با یکدیگر متفاوت است.
۸.۲۴.۶ تجهیزات پزشکی: هند در تجهیزات پزشکی نیز در حال رشد است. صادرات تجهیزات این کشور از حدود ۲٫۵ میلیارد دلار در سال مالی ۲۰۲۰ـ۲۰۲۱ به ۴٫۱ میلیارد دلار در ۲۰۲۴ـ۲۰۲۵ رسید و محصولات به ۱۸۷ کشور صادر شدند. بااینحال، دولت هند سهم تولید داخلی از نیاز بازار را در سال ۲۰۲۵ حدود ۳۰ درصد اعلام کرد که نشان میدهد وابستگی به واردات تجهیزات پیشرفته همچنان بالاست.
۸.۲۴.۷ راهبرد انتقال: هند میکوشد از ژنریکهای ساده به سمت ژنریکهای پیچیده، زیستمشابه، داروهای نوآورانه، تجهیزات پیشرفته و خدمات تحقیقاتی حرکت کند.
۸.۲۴.۸ اهمیت برای ایران: هند میتواند برای ایران تأمینکننده API و دارو، شریک تولید، منبع تجهیزات و حتی بازار باشد. بااینحال، وابستگی کامل ایران به هند نیز مطلوب نیست، زیرا خود هند در بعضی مواد به چین و در بخشی از بازار به کشورهای غربی وابسته است.
۸.۲۵.۱ جایگاه ژاپن: ژاپن یکی از بزرگترین بازارهای دارو و تجهیزات پزشکی جهان است. PMDA در سال ۲۰۲۵ بازار دارو و تجهیزات پزشکی ژاپن را از نظر اندازه در رتبه چهارم جهانی معرفی کرد.
۸.۲۵.۲ سالمندی: افزایش سن جمعیت تقاضا برای مدیریت بیماریهای مزمن، درمان سرطان، مراقبت از زوال شناختی، توانبخشی، مراقبت خانگی و تجهیزات کمکی را افزایش میدهد.
۸.۲۵.۳ نقاط قوت صنعتی: ژاپن در اپتیک، آندوسکوپی، تصویربرداری، حسگر، رباتیک، تجهیزات آزمایشگاهی، مواد و تولید دقیق توان بالایی دارد.
۸.۲۵.۴ بیمه همگانی: نظام بیمه عمومی ژاپن پوشش گستردهای فراهم میکند و قیمت، تعرفه و بازپرداخت تجهیزات را بهصورت منظم مدیریت میکند.
۸.۲۵.۵ ضعف تجاری تجهیزات: ژاپن با وجود قدرت در برخی تجهیزات تشخیصی، در بخشی از تجهیزات درمانی پیشرفته به واردات وابسته است. گزارش سیاستی دولت ژاپن نیز بر کسری تجاری قابلتوجه تجهیزات درمانی و ضرورت تقویت شرکتهای نوپا تأکید کرده است.
۸.۲۵.۶ مقررات و کیفیت: PMDA بر ارزیابی کیفیت، ایمنی و اثربخشی داروها و تجهیزات و همچنین پایش پس از ورود به بازار تمرکز دارد.
۸.۲۵.۷ فرصت برای ایران: ژاپن برای ایران بیشتر میتواند منبع تجهیزات دقیق، روشهای مدیریت کیفیت، تجربه توانبخشی و مراقبت سالمندی و همکاری علمی باشد. محدودیتهای مالی و تحریم همکاری مستقیم را دشوار میکنند، اما استانداردها و تجربه ژاپن همچنان میتوانند معیار مفیدی برای طراحی نظام باشند.
۸.۲۶.۱ ترکیه: ترکیه از بازار بزرگ، بیمارستانهای خصوصی، گردشگری پزشکی، تولید دارو، تجهیزات مصرفی و اتصال به اروپا برخوردار است و میتواند در بازارهای عراق، آسیای مرکزی، قفقاز و خاورمیانه با ایران رقابت کند. مزیت این کشور فقط تولید نیست و دسترسی هوایی، برند بیمارستان، قراردادهای بیمه و شبکه فروش نیز اهمیت زیادی دارند.
۸.۲۶.۲ امارات: امارات در تولید داروهای پایه قدرتی مشابه هند یا چین ندارد، اما در لجستیک، انبار، میزبانی سازمانهای بینالمللی، بیمارستان خصوصی، سرمایهگذاری و سلامت دیجیتال موقعیت منطقهای ایجاد کرده است. سازمان جهانی بهداشت نیز دبی را یکی از هابهای مهم لجستیکی برای ارسال محصولات سلامت در منطقه معرفی کرده است.
۸.۲۶.۳ عربستان سعودی: عربستان از قدرت خرید دولتی، سرمایه و بازار بزرگ برای جذب تولیدکنندگان دارو و تجهیزات استفاده میکند. خرید دولتی میتواند با شرط تولید محلی، انتقال فناوری یا نگهداری ذخیره داخلی همراه شود. چالش اصلی آن است که نیروی انسانی، زنجیره تأمین و تولید رقابتی به شکلی توسعه یابند که پس از کاهش حمایت نیز قابل ادامه باشند.
۸.۲۶.۴ قطر: قطر در بیمارستانهای تخصصی، پژوهش، داده، خرید باکیفیت و تأمین مالی سلامت نقش منطقهای دارد.
۸.۲۶.۵ پیام برای ایران: رقابت منطقهای سلامت فقط بر سر قیمت دارو نیست. کشورها برای جذب پزشک و پرستار، بیمار خارجی، شرکت دارویی، پژوهش بالینی، مراکز داده سلامت و شرکتهای تجهیزات پزشکی نیز با یکدیگر رقابت میکنند.
۸.۲۷.۱ داراییهای پایه: ایران در نظام سلامت داراییهای مهمی از جمله شبکه مراقبت اولیه، دانشگاههای علوم پزشکی، پزشکان و متخصصان، صنعت ژنریک، زیستفناوری، تولید بعضی واکسنها، صنایع تجهیزات مصرفی و یک بازار داخلی بزرگ دارد. شبکه بهداشت روستایی و مراقبت اولیه نیز یکی از نقاط قوت تاریخی نظام سلامت ایران بوده است و میتواند برای مدیریت بیماریهای مزمن، غربالگری، واکسیناسیون و مراقبت سالمندی بازطراحی شود.
۸.۲۷.۲ تولید داخلی دارو: سازمان جهانی بهداشت در یک سند منطقهای گزارش کرده است که ایران ۹۶ درصد داروهای خود را در داخل تولید میکند و در کنار چند کشور منطقه، بعضی زیستمشابهها و واکسنها را نیز میسازد. این عدد باید با احتیاط تفسیر شود، زیرا مشخص نمیکند سهم موردنظر بر اساس تعداد قلم، حجم یا ارزش بازار محاسبه شده است و به معنای استقلال از API، مواد آغازین، تجهیزات تولید یا داروهای گرانقیمت نیست.
ایران در ژنریکهای معمول و برخی محصولات زیستی توان قابلتوجهی دارد، اما ممکن است برای ماده مؤثره خاص، مواد آغازین، داروهای نوآورانه، فرآوردههای پلاسما، بعضی واکسنها، تجهیزات تولید، فیلترها و مواد مصرفی و استانداردهای مرجع وابستگی بیشتری داشته باشد.
۸.۲۷.۳ تنوع شرکتها: تعداد زیاد شرکتهای دارویی میتواند رقابت و تابآوری ایجاد کند، اما اگر چندین شرکت محصول مشابه کمحاشیه تولید کنند و همگی به یک API خارجی وابسته باشند، تنوع ظاهری شرکتها به معنای تنوع واقعی زنجیره تأمین نیست.
۸.۲۷.۴ مواد اولیه: پرسش اصلی درباره تولید داخلی این است که چند لایه از زنجیره واقعاً در کنترل ایران قرار دارد. برای هر داروی حیاتی باید مشخص باشد API از کجا تأمین میشود، ماده آغازین چیست، چند تأمینکننده وجود دارد، زمان حمل چقدر است، تغییر تأمینکننده به ثبت مجدد نیاز دارد یا نه و موجودی برای چند ماه کفایت میکند.
۸.۲۷.۵ زیستفناوری: ایران در تولید بعضی پروتئینها، زیستمشابهها و داروهای نوترکیب تجربه دارد. این قابلیت ارزشمند است، زیرا زیستتولید فقط به کارخانه وابسته نیست و به نیروی انسانی، بانک سلولی، کنترل فرایند و دانش ضمنی نیاز دارد. موفقیت در این حوزه باید با پایداری بچها، کیفیت، ایمنی، قیمت، میزان وابستگی و امکان صادرات به بازارهای معتبر سنجیده شود.
۸.۲۷.۶ واکسن: ایران سابقه تولید واکسن انسانی و دامی دارد و این توانمندی برای امنیت سلامت ارزش اختیار بالایی ایجاد میکند. بااینحال، تولید واکسن باید با GMP، ارزیابی مقرراتی، پیشصلاحیت بینالمللی، مقیاس اقتصادی و برنامه خرید پایدار همراه باشد. سازمان جهانی بهداشت در ارزیابی منطقهای خود ضمن اشاره به ظرفیت ایران، چالش کیفیت و انطباق با الزامات تولید مناسب را نیز برای تولیدکنندگان واکسن منطقه مطرح کرده است.
۸.۲۷.۷ تجهیزات پزشکی: ایران در مصرفیهای پزشکی، تجهیزات بیمارستانی ساده، ابزار جراحی، تخت، بعضی تجهیزات آزمایشگاهی، نرمافزار و دستگاههای مهندسیشده متوسط توان بیشتری دارد. وابستگی در حوزههایی مانند تصویربرداری پیشرفته، رادیوتراپی، ایمپلنتهای خاص، تجهیزات آزمایشگاهی پیچیده، حسگر و تراشه، مواد تخصصی و قطعات یدکی بیشتر است.
۸.۲۷.۸ تعمیر تجهیزات: تحریم و محدودیت واردات باعث شده ایران تجربه قابلتوجهی در تعمیر و بازسازی تجهیزات ایجاد کند. این توان باید از تعمیر واکنشی و غیرمستند به یک نظام حرفهای مبتنی بر مستندسازی، قطعات تأییدشده، کالیبراسیون، مدیریت خطر و ردیابی تغییر تبدیل شود. تعمیر غیراستاندارد تجهیزات پزشکی میتواند مستقیماً بیمار را در معرض خطر قرار دهد.
۸.۲۷.۹ تنظیمگری: نهاد تنظیمگر باید همزمان دسترسی سریع، جلوگیری از ورود محصول بیکیفیت، حمایت از نوآوری، استقلال تصمیم و نظارت پس از بازار را دنبال کند. مأموریت سطحبالای سازمان جهانی بهداشت در آوریل ۲۰۲۵ برای تقویت نظام تنظیمگری محصولات پزشکی ایران نشان میدهد ارتقای بلوغ مقرراتی همچنان یکی از اولویتهای کشور است.
۸.۲۷.۱۰ بیماریهای مزمن: ساختار بیماری در ایران به سمت بیماریهای مزمن، سالمندی و چندبیماری حرکت میکند. بیماریهای قلبی، سکته، دیابت و بیماریهای مرتبط با فشارخون در میان علل مهم مرگ قرار دارند. سازمان جهانی بهداشت همچنین پیشبینی میکند تا سال ۲۰۵۰ نزدیک به ۳۰ درصد جمعیت ایران بیش از ۶۰ سال سن داشته باشند.
این تغییر نیاز به مراقبت مستمر، داروهای مزمن، توانبخشی، مراقبت خانگی، پرستاری و مدیریت چنددارویی را افزایش میدهد. نظامی که عمدتاً برای بیماری حاد طراحی شده باشد نمیتواند با همان معماری بیماری مزمن را بهطور کارآمد مدیریت کند.
۸.۲۷.۱۱ توزیع نیروی انسانی: ایران پزشکان، پرستاران و متخصصان توانمندی تربیت کرده است، اما توزیع جغرافیایی و مهاجرت چالش ایجاد میکنند و نگهداشت نیروی سلامت در مناطق دور و روستایی همچنان مسئله مهمی است. افزایش تعداد دانشجو بدون توجه به کیفیت آموزش، محل خدمت، فرسودگی شغلی، پرداخت، مسکن و امکانات حرفهای برای حل این مشکل کافی نیست.
۸.۲۷.۱۲ پراکندگی بیمه و پرداخت: وجود چند صندوق بیمه، تعرفههای متفاوت، بدهی و تأخیر در پرداخت میتواند جریان مالی بیمارستان، داروخانه و شرکت دارویی را مختل کند. ممکن است شرکت محصول خود را تحویل دهد اما ماهها برای دریافت پول منتظر بماند و این تأخیر در نهایت به کمبود نقدینگی، کاهش موجودی و بدهی در سایر حلقههای زنجیره منتقل شود.
۸.۲۷.۱۳ قیمتگذاری دارو: کنترل قیمت میتواند از بیمار محافظت کند، اما اگر هزینه ارز، ماده اولیه، دستمزد، انرژی و تأمین مالی افزایش پیدا کند و قیمت محصول ثابت بماند، تولید ممکن است زیانده شود. در سوی دیگر، افزایش ناگهانی قیمت نیز دسترسی بیمار را تهدید میکند. راهحل به تنظیم همزمان قیمت، بیمه، حمایت از خانوار، رقابت، شفافیت هزینه و پرداخت بهموقع نیاز دارد.
۸.۲۷.۱۴ دسترسی و توان خرید: مطالعات منتشرشده در مجله سلامت مدیترانه شرقی درباره داروهای منتخب و آنتیبیوتیکها در ایران نشان میدهند ثبت و تولید گسترده بهتنهایی دسترسی یکسان در همه مراکز و توان خرید همه خانوارها را تضمین نمیکند.
۸.۲۷.۱۵ تحریم: معاملات مرتبط با غذا، دارو و بسیاری از تجهیزات پزشکی برای ایران بهطور کلی از تحریمهای آمریکا مستثنا هستند یا تحت مجوزهای عمومی قرار میگیرند. OFAC نیز تصریح میکند که فروش این اقلام به ایران معمولاً تحریمپذیر نیست، مگر آنکه اشخاص یا نهادهای مشخص تحریمشده در معامله حضور داشته باشند.
بااینحال، معافیت حقوقی با دسترسی عملی یکسان نیست. شرکت خارجی همچنان باید مسائل بانک، تطبیق، حمل، بیمه، ارز، طرف معامله و خطر جریمه را حل کند. بعضی تجهیزات نیز ممکن است به دلیل مشخصات فنی، کاربرد دوگانه یا حضور در فهرستهای خاص به مجوز جداگانه نیاز داشته باشند.
۸.۲۷.۱۶ تمرکز واردات: وابستگی به یک کشور یا چند شرکت واسطه میتواند قیمت را افزایش دهد، دسترسی به کیفیتهای مختلف را محدود کند و قدرت تغییر فروشنده را کاهش دهد. چین و هند برای ایران منابع مهمیاند، اما راهبرد مطلوب باید تا حد امکان بازارهایی مانند ترکیه، اروپا، روسیه، شرق آسیا و تولیدکنندگان منطقهای را نیز باز نگه دارد.
۸.۲۷.۱۷ گردشگری سلامت: ایران در برخی خدمات مانند ناباروری، جراحی، دندانپزشکی، چشمپزشکی و درمانهای تخصصی از نیروی انسانی و هزینه رقابتی برخوردار است. گردشگری سلامت پایدار بااینحال به اعتبار بیمارستان، مترجم، امکان پرداخت، پیگیری پس از درمان، بیمه مسئولیت و بازاریابی معتبر نیاز دارد.
۸.۲۷.۱۸ سلامت دیجیتال: ایران میتواند از سلامت دیجیتال برای مراقبت از راه دور، نسخه الکترونیکی، پایش بیماریهای مزمن، مدیریت دارو و کاهش مراجعات غیرضروری استفاده کند. در مقابل، سامانههای جدا از یکدیگر، دادههای ناسازگار و نبود امکان انتقال داده میتوانند هزینه اداری را افزایش دهند.
۸.۲۷.۱۹ امنیت سایبری: حمله سایبری به بیمارستان یا سامانه دارو میتواند پرونده بیمار، دستگاهها، نسخه، نوبتدهی و زنجیره تأمین را مختل کند. بنابراین امنیت سایبری در سلامت صرفاً مسئله فناوری اطلاعات نیست و بخشی از ایمنی بیمار محسوب میشود.
۸.۲۸.۱ مراقبت اولیه: توان تشخیص و مدیریت بیماریهای شایع و مزمن باید در سطح محلی حفظ شود.
۸.۲۸.۲ پایش بیماری: کشور باید بتواند بیماری جدید، مقاومت میکروبی و شیوع غیرعادی را با سرعت تشخیص دهد.
۸.۲۸.۳ آزمایشگاه مرجع: آزمایشگاه مرجع برای کنترل کیفیت، تأیید بیماری، ارزیابی محصول و حل اختلاف حیاتی است.
۸.۲۸.۴ تنظیمگری مستقل: تصمیم درباره کیفیت، ایمنی و اثربخشی نباید تحت فشار مستقیم تولیدکننده، واردکننده یا خریدار قرار گیرد.
۸.۲۸.۵ فهرست و خرید داروهای حیاتی: کشور باید برای هر داروی حیاتی نیاز، موجودی، تأمینکنندگان و سطح ریسک را بشناسد.
۸.۲۸.۶ تولید منتخب دارو: لازم نیست تمام داروها در ایران ساخته شوند. بااینحال، برای محصولاتی که مصرف بالا، اهمیت حیاتی، خطر اختلال و قابلیت منطقی تولید دارند، ظرفیت داخلی یا منطقهای باید حفظ شود.
۸.۲۸.۷ فرمولاسیون و تولید استریل: تولید استریل یکی از قابلیتهای مهم و دشوار صنعت داروست و نباید تنها به یک یا دو سایت وابسته باشد.
۸.۲۸.۸ زیستتولید: دانش مرتبط با سلول، تخمیر، خالصسازی و کنترل زیستی باید در محصولات منتخب در داخل حفظ شود.
۸.۲۸.۹ بذر واکسن و بانک سلولی: بانکهای حیاتی، سویهها و استانداردها باید با امنیت مناسب و نسخههای پشتیبان نگهداری شوند.
۸.۲۸.۱۰ تعمیر تجهیزات: تعمیر، کالیبراسیون و تأمین قطعات باید بخشی از برنامه ملی تجهیزات پزشکی باشد.
۸.۲۸.۱۱ مهندسی پزشکی بیمارستان: بیمارستان باید بتواند وضعیت، خطر، هزینه و عمر تجهیزات خود را مدیریت کند.
۸.۲۸.۱۲ داده و هویت سلامت: مالکیت، دسترسی، محرمانگی و قابلیت انتقال داده باید در کنترل نظام سلامت باقی بماند.
۸.۲۸.۱۳ نیروی انسانی: آموزش، اخلاق، مهارت و توان نگهداشت پزشک، پرستار، داروساز، مهندس و تکنسین از تعداد کارخانهها یا دستگاههای موجود مهمتر است.
خرید خارجی زمانی منطقی است که چند تأمینکننده برای محصول وجود داشته باشد، کالا استاندارد و قابل ارزیابی باشد، امکان ذخیرهسازی وجود داشته باشد، هزینه داخلیسازی بسیار بالا باشد و وابستگی به آن محصول یک نقطه شکست حیاتی ایجاد نکند.
بعضی داروهای کممصرف، مواد آزمایشگاهی خاص، تجهیزات فوقپیشرفته، مولکولهای نوآورانه و قطعات استاندارد میتوانند در چنین دستهای قرار گیرند. واردات این اقلام بااینحال باید با داشتن تأمینکننده دوم، قرارداد خدمات، دسترسی به قطعات، آموزش و برنامه خروج همراه باشد.
خرید خارجی نیز نباید به معنای ازدستدادن توان ارزیابی باشد. کشوری که محصولی را وارد میکند همچنان باید بتواند کیفیت، ضرورت و ارزش آن را بهطور مستقل بررسی کند.
۸.۳۰.۱ ناهمگنی سرمایه: یک تخت ICU، کارخانه داروسازی، آزمایشگاه، دانش یک جراح و شبکه مراقبت اولیه سرمایههایی کاملاً متفاوتاند و نمیتوان آنها را جایگزین مستقیم یکدیگر دانست. افزودن سرمایه در یک حلقه نیز کمبود حلقه دیگر را حل نمیکند. ساخت بیمارستان بدون پرستار یا خرید دستگاه بدون تعمیرکار نمونههایی از سرمایهگذاری نامتوازناند.
۸.۳۰.۲ ساختار زمانی تولید: تربیت پزشک، توسعه دارو، ساخت کارخانه زیستی و ایجاد نظام اعتماد سالها زمان میبرد. تصمیمی که امروز گرفته میشود ممکن است یک دهه بعد نتیجه دهد و همین فاصله زمانی، برنامهریزی را نسبت به تغییر جمعیت، فناوری و بودجه حساس میکند.
۸.۳۰.۳ محاسبه اقتصادی: زمانی که قیمت دارو، ارز، انرژی، تعرفه و اعتبار همگی چندگانه و اداری باشند، تشخیص هزینه واقعی دشوار میشود. ممکن است تولیدکنندهای در حساب خود سودآور باشد، اما این سود از ارز یا اعتبار ترجیحی ناشی شده باشد. در مقابل، ممکن است تولید محصولی از نظر مالی زیانده باشد ولی حفظ ظرفیت آن برای امنیت سلامت ارزش داشته باشد. این دو وضعیت باید شفاف و جداگانه مدیریت شوند.
۸.۳۰.۴ دانش پراکنده: هیچ وزارتخانهای نمیتواند از مرکز تمام نیازهای بیماران، پزشکان، بیمارستانها و مناطق را بهطور کامل بشناسد. داده، اختیار محلی، بازخورد حرفهای و امکان آزمایش باید در کنار استانداردهای ملی قرار گیرند.
۸.۳۰.۵ قیمت بهعنوان سیگنال ناقص: قیمت در سلامت اطلاعات مهمی منتقل میکند، اما به دلیل بیمه، عدمقطعیت، انحصار و فوریت نمیتواند تنها معیار تخصیص باشد. قیمت بسیار پایین ممکن است کمبود ایجاد کند و قیمت بسیار بالا میتواند گروهی از بیماران را از دسترسی محروم سازد.
۸.۳۰.۶ کارآفرینی: فرصت اقتصادی در سلامت فقط در ساخت داروی جدید نیست. مدیریت بیماری مزمن، تشخیص ارزان، تعمیر تجهیزات، نرمافزار، مراقبت خانگی، توانبخشی، توزیع و آموزش بیمار نیز میتوانند زمینههای مهم کارآفرینی باشند.
۸.۳۰.۷ سرمایهگذاری نادرست: اعتبار ارزان، خرید دولتی و انگیزه پرستیژ میتوانند پروژههایی ایجاد کنند که نیاز واقعی برای آنها وجود ندارد. بیمارستان در مکان نامناسب، دستگاه بدون اپراتور، کارخانه بدون بازار و شرکت دارویی دارای محصولات تکراری نمونههایی از چنین سرمایهگذاریهایی هستند.
۸.۳۰.۸ ارزش اختیار: مقدار محدودی ظرفیت مازاد در اکسیژن، تخت مراقبت ویژه، تولید استریل، آزمایشگاه، ذخیره دارو و نیروی آموزشدیده ممکن است در شرایط عادی بازده پایینی داشته باشد، اما هنگام بحران ارزش بسیار زیادی ایجاد کند.
۸.۳۰.۹ محدودیت رویکرد صرفاً بازاری: بازار بهتنهایی ممکن است برای پیشگیری، داروهای کمحاشیه، بیماریهای نادر در جمعیتهای فقیر، مقابله با مقاومت میکروبی و آمادگی در برابر همهگیری سرمایه کافی ایجاد نکند. در چنین حوزههایی ممکن است قرارداد عمومی، جایزه، خرید تضمینی یا حمایت پژوهشی لازم باشد.
۸.۳۱.۱ بازی حق اختراع و ژنریک: شرکت نوآور برای جبران سرمایهگذاری خود به دورهای از انحصار نیاز دارد، درحالیکه نظام سلامت میخواهد پس از پایان این دوره با ورود ژنریکها قیمت کاهش پیدا کند. اگر حمایت از مالکیت فکری بسیار ضعیف باشد، انگیزه نوآوری کاهش مییابد و اگر بیش از حد طولانی یا گسترده باشد، دسترسی بیماران محدود میشود.
۸.۳۱.۲ بازی خرید دولتی: خریدار بزرگ میتواند از قدرت خود برای کاهش قیمت استفاده کند، اما اگر قیمت را بیش از حد پایین بیاورد، ممکن است عرضهکنندگان از بازار خارج شوند و بازار به یک یا چند منبع محدود وابسته شود.
۸.۳۱.۳ بازی اطلاعات پزشک و بیمار: بیمار به دانش و قضاوت پزشک اعتماد میکند، اما انگیزه درآمدی، تبلیغات و محدودیت زمان میتوانند بر الگوی تجویز اثر بگذارند.
۸.۳۱.۴ بازی مقاومت میکروبی: هر بیمار یا پزشک ممکن است از مصرف آنتیبیوتیک در کوتاهمدت منفعت بگیرد، اما مصرف جمعی و بیش از حد، اثربخشی دارو را برای همه کاهش میدهد. از این منظر، مقاومت میکروبی به مسئله تراژدی منابع مشترک شباهت دارد.
۸.۳۱.۵ بازی ذخیره راهبردی: هر بیمارستان ممکن است برای کاهش هزینه، موجودی خود را تا حد ممکن پایین نگه دارد. اگر همه بیمارستانها همین رفتار را داشته باشند، کل نظام سلامت هنگام بحران ذخیره کافی نخواهد داشت.
۸.۳۱.۶ بازی انتشار بیماری: یک کشور ممکن است برای جلوگیری از زیان اقتصادی، گزارش یک بیماری را به تأخیر بیندازد، اما همین تأخیر میتواند شیوع را گسترش دهد و در نهایت هزینه جهانی بسیار بیشتری ایجاد کند.
۸.۳۱.۷ بازی تحریم و معافیت انسانی: کشور تحریمکننده ممکن است اعلام کند دارو و تجهیزات پزشکی از محدودیتها معافاند، اما بانکها و شرکتها برای کاهش ریسک خود از معامله صرفنظر کنند. در نتیجه، متن حقوقی معافیت و رفتار عملی بازار الزاماً یکسان نخواهند بود.
در این سکتور، بازیگران اصلی را میتوان آمریکا، چین، اتحادیه اروپا، هند، ژاپن و ایران در نظر گرفت.
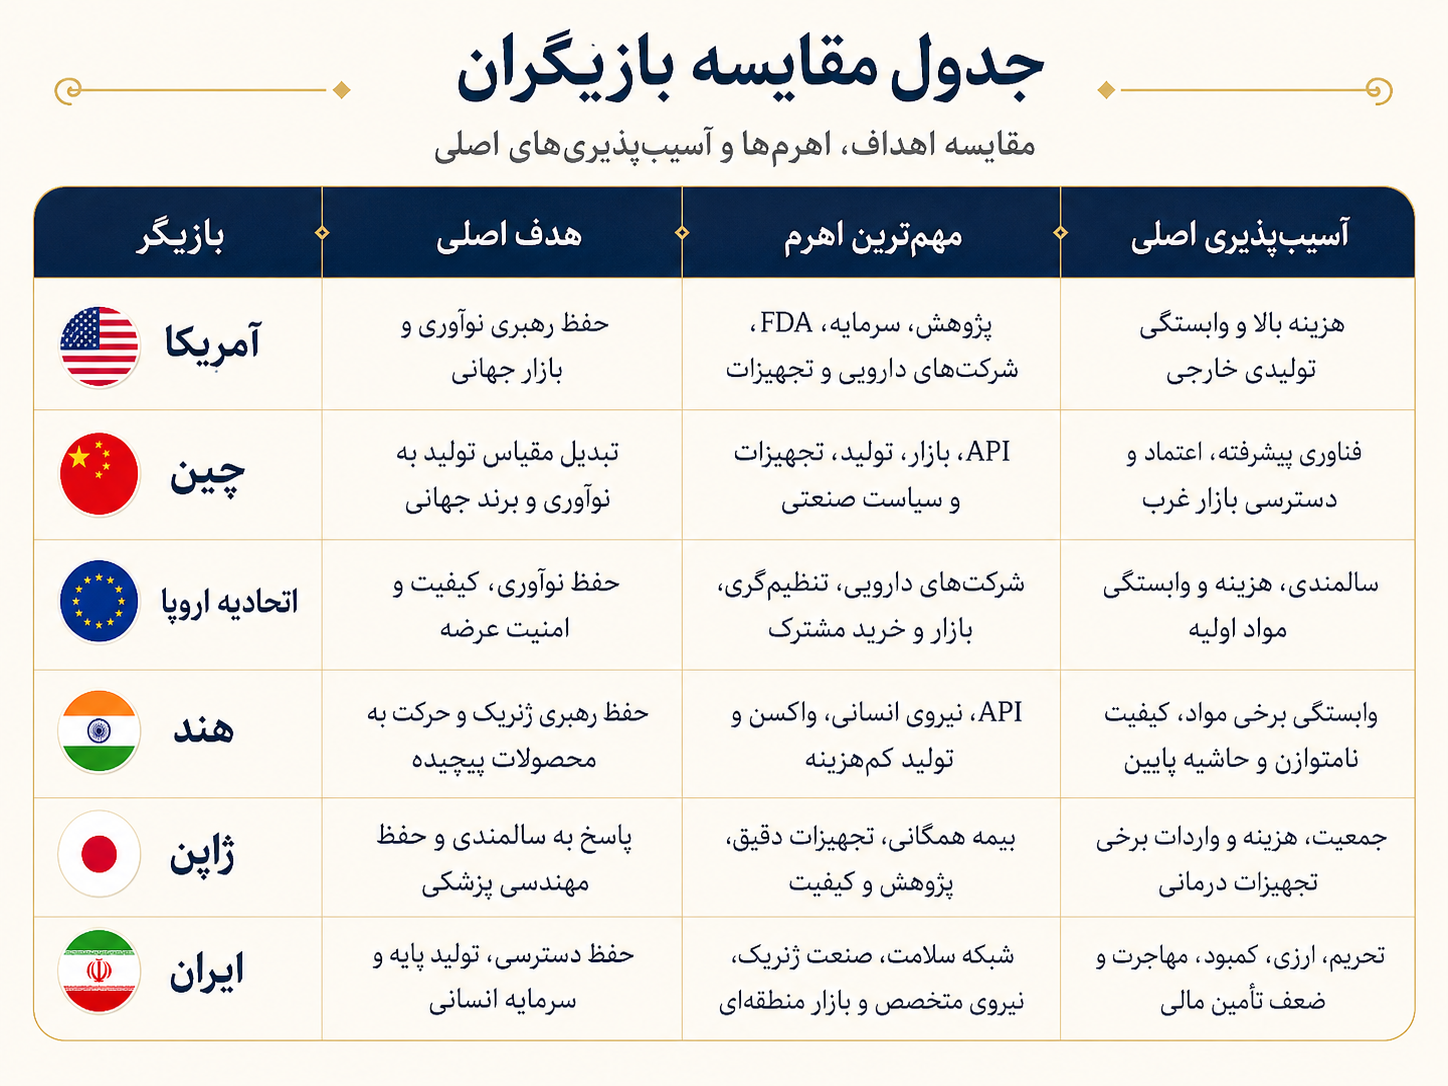
۸.۳۲.۱ بازی نوآوری: آمریکا و اروپا در داروهای نوآورانه موقعیت قدرتمندی دارند و چین با سرعت در حال کاهش فاصله خود با آنهاست. هند نیز بیشتر بر داروهای ژنریک، زیستمشابه و تولید قراردادی تمرکز کرده است. ایران در این محیط باید میان خرید فناوری خارجی، توسعه داخلی در حوزههای منتخب و استفاده از محصولات ژنریک تعادل برقرار کند.
۸.۳۲.۲ بازی مواد اولیه: هند و چین در بازار جهانی API نقش مهمی دارند و آمریکا و اروپا نیز برای کاهش وابستگی خود به این زنجیرهها برنامهریزی میکنند. وابستگی ایران ممکن است حتی دو لایه داشته باشد؛ بخشی از مواد بهطور مستقیم وارد میشوند و بخشی دیگر از هند تأمین میشوند، درحالیکه خود تولیدکننده هندی برای برخی مواد به چین وابسته است. بنابراین منشأ ظاهری واردات همیشه عمق واقعی وابستگی را نشان نمیدهد.
۸.۳۲.۳ بازی مقررات: نهادهایی مانند FDA، EMA، NMPA، CDSCO و PMDA استانداردها و الزامات متفاوتی دارند. شرکتی که صرفاً مجوز داخلی دریافت کرده است الزاماً امکان صادرات به بازارهای دیگر را ندارد. به همین دلیل، الزامات بازار هدف باید از همان مراحل توسعه محصول در نظر گرفته شوند، نه اینکه پس از پایان تولید به پروژه اضافه شوند.
۸.۳۲.۴ بازی تجهیزات: چین در قیمت و مقیاس تولید مزیت دارد، اروپا و ژاپن در کیفیت و تجهیزات تخصصی قدرتمندند و آمریکا در فناوری و نرمافزار جایگاه مهمی دارد. ایران در خرید تجهیزات نباید فقط پایینترین قیمت اولیه را معیار قرار دهد، زیرا هزینه چرخه عمر و امکان تعمیر میتوانند در عمل اهمیت بیشتری داشته باشند.
۸.۳۲.۵ بازی منطقهای: ترکیه، امارات، عربستان و هند برای گسترش حضور خود در بازار سلامت منطقه فعالاند. ایران میتواند با تکیه بر قیمت رقابتی، پزشکان متخصص، داروهای ژنریک و نزدیکی فرهنگی وارد این رقابت شود، اما برای ایجاد موقعیت پایدار باید اعتماد، کیفیت و خدمات پس از درمان را نیز تقویت کند.
احتمالهای زیر وزنهای تحلیلی اولیهاند و باید با انتشار دادههای جدید بهروزرسانی شوند. هدف این سناریوها پیشبینی قطعی آینده نیست، بلکه بررسی نوع آمادگی موردنیاز در برابر مسیرهای متفاوت است.
سناریوی اول؛ رقابت مدیریتشده و تنوع تدریجی زنجیره — احتمال اولیه ۳۵ درصد: تجارت جهانی ادامه پیدا میکند، اما آمریکا و اروپا بخشی از تولید محصولات حیاتی را به داخل بازمیگردانند و شرکتها نیز به دنبال افزایش تعداد تأمینکنندگان خود میروند. این روند میتواند هزینه تولید را افزایش دهد و در مقابل، قراردادهای بلندمدت، ذخایر بیشتر و تولید منطقهای را تقویت کند. ایران در چنین وضعی باید منابع API را متنوع کند، ذخایر خود را توسعه دهد، ظرفیت تولید استریل را حفظ کند و قراردادهای تأمین را میان چند کشور توزیع کند.
سناریوی دوم؛ بلوکبندی شدید فناوری پزشکی — احتمال اولیه ۲۰ درصد: دارو، تجهیزات، داده و استانداردهای پزشکی ممکن است بیش از گذشته در بلوکهای سیاسی متفاوت قرار گیرند. نتیجه میتواند محدودیت دسترسی به فناوری، ناسازگاری استانداردها، افزایش هزینه ثبت و وابستگی سیاسی بیشتر باشد. پاسخ مناسب برای ایران استفاده از معماری چندمنبعی، حفظ استانداردهای قابلانتقال و پرهیز از قفلشدن کامل به یک کشور یا نظام فناوری است.
سناریوی سوم؛ همهگیری یا شوک زیستی جدید — احتمال اولیه ۱۵ درصد: ظهور یک بیماری جدید میتواند تقاضا برای آزمایش، دارو، واکسن، اکسیژن و تجهیزات پزشکی را بهسرعت افزایش دهد. آمادگی ایران در برابر چنین شوکی به شبکه پایش بیماری، ذخیره مواد اولیه، پلتفرم واکسن، ظرفیتهای تولیدی قابل تغییر و ساختار فرماندهی شفاف وابسته است.
سناریوی چهارم؛ تشدید مقاومت میکروبی — احتمال اولیه ۱۰ درصد: افزایش مقاومت میتواند درمان عفونتهای عادی را دشوارتر و هزینه بستری را بیشتر کند. مقابله با این روند به نسخهنویسی منطقی، دسترسی به آزمایش تشخیصی، کنترل عفونت، پایش مصرف آنتیبیوتیک و حمایت از توسعه داروهای جدید نیاز دارد.
سناریوی پنجم؛ بحران مالی و ارزی داخلی — احتمال اولیه ۱۰ درصد: فشار بر ارز، بودجه بیمه و نقدینگی شرکتها میتواند به کمبود داروهای وارداتی، افزایش بدهی بیمارستانها، فشار بیشتر بر خانوار و کاهش نگهداری تجهیزات منجر شود. در چنین وضعی باید داروهای ضروری در اولویت قرار گیرند، حمایت مستقیم از بیمار تقویت شود، پرداختهای زنجیره سرعت بگیرد و منابع محدود میان پروژههای کمارزش پراکنده نشوند.
سناریوی ششم؛ جهش سلامت دیجیتال و هوش مصنوعی — احتمال اولیه ۱۰ درصد: مدلهای تشخیصی، مراقبت از راه دور و پایش خانگی ممکن است با سرعت بیشتری گسترش پیدا کنند. این روند میتواند فاصله جغرافیایی را کاهش دهد، مدیریت بیماریهای مزمن را بهبود بخشد و بهرهوری را افزایش دهد. در مقابل، خطا، انحصار داده، نظارت ناکافی و جایگزینی نامناسب قضاوت انسانی از خطرهای اصلی آن خواهند بود.
۸.۳۴.۱ سلامت را بر اساس بار بیماری تخصیص دهد: بودجه سلامت نباید فقط بر اساس قدرت سازمانی یا تعداد تخت توزیع شود. اولویتها باید از عواملی مانند مرگ، ناتوانی، فقر، قابلیت پیشگیری و هزینهاثربخشی استخراج شوند تا منابع به مسائلی اختصاص یابند که بیشترین اثر را بر سلامت جامعه دارند.
۸.۳۴.۲ مراقبت اولیه را بازطراحی کند: شبکه بهداشت باید متناسب با تغییر الگوی بیماری تقویت شود و نقش بیشتری در مدیریت دیابت، فشارخون، سرطانهای قابل غربالگری، سلامت روان، سالمندی و مراقبت در خانه بر عهده بگیرد.
۸.۳۴.۳ بیمهها را هماهنگ کند: حداقل بسته خدمات، تعرفهها، استانداردهای داده و قواعد پرداخت در صندوقهای مختلف باید تا حد امکان هماهنگ شوند تا پراکندگی بیمه به پیچیدگی بیشتر برای بیمار و ارائهدهنده منجر نشود.
۸.۳۴.۴ پرداخت را از حجم به ارزش منتقل کند: پزشک و بیمارستان نباید صرفاً بر اساس تعداد خدمات پاداش بگیرند. شاخصهایی مانند میزان عارضه، بازگشت بیمار، کنترل بیماری، رضایت و هزینه کل نیز باید وارد نظام پرداخت شوند تا انگیزه ارائه خدمت بیشتر با انگیزه ایجاد نتیجه بهتر جایگزین شود.
۸.۳۴.۵ فهرست ملی داروهای حیاتی تهیه کند: این فهرست نباید فقط نام داروها را ثبت کند. برای هر قلم باید API، کشور مبدأ، تعداد تولیدکنندگان، ظرفیت تولید، میزان موجودی، گزینههای جایگزین و زمان لازم برای بازیابی عرضه مشخص باشد.
۸.۳۴.۶ مواد کمقیمت اما حیاتی را شناسایی کند: موادی مانند فیلتر، ویال، درپوش، محیط کشت و معرف ممکن است سهم کوچکی از ارزش واردات داشته باشند، اما نبود آنها قادر است یک خط تولید کامل را متوقف کند. اهمیت راهبردی این اقلام باید جدا از ارزش مالی آنها سنجیده شود.
۸.۳۴.۷ ذخیره راهبردی را چرخشی کند: ذخایر دارویی و پزشکی باید بهطور منظم مصرف، جایگزین و دوباره تکمیل شوند تا کالاها پیش از استفاده منقضی نشوند و ذخیره راهبردی به موجودی بلااستفاده تبدیل نشود.
۸.۳۴.۸ خرید را فقط بر کمترین قیمت بنا نکند: ارزیابی پیشنهادهای خرید باید علاوه بر قیمت، کیفیت، تعداد سایتهای تولید، موجودی، قابلیت تحویل و برنامه تداوم عرضه را نیز در نظر بگیرد. پایینترین قیمت زمانی مفید است که زنجیره تأمین را شکننده نکند.
۸.۳۴.۹ تنظیمگری را تقویت کند: نهاد تنظیمگر برای انجام مؤثر وظیفه خود به نیروی متخصص، استقلال، آزمایشگاه، داده، گزارش عمومی و نظام پایش پس از بازار نیاز دارد.
۸.۳۴.۱۰ مسیر سریع را با کاهش استاندارد اشتباه نگیرد: در شرایط بحران میتوان مراحل اداری را کوتاهتر کرد، اما این تسریع نباید به حذف شواهد ضروری درباره ایمنی و کیفیت محصول منجر شود.
۸.۳۴.۱۱ ارزیابی فناوری سلامت را اجباری کند: پیش از آنکه دارو یا دستگاه گرانقیمتی تحت پوشش قرار گیرد، باید مشخص شود چه پیامدی ایجاد میکند، برای کدام بیماران مناسب است، هزینه آن چقدر است و در مقایسه با گزینههای موجود چه مزیتی دارد.
۸.۳۴.۱۲ قیمت دارو را قابل پیشبینی کند: فرمول قیمتگذاری باید هزینه مواد اولیه، ارز، کیفیت، سرمایه و حاشیه سود معقول را در نظر بگیرد تا تولیدکننده و خریدار بتوانند با افق روشنتری برنامهریزی کنند.
۸.۳۴.۱۳ حمایت از بیمار را از حمایت از محصول تفکیک کند: ممکن است افزایش قیمت یک دارو برای تداوم تولید ضروری باشد، اما این به معنای آن نیست که بیمار باید تمام افزایش هزینه را مستقیماً پرداخت کند. سیاست حمایت از تولید و سیاست حفاظت مالی از بیمار باید بهصورت هماهنگ اما جداگانه طراحی شوند.
۸.۳۴.۱۴ بدهی زنجیره را کاهش دهد: تأخیر بیمه در پرداخت به بیمارستان و داروخانه در همان نقطه متوقف نمیشود و در نهایت به شرکت تولیدکننده و واردکننده منتقل میشود. انباشت بدهی میتواند نقدینگی کل زنجیره را مختل کند.
۸.۳۴.۱۵ تجهیزات را با هزینه چرخه عمر بخرد: خرید دستگاه باید از ابتدا با قرارداد خدمات، آموزش، تأمین قطعه و مواد مصرفی و برنامه اسقاط همراه باشد. قیمت خرید تنها بخشی از هزینه واقعی تجهیز در طول عمر آن است.
۸.۳۴.۱۶ رجیستری تجهیزات ایجاد کند: برای هر دستگاه باید محل استقرار، وضعیت عملیاتی، عمر، سوابق تعمیر و نرخ استفاده مشخص باشد. بدون چنین اطلاعاتی، برنامهریزی برای خرید و جایگزینی تجهیزات بهدرستی انجام نمیشود.
۸.۳۴.۱۷ سلامت دیجیتال را قابل تعامل کند: سامانههای مختلف باید بتوانند بر اساس استانداردهای روشن با یکدیگر داده مبادله کنند تا اطلاعات بیمار در جزایر جداگانه نرمافزاری محبوس نشود.
۸.۳۴.۱۸ داده بیمار را حفاظت کند: دسترسی به اطلاعات سلامت باید بر اساس نقش، رضایت و ضرورت تعریف شود و دسترسی گسترده و بدون کنترل به داده بیمار قابل پذیرش نیست.
۸.۳۴.۱۹ نیروی انسانی را حفظ کند: پرداخت منظم، محیط حرفهای مناسب، مسیر رشد، کاهش فرسودگی شغلی و توزیع منطقهای باید بخشی از سیاست حفظ نیروی انسانی سلامت باشند.
۸.۳۴.۲۰ ظرفیت منطقهای ایجاد کند: ایران میتواند در تولید و خرید مشترک برخی محصولات پزشکی با کشورهای همسایه همکاری کند. سازمان جهانی بهداشت نیز خرید تجمیعی منطقهای را ابزاری برای کاهش هزینه، افزایش قدرت مذاکره و تنوع تولید در منطقه مدیترانه شرقی معرفی کرده است.
۸.۳۵.۱ سبد محصول را بازبینی کند: شرکتی که دهها محصول مشابه و کمحاشیه تولید میکند ممکن است سرمایه، نیروی انسانی و ظرفیت مدیریتی خود را بیش از حد پراکنده کند. ترکیب سبد محصول باید بر اساس ارزش، نیاز بازار و توان واقعی شرکت بازنگری شود.
۸.۳۵.۲ داروی حیاتی را از محصول تجاری تفکیک کند: داروی حیاتی و محصول صرفاً تجاری به مدل یکسان قیمتگذاری، موجودی و قرارداد نیاز ندارند. اهمیت تداوم عرضه در محصولات حیاتی باید در طراحی کسبوکار لحاظ شود.
۸.۳۵.۳ وابستگی مواد را نقشهبرداری کند: برای هر محصول باید مشخص باشد ماده اصلی، واسطهها، مواد جانبی و بستهبندی از کجا تأمین میشوند و چه تأمینکننده جایگزینی برای آنها وجود دارد.
۸.۳۵.۴ کیفیت را مزیت رقابتی بداند: در صنعت دارو، کاهش هزینه از طریق حذف یا تضعیف کنترل کیفیت میتواند هم بیمار و هم خود شرکت را با خسارت جدی روبهرو کند. کیفیت باید بخشی از مزیت رقابتی شرکت باشد، نه هزینهای که در زمان فشار مالی حذف میشود.
۸.۳۵.۵ پایداری بچ را اندازهگیری کند: موفقیت در تولید یک نمونه به معنای توان تولید پایدار نیست. شرکت باید بتواند کیفیت و عملکرد محصول را در بچهای متوالی حفظ کند.
۸.۳۵.۶ ظرفیت تولید قراردادی ایجاد کند: شرکت دارویی میتواند برای برندها و بازارهای دیگر تولید کند و از ظرفیت تولید خود درآمد بیشتری به دست آورد، مشروط بر آنکه کیفیت و اعتماد لازم را ایجاد کرده باشد.
۸.۳۵.۷ توسعه بازار صادراتی را از ثبت آغاز کند: محصول صادراتی باید از ابتدای فرایند توسعه بر اساس استانداردهای بازار هدف طراحی شود. تلاش برای اضافهکردن الزامات مقرراتی پس از تکمیل محصول میتواند پرهزینه یا حتی غیرممکن باشد.
۸.۳۵.۸ نقدینگی را مدیریت کند: فروش ثبتشده در حسابداری تا زمانی که پول آن وصول نشده، الزاماً منابع لازم برای ادامه تولید ایجاد نمیکند. فروش اسمی همراه با مطالبات طولانی میتواند خود به توقف تولید منجر شود.
۸.۳۵.۹ داروسازی بالینی و خدمات علمی را توسعه دهد: ارتباط شرکت با پزشک و بازار نباید فقط بر تبلیغ محصول استوار باشد. ارائه شواهد، آموزش و حمایت از مصرف منطقی دارو میتواند اعتماد پایدارتر ایجاد کند.
۸.۳۵.۱۰ زیستمشابه را فقط پروژه کارخانه نداند: توسعه زیستمشابه علاوه بر ظرفیت تولید به تحلیل، مطالعات مقایسهای، کارآزمایی و بازار نیاز دارد. داشتن خط تولید بهتنهایی برای موفقیت چنین محصولی کافی نیست.
۸.۳۶.۱ از نیاز بالینی آغاز کند: ساخت دستگاهی صرفاً به این دلیل که نمونه خارجی آن وجود دارد مزیت ایجاد نمیکند. توسعه محصول باید از یک نیاز واقعی بالینی و مزیت مشخص برای کاربر یا بیمار آغاز شود.
۸.۳۶.۲ هزینه چرخه عمر را کاهش دهد: مزیت یک تجهیز ایرانی میتواند نه فقط در قیمت خرید، بلکه در تعمیر آسان، دسترسی به قطعه، ارزانبودن مواد مصرفی و سازگاری بهتر با زیرساخت محلی شکل بگیرد.
۸.۳۶.۳ طراحی ماژولار انجام دهد: طراحی ماژولار میتواند تعمیر دستگاه و جایگزینی قطعات را سادهتر کند و مدت ازکارافتادگی تجهیزات را کاهش دهد.
۸.۳۶.۴ نرمافزار را در کنترل نگه دارد: مشتری باید به داده، نسخه پشتیبان و بهروزرسانیهای لازم دسترسی داشته باشد تا عملکرد دستگاه کاملاً به تصمیم یک فروشنده وابسته نماند.
۸.۳۶.۵ خدمات پس از فروش را مرکز محصول بداند: در تجهیزات پزشکی، خدمات پس از فروش فقط یک فعالیت تجاری نیست و بخشی از ایمنی محصول و پیشنهاد ارزش آن محسوب میشود.
۸.۳۶.۶ استاندارد صادراتی را از ابتدا طراحی کند: افزودن مستندات، آزمونها و کنترلهای موردنیاز بازار صادراتی در پایان پروژه دشوار و پرهزینه است. این الزامات باید از ابتدای طراحی محصول لحاظ شوند.
۸.۳۶.۷ گزارش حادثه را تهدید تلقی نکند: گزارش صادقانه حادثه یا خطای محصول میتواند به اصلاح طراحی و جلوگیری از خسارت بزرگتر کمک کند. پنهانکردن مشکل ممکن است در کوتاهمدت از اعتبار ظاهری محصول حفاظت کند، اما خطر بلندمدت بیشتری ایجاد میکند.
۸.۳۶.۸ مواد و قطعات را چندمنبعی کند: وابستگی کامل به یک حسگر، تراشه یا موتور تکمنبعی میتواند کل تولید را متوقف کند. قطعات حیاتی باید تا حد امکان بیش از یک مسیر تأمین داشته باشند.
۸.۳۷.۱ ظرفیت فعال را اندازهگیری کند: تعداد تخت و دستگاه بهتنهایی معیار مناسبی برای ظرفیت بیمارستان نیست. زمان آمادهبهکار تجهیزات و دسترسی به نیروی انسانی لازم نیز باید اندازهگیری شوند.
۸.۳۷.۲ موجودی دارو را بر اساس خطر مدیریت کند: همه اقلام نباید سطح موجودی یکسان داشته باشند. دارویی که نبود آن میتواند درمان حیاتی را متوقف کند به سیاست ذخیره متفاوتی از یک قلم دارای جایگزینهای متعدد نیاز دارد.
۸.۳۷.۳ نگهداری پیشگیرانه اجرا کند: انتظار برای خرابشدن دستگاه و سپس تعمیر آن در تجهیزات حیاتی میتواند به لغو درمان یا حتی مرگ بیمار منجر شود. نگهداری پیشگیرانه باید بخشی از برنامه عادی بیمارستان باشد.
۸.۳۷.۴ کنترل عفونت را سرمایهگذاری بداند: عفونت بیمارستانی مدت و هزینه بستری را افزایش میدهد و به گسترش مقاومت میکروبی کمک میکند. هزینه کنترل عفونت باید بهعنوان سرمایهگذاری در کیفیت و کاهش هزینههای آینده دیده شود.
۸.۳۷.۵ نسخه و آزمایش را پایش کند: پزشکان باید درباره الگوی تجویز دارو، مصرف آنتیبیوتیک و درخواست آزمایش بازخورد دریافت کنند تا استفاده غیرضروری یا نامتناسب قابل شناسایی باشد.
۸.۳۷.۶ برنامه بحران داشته باشد: بیمارستان باید از پیش برای قطع برق، قطع اکسیژن، حمله سایبری، کمبود دارو و افزایش ناگهانی تعداد بیماران برنامه داشته باشد. واکنش به بحران نباید پس از وقوع آن طراحی شود.
۸.۳۷.۷ داده پیامد را ثبت کند: بدون ثبت پیامدهای درمان، کیفیت ممکن است با شهرت بیمارستان یا تعداد خدمات ارائهشده اشتباه گرفته شود.
۸.۳۷.۸ مهندسی پزشکی را مستقل تقویت کند: تصمیم درباره خرید تجهیزات و پذیرش تعمیر باید بر پایه ایمنی و هزینه کل انجام شود و مهندسی پزشکی توان حرفهای لازم برای ارزیابی مستقل این تصمیمها را داشته باشد.
۸.۳۸.۱ تصمیم مبتنی بر شواهد: محبوبیت یک درمان، تبلیغات یا قیمت محصول نباید جایگزین شواهد علمی در تصمیم پزشکی شود.
۸.۳۸.۲ تجویز منطقی: افزایش تعداد داروهای تجویزشده الزاماً به درمان بهتر منجر نمیشود. هر دارو باید ضرورت و هدف مشخصی داشته باشد.
۸.۳۸.۳ آنتیبیوتیک: انتخاب دارو، دوز و مدت مصرف آنتیبیوتیک باید با راهنمای درمان و وضعیت واقعی بیمار هماهنگ باشد.
۸.۳۸.۴ تعارض منافع: رابطه مالی پزشک یا ارائهدهنده با شرکت دارویی، آزمایشگاه یا مرکز درمانی باید شفاف باشد تا بیمار بتواند درباره زمینه تصمیم درمانی اعتماد بیشتری داشته باشد.
۸.۳۸.۵ آموزش مداوم: دانش پزشکی و فناوری سلامت بهسرعت تغییر میکنند و آموزش حرفهای نمیتواند با پایان دوره دانشگاهی متوقف شود.
۸.۳۸.۶ استفاده از هوش مصنوعی: هوش مصنوعی باید بهعنوان ابزار کمک به تصمیم استفاده شود، نه مرجعی غیرقابلپرسش که جایگزین قضاوت حرفهای شود.
۸.۳۸.۷ گزارش خطا: فرهنگ کاملاً تنبیهی میتواند کارکنان را به پنهانکردن خطا سوق دهد. نظام ایمنی باید میان خطای انسانی، نقص فرایند و تخلف آگاهانه تفاوت قائل شود تا هم امکان یادگیری وجود داشته باشد و هم مسئولیتپذیری حفظ شود.
۸.۳۹.۱ مسئله محدود و واقعی انتخاب کنند: حل یک مسئله مشخص بیمارستانی میتواند ارزشمندتر از ساخت یک پلتفرم مبهم با ادعای کلی «تحول سلامت» باشد. مسئله، کاربر و نتیجه باید از ابتدا روشن باشند.
۸.۳۹.۲ خریدار را شناسایی کنند: در بازار سلامت ممکن است کاربر محصول، تصمیمگیر خرید و نهادی که هزینه را میپردازد سه بازیگر متفاوت باشند. مدل کسبوکار باید هر سه را در نظر بگیرد.
۸.۳۹.۳ مسیر مقررات را زود بررسی کنند: یک محصول سلامت ممکن است نرمافزار عادی، ابزار حمایتی یا وسیله پزشکی تحت مقررات باشد. این تفاوت باید پیش از توسعه گسترده محصول مشخص شود.
۸.۳۹.۴ شواهد تولید کنند: رضایت چند کاربر جایگزین مطالعه عملکرد محصول نیست. محصول سلامت باید بتواند ادعای خود را با شواهد مناسب پشتیبانی کند.
۸.۳۹.۵ امنیت و حریم خصوصی را از ابتدا طراحی کنند: افزودن امنیت در پایان پروژه دشوار است و ممکن است نیازمند تغییرات اساسی در معماری باشد. حفاظت داده باید از مراحل اولیه طراحی در نظر گرفته شود.
۸.۳۹.۶ مدل درآمد را با نظام پرداخت هماهنگ کنند: ممکن است پزشک از محصول استقبال کند، اما بیمارستان یا بیمه حاضر به پرداخت هزینه آن نباشد. علاقه کاربر بهتنهایی مدل اقتصادی پایدار ایجاد نمیکند.
۸.۳۹.۷ از وابستگی به یک بیمارستان پرهیز کنند: محصول باید تا حد امکان استاندارد و قابل انتقال باشد تا موفقیت شرکت به یک مشتری یا محیط خاص وابسته نماند.
۸.۳۹.۸ خدمات منطقهای ایجاد کنند: خدمات فارسی و عربی، مراقبت از راه دور، گردشگری سلامت و مدیریت بیماریهای مزمن میتوانند برای شرکتهای ایرانی فرصتهایی قابلدفاعتر از رقابت مستقیم با شرکتهای بزرگ جهانی ایجاد کنند.
سرمایهگذاری در سلامت با بسیاری از صنایع عادی تفاوت دارد، زیرا زمان توسعه، مسیر مقرراتی، احتمال شکست و دوره بازپرداخت میتوانند طولانی باشند. پیش از سرمایهگذاری باید مشخص شود محصول واقعاً چه نتیجهای ایجاد میکند، وضعیت مالکیت فکری چگونه است، مجوز در چه مرحلهای قرار دارد، پرداختکننده نهایی چه کسی است، شواهد بالینی تا چه اندازه قویاند، تولید چقدر قابلیت مقیاس دارد و وابستگی ارزی پروژه چقدر است.
۸.۴۰.۱ شرکت دارویی: در ارزیابی شرکت دارویی باید سبد محصول، حاشیه سود، بدهی بیمه، وابستگی به API، کیفیت و ریسک قیمتگذاری بررسی شوند.
۸.۴۰.۲ شرکت تجهیزات: ارزش شرکت تجهیزات فقط به فروش اولیه دستگاه محدود نیست و درآمد حاصل از خدمات، مواد مصرفی و قطعات نیز باید در تحلیل وارد شود.
۸.۴۰.۳ بیمارستان: افزایش تعداد تخت الزاماً بازده اقتصادی بیشتری ایجاد نمیکند. ترکیب خدمات، قراردادهای بیمه، وضعیت نیروی انسانی و سطح بدهی میتوانند اثر بیشتری بر عملکرد بیمارستان داشته باشند.
۸.۴۰.۴ استارتاپ زیستی: پروژههای زیستی با احتمال شکست بالا و دوره طولانی تا درآمد همراهاند. ارزشگذاری آنها نباید صرفاً بر تعداد مقاله یا پتنت بنا شود.
۸.۴۰.۵ سلامت دیجیتال: تعداد کاربر بهتنهایی برای ارزشگذاری کافی نیست. درآمد، حفظ مشتری، شواهد عملکرد و حفاظت از داده نیز باید بررسی شوند.
۸.۴۱.۱ پیشگیری: بخش مهمی از قدرت فرد برای حفظ سلامت از تغذیه مناسب، فعالیت بدنی، واکسیناسیون، غربالگری متناسب و پیگیری منظم بیماریهای مزمن حاصل میشود.
۸.۴۱.۲ بیمه: خانوار باید محدودیتهای پوشش، مراکز طرف قرارداد، میزان فرانشیز و استثناهای بیمه خود را بشناسد تا در زمان نیاز با هزینه یا محدودیت پیشبینینشده روبهرو نشود.
۸.۴۱.۳ پرونده پزشکی: نسخهای از فهرست داروهای مصرفی، حساسیتها، بیماریهای مهم و نتایج کلیدی پزشکی باید در دسترس باشد.
۸.۴۱.۴ مصرف دارو: تغییر خودسرانه دوز، قطع درمان یا ترکیب داروها میتواند خطرناک باشد و نباید بدون ارزیابی حرفهای انجام شود.
۸.۴۱.۵ خرید تجهیزات خانگی: دستگاه پزشکی خانگی باید معتبر، قابل کالیبراسیون و متناسب با نیاز واقعی فرد باشد.
۸.۴۱.۶ ذخیره دارو: انبار افراطی دارو میتواند هم به کمبود در بازار و هم به انقضای محصول در خانه منجر شود. برای داروهای مزمن، داشتن موجودی معقول همراه با برنامه مشخص تمدید مناسبتر است.
۸.۴۱.۷ ارزیابی اطلاعات: محتوای شبکههای اجتماعی و پاسخ هوش مصنوعی نباید جایگزین ارزیابی حرفهای در تصمیمهای بالینی شوند.
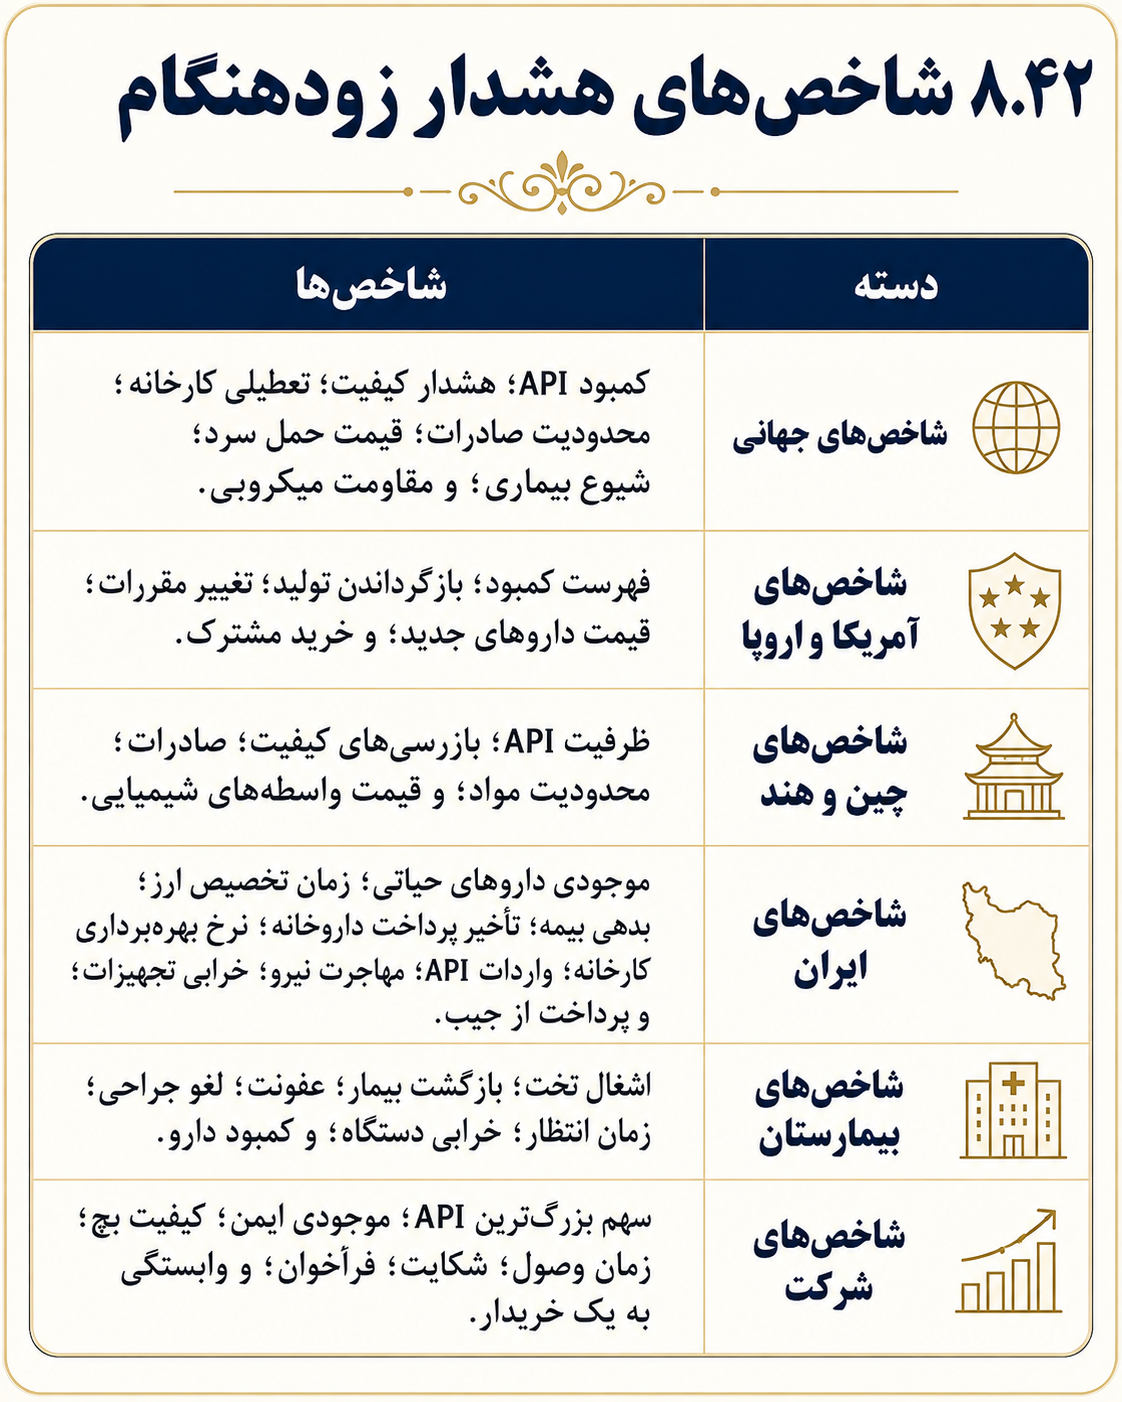
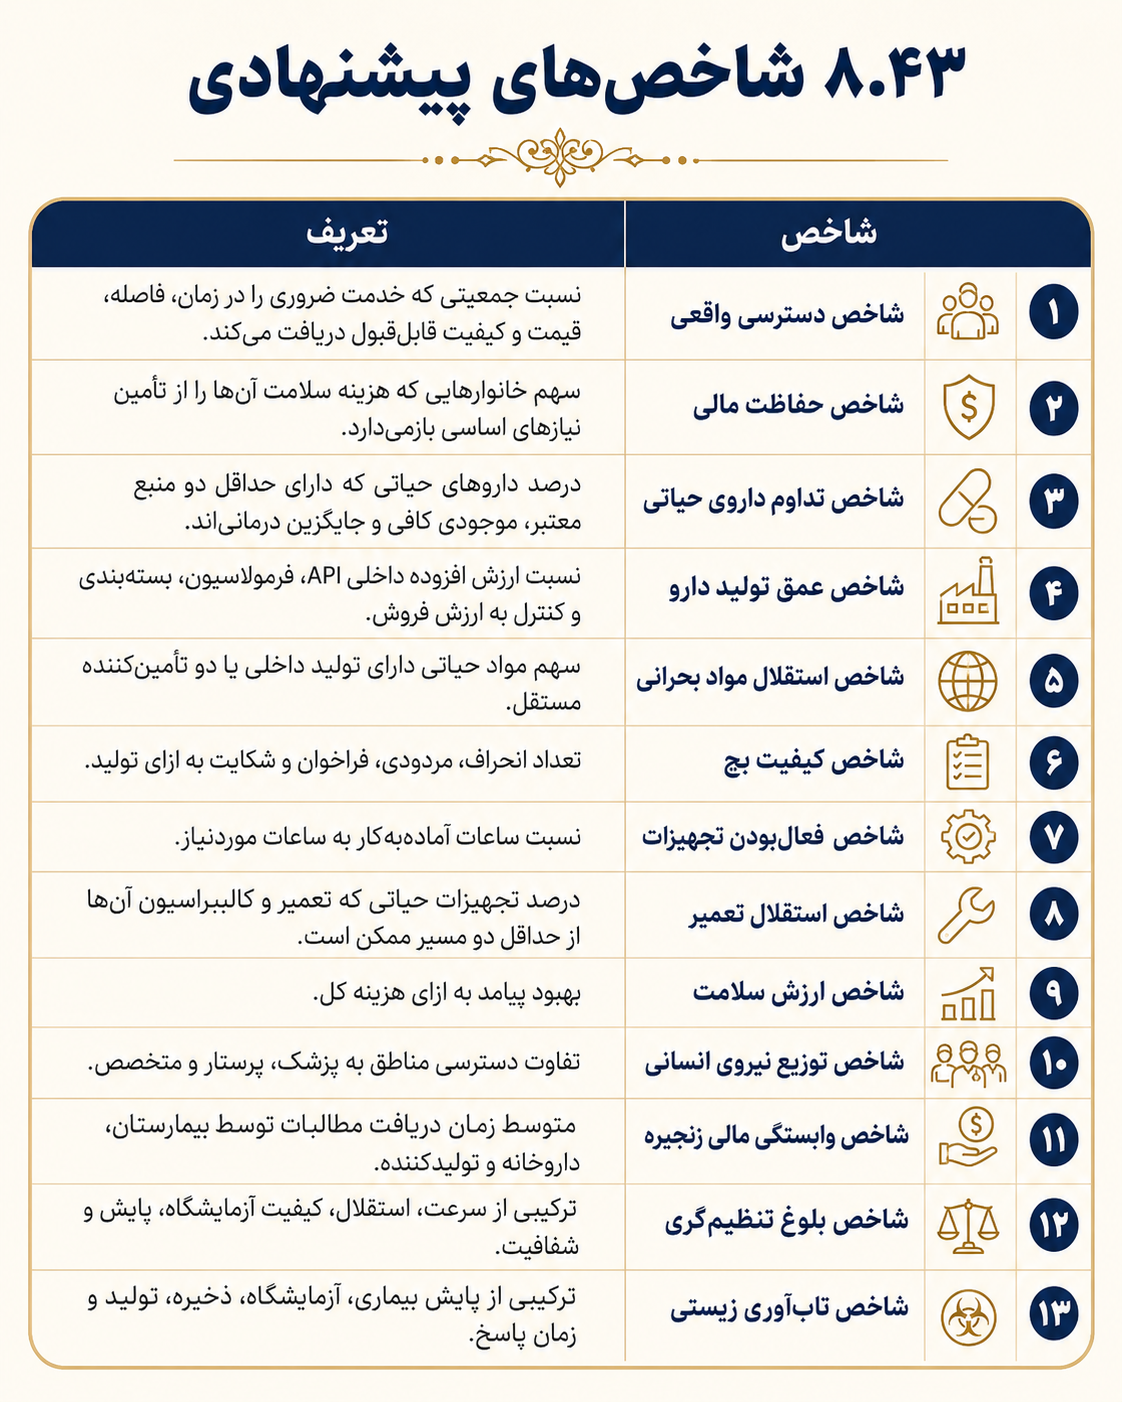
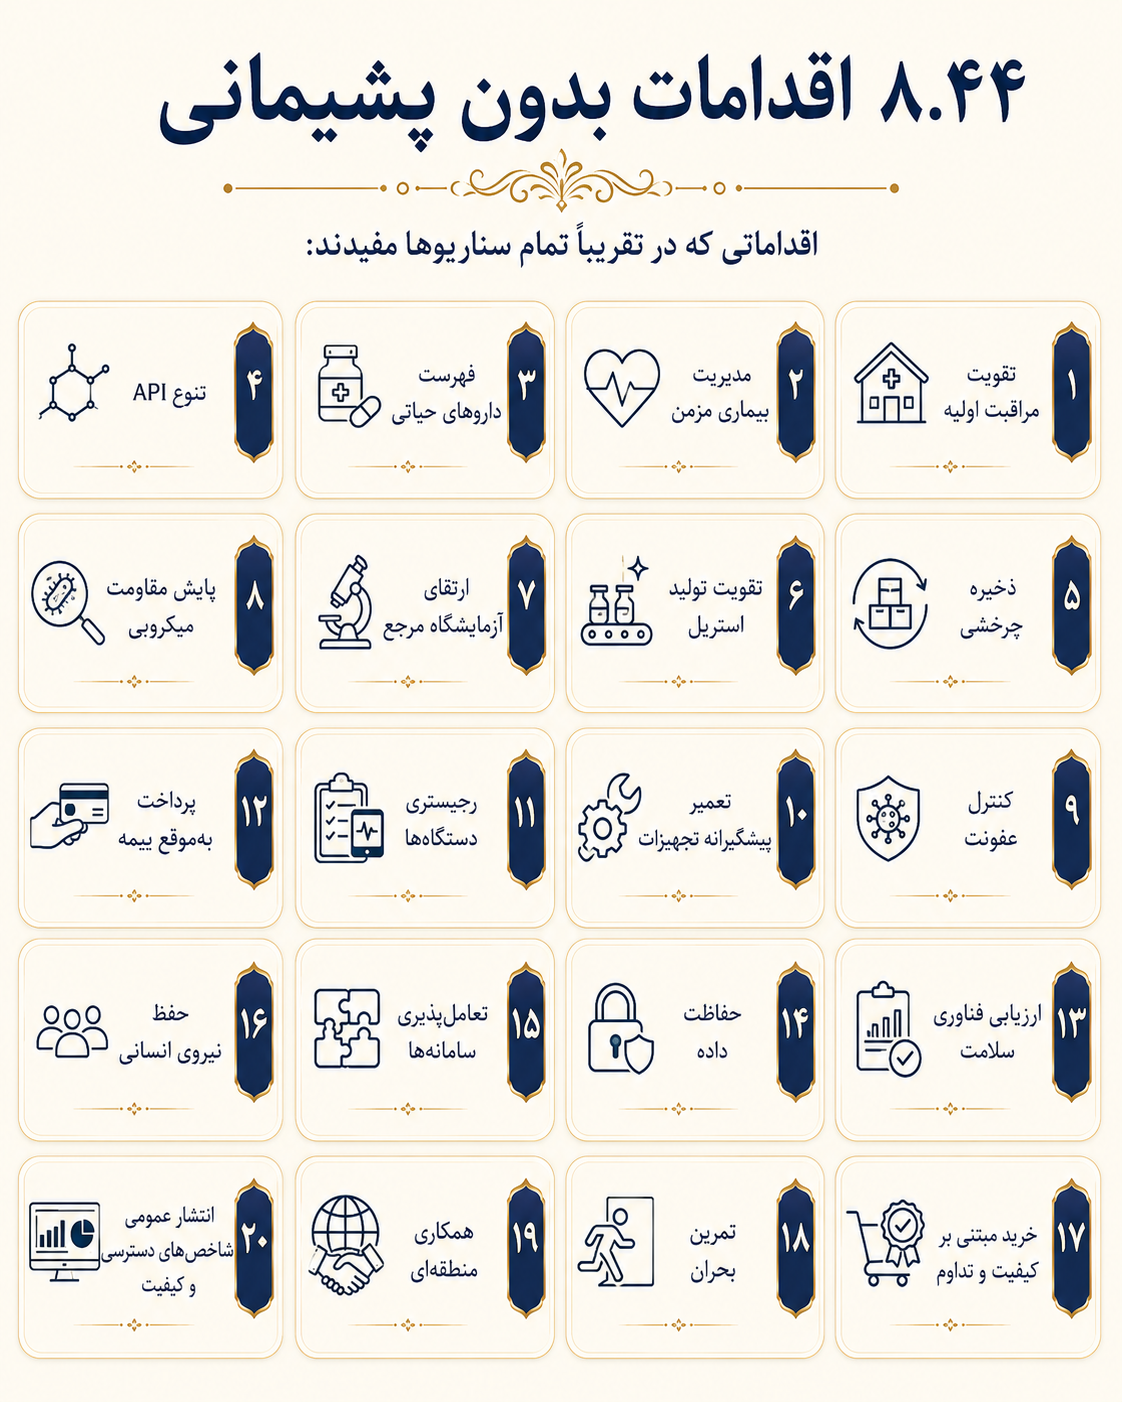
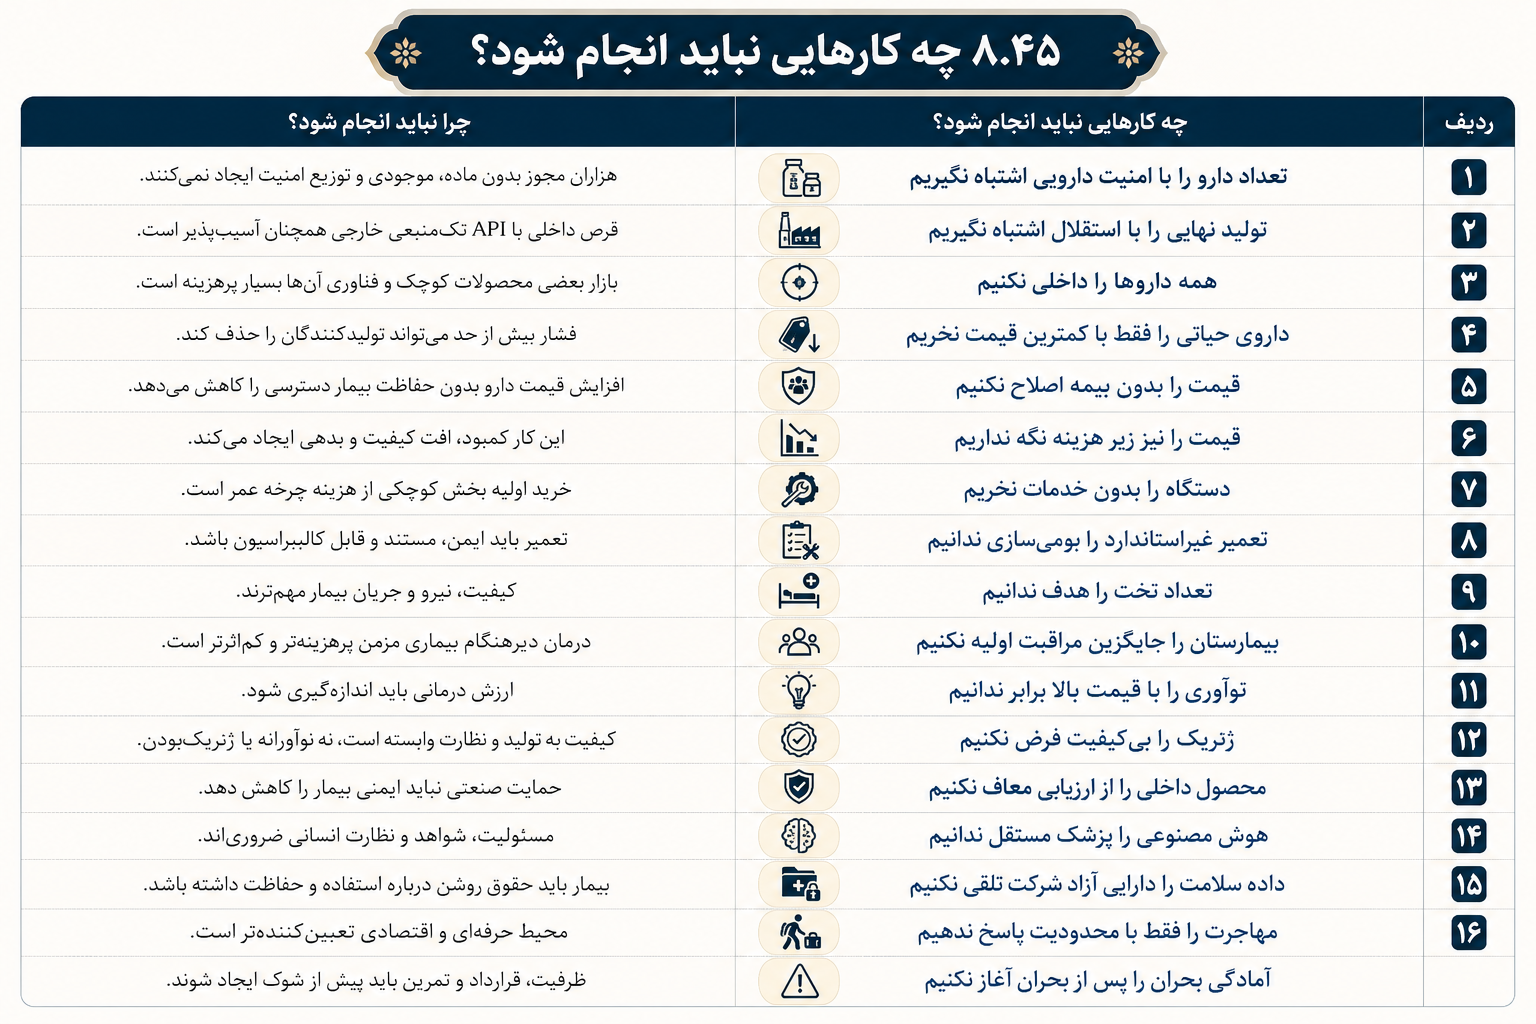
چهار پرسش میتوانند برای ارزیابی هر تصمیم مهم در سلامت به کار روند. نخست باید از منظر استراتژی مشخص شود این خدمت یا محصول دقیقاً کدام مسئله سلامت را برای چه جمعیتی حل میکند و در مقابل، چه فعالیتی آگاهانه انجام نخواهد شد.
پرسش دوم به پیشنهاد ارزش مربوط است و باید روشن کند بیمار، پزشک، بیمارستان یا بیمه چه نتیجهای دریافت میکند؛ نتیجهای مانند بقای بیشتر، تشخیص سریعتر، هزینه کمتر، درد کمتر یا دسترسی بهتر.
پرسش سوم زنجیره ارزش را بررسی میکند و مشخص میسازد کدام قابلیتها در پژوهش، مواد اولیه، تولید، تنظیمگری، خرید، توزیع، درمان و پایش باید در کنترل باقی بمانند و کدام بخشها را میتوان از بیرون تأمین کرد.
در نهایت، باید جریان ارزش از لحظه شکلگیری نیاز تا رسیدن بیمار یا محصول به نتیجه بررسی شود تا مشخص شود اتلاف، انتظار، خطا و دوبارهکاری دقیقاً در کدام مرحله ایجاد میشوند.
سلامت، دارو و تجهیزات پزشکی را نمیتوان فقط با تعداد بیمارستانها، حجم تولید دارو یا ارزش بازار تجهیزات تحلیل کرد. این حوزه شبکهای بههمپیوسته از پیشگیری، مراقبت اولیه، نیروی انسانی، تشخیص، دارو، تجهیزات، بیمه، داده و تنظیمگری است و ضعف یک حلقه میتواند ارزش ایجادشده در سایر حلقهها را کاهش دهد یا حتی از بین ببرد.
آمریکا در پژوهش، داروهای نوآورانه، تجهیزات، سرمایه و تنظیمگری قدرت دارد، اما با هزینه بسیار بالا، نابرابری و وابستگی در بخشی از تولید روبهروست. چین از مقیاس تولید و بازار داخلی برای حرکت به سمت نوآوری و تجهیزات پیشرفته استفاده میکند. اتحادیه اروپا در کیفیت، داروهای پیشرفته و مقررات جایگاه قدرتمندی دارد، اما برای برخی مواد اولیه و داروهای حیاتی همچنان به زنجیرههای خارجی وابسته است. هند بخش بزرگی از داروهای ژنریک و API جهان را تأمین میکند و در تلاش است به سمت زیستمشابهها و تجهیزات پیشرفته حرکت کند. ژاپن نیز با تکیه بر مهندسی دقیق، بیمه همگانی و نیازهای یک جامعه سالمند، در فناوریهای تشخیصی و مراقبتی نقش مهمی دارد.
ایران از شبکه سلامت، دانشگاهها، پزشکان، صنعت ژنریک، برخی زیستمشابهها، ظرفیت تولید واکسن و توان ساخت تجهیزات ساده و متوسط برخوردار است. این داراییها واقعی و ارزشمندند، اما نباید با استقلال کامل اشتباه گرفته شوند. کشور همچنان برای بخشی از مواد اولیه، داروهای نوآورانه، تجهیزات پیشرفته، قطعات، نرمافزار و فناوری تولید به خارج وابسته است.
تحریم نیز با وجود استثناهای انسانی برای بسیاری از داروها و تجهیزات، هزینه بانک، تطبیق، حمل و ریسک معامله را از بین نمیبرد. در داخل نیز تورم، قیمتگذاری، بدهی بیمه و مهاجرت نیروی انسانی میتوانند حتی محصولی را که کاملاً در کشور تولید شده است از دسترس بیمار خارج کنند.
راهبرد مطلوب ایران باید چند هدف را همزمان دنبال کند. مراقبت اولیه، پیشگیری و مدیریت بیماریهای مزمن باید تقویت شوند و در کنار آن، ظرفیت تولید داخلی منتخب برای داروها و محصولاتی که واقعاً حیاتیاند حفظ شود. مواد اولیه، فناوری، کشورهای تأمینکننده و مسیرهای پرداخت نیز باید متنوع باشند. تنظیمگری، آزمایشگاه، کنترل کیفیت و پایش پس از بازار به تقویت نیاز دارند و تجهیزات باید بر اساس چرخه عمر، تعمیر و ظرفیت فعال مدیریت شوند. تأمین مالی نیز باید بهگونهای اصلاح شود که هم از بیمار در برابر فشار مالی حفاظت کند و هم استمرار تولید برای تأمینکننده ممکن باشد. در نهایت، حفظ نیروی انسانی، داده و توان واکنش در بحران باید بخشی از زیرساخت راهبردی سلامت محسوب شود.
هدف نباید ساخت تمام داروها و دستگاههای جهان در ایران باشد، زیرا چنین رویکردی میتواند منابع را پراکنده و کیفیت را تضعیف کند. در سوی دیگر، اتکای کامل به واردات نیز کشور را در برابر نوسان ارز، تحریم، جنگ و تصمیم فروشندگان خارجی آسیبپذیر میسازد.
قدرت واقعی در سلامت زمانی شکل میگیرد که کشور بتواند بیماری را زود تشخیص دهد، خدمت مؤثر را به بیمار برساند، هزینه را عادلانه توزیع کند، کیفیت را تضمین کند و هنگام اختلال مسیر جایگزینی در اختیار داشته باشد.
ممکن است یک داروی پیشرفته یا دستگاه تصویربرداری از خارج تأمین شود، اما کشور همچنان باید بتواند ضرورت آن را ارزیابی کند، قرارداد مناسبی ببندد، محصول را درست به کار گیرد، کیفیت آن را بسنجد و در صورت قطع عرضه برای بیمار برنامه جایگزین داشته باشد. در مقابل، ممکن است دارویی در داخل تولید شود اما به دلیل کمبود ماده اولیه، بدهی، قیمتگذاری یا توزیع نامناسب هرگز به دست بیمار نرسد.
بنابراین مهمترین دارایی سلامت ایران فقط کارخانه، بیمارستان یا تجهیزات نیست. دارایی بنیادیتر، شبکهای از دانش، اعتماد، نیروی انسانی، تنظیمگری، داده و قدرت انتخاب است که بتواند منابع محدود را به نتیجه واقعی برای بیمار تبدیل کند.
در سادهترین تصویر، لجستیک فعالیتی است که کالا را از نقطه «الف» به نقطه «ب» منتقل میکند و کامیون، قطار، کشتی، هواپیما و انبار ابزارهایی برای حمل یا نگهداری آن هستند. در چنین نگاهی، موفقیت نیز بیشتر با مقدار باری که جابهجا شده سنجیده میشود. اقتصاد واقعی اما پیچیدهتر از این تصویر است. لجستیک فقط حرکت فیزیکی کالا نیست، بلکه جریان هماهنگ کالا، اطلاعات، اسناد، پول و مسئولیت است.
ممکن است کانتینر به بندر رسیده باشد، اما سند مالکیت آن ناقص باشد. ممکن است کالا در انبار موجود باشد، اما خریدار نتواند پرداخت را انجام دهد. کامیون شاید آماده حرکت باشد، اما مجوز عبور صادر نشده باشد، یا کشتی پهلو گرفته باشد ولی گمرک، بانک، بیمه، آزمایشگاه یا قرنطینه هنوز معامله را تأیید نکرده باشند. در همه این موارد فاصله جغرافیایی طی شده است، اما جریان اقتصادی کامل نشده است.
کریدور نیز صرفاً خطی روی نقشه نیست. اتصال یک بندر به راهآهن، جاده یا مرز زمانی به کریدور اقتصادی تبدیل میشود که بار کافی وجود داشته باشد، برنامه حرکت قابل اعتماد باشد، مرزها هماهنگ عمل کنند، اسناد در طول مسیر پذیرفته شوند، هزینه قابل پیشبینی باشد، بار برگشتی وجود داشته باشد و شرکتها به تداوم مسیر اعتماد کنند. از همین رو کوتاهترین مسیر هندسی الزاماً بهترین مسیر تجاری نیست. مسیری طولانیتر اما منظم، بیمهپذیر، دارای برنامه هفتگی و گمرک قابل پیشبینی میتواند از مسیری کوتاهتر که روزها در مرز متوقف میشود اقتصادیتر باشد.
انبار نیز فقط محل انباشتن کالا نیست. این زیرساخت میتواند ضربهگیری در برابر نوسان عرضه و تقاضا، مرکز تجمیع، محل تفکیک سفارش، نقطه کنترل کیفیت، مرکز بستهبندی، ذخیره راهبردی یا حتی گره تأمین مالی باشد. تجارت واسطهای نیز الزاماً حضور یک دلال غیرمولد نیست. واسطه میتواند با تجمیع بار، شناخت مشتری، تأمین مالی، پذیرش ریسک، مدیریت اسناد و نگهداری موجودی فاصله میان تولیدکننده و بازار را کاهش دهد. در مقابل، واسطهای که فقط از انحصار مجوز، ارز، اطلاعات یا دسترسی سیاسی سود میبرد ممکن است هزینه ایجاد کند، بدون آنکه خدمت واقعی ارائه دهد.
پرسش اصلی این فصل بنابراین این است که ایران چگونه میتواند موقعیت جغرافیایی خود را از یک ظرفیت بالقوه به شبکهای قابل اعتماد برای حمل، انبار، تجارت، ترانزیت و خدمات واسطهای تبدیل کند. پاسخ این پرسش فقط در ساخت جاده، بندر یا خطآهن خلاصه نمیشود. مزیت لجستیکی زمانی شکل میگیرد که زیرساخت فیزیکی با قرارداد، گمرک، داده، تأمین مالی، شرکت حرفهای و اعتماد بینالمللی پیوند بخورد.
۹.۲.۱ حملونقل: حملونقل به حرکت فیزیکی مسافر یا کالا از یک مکان به مکان دیگر گفته میشود و میتواند از طریق دریا، جاده، راهآهن، هوا، رودخانه یا خط لوله انجام شود.
۹.۲.۲ لجستیک: لجستیک دامنهای وسیعتر از حملونقل دارد و علاوه بر جابهجایی، برنامهریزی، بستهبندی، انبارداری، مدیریت موجودی، انتخاب مسیر، مدیریت سفارش، کنترل اسناد، هماهنگی با گمرک و تحویل نهایی را نیز در بر میگیرد.
۹.۲.۳ مدیریت زنجیره تأمین: مدیریت زنجیره تأمین از لجستیک نیز گستردهتر است و روابط میان تأمینکنندگان، تولیدکنندگان، توزیعکنندگان، خردهفروشان و مشتریان را شامل میشود. انتخاب تأمینکننده، طراحی شبکه، قرارداد خرید، برنامه تولید، مدیریت ریسک و حتی توسعه محصول در این حوزه قرار میگیرند.
۹.۲.۴ تسهیل تجارت: تسهیل تجارت به کاهش زمان، هزینه، ابهام و تکرار در فرایندهای مرزی و اداری مربوط میشود. انتشار شفاف مقررات، پردازش پیش از ورود، پرداخت الکترونیکی، مدیریت ریسک، پنجره واحد، هماهنگی سازمانهای مرزی و اندازهگیری زمان ترخیص از ابزارهای اصلی آن هستند. توافقنامه تسهیل تجارت سازمان تجارت جهانی نیز بهطور مشخص بر تسریع حرکت، آزادسازی و ترخیص کالا، از جمله کالای ترانزیتی، تمرکز دارد و استفاده از ابزارهایی مانند پنجره واحد، پردازش الکترونیکی، مدیریت ریسک و اندازهگیری زمان ترخیص را تشویق میکند.
۹.۲.۵ کریدور حملونقل: کریدور حملونقل مجموعهای از مسیرها و گرههاست که جریان کالا یا مسافر را میان چند منطقه یا کشور ممکن میکند. بندر، راهآهن، جاده، پایانه مرزی، انبار، گمرک، منطقه آزاد و سامانه اطلاعاتی میتوانند اجزای چنین کریدوری باشند.
۹.۲.۶ کریدور اقتصادی: کریدور اقتصادی علاوه بر حملونقل، فعالیتهای تولیدی و تجاری را نیز در اطراف مسیر شکل میدهد. شهرک صنعتی، مرکز توزیع، کارخانه فرآوری، بازار عمدهفروشی، خدمات مالی و شهرهای لجستیکی میتوانند در پیرامون آن ایجاد شوند. قطاری که فقط از کشوری عبور میکند، یک کریدور حمل ایجاد میکند؛ اما اگر اطراف ایستگاهها تولید، بستهبندی، تعمیر، تجارت و خدمات شکل بگیرند، همان مسیر میتواند به محور توسعه اقتصادی تبدیل شود.
۹.۲.۷ ترانزیت: در ترانزیت، کالا از قلمرو یک کشور عبور میکند بدون آنکه برای مصرف نهایی در همان کشور وارد شود. این کالا معمولاً تحت رویه گمرکی خاص و با تضمین حرکت میکند تا عوارض واردات کشور عبوری از آن دریافت نشود.
۹.۲.۸ ترانشیپمنت: ترانشیپمنت یا انتقال میانکشتی زمانی رخ میدهد که کالا در یک بندر از کشتی نخست به کشتی دیگری منتقل شود. چنین بندری ممکن است بازار داخلی بزرگی نداشته باشد، اما از موقعیت دریایی و اتصال به خطوط متعدد بهره ببرد.
۹.۲.۹ صادرات مجدد: در صادرات مجدد، کالا وارد یک کشور یا منطقه میشود و سپس بدون تغییر اساسی، یا پس از عملیات محدودی مانند بستهبندی، درجهبندی یا تجمیع، به کشور دیگری صادر میشود.
۹.۲.۱۰ تجارت واسطهای: در تجارت واسطهای، شرکت ممکن است کالا را از فروشندهای خریداری و به خریدار دیگری بفروشد، حتی اگر خود کالا از قلمرو محل ثبت شرکت عبور نکند. ارزش واسطه میتواند در شناخت بازار، اعتبار، تأمین مالی، پذیرش ریسک قیمت، کنترل کیفیت و حل اختلاف ایجاد شود.
برای فهم واقعی لجستیک باید کل مسیر را از لحظه تعریف نیاز تا تحویل و حتی بازگشت احتمالی کالا بررسی کرد.
۹.۳.۱ تعریف نیاز: خریدار باید بداند چه کالایی، با چه استانداردی، در چه مقدار، در چه زمانی و در چه مکانی نیاز دارد. ابهام در همین مرحله میتواند موجب شود کالایی سالم و قانونی به مقصد برسد، اما برای استفاده خریدار مناسب نباشد.
۹.۳.۲ انتخاب فروشنده: فروشنده فقط بر اساس قیمت انتخاب نمیشود. ظرفیت تولید، کیفیت، سابقه، موقعیت جغرافیایی، امکان صادرات و محدودیتهای حقوقی نیز باید بررسی شوند.
۹.۳.۳ قرارداد: قرارداد باید قیمت، ارز، شیوه پرداخت، زمان تحویل، محل انتقال خطر، بیمه، بازرسی و روش حل اختلاف را روشن کند. بسیاری از مشکلاتی که بعداً بهعنوان مشکل حمل ظاهر میشوند، در واقع از قرارداد مبهم آغاز شدهاند.
۹.۳.۴ تأمین مالی: معامله میتواند با پیشپرداخت، اعتبار اسنادی، وصول اسنادی، حساب باز، ضمانتنامه یا اعتبار تجاری انجام شود. هر روش بر زمان، هزینه و میزان ریسک دو طرف اثر متفاوتی دارد.
۹.۳.۵ آمادهسازی کالا: محصول باید تولید، بازرسی، بستهبندی و علامتگذاری شود و برای شیوه حمل موردنظر آماده باشد. بستهبندی مناسب حمل دریایی، هوایی، جادهای یا زنجیره سرد لزوماً یکسان نیست.
۹.۳.۶ حمل داخلی مبدأ: کالا از کارخانه یا انبار به بندر، فرودگاه، ایستگاه یا مرز میرسد. این بخش ممکن است از نظر مسافت کوتاه باشد، اما ازدحام، کمبود کامیون یا نبود اتصال ریلی میتواند هزینه زیادی ایجاد کند.
۹.۳.۷ تشریفات صادرات: اسناد، مجوزها، گواهی مبدأ، الزامات استاندارد، قرنطینه و اظهارنامه باید تکمیل شوند تا کالا بتواند از کشور مبدأ خارج شود.
۹.۳.۸ حمل اصلی: جابهجایی اصلی میتواند دریایی، زمینی، هوایی یا ترکیبی از چند شیوه باشد.
۹.۳.۹ انتقال میان شیوهها: در حمل چندوجهی، کالا ممکن است میان کشتی و قطار، قطار و کامیون، کشتی و بارج یا هواپیما و کامیون منتقل شود. هر انتقال زمان، هزینه و احتمال آسیب ایجاد میکند.
۹.۳.۱۰ تشریفات واردات: در کشور مقصد، طبقهبندی تعرفهای، ارزش، مبدأ، استاندارد و مجوزهای کالا بررسی میشوند.
۹.۳.۱۱ تحویل نهایی: آخرین مایل، بهویژه برای سفارشهای کوچک، میتواند یکی از گرانترین و پیچیدهترین بخشهای زنجیره باشد.
۹.۳.۱۲ لجستیک معکوس: جریان کالا با تحویل پایان نمییابد. محصول ممکن است برگشت داده شود، تعمیر شود، بازیافت شود یا بستهبندی آن جمعآوری شود. شرکتی که فقط مسیر رفت را طراحی میکند، بخشی از هزینه واقعی و تجربه مشتری را نادیده میگیرد.
۹.۴.۱ حمل دریایی: حمل دریایی برای کالاهای حجیم و تجارت دوربرد مناسب است. ظرفیت بالا، هزینه کمتر به ازای هر تن، تنوع انواع کشتی و پوشش جهانی از مزیتهای آن هستند. در مقابل، زمان بیشتر، وابستگی به بندر، خطر گلوگاههای دریایی، نوسان کرایه و نیاز به حمل پیش و پس از بخش دریایی از محدودیتهای آن به شمار میروند.
۹.۴.۲ حمل جادهای: حمل جادهای انعطاف زیادی دارد و میتواند کالا را از در کارخانه تا در مشتری جابهجا کند. دسترسی گسترده، مناسببودن برای مسافتهای کوتاه و متوسط و امکان تغییر سریع مسیر از مزیتهای آناند، اما مصرف سوخت، تصادف، محدودیت وزن، ازدحام و هزینه بالاتر در مسیرهای طولانی نقاط ضعف آن محسوب میشوند.
۹.۴.۳ حمل ریلی: راهآهن برای بارهای حجیم، کانتینر و مسافتهای طولانی زمینی مناسب است. ظرفیت بالا، مصرف انرژی کمتر نسبت به کامیون در بسیاری از مسیرها و قابلیت برنامهریزی از مزیتهای آن هستند. در مقابل، وابستگی به خط و پایانه، انعطاف کمتر، نیاز به حجم کافی بار و لزوم انتقال در ابتدا و انتهای مسیر محدودیت ایجاد میکنند.
۹.۴.۴ حمل هوایی: حمل هوایی برای کالاهای گران، سبک، فوری، فاسدشدنی یا حیاتی مناسب است. هزینه آن بالاست، اما باید با هزینه توقف کارخانه، ازدسترفتن فروش یا خرابی کالا مقایسه شود. ارسال یک قطعه کوچک هوافضا با هواپیما ممکن است از نظر وزن بسیار گران باشد، اما اگر از توقف خطی چندمیلیوندلاری جلوگیری کند، همچنان تصمیم اقتصادی بهتری باشد.
۹.۴.۵ حمل رودخانهای و آبراه داخلی: این شیوه برای بارهای حجیم و کمارزش مناسب است، اما به عمق آب، فصل، بندر و اتصال زمینی وابستگی دارد.
۹.۴.۶ خط لوله: خط لوله برای نفت، گاز، فرآورده و بعضی مواد مایع یا دوغابی استفاده میشود. مزیت آن جریان مستمر است، اما سرمایهای بسیار اختصاصی دارد و انعطاف تغییر مسیر در آن پایین است.
۹.۴.۷ حمل چندوجهی: حمل چندوجهی تلاش میکند مزیت چند شیوه را با هم ترکیب کند. برای نمونه، کالا میتواند با کامیون از کارخانه به بندر، با کشتی تا بندر دوم، با قطار تا بندر خشک و سپس دوباره با کامیون تا مشتری حرکت کند. موفقیت چنین مدلی به هماهنگی برنامه، اسناد، کانتینر و مسئولیت میان بازیگران مختلف وابسته است.
کانتینر یک واحد استاندارد است که میتواند بدون بازکردن بار میان کشتی، قطار و کامیون جابهجا شود. اهمیت آن فقط در جعبه فلزی نیست. استانداردسازی کانتینر زمان بارگیری را کاهش داد، آسیب و سرقت را کمتر کرد، حمل چندوجهی را سادهتر ساخت، برنامه خطوط کشتیرانی را منظمتر کرد و کارخانهها را آسانتر به شبکه تجارت جهانی متصل ساخت.
۹.۵.۱ TEU: واحد TEU معادل یک کانتینر بیستفوتی است و یک کانتینر چهلفوتی معمولاً دو TEU محاسبه میشود. این شاخص تعداد واحد استاندارد را نشان میدهد، نه وزن یا ارزش کالا. یک TEU قطعات الکترونیکی و یک TEU کالای کمارزش از نظر اقتصادی یکسان نیستند.
۹.۵.۲ کانتینر خشک: این نوع کانتینر برای کالاهای عمومی مانند پوشاک، قطعات، محصولات صنعتی و بستههای غذایی استفاده میشود.
۹.۵.۳ کانتینر یخچالی: کانتینر یخچالی برای گوشت، میوه، دارو، لبنیات و سایر محصولات حساس به دما کاربرد دارد و به برق، پایش دما و خدمات تعمیر قابل اعتماد وابسته است.
۹.۵.۴ کانتینر مخزن: این کانتینر برای حمل مایعات و مواد شیمیایی طراحی شده است.
۹.۵.۵ کانتینر روباز و تخت: ماشینآلات، بارهای فوقسنگین یا محمولههایی با ابعاد غیرعادی معمولاً با کانتینرهای روباز یا تخت حمل میشوند.
۹.۵.۶ FCL و LCL: در FCL یک فرستنده ظرفیت کانتینر را در اختیار میگیرد، حتی اگر آن را کاملاً پر نکند. در LCL محموله چند فرستنده در یک کانتینر تجمیع میشود. LCL برای بارهای کوچک مناسبتر است، اما عملیات تجمیع و تفکیک بیشتر و احتمال تأخیر بالاتری دارد.
۹.۶.۱ بندر با ترمینال تفاوت دارد: بندر یک محدوده و نظام بزرگ است که ممکن است چند ترمینال تخصصی کانتینری، نفتی، فله خشک، غلات، خودرو یا مسافری داشته باشد. ترمینال یک واحد عملیاتی تخصصی درون این مجموعه است.
۹.۶.۲ بندر دروازهای: بندر دروازهای به اقتصاد داخلی و پسکرانه خود خدمت میکند و بخش بزرگی از بار آن برای تولیدکنندگان، مصرفکنندگان و شهرهای همان کشور یا مناطق متصل زمینی است.
۹.۶.۳ بندر ترانشیپمنت: بندر ترانشیپمنت بار را میان کشتیهای بزرگ و کوچک جابهجا میکند. موقعیت روی مسیر اصلی، عمق مناسب، سرعت عملیات، حضور خطوط متعدد و هزینه رقابتی برای موفقیت آن ضروریاند.
۹.۶.۴ پسکرانه: پسکرانه منطقهای است که کالا از آن به بندر میآید یا از بندر به آن منتقل میشود. بندری با اسکله مناسب اما اتصال ضعیف جادهای و ریلی نمیتواند ظرفیت خود را بهطور کامل به کار گیرد.
۹.۶.۵ پیشکرانه: پیشکرانه شبکه دریایی و بنادری است که بندر از طریق خطوط کشتیرانی به آنها متصل میشود.
۹.۶.۶ عملیات کشتی: ورود به آبراه، راهنمایی، استفاده از یدککش، پهلوگیری، تخلیه و بارگیری و در نهایت خروج کشتی اجزای اصلی این فرایند هستند.
۹.۶.۷ عملیات محوطه: کانتینر پس از تخلیه باید در محلی قرار گیرد که بازرسی، ترخیص، انتقال یا بارگیری مجدد آن با کمترین جابهجایی اضافی انجام شود. چیدمان ضعیف محوطه میتواند زمان و هزینه عملیات را افزایش دهد.
۹.۶.۸ دروازه بندر: کامیون برای ورود یا خروج به نوبت، سند، وزنکشی، بازرسی و تخصیص محل نیاز دارد. ازدحام در دروازه میتواند بهرهوری بالای اسکله را عملاً خنثی کند.
۹.۶.۹ شاخص زمان حضور کشتی: شاخص عملکرد بندر کانتینری بانک جهانی بر مدت حضور کشتی در بندر تمرکز میکند. این نگاه یادآوری میکند که ظرفیت اسمی جرثقیل یا اسکله بهتنهایی کافی نیست و مشتری زمان کل توقف کشتی را تجربه میکند. بانک جهانی نیز تأکید میکند رتبهبندی بنادر باید با توجه به ازدحام جهانی، تغییر مسیر خطوط و شوکهای خارجی تفسیر شود.
۹.۶.۱۰ زمان ماندگاری کالا: Dwell Time مدت حضور کانتینر یا کالا در بندر است. ممکن است کشتی سریع تخلیه شود، اما کانتینر به دلیل گمرک، پرداخت یا نبود کامیون چند هفته در محوطه بماند. در چنین حالتی عملکرد اسکله خوب است، اما عملکرد کل زنجیره ضعیف باقی میماند.
۹.۷.۱ زیرساخت سخت: جاده، ریل، پل، تونل، بندر، پایانه و انبار اجزای اصلی زیرساخت فیزیکی یک کریدور هستند.
۹.۷.۲ زیرساخت نرم: قانون، تعرفه، اسناد، برنامه حرکت، هماهنگی گمرکی، بیمه، داوری و تبادل اطلاعات زیرساخت نرم کریدور را تشکیل میدهند. در بسیاری از پروژهها بخش فیزیکی ساخته میشود، اما همین لایه نرم ناقص باقی میماند.
۹.۷.۳ بار پایه: کریدور برای فعالیت منظم به حجم کافی بار نیاز دارد. معدن، کارخانه، محصولات کشاورزی، تجارت مصرفی و ترانزیت میتوانند چنین باری ایجاد کنند.
۹.۷.۴ بار برگشتی: اگر قطار یا کامیون در یک جهت پر و در جهت دیگر خالی باشد، هزینه سفر پربار باید بخشی از بازگشت خالی را نیز پوشش دهد. کریدوری با حجم بزرگ یکطرفه ممکن است در آمار موفق به نظر برسد، اما اقتصاد شکنندهای داشته باشد.
۹.۷.۵ برنامه منظم: مشتری به حرکتهای موردی اعتماد نمیکند. او باید بداند قطار یا کشتی در روز مشخص، بهطور هفتگی و با زمان قابل پیشبینی حرکت خواهد کرد.
۹.۷.۶ هماهنگی مرزی: اگر هر کشور سند، پلمب، بازرسی و تضمین متفاوتی مطالبه کند، مزیت جغرافیایی مسیر بهتدریج از بین میرود.
۹.۷.۷ تفاوت عرض خطآهن: شبکه ریلی ایران و بخش بزرگی از اروپا از عرض استاندارد ۱۴۳۵ میلیمتر استفاده میکنند، درحالیکه شبکه کشورهای سابق اتحاد شوروی عمدتاً ۱۵۲۰ میلیمتر و شبکه اصلی هند ۱۶۷۶ میلیمتر است. این تفاوت ممکن است به تعویض بوژی، انتقال کانتینر یا تخلیه و بارگیری مجدد نیاز داشته باشد. اختلاف فنی لزوماً کریدور را غیرممکن نمیکند، اما هزینه و زمان انتقال باید در طراحی آن لحاظ شود.
۹.۷.۸ مسئول واحد: مشتری معمولاً ترجیح میدهد بهجای مذاکره با دهها شرکت در چند کشور، یک قرارداد و یک طرف پاسخگو داشته باشد. اپراتور کریدور باید مسئولیت هماهنگی کل مسیر را بپذیرد، حتی اگر بخشهای مختلف حمل توسط شرکتهای متفاوت انجام شوند.
۹.۸.۱ انبار ذخیره: کالا برای مدتی نگهداری میشود تا در زمان مناسب مصرف یا فروخته شود.
۹.۸.۲ مرکز توزیع: هدف اصلی مرکز توزیع نگهداری طولانیمدت نیست. کالا وارد میشود، تفکیک میشود و با سرعت به مقصد بعدی ارسال میشود.
۹.۸.۳ مرکز انجام سفارش: این مراکز معمولاً برای تجارت الکترونیکی طراحی میشوند و دریافت سفارش، برداشتن کالا، بستهبندی، ارسال و پردازش مرجوعی را انجام میدهند.
۹.۸.۴ انبار گمرکی: کالا تحت کنترل گمرک نگهداری میشود و پرداخت حقوق و عوارض میتواند تا زمان ورود قطعی محصول به بازار به تعویق بیفتد.
۹.۸.۵ انبار عمومی: چند مشتری از فضای مشترک انبار استفاده میکنند.
۹.۸.۶ انبار اختصاصی: چنین انباری برای یک محصول یا شرکت خاص طراحی میشود.
۹.۸.۷ انبار سرد: این انبار برای محصولاتی با دامنه دمایی مشخص استفاده میشود. زنجیره سرد صرفاً سردکردن نیست و دما باید در تمام مسیر ثبت و حفظ شود.
۹.۸.۸ انبار مواد خطرناک: مواد شیمیایی، قابل اشتعال یا سمی به جداسازی، تهویه، تجهیزات ایمنی و برنامه واکنش مناسب نیاز دارند.
۹.۸.۹ سیلو و مخزن: غلات، نفت، مواد شیمیایی و پودرها به زیرساختی متفاوت از کالاهای بستهبندیشده نیاز دارند.
۹.۸.۱۰ کراسداکینگ: در کراسداکینگ، کالا تقریباً مستقیماً از وسیله ورودی به وسیله خروجی منتقل میشود و زمان اندکی در انبار میماند. این روش موجودی را کاهش میدهد، اما به برنامه دقیق و داده قابل اعتماد وابسته است.
۹.۹.۱ موجودی چرخهای: موجودیای است که میان دو سفارش عادی مصرف میشود.
۹.۹.۲ موجودی ایمنی: برای پوشش نوسان تقاضا یا تأخیر در تأمین نگهداری میشود.
۹.۹.۳ موجودی در راه: کالایی است که خریداری شده، اما هنوز به مقصد نرسیده است. طولانیشدن مسیر دریایی حتی بدون تغییر مقدار سفارش میتواند سرمایه قفلشده در راه را افزایش دهد.
۹.۹.۴ موجودی فصلی: برای دورههایی مانند برداشت، تعطیلات، زمستان یا افزایش فصلی تقاضا ذخیره میشود.
۹.۹.۵ موجودی راهبردی: برای بحرانهایی مانند جنگ، تحریم، همهگیری یا توقف عرضه نگهداری میشود.
۹.۹.۶ موجودی مرده: کالایی است که دیگر تقاضایی برای آن وجود ندارد، منسوخ شده یا فاسد شده است.
۹.۹.۷ موجودی حداقلی و ریسک: مدیریت ناب تلاش میکند موجودی اضافی را کاهش دهد، اما موجودی صفر برای قطعهای که تکمنبعی، تحریمپذیر، دارای زمان تأمین طولانی و عامل توقف خط تولید است الزاماً تصمیم بهینهای نیست. هدف نباید صرفاً حداقلکردن موجودی باشد، بلکه هزینه نگهداری باید با هزینه کمبود مقایسه شود.
۹.۱۰.۱ تجمیع حجم: تولیدکننده کوچک ممکن است نتواند یک کانتینر یا کشتی کامل فراهم کند و واسطه با تجمیع محموله چند تولیدکننده این مانع را برطرف کند.
۹.۱۰.۲ تجزیه حجم: واردکننده بزرگ میتواند کالا را در حجم بالا خریداری کند و سپس آن را در مقادیر کوچکتر میان مشتریان توزیع کند.
۹.۱۰.۳ نگهداری موجودی: واسطه میتواند موجودی را نگه دارد تا تولیدکننده پول خود را زودتر دریافت کند و ریسک فروش آینده به واسطه منتقل شود.
۹.۱۰.۴ اعتبار: واسطه ممکن است به خریدار مهلت پرداخت بدهد یا در طرف مقابل فروشنده را پیشپرداخت کند.
۹.۱۰.۵ شناخت بازار: شرکت واسطه معمولاً میداند خریدار کجاست، چه استانداردی میخواهد، چه قیمتی میپذیرد و از چه روشی برای پرداخت استفاده میکند.
۹.۱۰.۶ کنترل کیفیت: واسطه میتواند محصولات چند تولیدکننده را درجهبندی و استاندارد کند تا کالای یکدستتری به بازار برسد.
۹.۱۰.۷ مدیریت ریسک: بخشی از ریسک ارز، قیمت، حمل، اعتبار و اختلاف میتواند توسط واسطه پذیرفته یا مدیریت شود.
۹.۱۰.۸ چه زمانی واسطه غیرمولد است؟: زمانی که درآمد واسطه عمدتاً از مجوز انحصاری، ارز ترجیحی، اطلاعات محرمانه دولتی، محدودیت ورود یا نفوذ اداری ایجاد شود، ارزش اقتصادی آن محل تردید است. پرسش ساده این است که اگر امتیاز اداری حذف شود، آیا مشتری همچنان حاضر خواهد بود برای خدمات این شرکت پول بپردازد؟
۹.۱۱.۱ متصدی حمل: متصدی حمل وسیله جابهجایی را اداره میکند و میتواند شرکت کشتیرانی، راهآهن، کامیوندار یا شرکت هواپیمایی باشد.
۹.۱۱.۲ فورواردر: فورواردر یا متصدی ارسال حمل را برای مشتری سازماندهی میکند. ممکن است مالک کشتی یا کامیون نباشد، اما مسیر انتخاب کند، فضا رزرو کند، اسناد لازم را تهیه کند و چند حملکننده را هماهنگ سازد.
۹.۱۱.۳ NVOCC: این شرکت بدون آنکه مالک کشتی باشد، حمل دریایی را به نام خود میفروشد و ممکن است سند حمل نیز صادر کند.
۹.۱۱.۴ کارگزار گمرکی: کارگزار در اظهار، طبقهبندی، ارزشگذاری، اخذ مجوز و ارتباط با گمرک به صاحب کالا کمک میکند.
۹.۱۱.۵ 3PL: ارائهدهنده لجستیک شخص ثالث میتواند حمل، انبار و توزیع را برای مشتری اجرا کند.
۹.۱۱.۶ 4PL: ارائهدهنده سطح چهارم بیشتر نقش طراح و یکپارچهکننده شبکه را دارد و چند شرکت 3PL و حملکننده را هماهنگ میکند.
۹.۱۱.۷ شرکت یکپارچه سریع: اپراتورهای پست و حمل سریع شبکهای از هواپیما، انبار، گمرک و تحویل نهایی را یکپارچه میکنند.
۹.۱۱.۸ اپراتور ترمینال: این شرکت ترمینال بندری، ریلی، زمینی یا هوایی را اداره میکند.
۹.۱۱.۹ اپراتور بندر خشک: بندر خشک پایانهای داخلی است که بخشی از خدمات بندر دریایی مانند گمرک، انبار، مدیریت کانتینر و اتصال ریلی را به داخل کشور منتقل میکند.
۹.۱۲.۱ فاکتور تجاری: فاکتور ارزش معامله، فروشنده، خریدار، مشخصات کالا و شرایط معامله را نشان میدهد.
۹.۱۲.۲ فهرست بستهبندی: جزئیات بستهها، وزن، ابعاد و محتوای آنها در این سند ثبت میشود.
۹.۱۲.۳ بارنامه دریایی: بارنامه دریایی میتواند رسید دریافت کالا، مدرک قرارداد حمل و در برخی انواع سند قابل انتقال مالکیت باشد.
۹.۱۲.۴ راهنامه دریایی: برخلاف بعضی انواع بارنامه، معمولاً سند مالکیت قابل معامله نیست و فرایند تحویل کالا را سادهتر میکند.
۹.۱۲.۵ راهنامه هوایی: سند حمل هوایی است و معمولاً نقش سند مالکیت قابل معامله ندارد.
۹.۱۲.۶ CMR: این سند در حمل جادهای بینالمللی استفاده میشود و حقوق و مسئولیتهای حملکننده و فرستنده را مشخص میکند.
۹.۱۲.۷ سند ریلی: نوع سند ریلی بر اساس نظام و مسیر حمل میتواند متفاوت باشد.
۹.۱۲.۸ گواهی مبدأ: این گواهی کشور منشأ کالا را مشخص میکند و ممکن است بر تعرفه، تحریم یا سهمیه اثر بگذارد.
۹.۱۲.۹ گواهی بازرسی: کیفیت، مقدار یا مشخصات کالا را تأیید میکند.
۹.۱۲.۱۰ بیمهنامه: بیمهنامه خطرهای تحت پوشش و موارد استثنا را تعیین میکند.
۹.۱۲.۱۱ شرایط اینکوترمز: اینکوترمز مشخص میکند چه کسی حمل را ترتیب میدهد، هزینه تا کجا بر عهده فروشنده است و خطر در چه نقطهای منتقل میشود. بااینحال، اینکوترمز مالکیت کالا، روش پرداخت یا تمام تعهدات طرفین را تعیین نمیکند و نباید جایگزین یک قرارداد کامل شود.
تجارت بینالمللی هنوز در بسیاری از مسیرها به اسناد کاغذی، مهر، امضا و ورود چندباره اطلاعات وابسته است. دیجیتالیشدن میتواند خطا را کاهش دهد، زمان را کوتاهتر کند، ردیابی را افزایش دهد و هزینه انطباق را پایین بیاورد. بااینحال، اسکنکردن یک سند کاغذی را نباید با تجارت دیجیتال واقعی یکسان دانست.
۹.۱۳.۱ پنجره واحد: در این مدل، تاجر اطلاعات را یکبار در یک درگاه ثبت میکند و سازمانهای مختلف از همان داده استفاده میکنند. پنجره واحد زمانی موفق است که واقعاً فرایندها را یکپارچه کند، نه اینکه فقط یک درگاه جدید بر همان مجوزهای قدیمی اضافه کند.
۹.۱۳.۲ پردازش پیش از ورود: بخشی از اسناد پیش از رسیدن کالا بررسی میشوند تا تصمیمهای مربوط به ترخیص از قبل آماده باشند.
۹.۱۳.۳ بارنامه الکترونیکی: سند دیجیتال باید از نظر حقوقی معادل سند کاغذی شناخته شود و امکان تأیید اصالت، انتقال، کنترل و ابطال آن وجود داشته باشد. UNECE استانداردهایی برای داده بارنامه چندوجهی الکترونیکی و راهنامه جادهای الکترونیکی توسعه داده و در سالهای ۲۰۲۵ و ۲۰۲۶ نیز کار روی استانداردهای تعاملپذیر تجارت دیجیتال ادامه یافته است.
۹.۱۳.۴ تجارت بدون کاغذ فرامرزی: دیجیتالیشدن فقط در داخل یک کشور کافی نیست و طرف مقابل نیز باید سند را از نظر فنی و حقوقی به رسمیت بشناسد. راهنمای ۲۰۲۵ اسکاپ بر این نکته تأکید میکند که تجارت بدون کاغذ داخلی و فرامرزی باید بر استانداردهای مشترک و چارچوبهای حقوقی سازگار استوار باشد.
۹.۱۳.۵ ردیابی: سامانههای ردیابی میتوانند موقعیت، دما، بازشدن در کانتینر، زمان توقف و وضعیت گمرکی را ثبت کنند. بااینحال، حجم بیشتر داده بهتنهایی ارزش ایجاد نمیکند و اطلاعات باید دقیق، قابل اعتماد، قابل اشتراک و متصل به تصمیم باشند.
گمرک بهطور همزمان مسئول وصول درآمد، اجرای سیاست تجاری، جلوگیری از قاچاق، حفاظت از سلامت، تأمین امنیت و تسهیل تجارت است. این مأموریتها همیشه کاملاً همسو نیستند. بازرسی صددرصدی میتواند احتمال کشف تخلف را افزایش دهد، اما زمان و هزینه تجارت قانونی را نیز بالا میبرد. در مقابل، بازرسی بسیار محدود خطر قاچاق و ورود محصول ناایمن را افزایش میدهد.
۹.۱۴.۱ مدیریت ریسک: محمولهها میتوانند بر اساس نوع کالا، کشور، شرکت، سابقه، مسیر و اطلاعات قبلی طبقهبندی شوند تا بار کمخطر سریعتر و بار پرخطر دقیقتر بررسی شود.
۹.۱۴.۲ اپراتور اقتصادی مجاز: شرکتهایی که سابقه مناسبی در انطباق، امنیت و کنترل داخلی دارند میتوانند از مزایایی مانند بازرسی کمتر، ترخیص سریعتر، تضمین سادهتر و انجام برخی عملیات در محل خود بهرهمند شوند. سازمان جهانی گمرک نیز برنامه AEO را یکی از ابزارهای اصلی مشارکت گمرک و کسبوکار برای امنیت و تسهیل زنجیره میداند.
۹.۱۴.۳ مطالعه زمان ترخیص: زمان باید از لحظه ورود کالا تا آزادسازی اندازهگیری و میان مراحل مختلف تفکیک شود. ممکن است خود گمرک فقط چند ساعت زمان صرف کند، اما بانک، استاندارد، قرنطینه یا صاحب کالا چند روز تأخیر ایجاد کنند.
۹.۱۴.۴ ارزشگذاری: ارزش گمرکی بر حقوق و عوارض اثر میگذارد و ابهام یا اختلاف در ارزشگذاری میتواند به فساد، اختلاف، توقف کالا و هزینههای پیشبینیناپذیر منجر شود.
۹.۱۴.۵ طبقهبندی تعرفهای: کد کالا باید بهدرستی تعیین شود، زیرا تغییر یک کد میتواند تعرفه، ممنوعیت، استاندارد و مجوز موردنیاز را تغییر دهد.
۹.۱۴.۶ تضمین ترانزیت: کشور عبوری باید مطمئن شود کالای ترانزیتی بهطور غیرقانونی وارد بازار داخلی نمیشود. این تضمین میتواند از طریق سپرده، ضمانت، کارنه، پلمب یا ردیابی اجرا شود.
۹.۱۵.۱ ظرفیت بندر و عملکرد واقعی: بندر ممکن است ظرفیت طراحی بالایی داشته باشد، اما به دلیل کمبود بار، محدودیت کانال، مشکلات گمرکی یا اتصال زمینی ضعیف فقط بخشی از آن را استفاده کند.
۹.۱۵.۲ تناژ و ارزش: یک میلیون تن سنگآهن و یک میلیون تن قطعات الکترونیکی از نظر ارزش و نیاز لجستیکی یکسان نیستند.
۹.۱۵.۳ TEU و کانتینر واقعی: TEU یک واحد استاندارد ظرفیت است و الزاماً تعداد واقعی جعبههای کانتینری را نشان نمیدهد.
۹.۱۵.۴ عبور و درآمد خالص: حجم بالای ترانزیت بهتنهایی درآمد بالا ایجاد نمیکند. هزینه زیرساخت، نگهداری، سوخت، یارانه و ازدحام نیز باید از درآمد کسر شود.
۹.۱۵.۵ درآمد ترانزیت و توسعه صنعتی: ممکن است کالا در حجم زیادی از کشور عبور کند، اما هیچ پیوندی با تولید داخلی ایجاد نشود.
۹.۱۵.۶ سرعت متوسط و زمان کل: قطار ممکن است هنگام حرکت سرعت مناسبی داشته باشد، اما چند روز در مرز متوقف شود.
۹.۱۵.۷ هزینه حمل و هزینه لجستیک: هزینه لجستیک فقط کرایه حمل نیست و موجودی، انبار، بیمه، آسیب، تأخیر، اسناد و سرمایه در گردش را نیز شامل میشود.
۹.۱۵.۸ زمان متوسط و قابلیت اعتماد: مسیری با متوسط زمان ده روز اما دامنه پنج تا سی روز میتواند برای کارخانه نامناسبتر از مسیری باشد که تقریباً همیشه در پانزده روز تحویل میدهد.
۹.۱۵.۹ تعداد مسیر و تنوع واقعی: ممکن است دو مسیر ظاهراً متفاوت از یک پل، بندر، کشور یا شرکت بیمه مشترک عبور کنند و در عمل یک نقطه شکست واحد داشته باشند.
۹.۱۵.۱۰ داخلیبودن ناوگان و تابآوری: مالکیت داخلی کامیون یا کشتی به معنای استقلال کامل نیست، زیرا موتور، قطعه، بیمه، کلاس، نرمافزار یا سوخت ممکن است همچنان به خارج وابسته باشند.
قیمت خرید کالا فقط یکی از اجزای هزینه واقعی است. هزینه کل تحویل میتواند قیمت محصول، بستهبندی، حمل داخلی، کرایه اصلی، بیمه، عوارض، انبار، دموراژ، هزینه بندر، انتقال میان شیوهها، بهره سرمایه، ضایعات و ریسک ارز را شامل شود.
۹.۱۶.۱ هزینه زمان: اگر یک میلیون دلار کالا سی روز بیشتر در راه بماند، سرمایه شرکت نیز برای همان سی روز بیشتر قفل خواهد شد.
۹.۱۶.۲ هزینه عدمقطعیت: شرکتی که از مسیر نامطمئن استفاده میکند برای جبران نوسان زمان تحویل ناچار است موجودی بیشتری نگه دارد.
۹.۱۶.۳ هزینه کمبود: نبود یک قطعه میتواند خط تولید را بهطور کامل متوقف کند.
۹.۱۶.۴ هزینه کیفیت: حمل نامناسب ممکن است کالا را از نظر ظاهری سالم نگه دارد، اما عملکرد واقعی آن را مختل کند.
۹.۱۶.۵ هزینه خروج از مسیر: شرکتی که فقط به یک بندر، فورواردر یا مرز وابسته است، هنگام بحران برای تغییر مسیر هزینه بیشتری خواهد پرداخت.
تجارت جهانی در سالهای اخیر با مجموعهای از شوکهای همزمان مانند همهگیری، جنگ اوکراین، بحران دریای سرخ، محدودیت کانال پاناما، تعرفهها، کنترل صادرات و تغییر مسیر زنجیرههای تولید روبهرو بوده است.
ارزش تجارت جهانی کالا و خدمات در سال ۲۰۲۵ به حدود ۳۴٫۹ تریلیون دلار رسید. سازمان تجارت جهانی در مارس ۲۰۲۶ پیشبینی کرد رشد حجمی تجارت کالایی پس از رشد قویتر سال ۲۰۲۵ در سال ۲۰۲۶ کند شود. این وضعیت نشان میدهد شبکه لجستیک باید هم برای حجم بالا و هم برای نوسان و تغییر ناگهانی مسیر آماده باشد.
بر اساس گزارش حملونقل دریایی ۲۰۲۵ آنکتاد، تجارت دریایی پس از رشد ۲٫۲ درصدی در سال ۲۰۲۴، در سال ۲۰۲۵ با رشد بسیار محدودتری روبهرو شد و چشمانداز میانمدت نیز تحت تأثیر نااطمینانی ژئوپلیتیک، تغییر مسیر و هزینه گذار زیستمحیطی قرار گرفت.
۹.۱۷.۱ بحران دریای سرخ: حملات به کشتیها در دریای سرخ باعث شد بسیاری از خطوط کشتیرانی بهجای عبور از بابالمندب و کانال سوئز، مسیر دماغه امیدنیک را انتخاب کنند. آنکتاد گزارش کرد تناژ عبوری از سوئز در اوایل مه ۲۰۲۵ همچنان حدود ۷۰ درصد پایینتر از سطح پیش از بحران بود. این تغییر مسیر مسافت، زمان، مصرف سوخت، نیاز به کشتی و موجودی در راه را افزایش داد. بحران نشان داد کوتاهتربودن جغرافیایی یک مسیر تضمین نمیکند که در عمل از آن استفاده شود؛ امنیت، بیمه و تصمیم شرکتهای کشتیرانی میتوانند موقتاً جغرافیای تجارت را بازنویسی کنند.
۹.۱۷.۲ کانال پاناما: کاهش بارش و محدودیت آب در دورهای ظرفیت عبور کشتیها از کانال پاناما را کاهش داد. این تجربه نشان داد حتی زیرساخت حملونقل نیز به اقلیم و منابع طبیعی وابسته است.
۹.۱۷.۳ منطقهایشدن زنجیره: برخی شرکتها بخشی از تولید و انبار خود را به بازارهای مصرف نزدیکتر منتقل کردهاند. این روند به معنای پایان تجارت جهانی نیست، بلکه ترکیب تولید منطقهای، تأمین چندمنبعی، موجودی بیشتر و مسیرهای جایگزین را تقویت کرده است.
۹.۱۷.۴ دیجیتالیشدن: پنجره واحد، اسناد الکترونیکی، ردیابی و خودکارسازی بنادر در حال گسترشاند، اما تعاملپذیری میان کشورها همچنان یکی از محدودیتهای اصلی است.
۹.۱۸.۱ ساختار قدرت آمریکا: آمریکا از بازار مصرف بسیار بزرگ، دو ساحل اقیانوسی، بنادر متعدد، شبکه راهآهن باری، کامیونداری گسترده، فرودگاههای باری، رودخانه میسیسیپی و اتصال زمینی به کانادا و مکزیک برخوردار است. شبکه راهآهن باری این کشور نزدیک به ۱۴۰ هزار مایل مسیر دارد و توسط راهآهنهای بزرگ، منطقهای و محلی اداره میشود. ساختار خصوصی و تمرکز آن بر بار نیز شبکه آمریکا را از بسیاری از سامانههای مسافرمحور متمایز میکند.
۹.۱۸.۲ شبکه آمریکای شمالی: تولید آمریکا با کانادا و مکزیک بهشدت یکپارچه است. در دسامبر ۲۰۲۵، ارزش حمل فرامرزی آمریکا با این دو کشور حدود ۱۲۷٫۸ میلیارد دلار بود. کامیون بیشترین سهم را داشت و تجارت با مکزیک در همان ماه از تجارت با کانادا بیشتر بود. قطعات خودرو ممکن است چند بار از مرز عبور کنند تا محصول نهایی شکل بگیرد؛ بنابراین تأخیر مرزی فقط تجارت نهایی را مختل نمیکند و میتواند تولید درونقارهای را نیز متوقف کند.
۹.۱۸.۳ بنادر غرب و شرق: بنادر ساحل غربی به تجارت آسیا نزدیکترند، درحالیکه بنادر شرق و خلیج مکزیک از مسیرهای کانال پاناما و سوئز استفاده میکنند و به بازارهای شرق آمریکا دسترسی دارند. شرکتها میان زمان دریایی، ازدحام بندر، فاصله ریلی، هزینه نیروی کار و ریسک اعتصاب توازن برقرار میکنند.
۹.۱۸.۴ حمل هوایی و تجارت با ارزش بالا: آمریکا در حمل سریع، تجارت الکترونیکی، قطعات فناوری و دارو شبکه قدرتمندی دارد.
۹.۱۸.۵ قدرت مالی و حقوقی: دلار، بانک، بیمه، تحریم، کنترل صادرات و قراردادهای حقوقی به آمریکا اجازه میدهند فراتر از زیرساخت فیزیکی بر جریان تجارت اثر بگذارد.
۹.۱۸.۶ نقاط قوت: بازار بزرگ، شبکه قارهای، راهآهن باری، فناوری، شرکتهای لجستیک و نظام مالی از نقاط قوت اصلی آمریکا هستند.
۹.۱۸.۷ آسیبپذیریها: ازدحام شهری، زیرساخت فرسوده در برخی نقاط، اختلافات کارگری، تمرکز بعضی بنادر، بلایای طبیعی و وابستگی به واردات آسیا از مهمترین آسیبپذیریها به شمار میروند.
۹.۱۸.۸ راهبرد آینده: آمریکا احتمالاً نزدیکسپاری به مکزیک، توسعه ظرفیت بندری و ریلی، ردیابی دیجیتال، امنیت زنجیره و کاهش وابستگیهای راهبردی به چین را دنبال خواهد کرد.
۹.۱۹.۱ مزیت اصلی چین: قدرت لجستیکی چین فقط از بزرگی بنادر آن ناشی نمیشود. این قدرت از اتصال خوشههای صنعتی، جاده، راهآهن، رودخانه، بندر، منطقه آزاد، گمرک، شرکتهای کشتیرانی و پلتفرمهای دیجیتال شکل گرفته است. کالا میتواند در فاصله زمانی کوتاهی از تأمینکننده به کارخانه، بندر و سپس بازار جهانی برسد.
۹.۱۹.۲ مقیاس بنادر: بنادر چین در سال ۲۰۲۵ حدود ۱۸٫۳۴ میلیارد تن بار و بیش از ۳۵۰ میلیون TEU کانتینر جابهجا کردند. شش بندر چینی در میان ده بندر بزرگ کانتینری و هشت بندر این کشور در میان ده بندر بزرگ جهان از نظر تناژ قرار داشتند. شانگهای نیز در همان سال بیش از ۵۵ میلیون TEU جابهجا کرد و برای شانزدهمین سال پیاپی بزرگترین بندر کانتینری جهان باقی ماند.
۹.۱۹.۳ بندر خودکار: چین دهها ترمینال خودکار یا نیمهخودکار ساخته است. خودکارسازی میتواند ایمنی، ساعات کار، دقت و بهرهوری را افزایش دهد، اما ربات و جرثقیل خودکار بدون برنامه هماهنگ کشتی، گمرک، کامیون و داده مشترک نمیتوانند کل زنجیره را اصلاح کنند.
۹.۱۹.۴ راهآهن چین ـ اروپا: قطارهای چین ـ اروپا گزینهای میان حمل دریایی و هوایی ایجاد کردهاند. در سال ۲۰۲۵ بیش از ۲۰ هزار سفر قطار چین ـ اروپا انجام شد و شبکه به صدها شهر در اروپا و آسیا متصل بود. حجم این مسیر در مقایسه با حمل دریایی محدودتر است، اما برای کالاهای با ارزش بالاتر، زمانحساس و بازارهای داخلی اهمیت دارد.
۹.۱۹.۵ کمربند و راه: چین از سرمایهگذاری در بندر، ریل، جاده، انرژی و مناطق صنعتی برای ایجاد مسیرهای صادراتی، واردات مواد و توسعه نفوذ اقتصادی استفاده میکند. بااینحال، هر پروژه کمربند و راه الزاماً موفق نیست و باید بتواند بار، درآمد، بدهی، هزینه نگهداری و شرایط سیاسی کشور میزبان را تحمل کند.
۹.۱۹.۶ تجارت الکترونیکی: شبکه تولید کوچک، انبار، پلتفرم و حمل چین امکان ارسال حجم عظیمی از سفارشهای کوچک را فراهم کرده است.
۹.۱۹.۷ نقاط قوت: مقیاس، پایه صنعتی، بنادر، ناوگان، شرکتهای دولتی و داده از نقاط قوت اصلی چین هستند.
۹.۱۹.۸ آسیبپذیریها: وابستگی به مسیرهای دریایی، تنگه مالاکا، بازارهای خارجی، تعرفهها، کنترل فناوری و ظرفیت مازاد از آسیبپذیریهای مهم چیناند.
۹.۱۹.۹ اهمیت برای ایران: چین میتواند برای ایران منبع کالا، سرمایهگذار، ارائهدهنده تجهیزات، شریک بندری و بازار صادراتی باشد. بااینحال، وابستگی بیش از حد به یک شرکت، بندر، ارز یا مسیر چینی میتواند قدرت انتخاب ایران را کاهش دهد.
۹.۲۰.۱ موقعیت هند: هند از نظر جغرافیایی در مرکز اقیانوس هند قرار دارد و به مسیرهای خلیج فارس، شرق آفریقا و جنوب شرق آسیا نزدیک است.
۹.۲۰.۲ رشد بنادر: بنادر اصلی هند در سال مالی ۲۰۲۵ـ۲۰۲۶ حدود ۹۱۵ میلیون تن بار جابهجا کردند. در سال مالی قبل نیز حمل کانتینری بنادر اصلی به حدود ۱۳٫۵ میلیون TEU رسیده بود و متوسط زمان گردش کشتی نسبت به یک دهه قبل تقریباً نصف شده بود.
۹.۲۰.۳ اصلاح لجستیک: سیاست ملی لجستیک هند تلاش میکند زیرساخت، داده، گمرک و برنامهریزی را یکپارچه کند. تا اوت ۲۰۲۵، پلتفرم رابط یکپارچه لجستیک هند بیش از ۳۰ سامانه را از طریق API به هم متصل کرده بود و بانک داده لجستیک بیش از ۷۵ میلیون کانتینر صادراتی و وارداتی را ردیابی کرده بود. برآورد رسمی منتشرشده در سال ۲۰۲۵ هزینه لجستیک هند را حدود ۷٫۹۷ درصد GDP اعلام کرد، هرچند این عدد باید با احتیاط با سایر کشورها مقایسه شود، زیرا روش محاسبه هزینه لجستیک یکسان نیست.
۹.۲۰.۴ چابهار: هند و ایران در مه ۲۰۲۴ قراردادی دهساله برای تجهیز و بهرهبرداری از ترمینال شهید بهشتی چابهار امضا کردند. دولت هند تا فوریه ۲۰۲۶ اعلام کرد تعهد ۱۲۰ میلیوندلاری خود برای تهیه تجهیزات بندری را تکمیل کرده است. چابهار برای هند میتواند دسترسی به افغانستان، اتصال به آسیای مرکزی، کاهش وابستگی به مسیر پاکستان و پیوند احتمالی با کریدور شمال ـ جنوب را فراهم کند.
۹.۲۰.۵ محدودیت هند: هند با وجود رشد بنادر و دیجیتالیشدن لجستیک با فاصلههای داخلی بزرگ، تراکم شهری، تفاوت مقررات ایالتی، سهم بالای حمل جادهای و نیاز به توسعه حمل چندوجهی روبهروست.
۹.۲۰.۶ آینده هند: هند میکوشد از بازار بزرگ و تولید رو به رشد خود برای تبدیلشدن به گره مهم اقیانوس هند استفاده کند. همکاری با ایران، امارات، عربستان، اروپا، روسیه و جنوب شرق آسیا بخشی از این راهبرد چندمسیره است.
۹.۲۱.۱ داراییهای ترکیه: ترکیه در محل اتصال اروپا، دریای سیاه، قفقاز، مدیترانه و خاورمیانه قرار دارد و از بنادر، بزرگراهها، راهآهن، صنعت صادراتی و اتحاد گمرکی با اروپا بهره میبرد.
۹.۲۱.۲ کریدور میانی: کریدور میانی چین را از طریق قزاقستان، دریای خزر، آذربایجان، گرجستان و ترکیه به اروپا متصل میکند. اهمیت این مسیر با تلاش برای کاهش وابستگی به روسیه و تنوعبخشی به تجارت چین ـ اروپا افزایش یافته است. بانک جهانی برآورد کرده است که با سرمایهگذاری و هماهنگی مناسب، حجم بار این کریدور میتواند تا سال ۲۰۳۰ چند برابر شود و زمان سفر تقریباً نصف شود. مانع اصلی فقط کمبود زیرساخت نیست و انتقالهای متعدد دریایی و ریلی، مرز، تعرفه و هماهنگی برنامه نیز اهمیت دارند.
۹.۲۱.۳ راهآهن باکو ـ تفلیس ـ قارص: این خط بخش مهمی از اتصال قفقاز به ترکیه است، اما ظرفیت و بهرهبرداری آن به هماهنگی با بنادر خزر و راهآهن کشورهای مسیر وابسته است.
۹.۲۱.۴ تنگههای بسفر و داردانل: ترکیه بر اتصال دریای سیاه به مدیترانه نظارت دارد. این موقعیت به آن اهمیت ژئوپلیتیک میدهد، اما مسئولیت و خطر ازدحام را نیز افزایش میدهد.
۹.۲۱.۵ تجارت کامیونی: ترکیه تجربه زیادی در حمل جادهای به اروپا، قفقاز و خاورمیانه دارد.
۹.۲۱.۶ رقابت با ایران: ایران و ترکیه میتوانند در بعضی مسیرها مکمل باشند، اما برای جذب بار شرق ـ غرب و شمال ـ جنوب نیز با یکدیگر رقابت میکنند. مزیت ترکیه بیشتر در دسترسی به اروپا، شبکه شرکتها، کیفیت خدمات و ثبات بیشتر برنامه حمل است، درحالیکه ایران از دسترسی به خلیج فارس و دریای عمان، مسیر شمال ـ جنوب و ارتباط زمینی با آسیای مرکزی و قفقاز برخوردار است.
۹.۲۲.۱ مدل امارات: تجربه امارات نشان میدهد کشوری بدون جمعیت یا پایه صنعتی هماندازه چین نیز میتواند در تجارت جهانی نقش بزرگی ایجاد کند. این مدل بر ترکیب بندر، فرودگاه، منطقه آزاد، گمرک، انبار، خدمات مالی، حضور شرکتهای بینالمللی و محیط حقوقی استوار است.
۹.۲۲.۲ جبلعلی: جبلعلی همزمان بندر، منطقه آزاد، مرکز انبار و پایگاه توزیع منطقهای است. کالا میتواند وارد شود، در انبار گمرکی باقی بماند، بستهبندی یا تجمیع شود و سپس به بازارهای منطقه صادر شود.
۹.۲۲.۳ DP World: شبکه جهانی DP World در سال ۲۰۲۵ حدود ۹۳٫۴ میلیون TEU جابهجا کرد و در کنار بنادر، صدها محل لجستیک قراردادی و یک شبکه فورواردر جهانی را توسعه داد. این مدل نشان میدهد اپراتور بندر میتواند به شرکت یکپارچه زنجیره تأمین تبدیل شود. جبلعلی نیز در نیمه نخست ۲۰۲۵ حدود ۷٫۸ میلیون TEU جابهجا کرد.
۹.۲۲.۴ اتصال دریا و هوا: امارات میتواند کالا را از کشتی دریافت کند و بخشی را با حمل هوایی به بازارهای دیگر بفرستد. این مدل بهویژه برای کالاهای زمانحساس و باارزش مناسب است.
۹.۲۲.۵ واسطهگری: شرکتهای اماراتی در خرید و فروش، تأمین مالی، تغییر بستهبندی، بازصادرات و تجمیع فعالیت میکنند.
۹.۲۲.۶ مزیتهای امارات: قوانین نسبتاً پیشبینیپذیر، اتصال جهانی، سرمایه، برند تجاری و خدمات حرفهای از مهمترین مزیتهای آن هستند.
۹.۲۲.۷ ضعفها: بازار داخلی محدود، وابستگی به تجارت جهانی، گرما و مصرف انرژی و ریسک تنش منطقهای از نقاط آسیبپذیری اماراتاند.
۹.۲۲.۸ درس برای ایران: درس امارات صرفاً ساخت منطقه آزاد یا بندر نیست. موفقیت آن از هماهنگی بندر با بانک، گمرک، اقامت، شرکتداری، داوری، انبار و خطوط جهانی حاصل شده است.
۹.۲۳.۱ سنگاپور: سنگاپور در نزدیکی تنگه مالاکا قرار دارد و از بندر ترانشیپمنت، سوخترسانی، تعمیر کشتی، خدمات مالی، داوری و فناوری بندری درآمد ایجاد میکند. اهمیت آن فقط در تعداد کانتینرهای جابهجاشده نیست و شرکتها به قابلیت پیشبینی و اجرای قرارداد در این مرکز اعتماد دارند.
۹.۲۳.۲ هلند: روتردام دروازه بخش بزرگی از پسکرانه اروپا است و مزیت آن از ترکیب بندر عمیق، رودخانه راین، راهآهن، بارج، خط لوله، انبار و بازار اروپا شکل گرفته است. تجربه سنگاپور و هلند نشان میدهد بندر زمانی قدرتمند میشود که به شبکه اقتصادی، حقوقی و اطلاعاتی بزرگتری متصل باشد.
۹.۲۴.۱ جغرافیا؛ مزیت بالقوه نه تضمینشده: ایران میان خلیج فارس، دریای عمان، دریای خزر، قفقاز، آسیای مرکزی، جنوب آسیا، ترکیه و عراق قرار گرفته و از نظر جغرافیایی امکان توسعه مسیرهای شرق ـ غرب و شمال ـ جنوب را دارد. بااینحال، جغرافیا بهتنهایی درآمد تولید نمیکند. کشوری دورتر اما دارای گمرک سریعتر، برنامه حمل منظمتر، بیمه بهتر و شرکتهای حرفهایتر میتواند بار را از ایران جذب کند.
۹.۲۴.۲ شبکه بندری: ایران در جنوب و شمال شبکهای از بنادر دارد. شهید رجایی، امام خمینی، بوشهر، چابهار و بنادر تخصصی نفت و پتروشیمی از گرههای مهم جنوباند و انزلی، امیرآباد، کاسپین و آستارا نیز ایران را به دریای خزر متصل میکنند.
۹.۲۴.۳ شهید رجایی و بندرعباس: شهید رجایی مهمترین گره کانتینری ایران است. نزدیکی به تنگه هرمز، اتصال به شبکه داخلی، تمرکز خدمات و دسترسی به بازارهای اصلی کشور مزیت ایجاد میکنند. در مقابل، تمرکز بالای کانتینر، تحریم، وابستگی به خطوط محدود، ازدحام و وجود یک نقطه شکست جغرافیایی از ریسکهای آن هستند.
۹.۲۴.۴ بندر امام خمینی: این بندر برای غلات، کالاهای اساسی، بار فله، مواد صنعتی و تجارت جنوب غرب ایران اهمیت دارد و در سال مالی منتهی به مارس ۲۰۲۵ بیش از ۴۸ میلیون تن کالا جابهجا کرد. اهمیت واقعی آن فقط به تخلیه کشتی محدود نیست و اتصال به سیلو، راهآهن، کامیون، صنایع خوزستان و بازار مصرف تعیینکننده است.
۹.۲۴.۵ چابهار: چابهار در ساحل دریای عمان و خارج از تنگه هرمز قرار دارد. دسترسی مستقیم به اقیانوس هند، نزدیکی به پاکستان و هند، اتصال به شرق ایران و امکان ایفای نقش در تجارت افغانستان و آسیای مرکزی از مزیتهای بالقوه آناند. قرارداد دهساله هند برای ترمینال شهید بهشتی میتواند ارتباط باثباتتری با خطوط و تجارت هند ایجاد کند، اما موفقیت نهایی به اتصال زمینی، بار برگشتی، خدمات بندری و ثبات سیاسی وابسته است.
۹.۲۴.۶ بنادر خزر: بنادر شمالی میتوانند ایران را به روسیه، قزاقستان، ترکمنستان و آذربایجان متصل کنند. ظرفیت محدود کشتیهای خزر، یخ و شرایط آبوهوایی بعضی بنادر شمالی، عمق، نیاز به انتقال میان کشتی و ریل و عدم توازن بار از محدودیتهای این مسیرند.
۹.۲۴.۷ عملکرد کلی بنادر: بر اساس آماری که با استناد به سازمان بنادر ایران منتشر شد، بنادر کشور در سال منتهی به مارس ۲۰۲۵ حدود ۲۳۴٫۸ میلیون تن کالا و نزدیک به ۳٫۰۸ میلیون TEU کانتینر جابهجا کردند. این ارقام نشان میدهند ایران شبکه واقعی بندری دارد، اما از نظر حمل کانتینری و اتصال به خطوط منظم هنوز فاصله قابلتوجهی با هابهایی مانند جبلعلی دارد.
۹.۲۴.۸ راهآهن: ایران شبکه ریلی گستردهای دارد که بسیاری از مراکز صنعتی و معدنی را به بنادر و مرزها متصل میکند. بااینحال، سهم محدود ریل از بارهای مناسب، خطوط یکخطه، سرعت تجاری پایین، کمبود لکوموتیو، توقفهای مرزی و تعارض اولویت میان بار و مسافر از مهمترین چالشها هستند.
۹.۲۴.۹ جاده: بخش بزرگی از حمل داخلی و ترانزیت ایران از طریق جاده انجام میشود. انعطاف مزیت اصلی این شیوه است، اما وابستگی زیاد به جاده مصرف سوخت، فرسایش راهها، تصادف، آلودگی و هزینه نگهداری را افزایش میدهد.
۹.۲۴.۱۰ پایانههای مرزی: ایران با کشورهای متعددی مرز زمینی دارد، اما ظرفیت واقعی یک پایانه به ساعت کار دو طرف، تعداد باسکول، عملکرد گمرک، پارکینگ، قرنطینه، امنیت و هماهنگی اسناد وابسته است. بازبودن یک مرز روی نقشه به معنای ظرفیت بالای عبور کالا نیست.
۹.۲۴.۱۱ انبارداری: ایران دارای سیلو، سردخانه، انبار عمومی، انبار بندری، مخازن نفت و مواد شیمیایی و مراکز توزیع است. بااینحال، بخشی از این ظرفیتها از نظر مکان، انرژی، فناوری، ایمنی و اتصال اطلاعاتی نامتوازناند.
۹.۲۴.۱۲ مناطق آزاد: مناطق آزاد ایران از نظر نظری میتوانند انبار گمرکی، پردازش، صادرات مجدد، تولید و خدمات لجستیکی ارائه کنند. اگر منطقه آزاد عمدتاً به دروازه واردات مصرفی تبدیل شود، نقش آن در کریدور و صادرات محدود خواهد ماند.
۹.۲۴.۱۳ ناوگان دریایی: ایران در حمل نفت، بار فله و بعضی خدمات دریایی دارای ناوگان و تجربه است، اما سن ناوگان، قطعات، کلاس، بیمه، محدودیت بندری و تحریم بر عملکرد آن فشار وارد میکنند.
۹.۲۴.۱۴ ناوگان کامیونی: بخشی از ناوگان جادهای فرسوده است و کامیون قدیمی مصرف سوخت، خرابی، تأخیر و ریسک ایمنی را افزایش میدهد. نوسازی نیز فقط خرید کامیون نیست و به تأمین مالی، قطعات، تعمیر و استاندارد مناسب نیاز دارد.
۹.۲۴.۱۵ حمل هوایی بار: جغرافیای ایران امکان اتصال هوایی منطقهای را فراهم میکند، اما محدودیت ناوگان، تحریم قطعات، ظرفیت فرودگاهی و ضعف شبکه شرکتها نقش آن را کاهش داده است.
۹.۲۴.۱۶ تحریم: تحریم فقط از مسیر ممنوعیت مستقیم بر لجستیک ایران اثر نمیگذارد و میتواند به عدم همکاری بانکها، نبود بیمه، خروج خطوط کشتیرانی، نیاز به واسطه، افزایش بررسی طرف مقابل و هزینه بیشتر قرارداد منجر شود. راهنمای دریایی OFAC در آوریل ۲۰۲۵ ریسک تحریمی تجارت نفت و پتروشیمی ایران را برای مالکان کشتی، اپراتورها، بیمهگران، بنادر، ارائهدهندگان خدمات و مؤسسات مالی برجسته کرد و بر بررسی هویت کشتی، مالکیت، بیمه، داده موقعیت و طرفهای معامله تأکید داشت. حتی تجارت قانونی و غیرتحریمی نیز ممکن است از بیشاحتیاطی شرکتها و بانکها آسیب ببیند.
۹.۲۴.۱۷ مسئله اعتماد: مشتری خارجی باید اطمینان داشته باشد که تعرفه ناگهان تغییر نمیکند، کالا بیدلیل توقیف نمیشود، اسناد پذیرفته میشوند، برنامه حرکت اجرا میشود و اختلاف مسیر مشخصی برای حل دارد. اعتماد در لجستیک داراییای است که طی سالها ساخته میشود و ممکن است با یک تصمیم ناگهانی آسیب ببیند.
۹.۲۵.۱ هدف کریدور: کریدور شمال ـ جنوب برای اتصال هند و خلیج فارس به ایران، قفقاز، روسیه و اروپا طراحی شده است و برخلاف تصور رایج، یک مسیر واحد نیست و چند شاخه دارد.
۹.۲۵.۲ شاخه غربی: این مسیر بهطور تقریبی از بنادر جنوب ایران وارد شبکه زمینی کشور میشود، به آستارا میرسد و سپس از آذربایجان به روسیه متصل میشود.
۹.۲۵.۳ شاخه خزر: کالا از جنوب ایران به یکی از بنادر شمالی میرسد و سپس با کشتی از دریای خزر به روسیه یا سایر کشورهای ساحلی منتقل میشود.
۹.۲۵.۴ شاخه شرقی: این شاخه از ایران به ترکمنستان و قزاقستان و سپس روسیه متصل میشود.
۹.۲۵.۵ رشت ـ آستارا: حلقه رشت ـ آستارا برای ایجاد اتصال ریلی پیوسته در شاخه غربی اهمیت دارد. در فوریه ۲۰۲۶، مقام مسئول ایرانی اعلام کرد مذاکرات فنی و قراردادی ایران و روسیه درباره پروژه همچنان ادامه دارد. بنابراین کریدور هنوز نباید بهعنوان یک خطآهن کاملاً پیوسته و آماده ظرفیت بالا معرفی شود. ایران، روسیه و آذربایجان هدف افزایش ترانزیت مسیر به ۱۵ میلیون تن در سال را مطرح کردهاند، اما تحقق آن به ساخت خط، توسعه پایانهها، توافق تعرفهای و وجود بار واقعی وابسته است.
۹.۲۵.۶ مزیت کریدور: تنوع مسیر میان هند و روسیه، دسترسی ایران به بازار اوراسیا، کاهش وابستگی بعضی جریانها به سوئز و توسعه بنادر شمال و جنوب از مهمترین مزیتهای این کریدورند.
۹.۲۵.۷ محدودیتها: انتقال چندوجهی، تفاوت عرض خط، محدودیت ظرفیت ریلی، مرز آذربایجان، تحریم، بیمه و نبود اپراتور واحد از چالشهای اصلیاند.
۹.۲۵.۸ خطای مقایسه: ادعاهایی مانند «کاهش زمان از چهل روز به بیست روز» اغلب بر مسیر آزمایشی یا شرایط مطلوب استوارند. ارزیابی واقعی باید زمان انتظار کشتی، عملیات بندر، گمرک، انتقال، مرز و تحویل را بهطور جداگانه ثبت کند.
این مسیر میتواند چین را از طریق قزاقستان یا ترکمنستان، ایران و ترکیه به اروپا متصل کند.
۹.۲۶.۱ فرصت: دسترسی ایران به بار چین، توسعه سرخس و اینچهبرون، افزایش حمل ریلی و ایجاد مراکز توزیع از فرصتهای این مسیرند.
۹.۲۶.۲ رقابت: مسیر ایران با مسیر روسیه، کریدور میانی خزر، حمل دریایی و دیگر مسیرهای جنوبی رقابت میکند.
۹.۲۶.۳ محدودیت: تفاوت عرض خط در آسیای مرکزی، نیاز به انتقال در مرز، زمان نامطمئن، تعرفه چند کشور و تحریم ایران از محدودیتهای اصلیاند.
۹.۲۶.۴ شرط موفقیت: ایران باید بتواند قطارهای منظم و قابل پیشبینی ارائه کند، نه اینکه فقط حرکتهای مناسبتی یا نمایشی داشته باشد.
چابهار میتواند برای کشورهایی که دسترسی مستقیم به دریا ندارند یک مسیر جایگزین ایجاد کند.
۹.۲۷.۱ افغانستان: افغانستان به مسیرهای پاکستان، ایران و آسیای مرکزی وابسته است. چابهار میتواند تنوع ایجاد کند، اما امنیت، کیفیت جاده، عملکرد گمرک، امکان پرداخت و ثبات سیاسی تعیینکنندهاند.
۹.۲۷.۲ آسیای مرکزی: کشورهای آسیای مرکزی برای دسترسی به بازار جهانی به بنادر روسیه، چین، خزر و مسیرهای جنوبی نیاز دارند. چابهار میتواند یکی از گزینهها باشد، اما باید از نظر فاصله، هزینه، نظم برنامه و بار برگشتی با مسیرهای رقیب رقابت کند.
۹.۲۷.۳ راهآهن شرق ایران: اتصال مؤثر چابهار به شبکه ریلی ملی اهمیت بنیادی دارد، زیرا بندر بدون اتصال زمینی پرظرفیت نمیتواند پسکرانه بزرگی ایجاد کند.
ایده این کریدور اتصال خلیج فارس از طریق ایران، ارمنستان و گرجستان به دریای سیاه است. این مسیر میتواند برای تجارت با اروپا تنوع ایجاد کند، اما ظرفیت جاده و ریل، مرزهای کوهستانی، روابط سیاسی قفقاز، انتقال دریایی در دریای سیاه و مقیاس بار بر عملکرد آن اثر میگذارند.
ارزش این مسیر بیشتر در نقش یک گزینه مکمل و تخصصی است و نباید آن را لزوماً جایگزین کامل حمل دریایی اصلی دانست.
عراق یکی از مهمترین بازارهای زمینی ایران است و در صادرات کالا و خدمات، انرژی، حمل جادهای و حتی اتصال احتمالی به سوریه و مدیترانه فرصت ایجاد میکند. در مقابل، تعدد مرزها، مقررات متغیر، مسائل امنیتی، رقابت ترکیه و کشورهای عربی و وابستگی بالا به کامیون از محدودیتهای مسیر هستند.
اتصال ریلی ایران و عراق میتواند برای مسافر، زیارت و کالا مفید باشد، اما حجم و نوع بار، ارتباط با بنادر عراق و استانداردهای بهرهبرداری باید پیش از ارزیابی اقتصادی آن روشن شوند.
پیش از بحران، مسیر سوئز از نظر زمان و هزینه برای بخش بزرگی از تجارت آسیا ـ اروپا مناسب بود، اما با افزایش ریسک امنیتی بسیاری از خطوط کشتیرانی مسیر طولانیتر دماغه امیدنیک را انتخاب کردند.
این تصمیم نشان میدهد شرکتها فقط کمترین فاصله را بهینه نمیکنند و امنیت، بیمه، زمان، مصرف سوخت، قابلیت پیشبینی و تعهد به مشتری را نیز در تصمیم خود لحاظ میکنند.
درس این تجربه برای ایران آن است که مسیر جایگزین باید پیش از بحران آزمایش شده، قراردادهای آن شکل گرفته و از نظر عملیاتی قابل استفاده باشد. پس از بستهشدن مسیر اصلی نمیتوان بدون شرکت، سند و برنامه منظم ناگهان یک کریدور جدید ایجاد کرد.
جبلعلی نمونهای است که در آن ارزش فقط از عبور کانتینر ایجاد نمیشود. کالا میتواند در منطقه انبار شود، سفارشهای آن تفکیک شوند، برچسب یا بستهبندی تغییر کند، تأمین مالی شود و سپس به چند بازار مختلف صادر شود.
درآمد حاصل از این فعالیتها میان بندر، انبار، حمل، بانک، بیمه و خدمات حرفهای توزیع میشود. درس این مدل برای ایران حذف مقررات گمرکی نیست، بلکه ایجاد فرایندی سریع، شفاف و قابل پیشبینی است.
فرض کنیم یک کانتینر قطعات صنعتی طی ده روز از چین به بندر ایران برسد. پس از ورود مشخص میشود کد تعرفه مورد اختلاف است، مجوز استاندارد تکمیل نشده، بانک منشأ ارز را تأیید نکرده و قبض انبار نیز قابل پرداخت نیست. در نتیجه کالا بیست روز دیگر در بندر باقی میماند.
در این مثال حمل دریایی تنها یکسوم زمان کل را تشکیل داده است. بنابراین ساخت کشتی سریعتر یا خرید جرثقیل بزرگتر مشکل اصلی را حل نمیکند و راهحل باید در هماهنگی اطلاعات، مجوزها و تصمیمگیری پیش از ورود جستوجو شود.
فرض کنیم قطاری از بندر جنوبی ایران به روسیه بار حمل کند، اما برای مسیر بازگشت محموله کافی وجود نداشته باشد. هزینه بازگشت خالی باید در کرایه جهت نخست محاسبه شود. اگر دولت برای نمایش موفقیت کریدور کرایه را یارانه دهد، حرکت قطار ممکن است ادامه پیدا کند، اما اقتصاد پایدار شکل نمیگیرد.
توسعه صادرات برگشتی، تجمیع بار چند کشور، قراردادهای بلندمدت و هماهنگی برنامه کشتی و قطار میتوانند به بهبود اقتصاد چنین مسیری کمک کنند.
ممکن است شرکتی انباری با اجاره پایین در منطقهای دور انتخاب کند، اما این تصمیم هزینههای پنهانی مانند حمل بیشتر، زمان تحویل طولانیتر، نیاز به موجودی بالاتر، دسترسی دشوار نیروی کار و خرابی بیشتر کالا ایجاد کند.
در چنین حالتی اجاره کمتر میتواند هزینه کل شبکه را افزایش دهد. بنابراین جانمایی انبار باید بر اساس مجموع هزینه و سطح خدمت انجام شود، نه فقط قیمت زمین یا اجاره.
۹.۳۵.۱ داده جریان کالا: کشور باید بداند چه کالایی، از کجا، به کجا، در چه مدت و با چه هزینهای حرکت میکند.
۹.۳۵.۲ معماری کریدور: حتی اگر شرکت خارجی بخشی از عملیات مسیر را انجام دهد، طراحی شبکه و شناخت گلوگاههای آن باید در داخل باقی بماند.
۹.۳۵.۳ گمرک و مدیریت ریسک: توان طبقهبندی، ارزشگذاری و کنترل گمرکی نباید به واسطه خارجی واگذار شود.
۹.۳۵.۴ اپراتور حمل چندوجهی: شرکت ایرانی باید بتواند قرارداد حمل از درِ مبدأ تا درِ مقصد ارائه دهد و انتقال میان شیوههای مختلف را برای مشتری مدیریت کند.
۹.۳۵.۵ مدیریت بندر و ترمینال: خرید جرثقیل بهتنهایی کافی نیست و برنامهریزی محوطه، کشتی، دروازه و تعمیر باید در اختیار نیروی حرفهای باشد.
۹.۳۵.۶ تعمیر تجهیزات: توان تعمیر جرثقیل، لکوموتیو، کامیون، کانتینر یخچالی و سامانههای کنترل برای تداوم شبکه حیاتی است.
۹.۳۵.۷ انبار کالاهای حیاتی: غلات، دارو، قطعات، مواد شیمیایی و کالاهای حساس به زیرساخت تخصصی ذخیرهسازی نیاز دارند.
۹.۳۵.۸ اسناد و قرارداد: نیروی ایرانی باید در بارنامه، بیمه، اینکوترمز، داوری و اعتبار تجاری تخصص داشته باشد.
۹.۳۵.۹ امنیت سایبری و داده: بندر و گمرک مدرن به سامانههای دیجیتال وابستهاند و اختلال سایبری میتواند جریان فیزیکی کالا را نیز متوقف کند.
۹.۳۵.۱۰ ارتباط با مشتری: اگر تمام فروش خدمات ترانزیتی از طریق واسطه خارجی انجام شود، ایران اطلاعات بازار و بخشی از قدرت قیمتگذاری خود را از دست خواهد داد.
برونسپاری بخشی از ناوگان، حمل دریایی دوربرد، بیمه تخصصی، نرمافزار استاندارد، اپراتوری مشترک و خدمات مقصد میتواند منطقی باشد. بااینحال، قرارداد باید روشن کند داده در اختیار چه کسی قرار میگیرد، رابطه با مشتری متعلق به کدام شرکت است، هزینه خروج چقدر خواهد بود، قطعه و تعمیر چگونه تأمین میشود و طرف خارجی در بحران چه مسئولیتی دارد.
ایران لازم نیست مالک تمام کشتیهایی باشد که کالای آن را حمل میکنند، اما نباید تمام تجارت خود را نیز به تعداد بسیار محدودی شرکت وابسته کند.
۹.۳۷.۱ سرمایه ناهمگن: بندر، راهآهن، کامیون، انبار و نرمافزار سرمایههایی یکسان و قابل جایگزینی نیستند. جرثقیل کانتینری را نمیتوان بهسادگی برای تخلیه غلات استفاده کرد و خط لوله نیز جایگزین راهآهن عمومی نیست.
۹.۳۷.۲ ساختار زمانی سرمایه: ساخت بندر و راهآهن ممکن است سالها طول بکشد، درحالیکه مسیر تجارت یا شرایط سیاسی میتوانند در مدت کوتاهی تغییر کنند. این تفاوت زمانی خطر سرمایهگذاری نادرست را افزایش میدهد.
۹.۳۷.۳ سرمایه اختصاصی: ترمینالی که فقط برای یک محصول یا مشتری ساخته شده باشد ممکن است پس از قطع قرارداد کاربرد جایگزین محدودی داشته باشد.
۹.۳۷.۴ محاسبه اقتصادی: اگر سوخت، زمین، وام، ارز و تعرفه با قیمتهای غیرشفاف تخصیص داده شوند، مشخص نخواهد بود یک کریدور واقعاً سودآور است یا فقط با یارانه پنهان کار میکند.
۹.۳۷.۵ دانش پراکنده: دولت نمیتواند از مرکز تمام جریانهای آینده کالا را پیشبینی کند. شرکت، راننده، فورواردر، تولیدکننده و صاحب انبار هر یک بخشی از اطلاعات را در اختیار دارند و این دانش باید از طریق قیمت و قرارداد وارد تصمیمگیری شود.
۹.۳۷.۶ اثر کانتیلون: اعتبار، ارز و مجوز لزوماً همزمان به همه شرکتها نمیرسند. شرکتی که به منبع تخصیص نزدیکتر است ممکن است فضای کشتی یا کالا را زودتر خریداری کند و از افزایش قیمت منتفع شود.
۹.۳۷.۷ کارآفرینی: فرصت لجستیکی فقط در ساخت بندر نیست. تجمیع بار، ردیابی، تعمیر کانتینر، سردخانه، بیمه، بستهبندی و حل مسائل گمرکی نیز میتوانند زمینههای کارآفرینی باشند.
۹.۳۷.۸ سرمایهگذاری نادرست: فرودگاه بدون پرواز، بندر بدون خط منظم، راهآهن بدون بار، انبار بدون مشتری و منطقه آزاد بدون صادرات نشانههایی از سرمایهگذاریای هستند که دارایی فیزیکی ایجاد کرده، اما جریان اقتصادی متناظر با آن شکل نگرفته است.
۹.۳۷.۹ ارزش اختیار: مقدار محدودی ظرفیت اضافی یا داشتن مسیر دوم ممکن است در شرایط عادی گرانتر باشد، اما هنگام بحران ارزش زیادی ایجاد کند. بندر دوم، تأمینکننده دوم حمل، انبار ایمنی، لینک ارتباطی پشتیبان و مرز جایگزین نمونههایی از این ارزش اختیار هستند.
در این سکتور، بازیگران اصلی را میتوان آمریکا، چین، هند، ترکیه، امارات و ایران در نظر گرفت.
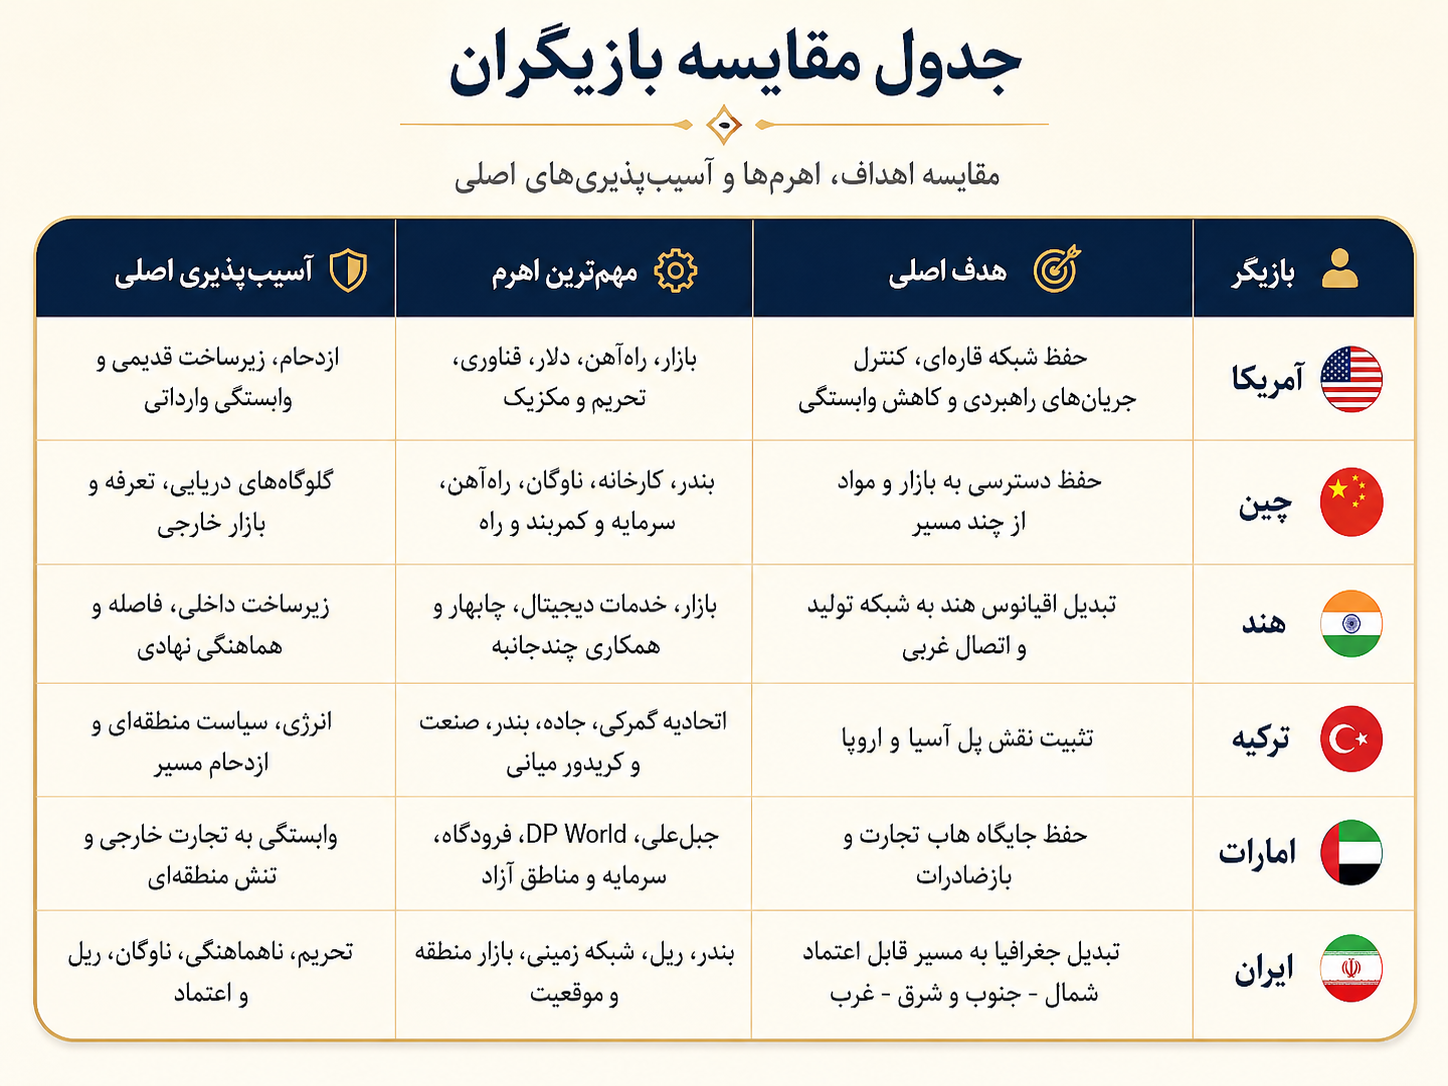
۹.۳۸.۱ بازی مسیر چین ـ اروپا: چین تمایل دارد چند گزینه شامل دریا، روسیه، کریدور میانی و مسیرهای جنوبی را همزمان در اختیار داشته باشد. ترکیه برای تقویت مسیر خزر تلاش میکند و ایران نیز میتواند در مسیر جنوبی نقش بگیرد، اما برای جذب بار باید از نظر زمان و قابلیت پیشبینی رقابت کند.
۹.۳۸.۲ بازی هند ـ روسیه: هند و روسیه به کریدور شمال ـ جنوب علاقهمندند و ایران در مرکز این شبکه قرار دارد، اما آذربایجان، دریای خزر و تحریم بر عملکرد آن اثر میگذارند. اگر کیفیت خدمات ایران پایین باشد، طرفهای تجاری میتوانند همچنان از مسیر دریایی سنتی یا گزینههای دیگر استفاده کنند.
۹.۳۸.۳ بازی هاب خلیج فارس: امارات از شبکهای تثبیتشده برخوردار است و عمان، عربستان، قطر و ایران نیز برای افزایش سهم خود رقابت میکنند. ایران نمیتواند تنها با تعرفه پایین مزیت بسازد و به خدمات حرفهای، نظام پرداخت، شرکتهای توانمند و اتصال قابل اعتماد نیاز دارد.
۹.۳۸.۴ بازی تحریم: آمریکا میتواند با استفاده از بانک، بیمه، دلار، بندر و کنترل صادرات هزینه تجارت ایران را افزایش دهد. چین، هند، ترکیه و امارات ممکن است با ایران تجارت کنند، اما هرکدام همزمان ریسک رابطه خود با آمریکا را نیز در نظر میگیرند.
۹.۳۸.۵ بازی واسطه: تحریم و محدودیت میتوانند تعداد واسطههای لازم برای تکمیل معامله را افزایش دهند. واسطه ممکن است تجارت را ممکن کند، اما هر لایه جدید هزینه، عدمشفافیت و احتمال اختلاف را نیز بیشتر میکند.
احتمالهای زیر وزنهای اولیه تحلیلیاند و باید همزمان با تغییر شرایط جنگ، تحریم، تجارت و پروژههای زیرساختی بهروزرسانی شوند.
سناریوی اول؛ رقابت مدیریتشده و تنوع مسیرها — احتمال اولیه ۳۵ درصد: تجارت جهانی ادامه پیدا میکند، اما شرکتها مسیر، بندر و انبار خود را متنوعتر میکنند. در این وضعیت حمل چندوجهی و نیاز به انبار افزایش مییابد، هند، ترکیه و امارات اهمیت بیشتری پیدا میکنند و فرصتی محدود نیز برای ایران ایجاد میشود. ایران برای استفاده از این فرصت باید برنامههای حمل منظم ارائه کند، زمان مرز را کاهش دهد، اتصال بندر و ریل را تقویت کند و با چند اپراتور قرارداد داشته باشد.
سناریوی دوم؛ تداوم ناامنی دریای سرخ — احتمال اولیه ۲۰ درصد: بخشی از خطوط همچنان از سوئز فاصله میگیرند و زمان حمل آسیا ـ اروپا افزایش مییابد. این روند به نیاز بیشتر به کشتی، رشد بعضی مسیرهای ریلی و افزایش موجودی در راه منجر میشود. مسیرهای زمینی و کریدور شمال ـ جنوب ایران میتوانند جذابتر شوند، اما تنها در صورتی که عملکرد قابل اعتماد داشته باشند.
سناریوی سوم؛ بلوکبندی شدید تجاری — احتمال اولیه ۲۰ درصد: تحریم، تعرفه و کنترل صادرات زنجیرهها را بیش از گذشته به بلوکهای سیاسی تقسیم میکنند. بررسی منشأ کالا، مسیرهای جداگانه، بیمه گرانتر و رشد تجارت واسطهای از پیامدهای محتملاند. ایران باید شرکای خود را متنوع کند، انطباق حقوقی و اسناد شفاف را تقویت کند و از وابستگی کامل به یک بلوک پرهیز کند.
سناریوی چهارم؛ تکمیل تدریجی کریدور شمال ـ جنوب — احتمال اولیه ۱۵ درصد: پروژه رشت ـ آستارا و پایانههای مسیر پیشرفت میکنند و تعداد قطارهای منظم افزایش مییابد. در نتیجه حمل میان هند، ایران، آذربایجان و روسیه رشد میکند، بنادر شمال اهمیت بیشتری پیدا میکنند و فرصتهایی برای انبار و فرآوری ایجاد میشود. خطر اصلی آن است که زیرساخت ساخته شود، اما بار برگشتی و قرارداد پایدار به اندازه کافی شکل نگیرد.
سناریوی پنجم؛ شوک تنگه هرمز یا زیرساخت جنوب — احتمال اولیه ۵ درصد: تنش نظامی یا حادثه میتواند بخشی از حمل جنوب ایران را مختل کند. چابهار، ذخایر داخلی، بنادر جایگزین، مسیرهای زمینی و برنامه توزیع اضطراری در چنین وضعی اهمیت بیشتری پیدا میکنند.
سناریوی ششم؛ گشایش محدود اقتصادی ایران — احتمال اولیه ۵ درصد: کاهش هزینه بانک، بیمه و همکاری خطوط میتواند بازگشت برخی خطوط، سرمایهگذاری، افزایش گردش کالا و قراردادهای اپراتوری را تسهیل کند. در مقابل، خطر آن وجود دارد که در واکنش به شرایط جدید ظرفیتهای مشابه و شتابزده بدون تحلیل بازار ساخته شوند.
۹.۴۰.۱ از شعار «چهارراه جهان» عبور کند: موقعیت جغرافیایی باید با شاخصهای واقعی مانند زمان، هزینه، قابلیت اعتماد و حجم پایدار سنجیده شود.
۹.۴۰.۲ کریدورهای اولویتدار را محدود کند: منابع نباید میان دهها مسیر پراکنده شوند. بار موجود، شریک متعهد، محدودبودن گلوگاه زیرساختی و درآمد واقعی میتوانند معیار انتخاب اولویت باشند.
۹.۴۰.۳ زمان مرز را منتشر کند: برای هر بندر و مرز باید زمان انتظار، زمان گمرک، صف کامیون و علت تأخیر بهطور منظم منتشر شوند.
۹.۴۰.۴ پنجره واحد واقعی ایجاد کند: تاجر نباید مجبور باشد یک داده یکسان را بارها به چند سازمان مختلف ارائه کند.
۹.۴۰.۵ پردازش پیش از ورود را گسترش دهد: بخش بزرگی از اسناد و بررسیها میتوانند پیش از رسیدن فیزیکی کالا انجام شوند.
۹.۴۰.۶ مدیریت ریسک را جایگزین بازرسی عمومی کند: شرکت خوشسابقه و محموله کمخطر باید بتوانند سریعتر از فرایند مرزی عبور کنند.
۹.۴۰.۷ برنامه AEO را عملی کند: مزیت شرکت مجاز باید واقعی و قابل اندازهگیری باشد، نه صرفاً عنوانی اداری.
۹.۴۰.۸ تعرفه کریدور را یکپارچه کند: مشتری باید بتواند قیمت کل مسیر را از ابتدا بداند و در هر کشور با هزینههای پیشبینینشده جدید روبهرو نشود.
۹.۴۰.۹ اتصال بندر به ریل را تکمیل کند: ریل باید تا نقطه مؤثر بارگیری برسد، نه اینکه فقط در نزدیکی بندر پایان یابد.
۹.۴۰.۱۰ گلوگاه را پیش از ظرفیت جدید اصلاح کند: رفع مشکل یک پل، سامانه سیگنال، پایانه یا مجوز ممکن است از ساخت یک خط جدید ارزش اقتصادی بیشتری ایجاد کند.
۹.۴۰.۱۱ ناوگان را بر اساس چرخه عمر نوسازی کند: یارانه خرید وسیله نقلیه بدون برنامه برای قطعات، تعمیر و بهرهوری کافی نیست.
۹.۴۰.۱۲ بندر خشک ایجاد کند: بندر خشک باید واقعاً به بندر دریایی، قطار و گمرک دیجیتال متصل باشد. محوطهای که فقط نام بندر خشک دارد اما قطار و مشتری ندارد، ارزش محدودی ایجاد میکند.
۹.۴۰.۱۳ انبار راهبردی را شبکهای کند: ذخایر حیاتی نباید در یک منطقه یا بندر واحد متمرکز شوند.
۹.۴۰.۱۴ مناطق آزاد را به صادرات متصل کند: موفقیت مناطق آزاد باید با صادرات، ارزش افزوده، اشتغال و خدمات بینالمللی سنجیده شود.
۹.۴۰.۱۵ داوری تجاری را تقویت کند: طرف خارجی باید مسیر روشن، حرفهای و قابل اعتماد برای حل اختلاف داشته باشد.
۹.۴۰.۱۶ مقررات را قابل پیشبینی کند: تغییر ناگهانی ممنوعیت، عوارض یا رویهها میتواند قراردادهای لجستیکی را بیاعتبار کند.
۹.۴۰.۱۷ داده باز منتشر کند: اطلاعات بندر، ریل، جاده، گمرک و انبار باید با تعاریف یکسان و قابل مقایسه منتشر شوند.
۹.۴۰.۱۸ انطباق تحریمی و تجاری را حرفهای کند: شرکتها باید توان ارزیابی مشتری، کالا، ساختار مالکیت، کشتی و محدودیتهای حقوقی را داشته باشند. شفافیت بهتر میتواند خطر بیشاحتیاطی طرفهای مشروع را کاهش دهد.
۹.۴۰.۱۹ ایمنی را قربانی تناژ نکند: کامیون، کشتی و انبار ناایمن ممکن است آمار حمل را افزایش دهند، اما همزمان هزینه حادثه و آسیب اعتباری ایجاد کنند.
۹.۴۰.۲۰ برنامه بحران داشته باشد: برای بستهشدن بندر، قطع سامانه گمرک، حمله سایبری، سیل، زلزله و کمبود سوخت باید از پیش مسیرهای جایگزین و برنامه عملیاتی طراحی شوند.
۹.۴۱.۱ زمان کل مشتری را اندازهگیری کند: سرعت جرثقیل بهتنهایی شاخص کافی نیست و زمان کل تجربهشده توسط مشتری باید سنجیده شود.
۹.۴۱.۲ برنامه کشتی را قابل اعتماد کند: خط کشتیرانی باید اطمینان داشته باشد اسکله و خدمات در زمان مشخص آماده خواهند بود.
۹.۴۱.۳ دروازه کامیون را نوبتدهی کند: نظام نوبتدهی میتواند صف و ازدحام را کاهش دهد.
۹.۴۱.۴ محوطه را بهینه کند: کانتینرها باید متناسب با زمان خروج و مقصد چیده شوند تا جابهجایی اضافی کاهش پیدا کند.
۹.۴۱.۵ تعمیر پیشگیرانه انجام دهد: خرابی یک جرثقیل میتواند برنامه کامل کشتی را مختل کند و نگهداری باید پیش از خرابی انجام شود.
۹.۴۱.۶ خدمات یخچالی را توسعه دهد: برق، تعمیر و ثبت دما در کانتینرهای یخچالی باید قابل اعتماد باشند.
۹.۴۱.۷ با پسکرانه هماهنگ شود: قطار و کامیون باید همزمان با تخلیه کشتی ظرفیت کافی برای خروج بار داشته باشند.
۹.۴۱.۸ داده را با مشتری به اشتراک بگذارد: صاحب کالا باید بتواند وضعیت محموله را بدون مراجعه حضوری مشاهده کند.
۹.۴۱.۹ شاخصها را منتشر کند: زمان حضور کشتی، زمان ماندگاری کانتینر، خرابی تجهیزات و میزان شکایت باید بهطور شفاف اندازهگیری و منتشر شوند.
۹.۴۲.۱ قطار منظم ایجاد کند: قطار موردی برای پروژه یا نمایش، بازار پایدار ایجاد نمیکند.
۹.۴۲.۲ واگن را استاندارد کند: تجهیزات باید با کانتینر، نوع بار و محدودیتهای محور هماهنگ باشند.
۹.۴۲.۳ زمان مرزی را کاهش دهد: افزایش سرعت حرکت قطار بدون اصلاح توقف مرزی اثر محدودی بر زمان کل خواهد داشت.
۹.۴۲.۴ قرارداد درِ تا در ارائه دهد: مشتری نباید مجبور باشد انتقال میان کشتی، قطار و کامیون را خودش مدیریت کند.
۹.۴۲.۵ بار برگشتی توسعه دهد: تخفیف باید به قرارداد بلندمدت و وجود بار دوطرفه متصل شود.
۹.۴۲.۶ ظرفیت لکوموتیو را با خط هماهنگ کند: ساخت خط بدون لکوموتیو و برنامه نگهداری، ظرفیت واقعی ایجاد نمیکند.
۹.۴۲.۷ اولویت حرکت را شفاف کند: تعارض میان قطار مسافری و باری باید با برنامه و قیمت روشن مدیریت شود.
۹.۴۳.۱ از فروش کرایه به حل مسئله حرکت کند: شرکت لجستیکی باید بتواند مسیر طراحی کند، اسناد را کنترل کند، ریسک را برای مشتری توضیح دهد و گزینه جایگزین ارائه کند.
۹.۴۳.۲ شبکه شریک بسازد: شرکت نمیتواند در همه کشورها دارایی داشته باشد، اما میتواند شبکهای از شرکای معتبر ایجاد کند.
۹.۴۳.۳ قیمت کل ارائه دهد: مشتری باید بداند مبلغ اعلامشده دقیقاً چه هزینههایی را پوشش میدهد.
۹.۴۳.۴ مسئولیت را روشن کند: از ابتدا باید مشخص شود خسارت، تأخیر یا خطا در هر بخش بر عهده چه کسی است.
۹.۴۳.۵ داده مشتری را حفظ کند: سامانه رزرو و ردیابی نباید شرکت را به یک ارائهدهنده خارجی قفل کند.
۹.۴۳.۶ چند مسیر داشته باشد: برای مشتری یا کالای حیاتی، مسیر دوم باید پیش از بحران طراحی و آزمایش شده باشد.
۹.۴۳.۷ انطباق را قابلیت تجاری بداند: شناخت مقررات و توان اجرای آنها میتواند مزیت رقابتی باشد، نه صرفاً هزینهای اداری.
۹.۴۳.۸ بیمه مناسب انتخاب کند: ارزانترین بیمه ممکن است هنگام خسارت واقعی پوشش کافی نداشته باشد.
۹.۴۳.۹ ادعا و خسارت را حرفهای مدیریت کند: ثبت عکس، سند، زمان و مسئولیت برای پیگیری و دریافت خسارت ضروری است.
۹.۴۴.۱ ارزش خود را تعریف کند: شرکت باید روشن کند که ارزش آن از اعتبار، دسترسی به بازار، نگهداری موجودی، کنترل کیفیت یا پذیرش ریسک ایجاد میشود.
۹.۴۴.۲ از وابستگی تکمشتری پرهیز کند: ازدستدادن یک خریدار نباید کل فعالیت شرکت را متوقف کند.
۹.۴۴.۳ ریسک طرف مقابل را بسنجد: فروش بالا به مشتریای که قادر یا مایل به پرداخت نیست، موفقیت اقتصادی محسوب نمیشود.
۹.۴۴.۴ مالکیت کالا را روشن کند: در هر مرحله باید مشخص باشد کالا متعلق به چه کسی است و خطر خسارت بر عهده کدام طرف قرار دارد.
۹.۴۴.۵ موجودی را با داده مدیریت کند: نگهداری موجودی بدون تحلیل ممکن است شرکت را ناخواسته وارد سفتهبازی روی قیمت کالا کند.
۹.۴۴.۶ منشأ کالا را مستند کند: تغییر بستهبندی منشأ واقعی کالا را تغییر نمیدهد و ادعای نادرست مبدأ میتواند ریسک گمرکی و حقوقی ایجاد کند.
۹.۴۴.۷ قرارداد خروج داشته باشد: اگر مسیر اصلی بسته شد، شرکت باید بتواند کالا را به مقصد یا مشتری دیگری منتقل کند.
۹.۴۵.۱ هزینه کل تحویل را محاسبه کند: ارزانترین فروشنده ممکن است دورترین یا نامطمئنترین گزینه باشد و در نهایت هزینه کل بیشتری ایجاد کند.
۹.۴۵.۲ قطعات را طبقهبندی کند: برای هر قلم باید ارزش، زمان تأمین، اثر توقف و تعداد منابع مشخص شود.
۹.۴۵.۳ موجودی را یکسان تعیین نکند: قطعه حیاتی باید سطح موجودی متفاوت و معمولاً بالاتری از یک قلم عمومی داشته باشد.
۹.۴۵.۴ بندر و مرز جایگزین داشته باشد: اسناد، قراردادها و کد کالا باید برای مسیر جایگزین نیز از قبل آماده باشند.
۹.۴۵.۵ بستهبندی را برای مسیر طراحی کند: مسیر طولانی، رطوبت، انتقالهای متعدد و گرما ممکن است به بستهبندی متفاوتی نیاز داشته باشند.
۹.۴۵.۶ برنامه تقاضا را با لجستیک هماهنگ کند: تصمیم خرید و تولید نباید مستقل از زمان واقعی حمل گرفته شود.
۹.۴۵.۷ عملکرد فورواردر را اندازه بگیرد: تحویل بهموقع، میزان خسارت، هزینههای اضافی و سرعت پاسخگویی از شاخصهای مهم ارزیابی فورواردر هستند.
۹.۴۶.۱ موجودی را دقیق ثبت کند: اختلاف میان سیستم و موجودی فیزیکی اعتماد مشتری را از بین میبرد.
۹.۴۶.۲ جانمایی را علمی کند: کالای پرتکرار باید در بخشهای دسترسپذیرتر انبار قرار گیرد.
۹.۴۶.۳ اصل گردش مناسب را اجرا کند: بسته به ماهیت کالا باید از اصل «اولین ورود، اولین خروج» یا «اولین انقضا، اولین خروج» استفاده شود.
۹.۴۶.۴ خسارت را ثبت کند: علت آسیب باید مشخص شود تا معلوم باشد مشکل از بستهبندی، حمل یا عملیات انبار ناشی شده است.
۹.۴۶.۵ برق پشتیبان داشته باشد: برق پشتیبان برای سردخانه و سامانههای اطلاعاتی حیاتی است.
۹.۴۶.۶ امنیت را چندلایه کند: کنترل دسترسی، دوربین، شمارش، مهر و تفکیک وظایف باید در کنار یکدیگر استفاده شوند.
۹.۴۶.۷ خدمات ارزش افزوده ارائه دهد: بستهبندی، برچسبگذاری، تجمیع، کنترل کیفیت و مدیریت مرجوعی میتوانند انبار را از فضای ذخیره ساده به یک گره ارزشآفرین تبدیل کنند.
سرمایهگذاری لجستیکی معمولاً سرمایهبر و کمنقدشونده است و به همین دلیل باید فراتر از جذابیت ظاهری زمین و زیرساخت ارزیابی شود.
۹.۴۷.۱ بندر: پیش از سرمایهگذاری باید مشخص شود بار پایه چیست، قرارداد با خط کشتیرانی وجود دارد یا نه، پسکرانه کجاست، عمق و کانال کافی هستند یا خیر و رقیب اصلی چه کسی است.
۹.۴۷.۲ انبار: نرخ اشغال، مدت قرارداد، کیفیت مستأجر، موقعیت جغرافیایی و هزینه انرژی از عوامل اصلی ارزش انبار هستند.
۹.۴۷.۳ سردخانه: ساختمان سردخانه بدون جریان محصول، برق قابل اعتماد و مدیریت تخصصی ارزش محدودی دارد.
۹.۴۷.۴ ناوگان کامیون: سن ناوگان، مصرف سوخت، وضعیت راننده، دسترسی به قطعات، نرخ سفر خالی و وصول کرایه باید بررسی شوند.
۹.۴۷.۵ کشتی: کشتی به بازار جهانی، کلاس، بیمه، خدمه، تعمیر و چرخه کرایه وابسته است.
۹.۴۷.۶ شرکت فورواردر: بخش مهمی از ارزش چنین شرکتی ممکن است در شبکه مشتری، مجوز، تیم و داده آن باشد، نه در دارایی فیزیکی.
۹.۴۷.۷ منطقه لجستیکی: قیمت زمین نباید فرض اصلی سرمایهگذاری باشد و تقاضا، اتصال و مقررات اهمیت بیشتری دارند.
۹.۴۸.۱ فروش اینترنتی: بنگاه کوچک پیش از آغاز فروش باید هزینه ارسال، مرجوعی، بستهبندی و زمان تحویل را بشناسد.
۹.۴۸.۲ صادرات خرد: تجمیع بار و استفاده از خدمات فورواردر میتواند صادرات را برای بنگاههایی که حجم کافی برای یک محموله کامل ندارند ممکن کند.
۹.۴۸.۳ وابستگی به پلتفرم: فروشندهای که تمام مشتری و موجودی خود را به یک پلتفرم وابسته میکند، در برابر تغییر کارمزد یا محدودیت دسترسی آسیبپذیر میشود.
۹.۴۸.۴ ذخیره خانگی و تجاری: نگهداری موجودی معقول برای کالاهای ضروری میتواند مفید باشد، اما انبار افراطی هزینه، فساد کالا و فشار بر بازار ایجاد میکند.
۹.۴۸.۵ سرمایه انسانی: مهارت در گمرک، قرارداد، برنامهریزی، داده، زبان و مدیریت انبار از قابلیتهای ارزشمند در اقتصاد لجستیک است.
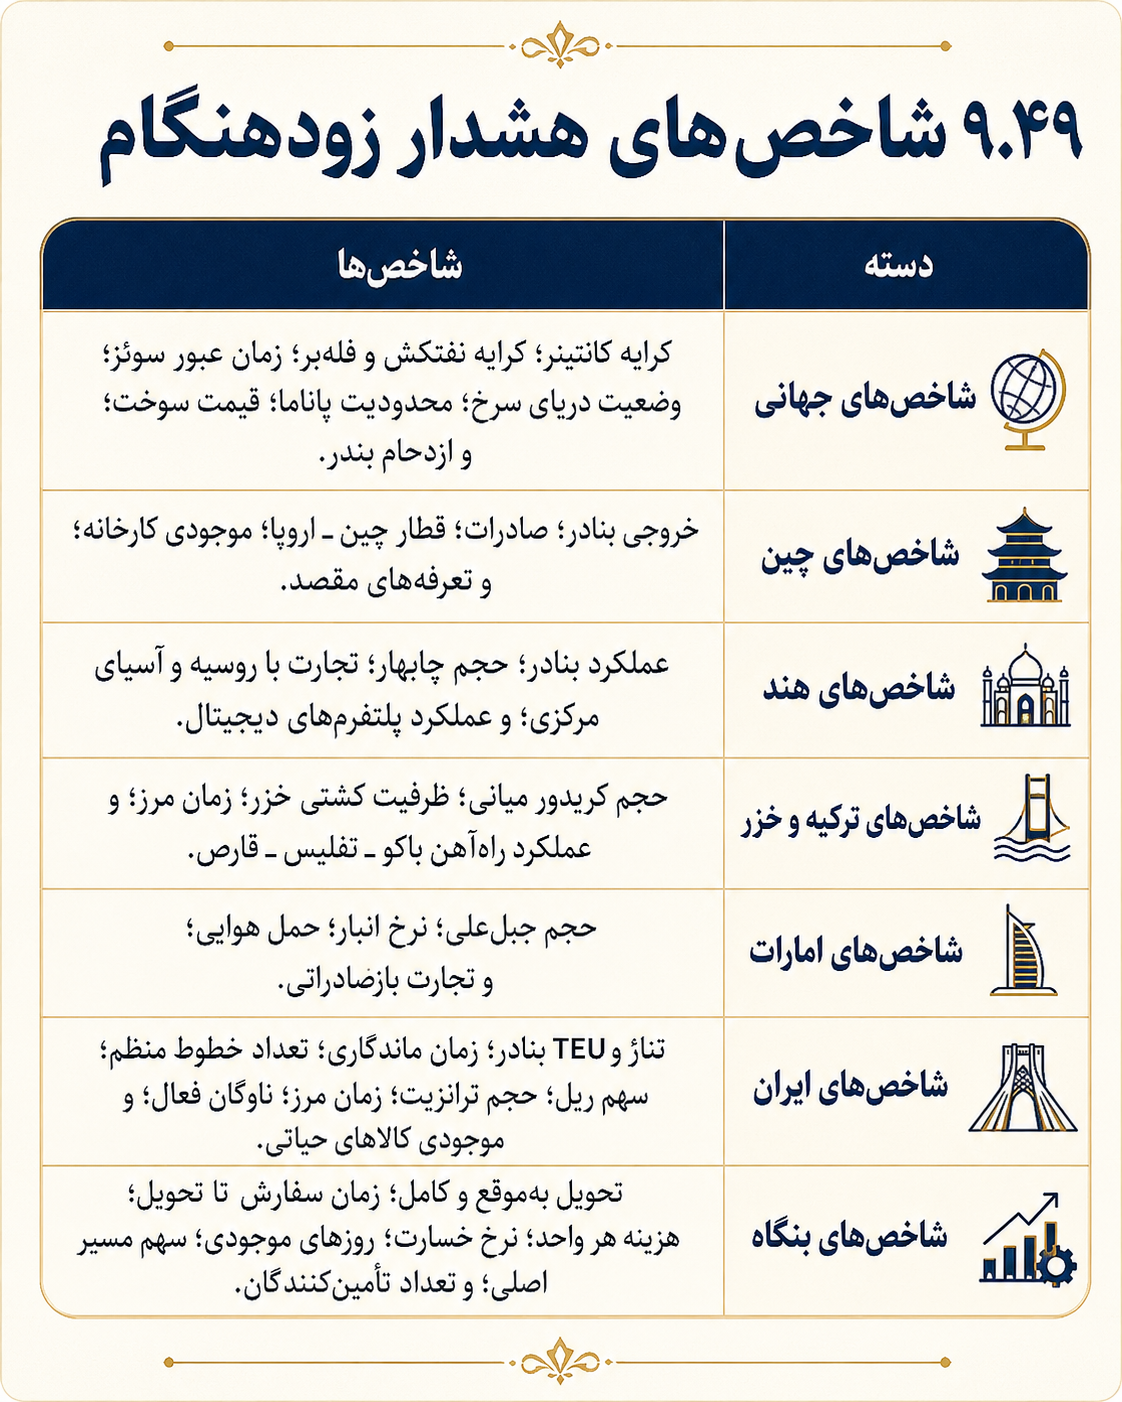
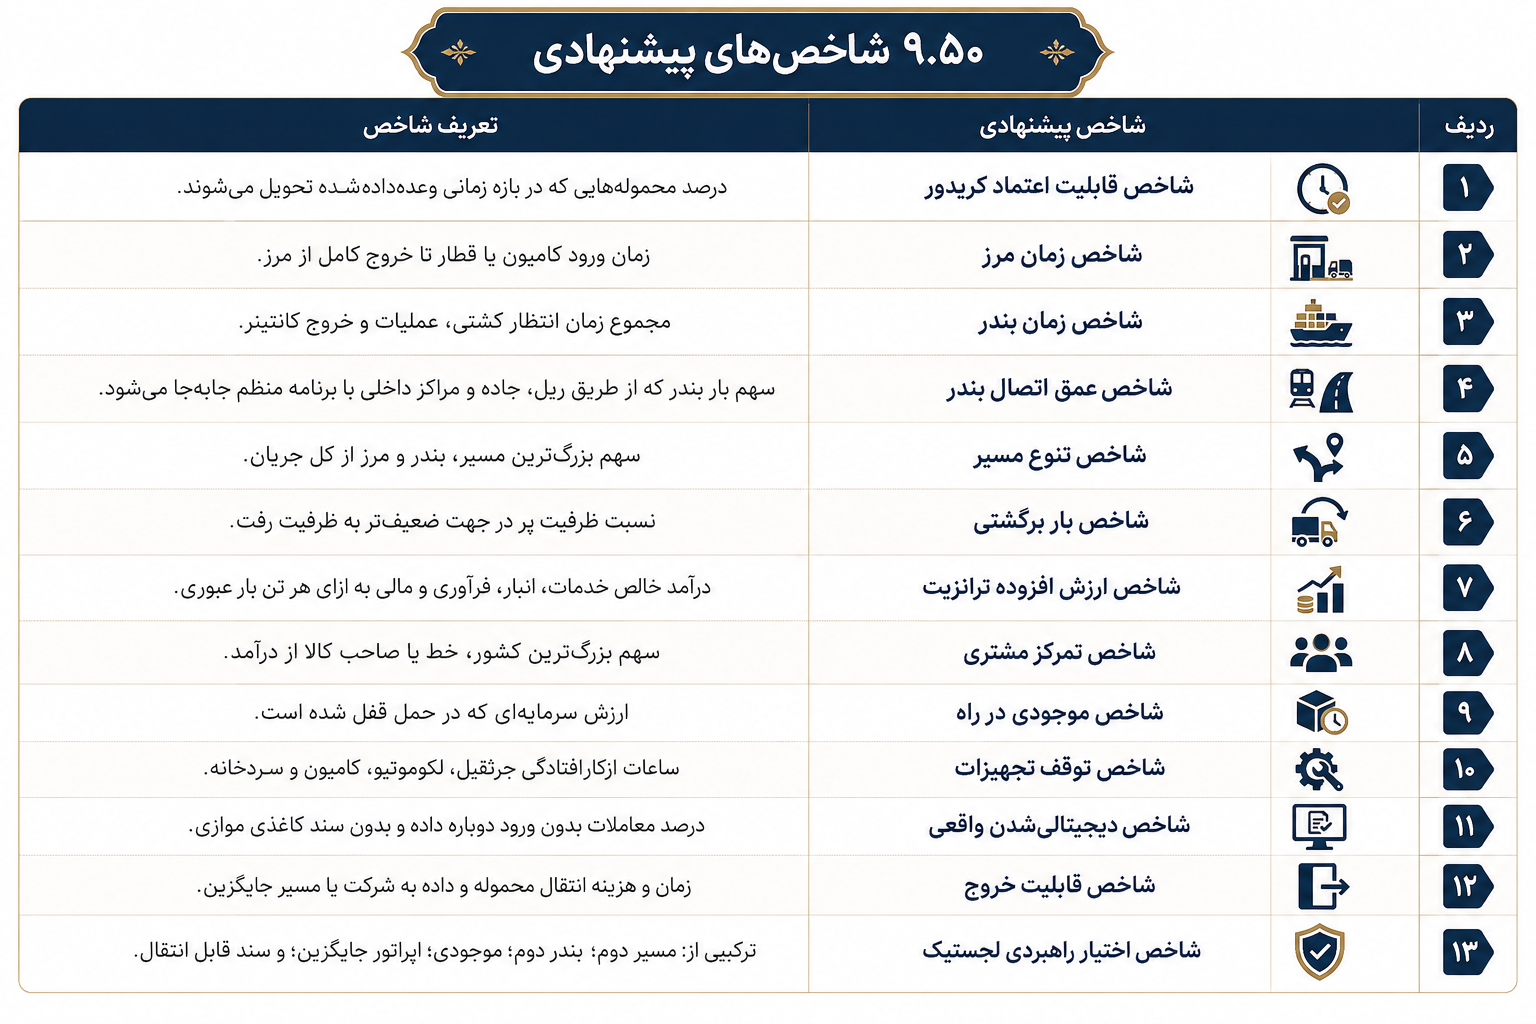
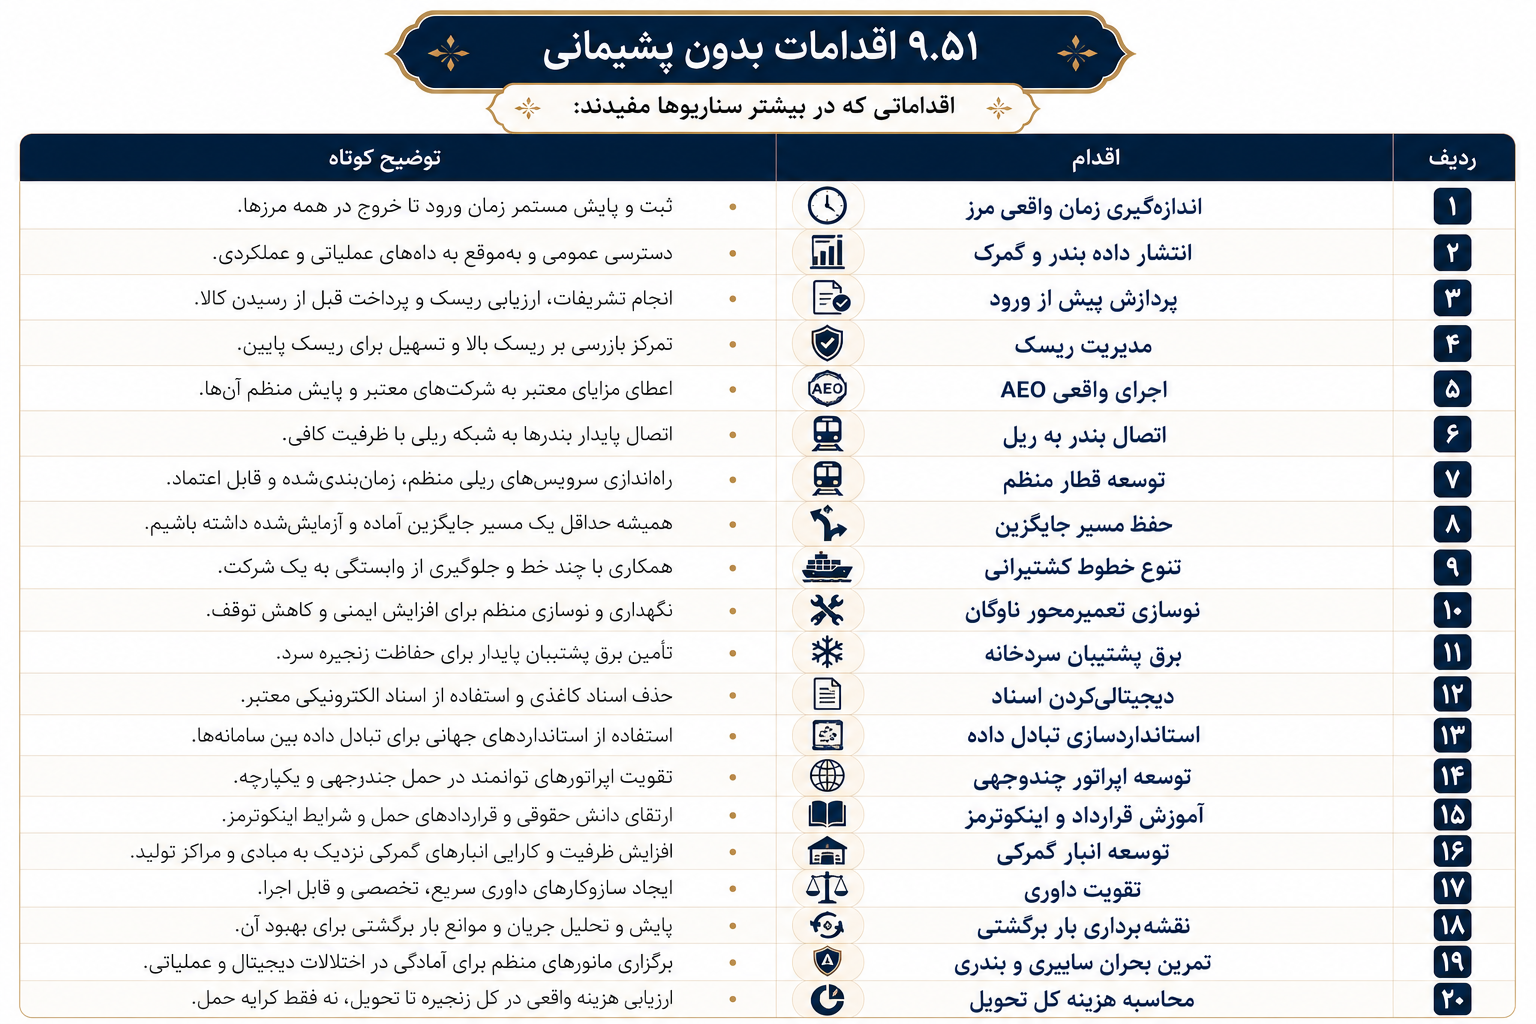
هر تصمیم لجستیکی را میتوان با چهار پرسش اصلی ارزیابی کرد. نخست باید از منظر استراتژی مشخص شود در کدام جریان کالا، میان کدام بازارها و با چه مزیتی رقابت میکنیم و چه مسیر یا خدمتی را آگاهانه ارائه نمیدهیم.
پرسش دوم به پیشنهاد ارزش مربوط است. باید روشن باشد مشتری دقیقاً چه چیزی دریافت میکند؛ کرایه کمتر، زمان کوتاهتر، قابلیت اعتماد بیشتر، امنیت بالاتر، تأمین مالی یا دسترسی بهتر به بازار.
پرسش سوم زنجیره ارزش را بررسی میکند و مشخص میسازد کدام قابلیتها در بندر، حمل، انبار، اسناد، گمرک، داده و ارتباط با مشتری باید در کنترل ایران یا بنگاه باقی بمانند.
در نهایت باید جریان ارزش از لحظه سفارش تا تحویل بررسی شود تا روشن شود محموله از چه مراحل و سازمانهایی عبور میکند و انتظار، دوبارهکاری، فساد، آسیب و عدمقطعیت دقیقاً در کدام نقطه ایجاد میشوند.
لجستیک، کریدورها، انبارداری و تجارت واسطهای صرفاً فعالیتهایی برای جابهجایی یا نگهداری کالا نیستند. این حوزه شبکهای است که کالا، اطلاعات، پول، اسناد و مسئولیت را به یکدیگر متصل میکند و عملکرد هر حلقه بر ارزش کل جریان اثر میگذارد.
ایالات متحده از بازار بزرگ، شبکه قارهای، راهآهن باری، شرکتهای لجستیکی و قدرت مالی برخوردار است. چین توانسته کارخانه، بندر، راهآهن، تجارت الکترونیکی و سرمایهگذاری خارجی را در قالب یک اکوسیستم بههمپیوسته ترکیب کند. هند در حال توسعه بنادر، دیجیتالیکردن لجستیک و ساخت مسیرهای غربی از جمله چابهار است. ترکیه از موقعیت میان آسیا و اروپا و دسترسی به بازار اتحادیه اروپا بهره میبرد و امارات نیز با ترکیب بندر، فرودگاه، منطقه آزاد، بانک و خدمات حرفهای به هاب مهم تجارت واسطهای تبدیل شده است.
ایران از نظر جغرافیایی ظرفیت قابلتوجهی دارد. ساحل خلیج فارس و دریای عمان، دسترسی به دریای خزر، مرز با آسیای مرکزی، قفقاز، ترکیه، عراق، پاکستان و افغانستان و قرارگرفتن میان هند، روسیه، چین و اروپا امکان توسعه چندین جهت تجاری را ایجاد کردهاند. بااینحال، جغرافیا فقط نقطه آغاز است. ضعف در گمرک، خطوط منظم، راهآهن، ناوگان، بیمه، پرداخت، انبار، قرارداد یا اعتماد میتواند مزیت فاصله را از بین ببرد.
کریدور شمال ـ جنوب، چابهار، مسیر چین ـ آسیای مرکزی ـ ایران و اتصال خلیج فارس به قفقاز فرصتهای واقعیاند، اما نباید ظرفیت آینده آنها با عملکرد امروز اشتباه گرفته شود. ساخت رشت ـ آستارا، توسعه چابهار یا افزایش ظرفیت یک بندر تنها زمانی ارزش اقتصادی واقعی ایجاد میکند که محموله، بار برگشتی، برنامه منظم و اپراتور پاسخگو نیز وجود داشته باشند.
راهبرد مناسب ایران باید بر چند محور همزمان استوار باشد. تمرکز منابع باید بر تعداد محدودی کریدور دارای بار و شریک واقعی قرار گیرد، زمان و عدمقطعیت در مرز و گمرک کاهش یابد و اتصال مؤثر میان بندر، راهآهن، جاده و بندر خشک شکل بگیرد. در کنار آن، شرکتهای حرفهای حمل چندوجهی و تجارت واسطهای باید توسعه پیدا کنند و انبار، سردخانه و ذخایر بر اساس نیاز واقعی ساخته شوند. تنوع مسیر، اپراتور، بانک و شریک تجاری نیز برای کاهش آسیبپذیری ضروری است و در عین حال داده، قرارداد، تعمیر، مدیریت و ارتباط مستقیم با مشتری باید در کنترل داخلی باقی بمانند.
هدف ایران نباید صرفاً افزایش تناژ عبوری باشد. پرسش مهمتر این است که هر تن یا هر کانتینر عبوری چه میزان درآمد خالص، اشتغال، دانش، دسترسی به بازار و قدرت انتخاب ایجاد میکند. ممکن است کشوری میلیونها تن کالا را با تعرفه بسیار پایین و سوخت یارانهای عبور دهد، اما هزینه جاده و زیرساخت از درآمد آن بیشتر باشد. در مقابل، حجم کوچکتری از کالای باارزش میتواند از طریق انبار، بستهبندی، تأمین مالی، کنترل کیفیت و توزیع ارزش افزوده بیشتری ایجاد کند.
قدرت لجستیکی واقعی در مالکیت بیشترین کامیون، کشتی یا اسکله خلاصه نمیشود. این قدرت در توان هماهنگکردن شبکهای از بازیگران شکل میگیرد که بتوانند کالا را در زمان وعدهدادهشده، با هزینه قابل پیشبینی و مسئولیت روشن به مقصد برسانند.
کشوری که فقط مسیر جغرافیایی دارد ممکن است بهسادگی دور زده شود. کشوری که شبکه، اعتماد و امکان تغییر مسیر در اختیار دارد، حتی هنگام بحران نیز میتواند در جریان تجارت باقی بماند.
املاک، ساختوساز و زیرساخت در ظاهر مجموعهای از زمین، ساختمان، جاده، پل، نیروگاه، شبکه آب، بیمارستان، مدرسه و تأسیسات شهریاند، اما در سطحی عمیقتر، شکل فیزیکی اقتصاد را میسازند. تقریباً هیچ فعالیت اقتصادی را نمیتوان کاملاً جدا از فضا و زیرساخت تصور کرد. کارخانه به زمین، برق، آب، جاده و انبار نیاز دارد؛ شرکت فناوری به مرکز داده، فیبر، برق و دفتر وابسته است؛ کشاورزی بدون شبکه آبیاری، جاده روستایی، سردخانه و بازار کارآمد نمیشود؛ بیمارستان به ساختمان مقاوم، برق پشتیبان، آب، اکسیژن و ارتباطات نیاز دارد؛ تجارت بر بندر، انبار، راهآهن، جاده و گمرک متکی است و خانوار نیز برای سکونت، آموزش، کار، سلامت و امنیت به مسکن و خدمات شهری وابسته است.
به همین دلیل، کیفیت زیرساخت فقط نتیجه توسعه اقتصادی نیست و خود یکی از عوامل شکلدهنده آن نیز محسوب میشود. شهری که آب، برق، حملونقل، مسکن و ارتباط قابل اعتماد ندارد، نمیتواند بهسادگی سرمایه، نیروی متخصص و بنگاه مولد را حفظ کند. بااینحال، از این رابطه نباید نتیجه گرفت که هرچه بیشتر ساخته شود، توسعه بیشتری نیز به دست میآید. ممکن است خانه ساخته شود، اما در محل نامناسب قرار گرفته باشد؛ شهر جدید ایجاد شود، اما شغل و حملونقل نداشته باشد؛ بزرگراه احداث شود، اما منابع لازم برای نگهداری آن وجود نداشته باشد؛ سد ساخته شود، اما آب کافی یا شبکه توزیع مناسب در دسترس نباشد؛ بیمارستان افتتاح شود، اما پزشک، پرستار و تجهیزات کافی نداشته باشد؛ یا برج تجاری ساخته شود، درحالیکه تقاضای واقعی برای فضای اداری وجود ندارد. در چنین مواردی سرمایه فیزیکی ایجاد شده، اما ارزش اقتصادی و اجتماعی آن محدود مانده است.
ویژگی مهم دیگر این سکتور، دوام بالا، سرمایهبری، وابستگی شدید به مکان و دشواری انتقال بسیاری از داراییهای آن است. یک کارخانه را نمیتوان مانند سهام در چند ثانیه فروخت، خط مترو را نمیتوان به شهر دیگری منتقل کرد و یک برج اداری نیز پس از تغییر شرایط بازار بهسادگی به بیمارستان یا کارخانه تبدیل نمیشود. به همین دلیل، خطای سرمایهگذاری در املاک و زیرساخت ممکن است چند دهه بر اقتصاد اثر بگذارد.
پرسش اصلی این فصل این است که ایران چگونه میتواند زمین، مسکن، ساختوساز و زیرساخت را از محلی برای حفظ ارزش پول، توزیع رانت و اجرای پروژههای نمایشی به بستری برای بهرهوری، سکونت باکیفیت، تابآوری و تولید تبدیل کند. پاسخ را نمیتوان در دوگانههای سادهای مانند ساخت دولتی یا بازار آزاد، توسعه افقی یا تراکم، نوسازی یا حفظ بافت، مالکیت یا اجاره، پروژه بزرگ یا کوچک و زیرساخت عمومی یا خصوصی جستوجو کرد. هر تصمیم باید با توجه به مکان، تقاضا، توان مالی، چرخه عمر، خطر طبیعی، کیفیت حکمرانی و امکان تغییر کاربری ارزیابی شود.
این فصل مجموعهای از حوزههای مرتبط اما متفاوت را در بر میگیرد که هر یک منطق اقتصادی و فنی خاص خود را دارند.
۱۰.۲.۱ زمین: زمین پایه تمام فعالیتهای ساختمانی است، اما برخلاف ساختمان، محصولی نیست که بنگاه آن را تولید کرده باشد. ارزش زمین از موقعیت، دسترسی، امکان ساخت، خدمات شهری، امنیت مالکیت، کیفیت محیط و انتظارات نسبت به آینده شکل میگیرد.
۱۰.۲.۲ مسکن: مسکن بهطور همزمان محل سکونت، دارایی خانوار، وثیقه، ابزار پسانداز، کالای سرمایهای و گاهی ابزار سفتهبازی است. همین چندگانگی سیاستگذاری در این حوزه را پیچیده میکند. افزایش قیمت خانه ممکن است برای مالک فعلی احساس افزایش ثروت ایجاد کند، اما برای مستأجر یا خریدار جدید دسترسی به مسکن را دشوارتر سازد.
۱۰.۲.۳ املاک تجاری: دفتر، فروشگاه، مرکز خرید، هتل، رستوران و دیگر فضاهای خدماتی در این گروه قرار میگیرند.
۱۰.۲.۴ املاک صنعتی و لجستیکی: کارخانه، سوله، انبار، مرکز توزیع، سردخانه، پارک صنعتی و مرکز داده نمونههای اصلی این گروهاند.
۱۰.۲.۵ زیرساخت اقتصادی: جاده، راهآهن، بندر، فرودگاه، شبکه برق، خط لوله، مخابرات، آب، فاضلاب و مدیریت پسماند از مهمترین زیرساختهای اقتصادی هستند.
۱۰.۲.۶ زیرساخت اجتماعی: مدرسه، دانشگاه، بیمارستان، درمانگاه، فضای فرهنگی، پارک و تأسیسات ورزشی بخشی از زیرساخت اجتماعیاند.
۱۰.۲.۷ زیرساخت طبیعی: تالاب، رودخانه، فضای سبز، حوضه آبریز، ساحل و پوشش گیاهی نیز میتوانند کارکرد زیرساختی داشته باشند. تالاب میتواند بخشی از سیلاب را جذب کند و فضای سبز شهری دما را کاهش دهد. نابودی چنین داراییهایی ممکن است جامعه را ناچار به ساخت زیرساخت مصنوعی و پرهزینهتری کند.
یکی از خطاهای رایج در تحلیل املاک این است که زمین، ساختمان و حقوق مرتبط با آنها یکسان فرض شوند، درحالیکه هر یک ماهیت متفاوتی دارند.
۱۰.۳.۱ زمین: هر قطعه زمین موقعیتی منحصربهفرد دارد و دو قطعه با مساحت یکسان ممکن است از نظر ارزش تفاوت بسیار زیادی داشته باشند.
۱۰.۳.۲ بنا: ساختمان محصولی ساختهشده است که فرسوده میشود، به تعمیر نیاز دارد، ممکن است از نظر فنی یا کارکردی منسوخ شود و در نهایت به بازسازی یا تخریب برسد.
۱۰.۳.۳ حق ساخت: بخش بزرگی از ارزش یک قطعه به این بستگی دارد که چه مقدار بنا و با چه کاربری بتوان روی آن ایجاد کرد. تغییر کاربری یا افزایش تراکم ممکن است بدون هیچ تغییر فیزیکی در خود زمین، ارزش آن را چند برابر کند.
۱۰.۳.۴ حق بهرهبرداری: یک شخص یا شرکت ممکن است مالک زمین نباشد، اما برای مدتی حق بهرهبرداری از معدن، بندر، پارکینگ، جاده یا ساختمان را در اختیار داشته باشد.
۱۰.۳.۵ حق عبور و دسترسی: بعضی زمینها بدون دسترسی مناسب به جاده، آب یا شبکه برق ارزش استفاده محدودی دارند.
۱۰.۳.۶ مالکیت مشاع: در ساختمان آپارتمانی، مالک علاوه بر واحد خصوصی، در زمین، راهرو، نما و تأسیسات مشترک نیز سهم دارد. ضعف در مدیریت این بخشهای مشاع میتواند حتی ساختمان سالم را بهتدریج فرسوده کند.
ارزش ملک فقط از افزایش قیمت آن حاصل نمیشود و چند منبع متفاوت برای ایجاد ارزش وجود دارد.
۱۰.۴.۱ ارزش استفاده: خانه امکان سکونت فراهم میکند، انبار امکان نگهداری کالا را میدهد و کارخانه تولید را ممکن میسازد.
۱۰.۴.۲ درآمد اجاره: مالک میتواند حق استفاده از دارایی را در ازای دریافت اجاره به دیگری واگذار کند.
۱۰.۴.۳ افزایش ارزش زمین: توسعه زیرساخت، تغییر کاربری، رشد جمعیت یا افزایش تقاضا میتواند ارزش زمین را بالا ببرد.
۱۰.۴.۴ ارزش توسعه: زمین خام ممکن است پس از دریافت مجوز، قطعهبندی، تأمین خدمات و ساخت، ارزش بیشتری پیدا کند.
۱۰.۴.۵ ارزش تجمیع: چند قطعه کوچک ممکن است جداگانه برای پروژه مناسب نباشند، اما تجمیع آنها امکان توسعهای ارزشمندتر را ایجاد کند.
۱۰.۴.۶ ارزش تغییر کاربری: کارخانه قدیمی میتواند در شرایط مناسب به انبار، دفتر، مرکز فرهنگی یا مسکن تبدیل شود.
۱۰.۴.۷ ارزش اختیار: گاهی بخش مهمی از ارزش ملک نه از استفاده فعلی، بلکه از امکان تغییر آن در آینده ناشی میشود. زمین یا ساختمانی که طراحی انعطافپذیر دارد، در سناریوهای مختلف امکان تغییر کاربری بیشتری خواهد داشت.
قیمت یک ساختمان از اجزای مختلفی مانند زمین، مجوز و حقوق ساخت، مصالح، نیروی کار، تجهیزات، تأمین مالی، مالیات و عوارض، سود توسعهدهنده و ارزش موقعیت تشکیل میشود. بهویژه در شهرهای پرتقاضا، بخش بزرگی از قیمت مسکن ممکن است ناشی از زمین و حق ساخت باشد، نه آجر، بتن یا فولاد.
فرض کنیم هزینه ساخت دو واحد مشابه یکسان باشد. یکی در منطقهای با مترو، مدرسه، امنیت، پارک، اشتغال و دسترسی مناسب قرار گرفته و دیگری فاقد این امکانات است. حتی با یکسانبودن مصالح و هزینه ساخت، قیمت این دو واحد میتواند تفاوت زیادی داشته باشد. این تفاوت نشان میدهد مسکن فقط یک سازه خصوصی نیست و بخشی از ارزش آن توسط سرمایهگذاری عمومی و کیفیت محیط شهری ایجاد میشود.
۱۰.۶.۱ شناسایی تقاضا: پروژه باید از نیاز واقعی آغاز شود. باید روشن باشد چه کسی از آن استفاده خواهد کرد، قدرت خرید مخاطب چقدر است، چه سطحی از اجاره قابل تحمل خواهد بود، محل اشتغال کاربران کجاست و چه محصولات جایگزینی در بازار وجود دارند.
۱۰.۶.۲ انتخاب زمین: زمین باید از نظر سند، دسترسی، خطر طبیعی، وضعیت خاک، خدمات، محدودیت ساخت و آلودگی بررسی شود.
۱۰.۶.۳ بررسی امکانسنجی: امکانسنجی باید هزینه و درآمد پروژه را در طول زمان مقایسه کند، نه اینکه فقط هزینه ساخت اولیه را بسنجد.
۱۰.۶.۴ طراحی مفهوم: در این مرحله تعداد واحدها، متراژ، کاربری، پارکینگ، فضای عمومی و سطح اولیه کیفیت تعیین میشود.
۱۰.۶.۵ دریافت مجوز: کاربری، تراکم، نقشه، آتشنشانی، محیطزیست و اتصال به خدمات از جمله مجوزها و تأییدهای مهم پروژهاند.
۱۰.۶.۶ تأمین مالی: پروژه ممکن است از سرمایه مالک، پیشفروش، وام، شریک، صندوق، اوراق یا درآمد زمین تأمین مالی شود.
۱۰.۶.۷ طراحی تفصیلی: معماری، سازه، تأسیسات و جزئیات اجرایی در این مرحله تکمیل میشوند.
۱۰.۶.۸ خرید و قرارداد: مصالح، پیمانکاران، تجهیزات و خدمات انتخاب و قراردادهای لازم منعقد میشوند.
۱۰.۶.۹ ساخت: عملیات خاک، فونداسیون، سازه، نما، تأسیسات و تکمیل در این مرحله انجام میشود.
۱۰.۶.۱۰ راهاندازی: تأسیسات باید پیش از بهرهبرداری آزمایش و تنظیم شوند.
۱۰.۶.۱۱ تحویل: تحویل واقعی فقط دادن کلید نیست. وضعیت سند، خدمات، ایمنی، ضمانت، نقصهای باقیمانده و نظام مدیریت ساختمان نیز باید روشن باشند.
۱۰.۶.۱۲ بهرهبرداری و نگهداری: بخش قابلتوجهی از هزینه ساختمان پس از پایان ساخت و در طول دوره استفاده ایجاد میشود.
۱۰.۶.۱۳ بازسازی یا پایان عمر: ساختمان در طول زمان ممکن است به تعمیر، مقاومسازی، تغییر کاربری یا در نهایت تخریب نیاز پیدا کند.
زیرساخت عمومی نیز چرخهای بسیار فراتر از مرحله ساخت دارد.
۱۰.۷.۱ تعریف مسئله: پرسش نخست نباید این باشد که «چه پروژهای بسازیم؟». ابتدا باید مشخص شود چه مشکلی وجود دارد، چه گروهی از آن آسیب میبیند و آیا ساخت دارایی جدید واقعاً بهترین راهحل است.
۱۰.۷.۲ گزینههای غیرساختاری: بعضی مسائل را میتوان با قیمتگذاری، مدیریت تقاضا، تعمیر، زمانبندی، داده یا اصلاح مقررات حل کرد. برای کاهش ترافیک، ساخت بزرگراه تنها گزینه نیست و حملونقل عمومی، مدیریت پارکینگ، دورکاری و قیمتگذاری نیز میتوانند اثرگذار باشند.
۱۰.۷.۳ امکانسنجی: تقاضا، هزینه، اثرات محیطزیستی، ریسک و گزینههای جایگزین باید بررسی شوند.
۱۰.۷.۴ طراحی و تملک زمین: بسیاری از پروژهها در همین مرحله به دلیل مسائل طراحی، مالکیت و تملک با تأخیر مواجه میشوند.
۱۰.۷.۵ تأمین مالی و قرارداد: باید معلوم باشد چه کسی سرمایهگذاری میکند، چه کسی بازپرداخت را انجام میدهد، چه کسی ریسک ساخت و چه کسی ریسک تقاضا را تحمل خواهد کرد.
۱۰.۷.۶ ساخت: کنترل زمان، هزینه، کیفیت و ایمنی در این مرحله حیاتی است.
۱۰.۷.۷ راهاندازی: عملکرد واقعی زیرساخت باید پیش از بهرهبرداری کامل آزمایش شود.
۱۰.۷.۸ بهرهبرداری: راه، سد، مترو یا نیروگاه بدون اپراتور حرفهای نمیتواند تمام ارزش خود را ایجاد کند.
۱۰.۷.۹ نگهداری: نگهداری معمولاً از نظر سیاسی جذابیت کمتری از افتتاح پروژه جدید دارد، اما از نظر اقتصادی در بسیاری از موارد ارزشمندتر است.
۱۰.۷.۱۰ نوسازی یا بازنشستگی: نباید فرض کرد زیرساخت برای همیشه بدون تغییر قابل استفاده خواهد بود. در پایان عمر، نوسازی، جایگزینی یا بازنشستگی دارایی باید بخشی از برنامه باشد.
۱۰.۸.۱ زیرساخت سخت: پل، جاده، لوله، شبکه برق و ساختمان نمونههایی از دارایی فیزیکیاند.
۱۰.۸.۲ زیرساخت نرم: قانون، استاندارد، اطلاعات، اپراتور، قرارداد، تعرفه و نظام نگهداری اجزای زیرساخت نرم هستند. برای مثال، شبکه آب بدون اندازهگیری، قیمتگذاری، تعمیر و وصول درآمد نمیتواند در بلندمدت پایدار بماند. مترو نیز اگر برنامه حرکت، اتصال اتوبوسی، مدیریت ایستگاه و بلیت یکپارچه نداشته باشد، بخشی از ارزش خود را از دست میدهد.
۱۰.۸.۳ زیرساخت نهادی: ثبت مالکیت، دادگاه، شهرداری، نظام مهندسی، آزمایشگاه و بازار سرمایه دارایی فیزیکی نیستند، اما بدون آنها اجرای بسیاری از پروژههای ساختمانی و زیرساختی دشوار یا پرریسک میشود.
مسکن هر سه نقش را همزمان دارد، هرچند سیاستها معمولاً یکی از آنها را بیشتر برجسته میکنند.
۱۰.۹.۱ مسکن بهعنوان کالا: ساخت و معامله مسکن در این نگاه عمدتاً از طریق قیمت و سازوکار بازار هماهنگ میشود.
۱۰.۹.۲ مسکن بهعنوان نیاز اساسی: نداشتن سرپناه مناسب بر سلامت، آموزش، امنیت و مشارکت اجتماعی اثر میگذارد.
۱۰.۹.۳ مسکن بهعنوان دارایی: خانه میتواند اصلیترین دارایی خانوار و یکی از ابزارهای انتقال ثروت میان نسلها باشد.
۱۰.۹.۴ مسکن بهعنوان وثیقه: نظام مالی میتواند بر پایه ارزش ملک وام ایجاد کند و مسکن را به یکی از پایههای اعتبار تبدیل سازد.
۱۰.۹.۵ مسکن بهعنوان پناهگاه تورمی: در اقتصادهای تورمی، خانوار ممکن است ملک را نه فقط برای سکونت، بلکه برای حفظ ارزش پول خریداری کند. این تصمیم از نگاه فردی میتواند منطقی باشد، اما در سطح کلان ممکن است تقاضای سرمایهای را افزایش دهد، قیمت زمین را بالا ببرد، خریدار مصرفی را از بازار دور کند و تعداد واحدهای کماستفاده را بیشتر سازد.
۱۰.۹.۶ تعارض سیاستی: کاهش قیمت مسکن برای خریدار جدید مطلوب است، اما مالک موجود ممکن است همان کاهش را افت ثروت خود بداند. سیاستگذار باید میان ثبات مالی، دسترسی به مسکن و منافع مالکان توازن برقرار کند.
مقرونبهصرفهبودن فقط با قیمت هر مترمربع سنجیده نمیشود.
۱۰.۱۰.۱ نسبت قیمت به درآمد: این شاخص نشان میدهد چند سال از درآمد خانوار برای خرید خانه لازم است.
۱۰.۱۰.۲ نسبت اجاره به درآمد: سهمی از درآمد ماهانه را نشان میدهد که صرف اجاره میشود.
۱۰.۱۰.۳ هزینه کل سکونت: اجاره یا قسط تنها بخش هزینه سکونت است و شارژ، انرژی، تعمیر، مالیات و رفتوآمد نیز باید در محاسبه وارد شوند. خانهای ارزان که بسیار دور از محل کار قرار دارد ممکن است پس از افزودن هزینه حملونقل دیگر مقرونبهصرفه نباشد.
۱۰.۱۰.۴ پیشپرداخت: حتی اگر قسط ماهانه قابل تحمل باشد، خانوار ممکن است توان تهیه آورده اولیه را نداشته باشد.
۱۰.۱۰.۵ نرخ بهره و مدت وام: حتی با ثابتماندن قیمت خانه، تغییر نرخ بهره میتواند میزان قسط را بهشدت تغییر دهد.
۱۰.۱۰.۶ ثبات درآمد: خانواری با درآمد ناپایدار ممکن است نتواند تعهد بلندمدت وام را بپذیرد.
۱۰.۱۰.۷ هزینه دسترسی به خدمات: مسکن بدون آب مناسب، مدرسه، خدمات سلامت و حملونقل هزینههای پنهانی برای خانوار ایجاد میکند.
افزایش عرضه در شرایط عادی میتواند فشار قیمت را کاهش دهد، اما این اثر به چند شرط مهم وابسته است.
۱۰.۱۱.۱ محل باید متناسب باشد: ساخت واحد در شهری بدون شغل نمیتواند کمبود مسکن در کلانشهر دارای تقاضا را برطرف کند.
۱۰.۱۱.۲ نوع واحد باید متناسب باشد: ممکن است بازار به واحدهای کوچک اجارهای نیاز داشته باشد، اما توسعهدهندگان عمدتاً واحدهای بزرگ و گران بسازند.
۱۰.۱۱.۳ خانه باید وارد بازار شود: واحدی که پس از ساخت خالی نگه داشته میشود، به عرضه واقعی در اختیار استفادهکننده تبدیل نشده است.
۱۰.۱۱.۴ خدمات باید فراهم باشند: ساختمان بدون زیرساخت و خدمات شهری، عرضه کامل مسکن نیست.
۱۰.۱۱.۵ تأمین مالی خریدار مهم است: ممکن است خانه به اندازه کافی ساخته شود، اما خانوار توان مالی خرید آن را نداشته باشد.
۱۰.۱۱.۶ انتظارات سرمایهای میتوانند تقاضا را جذب کنند: اگر سرمایهگذاران انتظار رشد سریع قیمت داشته باشند، بخش مهمی از عرضه جدید ممکن است توسط تقاضای سرمایهای جذب شود.
مالکیت خانه تنها شکل ممکن سکونت نیست و بازار اجاره میتواند ساختارهای متفاوتی داشته باشد.
۱۰.۱۲.۱ اجاره خصوصی: مالک و مستأجر مستقیم یا از طریق واسطه قرارداد میبندند.
۱۰.۱۲.۲ اجاره حرفهای: یک شرکت یا صندوق تعداد زیادی واحد را بهصورت حرفهای برای اجاره مدیریت میکند.
۱۰.۱۲.۳ مسکن اجتماعی: دولت، شهرداری، تعاونی یا نهاد غیرانتفاعی واحدهای مسکونی را با شرایط حمایتی عرضه میکند.
۱۰.۱۲.۴ اجاره به شرط تملیک: بخشی از پرداختهای مستأجر میتواند در آینده به مالکیت تبدیل شود.
۱۰.۱۲.۵ تعاونی مسکن: اعضا بهصورت جمعی مالک یا بهرهبردار پروژه هستند.
۱۰.۱۲.۶ کنترل اجاره: کنترل اجاره میتواند از جهش هزینه مستأجر جلوگیری کند، اما اگر بیش از حد سختگیرانه و بدون سازوکار جبرانی باشد، ممکن است عرضه را کاهش دهد، نگهداری ساختمان را تضعیف کند، قراردادهای غیررسمی را گسترش دهد و جابهجایی خانوار را محدود کند.
۱۰.۱۲.۷ حمایت از مستأجر: کمکهزینه هدفمند، مسکن اجتماعی، بیمه اجاره، قرارداد استاندارد و افزایش عرضه از ابزارهای مختلف حمایت از مستأجر هستند.
۱۰.۱۳.۱ منطقهبندی: منطقهبندی تعیین میکند چه کاربریهایی در هر محدوده مجاز باشند.
۱۰.۱۳.۲ تراکم: تراکم مشخص میکند چه مقدار زیربنا میتوان روی یک قطعه زمین ساخت.
۱۰.۱۳.۳ سطح اشغال: این شاخص سهمی از زمین را تعیین میکند که میتواند در سطح همکف ساخته شود.
۱۰.۱۳.۴ ارتفاع: محدودیت یا اجازه ارتفاع بر نور، منظر، ایمنی، هزینه سازه و تراکم اثر میگذارد.
۱۰.۱۳.۵ پارکینگ اجباری: الزام به تأمین پارکینگ میتواند هزینه ساخت را افزایش دهد و وابستگی شهر به خودرو را تقویت کند.
۱۰.۱۳.۶ حداقل قطعه: تعیین حداقل مساحت زمین ممکن است ساخت واحدهای کوچکتر و ارزانتر را دشوار کند.
۱۰.۱۳.۷ عقبنشینی و فضای باز: این قواعد برای ایمنی، نور و محیط اهمیت دارند، اما باید با شرایط واقعی محله و شهر هماهنگ باشند.
۱۰.۱۳.۸ مجوز پیچیده: فرایند طولانی و نامطمئن صدور مجوز هزینه مالی پروژه و احتمال فساد را افزایش میدهد.
۱۰.۱۳.۹ آزادی کامل ساخت: حذف مقررات نیز بدون هزینه نیست و میتواند خطر سازهای، فشار بر خدمات، مزاحمت و آسیب محیطی ایجاد کند. هدف باید مقرراتی روشن، قابل پیشبینی و متناسب با سطح خطر باشد.
۱۰.۱۴.۱ مزایای تراکم: تراکم میتواند حملونقل عمومی را اقتصادیتر کند، فاصلهها را کاهش دهد، استفاده از زیرساخت موجود را بهبود بخشد و از زمینهای پیرامونی حفاظت کند.
۱۰.۱۴.۲ معایب تراکم نامناسب: تراکم بدون برنامه میتواند ازدحام، کمبود فضای باز، فشار بر آب و شبکه، جزیره حرارتی و دشواری تخلیه در بحران ایجاد کند.
۱۰.۱۴.۳ مزایای توسعه افقی: زمین ارزانتر، فضای بیشتر و امکان ساخت کمارتفاع از مزیتهای این الگو هستند.
۱۰.۱۴.۴ معایب توسعه افقی: طولانیشدن شبکه آب و برق، وابستگی بیشتر به خودرو، هزینه بالاتر خدمات و مصرف بیشتر زمین از مهمترین هزینههای آناند.
۱۰.۱۴.۵ پاسخ فازی: نه تمام شهر باید متراکم شود و نه همه توسعه باید افقی باشد. تراکم بیشتر در اطراف حملونقل عمومی، مراکز شغلی و خدمات میتواند منطقی باشد، درحالیکه توسعه در مناطق حساس محیطی یا فاقد ظرفیت زیرساخت باید محدودتر شود.
در توسعه مبتنی بر حملونقل عمومی، مسکن، اشتغال و خدمات در نزدیکی ایستگاههای مترو، قطار و اتوبوس پرظرفیت قرار میگیرند. چنین الگویی میتواند استفاده از خودرو را کاهش دهد، ارزش زمین را افزایش دهد، دسترسی به شغل را بهبود بخشد و بخشی از منابع لازم برای تأمین مالی حملونقل را ایجاد کند.
این مدل نیز بدون خطر نیست. افزایش قیمت و جابهجایی ساکنان کمدرآمد، تراکم بدون فضای عمومی و فروش تراکم بدون ارتقای شبکه میتوانند مزیتهای آن را کاهش دهند. به همین دلیل، بخشی از ارزش زمین ایجادشده باید برای حملونقل، خدمات، فضای عمومی و مسکن مقرونبهصرفه جذب شود.
شهر جدید زمانی موفق است که فقط مجموعهای از خوابگاهها نباشد و بتواند اقتصاد و زندگی شهری واقعی ایجاد کند.
۱۰.۱۶.۱ اشتغال: ساکنان باید یا در خود شهر امکان اشتغال داشته باشند یا با دسترسی مناسب به مراکز شغلی دیگر متصل شوند.
۱۰.۱۶.۲ حملونقل: زمان و هزینه رفتوآمد در موفقیت یا شکست شهر جدید نقش تعیینکننده دارند.
۱۰.۱۶.۳ خدمات: مدرسه، درمان، فروشگاه، پارک و امنیت باید همزمان با توسعه مسکن شکل بگیرند.
۱۰.۱۶.۴ هویت و فضای عمومی: شهر فقط مجموعهای از بلوکهای مسکونی نیست و فضای جمعی و فعالیت اجتماعی برای شکلگیری هویت شهری اهمیت دارد.
۱۰.۱۶.۵ مراحل رشد: ساخت کامل شهر پیش از آنکه تقاضا واقعاً شکل بگیرد میتواند سرمایه زیادی را برای سالها قفل کند.
۱۰.۱۶.۶ تنوع درآمدی و کاربری: جداسازی کامل گروههای درآمدی یا کاربریها میتواند شهر را نابرابر و شکننده کند.
سکونتگاه غیررسمی را نباید فقط حاصل انتخاب آگاهانه مردم برای نقض قانون دانست. قیمت زمین، مهاجرت، کمبود اجاره مناسب، محدودیت صدور مجوز، درآمد غیررسمی و فاصله میان عرضه رسمی و نیاز واقعی میتوانند خانوارها را به چنین سکونتگاههایی سوق دهند.
۱۰.۱۷.۱ تخریب کامل: تخریب ممکن است ساکنان را جابهجا کند، بدون آنکه مسئله اصلی مسکن آنها حل شود.
۱۰.۱۷.۲ ارتقای درجا: در بسیاری از موارد میتوان با توسعه آب، فاضلاب، راه، ایمنی، سند و خدمات کیفیت سکونت را در همان محل بهبود داد.
۱۰.۱۷.۳ جابهجایی ضروری: در مناطقی با خطر بسیار بالا مانند بستر سیلاب، گسل یا شیب ناپایدار ممکن است جابهجایی اجتنابناپذیر باشد.
۱۰.۱۷.۴ تثبیت حق: امنیت نسبی تصرف میتواند انگیزه خانوار برای بهبود خانه را افزایش دهد، اما همزمان باید از مشروعیتبخشی به تصرف تازه زمین عمومی جلوگیری شود. در سطح جهانی نیز بحران مسکن فقط کمبود واحد نیست. گزارش شهرهای جهان ۲۰۲۶ سازمان ملل بیان میکند میلیاردها نفر با مسکن نامناسب، ناامن یا غیرقابلتحمل روبهرو هستند و بیش از یک میلیارد نفر در سکونتگاههای غیررسمی و زاغهها زندگی میکنند.
۱۰.۱۸.۱ کارفرما: نیاز، بودجه و هدف پروژه را تعیین میکند.
۱۰.۱۸.۲ توسعهدهنده: زمین، مجوز، تأمین مالی، طراحی، ساخت و فروش را در یک فرایند یکپارچه مدیریت میکند.
۱۰.۱۸.۳ مشاور: طراحی، نظارت، امکانسنجی و مدیریت پروژه را انجام میدهد.
۱۰.۱۸.۴ پیمانکار عمومی: مسئول اجرای کلی پروژه است.
۱۰.۱۸.۵ پیمانکار تخصصی: در بخشهایی مانند برق، مکانیک، نما، آسانسور و آتشنشانی فعالیت میکند.
۱۰.۱۸.۶ تأمینکننده مصالح: فولاد، سیمان، شیشه، کاشی، تجهیزات و سایر اقلام لازم را عرضه میکند.
۱۰.۱۸.۷ مدیر پروژه: زمان، هزینه، محدوده، ریسک و ارتباطات پروژه را هماهنگ میکند.
۱۰.۱۸.۸ ناظر و تنظیمگر: وظیفه دارد انطباق پروژه با مقررات و کیفیت موردنیاز را بررسی کند.
۱۰.۱۸.۹ اپراتور: پس از ساخت، دارایی را اداره میکند. یکی از مشکلات رایج این است که اپراتور بسیار دیر وارد پروژه میشود و در نهایت ساختمانی را تحویل میگیرد که بهرهبرداری یا نگهداری آن دشوار و پرهزینه است.
۱۰.۱۹.۱ طراحی ـ مناقصه ـ ساخت: در این مدل ابتدا طراحی کامل و سپس پیمانکار انتخاب میشود. مزیت آن امکان مقایسه پیشنهادهای پیمانکاران و کنترل بیشتر کارفرما بر طراحی است. در مقابل، جدایی طراح از سازنده، احتمال افزایش ادعاهای قراردادی و طولانیترشدن فرایند از نقاط ضعف آناند.
۱۰.۱۹.۲ طراحی و ساخت: یک مجموعه هم مسئول طراحی و هم اجرای پروژه است. این ساختار میتواند هماهنگی را بهبود دهد و زمان را کاهش دهد، اما کارفرما باید نیازهای خود را بسیار روشن تعریف کند و ممکن است کنترل کمتری بر جزئیات داشته باشد.
۱۰.۱۹.۳ EPC: پیمانکار مهندسی، خرید و ساخت را بر عهده میگیرد و این مدل در پروژههای صنعتی و زیرساختی رایج است.
۱۰.۱۹.۴ EPCF: در این ساختار، تأمین مالی نیز به مجموعه مهندسی، خرید و ساخت اضافه میشود.
۱۰.۱۹.۵ مدیریت پیمان: مدیر پروژه پیمانکاران جزء را هماهنگ میکند.
۱۰.۱۹.۶ ساخت، بهرهبرداری و انتقال: بخش خصوصی پروژه را میسازد، برای دورهای از آن بهرهبرداری میکند و سپس دارایی را تحویل میدهد.
۱۰.۱۹.۷ مشارکت عمومی ـ خصوصی: این مدل طیف گستردهای از تقسیم سرمایه، خطر و مسئولیت میان دولت و بخش خصوصی را شامل میشود. مشارکت عمومی ـ خصوصی پول رایگان نیست و اگر درآمد کاربر برای پوشش هزینه کافی نباشد، در نهایت دولت یا جامعه باید بخشی از هزینه را بپردازد.
۱۰.۲۰.۱ خوشبینی اولیه: گاهی هزینه و زمان برای گرفتن تأیید پروژه کمتر از واقع برآورد میشوند.
۱۰.۲۰.۲ تغییر محدوده: تغییر نیازها و خواستههای کارفرما در طول اجرا میتواند هزینه و زمان را افزایش دهد.
۱۰.۲۰.۳ طراحی ناقص: طراحی ناکامل باعث میشود پیمانکار در حین اجرا با ابهام، تداخل و دوبارهکاری روبهرو شود.
۱۰.۲۰.۴ تورم: افزایش قیمت مصالح، دستمزد و ارز میتواند هزینه پروژه را فراتر از برآورد اولیه ببرد.
۱۰.۲۰.۵ تأخیر پرداخت: تأخیر در پرداخت نقدینگی پیمانکار را مختل میکند و سرعت پروژه را کاهش میدهد.
۱۰.۲۰.۶ تملک زمین: معارض و اختلاف مالکیت میتوانند پروژه را برای مدت طولانی متوقف کنند.
۱۰.۲۰.۷ مجوز: تصمیمگیری متوالی سازمانهای مختلف زمان پروژه را طولانی میکند.
۱۰.۲۰.۸ تغییر سیاسی: دولت یا مدیر جدید ممکن است اولویت پروژه را تغییر دهد.
۱۰.۲۰.۹ شرایط زمین: مشکلات ژئوتکنیکی اگر دیر کشف شوند میتوانند طراحی و هزینه را تغییر دهند.
۱۰.۲۰.۱۰ تحریم و واردات: تجهیزات یا قطعات ممکن است با تأخیر برسند و برنامه پروژه را مختل کنند.
۱۰.۲۰.۱۱ ادعا و اختلاف: تفسیر متفاوت از قرارداد میتواند به توقف کار و هزینههای حقوقی منجر شود.
ساخت سریع میتواند هزینه مالی و زمان انتظار را کاهش دهد، اما سرعت نباید از طریق حذف مراحل ضروری به دست آید. بررسی زمین، طراحی سازه، الزامات آتشنشانی، کنترل مصالح، آزمایش تأسیسات و مستندسازی نباید قربانی سرعت شوند.
در مقابل، بسیاری از تأخیرها هیچ ارزش ایمنی ایجاد نمیکنند. ورود چندباره اطلاعات، انتظار برای امضا، فرایندهای اداری متوالی و ابهام در مسئولیت از این گروهاند. هدف باید حذف انتظار اداری و دوبارهکاری باشد، نه حذف کنترل فنی.
۱۰.۲۲.۱ ساخت سنتی در محل: در این روش بخش بزرگی از عملیات در خود کارگاه ساختمانی انجام میشود.
۱۰.۲۲.۲ پیشساختگی: اجزا در کارخانه تولید و سپس در محل پروژه نصب میشوند.
۱۰.۲۲.۳ ساخت مدولار: بخشهای سهبعدی کامل یا نیمهکامل در کارخانه ساخته و در محل مونتاژ میشوند.
۱۰.۲۲.۴ مزایا: کنترل کیفیت بهتر، سرعت بیشتر، کاهش ضایعات، افزایش ایمنی و کاهش وابستگی به شرایط جوی از مزیتهای ساخت صنعتی و مدولار هستند.
۱۰.۲۲.۵ محدودیتها: حمل قطعات بزرگ، ضرورت طراحی زودهنگام، نیاز به تکرارپذیری، سرمایه موردنیاز برای کارخانه و انعطاف کمتر در برابر تغییرات دیرهنگام از محدودیتهای این روشاند.
۱۰.۲۲.۶ کاربرد مناسب: مسکن تکرارشونده، خوابگاه، بیمارستان مدولار، مدرسه و ساختمان صنعتی از کاربردهای مناسبتر این شیوه هستند.
۱۰.۲۲.۷ کاربرد نامناسب: پروژه بسیار خاص، کمتیراژ یا پروژهای که مرتب تغییر میکند ممکن است از پیشساختگی کامل سود چندانی نبرد. دولت آمریکا نیز در برنامههای جدید مسکن به ساخت خارج از محل و مدولار بهعنوان یکی از مسیرهای افزایش عرضه، کنترل کیفیت و کاهش زمان توجه کرده است، هرچند سهم این روشها در ساخت مسکن آمریکا همچنان محدود است.
۱۰.۲۳.۱ مدلسازی اطلاعات ساختمان: BIM صرفاً یک مدل سهبعدی زیبا نیست، بلکه پایگاه اطلاعاتی هماهنگی است که میتواند هندسه، مصالح، هزینه، زمان، تجهیزات و اطلاعات نگهداری را در خود جای دهد.
۱۰.۲۳.۲ تشخیص تداخل: برخورد احتمالی لوله، کابل، سازه و اجزای معماری میتواند پیش از اجرا شناسایی شود.
۱۰.۲۳.۳ برآورد مقدار: تغییر طراحی میتواند بهطور مستقیم مقدار مصالح و هزینه را بهروزرسانی کند.
۱۰.۲۳.۴ برنامه چهاربعدی: زمان ساخت به مدل سهبعدی متصل میشود.
۱۰.۲۳.۵ هزینه پنجبعدی: هزینه نیز به مدل اضافه میشود تا اثر تغییرات طراحی بر بودجه قابل مشاهده باشد.
۱۰.۲۳.۶ دوقلوی دیجیتال: مدل دیجیتال با داده واقعی حسگرها و عملیات دارایی مرتبط میشود.
۱۰.۲۳.۷ محدودیت: اگر اطلاعات نادرست باشند، مالکیت داده روشن نباشد یا استانداردها با یکدیگر سازگار نباشند، BIM ممکن است صرفاً هزینه نرمافزاری ایجاد کند. ترکیه در سال ۲۰۲۵ گزارشی برای ادغام BIM در سطح ملی منتشر کرد و آن را برنامهای چندساله شامل استاندارد، آموزش، قرارداد و حکمرانی داده دانست. این تجربه نشان میدهد خرید نرمافزار بهتنهایی معادل تحول دیجیتال ساختوساز نیست.
ساختمان در طول عمر خود برای گرمایش، سرمایش، روشنایی، آب گرم، تهویه و تجهیزات انرژی مصرف میکند. بخش ساختمان حدود ۳۰ درصد تقاضای انرژی جهان را تشکیل میدهد و نزدیک به ۷۰ درصد مصرف انرژی ساختمانها مربوط به بخش مسکونی است.
۱۰.۲۴.۱ پوسته: عایق، کیفیت پنجره، سایهبان و نشت هوا مستقیماً بر مصرف انرژی اثر میگذارند.
۱۰.۲۴.۲ جهتگیری: طراحی متناسب با خورشید و باد میتواند نیاز ساختمان به انرژی را کاهش دهد.
۱۰.۲۴.۳ تأسیسات: دیگ، چیلر، پمپ، کولر و سامانههای کنترل باید متناسب با نیاز واقعی انتخاب شوند.
۱۰.۲۴.۴ کنترل: سامانه کنترل ضعیف میتواند حتی تجهیزات پربازده را کماثر کند.
۱۰.۲۴.۵ رفتار کاربر: دمای تنظیمشده، بازکردن پنجره و نحوه نگهداری ساختمان بر مصرف واقعی اثر دارند.
۱۰.۲۴.۶ بازسازی ساختمان موجود: بخش بزرگی از ساختمانهایی که در سال ۲۰۵۰ مورد استفاده خواهند بود از هماکنون ساخته شدهاند. بنابراین، تمرکز صرف بر استاندارد ساختمان جدید کافی نیست.
۱۰.۲۴.۷ انرژی عملیاتی و نهفته: انرژی عملیاتی همان انرژی مصرفشده در دوره استفاده از ساختمان است، درحالیکه انرژی نهفته در تولید مصالح، حمل، ساخت و تخریب مصرف میشود. تخریب یک ساختمان قابل استفاده و جایگزینی آن با ساختمانی جدید ممکن است از نظر انرژی نهفته هزینه بزرگی ایجاد کند.
ساختوساز مصرفکننده بزرگ سیمان، فولاد، آجر، شیشه، آلومینیوم، چوب، گچ و پلیمر است.
۱۰.۲۵.۱ انتخاب فقط بر اساس قیمت: مصالح ارزان ممکن است هزینه تعمیر، انرژی و خرابی را در آینده افزایش دهند.
۱۰.۲۵.۲ دوام: افزایش عمر مفید ساختمان گاهی از کاهش جزئی مصرف اولیه مصالح ارزشمندتر است.
۱۰.۲۵.۳ مصالح محلی: فاصله حمل کمتر و سازگاری بهتر با اقلیم میتواند برای مصالح محلی مزیت ایجاد کند.
۱۰.۲۵.۴ بازیافت: فولاد، بتن، آجر و بعضی اجزای ساختمانی قابلیت بازیافت یا استفاده مجدد دارند.
۱۰.۲۵.۵ طراحی برای جداسازی: اگر اجزای ساختمان به شیوهای متصل شوند که بتوان آنها را باز کرد، تغییر کاربری و بازیافت در آینده آسانتر خواهد شد.
۱۰.۲۵.۶ پاسپورت مصالح: ثبت نوع، محل و مشخصات مصالح میتواند در تعمیر، تعویض و بازیافت آینده مفید باشد.
دولتها و بنگاهها معمولاً برای افتتاح و ساخت پروژه جدید بودجه و توجه بیشتری نسبت به نگهداری دارایی موجود اختصاص میدهند. این در حالی است که ضعف نگهداری میتواند جاده را سریعتر تخریب کند، نشتی شبکه آب را افزایش دهد، پل را خطرناک کند، مصرف انرژی ساختمان را بالا ببرد و تجهیزات را از کار بیندازد.
۱۰.۲۶.۱ نگهداری واکنشی: تعمیر پس از وقوع خرابی انجام میشود.
۱۰.۲۶.۲ نگهداری پیشگیرانه: تعمیر و سرویس در زمانهای از پیش برنامهریزیشده انجام میشوند.
۱۰.۲۶.۳ نگهداری مبتنی بر وضعیت: داده و بازرسی مشخص میکنند چه زمانی تعمیر واقعاً لازم است.
۱۰.۲۶.۴ هزینه چرخه عمر: تصمیم خرید یا ساخت باید هزینه ساخت، انرژی، تعمیر، توقف و پایان عمر را در بر بگیرد.
۱۰.۲۶.۵ بودجه قفلشده نگهداری: بخشی از درآمد یا بودجه باید از ابتدا برای نگهداری دارایی کنار گذاشته شود تا تعمیرات در زمان کسری بودجه کاملاً حذف نشوند.
۱۰.۲۷.۱ منبع: آب میتواند از رودخانه، سد، چاه، نمکزدایی یا بازچرخانی تأمین شود.
۱۰.۲۷.۲ تصفیه: کیفیت تصفیه باید با نوع مصرف هماهنگ باشد.
۱۰.۲۷.۳ انتقال: خطوط اصلی آب را به شهر یا صنعت منتقل میکنند.
۱۰.۲۷.۴ توزیع: شبکه شهری آب را از خطوط اصلی به مصرفکننده میرساند.
۱۰.۲۷.۵ فاضلاب: جمعآوری و تصفیه فاضلاب از آلودگی منابع جلوگیری میکند.
۱۰.۲۷.۶ بازاستفاده: پساب تصفیهشده میتواند برای صنعت، کشاورزی یا فضای سبز مورد استفاده قرار گیرد.
۱۰.۲۷.۷ آب بدون درآمد: نشت، مصرف غیرمجاز و خطای اندازهگیری موجب میشوند بخشی از آب تولیدشده به درآمد تبدیل نشود. افزایش تولید آب بدون کاهش این اتلاف ممکن است سرمایهگذاری را هدر دهد.
۱۰.۲۷.۸ زیرساخت و الگوی توسعه: شهر پراکنده به شبکه طولانیتری نیاز دارد و در نتیجه هزینه زیرساخت به ازای هر مشترک افزایش مییابد.
شبکه برق از تولید، انتقال، توزیع، پست، ذخیره و کنترل تشکیل میشود.
۱۰.۲۸.۱ ظرفیت نامی و ظرفیت قابل اتکا: نیروگاه ممکن است ظرفیت اسمی بالایی داشته باشد، اما در صورت کمبود سوخت، آب یا آمادگی فنی نتواند همان مقدار برق قابل اتکا تولید کند.
۱۰.۲۸.۲ شبکه انتقال: افزایش ظرفیت تولید بدون ایجاد خطوط انتقال کافی ممکن است عملاً قابل استفاده نباشد.
۱۰.۲۸.۳ توزیع شهری: رشد ساختمانها و افزایش مصرف سرمایش میتواند فشار شدیدی بر شبکه توزیع محلی وارد کند.
۱۰.۲۸.۴ تولید پراکنده: خورشیدی پشتبامی، مولد محلی و ذخیرهسازی میتوانند بخشی از تقاضا را در محل تأمین کنند.
۱۰.۲۸.۵ ساختمان بهعنوان بخشی از شبکه: ساختمان میتواند زمان مصرف خود را مدیریت کند، ذخیره داشته باشد و حتی بخشی از برق را تولید کند.
۱۰.۲۹.۱ خیابان: خیابان فقط فضای حرکت خودرو نیست و عابر، دوچرخه، اتوبوس، خدمات و فعالیت اقتصادی نیز از آن استفاده میکنند.
۱۰.۲۹.۲ مترو: مترو ظرفیت بالایی دارد، اما به سرمایه زیاد و زمان طولانی ساخت نیاز دارد.
۱۰.۲۹.۳ اتوبوس تندرو: این سیستم میتواند با هزینه کمتر ظرفیت حمل متوسطی ایجاد کند.
۱۰.۲۹.۴ اتوبوس محلی: اتوبوس محلی برای تغذیه شبکه اصلی حملونقل عمومی اهمیت زیادی دارد.
۱۰.۲۹.۵ پیادهروی: پیادهروی ارزانترین شیوه حرکت است، اما به امنیت، سایه، پیوستگی مسیر و دسترسی مناسب نیاز دارد.
۱۰.۲۹.۶ پارکینگ: پارکینگ رایگان یا بسیار ارزان میتواند استفاده از خودرو را تشویق کند.
۱۰.۲۹.۷ قیمت زمین و حمل: بهبود حملونقل میتواند ارزش زمین اطراف ایستگاهها و مسیرها را افزایش دهد و بخشی از این ارزش میتواند برای تأمین مالی خود پروژه جذب شود.
مرکز داده به یکی از انواع جدید املاک صنعتی تبدیل شده است. چنین مجموعهای به برق بسیار پایدار، فیبر، سرمایش، امنیت، زمین و دسترسی مناسب برای تعمیر نیاز دارد. در جانمایی آن، قیمت زمین تنها عامل تعیینکننده نیست و گاهی اتصال برق و شبکه از خود زمین مهمتر است.
دولت آمریکا در سالهای ۲۰۲۵ و ۲۰۲۶ توسعه مراکز داده، خطوط انتقال و زیرساخت مرتبط با هوش مصنوعی را در زمره پروژههای دارای اولویت قرار داد. این روند نشان میدهد مرز میان املاک صنعتی، انرژی و فناوری بهتدریج در حال کمرنگشدن است.
۱۰.۳۱.۱ خطر، مواجهه و آسیبپذیری: خسارت زلزله فقط به شدت زمینلرزه وابسته نیست. خطر وقوع، تعداد افراد و داراییهای در معرض و میزان آسیبپذیری ساختمان سه عامل اصلی تعیینکنندهاند.
۱۰.۳۱.۲ آییننامه: استاندارد طراحی باید با سطح خطر و نوع ساختمان متناسب باشد.
۱۰.۳۱.۳ اجرای واقعی: نقشه مقاوم بدون اجرای صحیح، ایمنی واقعی ایجاد نمیکند.
۱۰.۳۱.۴ ساختمان موجود: تصویب آییننامه جدید بهخودیخود ساختمانهای قدیمی را مقاوم نمیکند.
۱۰.۳۱.۵ مقاومسازی: تقویت سازه، مهاربندی، کاهش جرم، جداسازی و بهبود اجزای غیرسازهای از روشهای مختلف مقاومسازی هستند.
۱۰.۳۱.۶ اجزای غیرسازهای: سقف کاذب، نما، لوله، شیشه و تجهیزات حتی در ساختمانی که سازه اصلی آن پابرجا میماند میتوانند خسارت و تلفات ایجاد کنند.
۱۰.۳۱.۷ زیرساخت حیاتی: بیمارستان، پل، آب و مخابرات باید پس از زلزله نیز تا حدی قابلیت فعالیت داشته باشند.
۱۰.۳۲.۱ گرما: طراحی نامناسب ساختمان و کمبود درخت میتوانند دمای محیط شهری را افزایش دهند.
۱۰.۳۲.۲ سیلاب: ساختوساز در مسیر آب و افزایش سطوح نفوذناپذیر، رواناب و خطر سیلاب را بیشتر میکنند.
۱۰.۳۲.۳ خشکسالی: توسعه شهری بدون منبع آب پایدار، آسیبپذیری بلندمدت ایجاد میکند.
۱۰.۳۲.۴ فرونشست: برداشت آب زیرزمینی میتواند به ساختمان، جاده، راهآهن و خطوط لوله آسیب بزند.
۱۰.۳۲.۵ آتشسوزی: تراکم، نوع مصالح نما، دسترسی آتشنشانی و وضعیت شبکه برق بر خطر آتشسوزی اثر دارند.
۱۰.۳۲.۶ زیرساخت سبز: پارک، تالاب، سطح نفوذپذیر و درخت میتوانند بخشی از خطرهای اقلیمی را کاهش دهند.
۱۰.۳۲.۷ طراحی برای آینده: تکیه صرف بر میانگینهای تاریخی ممکن است برای شرایط اقلیمی آینده کافی نباشد.
۱۰.۳۳.۱ پسانداز خانوار: در اقتصاد تورمی، ارزش واقعی پسانداز خانوار ممکن است در طول زمان کاهش یابد.
۱۰.۳۳.۲ وام رهنی: وام بلندمدت امکان خرید زودتر خانه را فراهم میکند، اما به ثبات درآمد و نرخ بهره نیاز دارد.
۱۰.۳۳.۳ وام ثابت یا شناور: در وام با نرخ ثابت، قسط برای خانوار قابل پیشبینیتر است، اما وامدهنده بخش بیشتری از ریسک تورم را تحمل میکند. در وام با نرخ شناور، بخش بیشتری از ریسک تغییر نرخ به وامگیرنده منتقل میشود.
۱۰.۳۳.۴ نسبت وام به ارزش: این نسبت میزان وام را در برابر ارزش ملک نشان میدهد.
۱۰.۳۳.۵ نسبت بدهی به درآمد: این شاخص برای سنجش توان پرداخت خانوار استفاده میشود.
۱۰.۳۳.۶ اوراق رهنی: وامهای رهنی میتوانند تجمیع شوند و سپس به سرمایهگذاران فروخته شوند.
۱۰.۳۳.۷ خطر: اگر استاندارد اعتباردهی ضعیف باشد، انتقال وام به سرمایهگذار خطر را حذف نمیکند و فقط آن را میان بازیگران بیشتری توزیع میکند.
۱۰.۳۳.۸ وام ساخت: توسعهدهنده پیش از تکمیل و فروش پروژه به منابع مالی نیاز دارد.
۱۰.۳۳.۹ پیشفروش: پیشفروش میتواند بخشی از سرمایه لازم را تأمین کند، اما در مقابل خریدار بخشی از ریسک ساخت، تأخیر و کیفیت را میپذیرد.
۱۰.۳۴.۱ بودجه عمومی: پروژههای عمومی و دارای بازده اجتماعی میتوانند از بودجه عمومی تأمین شوند.
۱۰.۳۴.۲ تعرفه کاربر: تعرفه آب و برق، عوارض جاده یا بلیت میتواند بخشی از هزینه زیرساخت را پوشش دهد.
۱۰.۳۴.۳ مالیات: وقتی منفعت پروژه در سطح گسترده جامعه توزیع میشود، مالیات میتواند یکی از منابع تأمین هزینه باشد.
۱۰.۳۴.۴ جذب ارزش زمین: افزایش ارزش زمین اطراف پروژه را میتوان از طریق مالیات، عوارض، فروش حق توسعه یا مشارکت تا حدی برای تأمین مالی همان زیرساخت جذب کرد.
۱۰.۳۴.۵ اوراق شهری: شهرداری میتواند برای پروژههای درآمدزا یا دارای جریان مالی اوراق منتشر کند.
۱۰.۳۴.۶ صندوق زیرساخت: سرمایهگذاران میتوانند از طریق صندوق در مجموعهای از داراییهای زیرساختی مشارکت کنند.
۱۰.۳۴.۷ مشارکت عمومی ـ خصوصی: این مدل برای پروژههایی مناسبتر است که خروجی قابل اندازهگیری، قرارداد بلندمدت و تقسیم ریسک روشن دارند.
۱۰.۳۴.۸ تضمین دولت: تضمین میتواند هزینه تأمین مالی را کاهش دهد، اما همزمان تعهد احتمالی برای دولت ایجاد میکند.
۱۰.۳۴.۹ بدهی پنهان: پروژهای که امروز خارج از بودجه عمومی ساخته میشود ممکن است در آینده به تعهد مالی دولت تبدیل شود.
هر زیرساخت در نهایت توسط یک یا چند گروه شامل مالیاتدهنده، مصرفکننده، مالک زمین، وامگیرنده آینده یا نسل بعد پرداخت میشود. بنابراین مسئله واقعی این نیست که پروژه ظاهراً رایگان است یا نه، بلکه باید روشن شود چه کسی هزینه را میپردازد، پرداخت در چه زمانی انجام میشود، منفعت به چه کسی میرسد و ریسک بر عهده چه کسی قرار میگیرد.
۱۰.۳۶.۱ تعداد واحد با مسکن قابل سکونت: واحدی که آب، سند، ایمنی یا دسترسی مناسب ندارد، عرضه کامل مسکن محسوب نمیشود.
۱۰.۳۶.۲ شروع پروژه با پیشرفت واقعی: عملیات خاک یا تخصیص زمین را نباید معادل ساخت واقعی دانست.
۱۰.۳۶.۳ تکمیل ساختمانی با تحویل قابل بهرهبرداری: ممکن است بنای ساختمان تمام شده باشد، اما هنوز خدمات یا مجوزهای لازم را نداشته باشد.
۱۰.۳۶.۴ قیمت اسمی با بازده واقعی: رشد قیمت ملک ممکن است فقط بازتاب تورم باشد و بازده واقعی چندانی ایجاد نکرده باشد.
۱۰.۳۶.۵ ارزش ملک با نقدشوندگی: ملکی با ارزش اسمی بالا ممکن است ماهها خریدار نداشته باشد.
۱۰.۳۶.۶ نرخ اشغال با کیفیت استفاده: ممکن است واحدهای یک مرکز خرید اجاره رفته باشند، اما فروش مستأجران پایین و اقتصاد واقعی مجموعه ضعیف باشد.
۱۰.۳۶.۷ ظرفیت زیرساخت با خدمت واقعی: نیروگاه، تخت بیمارستانی، جاده یا تصفیهخانه باید از نظر آمادگی و خروجی واقعی ارزیابی شوند، نه فقط ظرفیت اسمی.
۱۰.۳۶.۸ بودجه عمرانی با سرمایهگذاری مؤثر: بودجه میتواند صرف پروژه نیمهتمام، هزینه اضافی یا دارایی کماستفاده شود و الزاماً معادل سرمایهگذاری مؤثر نیست.
۱۰.۳۶.۹ کیلومتر راه با دسترسی: راهی که شهرها و بازارها را بهطور مؤثر به یکدیگر متصل نکند ارزش محدودی خواهد داشت.
۱۰.۳۶.۱۰ قیمت پایین زمین با هزینه پایین زندگی: زمین ارزان در منطقه دور میتواند هزینه زیرساخت و رفتوآمد را آنقدر بالا ببرد که هزینه کل زندگی افزایش یابد.
۱۰.۳۶.۱۱ ساخت جدید با افزایش خالص عرضه: برای محاسبه افزایش واقعی عرضه باید واحدهای قدیمی که همزمان تخریب میشوند نیز در نظر گرفته شوند.
۱۰.۳۶.۱۲ نرخ مالکیت با امنیت مسکن: مالک بدهکار یا خانواری که در خانهای نامناسب زندگی میکند الزاماً امنیت بیشتری از مستأجری با قرارداد پایدار ندارد.
جهان بهطور همزمان با کمبود یا نامناسببودن مسکن، فرسودگی زیرساخت موجود و نیاز به ساخت زیرساخت جدید برای شهرنشینی، انرژی و سازگاری اقلیمی روبهروست.
UN-Habitat در گزارش ۲۰۲۶ خود برآورد میکند چند میلیارد نفر به شکلی با مسکن نامناسب، ناامن، فاقد خدمات یا غیرقابلتحمل مواجهاند. این بحران محدود به کشورهای فقیر نیست و بسیاری از شهرهای ثروتمند نیز با اجارههای بالا و کمبود عرضه روبهرو هستند.
بانک جهانی نیز نیاز سالانه به زیرساخت سبز و خدمات شهری در کشورهای کمدرآمد و با درآمد متوسط را تا حدود ۲٫۷ تریلیون دلار برآورد میکند. همزمان بیش از یک میلیارد نفر در سکونتگاههای غیررسمی زندگی میکنند.
شکاف زیرساخت صرفاً مالی نیست. پروژه باید آماده اجرا باشد، زمین و مجوز داشته باشد، قابلیت تأمین مالی پیدا کند و پس از ساخت نیز قابل بهرهبرداری باشد. ممکن است کشوری منابع مالی داشته باشد، اما پروژه آماده یا نهاد اجرایی کافی در اختیار نداشته باشد.
۱۰.۳۸.۱ ساختار بازار آمریکا: بازار مسکن آمریکا ترکیبی از خانههای تکخانواری، آپارتمانهای اجارهای، حومههای گسترده، شهرهای متراکم و بازارهای محلی بسیار متفاوت است. قوانین زمین و ساخت عمدتاً در سطح ایالت و شهر تعیین میشوند و به همین دلیل یک سیاست ملی واحد نمیتواند تمام موانع عرضه را برطرف کند.
۱۰.۳۸.۲ مسئله استطاعت: گزارش ۲۰۲۵ وزارت مسکن آمریکا نشان میدهد حدود ۸٫۴۶ میلیون خانوار بسیار کمدرآمد اجارهنشین در سال ۲۰۲۳ با شدیدترین مشکلات مسکن، از جمله پرداخت بیش از نیمی از درآمد برای اجاره یا سکونت نامناسب، روبهرو بودند. برای هر صد خانوار با درآمد بسیار پایین فقط ۵۹ واحد مناسب و قابل تحمل وجود داشت و این رقم برای خانوارهای با درآمد بسیار بسیار پایین به ۳۸ واحد میرسید.
۱۰.۳۸.۳ عرضه جدید: شروع ساخت مسکن در ژوئن ۲۰۲۶ با نرخ سالانه تعدیلشده حدود ۱٫۴۲۷ میلیون واحد گزارش شد. بااینحال، آمار ماهانه نوسان زیادی دارد و تفاوت میان خانههای تکخانواری و ساختمانهای چندواحدی قابلتوجه است.
۱۰.۳۸.۴ موانع محلی: محدودیت تراکم، مخالفت محلی، مجوز طولانی، هزینه زمین، کمبود نیروی کار و محدودیت زیرساخت محلی از موانع مهم ساخت هستند. دولت فدرال در مارس ۲۰۲۶ کاهش موانع مقرراتی ساخت مسکن را بهعنوان سیاست رسمی مطرح کرد، اما بخش بزرگی از اجرای اصلاحات همچنان در اختیار ایالتها و شهرداریهاست.
۱۰.۳۸.۵ زیرساخت: آمریکا شبکه عظیمی از جاده، آب، انرژی، بندر، فرودگاه و مخابرات دارد. چالش بسیاری از مناطق نه نبود کامل زیرساخت، بلکه فرسودگی، ضعف نگهداری، محدودیت ظرفیت شبکه برق و تأخیر در مجوزهاست.
۱۰.۳۸.۶ بازار مالی: وام رهنی بلندمدت با نرخ ثابت یکی از ویژگیهای مهم بازار آمریکا است و بخش بزرگی از ریسک نرخ را از خانوار به مؤسسات و سرمایهگذاران منتقل میکند.
۱۰.۳۸.۷ املاک تجاری: دورکاری، تجارت الکترونیکی و تغییر الگوی مصرف بر بازار دفتر و مرکز خرید فشار آوردهاند، درحالیکه انبار، مرکز داده و برخی املاک صنعتی رشد کردهاند.
۱۰.۳۸.۸ مزیتهای آمریکا: بازار سرمایه، فناوری ساخت، مالکیت روشن، دانشگاهها، شرکتهای مهندسی و مقیاس بازار از مزیتهای اصلی این کشورند.
۱۰.۳۸.۹ آسیبپذیریها: شکاف استطاعت، جداسازی فضایی، بلایای طبیعی، هزینه بیمه و فرسودگی شبکه از مهمترین چالشها هستند.
۱۰.۳۸.۱۰ مسیر آینده: آمریکا احتمالاً ترکیبی از تراکم بیشتر در برخی مناطق، ساخت مدولار، توسعه مراکز داده، نوسازی شبکه برق و مقاومسازی در برابر آتش، سیل و توفان را دنبال خواهد کرد.
۱۰.۳۹.۱ نقش تاریخی املاک: املاک برای چند دهه یکی از موتورهای رشد، اشتغال، فروش زمین شهرداری، تقاضای فولاد و سیمان و پسانداز خانوار در چین بود.
۱۰.۳۹.۲ مدل پیشفروش: توسعهدهنده واحد را پیش از تکمیل میفروخت و بخشی از وجوه خریدار را برای ساخت پروژه استفاده میکرد. این مدل در دوره رشد سریع بازار کار میکرد، اما با کاهش فروش، بعضی شرکتها برای تکمیل پروژهها با کمبود نقدینگی روبهرو شدند.
۱۰.۳۹.۳ وابستگی حکومت محلی: فروش حق زمین بخش مهمی از درآمد بسیاری از حکومتهای محلی بود و تضعیف بازار زمین، توان مالی آنها برای زیرساخت را نیز تحت فشار قرار داد.
۱۰.۳۹.۴ تعدیل بازار: سرمایهگذاری توسعه املاک چین در سال ۲۰۲۵ به حدود ۸٫۲۸ تریلیون یوان رسید و ۱۷٫۲ درصد نسبت به سال قبل کاهش یافت. سرمایهگذاری مسکونی نیز ۱۶٫۳ درصد کاهش داشت. ضعف بازار در ۲۰۲۶ ادامه پیدا کرد و در پنج ماه نخست سال، سرمایهگذاری املاک ۱۶٫۲ درصد، شروع ساخت جدید ۲۲٫۶ درصد و مساحت فروش ساختمان جدید ۱۰٫۸ درصد کاهش یافت.
۱۰.۳۹.۵ خانههای پیشفروششده: اولویت سیاستی دولت بهتدریج از حمایت صرف توسعهدهنده به تکمیل خانههایی که از قبل فروخته شدهاند و حفظ اعتماد خریدار منتقل شده است.
۱۰.۳۹.۶ تفاوت شهرها: شرایط بازار شهرهای بزرگ و دارای اشتغال با شهرهای کوچک یا دارای عرضه مازاد یکسان نیست.
۱۰.۳۹.۷ زیرساخت چین: چین در راهآهن پرسرعت، مترو، بندر، فرودگاه، شبکه برق و شهرسازی مقیاس بسیار بزرگی ایجاد کرده است. بااینحال، تمام پروژههای زیرساختی بازده یکسانی ندارند و پس از تکمیل مسیرهای اصلی، برخی پروژههای جدید ممکن است تقاضای کمتری داشته باشند.
۱۰.۳۹.۸ شهرهای جدید: بعضی مناطق با سرعتی بیشتر از رشد جمعیت و اشتغال ساخته شدند. تکمیل ساختمان الزاماً به معنای شکلگیری سریع اقتصاد شهری نیست.
۱۰.۳۹.۹ مزیتهای چین: مقیاس، شرکتهای ساخت، صنایع فولاد و سیمان، ماشینآلات، تأمین مالی دولتی و سرعت اجرا از مزیتهای اصلیاند.
۱۰.۳۹.۱۰ آسیبپذیریها: بدهی توسعهدهندگان، وابستگی درآمد محلی به زمین، کاهش جمعیت در بعضی مناطق، تعهد مربوط به واحدهای پیشفروششده و بازده نزولی پروژههای جدید از چالشهای اصلی هستند.
۱۰.۳۹.۱۱ درس برای ایران: ساختوساز میتواند برای سالها رشد ایجاد کند، اما اگر تقاضا، درآمد و بهرهبرداری واقعی پشت آن نباشد، در نهایت ممکن است به انباشت بدهی و سرمایه کمبازده منجر شود.
۱۰.۴۰.۱ ساختار ساختمان اروپا: حدود ۸۵ درصد ساختمانهای اتحادیه اروپا پیش از سال ۲۰۰۰ ساخته شدهاند و نزدیک به ۷۵ درصد عملکرد انرژی ضعیفی دارند. نرخ سالانه نوسازی انرژی نیز حدود یک درصد است.
۱۰.۴۰.۲ موج بازسازی: اتحادیه اروپا هدفگذاری کرده است تا سال ۲۰۳۰ حدود ۳۵ میلیون ساختمان را نوسازی کند و نرخ سالانه بازسازی را دستکم دو برابر سازد.
۱۰.۴۰.۳ برنامههای ملی: کشورهای عضو باید برنامه بازسازی ملی تهیه کنند تا ساختمانهای مسکونی و غیرمسکونی تا سال ۲۰۵۰ به سمت موجودی کمانتشار حرکت کنند. پیشنویس نخست این برنامهها تا پایان ۲۰۲۵ تعیین شده و نسخه نهایی باید تا پایان ۲۰۲۶ تکمیل شود.
۱۰.۴۰.۴ ساختمان عمومی: مقررات جدید دامنه تعهد نوسازی ساختمانهای عمومی را گسترش دادهاند.
۱۰.۴۰.۵ مشکل استطاعت: شهرهای اروپایی نیز با کمبود زمین قابل ساخت، محدودیت مجوز، گردشگری، مهاجرت و هزینه انرژی روبهرو هستند.
۱۰.۴۰.۶ نقاط قوت: استاندارد، معماری، فناوری انرژی، حملونقل عمومی و تأمین مالی سبز از نقاط قوت اروپا هستند.
۱۰.۴۰.۷ آسیبپذیریها: ساختمانهای قدیمی، هزینه نیروی کار، پیچیدگی مجوز و شکاف میان سطح استاندارد و توان مالی خانوار از چالشهای اصلیاند.
۱۰.۴۰.۸ درس برای ایران: بازسازی ساختمان موجود میتواند مصرف انرژی را کاهش دهد، ایمنی را افزایش دهد و اشتغال محلی ایجاد کند. سیاست ساخت جدید نباید موجب فراموششدن میلیونها ساختمان موجود شود.
۱۰.۴۱.۱ مسکن مازاد در برخی مناطق: ژاپن در سال ۲۰۲۳ حدود ۹ میلیون واحد خالی داشت که معادل ۱۳٫۸ درصد موجودی مسکن بود و بالاترین رقم ثبتشده در آمار رسمی کشور محسوب میشد. این وضعیت نشان میدهد فراوانی تعداد خانه الزاماً بحران مسکن را حل نمیکند. خانه خالی ممکن است در منطقه کمتقاضا قرار داشته باشد، فرسوده باشد، از محل اشتغال دور باشد، مشکل وراثتی داشته باشد یا به تعمیر پرهزینه نیاز پیدا کند.
۱۰.۴۱.۲ تفاوت توکیو و مناطق پیرامونی: وجود خانههای خالی در مناطق روستایی مانع از آن نیست که شهرهای بزرگ همچنان با قیمت بالا یا کمبود عرضه مواجه باشند.
۱۰.۴۱.۳ زلزله: ژاپن تجربه عمیقی در طراحی و اجرای لرزهای دارد و مقررات آن بهمرور پس از زلزلههای مختلف اصلاح شدهاند.
۱۰.۴۱.۴ زیرساخت سالخورده: وزارت حملونقل ژاپن گزارش میکند از حدود ۷۳۰ هزار پل جادهای کشور، بخش بزرگی در اختیار شهرداریهاست و در یک افق دهساله نزدیک به ۴۸ درصد پلها بیش از ۵۰ سال عمر خواهند داشت. بازرسی تقریباً هر پنج سال نیز الزامی شده است.
۱۰.۴۱.۵ راهبرد فشردهسازی: کاهش جمعیت باعث شده ژاپن بیشتر به سمت شهر فشرده، استفاده مجدد از خانههای خالی، تجمیع خدمات و کاهش توسعه پراکنده حرکت کند.
۱۰.۴۱.۶ نقاط قوت: کیفیت ساخت، مهندسی زلزله، حملونقل، تعمیر و مدیریت دارایی از نقاط قوت ژاپناند.
۱۰.۴۱.۷ آسیبپذیریها: جمعیت سالخورده، خانههای خالی، زیرساخت فرسوده و هزینه نگهداری مناطق کمجمعیت از مهمترین چالشها هستند.
۱۰.۴۱.۸ درس برای ایران: ساخت مداوم واحد جدید بدون توجه به جمعیت، مکان و موجودی قدیمی میتواند همزمان در یک منطقه کمبود و در منطقه دیگر مازاد ایجاد کند.
۱۰.۴۲.۱ رشد شهری: رشد جمعیت شهری، درآمد و تولید باعث شده هند به حجم بزرگی از مسکن، مترو، آب، فاضلاب، جاده و مدیریت پسماند نیاز داشته باشد. بانک جهانی برآورد کرده است این کشور در پانزده سال منتهی به ۲۰۳۶ به حدود ۸۴۰ میلیارد دلار سرمایهگذاری در زیرساخت شهری نیاز خواهد داشت.
۱۰.۴۲.۲ برنامه مسکن شهری: تا مه ۲۰۲۶، از حدود ۱۲٫۵۳ میلیون واحد تأییدشده در برنامه PMAY-U نزدیک به ۹٫۸۱ میلیون واحد تکمیل شده بود. نسخه دوم این برنامه نیز برای حمایت از ده میلیون خانوار شهری دیگر تا سالهای ۲۰۲۸ـ۲۰۲۹ طراحی شده است.
۱۰.۴۲.۳ سرمایهگذاری عمومی: بودجه سرمایهای عمومی هند از دو تریلیون روپیه در سال مالی ۲۰۱۴ـ۲۰۱۵ به حدود ۱۲٫۲ تریلیون روپیه در بودجه ۲۰۲۶ـ۲۰۲۷ افزایش یافته است.
۱۰.۴۲.۴ چالش شهرداریها: نیاز زیرساخت شهری بسیار بیشتر از توان مالی بسیاری از شهرداریهاست. بانک جهانی نیز اشاره میکند سرمایهگذاری شهری هند هنوز نسبت به نیاز پایین است و ظرفیت استقراض و درآمد محلی محدود باقی مانده است.
۱۰.۴۲.۵ سکونتگاه غیررسمی: بخش بزرگی از رشد شهری هند خارج از برنامهریزی کامل رخ میدهد.
۱۰.۴۲.۶ فناوری: ساخت صنعتی، سامانههای دیجیتال شهری، داده و ابزارهای تأمین مالی زیرساخت از حوزههایی هستند که هند در آنها سرمایهگذاری میکند.
۱۰.۴۲.۷ مزیتها: بازار، نیروی مهندسی، شرکتهای ساخت، سرمایهگذاری عمومی و شهرنشینی از مهمترین داراییهای هند هستند.
۱۰.۴۲.۸ آسیبپذیریها: ازدحام، آلودگی، کمبود آب، ضعف برخی شهرداریها و فاصله میان ساخت فیزیکی و کیفیت خدمات از چالشهای مهماند.
۱۰.۴۲.۹ درس برای ایران: برنامه ملی مسکن زمانی موفقتر است که تأمین مالی، زمین، زیرساخت و گروه هدف بهطور یکپارچه تعریف شوند.
۱۰.۴۳.۱ مدل سرمایهگذاری: کشورهای خلیج فارس از درآمد انرژی، زمین دولتی، صندوقهای ثروت، نیروی مهاجر و قراردادهای بزرگ برای توسعه شهرها و زیرساخت استفاده میکنند.
۱۰.۴۳.۲ عربستان: برنامه چشمانداز ۲۰۳۰ بر افزایش مالکیت خانه، شهرهای جدید، گردشگری، حملونقل و زیرساخت غیرنفتی تمرکز دارد. نرخ مالکیت خانه خانوارهای سعودی در سال ۲۰۲۵ به ۶۶٫۲۴ درصد رسید و از هدف سالانه برنامه فراتر رفت.
۱۰.۴۳.۳ پروژههای بسیار بزرگ: پروژه بزرگ میتواند برند، زیرساخت و تقاضای تازه ایجاد کند، اما با خطر افزایش هزینه، تغییر مقیاس، تقاضای نامشخص، وابستگی به نفت و فشار بر ظرفیت پیمانکاری نیز همراه است.
۱۰.۴۳.۴ امارات: مدل امارات بیشتر بر املاک بینالمللی، مهاجرت، گردشگری، تجارت و خدمات تمرکز دارد.
۱۰.۴۳.۵ قطر: رویدادهای بزرگ و سرمایه عمومی محرک توسعه زیرساخت بودهاند و مسئله مهم پس از ساخت، استفاده پایدار از ظرفیت ایجادشده است.
۱۰.۴۳.۶ مزیتها: سرمایه، سرعت اجرا، دسترسی به زمین و توان جذب شرکتهای بینالمللی از مزیتهای کشورهای خلیج فارساند.
۱۰.۴۳.۷ آسیبپذیریها: چرخه نفت، احتمال عرضه بیش از نیاز، اقلیم گرم، محدودیت آب و وابستگی به نیروی خارجی از مهمترین چالشها هستند.
۱۰.۴۳.۸ اهمیت برای ایران: کشورهای خلیج فارس بهطور همزمان رقیب ایران برای جذب سرمایه و نیروی متخصص، بازار بالقوه مصالح و خدمات مهندسی و شریک احتمالی در پروژههای زیرساختی هستند.
۱۰.۴۴.۱ صنعت ساخت: ترکیه شبکهای از پیمانکاران، تولیدکنندگان مصالح، معماران و شرکتهای مهندسی بینالمللی دارد.
۱۰.۴۴.۲ زلزله ۲۰۲۳: زمینلرزههای ۲۰۲۳ مسئله کیفیت ساختمان، نظارت و نوسازی شهری را به مرکز سیاستگذاری ترکیه آوردند. تا پایان ۲۰۲۵ دولت اعلام کرد بیش از ۴۵۵ هزار واحد مستقل شامل واحد مسکونی، خانه روستایی و فضای تجاری در مناطق زلزلهزده تکمیل شده است. این آمار رسمی دولت است و کیفیت، میزان سکونت و دسترسی به خدمات باید جداگانه ارزیابی شوند.
۱۰.۴۴.۳ تحول شهری: گزارش ملی ۲۰۲۶ ترکیه اشاره میکند که تا سپتامبر ۲۰۲۵ حدود ۲٫۳۵ میلیون واحد در مراحل مختلف فرایند تحول شهری قرار گرفته بودند.
۱۰.۴۴.۴ TOKİ: نهاد مسکن دولتی ترکیه تا اوت ۲۰۲۵ آغاز ساخت بیش از ۱٫۷ میلیون واحد را در طول دوره فعالیت خود گزارش کرده بود.
۱۰.۴۴.۵ مزیتها: پیمانکاران صادراتی، صنایع مصالح، بازار داخلی و تجربه ساخت سریع از مزیتهای ترکیهاند.
۱۰.۴۴.۶ آسیبپذیریها: تورم، نوسان ارز، خطر زلزله، بدهی و کیفیت نظارت از مهمترین ریسکها هستند.
۱۰.۴۴.۷ درس برای ایران: ساخت سریع پس از بحران ضروری است، اما بازسازی باید مالکیت زمین، کیفیت، خدمات و اقتصاد محلی را نیز همزمان در نظر بگیرد.
۱۰.۴۵.۱ داراییهای اصلی: ایران در این سکتور از شهرنشینی گسترده، بازار بزرگ مسکن، مهندسان و پیمانکاران، صنایع فولاد، سیمان، شیشه و کاشی، تجربه ساخت سد، نیروگاه، راه و مترو، نیروی کار و سابقه شهرسازی برخوردار است. حدود سهچهارم جمعیت کشور در مناطق شهری زندگی میکنند و بنابراین کیفیت شهر، مسکن و زیرساخت مستقیماً بر زندگی اکثریت جمعیت اثر میگذارد.
۱۰.۴۵.۲ مسکن بهعنوان دارایی ضدتورمی: تورم مزمن، محدودیت ابزارهای مالی و نااطمینانی باعث شده ملک برای بسیاری از خانوارها و سرمایهگذاران نقش ذخیره ارزش پیدا کند. در نتیجه تقاضای سرمایهای میتواند از نیاز سکونتی جدا شود، قیمت زمین از درآمد خانوار فاصله بگیرد، تولید واحدهای کوچک و اجارهای کمتر از نیاز باشد و بخشی از سرمایه از فعالیت مولد به زمین منتقل شود.
۱۰.۴۵.۳ محدودیت تأمین مالی: وام مسکن در بسیاری از دورهها فقط سهم محدودی از قیمت خانه را پوشش داده است. کاهش ارزش واقعی وام، وابستگی خانوار به سرمایه خانوادگی را افزایش میدهد، دوره پسانداز را طولانی میکند و شکاف میان مالکان و غیرمالکان را بیشتر میسازد.
۱۰.۴۵.۴ نرخ بهره و تورم: ایجاد وام بلندمدت در محیط تورمی دشوار است. اگر نرخ بهره پایین نگه داشته شود، بانک ممکن است زیان واقعی ببیند و اعتبار به شکل سهمیهای و محدود توزیع شود. اگر نرخ به تورم نزدیک شود، قسط برای خانوار سنگین خواهد شد. راهحل به ثبات اقتصاد کلان، توسعه بازار رهن، حمایت هدفمند و تنوع محصولات مالی نیاز دارد.
۱۰.۴۵.۵ زمین شهری: بخشی از زمین شهری در اختیار دولت، نهادهای عمومی، شهرداریها و سازمانهای بزرگ است. عرضه زمین عمومی میتواند هزینه زمین را کاهش دهد، اما زمین بدون حملونقل، آب، برق، مدرسه و شغل مسکن مقرونبهصرفه ایجاد نمیکند.
۱۰.۴۵.۶ درآمد شهرداری و تراکم: وابستگی شهرداری به فروش تراکم، تغییر کاربری، عوارض ساخت و جریمه میتواند تعارض منافع ایجاد کند. شهرداری ممکن است برای پوشش هزینه جاری توسعهای را مجاز کند که شبکه را تحت فشار قرار دهد، فضای سبز را کاهش دهد و کیفیت شهر را تضعیف کند.
۱۰.۴۵.۷ طرحهای توسعه: طرحهای جامع و تفصیلی اگر بیش از حد انعطافناپذیر باشند ممکن است از تغییرات بازار و جمعیت عقب بمانند. در مقابل، تغییرات موردی و مکرر نیز پیشبینیپذیری و عدالت را تضعیف میکنند.
۱۰.۴۵.۸ برنامه نهضت ملی مسکن: برنامه نهضت ملی مسکن روشهای مختلفی مانند ساخت انبوه، واگذاری زمین، خودمالکی و نوسازی بافت را در بر میگیرد. در تحلیل آمار رسمی باید میان ورود به فرایند، شروع عملیات، تأمین مالی، تکمیل و تحویل تفاوت گذاشت. در سال ۲۰۲۴ وزارت راه اعلام کرد بیش از ۲٫۶ میلیون واحد وارد فرایند ساخت شدهاند، اما ارقام تکمیل و تحویل بسیار پایینتر بودند. تا نوامبر ۲۰۲۵ بیش از ۵۳ هزار واحد نهضت ملی در دوره دولت چهاردهم تکمیل و تحویل شده بود.
۱۰.۴۵.۹ شهرهای جدید: شهرهای جدید بخشی از تقاضای کلانشهرها را جذب کردهاند، اما در برخی موارد فاصله از مراکز اشتغال، حملونقل ناکافی، تکمیل دیرهنگام خدمات و ضعف هویت شهری مشکل ایجاد کردهاند.
۱۰.۴۵.۱۰ مسکن مهر: مسکن مهر تعداد زیادی واحد ایجاد کرد، اما تجربه همه پروژهها یکسان نبود. برخی واحدها دسترسی، خدمات و تقاضای مناسبی داشتند، درحالیکه برخی دیگر با مکان دور، تأخیر، خدمات ناقص و مشکلات حقوقی مواجه شدند. تا فوریه ۲۰۲۶ نیز تکمیل و تحویل بخشی از واحدهای باقیمانده در شهرهای جدید ادامه داشت.
۱۰.۴۵.۱۱ بافت فرسوده: بافت فرسوده فقط به ساختمان قدیمی محدود نیست و معمولاً با قطعات کوچک، معبر باریک، مالکیت پیچیده، زیرساخت قدیمی و خطر زلزله همراه است. تخریب و نوسازی کامل همیشه عملی نیست و ابزارهایی مانند تجمیع داوطلبانه، مقاومسازی، بهسازی معبر و تأمین خدمات نیز اهمیت دارند.
۱۰.۴۵.۱۲ سکونتگاه غیررسمی: رشد قیمت و مهاجرت بخشی از خانوارها را به حاشیه شهرها سوق داده است. در بعضی مناطق ارتقای خدمات، تثبیت حقوق و ایجاد حملونقل میتواند از جابهجایی اجباری مؤثرتر باشد.
۱۰.۴۵.۱۳ ساختمان خالی: وجود واحد خالی لزوماً به معنای قابلیت استفاده فوری نیست. برای ارزیابی باید محل واحد، علت خالیبودن، متراژ، کیفیت و هزینه ورود دوباره آن به بازار مشخص شود.
۱۰.۴۵.۱۴ مسکن دوم: در شهرهای گردشگری و شمال کشور، بخشی از موجودی مسکن برای استفاده فصلی است. این پدیده میتواند درآمد و ساخت ایجاد کند، اما همزمان قیمت زمین، فشار بر منابع آب و توسعه پراکنده را افزایش دهد.
ایران در کمربند لرزهای قرار گرفته و تعدادی از شهرهای بزرگ آن در معرض خطر زلزلهاند.
۱۰.۴۶.۱ مسئله فقط ساختمان جدید نیست: بخش بزرگی از ریسک موجود در ساختمانهایی است که پیشتر ساخته شدهاند.
۱۰.۴۶.۲ ساختمان بنایی: بناهای فاقد کلاف و اتصال مناسب در برابر زلزله آسیبپذیری بالایی دارند.
۱۰.۴۶.۳ ساختمان جدید کمکیفیت: سن پایین ساختمان تضمینی برای ایمنی نیست و کیفیت اجرا و نظارت تعیینکنندهاند.
۱۰.۴۶.۴ مدارس و بیمارستانها: این ساختمانها باید نه فقط هنگام زلزله فرو نریزند، بلکه در صورت امکان پس از حادثه نیز قابل استفاده باقی بمانند.
۱۰.۴۶.۵ نما و اجزای غیرسازهای: ریزش نما میتواند حتی بدون تخریب کامل سازه تلفات ایجاد کند و راههای امدادی را مسدود سازد.
۱۰.۴۶.۶ شبکههای شهری: شکست خطوط گاز، آب و برق میتواند پس از زلزله خسارت ثانویه ایجاد کند.
۱۰.۴۶.۷ اولویتبندی: مقاومسازی همزمان تمام ساختمانها عملی نیست و اولویت باید بر اساس خطر، جمعیت، کاربری و هزینه تعیین شود. UN-Habitat نیز در برنامه همکاری ایران برای دوره ۲۰۲۳ تا ۲۰۲۷ کاهش خطر بلایا، تابآوری سکونتگاهها، ارتقای بافتهای غیررسمی و زیرساخت پایه را از حوزههای اصلی همکاری معرفی کرده است.
فرونشست میتواند در نتیجه برداشت بیش از حد آب زیرزمینی رخ دهد و برای ساختمان و زیرساخت پیامدهایی مانند ترک بنا، تغییر شیب لوله، شکست مسیر راهآهن، آسیب پل و افزایش خطر سیلاب ایجاد کند. ساخت دارایی جدید در منطقهای که بستر آن در اثر فرونشست در حال تخریب است، بدون حل مسئله آب میتواند به افزودن سرمایه به محیطی ناپایدار منجر شود.
۱۰.۴۷.۱ پایش: ماهواره و ابزارهای زمینی باید تغییرات سطح زمین را ثبت کنند.
۱۰.۴۷.۲ محدودیت توسعه: برخی مناطق ممکن است برای توسعه سنگین مناسب نباشند و لازم باشد محدودیتهای جدیدی بر ساخت اعمال شود.
۱۰.۴۷.۳ انعطاف شبکه: لوله و دیگر زیرساختها باید متناسب با شرایط زمین طراحی شوند.
۱۰.۴۷.۴ کاهش برداشت: راهحل اصلی فرونشست صرفاً مهندسی سازه نیست و مدیریت برداشت آب نقش بنیادی دارد.
اقلیم ایران از گرم و خشک تا گرم و مرطوب، سرد و معتدل تنوع زیادی دارد و یک الگوی واحد ساختمانی برای تمام کشور مناسب نیست.
۱۰.۴۸.۱ قیمت پایین انرژی: انرژی ارزان میتواند انگیزه سرمایهگذاری در عایق، پنجره مناسب و کنترل هوشمند را کاهش دهد.
۱۰.۴۸.۲ اثر بر شبکه: ساختمان ناکارآمد در زمستان گاز بیشتر و در تابستان برق بیشتری مصرف میکند و فشار فصلی بر شبکه را افزایش میدهد.
۱۰.۴۸.۳ مقررات ملی ساختمان: وجود مقررات کافی نیست و طراحی، اجرا، کنترل و بهرهبرداری باید با یکدیگر هماهنگ باشند.
۱۰.۴۸.۴ بازسازی: عایقکاری، تعویض پنجره، کنترل موتورخانه و سایهبان میتوانند در ساختمانهای موجود اثر قابلتوجهی داشته باشند.
۱۰.۴۸.۵ تعارض منافع مالک و مستأجر: مالک هزینه بازسازی را میپردازد، اما مستأجر ممکن است از کاهش قبض انرژی بهرهمند شود. قرارداد سبز، وام و گواهی عملکرد از ابزارهایی هستند که میتوانند بخشی از این تعارض را کاهش دهند.
۱۰.۴۹.۱ رشد شهر در منطقه کمآب: بعضی شهرها بیش از ظرفیت محلی تأمین آب رشد کردهاند.
۱۰.۴۹.۲ انتقال آب: انتقال آب میتواند بخشی از کمبود را جبران کند، اما هزینه، تعارض میان حوضهها، مصرف انرژی و وابستگی جدید ایجاد میکند.
۱۰.۴۹.۳ شبکه فرسوده: نشت و خرابی باعث میشوند بخشی از آب تولیدشده پیش از رسیدن به مصرفکننده از دسترس خارج شود.
۱۰.۴۹.۴ تفکیک کیفیت: همه مصارف الزاماً به آب با کیفیت شرب نیاز ندارند.
۱۰.۴۹.۵ پساب: صنعت و فضای سبز میتوانند بخشی از پساب تصفیهشده را مصرف کنند.
۱۰.۴۹.۶ توسعه مشروط به آب: صدور مجوز برای شهرک یا صنعت باید با بودجه واقعی و پایدار آب هماهنگ باشد.
۱۰.۵۰.۱ گازرسانی گسترده: گازرسانی رفاه زیادی ایجاد کرده است، اما ساختمان را به مصرف مستقیم سوخت وابسته کرده است.
۱۰.۵۰.۲ پیک زمستان و تابستان: ساختمانها سهم قابلتوجهی در فشار فصلی بر شبکه گاز و برق دارند.
۱۰.۵۰.۳ برق پشتیبان: بیمارستان، مرکز داده، آسانسور و پمپ آب به برق پشتیبان نیاز دارند.
۱۰.۵۰.۴ تولید خورشیدی: ساختمانهای عمومی، صنعتی و مسکونی میتوانند بخشی از برق خود را روی بام تولید کنند.
۱۰.۵۰.۵ ایمنی گاز: نشت، احتراق ناقص و زلزله از خطرهای اصلی شبکه گاز در ساختمان هستند.
۱۰.۵۰.۶ نوسازی تأسیسات: تعویض تجهیزات بدون اصلاح پوسته ساختمان ممکن است تمام ظرفیت کاهش مصرف را محقق نکند.
۱۰.۵۱.۱ وابستگی به خودرو: توسعه پراکنده، پارکینگ و سوخت ارزان استفاده از خودرو را تشویق کردهاند.
۱۰.۵۱.۲ مترو: کلانشهرها شبکه مترو را گسترش دادهاند، اما تأمین ناوگان، تکمیل خطوط و اتصال محلی برای استفاده مؤثر از آن اهمیت دارند.
۱۰.۵۱.۳ اتوبوس: اتوبوس با سرمایه کمتر میتواند پوشش وسیعتری ایجاد کند، اما به ناوگان و مسیر مناسب نیاز دارد.
۱۰.۵۱.۴ توسعه اطراف ایستگاه: افزایش ارزش زمین اطراف مترو میتواند بخشی از منابع لازم برای تکمیل حملونقل و مسکن را فراهم کند.
۱۰.۵۱.۵ پیادهروی: در بسیاری از پروژههای خیابانی هنوز اولویت اصلی به خودرو داده میشود و عابر نقش فرعی دارد.
۱۰.۵۱.۶ عدالت فضایی: دوربودن مسکن ارزان از محل کار بخشی از هزینه زندگی خانوار کمدرآمد را تشکیل میدهد.
۱۰.۵۲.۱ تعدد مسئولان: مالک، طراح، ناظر، مجری، شهرداری و نظام مهندسی مسئولیتهای متفاوتی دارند. اگر پاسخگویی روشن نباشد، پس از بروز نقص هر بازیگر ممکن است دیگری را مقصر بداند.
۱۰.۵۲.۲ آزمایش مصالح: نمونهگیری و آزمایش باید مستقل و قابل ردیابی باشد.
۱۰.۵۲.۳ تغییر در اجرا: تغییر نقشه یا مصالح بدون تأیید حرفهای میتواند خطر ایجاد کند.
۱۰.۵۲.۴ نیروی ماهر: کیفیت ساختمان فقط به مهندس طراح وابسته نیست و کارگر، تکنسین و سرپرست نیز نقش مهمی دارند.
۱۰.۵۲.۵ تحویل مرحلهای: تأسیسات و اجزای پنهان باید پیش از آنکه پوشانده شوند بازرسی شوند.
۱۰.۵۲.۶ بیمه و ضمانت: مسئولیت عیب باید پس از تحویل ساختمان نیز ادامه داشته باشد.
۱۰.۵۲.۷ شناسنامه ساختمان: اطلاعات طراحی، مصالح، تعمیر و تغییرات ساختمان باید در طول عمر دارایی حفظ شوند.
ایران شرکتهایی با تجربه در ساخت سد، نیروگاه، راه، تونل، پروژههای نفت و گاز، مسکن و پروژههای خارجی دارد.
۱۰.۵۳.۱ داراییهای پیمانکار: مهندس، ماشینآلات، تجربه و شبکه تأمین از داراییهای اصلی شرکت پیمانکاری هستند.
۱۰.۵۳.۲ مشکلات: تأخیر در پرداخت، تعدیل ناکافی، تغییر طراحی، تحریم و فرسودگی تجهیزات میتوانند عملکرد پیمانکار را مختل کنند.
۱۰.۵۳.۳ صادرات خدمات فنی: بازارهای منطقهای برای شرکتهای ایرانی وجود دارند، اما فعالیت در آنها به ضمانتنامه، خدمات بانکی، بیمه، دیپلماسی و سازوکار حل اختلاف نیاز دارد.
۱۰.۵۳.۴ رقابت: شرکتهای ترکیه، چین، هند و اروپا ممکن است بستههای مالی کاملتری به کارفرما ارائه کنند. ایران باید در حوزههایی رقابت کند که شناخت اقلیم، هزینه، زبان و فناوری متناسب برای آن مزیت ایجاد میکنند.
فرض کنیم دولت زمینی ارزان در فاصله زیادی از شهر برای ساخت مسکن عرضه کند. قیمت زمین کاهش مییابد، اما در مقابل باید هزینه جاده، مترو یا اتوبوس، آب، برق، مدرسه، درمانگاه و زمان رفتوآمد را نیز در نظر گرفت. ممکن است هزینه عمومی ایجاد زیرساخت از صرفهجویی حاصل از زمین ارزان بیشتر شود.
برای خود خانوار نیز خانهای ارزان که روزانه سه ساعت رفتوآمد ایجاد میکند ممکن است از نظر هزینه کل سکونت گزینه ارزانی نباشد. بنابراین قیمت زمین را نباید جدا از هزینه شهر ارزیابی کرد.
فرض کنیم توسعهدهنده با مشاهده افزایش قیمت املاک، برج اداری جدیدی بسازد. تا زمان تکمیل پروژه، دورکاری افزایش پیدا میکند، شرکتها کوچکتر میشوند و عرضه زیادی نیز وارد بازار میشود. ساختمان تکمیل شده، اما تقاضای اجاره کافی ندارد.
تبدیل آن به مسکن نیز الزاماً ساده نیست، زیرا عمق طبقات، نور، لولهکشی و مقررات موردنیاز برای کاربری مسکونی متفاوتاند. این مثال نشان میدهد تحلیل تقاضا و طراحی انعطافپذیر میتواند از ظرفیت اسمی ساختمان مهمتر باشد.
شهری بیمارستان جدیدی میسازد، اما پزشک متخصص، پرستار، بودجه نگهداری و تجهیزات کافی در اختیار ندارد. ساختمان افتتاح میشود، ولی بخش بزرگی از ظرفیت آن غیرفعال میماند.
زیرساخت اجتماعی باید همراه با مدل عملیاتی و نیروی انسانی طراحی شود. ساخت ساختمان بهتنهایی خدمت سلامت ایجاد نمیکند.
بزرگراه جدید در ابتدا زمان سفر را کاهش میدهد، اما بهمرور استفاده از خودرو بیشتر میشود، توسعه در حاشیه گسترش مییابد و مسیر دوباره به ازدحام نزدیک میشود. این پدیده به معنای بیفایدهبودن تمام جادهها نیست، بلکه نشان میدهد ظرفیت جدید میتواند رفتار مردم و الگوی استفاده از زمین را تغییر دهد.
راهحل میتواند ترکیبی از حملونقل عمومی، مدیریت پارکینگ، قیمتگذاری و توسعه فشردهتر باشد.
شهرداری برای تأمین هزینه جاری تراکم بیشتری میفروشد. در کوتاهمدت درآمد ایجاد میشود، اما در بلندمدت جمعیت محلی افزایش مییابد، شبکه آب و خیابان تحت فشار قرار میگیرند، فضای باز کاهش پیدا میکند و شهرداری برای تأمین هزینههای جدید به فروش تراکم بیشتری نیازمند میشود.
چنین مدلی شباهت زیادی به مصرف سرمایه شهر برای پوشش هزینه جاری دارد.
ساختمان با تجهیزات پربازده طراحی میشود، اما عایق بهدرستی اجرا نشده، پنجرهها نشت دارند، سامانه کنترل تنظیم نشده و ساکنان نیز آموزش کافی ندیدهاند. در نتیجه مصرف واقعی بسیار بیشتر از مقدار محاسبهشده در طراحی است.
بنابراین عملکرد واقعی ساختمان باید اندازهگیری شود و مشخصات تجهیزات بهتنهایی معیار کافی نیستند.
دولت پروژه راهآهنی را آغاز میکند، اما بودجه سالانه برای تکمیل آن کافی نیست. خواب سرمایه، تخریب بخشی از کار انجامشده، تجهیز مکرر کارگاه، تورم و کاهش اعتماد پیمانکار از هزینههای پنهان پروژه نیمهتمام هستند.
گاهی تکمیل چند پروژه با پیشرفت بالا میتواند از آغاز تعداد بیشتری پروژه جدید ارزش اقتصادی بیشتری ایجاد کند.
منطقه فرسوده نوسازی میشود و ارزش زمین بالا میرود. اگر سازوکار حمایتی وجود نداشته باشد، ممکن است ساکن کمدرآمد دیگر توان پرداخت هزینه واحد جدید یا اجاره منطقه را نداشته باشد و به حاشیهای دورتر منتقل شود.
در چنین حالتی کیفیت فیزیکی بافت بهتر شده است، اما شبکه اجتماعی و دسترسی ساکنان قبلی از بین رفته است. حق بازگشت، مسکن موقت، واحد جایگزین و مشارکت مالک و مستأجر میتوانند بخشی از این مشکل را کاهش دهند.
۱۰.۶۲.۱ برنامهریزی فضایی: ایران باید توان طراحی رابطه میان آب، جمعیت، صنعت، حملونقل و سکونت را در داخل حفظ کند.
۱۰.۶۲.۲ ثبت زمین و مالکیت: اطلاعات مالکیت باید دقیق، قابل استناد و قابل اتصال به نظام برنامهریزی باشد.
۱۰.۶۲.۳ آییننامه و مهندسی زلزله: دانش طراحی، ارزیابی و مقاومسازی لرزهای باید در داخل کشور وجود داشته باشد.
۱۰.۶۲.۴ آزمایش مصالح: کیفیت فولاد، بتن، جوش، خاک و تجهیزات باید بهطور مستقل قابل سنجش باشد.
۱۰.۶۲.۵ مدیریت پروژه: توان برنامهریزی، کنترل هزینه، قرارداد و مدیریت ریسک برای پروژههای بزرگ حیاتی است.
۱۰.۶۲.۶ تعمیر و نگهداری: کشور نباید برای تعمیر تجهیزات اصلی زیرساخت بهطور کامل به فروشنده خارجی وابسته باشد.
۱۰.۶۲.۷ داده دارایی: مکان، عمر، وضعیت و سابقه تعمیر زیرساختها باید ثبت شود.
۱۰.۶۲.۸ معماری و طراحی اقلیمی: دانش بومی و فناوری جدید باید با یکدیگر ترکیب شوند.
۱۰.۶۲.۹ بهرهبرداری: اپراتور آب، برق، مترو و ساختمان عمومی باید توان حرفهای کافی داشته باشد.
۱۰.۶۲.۱۰ قرارداد و داوری: تنظیم قرارداد و حل اختلاف برای مشارکت داخلی و خارجی اهمیت راهبردی دارد.
۱۰.۶۲.۱۱ نرمافزار و BIM: داده پروژه نباید در قالبی قفل شود که فقط فروشنده خارجی بتواند آن را بخواند یا تغییر دهد.
۱۰.۶۲.۱۲ تولید مصالح حیاتی: ایران در فولاد، سیمان، شیشه و مصالح پایه ظرفیت دارد و باید کیفیت، بهرهوری انرژی و نوآوری این صنایع را حفظ کند.
واردات یا مشارکت خارجی در تجهیزاتی مانند ماشینآلات تونل، آسانسورهای خاص، سامانههای کنترل، برخی ماشینآلات، فناوری نمکزدایی، تجهیزات ریلی و مشاوره تخصصی میتواند منطقی باشد.
بااینحال، قرارداد باید آموزش، تأمین قطعه، تعمیر، دسترسی به داده، حق تغییر و مسیر جایگزین را پوشش دهد. خرید تجهیز بدون برنامه چرخه عمر میتواند وابستگی آینده را همزمان با خود تجهیز وارد کشور کند.
۱۰.۶۴.۱ سرمایه ناهمگن: خانه، جاده، کارخانه، مدرسه و شبکه برق سرمایههایی یکسان نیستند و نمیتوان آنها را بهسرعت جایگزین یکدیگر کرد. سرمایهای که در برج تجاری قفل شده بدون هزینه به بیمارستان تبدیل نمیشود.
۱۰.۶۴.۲ ساختار زمانی طولانی: فاصله تصمیمگیری تا بهرهبرداری از پروژه ممکن است چند سال باشد و در این مدت نرخ بهره، جمعیت، فناوری و تقاضا تغییر کنند.
۱۰.۶۴.۳ نرخ بهره و قیمت دارایی: اعتبار ارزان میتواند تقاضا برای زمین و ملک را افزایش دهد. اگر نرخ پایین با رشد واقعی درآمد و افزایش عرضه همراه نباشد، قیمت دارایی ممکن است از ارزش استفاده فاصله بگیرد.
۱۰.۶۴.۴ سرمایهگذاری نادرست: واحد خالی، پروژه نیمهتمام، مرکز خرید بدون مشتری، شهر بدون شغل و جاده بدون ترافیک اقتصادی میتوانند نشانههای سرمایهگذاری نادرست باشند.
۱۰.۶۴.۵ محاسبه اقتصادی: زمین دولتی رایگان، انرژی ارزان، وام ترجیحی و تضمین دولت ممکن است پروژه را در حساب توسعهدهنده سودآور نشان دهند، درحالیکه بخشی از هزینه واقعی به جامعه منتقل شده است.
۱۰.۶۴.۶ دانش پراکنده: نیاز مسکن و شهر را نمیتوان فقط از مرکز تعیین کرد. خانوار، سازنده، شهرداری، کارفرما و محله هر یک اطلاعات متفاوتی در اختیار دارند.
۱۰.۶۴.۷ قیمت زمین: قیمت درباره تقاضا و کمیابی اطلاعات منتقل میکند، اما خود آن نیز تحت تأثیر مقررات، انحصار، پول و انتظارات قرار دارد.
۱۰.۶۴.۸ اثر کانتیلون: اعتبار و زمین ممکن است ابتدا به گروههای خاص برسد و دریافتکننده اولیه بتواند پیش از افزایش قیمت دارایی خرید انجام دهد.
۱۰.۶۴.۹ کارآفرینی: فرصت در این سکتور فقط ساخت برج نیست و بازسازی، مدیریت اجاره، عایقکاری، مقاومسازی، تعمیر، BIM و خدمات ساختمان نیز میتوانند زمینه کارآفرینی باشند.
۱۰.۶۴.۱۰ ارزش اختیار: طراحی قابل تغییر، زمین دارای چند مسیر دسترسی، شبکه حلقوی، ظرفیت پشتیبان و ساختمان قابل تغییر کاربری، ارزش اختیار و انعطاف بیشتری ایجاد میکنند.
در این سکتور میتوان آمریکا، چین، اتحادیه اروپا، ژاپن، هند و ایران را شش بازیگر اصلی تحلیلی در نظر گرفت.
۱۰.۶۵.۱ بازی سرمایه: آمریکا از بازار سرمایه عمیق استفاده میکند، چین بیشتر بر بانک و دولت متکی است، اروپا از مقررات و تأمین مالی سبز بهره میگیرد و هند بودجه عمومی و نهادهای توسعهای را به کار میگیرد. ایران در محیط تورمی و محدودیت مالی باید منابعی را انتخاب کند که بدهی غیرقابلتحمل ایجاد نکنند.
۱۰.۶۵.۲ بازی فناوری ساخت: چین در مقیاس، ژاپن در کیفیت و مهندسی زلزله، اروپا در بهرهوری انرژی و آمریکا در نرمافزار و مراکز داده مزیت دارند.
۱۰.۶۵.۳ بازی پیمانکار: شرکتهای چین، ترکیه، هند، اروپا و ایران برای پروژههای منطقهای با یکدیگر رقابت میکنند و فروشندهای که بتواند تأمین مالی، بیمه و تجهیزات را در یک بسته ارائه کند مزیت بیشتری دارد.
۱۰.۶۵.۴ بازی استاندارد: استانداردهای انرژی، ایمنی، BIM و تأمین مالی میتوانند امکان ورود شرکتها به بازار صادرات خدمات را تعیین کنند.
۱۰.۶۵.۵ بازی زمین: دولت و شهرداری میتوانند از زمین برای درآمد، مسکن و جذب سرمایه استفاده کنند. فروش زمین درآمد فوری ایجاد میکند، اما در مقابل بخشی از دارایی آینده را کاهش میدهد.
احتمالهای زیر وزنهای تحلیلیاند و نباید آنها را پیشبینی قطعی تلقی کرد.
سناریوی ۱ - رقابت مدیریتشده و نوسازی تدریجی — احتمال اولیه ۳۵ درصد: اقتصاد جهانی با رشد متوسط ادامه پیدا میکند و کشورها توجه بیشتری به نگهداری، مسکن، شبکه برق و تابآوری نشان میدهند. برای ایران، این مسیر میتواند فرصت صادرات مصالح و خدمات مهندسی ایجاد کند، اما همزمان نیاز به نوسازی داخلی و فشار بر استطاعت مسکن ادامه خواهد داشت. پاسخ مناسب، تکمیل پروژههای نیمهتمام، توسعه بازسازی و اصلاح تأمین مالی است.
سناریوی ۲ - بحران مالی یا رکود املاک جهانی — احتمال اولیه ۲۰ درصد: قیمت دارایی و ساخت در برخی کشورها کاهش مییابد و افت تقاضای مصالح، کاهش سرمایهگذاری و فشار بر بانکها محتمل میشود. ایران باید از وابستگی بیش از حد بانکها به وثیقه ملک جلوگیری کند، در صورت فراهمشدن فرصت تجهیزات را هدفمند خریداری کند و پروژههای ضروری را حفظ کند.
سناریوی ۳ - تشدید بلوکبندی و تحریم — احتمال اولیه ۱۵ درصد: دسترسی به تجهیزات، تأمین مالی و شرکتهای خارجی محدودتر میشود. چندمنبعیکردن تأمین، تقویت تعمیر، استفاده از استانداردهای باز و تمرکز بر پروژههایی با وابستگی کمتر اهمیت بیشتری پیدا میکنند.
سناریوی ۴ - تشدید بحران آب و فرونشست ایران — احتمال اولیه ۱۵ درصد: برخی مناطق با محدودیت شدید توسعه روبهرو میشوند و کاهش ارزش برخی زمینها، مهاجرت، آسیب شبکه و نیاز به بازتوزیع فعالیت محتمل خواهد بود. برنامهریزی مبتنی بر آب، توقف توسعه در مناطق بحرانی و نوسازی شبکه باید در اولویت قرار گیرند.
سناریوی ۵ - زلزله بزرگ شهری — احتمال اولیه ۵ درصد در افق کوتاه، اما با اثر بسیار بزرگ: چنین رویدادی میتواند تلفات، بیخانمانی، اختلال شبکه و شوک مالی گسترده ایجاد کند. مقاومسازی اولویتدار، بیمه، برنامه اسکان و تداوم زیرساخت از مهمترین ابزارهای آمادگیاند.
سناریوی ششم؛ گشایش اقتصادی محدود — احتمال اولیه ۱۰ درصد: دسترسی به تجهیزات و تأمین مالی بهتر میشود و در حوزههایی مانند حملونقل، انرژی، بازسازی و مشارکت خارجی فرصت ایجاد خواهد شد. خطر اصلی آن است که گشایش به موجی از پروژههای نمایشی و بدهی خارجی تبدیل شود.
۱۰.۶۷.۱ هدف را از تعداد واحد به دسترسی تغییر دهد: شاخص موفقیت مسکن باید هزینه، مکان، خدمات، کیفیت و زمان رفتوآمد را نیز در بر بگیرد.
۱۰.۶۷.۲ میان سیاست زمین و سیاست مسکن هماهنگی ایجاد کند: عرضه زمین بدون زیرساخت کافی نمیتواند بهتنهایی مسئله مسکن را حل کند.
۱۰.۶۷.۳ بازار اجاره حرفهای بسازد: امنیت سکونت نباید برای همه خانوارها الزاماً به خرید خانه وابسته باشد.
۱۰.۶۷.۴ حمایت را به خانوار هدف متصل کند: یارانه عمومی زمین یا وام ممکن است به گروههای برخوردار نیز برسد و باید حمایت به نیاز واقعی خانوار متصل شود.
۱۰.۶۷.۵ اجاره اجتماعی و حمایتی را توسعه دهد: برای خانواری که توان خرید ندارد، مالکیت فوری الزاماً راهحل مناسب نیست.
۱۰.۶۷.۶ فرایند مجوز را شفاف کند: زمان، هزینه و مدارک لازم برای دریافت مجوز باید روشن و قابل پیگیری باشند.
۱۰.۶۷.۷ مقررات خطر را سختگیرانه نگه دارد: تسهیل مجوز نباید به کاهش ایمنی ساختمان تبدیل شود.
۱۰.۶۷.۸ درآمد شهرداری را اصلاح کند: مالیات ملکی، عوارض خدمات و جذب ارزش زمین میتوانند بخشی از ترکیب درآمد پایدار شهرداری باشند.
۱۰.۶۷.۹ مالیات را بر رفتار هدف بگیرد: مالیات بر واحد خالی، زمین بایر یا معاملات مکرر فقط زمانی اثرگذار است که داده مالکیت دقیق، استثناهای روشن و توان اجرایی کافی وجود داشته باشد.
۱۰.۶۷.۱۰ پروژه نیمهتمام را اولویتبندی کند: پروژههای کمتوجیه باید متوقف یا بازطراحی شوند و نباید فقط به دلیل هزینهای که در گذشته صرف شده ادامه پیدا کنند.
۱۰.۶۷.۱۱ بودجه نگهداری را محافظت کند: نگهداری نباید نخستین قربانی کسری بودجه باشد.
۱۰.۶۷.۱۲ بانک اطلاعات دارایی ایجاد کند: عمر، وضعیت، سطح خطر و برنامه تعمیر هر پل، مدرسه، بیمارستان و شبکه باید ثبت شود.
۱۰.۶۷.۱۳ مقاومسازی را اولویتبندی کند: بیمارستان، مدرسه، آتشنشانی، پل، شبکه حیاتی و ساختمان پرتراکم باید در اولویت مقاومسازی باشند.
۱۰.۶۷.۱۴ توسعه را به بودجه آب متصل کند: شهرک یا صنعت جدید نباید بدون منبع آب پایدار مجوز بگیرد.
۱۰.۶۷.۱۵ توسعه مبتنی بر حمل عمومی را اجرا کند: افزایش تراکم باید بیشتر در مکانهایی انجام شود که شبکه حمل ظرفیت کافی دارد.
۱۰.۶۷.۱۶ بخشی از ارزش زمین را جذب کند: افزایش ارزش ناشی از مترو و تغییر کاربری میتواند برای تأمین هزینه شهر به کار گرفته شود.
۱۰.۶۷.۱۷ ساخت صنعتی را هدفمند حمایت کند: حمایت باید بر کیفیت، استاندارد و کاهش واقعی زمان ساخت متمرکز شود.
۱۰.۶۷.۱۸ شناسنامه و ضمانت ساختمان را تقویت کند: مالک آینده باید بتواند بداند ساختمان چگونه طراحی و ساخته شده است.
۱۰.۶۷.۱۹ داده بازار را منتشر کند: اطلاعات قیمت، اجاره، پروانه، تکمیل، واحد خالی و معاملات باید با روش شفاف منتشر شوند.
۱۰.۶۷.۲۰ سناریوی جمعیت را وارد برنامه کند: کاهش اندازه خانوار ممکن است حتی در شرایط کاهش رشد جمعیت، تقاضا برای واحدهای کوچکتر را افزایش دهد.
۱۰.۶۸.۱ هزینه کامل توسعه را محاسبه کند: صدور مجوز پروژه باید اثر آن بر آب، ترافیک، مدرسه، آتشنشانی و پسماند را نیز در نظر بگیرد.
۱۰.۶۸.۲ دارایی را فهرست کند: زمین، ساختمان، پارکینگ و زیرساخت شهری باید بهصورت منظم ثبت شوند.
۱۰.۶۸.۳ زمین عمومی را یکباره نفروشد: اجاره بلندمدت یا مشارکت ممکن است نسبت به فروش کامل زمین جریان درآمد پایدارتری ایجاد کند.
۱۰.۶۸.۴ بودجه را از تراکم مستقل کند: وابستگی شدید به فروش تراکم کیفیت برنامهریزی شهری را تضعیف میکند.
۱۰.۶۸.۵ محله را واحد برنامهریزی قرار دهد: نیاز و ظرفیت زیرساخت در محلههای مختلف یکسان نیست.
۱۰.۶۸.۶ فضای عمومی را سرمایه بداند: پیادهرو، پارک و میدان میتوانند هم کیفیت زندگی و هم ارزش املاک اطراف را افزایش دهند.
۱۰.۶۸.۷ تعمیر پیشگیرانه انجام دهد: آسفالت، پل و شبکه باید پیش از رسیدن به خرابی شدید تعمیر شوند.
۱۰.۶۸.۸ داده مجوز را دیجیتال کند: مرحله و زمان هر پرونده باید قابل مشاهده باشد.
۱۰.۶۸.۹ ریسک را منتشر کند: نقشههای زلزله، سیل و فرونشست باید برای تصمیم خرید و ساخت در دسترس باشند.
۱۰.۶۹.۱ از مشتری واقعی شروع کند: توسعهدهنده باید بداند واحد را برای چه گروه درآمدی و چه نیاز واقعی میسازد.
۱۰.۶۹.۲ متراژ را بهینه کند: کوچکبودن واحد الزاماً به معنای کیفیت پایین نیست و طراحی مناسب میتواند فضای مفید را افزایش دهد.
۱۰.۶۹.۳ زمین ارزان را بدون تحلیل نخرد: موقعیت، دسترسی و خدمات ممکن است از قیمت خام زمین اهمیت بیشتری داشته باشند.
۱۰.۶۹.۴ پروژه را مرحلهای اجرا کند: مرحلهبندی میتواند ریسک فروش و سرمایه را کاهش دهد.
۱۰.۶۹.۵ پیشفروش را شفاف کند: وجوه پیشفروش باید به همان پروژه متصل باشند و پیشرفت آن برای خریدار قابل مشاهده باشد.
۱۰.۶۹.۶ کیفیت پنهان را مستند کند: لوله، عایق، جوش و سازه پس از تکمیل قابل مشاهده نیستند و باید در طول اجرا مستند شوند.
۱۰.۶۹.۷ هزینه بهرهبرداری را طراحی کند: شارژ بالا میتواند واحد را حتی پس از خرید برای خانوار غیرقابلتحمل کند.
۱۰.۶۹.۸ طراحی قابل تغییر داشته باشد: امکان ادغام، تفکیک یا تغییر استفاده میتواند ارزش اختیار پروژه را افزایش دهد.
۱۰.۶۹.۹ درآمد اجاره را در نظر بگیرد: همه پروژهها الزاماً نباید فقط برای فروش ساخته شوند و مدل اجاره نیز میتواند بخشی از سبد توسعه باشد.
۱۰.۷۰.۱ قرارداد را پیش از امضا تحلیل کند: ریسک ارز، تورم، طراحی و پرداخت باید پیش از پذیرش پروژه روشن باشد.
۱۰.۷۰.۲ جریان نقد را مدیریت کند: سود حسابداری بدون نقدینگی نمیتواند پروژه را ادامه دهد.
۱۰.۷۰.۳ ادعا را مستند کند: زمان، دستور تغییر و هزینه باید بهطور دقیق ثبت شوند.
۱۰.۷۰.۴ کیفیت را به زنجیره تأمین گسترش دهد: مصالح و عملکرد پیمانکاران جزء بخشی از کیفیت نهایی پروژه هستند.
۱۰.۷۰.۵ ماشینآلات را بر اساس استفاده بخرد: خرید تجهیز گران برای پروژهای کوتاه ممکن است به ایجاد سرمایه راکد منجر شود.
۱۰.۷۰.۶ بهرهوری کارگاه را اندازهگیری کند: افزایش تعداد نیروی انسانی الزاماً پیشرفت بیشتر ایجاد نمیکند.
۱۰.۷۰.۷ ایمنی را هزینه اضافی نداند: حادثه علاوه بر جان انسان، زمان و اعتبار شرکت را نیز از بین میبرد.
۱۰.۷۰.۸ BIM را به فرایند متصل کند: مدل باید در خرید، اجرا و تحویل پروژه واقعاً استفاده شود.
۱۰.۷۰.۹ آموزش استادکار را جدی بگیرد: کمبود نیروی ماهر میتواند به گلوگاه اصلی کیفیت تبدیل شود.
۱۰.۷۱.۱ سطح خدمت تعریف کند: معیارهایی مانند مدت قطعی، فشار آب، زمان سفر و آمادگی تجهیزات باید روشن باشند.
۱۰.۷۱.۲ دارایی را بر اساس خطر رتبهبندی کند: همه اجزای شبکه اهمیت یکسان ندارند و منابع باید بر داراییهای بحرانیتر متمرکز شوند.
۱۰.۷۱.۳ نگهداری را دادهمحور کند: نتایج بازرسی، حسگرها و سوابق خرابی باید ثبت و تحلیل شوند.
۱۰.۷۱.۴ قطعه حیاتی را شناسایی کند: یک قطعه کوچک میتواند شبکه بزرگی را متوقف کند و باید از پیش شناسایی شود.
۱۰.۷۱.۵ برنامه تداوم داشته باشد: مسیر، پست، پمپ یا مرکز کنترل جایگزین باید برای شرایط بحران در نظر گرفته شود.
۱۰.۷۱.۶ امنیت سایبری را بخشی از ایمنی بداند: شبکه آب، برق و حمل به سامانه کنترل دیجیتال وابستهاند و اختلال سایبری میتواند به اختلال فیزیکی تبدیل شود.
۱۰.۷۱.۷ تعرفه را با خدمت مرتبط کند: افزایش تعرفه بدون بهبود خدمت و شفافیت میتواند اعتماد مصرفکننده را کاهش دهد.
۱۰.۷۲.۱ از حجم به عملکرد حرکت کند: فروش صرف سیمان یا شیشه مزیت پایدار ایجاد نمیکند و عملکرد محصول اهمیت بیشتری پیدا میکند.
۱۰.۷۲.۲ محصول کممصرف توسعه دهد: عایق، شیشه مناسب، بتن بادوام و مصالح سبک میتوانند بخشی از مسیر توسعه محصول باشند.
۱۰.۷۲.۳ کیفیت را ثابت نگه دارد: نوسان مشخصات مصالح میتواند فرایند ساخت و کیفیت نهایی را مختل کند.
۱۰.۷۲.۴ خدمات فنی ارائه دهد: انتخاب و اجرای درست مصالح بخشی از ارزش خود محصول است.
۱۰.۷۲.۵ بازیافت را توسعه دهد: ضایعات ساخت میتوانند در برخی موارد به ماده ثانویه تبدیل شوند.
۱۰.۷۲.۶ صادرات را با استاندارد مقصد هماهنگ کند: قیمت پایین بدون گواهی و انطباق فنی برای ورود به بسیاری از بازارها کافی نیست.
۱۰.۷۳.۱ بازده را از رشد اسمی جدا کند: اجاره، تورم، هزینه تعمیر، مالیات و زمان خالیبودن باید در محاسبه بازده واقعی وارد شوند.
۱۰.۷۳.۲ موقعیت را فقط با نام محله نسنجند: دسترسی، خطر، خدمات و برنامه آینده منطقه اهمیت زیادی دارند.
۱۰.۷۳.۳ نقدشوندگی را بررسی کند: ملک بسیار خاص ممکن است تعداد خریداران محدودی داشته باشد.
۱۰.۷۳.۴ سند و محدودیت را بررسی کند: مالکیت، وقف، طرح شهری، بدهی و معارض از عوامل حقوقی مهماند.
۱۰.۷۳.۵ کیفیت سازه را ارزیابی کند: نمای زیبا نمیتواند ایمنی سازه را تضمین کند.
۱۰.۷۳.۶ هزینه بازسازی را محاسبه کند: ساختمان ارزان ممکن است به تعمیرات بسیار پرهزینه نیاز داشته باشد.
۱۰.۷۳.۷ ریسک آب و اقلیم را وارد قیمت کند: زمین در منطقه کمآب یا دارای فرونشست ممکن است در آینده ریسک بیشتری داشته باشد.
۱۰.۷۳.۸ تمرکز دارایی را کاهش دهد: قرارگرفتن تمام ثروت در یک ملک یا یک شهر خطر تمرکز ایجاد میکند.
۱۰.۷۳.۹ بدهی را با جریان نقد هماهنگ کند: استفاده از وام کوتاهمدت برای دارایی کمنقدشونده میتواند خطرناک باشد.
۱۰.۷۴.۱ نیاز سکونتی را از سرمایهگذاری جدا کند: خانهای که برای زندگی مناسب است الزاماً بهترین دارایی سرمایهای نیست و برعکس.
۱۰.۷۴.۲ هزینه کل را محاسبه کند: قسط، شارژ، تعمیر، رفتوآمد و انرژی باید در کنار قیمت خرید بررسی شوند.
۱۰.۷۴.۳ کیفیت حقوقی را بررسی کند: سند، پایان کار، پارکینگ، انباری و بدهیهای ملک باید روشن باشند.
۱۰.۷۴.۴ کیفیت فنی را بررسی کند: سازه، رطوبت، تأسیسات، نما و آسانسور از بخشهای مهم ارزیابی فنی هستند.
۱۰.۷۴.۵ خطر منطقه را بشناسد: زلزله، سیل، فرونشست، آلودگی و کمبود آب بر کیفیت و ارزش بلندمدت مسکن اثر میگذارند.
۱۰.۷۴.۶ مدیریت ساختمان را ارزیابی کند: ساختمان مشترک بدون نظام نگهداری مناسب میتواند بهتدریج ارزش خود را از دست بدهد.
۱۰.۷۴.۷ توان پرداخت را خوشبینانه نسنجند: درآمد، هزینه و نرخ بهره ممکن است تغییر کنند و تعهد مالی باید با حاشیه اطمینان سنجیده شود.
۱۰.۷۵.۱ هزینه رفتوآمد را وارد مقایسه کند: اجاره کمتر در منطقهای دور ممکن است پس از افزودن هزینه و زمان رفتوآمد صرفهجویی واقعی ایجاد نکند.
۱۰.۷۵.۲ قرارداد روشن داشته باشد: مدت قرارداد، نحوه افزایش اجاره، مسئولیت تعمیر، وضعیت ودیعه و شرایط تخلیه باید روشن باشند.
۱۰.۷۵.۳ کیفیت انرژی را بررسی کند: ساختمان ناکارآمد هم قبض انرژی و هم آسایش ساکن را تحت تأثیر قرار میدهد.
۱۰.۷۵.۴ مالک و مدیریت را ارزیابی کند: میزان پاسخگویی در برابر تعمیر و خرابی برای کیفیت سکونت اهمیت دارد.
۱۰.۷۵.۵ انعطاف را ارزش بداند: اجاره میتواند امکان تغییر شهر، محله یا شغل را با هزینه کمتری نسبت به مالکیت فراهم کند.
هر تصمیم ملکی یا زیرساختی را میتوان با چهار پرسش اصلی ارزیابی کرد. نخست باید از منظر استراتژی روشن شود پروژه دقیقاً کدام مسئله را برای چه جمعیتی حل میکند و در مقابل، چه پروژه یا کاربری دیگری آگاهانه انتخاب نمیشود.
پرسش دوم به پیشنهاد ارزش مربوط است و باید مشخص کند استفادهکننده چه نتیجهای دریافت میکند. این نتیجه میتواند سکونت بهتر، زمان سفر کمتر، مصرف انرژی پایینتر، امنیت بیشتر یا دسترسی بهتر به شغل باشد.
پرسش سوم زنجیره ارزش را بررسی میکند و مشخص میسازد کدام قابلیتها در زمین، طراحی، تأمین مالی، ساخت، بهرهبرداری، تعمیر و داده باید در کنترل باقی بمانند.
در نهایت باید جریان ارزش از لحظه تعریف نیاز تا بهرهبرداری بررسی شود تا معلوم شود انتظار، دوبارهکاری، رانت، تغییر و شکست دقیقاً در کدام مرحله شکل میگیرند.
املاک، ساختوساز و زیرساخت شکل فیزیکی اقتصاد و زندگی روزمره را میسازند. مسکن هم محل سکونت است و هم دارایی خانوار؛ ساختمان صنعتی امکان تولید را فراهم میکند؛ جاده و راهآهن بازارها را به یکدیگر متصل میکنند؛ شبکه آب و برق زیربنای زندگی و فعالیت اقتصادیاند و مدرسه و بیمارستان به حفظ و توسعه سرمایه انسانی کمک میکنند.
بااینحال، ساخت بیشتر الزاماً به رفاه بیشتر منجر نمیشود. پروژه زمانی ارزش ایجاد میکند که در مکان مناسب، برای تقاضای واقعی، با کیفیت قابل قبول، تأمین مالی پایدار و برنامه نگهداری روشن ساخته شود.
ایالات متحده با وجود بازار سرمایه و فناوری گسترده، با کمبود مسکن مقرونبهصرفه، موانع محلی و زیرساخت فرسوده روبهروست. چین پس از چند دهه رشد سریع ساختوساز، اکنون با بدهی توسعهدهندگان، کاهش تقاضا و ضرورت تکمیل پروژههای پیشفروششده مواجه است. اتحادیه اروپا تمرکز بیشتری بر نوسازی ساختمانهای موجود و کاهش مصرف انرژی دارد. ژاپن در کنار خانههای خالی، کاهش جمعیت و زیرساخت سالخورده، در مهندسی زلزله و نگهداری توان بالایی دارد. هند زیرساخت و مسکن را در مقیاسی بزرگ برای جمعیت شهری روبهرشد توسعه میدهد و کشورهای خلیج فارس و ترکیه نیز با استفاده از سرمایه، پیمانکاری و پروژههای بزرگ به بازطراحی شهرها و اقتصاد خود میپردازند.
ایران در این حوزه فاقد ظرفیت نیست و مصالح، مهندس، پیمانکار، زمین، شبکه شهری و تجربه اجرای پروژههای بزرگ در اختیار دارد. در مقابل، چالشهایی مانند تورم و تبدیل ملک به پناهگاه سرمایه، فاصله قیمت خانه از درآمد، ضعف بازار وام بلندمدت، وابستگی شهرداری به تراکم، پروژههای نیمهتمام، خطر زلزله، فرونشست، کمبود آب، مصرف بالای انرژی و ضعف نگهداری نیز عمیق و ساختاریاند.
راهبرد مناسب برای ایران نباید صرفاً به ساخت میلیونها واحد یا آغاز صدها پروژه جدید تقلیل یابد. تعریف مسکن باید بر پایه دسترسی، مکان، کیفیت و هزینه کل انجام شود و رابطه زمین، شهرداری، تراکم و زیرساخت اصلاح شود. بازار اجاره و حمایت هدفمند از خانوار به تقویت نیاز دارند و در کنار آن، تکمیل پروژههای باارزش و توقف یا بازطراحی پروژههای کمتوجیه باید بر آغاز پروژههای تازه اولویت پیدا کند.
تمرکز نیز باید از ساخت صرف به نگهداری، بازسازی و مقاومسازی گسترش یابد. توسعه شهری باید با آب، انرژی، حملونقل و خطرهای طبیعی هماهنگ شود و قابلیتهای داخلی در طراحی، مهندسی، تعمیر، داده و مدیریت پروژه حفظ شوند. ساختمانها و شبکههای جدید نیز باید تا حد امکان در برابر تغییر اقلیم، فناوری و شرایط اقتصادی انعطافپذیر باشند.
خانهای که ساخته شده اما خانوار توان سکونت در آن را ندارد، پاسخ کامل مسئله مسکن نیست. مترویی که ایستگاههایش از محل زندگی و اشتغال جدا افتادهاند، تمام ارزش حملونقل را ایجاد نمیکند. سدی که آب قابل اتکا ندارد یا بیمارستانی که نیروی انسانی کافی ندارد نیز نمونههایی از سرمایه فیزیکی بدون خدمت کامل هستند.
معیار موفقیت باید از پرسش «چه مقدار ساختیم؟» فراتر برود و بررسی کند چه مسئلهای حل شده، چه کسی منتفع شده، هزینه کل چقدر بوده، دارایی چند سال کار خواهد کرد، چگونه نگهداری میشود و در صورت تغییر شرایط چه استفاده دیگری از آن ممکن خواهد بود.
قدرت واقعی ایران در این سکتور در بیشترین تراکم، بلندترین برج، بزرگترین سد یا بیشترین تعداد واحد خلاصه نمیشود. قدرت واقعی در توان ساخت شهرها و زیرساختهایی است که قابل زندگی، قابل پرداخت، قابل تعمیر، قابل تغییر و مقاوم در برابر شوک باشند.
دارایی راهبردی فقط زمینی نیست که قیمت آن افزایش پیدا کند. دارایی راهبردی شهری است که بتواند انسان، سرمایه و تولید را حفظ کند، ساختمانی است که انرژی و منابع را هدر ندهد و زیرساختی است که حتی پس از زلزله، بحران آب، تحریم یا تغییر فناوری بتواند خدمت اساسی خود را ادامه دهد.
رقابت آمریکا و چین را نمیتوان صرفاً جنگی تجاری بر سر تعرفه، صادرات یا سهم بازار دانست. این رقابت منازعهای چندلایه بر سر کنترل زیرساختهای بنیادی اقتصاد جهانی است؛ از پول و تسویه، انرژی و مواد خام، فناوری و داده و تولید و ماشینآلات گرفته تا غذا و آب، سلامت و زیستفناوری، لجستیک و کریدورها، زمین و شهر و زیرساخت، استانداردها و شبکههای اعتماد.
آمریکا میکوشد برتری خود را در نظام مالی، فناوریهای پیشرفته، مالکیت فکری، بازار سرمایه، استانداردگذاری و شبکه متحدان حفظ کند. چین نیز در تلاش است قدرت تولیدی، زیرساختی، تجاری و فناورانه خود را به نفوذ مالی، سیاسی و نهادی تبدیل کند. در همین حال، کشورهای دیگر صرفاً تماشاگر این رقابت نیستند. هند، اتحادیه اروپا، ژاپن، روسیه، ترکیه، برزیل، امارات، عربستان و دیگر قدرتهای میانی تلاش میکنند از شکافها، نیازها و فرصتهای ناشی از این رقابت برای ارتقای موقعیت خود استفاده کنند.
در چنین جهانی، پرسش راهبردی ایران این نیست که کدام قدرت در نهایت پیروز خواهد شد یا ایران باید به کدام بلوک بپیوندد. حتی اگر برنده نهایی قابل پیشبینی باشد، وابستگی کامل به همان قدرت همچنان خطرناک است، زیرا قدرت برتر در یک رابطه نامتقارن معمولاً توان بیشتری برای مطالبه امتیاز دارد.
پرسش اصلی باید این باشد که ایران چگونه میتواند بدون قطع ارتباط با اقتصاد جهانی، وابستگیهای شکننده خود را کاهش دهد و در برابر تغییر موازنه قدرت، تحریم، جنگ، بحران مالی، کمبود انرژی، اختلال فناوری و شوک اقلیمی، قدرت انتخاب خود را حفظ کند.
پاسخ این مقاله بر مفهوم «ارزش اختیار» استوار است؛ یعنی توانایی ادامه فعالیت، تغییر شریک، جایگزینکردن نهاده، تغییر مسیر، بازطراحی محصول و خروج از تصمیمی که دیگر اقتصادی نیست. قدرت واقعی در حذف همه وابستگیها نیست، بلکه در جلوگیری از تبدیلشدن یک وابستگی به نقطه توقف کل نظام شکل میگیرد.
ده سکتوری که در این مقاله بررسی شدند، نباید بهصورت ده پرونده مستقل دیده شوند. آنها اجزای یک نظام تولید و خلق ارزشاند و هر یک برای فعالیت خود به ورودیها و قابلیتهای سایر بخشها وابستهاند.
پول و بانکداری امکان پرداخت، سرمایهگذاری و تجارت را فراهم میکنند. انرژی به صنعت، معدن، کشاورزی، حملونقل، سلامت و ساختمان نیرو میدهد. پتروشیمی مواد اولیه هزاران محصول صنعتی را تأمین میکند. معادن، فلزات و مواد راهبردی پایه ماشینآلات، شبکه برق، خودرو، ساختمان و فناوریاند. صنعت و ماشینآلات ابزار تبدیل منابع به محصول را میسازند. فناوری دیجیتال اطلاعات، کنترل و هماهنگی را ممکن میکند. کشاورزی و آب نیازهای زیستی جامعه را پاسخ میدهند، سلامت سرمایه انسانی را حفظ میکند، لجستیک اجزای پراکنده را به یکدیگر متصل میسازد و املاک و زیرساخت فضای فیزیکی فعالیت همه این بخشها را فراهم میکنند.
به همین دلیل، ضعف در یک سکتور میتواند بهصورت زنجیرهای به سایر بخشها منتقل شود. اختلال در پرداخت خارجی ممکن است واردات یک قطعه الکترونیکی کوچک را متوقف کند. نبود همان قطعه میتواند دستگاه یک کارخانه کود را از کار بیندازد، کاهش تولید کود بر کشاورزی اثر بگذارد، افت تولید غذا فشار ارزی و تورمی ایجاد کند، تورم قدرت خرید خانوار را کاهش دهد و در نهایت بودجه سلامت و ساختوساز را نیز تحت فشار قرار دهد.
قطع برق نیز فقط مسئله صنعت برق نیست. چنین اختلالی میتواند استخراج معدن را کاهش دهد، تولید فولاد و سیمان را مختل کند، سردخانه و مرغداری را در معرض خطر قرار دهد، مرکز داده و مخابرات را محدود کند، بیمارستان را به برق اضطراری وابسته سازد و پروژههای ساختمانی را متوقف کند.
بنابراین، سیاستگذاری سکتوری بدون تحلیل پیوندهای بینبخشی ممکن است یک مشکل را حل کند و همزمان چند مسئله تازه ایجاد کند.
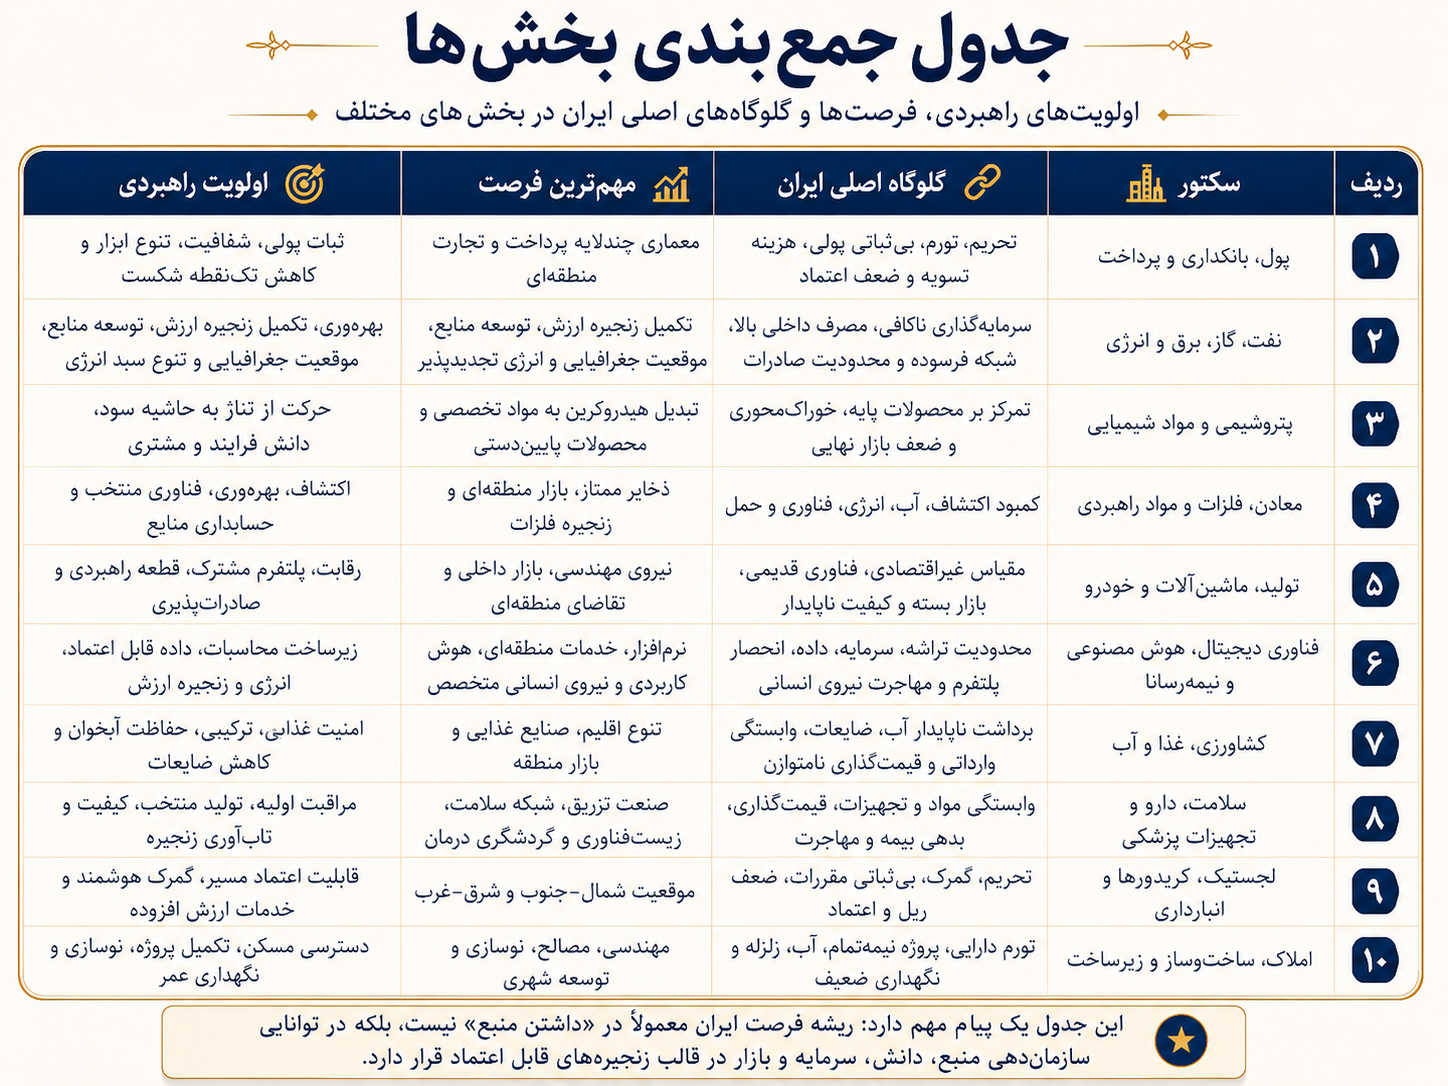
یکی از خطاهای رایج این است که آمریکا و چین دو نسخه مشابه از یک قدرت اقتصادی در نظر گرفته شوند، درحالیکه منابع قدرت آنها یکسان نیست.
آمریکا در بسیاری از سکتورها بر لایههای بالادستی دانشی و نهادی تسلط دارد. بازار سرمایه، دلار و نظام تسویه، دانشگاه و پژوهش، نرمافزار و طراحی، مالکیت فکری، استاندارد، بیمه و حقوق و همچنین ائتلاف با اقتصادهای پیشرفته از مهمترین اجزای این قدرتاند.
چین بیشتر از ترکیب مقیاس تولید، زنجیره تأمین متراکم، زیرساخت، بازار داخلی، سیاست صنعتی، اعتبار دولتی، شرکتهای تولیدی و تجارت کالا قدرت ساخته است. آمریکا در فناوریهای مرزی، ابزارهای مالی و کنترل گلوگاهها برتری بیشتری دارد، درحالیکه چین در تولید انبوه، سرعت صنعتیسازی، کاهش هزینه و اتصال اجزای زنجیره قدرتمندتر عمل میکند.
این تفاوت برای ایران اهمیت زیادی دارد. رابطه با آمریکا و متحدانش بیشتر میتواند دسترسی به سرمایه، فناوری مرزی، بازارهای معتبر، نرمافزار، استاندارد و خدمات مالی را فراهم کند. رابطه با چین نیز بیشتر میتواند تجهیزات، کالا، زیرساخت، تأمین مالی پروژه، بازار و ظرفیت تولید در اختیار ایران قرار دهد.
هیچکدام از این روابط بدون هزینه نیستند. فناوری غربی ممکن است با محدودیت صادرات، مجوز، مالکیت فکری و وابستگی به خدمات همراه باشد. تجهیزات و سرمایه چینی نیز میتوانند وابستگی به تأمینکننده، قطعه، بدهی، استاندارد اختصاصی یا بازار چین ایجاد کنند.
راهبرد عقلانی این نیست که وابستگی غربی با وابستگی شرقی جایگزین شود یا برعکس. هدف باید استفاده از مزیت هر شبکه همراه با حفظ امکان تغییر، تعمیر، جایگزینی و اتصال به شبکههای دیگر باشد.
راهبرد واقعگرایانه باید از دو خطای متضاد فاصله بگیرد. خطای نخست خودکمبینی کامل است؛ یعنی این تصور که ایران هیچ قابلیت، بازار، منبع یا جایگاه مؤثری ندارد و فقط باید خود را با شرایط قدرتهای بزرگ تطبیق دهد. خطای دوم نیز بزرگنمایی قدرت است؛ یعنی تصور اینکه منابع طبیعی یا موقعیت جغرافیایی بهتنهایی ایران را به بازیگری همسطح قدرتهای بزرگ تبدیل میکنند.
ایران اهرمهای واقعی در اختیار دارد. منابع نفت و گاز، ذخایر معدنی، جمعیت و بازار داخلی، نیروی مهندسی و علمی، صنایع پایه، تنوع اقلیمی، دسترسی به خلیج فارس، دریای عمان و خزر، همسایگی با بازارهای بزرگ و کمبرخوردار و تجربه فعالیت در شرایط محدودیت، همگی داراییهای واقعی کشورند.
در مقابل، این داراییها زیر فشار ضعفهای ساختاری قرار دارند. بیثباتی پولی، تحریم، نااطمینانی مقرراتی، محدودیت سرمایه، کاهش اعتماد، فرسودگی زیرساخت، بحران آب، مهاجرت سرمایه انسانی و ضعف ارتباط با بازارهای جهانی بخشی از این محدودیتها هستند.
بنابراین، ایران را میتوان «قدرت میانی بالقوه اما محدودشده» دانست؛ کشوری که در چند حوزه قابلیت قابلتوجه دارد، اما نمیتواند در همه زنجیرهها بهطور همزمان مستقل، پیشرو و خودکفا باشد. این محدودیت به معنای تسلیم نیست، بلکه ضرورت اولویتبندی را نشان میدهد.
در هر ده سکتور با نسخهای از یک پرسش مشترک روبهرو بودیم. پول ملی یا ارز خارجی، انرژی داخلی یا تجارت، تولید ماده پایه یا محصول نهایی، معدنکاری یا واردات مواد، خودرو داخلی یا خارجی، فناوری بومی یا پلتفرم جهانی، غذای داخلی یا وارداتی، داروی داخلی یا خارجی، ناوگان ملی یا حمل بینالمللی و ساخت دولتی یا بازار، همگی نمونههایی از دوگانههایی هستند که مسئله را بیش از حد ساده میکنند.
اقتصاد مدرن بر تخصص، مبادله و شبکههای چندکشوری استوار است. حتی کشورهای بزرگی مانند آمریکا و چین نیز همه کالاها، فناوریها و خدمات خود را بهتنهایی تولید نمیکنند و در بسیاری از حوزهها به یکدیگر و کشورهای ثالث وابستهاند.
مشکل اصلی خود وابستگی نیست. وابستگی زمانی خطرناک میشود که تأمینکننده محدود باشد، جایگزینی زمان زیادی بخواهد، نبود آن ورودی بتواند کل سیستم را متوقف کند و طرف مقابل نیز قادر باشد از آن بهعنوان ابزار فشار استفاده کند.
به همین دلیل، سیاست درست باید میان سه نوع قابلیت تفاوت قائل شود.
قابلیتهای راهبردی و متمایزکننده: این قابلیتها باید در کنترل کشور یا بنگاه باقی بمانند، زیرا از دسترفتن آنها میتواند توان تصمیمگیری، کیفیت یا بقای سیستم را تهدید کند. داده و معماری پرداخت، مدیریت شبکه برق، دانش فرایند پتروشیمی، اکتشاف معدن، طراحی محصول، زیرساخت محاسباتی، بذر حیاتی، تنظیمگری دارو، مدیریت کریدور و مهندسی زلزله از نمونههای این گروهاند.
قابلیتهای پشتیبان: این فعالیتها میتوانند میان تولید داخلی و همکاری خارجی تقسیم شوند، اما باید توان ارزیابی، تعمیر و تغییر تأمینکننده برای آنها حفظ شود.
کالاها و خدمات استاندارد: این اقلام را میتوان از بازارهای متنوع خریداری کرد، به شرط آنکه چندمنبعی، قابل ذخیره یا قابل جایگزینی باشند.
هدف نباید داخلیسازی بیشترین تعداد قطعات یا فرایندها باشد. مسئله مهمتر، کنترل نقاطی است که از دستدادن آنها قدرت انتخاب را از بین میبرد.
مکتب اتریش در این مقاله نسخهای برای حذف دولت یا سپردن همه امور به بازار نبود. این مکتب بهعنوان لنزی برای فهم بهتر سرمایه، زمان، اطلاعات، قیمت و کارآفرینی به کار گرفته شد.
۶.۱ سرمایه ناهمگن است: سرمایه صرفاً حجم پول یا تعداد ماشینآلات نیست و هر دارایی نقش مشخصی در ساختار تولید دارد. توربین جای خط انتقال را نمیگیرد، کارخانه فولاد جایگزین معدن نیست، بذر نمیتواند جای آب را بگیرد، بیمارستان بدون پزشک کامل نمیشود، بندر جای گمرک را نمیگیرد و ساختمان نیز جایگزین شهر نیست. افزایش سرمایه در یک حلقه، کمبود حلقه دیگر را بهطور خودکار برطرف نمیکند.
۶.۲ زمان بخش مهم تصمیم اقتصادی است: پروژههای انرژی، معدن، فناوری، دارو، زیرساخت و مسکن ساختار زمانی متفاوتی دارند. هرچه فاصله سرمایهگذاری تا بازده طولانیتر شود، پروژه به نرخ بهره، تورم، تغییر فناوری، تغییر تقاضا، سیاست و مقررات حساستر خواهد شد.
۶.۳ قیمتها حامل اطلاعاتاند: قیمت باید اطلاعات مربوط به کمیابی و ترجیح را منتقل کند. زمانی که قیمت ارز، انرژی، آب، اعتبار، زمین یا مواد اولیه بهطور مزمن از واقعیت اقتصادی جدا شود، محاسبه اقتصادی سرمایهگذاری دشوار میشود. این گزاره به معنای آزادسازی ناگهانی قیمتها و حذف حمایت نیست، بلکه یادآور میشود قیمت سرکوبشده بخشی از اطلاعات را پنهان میکند و ممکن است مصرف، سرمایهگذاری یا مکانیابی نادرست ایجاد کند.
۶.۴ دانش پراکنده است: هیچ نهاد مرکزی نمیتواند تمام اطلاعات مربوط به کیفیت معدن، تقاضای مشتری، مشکل مزرعه، نیاز بیمار، رفتار مصرفکننده یا گلوگاه حمل را بهطور کامل در اختیار داشته باشد. نظام کارآمد باید اجازه دهد اطلاعات محلی از طریق قیمت، قرارداد، داده و بازخورد وارد تصمیمگیری شوند.
۶.۵ اعتبار ارزان میتواند سرمایهگذاری نادرست ایجاد کند: تسهیلات ترجیحی، ارز ارزان، زمین رایگان و تضمین دولتی ممکن است پروژههایی بسازند که در ظاهر بزرگ اما در واقع کمبازده باشند. کارخانه بدون بازار، خودرو بدون مزیت، گلخانه بدون خریدار، بیمارستان بدون نیروی انسانی، راهآهن بدون بار و مسکن بدون شغل نمونههای چنین خطریاند.
۶.۶ کارآفرینی کشف فرصت است: کارآفرینی فقط اختراع فناوری مرزی نیست. در بسیاری از سکتورهای ایران، فرصت اصلی در حل ناهماهنگیها قرار دارد؛ از تعمیر تجهیزات و کاهش ضایعات گرفته تا تجمیع بار، استانداردسازی محصول، مدیریت مصرف انرژی، استفاده مجدد از پسماند، دادهسازی و اتصال تولیدکننده کوچک به بازار.
رقابت آمریکا و چین بازیای با پایان مشخص و قواعد ثابت نیست. بازیگران دائماً ائتلاف، فناوری، تعرفه، مسیر و استاندارد خود را تغییر میدهند. ایران نیز در چنین محیطی باید راهبرد خود را بر مجموعهای از اصول قابلانطباق بنا کند.
۷.۱ وابستگی متقابل میتواند بازدارندگی ایجاد کند: وقتی دو طرف از یک رابطه منفعت میبرند، قطع آن برای هر دو هزینه دارد. بااینحال، اگر وابستگی نامتقارن باشد، طرفی که کمتر وابسته است قدرت بیشتری پیدا میکند. هدف ایران باید کاهش عدمتقارنهای شدید باشد.
۷.۲ گزینه بیرونی قدرت مذاکره ایجاد میکند: قدرت چانهزنی فقط از اندازه بازار یا منابع حاصل نمیشود. طرفی که گزینه جایگزین در اختیار دارد، معمولاً بهتر مذاکره میکند. برای ایران، تأمینکننده دوم، بازار دوم، مسیر دوم، ارز دوم، فناوری جایگزین یا امکان تولید محدود داخلی میتوانند چنین گزینهای ایجاد کنند.
۷.۳ تهدید معتبر با شعار متفاوت است: اعلام خودکفایی یا قطع همکاری زمانی اثر دارد که توان اجرای واقعی آن وجود داشته باشد. تهدیدی که قابل اجرا نیست، اعتبار مذاکرهکننده را کاهش میدهد.
۷.۴ همکاری تکرارشونده ارزشمند است: رابطه تجاری و فناورانه بلندمدت زمانی پایدارتر میشود که تعهدها اجرا شوند، تغییر ناگهانی محدود باشد، اختلاف مسیر قابل حل داشته باشد و شهرت طرفین اهمیت پیدا کند.
۷.۵ بازیگران میانی فضای مانور ایجاد میکنند: ایران نباید جهان را فقط به آمریکا و چین تقسیم کند. هند، اروپا، روسیه، ترکیه، برزیل، امارات، ژاپن، کره جنوبی، آسیای مرکزی و دیگر بازیگران میتوانند در سکتورهای مختلف شریک، رقیب یا واسطه باشند.
۷.۶ همکاری سکتوری لزوماً به اتحاد کامل نیاز ندارد: ممکن است ایران در انرژی با یک کشور، در دارو با کشوری دیگر، در فناوری با شبکهای متفاوت و در لجستیک با چند همسایه همکاری کند. مجموعهای از همکاریهای سکتوری انعطاف بیشتری از وابستگی همهجانبه سیاسی ایجاد میکند.
اختیار در این مقاله به معنای امکان انجام اقدامی در آینده، بدون الزام به انجام آن است. خط تولید قابل تغییر، قرارداد با دو تأمینکننده، ذخیره حیاتی، آموزش نیروی تعمیر، طراحی ساختمان قابل تغییر کاربری، مسیر حمل دوم و نگهداری بخشی از سرمایه در دارایی نقدشونده، همگی نمونههایی از ایجاد اختیار هستند.
این اختیار معمولاً رایگان نیست و ممکن است به ظرفیت اضافی، هزینه آموزش، موجودی بیشتر، قرارداد پشتیبان یا پذیرش بازده کوتاهمدت کمتر نیاز داشته باشد. بااینحال، در محیطی که شوک، تحریم، جنگ، بحران مالی، خشکسالی یا تغییر فناوری محتمل است، ارزش این اختیار میتواند بسیار بالا باشد.
بهینهسازی صرف برای شرایط عادی سیستم را در بحران شکننده میکند. در مقابل، ساخت ظرفیت مازاد بدون تحلیل نیز منابع را هدر میدهد. راهحل نه حداکثرسازی کارایی و نه حداکثرسازی ذخیره، بلکه انتخاب سطحی از تابآوری است که هزینه آن از خسارت مورد انتظار اختلال کمتر باشد.
در بسیاری از بحثها فرض میشود باید میان کارایی و تابآوری یکی را انتخاب کرد، اما این دوگانه کامل نیست. بخشی از تابآوری دقیقاً از طریق کاهش اتلاف به دست میآید.
شبکه برق کارآمدتر به سوخت کمتری نیاز دارد، کاهش ضایعات غذا وابستگی وارداتی را کم میکند، تعمیر پیشگیرانه عمر زیرساخت را افزایش میدهد، داده بهتر موجودی غیرضروری را کاهش میدهد، استانداردسازی قطعات جایگزینی را سادهتر میکند و گمرک سریعتر نیاز به انبار و سرمایه در گردش را پایین میآورد.
بخش دیگری از تابآوری به افزونگی هدفمند نیاز دارد؛ مانند تأمینکننده دوم، ذخیره راهبردی، مسیر جایگزین، مرکز داده پشتیبان و ظرفیت اضطراری. بنابراین، راهبرد مناسب باید ابتدا اتلاف را کاهش دهد و سپس برای نقاطی که همچنان حیاتی باقی میمانند، افزونگی هدفمند ایجاد کند.
ایران در بسیاری از سکتورها پروژه، کارخانه، سازمان و دارایی فیزیکی کم ندارد. مشکل رایج آن است که اجزای سیستم با یکدیگر هماهنگ نیستند. نیروگاه بدون سوخت کافی، کارخانه بدون بازار صادراتی، معدن بدون حمل، خودرو بدون پلتفرم رقابتی، سامانه دیجیتال بدون داده قابل اعتماد، کشاورزی بدون بودجه آب، دارو بدون ماده اولیه، بندر بدون خط منظم و مسکن بدون شغل و حملونقل نمونههایی از همین ناهماهنگیاند.
این وضعیت نشان میدهد اولویت ملی نباید صرفاً افزودن داراییهای تازه باشد. معماری موجود نیز باید اصلاح شود. یک معماری اقتصادی مناسب باید بتواند مشخص کند ورودی حیاتی هر سیستم چیست، کدام ورودی تکمنبعی یا دشوار برای جایگزینی است، چه کسی مسئول عملکرد کل زنجیره است، داده و بازخورد چگونه منتقل میشوند و در صورت شکست مسیر اصلی چه برنامه جایگزینی وجود دارد.
سیاست صنعتی در ایران غالباً به فهرستی از پروژهها تبدیل میشود؛ ساخت کارخانه، افزایش ظرفیت، افتتاح خط، ایجاد شهرک یا اعلام داخلیسازی. اما استراتژی با فهرست پروژه تفاوت دارد.
استراتژی یعنی تعیین اینکه در کدام زنجیرهها باید حضور داشت، در کدام حلقهها باید برتری ساخت، چه فعالیتهایی باید کنار گذاشته شوند، منابع محدود به کجا اختصاص یابند و موفقیت با چه شاخصهایی سنجیده شود.
ایران نمیتواند در تمام فناوریها، صنایع و محصولات در سطح جهانی رقابت کند. باید چند میدان را انتخاب کند که در آنها ترکیب منابع، بازار، دانش و جغرافیا مزیت نسبی ایجاد میکند. این انتخاب نیز نباید صرفاً بر اساس وجود ماده خام انجام شود. بازار، دانش، سرمایه، زیرساخت و قدرت تغییر باید همزمان در ارزیابی وارد شوند.
بخش مهمی از اقتصاد ایران با شاخصهای حجمی سنجیده میشود؛ بشکه نفت، مترمکعب گاز، تن پتروشیمی، تن فولاد، تعداد خودرو، سطح زیر کشت، تعداد دارو، تناژ ترانزیت و تعداد واحد مسکونی. این شاخصها اطلاعات مفیدی ارائه میکنند، اما ارزش اقتصادی را بهطور کامل نشان نمیدهند.
در کنار حجم باید پرسید حاشیه سود چقدر است، ارزش افزوده داخلی چه میزان است، چه مقدار آب و انرژی مصرف شده، کیفیت محصول چگونه است، بازار تا چه حد پایدار است، چه دانش و قابلیتی ایجاد شده و امکان تغییر محصول در آینده چقدر خواهد بود.
اقتصاد حجمی معمولاً منابع بیشتری مصرف میکند و حساسیت بیشتری به قیمتهای جهانی دارد. اقتصاد ارزش در مقابل بر طراحی، کیفیت، خدمات، داده، برند، استاندارد و ارتباط با مشتری تمرکز میکند.
فروش پلیمر تخصصی ممکن است از صادرات ماده پایه ارزش بیشتری ایجاد کند. تولید قطعه صنعتی دقیق میتواند از مونتاژ خودرو دفاعپذیرتر باشد. فرآوری منتخب ماده معدنی ممکن است از صادرات خام ارزش بیشتری بسازد. نرمافزار صنعتی میتواند مکمل ماشینآلات باشد. غذای استاندارد و بستهبندیشده میتواند نسبت به محصول خام ارزش افزوده بیشتری ایجاد کند و مدیریت کریدور نیز ممکن است از عبور صرف کالا درآمد بیشتری به همراه داشته باشد.
دولت نه میتواند تمام فعالیتها را شخصاً اجرا کند و نه میتواند خود را از ساختار اقتصاد کنار بکشد. نقش مطلوب آن باید از مالکیت گسترده و مداخله روزمره به سمت طراحی قواعد، حفاظت از رقابت و تأمین کالاهای عمومی حرکت کند.
۱۳.۱ ثبات پولی و مالی: هیچ راهبرد صنعتی، فناورانه یا زیرساختی در محیط تورم مزمن و بیثباتی شدید قابل اجرا نیست. نرخ ارز و تورم فقط متغیرهای مالی نیستند و بر تمام ده سکتور اثر میگذارند.
۱۳.۲ زیرساخت عمومی: برق، آب، جاده، ارتباطات، آموزش و سلامت پایه فعالیت بنگاهاند.
۱۳.۳ تنظیمگری مستقل: در دارو، انرژی، بانک، معدن، ساختمان و مخابرات، نهاد تنظیمگر باید میان ایمنی، رقابت، دسترسی و سرمایهگذاری توازن برقرار کند.
۱۳.۴ داده عمومی: سیاستگذاری بدون داده قابل اعتماد به ادعا، حدس و چانهزنی تبدیل میشود.
۱۳.۵ رقابت: حمایت از بنگاه داخلی نباید به حفاظت دائمی از ناکارآمدی منجر شود.
۱۳.۶ حمایت هدفمند: حمایت باید محدود در زمان، مشروط به عملکرد، قابل بازبینی و دارای مسیر خروج باشد.
۱۳.۷ حفاظت از منابع مشترک: آب، هوا، خاک، شبکه و فضای شهری نیازمند قواعدی هستند که بخشی از هزینه مصرف را به تصمیمگیرنده منتقل کنند.
۱۳.۸ دیپلماسی اقتصادی: سفارت، بانک، بیمه، استاندارد و قرارداد باید از تجارت و سرمایهگذاری مشروع حمایت کنند.
۱۳.۹ سرمایه انسانی: حفظ نیروی متخصص با محدودکردن خروج ممکن نیست. محیط حرفهای، ثبات، دستمزد، امکان پژوهش و شایستهسالاری نقش تعیینکننده دارند.
راهبرد بنگاه نمیتواند تا اصلاح کامل محیط کلان متوقف بماند. هر شرکت باید در محدودهای که بر آن کنترل دارد، برای خود تابآوری ایجاد کند.
۱۴.۱ زنجیره تأمین را تا چند سطح پایینتر بشناسد: شناخت تأمینکننده مستقیم کافی نیست. ممکن است چند فروشنده ظاهراً مستقل همگی ماده اولیه خود را از یک منبع مشترک تهیه کنند.
۱۴.۲ اقلام را بر اساس اثر توقف طبقهبندی کند: ارزش مالی پایین الزاماً به معنای اهمیت پایین نیست. یک قطعه ارزان ممکن است خط تولید را متوقف کند.
۱۴.۳ قرارداد جایگزین داشته باشد: تأمینکننده دوم باید پیش از بحران ارزیابی، نمونهگیری و قراردادی شود.
۱۴.۴ نقدینگی را مهمتر از سود حسابداری بداند: شرکت سودآور بدون جریان نقد میتواند ورشکسته شود.
۱۴.۵ بازار را متنوع کند: وابستگی به یک مشتری، کشور، کانال یا پلتفرم خطر ایجاد میکند.
۱۴.۶ دانش ضمنی را حفظ کند: دستورالعمل مکتوب نمیتواند بهتنهایی جای تجربه اپراتور، تعمیرکار، مهندس و فروشنده را بگیرد.
۱۴.۷ طراحی برای تعمیر و جایگزینی انجام دهد: محصول و فرایند باید تا حد امکان مدولار، استاندارد و قابل تغییر باشند.
۱۴.۸ کیفیت را مزیت بداند: در بازارهای پرریسک، اعتماد میتواند از قیمت پایین ارزشمندتر باشد.
۱۴.۹ داده عملیاتی بسازد: شرکت باید بداند کجا توقف ایجاد میشود، کجا ضایعات شکل میگیرد، چه موجودی قفل شده و کدام مشتری واقعاً سود ایجاد میکند.
۱۴.۱۰ سناریو تمرین کند: شرکت باید از قبل بداند در صورت جهش ارز، قطع برق، بستهشدن مرز، تحریم تأمینکننده یا کاهش تقاضا چه اقدامی انجام خواهد داد.
در محیط تورمی و نامطمئن، تصمیم دارایی فقط انتخاب میان طلا، ارز، ملک، سهام یا کسبوکار نیست. هر دارایی مجموعهای متفاوت از ریسکها و اختیارات ایجاد میکند.
۱۵.۱ نقدشوندگی: داراییای که بتوان آن را سریعتر به منابع قابل استفاده تبدیل کرد، در بحران ارزش اختیار بیشتری دارد.
۱۵.۲ جریان نقد: دارایی بدون جریان نقد ممکن است برای تأمین هزینههای جاری، مالک را ناچار به فروش اجباری کند.
۱۵.۳ ریسک سیاستی: قیمتگذاری، مالیات، تحریم، تعرفه و مجوز بر سکتورها به شکلهای متفاوت اثر میگذارند.
۱۵.۴ ریسک ارزی: برخی داراییها هم درآمد و هم هزینه ارزی دارند و برخی فقط در ظاهر دلاری هستند.
۱۵.۵ ریسک عملیاتی: کارخانه، مزرعه، بیمارستان و ملک همگی به مدیریت نیاز دارند و مالکیت دارایی فیزیکی بدون توان بهرهبرداری، بازده را تضمین نمیکند.
۱۵.۶ ریسک تمرکز: قرارگرفتن تمام ثروت در یک ملک، یک صنعت، یک ارز یا یک کشور میتواند خطر زیادی ایجاد کند.
۱۵.۷ سرمایه انسانی: مهارت، زبان، شبکه حرفهای و توان یادگیری از مهمترین داراییهای فرد در جهانی متغیر هستند.
۱۵.۸ اختیار جغرافیایی و شغلی: توان تغییر شغل، شهر، بازار یا شیوه درآمد ممکن است از بازده ظاهری یک دارایی کمنقدشونده ارزشمندتر باشد.
در طول مقاله، تصمیمها در سه سطح دولت، بنگاه و فرد یا خانوار بررسی شدند و هر سطح منطق خاص خود را دارد.
سطح دولت: تمرکز اصلی بر ثبات، زیرساخت، قواعد، امنیت و کالاهای عمومی است.
سطح بنگاه: سودآوری، کیفیت، زنجیره تأمین، مشتری و تداوم فعالیت محور تصمیمگیری هستند.
سطح فرد و خانوار: درآمد، امنیت، نقدشوندگی، سلامت و حفظ سرمایه اهمیت بیشتری دارند.
ممکن است فعالیتی برای کشور راهبردی باشد اما برای یک شرکت خاص زیانده باقی بماند. در چنین وضعی، اگر دولت خواهان حفظ آن فعالیت است، باید هزینه سیاست را بهصورت شفاف پرداخت کند، نه اینکه بنگاه را وادار به تحمل زیانی پنهان کند.
به همین ترتیب، خرید ملک ممکن است برای یک خانوار تصمیمی منطقی باشد، اما افزایش عمومی سرمایهگذاری در زمین الزاماً برای اقتصاد ملی مطلوب نیست. تفکیک این سطوح مانع از آن میشود که «منافع ملی» به پوششی برای زیان بنگاه یا «آزادی بازار» به توجیهی برای انتقال هزینه عمومی تبدیل شود.
آینده را نمیتوان با دقت نقطهای پیشبینی کرد، اما میتوان چند مسیر مهم را تعریف و برای آنها آماده شد.
سناریوی اول؛ رقابت مدیریتشده آمریکا و چین: تجارت ادامه پیدا میکند، اما کنترل فناوری، تعرفه و حمایت صنعتی افزایش مییابد. ایران همچنان با محدودیت مواجه خواهد بود، اما فضای تجارت با چین، هند، روسیه، ترکیه و کشورهای منطقه باقی میماند. تنوع شریک، افزایش کیفیت، توسعه منطقهای و اصلاح تدریجی زیرساخت در چنین مسیری اهمیت بیشتری پیدا میکنند.
سناریوی دوم؛ بلوکبندی شدید: استاندارد، فناوری، پرداخت و زنجیره تأمین میان بلوکها از یکدیگر جدا میشوند. ایران در این وضعیت به استانداردهای قابل انتقال، معماری چندمنبعی، ذخیره اقلام حیاتی و پرهیز از قفلشدن کامل به یک پلتفرم نیاز خواهد داشت.
سناریوی سوم؛ شوک ژئوپلیتیک یا نظامی: حمل، انرژی، پرداخت و واردات با اختلال روبهرو میشوند. برنامه تداوم، ذخیره چرخشی، ظرفیت اضطراری و حفاظت از زیرساخت حیاتی در چنین شرایطی اهمیت تعیینکننده دارند.
سناریوی چهارم؛ بحران اقلیمی و آب: کشاورزی، شهر، انرژی و زیرساخت تحت فشار بیشتری قرار میگیرند. بودجه آب، تغییر الگوی توسعه، کاهش فعالیت ناپایدار و سرمایهگذاری در بهرهوری و بازچرخانی باید محور واکنش باشند.
سناریوی پنجم؛ گشایش محدود اقتصادی ایران: هزینه پرداخت، بیمه، سرمایه و فناوری کاهش مییابد. این مسیر فرصت بزرگی ایجاد میکند، اما ورود منابع تازه میتواند همزمان موجی از پروژههای کمبازده، واردات مصرفی و بدهی نیز به همراه داشته باشد. اولویتبندی پیشینی، رقابت، قرارداد شفاف و سرمایهگذاری در گلوگاههای واقعی برای استفاده بهتر از این فرصت ضروریاند.
سناریوی ششم؛ ادامه فرسایش داخلی: حتی بدون شوک بزرگ خارجی، تورم، کمبود سرمایه، بحران آب، مهاجرت و فرسودگی زیرساخت ممکن است ادامه پیدا کنند. این مسیر شاید از بحران ناگهانی کمهیجانتر باشد، اما میتواند در بلندمدت مخربتر عمل کند. اصلاحات تدریجی اما پیوسته، توقف مصرف سرمایه طبیعی و فیزیکی و بازسازی اعتماد در چنین وضعی اهمیت بیشتری دارند.
همه اصلاحات را نمیتوان همزمان اجرا کرد و برنامه باید بر اساس افق زمانی اولویتبندی شود.
۱۸.۱ افق فوری: جلوگیری از توقف و تشدید بحران در اولویت است. تثبیت زنجیره دارو و غذا، مدیریت کمبود برق و گاز، حفاظت از زیرساخت حیاتی، تأمین قطعات توقفآفرین، کاهش تأخیر گمرک و حفظ نقدینگی بنگاههای ضروری در این گروه قرار میگیرند.
۱۸.۲ افق کوتاهمدت: انتشار داده معتبر، شناسایی نقاط شکست، اصلاح قرارداد و خرید، توسعه نگهداری پیشگیرانه، کاهش ضایعات و ایجاد تأمینکننده و مسیر دوم باید دنبال شوند.
۱۸.۳ افق میانمدت: اصلاح قیمتگذاری و حمایت، توسعه شبکه برق و حمل، بازسازی صنایع منتخب، تقویت بازار اجاره، ارتقای تنظیمگری و توسعه بازارهای منطقهای اهمیت پیدا میکنند.
۱۸.۴ افق بلندمدت: ثبات پولی، احیای آبخوان، ارتقای سرمایه انسانی، پژوهش و فناوری، بازطراحی فضایی شهر و صنعت و ایجاد نهادهای قابل اعتماد باید در مرکز برنامه بلندمدت قرار گیرند.
با وجود تفاوت میان بخشها، مجموعهای از اقدامات تقریباً در همه سناریوها مفید باقی میمانند.
۱۹.۱ داده معتبر: بدون داده نمیتوان خطر، بهرهوری یا نتیجه سیاست را بهدرستی سنجید.
۱۹.۲ تعمیر و نگهداری: حفظ دارایی موجود معمولاً از جایگزینی زودهنگام آن با دارایی جدید ارزانتر است.
۱۹.۳ کاهش اتلاف: اتلاف انرژی، آب، مواد، غذا، زمان و سرمایه باید پیش از افزایش ظرفیت کاهش پیدا کند.
۱۹.۴ استاندارد باز: استانداردی که اتصال و تغییر فروشنده را ممکن کند، ارزش اختیار را افزایش میدهد.
۱۹.۵ آموزش نیروی انسانی: تجهیزات بدون مهارت استفاده و تعمیر، ارزش محدودی دارند.
۱۹.۶ چندمنبعیکردن: تأمینکننده، مشتری، مسیر و ارز نباید در یک نقطه متمرکز شوند.
۱۹.۷ ذخیره چرخشی: ذخیره برای اقلام حیاتی باید همراه با قواعد روشن مصرف و جایگزینی نگهداری شود.
۱۹.۸ سناریونویسی: نهاد و بنگاه باید برای شوکهای قابل تصور از قبل برنامه داشته باشند.
۱۹.۹ شفافیت قرارداد: ریسک، مسئولیت و شرایط تغییر باید از ابتدا روشن باشند.
۱۹.۱۰ امکان خروج: هر قرارداد، فناوری، پروژه و مشارکت باید مسیر خروجی داشته باشد که هزینه آن قابل تحمل باشد.
۲۰.۱ اشتباهگرفتن اندازه با قدرت: تولید بیشتر، پروژه بزرگتر یا ظرفیت بالاتر الزاماً قدرت بیشتری ایجاد نمیکند.
۲۰.۲ اشتباهگرفتن مالکیت با کنترل: ممکن است دارایی در داخل کشور باشد، اما دانش، قطعه، نرمافزار یا بازار آن خارجی باقی بماند.
۲۰.۳ اشتباهگرفتن تولید با ارزش افزوده: مونتاژ، فرآوری سطحی یا استفاده گسترده از نهاده وارداتی ممکن است ارزش داخلی محدودی ایجاد کند.
۲۰.۴ اشتباهگرفتن تحریمگریزی با راهبرد توسعه: سازوکارهای موقت برای حفظ تجارت نمیتوانند جای اصلاح کیفیت، بهرهوری و اعتماد را بگیرند.
۲۰.۵ اشتباهگرفتن یارانه با مزیت: فعالیتی که فقط با انرژی، ارز، زمین یا وام ارزان ادامه پیدا میکند ممکن است مزیت اقتصادی واقعی نداشته باشد.
۲۰.۶ اشتباهگرفتن افتتاح با بهرهبرداری: دارایی زمانی ارزش ایجاد میکند که خدمت قابل اعتماد ارائه دهد.
۲۰.۷ اشتباهگرفتن بومیسازی با بازتولید کامل زنجیره: بومیسازی باید بر نقاط راهبردی متمرکز شود، نه بر تولید همه اجزا صرفاً به دلیل داخلیبودن.
۲۰.۸ اشتباهگرفتن واردات با ضعف: واردات هدفمند میتواند منابع داخلی را آزاد کند و حتی امنیت را افزایش دهد.
۲۰.۹ اشتباهگرفتن تنوع ظاهری با تنوع واقعی: چند شرکت یا مسیر متفاوت ممکن است همچنان یک نقطه شکست مشترک داشته باشند.
۲۰.۱۰ اشتباهگرفتن ثبات اداری با ثبات واقعی: پنهانکردن قیمت، بدهی، کمبود یا خرابی مسئله را حل نمیکند.
تمام تحلیلهای این مقاله را میتوان در چهار پرسش فشرده کرد.
استراتژی: دقیقاً در کدام میدان رقابت میکنیم و چه فعالیتهایی را آگاهانه انجام نمیدهیم؟ استراتژی بدون انتخاب و حذف، فقط فهرستی از آرزوهاست.
پیشنهاد ارزش: مشتری، شهروند یا شریک چه نتیجهای دریافت میکند؟ این نتیجه میتواند قیمت کمتر، کیفیت بیشتر، تحویل سریعتر، امنیت، سلامت یا دسترسی بهتر باشد.
زنجیره ارزش: کدام قابلیتها باید در کنترل ما باقی بمانند و کدام فعالیتها را میتوان از شبکه بیرونی تأمین کرد؟
جریان ارزش: ارزش از لحظه شکلگیری نیاز تا نتیجه نهایی چگونه حرکت میکند و انتظار، دوبارهکاری، رانت، ضایعات و خطا دقیقاً در کدام مرحله ایجاد میشوند؟
کشور، دولت یا شرکتی که نتواند به این چهار پرسش پاسخ دهد، احتمالاً بهجای استراتژی منسجم، مجموعهای از پروژهها و واکنشهای کوتاهمدت در اختیار دارد.
راهبرد نهایی ایران باید بر ده ستون استوار شود.
ستون نخست؛ ثبات و امکان محاسبه: بدون ثبات نسبی پول، مقررات و قرارداد، سرمایهگذاری بلندمدت شکل نمیگیرد.
ستون دوم؛ اولویتبندی: منابع محدود باید به حلقههایی اختصاص یابند که بیشترین اثر سیستمی را دارند.
ستون سوم؛ حفظ قابلیتهای حیاتی: دانش، داده، تعمیر، تنظیمگری و طراحی در حوزههای منتخب باید در داخل باقی بمانند.
ستون چهارم؛ تنوع شبکه خارجی: روابط با چین، هند، روسیه، اروپا، ترکیه، کشورهای عربی و سایر بازارها باید مکمل یکدیگر باشند.
ستون پنجم؛ حرکت به سمت ارزش افزوده: تمرکز باید از حجم تولید به کیفیت، دانش، خدمات و بازار نهایی منتقل شود.
ستون ششم؛ حفاظت از سرمایه طبیعی: آب، خاک، هوا و محیطزیست نهادههای رایگان نیستند.
ستون هفتم؛ نگهداری سرمایه فیزیکی: زیرساخت و ماشینآلات موجود باید پیش از ساخت ظرفیت جدید حفظ شوند.
ستون هشتم؛ سرمایه انسانی: آموزش، شایستهسالاری، محیط حرفهای و ارتباط علمی باید در مرکز راهبرد قرار گیرند.
ستون نهم؛ تابآوری هدفمند: برای نقاط حیاتی باید ذخیره، مسیر، تأمینکننده و ظرفیت پشتیبان ایجاد شود.
ستون دهم؛ قابلیت بازنگری: هیچ راهبردی نباید دائمی و غیرقابل تغییر فرض شود و تصمیمها باید با داده و تغییر شرایط بازبینی شوند.
خوداتکایی شبکهای با انزوا تفاوت بنیادی دارد. در این مدل، ایران با جهان تجارت میکند، فناوری وارد میکند و در زنجیرههای بینالمللی مشارکت دارد، اما در عین حال نقاط شکست خود را میشناسد، چند گزینه برای تأمین و فروش در اختیار دارد و قابلیتهای بنیادی خود را از دست نمیدهد.
خوداتکایی شبکهای یعنی نفت صادر شود، اما اقتصاد فقط به نفت وابسته نباشد؛ تراشه وارد شود، اما طراحی و نرمافزار حفظ شوند؛ غله وارد شود، اما ظرفیت پایه غذا و ذخیره وجود داشته باشد؛ داروی نوآورانه خریداری شود، اما تنظیمگری و تولید حیاتی حفظ شوند؛ از کشتی خارجی استفاده شود، اما کریدور و مشتری در اختیار دیگران قرار نگیرد؛ و تجهیزات ساخت وارد شوند، اما تعمیر و مدیریت پروژه در داخل باقی بمانند.
این مدل نه آرمان خودکفایی مطلق است و نه پذیرش وابستگی کامل. هدف آن ساخت معماریای است که شبکه جهانی را به منبع قدرت تبدیل کند، نه نقطه آسیب.
موفقیت ایران را نباید فقط با رشد تولید، صادرات، تعداد کارخانه، ظرفیت نیروگاه، تناژ معدن، تعداد خودرو، سطح زیر کشت، تعداد دارو، حجم ترانزیت و تعداد مسکن سنجید.
معیارهای عمیقتر باید نشان دهند آیا بهرهوری افزایش یافته، وابستگی تکنقطهای کاهش پیدا کرده، کیفیت و اعتماد بهتر شدهاند، سرمایه طبیعی حفظ شده، بنگاه قادر به تغییر بازار و تأمینکننده است، خانوار دسترسی پایدارتر به غذا، سلامت، انرژی و مسکن دارد، زیرساخت قابلیت تعمیر دارد، نیروی متخصص امکان رشد در کشور پیدا میکند، تصمیمگیری بر داده و محاسبه اقتصادی استوار است و کشور در برابر شوک بعدی گزینههای بیشتری در اختیار دارد یا نه.
کشوری که تولید بیشتری دارد اما همزمان آب، سرمایه، اعتماد و نیروی انسانی خود را مصرف میکند، الزاماً قدرتمندتر نشده است. در مقابل، کشوری که شاید در برخی محصولات کمتر تولید کند، اما منابع خود را بهتر به کار گیرد، قابلیتهای حیاتی را حفظ کند و چند مسیر جایگزین داشته باشد، میتواند در بلندمدت امنتر و ثروتمندتر باشد.
رقابت آمریکا و چین جهان را به دو بخش کاملاً جدا تقسیم نخواهد کرد، اما هزینه بیطرفی منفعلانه، وابستگی تکمنبعی و تصمیمگیری کوتاهمدت را افزایش خواهد داد.
در چنین محیطی، ایران نمیتواند صرفاً با تکیه بر منابع طبیعی، جمعیت، موقعیت جغرافیایی یا سابقه صنعتی موفق شود. این داراییها فقط زمانی به قدرت تبدیل میشوند که در معماریای هماهنگ کنار یکدیگر قرار گیرند.
پول بدون اعتماد ابزار مبادله مؤثری نیست. انرژی بدون شبکه و بهرهوری به اتلاف تبدیل میشود. پتروشیمی بدون محصول پاییندستی در دام تناژ باقی میماند. معدن بدون اکتشاف و حمل ارزش کامل ایجاد نمیکند. صنعت بدون رقابت و طراحی به مونتاژ وابسته تبدیل میشود. فناوری بدون داده، تراشه و سرمایه انسانی محدود میماند. کشاورزی بدون حفاظت از آب، آینده خود را مصرف میکند. سلامت بدون تأمین مالی، کیفیت و نیروی انسانی به ساختمان و محصول فروکاسته میشود. کریدور بدون گمرک و اعتماد فقط خطی روی نقشه است و مسکن و زیرساخت بدون مکان، بهرهبرداری و نگهداری میتوانند به سرمایهای کمبازده یا حتی پرهزینه تبدیل شوند.
درس مشترک هر ده سکتور این است که قدرت اقتصادی از مالکیت پراکنده داراییها حاصل نمیشود. این قدرت از توان هماهنگکردن سرمایه، دانش، منابع، بازار و زمان در یک نظام قابل اعتماد شکل میگیرد.
ایران برای حفظ بقا و ایجاد رشد پایدار باید از چند وسوسه فاصله بگیرد؛ خودکفایی نمایشی، پروژهمحوری، ظرفیتسازی بدون بازار، حمایت دائمی از ناکارآمدی، مصرف سرمایه طبیعی، وابستگی به یک قدرت و اندازهگیری موفقیت با آمارهای حجمی. در مقابل، ثبات، اولویتبندی، بهرهوری، رقابت، تنوع، نگهداری، سرمایه انسانی و قدرت انتخاب باید در مرکز راهبرد قرار گیرند.
هدف نهایی نباید حذف همه ریسکها باشد، زیرا چنین هدفی ناممکن است. هدف باید ساخت سیستمی باشد که شکست یک بانک، یک خط لوله، یک تأمینکننده، یک بندر، یک کشور یا یک فناوری نتواند کل اقتصاد را متوقف کند.
ایران زمانی به بازیگری مؤثر تبدیل میشود که دیگران فقط به منابع خام یا بازار آن نیاز نداشته باشند، بلکه به قابلیتهایی متکی شوند که ایران بتواند آنها را بهتر، قابل اعتمادتر یا اقتصادیتر از رقبا ارائه کند؛ انرژی و مواد فرآوریشده، محصول صنعتی تخصصی، خدمات مهندسی، فناوری متناسب با منطقه، غذای استاندارد، دارو و درمان، کریدور قابل اعتماد و زیرساخت سازگار با اقلیم از نمونههای چنین قابلیتهایی هستند.
این گذار سریع و با یک برنامه واحد رخ نخواهد داد. به صدها تصمیم هماهنگ در دولت، بنگاه، دانشگاه، شهر و خانوار نیاز دارد. بااینحال، همه این تصمیمها میتوانند در یک جهت مشترک حرکت کنند؛ کاهش نقاط توقف، افزایش قابلیت جایگزینی و حفظ امکان تغییر مسیر.
مهمترین دارایی ایران در دهههای آینده صرفاً نفت، گاز، معدن، زمین یا جمعیت نیست. دارایی بنیادیتر، ظرفیت تبدیل این منابع به گزینههای متنوع برای آینده است.
کشوری که اختیار خود را از دست بدهد، حتی با منابع فراوان در برابر تصمیم دیگران آسیبپذیر خواهد بود. کشوری که اختیار ایجاد کند، حتی در محیط تحریم، رقابت و عدمقطعیت میتواند زنده بماند، مذاکره کند، یاد بگیرد و بهتدریج ارزش بیشتری خلق کند.
در نهایت، راهبرد ایران نباید بر پیشبینی پیروزی آمریکا یا چین بنا شود. باید بر این اصل استوار باشد که در هر نتیجهای، کشور بتواند غذای خود را تأمین کند، انرژی و زیرساخت حیاتی را حفظ کند، سرمایه انسانی را نگه دارد، به بازارهای مختلف دسترسی داشته باشد، فناوری را جذب و بازطراحی کند و بدون پرداخت هزینهای ویرانگر، شریک، محصول، مسیر و مدل خود را تغییر دهد.
این همان معماری بقا، رشد و خلق ارزش است؛ اقتصادی که فقط برای شرایط عادی بهینه نشده، بلکه برای تغییر ساخته شده است.

