
رقابت ایالات متحده و چین را نمیتوان صرفاً جنگی تجاری بر سر تعرفهها، صادرات یا سهم بازار دانست. این رقابت، منازعهای چندلایه بر سر کنترل پول، فناوری، مواد اولیه، انرژی، مسیرهای حملونقل، استانداردهای صنعتی، داده، زیرساختهای پرداخت و حلقههای بحرانی زنجیرههای ارزش جهانی است. پیامدهای آن نیز به مرزهای دو قدرت محدود نمیشود. کشورهای ثالث، بهویژه کشورهایی مانند ایران که همزمان با محدودیتهای مالی، تحریم، ضعف نهادی، وابستگی فناورانه و فرصتهای مهم جغرافیایی و منابع طبیعی مواجهاند، ناچارند جایگاه خود را در این نظم در حال تغییر بازتعریف کنند.
پرسش اصلی این مقاله آن نیست که در نهایت آمریکا پیروز خواهد شد یا چین، و همچنین قرار نیست توصیه کند که ایران باید بهطور کامل در کنار یکی از این دو قدرت قرار گیرد. پرسش بنیادیتر این است: ایران، بنگاههای ایرانی و صاحبان سرمایه چگونه میتوانند در جهانی که احتمالاً با رقابت طولانیمدت، بلوکبندیهای متغیر، تحریمهای هدفمند، اختلالهای زنجیره تأمین، بحرانهای پولی و جهشهای فناورانه روبهرو خواهد بود، قدرت انتخاب خود را حفظ کنند؟
برای پاسخ به این پرسش، مقاله از سه چارچوب مکمل استفاده میکند. مکتب اتریش به ما کمک میکند ساختار زمانی تولید، ناهمگنی سرمایه، پیامدهای دستکاری نرخ بهره، تخصیص نادرست منابع، دانش پراکنده و نقش کارآفرین در کشف فرصتهای بازار را بررسی کنیم. نظریه بازیها برای تحلیل رفتار متقابل آمریکا، چین، قدرتهای منطقهای و ایران به کار گرفته میشود؛ زیرا تصمیم هر بازیگر مستقل از واکنش دیگران نیست. تحلیل احتمالاتی و سناریومحور نیز جایگزین پیشبینیهای قطعی میشود تا بهجای ادعای دانستن آینده، بتوان برای چند آینده متفاوت آماده شد.
این مقاله همچنین از دوگانههای ساده فاصله میگیرد. مسئله فقط انتخاب میان آمریکا و چین، بازار آزاد و دولت، تولید بومی و جهانی، صنعت و خدمات یا کارایی و تابآوری نیست. همانطور که تولید داخلی بهتنهایی تضمینکننده استقلال، کیفیت یا رفاه نیست، مشارکت در زنجیرههای جهانی نیز الزاماً به معنای وابستگی و از دست رفتن حاکمیت اقتصادی نیست. آنچه اهمیت دارد معماری خلق ارزش است: چه فعالیتهایی باید در کنترل ایران یا بنگاه ایرانی باقی بمانند، چه بخشهایی را میتوان از بیرون تأمین کرد، کدام قابلیتها بحرانیاند، کدام وابستگیها قابل جایگزینیاند و در چه نقاطی باید برای حفظ اختیار آینده، هزینهای بیشتر از حداقل قیمت بازار پذیرفت.
قیمت خرید یک کالا یا قطعه، تنها بخش قابل مشاهده هزینه است. وابستگی به یک تأمینکننده، از دست رفتن دانش ضمنی، تضعیف توان تعمیر و نگهداری، فرسایش کیفیت، کاهش قدرت چانهزنی، توقف تولید در زمان بحران و ناتوانی در تغییر فناوری، هزینههایی هستند که معمولاً در صورتحساب اولیه ثبت نمیشوند. به همین دلیل، ارزانترین زنجیره تأمین لزوماً اقتصادیترین زنجیره نیست و ظرفیتی که در شرایط عادی مازاد یا ناکارا به نظر میرسد، ممکن است در زمان اختلال ارزش اختیار بسیار بالایی ایجاد کند.
تحلیل مقاله بر ده حوزه اقتصادی و راهبردی متمرکز است: پول، بانکداری و زیرساختهای پرداخت؛ نفت، گاز، برق و انرژی؛ پتروشیمی و مواد شیمیایی؛ معادن، فلزات و مواد راهبردی؛ تولید، ماشینآلات و خودرو؛ فناوری دیجیتال، هوش مصنوعی، مخابرات و نیمهرساناها؛ کشاورزی، غذا و آب؛ سلامت، دارو و تجهیزات پزشکی؛ لجستیک، کریدورها، انبارداری و تجارت واسطهای؛ و در نهایت املاک، ساختوساز و زیرساخت.
در هر حوزه، ابتدا جایگاه آمریکا و چین بررسی میشود. سپس قدرتهای دیگری که در همان زنجیره نقش تعیینکننده دارند وارد تحلیل میشوند؛ کشورهایی مانند هند، روسیه، عربستان، امارات، ترکیه، عراق، قطر، عمان، تایوان، کره جنوبی یا برزیل، بسته به اینکه کدامیک در سکتور موردنظر از بازار، فناوری، مواد اولیه، سرمایه، مسیر ترانزیتی یا قدرت سیاسی مؤثرتری برخوردار باشند. ایران در این تحلیل نه هموزن قدرتهای بزرگ فرض میشود و نه بازیگری کاملاً منفعل. هدف، شناسایی اهرمهای واقعی، محدودیتهای واقعی و بازیهایی است که یک بازیگر کوچکتر میتواند بدون گرفتارشدن در وابستگی یکجانبه انجام دهد.
برای نمونه، در بخش انرژی صرف داشتن ذخایر نفت و گاز کافی نیست. ایران باید میان فروش ماده خام، توسعه زنجیرههای پاییندستی، امنیت بازار صادراتی، دسترسی به فناوری، رقابت با تولیدکنندگان منطقه و خطر وابستگی به یک خریدار بزرگ توازن برقرار کند. در بخش لجستیک، موقعیت جغرافیایی تنها زمانی به مزیت اقتصادی تبدیل میشود که زیرساخت، ثبات مقررات، سرعت گمرک، نظام پرداخت و اعتماد تجاری نیز وجود داشته باشد. در فناوری دیجیتال، سبکبودن سرمایه فیزیکی به معنای استقلال نیست؛ زیرا وابستگی میتواند در تراشه، زیرساخت ابری، سیستمعامل، شبکه پرداخت، مالکیت فکری یا دسترسی به بازار پنهان شده باشد. در کشاورزی نیز امنیت غذایی نباید با خودکفایی کامل و پرهزینه اشتباه گرفته شود؛ تنوع تأمینکننده، ذخایر راهبردی، فرآوری داخلی و مدیریت منابع آب ممکن است از تولید داخلی همه محصولات، تابآوری بیشتری ایجاد کنند.
در تمام این بخشها میان سه سطح تصمیمگیری تمایز گذاشته میشود. سطح نخست دولت و سیاستگذار است که با مسائل حاکمیت قانون، زیرساخت، دیپلماسی اقتصادی، سیاست پولی، تحریم، تعرفه و تنظیمگری روبهروست. سطح دوم بنگاه ایرانی است که باید درباره بازار هدف، فناوری، تأمینکننده، بدهی، محل تولید و قابلیتهای درونسازمانی تصمیم بگیرد. سطح سوم فرد یا صاحب سرمایه است که با انتخاب میان داراییهای مالی، داراییهای سخت، املاک، مالکیت کسبوکار، ارز، طلا، سرمایه انسانی و اختیار جغرافیایی مواجه است. توصیهای که برای دولت مناسب است، الزاماً برای بنگاه یا فرد مناسب نیست؛ به همین دلیل این سه سطح در سراسر مقاله جدا اما مرتبط باقی میمانند.
مقاله آینده را در قالب چند سناریو بررسی میکند: ادامه رقابت مدیریتشده میان آمریکا و چین؛ شکلگیری بلوکبندی شدیدتر در فناوری، تجارت و نظام مالی؛ وقوع یک شوک ژئوپلیتیکی یا بحران پولی؛ و همچنین سناریوهایی که در آنها جهشهای فناورانه، اتوماسیون، انرژیهای جدید یا تغییر مسیرهای تجاری، ساختار مزیتهای موجود را دگرگون میکنند. برای هر سناریو بهجای ارائه یک احتمال ظاهراً دقیق، دامنهای از احتمال، علائم هشدار، عوامل افزاینده یا کاهنده احتمال و نقاطی که باید موجب تغییر راهبرد شوند، مطرح خواهد شد.
استدلال مرکزی مقاله این است که راهبرد مناسب برای ایران، وابستگی کامل به یک بلوک یا تلاش برای خودکفایی مطلق نیست. راهبرد مطلوب باید بر تنوعبخشی، قابلیت جایگزینی، حفظ دانش بحرانی، کاهش وابستگی تکمنبعی، نزدیکشدن به بازارهای منطقهای، توسعه خدمات قابل انتقال، تولید انعطافپذیر و نگهداری بخشی از ظرفیتهای راهبردی استوار باشد. ایران نباید در همه حلقههای هر زنجیره حضور داشته باشد؛ بلکه باید تشخیص دهد در کدام حلقه دارای مزیت، قدرت چانهزنی یا امکان یادگیری است و در کدام بخش بهتر است شریک، تأمینکننده، واسطه یا خریدار باقی بماند.
در سطح بنگاه نیز هدف، دستیابی به پایینترین هزینه کوتاهمدت نیست، بلکه ساخت مدلی است که بتواند در برابر تغییر بازار، تحریم، قطع تأمین، افزایش نرخ بهره و تحول فناوری دوام بیاورد. خطوط تولید قابل تغییر، تأمینکنندگان متعدد، قراردادهای مولد، حفظ توان تعمیر و مهندسی، کنترل قابلیتهای متمایزکننده و استفاده ترکیبی از تولید متمرکز، منطقهای و توزیعشده میتوانند قدرت واکنش بنگاه را افزایش دهند. بدهی سنگین، تجهیزات بسیار اختصاصی، وابستگی به یک بازار صادراتی و برونسپاری کامل دانش فنی، حتی در صورت سودآوری کوتاهمدت، ممکن است در آینده به قفلشدگی سرمایه منجر شوند.
در سطح دارایی شخصی نیز هیچ دارایی واحدی پاسخ همه خطرها نیست. طلا میتواند بخشی از ریسک بانکی یا کاهش ارزش پول را پوشش دهد، اما هزینه نگهداری، نقدشوندگی، محدودیت انتقال و خطر مصادره دارد. املاک ممکن است درآمد و حفاظت تورمی ایجاد کند، اما غیرقابلانتقال و وابسته به قوانین محلی است. ارز خارجی با ریسکهای حقوقی و بانکی مواجه است و مالکیت کسبوکار، با وجود ظرفیت رشد، نقدشوندگی پایین و ریسک عملیاتی دارد. بنابراین سبد دارایی باید از لایههای عملیاتی، حفاظتی و اختیاری تشکیل شود و سرمایه انسانی، مهارت، شبکه ارتباطی، اقامت و قابلیت انتقال جغرافیایی نیز بهعنوان بخشی از ثروت در نظر گرفته شوند.
این مقاله در نهایت در پی ارائه نسخهای قطعی برای آینده نیست. هدف آن ساختن چارچوبی برای تصمیمگیری است؛ چارچوبی که به ایران، بنگاه ایرانی و سرمایهگذار ایرانی امکان دهد بهجای شرطبندی کامل روی یک پیشبینی، برای چند وضعیت متفاوت آماده باشند. موفقیت در جهان چندقطبی نه فقط از انتخاب سمت برنده، بلکه از حفظ قدرت تغییر مسیر حاصل میشود. مهمترین دارایی در دورهای که پول، فناوری، زنجیره تأمین و اتحادهای سیاسی دائماً تغییر میکنند، ممکن است نه یک کارخانه، معدن، ارز یا بازار خاص، بلکه توانایی تبدیل منابع، انتقال سرمایه، جایگزینی شرکا و بازطراحی سریع مدل خلق ارزش باشد.
رقابت آمریکا و چین اغلب با واژههایی مانند جنگ تجاری، تعرفه، محدودیت صادرات، کسری تجاری یا رقابت بر سر بازارهای جهانی توصیف میشود. این توصیفها نادرست نیستند، اما تنها بخش آشکار مسئله را نشان میدهند. آنچه میان دو قدرت در حال شکلگیری است، رقابتی وسیعتر بر سر کنترل زیرساختهایی مثل پول و نظام پرداخت، فناوری و مالکیت فکری، انرژی و مواد اولیه، مسیرهای حملونقل، استانداردهای صنعتی، داده، زیرساخت دیجیتال، تجهیزات سرمایهای و حلقههای بحرانی زنجیره تأمین است که اقتصاد جهانی بر آنها استوار شده است.
در این رقابت، قدرت اقتصادی فقط با اندازه تولید ناخالص داخلی، حجم صادرات یا تعداد کارخانهها سنجیده نمیشود. ممکن است کشوری در تولید نهایی یک کالا سهم بزرگی داشته باشد، اما برای طراحی، نرمافزار، تجهیزات ساخت، مواد خاص یا تأمین مالی آن به دیگران وابسته باشد. در مقابل، کشوری دیگر ممکن است سهم کمتری از تولید نهایی داشته باشد، اما یک مرحله کوچک و غیرقابلجایگزین از زنجیره را کنترل کند. همین مرحله میتواند در زمان بحران، قدرتی بسیار بیشتر از سهم ظاهری آن در اقتصاد ایجاد کند.
یک تلفن همراه، خودرو برقی، توربین، دارو، پالایشگاه یا سامانه هوش مصنوعی محصول یک کارخانه یا حتی یک کشور نیست. هرکدام نتیجه شبکهای از دانش، سرمایه، تجهیزات، انرژی، مواد اولیه، داده، نیروی انسانی، استاندارد، اعتبار و خدمات لجستیکیاند. اختلال در یکی از حلقههای این شبکه ممکن است کل جریان تولید را متوقف کند، حتی اگر ارزش مالی آن حلقه در مقایسه با محصول نهایی بسیار ناچیز باشد.
به همین دلیل، نباید قدرت صنعتی چین را صرفاً از روی حجم صادرات یا قدرت آمریکا را فقط از روی نقش دلار ارزیابی کرد. چین در بسیاری از زنجیرهها از مزیت مقیاس، شبکه گسترده تأمینکنندگان، زیرساخت صنعتی و سیاستهای هماهنگ دولتی برخوردار است. آمریکا نیز در بخشهایی مانند فناوریهای پیشرفته، نرمافزار، مالکیت فکری، بازارهای سرمایه، نظام مالی و ابزارهای حقوقی و تحریمی دارای اهرمهای مهمی است. هیچیک از این دو قدرت کاملاً مستقل نیستند و هیچکدام نیز در تمام حلقههای اقتصاد جهانی برتری یکسانی ندارند.
این وابستگی متقابل، الزاماً به همکاری پایدار منجر نمیشود. وابستگی میتواند همزمان منبع منفعت و ابزار فشار باشد. بازاری بزرگ میتواند به تولیدکننده امکان رشد بدهد، اما در عین حال او را به تصمیمهای سیاسی خریدار وابسته کند. یک تأمینکننده ارزان میتواند هزینه تولید را کاهش دهد، اما اگر جایگزینی نداشته باشد، قدرت توقف کل زنجیره را نیز به دست میآورد. یک نظام پرداخت جهانی میتواند تجارت را تسهیل کند، اما دسترسی به همان نظام ممکن است به ابزاری برای اجرای تحریم تبدیل شود.
از این منظر، رقابت آمریکا و چین صرفاً نزاعی میان دو دولت نیست. این رقابت، محیطی را تغییر میدهد که در آن دولتها، بنگاهها و افراد تصمیم میگیرند. نرخ بهره، دسترسی به ارز، قیمت انرژی، مسیر تجارت، انتخاب فناوری، محل سرمایهگذاری، نوع قرارداد، ترکیب دارایی و حتی ارزش یک مهارت تخصصی میتواند تحت تأثیر این تغییرات قرار گیرد.
کشورهای ثالث در برابر این تحولات فقط تماشاگر نیستند. برخی از آنها میتوانند به مرکز تولید، مسیر ترانزیت، واسطه مالی، تأمینکننده انرژی، بازار مصرف یا حلقه جایگزین زنجیره تأمین تبدیل شوند. برخی دیگر ممکن است زیر فشار انتخاب میان بلوکها قرار گیرند، به بازار محصولات مازاد قدرتهای بزرگ تبدیل شوند یا کنترل خود را بر بخشهای مهم اقتصادشان از دست بدهند. تفاوت میان این نتایج، تا حد زیادی به کیفیت نهادها، ساختار سرمایه، توان چانهزنی، موقعیت جغرافیایی، قابلیتهای صنعتی و نوع تصمیمهایی بستگی دارد که پیش از وقوع بحران گرفته میشوند.
ایران در موقعیتی قرار دارد که فرصت و آسیبپذیری را همزمان در خود جمع کرده است. برخورداری از منابع انرژی، ذخایر معدنی، جمعیت قابلتوجه، نیروی انسانی تحصیلکرده، بازار داخلی و قرارگرفتن در میان چند حوزه جغرافیایی مهم، ظرفیتهایی واقعی ایجاد میکنند. ایران به آسیای مرکزی، قفقاز، خلیج فارس، شبهقاره، ترکیه، عراق و مسیرهای منتهی به اروپا دسترسی دارد و میتواند در برخی زنجیرهها نقش تولیدکننده، بازار، مسیر عبور یا تأمینکننده خدمات را ایفا کند.
اما جغرافیا بهتنهایی مزیت اقتصادی ایجاد نمیکند. مسیر ترانزیتی زمانی ارزشمند است که زیرساخت، سرعت، امنیت، ثبات مقررات، امکان تسویه مالی و اعتماد تجاری نیز وجود داشته باشد. منابع طبیعی زمانی به قدرت اقتصادی تبدیل میشوند که دانش فرآوری، تجهیزات، بازار متنوع، مدیریت سرمایه و توان حرکت به حلقههای با ارزش افزوده بالاتر وجود داشته باشد. جمعیت تحصیلکرده نیز زمانی به سرمایه انسانی تبدیل میشود که بتواند دانش را به محصول، خدمت، بنگاه و شبکه پایدار خلق ارزش تبدیل کند.
در مقابل این ظرفیتها، ایران با محدودیتهایی جدی نیز روبهروست: تحریمهای مالی و فناوری، دشواری دسترسی به سرمایه و بازارهای جهانی، بیثباتی سیاستگذاری، تورم مزمن، ضعف برخی نهادهای اقتصادی، نااطمینانی حقوقی، فرسایش زیرساخت و مهاجرت سرمایه انسانی. این محدودیتها نهفقط هزینه فعالیت اقتصادی را افزایش میدهند، بلکه افق برنامهریزی را نیز کوتاه میکنند. وقتی آینده مقررات، نرخ ارز، دسترسی به مواد اولیه یا امکان انتقال پول نامطمئن باشد، بنگاه بهجای سرمایهگذاری بلندمدت در دانش و قابلیت، ممکن است به معاملات کوتاهمدت و حفظ نقدینگی روی آورد.
رقابت آمریکا و چین میتواند بعضی از این مشکلات را تشدید و بعضی دیگر را به فرصت تبدیل کند. محدودشدن دسترسی چین به برخی فناوریها ممکن است این کشور را به توسعه شرکا، بازارها و مسیرهای جدید ترغیب کند. تلاش قدرتهای منطقهای برای تنوعبخشی به اقتصاد نیز میتواند بازارهایی برای انرژی، مواد، غذا، خدمات فنی، نرمافزار، سلامت و لجستیک ایجاد کند. از سوی دیگر، تشدید کنترل صادرات، تحریمهای ثانویه، حساسیت نسبت به کالاهای دو منظوره و رقابت بر سر زیرساختهای منطقهای میتواند فضای مانور ایران و شرکای تجاری آن را کاهش دهد.
روابط ایران با کشورهای اطراف نیز باید در همین چارچوب دیده شود. امارات فقط یک بازار یا همسایه جنوبی نیست؛ یک مرکز مالی، تجاری و لجستیکی است که بخش مهمی از ارتباط اقتصاد منطقه با جهان از مسیر آن انجام میشود. عربستان تنها رقیب نفتی ایران نیست؛ در حال سرمایهگذاری برای توسعه صنعت، فناوری، گردشگری، معدن، لجستیک و انرژیهای جدید است. عراق فقط مقصد صادراتی نیست؛ بازاری بزرگ، همسایهای سیاسی و حلقهای مهم در تجارت و انرژی منطقه محسوب میشود. ترکیه در تولید، ترانزیت، خدمات و دسترسی به بازارهای اروپایی رقیب و شریک بالقوه است. عمان، قطر، هند، پاکستان، روسیه و کشورهای آسیای مرکزی نیز بسته به سکتور میتوانند نقشهای متفاوتی داشته باشند.
بنابراین، تحلیل موقعیت ایران نباید به پرسش ساده «شرق یا غرب؟» تقلیل پیدا کند. مسئله واقعی این است که ایران در هر زنجیره چه چیزی برای عرضه دارد، به چه چیزی وابسته است، چه کسی میتواند جایگزین شرکای فعلی شود و کدام وابستگی ممکن است در آینده به ابزار فشار تبدیل شود. ممکن است پاسخ مناسب در بخش انرژی با پاسخ مناسب در فناوری، کشاورزی یا دارو کاملاً متفاوت باشد. قرارگرفتن در کنار یک قدرت در یک سکتور نیز الزاماً به معنای تبعیت از همان قدرت در تمام بخشهای اقتصاد نیست.
پرسش اصلی این مقاله چنین است که ایران، بنگاه ایرانی و صاحب سرمایه ایرانی چگونه میتوانند در رقابت بلندمدت آمریکا و چین و در میان قدرتهای منطقهای بازی کنند، بدون آنکه به یک بازار، فناوری، ارز، مسیر یا شریک خارجی وابستگی حیاتی پیدا کنند؟
این پرسش چند مسئله فرعی را در خود جای داده است. ایران در کدام بخشها دارای مزیت واقعی است و در کدام حوزهها صرفاً به دلیل وفور منابع یا موقعیت جغرافیایی، خود را دارای مزیت تصور میکند؟ کدام صنایع میتوانند در برابر تحریم، نوسان ارز، تغییر فناوری و اختلال زنجیره تأمین تابآوری بیشتری داشته باشند؟ چه قابلیتهایی باید در داخل کشور یا بنگاه حفظ شوند و کدام فعالیتها را میتوان از شبکههای خارجی تأمین کرد؟ چه میزان وابستگی به چین، آمریکا، اروپا یا کشورهای منطقه قابلمدیریت است و از چه نقطهای به بعد به وابستگی نامتقارن تبدیل میشود؟
در سطح بنگاه، پرسش این است که سرمایهگذاری در چه نوع دارایی، فناوری و مدل تولیدی، قدرت تغییر مسیر بیشتری ایجاد میکند. آیا پروژههای سرمایهبر و بلندمدت در محیطی با تورم، محدودیت مالی و نااطمینانی سیاسی انتخاب مناسبیاند؟ آیا صنایع سبک، خدمات دیجیتال، تعمیر و نگهداری، فرآوری منطقهای یا تولید ماژولار میتوانند گزینههای انعطافپذیرتری باشند؟ یک بنگاه تا چه حد باید برای کاهش هزینه به برونسپاری تکیه کند و از چه نقطهای به بعد، کاهش هزینه به از دست رفتن دانش، کیفیت و قدرت چانهزنی منجر میشود؟
در سطح فرد و خانواده، مسئله به ترکیب دارایی، حفظ قدرت خرید، سرمایه انسانی و امکان جابهجایی مربوط میشود. چه نسبتی از ثروت باید در داراییهای عملیاتی، داراییهای حفاظتی و داراییهای اختیاری قرار گیرد؟ چه میزان تمرکز جغرافیایی یا ارزی قابلقبول است؟ آیا مالکیت یک دارایی فیزیکی در داخل کشور امنیت بیشتری ایجاد میکند یا در شرایط خاص، نقدشوندگی و انتقالناپذیری آن به ریسک تبدیل میشود؟ مهارت، زبان، شبکه حرفهای و امکان فعالیت در چند بازار چه جایگاهی در تعریف ثروت دارند؟
هدف مقاله ارائه پاسخ واحدی برای تمام این پرسشها نیست. هدف، ساختن روشی برای تشخیص تفاوتهاست. تصمیم درست در یک سکتور، کشور یا مقطع زمانی ممکن است در شرایط دیگر کاملاً اشتباه باشد. آنچه باید ثابت بماند، نه ترکیب دارایی یا فهرست شرکا، بلکه منطق تصمیمگیری است.
یکی از خطاهای رایج در بحثهای اقتصادی، مخلوطکردن سطح دولت، بنگاه و فرد است. توصیهای که برای یک کشور منطقی است، ممکن است برای یک شرکت خصوصی زیانبار باشد و تصمیمی که یک سرمایهگذار شخصی را در برابر ریسک محافظت میکند، لزوماً مبنای مناسبی برای سیاست صنعتی کشور نیست.
دولت و سیاستگذار
دولت با مسائلی روبهروست که بخش خصوصی بهتنهایی قادر به حل آنها نیست: حقوق مالکیت، ثبات مقررات، نظام پولی، زیرساخت، سیاست خارجی، توافقهای تجاری، امنیت مسیرها، استانداردها و روابط بانکی. دولت همچنین باید میان کارایی کوتاهمدت و حفظ برخی ظرفیتهای راهبردی توازن برقرار کند. اما سیاستگذار نیز با محدودیت دانش مواجه است. هیچ نهاد مرکزی نمیتواند تمام ترجیحات مصرفکنندگان، فناوریهای آینده، قابلیتهای بنگاهها و تغییرات بازار را از پیش بداند. سیاست صنعتی زمانی میتواند مفید باشد که بر رفع موانع عمومی، توسعه زیرساخت، ایجاد امکان آزمایش، حفظ رقابت و کاهش ریسکهای سیستمی متمرکز شود. زمانی که سیاستگذار تلاش میکند برنده نهایی هر صنعت، فناوری یا بنگاه را از قبل تعیین کند، احتمال تخصیص نادرست سرمایه افزایش مییابد.
بنگاه و کارآفرین
بنگاه باید انتخاب کند در کدام بازار حضور داشته باشد، چه ارزشی ارائه دهد، چه قابلیتهایی را در کنترل خود نگه دارد و چگونه فعالیتهایش را سازمان دهد. تصمیم درباره محل کارخانه یا انتخاب تأمینکننده، تنها بخشی از این مسئله است. ممکن است خرید قطعهای ارزانتر در کوتاهمدت حاشیه سود را افزایش دهد، اما وابستگی به یک تأمینکننده، از دست رفتن دانش فنی یا افزایش زمان تعمیر را به همراه داشته باشد. ممکن است نگهداری ظرفیت اضافی در دوره عادی ناکارا به نظر برسد، اما در زمان اختلال، مانع توقف کامل تولید شود. بنابراین بنگاه باید علاوه بر قیمت خرید، هزینه کل اقتصادی، قابلیت جایگزینی، ارزش اختیار و اثر تصمیم بر توانایی خلق ارزش آینده را محاسبه کند. کارآفرین همچنین با فرصتهایی مواجه است که در برنامههای رسمی یا آمارهای کلان بهسادگی دیده نمیشوند. تغییر مسیر تجارت، کمبود یک خدمت تخصصی، ضعف تعمیرات، نیاز به تطبیق محصول با بازار منطقه یا محدودیت دسترسی به تجهیزات میتواند فضایی برای کشف و نوآوری ایجاد کند. نقش کارآفرین فقط اجرای سیاست صنعتی یا پاسخ به تقاضای موجود نیست؛ او باید فرصتهایی را ببیند که هنوز بهطور کامل در قیمتها و ساختار بازار منعکس نشدهاند.
فرد و صاحب دارایی
فرد نمیتواند سیاست پولی، تحریم یا جهت رقابت قدرتهای بزرگ را کنترل کند، اما میتواند میزان آسیبپذیری خود را تغییر دهد. ترکیب دارایی، بدهی، مهارت، محل سکونت، شبکه حرفهای و منابع درآمد، همگی بخشی از معماری مالی فرد هستند. نگهداری تمام دارایی در یک ارز، یک بانک، یک کشور، یک ملک یا یک کسبوکار، تمرکز ریسک ایجاد میکند. در مقابل، تنوعبخشی افراطی نیز ممکن است هزینه، پیچیدگی و بازده پایین به همراه داشته باشد. مسئله، داشتن بیشترین تعداد دارایی نیست؛ مسئله، داشتن داراییهایی است که در برابر سناریوهای متفاوت رفتار یکسانی نداشته باشند و امکان تغییر مسیر را حفظ کنند. این سه سطح بر یکدیگر اثر میگذارند. سیاست نامناسب دولت میتواند سرمایهگذاری بنگاه را تخریب کند. ضعف بنگاهها میتواند توان مالی دولت را کاهش دهد. مهاجرت یا فرسایش سرمایه انسانی نیز ظرفیت هر دو را محدود میکند. با این حال، مسئولیتها و ابزارهای آنها یکی نیست. به همین دلیل، در سراسر مقاله توصیهها برای دولت، بنگاه و فرد از یکدیگر تفکیک خواهند شد.
برای تحلیل مسئله از سه چارچوب مکمل استفاده میشود: مکتب اتریش، نظریه بازیها و تحلیل سناریو تحت عدمقطعیت.
مکتب اتریش
مکتب اتریش اقتصاد را نه مجموعهای از اعداد ثابت، بلکه فرایندی پویا از کنش انسانی، کشف، رقابت و هماهنگی میداند. در این نگاه، سرمایه یک توده همگن و قابلانتقال فوری نیست. یک کارخانه، نرمافزار، شبکه تأمین، دانش فنی و نیروی متخصص، هرکدام ویژگی، زمان ساخت، کاربرد و قابلیت تبدیل متفاوتی دارند. این تفاوت برای تحلیل رقابت آمریکا و چین اهمیت اساسی دارد. ساختن یک کارخانه یا استخراج یک معدن بهتنهایی به معنای دستیابی به قابلیت صنعتی نیست. ممکن است سالها زمان لازم باشد تا شبکه تأمینکنندگان، مهارتهای فنی، استانداردهای کیفی، خدمات تعمیر و تجربه عملی شکل بگیرند. اگر این اکوسیستم از بین برود، بازسازی آن فقط با تزریق پول انجام نمیشود. نظریه چرخه تجاری اتریشی نیز کمک میکند پیامدهای اعتبار ارزان، نرخ بهره دستکاریشده و سرمایهگذاریهای بلندمدتی را بررسی کنیم که ممکن است با تقاضای واقعی یا پسانداز جامعه هماهنگ نباشند. پروژهای که در دوره وفور نقدینگی سودآور به نظر میرسد، ممکن است با افزایش نرخ بهره، کاهش تقاضا یا قطع حمایت دولتی، به سرمایهگذاری نادرست تبدیل شود. در کنار آن، مفهوم دانش پراکنده یادآوری میکند که اطلاعات لازم برای تصمیم اقتصادی میان میلیونها فرد، بنگاه و بازار توزیع شده است. هیچ دولت، شرکت یا مدل آماری نمیتواند تمام این دانش را یکجا در اختیار داشته باشد. بنابراین تحلیل باید در برابر ادعاهای برنامهریزی کامل، پیشبینی قطعی و طراحی از بالا محتاط باشد.
نظریه بازیها
در رقابت ژئوپلیتیک، تصمیم هر بازیگر به واکنش دیگران بستگی دارد. آمریکا هنگام اعمال محدودیت فناوری فقط رفتار چین را در نظر نمیگیرد؛ واکنش شرکتهای آمریکایی، متحدان، کشورهای واسطه و بازارهای جایگزین نیز اهمیت دارد. چین نیز هنگام حمایت از یک صنعت، علاوه بر ظرفیت داخلی، احتمال تعرفه، محدودیت صادرات، واکنش رقبا و تغییر تقاضای جهانی را محاسبه میکند. ایران نیز در خلأ تصمیم نمیگیرد. افزایش تجارت با یک کشور میتواند واکنش کشور دیگری را برانگیزد. توسعه یک مسیر ترانزیتی ممکن است منافع رقبای منطقهای را تهدید کند. ورود به زنجیره یک کالای حساس ممکن است دسترسی به بازار یا فناوری دیگری را محدود کند. به همین دلیل، انتخاب اقتصادی باید بهعنوان حرکتی در یک بازی چندجانبه دیده شود. نظریه بازیها در این مقاله برای یافتن یک «تعادل قطعی» به کار نمیرود. هدف، شناسایی انگیزهها، اهرمها، وابستگیها، تهدیدهای معتبر و پاسخهای محتمل است. در هر سکتور بررسی میشود که بازیگران چه میخواهند، چه ابزارهایی دارند، از چه چیزی آسیب میبینند و اقدام ایران چگونه ممکن است رفتار آنها را تغییر دهد.
تحلیل سناریو و احتمال
پیشبینی نقطهای برای افقهای بلندمدت، بهویژه در محیطی که سیاست، فناوری و بحرانهای مالی بر یکدیگر اثر میگذارند، میتواند گمراهکننده باشد. هیچ مدل معتبری نمیتواند زمان دقیق بحران، شدت بلوکبندی یا برنده نهایی رقابت فناوری را تضمین کند. به همین دلیل، مقاله بهجای یک آینده، چند آینده ممکن را بررسی میکند. برای هر سناریو، رویدادهای آغازگر، زنجیره پیامدها، نشانههای هشدار و اقدامهای مناسب تعریف میشوند. احتمالها نیز نه بهصورت عددهای ظاهراً دقیق، بلکه بهشکل دامنههای قابل بازنگری مطرح خواهند شد. با انتشار اطلاعات جدید، ارزیابیها باید تغییر کنند. تصمیمگیرنده نباید به پیشبینی اولیه خود وفاداری عاطفی داشته باشد. هدف تحلیل احتمال، اثبات درستی یک روایت نیست؛ هدف، بهروزرسانی تصمیم با تغییر شواهد است.
اقتصاد را میتوان از زاویههای مختلف طبقهبندی کرد. تقسیم آن به کشاورزی، صنعت و خدمات برای ارائه تصویری کلان مفید است، اما برای تصمیمگیری راهبردی بیش از حد کلی است. در مقابل، تقسیم اقتصاد به صدها محصول و فعالیت جزئی، ساختار مقاله را پراکنده میکند و امکان مقایسه را از بین میبرد. به همین دلیل، مقاله از سطحی میانی استفاده میکند و اقتصاد را در ده حوزه اصلی بررسی خواهد کرد:
۱. پول، بانکداری و زیرساختهای پرداخت
۲. نفت، گاز، برق و انرژی
۳. پتروشیمی و مواد شیمیایی
۴. معادن، فلزات و مواد راهبردی
۵. تولید، ماشینآلات و خودرو
۶. فناوری دیجیتال، هوش مصنوعی، مخابرات و نیمهرساناها
۷. کشاورزی، غذا و آب
۸. سلامت، دارو و تجهیزات پزشکی
۹. لجستیک، کریدورها، انبارداری و تجارت واسطهای
۱۰. املاک، ساختوساز و زیرساخت
این تقسیمبندی فقط بر اساس سهم مستقیم هر بخش در تولید ناخالص داخلی انجام نشده است. سهم اقتصادی یک سکتور مهم است، اما اهمیت راهبردی آن ممکن است از جای دیگری ناشی شود. بخشی با ارزش افزوده مستقیم محدود میتواند گلوگاه چند صنعت بزرگ باشد. یک مسیر حملونقل، نرمافزار تخصصی، ماده معدنی یا قطعه کوچک ممکن است سهم ناچیزی از قیمت محصول داشته باشد، اما نبود آن کل تولید را متوقف کند.
در هر سکتور چهار نوع اهمیت از یکدیگر جدا خواهند شد:
نخست، اندازه اقتصادی و میزان ارزش افزودهای که ایجاد میکند. دوم، اهمیت سیستمی و تعداد بخشهایی که به آن وابستهاند. سوم، اهمیت ژئوپلیتیک و توان آن برای ایجاد فشار یا محدودیت. چهارم، اهمیت خاص آن برای ایران؛ یعنی میزان مزیت، آسیبپذیری، بازار و امکان یادگیری کشور در آن حوزه. قالب بررسی سکتورها نیز تا حد امکان ثابت باقی میماند. ابتدا جایگاه آمریکا و چین تحلیل میشود. سپس سه بازیگر دیگر که در همان حوزه قدرت واقعی دارند وارد میشوند. این بازیگران در تمام فصلها یکسان نخواهند بود. در انرژی ممکن است عربستان، روسیه و قطر اهمیت بیشتری داشته باشند؛ در فناوری، تایوان، کره جنوبی و هند؛ و در لجستیک، امارات، ترکیه و عمان.
پس از آن، جایگاه ایران از منظر منابع، قابلیتها، وابستگیها و محدودیتها بررسی میشود. ساختار بازی میان بازیگران ترسیم میشود، سناریوهای اصلی آینده تحلیل میشوند و در پایان، توصیهها در سه سطح سیاستگذار، بنگاه و صاحب دارایی ارائه خواهند شد.
این مقاله تلاشی برای پیشگویی آینده یا ارائه نسخهای قطعی برای تمام موقعیتها نیست. افق بلندمدت با عدمقطعیتهای عمیقی همراه است که نمیتوان آنها را بهطور کامل در مدلها یا دادههای تاریخی گنجاند. جنگ، تغییر حکومتها، جهش فناوری، بحران مالی، بلایای طبیعی یا دگرگونیهای اجتماعی میتوانند مسیرهایی را ایجاد کنند که امروز قابل مشاهده نیستند. آمارهای اقتصادی نیز همیشه معنای یکسانی ندارند. ارزش صادرات با ارزش افزوده داخلی برابر نیست. حجم تولید با سودآوری تفاوت دارد. سهم مستقیم یک صنعت از اقتصاد، تمام اثرات بالادستی و پاییندستی آن را نشان نمیدهد. همچنین ممکن است آمار رسمی، تصویر کاملی از فعالیتهای غیررسمی، یارانههای پنهان، کیفیت داراییها یا ریسکهای انباشته ارائه نکند.
نظریهها نیز ابزار تحلیلاند، نه جایگزین واقعیت. مکتب اتریش میتواند درباره ساختار سرمایه، دانش پراکنده و خطر دستکاری پولی بینش مهمی ارائه کند، اما برای اندازهگیری تجارت، ریسک زنجیره تأمین یا اثر یک سیاست خاص به داده و تحلیل تجربی نیز نیاز است. نظریه بازیها میتواند انگیزه و واکنش بازیگران را روشن کند، اما انسانها و دولتها همیشه مطابق مدلهای عقلانی و باثبات رفتار نمیکنند. مدلهای احتمالاتی نیز به کیفیت داده و فرضیات وابستهاند. محدودیت دیگر به مفهوم «ایران» مربوط میشود. اقتصاد ایران مجموعهای یکدست نیست. شرایط یک شرکت صادراتی، بنگاه کوچک محلی، سرمایهگذار شخصی و نهاد دولتی با یکدیگر تفاوت دارد. حتی در یک سکتور، موقعیت شرکتها بر اساس اندازه، فناوری، محل فعالیت، ساختار مالکیت و ارتباطات خارجی متفاوت است. بنابراین توصیههای مقاله باید بهعنوان چارچوب تحلیل و نقطه آغاز تصمیمگیری دیده شوند، نه دستورالعملی که بدون تطبیق قابل اجرا باشد.
مهمترین محدودیت، خود عدمقطعیت است. ممکن است اقدامی که در سناریوی بلوکبندی شدید مناسب است، در صورت بازگشت همکاری جهانی پرهزینه باشد. ممکن است حفظ ظرفیت اضافی در بحران ارزشمند و در شرایط عادی زیانده باشد. هیچ معماری اقتصادی نمیتواند تمام ریسکها را حذف کند. هدف واقعبینانهتر، کاهش آسیبپذیریهای حیاتی و حفظ توان اصلاح مسیر است.
این مقاله بهگونهای طراحی شده است که بتوان آن را با سه مسیر متفاوت مطالعه کرد. در مسیر کوتاه، خواننده میتواند چکیده، مقدمه، جدولهای جمعبندی هر سکتور و نتیجهگیری نهایی را مطالعه کند. این مسیر تصویری کلی از بازیگران، ریسکها و گزینههای پیش روی ایران ارائه میدهد.
در مسیر موضوعی، خواننده میتواند پس از مطالعه چارچوب تحلیل، مستقیماً به سکتور موردنظر خود مراجعه کند. ساختار فصلها تا حد امکان مستقل خواهد بود تا مدیر صنعتی، فعال فناوری، سرمایهگذار، صادرکننده یا پژوهشگر بتواند بخش مرتبط با مسئله خود را دنبال کند.
در مسیر کامل، مقاله از مبانی نظری و روششناسی آغاز میشود، سپس ده سکتور را بهترتیب بررسی میکند و در پایان به راهبرد ترکیبی ایران، معماری بنگاه و مدیریت دارایی میرسد. این مسیر برای خوانندهای طراحی شده است که میخواهد ارتباط میان پول، انرژی، فناوری، تولید، تجارت و دارایی را بهصورت یک نظام واحد درک کند.
در تمام مسیرها، یک اصل باید حفظ شود: هدف، انتخاب قطعی یک قدرت، دارایی یا صنعت نیست. هدف، شناخت ساختار وابستگیها و ساختن قدرت انتخاب است. در جهانی که فناوری، پول، تجارت و اتحادها میتوانند در مدتی کوتاه تغییر کنند، توانایی تغییر شریک، بازار، فناوری، محصول و محل فعالیت ممکن است از انتخاب اولیه مهمتر باشد. راهبرد موفق، راهبردی نیست که تنها در یک آینده خاص بهترین نتیجه را بدهد؛ راهبردی است که در چند آینده متفاوت امکان بقا، یادگیری و حرکت بعدی را حفظ کند.
هیچ زنجیره تولید، تجارت یا سرمایهگذاری فقط از حرکت کالا تشکیل نشده است. در کنار هر جریان واقعیِ مواد اولیه، انرژی، فناوری و محصول، جریانی مالی نیز وجود دارد که باید قیمتگذاری، تأمین مالی، بیمه، تسویه و ثبت شود. کارخانهای که مواد اولیه در اختیار دارد اما نمیتواند بهای آن را انتقال دهد، عملاً با کمبود مواد اولیه تفاوت چندانی ندارد. صادرکنندهای که محصولش را فروخته اما امکان دریافت مطمئن درآمد را ندارد، هنوز معامله را به پایان نرسانده است. به همین دلیل، پول و زیرساخت پرداخت را باید بخشی از زنجیره تأمین دانست، نه خدمتی جانبی که پس از تولید به آن نیاز پیدا میکنیم. در بعضی صنایع، محدودیت پرداخت حتی پیش از محدودیت فناوری یا حملونقل ظاهر میشود. بانک فروشنده ممکن است معامله را نپذیرد، بانک واسطه ممکن است پیام را متوقف کند، مؤسسه تسویه ممکن است دسترسی بانک را محدود کند یا خریدار به دلیل نگرانی از تحریم و ریسک حقوقی از معامله عقبنشینی کند.
قدرت پولی نیز فقط به معنای توانایی چاپ اسکناس نیست. کشوری قدرت پولی بیشتری دارد که پول آن برای قیمتگذاری، پسانداز، وامدهی، نگهداری ذخایر و تسویه بینالمللی پذیرفته شود؛ بازار دارایی امن و عمیق داشته باشد؛ بانکهای دیگر به زیرساختهای آن متصل باشند؛ و قوانینش بتوانند رفتار مؤسسات مالی خارج از مرزهایش را تحت تأثیر قرار دهند. رقابت آمریکا و چین در این حوزه را نیز نباید به دوگانه ساده «دلار یا یوآن» تقلیل داد. میان پولی که برای صدور فاکتور استفاده میشود، پولی که پرداخت با آن انجام میگیرد، داراییای که بانک مرکزی بهعنوان ذخیره نگه میدارد، شبکهای که پیام پرداخت را منتقل میکند و زیرساختی که تسویه نهایی را انجام میدهد تفاوت وجود دارد. ممکن است یک معامله با یوآن قیمتگذاری شود، پیام آن از طریق سوئیفت انتقال یابد، ارز آن در هنگکنگ تأمین شود و تسویه نهایی آن از مسیر نهادی دیگری انجام گیرد.
چارچوب این فصل بر ترکیب مکتب اتریش، نظریه بازیها و تصمیمگیری تحت عدمقطعیت استوار است و میان ریسک پول، بانک، شبکه پیامرسانی، تسویه، تحریم، کنترل سرمایه و تخصیص دارایی تمایز برقرار میکند.
برای فهم نظام مالی جهانی باید دستکم هفت لایه را از یکدیگر جدا کرد.
لایه اول: واحد محاسبه
واحد محاسبه، پولی است که قیمتها، قراردادها، بدهیها و صورتهای مالی بر اساس آن بیان میشوند. ممکن است دو طرف معامله هرگز اسکناس دلار دریافت نکنند، اما قرارداد را به دلار بنویسند؛ زیرا قیمتهای جهانی آن کالا، حسابداری شرکت یا قراردادهای بیمه و حملونقل بر مبنای دلار تنظیم شده است. قدرت یک پول از همینجا آغاز میشود. هنگامی که قیمت مرجع یک کالا، دستمزد متخصص، ارزش شرکت، بدهی دولت و هزینه حملونقل با یک واحد مشخص سنجیده میشود، تغییر آن واحد پرهزینه خواهد بود. جایگزینی پول مسلط فقط به وجود یک روش پرداخت جدید نیاز ندارد؛ شبکهای از قیمتها، قراردادها، بازارها و عادتهای حسابداری نیز باید تغییر کند.
لایه دوم: وسیله پرداخت
وسیله پرداخت، دارایی یا ادعایی است که برای انتقال ارزش استفاده میشود. پول نقد، سپرده بانکی، پول بانک مرکزی، پول الکترونیکی، برخی توکنهای پرداخت و اعتبار ثبتشده نزد مؤسسات مالی میتوانند در شرایط مختلف این نقش را ایفا کنند. بخش بزرگی از پرداختهای مدرن با جابهجایی اسکناس انجام نمیشود. بانک بدهکار مانده حساب مشتری را کاهش میدهد، بانک بستانکار مانده حساب گیرنده را افزایش میدهد و در پشت صحنه، بدهی میان بانکها تسویه میشود. بنابراین، آنچه مشتری «پول» میبیند اغلب بدهی یک بانک تجاری است، نه پول فیزیکی بانک مرکزی.
لایه سوم: دارایی ذخیره
بانکهای مرکزی و مؤسسات مالی برای مقابله با شوک، مداخله ارزی، پرداخت بدهی خارجی و حفظ اعتماد، داراییهای ذخیره نگه میدارند. انتخاب ارز ذخیره فقط به بازده آن بستگی ندارد. نقدشوندگی بازار، امکان فروش سریع، امنیت حقوقی، عمق بازار اوراق، ریسک تحریم، نوسان ارز و دسترسی به ابزارهای پوشش ریسک نیز اهمیت دارند. در پایان سهماهه چهارم ۲۰۲۵، دلار حدود ۵۶٫۸ درصد و یوآن حدود ۲ درصد از ذخایر ارزی رسمی جهان را تشکیل میدادند؛ یورو نیز تقریباً یکپنجم ذخایر را در اختیار داشت. این ترکیب نشان میدهد که رشد استفاده از یوآن لزوماً به معنای جایگزینی نزدیک و کامل دلار در ذخایر رسمی نیست.
لایه چهارم: اعتبار و تأمین مالی
تجارت فقط به پرداخت نیاز ندارد؛ فاصله میان تولید، حمل، تحویل و دریافت پول نیز باید تأمین مالی شود. اعتبار اسنادی، ضمانتنامه، وام سرمایه در گردش، بیمه اعتبار صادراتی، تنزیل فاکتور و تأمین مالی زنجیره تأمین، همگی بخشی از زیرساخت تجارتاند. کشوری ممکن است بتواند با ارز دیگری معامله کند، اما اگر بازار اعتبار، بیمه، وثیقه و پوشش ریسک آن ارز کوچک باشد، استفاده از آن برای معاملات بزرگ و بلندمدت دشوار خواهد بود. به همین دلیل، بین «امکان انجام یک پرداخت» و «وجود یک اکوسیستم مالی کامل» تفاوت بزرگی وجود دارد.
لایه پنجم: پیامرسانی مالی
بانکها برای انتقال دستور پرداخت به زبان و قالبی استاندارد نیاز دارند. سوئیفت یکی از مهمترین شبکههای جهانی برای تبادل امن پیامهای مالی است، اما خودِ سوئیفت پول را جابهجا نمیکند. سوئیفت پیام میفرستد؛ انتقال و تسویه واقعی توسط بانکها و زیرساختهای پرداخت انجام میشود. سوئیفت نیز صراحتاً خود را یک سامانه پیامرسان معرفی میکند، نه یک نظام پرداخت یا تسویه. این تمایز مهم است؛ زیرا قطع دسترسی به سوئیفت با مسدودشدن تمام اشکال پرداخت یکسان نیست و اتصال به سوئیفت نیز بهتنهایی تضمین نمیکند که بانکهای خارجی معاملهای را بپذیرند. یک بانک ممکن است امکان ارسال پیام داشته باشد، اما رابطه کارگزاری، نقدینگی ارزی یا مجوز حقوقی لازم برای تسویه را در اختیار نداشته باشد.
لایه ششم: پایاپای و تسویه
پس از ارسال پیام، باید مشخص شود چه کسی به چه کسی بدهکار است و انتقال نهایی با کدام دارایی انجام میشود. در پرداختهای بزرگ دلاری، زیرساختهایی مانند فدوایر و CHIPS نقش اساسی دارند. CHIPS در سال ۲۰۲۵ بهطور متوسط روزانه بیش از دو تریلیون دلار پرداخت داخلی و بینالمللی را تسویه کرد). در حوزه یورو، خدمات TARGET شامل سامانه T2 برای پرداختهای بزرگ، T2S برای تسویه اوراق بهادار، TIPS برای پرداختهای فوری و سامانه مدیریت وثیقه یوروسیستم است. T2 در سال ۲۰۲۵ بهطور متوسط روزانه نزدیک به دو تریلیون یورو پرداخت را تسویه کرد).
لایه هفتم: قانون، نظارت و انطباق
هر پرداخت از شبکهای از قواعد شناخت مشتری، شناخت ذینفع نهایی، ، مبارزه با پولشویی، مقابله با تأمین مالی تروریسم و اشاعه، غربالگری تحریم، کنترل صادرات، مقررات ارزی، گزارشدهی مالیاتی و الزامات حفاظت از داده عبور میکند. بانک ممکن است از نظر فنی قادر به انجام پرداخت باشد، اما به دلیل ریسک حقوقی یا شهرتی آن را رد کند. در بسیاری از موارد، مشکل اصلی کمبود فناوری نیست؛ بانک نمیتواند منشأ پول، ذینفع نهایی، کالای موضوع معامله یا مشروعیت اقتصادی آن را با اطمینان اثبات کند.
فرض کنیم یک واردکننده در کشور الف باید بهای کالایی را به صادرکنندهای در کشور ب بپردازد. در سادهترین حالت، مراحل زیر رخ میدهد:
۱. واردکننده دستور پرداخت را به بانک خود میدهد.
۲. بانک، هویت طرفین، منشأ پول، قرارداد، فاکتور و کالای مورد معامله را بررسی میکند.
۳. اگر بانک واردکننده نزد بانک صادرکننده حساب مستقیم نداشته باشد، از یک یا چند بانک کارگزار استفاده میکند.
۴. پیام پرداخت از طریق شبکهای مانند سوئیفت انتقال مییابد.
۵. ارز لازم در بازار یا از محل حسابهای کارگزاری تأمین میشود.
۶. بانکها بدهی خود را از طریق زیرساخت پایاپای و تسویه مربوط به آن ارز تسویه میکنند.
۷. بانک صادرکننده حساب مشتری را بستانکار میکند.
۸. اطلاعات معامله برای اهداف نظارتی، مالیاتی و مبارزه با جرائم مالی ثبت میشود.
در این مسیر ممکن است چند نقطه شکست وجود داشته باشد:
بانک مبدأ معامله را پرریسک تشخیص دهد.
بانک کارگزار رابطه خود را با بانک مبدأ قطع کرده باشد.
نام یکی از مدیران، مالکان یا کشتیهای مرتبط در فهرست تحریم قرار داشته باشد.
کد کالا با اسناد حمل سازگار نباشد.
ارز موردنیاز در بازار قابل تأمین نباشد.
بانک مقصد منشأ پول را نپذیرد.
پرداخت به دلیل اطلاعات ناقص متوقف شود.
تسویه به دلیل تعطیلی، اختلاف زمانی یا کمبود نقدینگی به تعویق بیفتد.
به همین دلیل، هزینه واقعی پرداخت فقط کارمزد انتقال نیست. زمان بلوکهشدن پول، نرخ تبدیل ارز، احتمال ردشدن معامله، هزینه انطباق، تعداد واسطهها، نیاز به وثیقه، ریسک بازگشت وجه و سرمایه در گردش از دسترفته نیز باید محاسبه شوند.
درباره «قدرت دلار» یا «بینالمللیشدن یوآن» معمولاً چند شاخص متفاوت در یک جمله مخلوط میشوند.
سهم از ذخایر رسمی: این شاخص نشان میدهد بانکهای مرکزی چه مقدار از ذخایر خود را در داراییهای یک ارز نگه میدارند. سهم بالا معمولاً به بازار دارایی امن، نقدشوندگی و اعتماد بلندمدت نیاز دارد.
سهم از معاملات ارزی: این شاخص نشان میدهد یک ارز در چه نسبتی از خریدوفروشهای بازار ارز حضور دارد. طبق پیمایش سهسالانه بانک تسویههای بینالمللی، دلار در آوریل ۲۰۲۵ در یک سوی حدود ۸۹ درصد معاملات ارزی جهان قرار داشت و سهم یوآن به ۸٫۵ درصد رسید. ازآنجاکه هر معامله ارزی دو ارز دارد، مجموع سهم ارزها به ۲۰۰ درصد میرسد.
سهم از پرداختهای بینالمللی: این شاخص نشان میدهد پیامها یا پرداختهای ثبتشده در یک شبکه با کدام ارز انجام شدهاند. نتیجه آن به پوشش شبکه، نوع معامله، جغرافیا و روش شمارش وابسته است.
سهم از قیمتگذاری و تأمین مالی تجارت: ممکن است یک کشور بیشتر کالاهای خود را از چین بخرد، اما قراردادها را به دلار تنظیم کند. ممکن است پرداخت به یوآن انجام شود، اما وام، بیمه یا قرارداد حملونقل دلاری باشد. قیمتگذاری، پرداخت و تأمین مالی سه تصمیم متفاوتاند.
بنابراین، افزایش سهم یوآن در یکی از این شاخصها به معنای افزایش مشابه در همه شاخصها نیست. دلارزدایی نیز رویدادی یکمرحلهای نیست؛ ممکن است ذخایر متنوع شوند، اما قیمتگذاری کالاها، بازار بدهی و تسویه دلاری همچنان مسلط بمانند.
۱.۵ موقعیت ایالات متحده
۱.۵.۱ معماری قدرت دلار: قدرت دلار بر یک ابزار واحد استوار نیست. این قدرت حاصل ترکیب چند مؤلفه مانند اندازه اقتصاد آمریکا، عمق بازار اوراق خزانه، نقدشوندگی بازارهای مالی، امکان تبدیل نسبتاً آزاد سرمایه، شبکه بانکهای کارگزار، نقش دلار در قیمتگذاری کالاها، بازار بزرگ مشتقات و پوشش ریسک، استفاده گسترده از دلار در بدهی و تأمین مالی، فدوایر، CHIPS و سایر زیرساختهای تسویه و قدرت حقوقی و تحریمی دولت آمریکا است. این اجزا یکدیگر را تقویت میکنند. چون تجارت و بدهی زیادی دلاری است، شرکتها به حساب و نقدینگی دلاری نیاز دارند. چون تقاضا برای دلار بالاست، بازارهای مالی دلاری عمیقتر میشوند. چون بازارها عمیقاند، سرمایهگذاران و بانکهای مرکزی داراییهای بیشتری به دلار نگه میدارند. همین ذخایر، استفاده بیشتر از دلار را تسهیل میکنند. این پدیده نمونهای از اثر شبکهای است. برای جایگزینی شبکه مسلط، گزینه جدید صرفاً نباید کار کند؛ باید آنقدر بهتر، امنتر یا ضروریتر باشد که هزینه تغییر شبکه را توجیه کند.
۱.۵.۲ چرا بانک کارگزار اینقدر مهم است؟ بانک خارجی برای دسترسی به نظام دلار معمولاً نزد یک بانک آمریکایی حساب کارگزاری نگه میدارد. این حساب به بانک خارجی امکان میدهد پرداخت مشتریان خود را در آمریکا تسویه کند. در نتیجه، حتی معاملهای که هیچیک از طرفین آن آمریکایی نیستند ممکن است هنگام عبور از یک بانک آمریکایی مشمول بررسی قوانین آمریکا شود. وزارت خزانهداری آمریکا میتواند دسترسی بانکهای خارجی به حسابهای کارگزاری یا قابلپرداخت را محدود کند و از این طریق توان آنها برای انجام پرداخت دلاری را کاهش دهد. اقدامات آمریکا علیه بانکهای روسی و برخی مؤسسات عراقی نشان داده است که محدودیت حساب کارگزاری میتواند بهطور مستقیم مسیر پرداختهای بینالمللی را مختل کند. قدرت تحریم آمریکا فقط از این واقعیت ناشی نمیشود که دلار ارز مهمی است. بانکها، بیمهگران، شرکتهای حملونقل و مؤسسات مالی نیز معمولاً دسترسی خود به بازار آمریکا را از معاملهای محدود با یک طرف پرریسک ارزشمندتر میدانند. بنابراین، حتی در مواردی که قانون بهصراحت معامله را ممنوع نکرده است، پدیده «ریسکزدایی» ممکن است باعث شود بانک از انجام آن صرفنظر کند.
۱.۵.۳ مزیتهای اصلی آمریکا:
بازار دارایی امن و وثیقه: ارز ذخیره برای گسترش جهانی به داراییهایی نیاز دارد که بتوان آنها را در مقیاس بزرگ خرید، فروخت، وثیقهگذاری و قیمتگذاری کرد. بازار اوراق خزانه آمریکا این زیرساخت را فراهم میکند.
نقدینگی جهانی: شرکت، بانک یا دولت در شرایط بحران به ارزی نیاز دارد که بتواند سریعاً آن را به دست آورد و با آن بدهی، واردات یا وثیقه خود را مدیریت کند. نقدینگی دلار در بازارهای مختلف یکی از مهمترین مزیتهای آن است.
پوشش ریسک: بازارهای بزرگ قرارداد آتی، اختیار معامله، سوآپ و فوروارد امکان مدیریت ریسک نرخ ارز و نرخ بهره را فراهم میکنند. ارز بدون بازار پوشش ریسک عمیق، برای قراردادهای بلندمدت جذابیت کمتری خواهد داشت.
پیوند میان پول و فناوری مالی: مهاجرت فدوایر، سوئیفت و دیگر زیرساختها به استاندارد ISO 20022، دادههای ساختاریافتهتر و امکان پردازش خودکار بیشتری فراهم میکند. این تحول میتواند کارایی، شفافیت و قابلیت انطباق نظام موجود را افزایش دهد و نشان میدهد که زیرساخت سنتی لزوماً در برابر فناوریهای جدید منفعل نیست.
۱.۵.۴ ضعفها و تناقضهای آمریکا
برتری دلار بدون هزینه نیست.
نخست، استفاده مکرر از زیرساخت مالی برای اهداف ژئوپلیتیک، انگیزه دیگر کشورها برای ایجاد مسیرهای جایگزین را افزایش میدهد. جایگزینها ممکن است در کوتاهمدت توان رقابت کامل با دلار را نداشته باشند، اما میتوانند در برخی کریدورها وابستگی را کاهش دهند.
دوم، نظام پرداخت بینالمللی کنونی هنوز در برخی مسیرها کند، پرهزینه و متکی به چند واسطه است. هر واسطه هزینه، تأخیر و ریسک عملیاتی ایجاد میکند.
سوم، سلطه دلار باعث میشود تصمیمهای سیاست پولی آمریکا آثار گستردهای بر هزینه تأمین مالی، جریان سرمایه و نرخ ارز سایر کشورها داشته باشد. افزایش نرخ بهره آمریکا میتواند حتی کشورهایی را تحت فشار قرار دهد که سیاست داخلی متفاوتی دارند.
چهارم، تمرکز بالا در زیرساخت مالی، قدرت و آسیبپذیری را همزمان افزایش میدهد. حمله سایبری، خطای عملیاتی یا اختلال در یک زیرساخت مرکزی میتواند آثار گستردهای داشته باشد.
با این حال، ضعفهای نظام دلار را نباید با فروپاشی قریبالوقوع آن یکسان دانست. شبکههای پولی معمولاً بهصورت تدریجی تغییر میکنند و جایگزینی آنها به توسعه همزمان بازار سرمایه، نظام حقوقی، نقدینگی، اعتبار، وثیقه و اعتماد نیاز دارد.
۱.۶.۱ هدف چین چیست؟ راهبرد چین را بهتر است «کاهش آسیبپذیری و افزایش حوزه استفاده از یوآن» توصیف کنیم، نه صرفاً «حذف دلار». چین اهدافی مانند افزایش استفاده از یوآن در تجارت مرتبط با چین، کاهش نیاز شرکتهای چینی به ارز واسطه، توسعه نقدینگی یوآن در خارج از سرزمین اصلی، ایجاد مسیرهای پرداخت مقاومتر در برابر فشار خارجی، گسترش شبکه بانکهای تسویه یوآن، استفاده از خطوط سوآپ بانک مرکزی، توسعه CIPS و آزمایش تسویه دیجیتال میان بانکهای مرکزی را همزمان دنبال میکند. این اهداف لزوماً مستلزم آن نیستند که یوآن در همه کاربردها جای دلار را بگیرد. حتی افزایش محدود استفاده از یوآن در واردات انرژی، تجارت منطقهای و زنجیرههای تأمین چین میتواند ریسک ارزی و تحریمی پکن را کاهش دهد.
۱.۶.۲ CIPS چیست؟ سامانه پرداخت بینبانکی برونمرزی چین یا CIPS برای تسهیل پایاپای و تسویه پرداختهای برونمرزی یوآنی ایجاد شده است. این سامانه برخلاف سوئیفت صرفاً یک شبکه پیامرسان نیست و در بخشهایی از فرایند پرداخت و تسویه یوآن نقش دارد. CIPS در سال ۲۰۲۵ حدود ۱۸۰ تریلیون یوآن کسبوکار سالانه ثبت کرد و تا ژوئن ۲۰۲۶ دارای ۲۱۰ مشارکتکننده مستقیم و بیش از ۱۶۰۰ مشارکتکننده غیرمستقیم بود. رشد شبکه نشان میدهد زیرساخت تسویه یوآن در حال گسترش است. بااینحال، ارقام CIPS، سوئیفت، CHIPS و فدوایر به دلیل تفاوت در ارز، نوع فعالیت و روش شمارش مستقیماً قابل مقایسه نیستند. CIPS و سوئیفت نیز لزوماً همیشه جایگزین یکدیگر نیستند. یک پرداخت یوآنی میتواند از خدمات پیامرسانی سوئیفت و زیرساخت تسویه CIPS بهطور همزمان استفاده کند. رقابت واقعی بیشتر بر سر کنترل استاندارد، داده، مسیر تسویه، دسترسی و حاکمیت شبکه است.
۱.۶.۳ نقاط قوت چین:
پیوند پول با تجارت واقعی: چین در مرکز تعداد زیادی از زنجیرههای صنعتی قرار دارد. اگر فروشنده چینی تخفیف، اعتبار یا دسترسی بهتر را به پرداخت یوآنی مشروط کند، خریدار انگیزه پیدا میکند حساب و نقدینگی یوآن نگه دارد.
بانکهای بزرگ دولتی: بانکهای بزرگ چین میتوانند از سیاست بینالمللیشدن یوآن حمایت کنند، در کشورهای مختلف شعبه ایجاد کنند و خدمات تسویه ارائه دهند.
خطوط سوآپ و بانکهای تسویه برونمرزی: بانک خلق چین از خطوط سوآپ دوجانبه و بانکهای تسویه یوآن برای کاهش کمبود نقدینگی برونمرزی استفاده کرده است. پژوهش صندوق بینالمللی پول نشان میدهد نزدیکی تجاری و سیاسی به چین، خطوط سوآپ و بانکهای تسویه بر استفاده از یوآن اثر میگذارند.
امکان پیوند پرداخت با زیرساخت و تجارت: سرمایهگذاری، تأمین تجهیزات، خرید مواد خام، اعتبار صادراتی و پرداخت میتوانند در قالب یک بسته واحد ارائه شوند. این ویژگی برای کشورهایی که دسترسی محدودی به تأمین مالی غربی دارند جذاب است.
۱.۶.۴ محدودیتهای یوآن
کنترل حساب سرمایه: چین هنوز بیشتر معاملات حساب سرمایه را تحت کنترل قرار میدهد. استفاده بینالمللی از یوآن افزایش یافته است، اما صندوق بینالمللی پول تأکید میکند کاربرد آن در معاملاتی که هیچ طرف چینی ندارند همچنان محدود است. این محدودیت یک تناقض ایجاد میکند. چین میخواهد یوآن بیشتر در جهان استفاده شود، اما همزمان نمیخواهد کنترل کامل خود بر جریان سرمایه و نرخ ارز را از دست بدهد. ارز ذخیره جهانی معمولاً به امکان ورود و خروج گسترده سرمایه نیاز دارد؛ درحالیکه آزادی کامل سرمایه میتواند کنترل سیاستگذار چینی را کاهش دهد.
محدودیت داراییهای امن و قابلدسترسی: دارندگان یوآن باید بتوانند درآمد خود را در داراییهای بزرگ، نقدشونده و قابلاعتماد سرمایهگذاری کنند. اگر گزینههای سرمایهگذاری محدود، کنترلشده یا از نظر حقوقی نامطمئن باشند، تقاضا برای نگهداری بلندمدت ارز کاهش مییابد.
تمرکز استفاده در تجارت مرتبط با چین: استفاده از یوآن در معاملهای که واردکننده یا صادرکننده چینی دارد با استفاده آن میان دو کشور ثالث متفاوت است. پول جهانی زمانی به مرحله بالاتری میرسد که طرفهای غیرچینی نیز برای معامله با یکدیگر آن را انتخاب کنند.
ریسک عدم تقارن: کشوری که بیشتر صادراتش را با یوآن تسویه میکند اما برای خرید فناوری، دارو، بیمه یا تجهیزات به دلار و یورو نیاز دارد، ممکن است با عدم تطابق ارزی روبهرو شود. داشتن درآمد یوآنی فقط زمانی مفید است که امکان خرجکردن، تبدیلکردن یا سرمایهگذاری آن با هزینه قابلقبول وجود داشته باشد.
۱.۷.۱ چرا فناوری دفترکل توزیعشده بهتنهایی کافی نیست؟ مسئله پرداخت برونمرزی فقط سرعت انتقال داده نیست. حتی اگر پیام در چند ثانیه منتقل شود، همچنان باید مشخص شود که چه کسی مجاز به استفاده از شبکه است؟ هویت طرفین چگونه تأیید میشود؟ نرخ تبدیل ارز چگونه تعیین میشود؟ چه نهادی مسئول خطا یا تقلب است؟ اختلاف حقوقی در کدام دادگاه حل میشود؟ حریم خصوصی دادهها چگونه حفظ میشود؟ تحریم و مقررات چگونه اجرا میشوند؟ نقدینگی شبکه را چه کسی تأمین میکند؟ و تسویه نهایی با چه داراییای انجام میشود؟ بنابراین، فناوری میتواند بعضی اصطکاکها را کاهش دهد، اما اعتماد، قانون، حاکمیت و نقدینگی را حذف نمیکند.
۱.۷.۲ پروژه mBridge: پروژه mBridge با مشارکت بانکهای مرکزی چین، امارات، هنگکنگ و تایلند و با همکاری اولیه مرکز نوآوری بانک تسویههای بینالمللی توسعه یافت. عربستان نیز در سال ۲۰۲۴ به مرحله محصول حداقلی آن پیوست. هدف پروژه، آزمایش پرداخت و تسویه مستقیم برونمرزی با ارزهای دیجیتال عمدهفروشی بانکهای مرکزی است. mBridge تلاش میکند بعضی مراحل متوالی بانکداری کارگزاری را با بستری مشترک جایگزین کند تا پرداخت و تبدیل ارز سریعتر و با واسطههای کمتر انجام شود. این پروژه در میانه ۲۰۲۴ به مرحله محصول حداقلی رسید، اما «محصول حداقلی» با زیرساخت جهانی، پرحجم و تثبیتشده یکسان نیست. مسائل حاکمیت، عضویت، نقدینگی، حقوق، امنیت و پذیرش گسترده همچنان تعیینکنندهاند).
۱.۷.۳ درهم دیجیتال و نقش امارات: امارات در سال ۲۰۲۵ نخستین تراکنش دولتی زنده با درهم دیجیتال و یک تراکنش برونمرزی ارز دیجیتال بانک مرکزی میان امارات و چین را اجرا کرد. بانک مرکزی امارات همچنین در حال توسعه ابزارهایی برای مدیریت نقدینگی، تسویه برنامهپذیر و مبادله ارز در این زیرساخت است. اهمیت این اقدام فقط فناوری نیست. امارات میخواهد همزمان در شبکه دلاری موجود، استانداردهای جهانی انطباق و زیرساختهای نوظهور آسیایی حضور داشته باشد. این راهبرد نمونهای از «پوشش ریسک نهادی» است: ترک شبکه قدیمی بدون اطمینان از کارایی شبکه جدید صورت نمیگیرد، اما گزینههای آینده نیز از هماکنون ساخته میشوند.
۱.۷.۴ توکنسازی و آینده بانکداری کارگزاری: بانک تسویههای بینالمللی در گزارش ۲۰۲۵ خود، توکنسازی ذخایر بانک مرکزی، سپردههای بانکی و اوراق دولتی را یکی از مسیرهای احتمالی تحول نظام مالی دانست. در چنین معماریای، پیام، دارایی، وثیقه و تسویه میتوانند در یک بستر هماهنگتر قرار گیرند. بااینحال، این دیدگاه همچنان بانک مرکزی و پول بانکی تنظیمشده را در مرکز نظام نگه میدارد و استیبلکوینها را جایگزین کامل پول رسمی نمیداند.
۱.۸.۱ اتحادیه اروپا و یورو: یورو مهمترین ارز بینالمللی پس از دلار است و در سال ۲۰۲۵ سهمی نزدیک به ۲۰ درصد در شاخصهای مختلف استفاده جهانی داشت. زیرساخت TARGET نیز امکان تسویه پرداختهای بزرگ، اوراق بهادار و پرداختهای فوری را در پول بانک مرکزی فراهم میکند. اروپا از یک سو خواهان تقویت «خودمختاری راهبردی» مالی است و از سوی دیگر، بانکها و سیاست خارجی آن پیوند عمیقی با آمریکا دارند. یورو میتواند برای تنوعبخشی به ذخایر، تجارت و تأمین مالی مفید باشد، اما استفاده از یورو به معنای خروج از محیط حقوقی و تحریمی غرب نیست. برای ایران، یورو از نظر نظری میتواند بخشی از تنوع ارزی باشد، اما مانع اصلی صرفاً انتخاب ارز نیست؛ دسترسی به بانکهای کارگزار، پذیرش ریسک ایران توسط بانکهای اروپایی و رعایت الزامات انطباق تعیینکنندهترند.
۱.۸.۲ امارات: امارات یکی از مهمترین مراکز تجارت، حملونقل، بانکداری و خدمات مالی منطقه است. اهمیت آن برای ایران فقط از نزدیکی جغرافیایی ناشی نمیشود؛ بخش بزرگی از تجارت منطقه از شرکتها، بنادر، بانکها و شبکه خدمات حرفهای مستقر در این کشور عبور میکند. شاید بتوانیم راهبرد چندلایه امارات را در مواردی همچون حفظ پیوند عمیق با نظام دلار، اجرای استانداردهای سختگیرانهتر انطباق، توسعه زیرساخت پرداخت داخلی، سرمایهگذاری در داراییهای دیجیتال و توکنسازی، مشارکت در mBridge و گسترش روابط مالی با چین و آسیا خلاصه کنیم. برای ایران، امارات هم فرصت است و هم نقطه تمرکز ریسک. اتکای بیش از حد به یک مرکز منطقهای میتواند در شرایط عادی کارآمد باشد، اما تغییر مقررات، افزایش فشار نظارتی یا بستهشدن حسابها میتواند بخش بزرگی از تجارت را همزمان مختل کند.
۱.۸.۳ عراق: عراق برای ایران بازار صادراتی، شریک انرژی و مجرای مهم تعامل مالی منطقهای است. بااینحال، نظام بانکی عراق تحت فشار فزاینده برای شفافسازی، مبارزه با پولشویی و تقویت روابط کارگزاری رسمی قرار گرفته است. از ژانویه ۲۰۲۵، معاملات بینالمللی مشروع عراق از طریق بانکهای تجاری و روابط بانکداری کارگزاری آنها پردازش میشود و بانک مرکزی عراق بر اساس تقاضای ارزی، حسابهای این بانکها را تأمین میکند. این اصلاحات با هدف افزایش شفافیت و انطباق با مقررات بینالمللی انجام شدهاند. نتیجه برای ایران روشن است: فرض اینکه کانالهای مالی عراق همیشه میتوانند خارج از استانداردهای بینالمللی عمل کنند، راهبردی پایدار نیست. هرچه عراق بیشتر به روابط کارگزاری رسمی متصل شود، هزینه و ریسک تراکنشهای فاقد شفافیت افزایش خواهد یافت.
۱.۹.۱ مسئله ایران فقط تحریم نیست: تحریم مهمترین محدودیت بیرونی است، اما تمام مسئله را توضیح نمیدهد. نظام پرداخت برونمرزی ایران با مجموعهای از موانع همزمان مانند تحریم اولیه و ثانویه، محدودیت روابط بانکداری کارگزاری، ریسکزدایی بانکهای خارجی، قرارداشتن ایران در فهرست حوزههای پرریسک FATF، تورم و بیثباتی ارزش پول، چندگانگی نرخ ارز، ضعف شفافیت اطلاعات مالی، ریسک اعتباری برخی بانکها، دشواری تطبیق اسناد تجاری و نبود ابزارهای گسترده پوشش ریسک مواجه است. تا ژوئن ۲۰۲۶، ایران همچنان در فهرست حوزههای پرریسک مشمول فراخوان اقدام FATF قرار داشت و این نهاد از کشورها خواسته است در روابط مالی با ایران دقت تقویتشده و در موارد مربوط، اقدامات مقابلهای اعمال کنند. حتی اگر بخشی از تحریمها کاهش یابد، بازسازی روابط بانکی فوری نخواهد بود. بانک خارجی باید درباره وضعیت ترازنامه بانک ایرانی، کیفیت انطباق، ذینفعان نهایی، حاکمیت شرکتی، امنیت سایبری و امکان اجرای قرارداد اطمینان پیدا کند. اعتماد بانکی سرمایهای است که بهآرامی ساخته و بهسرعت تخریب میشود.
۱.۹.۲ تفاوت میان شبکه پرداخت داخلی و دسترسی خارجی: ایران میتواند شبکه پرداخت داخلی گستردهای داشته باشد، اما این موفقیت الزاماً به توان پرداخت بینالمللی تبدیل نمیشود. پرداخت داخلی در یک چارچوب حقوقی، یک پول و یک بانک مرکزی انجام میشود. پرداخت خارجی با چند نظام حقوقی، چند ارز، بانکهای واسطه، کنترل تحریم و تبدیل ارز روبهروست. بنابراین، توسعه کارت، کیف پول یا انتقال فوری داخلی مشکل بانکداری کارگزاری و تسویه ارزی را بهتنهایی حل نمیکند. اتصال خارجی نیازمند اعتماد متقابل نهادی و استانداردهای مشترک است.
۱.۹.۳ هزینه شبکههای غیرشفاف: در شرایط محدودیت، معاملهگران ممکن است به زنجیرهای طولانی از واسطهها، صرافیها و شرکتهای تجاری متکی شوند. این مسیرها ممکن است در کوتاهمدت امکان انتقال ارزش ایجاد کنند، اما هزینههای پنهانی مانند نرخ تبدیل نامطلوب، بلوکهشدن سرمایه، احتمال کلاهبرداری، دشواری اثبات مالکیت، ریسک ضبط یا بازگشت پول، نبود راه مؤثر حل اختلاف، عدم دسترسی به اعتبار رسمی و افزایش آسیبپذیری در برابر تغییر مقررات دارند. تلاش برای پنهانکردن ذینفع، منشأ پول یا کالای واقعی نهتنها ریسک حقوقی ایجاد میکند، بلکه کل شبکه را شکنندهتر میسازد. راهبرد بلندمدت نباید بر شرکتهای صوری، اسناد نادرست یا ابهام تراکنش بنا شود. چنین روشهایی ممکن است یک پرداخت را ممکن کنند، اما احتمال ازدسترفتن مسیر، سرمایه و شریک تجاری را در آینده افزایش میدهند.
۱.۹.۴ مزیتهای بالقوه ایران: ایران با وجود محدودیتها چند ظرفیت مهم دارد:
بازار منطقهای: ایران با مجموعهای از بازارهای بزرگ یا در حال رشد در عراق، خلیج فارس، آسیای مرکزی، ترکیه، قفقاز و شبهقاره همسایه است. بعضی از این روابط میتوانند مبنای تسویه محلی یا تهاتر محدود و واقعی قرار گیرند.
صادرات انرژی و کالا: درآمد حاصل از صادرات انرژی، پتروشیمی، فلزات، کشاورزی و خدمات میتواند برای ایجاد نقدینگی در ارزهای مختلف استفاده شود؛ مشروط بر اینکه عدم تطابق میان ارز درآمد و ارز هزینه مدیریت شود.
زیرساخت داخلی و سرمایه انسانی: ظرفیت فنی در حوزه بانکداری الکترونیکی، نرمافزار و امنیت میتواند برای نوسازی زیرساخت، استانداردسازی داده و کاهش هزینه داخلی به کار رود.
امکان طراحی کریدورهای تخصصی: بهجای تلاش برای ساخت یک شبکه جهانی مستقل، ایران میتواند بر چند کریدور قانونی و شفاف متمرکز شود که تجارت واقعی و دوطرفه دارند؛ برای مثال تجارت کالاهای مشخص با یک همسایه یا تسویه خدمات در یک بازار معین.
۱.۱۰.۱ پول و محاسبه اقتصادی: پول فقط وسیله مبادله نیست؛ زبان محاسبه اقتصادی است. کارآفرین با قیمتهای پولی میسنجد که مواد، نیروی کار، زمان و سرمایه را چگونه ترکیب کند. هنگامی که نرخ ارز، نرخ بهره یا قیمت اعتبار با مداخلات متعدد و قواعد متغیر مخدوش شوند، تشخیص سود واقعی از سود اسمی دشوار میشود. شرکتی ممکن است در صورتهای مالی ریالی سود نشان دهد، اما نتواند تجهیزات مصرفشده را با قیمت جدید جایگزین کند. در این حالت، بخشی از سود ظاهری در واقع مصرف سرمایه است.
۱.۱۰.۲ نرخ بهره و ساختار تولید: نرخ بهره در نگاه اتریشی فقط قیمت وام نیست؛ نسبتی میان مصرف امروز و آینده و نشانهای از دسترسی به پسانداز واقعی است. اگر اعتبار ارزان بدون پشتوانه پسانداز کافی گسترش یابد، پروژههای بلندمدت و سرمایهبر جذابتر از واقعیت به نظر میرسند. نظریه چرخه تجاری اتریشی را نباید به گزاره ساده «چاپ پول بد است» کاهش داد. مسئله اصلی، تغییر قیمتهای نسبی و هدایت منابع به ساختار تولیدی است که با ترجیحات واقعی، پسانداز و تقاضای نهایی سازگار نیست. افزایش نرخ بهره، کاهش درآمد ارزی یا افت نقدینگی میتواند ناپایداری این پروژهها را آشکار کند. برای ایران، این موضوع در بانکداری اهمیت مضاعف دارد. وقتی نرخهای رسمی، تورم، نرخ ارز و دسترسی به اعتبار با یکدیگر سازگار نیستند، دریافتکننده اعتبار ارزان ممکن است سودی کسب کند که از بهرهوری ناشی نشده، بلکه حاصل انتقال ارزش از سپردهگذار و دارنده پول است.
۱.۱۰.۳ اثر کانتیلون: پول جدید بهطور همزمان و یکسان به همه افراد نمیرسد. کسانی که زودتر به اعتبار یا ارز ترجیحی دسترسی پیدا میکنند، پیش از تعدیل کامل قیمتها خرید میکنند. کسانی که درآمد ثابت دارند یا دیرتر به منابع دسترسی مییابند، افزایش قیمت را تحمل میکنند. بنابراین، سیاست پولی و ارزی فقط بر سطح عمومی قیمتها اثر نمیگذارد؛ ساختار توزیع درآمد، قدرت سیاسی بنگاهها و جهت سرمایهگذاری را نیز تغییر میدهد.
۱.۱۰.۴ کنترل سرمایه و دانش پراکنده: کنترل سرمایه ممکن است در کوتاهمدت خروج ارز یا فشار بر ذخایر را محدود کند، اما اطلاعاتی را که نرخ ارز و جریان سرمایه درباره اعتماد، ریسک و فرصت منتقل میکنند نیز مخدوش میسازد. از سوی دیگر، آزادسازی ناگهانی در نظام بانکی ضعیف میتواند بحران ایجاد کند. راهحل نه کنترل دائمی و نه آزادسازی بدون پیششرط است. ثبات پولی، سلامت بانک، شفافیت و حقوق مالکیت باید پیش از گشودن کامل حساب سرمایه تقویت شوند.
در این سکتور، بازیگران اصلی را میتوان آمریکا، چین، اتحادیه اروپا، امارات، عراق و ایران در نظر گرفت.
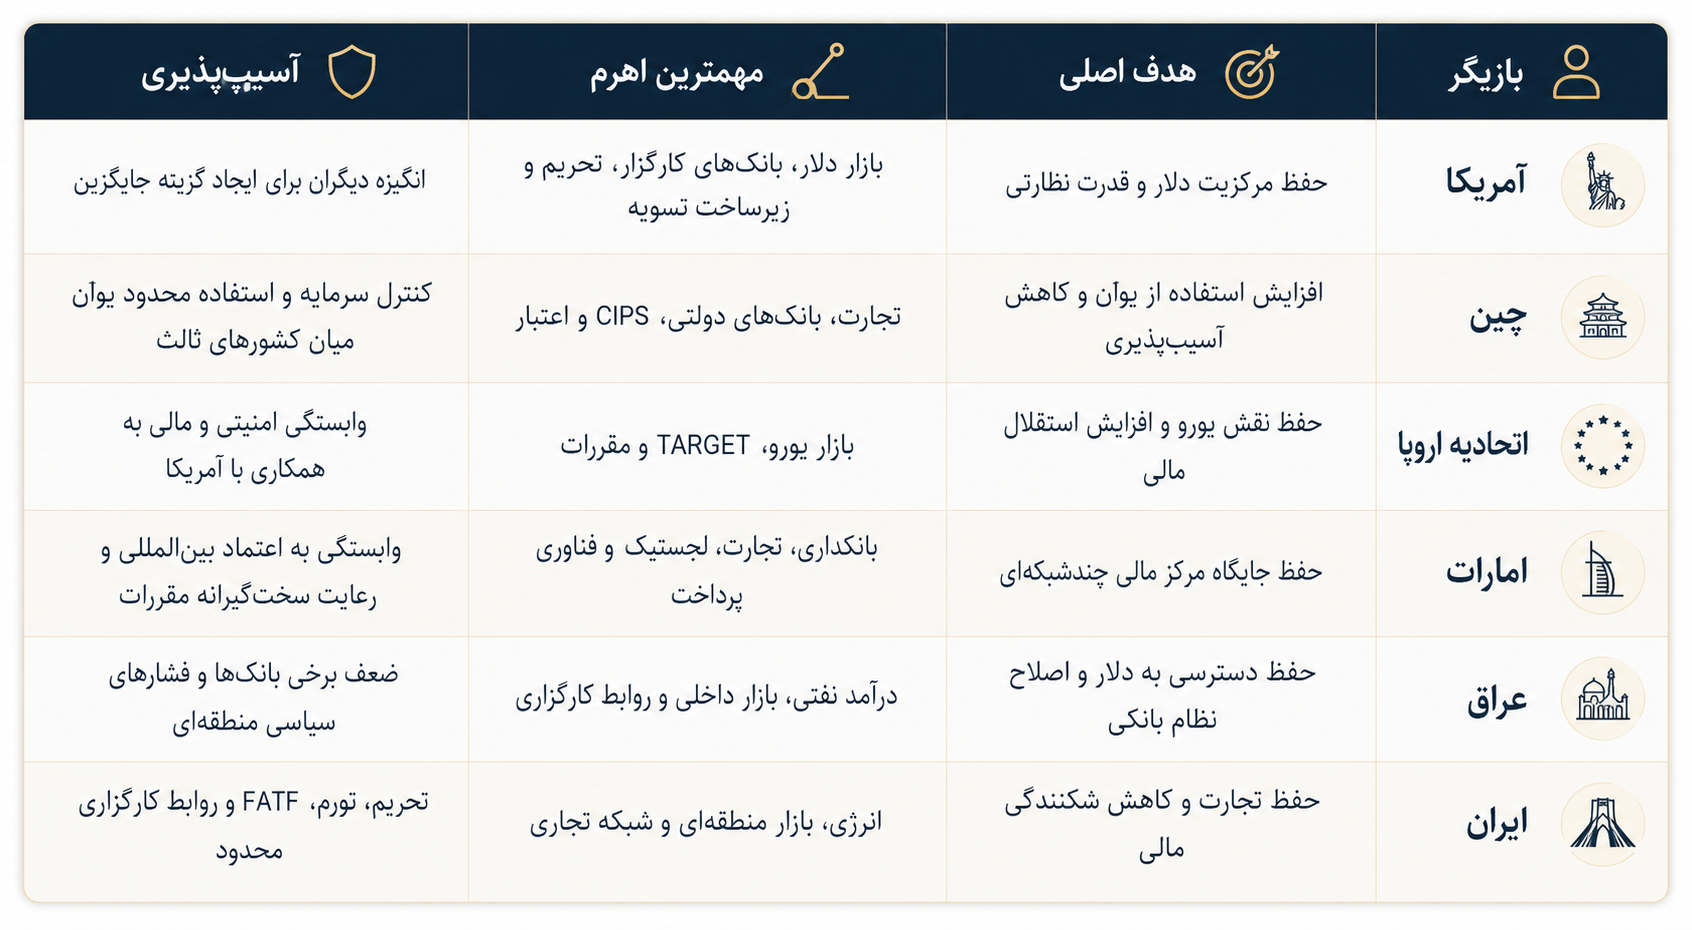
۱.۱۱.۱ حرکت آمریکا: آمریکا ترجیح میدهد زیرساختهای جایگزین تا زمانی رشد کنند که کارایی پرداخت را بهبود دهند اما قدرت اجرای تحریم و نظارت مالی را تضعیف نکنند. در صورت احساس تهدید امنیتی، احتمالاً فشار بر بانکهای کارگزار، مؤسسات واسطه و ذینفعان معاملات افزایش مییابد.
۱.۱۱.۲ حرکت چین: چین تلاش خواهد کرد استفاده از یوآن را ابتدا در تجارت مرتبط با خود و سپس در کریدورهای انرژی، مواد اولیه و زیرساخت گسترش دهد. بااینحال، احتمالاً در بازکردن کامل حساب سرمایه محتاط باقی میماند؛ زیرا آزادی کامل تبدیلپذیری میتواند کنترل داخلی را کاهش دهد.
۱.۱۱.۳ حرکت امارات: امارات از ایفای نقش پل سود میبرد، اما فقط تا زمانی که اعتبار نظام مالی خود را از دست ندهد. بنابراین، هرچه فشار نظارتی افزایش یابد، احتمال سختگیری بانکهای اماراتی نیز بیشتر میشود.
۱.۱۱.۴ حرکت عراق: عراق برای حفظ دسترسی به درآمد نفتی و نظام دلار انگیزه دارد بانکهای خود را شفافتر کند. این فرایند ممکن است بعضی مسیرهای سنتی تجارت با ایران را محدود کند، اما در صورت اصلاحات متقابل میتواند زمینه روابط رسمیتر و پایدارتر را فراهم آورد.
۱.۱۱.۵ انتخاب ایران: ایران با سه گزینه کلی روبهروست:
وابستگی به یک شبکه شرقی: این گزینه ممکن است بخشی از فشار غرب را کاهش دهد، اما خطر وابستگی به یک خریدار، ارز یا شبکه جدید را ایجاد میکند. تغییر وابستگی از دلار به یوآن، بدون افزایش رقابت و قابلیت تبدیل، لزوماً استقلال مالی نیست.
ادامه شبکههای پراکنده و غیررسمی: این مسیر میتواند در کوتاهمدت انعطاف ایجاد کند، اما هزینه بالا، مقیاس محدود و ریسک حقوقی دارد و امکان تأمین مالی بلندمدت را کاهش میدهد.
معماری چندلایه همراه با اصلاح داخلی: در این راهبرد، ایران بهجای شرطبندی کامل روی یک شبکه، روابط قانونی و شفاف در چند کریدور ایجاد میکند، نظام داخلی را اصلاح میکند، ریسک ارزی را کاهش میدهد و قابلیت اتصال به استانداردهای مختلف را حفظ میکند. گزینه سوم کندتر و دشوارتر است، اما قدرت انتخاب بیشتری ایجاد میکند.
برای ترسیم آینده نظام مالی و پرداختهای بینالمللی، نمیتوان بر یک مسیر قطعی تکیه کرد. آنچه در ادامه میآید مجموعهای از سناریوهای تحلیلی برای افق تقریبی پنج تا ده سال آینده است. احتمالهای ذکرشده نیز صرفاً برآوردهای اولیهاند و با تغییر شرایط ژئوپلیتیکی، فناوری و اقتصاد جهانی باید بازنگری شوند.
سناریوی ۱ - رقابت مدیریتشده و حرکت تدریجی به سوی نظام چندارزی (احتمال اولیه پیشنهادی: ۴۵ درصد)
محتملترین سناریو این است که دلار جایگاه نخست خود را در نظام مالی بینالمللی حفظ کند، اما در کنار آن، سهم ارزهای دیگر و استفاده از سازوکارهای تسویه محلی و شبکههای پرداخت منطقهای بهآرامی افزایش یابد. در چنین وضعیتی، تغییر اصلی نه «جایگزینی دلار»، بلکه شکلگیری تدریجی یک معماری مالی متنوعتر خواهد بود. زیرساختهایی مانند CIPS و سامانههای پرداخت دیجیتال به توسعه خود ادامه میدهند، اما احتمالاً بهجای حذف کامل شبکههای موجود، در کنار آنها فعالیت خواهند کرد. در نتیجه، نظام آینده میتواند بیش از امروز از چند شبکه، چند ارز و چند مسیر تسویه تشکیل شود. نشانههای حرکت به سوی این سناریو را میتوان در افزایش آرام سهم یوآن بدون جهش بزرگ در ذخایر جهانی، گسترش خطوط سوآپ ارزی، اتصال سامانههای پرداخت فوری کشورهای مختلف، ادامه استفاده گسترده از سوئیفت و گسترش استاندارد ISO 20022 جستوجو کرد. برای ایران، چنین محیطی بیش از آنکه نیازمند انتخاب یک «شبکه جایگزین» باشد، مستلزم افزایش انعطافپذیری است. اصلاح ساختار بانکها، توسعه چند کریدور رسمی پرداخت، متنوعسازی ترکیب ارزی متناسب با ساختار تجارت خارجی و پرهیز از سرمایهگذاری بیش از حد بر یک زیرساخت انحصاری، میتواند امکان مانور بیشتری در این سناریو ایجاد کند.
سناریوی دوم: تشدید بلوکبندی مالی (احتمال اولیه پیشنهادی: ۳۰ درصد)
در سناریوی دوم، رقابت ژئوپلیتیکی از سطح تجارت و فناوری فراتر میرود و ساختار مالی جهان را نیز بیش از امروز به بلوکهای جداگانه تقسیم میکند. کنترل صادرات فناوری، تحریمهای مالی و محدودیت دسترسی به بانکهای کارگزار گسترش مییابد و کشورها برای کاهش آسیبپذیری خود به سمت شبکهها و استانداردهای مستقلتر حرکت میکنند. در چنین فضایی، چین و برخی شرکای تجاری آن ممکن است استفاده از یوآن و زیرساختهای مالی مستقل را افزایش دهند. اروپا نیز احتمالاً تلاش خواهد کرد ظرفیت بیشتری برای استقلال عملیاتی در پرداختها، تسویه و زیرساختهای مالی خود ایجاد کند. مهمترین نشانههای این سناریو عبارتاند از گسترش تحریم به بانکهای بزرگتر، محدودیت فراگیرتر حسابهای کارگزاری، افزایش تسویه معاملات انرژی با ارزهای غیردلاری، شکلگیری قواعد ناسازگار در حوزه داده و پرداخت و افزایش فشار بر شرکتها برای انتخاب میان شبکههای مالی رقیب. در چنین محیطی، مسئله اصلی برای ایران جلوگیری از ایجاد یک وابستگی جدید است. تمرکز تمام درآمدهای خارجی در یک ارز یا یک شبکه میتواند همان آسیبپذیری گذشته را در قالبی متفاوت بازتولید کند. بنابراین، نگهداری نقدینگی عملیاتی در چند کریدور، استانداردسازی دادههای مالی و حفظ امکان تبدیل و انتقال میان شبکههای مختلف اهمیت بیشتری پیدا خواهد کرد.
سناریوی سوم: شوک شدید و گسست موقت (احتمال اولیه پیشنهادی: ۱۵ درصد)
سناریوی سوم نه یک نظم پایدار جدید، بلکه یک اختلال شدید و ناگهانی در نظام پرداخت بینالمللی است. یک درگیری ژئوپلیتیکی بزرگ، بحران سایبری، موج گسترده تحریم یا بحران نقدینگی جهانی میتواند برای مدتی بخشی از مسیرهای معمول پرداخت و تسویه را از کار بیندازد. چنین بحرانی معمولاً پیش از آنکه به توقف کامل پرداختها منجر شود، خود را از طریق افزایش اصطکاک مالی نشان میدهد. جهش ناگهانی نرخهای تأمین مالی، افزایش هزینه بیمه، تشکیل صف برای انتقال ارز، محدودیت در برداشت یا تبدیل منابع و خودداری بانکهای واسطه از پذیرش برخی پرداختها از مهمترین علائم هشداردهنده چنین وضعیتی خواهند بود. در این سناریو، آمادگی عملیاتی اهمیت بیشتری از انتخاب ارز یا شبکه خاص پیدا میکند. برای دولت، بانکها و بنگاههای ایرانی، نگهداری ذخیره کافی سرمایه در گردش، طراحی قراردادهایی با مسیرهای پرداخت جایگزین، تعیین اولویت برای پرداخت کالاها و خدمات حیاتی و آزمایش دورهای برنامههای تداوم فعالیت میتواند اثر یک شوک کوتاهمدت را کاهش دهد.
سناریوی چهارم: کاهش تنش و بازاتصال محدود (احتمال اولیه پیشنهادی: ۱۰ درصد)
سناریوی چهارم زمانی شکل میگیرد که بخشی از محدودیتهای سیاسی و مالی کاهش یابد و امکان بازسازی تدریجی روابط بانکی ایران با شبکه مالی بینالمللی فراهم شود. بااینحال، یکی از مهمترین خطاهای تحلیلی در چنین شرایطی، تصور بازگشت فوری نظام بانکی به وضعیت عادی است. کاهش محدودیت سیاسی شرط لازم برای بازاتصال است، اما شرط کافی نیست. بانکها و مؤسسات مالی خارجی علاوه بر فضای سیاسی، ریسک حقوقی و عملیاتی همکاری را نیز ارزیابی خواهند کرد. در نتیجه، کیفیت نظام انطباق، سلامت ترازنامه بانکها، شفافیت شرکتها، ساختار مالکیت و امکان شناسایی ذینفع نهایی همچنان تعیینکننده خواهند بود. حتی در شرایط مساعد سیاسی، بانکی که نتواند استانداردهای مورد انتظار طرف خارجی را برآورده کند ممکن است همچنان در برقراری روابط کارگزاری با مشکل مواجه شود. به همین دلیل، آمادگی برای این سناریو باید پیش از وقوع آن آغاز شود. تطبیق زیرساختها با استانداردهایی مانند ISO 20022، اصلاح حاکمیت شرکتی بانکها، شفافسازی ذینفعان نهایی و ایجاد سابقهای قابل اتکا از تراکنشهای شفاف، میتواند هزینه و زمان بازگشت به شبکههای رسمی را کاهش دهد.
در مجموع، وزن این چهار سناریو یک پیام مشترک دارد: راهبرد مناسب برای ایران نباید بر پیشبینی دقیق آینده متکی باشد، بلکه باید بر ایجاد انعطافپذیری در برابر چند آینده متفاوت بنا شود. چه جهان بهآرامی چندارزیتر شود، چه بلوکبندی مالی تشدید شود، چه یک شوک موقت رخ دهد و چه فرصتی برای بازاتصال ایجاد شود، زیرساخت بانکی سالم، استانداردهای داده قابلاتکا، تنوع مسیرهای پرداخت و توانایی جابهجایی میان شبکهها ارزش خود را حفظ خواهند کرد. بنابراین، مسئله اصلی نه انتخاب میان «دلار یا یوآن» و نه شرطبندی بر یک شبکه پرداخت خاص، بلکه ساخت ظرفیت مالیای است که بتواند در چند نظم متفاوت جهانی عمل کند.
۱.۱۳.۱ ثبات پولی را بهعنوان زیرساخت تولید ببیند: تورم فقط مسئله معیشت نیست؛ کیفیت محاسبه اقتصادی را نیز کاهش میدهد. بنگاه نمیتواند هزینه جایگزینی تجهیزات، نرخ بازده واقعی یا قیمت قرارداد بلندمدت را بهدرستی برآورد کند. بدون ثبات نسبی پول، توسعه نظام پرداخت خارجی نیز اثر محدودی خواهد داشت؛ زیرا شرکای تجاری برای پذیرش پول داخلی یا اعتبار بانک ایرانی انگیزه کمی دارند.
۱.۱۳.۲ تعدد نرخ ارز را کاهش دهد: چند نرخ ارز موجب ایجاد رانت، پیچیدگی حسابداری و اختلاف میان سود اسمی و واقعی میشود. هرچه تخصیص ارز بیشتر بر تصمیم اداری متکی باشد، انرژی بنگاهها از افزایش بهرهوری به سمت دسترسی به امتیاز منتقل میشود. اصلاح باید مرحلهای باشد تا شوک ناگهانی به کالاهای ضروری وارد نشود، اما هدف نهایی باید بازار شفافتر و امکان پوشش ریسک باشد.
۱.۱۳.۳ سلامت ترازنامه بانکها را اصلاح کند: بانکی که سرمایه ناکافی، داراییهای کمکیفیت یا مطالبات پنهان دارد نمیتواند شریک قابلاعتماد بینالمللی باشد. اصلاح نظام پرداخت بدون اصلاح بانکها مانند ساخت جادهای مدرن برای خودروهای معیوب است. اولویتها باید شناسایی واقعی مطالبات غیرجاری، افزایش سرمایه، محدودکردن تسهیلات مرتبط، تقویت حاکمیت شرکتی و انتشار دادههای قابلاتکا باشند.
۱.۱۳.۴ انطباق را ظرفیت تولیدی بداند: مبارزه با پولشویی و شفافیت مالکیت اغلب بهعنوان هزینه یا امتیاز سیاسی دیده میشود. در واقع، انطباق یکی از کالاهای واسطهای تجارت بینالمللی است. بانکی که نمیتواند هویت مشتری و منشأ پول را اثبات کند، نمیتواند دسترسی پایدار به شبکه خارجی داشته باشد. تکمیل برنامه اقدام FATF، شفافیت ذینفع نهایی و بهبود کیفیت گزارشدهی میتواند هزینه ریسکزدایی بانکهای خارجی را کاهش دهد، هرچند بهتنهایی برای رفع تحریم کافی نیست.
۱.۱۳.۵ زیرساخت را با استاندارد جهانی سازگار کند: مهاجرت به پیامهای ساختاریافته ISO 20022 باید فقط پروژه فناوری اطلاعات نباشد. داده دقیقتر درباره فرستنده، گیرنده، هدف پرداخت، فاکتور و شناسه حقوقی میتواند پردازش خودکار، کنترل ریسک و تطبیق اسناد را بهبود دهد.
۱.۱۳.۶ تسویه محلی را فقط بر تجارت واقعی بنا کند: تسویه با پولهای محلی زمانی پایدار است که تجارت دوطرفه نسبتاً متوازن باشد یا امکان استفاده از مانده ارز وجود داشته باشد. اگر ایران از کشوری بیشتر وارد کند اما آن کشور کالای کافی از ایران نخرد، کسری باید نهایتاً با ارز ثالث، اعتبار یا دارایی دیگری تسویه شود. پول محلی عدم تعادل واقعی تجارت را از بین نمیبرد؛ فقط شکل ثبت آن را تغییر میدهد.
۱.۱۳.۷ ذخایر را بر اساس نیاز، نه شعار سیاسی، مدیریت کند: ترکیب ذخایر باید با ارز واردات ضروری، ارز بدهیها، نقدشوندگی در بحران، بازار دارایی امن، ریسک تحریم و هزینه تبدیل هماهنگ باشد. تنوعبخشی مفید است، اما نگهداری ارزی که امکان تبدیل یا مصرف محدودی دارد میتواند نقدینگی ظاهری و غیرقابلاستفاده ایجاد کند.
۱.۱۳.۸ چند کریدور محدود اما باکیفیت ایجاد کند: بهجای اعلام شبکهای گسترده و کمعمق، بهتر است چند مسیر واقعی تجارت انتخاب شوند و در آنها مواردی مانند استاندارد پیام، بانکهای مشارکتکننده، نرخ تبدیل، تأمین نقدینگی، حل اختلاف، انطباق و سقف ریسک حل شود.
۱.۱۳.۹ برنامه تداوم پرداخت طراحی کند: کالاهای حیاتی مانند دارو، غذا، تجهیزات درمانی و قطعات زیرساختی باید نقشه پرداخت اضطراری داشته باشند. این برنامه باید قانونی، شفاف و از پیش مذاکرهشده باشد، نه واکنشی و مبتنی بر واسطههای ناشناخته پس از بحران.
۱.۱۳.۱۰ برای دارایی دیجیتال چارچوب روشن ایجاد کند: دارایی دیجیتال نباید همزمان ممنوع، تحمل و بهطور غیررسمی استفاده شود. قواعد مربوط به مالکیت، نگهداری، مالیات، ورشکستگی، حمایت از مصرفکننده و مبارزه با جرائم مالی باید روشن باشند.
۱.۱۴.۱ واحد انطباق را از حاشیه به مرکز ببرد: بانک یا فینتک نمیتواند انطباق را پس از طراحی محصول اضافه کند. شناخت مشتری، غربالگری، نگهداری سوابق و تشخیص تراکنش غیرعادی باید از ابتدا در معماری محصول قرار گیرند.
۱.۱۴.۲ ذینفع نهایی را شناسایی کند: شناخت نام شرکت کافی نیست. بانک باید بداند چه کسی شرکت را کنترل میکند، مدیران چه کسانیاند، رابطه شرکتها چیست و هدف اقتصادی معامله چه معنایی دارد.
۱.۱۴.۳ قابلیت داده را تقویت کند: رقابت آینده پرداخت فقط بر سر سرعت نیست؛ بر سر کیفیت داده است. بانکی که اطلاعات ساختاریافته و قابلاعتماد تولید کند، شانس بیشتری برای حفظ رابطه کارگزاری دارد.
۱.۱۴.۴ امنیت سایبری و تابآوری عملیاتی را اندازهگیری کند: پرداخت فوری فرصت اصلاح خطا را کاهش میدهد. کنترل دسترسی، تفکیک وظایف، تشخیص تقلب، پشتیبانگیری و بازیابی باید متناسب با سرعت شبکه تقویت شوند.
۱.۱۴.۵ ریسک کارگزار را متنوع کند: اتکا به یک بانک خارجی یا یک حوزه قضایی، نقطه شکست واحد ایجاد میکند. تنوع روابط مفید است، اما هر رابطه باید واقعی، فعال و آزموده باشد؛ داشتن چند حساب غیرفعال به معنای تابآوری نیست.
۱.۱۴.۶ خدمات پوشش ریسک توسعه دهد: شرکت ایرانی فقط به انتقال ارز نیاز ندارد؛ باید بتواند ریسک فاصله زمانی میان قرارداد، حمل و وصول را مدیریت کند. ابزارهای ساده و شفاف پوشش ریسک میتوانند از فعالیتهای پیچیده و سفتهبازانه مفیدتر باشند.
۱.۱۵.۱ پیش از معامله، نقشه پرداخت را طراحی کند: پیش از امضای قرارداد باید پاسخ پرسشهایی مانند پول از کدام بانکها عبور میکند؟ چه ارزی استفاده میشود؟ چه کسی هزینه تبدیل را میپردازد؟ اگر بانک واسطه پرداخت را رد کند چه میشود؟ اسناد لازم چیست؟ پول چه زمانی قطعی تلقی میشود؟ و اختلاف در کدام مرجع حل خواهد شد؟ روشن باشد. فروش بدون مسیر دریافت، فروش کامل نیست.
۱.۱۵.۲ میان قیمت کالا و ریسک پرداخت تفکیک کند: ممکن است خریداری قیمت بیشتری پیشنهاد دهد، اما پرداخت او دیرتر، پرریسکتر یا غیرقابلتبدیل باشد. مقایسه باید بر اساس ارزش خالص قابلاستفاده انجام شود، نه رقم اسمی فاکتور.
۱.۱۵.۳ عدم تطابق ارزی را محاسبه کند: اگر درآمد یوآنی و هزینه دلاری است، بنگاه در معرض ریسک تبدیل قرار دارد. اگر درآمد ارزی و بدهی ریالی باشد، تورم و سیاست ارزی بر نتیجه اثر میگذارند. هدف این نیست که همه درآمد و هزینه به یک ارز باشد؛ باید مشخص شود در هر سناریو چه میزان عدم تطابق قابلتحمل است.
۱.۱۵.۴ سرمایه در گردش بیشتری برای مسیرهای پرریسک نگه دارد: هرچه احتمال تأخیر و برگشت پرداخت بیشتر باشد، بنگاه به نقدینگی بیشتری نیاز دارد. حاشیه سود بالا نمیتواند کمبود پول نقد را جبران کند.
۱.۱۵.۵ قرارداد جایگزین داشته باشد: قرارداد باید تعیین کند در صورت مسدودشدن بانک یا ارز اصلی آیا ارز جایگزین پذیرفته میشود؟ نرخ تبدیل چگونه تعیین میشود؟ مهلت پرداخت چقدر تغییر میکند؟ هزینه اضافی بر عهده چه کسی است؟ و آیا امکان تعلیق تحویل وجود دارد؟
۱.۱۵.۶ به یک صراف، بانک یا واسطه وابسته نشود: رابطه بلندمدت ارزشمند است، اما وابستگی بدون جایگزین خطرناک است. بنگاه باید دستکم یک مسیر پشتیبانِ قانونی و آزمایششده داشته باشد.
۱.۱۵.۷ اسناد تجاری را حرفهای کند: ناسازگاری میان فاکتور، قرارداد، گواهی مبدأ، بارنامه و شرح کالا از عوامل مهم توقف پرداخت است. کیفیت اسناد مالی بخشی از کیفیت محصول صادراتی است.
۱.۱۵.۸ هزینه کل پرداخت را اندازهگیری کند: ارزانترین کارمزد لزوماً ارزانترین مسیر نیست. شاخص مناسب میتواند شامل اجزا زیر باشد:
هزینه کل پرداخت = کارمزد مستقیم + هزینه تبدیل ارز + هزینه زمان + سرمایه بلوکهشده + زیان مورد انتظار از رد یا بازگشت + هزینه انطباق و حل اختلاف
هیچ دارایی یا شبکه پرداختی بهتنهایی تمام ریسکها را پوشش نمیدهد.
نقدینگی عملیاتی: منابع موردنیاز برای هزینههای جاری نباید در دارایی بسیار نوسانی یا غیرنقدشونده نگهداری شوند.
ذخیره اضطراری: ذخیره اضطراری باید در دسترس، قابلفهم و از نظر حقوقی روشن باشد. تمرکز کامل آن در یک بانک، یک ارز یا یک ابزار ریسک ایجاد میکند.
تنوع نهادی: تنوع فقط داشتن چند دارایی نیست؛ استفاده از مؤسسات مستقل، روشهای نگهداری متفاوت و کاهش وابستگی به یک نقطه شکست نیز اهمیت دارد.
طلا و دارایی سخت: طلا میتواند ریسک کاهش ارزش پول و بخشی از ریسک طرف مقابل را کاهش دهد، اما هزینه نگهداری، اختلاف قیمت خریدوفروش، ریسک سرقت و محدودیت انتقال دارد.
ارز خارجی: ارز میتواند ابزار پوشش ریسک باشد، اما خود دارای ریسک نرخ، نگهداری، مقررات و دسترسی است.
دارایی دیجیتال و استیبلکوین: استیبلکوین ممکن است انتقال را سریعتر کند، اما ریسک ناشر، ذخایر پشتوانه، مسدودشدن آدرس، مقررات، پلتفرم و نگهداری کلید را از بین نمیبرد. بانک تسویههای بینالمللی نیز تأکید کرده است که استیبلکوینها در مقایسه با پول تنظیمشده با مسائل مهمی در یکپارچگی، کشش و یگانگی پول مواجهاند.
سرمایه انسانی: مهارت، زبان، اعتبار حرفهای، شبکه ارتباطی و امکان کسب درآمد از چند بازار بخشی از سبد داراییاند. در بحران پولی، توان ایجاد درآمد جدید ممکن است از نگهداری یک دارایی خاص مهمتر باشد.
برای رصد این سکتور باید یک داشبورد منظم طراحی شود.
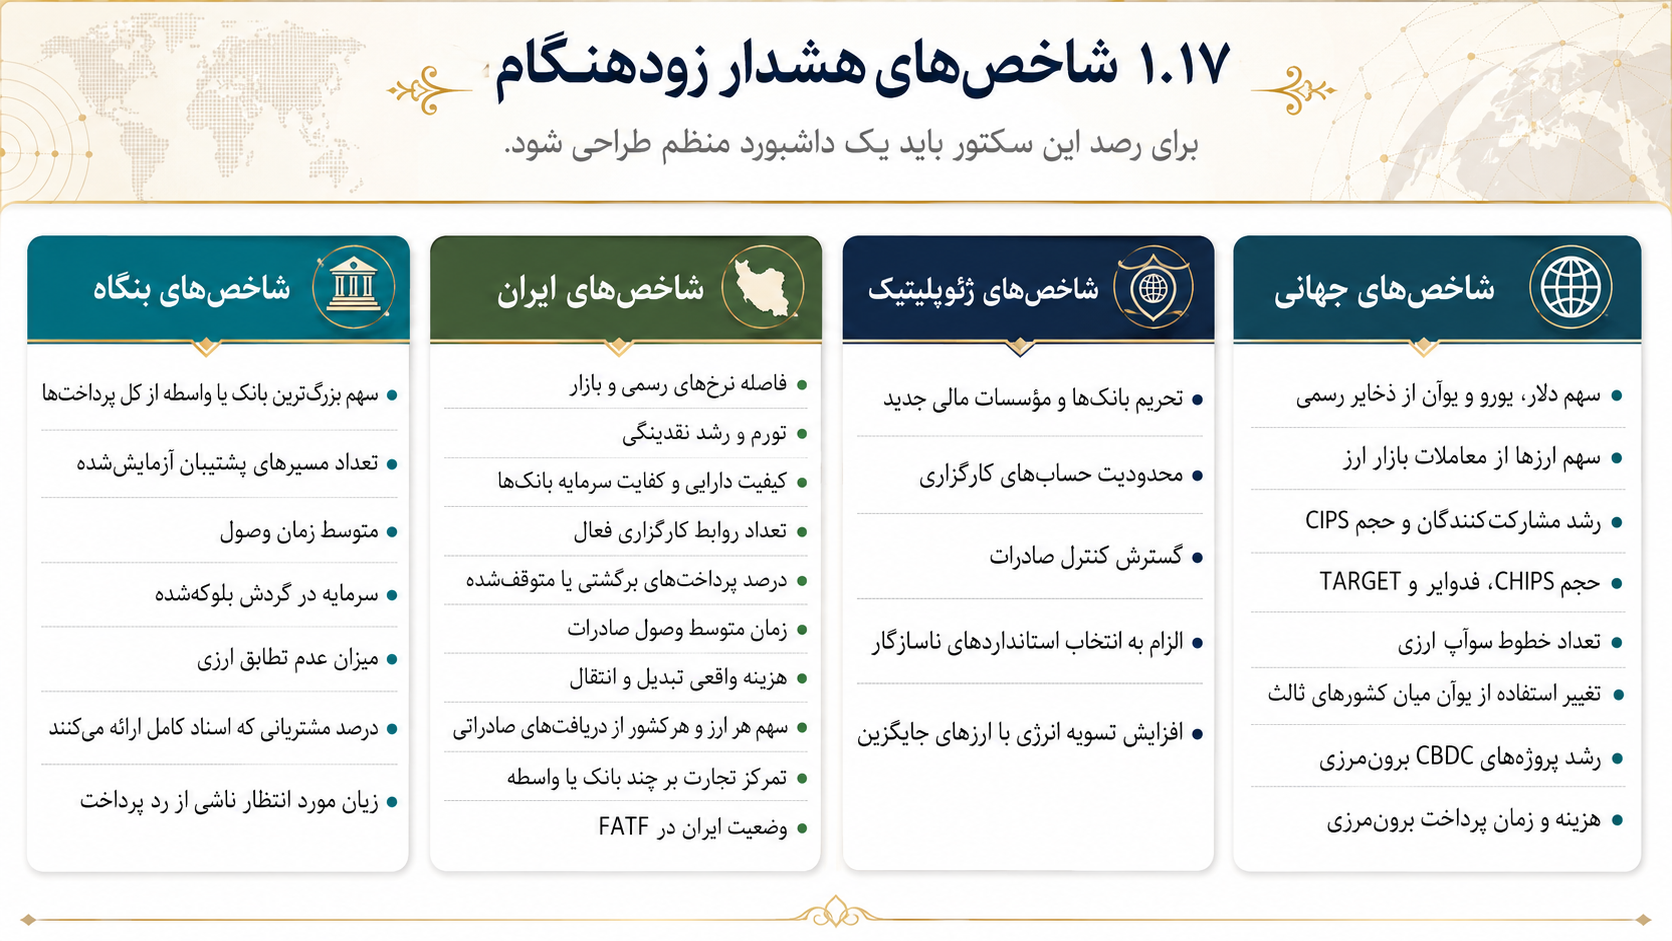
برخی اقدامات مانند کاهش تورم و بیثباتی پولی، اصلاح ترازنامه و حاکمیت بانکها، افزایش شفافیت مالکیت و تراکنش، تقویت استانداردهای مبارزه با پولشویی و تأمین مالی اشاعه، سازگاری با ISO 20022، ایجاد چند کریدور پرداخت قانونی و واقعی، کاهش وابستگی تکبانکی و تکارزی، ساخت ابزارهای ساده پوشش ریسک، تقویت امنیت سایبری و بازیابی عملیاتی، طراحی مسیر اضطراری برای واردات حیاتی، آموزش مالی بنگاههای کوچک و انتشار دادههای قابلاعتماد درباره نظام بانکی و پرداخت تقریباً در همه سناریوها مفیدند.
تصور اینکه سوئیفت خودِ پول را منتقل میکند: اتصال یا قطع یک شبکه پیامرسان تنها یکی از اجزای مسئله است. رابطه کارگزاری، ارز، تسویه و قانون نیز باید حل شوند.
تصور اینکه CIPS بهتنهایی دلار را جایگزین میکند: CIPS زیرساخت مهمی برای یوآن است، اما جایگاه جهانی ارز به تبدیلپذیری، بازار سرمایه، اعتماد و استفاده میان طرفهای ثالث نیز بستگی دارد.
تبدیل تنوعبخشی به وابستگی جدید: تمرکز کامل بر یوآن یا هر ارز دیگری، بدون امکان تبدیل و بازار جایگزین، استقلال ایجاد نمیکند.
استفاده از ارز محلی بدون توجه به عدم تعادل تجارت: اگر تجارت یکطرفه باشد، مانده پول محلی انباشته میشود و طرف مازاددار نهایتاً دارایی، اعتبار یا ارز دیگری مطالبه خواهد کرد.
طراحی نظام بر مبنای ابهام: پنهانکردن مالک واقعی، دستکاری اسناد یا استفاده از شرکتهای صوری ممکن است دسترسی کوتاهمدت ایجاد کند، اما شبکه را در برابر توقیف، کلاهبرداری و قطع ناگهانی آسیبپذیر میسازد.
سرمایهگذاری در فناوری بدون حل حاکمیت: بلاکچین یا پول دیجیتال نمیتواند اختلاف حقوقی، نبود اعتماد، کمبود نقدینگی یا ضعف بانک را بهتنهایی حل کند.
شرطبندی کامل روی فروپاشی دلار: کاهش تدریجی سهم دلار با فروپاشی آن یکسان نیست. تصمیمهای دارایی و تجارت نباید بر پیشبینی قطعی و زمانبندیناپذیر بنا شوند.
رقابت مالی آمریکا و چین جنگی ساده میان دو نشان پولی نیست. آمریکا شبکهای متشکل از دلار، بازار سرمایه، بانکهای کارگزار، زیرساخت تسویه و قدرت حقوقی در اختیار دارد. چین نیز از تجارت، بانکهای دولتی، CIPS، خطوط سوآپ و فناوری پرداخت برای گسترش تدریجی حوزه یوآن استفاده میکند. اروپا میکوشد نقش یورو را حفظ کند و امارات و عربستان در حال آزمایش اتصال همزمان به شبکههای سنتی و دیجیتالاند. عراق نیز برای حفظ دسترسی بینالمللی، نظام پرداخت خارجی خود را رسمیتر و شفافتر میکند. ایران در چنین محیطی نمیتواند با انتخاب یک ارز یا شبکه، تمام مشکلاتش را حل کند. مهمترین محدودیت ایران فقط فقدان یک مسیر انتقال نیست؛ ترکیبی از تورم، ضعف بانکی، تحریم، کمبود روابط کارگزاری، ابهام مالکیت، هزینه انطباق و تمرکز جغرافیایی است.
راهبرد مناسب، ساختن یک «معماری پرداخت چندلایه» شامل پول داخلی باثباتتر، بانکهای سالمتر، اطلاعات شفافتر، روابط کارگزاری متنوعتر، کریدورهای محدود اما باکیفیت، ارزهای متناسب با ساختار تجارت، ابزار پوشش ریسک، زیرساخت سازگار با استانداردهای جهانی و برنامه تداوم فعالیت برای شوکهای شدید است. هدف نباید حذف کامل ریسک باشد؛ چنین چیزی ممکن نیست. هدف باید جلوگیری از تبدیل یک اختلال به توقف کامل اقتصاد باشد. قدرت مالی واقعی نه در داشتن بیشترین تعداد ارز، حساب یا واسطه، بلکه در توانایی انتقال قانونی ارزش، تبدیل دارایی، حفظ اعتماد و تغییر مسیر با کمترین اتلاف سرمایه نهفته است.
انرژی فقط یکی از بخشهای اقتصاد نیست؛ ورودی مشترک تقریباً تمام بخشهای دیگر است. کشاورزی برای پمپاژ آب، تولید کود، حمل محصول و سردخانه به انرژی نیاز دارد. معدن بدون سوخت، برق و ماشینآلات متوقف میشود. صنعت برای گرما، فشار، حرکت، کنترل و انتقال مواد به انرژی وابسته است. بیمارستان، مرکز داده، بانک، شبکه مخابرات و سامانه پرداخت نیز بدون برق پایدار نمیتوانند فعالیت کنند. به همین دلیل، اختلال انرژی معمولاً در همان سکتور باقی نمیماند. کمبود گاز ممکن است تولید برق را کاهش دهد؛ کاهش برق میتواند کارخانه سیمان، فولاد یا دارو را متوقف کند؛ توقف کارخانه عرضه کالا را کاهش دهد؛ و کاهش عرضه به تورم، بیکاری و کسری بودجه منجر شود. در جهت عکس، افزایش تقاضای برق صنایع و خانوارها میتواند گاز بیشتری از صنایع پتروشیمی، صادرات یا تزریق به میادین نفتی خارج کند.
انرژی همچنین برخلاف بسیاری از کالاها، با محدودیتهای فیزیکی سختی روبهروست. انتقال نفت به کشتی، خط لوله و مخزن نیاز دارد. گاز طبیعی فقط زمانی به بازار دوردست میرسد که خط لوله، کارخانه مایعسازی، کشتی LNG یا شبکه محلی وجود داشته باشد. برق نیز یک منبع اولیه انرژی نیست، بلکه از تبدیل گاز، زغالسنگ، آب، اورانیوم، باد، خورشید یا سایر منابع تولید میشود و در بیشتر شبکهها باید تقریباً در همان لحظهای که مصرف میشود تولید و متعادل شود. از این رو، داشتن ذخایر نفت و گاز با داشتن «قدرت انرژی» یکسان نیست. قدرت انرژی زمانی شکل میگیرد که کشور بتواند منابع را با هزینه قابلقبول استخراج کند، آنها را فرآوری و منتقل کند، بازارهای متنوع داشته باشد، درآمد را دریافت کند، تجهیزات را تعمیر کند و هنگام اختلال، تولید و مصرف را دوباره متعادل سازد. کشوری ممکن است ذخایر بزرگی داشته باشد اما با کمبود برق و گاز روبهرو شود. کشوری دیگر ممکن است ذخایر محدودی داشته باشد اما به دلیل دسترسی به بنادر، پالایشگاهها، خطوط انتقال، بازارهای مالی، فناوری و شبکهای متنوع از تأمینکنندگان، امنیت انرژی بیشتری ایجاد کند.
بنابراین، مسئله این فصل انتخاب ساده میان «سوخت فسیلی یا انرژی تجدیدپذیر»، «صادرات یا مصرف داخلی»، «دولت یا بازار» و «خودکفایی یا واردات» نیست. مسئله طراحی معماریای است که میان قیمت، قابلیت اطمینان، امنیت، انعطافپذیری، بازده سرمایه، یادگیری صنعتی و قدرت انتخاب توازن برقرار کند. این نگاه با منطق تولید فازی هماهنگ است: محل تولید یا مالکیت یک منبع بهتنهایی تعیینکننده نیست؛ آنچه اهمیت دارد توان معماری تولید برای حفظ قابلیت خلق ارزش در آینده است.
برای تحلیل انرژی باید دستکم هفت لایه را از یکدیگر تفکیک کرد.
۲.۲.۱ منابع و استخراج: این لایه شامل اکتشاف، حفاری، توسعه میدان، استخراج نفت و گاز، تولید زغالسنگ، بهرهبرداری از منابع آب، سوخت هستهای، تابش خورشید و باد است. وجود منبع طبیعی فقط نقطه آغاز است. داده زمینشناسی، فناوری حفاری، کمپرسور، پمپ، مدیریت مخزن، تأمین مالی، بیمه، نیروی انسانی و دسترسی به بازار تعیین میکنند چه مقدار از منبع واقعاً قابل استفاده باشد.
به همین دلیل، سه مفهوم باید از یکدیگر جدا شوند:
ذخیره زمینشناختی: آنچه در زیر زمین وجود دارد.
ذخیره اثباتشده: بخشی که با فناوری و شرایط اقتصادی موجود، احتمال استخراج آن بالاست.
ظرفیت تولید پایدار: مقداری که کشور میتواند بهطور مستمر، بدون تخریب شتابزده میدان یا توقفهای مکرر، تولید کند.
اعلام یک عدد بزرگ درباره ذخایر، اطلاعات کافی درباره هزینه، زمان، کیفیت نفت یا گاز، محل میدان و نیاز به سرمایه ارائه نمیکند.
۲.۲.۲ جمعآوری، فرآورش و ذخیرهسازی: نفت و گاز تولیدشده معمولاً قابل مصرف مستقیم نیستند. آب، گوگرد، مایعات گازی و ناخالصیها باید جدا شوند. فشار گاز باید تنظیم شود. نفت باید تثبیت شود و سپس به مخزن، خط لوله یا پایانه انتقال یابد. در این لایه، تجهیزات کوچکی مانند شیر کنترل، کمپرسور، توربین، سامانه اندازهگیری یا نرمافزار مدیریت جریان ممکن است به گلوگاه کل میدان تبدیل شوند. ارزش مالی یک قطعه لزوماً با اهمیت راهبردی آن برابر نیست. ذخیرهسازی نیز بخشی از تولید است. مخازن نفت، ذخیره زیرزمینی گاز، انبار زغالسنگ، سد، باتری و ذخیره حرارتی امکان میدهند اختلاف زمان میان تولید و مصرف مدیریت شود. نظامی که فقط برای متوسط مصرف طراحی شده باشد، ممکن است در اوج تابستان، زمستان سرد، خشکسالی یا اختلال صادراتی شکست بخورد.
۲.۲.۳ حملونقل و کریدورها: نفت را میتوان با خط لوله، کشتی، راهآهن یا کامیون منتقل کرد. گاز طبیعی وابستگی بیشتری به زیرساخت دارد: خط لوله، LNG، CNG یا شبکه توزیع. برق نیز از طریق خطوط انتقال و توزیع حرکت میکند و برخلاف نفت، نمیتوان آن را با تغییر ساده مسیر کشتی به بازار دیگری فرستاد. مسیر حملونقل فقط هزینه ایجاد نمیکند؛ قدرت سیاسی نیز ایجاد میکند. کشور ترانزیتی، بندر، تنگه، خط لوله یا شبکه انتقال میتواند بر جریان انرژی اثر بگذارد. در مقابل، اتکا به یک مسیر، نقطه شکست واحد ایجاد میکند.
۲.۲.۴ پالایش و تبدیل: نفت خام به بنزین، گازوئیل، سوخت جت، نفت کوره، قیر، روانکار، خوراک پتروشیمی و محصولات دیگر تبدیل میشود. گاز میتواند برای تولید برق، گرمایش، فولاد، کود، متانول، پتروشیمی یا تزریق به میدان استفاده شود. کشوری که نفت خام صادر و فرآورده با ارزش بیشتر وارد میکند، ممکن است با وجود منابع بزرگ، در حلقه کمارزشتری از زنجیره باقی بماند. در مقابل، ساخت هر پالایشگاه یا مجتمع تبدیل نیز لزوماً اقتصادی نیست. کیفیت خوراک، بازار محصول، دسترسی به آب و گاز، فناوری، اندازه، هزینه سرمایه و تغییر الگوی تقاضا باید در نظر گرفته شوند.
۲.۲.۵ تولید برق: برق از فناوریهای متفاوتی مانند نیروگاه گازی، سیکل ترکیبی، زغالسنگ، نفت و فرآورده، هستهای، برقآبی، باد، خورشید، زیستتوده، زمینگرمایی و ترکیب تولید پراکنده با ذخیرهسازی تولید میشود. هر فناوری ویژگی زمانی و عملیاتی متفاوتی دارد. یک نیروگاه گازی میتواند در بعضی طراحیها سریعتر واکنش نشان دهد. نیروگاه هستهای سرمایهبر است اما تولید مستمر و کمکربن فراهم میکند. خورشید هزینه سوخت ندارد، ولی تولید آن به زمان روز وابسته است. برقآبی انعطافپذیر است، اما به بارش و ذخایر آب وابسته میماند. بنابراین، مقایسه صرف هزینه تولید هر کیلوواتساعت کافی نیست. هزینه شبکه، ذخیره، رزرو، زمین، اتصال، تأمین سوخت، خاموشی، تأمین مالی و بازیافت تجهیزات نیز باید محاسبه شود.
۲.۲.۶ شبکه انتقال و توزیع: نیروگاه بدون شبکه قابلاعتماد ارزش محدودی دارد. برق باید از محل تولید به مراکز مصرف برسد، ولتاژ و فرکانس کنترل شود و شبکه در برابر خرابی، حمله، گرما، آتشسوزی و تغییر ناگهانی تولید یا مصرف پایدار بماند. آژانس بینالمللی انرژی شبکهها را یکی از گلوگاههای اصلی توسعه برق میداند؛ صف اتصال نیروگاهها و بارهای جدید در بسیاری از مناطق افزایش یافته و کمبود ظرفیت انتقال، توسعه تولید، ذخیره و مصرف جدید را کند کرده است. شبکه، بخش کمجذاب اما حیاتی انتقال انرژی است. افتتاح یک مزرعه خورشیدی معمولاً بیشتر دیده میشود، اما پست، ترانسفورماتور، حفاظت، کنترل و خط انتقال هستند که آن را به دارایی اقتصادی تبدیل میکنند.
۲.۲.۷ تجهیزات، نرمافزار و دانش: قدرت انرژی فقط در چاه نفت، معدن زغالسنگ یا نیروگاه قرار ندارد. توربین، مته حفاری، کمپرسور، اینورتر، ترانسفورماتور، باتری، سامانه کنترل صنعتی، نرمافزار پیشبینی، تجهیزات اندازهگیری و خدمات تعمیر نیز بخشهایی از زنجیرهاند.کشوری ممکن است مالک منبع باشد اما برای حفظ تولید به تجهیزات یا نرمافزار خارجی وابسته بماند. این وابستگی در شرایط عادی دیده نمیشود؛ هنگامی آشکار میشود که قطعهای خراب شود، مجوز نرمافزار تمدید نشود یا دسترسی به خدمات فنی متوقف گردد.
ذخایر در برابر تولید: ذخایر نشاندهنده دارایی زیرزمینیاند؛ تولید نشاندهنده توان واقعی استخراج در یک دوره است. کشور دارای ذخیره بزرگ ممکن است به دلیل کمبود سرمایه، فناوری یا بازار، تولید محدودی داشته باشد.
تولید در برابر صادرات: کشوری ممکن است تولیدکننده بزرگ باشد، اما بخش زیادی از انرژی را در داخل مصرف کند. صادرات خالص، نه تولید ناخالص، میزان عرضه به بازار جهانی را نشان میدهد.
ظرفیت اسمی در برابر تولید واقعی: ظرفیت اسمی نیروگاه نشان میدهد در شرایط طراحی چه میزان توان میتواند تولید شود. تولید واقعی به ضریب ظرفیت، دسترسی به سوخت، تعمیرات، آب، تابش، باد و محدودیت شبکه بستگی دارد.
ظرفیت در برابر توان قابل اتکا: همه ظرفیتها در ساعت اوج مصرف به یک اندازه در دسترس نیستند. شبکه برای جلوگیری از خاموشی به «ظرفیت قابل اتکا» نیاز دارد، نه صرفاً مجموع مگاوات نصبشده.
هزینه نیروگاه در برابر هزینه سیستم: برق ارزان در محل نیروگاه ممکن است پس از افزودن هزینه انتقال، ذخیره، رزرو و محدودیت شبکه، نتیجه متفاوتی داشته باشد. عکس آن نیز ممکن است: فناوری گرانتر در ظاهر میتواند با کاهش مصرف سوخت، آلودگی یا خاموشی ارزش بیشتری ایجاد کند.
شدت انرژی در برابر مصرف کل: کاهش انرژی مصرفی به ازای هر واحد تولید، نشانه افزایش بهرهوری است؛ اما اگر اقتصاد بزرگتر شود، مصرف کل انرژی همچنان میتواند افزایش یابد.
استقلال انرژی در برابر امنیت انرژی: استقلال به معنای تولید داخلی است. امنیت به معنای دسترسی پایدار و مقرونبهصرفه از مسیرهای متنوع است. کشوری ممکن است واردکننده باشد اما به دلیل تنوع تأمینکنندگان، ذخایر و قراردادهای معتبر امنیت بیشتری از یک تولیدکننده تکمحصولی داشته باشد.
انتقال انرژی در برابر حذف فوری سوخت فسیلی: انتقال انرژی فرایند تغییر در تولید، مصرف، شبکه، فناوری و سرمایه است. افزودن خورشید و باد بدون شبکه، ذخیره و مدیریت تقاضا ممکن است جایگزینی کامل سوخت فسیلی ایجاد نکند. در مقابل، ادامه سرمایهگذاری بدون محدودیت در پروژههای بلندمدت فسیلی نیز میتواند داراییهای پرریسک و قفلشده ایجاد کند.
جهان انرژی همزمان با سه حرکت متفاوت روبهروست.
ادامه نیاز گسترده به نفت، گاز و زغالسنگ
رشد سریع برق، تجدیدپذیرها، ذخیرهسازی و خودروهای برقی
افزایش اهمیت امنیت، شبکه و انعطافپذیری پس از شوکهای ژئوپلیتیک
تقاضای جهانی برق در حال رشد سریع است. آژانس بینالمللی انرژی پیشبینی میکند مصرف جهانی برق از حدود ۲۸٬۲۰۰ تراواتساعت در ۲۰۲۵ به نزدیک ۳۳٬۶۰۰ تراواتساعت در ۲۰۳۰ برسد. رشد مراکز داده، هوش مصنوعی، سرمایش، صنعت و برقیشدن حملونقل از عوامل اصلیاند.
مصرف برق مراکز داده نیز در سناریوی پایه آژانس بینالمللی انرژی ممکن است تا ۲۰۳۰ تقریباً دو برابر شود و به حدود ۹۴۵ تراواتساعت برسد. این رشد به این معناست که رقابت آینده فناوری فقط بر سر تراشه و نرمافزار نیست؛ برق پایدار، شبکه و محل استقرار مرکز داده نیز بخشی از قدرت هوش مصنوعی خواهند بود.
در سمت عرضه، جهان در سال ۲۰۲۵ حدود ۶۹۲ گیگاوات ظرفیت تجدیدپذیر جدید اضافه کرد؛ بزرگترین افزایش سالانه ثبتشده تا آن زمان. بااینحال، رشد ظرفیت بهتنهایی مسئله اتصال، انعطاف شبکه و ذخیره را حل نمیکند.
بازار گاز نیز در آستانه موج بزرگی از ظرفیت LNG قرار دارد. آژانس بینالمللی انرژی انتظار دارد تا ۲۰۳۰ حدود ۳۰۰ میلیارد مترمکعب در سال ظرفیت صادرات LNG جدید، عمدتاً در آمریکا و قطر، به بازار اضافه شود. این عرضه میتواند امنیت گاز را افزایش دهد، اما همزمان رقابت میان صادرکنندگان و خطر مازاد ظرفیت را نیز بالا میبرد.
در بازار نفت، چشمانداز پیش از بحران ۲۰۲۶ از کندشدن رشد تقاضا و احتمال عرضه مازاد تا پایان دهه حکایت داشت. گزارش میانمدت نفت آژانس بینالمللی انرژی در ۲۰۲۵ برآورد میکرد اگر عرضه برنامهریزیشده تحقق یابد، ظرفیت عرضه در ۲۰۳۰ میتواند از تقاضای پیشبینیشده بیشتر شود. این پیشبینی به معنای پایان مصرف نفت نبود؛ بلکه به معنای افزایش رقابت برای سهم بازار و فشار بر پروژههای پرهزینه بود.
شوک تنگه هرمز در ۲۰۲۶: تحولات ۲۰۲۶ یادآوری کرد که روندهای بلندمدت میتوانند با یک گلوگاه جغرافیایی برای مدتی مختل شوند. پیش از بحران، جریان نفت و فرآورده از تنگه هرمز بیش از یکچهارم تجارت دریایی نفت و حدود یکپنجم مصرف جهانی نفت و فرآورده را پوشش میداد؛ حدود یکپنجم تجارت جهانی LNG نیز عمدتاً از قطر از این مسیر عبور میکرد)
بستهشدن مسیر و اختلال در تولید و صادرات منطقه باعث کاهش شدید عرضه، افزایش قیمت، استفاده از ذخایر اضطراری و تغییر مسیر تجارت شد. آژانس بینالمللی انرژی در ۲۰۲۶ بزرگترین آزادسازی هماهنگ ذخایر اضطراری تاریخ خود را در واکنش به بحران آغاز کرد. تا ژوئیه، بخشی از جریانها پس از آتشبس موقت بازگشت، اما ازسرگیری درگیریها نشان داد وضعیت همچنان شکننده است.
درس اصلی این شوک فقط این نیست که هرمز مهم است. درس عمیقتر آن است که:
تولید بدون مسیر صادراتی ممکن است متوقف شود
ظرفیت جهانی روی کاغذ با عرضه قابل تحویل یکسان نیست
ذخیرهسازی و ظرفیت مازاد ارزش اختیار دارند
LNG انعطافپذیرتر از خط لوله است، اما به تنگه، کشتی و پایانه وابسته میماند
کشورهایی که مسیر جایگزین، ذخیره و تأمینکننده متنوع دارند، بهتر با شوک سازگار میشوند.
۲.۵.۱ نفت: ایالات متحده در ۲۰۲۵ بهطور متوسط روزانه حدود ۱۳٫۶ میلیون بشکه نفت خام و میعانات تولید کرد؛ بالاترین تولید ثبتشده برای یک کشور. رشد شیل، حفاری افقی، شکست هیدرولیکی، بازار سرمایه و شبکه گسترده خدمات نفتی این جایگاه را ممکن کرده است). مزیت آمریکا فقط حجم تولید نیست. ساختار آن شامل هزاران تولیدکننده، شرکت خدماتی، خطوط لوله، مخازن، پالایشگاهها، بازار آتی و بنادر صادراتی است. این اکوسیستم امکان میدهد قیمت و فناوری نسبتاً سریعتر رفتار تولیدکنندگان را تغییر دهند. بااینحال، تولید شیل ویژگیهای خاصی مانند این که افت تولید چاه در سالهای نخست سریع است، حفظ تولید به حفاری مداوم نیاز دارد، بازده به قیمت نفت، هزینه سرمایه و بهرهوری وابسته است، بهترین مناطق حفاری محدودند و تولید نفت با افزایش گاز همراه میشود که نیازمند خط لوله و بازار است دارد. این ویژگیها موجب میشوند تولید آمریکا نسبت به پروژههای عظیم متعارف انعطافپذیرتر باشد، اما بدون سرمایهگذاری مداوم پایدار نماند.
۲.۵.۲ گاز و LNG: آمریکا از انقلاب شیل نهفقط برای مصرف داخلی، بلکه برای توسعه صادرات LNG استفاده کرده است. صادرات LNG آمریکا در ۲۰۲۵ با راهاندازی ظرفیتهای جدید افزایش یافت و صادرات به اروپا نیز به رکورد رسید. اداره اطلاعات انرژی آمریکا انتظار دارد ظرفیت و صادرات در ۲۰۲۶ و ۲۰۲۷ همچنان رشد کنند. چند مزیت LNG آمریکا عبارتند از منابع متعدد گاز، پایانههای خلیج مکزیک و اقیانوس اطلس، قراردادهایی که در بسیاری موارد انعطاف مقصد بیشتری دارند، قیمتگذاری مرتبط با بازار گاز آمریکا و امکان ارسال محموله به اروپا یا آسیا. در مقابل، صادرات بیشتر LNG میتواند قیمت داخلی گاز را بیشتر به بازار جهانی پیوند دهد. توسعه پایانهها نیز به خط لوله، مجوز، تأمین مالی و امنیت ساحلی نیاز دارد.
۲.۵.۳ برق: ترکیب تولید برق آمریکا در ۲۰۲۵ تقریباً شامل ۴۱ درصد گاز طبیعی، ۲۴ درصد تجدیدپذیرها، ۱۸ درصد هستهای و ۱۷ درصد زغالسنگ بود. باد و خورشید رویهم رکورد ۱۷ درصد تولید را ثبت کردند. این ترکیب چندلایه، مزیت تنوع ایجاد میکند. گاز نقش تنظیم و تولید قابل کنترل دارد؛ هستهای برق مستمر فراهم میکند؛ باد و خورشید سوخت ندارند؛ و شبکههای منطقهای متفاوت، ریسکها را تا حدی توزیع میکنند. اما آمریکا با چالش جدید رشد تقاضا مواجه است. مراکز داده در ۲۰۲۳ حدود ۴٫۴ درصد برق آمریکا را مصرف کردند و برآوردها سهمی بسیار بالاتر تا پایان دهه را محتمل میدانند. توسعه هوش مصنوعی، کارخانههای تراشه، تولید پیشرفته و برقیشدن، برنامهریزی چند دهه گذشته را که بر رشد آرام تقاضا استوار بود تغییر داده است.
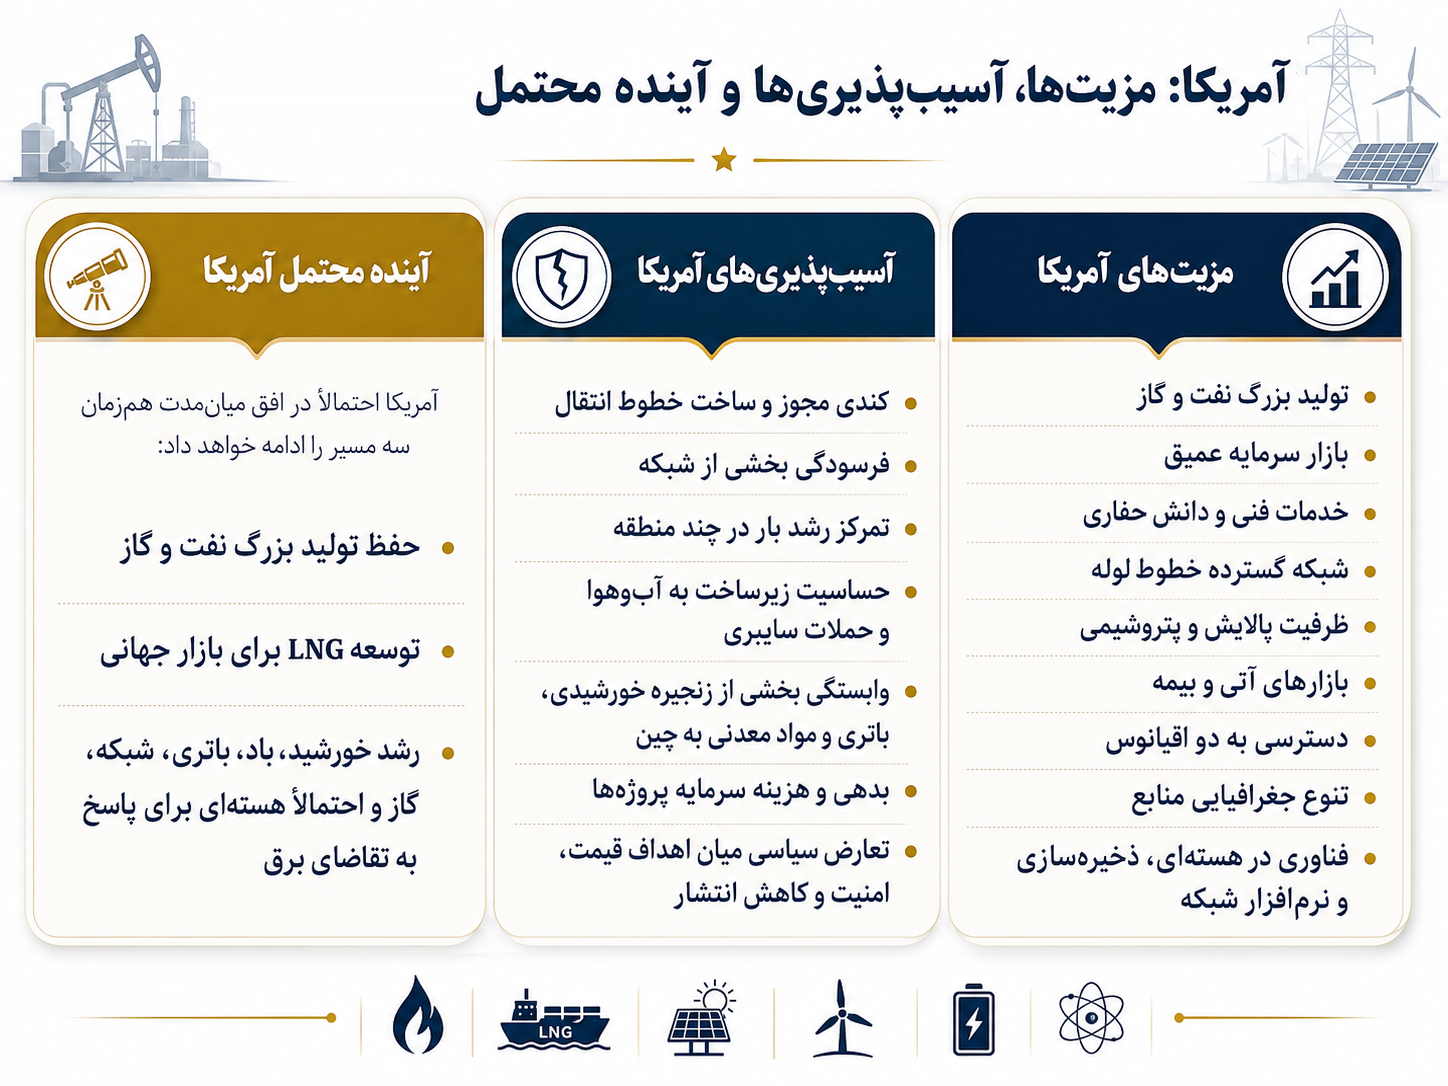
چشمانداز انرژی آمریکا یک انتقال خطی از فسیلی به تجدیدپذیر نیست؛ بیشتر شبیه افزودن لایههای جدید بر یک سیستم بزرگ موجود خواهد بود. اداره اطلاعات انرژی آمریکا در سناریوهای بلندمدت خود انتظار دارد گاز، خورشید و باد بخش عمده رشد ظرفیت برق را تأمین کنند، درحالیکه تولید نفت تا ۲۰۵۰ در بسیاری سناریوها پایینتر از رکورد ۲۰۲۵ اما همچنان بسیار بزرگ باقی میماند.
۲.۶.۱ وابستگی به واردات نفت: چین بزرگترین واردکننده نفت خام جهان و یکی از بزرگترین مصرفکنندگان انرژی است. واردات نفت خام این کشور در ۲۰۲۵ به رکورد حدود ۱۱٫۶ میلیون بشکه در روز رسید؛ بخشی از این واردات در دوره قیمت پایین برای افزایش ذخایر راهبردی استفاده شد. در ۲۰۲۴، روسیه حدود ۲۰ درصد و عربستان حدود ۱۴ درصد از واردات نفت خام چین را تأمین کردند. ایران، عراق، عمان و امارات نیز سهم مهمی داشتند. حدود ۹۲ درصد واردات نفت خام چین از مسیر دریا انجام میشد؛ بنابراین چین با وجود تنوع فروشندگان، همچنان به تنگهها، بنادر و امنیت دریایی وابسته است. پکن برای کاهش این آسیبپذیری چندین مسیر از جمله خطوط لوله از روسیه و آسیای مرکزی، خط لوله میانمار، ذخایر راهبردی، تنوع تأمینکنندگان، توسعه خودروهای برقی، افزایش بهرهوری و سرمایهگذاری در انرژی داخلی را دنبال کرده است. هیچیک از این ابزارها واردات نفت را در کوتاهمدت حذف نمیکنند، اما هزینه فشار بر چین را افزایش میدهند.
۲.۶.۲ زغالسنگ؛ ستون پنهان امنیت انرژی چین: چین در انرژی پاک پیشتاز است، اما زغالسنگ همچنان بزرگترین منبع انرژی اولیه و بخشی اساسی از امنیت برق آن است. زغالسنگ داخلی به چین اجازه میدهد هنگام افزایش تقاضا، خشکسالی یا اختلال واردات، تولید برق و صنعت را پشتیبانی کند. این وضعیت تناقض ظاهری ایجاد میکند: چین هم بزرگترین سازنده انرژی تجدیدپذیر است و هم مصرفکننده بزرگ زغالسنگ. اما از منظر امنیت انرژی، این دو سیاست الزاماً متناقض نیستند. پکن میکوشد انرژی پاک را سریع توسعه دهد، درحالیکه زغالسنگ را بهعنوان ذخیره قابل کنترل و پشتوانه شبکه حفظ میکند. نمونه پایگاههای بزرگ انرژی چین نیز این منطق را نشان میدهد: خورشید و باد در کنار ذخیره و ظرفیت زغالسنگ پشتیبان ساخته میشوند تا هم تولید کمهزینه و هم قابلیت اطمینان فراهم شود.
۲.۶.۳ تجدیدپذیرها: تا پایان مارس ۲۰۲۵، ظرفیت نصبشده باد و خورشید چین برای نخستینبار از ظرفیت حرارتی عبور کرد. در همان دوره، باد و خورشید بیش از یکپنجم مصرف برق را تأمین کردند. رشد ظرفیت فقط بخشی از داستان است. چین در تولید پنل خورشیدی، باتری، اینورتر، توربین بادی، خودرو برقی و بسیاری از مواد و قطعات زنجیره انرژی پاک موقعیت بزرگی دارد. این قدرت از ترکیب بازار داخلی، سیاست صنعتی، اعتبار، زیرساخت، مقیاس، یادگیری و شبکه تأمینکنندگان شکل گرفته است.
اما موفقیت صنعتی با خطر تخصیص نادرست سرمایه همراه است. آژانس بینالمللی انرژی گزارش کرده قیمت پنل خورشیدی در چین از ۲۰۲۳ بیش از ۶۰ درصد کاهش یافته و بسیاری از تولیدکنندگان با حاشیه منفی و زیان انباشته روبهرو شدهاند. ظرفیت مازاد میتواند قیمت جهانی را کاهش دهد و انتقال انرژی را تسریع کند، اما ممکن است به ورشکستگی، ادغام اجباری و اتلاف سرمایه نیز منجر شود. این نمونه برای تحلیل اتریشی مهم است: رشد تولید و کاهش قیمت بهخودیخود ثابت نمیکند تمام سرمایهگذاریها اقتصادی بودهاند. باید دید تقاضای نهایی، بازده سرمایه، بدهی و بقای بنگاهها چگونهاند.
۲.۶.۴ شبکه برق چین: مزیت چین فقط ساخت پنل و توربین نیست. خطوط انتقال فشارقوی، شبکه سراسری، ذخیرهسازی و توان اجرای سریع پروژهها به این کشور امکان میدهد برق را از مناطق غربی و شمالی به مراکز صنعتی ساحلی منتقل کند. بااینحال، فاصله زیاد تولید و مصرف، محدودیت شبکه، کاهش اجباری تولید تجدیدپذیر، تفاوت قیمتهای استانی و نیاز به اصلاح بازار برق همچنان چالشاند.
۲.۶.۵ گاز طبیعی: چین برای کاهش آلودگی و انعطاف سیستم از گاز استفاده میکند، اما منابع داخلی آن برای تمام تقاضا کافی نیست. واردات از مسیر LNG و خطوط لوله روسیه، آسیای مرکزی و میانمار انجام میشود. LNG انعطاف مقصد دارد، اما در معرض قیمت جهانی و اختلال دریایی است. خط لوله قیمت و عرضه باثباتتری میتواند فراهم کند، اما وابستگی جغرافیایی بلندمدت ایجاد میکند. بنابراین چین بین تنوع و هزینه توازن برقرار میکند.
فایلهای پژوهشی پیوست نیز افزایش سهم انرژیهای غیرفسیلی چین در دوره برنامه پنجساله چهاردهم و پیوند آن با نیروهای مولد جدید، خودرو برقی و فناوری صنعتی را برجسته میکنند؛ اما برای ارزیابی باید میان ظرفیت نصبشده، تولید واقعی، بازده مالی و اثر سیستمی تفاوت گذاشت.
روسیه یکی از بزرگترین تولیدکنندگان نفت، گاز و زغالسنگ جهان است. شبکه خطوط لوله، منابع گسترده، صنعت هستهای و توان فنی از مهمترین داراییهای آناند. پس از کاهش بازار اروپا، روسیه بخش بیشتری از صادرات نفت و زغالسنگ را به آسیا منتقل کرد. در ۲۰۲۴ هند حدود ۳۴ درصد و چین حدود ۲۶ درصد از صادرات نفت خام روسیه را دریافت کردند. چین نیز مقصد بیش از نیمی از صادرات زغالسنگ روسیه بود.
این تغییر مسیر نشان داد که انرژی کالایی کاملاً بدون جغرافیا نیست. نفت روسیه را میتوان با تخفیف و ناوگان جدید به بازار دیگر فرستاد، اما هزینه حمل، بیمه، پرداخت و تخفیف افزایش مییابد. انتقال گاز دشوارتر است؛ خط لولهای که برای اروپا ساخته شده، بهسادگی به چین متصل نمیشود.
برای ایران، روسیه هم شریک و هم رقیب است. هر دو کشور صادرکننده نفت و گاز به آسیا هستند و تحت محدودیتهای غرب قرار دارند. همکاری در سوآپ، هستهای، خط لوله یا فناوری ممکن است مفید باشد، اما منافع دو کشور همیشه یکسان نیست. روسیه ممکن است برای حفظ بازار خود، عرضه ایران را رقیب ببیند یا از تأخیر در توسعه مسیرهای مستقل ایران منتفع شود.
قدرت عربستان فقط از ذخایر نفت ناشی نمیشود. این کشور ظرفیت تولید بزرگ، هزینه استخراج پایین، تنوع درجات نفت، شبکه پالایش، ذخیره، پایانه صادراتی و رابطه عمیق با بازارهای آسیایی و غربی دارد. عربستان در ۲۰۲۴ تصمیم گرفت برنامه افزایش ظرفیت تولید به ۱۳ میلیون بشکه در روز را متوقف و ظرفیت پایدار هدف را در حدود ۱۲ میلیون بشکه نگه دارد. این تصمیم میتواند نشانهای از بازنگری در رشد بلندمدت تقاضا، هزینه فرصت سرمایه یا کافیبودن ظرفیت مازاد موجود باشد.
ظرفیت مازاد عربستان نوعی اختیار راهبردی است. اگر بازار با کمبود مواجه شود، توان افزایش تولید به این کشور نفوذ میدهد. اگر عرضه فراوان باشد، میتواند بخشی از تولید را محدود کند. البته ظرفیت مازاد فقط زمانی قدرت ایجاد میکند که میدان، تجهیزات، نیروی انسانی و مسیر صادرات آماده باشند.
راهبرد دوگانه عربستان: عربستان همزمان در دو جهت سرمایهگذاری میکند:
حفظ نقش در نفت، گاز، پالایش و پتروشیمی
توسعه برق تجدیدپذیر، هیدروژن، معدن، صنعت و صادرات غیرنفتی
این راهبرد بر این فرض استوار است که انتقال انرژی زمانبر خواهد بود و درآمد نفت میتواند زیرساخت اقتصاد پس از نفت را تأمین مالی کند.
عربستان برای ایران هم رقیب نفتی و هم معیار مقایسه نهادی است. تفاوت فقط در حجم ذخایر نیست؛ دسترسی به سرمایه، فناوری، بازار، اعتماد قراردادی و توان اجرای پروژه تعیینکننده است.
قطر نمونهای از تمرکز راهبردی بر یک قابلیت متمایزکننده است. این کشور بهجای تلاش برای حضور برابر در همه بخشهای انرژی، زنجیرهای قدرتمند در گاز، مایعسازی، کشتی LNG، قرارداد و بازاریابی ساخته است.
قطر در ۲۰۲۴ دومین صادرکننده بزرگ LNG جهان بود و نزدیک به ۲۰ درصد تجارت جهانی LNG را در اختیار داشت. بیشتر صادرات آن به بازارهای آسیا و اروپا انجام شد. قطر قصد دارد ظرفیت LNG خود را از ۷۷ میلیون تن در سال به ۱۴۲ میلیون تن تا پایان ۲۰۳۰ افزایش دهد. این توسعه همزمان با موج بزرگ ظرفیت آمریکا انجام میشود و رقابت بازار را افزایش خواهد داد.
بحران ۲۰۲۶ اهمیت جغرافیا را آشکار کرد. تقریباً تمام LNG قطر از هرمز عبور میکند و بستهشدن مسیر، حتی با وجود تولید و کارخانه سالم، عرضه را محدود میسازد.
امارات را میتوان بازیگر مکمل مهمی دانست که میان نفت، گاز، هستهای، خورشید، مالی و لجستیک پیوند ایجاد کرده است. نیروگاه هستهای براکه با چهار واحد فعال حدود ۴۰ تراواتساعت برق در سال تولید میکند و نزدیک به ۲۵ درصد نیاز برق امارات را پوشش میدهد. در ۲۰۲۴، حدود ۲۸ درصد برق امارات از هستهای و خورشیدی تأمین شد؛ درحالیکه یک دهه پیش سهم ترکیبی آنها کمتر از یک درصد بود. گاز همچنان منبع غالب ظرفیت و تولید باقی ماند.
این ترکیب یک درس مهم دارد، توسعه انرژی پاک الزاماً به معنای کنارگذاشتن فوری نفت و گاز نیست. امارات از درآمد و قابلیت فسیلی برای ساخت ظرفیتهای جدید استفاده کرده و همزمان نقش خود را در تجارت، سرمایهگذاری و فناوری انرژی گسترش داده است. برای ایران، امارات بازار، مرکز مالی، مسیر تجارت، رقیب لجستیکی و نمونهای از ارزش تنوع فناوری است.
۲.۱۱.۱ پارادوکس اصلی: ایران از نظر ذخایر نفت و گاز یکی از غنیترین کشورهای جهان است، اما در سالهای اخیر با محدودیت برق در تابستان، کمبود گاز در زمستان، کاهش خوراک صنایع و اختلال تولید روبهرو شده است. بانک جهانی نیز کمبود فزاینده آب و انرژی را از عوامل مختلکننده فعالیت اقتصادی ایران توصیف کرده است. این پارادوکس نشان میدهد ذخیره با عرضه قابل تحویل تفاوت دارد. مشکل میتواند در هر یک از حلقههای سرمایهگذاری ناکافی در میدان، افت فشار، کمبود کمپرسور، اتلاف و فلر، مصرف غیربهینه، قیمتگذاری نامناسب، نیروگاه کمبازده، فرسودگی شبکه، محدودیت آب، تحریم تجهیزات و نبود سرمایه برای نوسازی رخ دهد.
۲.۱۱.۲ نفت و تمرکز بازار صادراتی: برآورد اداره اطلاعات انرژی آمریکا بر پایه ردیابی نفتکشها نشان میدهد صادرات نفت خام و میعانات ایران در ۲۰۲۵ بهطور متوسط حدود ۱٫۵۷۶ میلیون بشکه در روز بوده است. از این مقدار، حدود ۱٫۵۶۷ میلیون بشکه در روز مستقیماً یا از مسیر مقاصد واسطه به چین رسیده و صادرات تخمینی به سایر مقاصد فقط حدود ۹ هزار بشکه در روز بوده است. این ارقام تخمینیاند و خود گزارش بر نبود داده کاملاً قابلاعتماد و فرضیات مربوط به مقصد نهایی تأکید میکند. این تمرکز چند پیامد دارد:
قدرت چانهزنی خریدار افزایش مییابد
تخفیف و هزینه واسطه ممکن است بیشتر شود
اختلال در سیاست یا پالایشگاههای مستقل چین به درآمد ایران منتقل میشود
ارز و روش تسویه محدود میشوند
توسعه بازارهای جایگزین دشوارتر میشود
چین برای ایران بازار حیاتی است، اما اهمیت بازار نباید با مطلوبیت وابستگی کامل اشتباه گرفته شود. هدف باید حفظ این رابطه همراه با کاهش تمرکز باشد، نه قطع رابطه یا انکار واقعیت آن.
۲.۱۱.۳ نفت ایران در بازی چین: در ۲۰۲۴، ایران حدود ۱۱ درصد واردات نفت خام چین را تأمین کرد و بزرگترین افزایش سالانه در میان تأمینکنندگان چین را داشت. بخش عمده نفت ایران توسط پالایشگاههای مستقل موسوم به «تیپات» خریداری میشد. این ساختار فرصتی برای فروش ایجاد میکند، اما آسیبپذیریهایی نیز دارد:
پالایشگاههای مستقل به سهمیه واردات و اعتبار داخلی چین وابستهاند
امکان تحریم آنها وجود دارد
قدرت مالی و سیاسی آنها با شرکتهای ملی بزرگ برابر نیست
تخفیف نفت ایران بخشی از سود آنها را تأمین میکند
۲.۱۱.۴ گاز؛ فراوانی منبع و محدودیت عرضه: گاز طبیعی در ایران همزمان برای گرمایش خانگی، تولید برق، خوراک پتروشیمی، صنعت فولاد، سیمان و سرامیک، تزریق به میادین نفتی، صادرات و سوخت حملونقل استفاده میشود.
وقتی مصرف خانگی در زمستان افزایش مییابد، گاز از صنایع و نیروگاهها قطع میشود. نیروگاه ممکن است به نفتگاز یا نفت کوره روی آورد و هزینه و آلودگی افزایش یابد. در تابستان نیز تقاضای برق سرمایشی فشار بر گاز نیروگاهی و شبکه را بیشتر میکند. مسئله گاز ایران فقط «کمبود تولید» نیست؛ مسئله تخصیص میان مصارف رقیب است. هر مترمکعب گاز میتواند ارزش متفاوتی در گرمکردن ساختمان کمبازده، تولید برق در نیروگاه قدیمی، تولید برق در سیکل ترکیبی، صادرات، تولید کود یا افزایش بازیافت نفت داشته باشد. قیمت پایین و نبود اندازهگیری دقیق سبب میشود این ارزشهای متفاوت بهدرستی مقایسه نشوند.
۲.۱۱.۵ سوزاندن گاز همراه: ایران در کنار روسیه و عراق از بزرگترین کشورهای فلرکننده گاز است. بانک جهانی گزارش کرده فلر جهانی در ۲۰۲۵ به ۱۶۷ میلیارد مترمکعب رسید و نه کشور، از جمله روسیه، ایران و عراق، بیش از چهارپنجم آن را به خود اختصاص دادند. گاز فلرشده فقط مسئله محیطزیستی نیست. این گاز میتواند به شبکه تزریق شود، برای تولید برق محلی استفاده شود، خوراک پتروشیمی یا NGL باشد، مصرف سوخت مایع را کاهش دهد و درآمد یا صرفهجویی ارزی ایجاد کند. اما جمعآوری فلر همیشه پروژهای ساده نیست. پراکندگی، ترکیب گاز، فشار، فاصله، مالکیت و هزینه خط لوله تعیین میکنند چه فناوریای مناسب است. در بعضی نقاط، واحد کوچک برق یا CNG ممکن است بهتر از خط لوله بزرگ باشد.
۲.۱۱.۶ برق ایران: دادههای IRENA نشان میدهد در ۲۰۲۴ حدود ۱۳ درصد ظرفیت برق ایران تجدیدپذیر بوده که بخش عمده آن برقآبی است. اما در ۲۰۲۳ فقط حدود ۴ درصد تولید واقعی برق از منابع تجدیدپذیر تأمین شد؛ اختلاف ظرفیت و تولید نشاندهنده نقش شرایط آبی، ضریب ظرفیت و ترکیب شبکه است. برق ایران عمدتاً به گاز وابسته است. این وابستگی در شرایط عادی مزیت استفاده از منبع داخلی را ایجاد میکند، اما در زمان کمبود گاز، همزمان بخش خانگی، صنعت و برق را در معرض یک شوک قرار میدهد. مسائل اصلی برق ایران عبارتاند از:
نیروگاههای کمبازده
تکمیلنشدن همه واحدهای سیکل ترکیبی
فرسودگی شبکه و تلفات
قیمتگذاری ناکافی برای سرمایهگذاری
بدهی دولت و شرکتهای برق
رشد سریع مصرف سرمایشی
محدودیت آب برقآبی
نبود ذخیرهسازی کافی
۲.۱۱.۷ یارانه و قیمت: صندوق بینالمللی پول برآورد کرده یارانههای انرژی ایران در ۲۰۲۴ در مقیاس مستقیم و ضمنی حدود ۵ درصد تولید ناخالص داخلی بوده است؛ این نوع برآورد به روش قیمت مرجع و هزینه فرصت وابسته است و باید با احتیاط تفسیر شود. قیمت پایین میتواند به خانوار کمک کند، اما اگر بدون هدفگیری باشد مصرف بیشتر را تشویق میکند، بازده سرمایهگذاری در بهرهوری را کاهش میدهد، بودجه تعمیر شبکه را محدود میکند، قاچاق را افزایش میدهد و یارانه بیشتری به مصرفکننده بزرگتر میدهد. اصلاح قیمت بدون جبران اجتماعی نیز میتواند فشار شدید معیشتی و بیثباتی ایجاد کند. مسئله درست، «افزایش یا تثبیت قیمت» بهتنهایی نیست؛ طراحی همزمان قیمت، انتقال نقدی، اندازهگیری، رقابت و حمایت از خانوار آسیبپذیر است.
۲.۱۱.۸ تحریم و سرمایه: پروژههای انرژی معمولاً سرمایهبر، بلندمدت و وابسته به فناوریاند. تحریم هزینه تأمین مالی، بیمه، حمل، خرید قطعه و دریافت درآمد را بالا میبرد. پروژهای که در محاسبات عادی سودآور است، ممکن است پس از افزودن تخفیف صادرات، هزینه واسطه، تأخیر انتقال پول و ریسک توقف، بازده کمتری داشته باشد. تحریم همچنین عمر دارایی را کاهش میدهد؛ زیرا شرکت ممکن است نتواند قطعه اصلی، نرمافزار، خدمات فنی یا تعمیر کارخانهای را دریافت کند.
۲.۱۱.۹ هرمز؛ اهرم و آسیبپذیری: موقعیت ایران در تنگه هرمز قدرت ژئوپلیتیک ایجاد میکند، اما اقتصاد خود ایران نیز به صادرات از خلیج فارس وابسته است. بنابراین هرمز هم اهرم است و هم ریسک. توسعه پایانه جاسک در شرق هرمز با هدف ایجاد مسیر جایگزین انجام شده، اما ارزش آن به ظرفیت خط لوله، ذخیره، بارگیری، کیفیت عملیات و امکان استفاده مستمر بستگی دارد. داشتن پایانه روی نقشه با داشتن ظرفیت تجاری کامل یکسان نیست.
بحران ۲۰۲۶ نشان داد اختلال طولانی مسیر، تنها به خریداران خارجی آسیب نمیزند؛ تولیدکنندگان خلیج فارس نیز با پرشدن مخازن، توقف پالایشگاه و کاهش تولید روبهرو میشوند.
در بخش انرژی، نه خودکفایی کامل امکانپذیر است و نه تلاش برای تولید داخلی همه تجهیزات و خدمات، لزوماً توجیه اقتصادی دارد. مسئله اصلی این نیست که ایران همهچیز را خود تولید کند، بلکه این است که کدام قابلیتها آنقدر برای عملکرد سیستم انرژی حیاتیاند که از دست دادن آنها، قدرت انتخاب و استقلال عملیاتی کشور را محدود میکند.
از این منظر، قابلیتهای موردنیاز را میتوان در سه سطح متمایز بررسی کرد: قابلیتهای بحرانی که باید تحت کنترل باقی بمانند، قابلیتهای پشتیبان که امکان برونسپاری آنها وجود دارد، و قابلیتهای کالایی که میتوان آنها را از بازار رقابتی تأمین کرد.
۲.۱۲.۱ قابلیتهای متمایزکننده و بحرانی: نخستین گروه شامل دانشها و توانمندیهایی است که اختلال در آنها میتواند مستقیماً تولید، انتقال یا پایداری سیستم انرژی را تهدید کند. ایران باید در این حوزهها یا مالک دانش و زیرساخت لازم باشد، یا دستکم دسترسی مطمئن و قابل جایگزینی به آنها را حفظ کند. در بخش بالادستی نفت و گاز، داده و مدلسازی مخزن، مدیریت فشار و تولید میدان و مدیریت ذخایر گاز در این گروه قرار میگیرند. در حوزه تجهیزات نیز توان تعمیر توربین، کمپرسور و دیگر تجهیزات دوار اهمیت ویژهای دارد؛ زیرا توقف تعداد محدودی از این تجهیزات میتواند بر عملکرد یک میدان، پالایشگاه یا نیروگاه اثر قابلتوجهی بگذارد. در شبکههای انرژی نیز قابلیتهایی مانند سامانههای کنترل نیروگاه و شبکه، برنامهریزی و دیسپاچینگ، مهندسی خطوط لوله، اندازهگیری دقیق نفت، گاز و برق و نگهداری ترانسفورماتورها و پستها باید در شمار توانمندیهای راهبردی قرار گیرند. امنیت سایبری صنعتی نیز بخشی از همین لایه است، زیرا وابستگی در سامانههای کنترل و نرمافزارهای صنعتی میتواند به اندازه وابستگی به تجهیزات فیزیکی خطرآفرین باشد. در کنار این موارد، توان آزمایشگاهی و کنترل کیفیت سوخت و، در سطحی گستردهتر، توان مدیریت بحران و بازیابی سریع سیستم نیز باید حفظ شود. البته کنترل این قابلیتها به معنای تولید داخلی تمام قطعات و تجهیزات نیست. ممکن است یک توربین، حسگر یا قطعه تخصصی از خارج خریداری شود، اما کشور نباید در موقعیتی قرار گیرد که نبود یک فروشنده، یک مجوز نرمافزاری یا یک قطعه اختصاصی بتواند کل سیستم را متوقف کند. بنابراین معیار اصلی، نه داخلی یا خارجی بودن محصول، بلکه میزان وابستگی عملیاتی و امکان جایگزینی آن است.
۲.۱۲.۲ قابلیتهای پشتیبان: گروه دوم شامل فعالیتهایی است که لزوماً نباید بهطور کامل در داخل سازمانهای دولتی یا شرکتهای انرژی انجام شوند و میتوان بخش مهمی از آنها را به پیمانکاران داخلی یا خارجی سپرد. حفاری، ساخت سازه، نصب نیروگاه، برخی خدمات مهندسی، تعمیرات دورهای، استفاده از نرمافزارهای تجاری و حتی بخشهایی از مدیریت پروژه در این دسته قرار میگیرند. بااینحال، برونسپاری این فعالیتها تنها زمانی مفید است که دانش سفارشدهی، نظارت و ارزیابی در داخل حفظ شود. شرکت انرژی یا نهاد دولتی باید بتواند نیاز خود را بهدرستی تعریف کند، مشخصات فنی بنویسد، پیشنهادهای پیمانکاران را ارزیابی کند، هزینه و زمان پروژه را بسنجد و کیفیت اجرای کار را کنترل کند. اگر این تواناییها از بین بروند، مرز میان «برونسپاری» و «وابستگی» بهتدریج محو میشود. سازمانی که حتی قادر به تعریف مسئله و ارزیابی راهحل نیست، عملاً کنترل بخشی از تصمیمگیری خود را نیز به پیمانکار منتقل کرده است. بنابراین آنچه باید در داخل باقی بماند، الزاماً نیروی اجرایی بزرگ نیست؛ بلکه ظرفیت فنی و مدیریتی لازم برای ایفای نقش یک کارفرمای آگاه و قدرتمند است.
۲.۱۲.۳ قابلیتهای کالایی: در سطح سوم، بسیاری از قطعات استاندارد، مصالح عمومی، خدمات غیرحساس و تجهیزاتی قرار میگیرند که تأمینکنندگان متعدد و قابل جایگزین دارند. در چنین مواردی، اصرار بر تولید داخلی میتواند هزینه سیستم را افزایش دهد، بدون آنکه مزیت راهبردی قابلتوجهی ایجاد کند. استفاده از بازار رقابتی برای تأمین این اقلام معمولاً گزینه منطقیتری است. اما در اینجا یک شرط مهم وجود دارد: «استاندارد بودن» باید واقعی باشد، نه ظاهری. ممکن است یک قطعه در نگاه نخست عمومی و قابل خرید از بازار به نظر برسد، اما در عمل تنها با طراحی اختصاصی یک سازنده، پروتکل بسته، نرمافزار مالکیتی یا قطعات جانبی همان شرکت کار کند. چنین تجهیزی، حتی اگر ارزان و فراوان باشد، دیگر یک کالای استاندارد واقعی نیست. بنابراین مرز میان قابلیت راهبردی و کالایی را نباید صرفاً بر اساس پیچیدگی فناوری تعیین کرد. پرسش مهمتر این است: اگر تأمینکننده فعلی فردا از دسترس خارج شود، آیا میتوان بدون اختلال جدی و در زمانی قابلقبول جایگزینی برای او پیدا کرد؟ هرچه پاسخ به این پرسش منفیتر باشد، آن قابلیت باید به لایههای بالاترِ کنترل راهبردی منتقل شود.
در نهایت، راهبرد مناسب برای ایران را میتوان در یک اصل خلاصه کرد: خودکفایی در همهچیز ضروری نیست؛ اما حفظ توان تصمیمگیری، تعمیر، جایگزینی و ادامه کار در شرایط اختلال ضروری است. هدف سیاست صنعتی انرژی نیز باید بیش از آنکه افزایش تعداد اقلام «ساخت داخل» باشد، کاهش نقاطی باشد که از طریق آنها یک وابستگی محدود میتواند به توقف یک سیستم حیاتی تبدیل شود.
مکتب اتریش اقتصاد مجموعهای از ابزارهای مفهومی در اختیار ما میگذارد که برای تحلیل بخش انرژی نیز مفیدند. متفکرانی مانند بومباورک، میزس، هایک، کرزنر و گریسون، هر یک از زاویهای متفاوت به مسائلی مانند ساختار سرمایه، محاسبه اقتصادی، دانش پراکنده، نقش کارآفرین و اثر اعتبار بر سرمایهگذاری پرداختهاند.
اهمیت این نگاه برای انرژی از آنجا ناشی میشود که این صنعت بهشدت سرمایهبر، بلندمدت و وابسته به تصمیمهایی است که آثارشان گاه چند دهه باقی میماند. یک اشتباه در قیمتگذاری، تأمین مالی یا تخصیص سرمایه ممکن است سالها پنهان بماند و زمانی آشکار شود که میلیاردها دلار سرمایه در زیرساختی کمبازده یا نیمهتمام قفل شده است.
۲.۱۳.۱ سرمایه در انرژی یک توده همگن نیست: یکی از نکات مهم در سنت اتریشی این است که سرمایه را نمیتوان صرفاً به شکل یک عدد پولی یا مجموعهای از ماشینآلات همسان در نظر گرفت. سرمایه ناهمگن است؛ هر دارایی جایگاه و کارکرد مشخصی در فرایند تولید دارد. این مسئله در صنعت انرژی بسیار آشکار است. یک چاه نفت، خط لوله، نیروگاه گازی، سد، توربین بادی و باتری ذخیرهساز همگی «سرمایه» محسوب میشوند، اما جایگزین مستقیم یکدیگر نیستند. ارزش هرکدام به ارتباط آن با مجموعهای از داراییها، زیرساختها و مراحل دیگر تولید وابسته است. خط لوله بدون میدان یا پایانه، نیروگاه بدون سوخت یا شبکه انتقال، و توربین بدون زیرساخت اتصال به شبکه، نمیتواند همان ارزشی را ایجاد کند که هزینه ساخت آن نشان میدهد. به همین دلیل، پیشرفت فیزیکی یک پروژه الزاماً با پیشرفت اقتصادی آن برابر نیست. ممکن است یک خط لوله ۹۰ درصد تکمیل شده باشد، اما تا زمانی که پمپ، پایانه، اتصال نهایی یا مجوز بهرهبرداری نداشته باشد، عملاً درآمدی ایجاد نکند. بنابراین انباشت پروژههای نیمهتمام را نمیتوان صرفاً انباشت سرمایه تلقی کرد؛ بخشی از آن ممکن است سرمایهای باشد که هنوز نتوانسته در یک ساختار تولیدی کامل قرار گیرد.
۲.۱۳.۲ انرژی و ساختار زمانی تولید: ویژگی مهم دیگر سرمایهگذاری در انرژی، فاصله زمانی زیاد میان تصمیم اولیه و دریافت نتیجه اقتصادی است. از اکتشاف یک میدان تا نخستین تولید تجاری ممکن است سالها زمان لازم باشد. ساخت سد، نیروگاه هستهای، پالایشگاه یا زیرساخت LNG نیز میتواند سرمایه را برای دورهای طولانی درگیر کند، پیش از آنکه جریان درآمدی قابلتوجهی شکل بگیرد. هرچه این فاصله طولانیتر باشد، پروژه در برابر تغییر شرایط آینده آسیبپذیرتر میشود. نرخ بهره، تورم هزینه ساخت، تغییر سیاستهای دولت، تحول تقاضا و ظهور فناوریهای جایگزین میتوانند اقتصادی بودن پروژهای را که امروز منطقی به نظر میرسد، در آینده تغییر دهند. برای مثال، نیروگاهی که بر اساس انتظار رشد سریع مصرف طراحی شده است، اگر با کاهش رشد تقاضا یا ظهور گزینهای ارزانتر مواجه شود، ممکن است پیش از پایان عمر فنی خود بخشی از توجیه اقتصادیاش را از دست بدهد. بنابراین در پروژههای انرژی، فقط هزینه ساخت مهم نیست؛ زمان و عدمقطعیتی که میان سرمایهگذاری و بازگشت سرمایه قرار دارد نیز بخشی از مسئله است.
۲.۱۳.۳ نرخ بهره و خطر سرمایهگذاری نادرست: از اینجا میتوان به یکی از بحثهای شناختهشده مکتب اتریش رسید: رابطه میان اعتبار، نرخ بهره و سرمایهگذاری نادرست. زمانی که اعتبار برای مدتی طولانی بسیار ارزان باشد یا دولت بخش بزرگی از ریسک پروژهها را تضمین کند، ممکن است طرحهایی سودآور به نظر برسند که در شرایط عادی اقتصادی توجیه چندانی ندارند. در دوره فراوانی پول و خوشبینی، پروژههای بزرگ نفتی، LNG، پالایشگاه، هیدروژن، نیروگاه و انرژیهای تجدیدپذیر ممکن است بهطور همزمان آغاز شوند. اما افزایش نرخ بهره، رشد هزینه ساخت یا کاهش قیمت انرژی میتواند نشان دهد که بخشی از این سرمایهگذاریها بر فرضهایی بیش از حد خوشبینانه بنا شدهاند.این مسئله مختص سوختهای فسیلی نیست. کارخانه تولید پنل خورشیدی، باتری یا هیدروژن نیز میتواند نمونهای از سرمایهگذاری نادرست باشد اگر بقای آن به اعتبار دائماً ارزان، یارانه مستمر یا تقاضایی وابسته باشد که بدون حمایت سیاستی وجود ندارد. از این منظر، پرسش اصلی این نیست که یک پروژه «فسیلی» است یا «سبز». پرسش مهمتر این است که آیا پروژه در برابر هزینه واقعی سرمایه، ریسک و تقاضای واقعی همچنان اقتصادی باقی میماند یا نه.
۲.۱۳.۴ وقتی قیمتها اطلاعات را مخدوش میکنند: یکی دیگر از کاربردهای مهم این لنز، مسئله محاسبه اقتصادی است. برای مقایسه گزینههای مختلف، بنگاه باید بتواند هزینه منابع مصرفشده و ارزش محصول نهایی را تا حدی قابلاعتماد مقایسه کند. هرچه قیمتها کمتر بتوانند هزینه فرصت منابع را منعکس کنند، این محاسبه دشوارتر میشود. این مسئله در اقتصادی که قیمت گاز، برق، آب، ارز و اعتبار همگی اداری، یارانهای یا چندگانهاند اهمیت بیشتری پیدا میکند. ممکن است کارخانهای در صورتهای مالی خود سودآور باشد، زیرا انرژی را تقریباً رایگان دریافت میکند؛ درحالیکه اگر ارزش اقتصادی گاز، برق و آب مصرفی آن محاسبه شود، مشخص شود منابعی با ارزش بیشتر از محصول نهایی در آن مصرف شدهاند. اما نتیجه این بحث نیز نباید به نسخه ساده «همهچیز با قیمت جهانی» تقلیل پیدا کند. اعمال ناگهانی قیمتهای جهانی میتواند تفاوت درآمد خانوارها، کیفیت زیرساخت، قابلیت رقابت بنگاهها و سطح خدمات را نادیده بگیرد. قیمت باید تا حد ممکن اطلاعات مربوط به کمیابی و هزینه فرصت را منتقل کند، اما اصلاح قیمت بدون نهاد مناسب، رقابت و سازوکارهای حمایت اجتماعی میتواند خود منشأ اختلال دیگری شود.
۲.۱۳.۵ دانش پراکنده و محدودیت برنامهریزی متمرکز: هایک بر مسئلهای تأکید میکرد که در مدیریت انرژی اهمیت ویژهای دارد: بخش بزرگی از اطلاعات موردنیاز برای تصمیمگیری اقتصادی در اختیار یک مرکز واحد نیست. این دانش میان میلیونها مصرفکننده، تولیدکننده، مدیر، مهندس و سرمایهگذار پراکنده شده است و بخشی از آن حتی قابل انتقال به یک وزارتخانه یا نهاد برنامهریز نیست. برای مثال، یک کارخانه ممکن است بتواند در ساعات اوج مصرف دو ساعت خط تولید خود را متوقف کند، درحالیکه بیمارستان چنین انعطافی ندارد. یک سردخانه ممکن است بتواند مصرف خود را برای مدت کوتاهی جابهجا کند و یک مرکز داده حاضر باشد برای برق مطمئنتر هزینه بیشتری بپردازد. برنامهریز مرکزی نمیتواند تمام این ترجیحات و محدودیتها را بهصورت لحظهای بشناسد. در چنین شرایطی، قیمت، قراردادهای متفاوت، بازار عمدهفروشی برق و سازوکارهای پاسخ تقاضا میتوانند بخشی از این دانش پراکنده را آشکار کنند. خاموشی یکسان برای همه دقیقاً عکس این منطق عمل میکند: تفاوت ارزش برق برای مصرفکنندگان مختلف و توان متفاوت آنها برای کاهش مصرف را نادیده میگیرد.
۲.۱۳.۶ کارآفرینی؛ کشف فرصت در دل کمبود: لنز اتریشی فقط درباره خطاهای دولت، قیمت یا سرمایهگذاری نیست؛ نقش مهم دیگری نیز برای کارآفرین بهعنوان کشفکننده فرصت قائل است. از این منظر، کمبود و ناکارآمدی صرفاً مشکل نیستند؛ آنها اطلاعاتی درباره فرصتهای حلنشده نیز ایجاد میکنند. بحران انرژی میتواند تقاضا برای مجموعهای از راهحلها را آشکار کند: از بازیافت حرارت و تولید همزمان برق و حرارت گرفته تا خورشیدی پشتبامی، ذخیرهسازی، کنترل هوشمند مصرف، تعمیر تجهیزات، جمعآوری گازهای فلر، عایقکاری ساختمانها، تأمین برق مطمئن برای مراکز داده و قراردادهای صرفهجویی انرژی. کارآفرین زمانی وارد میشود که متوجه شود میتوان یک اتلاف را کاهش داد، منبعی بلااستفاده را به ارزش تبدیل کرد یا برای کمبودی که دیگران با آن مواجهاند راهحلی ارزانتر ارائه داد. به همین دلیل، قیمت و سود فقط ابزار توزیع درآمد نیستند؛ میتوانند سیگنالهایی برای کشف مسئله و هدایت سرمایه به سمت راهحل نیز باشند.
از این منظر، مهمترین درس مکتب اتریش برای سیاست انرژی شاید این باشد که سرمایه، زمان، قیمت، دانش و کارآفرینی را نمیتوان مستقل از یکدیگر دید. قیمتهای مخدوش میتوانند محاسبه اقتصادی را دشوار کنند؛ اعتبار نامتناسب میتواند سرمایه را به پروژههای ناپایدار هدایت کند؛ برنامهریزی بیش از حد متمرکز ممکن است دانش پراکنده مصرفکنندگان و تولیدکنندگان را نادیده بگیرد؛ و محدود کردن ورود و رقابت نیز فرایند کشف راهحلهای جدید را تضعیف میکند.
بنابراین مسئله صرفاً این نیست که دولت «بیشتر» یا «کمتر» در انرژی مداخله کند. پرسش دقیقتر این است که چه ترتیباتی اجازه میدهند قیمتها اطلاعات بهتری منتقل کنند، سرمایهگذاریها با هزینه واقعی منابع سنجیده شوند، دانش پراکنده وارد تصمیمگیری شود و کارآفرینان امکان آزمودن راهحلهای تازه را داشته باشند.
در این سکتور، شش بازیگر اصلی را میتوان آمریکا، چین، روسیه، عربستان، قطر و ایران در نظر گرفت.
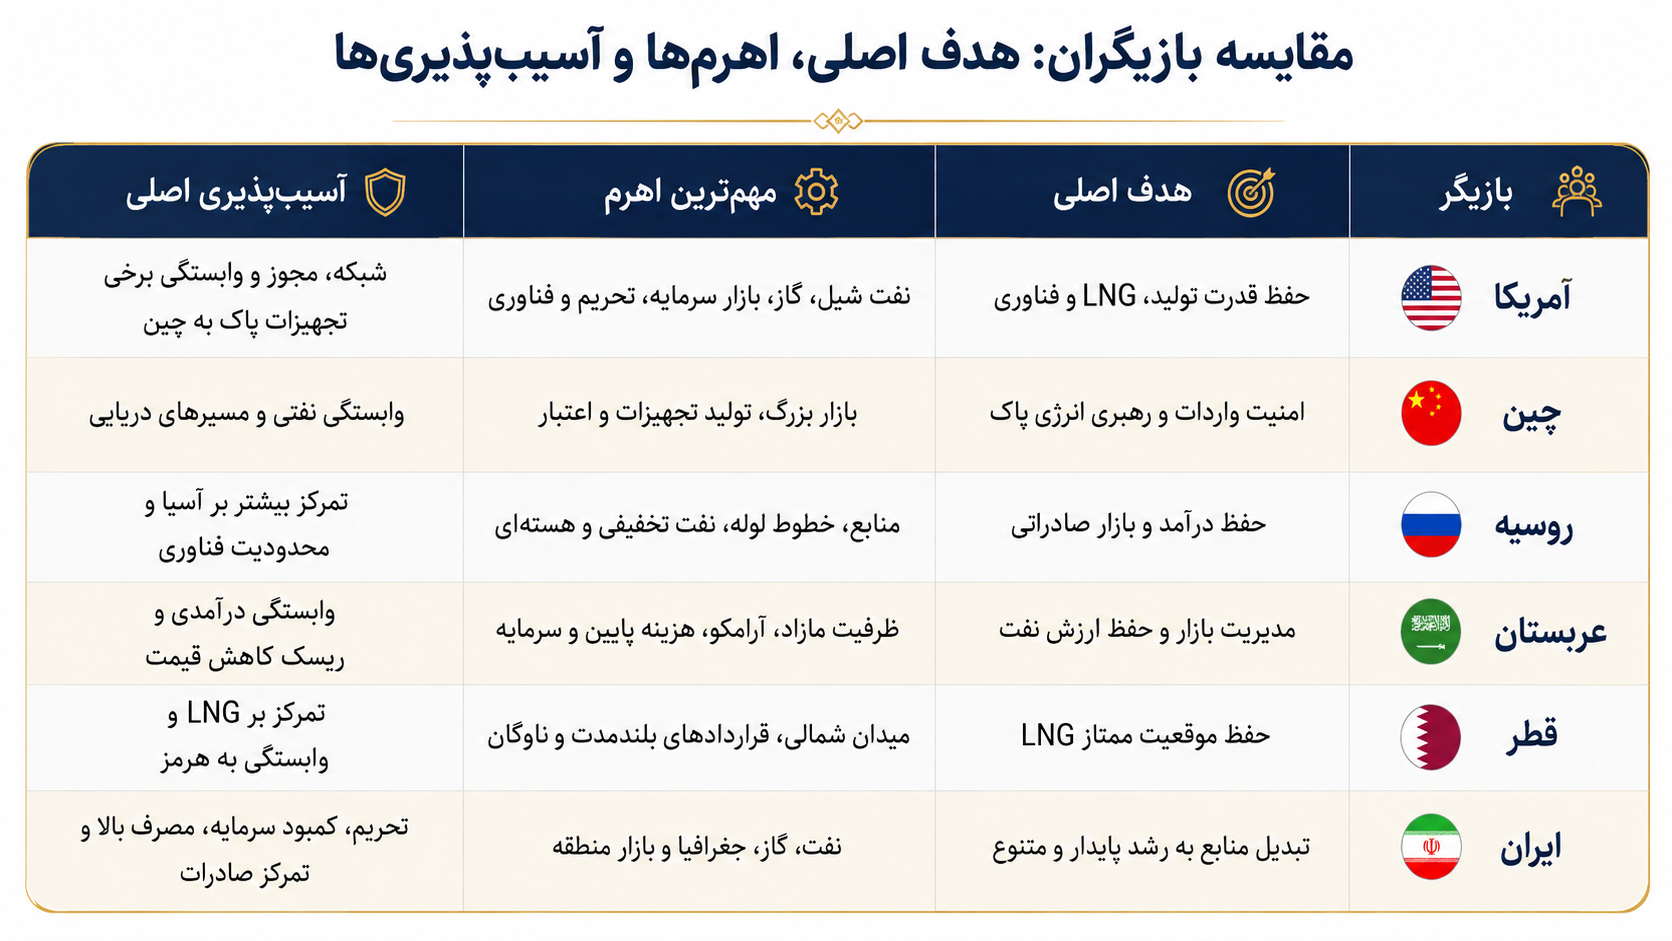
۲.۱۴.۱ بازی نفت: آمریکا با تولید انعطافپذیرتر، عربستان و روسیه با مدیریت عرضه، چین با قدرت خرید و ایران با نفت تخفیفی در یک بازی چندجانبهاند. اگر عربستان تولید را کاهش دهد اما آمریکا، برزیل یا گویان تولید را افزایش دهند، اثر کاهش محدود میشود. اگر چین خرید خود را کاهش دهد، صادرکننده وابسته مجبور به تخفیف بیشتر میشود. اگر مسیر هرمز مختل شود، ارزش تولید خارج از خلیج فارس افزایش مییابد.
۲.۱۴.۲ بازی گاز: در گاز، آمریکا و قطر برای بازار LNG رقابت میکنند. روسیه تلاش میکند صادرات خط لوله و LNG را به آسیا گسترش دهد. چین از رقابت فروشندگان برای تنوع و قیمت بهتر استفاده میکند. ایران دارای منابع بزرگ است، اما نبود ظرفیت بزرگ LNG و محدودیت خطوط صادراتی باعث شده نتواند مانند قطر از بازار جهانی استفاده کند.
۲.۱۴.۳ بازی تجهیزات پاک: چین در پنل، باتری و بسیاری تجهیزات برتری مقیاس دارد. آمریکا و متحدان برای کاهش وابستگی، یارانه، تعرفه و تولید داخلی را گسترش میدهند. ایران باید میان خرید تجهیزات ارزان چینی و حفظ توان تعمیر، استاندارد، داده و تنوع تأمینکننده توازن برقرار کند. واردات کامل سامانهای قفلشده ممکن است در ابتدا ارزان و در بلندمدت پرهزینه باشد.
۲.۱۴.۴ بازی تحریم: آمریکا از دسترسی به دلار، بیمه، کشتیرانی و فناوری بهعنوان اهرم استفاده میکند. چین و روسیه مسیرهای جایگزین میسازند، اما این مسیرها هزینه و محدودیت دارند. ایران نباید وجود مسیر جایگزین را با نبود هزینه تحریم اشتباه بگیرد. تخفیف، واسطه، ریسک کشتی و تمرکز خریدار بخشی از هزینهاند.
سناریوهای زیر پیشبینی قطعی نیستند و باید با توجه به شواهد جدید، تحولات ژئوپلیتیکی، روندهای سرمایهگذاری و تغییرات تقاضای جهانی بهروزرسانی شوند. هدف از این سناریوها ترسیم چند مسیر محتمل برای آینده بازار انرژی و بررسی پیامدهای هر مسیر برای ایران است.
سناریوی ۱ - بازگشت تدریجی جریانها و رقابت عرضه (احتمال تحلیلی: متوسط تا زیاد): در این سناریو، پس از شوک ۲۰۲۶ جریان انرژی از تنگه هرمز بهتدریج به وضعیت عادی بازمیگردد. همزمان، عرضه آمریکا، قطر و دیگر تولیدکنندگان افزایش پیدا میکند و بازار در نیمه دوم دهه با رقابت شدیدتری میان عرضهکنندگان روبهرو میشود. افزایش عرضه میتواند پروژههای پرهزینه را تحت فشار قرار دهد و قدرت چانهزنی خریداران آسیایی را افزایش دهد. نفت تحریمی نیز ممکن است برای حفظ سهم بازار به تخفیف بیشتری نیاز داشته باشد. در بازار گاز، رقابت میان LNG آمریکا و قطر شدت میگیرد و بخشی از داراییهای فسیلی پرهزینه یا کمبازده با خطر کاهش ارزش اقتصادی مواجه میشوند. برای ایران، سازگاری با چنین بازاری نیازمند تمرکز بیشتر بر کاهش هزینه تولید و افزایش انعطاف در فروش است. تنوعبخشی به بازارهای صادراتی، افزایش سهم فرآوردهها و محصولات دارای ارزش افزوده و پرهیز از اجرای پروژههای بزرگ بدون قرارداد معتبر فروش میتواند ریسک سرمایهگذاری را کاهش دهد.
سناریوی ۲ - ناامنی مزمن هرمز (احتمال تحلیلی: متوسط) در این سناریو، جریان انرژی از هرمز ادامه پیدا میکند، اما سطح ریسک برای مدت طولانی بالا باقی میماند. هزینه بیمه و حمل افزایش مییابد و نااطمینانی امنیتی به یکی از عوامل دائمی تجارت انرژی در منطقه تبدیل میشود. در واکنش به این وضعیت، کشورهای منطقه سرمایهگذاری بیشتری بر خطوط لوله و پایانههای جایگزین انجام میدهند. تداوم این شرایط میتواند ارزش مسیرهایی را که به دریای سرخ و دریای عمان دسترسی دارند افزایش دهد. ظرفیت ذخیرهسازی و ظرفیت مازاد تولید نیز اهمیت بیشتری پیدا میکنند، زیرا به کشورها امکان میدهند در برابر اختلالهای مقطعی انعطاف بیشتری داشته باشند. در مقابل، قطر و دیگر تولیدکنندگانی که وابستگی بالایی به مسیر هرمز دارند با فشار بیشتری روبهرو میشوند. ناامنی پایدار در این مسیر همچنین میتواند باعث شود قیمت انرژی در آسیا نسبت به برخی بازارهای دیگر بالاتر باقی بماند. برای ایران، پاسخ مناسب به چنین وضعیتی به تکمیل واقعی مسیرهای شرق هرمز وابسته است. در کنار آن، حفاظت بهتر از زیرساختهای انرژی، افزایش ذخایر داخلی و کاهش وابستگی بودجه به جریان پیوسته صادرات میتواند آسیبپذیری اقتصاد را در برابر اختلالهای احتمالی کاهش دهد.
سناریوی ۳ - رشد سریع برق و انرژی پاک (احتمال تحلیلی: زیاد در افق دهساله): در افق دهساله، رشد مصرف برق میتواند یکی از مهمترین روندهای ساختاری بازار انرژی باشد. گسترش خودروهای برقی، باتریها، مراکز داده و تقاضای فزاینده برای سرمایش باعث میشود اهمیت برق در اقتصاد جهانی بیشتر شود. این تحول فشار بیشتری بر مصرف نفت در حملونقل سبک وارد میکند، اما به معنای کاهش سریع تقاضا در همه بخشها نیست. پتروشیمی، هواپیمایی و حملونقل سنگین همچنان میتوانند بخش مهمی از تقاضای نفت را حفظ کنند. همزمان، توسعه زیرساخت برق باعث افزایش اهمیت شبکههای انتقال و توزیع و مواد معدنی مورد نیاز آنها میشود. رقابت برای دسترسی به ترانسفورماتور، مس و باتری میتواند شدیدتر شود و منابعی مانند گاز طبیعی و انرژی هستهای به دلیل توانایی تولید برق قابل اتکا ارزش بیشتری پیدا کنند. در مقابل، برخی پالایشگاههای سنتی که بیش از حد به رشد مصرف سوختهای حملونقل سبک وابستهاند ممکن است جذابیت اقتصادی کمتری داشته باشند. برای ایران، این مسیر اهمیت نوسازی شبکه برق را افزایش میدهد. توسعه انرژی خورشیدی و ذخیرهسازی، بهبود راندمان نیروگاههای گازی و تقویت خدمات مهندسی، تعمیر و نگهداری میتواند بخشی از راهبرد سازگاری با این تحول باشد.
سناریوی ۴ - مازاد ظرفیت انرژی پاک و LNG (احتمال تحلیلی: متوسط): در این سناریو، بخش قابل توجهی از ظرفیتهای اعلامشده در حوزه انرژی پاک و LNG وارد بازار میشود، اما رشد تقاضا کمتر از سطحی است که سرمایهگذاران انتظار داشتهاند. نتیجه چنین شکافی میان عرضه و تقاضا میتواند کاهش قیمت تجهیزات و LNG باشد. افت قیمتها فشار مالی بیشتری بر تولیدکنندگان وارد میکند و ممکن است برخی شرکتها و پروژههای ضعیفتر را به سمت ورشکستگی یا ادغام سوق دهد. با این حال، همین وضعیت میتواند برای واردکنندگان فرصت ایجاد کند، زیرا کاهش قیمتها امکان خرید ارزانتر تجهیزات و مذاکره برای قراردادهای بهتر را فراهم میکند. برای ایران، واکنش مناسب در چنین محیطی لزوماً توسعه داخلی همه اجزای زنجیره انرژی نیست. خرید هوشمند تجهیزات در دورههای افت قیمت، تمرکز بر انتقال دانش فنی و توسعه توان تعمیر و نگهداری میتواند از نظر اقتصادی کارآمدتر باشد. در عین حال، تنوعبخشی به منابع تأمین اهمیت زیادی دارد تا کشور در بلندمدت به یک تأمینکننده خاص قفل نشود.
سناریوی ۵ - شوک مرکب اقلیمی، سایبری و ژئوپلیتیک (احتمال تحلیلی: پایینتر اما با خسارت بسیار بالا): در سناریوی پنجم، چند بحران بهصورت همزمان یا با فاصله کوتاه از یکدیگر رخ میدهند. گرمای شدید و خشکسالی میتواند فشار بر شبکه برق و منابع آب را افزایش دهد، در حالی که حمله سایبری یا اختلال در تأمین سوخت ظرفیت واکنش سیستم را محدود میکند. ترکیب این بحرانها میتواند به خاموشی گسترده، اختلال در تأمین آب و ارتباطات و توقف بخشی از فعالیتهای صنعتی منجر شود. افزایش استفاده از مولدهای اضطراری نیز تقاضای سوخت را در زمانی بالا میبرد که ممکن است زنجیره تأمین خود با اختلال روبهرو باشد. در چنین شرایطی، آسیبها به یک بخش محدود نمیمانند و میتوانند بهصورت زنجیرهای از انرژی به آب، ارتباطات، حملونقل و صنعت منتقل شوند. برای ایران، کاهش خسارت چنین شوکی نیازمند افزایش تابآوری زیرساختهای حیاتی است. ایجاد شبکههای جزیرهای برای مراکز و خدمات ضروری، توسعه تولید پراکنده، نگهداری ذخایر کافی سوخت، تقویت توان بازیابی سایبری و برگزاری منظم تمرینهای بحران میتواند احتمال گسترش یک اختلال اولیه به بحران فراگیر را کاهش دهد.
در مجموع، پیام مشترک این پنج سناریو این است که آینده انرژی احتمالاً از یک مسیر واحد و ساده پیروی نخواهد کرد. ممکن است افزایش عرضه نفت و LNG همزمان با رشد سریع برق و انرژی پاک رخ دهد و در همان حال، ریسکهای ژئوپلیتیکی، اقلیمی و سایبری نیز اهمیت بیشتری پیدا کنند. به همین دلیل، راهبرد مناسب برای ایران باید بر انعطافپذیری در برابر چند آینده متفاوت استوار باشد. کاهش هزینه تولید، تنوع مسیرهای صادراتی، تقویت شبکه برق، افزایش ظرفیت ذخیرهسازی، دسترسی متنوع به فناوری و آمادگی برای مدیریت بحران میتواند در طیف گستردهای از شرایط آینده ارزش خود را حفظ کند. مزیت پایدار در چنین محیطی تنها از داشتن منابع بزرگ نفت و گاز حاصل نمیشود. کشورهایی موقعیت بهتری خواهند داشت که بتوانند منابع خود را با زیرساخت مقاوم، هزینه پایین، دسترسی متنوع به بازار و توان سازگاری سریع با تغییرات ترکیب کنند.
اگر هدف، افزایش تابآوری و کارایی نظام انرژی ایران باشد، سیاستگذاری نباید فقط بر افزایش ظرفیت اسمی متمرکز بماند. بخش مهمی از مسئله به این برمیگردد که ظرفیت موجود تا چه اندازه در زمان نیاز واقعاً قابل استفاده است، سوخت و شبکه چگونه مدیریت میشوند و زیرساخت تا چه حد در برابر اختلال مقاومت دارد. از این رو، مجموعهای از اصلاحات فنی، اقتصادی و نهادی باید بهصورت همزمان دنبال شود.
۲.۱۶.۱ قابلیت اطمینان را مقدم بر شعار ظرفیت قرار دهد: افزایش مگاوات بهتنهایی معیار مناسبی برای سنجش موفقیت سیاست انرژی نیست. آنچه اهمیت بیشتری دارد این است که چه میزان انرژی در ساعتهای اوج واقعاً قابل تحویل است و شبکه با چه تعداد خاموشی، چه زمان بازیابی و چه هزینهای برای اختلال روبهرو میشود. بر این اساس، ارزیابی عملکرد صنعت برق باید از تمرکز صرف بر ظرفیت نصبشده فاصله بگیرد و به شاخصهایی مانند قابلیت دسترسی، انرژی قابل تحویل، دوام شبکه و هزینه اقتصادی خاموشی توجه بیشتری نشان دهد. ممکن است یک سیستم با ظرفیت اسمی بالاتر، در عمل قابلیت اطمینان کمتری از سیستمی داشته باشد که ظرفیت اسمی پایینتر اما بهرهبرداری و نگهداری بهتری دارد.
۲.۱۶.۲ تراز گاز را شفاف کند: مدیریت گاز بدون تصویر روشن از تخصیص منابع، ناگزیر به تصمیمگیریهای مقطعی و واکنشی منجر میشود. لازم است مشخص باشد که در هر فصل چه میزان گاز به بخش خانگی، نیروگاه، صنعت، تزریق، صادرات و سایر مصارف اختصاص پیدا میکند و هزینه فرصت هر یک از این تخصیصها چیست. انتشار منظم دادههای مربوط به تولید، تزریق، فلر، مصرف خانگی، نیروگاهی، صنعتی و صادراتی میتواند کیفیت تصمیمگیری را بهبود دهد. شفافیت در این حوزه همچنین امکان مقایسه گزینهها را فراهم میکند و نشان میدهد که کاهش مصرف یا افزایش عرضه در کدام بخش بیشترین ارزش اقتصادی و امنیتی را ایجاد میکند.
۲.۱۶.۳ فلر را به پروژه امنیت انرژی تبدیل کند: کاهش فلر نباید فقط بهعنوان یک هدف زیستمحیطی دیده شود، زیرا گاز سوزاندهشده در بسیاری از موارد میتواند به منبعی برای افزایش عرضه انرژی تبدیل شود. راهکار مناسب نیز برای همه میدانها و تأسیسات یکسان نیست و باید بر اساس موقعیت جغرافیایی، حجم گاز و دسترسی به زیرساخت انتخاب شود. در برخی نقاط، اتصال به شبکه گاز منطقیتر است و در برخی دیگر تولید برق محلی، بازیافت NGL، تولید CNG یا LNG کوچک، تزریق یا استفاده از فناوریهای ماژولار توجیه بیشتری دارد. ساختار قرارداد نیز باید بهگونهای طراحی شود که سرمایهگذار بتواند بخشی از درآمد خود را از صرفهجویی ایجادشده یا فروش محصول به دست آورد. چنین مدلی انگیزه اقتصادی لازم برای اجرای پروژه را تقویت میکند.
۲.۱۶.۴ نیروگاههای موجود را بهینه کند: بخشی از افزایش ظرفیت مؤثر را میتوان بدون ساخت نیروگاه جدید به دست آورد. تکمیل واحد بخار نیروگاههای سیکل ترکیبی، تعمیر و ارتقای توربینها، کاهش تلفات و بهبود سامانههای کنترل میتواند در برخی موارد با هزینهای کمتر از ایجاد ظرفیت جدید، برق بیشتری در اختیار شبکه قرار دهد. مزیت این رویکرد فقط کاهش هزینه سرمایهگذاری نیست. استفاده بهتر از زیرساخت موجود معمولاً زمان اجرای کوتاهتری دارد و میتواند سریعتر بر کمبود برق اثر بگذارد. به همین دلیل، مقایسه اقتصادی میان بهینهسازی و ساخت ظرفیت جدید باید به بخشی ثابت از تصمیمگیری تبدیل شود.
۲.۱۶.۵ بازار ظرفیت و پاسخ تقاضا ایجاد کند: مدیریت اوج مصرف صرفاً با افزایش تولید ممکن نیست و بخش تقاضا نیز باید در سازوکار بازار نقش داشته باشد. مصرفکنندهای که در ساعتهای بحرانی مصرف خود را کاهش میدهد، در عمل به پایداری شبکه کمک میکند و باید در ازای این خدمت پاداش دریافت کند. همین منطق درباره نیروگاههایی نیز صدق میکند که برای پوشش ساعات اوج آماده نگه داشته میشوند، حتی اگر در تمام طول سال با ظرفیت بالا کار نکنند. پرداخت بابت آمادگی میتواند انگیزه لازم برای حفظ این ظرفیت را ایجاد کند و بهتدریج زمینه شکلگیری بازار ظرفیت و پاسخ تقاضا را فراهم آورد.
۲.۱۶.۶ قیمت را همراه حمایت اجتماعی اصلاح کند: اصلاح قیمت انرژی تنها زمانی پایدار است که همزمان با ملاحظات اجتماعی طراحی شود. افزایش ناگهانی و یکسان قیمت برای همه مصرفکنندگان میتواند فشار زیادی بر خانوارها وارد کند و از نظر سیاسی و اجتماعی نیز دوام نداشته باشد. مدل مناسبتر میتواند ترکیبی از تعرفه پلکانی، حمایت نقدی هدفمند، قیمت بالاتر برای مصرف بسیار زیاد، توسعه کنتورهای هوشمند و ایجاد امکان سرمایهگذاری در بهرهوری باشد. چنین سازوکاری اجازه میدهد مصرف پایه و ضروری با حمایت بیشتری همراه باشد، در حالی که مصرف بسیار بالا هزینه بیشتری بپردازد و انگیزه کاهش مصرف افزایش یابد.
۲.۱۶.۷ انرژی خورشیدی را با شبکه و ذخیره پیوند دهد: توسعه انرژی خورشیدی زمانی ارزش واقعی ایجاد میکند که محل و نحوه اتصال آن به شبکه از ابتدا در طراحی پروژه در نظر گرفته شده باشد. تابش مناسب بهتنهایی برای انتخاب محل کافی نیست و ظرفیت شبکه، الگوی بار روزانه، دسترسی به زمین و امکان استفاده از ذخیرهسازی یا مدیریت تقاضا نیز باید همزمان بررسی شوند. ساخت مزرعه خورشیدی در نقطهای که امکان انتقال مطمئن برق تولیدی وجود ندارد، سرمایهگذاری ناقصی ایجاد میکند. بنابراین، برنامه توسعه خورشیدی باید بهجای تمرکز صرف بر ظرفیت نصبشده، بر ارزش واقعی برق تحویلی به شبکه تمرکز داشته باشد.
۲.۱۶.۸ تولید پراکنده را توسعه دهد: تولید پراکنده میتواند بخشی از فشار بر شبکه سراسری را کاهش دهد، بهویژه در مراکزی که تداوم فعالیت آنها اهمیت زیادی دارد. بیمارستانها، مراکز داده، صنایع و شهرکها میتوانند از ترکیبی از CHP، خورشیدی، باتری و شبکه استفاده کنند. هدف این مدل الزاماً قطع کامل ارتباط با شبکه نیست. ارزش اصلی آن در کاهش بار اوج، افزایش انعطاف و حفظ فعالیتهای حیاتی هنگام بروز اختلال است. در بسیاری از موارد، یک سیستم ترکیبی میتواند از نظر اقتصادی و فنی کارآمدتر از تلاش برای خودکفایی کامل انرژی باشد.
۲.۱۶.۹ ذخیرهسازی گاز را افزایش دهد: تفاوت شدید میان مصرف گاز در فصلهای مختلف یکی از مشکلات ساختاری نظام انرژی ایران است. ذخیرهسازی زیرزمینی میتواند بخشی از این نوسان را مدیریت کند و نیاز به محدود کردن مصرف صنایع یا استفاده از سوخت جایگزین را کاهش دهد. ارزش اقتصادی ذخیرهسازی نیز نباید فقط بر اساس هزینه احداث مخزن محاسبه شود. هزینه خاموشی صنعتی، مصرف سوخت جایگزین، افت تولید و فشار بر شبکه گاز نیز باید در ارزیابی آن لحاظ شود. با چنین محاسبهای، ممکن است پروژههایی که در ظاهر پرهزینه به نظر میرسند، از منظر کل سیستم توجیه بیشتری داشته باشند.
۲.۱۶.۱۰ صادرات را متنوع کند: تنوع صادرات تنها به معنای افزایش تعداد کشورهای مقصد نیست. یک ساختار صادراتی زمانی واقعاً متنوع است که ارزهای مورد استفاده، نوع خریدار، مسیر حمل، نوع قرارداد، ترکیب فرآوردهها و روش دریافت درآمد نیز تنوع داشته باشند. چنین ساختاری وابستگی به یک بازار، مسیر یا سازوکار مالی را کاهش میدهد و قدرت سازگاری کشور را در برابر تحریم، اختلال حملونقل یا تغییرات تقاضا افزایش میدهد. به همین دلیل، سیاست صادراتی باید تنوع را در چند لایه دنبال کند، نه فقط در جغرافیای فروش.
۲.۱۶.۱۱ استاندارد و تعمیر را شرط خرید خارجی کند: خرید تجهیزات خارجی نباید فقط بر قیمت و زمان تحویل متمرکز باشد. هر قرارداد بزرگ باید بهگونهای تنظیم شود که امکان استفاده بلندمدت، تعمیر و کاهش وابستگی فنی را نیز فراهم کند. انتقال دانش، دسترسی به مستندات فنی، دسترسی لازم به نرمافزار، آموزش تعمیر، تأمین موجودی قطعات و امکان استفاده از تأمینکننده جایگزین باید به بخشی از الزامات قرارداد تبدیل شوند. این شروط احتمال قفلشدن در یک فروشنده را کاهش میدهند و هزینه نگهداری تجهیزات را در طول عمر پروژه قابل کنترلتر میکنند.
۲.۱۶.۱۲ داده انرژی را زیرساخت عمومی بداند: سیاستگذاری انرژی بدون داده دقیق و بهموقع عملاً به حدس و برآورد وابسته میشود. دادههای ساعتی و منطقهای برای برنامهریزی شبکه برق، ارزیابی بهرهوری، مدیریت تقاضا و تصمیمگیری سرمایهگذاران خصوصی ضروریاند. از این منظر، داده انرژی را باید مشابه سایر زیرساختهای عمومی در نظر گرفت. هرچه دسترسی به دادههای قابل اتکا، استاندارد و منظم بیشتر باشد، کیفیت تصمیمگیری نیز در دولت، بخش خصوصی و نهادهای پژوهشی افزایش پیدا میکند.
در مجموع، جهت مشترک این مجموعه سیاستها حرکت از مدیریت مبتنی بر «افزایش ظرفیت اسمی» به مدیریت مبتنی بر «کارایی، قابلیت اطمینان و انعطافپذیری» است. نظام انرژی زمانی مقاومتر میشود که تولید، شبکه، سوخت، تقاضا، ذخیرهسازی، تجارت و داده بهصورت اجزای یک سیستم واحد دیده شوند.
در چنین رویکردی، موفقیت سیاست انرژی فقط با تعداد نیروگاهها، خطوط لوله یا مگاواتهای جدید سنجیده نمیشود. معیار مهمتر این است که سیستم تا چه اندازه بتواند انرژی را با هزینه قابل قبول، در زمان مورد نیاز و در شرایط عادی و بحرانی به مصرفکننده برساند.
برای بنگاه ایرانی، مسئله انرژی فقط به قیمت برق و گاز محدود نمیشود. اختلال در تأمین انرژی میتواند مستقیماً بر تولید، کیفیت، تحویل، هزینه و حتی رابطه با مشتری اثر بگذارد. به همین دلیل، مدیریت انرژی باید از یک موضوع جانبی به بخشی از مدیریت ریسک و برنامهریزی عملیاتی بنگاه تبدیل شود.
۲.۱۷.۱ هزینه خاموشی را محاسبه کند: هزینه واقعی انرژی فقط مبلغی نیست که در قبض برق یا گاز ثبت میشود. خاموشی یا محدودیت انرژی میتواند به توقف تولید، افزایش ضایعات، خرابی تجهیزات، تأخیر در تحویل سفارشها، نیاز به اضافهکاری، جریمههای قراردادی و حتی از دست رفتن مشتری منجر شود. بنگاه زمانی میتواند درباره سرمایهگذاری در مولد پشتیبان، باتری، ذخیره سوخت یا سایر راهکارهای تابآوری تصمیم درستی بگیرد که هزینه واقعی اختلال را بشناسد. بدون این محاسبه، ممکن است یک سرمایهگذاری از نظر اولیه گران به نظر برسد، در حالی که هزینه خاموشیهای تکرارشونده بسیار بیشتر از آن باشد.
۲.۱۷.۲ ممیزی انرژی انجام دهد: صرفهجویی زمانی معنا پیدا میکند که مصرف بهصورت دقیق اندازهگیری شود. بنگاه باید بداند هر خط تولید، هر دستگاه، هر ساعت کاری و هر واحد محصول چه میزان انرژی مصرف میکند. اگر این دادهها وجود نداشته باشند، برنامههای بهرهوری معمولاً به توصیههای عمومی محدود میشوند و مشخص نیست کدام اقدام واقعاً بیشترین صرفهجویی را ایجاد میکند. ممیزی انرژی کمک میکند نقاط پرمصرف، تلفات پنهان و فرصتهای واقعی بهبود شناسایی شوند و سرمایهگذاری به سمت بخشهایی برود که بازده بیشتری دارند.
۲.۱۷.۳ سبد تأمین بسازد: وابستگی کامل به یک منبع انرژی میتواند بنگاه را در برابر خاموشی، کمبود سوخت یا افزایش قیمت آسیبپذیر کند. به همین دلیل، تأمین انرژی بهتر است به شکل یک سبد طراحی شود که بسته به نیاز صنعت میتواند شامل شبکه، مولد گازی، خورشیدی، باتری، قرارداد کاهش بار و ذخیره سوخت باشد. ترکیب مناسب برای همه بنگاهها یکسان نیست. صنعتی که بار ثابت دارد با کارخانهای که اوج مصرف کوتاه و شدید دارد، یا مجموعهای که توقف تولید در آن هزینه بسیار بالایی ایجاد میکند، به راهحل متفاوتی نیاز دارد. انتخاب سبد باید بر اساس الگوی مصرف، هزینه سرمایه، دسترسی به سوخت و ارزش تداوم فعالیت انجام شود.
۲.۱۷.۴ تجهیزات حیاتی را دوگانه کند: در هر خط تولید معمولاً تعداد محدودی تجهیز وجود دارد که خرابی آنها میتواند کل فرآیند را متوقف کند. پمپها، کمپرسورها، UPS، کنترلرها و برخی قطعات خاص از جمله تجهیزاتی هستند که باید از نظر ریسک توقف بررسی شوند. برای چنین اقلامی، فقط وجود قطعه در زمان خرید کافی نیست. بنگاه باید مسیر تعمیر، قطعه جایگزین، تأمینکننده دوم یا برنامه پشتیبان مشخصی داشته باشد. هدف از این کار آن است که خرابی یک جزء کوچک به توقف کامل خط تبدیل نشود.
۲.۱۷.۵ از قفلشدگی فناوری پرهیز کند: قیمت پایین اولیه همیشه به معنای خرید اقتصادی نیست. تجهیزاتی که قطعات یدکی محدود، مستندات ناقص یا نرمافزار اختصاصی غیرقابل دسترس دارند ممکن است در بلندمدت هزینه بسیار بیشتری به بنگاه تحمیل کنند. ریسک اصلی زمانی ایجاد میشود که ادامه بهرهبرداری از تجهیز فقط به یک فروشنده یا یک مسیر خاص تأمین وابسته باشد. در ارزیابی خرید، بنگاه باید علاوه بر قیمت، دسترسی به قطعات، امکان تعمیر، مستندات فنی، سازگاری با استانداردهای دیگر و امکان استفاده از تأمینکننده جایگزین را نیز بررسی کند.
۲.۱۷.۶ مکان سرمایهگذاری را با تراز انرژی بسنجد: انتخاب محل سرمایهگذاری نباید فقط بر پایه قیمت زمین، نزدیکی به بازار یا مشوقهای محلی انجام شود. برای بسیاری از صنایع، دسترسی واقعی و پایدار به برق، گاز و آب میتواند از فاصله جغرافیایی تا بازار اهمیت بیشتری داشته باشد. پیش از تصمیمگیری، باید ظرفیت شبکه برق و گاز، وضعیت خطوط انتقال، محدودیتهای فصلی، دسترسی به آب و امکان توسعه آینده بررسی شود. زمینی که امروز ارزان به نظر میرسد ممکن است در صورت نبود زیرساخت مناسب، هزینههای پنهان بسیار بالایی ایجاد کند.
۲.۱۷.۷ تولید همزمان را بررسی کند: صنایعی که بهطور همزمان به برق و بخار یا گرما نیاز دارند میتوانند گزینه تولید همزمان برق و حرارت یا CHP را بررسی کنند. این روش در شرایط مناسب میتواند از انرژی سوخت بهتر استفاده کند و وابستگی به شبکه را نیز کاهش دهد. با این حال، CHP برای همه صنایع انتخاب مناسبی نیست. تصمیم باید بر اساس الگوی واقعی مصرف برق و حرارت، قیمت و دسترسی به سوخت، امکان اتصال به شبکه، ساعات بهرهبرداری و هزینه تعمیر و نگهداری گرفته شود. هرچه مصرف برق و حرارت همزمانتر و پایدارتر باشد، امکان توجیه اقتصادی این گزینه بیشتر میشود.
۲.۱۷.۸ قرارداد انعطافپذیر ببندد: قرارداد تأمین انرژی فقط نباید قیمت و مقدار عادی تحویل را مشخص کند. شرایط کمبود، کیفیت انرژی، امکان قطع، نحوه جبران خسارت و اولویت تأمین نیز باید تا حد ممکن روشن باشد. قرارداد انعطافپذیر به بنگاه کمک میکند پیش از وقوع بحران بداند در شرایط محدودیت چه حقوق و گزینههایی در اختیار دارد. هرچه این مسائل از ابتدا شفافتر باشند، احتمال بروز اختلاف و هزینههای پیشبینینشده در دورههای کمبود کمتر خواهد شد.
در مجموع، راهبرد مناسب برای بنگاه ایرانی بر شناخت دقیق هزینه انرژی و ریسک اختلال استوار است. بنگاهی که مصرف خود را اندازهگیری میکند، هزینه خاموشی را میشناسد، سبد تأمین متنوع دارد و برای تجهیزات و قراردادهای حیاتی مسیر جایگزین تعریف کرده است، در برابر بحرانهای انرژی انعطاف بیشتری خواهد داشت.
مزیت رقابتی در چنین محیطی فقط از خرید انرژی ارزانتر به دست نمیآید. بخشی از این مزیت از توانایی ادامه فعالیت در زمانی ایجاد میشود که رقبا به دلیل خاموشی، کمبود سوخت یا خرابی تجهیزات قادر به تولید نیستند.
فرد یا خانواده نمیتواند ساختار کلان نظام انرژی کشور را تغییر دهد، اما میتواند بخشی از آسیبپذیری خود را در برابر خاموشی، کمبود سوخت و افزایش هزینه انرژی کاهش دهد. در این سطح، مهمترین اصل آن است که پیش از خرید تجهیزات گرانقیمت، مصرف و نیازهای حیاتی بهدرستی شناخته شوند و سرمایهگذاری بر اساس میزان واقعی ریسک انجام گیرد.
بهرهوری ساختمان: در بسیاری از خانهها، کاهش مصرف از طریق بهبود ساختمان میتواند از خرید تجهیزات تولید برق اقتصادیتر باشد. عایق مناسب، سایهبان، پنجره کارآمد، تنظیم درست دما و استفاده از تجهیزات پربازده میتوانند نیاز به سرمایش و گرمایش را کاهش دهند و در نتیجه فشار کمتری بر مصرف برق و گاز وارد کنند. این اقدامات معمولاً علاوه بر کاهش هزینه جاری، نیاز به ظرفیت بزرگتر برای برق اضطراری را نیز کمتر میکنند. خانهای که مصرف پایه پایینتری دارد، در زمان خاموشی با باتری یا مولد کوچکتری نیز میتواند نیازهای ضروری خود را پوشش دهد.
برق اضطراری متناسب: انتخاب UPS، باتری یا مولد اضطراری بهتر است بر اساس بارهای حیاتی انجام شود، نه کل مصرف خانه. تأمین تمام مصرف عادی در هنگام خاموشی میتواند به تجهیزات بزرگ، هزینه سرمایهگذاری بالا و مصرف سوخت بیشتری نیاز داشته باشد، در حالی که بخش محدودی از وسایل برای ادامه زندگی روزمره واقعاً ضروریاند. روشنایی پایه، وسایل ارتباطی، یخچال و تجهیزات پزشکی معمولاً باید در اولویت قرار گیرند. مشخص کردن این بارها پیش از خرید تجهیزات کمک میکند ظرفیت مورد نیاز واقعبینانهتر انتخاب شود و هزینه اضافی برای سامانهای بیش از نیاز پرداخت نشود.
سامانههای خورشیدی کوچک: سامانه خورشیدی پشتبامی میتواند بخشی از مصرف روزانه خانه را تأمین کند و وابستگی به شبکه را کاهش دهد، بهویژه در مناطقی که تابش مناسب دارند. با این حال، تولید خورشیدی بهتنهایی به معنای دسترسی دائمی به برق نیست. در شب تولید متوقف میشود و برخی سامانهها هنگام قطع شبکه نیز برای حفظ ایمنی از مدار خارج میشوند. به همین دلیل، اگر هدف افزایش تابآوری در برابر خاموشی باشد، باید نقش باتری، اینورتر مناسب و وضعیت اتصال به شبکه نیز در طراحی سیستم در نظر گرفته شود.
ریسک سوخت و نگهداری: مولد اضطراری تنها زمانی مفید است که بتوان در زمان نیاز واقعاً از آن استفاده کرد. وجود دستگاه بدون سوخت کافی، تهویه مناسب، سرویس دورهای و رعایت الزامات ایمنی، ارزش عملی آن را بهشدت کاهش میدهد. به همین دلیل، هزینه واقعی مولد فقط به قیمت خرید محدود نیست و نگهداری، سوخت، تست دورهای و ایمنی نیز بخشی از هزینه مالکیت آن هستند. تجهیزی که ماهها بدون آزمایش باقی بماند ممکن است درست در زمان بحران قابل استفاده نباشد.
انتخاب دارایی: دسترسی پایدار به انرژی باید بخشی از ارزیابی ارزش ملک یا کسبوکار باشد. ساختمانی که در منطقهای با خاموشی مکرر، فشار نامطمئن گاز یا محدودیت آب قرار دارد، در عمل ریسک و هزینه بیشتری به مالک یا بهرهبردار تحمیل میکند.
بنابراین، قیمت یک دارایی فقط نباید بر اساس متراژ، موقعیت جغرافیایی یا کیفیت ساختمان سنجیده شود. کیفیت دسترسی به برق، گاز و آب نیز بخشی از ارزش اقتصادی آن است و ضعف در این زیرساختها باید در قیمتگذاری و تصمیم سرمایهگذاری منعکس شود. در مجموع، راهبرد مناسب برای فرد و خانواده بر کاهش مصرف غیرضروری، شناسایی نیازهای حیاتی و انتخاب تجهیزات متناسب با همان نیازها استوار است. هدف منطقی نیز ایجاد خودکفایی کامل انرژی نیست، بلکه کاهش آسیبپذیری در برابر اختلال و حفظ حداقلی از خدمات ضروری در زمان بحران است.
در این سطح، سرمایهگذاری کوچک اما درستطراحیشده معمولاً از خرید تجهیزات بزرگ و کماستفاده نتیجه بهتری میدهد. ترکیب بهرهوری ساختمان، برق اضطراری متناسب، نگهداری منظم و توجه به کیفیت زیرساخت در انتخاب دارایی میتواند تابآوری خانواده را با هزینهای قابل کنترل افزایش دهد.
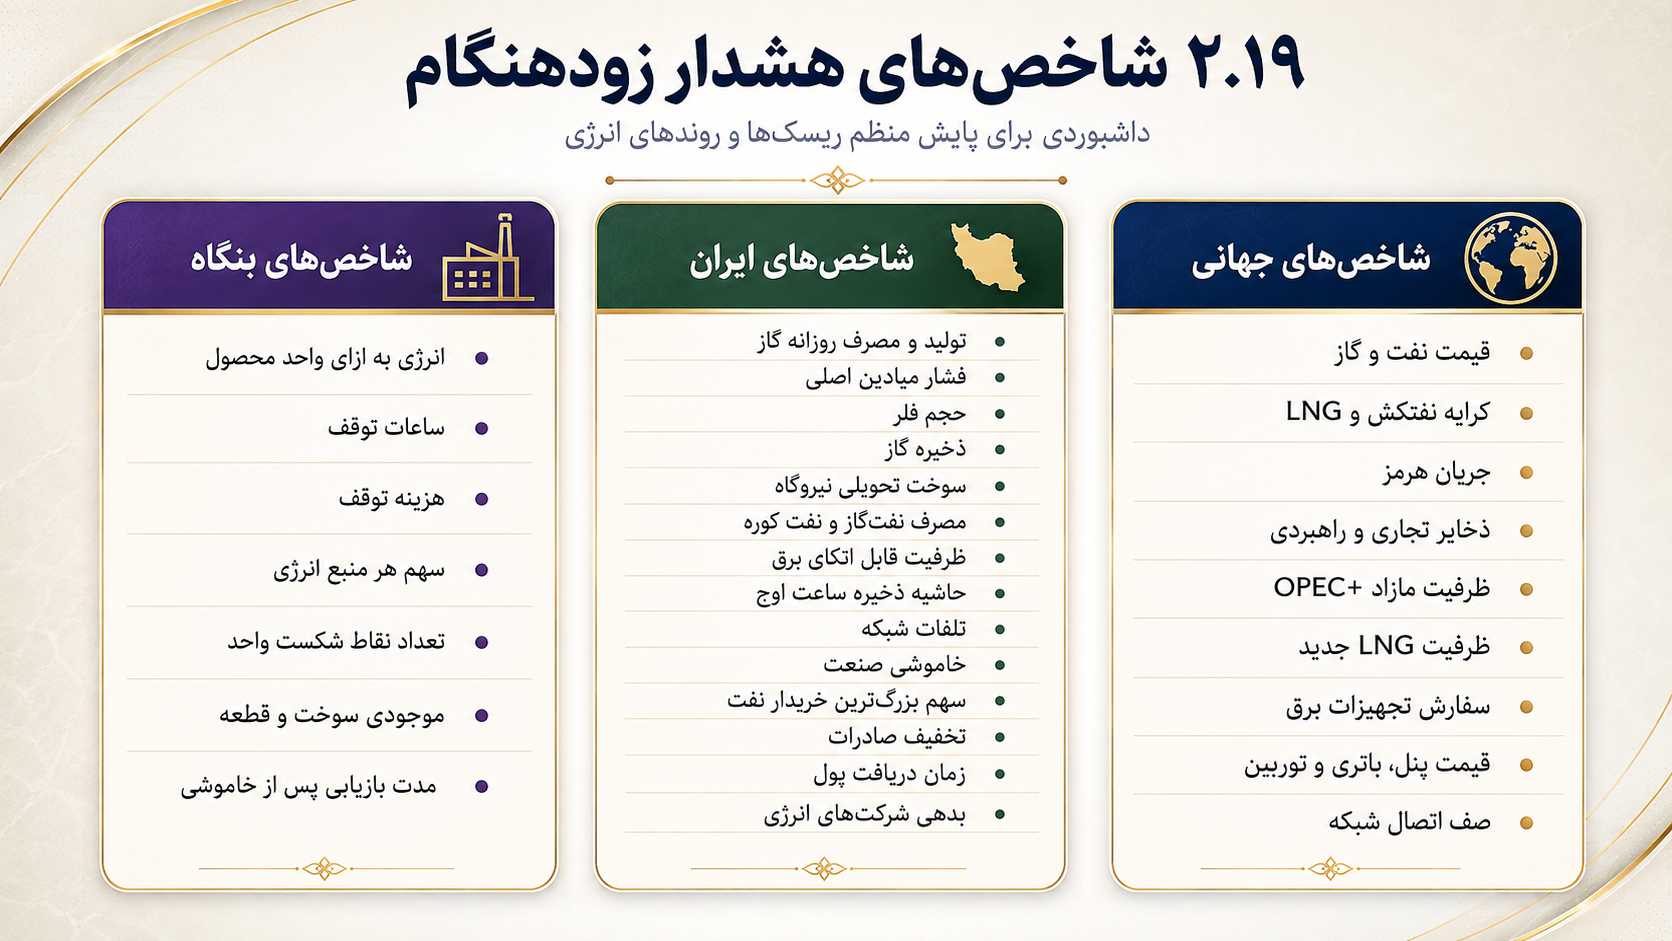
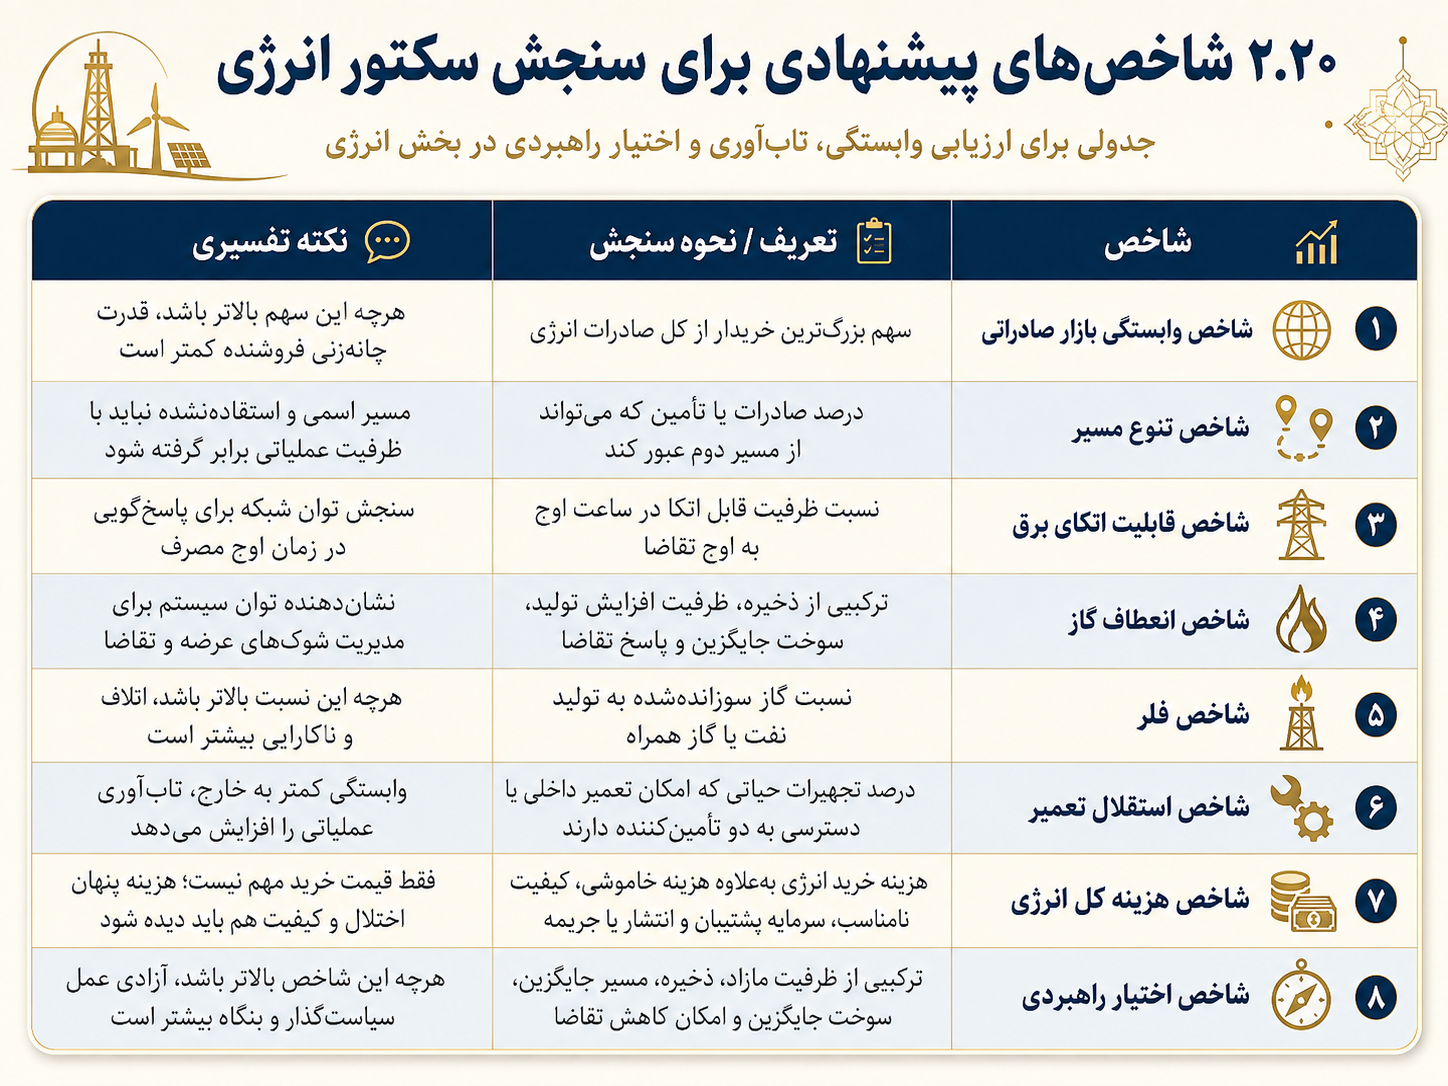
اقداماتی وجود دارند که تقریباً در تمام سناریوها مفیدند:
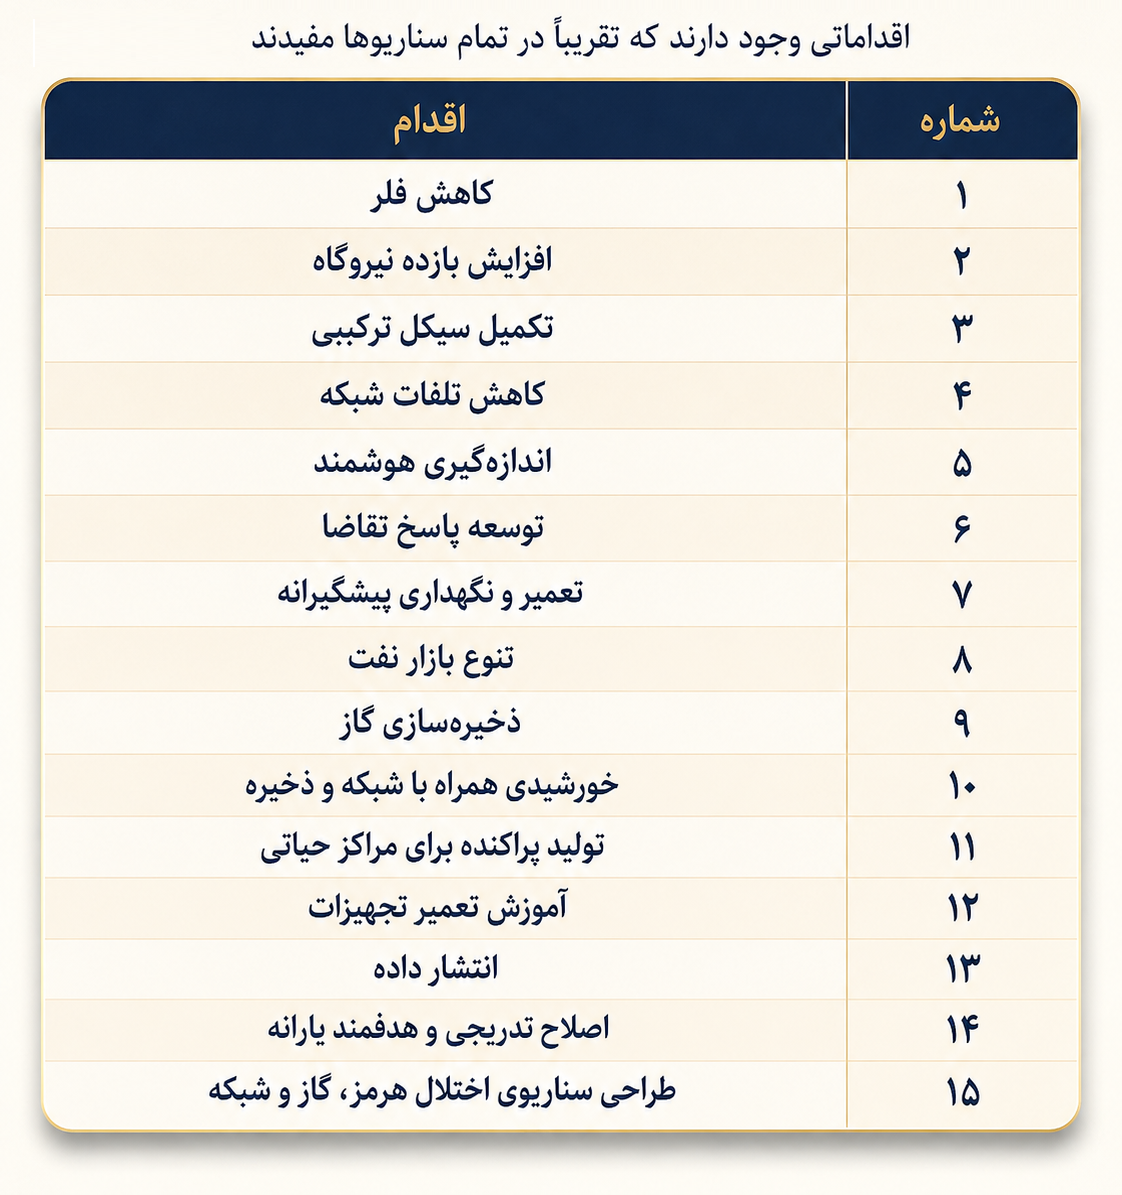
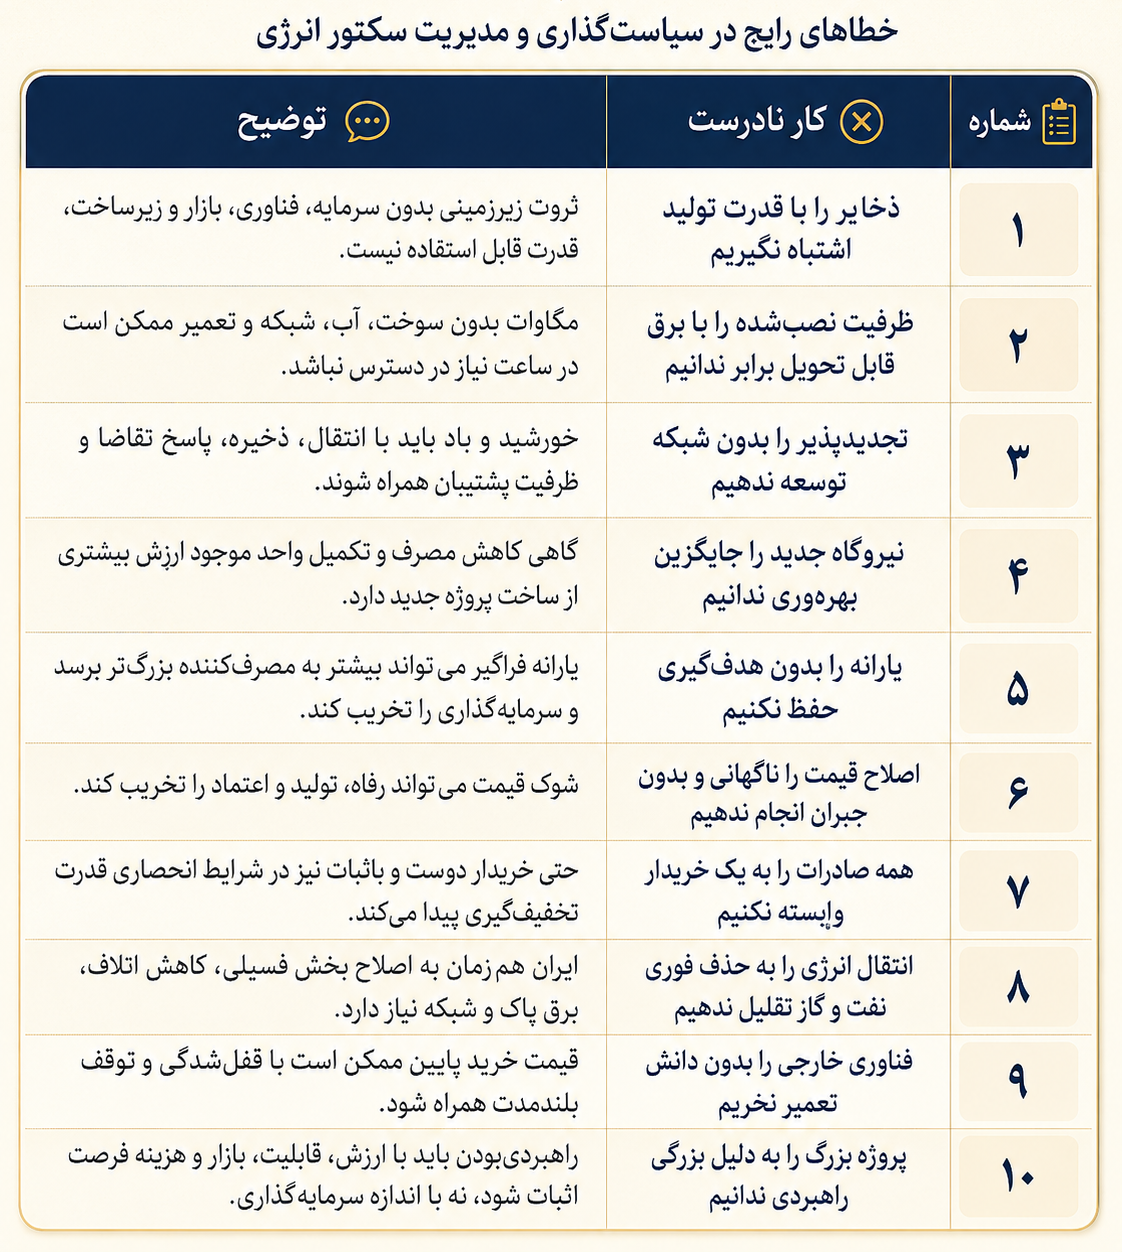
رقابت انرژی آمریکا و چین را نمیتوان فقط با مقایسه تعداد بشکه نفت یا گیگاوات خورشیدی فهمید. آمریکا در تولید نفت و گاز، LNG، بازار مالی و فناوری مزیت دارد. چین در تقاضا، ذخایر، ساخت تجهیزات، شبکه و مقیاس صنعتی قدرت بزرگی ایجاد کرده است. روسیه منابع و تجربه فنی دارد اما به بازارهای محدودتری وابسته شده است. عربستان از ظرفیت مازاد، هزینه پایین و توان مدیریت عرضه استفاده میکند. قطر یک قابلیت متمایزکننده قدرتمند در LNG ساخته و امارات الگویی از ترکیب نفت، گاز، هستهای، خورشید و خدمات ارائه میدهد.
ایران از منابع فراوان، جغرافیا و بازار منطقهای برخوردار است، اما با شکافی عمیق میان «منبع موجود» و «انرژی قابل تحویل» روبهروست. تمرکز صادرات نفت بر چین، کمبود فصلی گاز و برق، فلر بالا، قیمتگذاری ناکارآمد، فرسودگی داراییها و محدودیت سرمایه، قدرت انتخاب کشور را کاهش میدهند. پاسخ مناسب نه قطع صادرات خام و ساخت همه زنجیرهها در داخل است، نه واگذاری کامل بازار و فناوری به یک شریک خارجی. معماری مطلوب باید بر پنج ستون استوار باشد:
کاهش اتلاف و افزایش بازده داراییهای موجود.
حفظ قابلیتهای بحرانی مهندسی، تعمیر و کنترل.
تنوع خریدار، مسیر، سوخت و فناوری.
توسعه برق پاک همراه با شبکه، ذخیره و انعطاف.
اصلاح نهادی و قیمتی همراه با حمایت هدفمند اجتماعی.
بزرگترین دارایی انرژی ایران فقط نفت و گاز زیر زمین نیست. دارایی مهمتر، توان تبدیل این منابع به برق، گرما، محصول، درآمد و قدرت انتخاب در شرایط متفاوت است. کشوری که فقط منبع دارد، در برابر خریدار، مسیر و فناوری وابسته میماند. کشوری که قابلیت دارد، حتی هنگام تغییر قیمت، جنگ، تحریم یا فناوری میتواند ساختار تولید و تجارت خود را بازطراحی کند.
صنعت پتروشیمی معمولاً با یک روایت ساده توضیح داده میشود که بر اساس آن، بهجای صادرات نفت و گاز خام باید این منابع را به محصولات شیمیایی تبدیل کرد تا ارزش افزوده، اشتغال و درآمد صادراتی بیشتری ایجاد شود. این روایت بخشی از واقعیت را بیان میکند، اما برای طراحی یک راهبرد صنعتی دقیق کافی نیست، زیرا حرکت یک مرحله به پایین زنجیره تولید لزوماً به معنای خلق ارزش اقتصادی بیشتر نیست.
برای مثال، ممکن است کشوری گاز ارزان را به متانول تبدیل کند، اما در نهایت مجبور باشد همان متانول را با حاشیه سود پایین، به تعداد محدودی بازار و تحت فشار تخفیف صادر کند. در چنین حالتی، شکل کالای صادراتی تغییر کرده است، اما بسیاری از وابستگیهای اصلی همچنان باقی ماندهاند. درآمد کشور هنوز به قیمت جهانی، تعداد محدودی خریدار خارجی، هزینه حملونقل و دسترسی به فناوری وابسته است و صرف تبدیل گاز به یک محصول پتروشیمی الزاماً این آسیبپذیریها را از بین نمیبرد. در مقابل، یک شرکت کوچکتر میتواند با مصرف مقدار بسیار کمتری ماده اولیه، محصولاتی مانند افزودنی تخصصی، کاتالیست، رزین مهندسی، پوشش ضدخوردگی یا مواد شیمیایی موردنیاز صنعت الکترونیک تولید کند و به ازای هر تن محصول، هر واحد انرژی و هر مترمکعب آب ارزش بسیار بیشتری ایجاد کند. به همین دلیل، جایگاه یک محصول در زنجیره تولید بهتنهایی معیار مناسبی برای سنجش ارزش آن نیست و باید نوع دانش فنی، شدت رقابت، مصرف منابع، بازار هدف و حاشیه سود نیز همزمان بررسی شوند.
پرسش اصلی برای ایران نیز صرفاً این نیست که آیا نفت و گاز باید به محصولات پتروشیمی تبدیل شوند. مسئله مهمتر این است که ایران در کدام حلقههای زنجیره شیمیایی حضور پیدا کند، چه محصولاتی را در مقیاس بزرگ تولید کند، کدام قابلیتهای فناورانه و صنعتی را در داخل حفظ کند و در چه بخشهایی استفاده از همکاری خارجی یا واردات اقتصادیتر باشد. پاسخ به این پرسشها تعیین میکند که توسعه پتروشیمی واقعاً به افزایش قدرت صنعتی منجر شود یا فقط ترکیب صادرات کالایی کشور را تغییر دهد. اهمیت این موضوع زمانی بیشتر روشن میشود که جایگاه مواد شیمیایی در اقتصاد مدرن را در نظر بگیریم. پتروشیمی یکی از مهمترین حلقههای اتصال میان بخش انرژی و تولید صنعتی است و طیف گستردهای از صنایع به محصولات آن وابستهاند. بستهبندی، خودرو، ساختمان، کشاورزی، نساجی، دارو، لوازم خانگی، تجهیزات پزشکی، الکترونیک، رنگ، چسب، شوینده، باتری، پنل خورشیدی و توربین بادی تنها بخشی از صنایعی هستند که بدون مواد شیمیایی و پلیمری امکان فعالیت در مقیاس امروزی را ندارند.
پتروشیمی از منظر آینده بازار انرژی نیز اهمیت فزایندهای دارد. آژانس بینالمللی انرژی برآورد میکند که تولید پلیمرها و الیاف مصنوعی تا سال ۲۰۳۰ به حدود ۱۸٫۴ میلیون بشکه در روز خوراک نفتی نیاز خواهد داشت که معادل بیش از یک بشکه از هر شش بشکه نفت مصرفی جهان است. در شرایطی که رشد مصرف سوختهای حملونقل بهتدریج کندتر میشود، خوراک پتروشیمی میتواند سهم بیشتری از رشد آینده تقاضای نفت را به خود اختصاص دهد. با این حال، رشد تقاضای بلندمدت به این معنا نیست که همه پروژههای پتروشیمی سودآور خواهند بود. صنعت شیمیایی بهشدت چرخهای، سرمایهبر، انرژیبر و وابسته به مقیاس است. ممکن است تقاضای جهانی همچنان افزایش یابد، اما اگر ظرفیت تولید با سرعت بیشتری رشد کند، حاشیه سود تولیدکنندگان کاهش پیدا میکند. حتی ممکن است کارخانهای از نظر فنی بدون مشکل کار کند، اما درآمد حاصل از فروش نتواند هزینه سرمایه، خوراک، تعمیر و نگهداری و حملونقل را پوشش دهد.
به همین دلیل، توسعه صنعت پتروشیمی نباید صرفاً با افزایش ظرفیت اسمی سنجیده شود. ارزش افزوده واقعی، نرخ بهرهبرداری از ظرفیت، حاشیه سود در دورههای مختلف چرخه بازار، تنوع محصول و خریدار، امکان تغییر خوراک، میزان مصرف انرژی و آب، قابلیت تعمیر تجهیزات، عمق دانش فنی و میزان ارتباط با صنایع پاییندستی معیارهای دقیقتری برای ارزیابی موفقیت هستند. پروژهای با ظرفیت کمتر اما فناوری بهتر، مصرف منابع پایینتر، بازار متنوعتر و اتصال قویتر به صنایع داخلی ممکن است در بلندمدت ارزش بیشتری از یک مجتمع بسیار بزرگ کالایی ایجاد کند. این نگاه با منطق تولید فازی نیز هماهنگ است، زیرا مسئله اصلی فقط محل احداث کارخانه یا مالکیت آن نیست. اهمیت بیشتری دارد که معماری تولید تا چه اندازه امکان خلق ارزش در آینده، انباشت دانش، حفظ کیفیت، افزایش تابآوری و تغییر مسیر در برابر تحول بازار و فناوری را فراهم میکند. در نهایت، مزیت واقعی صنعت پتروشیمی زمانی شکل میگیرد که کشور فقط ماده خام را به کالایی دیگر تبدیل نکند، بلکه توانایی تولید محصولات پیچیدهتر، یادگیری فناورانه و حرکت میان حلقههای مختلف زنجیره ارزش را نیز به دست آورد.
اصطلاحهای «صنایع شیمیایی» و «پتروشیمی» در بسیاری از متنها بهجای یکدیگر به کار میروند، اما از نظر دامنه و نوع مواد اولیه کاملاً یکسان نیستند. پتروشیمی را میتوان بخشی از مجموعه بزرگتر صنایع شیمیایی دانست که عمدتاً بر خوراکهای هیدروکربنی تکیه دارد، در حالی که صنایع شیمیایی دامنه گستردهتری از مواد اولیه، محصولات و کاربردها را در بر میگیرد.
پتروشیمی: محصولات پتروشیمی عمدتاً از نفت، گاز طبیعی، میعانات، مایعات گازی، نفتا یا در برخی کشورها زغالسنگ به دست میآیند. در بخشهای پایه این صنعت، موادی مانند اتیلن، پروپیلن، بوتادین، بنزن، تولوئن، زایلنها، متانول و آمونیاک تولید میشوند و همین مواد میتوانند خوراک مراحل بعدی زنجیره باشند. با ادامه فرآوری، محصولاتی مانند پلیاتیلن، پلیپروپیلن، PVC، PET، پلیاستایرن و انواع لاستیکهای مصنوعی به دست میآیند. بنابراین، پتروشیمی فقط شامل مواد پایه نیست و از تولید مولکولهای ساده تا پلیمرهایی را در بر میگیرد که مستقیماً در صنایع پاییندستی مصرف میشوند.
صنایع شیمیایی: صنایع شیمیایی حوزه وسیعتری دارند و الزاماً به نفت و گاز وابسته نیستند. مواد اولیه این صنایع میتوانند از منابعی مانند مواد معدنی، نمک، گوگرد، فسفات، زیستتوده، هوا، آب و حتی مواد بازیافتی تأمین شوند. به همین دلیل، بسیاری از فعالیتهایی که از نظر فناوری و بازار در زمره صنایع شیمیایی قرار میگیرند، ممکن است ارتباط مستقیمی با خوراک هیدروکربنی نداشته باشند. دامنه محصولات نیز بسیار گسترده است و از اسیدها، بازها و کودهای شیمیایی تا رنگ و پوشش، چسب، شوینده، سموم و مواد کشاورزی را شامل میشود. مواد شیمیایی تصفیه آب، مواد آزمایشگاهی، واسطههای دارویی، مواد شیمیایی الکترونیکی، کاتالیستها، افزودنیهای پلیمری، مواد موردنیاز معدن و مواد پیشرفته نیز در همین حوزه قرار میگیرند.
با این حال، مرز میان پتروشیمی و صنایع شیمیایی در عمل همیشه روشن نیست، زیرا یک ماده میتواند از نظر خوراک و فرآیند تولید در یک زنجیره قرار گیرد و از نظر کاربرد نهایی به زنجیرهای دیگر متصل شود. آمونیاک نمونه خوبی از این همپوشانی است. این ماده ممکن است از گاز طبیعی تولید شود و از این نظر در زنجیره پتروشیمی قرار گیرد، اما بخش بزرگی از مصرف آن به کود و سایر فعالیتهای صنایع شیمیایی مربوط میشود. متانول نیز وضعیت مشابهی دارد و بسته به مسیر مصرف میتواند نقشهای متفاوتی داشته باشد. از آن میتوان بهعنوان سوخت یا حلال استفاده کرد، یا آن را به فرمالدهید، اسید استیک، الفینها و مجموعهای از مواد شیمیایی دیگر تبدیل کرد. بنابراین، قرار دادن یک محصول در یک دسته ثابت همیشه تصویر دقیقی از نقش اقتصادی آن ارائه نمیدهد.
برای تحلیل راهبردی، بهتر است بهجای تمرکز بیش از حد بر نام صنعت، جریان واقعی ماده، انرژی، دانش و پول را در طول زنجیره دنبال کنیم. این نگاه نشان میدهد که خوراک از کجا وارد میشود، در هر مرحله چه میزان ارزش ایجاد میکند، چه دانشی برای تبدیل آن لازم است و درآمد نهایی در کدام حلقه زنجیره شکل میگیرد. از این منظر، تفاوت واقعی میان پتروشیمی و صنایع شیمیایی بیش از آنکه صرفاً یک تفاوت اسمی باشد، به نوع خوراک، عمق فرآوری، پیچیدگی دانش فنی و کاربرد نهایی محصول مربوط میشود.
زنجیره ارزش پتروشیمی و مواد شیمیایی را میتوان در شش لایه اصلی بررسی کرد که از انتخاب خوراک آغاز میشود و تا تولید کالای نهایی ادامه پیدا میکند. اهمیت این تقسیمبندی در آن است که ارزش اقتصادی، دانش فنی، نیاز سرمایهای و نوع رقابت در هر لایه متفاوت است. به همین دلیل، حضور در زنجیره شیمیایی فقط به معنای ساخت واحدهای بیشتر نیست، بلکه به انتخاب آگاهانه جایگاه در این زنجیره وابسته است.
۳.۳.۱ خوراک: خوراک نقطه آغاز زنجیره است و میتواند شامل متان، اتان، پروپان، بوتان، میعانات گازی، نفتا، نفت خام، زغالسنگ، هیدروژن، زیستتوده و مواد بازیافتی باشد. انتخاب میان این گزینهها فقط به قیمت خوراک مربوط نمیشود، زیرا نوع خوراک تعیین میکند چه محصولاتی و با چه نسبتی تولید شوند، چه فناوری و تجهیزاتی موردنیاز باشد و کارخانه در برابر کدام نوسانهای بازار یا زنجیره تأمین آسیبپذیرتر شود. در میان خوراکهای گازی، اتان معمولاً برای تولید اتیلن گزینه بسیار مناسبی است. کراکر اتان سهم بیشتری از محصول خود را به شکل اتیلن تولید میکند و از این نظر برای مجموعههایی که هدف اصلی آنها تولید اتیلن است جذابیت دارد. در مقابل، تولید جانبی پروپیلن، بوتادین و ترکیبات آروماتیک در این مسیر محدودتر است و همین موضوع تنوع محصول را کاهش میدهد.
نفتا الگوی متفاوتی ایجاد میکند. کراکر نفتا علاوه بر اتیلن، مقادیر بیشتری پروپیلن، بوتادین و ترکیبات آروماتیک تولید میکند و بنابراین سبد محصول متنوعتری در اختیار مجتمع قرار میدهد. این انعطاف با هزینه همراه است، زیرا سرمایهگذاری اولیه، مصرف انرژی و پیچیدگی عملیاتی معمولاً بیشتر میشود و اقتصاد پروژه نیز وابستگی بالاتری به قیمت نفت پیدا میکند. با وجود این محدودیتها، نفتا همچنان یکی از مهمترین خوراکهای متداول تولید اتیلن در جهان است.
پروپان نیز میتواند مستقیماً در واحدهای هیدروژنزدایی پروپان یا PDH به پروپیلن تبدیل شود. این مسیر در مناطقی اهمیت بیشتری پیدا میکند که تقاضای پروپیلن بالا باشد و تولید جانبی آن از کراکرها یا پالایشگاهها پاسخگوی بازار نباشد. سودآوری واحد PDH تا حد زیادی به فاصله قیمت پروپان و پروپیلن وابسته است و اگر ظرفیت زیادی در یک دوره کوتاه ساخته شود یا هزینه خوراک افزایش یابد، حاشیه سود پروژه میتواند بهسرعت کاهش پیدا کند.
متان نیز پایه زنجیره دیگری را تشکیل میدهد که معمولاً با عنوان زنجیره C1 شناخته میشود. متان را میتوان به گاز سنتز، هیدروژن، آمونیاک و متانول تبدیل کرد و از این مسیر به طیف بزرگی از کودها، حلالها، رزینها، سوختها و مواد واسطه دست یافت. چین در کنار گاز طبیعی از زغالسنگ نیز برای تولید متانول و سایر مواد شیمیایی استفاده کرده است. این مسیر میتواند امنیت خوراک داخلی را افزایش دهد، اما معمولاً به مصرف بیشتر انرژی و آب و انتشار کربن بالاتر منجر میشود. در مجموع، صنعت شیمیایی یکی از بزرگترین مصرفکنندگان صنعتی نفت و گاز است و تولید مواد شیمیایی پایه سهم مهمی از مصرف انرژی این صنعت را به خود اختصاص میدهد.
۳.۳.۲ مواد پایه یا بلوکهای سازنده: پس از خوراک، بخش بزرگی از زنجیره بر مجموعهای از مواد پایه بنا میشود که نقش بلوکهای سازنده را دارند. در گروه الفینها، اتیلن، پروپیلن و بوتادین قرار میگیرند و در گروه آروماتیکها، بنزن، تولوئن و زایلنها اهمیت دارند که پارازایلن یکی از مهمترین آنهاست. متانول، آمونیاک و هیدروژن نیز مواد پایه اصلی زنجیره گاز سنتز هستند. حجم تولید این مواد معمولاً بسیار بالاست و بازار آنها ماهیت کالایی بیشتری دارد. به همین دلیل، حاشیه سود میتواند بهشدت نوسان کند و در دورههای مازاد ظرفیت حتی به سطوح بسیار پایین برسد. مزیت رقابتی در این بخش بیشتر از دسترسی به خوراک ارزان، مقیاس مناسب، فناوری کارآمد، یکپارچگی با واحدهای مجاور، لجستیک مناسب و نرخ بهرهبرداری بالا به دست میآید تا صرفاً از خود محصول.
۳.۳.۳ مواد واسطه: مواد پایه در مراحل بعدی وارد واکنشهای شیمیایی پیچیدهتری میشوند و طیف وسیعی از مواد واسطه را به وجود میآورند. اتیلن اکساید، اتیلن گلایکول، اتیلبنزن، استایرن، وینیل کلراید، پروپیلن اکساید، آکریلونیتریل، اسید اکریلیک، فنول و استون، اسید استیک، فرمالدهید و ایزوسیاناتها از مهمترین نمونههای این گروه هستند. اهمیت مواد واسطه از آنجا ناشی میشود که در بسیاری از کشورها شکاف اصلی زنجیره دقیقاً در همین مرحله شکل میگیرد. ممکن است یک کشور اتیلن، پروپیلن یا متانول را در حجم بالا تولید کند، اما ماده واسطهای را که صنایع داخلی برای ادامه تولید نیاز دارند از خارج وارد کند. در چنین وضعیتی، داشتن ظرفیت بالادستی الزاماً به معنای کامل بودن زنجیره یا استقلال صنعتی نیست.
۳.۳.۴ پلیمرها: بخش مهم دیگری از زنجیره به پلیمرها مربوط میشود. پلیاتیلن سنگین، سبک و سبک خطی، پلیپروپیلن، PVC، PET، پلیاستایرن، ABS، پلیکربنات، پلیآمید، پلییورتان، لاستیکهای مصنوعی و الیاف مصنوعی از مهمترین محصولات این لایه هستند. یکی از خطاهای رایج در تحلیل این صنعت آن است که تمام انواع یک پلیمر بهعنوان یک محصول واحد در نظر گرفته شوند. در عمل، پلیپروپیلنی که برای قطعات پزشکی استفاده میشود ممکن است از نظر شاخص جریان مذاب، مقاومت ضربه، شفافیت، خلوص، افزودنیها و استانداردهای فنی تفاوت زیادی با گرید موردنیاز الیاف، لوله، بستهبندی، سپر خودرو یا لوازم خانگی داشته باشد. به همین دلیل، اعلام ظرفیت تولید «یک میلیون تن پلیمر» بهتنهایی اطلاعات زیادی درباره عمق صنعتی یا ارزش اقتصادی آن ظرفیت ارائه نمیکند. ترکیب گریدها، کیفیت محصول، ثبات تولید و توان توسعه گریدهای جدید باید در کنار ظرفیت اسمی بررسی شوند. کشوری که حجم بالایی از یک پلیمر پایه تولید میکند اما برای گریدهای تخصصی وابسته به واردات است، جایگاه متفاوتی با کشوری دارد که شاید تولید کمتری داشته باشد اما توان طراحی و عرضه محصولات پیچیدهتر را در اختیار دارد.
۳.۳.۵ مواد شیمیایی تخصصی و پیشرفته: با حرکت به سمت مواد شیمیایی تخصصی و پیشرفته، معمولاً حجم تولید کاهش پیدا میکند، اما میزان دانش، پیچیدگی و ارزش نهفته در هر واحد محصول افزایش مییابد. کاتالیستها، افزودنیهای پلیمری، پایدارکنندهها، ضداکسیدانتها، مستربچها، رنگدانهها، پوششهای تخصصی، مواد ضدخوردگی، مواد شیمیایی الکترونیکی، مواد باتری، غشاها، رزینهای مهندسی، چسبهای صنعتی، مواد تصفیه آب، سورفکتانتها و مواد واسطه دارویی در این گروه قرار میگیرند. رقابت در این حوزه بیش از آنکه بر دسترسی به خوراک ارزان استوار باشد، به توان فرمولاسیون، مالکیت فکری، کیفیت ثابت و خدمات فنی وابسته است. استانداردهای دقیق، ارتباط نزدیک با مشتری و توانایی حل یک مسئله مشخص نیز نقش بسیار مهمی دارند. به همین دلیل، یک تولیدکننده کوچک مواد تخصصی میتواند در برخی بازارها حاشیه سود و قدرت قیمتگذاری بیشتری از یک مجتمع بسیار بزرگ تولیدکننده مواد پایه داشته باشد. این بخش همچنین بیش از دیگر لایههای زنجیره به رابطه مستمر میان تولیدکننده و مصرفکننده وابسته است. محصول تخصصی معمولاً فقط یک ماده شیمیایی نیست، بلکه همراه با دانش استفاده، کنترل کیفیت، سازگاری با فرآیند مشتری و خدمات فنی عرضه میشود. همین پیوند نزدیک با مشتری یکی از عواملی است که ورود به این بازارها را دشوارتر اما ارزش آنها را بیشتر میکند.
۳.۳.۶ تبدیل و تولید محصول نهایی: پلیمر یا ماده شیمیایی در بسیاری از موارد هنوز محصول نهایی نیست و باید در صنایع پاییندستی به کالاهای قابل استفاده تبدیل شود. لوله، فیلم بستهبندی، قطعات خودرو، کابل، بطری، کفش، تجهیزات پزشکی، فوم، رنگ، چسب، قطعات الکترونیکی و الیاف تنها بخشی از محصولاتی هستند که از این مواد ساخته میشوند. این لایه از زنجیره اهمیت ویژهای برای اشتغال و کارآفرینی دارد، زیرا برخلاف مجتمعهای عظیم بالادستی، معمولاً از تعداد زیادی شرکت کوچک و متوسط تشکیل میشود. بخش بزرگی از تنوع محصول، نوآوری کاربردی و ارتباط مستقیم با بازار مصرف نیز در همین مرحله شکل میگیرد. از این منظر، عمق یک صنعت شیمیایی را نباید فقط با حجم خوراک مصرفشده یا ظرفیت مجتمعهای بزرگ سنجید. زنجیره زمانی ارزش بیشتری ایجاد میکند که مواد پایه بتوانند به واسطهها، گریدهای متنوع، مواد تخصصی و در نهایت محصولات صنعتی و مصرفی تبدیل شوند. هرچه این پیوندها کاملتر باشند، سهم بیشتری از ارزش افزوده، دانش فنی، اشتغال و توان نوآوری در داخل اقتصاد باقی میماند.
در مجموع، نقشه زنجیره ارزش نشان میدهد که صنعت شیمیایی از مجموعهای از حلقههای متفاوت تشکیل شده است که هر کدام منطق اقتصادی و فناورانه خاص خود را دارند. خوراک ارزان میتواند در ابتدای زنجیره مزیت ایجاد کند، اما حفظ این مزیت در مراحل بعدی به فناوری، کیفیت، تنوع محصول، دانش فنی و ارتباط با صنایع پاییندستی وابسته میشود. به همین دلیل، راهبرد صنعتی موفق باید علاوه بر ظرفیت تولید، به این موضوع توجه کند که ارزش در کدام حلقهها ایجاد میشود و کشور در کدام بخشها توان حفظ و توسعه آن را دارد.
در ارزیابی عملکرد صنعت پتروشیمی و مواد شیمیایی، چند شاخص رایج وجود دارد که اغلب بهجای یکدیگر استفاده میشوند، در حالی که هرکدام بخش متفاوتی از واقعیت را نشان میدهند. ظرفیت اسمی، تولید واقعی، فروش و صادرات، ارزش افزوده و اهمیت سیستمی لزوماً همجهت نیستند و بالا بودن یکی از آنها بهتنهایی به معنای عملکرد بهتر صنعتی نیست.
۳.۴.۱ ظرفیت اسمی: ظرفیت اسمی نشان میدهد یک کارخانه در شرایط طراحیشده و در صورت دسترسی مناسب به خوراک، تجهیزات و زیرساخت، چه مقدار محصول میتواند تولید کند. این عدد معمولاً در زمان افتتاح پروژهها و گزارشهای توسعه برجسته میشود، زیرا تصویری ساده و قابل مقایسه از اندازه واحد صنعتی ارائه میدهد. با این حال، ظرفیت اسمی اطلاعات محدودی درباره عملکرد واقعی کارخانه در اختیار میگذارد. از روی این عدد نمیتوان فهمید که خوراک کافی وجود دارد یا نه، واحد چند روز از سال فعالیت میکند، محصول تولیدی استاندارد و قابل فروش است یا نه، بازار کافی برای آن وجود دارد یا حاشیه سود تولید چقدر است. به همین دلیل، افزایش ظرفیت اسمی لزوماً به معنای افزایش متناظر تولید، درآمد یا ارزش اقتصادی نیست.
۳.۴.۲ تولید واقعی: تولید واقعی مقدار محصولی را نشان میدهد که کارخانه در یک دوره مشخص عملاً تولید کرده است. مقایسه این مقدار با ظرفیت اسمی، نرخ بهرهبرداری از ظرفیت را مشخص میکند و میتواند تصویر دقیقتری از عملکرد عملیاتی واحد ارائه دهد. برای مثال، کارخانهای با ظرفیت اسمی یک میلیون تن و تولید واقعی ۶۰۰ هزار تن، نرخ بهرهبرداری ۶۰ درصدی دارد. در مقابل، کارخانهای با ظرفیت اسمی ۷۰۰ هزار تن که ۶۵۰ هزار تن تولید میکند، با نرخ بهرهبرداری بسیار بالاتری فعالیت کرده است. بنابراین، کارخانه دوم با وجود ظرفیت اسمی کمتر میتواند از نظر استفاده از سرمایه و تجهیزات عملکرد عملیاتی بهتری داشته باشد.
۳.۴.۳ فروش و صادرات: حجم فروش یا صادرات نشان میدهد چه مقدار محصول از کارخانه خارج شده و به بازار رسیده است، اما این شاخص نیز بهتنهایی اطلاعات کافی درباره سودآوری یا ارزش افزوده ارائه نمیکند. ممکن است یک شرکت حجم بالایی از محصول را بفروشد، اما برای حفظ بازار تخفیف سنگینی ارائه کرده باشد یا حتی فروش در سطحی پایینتر از هزینه کامل تولید انجام شده باشد. صادرات ناخالص نیز نباید با ارزش افزوده داخلی یکسان در نظر گرفته شود. بخشی از ارزش کالای صادراتی ممکن است به فناوری خارجی، قطعات وارداتی، کاتالیست، مواد اولیه، حملونقل، بیمه یا خدماتی مربوط باشد که در خارج از اقتصاد داخلی تأمین شدهاند. در نتیجه، بالا بودن ارزش دلاری صادرات الزاماً به این معنا نیست که همان میزان ارزش در داخل کشور خلق شده است.
۳.۴.۴ ارزش افزوده: ارزش افزوده تصویر دقیقتری از سهم واقعی صنعت در اقتصاد ارائه میدهد، زیرا برای محاسبه آن باید ارزش نهادههای واسطه از ارزش تولید کسر شود. این شاخص نشان میدهد چه مقدار ارزش جدید در داخل فرآیند تولید ایجاد شده است، نه اینکه صرفاً چه مقدار کالا فروخته یا صادر شده باشد. روششناسی مورد استفاده در تحلیل اقتصاد چین نیز بر همین تمایز تأکید میکند و نشان میدهد که برای سنجش سهم واقعی یک صنعت باید از ارزش افزوده، جداول دادهـستانده و تجارت بر مبنای ارزش افزوده استفاده کرد. تکیه صرف بر درآمد، حجم فروش یا ارزش ناخالص صادرات میتواند اندازه واقعی نقش صنعتی را بیش از حد یا کمتر از واقع نشان دهد.
۳.۴.۵ اهمیت سیستمی: اهمیت سیستمی بعد متفاوتی از ارزش اقتصادی را نشان میدهد. ممکن است یک ماده یا محصول سهم بسیار کوچکی در GDP یا ارزش کل تولید صنعتی داشته باشد، اما نبود آن بتواند فعالیت چندین صنعت دیگر را مختل یا متوقف کند. کاتالیستها، افزودنیهای تخصصی، برخی گازهای صنعتی، رزینهای خاص و مواد شیمیایی موردنیاز تصفیه آب نمونههایی هستند که ممکن است از نظر حجم یا ارزش بازار چندان بزرگ نباشند، اما نقش آنها در عملکرد زنجیره تولید بسیار مهم باشد. در چنین مواردی، جایگاه راهبردی یک محصول از اندازه بازار آن مهمتر میشود.
در مجموع، ارزیابی صنعت زمانی دقیقتر خواهد بود که این شاخصها جدا از یکدیگر بررسی شوند. ظرفیت اسمی اندازه بالقوه را نشان میدهد، تولید واقعی میزان استفاده از آن ظرفیت را مشخص میکند، فروش و صادرات دسترسی به بازار را منعکس میکنند، ارزش افزوده میزان خلق ارزش در داخل اقتصاد را میسنجد و اهمیت سیستمی نشان میدهد که یک محصول تا چه اندازه برای ادامه فعالیت سایر بخشها ضروری است. به همین دلیل، اندازه اقتصادی و اهمیت راهبردی نباید با یک معیار واحد سنجیده شوند. ممکن است یک محصول از نظر تناژ یا صادرات کوچک باشد، اما برای امنیت صنعتی بسیار مهم باشد و در مقابل، یک محصول با حجم تولید بالا سهم محدودی در خلق ارزش، دانش یا تابآوری اقتصادی داشته باشد.
سود یک مجتمع پتروشیمی را نمیتوان فقط از اختلاف میان قیمت خوراک و قیمت محصول نهایی محاسبه کرد. اقتصاد واقعی یک پروژه به مجموعهای از هزینهها و ریسکها وابسته است که در طول عمر کارخانه تغییر میکنند و ممکن است تصویر کاملاً متفاوتی از سودآوری ایجاد کنند.
هزینه خوراک معمولاً یکی از مهمترین اجزای هزینه تولید است، اما تنها عامل تعیینکننده نیست. انرژی و یوتیلیتی، استهلاک، هزینه سرمایه، مصرف کاتالیست، تعمیر و نگهداری، آب، نیروی انسانی، حملونقل و انبارداری نیز باید در محاسبات وارد شوند. هزینه بیمه، تأمین مالی، توقف تولید، ضایعات، الزامات محیطزیستی و قیمت واقعی فروش پس از اعمال تخفیف نیز میتوانند اثر قابل توجهی بر نتیجه اقتصادی پروژه داشته باشند. به همین دلیل، کارخانهای که روی کاغذ از اختلاف مناسبی میان قیمت خوراک و محصول برخوردار است، لزوماً سودآور نیست. اگر هزینه تأمین مالی بالا باشد، واحد با نرخ بهرهبرداری پایین کار کند، توقفهای مکرر داشته باشد یا برای فروش محصول تخفیف زیادی ارائه دهد، بخش بزرگی از مزیت اولیه خوراک از بین میرود.
حاشیه نقدی: حاشیه نقدی معمولاً از مقایسه درآمد فروش با هزینههای نقدی و متغیر تولید به دست میآید. این شاخص برای تصمیمهای کوتاهمدت اهمیت زیادی دارد، زیرا نشان میدهد ادامه فعالیت کارخانه در شرایط جاری تا چه اندازه میتواند هزینههای عملیاتی خود را پوشش دهد. اگر درآمد حاصل از فروش از هزینههای مستقیم تولید بیشتر باشد، ممکن است ادامه تولید حتی در یک بازار ضعیف منطقی باشد. با این حال، مثبت بودن حاشیه نقدی بهتنهایی نشان نمیدهد که پروژه در بلندمدت اقتصادی است، زیرا هزینه سرمایهگذاری اولیه و بخشی از هزینههای بلندمدت در این محاسبه دیده نمیشوند.
حاشیه کامل: برای ارزیابی پایدارتر سودآوری باید دامنه محاسبه گستردهتر شود. در حاشیه کامل، علاوه بر هزینههای جاری، استهلاک، هزینه مالی، تعمیرات اساسی، سرمایه در گردش، هزینههای محیطزیستی و هزینه جایگزینی دارایی نیز اهمیت پیدا میکنند. ممکن است شرکتی حاشیه نقدی مثبت داشته باشد و بتواند فعالیت روزمره خود را ادامه دهد، اما درآمد آن برای جبران فرسودگی داراییها، بازپرداخت سرمایه و تأمین سرمایهگذاریهای آینده کافی نباشد. در چنین وضعیتی، کارخانه در ظاهر فعال و سودده به نظر میرسد، اما در عمل بهتدریج سرمایه خود را مصرف میکند. این تفاوت برای تحلیل پروژههای پتروشیمی اهمیت زیادی دارد، زیرا بسیاری از این پروژهها عمر طولانی و سرمایهگذاری اولیه بسیار بالایی دارند. سودآوری واقعی زمانی شکل میگیرد که پروژه نهفقط هزینه تولید امروز، بلکه هزینه حفظ و جایگزینی ظرفیت در آینده را نیز پوشش دهد.
صرفه مقیاس: مجتمعهای بزرگ معمولاً از صرفههای مقیاس بهرهمند میشوند. هزینه بسیاری از زیرساختها، نیروی انسانی، یوتیلیتی و خدمات پشتیبان با افزایش ظرفیت به همان نسبت رشد نمیکند و در نتیجه هزینه تولید به ازای هر واحد محصول میتواند کاهش یابد. با این حال، بزرگتر بودن همیشه به معنای بهتر بودن نیست. مجتمع بزرگ سرمایه بیشتری را برای مدت طولانی قفل میکند، زمان ساخت بیشتری نیاز دارد و در برابر تغییر شرایط بازار حساستر است. اگر تقاضا کمتر از انتظار رشد کند یا قیمت محصول کاهش یابد، فروش حجم عظیم تولید میتواند دشوار شود. هزینه توقف نیز در واحدهای بزرگ بیشتر است و هر روز خاموشی میتواند زیان قابل توجهی ایجاد کند. علاوه بر این، تغییر ترکیب محصول یا سازگار کردن یک مجتمع بسیار بزرگ با بازار جدید معمولاً دشوارتر از واحدهای کوچکتر و انعطافپذیرتر است. بنابراین، صرفه مقیاس باید در کنار هزینه کاهش انعطاف و افزایش ریسک بررسی شود.
یکپارچگی: یکپارچهسازی پالایش و پتروشیمی میتواند بخشی از هزینهها را کاهش دهد و بهرهوری منابع را افزایش دهد. در یک مجتمع یکپارچه، خوراک، انرژی و محصولات جانبی میان واحدهای مختلف مبادله میشوند و مادهای که برای یک واحد محصول جانبی محسوب میشود میتواند مستقیماً خوراک واحد دیگری باشد. این پیوندها میتوانند هزینه حمل، ذخیرهسازی و اتلاف انرژی را کاهش دهند و امکان استفاده بهتر از جریانهای جانبی را فراهم کنند. همچنین ممکن است مجتمع بتواند با توجه به شرایط بازار، بخشی از جریان مواد را میان سوخت، خوراک پتروشیمی و محصولات دیگر جابهجا کند. با این حال، یکپارچگی بیش از حد میتواند وابستگی متقابل و ریسک مشترک ایجاد کند. اگر چند واحد به یک سامانه بخار، برق، آب، خط لوله، مخزن یا بندر مشترک وابسته باشند، خرابی همان زیرساخت میتواند چند کارخانه را بهطور همزمان متوقف کند. در این حالت، مزیت اقتصادی ناشی از اشتراک زیرساخت با افزایش ریسک تمرکز همراه میشود.
در مجموع، اقتصاد یک کارخانه شیمیایی حاصل برهمکنش هزینه خوراک، فناوری، مقیاس، نرخ بهرهبرداری، هزینه سرمایه، قیمت فروش و قابلیت اطمینان عملیاتی است. هیچیک از این عوامل بهتنهایی برای ارزیابی یک پروژه کافی نیستند و حتی خوراک بسیار ارزان نیز نمیتواند ضعف فناوری، هزینه مالی بالا، توقف مکرر یا بازار نامناسب را برای همیشه جبران کند. به همین دلیل، ارزیابی درست یک پروژه باید هم سودآوری کوتاهمدت و هم توان آن برای جبران سرمایه در بلندمدت را در نظر بگیرد. پروژهای که حاشیه نقدی مناسبی دارد اما قادر به تأمین هزینه تعمیر، جایگزینی تجهیزات و بازپرداخت سرمایه نیست، ممکن است امروز فعال باشد اما از نظر اقتصادی پایدار نباشد.
بازار جهانی پتروشیمی تا سال ۲۰۲۶ با وضعیتی دوگانه روبهرو است. از یک سو، تقاضای بلندمدت برای مواد شیمیایی همچنان در حال رشد است و عواملی مانند افزایش جمعیت، شهرنشینی، توسعه بستهبندی، سلامت، ساختمان، فناوری، خودروهای برقی و انرژی پاک مصرف انواع مواد شیمیایی و پلیمری را بالا میبرند. از سوی دیگر، ظرفیت جدید در بسیاری از محصولات با سرعتی حتی بیشتر از تقاضا افزایش یافته و همین موضوع فشار قابل توجهی بر اقتصاد این صنعت ایجاد کرده است. موج سرمایهگذاری در چین، آمریکا و خاورمیانه بخش بزرگی از این افزایش عرضه را توضیح میدهد. چین بهویژه در سالهای اخیر توسعه بسیار سریعی در ظرفیت مواد پایه داشته است. آژانس بینالمللی انرژی گزارش کرده که این کشور بین سالهای ۲۰۱۹ تا ۲۰۲۴ به اندازه کل ظرفیت موجود اتیلن و پروپیلن اروپا، ژاپن و کره جنوبی ظرفیت جدید اضافه کرده است. سرعت این توسعه حتی از موجهای قبلی سرمایهگذاری در آمریکا و خاورمیانه نیز بیشتر بوده است. رشد سریع ظرفیت، رقابت را در بازارهای جهانی شدیدتر کرده و کارخانههای قدیمی و پرهزینه را بیش از گذشته تحت فشار قرار داده است. کاهش نرخ بهرهبرداری برخی واحدها، افت قیمت و حاشیه سود، تعطیلی ظرفیتهای کمرقابت و افزایش صادرات از مهمترین نتایج این وضعیت بودهاند. فشار بازار همچنین شرکتها را به سمت ادغام و بازسازی داراییها سوق داده و رقابت برای حضور در بازارهای نوظهور را شدیدتر کرده است.
۳.۶.۱ حرکت از سوخت به مواد: یکی از مهمترین تغییرات راهبردی در صنعت نفت و پتروشیمی، افزایش توجه به تبدیل هیدروکربنها به مواد شیمیایی است. شرکتهای بزرگ نفتی انتظار دارند که با گسترش خودروهای برقی و برقیشدن بخشی از حملونقل، رشد تقاضا برای برخی سوختهای متعارف در بلندمدت کندتر شود. در نتیجه، تبدیل نفت و مایعات هیدروکربنی به مواد شیمیایی به یکی از مسیرهای حفظ بازار برای منابع نفتی تبدیل شده است. عربستان سعودی این رویکرد را بهطور مشخص در راهبرد «مایعات به مواد شیمیایی» دنبال میکند و تلاش دارد سهم بیشتری از نفت را مستقیماً یا از طریق مجتمعهای یکپارچه به خوراک و محصولات شیمیایی تبدیل کند. آرامکو هدفی معادل چهار میلیون بشکه در روز ظرفیت مرتبط با تبدیل مایعات به مواد شیمیایی تا سال ۲۰۳۰ مطرح کرده بود و در پایان سال ۲۰۲۴ اعلام کرد که حدود ۴۵ درصد مسیر دستیابی به این هدف را پوشش داده است. اهمیت این تغییر فقط در افزایش تولید محصولات پتروشیمی نیست. اگر مصرف سوختهای حملونقل در آینده رشد کمتری داشته باشد، صنایع شیمیایی میتوانند به یکی از مهمترین بازارهای باقیمانده برای نفت و مایعات هیدروکربنی تبدیل شوند. همین انتظار باعث شده است که رقابت در بخش مواد شیمیایی نهتنها میان شرکتهای پتروشیمی، بلکه میان تولیدکنندگان بزرگ نفت نیز افزایش پیدا کند.
۳.۶.۲ حرکت به سمت مواد تخصصی: افزایش ظرفیت در مواد پایه باعث میشود حاشیه سود این محصولات در دورههای مازاد عرضه کاهش پیدا کند. هرچه محصول استانداردتر و کالاییتر باشد، توان تولیدکننده برای متمایز کردن خود کمتر میشود و رقابت بیشتر به قیمت، هزینه خوراک، مقیاس و لجستیک وابسته خواهد بود. برای کاهش این وابستگی، بخشی از شرکتهای شیمیایی تلاش میکنند سهم بیشتری از فعالیت خود را به مواد تخصصی، پلیمرهای مهندسی، خدمات فنی و محصولات سفارشی اختصاص دهند. در این بازارها، مشتری فقط یک ماده با مشخصات عمومی خریداری نمیکند و عواملی مانند عملکرد محصول، ثبات کیفیت، خدمات پس از فروش و توان حل مسئله اهمیت بیشتری پیدا میکنند. با این حال، عبور از مواد پایه به مواد تخصصی صرفاً با ساخت یک کارخانه جدید امکانپذیر نیست. چنین تغییری به پژوهش مستمر، ارتباط نزدیک با مشتری، مالکیت فکری، آزمایشگاههای مجهز، کنترل کیفیت دقیق و نیروی انسانی متخصص نیاز دارد. در نتیجه، مزیت رقابتی در این بخش بیش از آنکه از مقیاس فیزیکی کارخانه حاصل شود، به انباشت دانش و قابلیت سازمانی وابسته است.
۳.۶.۳ فشار محیطزیستی و اقتصاد چرخشی: همزمان با افزایش تولید و مصرف پلاستیک، فشارهای محیطزیستی نیز بر صنعت شیمیایی بیشتر شده است. در سال ۲۰۱۹ فقط حدود ۹ درصد پسماند پلاستیکی جهان، پس از در نظر گرفتن تلفات فرایند، واقعاً بازیافت شد. بخش بزرگی از باقیمانده یا در محل دفن قرار گرفت، سوزانده شد یا وارد محیط شد. این فاصله میان حجم مصرف و ظرفیت واقعی بازیافت، دولتها را به سمت مقررات سختگیرانهتر سوق داده است. مسئولیت گستردهتر تولیدکننده، الزام به استفاده از محتوای بازیافتی، محدودیت بر برخی انواع بستهبندی و پلاستیک یکبارمصرف و طراحی محصول با قابلیت بازیافت بیشتر، بهتدریج به بخشی از سیاست صنعتی و تجاری تبدیل شدهاند. اتحادیه اروپا برای برخی بطریها هدف ۲۵ درصد محتوای بازیافتی PET تا سال ۲۰۲۵ و ۳۰ درصد برای بطریهای نوشیدنی تا سال ۲۰۳۰ تعیین کرده و همزمان در حال توسعه قواعدی برای تفکیک و ردیابی مواد نو و بازیافتی است. چنین مقرراتی بهتدریج مشخصات خرید مواد را تغییر میدهند و تولیدکنندهای که نتواند منشأ، ترکیب و قابلیت بازیافت محصول خود را اثبات کند، ممکن است دسترسی دشوارتری به برخی بازارها داشته باشد.
۳.۶.۴ تغییر معیار رقابت:رقابت در بازار مواد شیمیایی بهتدریج از مقایسه صرف قیمت هر تن محصول فاصله میگیرد. مشتریان بزرگ، بهویژه در زنجیرههای جهانی، علاوه بر قیمت و مشخصات فنی به ردپای کربن، قابلیت بازیافت، منشأ خوراک، نبود مواد خطرناک، ثبات کیفیت، شفافیت زنجیره تأمین و امکان بازگرداندن محصول به چرخه تولید نیز توجه بیشتری نشان میدهند. این تغییر باعث میشود داده و استاندارد به بخشی از خود محصول تبدیل شوند. تولیدکننده ممکن است از نظر فنی قادر به ساخت یک ماده باشد، اما اگر نتواند کیفیت آن را بهصورت مستمر اثبات کند، منشأ مواد اولیه را ردیابی کند یا اطلاعات قابل اتکایی درباره ردپای کربن و ترکیب شیمیایی ارائه دهد، در عمل بخشی از بازارهای باارزش را از دست بدهد. در مجموع، مسیر صنعت جهانی تا سال ۲۰۲۶ نشان میدهد که رشد تقاضا بهتنهایی تضمینکننده سودآوری نیست. افزایش سریع ظرفیت، حرکت شرکتهای نفتی به سمت مواد شیمیایی، رشد مواد تخصصی و سختگیرانهتر شدن الزامات محیطزیستی همزمان در حال تغییر ساختار رقابت هستند. در چنین بازاری، موفقیت بیش از گذشته به ترکیب هزینه پایین، فناوری، کیفیت، انعطاف، داده و دسترسی پایدار به مشتری وابسته خواهد بود. به همین دلیل، مسئله راهبردی برای تولیدکنندگان دیگر فقط این نیست که چه مقدار ظرفیت جدید بسازند. اهمیت بیشتری دارد که بدانند در کدام بخش از زنجیره امکان حفظ حاشیه سود، توسعه دانش، پاسخ به استانداردهای جدید و ایجاد رابطه پایدار با مشتری را دارند.
جایگاه ایالات متحده در صنعت پتروشیمی جهانی تا حد زیادی به تحول بازار گاز این کشور گره خورده است. رشد تولید گاز شیل نهتنها عرضه گاز طبیعی را افزایش داد، بلکه حجم بزرگی از مایعات گازی مانند اتان را نیز در اختیار صنعت قرار داد. نتیجه این تحول، شکلگیری مزیت هزینهای برای بخشی از پتروشیمی آمریکا و توسعه ظرفیتهایی بود که علاوه بر بازار داخلی، از ابتدا برای حضور گسترده در بازار صادراتی طراحی شدند.
۳.۷.۱ مزیت اتان: اتان خوراک اصلی بسیاری از کراکرهای مستقر در ساحل خلیج مکزیک است و دسترسی فراوان به آن، هزینه رقابتی تولید اتیلن و پلیاتیلن را برای تولیدکنندگان آمریکایی فراهم کرده است. این مزیت بهویژه در مقایسه با مناطقی اهمیت پیدا میکند که بخش بزرگی از تولید اتیلن آنها به نفتا و در نتیجه به قیمت نفت وابسته است. تولید و صادرات اتان آمریکا نیز در سالهای اخیر به سطوح بالایی رسیده است. اداره اطلاعات انرژی آمریکا گزارش کرده که صادرات اتان در سال ۲۰۲۵ حدود ۱۹ درصد رشد کرده و بخشی از این افزایش به تکمیل پروژههای جدید در مکزیک و چین مربوط بوده است. گسترش زیرساختهای صادراتی باعث شده است که مزیت اتان آمریکا دیگر فقط در داخل کارخانههای پتروشیمی این کشور مصرف نشود و خود خوراک نیز به یک کالای صادراتی مهم تبدیل شود. در نتیجه، آمریکا همزمان در دو سطح از زنجیره حضور دارد و علاوه بر صادرات محصولات پلیمری مبتنی بر اتان، خوراک موردنیاز مجتمعهای پتروشیمی کشورهای دیگر را نیز تأمین میکند. صادرات اتان و محصولات پتروشیمی مبتنی بر اتان آمریکا در سال ۲۰۲۳ به رکورد ۲۱٫۶ میلیون تن رسید که نشاندهنده نقش فزاینده بازار خارجی در اقتصاد این زنجیره است.
۳.۷.۲ خوشه ساحل خلیج مکزیک: مزیت آمریکا فقط به ارزان بودن خوراک محدود نمیشود. تگزاس و لوئیزیانا یکی از متراکمترین خوشههای پتروشیمی جهان را در اختیار دارند و بخشهای مختلف زنجیره در فاصله جغرافیایی نسبتاً محدودی از یکدیگر قرار گرفتهاند. میدانهای گاز و NGL از طریق شبکه گسترده خطوط لوله به واحدهای تفکیک متصل هستند و در ادامه، کراکرها، کارخانههای پلیمر و پالایشگاهها به همین شبکه دسترسی دارند. بنادر، مخازن ذخیرهسازی، شرکتهای خدمات فنی، زیرساختهای مهندسی و بازار مالی نیز این مجموعه را تکمیل میکنند. چنین تراکمی امکان جابهجایی سریعتر خوراک و محصولات جانبی را فراهم میکند و نیاز به حملونقل طولانی یا ذخیرهسازی مستقل در هر واحد را کاهش میدهد. ارزش این خوشه صنعتی زمانی بیشتر آشکار میشود که ارتباط میان واحدها در نظر گرفته شود. جریان جانبی یک پالایشگاه یا کارخانه میتواند خوراک واحد دیگری باشد و وجود خطوط لوله و زیرساخت مشترک، هزینه این مبادله را کاهش دهد. بنابراین، بخشی از مزیت رقابتی ساحل خلیج مکزیک محصول چند دهه انباشت زیرساخت و شبکه صنعتی است و صرفاً از دسترسی به گاز ارزان ناشی نمیشود.
۳.۷.۳ نقاط قوت آمریکا: قدرت پتروشیمی آمریکا از ترکیب چند مزیت شکل گرفته است. دسترسی به خوراک گازی رقابتی پایه هزینهای مناسبی برای مواد پایه و پلیمرها ایجاد میکند، در حالی که فناوری فرایند، حضور شرکتهای بزرگ جهانی و خدمات مهندسی پیشرفته امکان بهرهبرداری از این خوراک در مقیاس بزرگ را فراهم میکنند. بازار سرمایه عمیق نیز تأمین مالی پروژههای بزرگ را آسانتر میکند و بنادر صادراتی امکان دسترسی به خریداران خارجی را گسترش میدهند. در کنار این عوامل، مالکیت فکری و توان فناوری در بخشهای تخصصیتر باعث میشود مزیت آمریکا فقط به محصولات کالایی محدود نباشد. بازار داخلی بزرگ نیز برای بسیاری از محصولات شیمیایی یک پایه تقاضای مهم فراهم میکند و شرکتها را قادر میسازد همزمان در بازار داخلی و خارجی فعالیت کنند. به همین دلیل، مزیت رقابتی آمریکا را نمیتوان به یک عامل مانند «اتان ارزان» فروکاست. این مزیت حاصل پیوند خوراک، فناوری، سرمایه، لجستیک، مالکیت فکری و بازار است و حذف هر یک از این اجزا میتواند بخشی از قدرت کل زنجیره را کاهش دهد.
۳.۷.۴ ضعفها: گسترش ظرفیت تولید در عین حال باعث شده است که صنعت پتروشیمی آمریکا وابستگی بیشتری به بازار صادراتی پیدا کند. هرچه تولید از رشد تقاضای داخلی سریعتر باشد، فروش محصول به چین، آمریکای لاتین، اروپا و دیگر بازارها اهمیت بیشتری پیدا میکند. این وابستگی باعث میشود تغییر در رشد اقتصادی کشورهای مقصد، سیاست تجاری یا روابط ژئوپلیتیکی مستقیماً بر نرخ بهرهبرداری و حاشیه سود مجتمعهای آمریکایی اثر بگذارد. تحولات سال ۲۰۲۵ در زمینه محدودیت یا مجوز صادرات اتان به چین نشان داد که حتی خوراک پتروشیمی نیز میتواند وارد حوزه کنترل صادرات و مذاکرات تجاری شود. مادهای که پیشتر عمدتاً بر اساس منطق قیمت و لجستیک معامله میشد، در شرایط تنش تجاری میتواند به بخشی از ابزار سیاست خارجی و صنعتی تبدیل شود. تمرکز جغرافیایی زیرساخت نیز در کنار مزایای خود، آسیبپذیری ایجاد کرده است. ساحل خلیج مکزیک در معرض توفان، سیل، یخبندان، اختلال شبکه برق و دیگر شوکهای منطقهای قرار دارد. هنگامی که چندین کارخانه به بندر، شبکه خوراک، خطوط لوله یا تأسیسات مشترک برق و یوتیلیتی وابسته باشند، یک حادثه محلی میتواند فعالیت بخش بزرگی از ظرفیت تولید را همزمان مختل کند. این ویژگی نشان میدهد که تراکم صنعتی میتواند هم منبع صرفهجویی باشد و هم ریسک سیستمی ایجاد کند. همان شبکهای که در شرایط عادی هزینه تولید را کاهش میدهد، در زمان بحران میتواند مسیر انتقال اختلال میان واحدهای مختلف باشد.
۳.۷.۵ آینده آمریکا: مزیت آمریکا در سالهای آینده احتمالاً همچنان در مواد پایه گازمحور، پلیاتیلن، صادرات اتان، فناوری و بخشهایی از مواد تخصصی باقی خواهد ماند. زیرساخت موجود و دسترسی به خوراک گازی باعث میشود بسیاری از داراییهای آمریکایی همچنان در بخش رقابتی منحنی هزینه جهانی قرار داشته باشند. با این حال، این مزیت به معنای مصونیت از چرخه صنعت نیست. رشد سریع ظرفیت جهانی و ضعف تقاضا در برخی صنایع میتواند حاشیه سود را حتی برای تولیدکنندگان کمهزینه محدود کند. انجمن شیمی آمریکا در چشمانداز میانه سال ۲۰۲۶ رشد بسیار محدودی را برای تولید شیمیایی این کشور مطرح کرده و افزایش تولید برخی مواد پایه را در کنار ضعف در بخشی از محصولات مصرفی و تخصصی پیشبینی کرده است.
در مجموع، تجربه آمریکا نشان میدهد که خوراک ارزان زمانی به یک مزیت صنعتی پایدار تبدیل میشود که با زیرساخت، فناوری، سرمایه، لجستیک و دسترسی به بازار همراه باشد. اتان ارزان بهتنهایی نمیتوانست خوشه پتروشیمی ساحل خلیج مکزیک را ایجاد کند، همانطور که وجود کارخانه و بندر بدون بازار صادراتی نیز برای جذب ظرفیتهای جدید کافی نبود. در عین حال، همین تجربه نشان میدهد که هر مزیت ساختاری میتواند آسیبپذیری خاص خود را ایجاد کند. وابستگی بیشتر به صادرات، تمرکز جغرافیایی زیرساخت و ورود تجارت خوراک به رقابتهای ژئوپلیتیکی از عواملی هستند که در کنار مزیت هزینهای آمریکا باید در ارزیابی آینده این صنعت در نظر گرفته شوند.
رشد صنعت شیمیایی چین در دو دهه اخیر فقط نتیجه ساخت چند مجتمع بزرگ نبوده است. این کشور همزمان بازار داخلی، زیرساخت، تأمین مالی، خوراک و صنایع پاییندستی را توسعه داده و به همین دلیل توانسته است از یک واردکننده بزرگ مواد شیمیایی به یکی از مهمترین مراکز ظرفیت، تجارت و قیمتگذاری جهانی تبدیل شود.
۳.۸.۱ چرا چین اینقدر سریع گسترش یافت؟ گسترش سریع صنعت شیمیایی چین حاصل ترکیب چند عامل بوده است. بازار داخلی بزرگ، رشد ساختوساز و تولید صنعتی، دسترسی به اعتبار دولتی، توسعه بنادر و زیرساختها و امکان استفاده از خوراکهایی مانند نفتا، LPG، اتان و زغالسنگ، پایه فیزیکی این رشد را فراهم کردهاند. در کنار آن، حمایت دولتهای استانی، حضور شرکتهای بزرگ دولتی و خصوصی و سیاست کاهش وابستگی به واردات نیز سرمایهگذاری در این صنعت را تقویت کردهاند. مزیت مهم چین در این بوده که توسعه را به کارخانههای منفرد محدود نکرده است. خوشههایی شکل گرفتهاند که پالایشگاه، پتروشیمی، واحدهای پلیمر، نساجی، خودروسازی، الکترونیک و شبکه لجستیکی را در فاصلهای نزدیک به یکدیگر قرار میدهند. این ساختار باعث میشود محصول یک واحد سریعتر به خوراک یا ماده اولیه واحد دیگر تبدیل شود و فاصله میان تولید ماده پایه و مصرف صنعتی آن کاهش پیدا کند.
۳.۸.۲ چندمسیرهبودن خوراک: چین برخلاف کشورهایی که مزیت پتروشیمی آنها عمدتاً بر یک خوراک خاص استوار است، از مسیرهای متنوعی برای تأمین مواد پایه استفاده میکند. نفتا همچنان یکی از خوراکهای مهم است، اما LPG و پروپان، اتان وارداتی، زغالسنگ به متانول، متانول به الفین و مجتمعهای یکپارچه پالایش ـ پتروشیمی نیز نقش مهمی در ساختار تولید این کشور دارند. این چندمسیرهبودن به چین امکان میدهد برای پر کردن شکافهای محصولی از فناوریهای متفاوت استفاده کند و وابستگی خود را به یک مسیر کاهش دهد. در مقابل، چنین ساختاری پیچیدگی بیشتری ایجاد میکند و بعضی مسیرها، بهویژه زنجیرههای مبتنی بر زغالسنگ، مصرف انرژی و آب بالاتری دارند. توسعه همزمان چند فناوری نیز خطر ایجاد ظرفیت مازاد را افزایش میدهد، بهخصوص اگر سرمایهگذاری سریعتر از رشد تقاضا انجام شود.
۳.۸.۳ تولید بالا، قیمت پایین: آمار رسمی چین تصویری از همین فشار ظرفیت ارائه میدهد. ارزش افزوده تولید مواد شیمیایی خام و محصولات شیمیایی در یازده ماه نخست ۲۰۲۵ حدود ۷٫۸ درصد رشد کرد، در حالی که قیمت خرید مواد شیمیایی خام در کل سال ۲۰۲۵ حدود ۴٫۹ درصد کاهش یافت. کنار هم قرار گرفتن این دو روند میتواند نشاندهنده افزایش حجم فعالیت صنعتی در شرایطی باشد که رقابت و عرضه بالا بر قیمتها فشار وارد کردهاند. گزارش اقتصاد چین نیز رشد بالای بخش تولید و حرکت به سمت صنایع پیشرفته را برجسته میکند، اما برای ارزیابی وضعیت واقعی پتروشیمی نباید فقط به رشد ارزش افزوده یا حجم تولید تکیه کرد. رشد فیزیکی، قیمت تولیدکننده، نرخ بهرهبرداری از ظرفیت و بازده مالی باید جداگانه بررسی شوند، زیرا ممکن است تولید افزایش یابد اما حاشیه سود شرکتها همزمان کاهش پیدا کند.
۳.۸.۴ راهبرد چین؛ «کمتر نفت، بیشتر مواد»: بخش مهمی از سیاست صنعتی چین به سمت افزایش سهم مواد شیمیایی در زنجیره پالایش حرکت کرده است. بسیاری از استانها و شرکتهای بزرگ تلاش میکنند مجتمعهای پالایشگاهی را با تولید مواد شیمیایی پیشرفته، پلیمرها و مواد جدید یکپارچه کنند. در این رویکرد، پروژه جدید فقط برای تولید بنزین، دیزل یا دیگر سوختها طراحی نمیشود. هدف این است که سهم بیشتری از جریان نفتی به مواد شیمیایی و محصولات مهندسی تبدیل شود. چنین تغییری با انتظار کاهش تدریجی رشد تقاضای برخی سوختها و افزایش اهمیت مواد در اقتصاد صنعتی آینده هماهنگ است.
۳.۸.۵ قدرت چین در زنجیره پاییندستی: مزیت چین فقط در ظرفیت بالای تولید اتیلن، پروپیلن یا پلیمر خلاصه نمیشود. بخش مهمتری از قدرت این کشور از وجود صنایع پاییندستی بسیار بزرگ ناشی میشود. بستهبندی، نساجی، خودرو، لوازم خانگی، باتری، الکترونیک و ساختوساز در مقیاسی فعالیت میکنند که میتوانند حجم بزرگی از مواد شیمیایی و پلیمری را مستقیماً جذب کنند. نزدیکی میان تولیدکننده ماده و مشتری صنعتی امکان یادگیری سریعتر و توسعه گریدهای جدید را فراهم میکند. تولیدکننده میتواند بازخورد مصرفکننده را سریعتر دریافت کند، محصول را با نیاز بازار تطبیق دهد و بخش بزرگی از فروش خود را در بازار داخلی انجام دهد. کاهش هزینه لجستیک و هماهنگی نزدیکتر میان تأمینکننده ماده و مصرفکننده نیز مزیت دیگری است که از همین تراکم صنعتی به دست میآید. به همین دلیل، چین در بسیاری از زنجیرهها فقط ماده پایه تولید نمیکند، بلکه ماده را در فاصلهای کوتاه به قطعه، تجهیز یا محصول مصرفی تبدیل میکند. همین ویژگی باعث میشود بخش بیشتری از ارزش افزوده و یادگیری صنعتی در داخل اقتصاد باقی بماند.
۳.۸.۶ ضعفها: سرعت بالای توسعه چین بدون هزینه نبوده است. در برخی مواد، ظرفیت تولید از رشد تقاضا جلو افتاده و همین موضوع فشار قابل توجهی بر حاشیه سود شرکتها ایجاد کرده است. پروژههایی که با فرض قیمتهای بالاتر یا نرخ بهرهبرداری بیشتر طراحی شدهاند ممکن است در دورههای مازاد ظرفیت با بازده مالی ضعیفتری روبهرو شوند. چین همچنین با وجود ظرفیت عظیم داخلی همچنان برای بخشی از نفت، LPG و اتان به واردات وابسته است. مسیرهای مبتنی بر زغالسنگ نیز اگرچه امنیت خوراک داخلی بیشتری ایجاد میکنند، مصرف بالاتر انرژی و آب و فشار محیطزیستی بیشتری دارند. بدهی برخی پروژهها و محدودیت دسترسی به بخشی از فناوریها و مواد بسیار پیشرفته نیز از دیگر نقاط ضعف ساختاری این صنعت به شمار میروند.
۳.۸.۷ آینده چین: چین احتمالاً در بسیاری از مواد پایه به خودکفایی بیشتری نزدیک خواهد شد و در برخی محصولات نیز سهم بزرگتری از بازار صادراتی را به دست خواهد آورد. همزمان، سیاست صنعتی این کشور به سمت مواد تخصصی، شیمی سبز، مواد جدید و یکپارچگی بیشتر میان پالایش، پتروشیمی و صنایع پیشرفته حرکت میکند. این روند برای ایران اهمیت مستقیمی دارد، زیرا چین را نباید فقط بهعنوان یکی از خریداران محصولات پتروشیمی ایران در نظر گرفت. در بسیاری از زنجیرهها، چین همزمان رقیب فعلی یا بالقوه نیز هست. محصولی که امروز بخشی از نیاز چین از طریق واردات تأمین میشود، ممکن است پس از راهاندازی ظرفیت داخلی جدید با کاهش تقاضای وارداتی، فشار بیشتر بر قیمت یا تغییر شرایط خرید مواجه شود. در مجموع، تجربه چین نشان میدهد که مقیاس تولید زمانی به قدرت صنعتی گستردهتر تبدیل میشود که با بازار داخلی، زیرساخت، تنوع خوراک و صنایع پاییندستی پیوند بخورد. در عین حال، همین سرعت توسعه میتواند ظرفیت مازاد، افت قیمت و بازده پایینتر سرمایه را نیز به همراه داشته باشد. بنابراین، برای ایران مهم است که رشد ظرفیت چین را نه فقط از منظر حجم تولید، بلکه از زاویه تغییر الگوی واردات، رقابت صادراتی و حرکت این کشور به سمت محصولات پیچیدهتر دنبال کند.
عربستان سعودی یکی از مهمترین رقبای ایران در صنعت پتروشیمی است، اما مزیت این کشور را نمیتوان فقط به خوراک ارزان نسبت داد. قدرت عربستان از ترکیب مجموعهای از داراییهای صنعتی، مالی و تجاری شکل گرفته است که شامل آرامکو، سابک، پالایشگاههای یکپارچه، دسترسی به سرمایه ارزانتر، حضور در بازارهای آسیایی، بنادر توسعهیافته، شرکتهای مشترک بینالمللی و توان سرمایهگذاری در چند جغرافیای مختلف میشود. همین ترکیب باعث شده است که راهبرد پتروشیمی عربستان فقط بر افزایش ظرفیت داخلی متمرکز نباشد. این کشور تلاش میکند در بخشهای مختلف زنجیره و حتی در بازارهای مصرف خارجی حضور مالکانه داشته باشد و از این طریق هم برای نفت خود تقاضای بلندمدت ایجاد کند و هم سهم بیشتری از ارزش زنجیره را در اختیار بگیرد.
۳.۹.۱ راهبرد مایعات به مواد شیمیایی
یکی از محورهای اصلی راهبرد عربستان، تبدیل سهم بیشتری از هر بشکه نفت به مواد شیمیایی است. این مسیر از یک سو با نگرانی درباره کاهش رشد تقاضای سوخت در دوره گسترش خودروهای برقی ارتباط دارد و از سوی دیگر، تلاشی برای عبور از فروش ماده خام و حضور عمیقتر در زنجیرههای پاییندستی محسوب میشود. در این مدل، نفت فقط محصولی برای صادرات مستقیم نیست، بلکه میتواند خوراک مجموعهای از پالایشگاهها، مجتمعهای پتروشیمی و صنایع پاییندستی باشد که در کشورهای مختلف قرار دارند. آرامکو در چین، کره، مالزی، عربستان و چند بازار دیگر در پالایشگاهها و مجتمعهای صنعتی سرمایهگذاری کرده است. این حضور علاوه بر ایجاد درآمد صنعتی، میتواند بازار بلندمدتی برای نفت عربستان ایجاد کند، زیرا بخشی از ظرفیت پالایشی و شیمیایی خارج از کشور نیز به خوراک این شرکت متصل میشود. در نتیجه، راهبرد مایعات به مواد شیمیایی فقط یک تصمیم فنی درباره نحوه فرآوری نفت نیست. این راهبرد بخشی از سیاست گستردهتری است که میکوشد ارتباط میان تولید نفت، پالایش، پتروشیمی، سرمایهگذاری خارجی و بازار مصرف را به یک زنجیره یکپارچه تبدیل کند.
۳.۹.۲ پیوند با چین
رابطه عربستان با چین نمونه روشنی از این رویکرد است. پروژه مشترک سابک در فوجیان شامل یک کراکر چندخوراکی با ظرفیت تولید اتیلن تا ۱٫۸ میلیون تن در سال و مجموعهای از واحدهای پاییندستی برای تولید پلیاتیلن، پلیپروپیلن، پلیکربنات و مواد دیگر است. برای آغاز فعالیت این مجموعه در نیمه دوم سال ۲۰۲۶ برنامهریزی شده است. اهمیت چنین پروژهای فقط در ظرفیت تولید آن نیست. عربستان در این مدل به صادرات محصول از خلیج فارس بسنده نمیکند و بخشی از سرمایه و ظرفیت صنعتی خود را مستقیماً داخل یکی از بزرگترین بازارهای شیمیایی جهان قرار میدهد. این حضور میتواند ارتباط نزدیکتری با مشتری، بازار و زنجیره پاییندستی چین ایجاد کند و همزمان برای نفت و مواد اولیه عربستان تقاضای پایدارتر بسازد. این الگو نشان میدهد که رقابت آینده پتروشیمی فقط میان کارخانههایی که در کشورهای مختلف قرار دارند شکل نمیگیرد. شرکتهای بزرگ میتوانند بخشی از زنجیره خود را در داخل بازار مقصد مستقر کنند و از این طریق فاصله میان تولیدکننده خوراک و مصرفکننده نهایی را کاهش دهند.
۳.۹.۳ نقاط قوت
مزیت عربستان از ترکیب خوراک و نفت کمهزینه با سرمایه، مقیاس و دسترسی به فناوری خارجی به وجود آمده است. حضور شرکتهایی مانند آرامکو و سابک امکان مدیریت یکپارچهتر نفت، پالایش و مواد شیمیایی را فراهم میکند و به این کشور اجازه میدهد سرمایهگذاریها را در مقیاس بسیار بزرگ انجام دهد. برند جهانی شرکتهای سعودی و حضور در بازارهای متنوع نیز ریسک وابستگی به یک مقصد خاص را کاهش میدهد. علاوه بر آن، استفاده از مشارکتهای بینالمللی امکان دسترسی سریعتر به فناوری، بازار و تجربه مدیریتی را فراهم میکند. در نتیجه، عربستان فقط از مزیت منابع طبیعی استفاده نمیکند، بلکه تلاش کرده است آن را با سرمایه مالی، فناوری و حضور مستقیم در بازارهای خارجی ترکیب کند.
۳.۹.۴ ضعفها: با وجود این مزایا، مدل عربستان بدون ریسک نیست. بخش مهمی از داراییها و برنامههای توسعه این کشور به تقاضای آسیا وابسته است و هرگونه ضعف طولانیمدت در بازارهای آسیایی میتواند بر نرخ بهرهبرداری و بازده سرمایهگذاریها اثر بگذارد. رشد سریع ظرفیت جهانی نیز فشار بیشتری بر حاشیه سود وارد میکند و ممکن است بازده برخی پروژههای عظیم را کمتر از سطحی کند که در زمان تصمیمگیری اولیه انتظار میرفت. تمرکز بخشی از زیرساختهای تولید و صادرات در شرق عربستان و منطقه خلیج فارس نیز یک آسیبپذیری جغرافیایی ایجاد میکند. اختلالات منطقهای سال ۲۰۲۶ و مشکلات حملونقل در خلیج فارس بر درآمد و زنجیره تأمین سابک اثر گذاشتند و نشان دادند که حتی یک شرکت بزرگ با داراییهای متنوع نیز در برابر ریسک تمرکز زیرساخت کاملاً مصون نیست. این نکته اهمیت زیادی دارد، زیرا مزیت مقیاس و یکپارچگی میتواند در زمان بحران به وابستگی متقابل تبدیل شود. هرچه بخش بزرگتری از تولید، حمل و صادرات به مجموعهای محدود از بنادر، خطوط لوله و تأسیسات منطقهای متکی باشد، اختلال در همان نقاط میتواند آثار وسیعتری ایجاد کند. در مجموع، تجربه عربستان نشان میدهد که مزیت منابع طبیعی زمانی به قدرت صنعتی گستردهتر تبدیل میشود که با سرمایه، فناوری، حضور بینالمللی و مالکیت حلقههای پاییندستی ترکیب شود. عربستان تلاش کرده است از جایگاه یک صادرکننده نفت و مواد پایه فراتر برود و بخشی از زنجیره تولید و بازار را نیز در کشورهای دیگر در اختیار بگیرد.
برای ایران، اهمیت این الگو در آن است که رقابت با عربستان فقط به قیمت خوراک یا حجم تولید محدود نمیشود. تفاوت اصلی میتواند در توان تأمین مالی، مشارکت فناوری، حضور در بازار مقصد و مالکیت شبکههای پاییندستی شکل بگیرد. بنابراین، مقایسه دو کشور زمانی معنا پیدا میکند که کل معماری زنجیره و نه فقط ظرفیت اسمی پتروشیمی آنها بررسی شود.
اروپا یکی از مراکز تاریخی صنعت شیمیایی جهان است و همچنان در بخشهای دانشبر و تخصصی جایگاه مهمی دارد. شرکتهای اروپایی در حوزههایی مانند مواد تخصصی، کاتالیستها، رنگ و پوشش، افزودنیها، مواد دارویی، مواد مهندسی، تجهیزات فرایندی، استانداردگذاری و پژوهش از توان بالایی برخوردارند. این مزیت تا حد زیادی از انباشت چند دهه دانش فنی، شبکه دانشگاهی و صنعتی، مالکیت فکری و ارتباط نزدیک با صنایع پیشرفته شکل گرفته است.
با این حال، شرایط برای تولید مواد پایه در اروپا بسیار دشوارتر شده است. قیمت بالای انرژی، فرسودگی بخشی از کارخانهها، ضعف تقاضا، پیچیدگی مقررات و افزایش واردات ارزانتر از آمریکا، خاورمیانه و چین فشار زیادی بر تولیدکنندگان اروپایی وارد کردهاند. این مسئله بهویژه در صنایعی اهمیت دارد که انرژی سهم بزرگی از هزینه تولید آنها را تشکیل میدهد و در نتیجه اختلاف قیمت گاز و برق میتواند مستقیماً بر رقابتپذیری اثر بگذارد. کمیسیون اروپا در ژوئیه ۲۰۲۵ برنامهای ویژه برای صنعت شیمیایی ارائه کرد و هزینه بالای انرژی، رقابت ناعادلانه جهانی و ضعف تقاضا را از مهمترین مشکلات این صنعت دانست. اسناد کمیسیون نیز نشان میدهند که انرژی در تولید برخی مواد شیمیایی بخش بسیار بزرگی از هزینه تمامشده را تشکیل میدهد. بنابراین، مشکل اروپا فقط به رشد ظرفیت در دیگر مناطق مربوط نیست و ساختار هزینه داخلی نیز بخشی مهم از فشار رقابتی را ایجاد کرده است.
۳.۱۰.۱ راهبرد احتمالی اروپا: در سالهای آینده ممکن است بخشی از ظرفیتهای پرهزینه مواد پایه در اروپا کوچکتر شوند یا از بازار خارج شوند. در مقابل، احتمال بیشتری وجود دارد که سرمایه و دانش این منطقه بر حوزههایی متمرکز شود که مزیت آنها کمتر به خوراک ارزان و بیشتر به فناوری، استاندارد و دانش فنی وابسته است. مواد تخصصی، محصولات کمکربن، بازیافت، مواد زیستی، شیمی دارویی، فناوری فرایند و حوزههای مرتبط با ایمنی و استاندارد میتوانند بخش مهمتری از این راهبرد را تشکیل دهند. چنین تغییری به این معنا نیست که اروپا از تولید مواد شیمیایی پایه خارج میشود، بلکه ممکن است ترکیب صنعت آن به سمت بخشهایی حرکت کند که ارزش افزوده بالاتر و حساسیت کمتری به قیمت خوراک دارند. این مسیر همچنین با توان تاریخی اروپا سازگار است. مزیت رقابتی بسیاری از شرکتهای اروپایی نه در تولید بیشترین حجم ماده پایه، بلکه در توان طراحی فرایند، توسعه محصول، کنترل کیفیت و عرضه مواد پیچیده برای کاربردهای تخصصی قرار دارد.
۳.۱۰.۲ نقش مقررات: یکی از مهمترین ویژگیهای اروپا آن است که قدرت صنعتی آن فقط از کارخانه و فناوری ناشی نمیشود. مقررات نیز به ابزاری برای شکل دادن به بازار تبدیل شدهاند. قواعدی مانند REACH، الزامات بستهبندی، حداقل محتوای بازیافتی و محدودیت استفاده از مواد خطرناک میتوانند از مرزهای اروپا فراتر بروند و به استانداردهای غیرمستقیم جهانی تبدیل شوند. شرکتی که قصد دارد محصول خود را در بازار اروپا بفروشد یا وارد زنجیره تأمین شرکتهای اروپایی شود، دیگر نمیتواند فقط مشخصات فنی محصول را ارائه کند. دادههای مربوط به ترکیب، ایمنی، منشأ مواد، قابلیت بازیافت و انطباق با استانداردها نیز اهمیت پیدا میکنند و تولیدکننده باید بتواند این ویژگیها را بهصورت مستند اثبات کند. در نتیجه، استاندارد در عمل میتواند به بخشی از مزیت رقابتی تبدیل شود. تولیدکنندهای که از آزمایشگاه مناسب، سیستم ردیابی و داده قابل اتکا برخوردار نیست، ممکن است حتی با وجود قیمت پایینتر نتواند وارد برخی بازارها شود. برای ایران، اروپا همچنان میتواند در حوزههایی مانند فناوری فرایند، کاتالیست، تجهیزات آزمایشگاهی و بازار مواد تخصصی اهمیت داشته باشد. با این حال، تحریم، الزامات انطباق، محدودیت تأمین مالی و استانداردهای سختگیرانه از مهمترین موانع توسعه این ارتباط هستند. در مجموع، جایگاه اروپا نشان میدهد که رقابت در صنعت شیمیایی الزاماً به دسترسی به خوراک ارزان محدود نمیشود. ممکن است یک منطقه بخشی از مزیت خود را در مواد پایه از دست بدهد، اما از طریق فناوری، استاندارد، پژوهش و محصولات تخصصی همچنان نقش مهمی در زنجیره جهانی حفظ کند.
برای ایران، پیام این تجربه آن است که رقابتپذیری بلندمدت فقط با توسعه ظرفیت بالادستی ساخته نمیشود. توان آزمایشگاهی، استاندارد، فناوری فرایند، کیفیت پایدار و امکان اثبات انطباق نیز میتوانند به همان اندازه در دسترسی به بازارهای باارزش اهمیت داشته باشند.
هند هنوز از نظر مقیاس تولید مواد پایه به جایگاه چین نرسیده است، اما مجموعهای از مزیتهای ساختاری دارد که میتواند در سالهای آینده نقش آن را در صنایع شیمیایی و پتروشیمی پررنگتر کند. جمعیت و بازار داخلی بزرگ، رشد صنایع بستهبندی، خودرو و ساختمان، حضور قدرتمند در صنعت دارویی، ظرفیت خدمات مهندسی، نیروی انسانی گسترده و موقعیت جغرافیایی در اقیانوس هند از مهمترین این مزیتها هستند. بر اساس گزارش رسمی وزارت مواد شیمیایی هند، تولید مواد شیمیایی و پتروشیمی اصلی این کشور در سال مالی ۲۰۲۴ـ۲۰۲۵ به حدود ۵۸٫۶ میلیون تن رسید. دولت هند نیز تلاش میکند با توسعه خوشههای صنعتی، افزایش ظرفیت، گسترش تولید مواد تخصصی و جایگزینی بخشی از واردات، عمق بیشتری به زنجیره داخلی این صنعت بدهد.
از منظر ایران، هند میتواند همزمان سه نقش متفاوت داشته باشد. نخست، بازار بزرگی است که در صورت فراهم بودن شرایط تجاری و مالی میتواند مقصد بخشی از محصولات ایرانی باشد. دوم، ظرفیت آن را دارد که در برخی پروژهها یا زنجیرهها به شریک صنعتی تبدیل شود. در عین حال، گسترش سریع ظرفیت تولید هند به این معناست که این کشور در آینده میتواند در برخی بازارهای منطقهای و بینالمللی به رقیب مستقیم ایران نیز تبدیل شود. محدودیتهای مالی و تحریمها روابط اقتصادی ایران و هند را پیچیده کردهاند و توسعه همکاری را دشوارتر میکنند. بااینحال، نزدیکی جغرافیایی، دسترسی از مسیر اقیانوس هند و اندازه بسیار بزرگ بازار این کشور باعث میشوند هند در هر راهبرد بلندمدت ایران برای صنایع شیمیایی و پتروشیمی بازیگری باشد که نمیتوان آن را نادیده گرفت.
جایگاه ایران در صنعت پتروشیمی از یک تناقض مهم شکل گرفته است. از یک سو، کشور به منابع بزرگ هیدروکربنی، تجربه صنعتی و خوشههای تولیدی مهم دسترسی دارد و از سوی دیگر، محدودیتهای خوراک، فناوری، بازار، تحریم و زیرساخت باعث میشوند بخشی از این ظرفیت بالقوه به ارزش اقتصادی پایدار تبدیل نشود. به همین دلیل، ارزیابی موقعیت ایران باید فراتر از ظرفیت اسمی و حجم تولید انجام شود و کل زنجیره از خوراک تا بازار و فناوری را در بر بگیرد.
۳.۱۲.۱ داراییهای پایه: ایران از نظر منابع و زیرساختهای اولیه مزیتهای قابل توجهی دارد. ذخایر بزرگ گاز، دسترسی به اتان و میعانات، نفتا و خوراک پالایشی، چند دهه تجربه بهرهبرداری، نیروی انسانی مهندسی و وجود مجتمعهای بزرگ در عسلویه و ماهشهر، پایه فیزیکی مهمی برای توسعه صنعت ایجاد کردهاند. بازار داخلی و موقعیت جغرافیایی کشور در نزدیکی آسیا، خلیج فارس و بازارهای همسایه نیز این مزیتها را تکمیل میکنند. طبق اعلام مدیرعامل شرکت ملی صنایع پتروشیمی که در رسانههای تخصصی صنعت نفت بازتاب یافته، ظرفیت اسمی صنعت در سال ۱۴۰۳ حدود ۹۷ میلیون تن بوده و هدف اعلامشده برای پایان سال ۱۴۰۴ به حدود ۱۰۵ میلیون تن میرسیده است. این ارقام باید با احتیاط تفسیر شوند، زیرا ظرفیت اسمی و هدف برنامهای با تولید واقعی، محصول قابل فروش و تحقق قطعی ظرفیت یکسان نیستند. میزان خوراک در دسترس، نرخ بهرهبرداری، وضعیت تعمیرات و توان فروش میتوانند فاصله قابل توجهی میان ظرفیت اعلامشده و خروجی اقتصادی واقعی ایجاد کنند.
۳.۱۲.۲ مزیت خوراک گازی: ایران در تولید محصولات گازمحور مانند متانول، آمونیاک، اوره و برخی زنجیرههای اتیلن از مزیت بالقوه برخوردار است. با این حال، این مزیت فقط زمانی به یک برتری واقعی اقتصادی تبدیل میشود که گاز بهصورت پایدار تحویل شود، قیمت خوراک قابلیت پیشبینی داشته باشد، محصول بازار کافی پیدا کند و درآمد حاصل از فروش نیز با ریسک قابل قبول قابل دریافت باشد. کمبود گاز در زمستان میتواند بخشی از مجتمعهای پتروشیمی را با محدودیت خوراک روبهرو کند و نرخ بهرهبرداری را کاهش دهد. در چنین وضعیتی، پایین بودن قیمت اسمی خوراک الزاماً مزیت کامل محسوب نمیشود. خوراکی که ارزان است اما بهطور منظم در اختیار کارخانه قرار نمیگیرد، میتواند از طریق کاهش تولید، توقف واحد و بیثباتی در تحویل محصول بخشی از مزیت هزینهای خود را از دست بدهد.
۳.۱۲.۳ تمرکز در مواد پایه: بخش قابل توجهی از ظرفیت پتروشیمی ایران در محصولاتی با حجم بالا و ماهیت نسبتاً کالایی متمرکز شده است. متانول، اوره، آمونیاک، پلیاتیلن، اتیلن گلایکول، آروماتیکها و برخی پلیمرهای عمومی از مهمترین نمونههای این ساختار هستند. این محصولات برای صادرات و تأمین درآمد ارزی اهمیت زیادی دارند، اما وابستگی بیشتر به کالاهای استاندارد، صنعت را در برابر چرخه قیمت جهانی آسیبپذیرتر میکند. افزایش ظرفیت چین، تخفیفهای ناشی از تحریم، هزینه حملونقل و قدرت چانهزنی خریداران بزرگ نیز میتوانند حاشیه سود را کاهش دهند. هرچه محصول استانداردتر باشد، امکان تمایز از رقبا کمتر میشود و رقابت بیشتر به قیمت، شرایط فروش و هزینه لجستیک وابسته خواهد بود.
۳.۱۲.۴ شکاف میان بالا و پایین زنجیره: ساختار پتروشیمی ایران در برخی بخشها با نوعی عدم توازن روبهرو است. کشور در بعضی مواد پایه مازاد تولید و صادرات دارد، اما صنایع داخلی همچنان برای تأمین برخی گریدهای خاص پلیمر، افزودنیها، کاتالیستها، ایزوسیاناتها، پلیالها، مواد شیمیایی الکترونیکی، مواد تخصصی پوشش و واسطههای شیمیایی خاص به واردات وابستهاند. این وضعیت نشان میدهد که تکمیل زنجیره الزاماً به معنای ساخت واحدهای بزرگتر یا افزایش تناژ نیست. حلقه گمشده ممکن است مادهای باشد که حجم بازار محدودی دارد اما از نظر فناوری، کیفیت و اهمیت سیستمی ارزش بسیار بالایی ایجاد میکند. در بعضی موارد، توسعه یک محصول تخصصی کوچک میتواند برای صنایع داخلی اهمیت بیشتری از افزودن چند میلیون تن ظرفیت کالایی داشته باشد.
۳.۱۲.۵ زنجیره پروپیلن: یکی از نقاط قابل توجه در ساختار پتروشیمی ایران، محدودتر بودن نسبی زنجیره پروپیلن در مقایسه با زنجیرههای اتیلن و متانول است. پروپیلن ماده پایه مجموعه بزرگی از محصولات شامل پلیپروپیلن، پروپیلن اکساید، پلیال، آکریلونیتریل، اسید اکریلیک، ایزوپروپانول و همچنین فنول و استون از مسیر کومن است. در سال ۲۰۲۵ مدیرعامل شرکت ملی صنایع پتروشیمی بر ضرورت تمرکز بیشتر بر پلیمرها و توسعه زنجیره پروپیلن فراتر از پلیپروپیلن تأکید کرده بود و از حوزههایی مانند پلیالها و ایزوسیاناتها نیز نام برد. این جهتگیری میتواند بخشی از شکاف میان مواد پایه و صنایع پاییندستی را کاهش دهد، اما توسعه زنجیره نباید به ساخت همزمان همه حلقهها صرفاً با هدف کاملکردن یک نمودار صنعتی تبدیل شود. هر پروژه باید جداگانه از نظر تقاضای داخلی، امکان صادرات، دسترسی به فناوری و اقتصاد مقیاس بررسی شود. وجود یک حلقه در زنجیره فقط زمانی ارزش دارد که محصول آن مشتری داشته باشد و واحد بتواند با هزینه و کیفیت رقابتی فعالیت کند.
۳.۱۲.۶ مثال متانول: متانول نمونه مناسبی برای نشان دادن تفاوت میان چند مسیر توسعه است. اگر ایران متانول را از گاز تولید کند، میتواند آن را مستقیماً صادر کند یا به حلقههای بعدی زنجیره منتقل شود. صادرات متانول خام از نظر عملیاتی سادهتر و کمریسکتر است، اما وابستگی بالایی به قیمت جهانی، بازار صادراتی و حمل دریایی دارد. مسیر دیگر، تبدیل متانول به فرمالدهید و رزین است که ارتباط نزدیکتری با صنایع چوب، ساختمان و چسب ایجاد میکند. بازار این محصولات ممکن است از بازار متانول کوچکتر باشد، اما امکان ایجاد ارزش افزوده بیشتر و پیوند قویتر با مصرف داخلی را فراهم میکند. تولید اسید استیک یا سایر مواد واسطه نیز مسیر دیگری است که به فناوری، بازار و یکپارچگی صنعتی بیشتری نیاز دارد.
گزینه پیچیدهتر، تبدیل متانول به الفین است که میتواند اتیلن و پروپیلن تولید کند. این مسیر سرمایهبر و انرژیبر است و اقتصاد آن به رابطه میان قیمت متانول، نفتا، پلیمرها و وضعیت ظرفیت جهانی وابسته میشود. به همین دلیل، هیچیک از این چهار مسیر ذاتاً برتر نیستند و انتخاب مناسب باید با اندازه بازار، فناوری، هزینه سرمایه و قابلیتهای موجود هماهنگ باشد.
۳.۱۲.۷ مثال گرید پلیمری: مسئله زنجیره را میتوان در پلیمرها نیز مشاهده کرد. ممکن است ایران حجم قابل توجهی پلیپروپیلن صادر کند و در همان زمان برای تأمین گرید خاص موردنیاز سرنگ، تجهیزات پزشکی یا قطعات خودرو به واردات وابسته باشد. مشکل در چنین حالتی کمبود تناژ نیست، بلکه نبود مجموعهای از قابلیتهای فناورانه و سازمانی است. کنترل دقیق خلوص، طراحی کاتالیست، انتخاب و ترکیب افزودنیها، آزمایش کاربردی، همکاری نزدیک با مشتری و توان تولید پایدار یک گرید مشخص تعیین میکنند که تولیدکننده تا چه اندازه میتواند وارد بازارهای تخصصی شود. بنابراین، افزایش ظرفیت پلیمر پایه بدون توسعه این قابلیتها لزوماً به کاهش وابستگی در محصولات پیشرفته منجر نمیشود.
۳.۱۲.۸ تحریم: صنعت پتروشیمی ایران مستقیماً در معرض تحریمهای آمریکا قرار دارد. چارچوب تحریمها میتواند مؤسسات مالی، خریداران، شرکتهای حملونقل و ارائهدهندگان خدمات مرتبط با خرید، فروش، حمل یا بازاریابی محصولات پتروشیمی ایران را در معرض مجازات قرار دهد. از سال ۲۰۲۵ تا ۲۰۲۶ نیز وزارت خزانهداری آمریکا چندین دور تحریم علیه خریداران، پالایشگاهها، کشتیها و شبکههای مرتبط با صادرات نفت و پتروشیمی ایران اعمال کرده است.
هزینه تحریم فقط به از دست رفتن بخشی از بازار محدود نمیشود. تخفیف بیشتر برای فروش، استفاده از واسطهها، هزینه بالاتر بیمه و حمل، تغییر اسناد، طولانیتر شدن زمان وصول مطالبات، خطر بلوکهشدن درآمد و دشواری خرید تجهیزات همگی میتوانند هزینه واقعی تجارت را افزایش دهند. در نتیجه، ممکن است یک محصول در ظاهر با قیمت مناسبی فروخته شود، اما درآمد خالص و قابل استفاده آن بهمراتب کمتر از ارزش اسمی صادرات باشد.
۳.۱۲.۹ تمرکز جغرافیایی: عسلویه و ماهشهر از مهمترین خوشههای صنعتی ایران هستند و مزیتهای بزرگی از طریق اشتراک خوراک، بندر، خط لوله، یوتیلیتی، نیروی متخصص و خدمات صنعتی ایجاد کردهاند. تراکم واحدها هزینه بعضی زیرساختها را کاهش میدهد و امکان تبادل مواد و خدمات میان مجتمعها را افزایش میدهد. همین تمرکز در عین حال ریسک مشترک نیز ایجاد میکند. اختلال در برق، بخار، آب، گاز یا بندر میتواند چندین مجتمع را همزمان تحت تأثیر قرار دهد. در آوریل ۲۰۲۶، پس از آسیبدیدن برخی مراکز تولیدی، صادرات پتروشیمی ایران بهطور موقت برای اولویت دادن به تأمین داخلی متوقف شد. این رخداد نشان داد که اختلال در یک خوشه متمرکز میتواند هم بازار صادراتی و هم تأمین صنایع پاییندستی داخل کشور را بهطور همزمان تحت فشار قرار دهد.
۳.۱۲.۱۰ یوتیلیتی بهعنوان گلوگاه: کارخانه پتروشیمی فقط به خوراک و تجهیزات اصلی وابسته نیست و مجموعهای از خدمات جانبی برای ادامه فعالیت آن ضروریاند. برق، بخار، آب صنعتی، هوای فشرده، اکسیژن و نیتروژن، آب خنککننده، تصفیه پساب و سیستم فلر همگی بخشی از زیرساخت عملیاتی مجتمع را تشکیل میدهند. در بسیاری از موارد ممکن است راکتور، کمپرسور یا برج تقطیر اصلی سالم باشد، اما کمبود یکی از این یوتیلیتیها کل تولید را متوقف کند. بنابراین، امنیت صنعت را نمیتوان فقط با حفاظت از تجهیزات اصلی سنجید. قابلیت اطمینان شبکه خدمات مشترک، ظرفیت پشتیبان و امکان بازیابی سریع پس از اختلال نیز بخشی از امنیت واقعی تولید هستند.
۳.۱۲.۱۱ لجستیک: پتروشیمی صنعتی وابسته به لجستیک است و تولید محصول پایان فرآیند اقتصادی محسوب نمیشود. مخزن، کیسه، کانتینر، واگن، کشتی، بندر و انبار هرکدام بخشی از مسیر رساندن محصول به مشتری را تشکیل میدهند. نیازهای لجستیکی نیز بر اساس ماهیت محصول متفاوت است و مواد مایع، گازهای مایع، جامدات فله و مواد خطرناک به زیرساختهای متفاوتی احتیاج دارند. نبود ظرفیت کافی ذخیرهسازی یا دسترسی به کشتی و بندر میتواند کارخانه را مجبور به کاهش تولید کند، حتی زمانی که خوراک کافی و مشتری آماده خرید وجود داشته باشد. از این منظر، ظرفیت واقعی صنعت فقط ظرفیت راکتور یا خط تولید نیست و توان ذخیره، حمل و تحویل محصول نیز بخشی از ظرفیت اقتصادی آن محسوب میشود.
در مجموع، موقعیت ایران نشان میدهد که منابع بزرگ هیدروکربنی و ظرفیت بالای نصبشده بهتنهایی برای ایجاد مزیت پایدار کافی نیستند. مزیت واقعی زمانی شکل میگیرد که خوراک پایدار، فناوری، گریدهای مناسب، یوتیلیتی قابل اتکا، لجستیک، بازار و امکان دریافت درآمد در کنار یکدیگر قرار گیرند. به همین دلیل، مسئله اصلی صنعت پتروشیمی ایران را نباید صرفاً در افزایش تناژ جستوجو کرد. اهمیت بیشتری دارد که ظرفیت موجود با چه نرخی کار میکند، چه محصولی تولید میشود، چه میزان ارزش در داخل زنجیره باقی میماند و صنعت تا چه اندازه میتواند در برابر تحریم، اختلال زیرساختی و تغییر بازار مسیر خود را تطبیق دهد.
تصمیمگیری در صنعت پتروشیمی فقط به انتخاب فناوری یا ساخت یک کارخانه محدود نمیشود. برای اینکه یک کسبوکار بتواند از ظرفیت تولید به مزیت پایدار برسد، باید چند سطح متفاوت از تصمیم را از یکدیگر جدا کند. استراتژی، پیشنهاد ارزش، زنجیره ارزش و جریان ارزش هر کدام به پرسش متفاوتی پاسخ میدهند و ضعف در هر یک میتواند عملکرد کل مجموعه را محدود کند.
۳.۱۳.۱ استراتژی: استراتژی مشخص میکند شرکت در چه بازاری میخواهد حضور داشته باشد و بر چه نوع مزیتی تکیه خواهد کرد. یک تولیدکننده ممکن است بر محصولات کالایی و مقیاس بالا تمرکز کند، در حالی که شرکت دیگری مسیر مواد تخصصی و بازارهای کوچکتر اما با حاشیه سود بیشتر را انتخاب کند. در این سطح باید روشن شود که مزیت اصلی از کجا میآید. برای بعضی شرکتها دسترسی به خوراک ارزان عامل تعیینکننده است، در حالی که برای برخی دیگر فناوری، نزدیکی به مشتری یا خدمات فنی اهمیت بیشتری دارد. همچنین باید مشخص باشد شرکت کدام حلقه از زنجیره را میخواهد کنترل کند، چه فعالیتهایی را عمداً انجام نمیدهد و چه میزان وابستگی به تأمینکنندگان، فناوری خارجی یا بازارهای خاص را میپذیرد. در نتیجه، استراتژی فقط فهرستی از کارهایی نیست که شرکت قصد انجام آنها را دارد. بخشی مهم از استراتژی به انتخاب آگاهانه فعالیتهایی مربوط میشود که شرکت تصمیم میگیرد وارد آنها نشود. بدون چنین انتخابی، منابع ممکن است میان پروژههای متعدد پراکنده شوند و هیچ مزیت روشنی شکل نگیرد.
۳.۱۳.۲ پیشنهاد ارزش: پس از مشخص شدن بازار و جایگاه رقابتی، باید روشن شود که مشتری دقیقاً چه ارزشی از محصول دریافت میکند. مشتری صنعتی معمولاً فقط «یک تن پلیمر» نمیخرد و نیاز او به مشخصات و عملکرد محصول وابسته است. ممکن است برای یک مشتری، ثبات کیفیت و کاهش ضایعات مهمترین ویژگی باشد، در حالی که مشتری دیگری به دنبال افزایش سرعت خط تولید، مقاومت مکانیکی بهتر یا انطباق با الزامات پزشکی است. قابلیت بازیافت و دسترسی به پشتیبانی فنی نیز میتوانند بخشی از تصمیم خرید باشند. به همین دلیل، دو تولیدکننده که ظاهراً یک پلیمر مشابه میفروشند ممکن است پیشنهاد ارزش کاملاً متفاوتی داشته باشند. شرکتی که بتواند محصولی پایدارتر، خدمات فنی بهتر و عملکرد قابل پیشبینیتری ارائه دهد، حتی در بازاری با محصول مشابه میتواند جایگاه متفاوتی پیدا کند.
۳.۱۳.۳ زنجیره ارزش: برای ارائه این ارزش به مشتری، مجموعهای از فعالیتها باید در کنار یکدیگر قرار گیرند. زنجیره ارزش از تأمین خوراک و دسترسی به فناوری آغاز میشود و تولید، آزمایشگاه، توسعه گرید، بازاریابی، لجستیک، خدمات مشتری و بازیافت را نیز در بر میگیرد. اهمیت این نگاه در آن است که مزیت رقابتی الزاماً داخل واحد تولید شکل نمیگیرد. ممکن است کارخانه از فناوری خوبی برخوردار باشد، اما ضعف در آزمایشگاه باعث شود توسعه گریدهای جدید کند باشد. ممکن است محصول مناسب تولید شود، اما لجستیک نامطمئن یا بازاریابی ضعیف دسترسی به مشتری را محدود کند. در بخشهای تخصصیتر، حتی خدمات فنی و توان پاسخ به مسئله مشتری میتواند به اندازه خود فرآیند تولید اهمیت داشته باشد. بنابراین، ارزش نهایی محصول حاصل عملکرد کل زنجیره است و نه فقط بهرهوری راکتور یا خط تولید. شرکتی که چند حلقه مهم این زنجیره را نادیده میگیرد ممکن است با وجود تجهیزات پیشرفته نتواند ارزش اقتصادی مورد انتظار را ایجاد کند.
۳.۱۳.۴ جریان ارزش: جریان ارزش به مسیر واقعی تبدیل نیاز مشتری به محصول تحویلشده مربوط میشود. این مسیر از دریافت نیاز مشتری و تعیین مشخصات آغاز میشود و سپس به برنامهریزی تولید، تأمین خوراک و افزودنی، تولید، کنترل کیفیت، بستهبندی و حمل میرسد. پس از تحویل نیز تأیید مشتری و دریافت بازخورد باید دوباره به فرآیند توسعه و اصلاح محصول متصل شوند. تفاوت جریان ارزش با زنجیره ارزش در این است که تمرکز آن بیشتر بر نحوه حرکت واقعی سفارش، اطلاعات و محصول در طول سیستم قرار دارد. ممکن است همه فعالیتهای لازم در شرکت وجود داشته باشند، اما ارتباط میان آنها کند یا ناکارآمد باشد.
برای مثال، کارخانه میتواند از نظر فنی بسیار کارآمد باشد و ظرفیت تولید بالایی داشته باشد، اما تأیید یک گرید جدید هفتهها طول بکشد. ارسال نمونه ممکن است کند باشد، پاسخ آزمایشگاه دیر برسد یا محصول پس از تولید برای مدت طولانی در انتظار حمل باقی بماند. در چنین وضعیتی، افزودن ظرفیت راکتور مشکل اصلی را حل نمیکند، زیرا گلوگاه در جریان ارزش قرار دارد. در مجموع، این چهار سطح نشان میدهند که عملکرد صنعتی را نمیتوان فقط با ظرفیت تولید سنجید. استراتژی تعیین میکند شرکت کجا و با چه مزیتی رقابت میکند، پیشنهاد ارزش مشخص میکند مشتری چرا باید محصول را انتخاب کند، زنجیره ارزش مجموعه قابلیتهای لازم برای خلق آن ارزش را نشان میدهد و جریان ارزش مشخص میکند این قابلیتها در عمل با چه سرعت و کیفیتی به یکدیگر متصل میشوند.
به همین دلیل، کارخانهای با تجهیزات مدرن و ظرفیت بالا ممکن است همچنان عملکرد ضعیفی داشته باشد اگر بازار هدف مشخص نباشد، پیشنهاد ارزش روشنی ارائه نکند یا مسیر سفارش تا تحویل کند و پرهزینه باشد. در مقابل، شرکتی با ظرفیت کمتر اما تصمیمهای منسجم در این چهار سطح میتواند ارزش بیشتری از داراییهای خود استخراج کند.
در یک صنعت پیچیده مانند پتروشیمی، خودکفایی کامل نه ممکن است و نه لزوماً مطلوب. هیچ کشوری تمام تجهیزات، مواد، نرمافزارها و فناوریهای موردنیاز خود را بهطور مستقل تولید نمیکند. مسئله مهمتر این است که مشخص شود وابستگی در کدام بخشها قابل مدیریت است و در کدام نقاط میتواند به توقف تولید، افت کیفیت یا از دست رفتن یک قابلیت صنعتی منجر شود. از این منظر، هدف راهبرد صنعتی نباید داخلیسازی همه اجزای زنجیره باشد. اولویت باید حفظ کنترل بر قابلیتهایی باشد که نبود آنها میتواند عملکرد بخش بزرگی از صنعت را مختل کند یا جایگزینی آنها در زمان بحران دشوار باشد.
۳.۱۴.۱ قابلیتهای بحرانی: برخی قابلیتها باید یا در داخل کشور وجود داشته باشند یا دسترسی به آنها از چند منبع مطمئن تضمین شود. طراحی و کنترل فرایند، مهندسی خوراک، توسعه گرید، دسترسی به کاتالیستهای حیاتی، تعمیر تجهیزات دوار و مدیریت سیستمهای کنترل صنعتی از مهمترین این موارد هستند. توان آزمایشگاهی نیز در همین گروه قرار میگیرد. وجود آزمایشگاه مرجع برای تشخیص کیفیت، تحلیل خرابی و توسعه محصول ضروری است و بدون آن، بخشی از تصمیمهای مهم فنی به تأمینکننده خارجی وابسته میشوند. ایمنی فرایند، مدیریت خوردگی، تحلیل شکست و مدیریت یوتیلیتی نیز قابلیتهایی هستند که ممکن است در ظاهر مستقیماً محصول تولید نکنند، اما برای حفظ تولید پایدار اهمیت اساسی دارند. وجه مشترک این قابلیتها آن است که از دست رفتن آنها را نمیتوان همیشه با خرید سریع یک تجهیز یا ماده جبران کرد. برخی از آنها حاصل سالها تجربه، آموزش، داده و ارتباط میان تیمهای مختلف هستند. به همین دلیل، میزان اهمیت یک قابلیت را نباید فقط بر اساس سهم آن در هزینه تولید سنجید.
۳.۱۴.۲ کاتالیست بهعنوان گلوگاه: کاتالیست نمونه خوبی از تفاوت میان «سهم هزینه» و «اهمیت سیستمی» است. ممکن است هزینه کاتالیست در مقایسه با خوراک، انرژی یا سرمایهگذاری کل کارخانه چندان بزرگ نباشد، اما عملکرد آن میتواند کیفیت محصول، نرخ واکنش، میزان مصرف انرژی، نوع گرید قابل تولید و طول دوره بهرهبرداری واحد را تعیین کند. وابستگی به یک کاتالیست خارجی نیز صرفاً ریسک افزایش قیمت یا دشواری خرید ایجاد نمیکند. اگر دسترسی به یک نوع خاص کاتالیست محدود شود، ممکن است کارخانه دیگر قادر به تولید برخی گریدها با کیفیت و ثبات قبلی نباشد. در چنین وضعیتی، مشکل فقط تأمین یک ماده مصرفی نیست و بخشی از توان رقابتی خط تولید تحت تأثیر قرار میگیرد.
داخلیسازی کاتالیست نیز نباید با تولید موفق یک نمونه در مقیاس آزمایشگاهی یکسان دانسته شود. محصول داخلی باید بتواند عمر عملیاتی، پایداری و انتخابپذیری موردنیاز را در شرایط واقعی کارخانه حفظ کند و همزمان الزامات ایمنی و کیفیت محصول نهایی را برآورده سازد. امکان تولید پایدار در مقیاس صنعتی نیز بخش دیگری از همین ارزیابی است. بنابراین، موفقیت واقعی زمانی حاصل میشود که کاتالیست در چرخه کامل بهرهبرداری صنعتی عملکرد قابل اتکایی داشته باشد.
۳.۱۴.۳ دانش ضمنی: بخش مهمی از توان یک مجتمع صنعتی در نقشه، نرمافزار یا دستورالعمل بهرهبرداری ثبت نشده است. راهاندازی، تعمیر و بهرهبرداری پایدار به نوعی دانش ضمنی وابسته است که در طول سالها تجربه عملی شکل میگیرد. اپراتور یا مهندس باتجربه ممکن است از روی صدای غیرعادی یک کمپرسور، تغییر رفتار کاتالیست یا نشانههای اولیه گرفتگی متوجه مشکلی شود که هنوز در شاخصهای رسمی بهوضوح دیده نمیشود. تجربه همچنین کمک میکند اثر تغییر کیفیت خوراک بهتر تشخیص داده شود یا رفتار فرایند پیش از نزدیک شدن به یک وضعیت خطرناک شناسایی شود.
انتقال چنین دانشی دشوارتر از انتقال یک دستورالعمل مکتوب است. بخشی از آن از مشاهده، تکرار، خطا، تعمیر و مواجهه با شرایط غیرعادی حاصل میشود. به همین دلیل، خروج نیروی انسانی باتجربه بدون انتقال سازمانیافته دانش میتواند برای مجتمع به اندازه کمبود یک قطعه مهم ریسک ایجاد کند. حفظ این دانش نیازمند مستندسازی تجربه، آموزش نیروهای جدید، تحلیل منظم حوادث و خرابیها و ایجاد فرصت برای انتقال مستقیم تجربه میان نسلهای مختلف نیروی فنی است. در غیر این صورت، ممکن است کارخانه تجهیزات خود را حفظ کند اما بخشی از توان واقعی بهرهبرداری از آن تجهیزات را از دست بدهد.
۳.۱۴.۴ چه چیزهایی را میتوان وارد کرد؟ در مقابل، تولید داخلی همه مواد، قطعات و تجهیزات نه از نظر اقتصادی منطقی است و نه لزوماً امنیت بیشتری ایجاد میکند. بسیاری از کالاهای استاندارد را میتوان با ریسک قابل قبول از بازار جهانی یا منطقهای تأمین کرد، بهویژه زمانی که چند تولیدکننده مستقل برای آنها وجود دارد و امکان ذخیرهسازی نیز فراهم است.
اقلامی که استاندارد و چندمنبعی هستند، حساسیت راهبردی پایینی دارند و با هزینه قابل قبول قابل تعویضاند، معمولاً گزینههای مناسبتری برای تأمین خارجی محسوب میشوند. اگر چنین کالایی بتواند از چند کشور یا شرکت مختلف خریداری شود و موجودی کافی از آن نیز در داخل نگهداری شود، الزام به تولید داخلی ممکن است فقط هزینه بیشتری به صنعت تحمیل کند. مرز میان واردات و داخلیسازی نیز نباید ثابت در نظر گرفته شود. تجهیز یا مادهای که امروز چند تأمینکننده مطمئن دارد ممکن است در آینده به دلیل تحریم، ادغام شرکتها، تغییر فناوری یا محدودیت صادرات به یک گلوگاه تبدیل شود. بنابراین، فهرست اقلام و قابلیتهای حیاتی باید بهطور دورهای بازبینی شود.
در مجموع، راهبرد مناسب برای ایران نه خودکفایی کامل و نه وابستگی گسترده به خارج است. هدف منطقی این است که وابستگیهای حیاتی شناسایی شوند و در حوزههایی که توقف دسترسی میتواند تولید، ایمنی، کیفیت یا توسعه محصول را مختل کند، توان داخلی یا دسترسی چندمنبعی مطمئن ایجاد شود. این نگاه منابع محدود را نیز بهتر تخصیص میدهد. بهجای تلاش برای ساخت همهچیز در داخل، سرمایه و نیروی انسانی میتوانند بر قابلیتهایی متمرکز شوند که بیشترین اثر را بر اختیار صنعتی کشور دارند. در چنین مدلی، امنیت صنعتی بیشتر از «تعداد اقلام داخلیسازیشده» با توان ادامه تولید، تعمیر، تغییر محصول و بازیابی پس از اختلال سنجیده میشود.
مفاهیمی مانند سرمایه ناهمگن، ساختار زمانی تولید، دانش پراکنده، محاسبه اقتصادی و کشف کارآفرینانه ابزارهای مناسبی برای تحلیل صنعت پتروشیمی فراهم میکنند. متفکرانی مانند بومباورک، میزس، هایک، کرزنر و گریسون هرکدام بخشی از این چارچوب را توسعه دادهاند و کنار هم قرار دادن این ایدهها کمک میکند صنعت پتروشیمی نه فقط بهعنوان مجموعهای از کارخانهها، بلکه بهعنوان ساختاری پیچیده از سرمایه، زمان، قیمت و دانش دیده شود.
۳.۱۵.۱ سرمایه ناهمگن: یکی از نکات مهم در این رویکرد آن است که سرمایه را نمیتوان مجموعهای همگن و بهراحتی قابل جابهجایی در نظر گرفت. یک واحد متانول را نمیتوان در مدت کوتاهی به واحد پلیپروپیلن یا کارخانه مواد شیمیایی تخصصی تبدیل کرد. هر مجتمع بر اساس خوراک، فرایند، تجهیزات، محصول و بازار مشخصی طراحی شده و بخش بزرگی از سرمایه آن برای همان کاربرد خاص شکل گرفته است. به همین دلیل، عبارت کلی «سرمایه پتروشیمی» میتواند تفاوتهای مهم میان داراییها را پنهان کند. برخی واحدها انعطاف بیشتری در تغییر خوراک یا محصول دارند، در حالی که برخی دیگر به یک مسیر تولیدی بسیار خاص وابستهاند. ارزش واقعی هر دارایی نیز فقط به ظرفیت اسمی آن بستگی ندارد و باید توان سازگاری آن با تغییر بازار، فناوری و قیمت خوراک را نیز در نظر گرفت.
۳.۱۵.۲ طولانیبودن ساختار تولید: پروژه پتروشیمی معمولاً از مجموعهای طولانی از مراحل عبور میکند. مطالعات اولیه، دریافت مجوز، تأمین مالی، مهندسی، خرید تجهیزات، ساخت، راهاندازی، رسیدن به ظرفیت پایدار و توسعه بازار همگی پیش از آن قرار دارند که پروژه بتواند جریان درآمدی مورد انتظار خود را ایجاد کند. فاصله میان تصمیم سرمایهگذاری و درآمد واقعی ممکن است چندین سال باشد و در همین مدت شرایط اقتصادی بهطور جدی تغییر کند. قیمت خوراک و محصول، نرخ ارز، نرخ بهره، هزینه سرمایه و حتی فناوری تولید میتوانند با زمان تصمیم اولیه تفاوت زیادی پیدا کنند. بنابراین، پروژهای که بر اساس شرایط امروز جذاب به نظر میرسد ممکن است هنگام بهرهبرداری با محیط اقتصادی کاملاً متفاوتی روبهرو شود. این فاصله زمانی یکی از دلایلی است که تصمیمهای سرمایهگذاری در پتروشیمی را دشوار میکند. سرمایه برای سالها در داراییهای خاص قفل میشود و امکان اصلاح سریع تصمیم محدود است. هرچه پروژه بزرگتر و تخصصیتر باشد، هزینه تغییر مسیر نیز معمولاً بیشتر خواهد بود.
۳.۱۵.۳ سرمایهگذاری نادرست:ریسک سرمایهگذاری نادرست زمانی بیشتر میشود که اعتبار ارزان، خوراک یارانهای، تضمینهای دولتی و پیشبینیهای خوشبینانه بازار همزمان وجود داشته باشند. ترکیب این عوامل میتواند باعث شود پروژههایی روی کاغذ سودآور به نظر برسند که در شرایط واقعی بازار بازده کافی ندارند. تکرار تعداد زیادی پروژه مشابه، آغاز سرمایهگذاری بدون قرارداد فروش معتبر، وابستگی شدید به یک بازار صادراتی و پایین ماندن نرخ بهرهبرداری پس از راهاندازی میتوانند نشانههایی از چنین مسئلهای باشند. وضعیت دیگری نیز زمانی شکل میگیرد که حاشیه سود پروژه فقط در صورت دسترسی دائمی به خوراک بسیار ارزان مثبت باشد و با کوچکترین تغییر در قیمت خوراک یا محصول از بین برود. مشکل در این حالت فقط زیان یک شرکت نیست. از آنجا که پروژههای پتروشیمی سرمایهبر هستند، تخصیص اشتباه منابع میتواند حجم بزرگی از سرمایه، نیروی انسانی و زیرساخت را برای سالها در داراییهایی با بازده پایین قفل کند.
۳.۱۵.۴ قیمت خوراک و محاسبه اقتصادی: قیمت خوراک یکی از مهمترین اطلاعاتی است که تصمیم سرمایهگذاری بر اساس آن شکل میگیرد. اگر خوراک به قیمتی بسیار پایینتر از هزینه فرصت واقعی در اختیار تولیدکننده قرار گیرد، ممکن است پروژه در حساب مالی شرکت سودآور باشد اما از منظر اقتصاد ملی ارزش کمتری ایجاد کند. در چنین شرایطی، بخشی از سود ظاهری پروژه در واقع ناشی از انتقال ارزش خوراک به تولیدکننده است. در مقابل، استفاده مکانیکی از قیمت کامل صادراتی نیز میتواند تصویر نادرستی ایجاد کند. هزینه حمل، محدودیتهای تحریم، تفاوت کیفیت، ریسک فروش و هزینه دسترسی واقعی به بازار باعث میشوند ارزش اقتصادی خوراک الزاماً با یک قیمت جهانی ساده برابر نباشد. به همین دلیل، قیمتگذاری مناسب خوراک باید تا حد امکان شفاف، قابل پیشبینی و مرتبط با شرایط بازار باشد و بتوان آن را در قراردادهای بلندمدت به کار گرفت. اهمیت پیشبینیپذیری از این جهت است که پروژههای پتروشیمی افق سرمایهگذاری طولانی دارند و تغییرات ناگهانی در قواعد قیمتگذاری میتواند محاسبات اولیه را بهطور کامل بر هم بزند.
۳.۱۵.۵ دانش پراکنده: یکی دیگر از مفاهیم مهم مکتب اتریش، پراکندگی دانش در اقتصاد است. اطلاعات مربوط به نیاز مشتری، تغییر فناوری، کیفیت مطلوب، فرصتهای صادراتی و مشکلات عملی تولید در اختیار یک نهاد واحد قرار ندارد و میان تولیدکنندگان، مصرفکنندگان، مهندسان، بازرگانان و کارآفرینان پراکنده است. دولت نمیتواند از یک مرکز تصمیمگیری با دقت تعیین کند که در پنج سال آینده دقیقاً کدام گرید پلیمری، افزودنی یا ماده واسطه بیشترین تقاضا را خواهد داشت. حتی شرکتهای فعال در بازار نیز این آینده را با قطعیت نمیدانند و بخشی از اطلاعات فقط در جریان تجربه، رقابت و آزمون واقعی بازار آشکار میشود. بر این اساس، سیاست صنعتی مناسب باید فضای کافی برای آزمایش و اصلاح فراهم کند. نقش سیاستگذار میتواند در ایجاد زیرساخت، استاندارد، اطلاعات و قواعد باثبات مهم باشد، اما تعیین کامل نوع محصول و ظرفیت همه واحدها از پیش، خطر نادیده گرفتن دانشی را دارد که فقط در سطح بنگاه و بازار قابل کشف است.
۳.۱۵.۶ کشف کارآفرینانه: نگاه کارآفرینانه همچنین نشان میدهد که فرصت صنعتی الزاماً در پروژههای بسیار بزرگ و میلیارددلاری قرار ندارد. بخش مهمی از ارزش ممکن است در حل مسائل کوچکتر اما تکرارشونده زنجیره تولید شکل بگیرد. بازیافت حلالها، تولید افزودنی و مستربچ، مواد ضدخوردگی، تعمیر و احیای کاتالیست، تصفیه پساب، بستهبندی تخصصی و خدمات آزمایشگاهی نمونههایی از حوزههایی هستند که میتوانند بدون نیاز به مجتمعهای عظیم، ارزش اقتصادی و دانش فنی ایجاد کنند. بسیاری از این فرصتها زمانی آشکار میشوند که یک کارآفرین یا شرکت کوچک مشکلی را در عملکرد واقعی صنعت مشاهده کند و راهحلی برای آن ارائه دهد. مزیت این نوع فعالیتها فقط در سرمایهگذاری کمتر نیست. آنها معمولاً به مشتری نزدیکترند، امکان آزمون و تغییر سریعتری دارند و میتوانند بخشی از شکافهای کوچک اما مهم زنجیره ارزش را پر کنند. در بعضی موارد، همین قابلیتهای تخصصی بعداً به پایه توسعه صنایع پیچیدهتر تبدیل میشوند.
در مجموع، لنز مکتب اتریش کمک میکند صنعت پتروشیمی از منظر متفاوتی دیده شود. مسئله فقط افزایش ظرفیت یا تکمیل فیزیکی زنجیره نیست، بلکه کیفیت تخصیص سرمایه، طول زمان بازگشت آن، اعتبار قیمتها، پراکندگی دانش و امکان کشف فرصتهای جدید نیز اهمیت دارد. از این منظر، راهبرد صنعتی موفق باید میان سرمایهگذاری بزرگ و قابلیت سازگاری تعادل ایجاد کند. هرچه تصمیمها برگشتناپذیرتر و سرمایه اختصاصیتر باشند، اهمیت قیمتهای معتبر، اطلاعات بازار و امکان آزمون پیش از تعهد کامل سرمایه بیشتر میشود. در کنار پروژههای بزرگ، فضای فعالیت برای شرکتهای کوچکتر و تخصصی نیز اهمیت دارد، زیرا بخشی از نوآوری و کشف صنعتی ممکن است دقیقاً در همین لایهها شکل بگیرد.
برای فهم رقابت جهانی در صنعت پتروشیمی میتوان شش بازیگر اصلی را در نظر گرفت که شامل آمریکا، چین، عربستان سعودی، اتحادیه اروپا، هند و ایران میشوند. هر یک از این بازیگران با هدف، اهرم و آسیبپذیری متفاوتی وارد رقابت شدهاند و همین تفاوتها باعث میشود صنعت پتروشیمی جهانی را نتوان صرفاً با مقایسه ظرفیت تولید یا قیمت خوراک تحلیل کرد. آمریکا تلاش میکند مزیت خود را در مواد گازمحور و فناوری حفظ کند. اتان فراوان، بازار سرمایه عمیق، فناوری فرایند و توان صادراتی مهمترین اهرمهای این کشور هستند. در مقابل، وابستگی فزاینده به بازارهای خارجی و تمرکز بخش بزرگی از زیرساخت پتروشیمی در ساحل خلیج مکزیک، آسیبپذیری آن را در برابر شوکهای تجاری و منطقهای افزایش میدهد. چین هدف گستردهتری دارد و همزمان به دنبال خودکفایی بیشتر در مواد پایه و کسب موقعیت قویتر در مواد جدید و پیشرفته است. بازار داخلی عظیم، ظرفیت تولید، دسترسی به اعتبار و وجود زنجیره گسترده پاییندستی مهمترین مزیتهای چین را تشکیل میدهند. با این حال، وابستگی به واردات بخشی از خوراک، شکلگیری ظرفیت مازاد در برخی محصولات و بدهی پروژههای بزرگ میتوانند بر بازده این مدل فشار وارد کنند.
عربستان سعودی میکوشد نفت را از یک کالای صادراتی به پایه یک زنجیره صنعتی جهانی تبدیل کند و همزمان برای تقاضای بلندمدت نفت خود بازار ایجاد کند. خوراک کمهزینه، قدرت آرامکو و سابک و دسترسی به سرمایه از مهمترین ابزارهای این راهبرد هستند. در مقابل، تمرکز بخش مهمی از داراییها در منطقه خلیج فارس و وابستگی سودآوری پروژههای عظیم به چرخه جهانی قیمت، ریسکهایی ایجاد میکنند که حتی مقیاس بزرگ نیز نمیتواند آنها را کاملاً از بین ببرد. اتحادیه اروپا جایگاه متفاوتی دارد و بیشتر بر حفظ برتری در مواد تخصصی، فناوری و استاندارد تمرکز کرده است. دانش فنی، کاتالیستها، مقررات و توان استانداردگذاری اهرمهای مهم اروپا هستند، اما هزینه بالای انرژی و قدیمی بودن بخشی از ظرفیت تولید مواد پایه، رقابتپذیری آن را در محصولات کالایی محدود کرده است.
هند در مرحلهای قرار دارد که رشد تقاضای داخلی و توسعه ظرفیت تولید بهصورت همزمان در حال پیشرویاند. بازار بزرگ، نیروی انسانی و رشد سریع صنعتی، فرصت بزرگی برای توسعه صنعت شیمیایی ایجاد میکنند. با این حال، وابستگی به بخشی از خوراک و شکافهای زیرساختی همچنان محدودیتهایی هستند که میتوانند سرعت این مسیر را کاهش دهند. ایران نیز هدفی متفاوت دارد و مسئله اصلی آن تبدیل منابع بزرگ هیدروکربنی به زنجیرهای متنوعتر و تابآورتر است. گاز، موقعیت جغرافیایی، تجربه صنعتی و بازار منطقهای مهمترین مزیتهای کشور محسوب میشوند. در مقابل، تحریم، تمرکز در برخی محصولات کالایی و محدودیت دسترسی به سرمایه، فناوری و بازار انعطاف راهبردی را کاهش میدهند.
۳.۱۶.۱ بازی خوراک: نخستین میدان رقابت به خوراک مربوط میشود. آمریکا با اتان، عربستان و ایران با ترکیبی از گاز و مایعات هیدروکربنی و چین با مجموعهای از نفتا، LPG، اتان و زغالسنگ وارد این رقابت شدهاند. با این حال، پایینترین قیمت خوراک الزاماً به معنای کمترین هزینه نهایی محصول نیست. نوع خوراک مشخص میکند چه مقدار محصول جانبی تولید شود، کارخانه چه میزان انرژی مصرف کند و به چه زیرساختی نیاز داشته باشد. هزینه حمل و فاصله تا بازار نیز میتوانند مزیت اولیه خوراک را تقویت یا تضعیف کنند. به همین دلیل، مقایسه درست باید اقتصاد کل زنجیره از خوراک تا تحویل محصول را در نظر بگیرد.
۳.۱۶.۲ بازی ظرفیت: میدان دوم رقابت بر سر ظرفیت تولید است. چین و کشورهای خاورمیانه در سالهای اخیر حجم بزرگی از ظرفیت جدید را وارد بازار کردهاند، در حالی که آمریکا از مزیت خوراک گازی برای حفظ یا توسعه جایگاه خود استفاده میکند. اروپا در جهت مخالف بخشی از کارخانههای پرهزینه و قدیمی را بازبینی میکند و درباره ادامه فعالیت آنها تصمیم میگیرد. برای ایران، این تغییرات یک هشدار مهم دارند. اگر توسعه صنعت صرفاً به افزودن ظرفیت مشابه محصولاتی منجر شود که دیگر بازیگران با مقیاس بزرگتر، سرمایه ارزانتر و دسترسی بهتر به بازار تولید میکنند، رقابت دشوارتر خواهد شد. افزایش ظرفیت زمانی ارزشمند است که مزیت روشنی در خوراک، بازار، فناوری یا محصول وجود داشته باشد.
۳.۱۶.۳ بازی بازار: بازار سومین میدان مهم رقابت است. چین هنوز یکی از بزرگترین بازارهای مصرف جهان محسوب میشود، اما همزمان بهسرعت ظرفیت داخلی خود را افزایش میدهد. این دوگانگی باعث میشود چین هم مشتری مهم بسیاری از تولیدکنندگان باشد و هم بهتدریج در همان محصولات به رقیب آنها تبدیل شود. هند و جنوب شرق آسیا نیز در سالهای آینده میتوانند سهم بیشتری از رشد تقاضای جهانی را جذب کنند. شرکتها و کشورهایی که بتوانند به این بازارها نزدیکتر شوند یا بخشی از ظرفیت خود را در داخل آنها مستقر کنند، ممکن است موقعیت پایدارتری به دست آورند. عربستان تا حدی همین راهبرد را دنبال کرده و با سرمایهگذاری مستقیم در چین تلاش کرده است میان تولید خوراک و بازار مصرف پیوند بلندمدت ایجاد کند. ایران بیشتر به صادرات محصول تولیدشده در داخل کشور متکی است و به همین دلیل اختیار جغرافیایی کمتری در زنجیره فروش دارد. این تفاوت میتواند در دورههای مازاد عرضه یا افزایش محدودیتهای تجاری اهمیت بیشتری پیدا کند.
۳.۱۶.۴ بازی استاندارد: رقابت در صنعت شیمیایی فقط بر سر قیمت و تناژ نیست و استاندارد بهتدریج به یکی از ابزارهای تعیینکننده بازار تبدیل شده است. اتحادیه اروپا از مقررات مربوط به ایمنی، مواد خطرناک، ردپای کربن، بازیافت و شفافیت زنجیره تأمین برای شکل دادن به مشخصات بازار استفاده میکند. در چنین محیطی، تولیدکننده باید علاوه بر ساخت محصول، بتواند کیفیت و ایمنی آن را بهطور مستند اثبات کند. توان اندازهگیری ردپای کربن، ردیابی خوراک و ارائه دادههای قابل اتکا نیز اهمیت بیشتری پیدا میکنند. شرکتی که از آزمایشگاه، استاندارد و سیستم داده مناسب برخوردار نباشد ممکن است حتی با قیمت رقابتی از بخشی از بازار حذف شود. این موضوع نشان میدهد که استاندارد میتواند به نوعی اهرم صنعتی و تجاری تبدیل شود. مزیتی که در ابتدا مقررات داخلی یک بازار است، در عمل ممکن است به شرط ورود تولیدکنندگان خارجی به همان بازار و سپس به بخشی از استاندارد جهانی زنجیره تأمین تبدیل شود.
۳.۱۶.۵ بازی تحریم: برای ایران، تحریم یک لایه اضافی از رقابت را ایجاد میکند. آمریکا میتواند از طریق محدودیتهای مالی و تجاری بر حملونقل، بیمه، فناوری، پرداخت و حتی تصمیم خریداران اثر بگذارد. در نتیجه، رقابت برای تولیدکننده ایرانی فقط با قیمت و کیفیت محصول انجام نمیشود و هزینه دسترسی به بازار نیز به بخشی از معادله تبدیل میشود. چین و ایران برای کاهش اثر این محدودیتها مسیرهای جایگزین در پرداخت، حمل و تجارت ایجاد کردهاند، اما این مسیرها رایگان نیستند. استفاده از واسطه، مسیرهای محدودتر یا سازوکارهای مالی جایگزین میتواند هزینه را افزایش دهد و گاهی وابستگی جدیدی به تعداد محدودی از خریداران، ارزها یا شبکههای حمل ایجاد کند.
در مجموع، بازی ششجانبه پتروشیمی نشان میدهد که هیچ کشور بزرگی فقط با یک مزیت رقابت نمیکند. خوراک، ظرفیت، بازار، فناوری، استاندارد، سرمایه و قدرت سیاسی به شکلهای مختلف با یکدیگر ترکیب میشوند و موقعیت هر بازیگر را میسازند. برای ایران، نتیجه این مقایسه آن است که ورود مستقیم به رقابت حجمی با بازیگرانی که سرمایه بیشتر، بازار بزرگتر یا دسترسی آسانتری به فناوری دارند همیشه بهترین مسیر نیست. مزیت پایدارتر میتواند از انتخاب دقیقتر حلقههای زنجیره، کاهش وابستگیهای حیاتی، توسعه محصولات و گریدهای متمایز و استفاده بهتر از بازارهای منطقهای به دست آید.
احتمالهای زیر پیشبینی قطعی نیستند و فقط وزنهای تحلیلی اولیه برای چند مسیر محتمل آیندهاند. این وزنها باید با تغییر شرایط بازار، ظرفیتهای جدید، مقررات، تحریمها و تحولات فناوری بهروزرسانی شوند. هدف از این سناریوها آن است که صنعت پتروشیمی ایران فقط برای یک آینده مشخص برنامهریزی نکند و بتواند در برابر چند مسیر متفاوت آمادگی بیشتری داشته باشد.
سناریوی ۱ - مازاد ظرفیت و جنگ قیمت (احتمال اولیه: ۴۰ درصد): در این سناریو، چین، آمریکا و خاورمیانه همچنان ظرفیتهای جدید را وارد بازار میکنند، در حالی که رشد تقاضای جهانی در سطحی متوسط باقی میماند. نتیجه این شکاف میان عرضه و تقاضا میتواند تداوم فشار بر قیمت مواد پایه و کاهش حاشیه سود تولیدکنندگان باشد. در چنین بازاری، نرخ بهرهبرداری برخی کارخانهها کاهش پیدا میکند و واحدهای قدیمی یا پرهزینه بیش از دیگران در معرض تعطیلی قرار میگیرند. افزایش صادرات چین نیز میتواند رقابت را در بازارهای خارجی شدیدتر کند و بر محصولاتی مانند متانول، پلیمرها و آروماتیکها فشار بیشتری وارد سازد. در این شرایط، حتی تولیدکنندگان دارای خوراک نسبتاً ارزان نیز ممکن است با مشکل فروش یا افت حاشیه سود روبهرو شوند. برای ایران، پاسخ مناسب بیشتر به اجتناب از تکرار ظرفیتهای مشابه و بهبود عملکرد واحدهای موجود وابسته است. کاهش هزینه، محدود کردن توقفهای تولید، توسعه گریدهای متنوعتر و گسترش بازارهای فروش میتواند توان رقابت را افزایش دهد. مهمتر از همه، ساخت پروژه جدید باید بر وجود بازار واقعی و مزیت مشخص استوار باشد، نه صرفاً بر دسترسی به خوراک یا هدف افزایش ظرفیت اسمی.
سناریوی ۲ - بلوکبندی تجاری و مواد شیمیایی (احتمال اولیه: ۲۵ درصد): سناریوی دوم بر تشدید شکافهای تجاری و فناوری استوار است. افزایش تعرفهها، تحریمها، کنترل صادرات و شکلگیری استانداردهای ناسازگار میتواند زنجیره جهانی مواد شیمیایی را بیش از گذشته منطقهای کند. در چنین محیطی، شرکتها و کشورها برای کاهش ریسک اختلال، موجودی بیشتری نگه میدارند و تلاش میکنند بخشی از مواد بحرانی را در داخل یا در میان شرکای نزدیک تولید کنند. این روند میتواند تابآوری را افزایش دهد، اما همزمان کارایی اقتصادی زنجیره جهانی را کاهش دهد، زیرا ظرفیتهای تکراری و هزینههای ذخیرهسازی و جایگزینی بیشتر میشوند. برای ایران، اهمیت اصلی در شناسایی موادی است که توقف دسترسی به آنها میتواند بخش بزرگی از تولید را مختل کند. ایجاد حداقل دو منبع تأمین، گسترش همکاری منطقهای و پرهیز از وابستگی کامل به یک فناوری یا یک تأمینکننده میتواند ریسک را کاهش دهد. در این سناریو، امنیت دسترسی گاهی از کمترین قیمت خرید مهمتر میشود.
سناریوی ۳ - شتاب اقتصاد چرخشی و مقررات پلاستیک (احتمال اولیه: ۱۵ درصد): در این مسیر، مقررات مربوط به پلاستیک و بازیافت با سرعت بیشتری گسترش پیدا میکنند. الزام استفاده از محتوای بازیافتی، مسئولیت گستردهتر تولیدکننده و محدودیت برخی محصولات یکبارمصرف میتوانند مشخصات بازار پلیمر را بهتدریج تغییر دهند. این تحول بر تقاضای پلیمر نو فشار وارد میکند، اما همزمان بازار بازیافت و طراحی محصولات قابلبازیافت را گسترش میدهد. تولیدکنندگان ممکن است ناچار شوند گریدهای خود را با نیازهای جدید سازگار کنند و اطلاعات دقیقتری درباره منشأ مواد، ترکیب محصول و قابلیت بازگشت آن به چرخه ارائه دهند. برای ایران، آمادهشدن برای چنین بازاری به توسعه زیرساخت تفکیک پسماند، بازیافت مکانیکی باکیفیت و استانداردگذاری مواد بازیافتی نیاز دارد. طراحی محصول نیز باید از ابتدا قابلیت بازیافت را در نظر بگیرد. اگر این تغییرات دیر آغاز شوند، برخی محصولات ممکن است در آینده با محدودیت بازار یا کاهش جذابیت صادراتی روبهرو شوند.
سناریوی ۴ - شوک انرژی و اختلال خلیج فارس (احتمال اولیه: ۱۰ درصد): در این سناریو، یک اختلال منطقهای در خلیج فارس، تنگه هرمز، شبکه برق یا تأمین گاز بخشی از ظرفیت تولید پتروشیمی را از مدار خارج میکند. چنین شوکی میتواند عرضه برخی مواد را بهسرعت کاهش دهد و باعث جهش قیمت در بازارهای منطقهای یا حتی جهانی شود. اثر این اختلال فقط به صادرات محدود نمیشود. صنایع پاییندستی داخلی نیز ممکن است با کمبود خوراک یا مواد اولیه روبهرو شوند و دولت ناچار شود میان صادرات و تأمین بازار داخلی اولویتبندی کند. اگر اختلال همزمان یوتیلیتی، حملونقل و خوراک را تحت تأثیر قرار دهد، بازگشت تولید نیز میتواند طولانیتر شود. برای کاهش این ریسک، ذخیره محصول و خوراک، یوتیلیتی پشتیبان و مسیرهای جایگزین صادراتی اهمیت بیشتری پیدا میکنند. وجود یک برنامه شفاف برای سهمیهبندی نیز کمک میکند در زمان بحران مشخص باشد کدام صنایع و مصرفکنندگان اولویت دریافت مواد را دارند و تصمیمها بهصورت واکنشی و موردی گرفته نشوند.
سناریوی ۵ - کاهش محدود تحریم و بازاتصال (احتمال اولیه: ۱۰ درصد): در سناریوی پنجم، بخشی از محدودیتهای خارجی کاهش پیدا میکند و امکان بیشتری برای همکاری فنی، تأمین مالی و ارتباط با شرکتهای بینالمللی ایجاد میشود. چنین تغییری میتواند دسترسی به فناوری، قطعات، کاتالیست، بازار و سرمایه را بهبود دهد و فرصت تازهای برای بازسازی صنعت فراهم کند. با این حال، مهمترین خطر در چنین فضایی میتواند آغاز موجی از پروژههای بزرگ بدون ارزیابی کافی بازار باشد. دسترسی آسانتر به سرمایه و فناوری ممکن است دوباره انگیزه ساخت ظرفیتهای مشابه را افزایش دهد، حتی اگر بازار جهانی اشباع باشد یا زنجیره داخلی به آن محصول نیاز نداشته باشد.
پاسخ مناسب در این حالت باید ابتدا بر تعمیر، نوسازی و تکمیل پروژههای موجود متمرکز شود. انتقال فناوری، مشارکت در مواد تخصصی و توسعه قابلیتهایی که پیشتر به دلیل محدودیت خارجی دشوار بودهاند نیز میتوانند اولویت بیشتری داشته باشند. برای پروژههای بزرگ جدید، وجود قرارداد فروش معتبر پیش از ساخت میتواند بخشی از ریسک سرمایهگذاری را کاهش دهد.در مجموع، پیام مشترک این پنج سناریو این است که آینده صنعت پتروشیمی فقط به رشد تقاضا یا افزایش ظرفیت بستگی ندارد. مازاد عرضه، بلوکبندی تجاری، مقررات محیطزیستی، اختلال زیرساخت و تغییر در تحریمها میتوانند بهصورت مستقل یا همزمان مسیر صنعت را تغییر دهند.
به همین دلیل، راهبرد مناسب برای ایران باید بر انعطافپذیری بیشتر استوار باشد. پروژهای که فقط در یک حالت خاص سودآور است، به یک بازار وابسته است یا بدون خوراک بسیار ارزان توان رقابت ندارد، در برابر تغییر شرایط آسیبپذیر خواهد بود. در مقابل، واحدهایی که هزینه پایینتر، بازار متنوعتر، قابلیت تغییر محصول و دسترسی مطمئنتر به فناوری و مواد حیاتی دارند، در طیف گستردهتری از آیندههای ممکن دوام میآورند. در این چارچوب، هدف اصلی نباید انتخاب دقیق یک سناریو و شرطبندی کامل بر آن باشد. ارزش بیشتری دارد که صنعت برای چند آینده متفاوت آماده شود و سرمایهگذاریها بهگونهای طراحی شوند که امکان اصلاح مسیر، تکمیل مرحلهای و واکنش به اطلاعات جدید را حفظ کنند.
اگر هدف سیاست صنعتی در پتروشیمی ایجاد ارزش پایدار، کاهش آسیبپذیری و توسعه واقعی زنجیره باشد، تمرکز صرف بر افزایش ظرفیت کافی نیست. سیاستگذار باید از سنجش صنعت با شاخصهای سادهای مانند میلیون تن ظرفیت فاصله بگیرد و به کیفیت استفاده از سرمایه، عمق زنجیره، تابآوری زیرساخت، امنیت مواد حیاتی و توان رقابت در بازار توجه بیشتری نشان دهد.
۳.۱۸.۱ ظرفیت را هدف اصلی قرار ندهد: موفقیت صنعت پتروشیمی نباید فقط با میزان ظرفیت اسمی سنجیده شود. ظرفیت بالا زمانی ارزش دارد که بخش قابل توجهی از آن واقعاً مورد استفاده قرار گیرد، محصول قابل فروش تولید کند و برای اقتصاد ارزش افزوده ایجاد کند. به همین دلیل، در کنار ظرفیت اسمی باید دادههایی مانند تولید واقعی، نرخ بهرهبرداری، ارزش افزوده، سود واقعی، مصرف انرژی، مصرف آب و تنوع محصول نیز بهطور منظم منتشر شوند. چنین اطلاعاتی امکان مقایسه بهتر پروژهها را فراهم میکنند و نشان میدهند که افزایش ظرفیت تا چه اندازه به عملکرد اقتصادی واقعی تبدیل شده است. ممکن است صنعتی ظرفیت بیشتری ایجاد کرده باشد، اما همزمان با نرخ بهرهبرداری پایینتر، مصرف انرژی بالاتر یا حاشیه سود ضعیفتر روبهرو شود. در چنین وضعیتی، رشد ظرفیت بهتنهایی نمیتواند نشانه پیشرفت صنعتی باشد.
۳.۱۸.۲ نقشه مواد حیاتی تهیه کند: سیاستگذار باید تصویری دقیق از موادی داشته باشد که نبود آنها میتواند زنجیره تولید را مختل کند. اهمیت یک ماده فقط به حجم واردات یا ارزش دلاری آن بستگی ندارد و برخی اقلام کمحجم ممکن است از نظر صنعتی بسیار حیاتی باشند. برای هر صنعت باید مشخص شود کدام مواد همچنان وارداتیاند، کدامیک فقط از یک منبع تأمین میشوند و کدام اقلام در صورت بروز بحران بهسادگی قابل جایگزینی نیستند. این ارزیابی کمک میکند منابع محدود به جای داخلیسازی گسترده و پراکنده، بر نقاطی متمرکز شوند که بیشترین ریسک سیستمی را ایجاد میکنند. هدف از چنین نقشهای نیز لزوماً تولید داخلی همه مواد نیست. در برخی موارد، ایجاد ذخیره راهبردی یا دسترسی به چند تأمینکننده مستقل میتواند اقتصادیتر از احداث یک واحد تولید داخلی باشد.
۳.۱۸.۳ پروژهها را بر اساس زنجیره و بازار ارزیابی کند: صدور مجوز برای یک پروژه پتروشیمی نباید فقط بر وجود خوراک یا توان فنی ساخت کارخانه متکی باشد. هر پروژه باید پیش از اجرا نشان دهد مشتری احتمالی آن چه کسی است، اندازه بازار چقدر است و رقبای موجود یا در حال ساخت چه ظرفیتی دارند. نحوه تأمین خوراک، بازار محصولات جانبی و رفتار حاشیه سود در سناریوی قیمت پایین نیز باید از ابتدا بررسی شوند. پروژهای که فقط در شرایط قیمت بالای محصول یا خوراک بسیار ارزان سودآور است، ممکن است در یک دوره معمولی بازار به دارایی کمبازده تبدیل شود. این نوع ارزیابی کمک میکند تصمیم سرمایهگذاری از منطق «هر خوراکی باید به یک پروژه تبدیل شود» فاصله بگیرد. وجود خوراک میتواند یک فرصت باشد، اما بهتنهایی بازار، فناوری و سودآوری ایجاد نمیکند.
۳.۱۸.۴ قیمت خوراک را قابل پیشبینی کند: قیمت خوراک یکی از مهمترین متغیرهای اقتصاد پروژه است و تغییر ناگهانی آن میتواند نتیجه مالی یک سرمایهگذاری را بهطور کامل تغییر دهد. به همین دلیل، فرمول قیمتگذاری باید شفاف، بلندمدت و دارای دامنه تغییر قابل مدیریت باشد. سرمایهگذار باید بتواند بر اساس یک چارچوب نسبتاً پایدار، سناریوهای چندساله خود را محاسبه کند. تصمیمهای ناگهانی در قیمتگذاری ممکن است پروژهای را که با یک ساختار هزینه مشخص طراحی شده است از سود به زیان منتقل کنند و در بلندمدت اعتماد سرمایهگذار را کاهش دهند. پیشبینیپذیری به معنای ثابت نگه داشتن قیمت نیست. قیمت میتواند با بازار تغییر کند، اما فرمول و قواعد تغییر باید تا حد امکان از قبل روشن باشند.
۳.۱۸.۵ یوتیلیتی و زیرساخت مشترک را مقاوم کند: تمرکز واحدهای بزرگ در عسلویه، ماهشهر و سایر مناطق پتروشیمی مزیت اقتصادی قابل توجهی ایجاد کرده است، اما این تراکم باعث شکلگیری نقاط شکست مشترک نیز میشود. برق، بخار، آب، بندر، خطوط لوله و مخازن از مهمترین زیرساختهایی هستند که اختلال در آنها میتواند چندین مجتمع را بهصورت همزمان تحت تأثیر قرار دهد. به همین دلیل، سیاست زیرساختی باید فقط به افزایش ظرفیت این خدمات توجه نکند و مسیرهای جایگزین، ظرفیت پشتیبان و زمان بازیابی را نیز در نظر بگیرد. مقاومسازی زیرساخت مشترک میتواند در بعضی موارد ارزش بیشتری از ساخت یک واحد جدید داشته باشد، زیرا قابلیت استفاده از سرمایه موجود را افزایش میدهد و ریسک توقف زنجیرهای را کاهش میدهد.
۳.۱۸.۶ تکمیل پروژه را بر شروع پروژه مقدم بداند: پروژه نیمهتمام فقط یک دارایی ناقص نیست و در عمل به معنای قفل شدن سرمایه برای مدت طولانی است. تا زمانی که پروژه به مرحله بهرهبرداری نرسیده باشد، بخش بزرگی از هزینه انجامشده جریان درآمدی ایجاد نمیکند. به همین دلیل، اولویت سرمایهگذاری باید با پروژههایی باشد که خوراک مشخص و بازار قابل اتکا دارند، بخش عمده ساخت آنها تکمیل شده و میتوانند یکی از حلقههای واقعی زنجیره را پر کنند. تکمیل چنین پروژههایی در بسیاری از موارد میتواند بازده بیشتری از آغاز همزمان چند طرح جدید داشته باشد. این منطق بهویژه زمانی اهمیت دارد که منابع مالی محدود باشند. پراکندن سرمایه میان تعداد زیادی پروژه ممکن است باعث شود هیچکدام بهموقع به مرحله تولید نرسند.
۳.۱۸.۷ توسعه پاییندستی را با بازار پیوند دهد: توسعه صنایع پاییندستی فقط با واگذاری زمین، تسهیلات بانکی یا ایجاد شهرک صنعتی شکل نمیگیرد. بنگاه پاییندستی برای فعالیت پایدار به دسترسی منظم به ماده اولیه، گرید مناسب، تأمین مالی و استاندارد نیاز دارد. در کنار این عوامل، امکان صادرات و دسترسی به خدمات طراحی محصول نیز اهمیت زیادی دارد. بسیاری از شرکتهای کوچک ممکن است توان خرید ماشینآلات داشته باشند، اما اگر ماده مناسب را بهصورت پایدار دریافت نکنند یا نتوانند محصول خود را با استاندارد بازار تطبیق دهند، ظرفیت ایجادشده به فعالیت اقتصادی پایدار تبدیل نمیشود. بنابراین، سیاست پاییندستی باید علاوه بر سرمایهگذاری فیزیکی، بر ارتباط میان ماده، فناوری، طراحی و بازار تمرکز کند.
۳.۱۸.۸ بازار رقابتی و شفاف خوراک ایجاد کند: صنایع پاییندستی نباید برای دریافت مواد اولیه به روابط اداری یا دسترسی غیررسمی وابسته باشند. هرچه تخصیص خوراک و مواد غیرشفافتر باشد، احتمال شکلگیری رانت و واسطهگری بیشتر میشود و انگیزه سرمایهگذاری مولد کاهش پیدا میکند. بازار شفاف به تولیدکننده اجازه میدهد درباره قیمت، مقدار و زمان تحویل بهتر برنامهریزی کند. همچنین رقابت میان مصرفکنندگان را از دسترسی اداری به سمت بهرهوری، کیفیت و توان پرداخت منتقل میکند. شفافیت در این بخش میتواند به اندازه افزایش عرضه اهمیت داشته باشد، زیرا مشکل بعضی بنگاهها فقط کمبود ماده نیست و بیثباتی در نحوه تخصیص نیز هزینه قابل توجهی ایجاد میکند.
۳.۱۸.۹ ایمنی فرایند را مستقل کند: ایمنی فرایند نباید تحت فشار اهداف تولید یا منافع مالکیت شرکت قرار گیرد. ارزیابی HSE زمانی اثرگذار است که امکان گزارش مستقل ریسک و توقف فعالیت ناایمن را داشته باشد. حادثه در یک مجتمع بزرگ ممکن است فقط همان واحد را تحت تأثیر قرار ندهد و به دلیل اشتراک خطوط لوله، یوتیلیتی، بندر و سایر زیرساختها آثار منطقهای و زنجیرهای ایجاد کند. بنابراین، ضعف ایمنی در یک شرکت میتواند به ریسک برای سایر تولیدکنندگان نیز تبدیل شود. استقلال ارزیابی، ثبت و انتشار درسآموختههای حوادث و توجه به ایمنی فرایند در کنار ایمنی فردی میتواند احتمال وقوع رویدادهای بزرگ و پرهزینه را کاهش دهد.
۳.۱۸.۱۰ اقتصاد چرخشی را از جمعآوری آغاز کند: توسعه اقتصاد چرخشی نباید فقط با ساخت واحدهای پیشرفته بازیافت آغاز شود. هیچ واحد بازیافتی بدون دسترسی منظم به پسماند مناسب نمیتواند با نرخ بهرهبرداری قابل قبول فعالیت کند. اولویت باید از طراحی بستهبندی و قابلیت تفکیک آغاز شود و سپس به ایجاد سیستم جمعآوری، استانداردگذاری پسماند و توسعه بازار خرید مواد بازیافتی برسد. وقتی این زیرساختها شکل بگیرند، سرمایهگذاری در فناوریهای پیشرفتهتر بازیافت نیز خوراک پایدارتر و اقتصاد قابل پیشبینیتری خواهد داشت. در غیر این صورت، ممکن است ظرفیت بازیافت روی کاغذ افزایش پیدا کند اما کارخانه به دلیل نبود خوراک تفکیکشده یا کیفیت نامناسب پسماند نتواند بهطور پایدار کار کند.
در مجموع، راهبرد مناسب دولت در صنعت پتروشیمی باید از تمرکز بر «ساخت ظرفیت بیشتر» به سمت «افزایش کیفیت و تابآوری ظرفیت موجود» حرکت کند. تولید واقعی، بازار، عمق زنجیره، امنیت مواد حیاتی، زیرساخت قابل اتکا و اقتصاد پروژه باید وزن بیشتری در تصمیمگیری پیدا کنند. در چنین رویکردی، موفقیت با تعداد پروژههای افتتاحشده سنجیده نمیشود و معیار مهمتر این است که سرمایه تا چه اندازه به تولید پایدار، ارزش افزوده، قابلیت فناورانه و کاهش وابستگیهای حیاتی تبدیل شده است.
نقش صنایع پاییندستی و بنگاههای کوچک در زنجیره پتروشیمی با نقش مجتمعهای بزرگ بالادستی متفاوت است. یک بنگاه کوچک معمولاً نمیتواند و نباید در مقیاس، دسترسی به خوراک یا هزینه تولید ماده پایه با یک مجتمع عظیم رقابت کند. مزیت آن بیشتر در انعطاف، شناخت بازار، سرعت واکنش و توان ارائه محصولی متناسب با نیاز مشخص مشتری شکل میگیرد.
۳.۲۰.۱ روی محصول نهایی تمرکز کنند: بنگاه کوچک زمانی موقعیت بهتری پیدا میکند که بهجای رقابت مستقیم در تولید مواد پایه، بر محصول نهایی یا کاربرد مشخص تمرکز کند. سفارشیسازی، سرعت تحویل، شناخت بازار محلی، کیفیت پایدار، طراحی و خدمات میتوانند مزیتهایی ایجاد کنند که مجتمع بزرگ بهسادگی قادر به تقلید آنها نیست. در بسیاری از بازارها، مشتری فقط به دنبال ارزانترین ماده اولیه نیست و محصولی را میخواهد که با فرایند، استاندارد و نیاز خاص او سازگار باشد. بنگاه کوچک میتواند به دلیل ارتباط نزدیکتر با مصرفکننده، محصول را سریعتر اصلاح کند و خدمات فنی یا طراحی را همراه فروش ارائه دهد. همین نزدیکی به مشتری میتواند بخشی از ضعف مقیاس را جبران کند.
۳.۲۰.۲ مواد تخصصی کوچکحجم را شناسایی کنند: بخشی از فرصتهای جذاب برای بنگاههای کوچک در محصولاتی قرار دارد که حجم بازار آنها نسبتاً محدود است، اما نیاز به دانش، فرمولاسیون و شناخت کاربرد دارند. افزودنیها، چسبها، پوششها، مستربچها، شویندههای صنعتی، مواد تصفیه، رزینها و مواد تعمیراتی از جمله حوزههایی هستند که میتوانند چنین ویژگیای داشته باشند. این بازارها معمولاً برای مجتمعهای بسیار بزرگ جذابیت کمتری دارند، زیرا حجم آنها پایینتر و نیاز مشتریان متنوعتر است. در مقابل، بنگاه کوچک میتواند با تمرکز بر یک کاربرد خاص و شناخت دقیق نیاز مشتری، حاشیه سود و جایگاه پایدارتری ایجاد کند.
۳.۲۰.۳ وابستگی تکگریدی را کاهش دهند: وابستگی کامل یک خط تولید به یک گرید مشخص پلیمر میتواند ریسک بزرگی ایجاد کند. اگر عرضه آن گرید محدود شود، کیفیت تغییر کند یا قیمت آن بهطور ناگهانی افزایش یابد، کل کارخانه ممکن است با کاهش تولید یا توقف روبهرو شود. بنگاه باید از ابتدا بررسی کند که کدام مواد اولیه واقعاً غیرقابل جایگزینیاند و در کدام بخشها امکان استفاده از گرید یا تأمینکننده دیگر وجود دارد. این کار به معنای کاهش استاندارد محصول نیست، بلکه بخشی از مدیریت ریسک تأمین است.
۳.۲۰.۴ طراحی برای جایگزینی انجام دهند: طراحی محصول میتواند از ابتدا بهگونهای انجام شود که وابستگی به یک ماده یا یک تأمینکننده کاهش یابد. اگر محصول بتواند با دو ماده سازگار یا از طریق دو منبع مستقل تولید شود، شوک زنجیره تأمین اثر کمتری بر فعالیت بنگاه خواهد داشت. البته جایگزینی نباید به قیمت افت کیفیت یا ایمنی انجام شود. مواد جایگزین باید آزمایش شوند و اثر آنها بر عملکرد، دوام، استاندارد و فرایند تولید مشخص باشد. هدف این است که انعطاف در طراحی به بخشی از قابلیت فنی بنگاه تبدیل شود، نه اینکه در زمان بحران بهصورت شتابزده دنبال شود.
۳.۲۰.۵ آزمایشگاه مشترک ایجاد کنند: بنگاههای کوچک معمولاً توان مالی لازم برای خرید همه تجهیزات آزمایشگاهی و کنترل کیفیت را ندارند. این محدودیت میتواند توسعه محصول، تأیید گرید و ورود به بازارهای تخصصی را دشوار کند. آزمایشگاههای مشترک یا خوشهای میتوانند بخشی از این مشکل را حل کنند. چند بنگاه میتوانند بهجای خرید تجهیزات مشابه و گران، از زیرساخت مشترک برای آزمون مواد، کنترل کیفیت و توسعه محصول استفاده کنند. چنین مدلی هزینه را کاهش میدهد و در عین حال دسترسی به تجهیزات حرفهایتر را افزایش میدهد. وجود آزمایشگاه مشترک میتواند همچنین به ایجاد زبان فنی مشترک، استانداردسازی آزمونها و افزایش اعتماد مشتریان کمک کند.
۳.۲۰.۶ استاندارد صادراتی را از ابتدا رعایت کنند
انطباق با استانداردهای بازار هدف نباید مرحلهای باشد که پس از تولید به محصول اضافه شود. اگر بنگاه قصد صادرات دارد، مواد اولیه، فرمولاسیون، بستهبندی و مستندات باید از همان ابتدا بر اساس الزامات بازار مقصد طراحی شوند. تغییر محصول پس از نهایی شدن فرمول یا راهاندازی خط معمولاً پرهزینهتر است و ممکن است نیاز به اصلاح مواد، بستهبندی یا فرایند داشته باشد. در مقابل، طراحی از ابتدا بر اساس استاندارد مقصد میتواند مسیر اخذ تأییدیه و ورود به بازار را کوتاهتر کند. برای بنگاه کوچک، این موضوع اهمیت ویژهای دارد، زیرا ورود موفق به یک بازار تخصصی میتواند ارزش بسیار بیشتری از فروش حجمی در بازار عمومی ایجاد کند.
در مجموع، مزیت صنایع پاییندستی و بنگاههای کوچک بیشتر از انعطاف، تخصص و نزدیکی به مشتری شکل میگیرد تا از مقیاس. شرکتی که بتواند محصول را سریعتر تطبیق دهد، وابستگی تأمین را کاهش دهد، از زیرساخت آزمایشگاهی مناسب استفاده کند و استاندارد بازار را از ابتدا در طراحی وارد کند، شانس بیشتری برای ساخت یک جایگاه پایدار خواهد داشت. در چنین مدلی، موفقیت الزاماً به داشتن کارخانه بزرگتر وابسته نیست. توان حل مسئله، توسعه محصول، شناخت کاربرد و واکنش سریع به تغییر بازار میتوانند برای بنگاه کوچک از حجم تولید مهمتر باشند.
ارزیابی یک سرمایهگذاری پتروشیمی نباید فقط بر مزیت خوراک، اندازه مجتمع یا ظرفیت اسمی تکیه داشته باشد. دارایی صنعتی ممکن است از نظر فیزیکی بزرگ و از نظر فنی پیشرفته باشد، اما اگر بازار محدود، بدهی بالا، خوراک ناپایدار یا فناوری وابسته داشته باشد، ریسک اقتصادی آن همچنان قابل توجه خواهد بود. به همین دلیل، سرمایهگذار باید کیفیت درآمد و انعطاف دارایی را در کنار اندازه آن بررسی کند. یکی از نخستین موضوعاتی که باید روشن شود، ماهیت محصول است. محصول کالایی معمولاً بیشتر در معرض چرخه قیمت، رقابت ظرفیت و فشار خریداران قرار دارد، در حالی که محصول تخصصی ممکن است حاشیه سود بالاتری داشته باشد اما به دانش فنی، ارتباط با مشتری و استانداردهای سختگیرانهتری نیاز داشته باشد. در کنار نوع محصول، نرخ بهرهبرداری کارخانه نیز اهمیت زیادی دارد. ظرفیت اسمی بالا زمانی ارزش اقتصادی ایجاد میکند که واحد بتواند بخش بزرگی از آن را بهطور پایدار به تولید و فروش تبدیل کند.
ساختار مشتری نیز باید با دقت بررسی شود. اگر بخش بزرگی از فروش به یک خریدار یا یک بازار وابسته باشد، کاهش تقاضا یا تغییر شرایط قرارداد میتواند مستقیماً بر جریان نقدی شرکت اثر بگذارد. همین منطق درباره بدهی ارزی نیز صدق میکند. شرکتی که درآمد آن به یک ارز و تعهدات مالی آن به ارزی دیگر وابسته است، ممکن است در برابر تغییر نرخ ارز با ریسک قابل توجهی روبهرو شود. پایداری خوراک یکی دیگر از عوامل تعیینکننده است. وجود خوراک ارزان روی کاغذ زمانی مزیت واقعی ایجاد میکند که تحویل آن در طول سال قابل اتکا باشد و قواعد قیمتگذاری نیز قابلیت پیشبینی داشته باشند. پروژهای که برای سودآوری به خوراک یارانهای یا شرایط خاص سیاستی وابسته است، ممکن است با تغییر مقررات بهسرعت جذابیت اقتصادی خود را از دست بدهد.
فناوری نیز باید از منظر قابلیت جایگزینی و تعمیر ارزیابی شود. اگر کارخانه به یک تأمینکننده خاص، نرمافزار اختصاصی، کاتالیست محدود یا قطعاتی وابسته باشد که بهسادگی قابل جایگزینی نیستند، ارزش دارایی در شرایط عادی ممکن است بالا به نظر برسد اما ریسک عملیاتی آن در زمان اختلال بیشتر خواهد بود. هزینههای محیطزیستی نیز باید بخشی از محاسبه اقتصادی باشند. مصرف آب، مدیریت پساب، انتشار آلایندهها، پسماند و هزینه انطباق با مقررات ممکن است در طول عمر پروژه افزایش پیدا کنند. نادیده گرفتن این هزینهها میتواند بازده واقعی سرمایهگذاری را بیش از حد خوشبینانه نشان دهد.
مهمتر از همه، سرمایهگذار باید ببیند پروژه در سناریوی افت قیمت چگونه عمل میکند. اگر سودآوری فقط در دورههای اوج قیمت حفظ شود و با کاهش معمول بازار از بین برود، دارایی از نظر چرخهای آسیبپذیر است. ارزیابی مناسب باید نشان دهد شرکت در دوره حاشیه سود پایین تا چه اندازه توان پوشش هزینههای عملیاتی، بدهی و نگهداری دارایی را دارد. در مجموع، بزرگی یک دارایی فیزیکی بهتنهایی نشانه امنیت سرمایهگذاری نیست. مجتمع بسیار اختصاصی ممکن است سرمایه زیادی در خود قفل کرده باشد، اما همزمان نقدشوندگی پایین، هزینه نگهداری بالا و امکان محدود تغییر محصول داشته باشد. در مقابل، دارایی کوچکتر اما کمبدهی، دارای بازار متنوع و فناوری قابل تعمیر میتواند در شرایط متغیر ارزش اقتصادی پایدارتری ایجاد کند.
از این منظر، ارزش یک دارایی پتروشیمی فقط از تجهیزات و ظرفیت آن به دست نمیآید. کیفیت بازار، پایداری خوراک، ساختار بدهی، انعطاف فناوری و توان شرکت برای عبور از دورههای ضعیف بازار نیز بخشی از ارزش واقعی آن هستند.
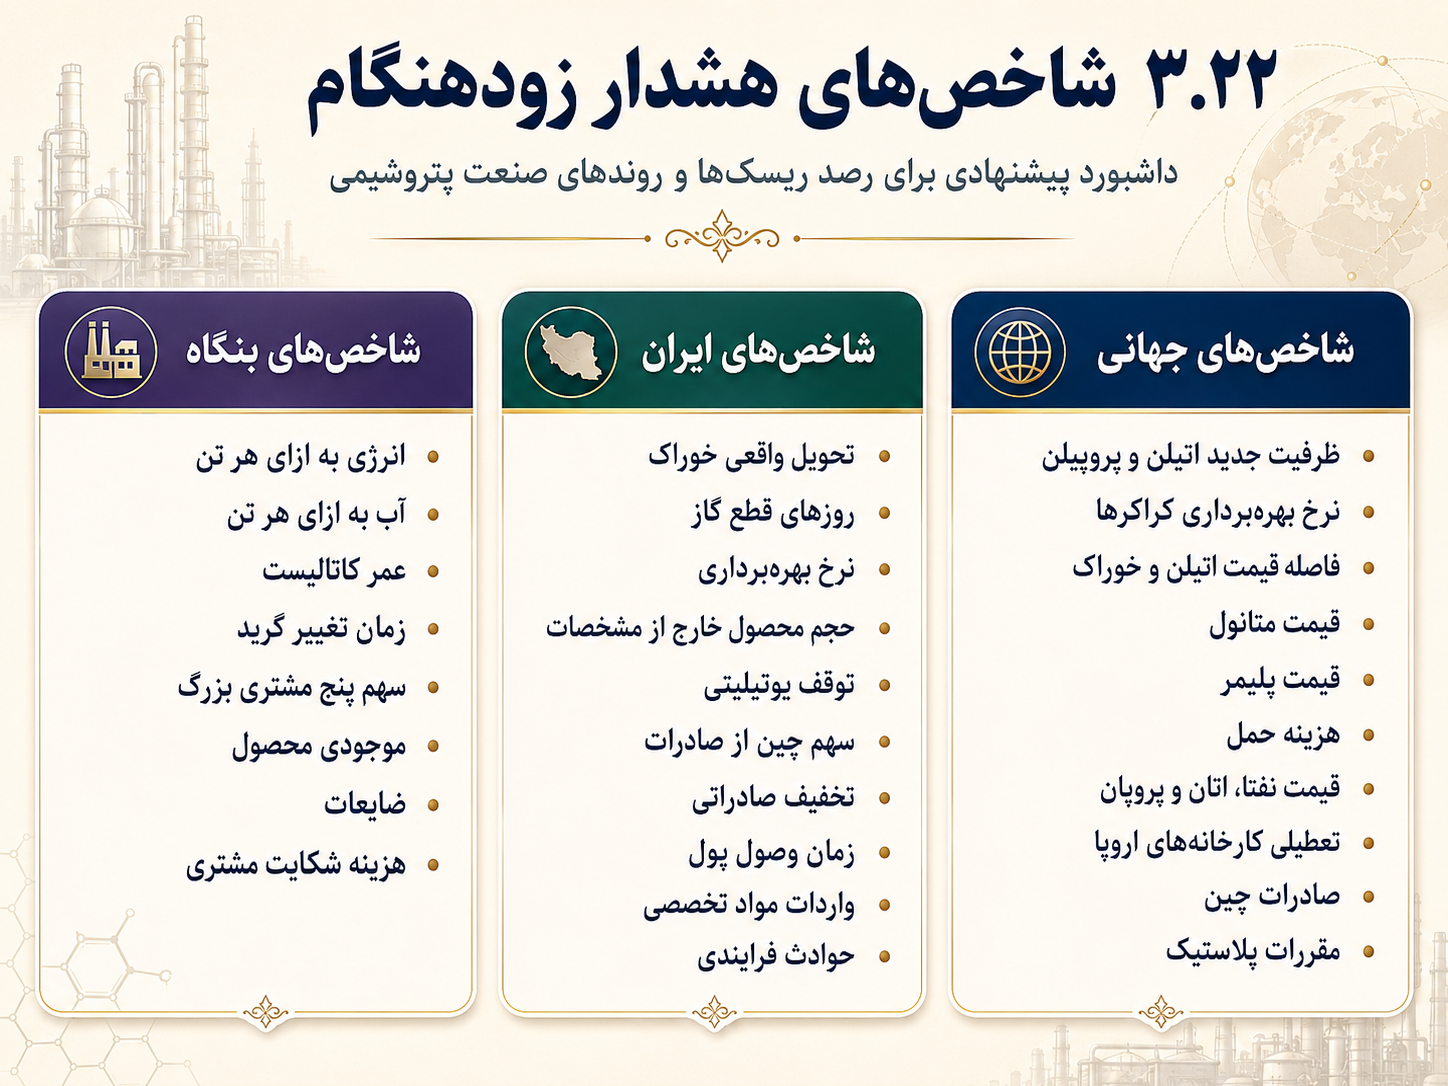
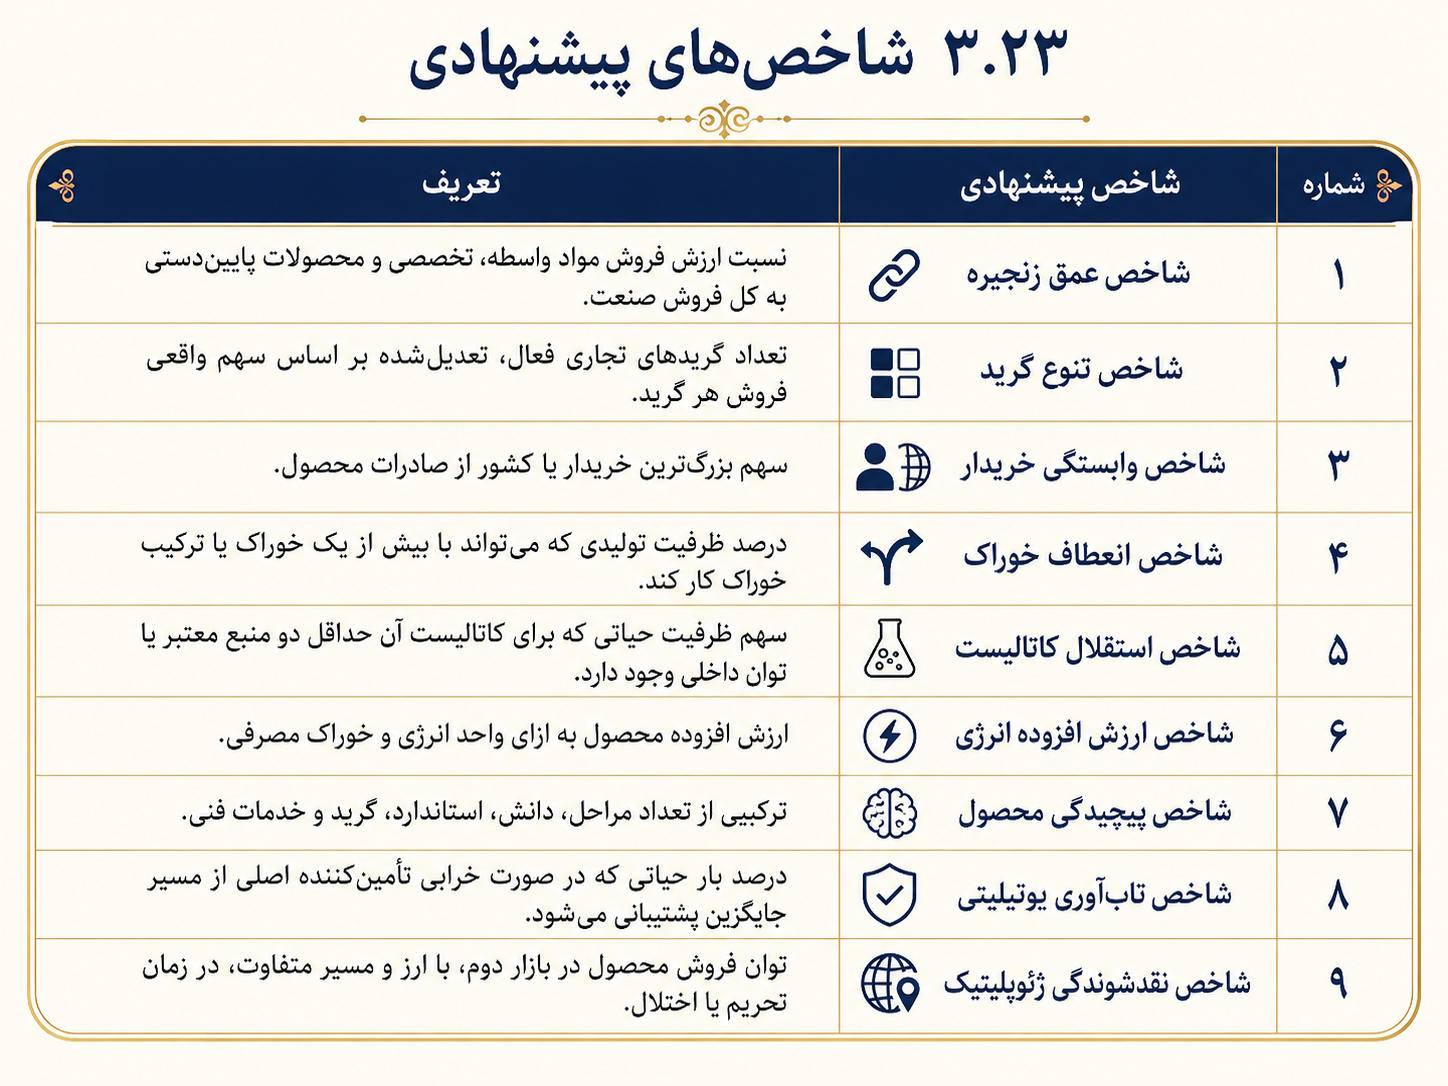
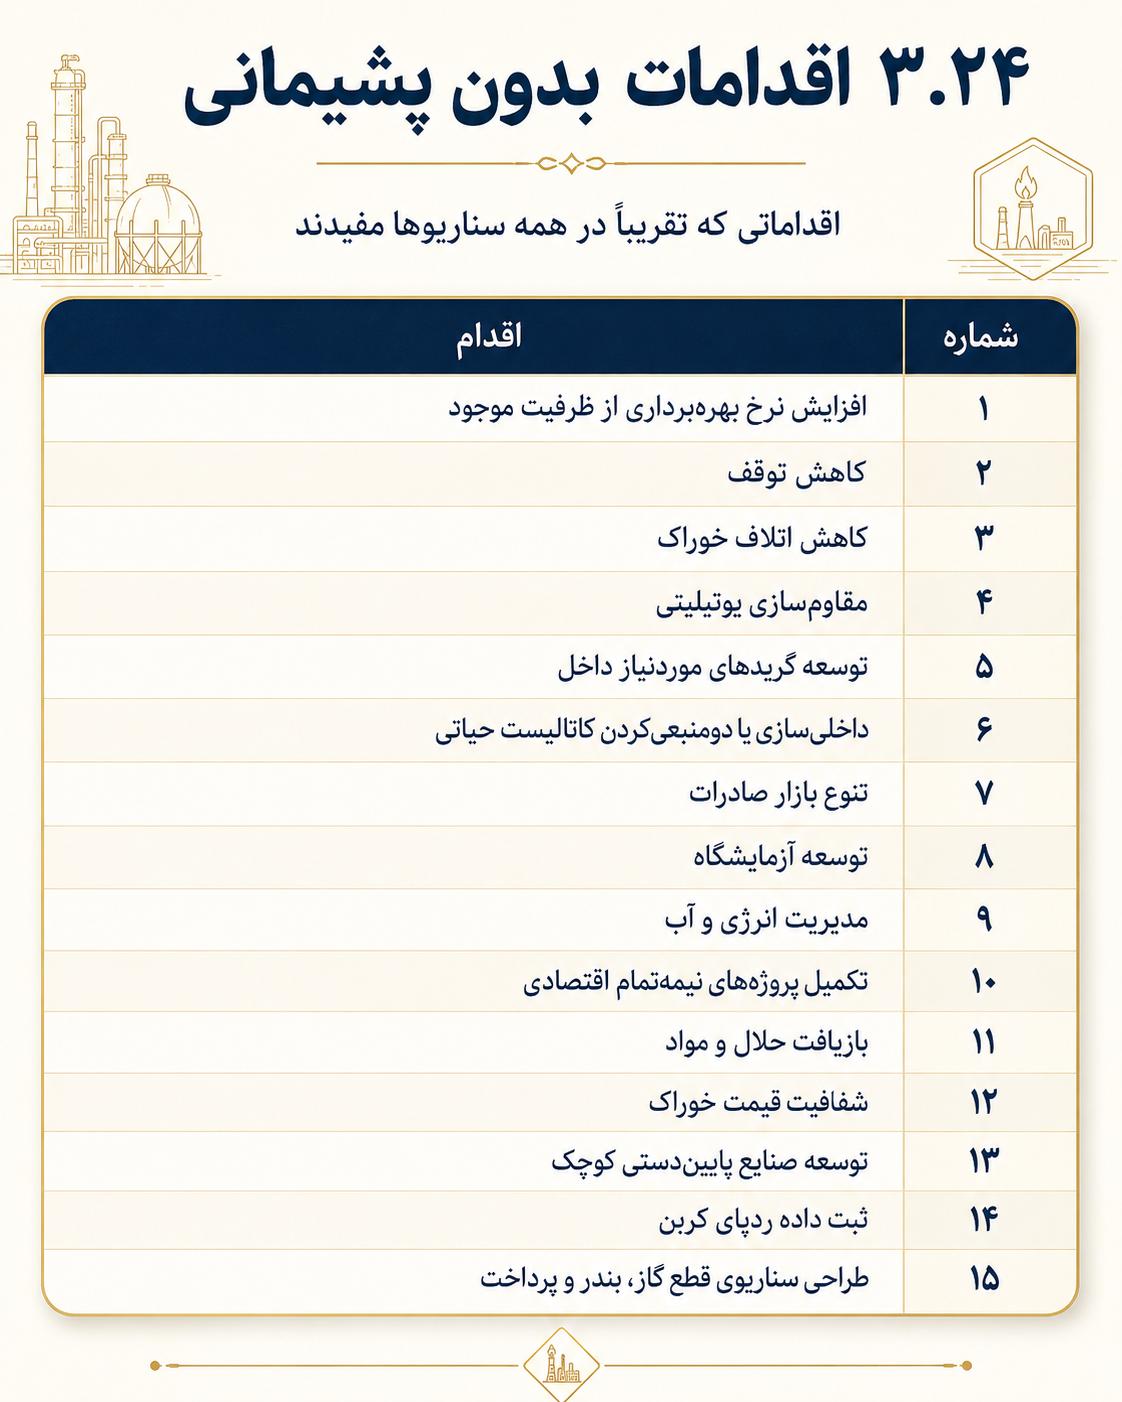
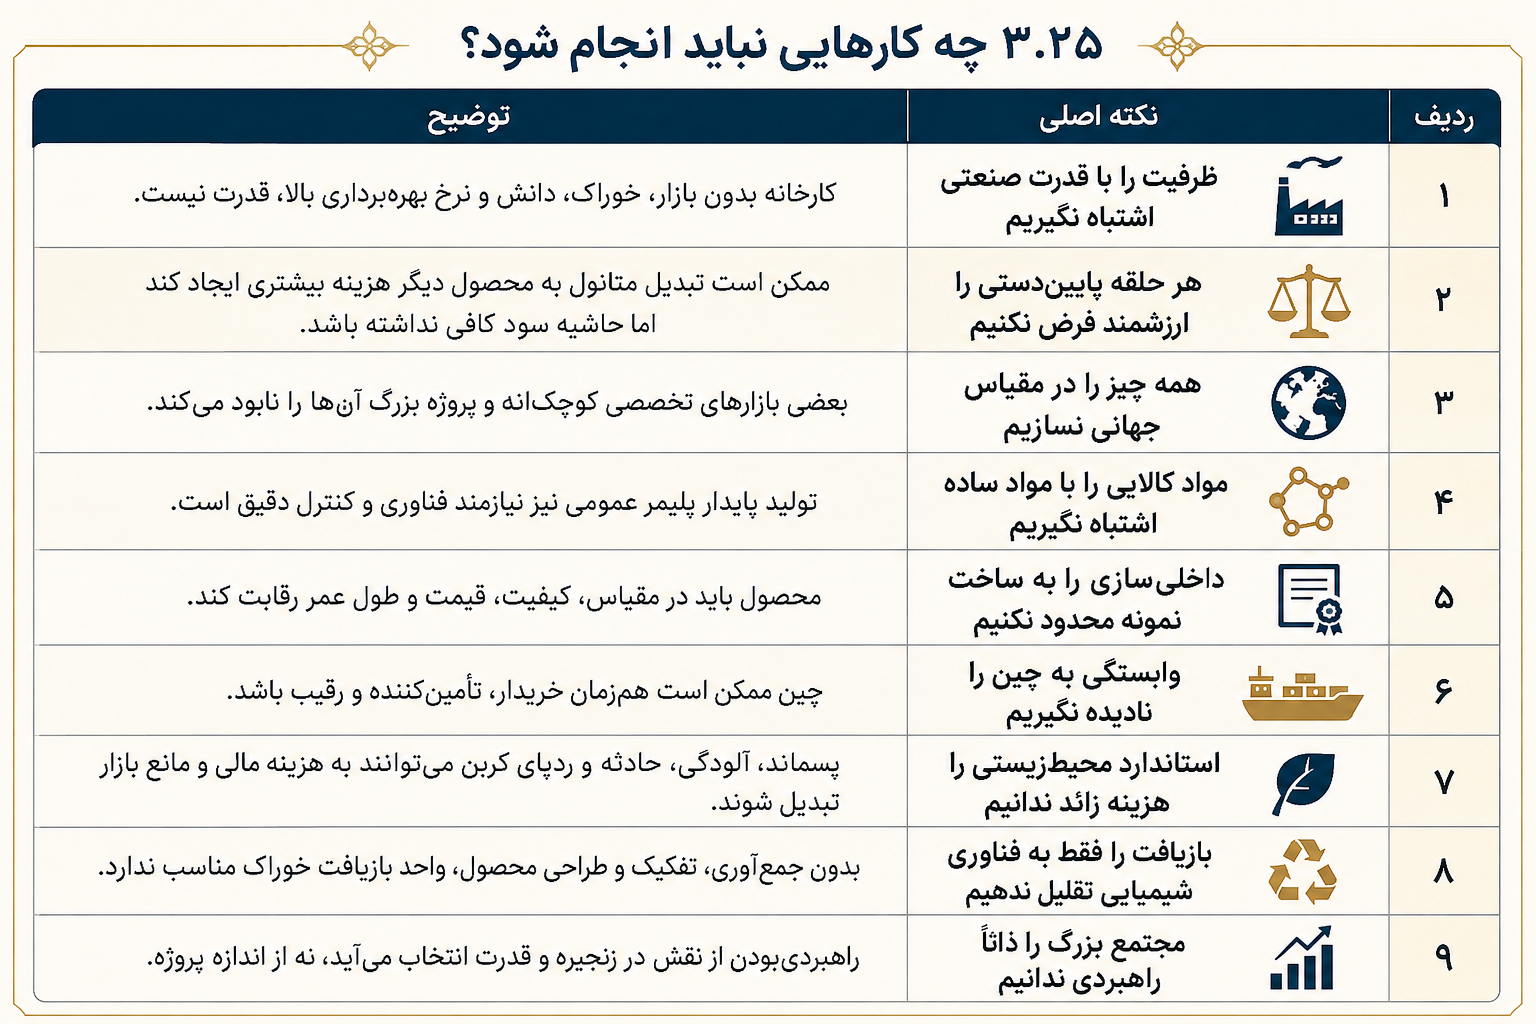
پتروشیمی و صنایع شیمیایی را میتوان حلقه اتصال میان انرژی و بخش بزرگی از صنایع مدرن دانست. اهمیت این صنعت فقط به تولید سوخت یا مواد پایه محدود نمیشود و طیفی از زنجیرهها، از پلیمر و کود شیمیایی تا مواد تخصصی، افزودنیها، پوششها و مواد موردنیاز صنایع پیشرفته را در بر میگیرد. به همین دلیل، رقابت در این حوزه نیز صرفاً رقابت بر سر حجم تولید نیست و کشورها با ترکیب متفاوتی از خوراک، فناوری، سرمایه، بازار و سیاست صنعتی موقعیت خود را میسازند. آمریکا بخش مهمی از قدرت خود را از خوراک گازی، فناوری و دسترسی به بازارهای صادراتی به دست میآورد. چین با اتکا به ظرفیت عظیم تولید، زنجیره گسترده پاییندستی و سیاست صنعتی فعال، به یکی از مهمترین مراکز رشد تولید مواد شیمیایی و پتروشیمی تبدیل شده است. عربستان سعودی نیز نفت، سرمایه و حضور بینالمللی را در راهبرد تبدیل مایعات هیدروکربنی به مواد شیمیایی با یکدیگر ترکیب میکند. اتحادیه اروپا با وجود فشار ناشی از هزینه بالای انرژی، همچنان در فناوری، مواد تخصصی، کاتالیست و استانداردگذاری جایگاه مهمی دارد. هند نیز به دلیل رشد بازار داخلی و توسعه ظرفیت تولید، بهتدریج اهمیت بیشتری هم بهعنوان مصرفکننده و هم بهعنوان تولیدکننده پیدا خواهد کرد.
ایران نیز داراییهای مهمی در اختیار دارد. منابع بزرگ گاز، تجربه چند دهه فعالیت صنعتی و موقعیت جغرافیایی مناسب میتوانند پایه یک صنعت رقابتی و متنوع باشند. با این حال، این مزیتها با مجموعهای از محدودیتها تضعیف میشوند. تمرکز قابل توجه بر محصولات پایه، وابستگی به تعداد محدودی از بازارهای صادراتی، تحریم، کمبود فصلی خوراک، تمرکز جغرافیایی مجتمعها، شکاف در برخی مواد واسطه و تخصصی و ارتباط ضعیف میان بخش پتروشیمی و صنایع پاییندستی از مهمترین این محدودیتها هستند. پاسخ مناسب به این وضعیت نه توقف صادرات مواد پایه است و نه تلاش برای ساخت تمام حلقههای ممکن زنجیره در داخل کشور. ایران باید میان فعالیتهایی با منطق اقتصادی متفاوت تمایز قائل شود. در محصولات حجیم و کالایی، عواملی مانند هزینه خوراک، مقیاس تولید و لجستیک تعیینکنندهاند. در حلقههای واسطه و گریدهای خاص، مسئله اصلی پر کردن شکاف صنایع داخلی و کاهش وابستگی در نقاط حساس زنجیره است. در مواد تخصصی و خدمات فنی نیز دانش، کیفیت، فرمولاسیون و ارتباط نزدیک با مشتری میتوانند مهمتر از اندازه کارخانه باشند.
چنین تفکیکی کمک میکند مفهوم «تکمیل زنجیره» نیز دقیقتر فهمیده شود. تکمیل زنجیره الزاماً به معنای ساخت یک مجتمع بزرگ دیگر نیست. گاهی یک واحد کوچک تولید افزودنی، یک گرید خاص پلیمر، یک کاتالیست یا حتی یک قابلیت آزمایشگاهی میتواند اثری بر صنعت داشته باشد که از نظر اهمیت سیستمی با پروژهای بسیار بزرگتر قابل مقایسه است. به همین دلیل، موفقیت در صنعت پتروشیمی را نمیتوان فقط با تعداد مجتمعها یا میلیون تن ظرفیت اسمی سنجید. معیار مهمتر این است که کشور تا چه اندازه میتواند منابع خام خود را به دانش فنی، محصول قابل فروش، اشتغال، صادرات متنوع و قابلیت صنعتی پایدار تبدیل کند. ظرفیت زمانی ارزشمند است که بتواند با نرخ بهرهبرداری مناسب کار کند، به بازار دسترسی داشته باشد و در برابر تغییر قیمت، فناوری و شرایط سیاسی دوام بیاورد.
ممکن است یک میلیون تن متانول درآمد بزرگی ایجاد کند، اما در همان زمان یک کاتالیست، افزودنی یا گرید کمحجم تعیین کند که چندین صنعت پاییندستی بتوانند تولید خود را ادامه دهند یا نه. این تفاوت نشان میدهد که در صنعت شیمیایی، «حجم» و «اهمیت» همیشه یک چیز نیستند. قدرت صنعتی واقعی زمانی شکل میگیرد که یک کشور علاوه بر توان تولید انبوه، قابلیت تشخیص و کنترل حلقههای حیاتی، توسعه دانش، تغییر محصول و پاسخ به نیاز بازار را نیز داشته باشد. در نهایت، آنچه صنعت پتروشیمی را از یک مسیر ساده صادرات منابع به یک پایه پایدار توسعه صنعتی تبدیل میکند، نه فقط مقدار ماده تولیدشده، بلکه کیفیت زنجیرهای است که پیرامون آن ساخته میشود.
در روایتهای ساده اقتصادی، معدن اغلب به نقطهای تقلیل داده میشود که مادهای از زمین در آن استخراج و سپس به بازار فروخته میشود. بر اساس چنین تصویری، انتظار میرود هر کشوری که ذخایر معدنی بیشتری دارد، بهطور طبیعی از قدرت اقتصادی و صنعتی بیشتری نیز برخوردار باشد. بااینحال، واقعیت زنجیرههای معدنی بسیار پیچیدهتر از رابطه ساده میان «ذخیره بیشتر» و «قدرت بیشتر» است. وجود یک ذخیره زمینشناختی بهتنهایی تضمین نمیکند که استخراج آن از نظر فنی، اقتصادی، اجتماعی یا محیطزیستی امکانپذیر باشد. حتی اگر استخراج با موفقیت انجام شود، باز هم الزاماً به ایجاد قدرت صنعتی منجر نخواهد شد. سنگ معدن پس از خروج از زمین باید خرد و پرعیار شود، سپس در فرایندهای ذوب و پالایش قرار گیرد و در نهایت به فلز، آلیاژ، پودر، ماده شیمیایی یا قطعهای با مشخصات دقیق تبدیل شود. این محصول نیز تنها زمانی ارزش صنعتی واقعی پیدا میکند که استانداردهای لازم را داشته باشد، به مشتری مناسب برسد و بتوان آن را به شکلی قابلاعتماد در یک فرایند صنعتی به کار گرفت.
زنجیره معدن و فلز حتی ممکن است میان چند کشور تقسیم شده باشد. معدن میتواند در یک کشور قرار داشته باشد، کارخانه پرعیارسازی در کشور دوم فعالیت کند، پالایش در کشور سوم انجام شود و قطعه نهایی در کشور چهارم ساخته شود. در چنین ساختاری، مالک معدن لزوماً قدرتمندترین بازیگر زنجیره نیست. بخش اصلی قدرت ممکن است در فناوری جداسازی، ظرفیت ذوب، دانش آلیاژسازی، توان کنترل کیفیت، شبکه تجاری یا دسترسی مستقیم به مشتری نهایی متمرکز شده باشد. عناصر نادر خاکی نمونه روشنی از این تفاوت هستند. معدن Mountain Pass در آمریکا توان تولید کنسانتره عناصر نادر خاکی را دارد، اما استخراج تنها یکی از مراحل زنجیرهای است که جداسازی عناصر، تولید فلز و آلیاژ، ساخت پودر مغناطیسی و در نهایت تولید مگنت دائمی را نیز دربر میگیرد. به همین دلیل، آمریکا در سالهای اخیر برای بازسازی زنجیره «از معدن تا مگنت» سرمایهگذاری کرده است. از جمله در سال ۲۰۲۵، وزارت دفاع آمریکا وامی ۱۵۰ میلیوندلاری برای افزودن ظرفیت جداسازی عناصر نادر خاکی سنگین به مجموعه Mountain Pass اختصاص داد. اهمیت این اقدام در آن است که نشان میدهد داشتن معدن، بدون تسلط بر حلقههای میانی زنجیره، برای ایجاد قدرت صنعتی و راهبردی کافی نیست.
مقالههای پیوست نیز بر همین تمایز میان استخراج، فرآوری، پالایش و ساخت مگنت تأکید دارند و عناصر نادر خاکی را نمونهای از زنجیرهای معرفی میکنند که مرکز اصلی قدرت آن الزاماً در محل معدن قرار نگرفته است. از این رو، پرسش اصلی این فصل صرفاً این نیست که ایران چه ذخایری در زیر زمین دارد. مسئله مهمتر آن است که ایران در کدام حلقههای زنجیره معدن و فلز میتواند ارزش افزوده، دانش، قدرت چانهزنی و اختیار راهبردی ایجاد کند. پاسخ به این پرسش تنها زمانی روشن میشود که منابع و ذخایر از یکدیگر تفکیک شوند و استخراج، فرآوری، پالایش، فلزکاری، بازیافت، لجستیک، فناوری و بازار نیز بهعنوان اجزای متفاوت یک زنجیره واحد مورد بررسی قرار گیرند.
۴.۲.۱ ماده معدنی: ماده معدنی به مادهای طبیعی در پوسته زمین گفته میشود که میتواند از نظر اقتصادی یا صنعتی ارزشمند باشد. سنگآهن، بوکسیت، کانسنگ مس، سنگ روی، فسفات، کرومیت، سنگ منگنز، طلا و کانسنگ عناصر نادر خاکی همگی در این گروه قرار میگیرند. در این مرحله هنوز الزاماً با فلز یا محصول قابلاستفاده در صنعت روبهرو نیستیم. آنچه در طبیعت وجود دارد معمولاً مجموعهای از کانیهای ارزشمند و مواد باطله است که برای تبدیل شدن به یک ماده صنعتی باید مراحل مختلف فرآوری را طی کند.
۴.۲.۲ فلز: فلز محصولی است که پس از استخراج و طی مجموعهای از فرایندهای فیزیکی، شیمیایی یا حرارتی به درجه خلوص مشخصی رسیده است. مس کاتدی، آلومینیوم اولیه، شمش روی، فولاد خام، نیکل تصفیهشده و لیتیوم فلزی یا ترکیبات باتریگرید را میتوان در این گروه قرار داد. بنابراین، وجود کانسنگ مس با داشتن مس کاتدی یکسان نیست و ذخیره بوکسیت نیز مستقیماً به معنای برخورداری از ظرفیت تولید آلومینیوم نیست. میان ماده معدنی موجود در زمین و فلزی که صنعت بتواند آن را مصرف کند، چندین مرحله فناوری، انرژی، سرمایه و زیرساخت قرار دارد.
۴.۲.۳ ماده بحرانی: یک ماده زمانی «بحرانی» یا Critical محسوب میشود که همزمان دو ویژگی داشته باشد. نخست آنکه برای یک فعالیت اقتصادی، فناوری، سامانه انرژی یا امنیت ملی اهمیت بالایی داشته باشد و دوم آنکه زنجیره تأمین آن در معرض خطر جدی اختلال قرار گرفته باشد. بحرانی بودن یک ماده مفهومی مطلق و جهانی نیست و میتواند از کشوری به کشور دیگر تغییر کند. برای مثال، کشوری که صنایع بزرگ نیمهرسانا و هوافضا دارد، احتمالاً گالیوم و ژرمانیوم را بسیار بحرانیتر از کشوری ارزیابی میکند که چنین صنایع و زنجیرههایی در اقتصاد آن نقش محدودی دارند. وزارت انرژی آمریکا نیز مواد بحرانی را موادی میداند که با خطر بالای اختلال در زنجیره تأمین مواجهاند و در فناوریهای انرژی نقشی ضروری دارند. به همین دلیل، فهرست مواد بحرانی ثابت نیست و با تغییر فناوری، تجارت، ساختار تولید و شرایط سیاسی میتواند مورد بازنگری قرار گیرد.
۴.۲.۴ ماده راهبردی: مفهوم ماده راهبردی گستردهتر از ماده بحرانی است. یک ماده ممکن است از نظر زمینشناختی کمیاب نباشد و حتی بازار بزرگی نیز داشته باشد، اما به دلیل نقشی که در زیرساخت، دفاع، امنیت غذایی یا توان صنعتی ایفا میکند، اهمیت راهبردی پیدا کند. فولاد به دلیل نقش آن در ساختوساز، حملونقل و تجهیزات نظامی نمونهای روشن از چنین موادی است. مس برای برقرسانی و توسعه شبکه، آلومینیوم برای هوافضا و حملونقل، فسفات برای تولید کود و امنیت غذایی، اورانیوم برای انرژی هستهای و گرافیت برای باتریها و صنایع نسوز نیز میتوانند اهمیت راهبردی داشته باشند. بنابراین، راهبردی بودن یک ماده بیش از آنکه صرفاً تابع کمیابی باشد، به نقشی بستگی دارد که آن ماده در عملکرد اقتصاد و زیرساختهای حیاتی ایفا میکند.
۴.۲.۵ عناصر نادر خاکی: عناصر نادر خاکی مجموعهای از هفده عنصر شامل پانزده عنصر لانتانید بهعلاوه اسکاندیم و ایتریم هستند. واژه «نادر» در نام این گروه میتواند گمراهکننده باشد، زیرا بعضی از این عناصر در پوسته زمین نسبتاً فراواناند. مسئله اصلی این است که آنها بهندرت در تمرکزهایی یافت میشوند که استخراج و جداسازی اقتصادیشان آسان باشد. دشواری اصلی در زنجیره عناصر نادر خاکی بیشتر به فرآوری و جداسازی مربوط میشود تا صرفاً استخراج سنگ. عناصر این گروه خواص شیمیایی بسیار مشابهی دارند و جداسازی آنها میتواند پیچیده و پرهزینه باشد. علاوه بر آن، مدیریت مواد جانبی و پسماند، دستیابی به خلوصهای بسیار بالا و سپس تبدیل اکسیدها به فلز، آلیاژ و مگنت نیز به فناوری و کنترل فرایند پیشرفته نیاز دارد. به همین دلیل، داشتن کانسنگ عناصر نادر خاکی با داشتن یک زنجیره صنعتی کامل عناصر نادر خاکی تفاوت بنیادی دارد. ارزش راهبردی واقعی زمانی ایجاد میشود که کشور بتواند مراحل دشوارتر این زنجیره را نیز با کیفیت و مقیاس مناسب انجام دهد.
۴.۲.۶ مواد بالک و مواد کوچکحجم: فلزات بالک مانند فولاد، آلومینیوم و مس در حجمهای بسیار بالا مصرف میشوند. در اقتصاد این مواد، عواملی مانند هزینه حملونقل، انرژی، مقیاس تولید و کیفیت زیرساخت اهمیت زیادی دارند، زیرا حتی اختلافهای کوچک در هزینه هر تن میتواند در مقیاس میلیونها تن به تفاوت بزرگی در رقابتپذیری تبدیل شود. در مقابل، موادی مانند گالیوم، ژرمانیوم، ایندیوم، تانتالم و برخی عناصر نادر خاکی بازارهایی بسیار کوچکتر دارند، اما کوچک بودن حجم بازار به معنای کماهمیت بودن آنها نیست. گاهی نبود تنها چند کیلوگرم یا چند تن از یک ماده کوچکحجم میتواند تولید محصولی چندمیلیارددلاری را متوقف کند. از این رو، اندازه بازار را نباید معادل اهمیت راهبردی دانست. بعضی مواد به دلیل حجم عظیم مصرف اهمیت پیدا میکنند و برخی دیگر به این دلیل حیاتیاند که نبود مقدار اندکی از آنها میتواند یک زنجیره فناوری بسیار بزرگ را مختل کند.
۴.۳.۱ اکتشاف: زنجیره معدن بسیار پیش از آغاز استخراج شروع میشود. نخستین مرحله، اکتشاف است که مجموعهای از فعالیتها مانند شناسایی منطقه، نقشهبرداری، ژئوفیزیک، ژئوشیمی، حفاری، نمونهبرداری و مدلسازی کانسار را دربر میگیرد. اکتشاف را نباید با استخراج یکی دانست. مشاهده یک نشانه معدنی یا حتی شناسایی یک محدوده امیدوارکننده به این معنا نیست که آن منطقه روزی به معدن تبدیل خواهد شد. بسیاری از پروژهها پس از سالها مطالعه کنار گذاشته میشوند و تنها درصد محدودی از پروژههای اکتشافی در نهایت به تولید تجاری میرسند. دادههای حاصل از اکتشاف نیز خود نوعی دارایی هستند. کشور یا شرکتی که از دادههای زمینشناسی دقیق، بانک نمونه مناسب، مدلهای سهبعدی و نیروی انسانی متخصص برخوردار باشد، میتواند ریسک تصمیمگیری را کاهش دهد و منابع خود را به شکل کارآمدتری تخصیص دهد. بنابراین، ارزش اکتشاف تنها در کشف کانسار جدید خلاصه نمیشود و بخشی از آن به تولید دانش درباره زیرزمین مربوط است.
۴.۳.۲ ارزیابی منبع و ذخیره: پس از مرحله اکتشاف باید مشخص شود که کانسار چه حجم و عیاری دارد، شکل و عمق آن چگونه است، چه میزان پیوستگی دارد و تا چه اندازه امکان استخراج آن وجود دارد. در همین مرحله است که تفاوت میان «منبع معدنی» و «ذخیره معدنی» اهمیت پیدا میکند. منبع معدنی به تجمعی از ماده معدنی گفته میشود که شواهد زمینشناختی کافی درباره وجود آن وجود دارد، اما هنوز اقتصادی بودن استخراج تمام آن به اثبات نرسیده است. در مقابل، ذخیره معدنی بخشی از همان منبع است که با در نظر گرفتن قیمت، فناوری، هزینه، مجوز، زیرساخت و سایر عوامل میتوان اقتصادی بودن استخراج آن را نشان داد. این تفاوت باعث میشود عدد ذخیره یک مقدار ثابت و ابدی نباشد. اگر قیمت یک ماده افزایش پیدا کند یا فناوری استخراج و فرآوری بهبود یابد، ممکن است بخشی از منابعی که قبلاً اقتصادی نبودند به ذخیره تبدیل شوند. جهت عکس نیز ممکن است رخ دهد. افزایش هزینهها، کاهش قیمت یا اعمال محدودیتهای محیطزیستی میتواند مقدار ذخیره اقتصادی را کاهش دهد. به همین دلیل، مقایسه کشورها صرفاً بر اساس یک عدد ثابت از «ذخایر» میتواند گمراهکننده باشد. ذخیره نه فقط یک واقعیت زمینشناختی، بلکه حاصل ترکیب زمینشناسی با فناوری، اقتصاد، زیرساخت و مقررات است.
۴.۳.۳ طراحی معدن: پس از آنکه بخشی از کانسار قابلیت استخراج اقتصادی پیدا کرد، طراحی معدن آغاز میشود. در این مرحله باید تعیین شود که استخراج به روش روباز انجام خواهد شد یا زیرزمینی، توالی استخراج چگونه خواهد بود، باطله در چه محلی انباشته میشود، ماشینآلات چه ظرفیتی خواهند داشت و آب و برق موردنیاز پروژه از چه مسیری تأمین میشوند. برآورد عمر اقتصادی معدن نیز بخشی از همین فرایند است. هدف طراحی معدن صرفاً بیرون آوردن بیشترین حجم سنگ در کوتاهترین زمان نیست. برای مثال، استخراج سریع بخشهای پرعیار میتواند سود کوتاهمدت را افزایش دهد، اما در عین حال ساختار تولید آینده معدن را تضعیف کند و عمر اقتصادی پروژه یا ارزش کل کانسار را کاهش دهد. بنابراین، طراحی معدن نوعی مسئله بهینهسازی میان جریان نقدی کوتاهمدت، عمر معدن، کیفیت خوراک، هزینه استخراج و ارزش کل منبع است.
۴.۳.۴ استخراج: در معادن روباز، ابتدا پوشش سطحی و باطله کنار زده میشود و سپس ماده معدنی با استفاده از حفاری، انفجار، بارگیری و حمل از معدن خارج میشود. در معادن زیرزمینی، شرایط متفاوت است و عواملی مانند تونلسازی، حفر چاه، تهویه، نگهداری زمین و سامانههای انتقال مواد اهمیت بسیار بیشتری پیدا میکنند. هزینه استخراج نیز به یک عامل واحد وابسته نیست. عمق معدن، نسبت باطلهبرداری، سختی سنگ، عیار ماده معدنی، فاصله حمل، میزان مصرف سوخت و آب، هزینه نیروی انسانی و الزامات ایمنی همگی بر اقتصاد استخراج اثر میگذارند. به همین دلیل، دو کانسار با ذخیره و عیار ظاهراً مشابه میتوانند هزینه استخراج کاملاً متفاوتی داشته باشند. موقعیت جغرافیایی، شکل کانسار و کیفیت زیرساخت ممکن است به اندازه حجم ماده موجود در زمین بر ارزش اقتصادی معدن اثر بگذارند.
۴.۳.۵ خردایش و آسیاب: سنگی که از معدن خارج میشود معمولاً به شکلی نیست که بتوان مستقیماً فلز ارزشمند را از آن جدا کرد. نخست باید اندازه قطعات کاهش یابد تا کانی ارزشمند از مواد باطله آزاد شود. این کار در مراحل مختلف خردایش و آسیاب انجام میشود. این بخش از فرایند در بسیاری از معادن یکی از بزرگترین مصرفکنندگان انرژی است. هرچه عیار سنگ معدن پایینتر باشد، برای تولید مقدار ثابتی فلز باید حجم بیشتری سنگ استخراج، خرد و آسیاب شود. در نتیجه، کاهش عیار میتواند به افزایش مصرف انرژی، ظرفیت تجهیزات، هزینه و تولید باطله منجر شود. از این منظر، کاهش تدریجی عیار کانسنگ تنها مسئلهای زمینشناختی نیست و میتواند مستقیماً بر اقتصاد انرژی و سرمایهگذاری در صنعت معدن اثر بگذارد.
۴.۳.۶ پرعیارسازی: پس از آنکه کانی ارزشمند از باطله تا حد کافی آزاد شد، مرحله پرعیارسازی آغاز میشود. هدف این مرحله افزایش سهم کانی مفید و حذف بخشی از مواد غیرارزشمند است. بسته به نوع کانسنگ، میتوان از روشهایی مانند جدایش ثقلی، فلوتاسیون، جدایش مغناطیسی، جدایش الکترواستاتیکی، شستوشو یا ترکیبی از چند روش استفاده کرد. انتخاب فرایند مناسب به ویژگیهای کانیشناسی و فیزیکی ماده معدنی وابسته است. محصول این مرحله معمولاً کنسانتره است و هنوز نباید آن را با فلز نهایی اشتباه گرفت. ارزش کنسانتره به عواملی مانند عیار، رطوبت، میزان ناخالصی و ترکیب شیمیایی آن بستگی دارد. همین ویژگیها تعیین میکنند که کنسانتره با چه قیمتی فروخته شود و آیا برای ذوب یا مراحل بعدی فرآوری مناسب است یا خیر. در نتیجه، حتی در مرحله پرعیارسازی نیز کیفیت فرایند میتواند بر جایگاه تولیدکننده در زنجیره ارزش اثر قابلتوجهی داشته باشد.
۴.۳.۷ ذوب و پالایش: در مرحله ذوب و پالایش، فلز از ترکیبات معدنی جدا میشود و به سطحی از خلوص میرسد که برای تجارت یا مصرف صنعتی مناسب باشد. مسیر رسیدن به این نقطه برای مواد مختلف یکسان نیست و هر فلز میتواند فرایندهای متفاوتی داشته باشد. در صنعت مس، برای مثال، ممکن است از مسیر پیرومتالورژی استفاده شود که شامل ذوب و سپس پالایش الکتریکی است. در برخی کانسنگها نیز مسیر هیدرومتالورژی به کار میرود که میتواند شامل لیچینگ، استخراج حلالی و الکترووینینگ باشد. در زنجیره آلومینیوم، بوکسیت ابتدا به آلومینا تبدیل میشود و سپس آلومینا از طریق الکترولیز به آلومینیوم فلزی تبدیل میشود. در مورد عناصر نادر خاکی، مرحله پالایش و جداسازی پیچیدگی بیشتری دارد، زیرا شباهت شیمیایی عناصر میتواند انجام دهها مرحله استخراج حلالی را ضروری کند. همین پیچیدگی توضیح میدهد که چرا کنترل ظرفیت پالایش در بعضی زنجیرهها میتواند از مالکیت معدن اهمیت بیشتری پیدا کند. کشوری که ماده معدنی را استخراج میکند اما توان جداسازی یا پالایش آن را ندارد، همچنان برای دستیابی به محصول قابلاستفاده به حلقههای بیرونی وابسته خواهد بود.
۴.۳.۸ آلیاژسازی و مواد پیشرفته: فلز خالص همیشه همان چیزی نیست که صنعت به آن نیاز دارد. بسیاری از خواص عملکردی تنها زمانی ایجاد میشوند که عناصر مختلف در نسبتهای مشخص با یکدیگر ترکیب شوند و ماده تحت عملیات حرارتی، کنترل ساختار بلوری یا روشهای خاص تولید قرار گیرد. فولاد زنگنزن، فولاد الکتریکی، سوپرآلیاژهای نیکل، آلیاژهای آلومینیوم مورد استفاده در هوافضا، آلیاژ نئودیمیوم ـ آهن ـ بور و ترکیبات کاتدی باتری همگی نمونههایی از محصولاتی هستند که ارزش آنها از ترکیب دقیق مواد و دانش فرایند ناشی میشود. در چنین محصولاتی، دانش آلیاژسازی و کنترل ریزساختار ممکن است از خود استخراج معدن ارزشمندتر باشد. داشتن ماده اولیه تنها نقطه آغاز است و مزیت صنعتی واقعی زمانی شکل میگیرد که بتوان از آن ماده خواص دقیق و تکرارپذیری تولید کرد که مشتری صنعتی به آن نیاز دارد.
۴.۳.۹ ساخت قطعه: پس از تولید فلز یا آلیاژ، زنجیره همچنان ادامه دارد. ماده باید بسته به کاربرد نهایی به ورق، سیم، لوله، پودر، فویل، شمش، قطعه ریختهگری، آهنربا یا ماده فعال باتری تبدیل شود. این حلقه از زنجیره اهمیت ویژهای دارد، زیرا تولیدکننده را به مشتری نهایی نزدیک میکند. شرکتی که تنها ماده خام یا فلز پایه عرضه میکند، معمولاً اطلاعات کمتری از نیاز واقعی مصرفکننده دارد. در مقابل، تولیدکننده قطعه یا ماده تخصصی بهطور مستقیم با مشخصات فنی، استانداردها، تغییر طراحی و نیازهای آینده مشتری درگیر میشود. از این رو، کنترل مرحله ساخت قطعه تنها به معنای کسب حاشیه سود بیشتر نیست و میتواند به تولیدکننده امکان دهد دانش بازار، ارتباط با مشتری و قدرت چانهزنی بیشتری به دست آورد.
۴.۳.۱۰ بازیافت: بازیافت حلقه دیگری از زنجیره مواد است که اهمیت آن با افزایش مصرف فلزات و مواد راهبردی بیشتر میشود. خوراک بازیافت را میتوان بهطور کلی به دو گروه تقسیم کرد. قراضه پیش از مصرف شامل ضایعاتی است که در کارخانه و طی فرایند تولید ایجاد میشوند. ترکیب این مواد معمولاً نسبتاً شناختهشده است و به همین دلیل بازیابی آنها میتواند سادهتر باشد. در مقابل، قراضه پس از مصرف از محصولاتی به دست میآید که عمر مفیدشان پایان یافته است. خودرو، کابل، باتری، ساختمان، دستگاه الکترونیکی و موتور نمونههایی از این منابع هستند. در این گروه، جمعآوری، جداسازی و تشخیص ترکیب مواد میتواند بسیار دشوارتر از بازیافت ضایعات کارخانهای باشد.
بازیافت نمیتواند نیاز به معدن را بهطور کامل از میان ببرد، زیرا رشد تقاضا و طول عمر محصولات باعث میشود حجم مواد بازگشتی همیشه با مصرف جدید برابر نباشد. بااینحال، توسعه بازیافت میتواند وابستگی به استخراج اولیه را کاهش دهد، مصرف انرژی و تولید پسماند را در برخی زنجیرهها پایین بیاورد و نیاز به استخراج جدید را محدود کند. در نتیجه، زنجیره معدن را نباید مسیری خطی دانست که از استخراج آغاز شود و با مصرف محصول پایان یابد. در یک نظام صنعتی پیشرفته، بخشی از مواد پس از پایان عمر محصولات دوباره وارد چرخه میشوند و به منبعی ثانویه برای تأمین فلزات و مواد صنعتی تبدیل میشوند.
۴.۴.۱ سنگآهن و فولاد: فولاد یکی از پایههای اصلی زیرساخت مدرن است و تقریباً در همه بخشهای مهم اقتصاد صنعتی حضور دارد. ساختمان، راهآهن، خودرو، ماشینآلات، کشتی، خطوط لوله، نیروگاه و تجهیزات دفاعی همگی به اشکال مختلف به فولاد وابستهاند. به همین دلیل، وضعیت صنعت فولاد اغلب بهعنوان یکی از شاخصهای ظرفیت صنعتی یک کشور مورد توجه قرار میگیرد. بااینحال، زنجیره فولاد بسیار فراتر از تولید فولاد خام است. این زنجیره از سنگآهن آغاز میشود و پس از تولید کنسانتره و گندله، به آهن اسفنجی یا چدن میرسد. سپس فولاد خام تولید میشود و در مراحل نورد و ساخت محصولات تخت، طویل و خاص ادامه پیدا میکند تا در نهایت به قطعه یا سازه تبدیل شود. تولید فولاد خام شاخص مهمی است، اما بهتنهایی تمام قدرت صنعتی یک کشور را نشان نمیدهد. کشوری ممکن است حجم زیادی شمش و میلگرد تولید کند، اما همچنان برای تأمین ورقهای الکتریکی، ورق خودرو، فولاد ابزار، ریلهای خاص یا فولادهای زنگنزن پیشرفته به واردات وابسته باشد. بنابراین، ارزیابی صنعت فولاد تنها بر اساس تناژ تولید خام میتواند تصویری ناقص از جایگاه واقعی کشور در زنجیره ارزش ارائه کند.
۴.۴.۲ مس: مس یکی از فلزات بنیادی اقتصاد برقمحور است و در سیم و کابل، موتورهای الکتریکی، ترانسفورماتورها، شبکه برق، تجهیزات الکترونیکی، خودرو، ساختمان و سامانههای انرژی تجدیدپذیر کاربرد گسترده دارد. هرچه اقتصاد بیشتر به برق وابسته شود، اهمیت این فلز نیز افزایش پیدا میکند. توسعه شبکههای انتقال و توزیع برق، رشد مراکز داده، گسترش خودروهای برقی و افزایش ظرفیت تولید برق همگی تقاضای مس را بالا میبرند. گزارشهای آژانس بینالمللی انرژی همچنان مس را یکی از نگرانکنندهترین مواد از نظر فاصله میان پروژههای جدید و تقاضای آینده میدانند. دلیل اصلی آن است که توسعه یک معدن جدید مس معمولاً به زمان طولانی، سرمایهگذاری سنگین و زیرساخت گسترده نیاز دارد. در نتیجه، حتی اگر منابع زمینشناختی کافی وجود داشته باشد، افزایش عرضه نمیتواند همیشه با همان سرعتی انجام شود که تقاضا رشد میکند.
۴.۴.۳ آلومینیوم: آلومینیوم به دلیل وزن کم، مقاومت در برابر خوردگی و قابلیت بالای بازیافت، در طیف گستردهای از صنایع مورد استفاده قرار میگیرد. حملونقل، بستهبندی، ساختمان، کابل، هوافضا و فناوریهای انرژی پاک از مهمترین حوزههای مصرف این فلز هستند. زنجیره تولید آلومینیوم از بوکسیت آغاز میشود. بوکسیت ابتدا به آلومینا تبدیل میشود و سپس از آلومینا، آلومینیوم اولیه تولید میشود. پس از آن، فلز میتواند وارد مرحله آلیاژسازی شود و از طریق نورد، اکستروژن یا ریختهگری به محصول نهایی تبدیل شود. یکی از ویژگیهای تعیینکننده این صنعت، مصرف بسیار بالای برق در تولید آلومینیوم اولیه است. به همین دلیل، مزیت رقابتی در آلومینیوم فقط به داشتن معدن بوکسیت وابسته نیست. قیمت برق، پایداری تأمین انرژی و قابلیت اطمینان شبکه نیز نقش تعیینکنندهای در اقتصاد تولید دارند و میتوانند حتی از دسترسی مستقیم به ماده معدنی مهمتر شوند.
۴.۴.۴ سرب و روی: روی بیش از همه برای گالوانیزهکردن فولاد، تولید آلیاژها و برخی انواع باتری به کار میرود. سرب نیز همچنان در باتریهای سرباسیدی، حفاظت در برابر پرتو و شماری از کاربردهای صنعتی نقش مهمی دارد. از آنجا که ذخایر سرب و روی در بسیاری از موارد در یک کانسار مشترک قرار گرفتهاند، اقتصاد پروژه تنها به ارزش یکی از این دو فلز وابسته نیست. بازیابی همزمان چند فلز میتواند بخش مهمی از سودآوری پروژه را شکل دهد و حتی تعیین کند که استخراج یک کانسار از نظر اقتصادی توجیهپذیر باشد یا خیر.
۴.۴.۵ طلا و فلزات گرانبها: طلا جایگاهی متفاوت از بسیاری از فلزات صنعتی دارد، زیرا هم یک کالای صنعتی است، هم دارایی مالی محسوب میشود و هم نقش ذخیره ارزش را ایفا میکند. به همین دلیل، قیمت آن تنها تابع هزینه تولید یا تقاضای صنعتی نیست. سیاست پولی، نرخ بهره، ریسکهای سیاسی و رفتار بانکهای مرکزی نیز میتوانند تأثیر مهمی بر بازار طلا داشته باشند. پلاتین، پالادیوم و رودیوم نیز در گروه فلزات گرانبها قرار میگیرند، اما اهمیت آنها بیشتر از کاربردهای صنعتی ناشی میشود. این فلزات در کاتالیستها، صنایع شیمیایی، الکترونیک و برخی فناوریهای پاک مورد استفاده قرار میگیرند و از آنجا که عرضه آنها در تعداد محدودی کشور متمرکز شده است، زنجیره تأمینشان میتواند نسبت به تحولات سیاسی و تجاری حساس باشد.
۴.۴.۶ لیتیوم، نیکل، کبالت و گرافیت: لیتیوم، نیکل، کبالت و گرافیت از مهمترین مواد در زنجیره باتری هستند، اما اهمیت هر یک به نوع شیمی باتری بستگی دارد. به همین دلیل، نمیتوان جایگاه آینده این مواد را بدون توجه به تغییر فناوری تحلیل کرد. برای نمونه، باتریهای LFP به نیکل و کبالت نیاز ندارند، اما همچنان به لیتیوم، آهن، فسفات و گرافیت وابستهاند. در مقابل، باتریهای NMC به نیکل، منگنز و کبالت نیاز دارند. بیشتر باتریهای لیتیومیونی نیز در بخش آند از گرافیت استفاده میکنند. این تفاوتها نشان میدهد که تغییر فناوری میتواند وزن راهبردی مواد مختلف را در مدت نسبتاً کوتاهی تغییر دهد. اگر سهم یک شیمی باتری افزایش پیدا کند، ممکن است تقاضا برای برخی مواد کاهش و برای برخی دیگر افزایش یابد. بنابراین، راهبرد معدنی بلندمدت نباید بر این فرض بنا شود که فناوری باتری و ترکیب مواد مصرفی آن برای دههها بدون تغییر باقی خواهد ماند.
۴.۴.۷ عناصر نادر خاکی و مگنت: یکی از مهمترین کاربردهای راهبردی برخی عناصر نادر خاکی، تولید مگنتهای دائمی پرقدرت است. این مگنتها در موتورهای الکتریکی، توربینهای بادی، تجهیزات پیشرفته صنعتی و برخی سامانههای دفاعی نقش مهمی دارند. زنجیره تولید مگنت نئودیمیوم ـ آهن ـ بور از استخراج کانسنگ آغاز میشود و سپس به تولید کنسانتره و جداسازی اکسیدهای عناصر مختلف میرسد. در مراحل بعد، اکسیدها باید به فلز تبدیل شوند، آلیاژ مناسب تولید شود و سپس ماده به شکل پودر درآید. پس از آن، فرایندهای شکلدهی و زینترینگ انجام میشوند و محصول تحت پوشش، مغناطیسکردن و در نهایت نصب در موتور یا تجهیز نهایی قرار میگیرد.پیچیدگی همین زنجیره است که اهمیت حلقههای میانی را نشان میدهد. کنترل معدن بدون تسلط بر جداسازی، تولید فلز، آلیاژسازی، ساخت پودر و تولید مگنت، قدرت صنعتی و راهبردی محدودی ایجاد میکند.
۴.۴.۸ مواد نیمهرسانا و اپتوالکترونیک: موادی مانند گالیوم، ژرمانیوم، ایندیوم و سیلیکون با خلوص بسیار بالا در صنایع نیمهرسانا و اپتوالکترونیک اهمیت دارند. این مواد در تولید تراشه، رادار، فیبر نوری، سلولهای خورشیدی، LED و تجهیزات مخابراتی استفاده میشوند. یکی از ویژگیهای مهم برخی از این مواد آن است که الزاماً محصول اصلی یک معدن مستقل نیستند و ممکن است بهعنوان محصول جانبی استخراج و پالایش فلزات دیگر به دست آیند. این موضوع رفتار عرضه را پیچیدهتر میکند. افزایش قیمت یک ماده جانبی لزوماً به افزایش سریع تولید آن منجر نمیشود، زیرا حجم تولید به مقدار استخراج و فرآوری فلز میزبان وابسته است. در نتیجه، بازار این مواد ممکن است نسبت به افزایش تقاضا انعطافپذیری محدودی داشته باشد. حتی جهش قیمت نیز همیشه نمیتواند انگیزه کافی برای افزایش مستقل تولید ایجاد کند، چون تولیدکننده برای دستیابی به مقدار بیشتری از ماده جانبی ناچار است تولید فلز اصلی را نیز افزایش دهد.
۴.۴.۹ فسفات، پتاس و مواد معدنی امنیت غذایی: مواد راهبردی را نباید فقط به فلزات محدود کرد. فسفات و پتاس از اجزای مهم زنجیره کود هستند و مستقیماً با کشاورزی و امنیت غذایی ارتباط دارند. اختلال در عرضه این مواد میتواند به افزایش هزینه تولید غذا و در مقیاس بزرگتر به فشار بر امنیت غذایی کشورها منجر شود. گوگرد، نمکهای صنعتی، منیزیم و برخی دیگر از مواد معدنی غیرفلزی نیز ممکن است در صنایع پایه و زیرساختهای اقتصادی نقشی داشته باشند که به آنها اهمیت سیستمی میدهد. بنابراین، تعریف مواد راهبردی باید بر اساس نقش آنها در عملکرد اقتصاد و امنیت ملی انجام شود، نه صرفاً بر اساس اینکه یک ماده فلزی است یا غیرفلزی.
۴.۵.۱ ذخیره با تولید: وجود ذخایر بزرگ معدنی به این معنا نیست که یک کشور الزاماً تولیدکننده بزرگی نیز خواهد بود. ممکن است حجم قابلتوجهی از یک ماده در زیر زمین وجود داشته باشد، اما کمبود سرمایه، نبود زیرساخت، ضعف فناوری، مشکلات دریافت مجوز یا فقدان بازار مانع توسعه تولید شود. به همین دلیل، رتبه یک کشور در ذخایر جهانی نباید مستقیماً بهعنوان شاخص قدرت تولیدی آن تفسیر شود. ذخیره نشان میدهد چه ظرفیتی بالقوه وجود دارد، در حالی که تولید نشان میدهد چه بخشی از این ظرفیت واقعاً وارد اقتصاد شده است.
۴.۵.۲ تولید سنگ معدن با تولید فلز محتوا: تناژ سنگ استخراجشده نیز بهتنهایی معیار مناسبی برای مقایسه تولید نیست، زیرا عیار کانسنگ میتواند تفاوت زیادی میان معادن ایجاد کند. یک میلیون تن سنگ با عیار یک درصد، پیش از در نظر گرفتن بازیابی، حدود ده هزار تن فلز در خود دارد. همان یک میلیون تن سنگ با عیار متفاوت میتواند مقدار کاملاً متفاوتی فلز قابلاستخراج داشته باشد. از این رو، مقایسه تولید معادن فقط بر اساس تناژ سنگ، بدون توجه به عیار و نرخ بازیابی، میتواند تصویری گمراهکننده از تولید واقعی فلز ارائه دهد.
۴.۵.۳ ظرفیت با تولید واقعی: ظرفیت اسمی یک کارخانه نیز الزاماً برابر با میزان تولید واقعی آن نیست. واحدی که روی کاغذ ظرفیت بسیار بالایی دارد ممکن است به دلیل کمبود برق، خوراک، آب، قطعات یدکی یا بازار با نرخ بهرهبرداری پایین کار کند. فولاد ایران نمونه روشنی از این تفاوت است. طبق اعلام رسمی، ظرفیت تولید فولاد کشور از ۵۰ میلیون تن عبور کرده است، اما تولید واقعی فولاد خام ایران در سال ۲۰۲۵ حدود ۳۲ میلیون تن بود. این فاصله نشان میدهد که برای ارزیابی توان واقعی صنعت، ظرفیت نصبشده بهتنهایی کافی نیست و باید نرخ بهرهبرداری و محدودیتهای عملیاتی نیز در نظر گرفته شوند.
۴.۵.۴ تولید با صادرات: تولید بالا الزاماً به صادرات بالا منجر نمیشود. یک کشور ممکن است تولیدکننده بزرگی باشد، اما به دلیل بازار داخلی گسترده بخش عمده محصول خود را در داخل مصرف کند. در مقابل، کشور دیگری ممکن است تولید کمتری داشته باشد، اما سهم بزرگی از همان تولید را صادر کند. بنابراین، دادههای تولید و صادرات دو جنبه متفاوت از جایگاه یک کشور را نشان میدهند. تولید ظرفیت صنعتی را بهتر منعکس میکند، در حالی که صادرات بیشتر نشاندهنده میزان حضور کشور در بازار بینالمللی و مازاد قابل عرضه آن است.
۴.۵.۵ صادرات با ارزش افزوده: حتی حجم صادرات نیز بدون توجه به نوع محصول اطلاعات محدودی در اختیار میگذارد. صادرات کنسانتره، شمش، ورق خاص و قطعه نهایی از نظر ارزش افزوده، فناوری، دانش و ارتباط با مشتری نهایی در یک سطح قرار ندارند. برای اندازهگیری نقش واقعی معدن در اقتصاد باید ارزش افزوده مستقیم، تأثیر آن بر صنایع بالادستی و پاییندستی و میزان محتوای وارداتی محصول از یکدیگر تفکیک شوند. فایل روششناسی اقتصاد چین نیز بر همین نکته تأکید دارد و استفاده از ارزش افزوده و جداول دادهـستانده را بهجای اتکا صرف به ارزش فروش یا صادرات ناخالص مناسبتر میداند. در نتیجه، کشوری که صادرات معدنی بزرگی دارد الزاماً بیشترین منفعت اقتصادی را از زنجیره نمیبرد. بخش مهمی از ارزش ممکن است در مراحل فرآوری، تولید مواد پیشرفته یا ساخت قطعه ایجاد شود.
۴.۵.۶ سهم استخراج با سهم فرآوری: توزیع جغرافیایی معادن میتواند متنوع باشد، اما این تنوع لزوماً در مرحله فرآوری نیز وجود ندارد. ممکن است مادهای در چندین کشور استخراج شود، در حالی که بخش بزرگی از پالایش یا تبدیل صنعتی آن تنها در یک کشور متمرکز شده باشد. در این حالت، تنوع ظاهری منابع معدنی به معنای امنیت واقعی زنجیره تأمین نیست. اگر گلوگاه اصلی در مرحله پالایش قرار داشته باشد، اختلال در همان حلقه میتواند کل زنجیره را متوقف کند، حتی اگر معادن متعددی در نقاط مختلف جهان فعال باشند.
۴.۵.۷ خلوص با تناژ: تناژ تولید نیز بدون توجه به کیفیت و خلوص محصول میتواند گمراهکننده باشد. یک تن ماده با خلوص صنعتی عمومی از نظر ارزش و قابلیت استفاده با یک تن ماده باتریگرید، نیمهرسانا یا هوافضا یکسان نیست. در بسیاری از صنایع پیشرفته، رسیدن از خلوص ۹۹ درصد به سطوح بسیار بالاتر میتواند از تولید مرحله اول دشوارتر باشد. افزایش هر سطح از خلوص ممکن است به تجهیزات دقیقتر، مواد شیمیایی خاص، کنترل شدیدتر آلودگی و دانش فرایندی بیشتری نیاز داشته باشد. بنابراین، مقدار تولید تنها بخشی از مسئله است و کیفیت محصول تعیین میکند که آن ماده در کدام بخش از بازار و کدام زنجیره صنعتی قابل استفاده خواهد بود.
۴.۵.۸ قیمت بازار با هزینه کل اقتصادی: قیمت خرید یک فلز یا ماده معدنی همه هزینههای واقعی تأمین آن را نشان نمیدهد. شرکت یا کشوری که تنها قیمت بازار را در نظر میگیرد ممکن است ریسکهایی را نادیده بگیرد که در زمان اختلال زنجیره تأمین بسیار پرهزینه میشوند. ریسک قطع تأمین، زمان تحویل، هزینه نگهداری موجودی، مشکلات کیفیت، خطر تحریم و از دست رفتن قابلیت تولید داخلی همگی بخشی از هزینه اقتصادی واقعی هستند. ممکن است خرید خارجی در شرایط عادی ارزانتر باشد، اما وابستگی کامل به واردات در یک حلقه حساس هزینههایی ایجاد کند که در قیمت روز بازار دیده نمیشوند.
به همین دلیل، تصمیم درباره داخلیسازی یا تنوعبخشی به منابع تأمین را نمیتوان فقط با مقایسه قیمت هر تن انجام داد. هزینه کل اقتصادی باید ریسک و قابلیت اطمینان زنجیره را نیز در بر گیرد.
تقاضا برای مواد بحرانی همزمان با توسعه شبکه برق، باتریها، خودروهای برقی، هوش مصنوعی، مراکز داده، صنایع دفاعی و فناوریهای انرژی پاک در حال افزایش است. بر اساس چشمانداز ۲۰۲۶ آژانس بینالمللی انرژی، در سناریوی سیاستهای اعلامشده، تقاضای مجموعه مواد بحرانی تا سال ۲۰۴۰ تقریباً دو برابر خواهد شد. در همین دوره، تقاضای لیتیوم بیش از سه برابر میشود و تقاضای نیکل، گرافیت و عناصر نادر خاکی حدود ۵۰ تا ۹۰ درصد افزایش مییابد.
با وجود این رشد تقاضا، سرمایهگذاری الزاماً مسیر مشابهی را طی نکرده است. سرمایهگذاری معدنی در مواد بحرانی در سال ۲۰۲۵ حدود ۹ درصد کاهش یافت و افت سرمایهگذاری در فلزات مرتبط با باتری شدیدتر بود. کاهش قیمتها در دورههای قبل، نوسان بازار، افزایش هزینه سرمایه و نااطمینانی ژئوپلیتیک باعث شدهاند بخشی از پروژههای جدید به تعویق بیفتند. مسئله جهانی مواد راهبردی نیز فقط به احتمال کمبود منابع زمینشناختی محدود نمیشود. یکی از مهمترین آسیبپذیریها، تمرکز بالای ظرفیت فرآوری و پالایش است. آژانس بینالمللی انرژی گزارش میکند که متوسط سهم بزرگترین کشور پالایشکننده در مواد اصلی مورد استفاده در فناوریهای انرژی در سال ۲۰۲۵ به حدود ۷۰ درصد رسیده است. اندونزی در زنجیره نیکل و چین در بیشتر مواد دیگر، سهم بزرگی از رشد عرضه پالایششده را در اختیار داشتهاند.
تصویر سال ۲۰۲۴ نیز همین تمرکز را نشان میدهد. سهم سه کشور نخست از پالایش مس، لیتیوم، نیکل، کبالت، گرافیت و عناصر نادر خاکی بهطور متوسط به ۸۶ درصد رسیده بود. در بسیاری از این زنجیرهها نیز تقریباً تمام رشد عرضه از یک کشور اصلی حاصل شد؛ اندونزی در نیکل نقش غالب داشت و چین در بیشتر مواد دیگر بخش اصلی افزایش ظرفیت را به خود اختصاص داد. تمرکز بالا زمانی اهمیت بیشتری پیدا میکند که با سیاستهای تجاری و کنترل صادرات همراه شود. چین در آوریل ۲۰۲۵ بر تعدادی از اقلام مرتبط با عناصر نادر خاکی متوسط و سنگین، از جمله ساماریوم و مواد مغناطیسی مرتبط، کنترل صادرات اعمال کرد. این تصمیم به معنای ممنوعیت مطلق همه صادرات نبود، اما صدور اقلام مشمول را به دریافت مجوز وابسته کرد. همین تحول نشان داد که حتی مواد کوچکحجم نیز میتوانند به ابزار مؤثری برای چانهزنی ژئوپلیتیک تبدیل شوند.
در سوی دیگر، بازار فلزات حجیم همچنان در مقیاسی کاملاً متفاوت فعالیت میکند. تولید جهانی فولاد خام در سال ۲۰۲۵ حدود ۱٫۸۵ میلیارد تن بود. چین با تولید نزدیک به ۹۶۱ میلیون تن بیش از نیمی از فولاد خام جهان را تولید کرد. هند با حدود ۱۶۵ میلیون تن در رتبه دوم قرار گرفت و آمریکا با حدود ۸۲ میلیون تن سوم بود. ایران نیز با تولید تقریباً ۳۲ میلیون تن در جایگاه دهم جهان قرار گرفت. مقایسه این ارقام نشان میدهد که اقتصاد مواد راهبردی را نمیتوان با یک منطق واحد تحلیل کرد. در فلزات حجیمی مانند فولاد، مقیاس تولید، دسترسی به انرژی، زیرساخت و هزینه حملونقل نقش اصلی را دارند. در مقابل، در بسیاری از مواد بحرانی کوچکحجم، قدرت بیشتر از محل دانش تخصصی، توان دستیابی به خلوص بالا، فناوری فرآوری، مجوزهای لازم و کنترل حلقههای محدودی از زنجیره تأمین به دست میآید.
به همین دلیل، اهمیت یک ماده را نباید صرفاً با میزان استخراج یا اندازه بازار آن سنجید. گاهی دهها یا صدها میلیون تن تولید، شاخص قدرت صنعتی است و گاهی کنترل چند هزار تن ماده تخصصی یا حتی یک مرحله محدود از فرآوری میتواند بر عملکرد صنایع بسیار بزرگ اثر بگذارد. تحلیل راهبردی معدن و مواد زمانی معنا پیدا میکند که این دو منطق متفاوت از یکدیگر تفکیک شوند.
۴.۷.۱ ساختار موقعیت آمریکا: ایالات متحده از نظر زمینشناختی و ظرفیت معدنی کشور کماهمیتی نیست. این کشور تولیدکننده مهم مس، طلا، مولیبدن، فسفات، خاکهای صنعتی، سنگدانه و همچنین عناصر نادر خاکی از معدن Mountain Pass است. بااینحال، برخورداری از منابع معدنی قابلتوجه به این معنا نیست که همه حلقههای زنجیره مواد راهبردی نیز در داخل آمریکا قرار دارند. اقتصاد آمریکا برای تعداد زیادی از مواد بحرانی همچنان به واردات وابسته است. وزارت کشور آمریکا در فهرست مواد بحرانی سال ۲۰۲۵، موادی مانند گالیوم، ژرمانیوم، تنگستن، نیوبیوم، منیزیم فلزی و چند عنصر نادر خاکی را در میان زنجیرههایی قرار داد که با بالاترین سطح ریسک مواجهاند. آمریکا در سال ۲۰۲۴ نیز حدود ۸۰ درصد عناصر نادر خاکی مصرفی خود را از خارج تأمین میکرد. بنابراین، وجود معدن داخلی در برخی مواد الزاماً به معنای استقلال در کل زنجیره تأمین نیست. ارزش تولید مواد معدنی غیرفسیلی آمریکا در سال ۲۰۲۵ حدود ۱۱۲ میلیارد دلار برآورد شد، اما اهمیت اقتصادی این مواد بسیار فراتر از ارزش استخراج آنهاست. صنایع پاییندستی که به این مواد وابستهاند، از خودرو و تجهیزات نظامی گرفته تا الکترونیک، انرژی و فناوریهای پیشرفته، ارزشی بهمراتب بیشتر از خود تولید معدنی ایجاد میکنند. همین فاصله میان ارزش استخراج و ارزش صنایع وابسته توضیح میدهد که چرا سیاست مواد معدنی در آمریکا بیش از گذشته به مسئلهای صنعتی و امنیتی تبدیل شده است.
۴.۷.۲ مطالعه موردی Mountain Pass: یکی از مهمترین معادن عناصر نادر خاکی در آمریکا Mountain Pass است که جایگاه آن برای فهم مسئله زنجیره تأمین اهمیت ویژهای دارد. این معدن زمانی بخشی از یک زنجیره قدرتمند عناصر نادر خاکی در آمریکا بود، اما با تغییر اقتصاد جهانی، افزایش فشارهای محیطزیستی و انتقال بخشهایی از فرآوری به خارج، مقدار قابلتوجهی از توان جداسازی و ساخت مگنت از آمریکا خارج شد. بازسازی این زنجیره تنها با فعال نگه داشتن معدن امکانپذیر نیست. استخراج و پرعیارسازی باید با جداسازی عناصر سبک و سنگین، تولید فلز و آلیاژ، ساخت مگنت، تأیید کیفیت برای صنایع خودرو و دفاع و در نهایت ایجاد یک پایه باثبات از مشتریان همراه شود. هرکدام از این حلقهها به فناوری، سرمایه، نیروی متخصص و بازار قابل اتکا نیاز دارد و ضعف در هر مرحله میتواند مزیت داشتن معدن را محدود کند.
وزارت دفاع آمریکا از سال ۲۰۲۰ برای توسعه ظرفیت جداسازی در Mountain Pass سرمایهگذاری کرد و در سال ۲۰۲۵ نیز وامی ۱۵۰ میلیوندلاری برای ایجاد ظرفیت جداسازی عناصر نادر خاکی سنگین اختصاص داد. این نوع حمایت نشان میدهد که بازار آزاد کوتاهمدت همیشه برای حفظ یک قابلیت راهبردی کافی نیست، بهویژه زمانی که حجم تقاضا محدود، سرمایهگذاری سنگین و ریسک ورود به بازار بالا باشد. در چنین حوزههایی، ممکن است ایجاد ظرفیت داخلی از دید یک شرکت خصوصی در کوتاهمدت توجیه مالی محدودی داشته باشد، اما از دید دولت، حفظ همان ظرفیت برای امنیت زنجیره تأمین و صنایع دفاعی ارزش راهبردی پیدا کند. به همین دلیل، بازسازی زنجیره عناصر نادر خاکی در آمریکا به ترکیبی از سرمایهگذاری خصوصی، حمایت دولتی و تضمین بازار نیاز دارد.
۴.۷.۳ مشکل «تعادل عناصر»: یکی از پیچیدگیهای کمتر دیدهشده در اقتصاد عناصر نادر خاکی، مسئلهای است که میتوان آن را «تعادل عناصر» نامید. یک کانسار عناصر نادر خاکی معمولاً مجموعهای از چند عنصر مختلف را در خود دارد، اما تقاضای بازار برای این عناصر یکسان نیست. ممکن است یک معدن حجم زیادی سریم و لانتانیم تولید کند، در حالی که بخش اصلی ارزش بازار در نئودیمیوم، پرازئودیمیوم، دیسپروزیم یا تربیوم متمرکز باشد. مشکل اینجاست که معدن نمیتواند فقط عنصر گرانتر را از زمین استخراج کند و عناصر دیگر را نادیده بگیرد. کل ترکیب کانسار وارد فرایند استخراج و فرآوری میشود و باید برای همه اجزای آن راهی اقتصادی پیدا شود. اگر بازار مناسبی برای عناصر فراوانتر وجود نداشته باشد، درآمد حاصل از عناصر گرانقیمت ممکن است بهتنهایی برای پوشش هزینه کل زنجیره کافی نباشد. بنابراین، ارزش یک کانسار تنها به این بستگی ندارد که چه عناصر ارزشمندی در آن وجود دارند، بلکه نسبت میان عناصر مختلف و وضعیت بازار هر یک نیز تعیینکننده است. این مسئله نمونه دیگری از تفاوت میان ارزش زمینشناختی و ارزش بازار است. یک کانسار میتواند از نظر زمینشناسی غنی باشد، اما ترکیب آن الزاماً با ساختار تقاضای صنعتی همخوانی نداشته باشد.
۴.۷.۴ نقاط قوت آمریکا: آمریکا برای بازسازی زنجیره مواد راهبردی از چند مزیت مهم برخوردار است. بازار بزرگ فناوری و دفاع این کشور میتواند تقاضای قابلتوجهی برای مواد پیشرفته ایجاد کند و دسترسی به سرمایه و زیرساخت پژوهشی نیز توسعه فناوریهای جدید را تسهیل میکند. دانشگاهها و مراکز تحقیقاتی قدرتمند، معدن Mountain Pass، توان تولید تجهیزات، نظام استاندارد و مالکیت فکری و همچنین امکان حمایت مستقیم دولت از پروژههای راهبردی، مجموعهای از ظرفیتهایی هستند که میتوانند بازسازی زنجیره را امکانپذیر کنند. مزیت مهم دیگر این است که آمریکا در بخش پاییندستی، مشتریان بزرگی در صنایع خودرو، هوافضا، دفاع، الکترونیک و انرژی دارد. وجود چنین بازارهایی میتواند مسیر تجاریسازی مواد پیشرفته را کوتاهتر کند، به شرط آنکه حلقههای میانی مانند جداسازی، آلیاژسازی و تولید مواد تخصصی نیز توسعه پیدا کنند.
۴.۷.۵ آسیبپذیریها: در مقابل، آمریکا با محدودیتهای مهمی نیز روبهروست. فرایندهای طولانی صدور مجوز، هزینه بالای نیروی کار و الزامات محیطزیستی میتوانند توسعه پروژههای جدید را کند و پرهزینه کنند. در برخی زنجیرهها نیز هنوز ظرفیت کافی در حلقههای میانی وجود ندارد و وابستگی به واردات ادامه دارد. مشکل دیگر آن است که بازار بعضی مواد تخصصی کوچک و نوسانی است. ایجاد یک واحد فرآوری ممکن است به سرمایه قابلتوجهی نیاز داشته باشد، در حالی که تقاضای سالانه آن ماده محدود باشد. چنین ساختاری ریسک اقتصادی پروژه را بالا میبرد. رقابت با قیمتهایی که در چین بر پایه مقیاس بزرگ، زنجیره صنعتی متراکم و تجربه طولانی شکل گرفتهاند نیز کار سادهای نیست. در نتیجه، بازسازی زنجیره داخلی در آمریکا الزاماً به معنای تولید ارزانتر از چین نخواهد بود. در بسیاری از موارد، هدف اصلی کاهش آسیبپذیری و ایجاد ظرفیت جایگزین است، حتی اگر هزینه تولید داخلی بالاتر باشد.
۴.۷.۶ آینده آمریکا: به نظر میرسد آمریکا سیاست «از معدن تا محصول» را در سالهای آینده ادامه دهد. تمرکز حمایتهای دولتی نیز احتمالاً فقط بر استخراج باقی نخواهد ماند و حلقههایی مانند جداسازی، آلیاژسازی، تولید مگنت، گرافیت باتریگرید، بازیافت و مواد نیمهرسانا را نیز دربر خواهد گرفت. در سال ۲۰۲۵، وزارت دفاع آمریکا علاوه بر MP Materials، تعهدات مالی جدیدی برای جداسازی، متالیزاسیون و ساخت مگنت ایجاد کرد. جهتگیری این اقدامات نشان میدهد که سیاست آمریکا بهتدریج از صرف تنوعبخشی به واردات فاصله گرفته و به سمت ایجاد ظرفیت داخلی و شبکهای متکی بر کشورهای متحد حرکت کرده است.
این تغییر مهم است، زیرا تنوعبخشی به تأمینکنندگان تنها زمانی آسیبپذیری را کاهش میدهد که حلقههای اصلی زنجیره نیز در میان چند کشور توزیع شده باشند. اگر استخراج متنوع شود اما پالایش، تولید فلز یا ساخت قطعه همچنان در یک نقطه متمرکز بماند، گلوگاه اصلی همچنان پابرجا خواهد ماند.
۴.۸.۱ مزیت چین فقط معدن نیست: قدرت چین در مواد معدنی را نمیتوان صرفاً با حجم ذخایر یا استخراج داخلی توضیح داد. این قدرت از ترکیب استخراج داخلی، واردات گسترده سنگ و کنسانتره، ظرفیت عظیم ذوب و پالایش، دسترسی به برق و زیرساخت، سرمایه دولتی و خصوصی، نیروی فنی، بازار بزرگ داخلی و نزدیکی به صنایع پاییندستی شکل گرفته است. به همین دلیل، چین در بسیاری از مواد الزاماً بزرگترین تولیدکننده معدنی جهان نیست، اما میتواند بزرگترین پالایشکننده، فرآوریکننده یا مصرفکننده صنعتی باشد. این تفاوت جایگاه چین را در زنجیره جهانی مواد راهبردی توضیح میدهد.
برای مثال، بخش بزرگی از لیتیوم جهان در استرالیا و آمریکای جنوبی استخراج میشود، اما چین در فرآوری شیمیایی لیتیوم و تولید باتری نقش مرکزی دارد. بخش بزرگی از کبالت جهان در جمهوری دموکراتیک کنگو استخراج میشود، در حالی که بخش مهمی از ظرفیت پالایش و تولید مواد کاتدی در چین متمرکز است. مس در کشورهایی مانند شیلی، پرو و کنگو استخراج میشود، اما چین شبکه گستردهای از واحدهای ذوب، پالایش و تولید کابل در اختیار دارد. در زنجیره نیکل نیز رشد اصلی استخراج در اندونزی رخ داده است، اما شرکتها، فناوری و سرمایه چینی در بخش بزرگی از این توسعه نقش داشتهاند. طبق ارزیابی آژانس بینالمللی انرژی، چین در ۱۹ مورد از ۲۰ ماده راهبردی بررسیشده بزرگترین پالایشکننده است و متوسط سهم آن در این مواد حدود ۷۰ درصد برآورد میشود. چنین موقعیتی نشان میدهد که قدرت معدنی چین بیش از آنکه تنها بر استخراج استوار باشد، بر کنترل مراحل میانی و پاییندستی زنجیره بنا شده است.
۴.۸.۲ مقیاس فولاد و فلزات پایه: چین در سال ۲۰۲۵ حدود ۹۶۱ میلیون تن فولاد خام تولید کرد. اگرچه این میزان نسبت به سال ۲۰۲۴ کاهش داشت و بخشی از آن به تلاش برای مدیریت ظرفیت، افت تقاضای بخش املاک و تغییر ترکیب اقتصاد مربوط میشد، چین همچنان بیش از نیمی از تولید جهانی فولاد را در اختیار داشت. اهمیت این حجم تولید فقط به تعداد کورهها یا ظرفیت فولادسازی مربوط نمیشود. صنعت فولاد چین در دل شبکهای بزرگ از صنایع پاییندستی قرار گرفته است که ماشینآلات، کشتیسازی، خودرو، لوازم خانگی، زیرساخت، راهآهن و تجهیزات انرژی را دربر میگیرد. وجود این شبکه صنعتی به تولیدکنندگان فولاد امکان میدهد محصول، گرید، کیفیت و ظرفیت خود را با نیاز مشتریان بزرگ داخلی هماهنگ کنند. شرکت فولادی در چنین محیطی تنها فروشنده یک کالای پایه نیست، بلکه درون یک اکوسیستم صنعتی فعالیت میکند که بازخورد مداومی میان تولید ماده و مصرف نهایی ایجاد میکند. همین پیوند میان فلز پایه و صنایع پاییندستی یکی از عوامل مهم مزیت چین است. مقیاس بالا هزینه را کاهش میدهد، اما نزدیکی به مشتریان بزرگ نیز یادگیری، تغییر سریع مشخصات محصول و توسعه گریدهای جدید را تسهیل میکند.
۴.۸.۳ عناصر نادر خاکی: در عناصر نادر خاکی، مزیت چین حتی بیشتر بر یکپارچگی زنجیره استوار است. این کشور طی چند دهه شبکهای ایجاد کرده که از استخراج و جداسازی آغاز میشود و تا تولید فلز، آلیاژ، مگنت، موتور و خودرو برقی ادامه پیدا میکند. یکپارچگی عمودی این زنجیره چند مزیت همزمان ایجاد میکند. کنترل بهتر کیفیت، کاهش هزینه، سرعت بیشتر یادگیری، دسترسی مستقیم به مشتری و توان اعمال محدودیت صادرات از جمله نتایج این ساختار هستند. شرکتی که هم به تأمین مواد اولیه و هم به مشتری نهایی نزدیک است، میتواند بسیار سریعتر از تولیدکنندهای که تنها در یک حلقه فعالیت میکند، فرایند و محصول خود را بهینه کند. چین در سال ۲۰۲۵ بر بخشی از اقلام مرتبط با عناصر نادر خاکی متوسط و سنگین کنترل صادرات اعمال کرد. اهمیت این تصمیم تنها در کاهش احتمالی حجم صادرات نبود. الزام به دریافت مجوز باعث شد مشتریان خارجی با عدمقطعیت بیشتری درباره زمان تحویل و تداوم عرضه روبهرو شوند. این تجربه نشان داد که قدرت در زنجیره مواد راهبردی الزاماً از ممنوعیت کامل صادرات ناشی نمیشود. حتی افزایش زمان، پیچیدگی اداری یا نااطمینانی درباره مجوز میتواند برای صنایعی که بر موجودی محدود و تحویل منظم متکیاند، اثر اقتصادی قابلتوجهی ایجاد کند.
۴.۸.۴ گالیوم، ژرمانیوم، گرافیت و آنتیموان: برخی مواد راهبردی مانند گالیوم و ژرمانیوم معمولاً بهعنوان محصول جانبی استخراج و پالایش فلزات دیگر به دست میآیند. در چنین موادی، برخورداری از شبکه گسترده فرآوری مزیتی بسیار مهم ایجاد میکند. چین به دلیل حجم بالای پالایش فلزات میزبان، تجهیزات جداسازی و وجود بازار بزرگ پاییندستی، میتواند این محصولات جانبی را نیز در مقیاس اقتصادی بازیابی کند. همین منطق در مورد مواد دیگری مانند گرافیت و آنتیموان نیز به اشکال مختلف دیده میشود. مزیت چین در این بخش نیز فقط به وجود معدن مربوط نیست. اگر حجم پالایش فلز میزبان کوچک باشد، حتی وجود ماده جانبی ممکن است برای ایجاد تولید اقتصادی کافی نباشد. در مقابل، یک شبکه صنعتی بزرگ میتواند از جریانهای جانبی تولید نیز محصولات راهبردی استخراج کند و آنها را مستقیماً به صنایع مصرفکننده تحویل دهد.
۴.۸.۵ ضعفهای چین: با وجود این مزیتها، ساختار چین بدون آسیبپذیری نیست. این کشور برای سنگآهن، مس، لیتیوم و برخی مواد دیگر به واردات گسترده وابسته است و بخش مهمی از این واردات از مسیرهای دریایی انجام میشود. بنابراین، امنیت مسیرهای حملونقل برای اقتصاد صنعتی چین اهمیت بالایی دارد.
آلودگی، مصرف بالای انرژی، ظرفیت مازاد در برخی صنایع و بدهی شرکتها و دولتهای محلی نیز از دیگر محدودیتهای این مدل هستند. علاوه بر آن، تمرکز بالای چین در زنجیره مواد بحرانی باعث شده کشورهای دیگر برای کاهش وابستگی خود به ایجاد ظرفیت جایگزین روی آورند. در نتیجه، همان تمرکزی که امروز به چین قدرت صنعتی و تجاری میدهد، میتواند در بلندمدت واکنش سایر کشورها را نیز تشدید کند. سیاستهای تنوعبخشی، حمایت از تولید داخلی و شکلگیری زنجیرههای متحدمحور بخشی از همین واکنش هستند.
۴.۸.۶ راهبرد خارجی چین: راهبرد معدنی چین به خرید مواد خام از بازار جهانی محدود نمیشود. شرکتها و نهادهای چینی در معادن، خطوط راهآهن، بنادر و پالایشگاههای کشورهای مختلف نیز سرمایهگذاری میکنند و از این طریق تلاش میکنند ارتباط خود را با منابع و زیرساختهای تأمین تقویت کنند. این سرمایهگذاریها میتوانند برای کشورهای میزبان مزایایی مانند توسعه زیرساخت، تأمین سرمایه و دسترسی به بازار ایجاد کنند، اما در کنار آن خطرهای مهمی نیز وجود دارد. وابستگی بیش از حد به یک خریدار میتواند قدرت چانهزنی کشور میزبان را کاهش دهد و قراردادهای بلندمدت نامتقارن نیز ممکن است بخش بزرگی از منافع آینده را به طرف خارجی منتقل کنند.
خروج کنسانتره بدون توسعه ظرفیت داخلی فرآوری یکی دیگر از خطرهای این الگوست. ممکن است معدن و حتی زیرساختهای حملونقل در کشور میزبان توسعه پیدا کنند، اما حلقههای اصلی ارزش افزوده همچنان در خارج باقی بمانند. همچنین اگر سرمایهگذار خارجی کنترل پالایش و فرآوری را در اختیار داشته باشد، کشور دارای معدن لزوماً اختیار راهبردی متناسب با منابع خود به دست نخواهد آورد. بنابراین، ارزیابی سرمایهگذاری خارجی در معدن باید فراتر از میزان سرمایه ورودی یا حجم استخراج انجام شود و مشخص کند که چه مقدار از فناوری، فرآوری، اشتغال تخصصی، ارتباط با بازار و ارزش افزوده در اقتصاد میزبان باقی میماند.
استرالیا یکی از مهمترین قدرتهای معدنی جهان است و در تولید موادی مانند سنگآهن، لیتیوم، بوکسیت، طلا، زغالسنگ و برخی عناصر نادر خاکی جایگاه برجستهای دارد. بخش معدن در این کشور نه یک فعالیت حاشیهای، بلکه یکی از پایههای اصلی اقتصاد و تجارت خارجی است. بااینحال، اهمیت استرالیا در استخراج الزاماً به معنای حضور مشابه آن در همه حلقههای فرآوری و تولید مواد پیشرفته نیست. همین تفاوت، مهمترین مسئله راهبردی این کشور در عصر مواد بحرانی را شکل میدهد.
۴.۹.۱ مزیت استرالیا: استرالیا از چند مزیت ساختاری مهم برخوردار است. ذخایر بزرگ و متنوع، ثبات حقوقی، دسترسی به دادههای زمینشناسی مناسب، حضور شرکتهای معدنی بزرگ، زیرساخت بندری توسعهیافته و نزدیکی نسبی به بازارهای آسیا، شرایطی ایجاد کردهاند که استخراج در مقیاس بزرگ را اقتصادی میکند. این کشور همچنین تجربه طولانی در اجرای پروژههای معدنی عظیم و صادرات مواد اولیه دارد. توان مدیریت پروژه، لجستیک و اتصال معدن به بنادر از جمله قابلیتهایی هستند که بهسادگی در کشورهای دیگر قابل تکرار نیستند.
۴.۹.۲ مشکل خامفروشی پیچیده: صادرات کنسانتره یا ماده معدنی برای استرالیا را نمیتوان بهطور خودکار نوعی شکست صنعتی دانست. در برخی مواد، استخراج در مقیاس بسیار بزرگ و صادرات به بازار جهانی میتواند بازده اقتصادی بالایی ایجاد کند و الزاماً منطقی نیست که همه حلقههای پاییندستی در داخل کشور توسعه پیدا کنند. بااینحال، مواد بحرانی مسئله را پیچیدهتر میکنند. اگر بخش اصلی فرآوری یک ماده در خارج انجام شود، کشور استخراجکننده ممکن است همچنان به همان مرکز خارجی وابسته بماند. نمونه مهم آن لیتیوم است. بخش قابلتوجهی از سنگ لیتیوم تولیدشده در استرالیا برای تبدیل به مواد شیمیایی مورد استفاده در باتری به چین ارسال شده است. از این رو، مسئله اصلی استرالیا این نیست که همه مواد معدنی را الزاماً در داخل فرآوری کند. پرسش مهمتر آن است که کدام حلقهها برای امنیت اقتصادی و صنعتی کشور اهمیت راهبردی دارند و باید در داخل توسعه پیدا کنند و کدام بخشها را میتوان با ریسک قابلقبول به شبکه متحدان واگذار کرد. ساخت یک پالایشگاه نیز صرفاً با وجود معدن توجیهپذیر نمیشود. چنین پروژهای به انرژی قابل اتکا، آب، مواد شیمیایی، نیروی متخصص، بازار کافی و توان مدیریت پسماند نیاز دارد. اگر این عوامل فراهم نباشند، حرکت اجباری به سمت فرآوری داخلی ممکن است هزینه زیادی ایجاد کند بدون آنکه مزیت رقابتی پایداری شکل بگیرد. به همین دلیل، سیاست صنعتی استرالیا باید میان دو خطا فاصله بگیرد. از یک سو، اتکای کامل به صادرات ماده خام میتواند وابستگی به فرآوری خارجی ایجاد کند و از سوی دیگر، تلاش برای داخلیسازی همه حلقهها نیز ممکن است از نظر اقتصادی منطقی نباشد.
۴.۹.۳ نقش استرالیا در بازی آمریکا و چین: استرالیا در موقعیتی قرار دارد که هم شریک امنیتی نزدیک آمریکاست و هم روابط تجاری عمیقی با چین دارد. چین یکی از مهمترین بازارهای صادرات معدنی استرالیاست، در حالی که همکاری امنیتی و فناوری این کشور با آمریکا و دیگر متحدان غربی نیز اهمیت زیادی دارد. در حوزه مواد معدنی، استرالیا تلاش میکند این دو واقعیت را همزمان مدیریت کند. حفظ بازار چین برای صادرات، افزایش ظرفیت فرآوری داخلی و اتصال بیشتر به زنجیرههای تأمین آمریکا، ژاپن، کره و اروپا سه جهت اصلی این سیاست هستند. این رویکرد را بهتر است نوعی استراتژی پوشش ریسک دانست، نه انتخاب کامل میان دو بلوک. استرالیا میکوشد از مزیت بازار بزرگ چین صرفنظر نکند، اما در عین حال ظرفیتهایی ایجاد کند که وابستگی آن به یک مسیر واحد کاهش یابد. تجربه استرالیا از این نظر اهمیت گستردهتری دارد. برای یک کشور معدنی، پاسخ مناسب الزاماً انتخاب میان «خامفروشی» و «ساخت همه چیز در داخل» نیست. مسئله اصلی تشخیص حلقههایی است که کنترل آنها ارزش راهبردی، مزیت صنعتی یا قدرت چانهزنی ایجاد میکند و سپس انتخاب آگاهانه میان تولید داخلی، همکاری با متحدان و استفاده از بازار جهانی.
اندونزی یکی از مهمترین نمونههای سیاست صنعتی مبتنی بر منابع طبیعی در سالهای اخیر است. این کشور بهجای آنکه صرفاً به صادرات سنگ نیکل خام تکیه کند، صادرات این ماده را محدود کرد تا سرمایهگذاران را به ایجاد ظرفیت فرآوری در داخل کشور وادار کند. این سیاست به افزایش سریع ظرفیت ذوب، تولید محصولات میانی و سپس حرکت به سمت مواد مورد استفاده در زنجیره باتری منجر شد. در نتیجه، اندونزی به یکی از بازیگران اصلی بازار جهانی نیکل تبدیل شده است. آژانس بینالمللی انرژی این کشور را محور اصلی رشد ظرفیت پالایش نیکل میداند و در سالهای اخیر تقریباً تمام رشد عرضه پالایششده نیکل از کشور مسلط این زنجیره، یعنی اندونزی، حاصل شده است. این تحول نشان میدهد که یک کشور دارای منابع معدنی میتواند با مداخله در ساختار صادرات، بخشی از سرمایهگذاری را از مرحله استخراج به حلقههای پایینتر زنجیره منتقل کند.
۴.۱۰.۱ موفقیتهای سیاست: مهمترین دستاورد سیاست اندونزی، جذب سرمایه برای ایجاد ظرفیت صنعتی در داخل کشور بوده است. محدودیت صادرات سنگ خام باعث شد سرمایهگذاران برای دسترسی به نیکل اندونزی به ساخت کارخانههای ذوب و فرآوری روی آورند. همراه با این سرمایهگذاریها، زیرساختهای جدید نیز توسعه یافت و سهم محصولات فرآوریشده در صادرات کشور افزایش پیدا کرد. این روند بهتدریج اندونزی را از یک صادرکننده بزرگ ماده خام به مرکز مهمی در صنعت جهانی نیکل تبدیل کرد. افزون بر ذوب و تولید محصولات میانی، بخشی از سرمایهگذاریها به سمت مواد مورد استفاده در باتری نیز حرکت کردهاند. در نتیجه، ارزش اقتصادی بیشتری نسبت به صادرات صرف سنگ معدن در داخل کشور باقی میماند و موقعیت اندونزی در زنجیره جهانی نیکل نیز تقویت شده است.
۴.۱۰.۲ هزینهها و ریسکها: بااینحال، موفقیت صنعتی اندونزی بدون هزینه و ریسک نبوده است. بخش قابلتوجهی از توسعه جدید به سرمایه و فناوری چین وابسته است و بسیاری از مجتمعهای تولیدی نیز برای تأمین انرژی از زغالسنگ استفاده میکنند. این الگوی رشد با مشکلاتی مانند آلودگی، فشار بر محیطزیست و جوامع محلی و افزایش مصرف انرژی همراه شده است. رشد بسیار سریع ظرفیت نیز خطر دیگری ایجاد کرده است. افزایش عرضه میتواند به ظرفیت مازاد و کاهش قیمت نیکل منجر شود و در نهایت سودآوری همان پروژههایی را که با هدف ایجاد ارزش افزوده ساخته شدهاند تحت فشار قرار دهد. بنابراین، سیاست موفق در افزایش تولید الزاماً به معنای تضمین بازده اقتصادی بلندمدت نیست.
تجربه اندونزی نکته مهمتری نیز دارد. «فرآوری داخلی» بهتنهایی معادل استقلال صنعتی نیست. اگر مالکیت، فناوری، تأمین مالی و دسترسی به بازار همچنان در اختیار یک بازیگر خارجی باقی بماند، کشور میزبان ممکن است سهم بیشتری از ارزش زنجیره به دست آورد، اما همچنان در نوعی وابستگی نامتقارن قرار داشته باشد. از این رو، باید میان افزایش سهم داخلی از فرآوری و ایجاد اختیار واقعی بر فناوری، سرمایه و بازار تفاوت قائل شد.
آمریکای جنوبی از نظر بسیاری از مواد معدنی جایگاهی برجسته در جهان دارد. مس شیلی و منابع عظیم لیتیوم در شیلی، آرژانتین و بولیوی از مهمترین نمونهها هستند. بااینحال، تجربه منطقه نشان میدهد که برخورداری از ذخایر بزرگ بهخودیخود مسیر مشخصی برای توسعه صنعتی ایجاد نمیکند. مسئله اصلی این است که هر کشور چه بخشی از زنجیره را میتواند با مزیت اقتصادی، فناوری مناسب و نهادهای کارآمد در داخل توسعه دهد.
۴.۱۱.۱ مس شیلی: شیلی یکی از بزرگترین تولیدکنندگان مس جهان است و درآمد این فلز نقش مهمی در اقتصاد کشور دارد. ذخایر بزرگ، تجربه طولانی معدنکاری، زیرساخت صادراتی، حضور شرکت دولتی Codelco و فعالیت شرکتهای بینالمللی مجموعهای از مزیتها را برای صنعت مس شیلی ایجاد کردهاند. این مزیتها به معنای نبود محدودیت نیستند. کاهش عیار کانسنگ در بسیاری از معادن باعث میشود برای تولید مقدار ثابتی مس، حجم بیشتری سنگ استخراج و فرآوری شود. افزایش عمق معادن نیز هزینه عملیات را بالا میبرد و نیاز به تجهیزات و فناوری پیچیدهتر را افزایش میدهد. مصرف آب، هزینه انرژی و زمان طولانی موردنیاز برای توسعه پروژههای جدید نیز از دیگر فشارهای مهم بر صنعت مس هستند. به همین دلیل، مزیت زمینشناختی شیلی باید بهطور مداوم با سرمایهگذاری در فناوری، آب، انرژی و بهرهوری تقویت شود. داشتن ذخایر بزرگ مزیتی مهم است، اما کاهش عیار و افزایش هزینه میتواند بخشی از این مزیت را بهمرور فرسوده کند.
۴.۱۱.۲ مثلث لیتیوم: شیلی، آرژانتین و بولیوی بخش بزرگی از منابع لیتیوم شورابهای جهان را در اختیار دارند و به همین دلیل معمولاً از این منطقه با عنوان «مثلث لیتیوم» یاد میشود. بااینحال، وجود منابع مشترک به معنای شرایط یکسان برای توسعه نیست. ساختار سیاسی، فناوری، مقررات و ملاحظات محیطزیستی در این سه کشور تفاوت قابلتوجهی دارد. اقتصاد استخراج لیتیوم از شورابه به مجموعهای از عوامل وابسته است. شیمی شورابه تعیین میکند جداسازی لیتیوم تا چه اندازه دشوار باشد و زمان تبخیر نیز بر سرعت و هزینه تولید اثر میگذارد. دسترسی به آب، نظام صدور مجوز، فناوریهای استخراج مستقیم و نحوه تعامل با جوامع محلی نیز میتوانند موفقیت یا شکست پروژه را تعیین کنند. از این رو، داشتن منابع بزرگ الزاماً به تولید بالا منجر نمیشود. بولیوی نمونه روشنی از این مسئله است. این کشور از منابع بالقوه بسیار بزرگی برخوردار است، اما توسعه تجاری آن تاکنون با موانع فنی و نهادی روبهرو بوده است. تجربه بولیوی نشان میدهد اندازه منبع زمینشناختی تنها یکی از متغیرهای تعیینکننده است و بدون فناوری، زیرساخت و نهاد مناسب نمیتوان آن را مستقیماً به ظرفیت صنعتی تبدیل کرد.
۴.۱۱.۳ راهبرد ارزش افزوده: کشورهای منطقه برای بهرهبرداری از منابع خود با چند مسیر متفاوت روبهرو هستند. یک گزینه ادامه صادرات کنسانتره یا محصولاتی مانند کربنات لیتیوم است. گزینههای دیگر شامل توسعه پالایش بیشتر، تولید مواد کاتدی، ورود به تولید سلول باتری یا استفاده از درآمد معدنی برای توسعه بخشهای دیگری از اقتصاد میشوند. هیچ دلیلی وجود ندارد که تولید باتری در کنار معدن لیتیوم همیشه بهترین گزینه باشد. ساخت باتری تنها به لیتیوم نیاز ندارد و به موادی مانند گرافیت، نیکل و مس، مجموعهای از مواد شیمیایی، تجهیزات تخصصی، بازار بزرگ خودرو و دانش تولید نیز وابسته است. اگر این عوامل در کشور موجود نباشند، انتقال مستقیم از استخراج لیتیوم به تولید سلول ممکن است هزینه بالایی داشته باشد و مزیت رقابتی پایداری ایجاد نکند.
ممکن است برای یک کشور، توسعه پالایش شیمیایی لیتیوم یا بازیافت اقتصادیتر از ایجاد یک صنعت کامل باتری باشد. بنابراین، ارزش افزوده بیشتر الزاماً به معنای حرکت تا آخرین حلقه زنجیره نیست. مسئله اصلی انتخاب حلقهای است که کشور در آن بتواند مزیت واقعی و پایدار ایجاد کند.
جمهوری دموکراتیک کنگو بخش بسیار بزرگی از استخراج کبالت جهان را در اختیار دارد و همزمان یکی از تولیدکنندگان مهم مس نیز به شمار میرود. از نظر منابع معدنی، این کشور در موقعیتی قرار دارد که بسیاری از اقتصادها فاقد آن هستند، اما تجربه کنگو نشان میدهد تمرکز استخراج بهتنهایی تضمینکننده توسعه اقتصادی نیست. ضعف زیرساخت، نوسان قیمت مواد معدنی، قراردادهای نامتقارن، فساد، شرایط دشوار کار، معدنکاری غیررسمی و وابستگی به شرکتها و خریداران خارجی از مهمترین مشکلاتی هستند که مانع تبدیل کامل منابع معدنی به توسعه پایدار شدهاند. این مشکلات نشان میدهند که نحوه سازماندهی زنجیره اقتصادی به اندازه خود ذخیره اهمیت دارد.
بخش بزرگی از کبالت استخراجشده در کنگو وارد زنجیرهای میشود که مراحل پالایش و تولید مواد باتری آن در چین انجام میگیرد. در نتیجه، کشوری که معدن و استخراج را در اختیار دارد الزاماً همان کشوری نیست که بیشترین قدرت را در زنجیره نهایی به دست میآورد. کشور دارای ظرفیت فرآوری، فناوری و بازار میتواند حتی بدون برخورداری از همان حجم منابع زمینشناختی، موقعیت راهبردی قدرتمندتری ایجاد کند. درس کنگو برای ایران این نیست که هر ماده معدنی باید تا آخرین حلقه در داخل کشور فرآوری شود. اهمیت این تجربه بیشتر در نحوه طراحی قراردادهای معدنی است. چنین قراردادهایی باید سهم کشور از رانت معدنی را بهروشنی مشخص کنند و در کنار آن توسعه زیرساختهای مشترک، انتقال دانش، شفافیت فروش، تعهدات محیطزیستی و توسعه تأمینکنندگان محلی را نیز در نظر بگیرند.
اگر قرارداد صرفاً بر میزان استخراج و درآمد کوتاهمدت تمرکز کند، ممکن است معدن توسعه پیدا کند بدون آنکه ظرفیت صنعتی و نهادی متناسبی در اقتصاد میزبان ایجاد شود. در مقابل، طراحی درست قرارداد میتواند معدن را به ابزاری برای ساخت زیرساخت، تربیت نیروی متخصص و توسعه شرکتهای محلی تبدیل کند.
عربستان سعودی در سالهای اخیر معدن را بهعنوان «ستون سوم» اقتصاد خود پس از نفت و پتروشیمی معرفی کرده است. دولت این کشور ارزش بالقوه منابع معدنی عربستان را بیش از ۲٫۵ تریلیون دلار برآورد میکند و توسعه طلا، فسفات، مس، روی و عناصر نادر خاکی را در اولویت قرار داده است. البته این رقم باید با احتیاط تفسیر شود. عدد ۲٫۵ تریلیون دلار برآورد رسمی از ارزش بالقوه ثروت زیرزمینی است و نباید آن را با ارزش قطعی ذخایر قابل استخراج یا جریان نقدی واقعی پروژههای معدنی یکسان دانست. بخشی از منابع ممکن است از نظر فنی یا اقتصادی قابل استخراج نباشند و ارزش نهایی آنها نیز به قیمت، فناوری، زیرساخت و هزینه توسعه وابسته است.
۴.۱۳.۱ مزیتهای عربستان: عربستان برای توسعه صنعت معدن مزیتهایی دارد که بسیاری از کشورهای دارای ذخایر معدنی از آنها برخوردار نیستند. دسترسی به سرمایه گسترده امکان تأمین مالی پروژههای بزرگ را فراهم میکند و ظرفیت انرژی، بنادر و زیرساختهای حملونقل نیز میتواند هزینه اتصال معادن به بازار جهانی را کاهش دهد. شرکت معدنی Ma’aden نیز بهعنوان یک بازیگر بزرگ داخلی میتواند نقش محوری در سازماندهی پروژهها داشته باشد. در کنار آن، دسترسی به بازارهای جهانی و توان جذب شرکتها و شرکای خارجی به عربستان اجازه میدهد کمبود برخی فناوریها یا تخصصهای داخلی را از طریق مشارکت بینالمللی جبران کند. ترکیب سرمایه، زیرساخت و توان جذب شریک خارجی به این کشور امکان میدهد حتی با ورود نسبتاً دیرهنگام به بعضی زنجیرهها، ظرفیت جدید را با سرعت بالایی توسعه دهد.
۴.۱۳.۲ راهبرد زنجیرهای: هدف عربستان صرفاً افزایش استخراج نیست و معدن میتواند با بخشهای دیگری از سیاست صنعتی این کشور پیوند بخورد. صنعت آلومینیوم یکی از نمونههای روشن این ارتباط است، زیرا انرژی، معدن و فرآوری را در یک زنجیره به هم متصل میکند. فسفات نیز میتواند با تولید کود و صنایع شیمیایی پیوند برقرار کند و توسعه مس میتواند در کنار گسترش شبکه برق و صنایع پاییندستی معنا پیدا کند. همچنین امکان پیوند مواد معدنی با انرژی تجدیدپذیر، صنعت خودرو و لجستیک وجود دارد. اهمیت این رویکرد در آن است که معدن از یک فعالیت صادراتی مستقل به بخشی از شبکه بزرگتر صنعتی تبدیل میشود. اگر این پیوند بهدرستی شکل بگیرد، ارزش اصلی فقط از فروش ماده معدنی به دست نمیآید، بلکه از مجموعه فعالیتهایی حاصل میشود که پیرامون آن ایجاد میشوند.
۴.۱۳.۳ امارات: امارات متحده عربی از نظر ذخایر معدنی با برخی کشورهای بزرگ منطقه قابل مقایسه نیست، اما این محدودیت الزاماً مانع ایفای نقش در زنجیره فلزات و مواد معدنی نمیشود. کشوری که معدن بزرگی ندارد میتواند در تجارت فلزات، تأمین مالی، انبارداری، بورس کالا، پالایش، ساخت و بازیافت جایگاه مهمی پیدا کند. این الگو بار دیگر نشان میدهد که زنجیره مواد معدنی فقط در محل استخراج شکل نمیگیرد. خدمات مالی، لجستیک، ذخیرهسازی و تجارت نیز حلقههایی هستند که میتوانند ارزش و قدرت ایجاد کنند. از این منظر، امارات برای ایران تنها یک خریدار یا واسطه تجاری نیست. این کشور میتواند در جذب سرمایه، تجارت، لجستیک و خدمات مالی مرتبط با معدن به رقیبی جدی تبدیل شود. اگر سرمایهگذار یا تاجر منطقهای بتواند در امارات با دسترسی آسانتر به تأمین مالی، زیرساخت بندری و خدمات تجاری فعالیت کند، بخشی از ارزش زنجیره ممکن است حتی بدون وجود معدن در همان کشور متمرکز شود.
۴.۱۳.۴ عمان: عمان نیز با وجود مقیاس اقتصادی کوچکتر، در مس، کرومیت، سنگهای صنعتی و لجستیک معدنی ظرفیتهایی دارد. موقعیت جغرافیایی و دسترسی بندری این کشور امکان ایجاد پیوند میان معدن، ذوب و بازارهای اقیانوس هند را فراهم میکند. برای عمان، بندر میتواند همان اندازه اهمیت داشته باشد که خود معدن دارد. اگر مواد معدنی داخلی یا وارداتی بتوانند از طریق زیرساختهای مناسب به واحدهای فرآوری و سپس بازارهای منطقه متصل شوند، کشور میتواند در بخشی از زنجیره ارزش جایگاهی فراتر از حجم ذخایر خود به دست آورد. تجربه کشورهای خلیج فارس در مجموع نشان میدهد که مزیت ایران را نمیتوان فقط با وجود ذخایر معدنی سنجید. کشورهای پیرامونی ممکن است منابع زمینشناختی محدودتری داشته باشند، اما با استفاده از سرمایه، بنادر، مقررات رقابتی و مشارکت با شرکتهای خارجی، بعضی حلقههای زنجیره را سریعتر توسعه دهند. در نتیجه، رقابت منطقهای آینده فقط بر سر مالکیت معدن نخواهد بود و توان جذب سرمایه، ایجاد زیرساخت، توسعه فرآوری، اتصال به بازار و ارائه خدمات مالی و لجستیکی نیز نقش تعیینکنندهای خواهد داشت.
۴.۱۴.۱ داراییهای اصلی: ایران در مجموعهای متنوع از مواد معدنی و صنایع وابسته دارای ذخایر، تولید یا ظرفیت صنعتی است. سنگآهن، مس، سرب و روی، فولاد، آلومینیوم، طلا، کرومیت، منگنز، زغالسنگ، سنگهای تزئینی و طیف گستردهای از مواد معدنی صنعتی از مهمترین این حوزهها هستند. همین تنوع باعث شده است که معدن و صنایع معدنی در بحثهای مربوط به توسعه صنعتی ایران جایگاه ویژهای داشته باشند. بااینحال، ارزیابی دقیق این مزیت با یک مشکل مهم روبهروست. اطلاعات عمومی منظم و قابل مقایسه درباره ذخایر، عیار، هزینه استخراج و میزان تولید همه مواد معدنی در دسترس نیست و کیفیت دادهها نیز از مادهای به ماده دیگر تفاوت دارد. به همین دلیل، ادعاهای کلی درباره «رتبه معدنی ایران» را نباید بدون بررسی نوع ماده، استاندارد گزارشدهی و سال مربوط به داده پذیرفت. جایگاه ایران در سنگآهن، مس یا روی الزاماً با موقعیت آن در یک ماده معدنی دیگر یکسان نیست و جمعکردن این موارد در یک رتبه کلی میتواند بیش از آنکه روشنگر باشد، گمراهکننده باشد.
۴.۱۴.۲ سنگآهن و فولاد: ایران در سال ۲۰۲۵ حدود ۳۲ میلیون تن فولاد خام تولید کرد و در جایگاه دهمین تولیدکننده بزرگ جهان قرار گرفت. در همان سال، چین نزدیک به ۹۶۱ میلیون تن فولاد خام تولید کرد، تولید هند حدود ۱۶۵ میلیون تن بود و آمریکا نیز حدود ۸۲ میلیون تن تولید داشت. این ارقام نشان میدهند که ایران در مقیاس جهانی بازیگری قابلتوجه در صنعت فولاد است، هرچند فاصله آن با بزرگترین تولیدکنندگان جهان همچنان زیاد است. صنعت فولاد ایران چند مزیت ساختاری مهم دارد. وجود ذخایر سنگآهن، دسترسی تاریخی به گاز طبیعی برای احیای مستقیم، تجربه گسترده در تولید آهن اسفنجی، بازار داخلی بزرگ و موقعیت جغرافیایی مناسب برای دسترسی به بازارهای منطقهای، همگی پایههایی برای توسعه این صنعت فراهم کردهاند. در مقابل، صنعت با محدودیتهایی روبهروست که بخشی از ظرفیت ایجادشده را بلااستفاده نگه میدارند. کمبود برق و گاز، محدودیت آب، جانمایی نامناسب برخی واحدها، فاصله زیاد میان ظرفیت اسمی و تولید واقعی، تحریمها، ضعف در بعضی محصولات تخصصی و وابستگی به صادرات محصولات نیمهنهایی از مهمترین این مشکلاتاند. به همین دلیل، افزایش تولید شمش یا میلگرد را نباید بهطور خودکار معادل توسعه صنعتی دانست. مسئله مهمتر این است که چه مقدار از فولاد تولیدشده به ورقها، گریدها، قطعات و محصولات با ارزش افزوده و کاربرد پیشرفته تبدیل میشود. کشوری میتواند حجم بالایی فولاد خام تولید کند و در عین حال برای بخشهایی از زنجیره که دانش، استاندارد و حاشیه سود بیشتری دارند همچنان وابسته بماند.
۴.۱۴.۳ مثال فاصله ظرفیت و تولید
فاصله میان ظرفیت اسمی و تولید واقعی یکی از مهمترین مسائل صنعت فولاد ایران است. اگر ظرفیت نصبشده کشور از ۵۰ میلیون تن عبور کرده باشد اما تولید واقعی در حدود ۳۲ میلیون تن باقی بماند، افزودن ظرفیت جدید بدون حل محدودیتهای برق، گاز، آب، مواد اولیه و بازار میتواند به سرمایهگذاری ناکارآمد منجر شود. در چنین وضعی، مسئله اصلی دیگر این نیست که چگونه ظرفیت فولاد کشور به ۶۰ یا ۷۰ میلیون تن برسد. باید ابتدا مشخص شود چرا ظرفیت موجود بهطور کامل مورد استفاده قرار نمیگیرد، هزینه رفع گلوگاههای فعلی چقدر است و کدام محصولات واقعاً بازار پایدار دارند. همچنین باید بررسی شود که آیا سرمایهگذاری برای ارتقای گرید و کیفیت محصولات موجود، در برخی موارد، ارزش اقتصادی بیشتری از ساخت یک کوره جدید ندارد. این تغییر زاویه نگاه اهمیت زیادی دارد. سیاست صنعتی زمانی کارآمدتر میشود که بهجای تمرکز صرف بر افزایش ظرفیت اسمی، بهرهوری داراییهای موجود و ترکیب محصول را نیز در مرکز تصمیمگیری قرار دهد.
۴.۱۴.۴ مس: ایران از معادن و مجتمعهای مهم مس برخوردار است و بخش قابلتوجهی از این ظرفیت در استان کرمان متمرکز شده است. طبق گزارش رسمی منتشرشده توسط ایمیدرو در سال ۲۰۲۶، استان کرمان حدود ۷۵ درصد تولید مس کشور را در اختیار دارد. چنین تمرکزی از یک سو میتواند مزیت خوشهای ایجاد کند و زیرساخت، نیروی متخصص و صنایع مرتبط را در یک منطقه متمرکز سازد، اما از سوی دیگر ریسک جغرافیایی را نیز افزایش میدهد. زنجیره مس ایران از استخراج و تولید کنسانتره آغاز میشود و سپس از مراحل ذوب، تولید آند و کاتد عبور میکند. در حلقههای بعدی نیز تولید مفتول، کابل، لوله و قطعات برقی قرار دارد. بنابراین، ارزیابی صنعت مس تنها بر اساس تولید معدنی یا مقدار کاتد تصویر کاملی ارائه نمیکند. فرصت اصلی ایران لزوماً فقط افزایش تولید کاتد نیست. ارزش افزوده بیشتری میتواند در تولید سیم و کابل استاندارد، تجهیزات شبکه، آلیاژهای مسی، قطعات حرارتی، بازیافت و خدمات مهندسی ایجاد شود. هرچه صنعت به مشتری نهایی نزدیکتر شود، دانش بیشتری درباره استاندارد، کیفیت و نیاز بازار نیز در داخل شکل میگیرد.
۴.۱۴.۵ سرب و روی: ایران از ذخایر و معادن مهم سرب و روی برخوردار است، اما این صنعت با مجموعهای از مشکلات ساختاری روبهروست. کیفیت خوراک، پراکندگی واحدهای تولیدی، دشواری تأمین کنسانتره و مدیریت پسماند از مهمترین چالشهای زنجیره سرب و روی هستند. برای تحلیل این صنعت باید مراحل مختلف آن از یکدیگر تفکیک شوند. استخراج سنگ تنها نخستین حلقه است و پس از آن تولید کنسانتره، شمش و آلیاژ قرار دارد. در حلقههای پایینتر نیز محصولاتی مانند فولاد گالوانیزه و باتری و در نهایت بازیافت مطرح میشوند. هر مرحله ساختار هزینه، فناوری و بازار متفاوتی دارد. یکی از مسائل مهم آن است که ظرفیت اسمی ذوب میتواند از خوراک داخلی موجود بیشتر باشد. در چنین شرایطی، واحدهای ذوب برای دسترسی به کنسانتره محدود با یکدیگر رقابت میکنند و حاشیه سود کل زنجیره کاهش مییابد. اگر بدون حل مشکل خوراک ظرفیت جدیدی به صنعت اضافه شود، عدم تعادل موجود تشدید خواهد شد. به همین دلیل، در این صنعت نیز افزایش ظرفیت باید تابعی از دسترسی واقعی به خوراک و بازار باشد، نه صرفاً نتیجه تمایل به افزایش ظرفیت اسمی.
۴.۱۴.۶ آلومینیوم: صنعت آلومینیوم ایران با دو محدودیت بنیادی روبهروست که یکی تأمین پایدار آلومینا و دیگری دسترسی قابل اتکا به برق است. تولید آلومینیوم اولیه به انرژی الکتریکی بسیار زیادی نیاز دارد و هرگونه اختلال در تأمین برق میتواند بر نرخ بهرهبرداری و اقتصاد واحدها اثر مستقیم بگذارد. مفهوم «انرژی ارزان» نیز در این صنعت باید با دقت بیشتری بررسی شود. پایین بودن تعرفه برق زمانی مزیت واقعی ایجاد میکند که برق در تمام دوره تولید بهصورت پایدار در دسترس باشد و هزینه فرصت مصرف آن نیز روشن باشد. اگر شبکه و نیروگاهها با کمبود مواجه باشند، اختصاص برق به تولید آلومینیوم باید با ارزش اقتصادی سایر کاربردهای ممکن مقایسه شود. فرصتهای زنجیره آلومینیوم نیز فقط به تولید فلز اولیه محدود نیستند. پروفیل، ورق، فویل، کابل، قطعات خودرو و آلیاژهای خاص همگی میتوانند ارزش افزوده بیشتری نسبت به فروش آلومینیوم اولیه ایجاد کنند. توسعه این محصولات به کیفیت فلز، دانش آلیاژسازی، تجهیزات تولید و ارتباط با صنایع مصرفکننده وابسته است.
۴.۱۴.۷ طلا: طلا در اقتصاد ایران میتواند همزمان سه نقش متفاوت داشته باشد. نخست، یک محصول معدنی و صنعتی است که استخراج و فرآوری آن میتواند درآمد و اشتغال ایجاد کند. دوم، میتواند بهعنوان کالایی صادراتی برای کسب درآمد به کار رود و سوم، در سطح اقتصاد و خانوارها نقش دارایی حفاظتی و ذخیره ارزش را ایفا میکند. بااینحال، قیمت بالای طلا نباید باعث نادیده گرفتن هزینههای محیطزیستی معدنکاری آن شود. استخراج و فرآوری طلا میتواند با مصرف مواد شیمیایی، تولید باطله و تعارض با جوامع محلی همراه باشد. مدیریت آب، سیانید و پسماند در این صنعت اهمیتی اساسی دارد و بالا بودن قیمت محصول نمیتواند ضعف در این حوزهها را توجیه کند. بنابراین، ارزش اقتصادی معدن طلا باید در کنار هزینههای محیطزیستی و اجتماعی آن سنجیده شود. سودآوری پروژه زمانی پایدار است که مدیریت پسماند، آب و مواد شیمیایی نیز بخشی از طراحی اقتصادی معدن باشد، نه مسئلهای فرعی که پس از آغاز تولید به آن پرداخته شود.
۴.۱۴.۸ عناصر نادر خاکی و مواد بحرانی: در ایران درباره وجود نشانهها و منابع برخی عناصر راهبردی گزارشها و ظرفیتهای اکتشافی وجود دارد، اما میان مشاهده زمینشناختی یک ماده و شکلگیری یک صنعت تجاری فاصله زیادی وجود دارد. برای ارزیابی واقعی باید دستکم سه مرحله شناسایی زمینشناختی، اثبات ذخیره اقتصادی و ایجاد زنجیره تجاری از یکدیگر تفکیک شوند. اعلام کشف یک ماده راهبردی بهتنهایی به معنای توان تولید صنعتی آن نیست. باید مشخص شود عیار ماده چقدر است، عنصر موردنظر در چه کانیای قرار دارد و چه عناصر دیگری همراه آن هستند. روش جداسازی نیز باید از نظر فنی و اقتصادی قابل اجرا باشد و نوع پسماند حاصل از فرآوری و شیوه مدیریت آن روشن شود. در نهایت، محصول تولیدشده باید بازار مشخصی داشته باشد. این پرسشها در مورد عناصر نادر خاکی اهمیت بیشتری پیدا میکنند، زیرا دشوارترین بخش زنجیره اغلب خود استخراج نیست. جداسازی، خلوص، مدیریت عناصر همراه و تبدیل محصول به مادهای که مشتری صنعتی بتواند مصرف کند میتواند بسیار پیچیدهتر از مرحله معدن باشد. در نتیجه، موفقیت در اکتشاف تنها نقطه آغاز است و نباید با ایجاد یک زنجیره صنعتی راهبردی اشتباه گرفته شود.
۴.۱۴.۹ تحریم فلزات: صنایع فلزی ایران علاوه بر مشکلات داخلی با محدودیتهای ناشی از تحریم نیز روبهرو هستند. دستور اجرایی ۱۳۸۷۱ آمریکا بهطور مشخص بخشهای آهن، فولاد، آلومینیوم و مس ایران را هدف قرار میدهد و میتواند اشخاص، ارائهدهندگان کالا و خدمات و همچنین مؤسسات مالی تسهیلکننده معاملات مهم مرتبط با این بخشها را در معرض تحریم قرار دهد. اثر تحریم تنها در کاهش امکان فروش رسمی دیده نمیشود. تولیدکنندگان ممکن است برای فروش محصول ناچار به ارائه تخفیف شوند یا به تعداد محدودتری از خریداران دسترسی داشته باشند. هزینه بیمه و حمل افزایش پیدا میکند و دسترسی به تأمین مالی دشوارتر میشود. خرید قطعات ماشینآلات، نرمافزار و سامانههای اتوماسیون نیز با محدودیت روبهرو میشود و دریافت پول حاصل از صادرات میتواند زمانبرتر و پرهزینهتر باشد. به این ترتیب، تحریم هم بر سمت درآمد و هم بر سمت هزینه اثر میگذارد. ممکن است محصول با تخفیف فروخته شود، در حالی که تجهیزات و قطعات موردنیاز با قیمت بالاتر تهیه شوند. این فشار دوطرفه میتواند مزیت ناشی از انرژی یا مواد اولیه ارزانتر را تا حدی خنثی کند.
۴.۱۴.۱۰ ماشینآلات معدنی: فعالیت معدنی در مقیاس صنعتی به ماشینآلات سنگینی مانند دامپتراک، شاول، حفار، سنگشکن، آسیاب و تجهیزات انتقال وابسته است. بهرهوری معدن تا حد زیادی به قابلیت اطمینان همین تجهیزات بستگی دارد و توقف یک ماشین کلیدی میتواند بر تولید یک واحد بزرگ اثر قابلتوجهی بگذارد. بالا رفتن عمر ناوگان و فرسودگی تجهیزات معمولاً هزینه تعمیرات و مصرف سوخت را افزایش میدهد و میتواند باعث کاهش تولید و پایین آمدن سطح ایمنی شود. وابستگی به قطعات وارداتی نیز در شرایط تحریم ریسک بیشتری ایجاد میکند، زیرا حتی قطعهای نسبتاً کوچک ممکن است تجهیزی بزرگ را برای مدت طولانی از مدار خارج کند. ساخت تمام ماشینآلات معدنی در داخل نه الزاماً ممکن است و نه لزوماً اقتصادی. بااینحال، حفظ توان تعمیر، بازسازی، ساخت قطعات مصرفی و مدیریت حرفهای ناوگان اهمیت راهبردی دارد. کشوری که نتواند همه تجهیزات را بسازد همچنان میتواند قابلیتهایی ایجاد کند که عمر ماشینآلات را افزایش دهد و آسیبپذیری عملیات را کاهش دهد.
۴.۱۴.۱۱ آب و برق: بخش بزرگی از معادن و صنایع فلزی ایران در مناطق خشک یا کمآب قرار گرفتهاند و همین مسئله آب را به یکی از محدودیتهای اصلی توسعه تبدیل میکند. انتقال آب میتواند فعالیت صنعتی را در برخی مناطق ممکن سازد، اما خود هزینه اقتصادی قابلتوجهی دارد و میتواند پیامدهایی برای مناطق مبدأ و مقصد ایجاد کند. کاهش فشار بر منابع آب تنها با توسعه طرحهای انتقال ممکن نیست. بازیافت آب در مدار تولید، استفاده از باطله خشک، بهرهگیری از پساب شهری و صنعتی و کاهش مصرف میتوانند بخشی از نیاز را کاهش دهند. همچنین باید بررسی شود که آیا همه حلقههای آببر یک زنجیره الزاماً باید در کنار معدن قرار گیرند یا میتوان برخی از آنها را در مناطقی با شرایط آبی مناسبتر مستقر کرد. برق نیز محدودیتی مشابه ایجاد کرده است. گسترش ظرفیت صنایع معدنی بدون توسعه متناسب تولید و شبکه برق باعث میشود ظرفیت نصبشده در بخشی از سال قابل استفاده نباشد. در نتیجه، برنامه توسعه معدن و فلز باید همزمان با برنامه انرژی و آب طراحی شود.
۴.۱۴.۱۲ تمرکز جغرافیایی: بخشی از صنایع معدنی ایران بهصورت جغرافیایی در چند منطقه محدود متمرکز شدهاند. تمرکز صنعت مس در کرمان، ذخایر و صنایع سنگآهن در مناطق مرکزی و استقرار بخش بزرگی از ظرفیت فولاد در چند استان میتواند مزیت خوشهای ایجاد کند. نزدیکی معادن، کارخانهها، نیروی متخصص و زیرساختهای مرتبط معمولاً هزینه هماهنگی را کاهش میدهد و امکان شکلگیری شبکه تأمینکنندگان محلی را افزایش میدهد. اما همین تمرکز میتواند ریسک سیستم را نیز بالا ببرد. کمبود آب در یک منطقه، اختلال برق، بحران در شبکه حملونقل یا یک شوک منطقهای ممکن است بهطور همزمان بر تعداد زیادی واحد تولیدی اثر بگذارد. بنابراین، تمرکز صنعتی باید همراه با برنامهریزی برای تابآوری زیرساخت باشد. مزیت خوشه زمانی پایدار است که آب، برق، حملونقل و مسیرهای جایگزین متناسب با مقیاس آن توسعه یافته باشند.
۴.۱۵.۱ مرحله اول؛ برتری آمریکا: Mountain Pass در دهههای گذشته یکی از مهمترین منابع عناصر نادر خاکی جهان بود. آمریکا در آن دوره فقط به معدن دسترسی نداشت، بلکه از مجموعهای از قابلیتهای مکمل نیز برخوردار بود. دانش شیمی و فرآوری، صنایع دفاعی و الکترونیکی پیشرفته و حضور مشتریانی با نیازهای تخصصی باعث شده بود معدن درون یک اکوسیستم صنعتی بزرگتر قرار گیرد. به همین دلیل، مزیت آمریکا صرفاً حاصل وجود کانسنگ نبود. ارتباط میان معدن، دانش فرآوری و صنایع مصرفکننده امکان میداد که بخش بزرگی از ارزش زنجیره در داخل کشور باقی بماند.
۴.۱۵.۲ مرحله دوم؛ انتقال فرآوری: با افزایش هزینههای محیطزیستی، تغییر قیمتهای جهانی و توسعه سریع ظرفیت چین، بخشی از فرآوری عناصر نادر خاکی و ساخت مگنت به خارج از آمریکا منتقل شد. از نگاه کوتاهمدت اقتصادی، این تصمیم قابل فهم بود. خرید مواد فرآوریشده و مگنت ارزانتر از چین میتوانست هزینه شرکتها را کاهش دهد و نیاز آنها به نگهداری ظرفیتهای پرهزینه داخلی را کمتر کند. شرکتها توانستند موجودی را کاهش دهند و از زنجیرهای استفاده کنند که در آن تولیدکننده خارجی به دلیل مقیاس بزرگتر محصول را با هزینه کمتری عرضه میکرد. در شرایطی که زنجیره جهانی باثبات به نظر میرسید، این انتخاب از نظر مالی منطقی بود. مشکل زمانی آشکار شد که هزینههای بلندمدت این تصمیم با قیمت خرید کوتاهمدت مقایسه شدند.
۴.۱۵.۳ هزینه پنهان: با انتقال تدریجی حلقههای فرآوری، تنها کارخانهها از بین نرفتند. دانش جداسازی، مهارتهای متالورژی، شبکه تأمینکنندگان، توان تولید تجهیزات و تجربه عملی ساخت مگنت نیز بهمرور تضعیف شدند. این قابلیتها را نمیتوان مانند یک ماشین آماده از بازار خرید و بلافاصله دوباره فعال کرد. بخشی از آنها حاصل سالها تجربه، حل مسئله، آموزش نیروی انسانی و ارتباط میان شرکتها و مشتریان هستند. هنگامی که یک زنجیره برای مدت طولانی کوچک یا متوقف شود، بازسازی این سرمایه دانشی بسیار دشوارتر از بازگشایی خود معدن خواهد بود. با افزایش تنشهای ژئوپلیتیک، این تفاوت آشکارتر شد. بازگرداندن تولید معدنی Mountain Pass ممکن بود نسبتاً سریعتر انجام شود، اما بازسازی کل اکوسیستم شامل جداسازی، متالورژی، آلیاژ، مگنت، تجهیزات و مشتریان صنعتی به زمان و سرمایه بسیار بیشتری نیاز داشت. از این منظر، هزینه واقعی برونسپاری تنها مبلغی نیست که در فاکتور خرید دیده میشود. از دست رفتن قابلیت، دانش و امکان تغییر مسیر در آینده نیز بخشی از هزینه اقتصادی است، حتی اگر در حسابداری روزمره شرکتها بهسادگی قابل مشاهده نباشد.
۴.۱۵.۴ درس برای ایران: این تجربه برای ایران نیز اهمیت دارد. اگر کشور مادهای را استخراج کند و تمام مراحل حساس فرآوری آن را به خارج بسپارد، ممکن است در کوتاهمدت هزینه کمتری بپردازد و از سرمایهگذاری سنگین داخلی اجتناب کند. بااینحال، در بلندمدت ممکن است برای قیمت، استاندارد محصول و دسترسی به بازار به همان فرآوریکننده خارجی وابسته شود. جهت عکس نیز الزاماً راهحل مناسبی نیست. ساخت تمام حلقههای یک زنجیره در داخل، بدون توجه به مقیاس بازار، فناوری، هزینه و مزیت نسبی، میتواند منابع زیادی را در ظرفیتهایی قفل کند که بهرهبرداری اقتصادی از آنها دشوار است. راه منطقیتر میان این دو افراط قرار دارد. ایران میتواند دانش ارزیابی و فرآوری مواد حساس را در داخل حفظ کند، ظرفیتهای آزمایشی و پایلوت داشته باشد، برای تأمین یا فرآوری به یک شریک واحد وابسته نشود و در قراردادهای خارجی انتقال دانش را نیز در نظر بگیرد. همچنین طراحی زنجیره باید بهگونهای باشد که در صورت تغییر شرایط سیاسی، فناوری یا بازار، امکان تغییر مسیر وجود داشته باشد. این منطق با ایده مطرحشده در مقاله «تولید با منطق فازی» نیز سازگار است. بر اساس این نگاه، هزینه خرید تنها بخش آشکار هزینه اقتصادی است و عواملی مانند حفظ دانش ضمنی، ارزش اختیار و نگهداری قابلیتهای بحرانی نیز باید در تصمیمگیری وارد شوند.
به همین دلیل، تصمیم درباره ساخت یا خرید را نمیتوان صرفاً با مقایسه قیمت داخلی و خارجی انجام داد. در مواد راهبردی، بخشی از ارزش یک ظرفیت صنعتی در این است که کشور حتی اگر همیشه از آن با حداکثر توان استفاده نکند، دانش و امکان واکنش خود را برای زمانی که شرایط بازار یا سیاست تغییر میکند حفظ کرده باشد.
۴.۱۶.۱ استراتژی: تصمیمگیری در معدن و صنایع فلزی پیش از هر چیز به یک انتخاب استراتژیک نیاز دارد. یک کشور یا شرکت باید مشخص کند در کدام ماده میخواهد فعالیت کند و مزیت اصلی خود را در کجا میبیند. این مزیت ممکن است در خود معدن، دسترسی به انرژی، توان فرآوری، نزدیکی به بازار یا دانش فنی قرار داشته باشد. در ادامه باید روشن شود کدام حلقه زنجیره قرار است تحت کنترل باشد، چه محصولی صادر شود و کدام فعالیتها اساساً نباید انجام شوند. استراتژی خوب فقط فهرستی از کارهایی نیست که قرار است انجام شوند؛ بخشی از آن به انتخاب آگاهانه فعالیتهایی مربوط میشود که نباید سرمایه و منابع کشور را درگیر کنند. میزان ریسکی که یک پروژه یا صنعت حاضر است بپذیرد نیز باید از ابتدا روشن باشد. برای مثال، ممکن است کشوری در یک ماده معدنی ذخیره قابلتوجهی داشته باشد، اما فرآوری آن به فناوری پیچیده، آب فراوان یا بازار بسیار محدودی نیاز داشته باشد. در چنین وضعی، توسعه همه حلقههای زنجیره الزاماً تصمیم مناسبی نیست. استراتژی باید مشخص کند کدام بخش بیشترین تناسب را با مزیتها و محدودیتهای واقعی کشور دارد.
۴.۱۶.۲ پیشنهاد ارزش: مشتری صنعتی معمولاً فقط «یک تن فلز» خریداری نمیکند. آنچه برای او اهمیت دارد مجموعهای از ویژگیهاست که قابلیت استفاده از محصول را در فرایند تولید تضمین میکنند. ممکن است مشتری به خلوص ثابت، تحویل مطمئن، قابلیت ردیابی محصول، خواص مکانیکی مشخص، ردپای کربن پایین یا خدمات مهندسی نیاز داشته باشد. در بسیاری از بازارها، همین ویژگیها هستند که تفاوت میان یک کالای عمومی و یک محصول با ارزش افزوده بیشتر را ایجاد میکنند. بنابراین، رقابتپذیری فقط از کاهش هزینه تولید هر تن به دست نمیآید. اگر تولیدکننده بتواند کیفیت را بهصورت پایدار حفظ کند، زمان تحویل را کاهش دهد، مشخصات محصول را با نیاز مشتری تطبیق دهد و پشتیبانی فنی ارائه کند، میتواند حتی در بازاری که تولیدکنندگان کمهزینهتری حضور دارند جایگاه خود را حفظ کند.
۴.۱۶.۳ زنجیره ارزش: زنجیره ارزش در معدن و فلزات مجموعهای از فعالیتهای بههمپیوسته است که از اکتشاف آغاز میشود و میتواند استخراج، فرآوری، پالایش، آلیاژسازی، ساخت، فروش و در نهایت بازیافت را دربر گیرد. همه این حلقهها ارزش یکسانی ایجاد نمیکنند و لزوماً نباید در یک کشور یا یک شرکت متمرکز باشند. ممکن است یک کشور در استخراج مزیت داشته باشد، کشور دیگری در پالایش و کشور سوم در ساخت محصول نهایی. مسئله اصلی این است که مشخص شود کدام حلقهها دانش، حاشیه سود، قدرت چانهزنی یا اهمیت راهبردی بیشتری ایجاد میکنند. از این منظر، حرکت به سمت پاییندست همیشه به معنای ایجاد ارزش بیشتر نیست. هر حلقه باید بر اساس بازار، فناوری، مقیاس، سرمایه موردنیاز و جایگاه آن در کل زنجیره ارزیابی شود.
۴.۱۶.۴ جریان ارزش: زنجیره ارزش نشان میدهد چه فعالیتهایی در صنعت وجود دارند، اما جریان ارزش به نحوه حرکت واقعی سفارش و محصول درون این فعالیتها مربوط است. این جریان از لحظهای آغاز میشود که مشخصات موردنیاز مشتری تعیین میشود و سپس به برنامه استخراج، اختلاط سنگ، فرآوری، کنترل کیفیت، حمل، پالایش یا ساخت، تحویل و دریافت بازخورد میرسد. وجود ظرفیت تولید در هر یک از این مراحل تضمین نمیکند که جریان واقعی بدون اختلال عمل کند. ممکن است معدن بهاندازه کافی ماده استخراج کند، اما مشکل در انبار، راهآهن، بندر یا آزمایشگاه باعث شود محصول در زمان مناسب به مشتری نرسد. به همین دلیل، بهرهوری صنعت را نباید فقط با ظرفیت کارخانه یا میزان استخراج سنجید. گاهی مهمترین گلوگاه نه در معدن و نه در کارخانه، بلکه در حلقهای بهظاهر فرعی مانند کنترل کیفیت، حملونقل یا هماهنگی سفارش قرار دارد.
هدف از حفظ قابلیت داخلی نباید این باشد که همه تجهیزات، فناوریها و محصولات الزاماً در داخل کشور ساخته شوند. مسئله مهمتر آن است که ایران در حوزههایی که برای تصمیمگیری، یادگیری و واکنش به بحران اهمیت دارند، بهطور کامل به بیرون وابسته نشود.
۴.۱۷.۱ اکتشاف و داده: نخستین قابلیت راهبردی، شناخت دقیق منابع داخلی است. کشوری که اطلاعات کافی درباره زمینشناسی و ذخایر خود ندارد، حتی در مذاکره با سرمایهگذار یا شریک خارجی نیز در موقعیت ضعیفتری قرار میگیرد. حداقل ظرفیت داخلی باید نقشهبرداری، حفاری، آزمایشگاه، مدلسازی و ارزیابی ذخیره را دربر گیرد. ممکن است بخشی از تجهیزات یا خدمات تخصصی از خارج تأمین شوند، اما توان تفسیر داده و ارزیابی اقتصادی ذخیره باید در داخل کشور باقی بماند. داده زمینشناسی تنها یک محصول علمی نیست. این داده مبنای ارزشگذاری معدن، طراحی قرارداد، انتخاب فناوری و سنجش ریسک است. هرچه کیفیت اطلاعات پایینتر باشد، احتمال تصمیمگیری اشتباه و انتقال بخشی از ارزش به طرفی که اطلاعات بیشتری دارد افزایش مییابد.
۴.۱۷.۲ متالورژی و فرآوری: توان طراحی، ارزیابی و بهینهسازی مدار فرآوری نیز از قابلیتهایی است که باید حفظ شود. حتی اگر سنگشکن، سلول فلوتاسیون یا برخی تجهیزات اصلی از خارج وارد شوند، مهندسان داخلی باید بدانند چرا یک مدار مشخص انتخاب شده است، نرخ بازیابی چگونه تغییر میکند و تغییر عیار یا کانیشناسی خوراک چه اثری بر عملکرد فرایند دارد. بدون چنین دانشی، کارخانه به مجموعهای از تجهیزات تبدیل میشود که بهرهبردار تنها دستورالعمل سازنده را اجرا میکند. در این حالت، هر تغییر در خوراک، شرایط بازار یا کیفیت موردنیاز میتواند وابستگی تازهای به تأمینکننده خارجی ایجاد کند. هدف اصلی باید حفظ توان حل مسئله باشد. فناوری ممکن است وارد شود، اما فهم فرایند نباید وارداتی باقی بماند.
۴.۱۷.۳ آزمایشگاه مرجع
وجود آزمایشگاه مستقل و معتبر نیز برای زنجیره معدن و فلز اهمیت راهبردی دارد. اگر تولیدکننده نتواند ترکیب، خلوص و کیفیت محصول خود را بهطور مستقل اندازهگیری کند، ارزش معامله عملاً به ارزیابی خریدار خارجی وابسته میشود. این مسئله در مواد پرارزش و کوچکحجم اهمیت بیشتری دارد، زیرا اختلاف جزئی در عیار یا ناخالصی میتواند تفاوت قابلتوجهی در قیمت ایجاد کند. آزمایشگاه مرجع امکان حل اختلاف، کنترل کیفیت، توسعه محصول و ارزیابی مستقل مواد اولیه را فراهم میکند.
۴.۱۷.۴ تعمیر ماشینآلات: توان تعمیر و بازسازی تجهیزات سنگین نیز بخشی از امنیت عملیاتی معدن است. موتور، گیربکس، سامانههای هیدرولیک، سنگشکن، آسیاب و سایر تجهیزات دوار ممکن است عمر طولانی داشته باشند، اما در طول بهرهبرداری به تعمیر و تعویض قطعات نیاز پیدا میکنند. وابستگی کامل به خدمات خارجی میتواند یک خرابی معمولی را به توقف طولانی تولید تبدیل کند. به همین دلیل، حتی اگر ساخت کامل ماشینآلات معدنی در داخل اقتصادی نباشد، توان بازسازی اجزای اصلی، ساخت قطعات مصرفی و عیبیابی تخصصی باید حفظ شود. این قابلیت بهویژه در شرایط تحریم یا اختلال در زنجیره تأمین اهمیت پیدا میکند، زیرا زمان دسترسی به قطعه میتواند از خود قیمت آن مهمتر باشد.
۴.۱۷.۵ آلیاژ و محصول خاص: ایران نیازی ندارد همه آلیاژهای موجود در جهان را تولید کند. بسیاری از بازارهای تخصصی کوچکاند و ایجاد ظرفیت داخلی برای آنها ممکن است از نظر اقتصادی توجیه نداشته باشد. بااینحال، در محصولاتی که مستقیماً با صنایع اصلی کشور مرتبطاند، حفظ دانش داخلی اهمیت بیشتری پیدا میکند. اگر یک گرید فولاد، آلیاژ آلومینیوم یا ماده مسی برای صنایع انرژی، حملونقل، دفاع یا زیرساخت حیاتی باشد، وابستگی کامل به واردات آن میتواند به گلوگاه تبدیل شود. بنابراین، اولویت باید بر محصولاتی قرار گیرد که هم بازار داخلی واقعی دارند و هم نبود آنها میتواند عملکرد یک صنعت مهم را مختل کند.
۴.۱۷.۶ مدیریت باطله و آب: دانش مدیریت باطله و آب نباید صرفاً بهعنوان الزام محیطزیستی دیده شود. باطلههای معدنی ممکن است همچنان حاوی فلزات باقیمانده یا مواد ارزشمند باشند و با تغییر فناوری یا قیمت، در آینده به یک منبع ثانویه تبدیل شوند. طراحی مناسب سد باطله، بازیافت آب و شناخت ترکیب مواد باقیمانده میتواند هم ریسک محیطزیستی را کاهش دهد و هم امکان بهرهبرداری آینده را حفظ کند. در کشوری مانند ایران که بسیاری از معادن در مناطق خشک قرار دارند، دانش آب و باطله بخشی از اقتصاد معدن است، نه موضوعی جدا از آن.
۴.۱۷.۷ بازرگانی و قیمتگذاری: توان بازرگانی و ارتباط مستقیم با بازار نیز باید بخشی از قابلیت داخلی باقی بماند. اگر تمام فروش از طریق واسطه انجام شود، تولیدکننده بهتدریج اطلاعات مربوط به مشتری، قیمتگذاری، مشخصات موردنیاز و تغییرات بازار را از دست میدهد. واسطه ممکن است در شرایط تحریم یا بازارهای دشوار نقش مفیدی داشته باشد، اما نباید تنها کانال شناخت بازار باشد. تولیدکنندهای که هیچ ارتباطی با مصرفکننده نهایی ندارد، معمولاً دیرتر متوجه تغییر استاندارد، ظهور محصول جایگزین یا کاهش تقاضا میشود. در نتیجه، بازرگانی تنها فعالیتی برای فروش محصول نیست. این بخش یکی از مسیرهای اصلی انتقال اطلاعات بازار به تولیدکننده است.
متفکرانی مانند بومباورک، میزس، هایک و کرزنر مجموعهای از ابزارهای مفهومی برای تحلیل صنعت معدن و فلزات فراهم میکنند. مفاهیمی مانند سرمایه ناهمگن، ساختار زمانی تولید، محاسبه اقتصادی، دانش پراکنده و کشف کارآفرینانه بهویژه در صنعتی اهمیت دارند که پروژههای آن سرمایهبر، بلندمدت و بهشدت وابسته به آینده نامطمئن هستند.
این نگاه کمک میکند معدن نه فقط بهعنوان مجموعهای از ذخایر و کارخانهها، بلکه بهعنوان شبکهای از تصمیمهای سرمایهگذاری در طول زمان دیده شود.
۴.۱۸.۱ سرمایه ناهمگن: در نگاه مکتب اتریش، سرمایه مجموعهای همگن نیست که بتوان اجزای آن را بهراحتی جایگزین یکدیگر کرد. یک معدن مس، کارخانه فولاد، پالایشگاه آلومینا و واحد جداسازی عناصر نادر خاکی هرکدام برای هدفی خاص طراحی شدهاند و نمیتوان سرمایهگذاری انجامشده در یکی را بدون هزینه به دیگری تبدیل کرد. این ناهمگنی حتی میان دو پروژه ظاهراً مشابه نیز وجود دارد. دو معدن مس ممکن است از نظر عیار، کانیشناسی، دسترسی به آب، عمق و فناوری استخراج تفاوتهای بنیادی داشته باشند. تجربه و تجهیزات مناسب برای یکی الزاماً در دیگری قابل استفاده نیست. این ویژگی اهمیت تصمیم اولیه سرمایهگذاری را افزایش میدهد، زیرا اشتباه در انتخاب پروژه را نمیتوان همیشه با جابهجایی ساده سرمایه اصلاح کرد.
۴.۱۸.۲ ساختار زمانی تولید: پروژههای معدنی ساختار زمانی بسیار طولانی دارند. فاصله میان آغاز اکتشاف و رسیدن به تولید تجاری ممکن است بیش از یک دهه باشد و در این مدت قیمت مواد، فناوری، مقررات و ساختار بازار میتوانند بهطور جدی تغییر کنند. سرمایهگذار در زمان تصمیمگیری باید درباره بازاری پیشبینی کند که ممکن است سالها بعد شکل متفاوتی داشته باشد. هرچه دوره توسعه پروژه طولانیتر شود، حساسیت آن به نرخ بهره و خطای پیشبینی نیز افزایش پیدا میکند. پروژهای که با فرض قیمت بالا و هزینه سرمایه پایین اقتصادی به نظر میرسد، ممکن است چند سال بعد و پیش از آغاز تولید با محیط کاملاً متفاوتی روبهرو شود. به همین دلیل، زمان بخشی از خود اقتصاد معدن است و نباید فقط بهعنوان فاصله میان سرمایهگذاری و بهرهبرداری دیده شود.
۴.۱۸.۳ سرمایهگذاری نادرست: افزایش شدید قیمت موادی مانند لیتیوم یا نیکل میتواند موج بزرگی از سرمایهگذاری ایجاد کند. اگر سرمایهگذاران فرض کنند قیمت بالا دائمی است، پروژههای زیادی همزمان وارد مرحله توسعه میشوند. اما زمانی که این پروژهها چند سال بعد به تولید برسند، ممکن است عرضه از تقاضا پیشی بگیرد و قیمت سقوط کند. این همان وضعیتی است که میتواند سرمایهگذاریهای انجامشده در دوره رونق را به ظرفیت مازاد تبدیل کند. مشکل از آنجا آغاز میشود که قیمت فعلی بهعنوان اطلاعاتی قطعی درباره آینده تفسیر شود. سیاست صنعتی نیز میتواند چنین خطایی را تشدید کند. اگر وام ارزان، زمین، انرژی یا تضمین خرید بدون ارزیابی دقیق بازار در اختیار پروژهها قرار گیرد، سرمایهگذاریهایی شکل میگیرند که شاید در شرایط واقعی اقتصادی توجیه نداشته باشند. در این حالت، حمایت دولتی بهجای اصلاح یک شکست بازار میتواند سیگنال قیمت را تضعیف کند و باعث شود ظرفیتهایی ایجاد شوند که تنها با تداوم حمایت قادر به فعالیتاند.
۴.۱۸.۴ مسئله محاسبه اقتصادی: محاسبه اقتصادی زمانی دشوار میشود که قیمت نهادههای اصلی تصویر واقعی کمیابی و هزینه فرصت آنها را نشان ندهد. اگر آب، برق، گاز، ارز و اعتبار با قیمتهای غیرشفاف یا ترجیحی تخصیص داده شوند، تشخیص اینکه یک پروژه واقعاً ارزش ایجاد میکند یا صرفاً از انتقال پنهان منابع بهره میبرد دشوار میشود. یک کارخانه فلزی ممکن است در صورتهای مالی خود سودآور به نظر برسد، اما اگر برق، آب یا سوخت را با قیمتی بسیار پایینتر از هزینه فرصت دریافت کند، سود حسابداری آن الزاماً معادل سود اقتصادی برای جامعه نیست. هزینه آلودگی یا مصرف منابع کمیاب نیز ممکن است در حساب شرکت ظاهر نشود. به همین دلیل، ارزیابی پروژه باید فراتر از قیمتهای ثبتشده در حسابداری شرکت باشد و مشخص کند منابعی که به آن اختصاص یافتهاند در کاربردهای دیگر چه ارزشی میتوانستند ایجاد کنند.
۴.۱۸.۵ دانش پراکنده: یکی از نکات اصلی در اندیشه هایک این است که دانش اقتصادی میان افراد و بنگاههای مختلف پراکنده است و هیچ مرکز واحدی به همه اطلاعات موردنیاز دسترسی ندارد. این مسئله در مواد راهبردی اهمیت ویژهای دارد، زیرا پیشبینی فناوری آینده دشوار است. هیچ دولت مرکزی نمیتواند با اطمینان بداند کدام ماده در ده سال آینده بیشترین ارزش را خواهد داشت. تغییر شیمی باتری، طراحی موتور یا فناوری تولید میتواند ساختار تقاضا را تغییر دهد و مادهای را که امروز حیاتی به نظر میرسد کماهمیتتر کند. به همین دلیل، سیاست مناسب نباید کل زنجیره صنعتی را بر پایه یک پیشبینی ثابت بنا کند. بهتر است شرایطی فراهم شود که شرکتها و کارآفرینان بتوانند فناوریها و بازارهای مختلف را آزمایش کنند، وارد حوزههای جدید شوند و در صورت خطا از آنها خارج شوند. نقش سیاستگذار در این نگاه بیشتر ایجاد محیطی برای کشف و آزمایش است تا تعیین جزئیات آینده از پیش.
۴.۱۸.۶ ارزش اختیار
برخی ظرفیتها ممکن است در شرایط عادی سودآوری محدودی داشته باشند، اما ارزش اصلی آنها زمانی آشکار شود که بازار یا زنجیره تأمین با اختلال روبهرو شود. یک واحد آزمایشی کوچک، تأمینکننده دوم یا خط تولید انعطافپذیر میتواند نوعی اختیار برای آینده ایجاد کند. این منطق در ذخیره فلزات حساس، حفظ تأمینکننده دوم، ایجاد ظرفیت بازیافت، نگهداری آزمایشگاههای تخصصی و طراحی خطوط تولید قابل تغییر دیده میشود. ممکن است هزینه نگهداری این قابلیتها در شرایط عادی بیشتر از استفاده از ارزانترین گزینه بازار باشد، اما آنها امکان واکنش را در شرایط غیرمنتظره حفظ میکنند. ارزش این ظرفیتها را نباید فقط با تولید جاری یا سود سالانه اندازه گرفت. بخشی از ارزش آنها در این است که در صورت تغییر فناوری، تحریم، قطع تأمین یا جهش قیمت، گزینه دیگری در اختیار کشور قرار میدهند. از این منظر، تصمیمگیری در مواد راهبردی باید میان کارایی کوتاهمدت و حفظ اختیار برای آینده تعادل برقرار کند. وابستگی کامل به ارزانترین تأمینکننده میتواند در شرایط عادی اقتصادی به نظر برسد، اما ممکن است با حذف دانش، ظرفیت جایگزین و امکان واکنش، ریسک بلندمدت بسیار بزرگتری ایجاد کند.
در این سکتور، بازیگران اصلی را میتوان آمریکا، چین، استرالیا، اندونزی، شیلی و ایران در نظر گرفت.
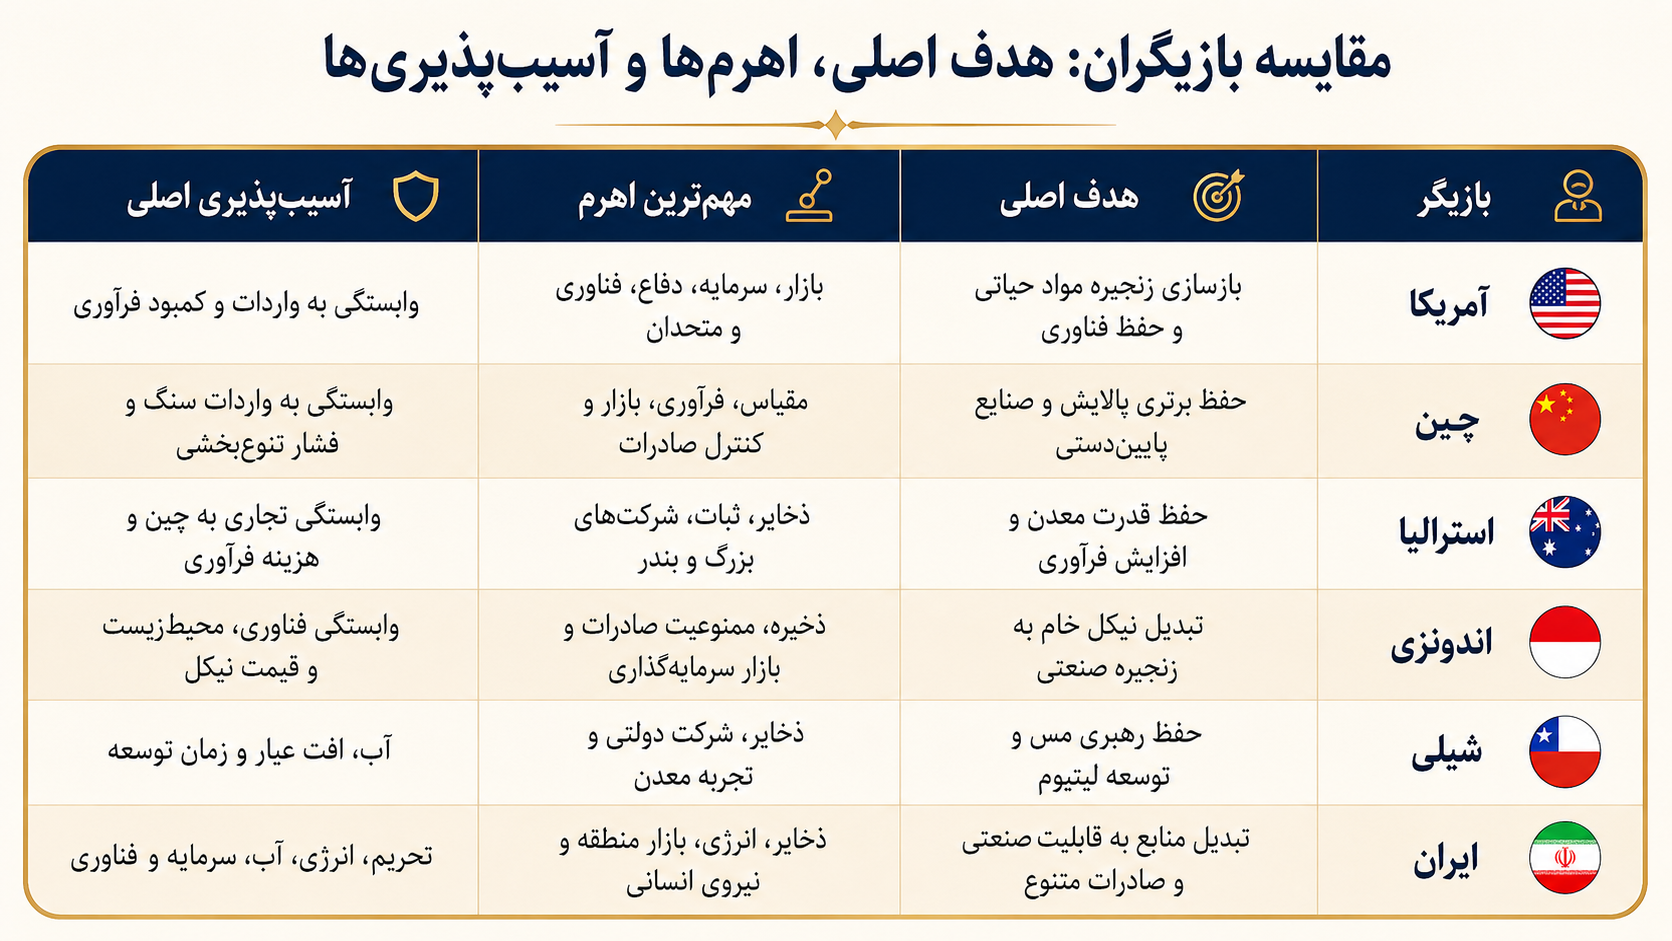
۴.۱۹.۱ بازی فرآوری: چین میکوشد جایگاه خود را بهعنوان مرکز اصلی پالایش و فرآوری مواد راهبردی حفظ کند، در حالی که آمریکا و متحدانش تلاش دارند بخشی از این زنجیره را از چین خارج کنند، بدون آنکه هزینه این جابهجایی از نظر اقتصادی غیرقابلتحمل شود. این تعادل ساده نیست. اگر کشورهای غربی یارانه و حمایت کافی برای ایجاد ظرفیت جدید فراهم نکنند، بسیاری از واحدهای فرآوری تازه ممکن است نتوانند از نظر قیمت با شبکه بزرگ و تثبیتشده چین رقابت کنند. در مقابل، اگر حمایت دولتی بیش از حد باشد، خطر ایجاد ظرفیتهایی به وجود میآید که در شرایط عادی بازار اقتصادی نیستند و تنها با تداوم یارانه قادر به فعالیت خواهند بود. به همین دلیل، مسئله اصلی صرفاً انتقال ظرفیت از یک کشور به کشور دیگر نیست. سیاستگذار باید میان امنیت عرضه و کارایی اقتصادی تعادل برقرار کند. ایجاد ظرفیت جایگزین میتواند تابآوری زنجیره را افزایش دهد، اما اگر این ظرفیت بدون توجه به هزینه، مقیاس و بازار ساخته شود، خود به منبع تازهای از ناکارآمدی تبدیل خواهد شد.
۴.۱۹.۲ بازی کنترل صادرات: کشوری که در یک حلقه حساس از زنجیره تأمین موقعیت مسلط دارد، میتواند صدور مجوز یا محدودکردن صادرات را به ابزاری برای چانهزنی تبدیل کند. این ابزار در کوتاهمدت میتواند قدرت قابلتوجهی ایجاد کند، زیرا خریداران وابسته ناچار میشوند با عدمقطعیت، تأخیر یا افزایش هزینه روبهرو شوند. بااینحال، استفاده افراطی از کنترل صادرات میتواند نتیجه معکوس داشته باشد. هرچه مشتریان بیشتر احساس کنند تأمین آنها در معرض ریسک سیاسی است، انگیزه بیشتری برای توسعه منابع جایگزین، ایجاد ذخایر راهبردی یا سرمایهگذاری در فناوریهای جانشین پیدا میکنند. از این منظر، کنترل صادرات یک بازی تکرارشونده است. فشار کوتاهمدت میتواند قدرت کشور مسلط را افزایش دهد، اما اگر این ابزار بیش از اندازه استفاده شود، در بلندمدت ممکن است همان انحصاری را تضعیف کند که قدرت اولیه از آن ناشی شده بود.
۴.۱۹.۳ بازی کشور صاحب معدن: کشوری که دارای یک منبع معدنی مهم است معمولاً میان سه مسیر اصلی قرار میگیرد. میتواند ماده را بهصورت خام صادر کند، فرآوری داخلی را برای سرمایهگذاران الزامی سازد یا زنجیره را از طریق مشارکت منطقهای و بینالمللی توسعه دهد. هیچیک از این گزینهها در همه شرایط بهترین انتخاب نیست. صادرات خام ممکن است در مادهای با بازار بزرگ و هزینه فرآوری بالا اقتصادی باشد، در حالی که در مادهای دیگر میتواند بخش بزرگی از ارزش افزوده را به خارج منتقل کند. الزام فرآوری داخلی نیز فقط زمانی منطقی است که مقیاس کافی، فناوری، آب، انرژی و بازار مناسب وجود داشته باشد. مشارکت خارجی یا منطقهای نیز میتواند هزینه سرمایه و فناوری را کاهش دهد، اما باید بهگونهای طراحی شود که وابستگی نامتقارن ایجاد نکند. بنابراین، سیاست مناسب باید برای هر ماده جداگانه طراحی شود و به ویژگیهای همان زنجیره وابسته باشد.
۴.۱۹.۴ انتخاب ایران: ایران نباید برای همه مواد معدنی یک هدف واحد تعریف کند و در همه زنجیرهها بهدنبال ساخت کامل از معدن تا محصول نهایی باشد. چنین رویکردی میتواند منابع سرمایهای و مدیریتی را میان تعداد زیادی پروژه پراکنده کند و در نهایت هیچیک را به مقیاس رقابتی نرساند. منطقیتر آن است که مواد و زنجیرهها در سه گروه متفاوت دیده شوند. گروه نخست شامل زنجیرههایی است که ایران در آنها هم مقیاس و هم مزیت نسبی قابلتوجه دارد. فولاد، مس و برخی فلزات پایه میتوانند در این گروه قرار گیرند و در آنها توسعه حلقههای پاییندستی و محصولات تخصصی توجیه بیشتری دارد. گروه دوم را مواد کوچکحجم اما حیاتی تشکیل میدهند. در این مواد، هدف الزاماً ایجاد معدن و کارخانه بزرگ نیست. ممکن است حفظ دانش فنی، ایجاد ذخیره راهبردی، داشتن ظرفیت آزمایشی یا تأمینکننده دوم برای کاهش آسیبپذیری کافی باشد. گروه سوم شامل موادی است که ایران در آنها مزیت مشخصی ندارد و توسعه داخلی آنها هزینه زیادی ایجاد میکند. در این موارد، استفاده از شبکه متنوع وارداتی میتواند منطقیتر از تلاش برای داخلیسازی کامل باشد.
احتمالهایی که در ادامه مطرح میشوند وزنهای اولیه تحلیلی هستند و نباید بهعنوان پیشبینی قطعی در نظر گرفته شوند. این وزنها باید با تغییر فناوری، قیمت، سرمایهگذاری و روابط ژئوپلیتیک بهطور مستمر بهروزرسانی شوند.
سناریوی ۱ - رقابت مدیریتشده و تنوع تدریجی (احتمال اولیه ۳۵ درصد): در این مسیر، چین همچنان مرکز اصلی فرآوری بسیاری از مواد راهبردی باقی میماند، اما آمریکا، اروپا، استرالیا و سایر کشورها بخشی از ظرفیت جایگزین را بهتدریج توسعه میدهند. هدف اصلی حذف کامل چین از زنجیره نیست، بلکه کاهش وابستگی بیش از حد به یک مرکز واحد خواهد بود. امنیت عرضه در این وضعیت هزینه بیشتری پیدا میکند. قراردادهای بلندمدت گسترش مییابند، دولتها برای ساخت واحدهای فرآوری یارانه بیشتری پرداخت میکنند و چند زنجیره موازی در مناطق مختلف جهان شکل میگیرد. بخشی از این ظرفیتها ممکن است از نظر قیمت از چین گرانتر باشند، اما کشورها هزینه بالاتر را در برابر کاهش ریسک میپذیرند. برای ایران، پاسخ مناسب در چنین محیطی همکاری با چند شریک، توسعه ظرفیت آزمایشگاهی و تمرکز بر حلقههایی است که کشور در آنها مزیت واقعی دارد. وابستگی کامل به یک مسیر یا یک کشور میتواند ریسکزا باشد، در حالی که پراکندگی بیهدف سرمایه نیز توجیهی ندارد.
سناریوی ۲ بلوکبندی شدید مواد راهبردی (احتمال اولیه ۲۵ درصد): در این سناریو، کنترل صادرات، تحریم، محدودیت سرمایهگذاری و الزامات مربوط به منشأ مواد گسترش مییابند و زنجیرههای جهانی بیش از گذشته به بلوکهای سیاسی تقسیم میشوند. یکی از پیامدهای احتمالی این روند شکلگیری دو یا چند سطح قیمت برای یک ماده واحد است. شرکتها برای مقابله با ریسک، موجودی بیشتری نگهداری میکنند و ممکن است ناچار شوند میان استانداردها و شبکههای تأمین متفاوت انتخاب کنند. هزینه تأمین نیز به دلیل کاهش انعطاف تجاری و محدود شدن تعداد فروشندگان افزایش خواهد یافت. ایران در چنین محیطی باید ابتدا مواد بحرانی واقعی خود را شناسایی کند، برای برخی از آنها ذخایر هدفمند ایجاد کند و تا حد امکان مسیرهای تأمین را متنوع نگه دارد. جلوگیری از وابستگی کامل به یک بلوک اهمیت بیشتری پیدا میکند، زیرا تغییر روابط سیاسی میتواند دسترسی به یک ماده را ناگهان محدود کند.
سناریوی ۳ - مازاد ظرفیت و سقوط قیمت فلزات باتری (احتمال اولیه ۲۰ درصد): ممکن است تولید نیکل، لیتیوم یا سایر مواد مورد استفاده در باتری سریعتر از تقاضا رشد کند یا پیشرفت فناوری مصرف برخی از این مواد را کاهش دهد. در چنین حالتی، پروژههایی که با فرض تداوم قیمتهای بالا طراحی شدهاند با فشار شدید اقتصادی روبهرو خواهند شد.
بخشی از پروژهها متوقف میشوند، سرمایهگذاری جدید کاهش مییابد و ادغام شرکتها افزایش پیدا میکند. بازیگران بزرگتر نیز میتوانند از کاهش قیمت داراییها برای خرید پروژههای ضعیفتر استفاده کنند و سهم بازار خود را افزایش دهند. برای ایران، مهمترین درس این سناریو پرهیز از ورود دیرهنگام به پروژههای کالایی صرفاً به دلیل جذابیت قیمتهای گذشته است. سرمایهگذاری باید با آزمون حساسیت قیمت همراه باشد و در صورت امکان، فرآوری و تجهیزات بهگونهای طراحی شوند که قابلیت تطبیق با مواد یا محصولات متفاوت را داشته باشند.
سناریوی ۴ - کمبود مس و مواد شبکه (احتمال اولیه ۱۵ درصد): در این مسیر، توسعه شبکه برق، رشد هوش مصنوعی و مراکز داده و افزایش برقرسانی سریعتر از توسعه معادن مس، ظرفیت تولید ترانسفورماتور و عرضه سایر فلزات موردنیاز شبکه پیش میرود. فشار تقاضا میتواند قیمت مس را افزایش دهد و انگیزه برای بازیافت را بیشتر کند. در برخی کاربردها نیز جایگزینی محدود مس با آلومینیوم افزایش خواهد یافت، اما این جانشینی کامل نیست. کمبود تجهیزات و مواد میتواند اجرای پروژههای برق را به تأخیر بیندازد و خود به گلوگاهی برای توسعه زیرساخت انرژی تبدیل شود. برای ایران، چنین وضعیتی اهمیت افزایش بازیابی در معادن مس، توسعه بازیافت کابل، تولید محصولات موردنیاز شبکه و مدیریت سیاست صادرات را بیشتر میکند. افزایش صادرات ماده اولیه در زمانی که بازار داخلی با کمبود تجهیزات روبهروست میتواند هزینه فرصت بالایی داشته باشد.
سناریوی ۵- جهش فناوری و کاهش شدت مواد (احتمال اولیه ۵ درصد): در این سناریو، فناوریهای جدید نیاز به برخی عناصر نادر خاکی، کبالت یا لیتیوم را کاهش میدهند یا امکان استفاده از مواد جایگزین را فراهم میکنند. نتیجه میتواند کاهش ارزش بعضی ذخایر و افزایش تقاضا برای مواد جایگزین باشد. پروژههایی که بسیار اختصاصی طراحی شدهاند و تنها بر یک ماده یا یک فناوری متکی هستند ممکن است بیشترین زیان را متحمل شوند.
برای ایران، پاسخ مناسب این است که راهبرد مواد به شرطبندی کامل روی یک ماده محدود نشود. سرمایهگذاری در دانش، پایش فناوری و حفظ انعطاف تجهیزات میتواند امکان سازگاری با تغییرات آینده را افزایش دهد.
۴.۲۱.۱ داده را مقدم بر پروژه قرار دهد: سیاست معدنی باید از داده آغاز شود، نه از اعلام ظرفیتهای بزرگ یا ارزشهای تجمیعی منابع. پیش از آنکه پروژهای بهعنوان فرصت ملی معرفی شود، باید اطلاعات قابل اتکایی درباره عیار، ذخیره، نرخ بازیابی، هزینه تولید، نیاز آبی و انرژی و زیرساخت موردنیاز آن وجود داشته باشد. بدون این اطلاعات، ارقام مربوط به ارزش ذخایر یا ظرفیت تولید میتوانند بیش از آنکه برای تصمیمگیری مفید باشند، انتظارات غیرواقعی ایجاد کنند. انتشار منظم داده همچنین امکان مقایسه پروژهها و پاسخگویی سیاستگذار را افزایش میدهد.
۴.۲۱.۲ میان ماده حجیم و ماده بحرانی تمایز بگذارد: سیاست مناسب برای فولاد الزاماً برای گالیوم یا عناصر نادر خاکی مناسب نیست. فلزات حجیم به مقیاس، انرژی، حملونقل و بازار بزرگ نیاز دارند، در حالی که یک ماده بحرانی کوچکحجم ممکن است بیشتر به آزمایشگاه تخصصی، دانش فرآوری یا ذخیرهای محدود نیاز داشته باشد. اگر سیاستگذار همه مواد را با یک منطق ارزیابی کند، ممکن است برای یک ماده کوچکحجم کارخانهای بسیار بزرگ بسازد یا در مقابل، اهمیت راهبردی مادهای با بازار محدود را نادیده بگیرد.
۴.۲۱.۳ مجوز را رقابتی و شفاف کند: مجوز معدن نباید به ابزاری برای نگهداری زمین بدون فعالیت واقعی تبدیل شود. دارنده مجوز باید تعهد زمانی مشخصی برای اکتشاف، سرمایهگذاری و گزارش داده داشته باشد و در صورت انجام ندادن این تعهدات، امکان بازگشت محدوده به فرایند رقابتی وجود داشته باشد. چنین سازوکاری میتواند از احتکار محدودههای معدنی جلوگیری کند و منابع را به سمت شرکتهایی هدایت کند که توان فنی و مالی بیشتری برای توسعه دارند.
۴.۲۱.۴ حقوق مالکیت و قرارداد را باثبات کند: پروژه معدنی معمولاً افقی چندساله یا حتی چنددهساله دارد. سرمایهگذار زمانی میتواند هزینه پروژه را برآورد کند که چارچوب حقوقی و اقتصادی تا حد معقولی قابل پیشبینی باشد. تغییر مکرر حقوق دولتی، عوارض صادرات، قیمت انرژی و سایر مقررات، عدمقطعیت را بالا میبرد و هزینه سرمایه را افزایش میدهد. حتی مقرراتی که در ظاهر درآمد دولت را افزایش میدهند، اگر بیش از حد متغیر باشند، ممکن است سرمایهگذاری را کاهش دهند و در بلندمدت نتیجه معکوس ایجاد کنند.
۴.۲۱.۵ حقوق دولتی را هوشمند طراحی کند: حقوق دولتی ثابت همیشه بهترین سازوکار نیست. اگر نرخ آن بدون توجه به قیمت و سودآوری تعیین شود، در دوره افت قیمت ممکن است معدن اقتصادی را به تعطیلی نزدیک کند و در دوره رونق نیز سهم جامعه از افزایش رانت معدنی محدود بماند. مدل انعطافپذیرتر میتواند ترکیبی از نرخ پایه، سود پروژه، قیمت محصول و شرایط خاص معدن باشد. هدف باید ایجاد سازوکاری باشد که هم انگیزه سرمایهگذاری را حفظ کند و هم در دورههای قیمت بالا سهم عادلانهتری برای جامعه ایجاد کند.
۴.۲۱.۶ ظرفیت موجود را پیش از ظرفیت جدید اصلاح کند: در صنایعی مانند فولاد و ذوب، نخست باید مشخص شود چرا بخشی از ظرفیت فعلی مورد استفاده قرار نمیگیرد. کمبود خوراک، محدودیت انرژی، آب، حملونقل یا ضعف بازار میتوانند باعث شوند سرمایه نصبشده بلااستفاده باقی بماند. تا زمانی که این گلوگاهها روشن نشدهاند، ساخت ظرفیت جدید ممکن است فقط مقدار بیشتری دارایی کمبازده ایجاد کند. در بسیاری از موارد، رفع محدودیت واحدهای موجود میتواند ارزانتر و سریعتر از ساخت کارخانه جدید باشد.
۴.۲۱.۷ زیرساخت مشترک ایجاد کند: بسیاری از هزینههای معدن را میتوان از طریق زیرساخت مشترک کاهش داد. راهآهن، آب، برق، بندر، آزمایشگاه و حتی برخی تأسیسات مدیریت باطله میتوانند میان چند پروژه به اشتراک گذاشته شوند. این مدل بهویژه در خوشههای معدنی اهمیت دارد، زیرا هر معدن بهتنهایی ممکن است توان تأمین مالی یک زیرساخت بزرگ را نداشته باشد. توسعه شبکه مشترک میتواند پروژههای کوچکتر را نیز اقتصادی کند و از تکرار سرمایهگذاری جلوگیری کند.
۴.۲۱.۸ فرآوری را با دستور ساده تحمیل نکند: ممنوعیت خامفروشی تنها زمانی میتواند به توسعه صنعتی منجر شود که زیرساخت و اقتصاد فرآوری از قبل یا همزمان شکل گرفته باشند. برق، آب، فناوری، بازار و سرمایه باید در دسترس باشند تا تولیدکننده بتواند ماده خام را با هزینه رقابتی به محصول بالاتر تبدیل کند. اگر این شرایط فراهم نباشد، اجبار به فرآوری داخلی ممکن است به کاهش تولید معدن، تعطیلی پروژه یا افزایش قاچاق منجر شود. تجربه کشورهایی مانند اندونزی نشان میدهد چنین سیاستی میتواند موفق باشد، اما موفقیت به وجود شرایط مکمل وابسته است و صرف صدور ممنوعیت کافی نیست.
۴.۲۱.۹ مواد بحرانی صنایع داخلی را فهرست کند: ایران باید فهرست مواد بحرانی خود را بر اساس ساختار واقعی اقتصاد و نیاز صنایع داخلی تهیه کند. اولویتهای بخش برق، دفاع، سلامت، مخابرات، خودرو و کشاورزی الزاماً با اولویتهای آمریکا یا اروپا یکسان نیستند. بنابراین، کپیکردن فهرست مواد بحرانی کشورهای دیگر نمیتواند جایگزین ارزیابی داخلی شود. باید مشخص شود نبود هر ماده چه صنعتی را متوقف میکند، امکان جایگزینی آن چقدر است و زنجیره تأمین آن با چه سطحی از ریسک مواجه است.
۴.۲۱.۱۰ ذخایر راهبردی هدفمند ایجاد کند: برای برخی مواد کمحجم اما حیاتی، ایجاد ذخیره چندماهه ممکن است بسیار ارزانتر و منطقیتر از ساخت معدن یا پالایشگاه داخلی باشد. این رویکرد بهویژه زمانی مناسب است که مصرف داخلی محدود باشد و بازار جهانی در شرایط عادی دسترسی کافی فراهم کند. ذخیره راهبردی باید بر اساس مدت اختلال محتمل، مصرف واقعی، عمر انبارداری ماده و امکان تأمین جایگزین طراحی شود. هدف انبارکردن گسترده همه مواد نیست، بلکه خرید زمان برای واکنش در دوره بحران است.
۴.۲۱.۱۱ بازیافت را به رسمیت بشناسد: قراضه باید بهعنوان یک منبع معدنی ثانویه دیده شود، نه صرفاً پسماند. خودروهای فرسوده، کابل، تجهیزات برقی، باتری و محصولات فلزی میتوانند پس از پایان عمر به منبعی برای بازیابی مواد تبدیل شوند. سیاست بازیافت باید جمعآوری منظم، استانداردسازی، ردیابی و مدیریت صادرات قراضه را دربر گیرد. در مورد برخی مواد حیاتی، صادرات بیرویه قراضه میتواند به معنای خروج منبعی باشد که در آینده با هزینه بیشتری باید دوباره وارد شود.
۴.۲۱.۱۲ آب و محیطزیست را به پایان پروژه موکول نکند: هزینه مدیریت آب، باطله و بازسازی معدن باید از همان مرحله ارزیابی اقتصادی وارد مدل مالی شود. اگر این هزینهها به سالهای پایانی پروژه موکول شوند، ممکن است معدن در ظاهر سودآور به نظر برسد، در حالی که بخشی از هزینه واقعی آن به آینده یا جامعه منتقل شده است. طراحی مالی مناسب باید هزینه بستن معدن، بازسازی زمین، مدیریت بلندمدت باطله و تأمین آب را از ابتدا در نظر بگیرد. این رویکرد هم ارزیابی اقتصادی را واقعیتر میکند و هم احتمال ایجاد تعهدات محیطزیستی بدون پشتوانه مالی را کاهش میدهد.
۴.۲۱.۱۳ قرارداد خارجی را به انتقال قابلیت متصل کند: سرمایهگذاری خارجی زمانی بیشترین اثر توسعهای را دارد که فقط سرمایه مالی وارد نکند و بخشی از قابلیتهای موردنیاز زنجیره را نیز در داخل ایجاد کند. قراردادها میتوانند انتقال دانش را از طریق آموزش نیروی انسانی، توسعه تأمینکنندگان محلی، ایجاد آزمایشگاه، تولید و اشتراک داده و انتقال دانش تعمیر و نگهداری تقویت کنند. هدف نباید الزاماً انتقال کامل همه فناوریها باشد، زیرا چنین شرطی در بسیاری از پروژهها عملی نیست. مسئله مهمتر آن است که پروژه پس از سالها فعالیت تنها یک واحد استخراجی وابسته باقی نماند و بخشی از دانش عملی، شبکه تأمین و توان حل مسئله در داخل کشور شکل بگیرد.
در مجموع، سیاست معدنی موفق برای ایران بیش از آنکه به افزایش تعداد پروژهها یا ظرفیت اسمی متکی باشد، به انتخاب دقیق حلقههای ارزش، شناخت هزینه فرصت منابع و حفظ قابلیتهایی نیاز دارد که امکان سازگاری با آینده را فراهم میکنند. در بعضی زنجیرهها توسعه کامل میتواند منطقی باشد و در برخی دیگر، ذخیره راهبردی، تأمین چندمسیره یا حفظ دانش تخصصی انتخاب بهتری خواهد بود. مسئله اصلی این است که هر تصمیم بر اساس ویژگی همان ماده و همان زنجیره گرفته شود، نه بر مبنای یک نسخه واحد برای کل بخش معدن.
۴.۲۲.۱ عیار را با تناژ اشتباه نگیرد: افزایش تناژ استخراج همیشه به معنای بهبود عملکرد معدن نیست. ممکن است یک شرکت حجم بیشتری سنگ استخراج کند، اما همزمان عیار خوراک کاهش یابد و برای تولید همان مقدار فلز، انرژی، آب، خردایش، حمل و ظرفیت فرآوری بیشتری مصرف شود. به همین دلیل، ارزیابی عملکرد نباید فقط بر اساس میلیون تن سنگ استخراجشده انجام شود. آنچه اهمیت بیشتری دارد مقدار فلز قابلبازیابی، هزینه تولید هر واحد فلز و روند تغییر عیار در طول عمر معدن است. تمرکز بیش از حد بر تناژ میتواند حتی باعث شود افزایش ظاهری تولید، کاهش واقعی بهرهوری را پنهان کند.
۴.۲۲.۲ بازیابی را اندازهگیری کند: عیار کانسنگ تنها بخشی از اقتصاد معدن را تعیین میکند. بخش دیگر به این بستگی دارد که چه مقدار از فلز موجود در خوراک واقعاً در محصول نهایی بازیابی میشود. هر مقدار فلزی که در باطله باقی میماند، هم درآمد ازدسترفته است و هم میتواند به مسئولیتی برای آینده تبدیل شود. به همین دلیل، نرخ بازیابی باید بهطور مستمر اندازهگیری و بهینه شود. کاهش چند درصدی بازیابی در یک معدن بزرگ میتواند به از دست رفتن حجم قابلتوجهی فلز منجر شود. در مقابل، بهبود مدار فرآوری، کنترل بهتر خوراک یا تغییر شرایط عملیاتی ممکن است بدون افزایش استخراج، تولید فلز را بالا ببرد. باطله نیز نباید صرفاً بهعنوان ماده بیارزش دیده شود. اگر فلز قابلتوجهی در آن باقی مانده باشد، با تغییر قیمت یا فناوری ممکن است در آینده به یک منبع ثانویه تبدیل شود.
۴.۲۲.۳ هزینه کل هر تن فلز را محاسبه کند: محاسبه هزینه در یک شرکت معدنی نباید به هزینه مستقیم استخراج محدود شود. برای سنجش واقعی رقابتپذیری، باید تمام هزینههایی که برای تولید هر تن فلز ایجاد میشوند در نظر گرفته شوند. این هزینهها استخراج، انرژی، آب، تعمیر و نگهداری، مدیریت باطله، حملونقل و هزینه سرمایه را دربر میگیرند. توقف تولید نیز باید بخشی از محاسبه باشد، زیرا خرابی تجهیزات، قطع برق یا کمبود خوراک میتواند هزینهای ایجاد کند که در حساب ساده تولید دیده نمیشود. ممکن است معدنی از نظر هزینه استخراج بسیار رقابتی به نظر برسد، اما فاصله زیاد از زیرساخت حمل یا مصرف بالای انرژی مزیت آن را از بین ببرد. بنابراین، تصمیمگیری باید بر اساس هزینه کل هر واحد فلز قابلفروش انجام شود، نه فقط هزینه بیرون آوردن سنگ از زمین.
۴.۲۲.۴ ماشینآلات را بر اساس چرخه عمر بخرد: قیمت خرید اولیه نباید تنها معیار انتخاب ماشینآلات معدنی باشد. یک دستگاه ارزانتر ممکن است در طول دوره بهرهبرداری به دلیل دسترسی دشوار به قطعات، خرابی مکرر یا مصرف بالای سوخت هزینه بسیار بیشتری به شرکت تحمیل کند. برای انتخاب تجهیز باید کل چرخه عمر آن در نظر گرفته شود. قیمت اولیه، مصرف انرژی و سوخت، عمر قطعات، زمان تعمیر، دسترسی به خدمات، میزان توقف و ارزش باقیمانده همگی بر هزینه واقعی تجهیز اثر میگذارند. این مسئله در شرایطی که دسترسی به قطعات وارداتی دشوار یا زمان تأمین طولانی است اهمیت بیشتری پیدا میکند. گاهی خرید تجهیزی گرانتر که شبکه قطعات و تعمیر مطمئنتری دارد، در مجموع اقتصادیتر از انتخاب ارزانترین گزینه خواهد بود.
۴.۲۲.۵ مشتری را متنوع کند: وابستگی به یک خریدار میتواند قدرت چانهزنی تولیدکننده را بهشدت کاهش دهد. اگر تمام کنسانتره، شمش یا محصول یک شرکت به یک مشتری فروخته شود، تغییر شرایط قرارداد یا کاهش خرید از سوی همان مشتری میتواند مستقیماً بر درآمد شرکت اثر بگذارد. تنوع مشتری تنها ابزاری برای کاهش ریسک فروش نیست. ارتباط با چند بازار به شرکت امکان میدهد اطلاعات بیشتری درباره قیمت، استاندارد، مشخصات محصول و تغییر تقاضا به دست آورد. این اطلاعات خود بخشی از مزیت رقابتی شرکت هستند. البته تنوعبخشی نیز هزینه دارد و ورود به بازارهای جدید به استاندارد، بازاریابی، لجستیک و شبکه فروش نیازمند است. هدف اصلی نباید پراکندگی بیهدف فروش باشد، بلکه باید از ایجاد وابستگی مطلق به یک خریدار یا یک بازار جلوگیری شود.
۴.۲۲.۶ ترکیب محصول را توسعه دهد: حرکت از محصول پایه به محصول با ارزش افزوده بیشتر تنها با خرید یک خط تولید جدید اتفاق نمیافتد. برای مثال، تبدیل شمش به محصول خاص با افزودن یک خط نورد کامل نمیشود و به استاندارد، کنترل کیفیت، شبکه فروش و خدمات فنی نیز نیاز دارد. توسعه محصول باید از نیاز واقعی بازار آغاز شود. شرکت باید بداند مشتری چه گریدی، چه تلرانسی و چه ویژگی عملکردی میخواهد و سپس فرایند تولید خود را با آن هماهنگ کند. اگر محصول جدید ساخته شود اما تأیید فنی، شبکه فروش یا خدمات لازم وجود نداشته باشد، ظرفیت ایجادشده ممکن است بدون استفاده باقی بماند. بنابراین، توسعه ترکیب محصول بیش از آنکه صرفاً یک پروژه تجهیزات باشد، پروژهای ترکیبی از تولید، کیفیت، بازاریابی و ارتباط با مشتری است.
۴.۲۲.۷ ذخیره قطعات حیاتی ایجاد کند: موجودی قطعات یدکی نباید فقط بر اساس قیمت قطعه تعیین شود. قطعهای ارزان ممکن است در صورت خرابی، یک ماشین یا خط تولید چندمیلیوندلاری را برای مدت طولانی متوقف کند و در مقابل، نگهداری موجودی یک قطعه گرانقیمت اما کمریسک ممکن است توجیه اقتصادی نداشته باشد. سطح مناسب موجودی باید بر اساس زمان تأمین قطعه، احتمال خرابی و اثر توقف آن بر تولید تعیین شود. هرچه زمان واردات یا ساخت طولانیتر و اثر خرابی بر تولید شدیدتر باشد، توجیه نگهداری موجودی بیشتر میشود. در نتیجه، مدیریت قطعات حیاتی باید بخشی از مدیریت ریسک عملیاتی باشد، نه صرفاً مسئلهای در حوزه انبارداری.
۴.۲۲.۸ برنامه بستهشدن معدن داشته باشد: تعهد یک شرکت معدنی با پایان استخراج تمام نمیشود. پس از توقف تولید نیز مسائل مربوط به زمین، آب، باطله، تأسیسات و جامعه محلی باقی میمانند و ممکن است برای سالها نیازمند مدیریت باشند. به همین دلیل، برنامه بستهشدن معدن باید از همان مراحل اولیه توسعه پروژه طراحی شود و هزینه آن در مدل مالی قرار گیرد. بازسازی زمین، تثبیت باطله، مدیریت آب و تعیین تکلیف زیرساختها نباید به سالهای پایانی عمر معدن موکول شوند. برنامهریزی زودهنگام همچنین میتواند فرصتهایی برای استفاده مجدد از زمین، تأسیسات یا زیرساختها ایجاد کند و هزینه نهایی بستهشدن را کاهش دهد.
۴.۲۳.۱ مشخصات ماده را دقیق تعریف کنند: در صنایع پاییندستی، استفاده از نامهای عمومی مانند «فولاد»، «مس» یا «آلومینیوم» برای مدیریت تأمین کافی نیست. یک ماده صنعتی با استاندارد، ترکیب آلیاژی، تلرانس ابعادی و خواص عملکردی مشخص تعریف میشود. ممکن است دو محصول هر دو با عنوان فولاد فروخته شوند، اما یکی برای کاربرد موردنظر کاملاً مناسب و دیگری غیرقابلاستفاده باشد. به همین دلیل، مشخصات فنی باید پیش از خرید بهطور دقیق تعریف شوند و تا حد امکان به استانداردهای قابلاندازهگیری متصل باشند. تعریف دقیق مشخصات همچنین امکان شناسایی تأمینکنندگان جایگزین را افزایش میدهد، زیرا شرکت دقیقاً میداند چه ویژگیهایی ضروریاند و کدام ویژگیها قابل تغییر هستند.
۴.۲۳.۲ ماده جایگزین داشته باشند: طراحی محصول باید تا حد ممکن امکان جایگزینی محدود میان مواد را نیز بررسی کند. در برخی کاربردها میتوان میان مس و آلومینیوم، میان آلیاژهای مختلف یا میان انواع متفاوت مگنت انتخاب کرد. البته جانشینی هیچگاه کاملاً بدون هزینه نیست. تغییر ماده میتواند وزن، ابعاد، رسانایی، استحکام، دوام یا طراحی محصول را تغییر دهد. بااینحال، شناخت گزینههای جایگزین میتواند در شرایط اختلال تأمین ارزش زیادی ایجاد کند. اگر طراحی از ابتدا فقط با یک ماده بسیار خاص سازگار باشد، شرکت در برابر کمبود یا افزایش قیمت آن آسیبپذیرتر خواهد بود. در مقابل، طراحی انعطافپذیر میتواند دامنه گزینههای تأمین را افزایش دهد.
۴.۲۳.۳ ضایعات را مدیریت کنند: ضایعات تولیدی را نباید صرفاً هزینه اجتنابناپذیر فرایند دانست. قراضه تمیز و تفکیکشده معمولاً ارزش بسیار بیشتری از ضایعات مخلوط دارد، زیرا بازیافت آن سادهتر است و ترکیب شیمیایی آن با دقت بیشتری شناخته میشود. اگر آلیاژهای مختلف از همان ابتدا جدا نگه داشته شوند، امکان بازگشت مستقیم بخشی از مواد به چرخه تولید افزایش پیدا میکند. در مقابل، مخلوطشدن ضایعات میتواند ارزش آنها را کاهش دهد و بازیافت را به فرایندی پیچیدهتر تبدیل کند. مدیریت صحیح ضایعات علاوه بر کاهش هزینه مواد اولیه، میتواند وابستگی شرکت به تأمین خارجی را نیز تا حدی کاهش دهد.
۴.۲۳.۴ از قفلشدگی تأمینکننده پرهیز کنند: استفاده از یک گرید، آلیاژ یا فناوری اختصاصی میتواند عملکرد محصول را بهبود دهد، اما همزمان خطر وابستگی به یک تأمینکننده را نیز افزایش میدهد. اگر مشخصات ماده بهگونهای طراحی شوند که تنها یک شرکت قادر به تأمین آن باشد، قدرت چانهزنی خریدار کاهش پیدا میکند و هرگونه اختلال در همان تأمینکننده میتواند تولید را متوقف کند. بنابراین، مزایای عملکردی یک ماده اختصاصی باید در کنار ریسک انحصار سنجیده شوند. در برخی موارد، حفظ تأمینکننده دوم یا تأیید فنی یک ماده جایگزین ممکن است هزینه کوتاهمدتی ایجاد کند، اما این هزینه میتواند در برابر ریسک توقف تولید توجیهپذیر باشد.
۴.۲۳.۵ قابلیت تعمیر و بازتولید توسعه دهند: یکی از راههای کاهش وابستگی به مواد اولیه و قطعات وارداتی، توسعه توان تعمیر، بازسازی و بازتولید است. بسیاری از قطعات پس از خرابی الزاماً نیاز به جایگزینی کامل ندارند و میتوان با تعمیر یا بازسازی آنها عمر مفیدشان را افزایش داد.
این قابلیت میتواند مصرف فلز، هزینه خرید و نیاز به واردات را کاهش دهد. همچنین شرکت را در برابر اختلال زنجیره تأمین مقاومتر میکند، زیرا بخشی از نیاز تولید از طریق بازگرداندن قطعات موجود به چرخه استفاده تأمین میشود. بازتولید زمانی بیشترین ارزش را ایجاد میکند که از مرحله طراحی محصول در نظر گرفته شود و قطعات بهگونهای ساخته شوند که امکان جداسازی، تعمیر و استفاده مجدد داشته باشند.
سرمایهگذاری معدنی با خرید یک دارایی مالی معمولی تفاوت بنیادی دارد. معدن داراییای با عمر محدود، هزینه ثابت بالا و نقدشوندگی پایین است و عملکرد آن به مجوز، زیرساخت، شرایط کشور میزبان و قیمت جهانی محصول حساسیت زیادی دارد. سرمایهای که وارد یک پروژه معدنی میشود ممکن است برای سالهای طولانی در همان پروژه قفل شود و امکان تغییر مسیر سریع وجود نداشته باشد.
به همین دلیل، پیش از سرمایهگذاری باید کیفیت خود دارایی با دقت بررسی شود. نخست باید روشن باشد که ذخیره معدن بر اساس چه استانداردی گزارش شده و عیار و نرخ بازیابی واقعی چقدر است. عمر اقتصادی معدن نیز باید مشخص باشد، زیرا ارزش پروژهای با ده سال تولید با پروژهای که تنها چند سال خوراک دارد یکسان نیست.
سرمایهگذار همچنین باید میزان سرمایه اولیه و هزینههای نگهداری را بداند و مشخص کند محصول به چه مشتری یا بازاری فروخته خواهد شد. ساختار بدهی نیز اهمیت زیادی دارد و باید روشن باشد بدهی به چه ارزی است و آیا درآمد پروژه با همان ارز تطابق دارد یا خیر. پروژهای که درآمد داخلی اما بدهی ارزی دارد میتواند در برابر تغییر نرخ ارز آسیبپذیر باشد.
آزمون قیمت پایین نیز ضروری است. پروژه نباید فقط با فرض قیمتهای مطلوب ارزیابی شود و باید مشخص شود اگر قیمت محصول برای مدتی کاهش یابد، جریان نقدی، بدهی و ادامه تولید چه وضعیتی پیدا میکنند. هزینه بستهشدن معدن نیز باید از ابتدا در محاسبات وارد شود، زیرا این تعهد پس از پایان استخراج از بین نمیرود. از این منظر، فلز فیزیکی، سهام یک شرکت معدنی و مالکیت مستقیم معدن سه شکل سرمایهگذاری متفاوت با ساختار ریسک متفاوت هستند.
فلز فیزیکی: مالکیت فلز فیزیکی سرمایهگذار را مستقیماً در معرض ریسک عملیاتی معدن قرار نمیدهد. خرابی تجهیزات، کاهش عیار یا افزایش هزینه استخراج اثر مستقیمی بر دارایی موجود ندارد، هرچند قیمت خود فلز همچنان میتواند تغییر کند. در مقابل، نگهداری فلز فیزیکی هزینه انبار، امنیت، بیمه و در برخی موارد محدودیت نقدشوندگی ایجاد میکند. بنابراین، این نوع دارایی بیشتر امکان قرار گرفتن مستقیم در معرض قیمت فلز را فراهم میکند تا مشارکت در اقتصاد تولید آن.
سهام شرکت معدنی: سهام شرکت معدنی معمولاً از افزایش قیمت محصول سود میبرد و در برخی موارد میتواند بازدهی بیشتری از خود فلز داشته باشد، زیرا افزایش قیمت باعث رشد حاشیه سود شرکت میشود. بااینحال، سرمایهگذار علاوه بر قیمت فلز در معرض کیفیت مدیریت، بدهی، تصمیمهای سرمایهگذاری، عملکرد عملیاتی و شرایط کشور میزبان نیز قرار میگیرد. ممکن است قیمت فلز افزایش یابد اما شرکت به دلیل بدهی زیاد، پروژه ناموفق یا مشکلات مدیریتی نتواند از این افزایش بهره کامل ببرد. بنابراین، سهام معدن تنها شرطبندی روی قیمت فلز نیست و همزمان نوعی سرمایهگذاری روی توان مدیریت و کیفیت داراییهای شرکت است.
معدن: مالکیت مستقیم معدن بیشترین سطح کنترل را ایجاد میکند، اما در مقابل سرمایه را برای مدت طولانی در یک دارایی خاص قفل میکند. مالک میتواند درباره سرعت استخراج، سرمایهگذاری، فرآوری و فروش تصمیم بگیرد، اما همزمان مسئول هزینههای عملیاتی، محیطزیستی، مجوزی و اجتماعی پروژه نیز خواهد بود. این شکل از سرمایهگذاری کمترین نقدشوندگی را دارد و خروج از آن ممکن است زمانبر باشد. به همین دلیل، ارزش معدن را نباید تنها از حاصلضرب ذخیره در قیمت روز فلز به دست آورد. کیفیت ذخیره، هزینه استخراج، بازیابی، سرمایه موردنیاز، عمر پروژه، ریسک کشور و هزینه بستهشدن همگی در ارزش واقعی دارایی نقش دارند.
در نهایت، انتخاب میان فلز فیزیکی، سهام معدنی و مالکیت معدن باید بر اساس نوع ریسکی انجام شود که سرمایهگذار میخواهد بپذیرد. کسی که صرفاً به افزایش قیمت یک فلز باور دارد الزاماً نیازی به پذیرش ریسک عملیاتی معدن ندارد، در حالی که سرمایهگذاری که بهدنبال کنترل زنجیره یا ایجاد ارزش عملیاتی است ممکن است مالکیت مستقیم یا مشارکت در پروژه را ترجیح دهد.
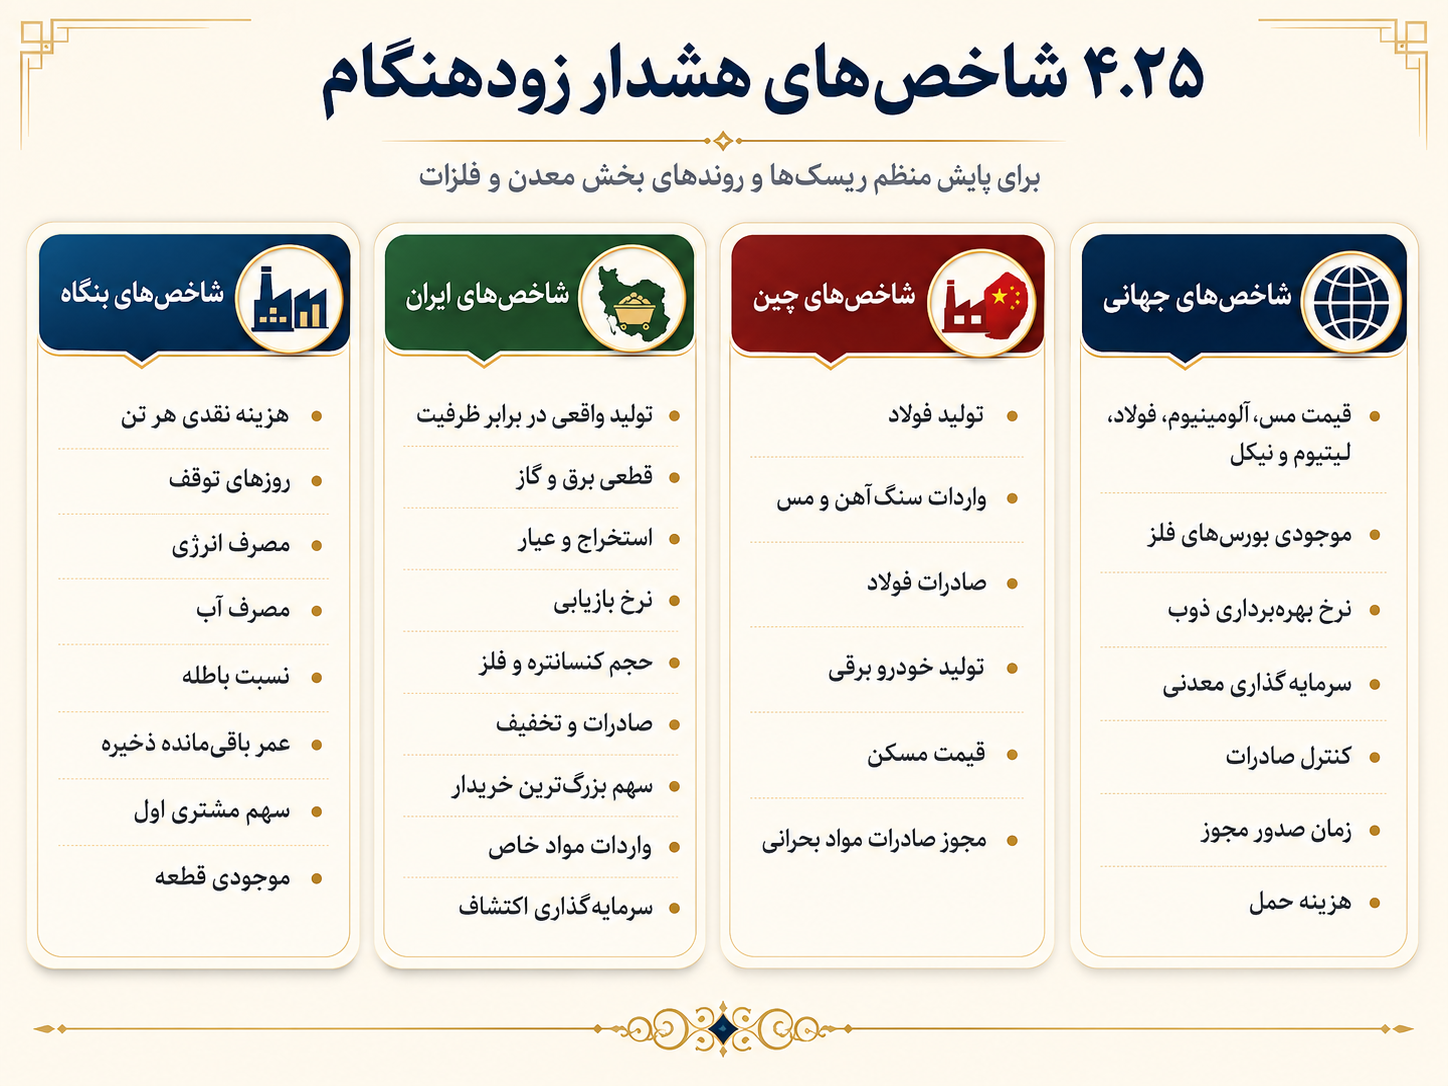
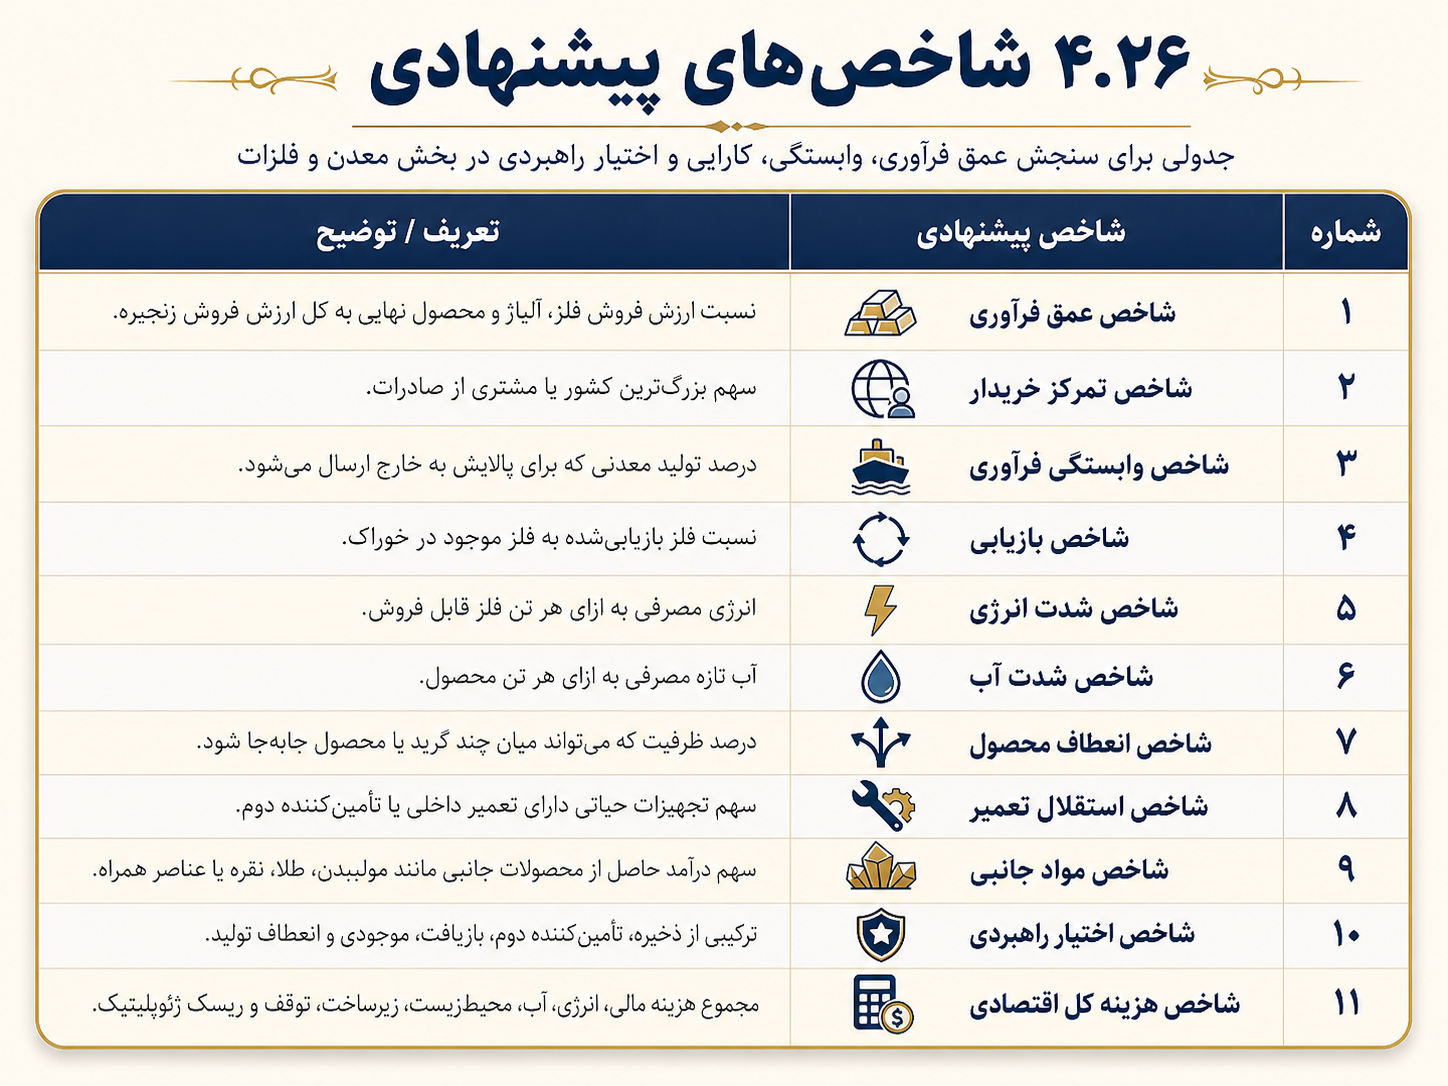
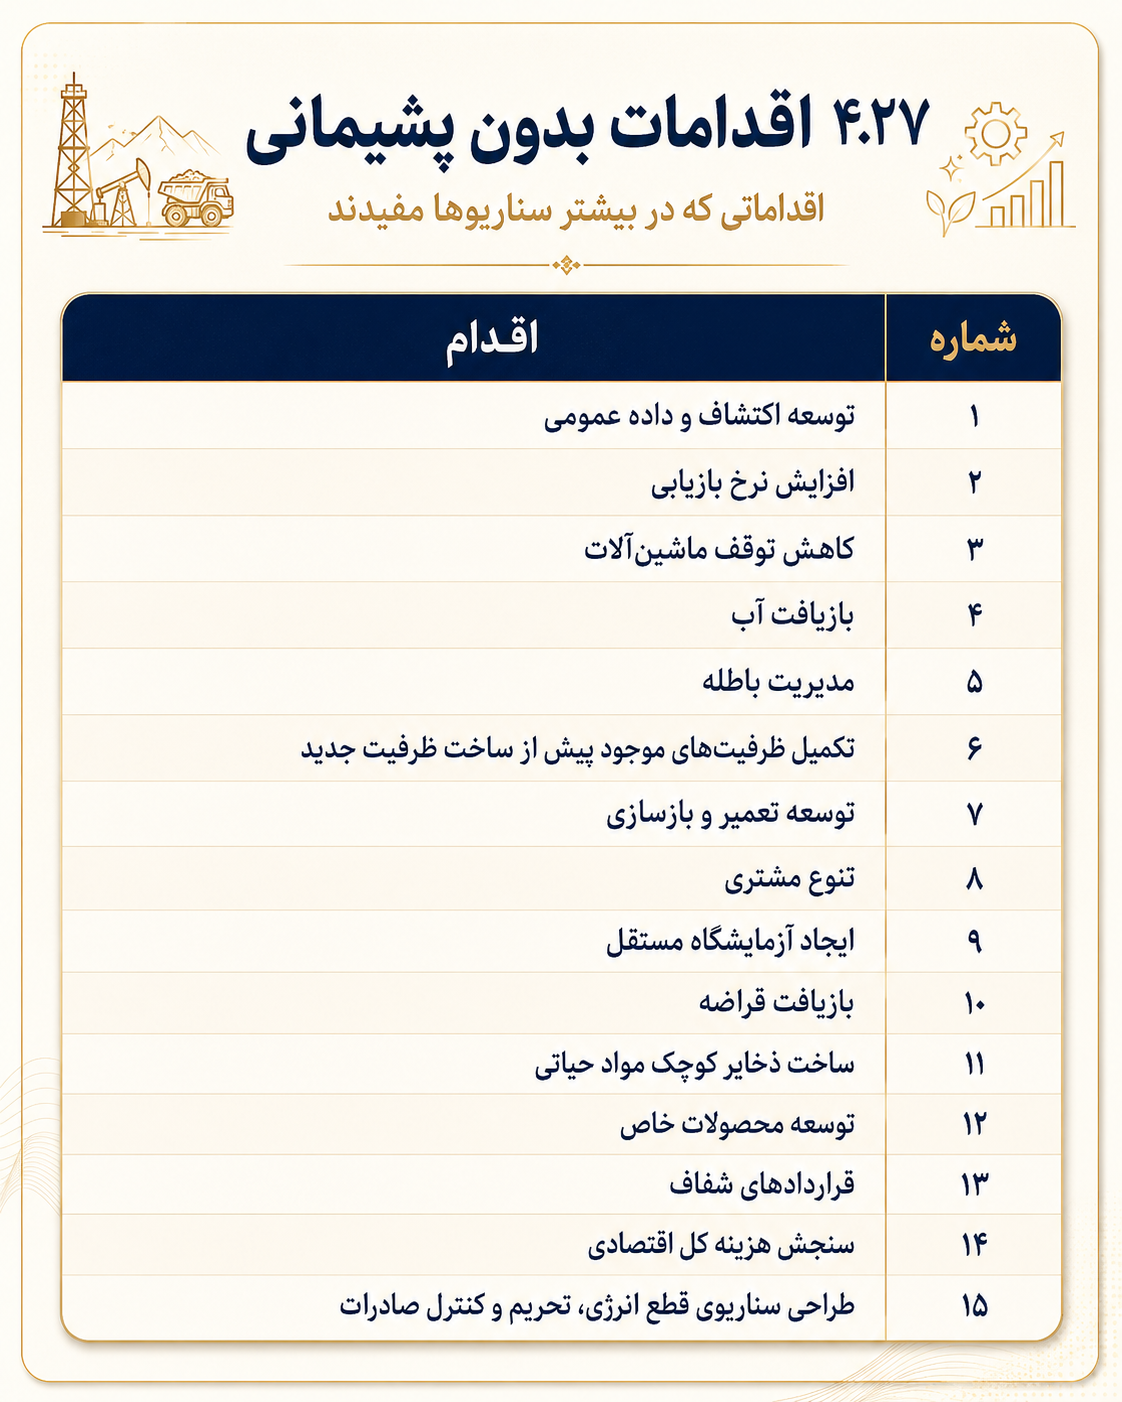
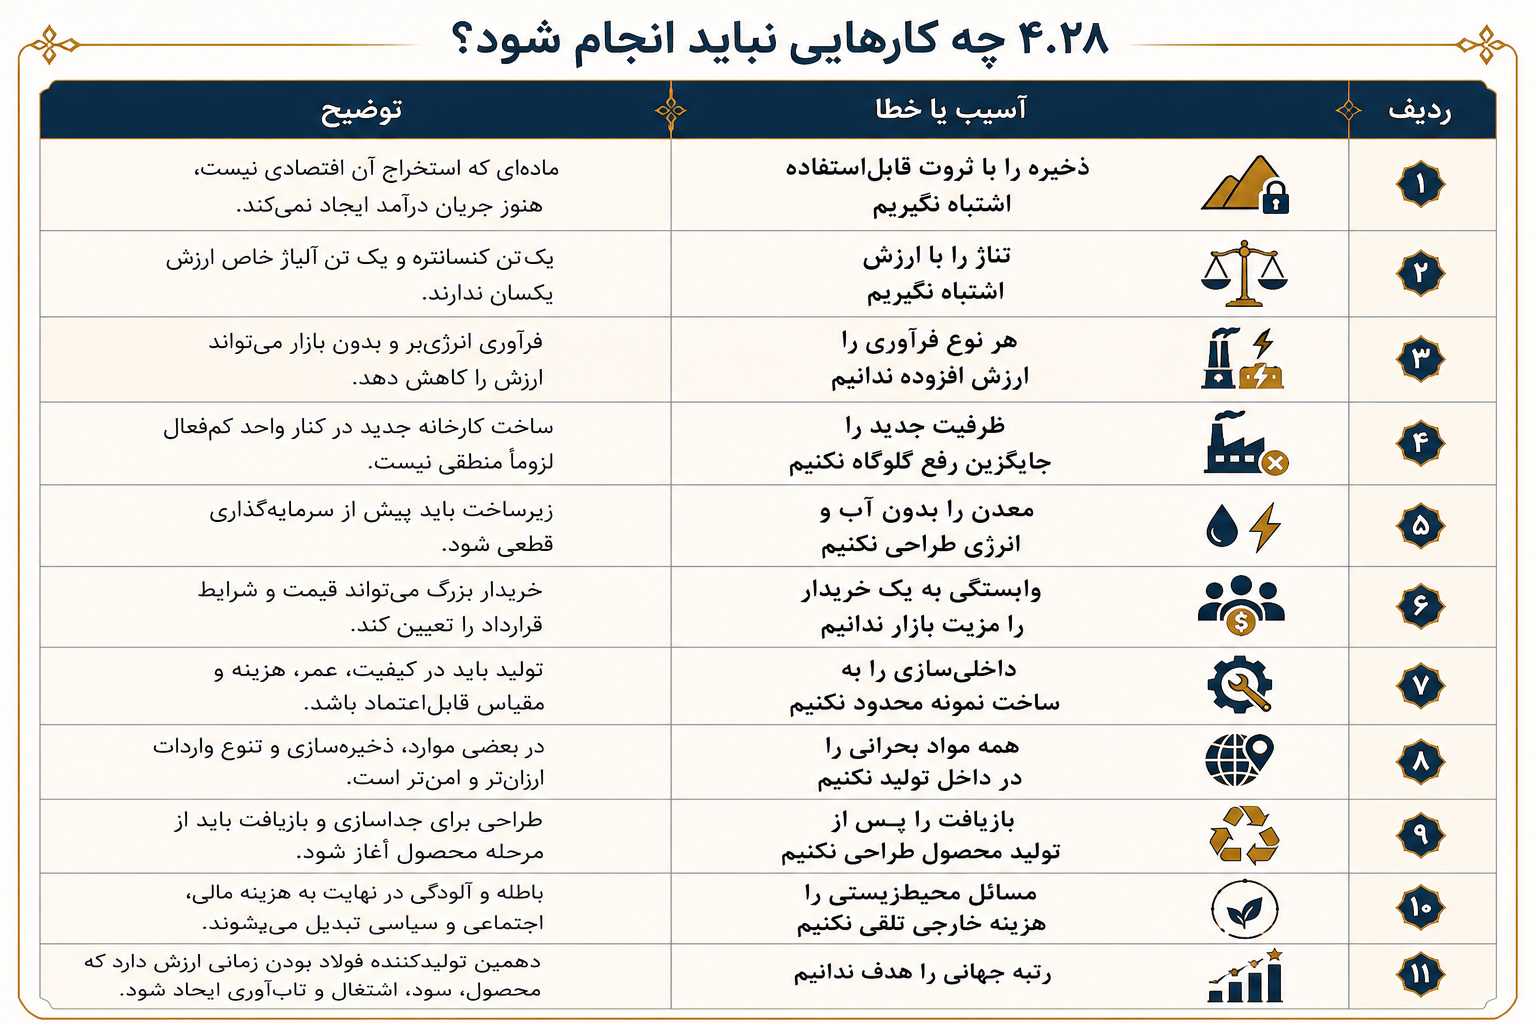
معادن، فلزات و مواد راهبردی به یکی از مهمترین میدانهای رقابت اقتصادی و ژئوپلیتیکی میان آمریکا و چین تبدیل شدهاند. آمریکا از مزیتهایی مانند بازار بزرگ، فناوری پیشرفته، دسترسی به سرمایه و شبکه گسترده متحدان برخوردار است، اما در بسیاری از حلقههای فرآوری و پالایش همچنان به واردات وابسته مانده است. در مقابل، چین طی چند دهه توانسته با ترکیب استخراج داخلی، واردات گسترده سنگ و کنسانتره، ایجاد ظرفیت عظیم پالایش و توسعه صنایع پاییندستی، در بخش بزرگی از زنجیره مواد راهبردی به بازیگر مسلط تبدیل شود.
تجربه سایر کشورهای معدنی نیز نشان میدهد که برخورداری از منابع طبیعی بهتنهایی مسیر مشخصی برای توسعه ایجاد نمیکند. استرالیا یکی از قدرتهای بزرگ معدنی جهان است و میکوشد سهم بیشتری از فرآوری را در داخل یا در شبکه متحدان خود توسعه دهد. اندونزی با محدودکردن صادرات نیکل توانست سرمایهگذاری صنعتی قابلتوجهی جذب کند و ظرفیت فرآوری خود را بهسرعت افزایش دهد، اما این موفقیت همزمان با وابستگی به فناوری و سرمایه خارجی و هزینههای محیطزیستی همراه بوده است. شیلی نیز در مس و لیتیوم از مزیت زمینشناختی مهمی برخوردار است، در حالی که کاهش عیار، محدودیت آب و نیاز به سرمایهگذاریهای بلندمدت فشار فزایندهای بر اقتصاد پروژههای معدنی آن وارد میکنند.
ایران نیز نقطه شروع ضعیفی ندارد. تولید حدود ۳۲ میلیون تن فولاد خام در سال ۲۰۲۵، وجود معادن مهم مس، زنجیره سرب و روی، ظرفیت تولید آلومینیوم و تنوع قابلتوجه مواد معدنی، پایهای واقعی برای توسعه صنایع معدنی و فلزی فراهم کردهاند. بااینحال، فاصله میان ظرفیت اسمی و تولید واقعی، محدودیت برق و آب، تحریم، ضعف در برخی حوزههای اکتشاف، تمرکز صادرات، وابستگی به فروش مواد خام یا محصولات نیمهنهایی و محدودیت دسترسی به فناوری و سرمایه باعث میشوند بخشی از این ظرفیت به قدرت صنعتی پایدار تبدیل نشود.
به همین دلیل، راهبرد مناسب برای ایران را نمیتوان در دوگانه ساده «صادرات ماده خام» یا «تولید همه محصولات در داخل» خلاصه کرد. زنجیرههای مختلف باید بر اساس مزیت، مقیاس، اهمیت راهبردی و هزینه توسعه از یکدیگر تفکیک شوند.
در زنجیرههایی مانند فولاد و مس که ایران از مقیاس، تجربه تولید و بخشی از زیرساخت لازم برخوردار است، امکان ایجاد عمق بیشتر وجود دارد. این عمق میتواند از طریق افزایش کیفیت، توسعه محصولات تخصصی، تقویت صنایع پاییندستی و نزدیکشدن به مشتری نهایی شکل بگیرد. هدف در این حوزهها نباید صرفاً افزایش حجم تولید باشد، بلکه باید سهم بیشتری از ارزش، دانش و بازار در داخل زنجیره حفظ شود.
در مقابل، برخی مواد حجم مصرف محدودی دارند اما برای عملکرد صنایع حیاتیاند. در این گروه، ساخت یک زنجیره کامل داخلی الزاماً بهترین راه نیست و ممکن است حفظ ذخیره راهبردی، توسعه دانش فنی، ایجاد ظرفیت بازیافت یا استفاده از چند مسیر تأمین، امنیت بیشتری با هزینه کمتر ایجاد کند.
گروه دیگری نیز شامل مواد و فناوریهایی است که تولید آنها در داخل از نظر اقتصادی یا فنی توجیه کافی ندارد. در این موارد، هدف باید ایجاد شبکهای متنوع و قابلاعتماد برای واردات باشد تا کشور به یک تأمینکننده، یک مسیر تجاری یا یک بلوک سیاسی وابسته نشود.
تجربه Mountain Pass در آمریکا، لیتیوم استرالیا، نیکل اندونزی و کبالت جمهوری دموکراتیک کنگو همگی بر یک نکته مشترک تأکید میکنند. مالکیت معدن به معنای مالکیت زنجیره ارزش نیست. کشوری ممکن است ذخایر عظیمی در اختیار داشته باشد، اما اگر فرآوری، فناوری، استاندارد، بازار و ارتباط با مشتری در جای دیگری متمرکز باشند، قدرت آن در زنجیره نهایی محدود باقی میماند.
قدرت واقعی زمانی شکل میگیرد که کشور ابتدا بداند چه چیزی در زمین دارد و بتواند کیفیت، عیار و ارزش اقتصادی آن را بهدرستی ارزیابی کند. سپس باید توان استخراج آن ماده را با هزینه، مصرف منابع و مسئولیت محیطزیستی قابلقبول داشته باشد. حلقههای بحرانی فرآوری نیز باید یا تحت کنترل مستقیم قرار گیرند یا دستکم برای آنها گزینههای جایگزین وجود داشته باشد. در مراحل بعد، محصول باید به کیفیت و مشخصاتی برسد که مشتری صنعتی واقعاً به آن نیاز دارد و کل زنجیره نیز باید آنقدر انعطاف داشته باشد که با تغییر فناوری، بازار و شرایط سیاسی بتوان مسیر آن را اصلاح کرد.
از این منظر، مهمترین دارایی معدنی ایران فقط چیزی نیست که در زیر زمین قرار دارد. دادههای زمینشناسی، نیروی انسانی متخصص، دانش فرآوری و متالورژی، آزمایشگاههای معتبر، توان تعمیر و بازسازی تجهیزات، ارتباط با مشتریان و امکان تغییر محصول نیز بخشی از ثروت معدنی کشور به شمار میروند.
استخراج بدون این قابلیتها میتواند درآمد ایجاد کند و حتی در دورههایی صادرات قابلتوجهی به همراه داشته باشد، اما لزوماً به شکلگیری قدرت صنعتی پایدار منجر نمیشود. ارزش بلندمدت زمانی ایجاد میشود که منابع طبیعی به بستری برای انباشت دانش، توسعه قابلیت، افزایش قدرت چانهزنی و حفظ اختیار اقتصادی در برابر تغییرات آینده تبدیل شوند.
توان تولیدی یک کشور را نمیتوان فقط با تعداد کارخانهها، ظرفیت اسمی خطوط مونتاژ یا حجم کالاهای ساختهشده سنجید. تولید زمانی به یک قابلیت صنعتی واقعی تبدیل میشود که کشور یا بنگاه بتواند محصول را طراحی کند، ابزار ساخت آن را بسازد یا تأمین کند، فرایند تولید را تحت کنترل داشته باشد، کیفیت را در سطحی ثابت نگه دارد، تجهیزات و قطعات را تعمیر کند و تغییرات بازار را به محصول جدید تبدیل کند. بخشی از این توان نیز به امکان جایگزینی مسیر تأمین مربوط است؛ یعنی اگر یک تأمینکننده از دسترس خارج شد، بنگاه بتواند بدون توقف طولانی، راه دیگری برای ادامه تولید پیدا کند.
ممکن است کارخانهای سالانه صدها هزار واحد محصول مونتاژ کند، اما برای طراحی، قالب، ماشینابزار، نرمافزار، کنترلر، مواد خاص، قطعات الکترونیکی، خدمات فنی و حتی تغییرات کوچک در محصول به شرکت خارجی وابسته باشد. چنین کارخانهای از نظر ظرفیت تولید بزرگ است، اما اختیار صنعتی محدودی دارد. اگر یکی از حلقههای حساس خارجی متوقف شود، ممکن است بخش بزرگی از همان ظرفیت اسمی نیز عملاً بلااستفاده بماند. در مقابل، یک بنگاه کوچک میتواند حجم تولید بسیار کمتری داشته باشد، اما در حوزههایی مانند قالبسازی، ماشینکاری دقیق، مهندسی کنترل، تعمیر تجهیزات، تولید قطعات حساس یا طراحی یک سامانه تخصصی توان بالایی ایجاد کرده باشد. چنین شرکتی ممکن است از نظر تعداد محصول کوچک به نظر برسد، اما برای چندین کارخانه بزرگ ارزش ایجاد کند و در زمان اختلال زنجیره تأمین به یک گلوگاه یا حتی عامل نجاتدهنده تولید تبدیل شود.
ماشینآلات نیز در میان کالاهای صنعتی جایگاه متفاوتی دارند، زیرا خودشان ابزار تولید کالاهای دیگر هستند. دستگاه CNC، پرس، قالب، ربات، پمپ، کمپرسور، ماشین بستهبندی، تراکتور، دستگاه نساجی و خط مونتاژ فقط محصولات صنعتی نهایی نیستند؛ هرکدام بخشی از ظرفیت تولید آینده را شکل میدهند. از دست دادن توان ساخت، تعمیر یا تغییر این تجهیزات میتواند اثری زنجیرهای ایجاد کند. کشوری که نتواند ماشینآلات خود را نگهداری کند، حتی در صورت دسترسی به مواد اولیه و نیروی کار نیز ممکن است در حفظ تولید با مشکل روبهرو شود. صنعت خودرو نمونه مناسبی برای مشاهده این پیچیدگی است. خودرو فقط یک کالای مصرفی نیست، بلکه حاصل هماهنگی هزاران قطعه، دهها فناوری و شبکهای چندلایه از تأمینکنندگان است. این صنعت به فولاد، آلومینیوم، پلیمر، شیشه، لاستیک، الکترونیک، نرمافزار، باتری، ماشینابزار، قالب، لجستیک، خدمات مالی و تعمیر وابسته است. به همین دلیل، وضعیت صنعت خودرو میتواند تا حد زیادی عمق یا ضعف کل اکوسیستم تولید یک کشور را نشان دهد.
البته بزرگی صنعت خودرو بهتنهایی نشانه موفقیت صنعتی نیست. اگر این صنعت فقط با حمایت دائمی، بازار بسته، کیفیت پایین، بدهی سنگین، پلتفرمهای قدیمی و وابستگی به قطعات حساس خارجی ادامه پیدا کند، ممکن است منابع زیادی جذب کند بدون آنکه توان صادراتی یا نوآوری پایدار ایجاد شود. پرسش اصلی این فصل از همینجا شکل میگیرد. ایران باید در تولید، ماشینآلات و خودرو مشخص کند کدام قابلیتها باید در کنترل داخلی باقی بمانند، کدام فعالیتها را میتوان از شبکه جهانی تأمین کرد و چگونه باید میان مقیاس، کیفیت، یادگیری، قیمت و تابآوری تعادل برقرار شود.
منطق این تحلیل نیز بر همان اصل «تولید با منطق فازی» استوار است. مسئله فقط انتخاب میان ساخت داخل و واردات نیست، بلکه طراحی معماریای است که توان خلق ارزش آینده، حفظ دانش فنی، کنترل کیفیت، قدرت انتخاب و قابلیت واکنش به تغییرات را از بین نبرد.
اصطلاح «تولید» طیف بسیار گستردهای از فعالیتها را دربر میگیرد و اگر همه این فعالیتها زیر یک عنوان قرار گیرند، تفاوت میان عمقهای مختلف صنعتی پنهان میشود. برای تحلیل دقیقتر باید میان مونتاژ، ساخت قطعه، مهندسی محصول، مهندسی فرایند، ابزارسازی، ماشینآلات، نرمافزار و خدمات پس از فروش تمایز قائل شد.
۵.۲.۱ مونتاژ: مونتاژ به فرایندی گفته میشود که در آن قطعات و زیرسامانههای آماده به یکدیگر متصل میشوند تا محصول نهایی شکل بگیرد. بااینحال، خود مونتاژ نیز میتواند در سطوح مختلفی انجام شود و هر سطح عمق صنعتی متفاوتی دارد. در مدل CBU، محصول بهصورت کامل ساختهشده وارد میشود و فعالیت داخل کشور عملاً به فروش یا توزیع محدود است. در مدل SKD، محصول به شکل مجموعههای بزرگ نیمهمونتاژشده وارد میشود و عملیات محدودی در کشور مقصد برای تکمیل آن انجام میگیرد. در CKD، قطعات منفصلتر هستند و بخش بیشتری از عملیات مانند جوش، رنگ، مونتاژ موتور یا نصب زیرسامانهها در داخل انجام میشود. سطح عمیقتر زمانی شکل میگیرد که مونتاژ با ساخت داخلی واقعی همراه باشد. در این حالت، بخشی از قطعات، مواد، قالبها، مهندسی و آزمون در داخل تأمین میشود و بنگاه داخلی برای ادامه تولید یا توسعه محصول به دریافت دائمی یک بسته کامل خارجی وابسته نیست. مونتاژ میتواند نقطه شروع مفیدی برای یادگیری باشد، اما ارزش آن به مسیری بستگی دارد که پس از آن طی میشود. اگر سالها ادامه پیدا کند بدون آنکه طراحی، ابزارسازی، کنترل کیفیت و شبکه تأمینکننده داخلی توسعه یابد، بهجای سکوی یادگیری میتواند به شکلی پایدار از وابستگی تبدیل شود.
۵.۲.۲ ساخت قطعه: ساخت قطعه مرحلهای عمیقتر از مونتاژ محصول نهایی است و مجموعه متنوعی از فرایندها را شامل میشود. ریختهگری، آهنگری، پرسکاری، ماشینکاری، تزریق پلاستیک، اکستروژن، جوش، عملیات حرارتی، پوششدهی، مونتاژ الکترونیکی و ساخت مدار همگی در این گروه قرار میگیرند. بااینحال، ساخت قطعه نیز الزاماً به معنای استقلال کامل نیست. ممکن است قطعه در داخل تولید شود، اما طراحی آن، ماده خاص مورد استفاده، ابزار اصلی یا کنترلر ماشین همچنان خارجی باشد. بنابراین، صرف داخلی بودن محل ساخت برای سنجش عمق فناوری کافی نیست و باید دید دانش طراحی و کنترل فرایند نیز تا چه اندازه در اختیار تولیدکننده داخلی قرار دارد.
۵.۲.۳ مهندسی محصول: مهندسی محصول تعیین میکند که محصول چه کاری انجام دهد، چه مشخصاتی داشته باشد، از چه موادی ساخته شود و اجزای آن چگونه به یکدیگر متصل شوند. ایمنی، عملکرد، دوام و هزینه نیز در همین مرحله تعریف و متعادل میشوند. شرکتی که فقط نقشه آماده دریافت میکند میتواند محصول را تولید کند، اما مالک کامل معماری آن نیست. چنین شرکتی ممکن است بتواند حجم بالایی تولید داشته باشد، اما برای تغییر طراحی، اضافهکردن یک قابلیت جدید یا حل یک مشکل بنیادی همچنان به صاحب اصلی طراحی وابسته بماند. مالکیت دانش مهندسی محصول به شرکت امکان میدهد با تغییر نیاز بازار، مقررات یا فناوری، محصول را اصلاح کند. از این نظر، توان طراحی یکی از مهمترین تفاوتها میان تولید تحت لیسانس و توسعه صنعتی مستقلتر است.
۵.۲.۴ مهندسی فرایند: مهندسی فرایند مشخص میکند محصول چگونه ساخته شود. ترتیب عملیات، نوع ماشین، زمان چرخه، ابزار و فیکسچر، روش کنترل کیفیت و نحوه حرکت مواد در کارخانه همگی در این حوزه قرار میگیرند. دو شرکت ممکن است محصولی تقریباً یکسان تولید کنند، اما ساختار هزینه آنها کاملاً متفاوت باشد. شرکتی که فرایند بهتری طراحی کرده است، میتواند ضایعات کمتر، زمان تحویل کوتاهتر و هزینه پایینتری داشته باشد، حتی اگر هر دو از مواد اولیه و تجهیزات مشابهی استفاده کنند. به همین دلیل، بخشی از مزیت تولید نه در خود محصول، بلکه در دانشی قرار دارد که درباره نحوه ساخت آن انباشته شده است. این دانش معمولاً طی سالها تجربه، اصلاح خط و حل مسائل روزمره تولید شکل میگیرد.
۵.۲.۵ ابزارسازی: ابزارسازی بخشی از تولید است که معمولاً کمتر دیده میشود، اما نقش آن در کیفیت و انعطاف صنعتی بسیار مهم است. قالب، فیکسچر، گیج، ابزار برش، الکترود و تجهیزات آزمون همگی در این حوزه قرار میگیرند. در صورتهای مالی، ابزارسازی ممکن است صرفاً یک فعالیت پشتیبان و پرهزینه به نظر برسد. بااینحال، بخش بزرگی از دانش ضمنی تولید در همین فعالیتها ذخیره میشود. شرکتی که میتواند قالب یا فیکسچر خود را اصلاح کند، معمولاً در برابر تغییر محصول، مشکل کیفیت یا خطای تولید نیز واکنش سریعتری دارد. مقاله «تولید با منطق فازی» نیز با مثال قالبسازی به همین نکته اشاره میکند. برونسپاری کامل ابزارسازی ممکن است در کوتاهمدت هزینه را کاهش دهد، اما میتواند بهتدریج توان اصلاح محصول و حل سریع مشکلات تولید را از شرکت بگیرد.
۵.۲.۶ ماشینآلات و تجهیزات تولید: ماشینآلات صنعتی ابزارهایی هستند که کالاهای دیگر را تولید، جابهجا، بستهبندی یا آزمون میکنند. ماشینابزار، دستگاه CNC، پرس، ربات، ماشین ریختهگری، دستگاه تزریق پلاستیک، ماشین بستهبندی، ماشینآلات معدنی، تجهیزات کشاورزی، تجهیزات نساجی و خطوط مونتاژ نمونههایی از این گروه هستند. اهمیت این صنعت از آنجا ناشی میشود که کیفیت و قابلیت ماشینآلات مستقیماً بر کیفیت، هزینه و انعطاف صنایع دیگر اثر میگذارد. اگر یک کشور برای تقریباً تمام تجهیزات کلیدی خود به خارج وابسته باشد، توان تولید آن نیز تا حدی به شرایط تأمین خارجی گره میخورد. البته هدف لزوماً ساخت همه انواع ماشینآلات در داخل نیست. مسئله مهمتر این است که کشور در تجهیزات حساس، تعمیر، بازسازی، مهندسی کاربرد و تغییر فرایند آنقدر توان داشته باشد که در زمان اختلال کاملاً ناتوان نشود.
۵.۲.۷ نرمافزار و کنترل: کارخانه مدرن فقط از سازه فلزی، موتور و تجهیزات مکانیکی تشکیل نشده است. بخش بزرگی از توان تولید در نرمافزار و سامانههای کنترل قرار دارد. PLC، سیستمهای کنترل عددی، نرمافزار طراحی، نرمافزار شبیهسازی، سامانه برنامهریزی تولید، کنترل کیفیت دیجیتال، پایگاه داده فرایند و الگوریتمهای تعمیر پیشبینانه همگی بخشی از زیرساخت تولید مدرن هستند. هرچه کارخانه دیجیتالیتر میشود، وابستگی آن به نرمافزار، داده و کنترل نیز بیشتر میشود. در چنین محیطی، حتی اگر ماشین فیزیکی در داخل قابل تعمیر باشد، وابستگی کامل به نرمافزار یا کنترلر خارجی میتواند گلوگاهی جدی ایجاد کند. بنابراین، عمق صنعتی امروز فقط با توان ساخت قطعه مکانیکی سنجیده نمیشود و باید توان کنترل، دسترسی به داده، تغییر تنظیمات و نگهداری نرمافزاری نیز بخشی از ارزیابی باشد.
۵.۲.۸ خدمات پس از فروش و بازتولید: چرخه ارزش با فروش محصول پایان پیدا نمیکند. تعمیر، تأمین قطعه، بهروزرسانی، بازسازی، بازتولید و بازیافت میتوانند سهم قابلتوجهی از ارزش اقتصادی یک محصول را در طول عمر آن ایجاد کنند. در بسیاری از صنایع، رابطه بلندمدت با مشتری از همین مرحله شکل میگیرد. تولیدکنندهای که قطعه یدکی، تعمیر و ارتقا ارائه میکند، هم درآمد بیشتری از محصول به دست میآورد و هم اطلاعات ارزشمندی درباره نقاط ضعف، الگوی خرابی و نیازهای واقعی مشتری جمعآوری میکند.
بازتولید نیز میتواند عمر قطعات و تجهیزات را افزایش دهد و نیاز به مواد اولیه و واردات محصول جدید را کاهش دهد. از این نظر، خدمات پس از فروش فقط یک فعالیت تجاری جانبی نیست، بلکه بخشی از یادگیری صنعتی و تابآوری زنجیره تولید است.
ماشینآلات صنعتی در نقطه اتصال میان دانش مهندسی و محصول فیزیکی قرار دارند. یک طرح، هرچقدر هم دقیق و پیشرفته باشد، تا زمانی که به فرایندی پایدار، تکرارپذیر و قابلکنترل تبدیل نشود، بهتنهایی قابلیت تولیدی ایجاد نمیکند. ماشین، ابزار و سامانه کنترل همان عناصری هستند که طراحی را از روی کاغذ به محصول واقعی منتقل میکنند.
به همین دلیل، توان ساخت، نگهداری و اصلاح ماشینآلات نقش مستقیمی در عمق صنعتی یک کشور دارد. هرچه وابستگی یک بنگاه به تجهیزات، نرمافزار یا خدماتی بیشتر باشد که امکان تعمیر یا تغییر آنها را ندارد، توان واکنش آن به اختلال یا تغییر بازار نیز محدودتر میشود.
۵.۳.۱ ماشینابزار: ماشینابزار برای ساخت قطعات فلزی و برخی مواد دیگر به کار میرود و بخش مهمی از زیرساخت تولید دقیق را شکل میدهد. تراش، فرز، سنگزنی، بورینگ، هونینگ، ماشینکاری چندمحوره، EDM و مراکز ماشینکاری CNC از مهمترین انواع آن هستند. اهمیت این تجهیزات فقط به تولید قطعات معمولی محدود نیست. بسیاری از صنایع پیشرفته، از خودرو و هوافضا گرفته تا انرژی، دفاع، پزشکی و قالبسازی، به توان ماشینکاری دقیق وابستهاند. هرچه تلرانس قطعه کمتر و هندسه آن پیچیدهتر باشد، نقش کیفیت ماشینابزار، کنترل، ابزار برش و مهارت اپراتور نیز بیشتر میشود. در نتیجه، کشوری ممکن است توان مونتاژ محصول نهایی را داشته باشد، اما اگر برای ماشینکاری قطعات حساس یا ساخت ابزار و قالب به خارج وابسته باشد، بخشی از اختیار صنعتی آن همچنان خارج از مرزها باقی میماند.
۵.۳.۲ ماشینآلات عمومی: بخش بزرگی از کارخانهها به تجهیزاتی وابستهاند که در نگاه اول کاملاً عمومی و حتی کماهمیت به نظر میرسند. پمپ، کمپرسور، موتور، گیربکس، فن، بلبرینگ، شیر صنعتی و تجهیزات انتقال تقریباً در همه صنایع حضور دارند و ادامه تولید به عملکرد پایدار آنها وابسته است. اهمیت این تجهیزات زمانی آشکار میشود که یک قطعه خاص از دسترس خارج شود. ممکن است یک کارخانه بزرگ از هزاران تجهیز مختلف استفاده کند، اما خرابی یک مدل خاص کمپرسور، بلبرینگ یا گیربکس بتواند کل خط را متوقف کند. بنابراین، عمومی بودن یک تجهیز به معنای غیرراهبردی بودن آن نیست. برای ارزیابی تابآوری صنعتی باید مشخص شود کدام تجهیزات قابل جایگزینیاند، کدام قطعات زمان تأمین طولانی دارند و چه میزان توان تعمیر و بازسازی داخلی برای آنها وجود دارد.
۵.۳.۳ ماشینآلات تخصصی: در کنار تجهیزات عمومی، گروهی از ماشینآلات برای یک صنعت یا محصول خاص طراحی میشوند. دستگاه تولید دارو، ماشین نساجی، تجهیزات نورد، خط تولید باتری، دستگاه تولید کابل، ماشین چاپ و خط مونتاژ موتور نمونههایی از این گروه هستند. هرچه ماشین اختصاصیتر باشد، قابلیت استفاده از آن در کاربرد دیگر کاهش پیدا میکند. همین ویژگی باعث میشود نقدشوندگی و فروش مجدد چنین تجهیزاتی دشوارتر باشد و ریسک سرمایهگذاری افزایش یابد. اگر بازار محصول تغییر کند یا فناوری جایگزینی به وجود آید، ممکن است بخش بزرگی از سرمایه نصبشده نتواند بهراحتی به فعالیت دیگری منتقل شود. از این رو، سرمایهگذاری در تجهیزات تخصصی باید با ارزیابی دقیقتر عمر محصول، بازار، فناوری و امکان تغییر کاربری همراه باشد.
۵.۳.۴ ماشینآلات کشاورزی و ساختمانی: ماشینآلاتی مانند تراکتور، کمباین، بیل مکانیکی، لودر، جرثقیل و تجهیزات راهسازی را نباید صرفاً کالاهای صنعتی دانست. این ماشینها بهطور مستقیم بر بهرهوری بخشهایی مانند کشاورزی، معدن، ساختوساز و توسعه زیرساخت اثر میگذارند. یک تراکتور یا کمباین کارآمد میتواند بهرهوری نیروی کار و زمین را افزایش دهد و ماشینآلات ساختمانی نیز سرعت و هزینه اجرای پروژههای عمرانی را تغییر میدهند. بنابراین، دسترسی، نگهداری و تأمین قطعات این تجهیزات با عملکرد بخشهای دیگری از اقتصاد پیوند مستقیم دارد.
۵.۳.۵ اتوماسیون و رباتیک: اتوماسیون میتواند کیفیت تولید را باثباتتر کند، خطای انسانی را کاهش دهد، ایمنی را افزایش دهد و داده دقیقتری از فرایند در اختیار مدیران قرار دهد. همچنین در صنایعی که با کمبود نیروی کار یا فعالیتهای خطرناک و تکراری روبهرو هستند، ربات و سامانههای خودکار میتوانند بخشی از این محدودیت را جبران کنند. بااینحال، اتوماسیون همیشه اقتصادی نیست. اگر حجم تولید پایین باشد، محصول مرتب تغییر کند یا تجهیزات بسیار اختصاصی باشند، سرمایهگذاری سنگین در اتوماسیون ممکن است انعطاف شرکت را کاهش دهد و سرمایه را در فرایندی قفل کند که با تغییر بازار بهسختی قابل اصلاح است. بنابراین، تصمیم درباره اتوماسیون باید بر اساس حجم، تنوع محصول، هزینه نیروی کار، کیفیت موردنیاز و امکان تغییر فرایند انجام شود. در سال ۲۰۲۴ حدود ۵۴۲ هزار ربات صنعتی جدید در کارخانههای جهان نصب شد و تعداد کل رباتهای فعال به حدود ۴٫۶۶ میلیون دستگاه رسید. چین بهتنهایی ۲۹۵ هزار ربات جدید، معادل ۵۴ درصد کل نصب جهانی، را جذب کرد و موجودی رباتهای فعال این کشور از دو میلیون دستگاه فراتر رفت.
این ارقام نشان میدهند که رقابت تولیدی آینده را نمیتوان فقط با دستمزد پایین توضیح داد. کشوری با هزینه نیروی کار بالاتر نیز میتواند از طریق اتوماسیون، کیفیت پایدار، مقیاس تولید و سرعت بیشتر در یادگیری و اصلاح فرایند رقابتپذیر باقی بماند.
۵.۴.۱ شناخت مسئله مشتری: فرایند تولید نباید با انتخاب ماشین یا ساخت کارخانه آغاز شود. نقطه شروع باید شناخت مسئلهای باشد که مشتری میخواهد حل کند. ممکن است اولویت مشتری قیمت پایین باشد، اما در بازار دیگری دوام، تعمیرپذیری، تحویل سریع، مصرف انرژی کمتر یا امکان سفارشیسازی اهمیت بیشتری داشته باشد. اگر کارخانه پیش از شناخت بازار ساخته شود، خطر آن وجود دارد که ظرفیت بزرگی برای محصولی ایجاد شود که تقاضای طبیعی کافی ندارد و تنها با حمایت، تعرفه یا اجبار قابل فروش است. بنابراین، ظرفیت تولید باید از نیاز بازار پیروی کند، نه اینکه پس از ساخت کارخانه بهدنبال بازار مناسب بگردد. شناخت مشتری همچنین تعیین میکند کدام ویژگیهای محصول ارزش واقعی ایجاد میکنند. گاهی مشتری حاضر است برای دوام یا تحویل مطمئن قیمت بیشتری بپردازد و در بازار دیگری حساسیت اصلی روی قیمت اولیه است. طراحی تولید بدون فهم این تفاوت میتواند منابع را صرف ویژگیهایی کند که برای خریدار ارزش چندانی ندارند.
۵.۴.۲ طراحی محصول: پس از شناخت نیاز بازار، معماری محصول شکل میگیرد. در این مرحله درباره تعداد قطعات، مواد مصرفی، نحوه ماژولبندی، نرمافزار، استانداردها و قابلیت تعمیر تصمیمگیری میشود. بخش بزرگی از هزینه نهایی محصول پیش از ورود آن به خط مونتاژ تعیین شده است. انتخاب ماده، تعداد قطعات، پیچیدگی اتصالها و میزان اختصاصی بودن اجزا میتوانند هزینه تولید، تعمیر و تأمین را برای سالها تحت تأثیر قرار دهند. به همین دلیل، خط تولید همیشه نمیتواند خطای طراحی را جبران کند. محصولی که از ابتدا پیچیده، پرقطعه یا وابسته به مواد خاص طراحی شده باشد ممکن است حتی با یک کارخانه کارآمد نیز هزینه بالایی داشته باشد.
۵.۴.۳ طراحی برای تولید: محصولی که از نظر عملکرد مهندسی مناسب است الزاماً محصولی نیست که بهآسانی و با هزینه پایین تولید شود. طراحی برای تولید و مونتاژ تلاش میکند فاصله میان عملکرد محصول و اقتصاد ساخت را کاهش دهد. در این رویکرد، تعداد قطعات تا حد امکان کاهش مییابد، اتصالها سادهتر میشوند، احتمال خطای مونتاژ کم میشود و امکان استفاده از ابزار و فرایندهای استاندارد افزایش پیدا میکند. هدف این نیست که محصول به قیمت کاهش کیفیت ساده شود، بلکه طراحی باید از ابتدا محدودیتهای واقعی تولید را در نظر بگیرد. همکاری زودهنگام میان تیم طراحی و تولید میتواند بسیاری از مشکلاتی را که در مرحله تولید انبوه بسیار پرهزینهاند پیش از ساخت ابزار شناسایی کند.
۵.۴.۴ تأمین مواد و قطعات: انتخاب مواد و قطعات نیز فقط مسئله قیمت خرید نیست. کیفیت، زمان تحویل، دسترسی به تأمینکننده دوم، انطباق با استاندارد و ریسک ژئوپلیتیک همگی باید در تصمیم وارد شوند. یک قطعه ارزانتر ممکن است زمان تحویل طولانی داشته باشد یا تنها از یک کشور قابل تهیه باشد. در مقابل، قطعهای کمی گرانتر میتواند از چند منبع تأمین شود و خطر توقف تولید را کاهش دهد. بنابراین، تأمین باید میان هزینه و تابآوری تعادل برقرار کند. ارزانترین گزینه در شرایط عادی الزاماً کمهزینهترین گزینه در کل چرخه تولید نیست.
۵.۴.۵ ابزار و فرایند: پس از تثبیت طراحی محصول، باید روش ساخت آن طراحی شود. قالب، ماشین، فیکسچر، برنامه CNC، فرایند جوش، عملیات حرارتی و روش کنترل کیفیت همگی در همین مرحله مشخص میشوند. کیفیت این طراحی اثر مستقیمی بر زمان چرخه، ضایعات، هزینه تعمیر و یکنواختی محصول دارد. دو کارخانه ممکن است تجهیزات مشابهی داشته باشند، اما تفاوت در ابزار و برنامه فرایند باعث شود یکی از آنها محصول را سریعتر و با ضایعات کمتر تولید کند.
۵.۴.۶ تولید آزمایشی: پیش از تولید انبوه، باید محصول و فرایند در مقیاسی محدود آزموده شوند تا مشکلات پنهان آشکار شوند. تولید آزمایشی فرصتی برای شناسایی ایرادهای طراحی، ابزار، مونتاژ و کنترل کیفیت پیش از آن است که همان مشکلات در هزاران محصول تکرار شوند. عبور مستقیم از نمونه اولیه به تولید انبوه میتواند ضایعات بالا، بازگشت محصول از بازار، توقف خط و تغییرات پرهزینه در ابزار را به دنبال داشته باشد. مشکلی که در تولید آزمایشی با هزینه محدود اصلاح میشود، پس از ساخت قالبها و افزایش ظرفیت ممکن است چندین برابر هزینه ایجاد کند.
۵.۴.۷ افزایش ظرفیت: افزایش تولید نیز باید مرحلهای باشد. کارخانه معمولاً نمیتواند از روز نخست با ظرفیت اسمی کامل و کیفیت پایدار کار کند. با افزایش تدریجی نرخ تولید، مشکلات تأمین، ابزار، آموزش نیروی انسانی و کنترل کیفیت آشکار میشوند و امکان اصلاح آنها وجود دارد. تلاش برای رسیدن فوری به ظرفیت اسمی میتواند مشکلات کوچک را به بحران تبدیل کند. در بسیاری از صنایع، دوره افزایش ظرفیت خود بخشی از فرایند یادگیری تولید است و باید در زمانبندی و مدل مالی پروژه لحاظ شود.
۵.۴.۸ فروش و خدمات: چرخه تولید با تحویل محصول پایان نمییابد. اطلاعات مربوط به خرابی، شکایت، تعمیر و نحوه استفاده مشتری باید دوباره به تیم طراحی و مهندسی بازگردد. اگر واحد خدمات پس از فروش از مهندسی جدا باشد و اطلاعات خرابی در داخل شرکت گردش نکند، خطاهای طراحی و تولید ممکن است بارها تکرار شوند. در مقابل، شرکتی که داده خدمات را به ورودی توسعه محصول تبدیل میکند، میتواند نسل بعدی محصول را بر اساس تجربه واقعی بازار اصلاح کند.
از این منظر، خدمات پس از فروش بخشی از سیستم یادگیری شرکت است، نه فقط هزینهای برای اجرای گارانتی.
صنعت خودرو نمونهای روشن از تولید شبکهای است. یک خودروساز بزرگ الزاماً هزاران قطعه خودرو را درون مجموعه خود تولید نمیکند و بخش بزرگی از ارزش از طریق شبکهای چندلایه از تأمینکنندگان ایجاد میشود. آنچه اهمیت دارد نحوه تقسیم مسئولیت طراحی، تولید، کیفیت و یکپارچهسازی میان این بازیگران است.
۵.۵.۱ خودروساز نهایی یا OEM: خودروساز نهایی یا OEM معمولاً مسئول معماری کلی خودرو، برند، پلتفرم، یکپارچهسازی سامانهها، آزمون، مونتاژ نهایی، شبکه فروش و گارانتی است. وظیفه اصلی OEM الزاماً تولید همه اجزا نیست. توان اصلی آن باید در تعریف محصول و هماهنگکردن زیرسامانههای مختلف باشد. موتور، ترمز، الکترونیک، بدنه و نرمافزار باید بهگونهای با یکدیگر کار کنند که محصول نهایی استانداردهای عملکرد، ایمنی و دوام را برآورده کند. به همین دلیل، خودروسازی که قطعات زیادی در داخل کارخانه خود میسازد اما توان طراحی معماری، آزمون و یکپارچهسازی ضعیفی دارد، لزوماً از خودروسازی که بخش بیشتری را برونسپاری کرده اما کنترل مهندسی قویتری دارد پیشرفتهتر نیست.
۵.۵.۲ تأمینکننده رده اول: تأمینکنندگان رده اول معمولاً یک زیرسامانه کامل را مستقیماً به خودروساز تحویل میدهند. صندلی، داشبورد، سیستم ترمز، سیستم فرمان، مجموعه در، باتری یا یک سامانه کامل الکترونیکی میتواند توسط چنین شرکتی تولید شود. این شرکتها در بسیاری از موارد تنها سازنده نیستند و بخشی از طراحی و مهندسی زیرسامانه را نیز بر عهده دارند. بنابراین، رابطه آنها با خودروساز میتواند بسیار عمیقتر از یک قرارداد ساده خرید قطعه باشد. هرچه تأمینکننده مسئولیت بیشتری در طراحی داشته باشد، دانش و مالکیت فکری بیشتری نیز در همان حلقه زنجیره شکل میگیرد.
۵.۵.۳ تأمینکننده رده دوم: تأمینکنندگان رده دوم قطعات یا زیرمجموعههایی را تولید میکنند که تأمینکنندگان رده اول برای ساخت سامانه کامل به آنها نیاز دارند. موتور الکتریکی کوچک، سنسور، قطعه پلاستیکی، سیم، برد الکترونیکی و قطعه ماشینکاریشده نمونههایی از این محصولات هستند. این شرکتها ممکن است از نظر اندازه بسیار کوچکتر از خودروساز باشند، اما بعضی از آنها در فناوریای خاص تخصص بالایی دارند و حذف یک تأمینکننده محدود میتواند تولید یک زیرسامانه کامل را مختل کند.
۵.۵.۴ تأمینکننده رده سوم: در لایه پایینتر، شرکتهایی قرار دارند که مواد و فرایندهای پایه را تأمین میکنند. فولاد، آلومینیوم، پلیمر، لاستیک، مواد شیمیایی و خدماتی مانند عملیات سطحی بخشی از این سطح هستند. کیفیت محصول نهایی تا حد زیادی به ثبات همین ورودیها وابسته است. اگر ترکیب ماده یا کیفیت فرایند پایه نوسان داشته باشد، مشکل ممکن است چند مرحله بعد در خط مونتاژ خودروساز آشکار شود. به همین دلیل، مدیریت کیفیت در صنعت خودرو باید در سراسر زنجیره انجام شود و نمیتوان آن را فقط به کنترل نهایی محدود کرد.
۵.۵.۵ بازار قطعات یدکی: بازار قطعات یدکی نیز بخش مهمی از اقتصاد صنعت خودرو را تشکیل میدهد و بهطور کلی میتوان آن را به دو گروه اصلی تقسیم کرد. قطعات اصلی بر اساس مشخصات خودروساز یا توسط تأمینکنندگان تأییدشده تولید میشوند و انتظار میرود استانداردهای تعریفشده برای محصول اولیه را رعایت کنند. در مقابل، قطعات بازار ثانویه توسط شرکتهای مستقل ساخته میشوند و دامنه کیفیت آنها میتواند بسیار گسترده باشد. برخی ممکن است کیفیتی همسطح یا حتی بالاتر از قطعه اصلی داشته باشند و برخی دیگر استانداردهای لازم را رعایت نکنند.
وجود بازار ثانویه میتواند رقابت را افزایش دهد و هزینه تعمیر و نگهداری را کاهش دهد، اما در قطعات مرتبط با ایمنی باید کنترل کیفیت سختگیرانهتری وجود داشته باشد. استفاده از قطعات نامطمئن در سامانههایی مانند ترمز، فرمان و تعلیق فقط مسئله دوام یا هزینه نیست و میتواند مستقیماً ایمنی سرنشینان و سایر کاربران جاده را تحت تأثیر قرار دهد. در نتیجه، بازار قطعه زمانی به افزایش رقابت و کاهش هزینه کمک میکند که استاندارد، قابلیت ردیابی و مسئولیت کیفیت نیز در کنار آن وجود داشته باشند.
تولید تعداد زیادی خودرو الزاماً به معنای برخورداری از توان کامل خودروسازی نیست. ممکن است کشوری در مونتاژ و تولید انبوه موفق باشد، اما همچنان در قابلیتهایی مانند طراحی پلتفرم، آزمون تصادف، طراحی موتور، مدیریت حرارتی، الکترونیک، نرمافزار، رعایت استانداردهای آلایندگی و توسعه شبکه تأمینکنندگان ضعف داشته باشد. در چنین وضعی، حجم تولید بالا است، اما بخشی از دانش و اختیار اصلی محصول همچنان خارج از بنگاه یا کشور قرار دارد.
درصد ساخت داخل نیز بهتنهایی معیار کاملی برای سنجش عمق صنعتی نیست. فرض کنیم ۸۰ درصد وزن یک خودرو در داخل تولید شود، اما قطعاتی مانند ECU، تراشه، حسگر، نرمافزار، سیستم ترمز پیشرفته و سامانه کنترل باتری همچنان وارداتی باشند. از نظر وزن یا تعداد قطعات، سهم داخلی ممکن است بسیار بالا به نظر برسد، اما نبود همان ۲۰ درصد باقیمانده میتواند کل تولید را متوقف کند.
این مثال نشان میدهد اهمیت قطعات با وزن یا تعداد آنها یکسان نیست. یک تراشه چندگرمی ممکن است از نظر استمرار تولید مهمتر از دهها کیلوگرم قطعات فلزی باشد. به همین دلیل، سنجش داخلیسازی فقط بر مبنای وزن یا تعداد قطعات میتواند تصویری گمراهکننده ایجاد کند.
حالت عکس نیز ممکن است رخ دهد. ممکن است موتور یا گیربکس از خارج وارد شود، اما شرکت داخلی بر طراحی بدنه، نرمافزار، خدمات، قطعات مصرفی و رابطه با بازار کنترل داشته باشد و در نتیجه قدرت بیشتری برای تغییر محصول یا پاسخ به نیاز مشتری پیدا کند. بنابراین، وارداتی بودن یک قطعه بزرگ نیز بهخودیخود نشان نمیدهد که بنگاه فاقد قابلیت صنعتی است.
داخلیسازی زمانی معنای دقیقتری پیدا میکند که دستکم از پنج زاویه سنجیده شود. باید مشخص شود چه مقدار ارزش افزوده در داخل ایجاد میشود، قطعه موردنظر چه اهمیت راهبردی دارد، در صورت قطع تأمین تا چه اندازه قابل جایگزینی است، چه دانش فنی در فرایند تولید آن ایجاد شده و این داخلیسازی چه اثری بر کیفیت و توان صادراتی محصول دارد. در نتیجه، هدف سیاست صنعتی نباید صرفاً افزایش درصد ساخت داخل باشد. مهمتر آن است که مشخص شود کدام اجزا و قابلیتها بیشترین اثر را بر اختیار طراحی، استمرار تولید، کیفیت و امکان توسعه نسل بعدی محصول دارند.
۵.۷.۱ ظرفیت اسمی و تولید واقعی: ظرفیت اسمی نشان میدهد یک خط تولید در شرایط طراحیشده و با فرض دسترسی کامل به مواد، قطعات، انرژی و نیروی انسانی چه میزان میتواند تولید کند. اما تولید واقعی تابع محدودیتهایی است که در عملیات روزمره رخ میدهند. کمبود قطعه، قطع انرژی، ضعف تقاضا، تعمیرات، مشکلات نقدینگی و اختلال در زنجیره تأمین همگی میتوانند باعث شوند تولید واقعی بسیار پایینتر از ظرفیت اسمی باشد. به همین دلیل، اعلام ظرفیت بالا بهتنهایی اطلاعات زیادی درباره عملکرد واقعی صنعت نمیدهد. مهمتر این است که چه درصدی از این ظرفیت بهطور پایدار مورد استفاده قرار میگیرد و چه عواملی مانع بهرهبرداری کامل از آن هستند.
۵.۷.۲ تولید و فروش: تولید یک خودرو به این معنا نیست که بازار آن را جذب کرده است. محصول ممکن است پس از خروج از خط تولید برای مدت طولانی در انبار باقی بماند یا تنها با تخفیف، فروش اعتباری یا شرایط ویژه به مشتری عرضه شود. بنابراین، رشد آمار تولید زمانی معنا پیدا میکند که فروش پایدار نیز وجود داشته باشد. افزایش موجودی انبار میتواند در کوتاهمدت ظاهر تولید را حفظ کند، اما در نهایت سرمایه شرکت را قفل کرده و هزینه مالی و نگهداری ایجاد میکند.
۵.۷.۳ فروش و سود: رشد فروش نیز الزاماً به معنای بهبود وضعیت مالی شرکت نیست. اگر قیمتگذاری دستوری باشد، هزینه تولید افزایش یافته باشد یا محصول هزینه گارانتی بالایی ایجاد کند، فروش بیشتر حتی میتواند زیان بنگاه را افزایش دهد. برای ارزیابی عملکرد باید مشخص شود هر واحد فروش چه حاشیهای ایجاد میکند و آیا قیمت محصول هزینه واقعی تولید، سرمایه و خدمات پس از فروش را پوشش میدهد یا خیر. شرکتی که با هر واحد فروش زیان بیشتری ایجاد میکند، با افزایش حجم لزوماً وضعیت بهتری پیدا نمیکند.
۵.۷.۴ تولید ناخالص و ارزش افزوده داخلی: قیمت نهایی یک خودرو تماماً در داخل کشور ایجاد نمیشود. بخشی از آن میتواند مربوط به ارزش قطعات وارداتی، فناوری خارجی، نرمافزار، خدمات مهندسی یا تجهیزات خریداریشده از بیرون باشد. برای سنجش اثر واقعی صنعت بر اقتصاد باید ارزش افزوده داخلی محاسبه شود. این شاخص نشان میدهد چه مقدار از ارزش محصول واقعاً از طریق دستمزد، سود، دانش، خدمات و فعالیت تولیدی داخل کشور ایجاد شده است. فایل روششناسی چین نیز بر همین تمایز تأکید میکند و نشان میدهد ارزش فروش، حجم تولید یا صادرات را نباید مستقیماً معادل سهم واقعی صنعت در GDP دانست. برای چنین تحلیلی، ارزش افزوده و جداول دادهـستانده معیارهای مناسبتری هستند.
۵.۷.۵ درصد ساخت داخل و استقلال: درصد بالای ساخت داخل الزاماً استقلال صنعتی ایجاد نمیکند. اگر بیشتر قطعات ساده و کماهمیت در داخل تولید شوند اما یک قطعه کوچک و حیاتی همچنان تنها از یک منبع خارجی قابل تأمین باشد، همان وابستگی محدود میتواند کل تولید را متوقف کند. بنابراین، استقلال باید بر اساس اهمیت گلوگاهها سنجیده شود، نه فقط سهم تعدادی یا وزنی قطعات داخلی. داخلیسازی واقعی زمانی ارزش بیشتری دارد که آسیبپذیری زنجیره را کاهش دهد و امکان جایگزینی و تغییر مسیر را افزایش دهد.
۵.۷.۶ تعداد مدل و تنوع واقعی: افزایش تعداد نامهای تجاری یا نسخههای ظاهری یک محصول لزوماً به معنای تنوع واقعی نیست. تغییر چراغ، داشبورد، سپر یا نام خودرو میتواند محصول را از نظر بازاری متفاوت نشان دهد، اما معماری اصلی آن بدون تغییر باقی بماند. تنوع واقعی زمانی ایجاد میشود که محصول بازار متفاوتی را هدف بگیرد، معماری تازهای ارائه کند یا مسئله متفاوتی را برای مشتری حل کند. بنابراین، شمار مدلها بهتنهایی معیار مناسبی برای سنجش توان توسعه محصول نیست.
۵.۷.۷ اتوماسیون و بهرهوری: وجود ربات یا تجهیزات پیشرفته نیز بهخودیخود بهرهوری ایجاد نمیکند. اگر طراحی خط ضعیف باشد، قطعه بهموقع نرسد یا برنامهنویس و نیروی تعمیر مناسب وجود نداشته باشد، همان تجهیز پیشرفته میتواند بخش بزرگی از زمان غیرفعال بماند. در چنین حالتی، ربات نه یک مزیت تولیدی، بلکه سرمایهای قفلشده است. ارزش اتوماسیون زمانی ایجاد میشود که با طراحی فرایند، نگهداری، مهارت نیروی انسانی و جریان پایدار مواد هماهنگ باشد.
۵.۷.۸ اشتغال و قابلیت: تعداد زیاد کارکنان نیز لزوماً نشاندهنده عمق صنعتی نیست. ممکن است کارخانه نیروی انسانی گستردهای در بخشهای مونتاژ یا فعالیتهای کممهارت داشته باشد، اما در طراحی، ابزارسازی، مهندسی، تعمیر و توسعه محصول نیروی متخصص محدودی داشته باشد. برای سنجش قابلیت صنعتی باید به ترکیب نیروی انسانی توجه کرد. سهم کارکنانی که در مهندسی محصول، مهندسی فرایند، توسعه ابزار، تعمیر تجهیزات، نرمافزار و تحقیق و توسعه فعالیت میکنند میتواند تصویر دقیقتری از ظرفیت یادگیری شرکت ارائه دهد.
تحلیل کارخانه فقط با آمار تولید سالانه کامل نمیشود. برای فهم عملکرد واقعی باید مجموعهای از شاخصهای عملیاتی بررسی شوند که نشان دهند تجهیزات تا چه اندازه قابل استفادهاند، محصول با چه کیفیتی تولید میشود و چه مقدار اتلاف در فرایند وجود دارد.
اثربخشی کلی تجهیزات: اثربخشی کلی تجهیزات یا OEE ترکیبی از سه عامل دسترسپذیری، سرعت عملکرد و کیفیت است. این شاخص کمک میکند تفاوت میان «روشن بودن ماشین» و «تولید مؤثر» دیده شود. ممکن است تجهیز بخش بزرگی از زمان فعال باشد، اما با سرعت کمتر از مقدار طراحیشده کار کند. همچنین ممکن است سرعت مناسب باشد، اما درصد بالایی از محصولات به دلیل مشکل کیفیت مردود شوند. بنابراین، فقط اندازهگیری زمان روشن بودن ماشین نمیتواند بهرهوری واقعی آن را نشان دهد.
نرخ عبور از بار اول: نرخ عبور از بار اول نشان میدهد چه درصدی از محصولات بدون نیاز به تعمیر، دوبارهکاری یا اصلاح از فرایند عبور میکنند. هرچه این شاخص بالاتر باشد، فرایند از ثبات بیشتری برخوردار است. تولیدی که در ظاهر حجم بالایی دارد اما بخش قابلتوجهی از محصولات آن نیازمند دوبارهکاری است، زمان، نیروی انسانی و ظرفیت تجهیزات بیشتری مصرف میکند. از این رو، بهبود این شاخص میتواند بدون خرید ماشین جدید ظرفیت مؤثر کارخانه را افزایش دهد.
زمان چرخه: زمان چرخه مدتزمانی است که انجام یک عملیات یا تولید یک واحد محصول طول میکشد. این شاخص برای شناسایی گلوگاهها و تعیین ظرفیت واقعی هر مرحله اهمیت دارد. اگر یک ایستگاه از خط زمان چرخه بسیار بیشتری از سایر مراحل داشته باشد، همان نقطه میتواند سرعت کل سیستم را محدود کند. در چنین حالتی، افزایش ظرفیت در سایر بخشها لزوماً تولید نهایی را بیشتر نمیکند.
زمان تکت: زمان تکت سرعتی را نشان میدهد که بر اساس تقاضای مشتری باید محصول با آن تولید شود. این مفهوم تولید را به بازار متصل میکند و مشخص میسازد خط با چه آهنگی باید کار کند تا سفارشها در زمان مناسب پاسخ داده شوند. اگر زمان چرخه از زمان تکت بیشتر باشد، ظرفیت موجود پاسخگوی تقاضا نیست. در مقابل، اگر کارخانه بسیار سریعتر از نیاز بازار تولید کند، ممکن است موجودی غیرضروری ایجاد شود.
زمان تحویل: زمان تحویل فاصله میان ثبت سفارش مشتری و دریافت محصول است. این زمان معمولاً بسیار بیشتر از زمان واقعی ساخت محصول است، زیرا انتظار برای مواد، برنامهریزی، صف تولید، حمل و تأیید کیفیت نیز در آن نقش دارند. به همین دلیل، کاهش زمان تحویل همیشه به افزایش سرعت ماشین نیاز ندارد. ممکن است بخش عمده تأخیر در انبار، برنامهریزی یا انتظار میان مراحل ایجاد شده باشد.
گردش موجودی: موجودی بالا در نگاه اول میتواند نوعی امنیت ایجاد کند و کمبودهای احتمالی را پنهان سازد، اما هزینه قابلتوجهی نیز دارد. مواد و قطعاتی که در انبار باقی میمانند سرمایه شرکت را قفل میکنند و فضای فیزیکی، بیمه و مدیریت نیاز دارند. البته کاهش افراطی موجودی نیز میتواند کارخانه را در برابر اختلال تأمین آسیبپذیر کند. بنابراین، هدف مناسب رسیدن به تعادلی میان کارایی سرمایه و تابآوری زنجیره تأمین است.
هزینه گارانتی: هزینه گارانتی یکی از مهمترین شاخصهای کیفیت واقعی محصول است، زیرا بخشی از مشکلات تنها پس از استفاده طولانیتر توسط مشتری آشکار میشوند. محصول ممکن است تمام آزمونهای انتهای خط را با موفقیت پشت سر بگذارد، اما چند ماه بعد خرابی گسترده نشان دهد. اطلاعات گارانتی میتواند الگوی خرابی، نقاط ضعف طراحی و مشکلات تأمینکنندگان را آشکار کند. به همین دلیل، این داده باید مستقیماً به مهندسی محصول و فرایند بازگردد.
نرخ توقف: نرخ توقف فقط زمانی مفید است که علت آن بهصورت دقیق ثبت شود. توقف میتواند ناشی از کمبود قطعه، خرابی ماشین، مشکل نیروی انسانی، قطع انرژی، مسئله کیفیت یا ضعف برنامهریزی باشد و هرکدام راهحل متفاوتی دارند.اگر همه توقفها در یک عدد کلی جمع شوند، مدیریت نمیتواند بفهمد مهمترین گلوگاه کجاست. تفکیک علتها کمک میکند مشخص شود سرمایهگذاری بعدی باید صرف ماشین جدید، موجودی قطعه، آموزش نیروی انسانی، بهبود کیفیت یا اصلاح برنامهریزی شود.
در نهایت، ارزش این شاخصها زمانی آشکار میشود که به یکدیگر متصل شوند. کارخانهای که فقط حجم تولید را دنبال میکند ممکن است با موجودی بالا، دوبارهکاری، توقف و هزینه گارانتی روبهرو باشد، در حالی که تحلیل همزمان OEE، نرخ عبور از بار اول، زمان چرخه، زمان تحویل و نرخ توقف تصویری بسیار دقیقتر از سلامت واقعی سیستم تولید ارائه میکند.
تولید جهانی خودرو در سال ۲۰۲۵ به حدود ۹۶٫۴ میلیون دستگاه رسید، در حالی که فروش جهانی نزدیک به ۹۹٫۸ میلیون دستگاه بود. رشد صنعت در مناطق مختلف جهان یکسان نبود و بخش بزرگی از افزایش تولید و فروش در آسیا رخ داد، در حالی که اروپا با رشد ضعیفتر و فشار بیشتر هزینهها روبهرو بود.
در همان سال، فروش جهانی خودروهای برقی و پلاگینهیبریدی از ۲۱ میلیون دستگاه عبور کرد و حدود یکچهارم فروش خودروهای جدید جهان را تشکیل داد. بااینحال، تحول صنعت خودرو را نباید صرفاً به جایگزینی موتور احتراق داخلی با موتور برقی تقلیل داد. زنجیره ارزش در حال جابهجایی است و اهمیت برخی اجزای سنتی مانند موتور، گیربکس، اگزوز و سیستم سوخت کاهش مییابد، در حالی که باتری، الکترونیک قدرت، موتور برقی، نرمافزار، حسگر، سامانه مدیریت حرارتی و داده سهم بیشتری از ارزش محصول را به خود اختصاص میدهند.
خودرو همچنین از یک محصول عمدتاً مکانیکی به سامانهای نرمافزارمحور تبدیل میشود. بخش فزایندهای از ارزش در سیستمعامل خودرو، مدیریت باتری، سامانههای کمکراننده، اتصال، خدمات دیجیتال و بهروزرسانی از راه دور شکل میگیرد. این تغییر برای خودروسازان سنتی مسئلهای راهبردی است، زیرا شرکتی که طی چند دهه سرمایه سنگینی در موتور، گیربکس و شبکه تأمین قطعات مرتبط انجام داده است، نمیتواند بدون هزینه و اصطکاک به معماری جدید منتقل شود.
۵.۹.۱ رشد مدلها و رقابت قیمتی: در سال ۲۰۲۵ حدود ۲۵۰۰ مدل خودرو در بازارهای جهان عرضه میشد که نزدیک به هزار مدل آن برقی یا پلاگینهیبریدی بود. افزایش تعداد مدلها انتخاب مشتری را بیشتر میکند و امکان هدفگیری دقیقتر بخشهای مختلف بازار را به شرکتها میدهد، اما همزمان هزینه مهندسی، ابزارسازی، موجودی و پیچیدگی مدیریت محصول را نیز بالا میبرد. هر مدل جدید به قطعات، نرمافزار، آزمون، خدمات، موجودی و شبکه تأمین خاص خود نیاز دارد. بنابراین، تنوع بالا زمانی مزیت ایجاد میکند که شرکت بتواند پیچیدگی ناشی از آن را کنترل کند. در غیر این صورت، افزایش مدل ممکن است به بالا رفتن هزینه و کاهش مقیاس هر محصول منجر شود.
۵.۹.۲ منطقهایشدن تولید: افزایش تعرفهها، کنترل فناوری، یارانههای داخلی و نگرانی درباره تابآوری زنجیره تأمین باعث شده است بسیاری از شرکتها کارخانههای بیشتری را در نزدیکی بازار هدف ایجاد کنند. تولید منطقهای میتواند زمان تحویل و ریسک سیاسی را کاهش دهد و همچنین به شرکت کمک کند با الزامات محلی هماهنگ شود. بااینحال، این روند به معنای پایان زنجیره جهانی نیست. ممکن است خودرو در کشور مقصد مونتاژ شود، اما باتری، تراشه، نرمافزار یا ماشینآلات تولید آن همچنان از کشورهای دیگر تأمین شوند. بنابراین، محل مونتاژ نهایی بهتنهایی نشان نمیدهد که کل زنجیره تا چه اندازه محلی شده است.
۵.۹.۳ رشد اتوماسیون: استفاده از رباتهای صنعتی که زمانی بیشتر با خودروسازی شناخته میشد، به صنایع عمومیتر نیز گسترش یافته است. چین، ژاپن، آمریکا، کره جنوبی و آلمان از مهمترین بازارهای ربات صنعتی هستند. چین در سال ۲۰۲۴ بیش از نیمی از کل نصب جدید ربات صنعتی جهان را جذب کرد. در همان سال، ژاپن حدود ۴۴۵۰۰ ربات جدید نصب کرد، کره جنوبی نزدیک به ۳۰۶۰۰ دستگاه و آلمان حدود ۲۷ هزار دستگاه به موجودی خود افزودند. این روند نشان میدهد رقابت صنعتی بیش از گذشته به اتوماسیون، داده و توان کنترل فرایند وابسته میشود. کشوری که دستمزد بالاتری دارد میتواند بخشی از این فاصله را با افزایش بهرهوری، ثبات کیفیت و سرعت تولید جبران کند.
۵.۹.۴ پیچیدگی ژئوپلیتیک: زنجیره تولید امروز فقط در معرض ریسک قیمت و تقاضا نیست. ماشینآلات، تراشهها، نرمافزار طراحی، حسگرها و تجهیزات تولید میتوانند مشمول کنترل صادرات، محدودیت انتقال فناوری یا مقررات مربوط به منشأ شوند. به همین دلیل، معماری محصول باید از ابتدا علاوه بر هزینه و کیفیت، محدودیتهای حقوقی و منشأ فناوری را نیز در نظر بگیرد. اگر یک محصول به قطعه یا نرمافزاری وابسته باشد که در آینده دسترسی به آن محدود شود، هزینه طراحی مجدد میتواند بسیار بالا باشد.
۵.۱۰.۱ ساختار قدرت آمریکا: آمریکا در همه کالاهای صنعتی کمهزینهترین تولیدکننده جهان نیست، اما در بخشهایی از زنجیره ارزش همچنان قدرت بالایی دارد. طراحی، نرمافزار، هوافضا، نیمهرساناها، تجهیزات پزشکی، ماشینآلات تخصصی، مواد پیشرفته و تأمین مالی از جمله حوزههایی هستند که مزیت آمریکا در آنها برجستهتر است. بازار بزرگ داخلی نیز نقش مهمی در این ساختار دارد. شرکتها میتوانند محصول را در مقیاس بالا عرضه کنند و از وجود مشتریان بزرگ در صنایع مختلف برای توسعه فناوری و بازگشت سرمایه استفاده کنند.
۵.۱۰.۲ سرمایهگذاری مجدد صنعتی: از سال ۲۰۱۴ تا ۲۰۲۴ بیش از چهار هزار پروژه سرمایهگذاری خارجی در بخش تولید آمریکا اعلام یا تکمیل شد که مجموع سرمایه آنها حدود ۸۲۶ میلیارد دلار بود. قطعات خودرو، خودروسازی، پلاستیک، دارو و نیمهرسانا از مهمترین حوزههای جذب این پروژهها بودند و ژاپن و آلمان نیز در میان بزرگترین منابع سرمایهگذاری صنعتی در آمریکا قرار داشتند. این روند نشان میدهد بازصنعتیشدن آمریکا به معنای آن نیست که همه ظرفیتهای جدید باید توسط شرکتهای صرفاً آمریکایی ساخته شوند. بخشی از ظرفیت جدید از طریق حضور شرکتهای ژاپنی، آلمانی، کرهای، کانادایی و سایر شرکتهای اروپایی شکل میگیرد. در نتیجه، سیاست صنعتی میتواند ظرفیت داخلی را افزایش دهد بدون آنکه مالکیت تمام بنگاهها داخلی باشد. مسئله مهمتر این است که تولید، اشتغال، دانش و زنجیره تأمین تا چه اندازه در اقتصاد میزبان شکل میگیرند.
۵.۱۰.۳ صنعت خودرو: آمریکا یکی از بزرگترین بازارهای خودرو جهان است و در تولید وانت، شاسیبلند و خودروهای گرانتر جایگاه ویژهای دارد. بازار سودآور، توان مهندسی، حضور شرکتهای فناوری، دسترسی به سرمایه و شبکه گسترده تأمین در آمریکای شمالی از مهمترین نقاط قوت این صنعت هستند. در مقابل، خودروسازان آمریکایی با چالشهایی مانند هزینه بالای نیروی کار، رقابت خودروهای برقی، وابستگی به بخشی از قطعات و مواد خارجی، تغییر سیاستهای یارانهای و نیاز به سرمایهگذاری همزمان در فناوریهای قدیمی و جدید روبهرو هستند. نگهداری خطوط موتورهای احتراق داخلی در حالی که سرمایهگذاری بزرگی در باتری، نرمافزار و خودروهای برقی نیز لازم است، فشار مالی قابلتوجهی ایجاد میکند.
فروش خودروهای برقی آمریکا در سال ۲۰۲۵ حدود ۱٫۵ میلیون دستگاه بود و نسبت به سال قبل اندکی کاهش یافت. حذف اعتبار خرید در پایان سپتامبر و تغییر مقررات باعث شد فروش در سهماهه چهارم افت قابلتوجهی داشته باشد. سهم خودروهای برقی از کل فروش سال نیز در حدود ۱۰ درصد باقی ماند. این نوسان نشان میدهد مسیر انتقال فناوری حتی در بازارهای پیشرفته فقط تابع قیمت باتری یا ترجیح مصرفکننده نیست. سیاست مالیاتی، یارانه، زیرساخت شارژ و استانداردهای فنی میتوانند به همان اندازه بر سرعت تغییر بازار اثر بگذارند.
۵.۱۰.۴ ماشینآلات و تولید هوشمند: راهبرد تولید پیشرفته آمریکا بر سه محور اصلی استوار شده است. نخست، توسعه فناوریهای جدید تولید اهمیت دارد. دوم، نیروی انسانی باید بتواند با ماشینآلات، اتوماسیون و سامانههای دیجیتال جدید کار کند. سوم، زنجیره تأمین باید در برابر اختلالهای خارجی مقاومتر شود. در همین راستا، دولت آمریکا برنامههایی برای توسعه تولید هوشمند، اتوماسیون، مواد پیشرفته و کاهش مصرف انرژی در بنگاههای کوچک و متوسط ایجاد کرده است. هدف این سیاستها فقط خرید ماشین جدید نیست، بلکه تلاش میشود فناوری، مهارت و سازمان تولید همزمان ارتقا یابند.
۵.۱۰.۵ ضعفهای آمریکا: با وجود مزیتهای فناوری و بازار، صنعت آمریکا با محدودیتهایی نیز روبهروست. کمبود نیروی فنی در بعضی مناطق میتواند توسعه کارخانهها را کند کند و هزینه ساخت نیز نسبت به بسیاری از کشورهای آسیایی بالاتر است. فرایندهای طولانی صدور مجوز، وابستگی به واردات برخی ماشینآلات و قطعات و همچنین فاصله میان پژوهش آزمایشگاهی و تولید انبوه از دیگر چالشهای ساختاری هستند. همین فاصله میان فناوری و تولید اهمیت ویژهای دارد. یک کشور ممکن است در دانشگاه و آزمایشگاه فناوری پیشرفتهای توسعه دهد، اما اگر نتواند آن را به فرایند تولید پایدار و کمهزینه تبدیل کند، بخش بزرگی از ارزش اقتصادی در مرحله تجاریسازی از دست خواهد رفت.
۵.۱۰.۶ آینده محتمل آمریکا: احتمالاً آمریکا در سالهای آینده تلاش نخواهد کرد در همه کالاهای مصرفی ساده به تولیدکننده کمهزینه جهان تبدیل شود. تمرکز بیشتر بر حوزههایی خواهد بود که فناوری، امنیت ملی، سرمایه یا دانش تخصصی در آنها اهمیت بالاتری دارند. تراشه، هوافضا، دفاع، خودرو و باتری، تجهیزات انرژی، ماشینآلات پیشرفته و محصولات پزشکی از مهمترین حوزههایی هستند که احتمالاً در اولویت سیاست صنعتی و سرمایهگذاری آمریکا باقی خواهند ماند.
۵.۱۱.۱ تولید در اقتصاد چین: تولید کارخانهای در سال ۲۰۲۵ تقریباً یکچهارم GDP چین را تشکیل میداد. بااینحال، نگاهکردن به کل بخش تولید بهصورت یک مجموعه واحد میتواند تفاوتهای مهم میان زیربخشها را پنهان کند. ماشینآلات، خودرو، الکترونیک، مواد شیمیایی، فلزات، باتری و تجهیزات برقی هرکدام ساختار هزینه، فناوری و بازار متفاوتی دارند. ارزش افزوده صنایع بزرگ چین در سال ۲۰۲۵ حدود ۵٫۹ درصد رشد کرد. در سطح محصول نیز تولید خودروهای انرژی نو به حدود ۱۶٫۵۲ میلیون دستگاه رسید که نسبت به سال قبل ۲۵٫۱ درصد افزایش داشت. این ارقام نشان میدهند که بخش مهمی از رشد صنعتی چین دیگر صرفاً از افزایش تولید کالاهای ساده ناشی نمیشود و صنایع پیچیدهتر مانند خودرو برقی، باتری و تجهیزات نیز سهم رو به رشدی دارند.
۵.۱۱.۲ چرا مقیاس چین مهم است؟ مزیت مقیاس فقط به این معنا نیست که هزینه ثابت کارخانه میان تعداد بیشتری محصول تقسیم میشود. تولید بزرگتر میتواند داده بیشتری ایجاد کند، یادگیری را سریعتر کند و زمینه شکلگیری تأمینکنندگان تخصصیتر را فراهم آورد. در یک خوشه صنعتی بزرگ، مهندسان میان شرکتها جابهجا میشوند، تجربه فرایند سریعتر منتشر میشود و بنگاهها میتوانند برای ماشینآلات اختصاصی سرمایهگذاری کنند، زیرا بازار کافی برای استفاده از آنها وجود دارد. همچنین تولیدکننده میتواند قالب، برد الکترونیکی، موتور، باتری، بستهبندی و خدمات لجستیکی را در فاصله جغرافیایی کوتاهی پیدا کند. همین تراکم باعث میشود زمان حل مسئله کاهش یابد و تغییر محصول با سرعت بیشتری انجام شود. بنابراین، مقیاس نه فقط مزیت هزینه، بلکه مزیت یادگیری و هماهنگی نیز ایجاد میکند.
۵.۱۱.۳ زنجیره کامل: قدرت چین به مونتاژ نهایی محدود نیست. این کشور در حلقههای مختلف زنجیره از مواد اولیه و قطعه گرفته تا ماشینآلات، باتری، الکترونیک، نرمافزار، لجستیک و محصول نهایی حضور دارد. وجود این حلقهها در کنار یکدیگر امکان هماهنگی سریعتر میان طراحی، تأمین و تولید را فراهم میکند. اگر یک قطعه نیاز به اصلاح داشته باشد، شرکت ممکن است تأمینکننده، ابزارساز و کارخانه مونتاژ را در همان خوشه صنعتی در اختیار داشته باشد. فایل مقالات کوتاه نیز راهبرد چین را به شکل توسعه زنجیرهای عمودی توصیف میکند که از مواد و مگنت آغاز میشود و تا خودروهای برقی ادامه پیدا میکند. اهمیت این مدل در آن است که ارزش و دانش در چندین مرحله متوالی انباشته میشوند.
۵.۱۱.۴ خودرو: چین در سال ۲۰۲۵ بیش از ۱۳ میلیون خودروی برقی و پلاگینهیبریدی فروخت و نزدیک به ۵۵ درصد خودروهای جدید فروختهشده در کشور برقی بودند. همچنین حدود شش خودرو از هر ده خودروی برقی فروختهشده در جهان به بازار چین مربوط میشد. این تحول را نمیتوان فقط با یارانه توضیح داد. وجود زنجیره گسترده باتری، تعداد زیاد تولیدکنندگان، بازار داخلی بزرگ، کاهش زمان توسعه مدل، ادغام نرمافزار و رقابت شدید قیمتی همگی در شکلگیری این رشد نقش داشتهاند. رقابت داخلی شدید شرکتها را وادار کرده است مدلهای جدید را سریعتر توسعه دهند و هزینه را کاهش دهند. البته همین فشار میتواند حاشیه سود را نیز پایین بیاورد و شرکتهای ضعیفتر را تحت فشار قرار دهد.
۵.۱۱.۵ صادرات خودرو: چین در سال ۲۰۲۴ از اتحادیه اروپا پیشی گرفت و به بزرگترین صادرکننده خودرو جهان تبدیل شد. در سال ۲۰۲۵ نیز بیش از ۳۵ درصد خودروهای صادراتی چین برقی بودند و خودروهای ساخت این کشور سهم بزرگی از بازار خودروهای برقی در اقتصادهای نوظهور به دست آوردند. این رشد صادرات نشان میدهد شرکتهای چینی دیگر فقط به بازار داخلی وابسته نیستند. بااینحال، گسترش حضور آنها در بازارهای خارجی میتواند واکنشهای سیاسی و تجاری بیشتری ایجاد کند و شرکتها را به تولید محلی در کشورهای مقصد سوق دهد.
۵.۱۱.۶ رباتیک: چین در سال ۲۰۲۴ حدود ۲۹۵ هزار ربات صنعتی جدید نصب کرد. برای نخستینبار، سهم تولیدکنندگان چینی ربات در بازار داخلی از شرکتهای خارجی بیشتر شد و به حدود ۵۷ درصد رسید. این تحول اهمیت زیادی دارد، زیرا نشان میدهد چین فقط خریدار اتوماسیون نیست و در حال تقویت توان ساخت تجهیزات تولید نیز هست. اگر این روند ادامه پیدا کند، بخشی از مزیت صنعتی چین از توان تولید خود ماشینآلات و سامانههای اتوماسیون ناشی خواهد شد.
۵.۱۱.۷ نقاط ضعف چین: مقیاس بالا در کنار مزیت، مشکلاتی نیز ایجاد کرده است. ظرفیت مازاد در برخی صنایع، جنگ قیمت، سود پایین بعضی خودروسازان، بدهی و وابستگی به بخشی از تراشهها و نرمافزارهای خارجی از مهمترین محدودیتها هستند. افزایش صادرات نیز واکنش تعرفهای کشورهای دیگر را تشدید کرده است. حجم تولید بالا نمیتواند زیان دائمی را توجیه کند. ممکن است رقابت شدید در نهایت شرکتهای ضعیفتر را از بازار حذف کند و صنعت را کارآمدتر سازد، اما پیش از رسیدن به این مرحله منابع زیادی میتواند در ظرفیتهای کمبازده مصرف شود.
۵.۱۱.۸ آینده چین: چین احتمالاً در سالهای آینده تلاش خواهد کرد جایگاه خود را در خودروهای برقی، باتری، ربات، ماشینآلات عمومی، پهپاد، تجهیزات انرژی و تولید دیجیتال تقویت کند. مزیت اصلی در این حوزهها میتواند از ترکیب بازار داخلی، مقیاس تولید، زنجیره تأمین متراکم و سرعت بالای توسعه محصول ناشی شود. بااینحال، هرچه صادرات صنایع پیشرفته چین افزایش یابد، احتمال تشدید تعرفهها، الزام تولید محلی و محدودیتهای مرتبط با نرمافزار یا داده نیز بیشتر میشود. در نتیجه، رقابت آینده فقط بر سر قیمت و کیفیت نخواهد بود و محل تولید، منشأ فناوری و نحوه مدیریت داده نیز به بخشی از رقابت صنعتی تبدیل خواهند شد. این بخش را هم با همان لحن یکدست، تحلیلی و مناسب مقاله بلند بازنویسی کردم؛ تیترها، اعداد، مثالها و استدلالها حفظ شدهاند و فهرستها تا حد امکان در نثر پیوسته ادغام شدهاند.
۵.۱۲.۱ قدرت ماشینسازی: اروپا و بهویژه آلمان همچنان در بخشهایی از صنعت ماشینسازی جایگاه بسیار مهمی دارند. ماشینابزار، اتوماسیون، تجهیزات صنعتی، ماشینآلات بستهبندی، تجهیزات صنایع شیمیایی و غذایی و همچنین مهندسی کارخانه از حوزههایی هستند که شرکتهای اروپایی در آنها توان بالایی ایجاد کردهاند. صادرات ماشینآلات اتحادیه اروپا در سال ۲۰۲۵ حدود ۵۹۳ میلیارد یورو بود و بیش از یکسوم این رقم به آلمان تعلق داشت. این جایگاه تنها نتیجه فعالیت چند شرکت بسیار بزرگ نیست. مدل صنعتی آلمان تا حد زیادی بر شبکهای از شرکتهای متوسط و تخصصی استوار است که ممکن است در بازاری کوچک و بسیار تخصصی، مانند یک نوع پمپ، حسگر، ابزار یا ماشین بستهبندی، به رهبر جهانی تبدیل شده باشند. اهمیت این ساختار در آن است که دانش صنعتی میان تعداد زیادی شرکت تخصصی توزیع میشود. هر بنگاه بخشی از زنجیره را با عمق زیاد توسعه میدهد و در مجموع، شبکهای شکل میگیرد که میتواند صنایع مختلف را با ماشین، قطعه و خدمات مهندسی تأمین کند.
۵.۱۲.۲ صنعت خودرو: تولید خودروی سواری در اتحادیه اروپا طی سال ۲۰۲۵ تقریباً بدون رشد باقی ماند و در سطح نزدیک به ۱۱٫۵ میلیون دستگاه قرار گرفت. آلمان با تولید بیش از چهار میلیون خودرو، حدود ۳۵ درصد کل تولید اتحادیه را در اختیار داشت و همچنان بزرگترین مرکز خودروسازی اروپا باقی ماند. صنعت خودرو اروپا هنوز یکی از بزرگترین سرمایهگذاران خصوصی در تحقیق و توسعه است، اما همزمان از چند جهت تحت فشار قرار دارد. هزینه بالای انرژی و دستمزد، ضعف بازار چین، رقابت شدید خودروهای برقی چینی، عقبماندگی نسبی در برخی حوزههای نرمافزار و باتری و پیچیدگی مقررات، فشار زیادی بر ساختار هزینه و سرمایهگذاری شرکتها وارد کردهاند. کمیسیون اروپا در سال ۲۰۲۵ برنامهای برای افزایش رقابتپذیری صنعت خودرو ارائه کرد که هدف آن کاهش هزینه تولید، تقویت نوآوری و مدیریت انتقال به حملونقل پاک بود. اهمیت چنین سیاستی از آنجا ناشی میشود که خودروسازان اروپایی باید همزمان از داراییها و شبکههای قدیمی خود استفاده کنند و در فناوریهای جدید نیز سرمایهگذاری سنگینی انجام دهند.
۵.۱۲.۳ فروش خودرو برقی: فروش خودروهای برقی در اروپا طی سال ۲۰۲۵ بیش از ۳۰ درصد رشد کرد و به حدود ۴٫۲ میلیون دستگاه رسید. این خودروها حدود ۲۸ درصد کل فروش خودروهای جدید منطقه را تشکیل دادند. آلمان نیز با فروش حدود ۸۵۰ هزار دستگاه به بزرگترین بازار خودروی برقی اروپا تبدیل شد. این رشد نشان میدهد بازار اروپا با سرعت بیشتری به سمت برقیشدن حرکت کرده است، اما افزایش فروش بهتنهایی تمام مسئله انتقال صنعتی را حل نمیکند. رقابت در باتری، نرمافزار، الکترونیک قدرت و قیمت تمامشده همچنان تعیینکننده است و شرکتهای اروپایی باید در کنار افزایش تقاضا، ساختار تولید خود را نیز با فناوریهای جدید هماهنگ کنند.
۵.۱۲.۴ نقاط قوت: قدرت صنعتی اروپا همچنان بر مجموعهای از قابلیتهای عمیق استوار است. مهندسی، ایمنی، برند، ماشینآلات، دانش مواد، توان استانداردسازی و شبکه گسترده تأمینکنندگان باعث شدهاند بسیاری از شرکتهای اروپایی در محصولات پیچیده و باکیفیت موقعیت رقابتی خود را حفظ کنند. این مزیت بهویژه در محصولاتی دیده میشود که صرفاً قیمت پایین تعیینکننده نیست و قابلیت اطمینان، استاندارد، خدمات و عملکرد بلندمدت اهمیت زیادی دارند.
۵.۱۲.۵ آسیبپذیریها: در مقابل، هزینه بالای تولید یکی از محدودیتهای اصلی صنعت اروپا است. وابستگی بسیاری از شرکتها به بازار چین نیز به آسیبپذیری مهمی تبدیل شده است، بهویژه زمانی که شرکتهای چینی خود به رقبای مستقیم آنها تبدیل میشوند. فاصله نسبی در برخی حوزههای باتری و نرمافزار، وجود کارخانههای قدیمی و دشواری کاهش نیروی انسانی و ظرفیت نیز روند تغییر ساختار را کند میکنند. شرکتی که دههها روی یک فناوری، کارخانه و شبکه تأمینکننده سرمایهگذاری کرده است، نمیتواند بدون هزینه آن را کنار بگذارد.
۵.۱۲.۶ آینده: اروپا احتمالاً در بخشی از تولید حجیم و کمحاشیه سهم خود را از دست خواهد داد، اما این به معنای حذف آن از تولید جهانی نیست. مزیت این منطقه بیشتر در ماشینآلات، مواد تخصصی، خودروهای باکیفیت، تجهیزات صنعتی و استانداردهای فنی باقی خواهد ماند. مسئله اصلی برای اروپا این است که آیا میتواند این مزیتهای سنتی را با نرمافزار، باتری، هوش مصنوعی و تولید دیجیتال ترکیب کند یا خیر. اگر این پیوند شکل بگیرد، صنایع اروپایی میتوانند حتی با هزینه نیروی کار بالاتر در بخشهای پیچیده و ارزشمند رقابتی بمانند.
۵.۱۳.۱ ژاپن: ژاپن همچنان یکی از مهمترین تولیدکنندگان خودرو، ربات، ماشینابزار، تجهیزات دقیق و قطعات صنعتی در جهان است. مزیت تاریخی این کشور فقط به فناوری پیشرفته محدود نمیشود و بخش مهمی از آن به نحوه سازماندهی تولید مربوط است. نظام تولید ژاپنی طی دههها بر کاهش اتلاف، حل مسئله در محل، ایجاد کیفیت در خود فرایند، بهبود مستمر و رابطه بلندمدت با تأمینکنندگان استوار شده است. در این مدل، کیفیت فقط در مرحله کنترل نهایی بررسی نمیشود، بلکه باید از همان ابتدا در طراحی و فرایند تولید ساخته شود. صادرات خودرو ژاپن در سال ۲۰۲۴ از نظر ارزشی حدود ۲۲٫۵ تریلیون ین بود. ماشینآلات عمومی و تجهیزات برقی نیز از دیگر گروههای مهم صادراتی این کشور محسوب میشدند. ژاپن در همان سال حدود ۴۴۵۰۰ ربات صنعتی جدید نصب کرد و پس از چین دومین بازار بزرگ ربات صنعتی جهان بود. این ارقام نشان میدهند که ژاپن هنوز همزمان هم سازنده محصول نهایی و هم تولیدکننده تجهیزات موردنیاز برای ساخت محصولات دیگر است.
۵.۱۳.۲ راهبرد هیبریدی: خودروسازان ژاپنی نسبت به بسیاری از رقبای خود مدت طولانیتری بر خودروهای هیبریدی تمرکز کردند. در سال ۲۰۲۵ خودروهای کاملاً برقی و پلاگینهیبریدی کمتر از سه درصد فروش خودرو در ژاپن را تشکیل میدادند، در حالی که خودروهای هیبریدی معمولی حدود یکسوم بازار را در اختیار داشتند. این راهبرد در بازارهایی که زیرساخت شارژ محدود است یا باتری هنوز سهم بزرگی از قیمت خودرو دارد، میتواند مزیت اقتصادی ایجاد کند. خودرو هیبریدی بدون نیاز به شبکه گسترده شارژ بخشی از مصرف سوخت را کاهش میدهد و از زیرساخت موجود نیز استفاده میکند. بااینحال، ادامه طولانی این مسیر میتواند ریسکهایی نیز داشته باشد. اگر بخش بزرگی از بازار جهانی سریعتر به سمت خودروهای کاملاً برقی حرکت کند، تأخیر در توسعه باتری، نرمافزار و معماری برقی میتواند موقعیت شرکتهای ژاپنی را در بعضی بازارها تضعیف کند.
۵.۱۳.۳ شبکه تولید خارجی: شرکتهای ژاپنی مدتهاست بخش بزرگی از محصولات خود را در نزدیکی بازار مقصد تولید میکنند. سرمایه تجمعی خودروسازان ژاپنی در تولید آمریکا تا سال ۲۰۲۵ به حدود ۷۰ میلیارد دلار رسید و کارخانههای آنها بیش از ۳٫۱ میلیون خودرو در آمریکا تولید کردند. این ساختار نشان میدهد ملیت برند را نباید با محل تولید یکسان دانست. یک شرکت ژاپنی میتواند محصول را در آمریکا بسازد، از تأمینکنندگان محلی خرید کند، نیروی آمریکایی استخدام کند و در عین حال بخشی از مهندسی و مالکیت فکری آن در ژاپن باقی بماند. مدل تولید فرامرزی به شرکتها اجازه میدهد هم به بازار نزدیک شوند و هم اثر تعرفه، حملونقل و ریسک سیاسی را کاهش دهند.
۵.۱۳.۴ کره جنوبی: کره جنوبی در چند صنعت مهم به بازیگر جهانی تبدیل شده است. خودرو، باتری، الکترونیک، کشتیسازی، فولاد و رباتیک از مهمترین حوزههایی هستند که شرکتهای کرهای در آنها ظرفیت قابلتوجهی ایجاد کردهاند. مدل کره بیش از هر چیز بر شرکتهای بزرگ و یکپارچه، صادرات و سرمایهگذاری مستقیم در بازارهای خارجی استوار است. این شرکتها معمولاً میتوانند چند حلقه از طراحی، تولید، تأمین و فروش را به یکدیگر متصل کنند و از مقیاس بینالمللی بهره بگیرند. در سال ۲۰۲۵ فروش خودروهای برقی در کره جنوبی حدود ۶۵ درصد افزایش یافت و از ۲۰۰ هزار دستگاه عبور کرد. سهم این خودروها نیز برای نخستینبار به حدود ۱۱ درصد بازار رسید. این رشد نشان میدهد بازار داخلی کره نیز بهتدریج در حال هماهنگشدن با سرمایهگذاری گسترده شرکتهای این کشور در فناوری باتری و خودرو برقی است.
۵.۱۳.۵ درس برای ایران: مهمترین درس ژاپن و کره برای ایران کپیکردن یک خط تولید یا خرید مجموعهای از ماشینآلات نیست. ارزش اصلی این تجربهها در انضباط کیفیت، رابطه بلندمدت میان تولیدکننده و تأمینکننده، فشار ناشی از صادرات، یادگیری مستمر و پیوند نزدیک میان طراحی و تولید قرار دارد. صنعتی که فقط تجهیزات مشابه داشته باشد اما نتواند این نظام یادگیری و کیفیت را ایجاد کند، الزاماً به همان سطح از عملکرد نخواهد رسید. قابلیت صنعتی بیش از آنکه در خود ماشین باشد، در سازمانی قرار دارد که میتواند ماشین، نیروی انسانی، تأمینکننده و دانش را به یک سیستم منسجم تبدیل کند.
ترکیه یکی از مهمترین مراکز صنعتی منطقه در خودرو، قطعهسازی، لوازم خانگی، ماشینآلات و تجهیزات صنعتی است. اهمیت تجربه این کشور برای ایران از آنجا بیشتر میشود که بخشی از مزیت ترکیه نه بر فناوری کاملاً بومی، بلکه بر اتصال موفق به شبکههای تولید بینالمللی استوار است.
۵.۱۴.۱ خودرو: ترکیه در سال ۲۰۲۵ حدود ۱٫۴۱۹ میلیون وسیله نقلیه تولید کرد که نسبت به سال قبل چهار درصد افزایش داشت. صادرات خودرو نیز به حدود ۱٫۰۵۸ میلیون دستگاه رسید و ارزش صادرات کل صنعت خودرو و قطعه از ۴۰٫۸ میلیارد دلار عبور کرد. این ارقام نشان میدهند بخش بزرگی از صنعت خودروی ترکیه برای بازار داخلی طراحی نشده و مستقیماً با بازار صادراتی پیوند دارد. صادرات شرکتها را وادار میکند که با استانداردهای بینالمللی، هزینه رقابتی، کیفیت پایدار و زمان تحویل مشخص هماهنگ شوند. در چنین ساختاری، تولیدکننده نمیتواند تنها به حمایت داخلی متکی باشد و باید بهطور مستمر خود را با عملکرد رقبا مقایسه کند. همین فشار خارجی میتواند به یکی از محرکهای اصلی ارتقای کیفیت و بهرهوری تبدیل شود.
۵.۱۴.۲ موقعیت جغرافیایی: ترکیه میان بازارهای اروپا، خاورمیانه، روسیه، قفقاز و مدیترانه قرار گرفته است، اما مزیت آن فقط نزدیکی جغرافیایی نیست. اتصال گمرکی به اروپا و حضور شبکه گسترده تأمینکنندگان مرتبط با صنایع اروپایی اهمیت زیادی دارد. این ارتباط باعث شده است بسیاری از شرکتهای جهانی بتوانند ترکیه را بهعنوان پایگاه تولید برای بازار اروپا و مناطق اطراف استفاده کنند. نزدیکی به مشتری، شبکه حملونقل و دسترسی به تأمینکنندگان، مجموعاً مزیتی ایجاد میکنند که صرف فاصله جغرافیایی نمیتواند آن را توضیح دهد.
۵.۱۴.۳ خودرو برقی: بازار خودرو برقی ترکیه در سال ۲۰۲۵ رشد بسیار سریعی داشت. فروش این خودروها بیش از دو برابر شد و به نزدیک ۲۴۰ هزار دستگاه رسید. سهم خودروهای برقی از بازار نیز از ۲۰ درصد عبور کرد و ترکیه را به چهارمین بازار بزرگ خودروی برقی اروپا تبدیل کرد. خودروساز داخلی Togg نیز تولید و فروش خود را افزایش داد، اما با ورود برندهای بیشتر، سهم بازار آن کاهش پیدا کرد. این وضعیت نشان میدهد ایجاد برند داخلی لزوماً به معنای تضمین موقعیت بازار نیست و رقابت پس از ورود شرکتهای جدید میتواند بسیار سریع تشدید شود.
۵.۱۴.۴ نقاط قوت: مزیت ترکیه از ترکیب چند عامل شکل گرفته است. دسترسی به بازار صادراتی، شبکه گسترده قطعهسازی، نزدیکی به اروپا، نیروی انسانی صنعتی، انعطاف شرکتهای متوسط و مشارکت با خودروسازان جهانی همگی در توسعه صنعت نقش داشتهاند. این ساختار اجازه داده است شرکتهای ترکیهای هم بهعنوان تولیدکننده محصول نهایی و هم بهعنوان تأمینکننده قطعه و خدمات مهندسی در زنجیرههای بینالمللی حضور داشته باشند.
۵.۱۴.۵ آسیبپذیریها: وابستگی به تقاضای اروپا یکی از مهمترین ریسکهای صنعت ترکیه است. کاهش رشد اقتصادی یا تولید خودرو در اروپا میتواند مستقیماً بر کارخانههای ترکیه اثر بگذارد. وابستگی به واردات برخی فناوریها و قطعات، نوسان تورم و نرخ ارز، وابستگی انرژی و افزایش رقابت خودروهای چینی نیز فشارهای دیگری ایجاد میکنند. بنابراین، صادراتمحور بودن مزیت بزرگی است، اما بنگاه را همزمان در معرض تغییر شرایط بازارهای خارجی قرار میدهد.
۵.۱۴.۶ درس برای ایران: تجربه ترکیه نشان میدهد صادرات خودرو الزاماً به داشتن یک برند کاملاً بومی و مالکیت همه فناوریها نیاز ندارد. کشور میتواند از طریق تولید قراردادی، قطعهسازی، خدمات مهندسی، خودروهای تجاری و اتصال به زنجیره جهانی ارزش ایجاد کند. از این منظر، معیار موفقیت نباید فقط تعداد برندهای ملی باشد. ممکن است تولید یک قطعه پیچیده برای چند خودروساز جهانی یا مونتاژ صادراتی یک خودرو، از نظر یادگیری، اشتغال تخصصی و درآمد ارزی ارزش بیشتری از تولید یک برند داخلی فاقد بازار خارجی ایجاد کند.
عربستان و امارات هنوز از نظر عمق زنجیره خودروسازی با چین، اروپا، ژاپن یا ترکیه قابل مقایسه نیستند، اما سه مزیت مهم در اختیار دارند. دسترسی به سرمایه گسترده، بازار مصرف قابلتوجه و توان جذب شرکتهای خارجی میتواند به این کشورها اجازه دهد بخشی از فاصله صنعتی خود را سریعتر کاهش دهند. مسئله اصلی این است که آیا سرمایهگذاری جدید میتواند از ساخت چند کارخانه منفرد فراتر برود و به شکلگیری شبکهای از تأمینکنندگان، نیروی متخصص، خدمات و بازار منطقهای منجر شود یا خیر.
۵.۱۵.۱ عربستان: عربستان تلاش میکند بخشی از سرمایه و درآمدهای نفتی خود را به حوزههایی مانند خودرو، باتری، فلزات، لجستیک و تولید پیشرفته منتقل کند. این سیاست بخشی از تلاش گستردهتر برای متنوعکردن ساختار اقتصاد است. راهبرد این کشور میتواند جذب کارخانههای خارجی، توسعه تولید خودرو برقی، استفاده از ظرفیت داخلی آلومینیوم و پتروشیمی و ایجاد یک بازار منطقهای را دربر گیرد. ترکیب منابع مالی و مواد اولیه داخلی میتواند مزیت اولیهای برای برخی زنجیرهها ایجاد کند. بااینحال، ساخت کارخانه تنها نخستین مرحله است. چالش مهمتر ایجاد شبکه تأمینکنندگان، تربیت نیروی ماهر و رسیدن به حجم تولیدی است که اقتصاد پروژه را توجیه کند. بدون این اجزا، کارخانه ممکن است بیشتر به یک جزیره مونتاژی وابسته به واردات تبدیل شود تا بخشی از یک اکوسیستم صنعتی.
۵.۱۵.۲ امارات: امارات بیشتر از مسیر تجارت و خدمات وارد زنجیره خودرو شده است. این کشور میتواند همزمان نقش بازار مصرف، مرکز واردات و صادرات مجدد، ارائهدهنده خدمات مالی، هاب لجستیکی و محل آزمایش فناوریهای جدید را ایفا کند. در سال ۲۰۲۵ فروش خودروهای برقی در خاورمیانه به حدود ۷۵ هزار دستگاه رسید و امارات تقریباً نیمی از این بازار را در اختیار داشت. برندهای چینی، بهویژه BYD، سهم بزرگی از رشد بازار را جذب کردند. این تجربه نشان میدهد کشوری حتی بدون داشتن صنعت خودروسازی عمیق میتواند در بخشهایی از زنجیره مانند بازار، تأمین مالی، خدمات، لجستیک و پذیرش فناوری نقش مهمی پیدا کند.
۵.۱۵.۳ پیام برای ایران: بازار منطقهای خودرو بهتدریج به یکی از میدانهای رقابت میان شرکتهای چینی، اروپایی، ژاپنی، کرهای و برندهای جدید تبدیل میشود. در چنین بازاری، نزدیکی جغرافیایی ایران بهتنهایی مزیت کافی ایجاد نمیکند. برای حضور پایدار در بازار منطقه، کیفیت محصول، شبکه خدمات، رعایت استانداردها، تأمین قطعات و امکان ارائه تأمین مالی اهمیت زیادی دارند. خودرویی که قیمت مناسبی دارد اما خدمات و قطعه قابلاعتماد ندارد، بهسختی میتواند سهم پایداری از بازار خارجی به دست آورد.
از این رو، راهبرد صادراتی ایران باید فراتر از فروش خود محصول طراحی شود. اگر قرار باشد صنعت خودرو یا قطعهسازی ایران در منطقه جایگاهی پیدا کند، باید محصول، خدمات، استاندارد، شبکه قطعه و روش تأمین مالی بهعنوان اجزای یک بسته واحد دیده شوند. قدم بعدی مفید این است که بخش «موقعیت ایران» را بر اساس همین چهار الگو مقایسه کنیم تا روشن شود ایران در ماشینسازی، قطعهسازی و خودرو دقیقاً در کدام حلقهها مزیت، گلوگاه و فرصت صادراتی دارد. بازنویسی را با حفظ همه دادهها، مثالها، اصطلاحات و استدلالها انجام دادم و ساختارهای فهرستوار را تا حد ممکن به نثر پیوسته و تحلیلی تبدیل کردم.
۵.۱۶.۱ اندازه صنعت خودرو: ایران یکی از تولیدکنندگان بزرگ خودرو در منطقه است. بر اساس دادههای OICA، تولید خودروی کشور در سال ۲۰۲۴ حدود ۱٫۰۷۸ میلیون دستگاه بود. این رقم نشان میدهد ایران از نظر حجم تولید، صنعت خودروی واقعی و شبکه گستردهای از کارخانهها و قطعهسازان در اختیار دارد. بااینحال، حجم تولید بهتنهایی کیفیت ساختار صنعتی را نشان نمیدهد. برای ارزیابی دقیقتر باید مشخص شود چه مقدار ارزش افزوده در داخل کشور ایجاد میشود، کدام قطعات به گلوگاه تولید تبدیل شدهاند، محصولات تا چه حد امکان حضور پایدار در بازارهای صادراتی دارند و پلتفرمهای موجود تا چه اندازه قابل توسعه و تغییر هستند. ممکن است تیراژ بالا باشد، اما اگر اختیار طراحی، فناوریهای حساس یا بخش مهمی از ارزش محصول خارج از کشور قرار داشته باشد، عمق صنعتی کمتر از چیزی خواهد بود که آمار تولید نشان میدهد.
۵.۱۶.۲ داراییهای ایران: صنعت تولید و خودرو ایران بر مجموعهای از داراییهای واقعی استوار است که نباید نادیده گرفته شوند. بازار داخلی بزرگ، چند دهه تجربه تولید، شبکه گسترده قطعهسازی و وجود مهندسان و تکنسینهای آموزشدیده، پایه مهمی برای ادامه توسعه صنعتی فراهم کردهاند. در کنار این ظرفیتها، ایران به صنایع بالادستی مهمی مانند فولاد، آلومینیوم، مس و پتروشیمی دسترسی دارد و در تولید خودروهای سواری و تجاری، تراکتور و ماشینآلات کشاورزی نیز تجربه انباشته کرده است. توان تعمیر و بازسازی تجهیزات و قطعات نیز بخشی از همین سرمایه صنعتی محسوب میشود. اهمیت این داراییها از آنجا بیشتر میشود که ایجاد چنین شبکهای از صفر بسیار دشوار و زمانبر است. حتی اگر بخشی از آن امروز با ضعف بهرهوری یا فناوری روبهرو باشد، خود وجود نیروی انسانی، تأمینکننده، کارخانه، آزمایشگاه و تجربه تولید بستری ایجاد میکند که میتوان بر پایه آن اصلاح و توسعه انجام داد.
۵.۱۶.۳ ضعفهای ساختاری خودرو: یکی از مشکلات مهم صنعت خودرو ایران استفاده طولانیمدت از پلتفرمهایی است که عمر طراحی آنها زیاد شده است. ادامه استفاده از یک معماری قدیمی میتواند در کوتاهمدت هزینه توسعه و ابزارسازی را کاهش دهد، اما بهمرور محدودیتهایی در ایمنی، آلایندگی، وزن، الکترونیک و امکان افزودن فناوریهای جدید ایجاد میکند. هرچه معماری محصول قدیمیتر باشد، تطبیق آن با استانداردهای جدید معمولاً پرهزینهتر و دشوارتر میشود. در کنار این مسئله، تنوع ظاهری محصولات نیز میتواند تصویری اغراقشده از توان توسعه ایجاد کند. عرضه چندین مدل بر پایه یک پلتفرم مشترک ممکن است برای بازاریابی مفید باشد، اما تغییر چراغ، داشبورد، تزئینات یا برخی قطعات بدنه الزاماً جهش فنی ایجاد نمیکند. در عین حال، همین تنوع میتواند تعداد قطعات، موجودی انبار و پیچیدگی خدمات پس از فروش را افزایش دهد.
کیفیت نامتوازن نیز یکی دیگر از ضعفهای ساختاری است. کیفیت خودرو فقط از طراحی اولیه حاصل نمیشود و نوسان در مواد اولیه، کیفیت قطعه، مونتاژ، آزمون و خدمات پس از فروش میتواند عملکرد محصول را در بازار بهشدت تغییر دهد. حتی طراحی نسبتاً مناسب نیز در صورتی که فرایند تولید و تأمین ثبات نداشته باشد، به محصولی با کیفیت متغیر تبدیل خواهد شد و این نوسان در بلندمدت اعتماد مصرفکننده را کاهش میدهد.قیمتگذاری دستوری نیز رابطه میان هزینه، تولید و سودآوری را پیچیده میکند. اگر قیمت فروش پایینتر از هزینه واقعی نگه داشته شود، زیان از بین نمیرود و ممکن است به بدهی، تأخیر در پرداخت به قطعهسازان، افت کیفیت یا حمایت بانکی منتقل شود. در مقابل، آزادسازی قیمت بدون افزایش رقابت و شفافیت نیز میتواند به شرکتهای مسلط امکان دهد بخشی از ناکارآمدی خود را به مصرفکننده منتقل کنند. از این رو، اصلاح قیمت باید همراه با افزایش رقابت، شفافیت و تغییر در حاکمیت شرکتی انجام شود.
رابطه میان خودروساز و قطعهساز نیز میتواند نامتوازن باشد. شرکت بزرگ از طریق تأخیر در پرداخت، تغییر ناگهانی سفارش یا فشار برای کاهش قیمت میتواند تأمینکننده کوچکتر را با مشکل نقدینگی روبهرو کند. ممکن است چنین رفتاری در کوتاهمدت قیمت خرید قطعه را کاهش دهد، اما در بلندمدت کیفیت افت میکند، سرمایه در گردش قطعهساز محدود میشود، تحقیق و توسعه کاهش مییابد و بعضی تأمینکنندگان از بازار خارج میشوند. نتیجه نهایی میتواند حتی افزایش وابستگی خودروساز به تعداد کمتری تأمینکننده باشد. وابستگی به قطعات حساس نیز همچنان اهمیت دارد. ممکن است درصد بالایی از خودرو در داخل تولید شود، اما نبود تراشه، حسگر، ECU، ایربگ، قطعهای از گیربکس یا مادهای خاص کل خط را متوقف کند. بنابراین، عمق ساخت داخل باید بر اساس اهمیت گلوگاهها سنجیده شود، نه فقط وزن یا تعداد قطعات داخلی.
۵.۱۶.۴ تحریم: بخش خودرو ایران علاوه بر محدودیتهای داخلی با ریسک تحریم نیز روبهروست. تعریف رسمی آمریکا از بخش خودروی ایران، ساخت یا مونتاژ خودروهای سبک و سنگین را دربر میگیرد و تولید قطعات اصلی و بازار قطعات یدکی نیز میتواند در همین حوزه قرار گیرد. مقررات تحریمی قادرند معاملات مهم مربوط به کالا و خدمات مورد استفاده در ساخت یا مونتاژ خودرو در ایران را در معرض تحریم قرار دهند. در همین چارچوب، بستههای CKD یا کیتهای خودرویی که برای مونتاژ به ایران صادر میشوند نیز میتوانند بهعنوان کالاهای مرتبط با بخش خودرو تلقی شوند. این موضوع باعث میشود وابستگی یک خط مونتاژ به ارسال منظم کیت از یک شریک خارجی ریسک بیشتری نسبت به شرایط عادی تجارت داشته باشد. کنترل صادرات آمریکا نیز برای بسیاری از اقلام و فناوریهای مشمول مقررات صادراتی به مقصد ایران الزام مجوز ایجاد میکند. بسته به مشخصات و منشأ فناوری، ماشینابزار، کنترلر، نرمافزار و تجهیزات دقیق ممکن است در معرض محدودیت قرار گیرند. به همین دلیل، تحریم تنها به واردات خودرو یا قطعه نهایی مربوط نیست و میتواند بر ابزار و فناوری موردنیاز برای خود تولید نیز اثر بگذارد.
۵.۱۶.۵ مسئله CKD: مدل CKD میتواند برای ایران سه کارکرد کاملاً متفاوت داشته باشد و ارزش آن به ساختار قرارداد و مسیر یادگیری وابسته است. در بهترین حالت، CKD میتواند نقش آموزشی داشته باشد. اگر قرارداد علاوه بر تحویل قطعات، انتقال نقشه، ابزار، روش آزمون، توسعه تأمینکننده و دانش مربوط به تغییر محصول را نیز شامل شود، مونتاژ میتواند مرحلهای برای افزایش تدریجی عمق تولید باشد. در این حالت، هدف نهایی فقط نصب قطعات وارداتی نیست و بنگاه داخلی بهمرور بخشی از دانش و اختیار محصول را به دست میآورد. کارکرد دوم، پرکردن سریع بازار است. واردات کیت میتواند برای پاسخ به تقاضا یا افزایش تنوع محصول در دورهای کوتاه مفید باشد، حتی اگر هدف اصلی آن انتقال فناوری نباشد. اما CKD میتواند به شکل وابستگی پایدار نیز درآید. اگر شرکت داخلی صرفاً بسته قطعات را دریافت و مونتاژ کند و توان تغییر طراحی، تأمین جایگزین یا اصلاح محصول را نداشته باشد، با خروج شریک یا ایجاد محدودیت سیاسی خط تولید بهسرعت آسیبپذیر خواهد شد. بنابراین، خود CKD نه خوب است و نه بد؛ ارزش آن به این بستگی دارد که آیا به افزایش قابلیت منجر میشود یا وابستگی را تثبیت میکند.
۵.۱۶.۶ ماشینآلات صنعتی ایران: ایران در برخی حوزههای ماشینسازی توان داخلی قابلتوجهی ایجاد کرده است. تجهیزات مورد استفاده در نفت و گاز، ماشینآلات صنایع غذایی، بخشی از تجهیزات معدنی سبک و متوسط، ماشینآلات کشاورزی، قالب و ابزار، تجهیزات بستهبندی و خطوط صنعتی سفارشی از جمله بخشهایی هستند که تجربه و ظرفیت داخلی در آنها وجود دارد. بااینحال، قسمت مهمی از نیاز صنایع پیشرفتهتر همچنان از خارج تأمین میشود. CNCهای پیشرفته، کنترلرها، سرووموتورها، بلبرینگهای دقیق، ابزارهای برش تخصصی، حسگرها، ماشینهای اندازهگیری و نرمافزارهای مهندسی از جمله اقلامی هستند که وابستگی به واردات در آنها بیشتر است. این تفاوت نشان میدهد که سیاست ماشینسازی نباید صرفاً بر افزایش تعداد اقلام ساخت داخل تمرکز کند. مهمتر آن است که مشخص شود کدام تجهیزات یا زیرسامانهها گلوگاه صنایع دیگر هستند و در کدام بخشها حفظ دانش تعمیر، مهندسی کاربرد یا تأمین چندمنبعی از ساخت کامل محصول منطقیتر است.
۵.۱۶.۷ فرسودگی ماشینآلات: فرسودگی تجهیزات را نباید فقط بر اساس سال ساخت یا عمر تقویمی سنجید. یک ماشین قدیمی ممکن است با نگهداری مناسب هنوز دقت کافی و هزینه عملیاتی قابلقبولی داشته باشد، در حالی که تجهیزی جدید به دلیل نبود قطعه، نرمافزار یا برنامهنویس متخصص بخش زیادی از زمان غیرفعال بماند. برای ارزیابی هر ماشین باید مجموعهای از عوامل در نظر گرفته شوند. دقت فعلی دستگاه، میزان و مدت توقف، مصرف انرژی، سطح ایمنی، امکان اتصال آن به سامانههای جدید و هزینه کل چرخه عمر اهمیت بیشتری از سن شناسنامهای دارند. از این رو، نوسازی ماشینآلات همیشه به معنای تعویض دستگاه قدیمی با دستگاه جدید نیست. در بعضی موارد، بازسازی، ارتقای کنترل یا بهبود نگهداری میتواند با هزینه کمتر همان نتیجه را ایجاد کند.
۵.۱۶.۸ ماشینآلات کشاورزی و تجاری: فرصت صنعتی ایران الزاماً در رقابت مستقیم با بزرگترین خودروسازان جهان در بازار خودرو سواری محدود نمیشود. خودروهای تجاری، اتوبوس، کامیون، تراکتور، تجهیزات کشاورزی و برخی ماشینآلات متناسب با بازار منطقه میتوانند حوزههایی باشند که تناسب بیشتری با قابلیتهای موجود کشور دارند. این محصولات ارتباط مستقیمتری با شرایط ایران و بسیاری از کشورهای همسایه دارند. آبوهوا، نوع سوخت در دسترس، تعمیرپذیری، شرایط جاده، نوع بار و حساسیت بالا به قیمت از عواملی هستند که طراحی محصول را در این بازارها تعیین میکنند. شرکتی که بتواند محصولی سادهتر، قابل تعمیر و متناسب با شرایط محلی ارائه کند، ممکن است در این بازارها مزیتی داشته باشد که در رقابت جهانی خودرو سواری به دست آوردن آن دشوارتر است.
۵.۱۶.۹ صادرات: بازارهای بالقوه برای محصولات خودرویی و صنعتی ایران میتوانند عراق، آسیای مرکزی، قفقاز، افغانستان، سوریه، برخی بازارهای آفریقایی و سایر کشورهای با درآمد متوسط یا پایین را دربر گیرند. بااینحال، نزدیکی جغرافیایی یا قیمت پایین برای ایجاد صادرات پایدار کافی نیست. محصول باید استاندارد قابل قبول داشته باشد و پس از فروش نیز شبکه خدمات و تأمین قطعه در دسترس باشد. امکان تأمین مالی مشتری و ثبات قرارداد نیز برای بازارهایی که قدرت خرید محدودتری دارند اهمیت زیادی پیدا میکند. صادرات چند محموله که پس از آن خدمات، قطعه و پشتیبانی ادامه پیدا نمیکند را نمیتوان راهبرد صادراتی دانست. صادرات پایدار زمانی شکل میگیرد که مشتری خارجی بتواند برای چند سال به محصول، خدمات و قطعات آن اعتماد کند.
۵.۱۷.۱ خودرو احتراق داخلی: خودروهای احتراق داخلی به زنجیرهای متکی هستند که موتور، گیربکس، سیستم سوخترسانی، اگزوز، روغن و سامانه خنککاری از مهمترین بخشهای آناند. ایران در بخشی از این زنجیره تجربه تولید، نیروی انسانی و شبکه تأمینکننده دارد. به همین دلیل، انتقال کامل و فوری به خودرو برقی فقط به معنای تغییر محصول نیست. چنین تغییری میتواند بخشی از کارخانهها، ابزارها، دانش و تأمینکنندگانی را که طی دههها پیرامون موتور و گیربکس شکل گرفتهاند کمارزش یا حتی بلااستفاده کند. این مسئله به معنای توقف تحول فناوری نیست، بلکه نشان میدهد گذار باید با شناخت ارزش داراییهای موجود و هزینه تبدیل آنها طراحی شود.
۵.۱۷.۲ خودروی برقی: خودروی برقی از نظر قوای محرکه قطعات متحرک کمتری نسبت به خودرو احتراق داخلی دارد، اما سادگی مکانیکی به معنای سادگی صنعتی نیست. بخش مهمی از پیچیدگی به حوزههای دیگری منتقل میشود. سلول و بسته باتری، BMS، اینورتر، موتور برقی، مدیریت حرارتی، سامانه شارژ و نرمافزار از مهمترین قابلیتهای موردنیاز در معماری جدید هستند. علاوه بر آن، طراحی یکپارچه باتری، بدنه، ایمنی و نرمافزار اهمیت بیشتری پیدا میکند. بنابراین، حذف موتور احتراق داخلی بخشی از پیچیدگی مکانیکی را کاهش میدهد، اما همزمان نیاز به دانش جدید در الکترونیک قدرت، شیمی باتری، حرارت و نرمافزار را افزایش میدهد.
۵.۱۷.۳ خودروی هیبریدی: خودرو هیبریدی میتواند مصرف سوخت را کاهش دهد بدون آنکه به شبکه شارژ گسترده وابسته باشد. همین ویژگی باعث میشود در بازارهایی که زیرساخت شارژ هنوز توسعه نیافته است، گزینهای جذاب برای دوره انتقال باشد. بااینحال، هیبرید از نظر فنی ساده نیست. این معماری همزمان دو سامانه محرکه را حفظ میکند و باید موتور احتراق داخلی، موتور برقی، باتری، گیربکس و کنترل را با یکدیگر هماهنگ کند. در نتیجه، تعداد زیرسامانهها و پیچیدگی یکپارچهسازی افزایش مییابد.
۵.۱۷.۴ کدام مسیر برای ایران؟ برای ایران احتمالاً یک پاسخ واحد برای همه انواع خودرو و همه کاربردها مناسب نیست. فناوری باید بر اساس نوع استفاده، زیرساخت و اقتصاد هر بخش انتخاب شود. خودروهای شهری کوچک برقی میتوانند برای شهرهای بزرگ، ناوگان مشخص و الگوهای پیمایش قابل پیشبینی مناسبتر باشند. در چنین کاربردهایی، برد موردنیاز محدودتر است و شارژ نیز میتواند با برنامه دقیقتری انجام شود. خودروهای هیبریدی برای مصرف عمومی و سفرهای طولانیتر میتوانند نقش فناوری انتقالی را ایفا کنند، زیرا مصرف سوخت را کاهش میدهند بدون آنکه کاربر کاملاً به زیرساخت شارژ وابسته شود. برقیسازی اتوبوس و ناوگان شهری نیز به دلیل مسیرهای ثابت و امکان ایجاد شارژ متمرکز میتواند از نظر عملیاتی منطقیتر باشد. در این بخش، محل حرکت و توقف خودرو از پیش قابل پیشبینی است و مدیریت زیرساخت سادهتر خواهد بود. در کامیون و حمل سنگین، انتخاب فناوری باید با دقت بیشتری بر اساس مسیر، وزن بار، زیرساخت و هزینه انرژی انجام شود. یک فناوری که برای اتوبوس شهری مناسب است الزاماً برای کامیون بینشهری بهترین گزینه نیست.
در کنار این مسیرها، موتور احتراق داخلی بهینه نیز در کوتاهمدت همچنان برای بخش بزرگی از بازار اهمیت خواهد داشت. کاهش مصرف سوخت و آلایندگی ناوگان موجود میتواند در دوره انتقال اثر اقتصادی و محیطزیستی مهمی داشته باشد.
فرض کنیم یک کارخانه خودروسازی برای یک شیر کنترل یا حسگر، ارزانترین تأمینکننده موجود را انتخاب کند. قیمت خود قطعه ممکن است تنها چند دلار باشد و واحد خرید نیز کاهش قیمت را بهعنوان موفقیت در کاهش هزینه ثبت کند. اما هزینه واقعی زمانی آشکار میشود که عملکرد قطعه در کل سامانه بررسی شود. قطعه ارزانتر ممکن است عمر کمتری داشته باشد، نوسان کیفیت بیشتری ایجاد کند یا برای استفاده به کالیبراسیون اضافی نیاز داشته باشد. اگر همین تفاوت باعث توقف خط یا بازگشت خودرو از بازار شود، صرفهجویی اولیه بهسرعت از بین میرود.
هزینه واقعی در این حالت فقط قیمت خرید نیست و توقف تولید، دوبارهکاری، هزینه گارانتی، فراخوان، آسیب به برند و زمانی که مهندسان برای یافتن و حل مشکل صرف میکنند نیز باید در محاسبه وارد شوند. این مثال نشان میدهد ارزش مالی یک قطعه با اهمیت سیستمی آن یکسان نیست. مقاله «تولید با منطق فازی» نیز با مثال یک جزء کمقیمت بر همین نکته تأکید میکند که قیمت قطعه معیار مناسبی برای سنجش اهمیت آن نیست. برای تصمیمگیری باید اثر نبود قطعه بر تولید، زمان لازم برای جایگزینی، تعداد تأمینکنندگان و نیاز به تأیید فنی نیز بررسی شوند.
یک خودروساز ممکن است بتواند قالب موردنیاز خود را از یک شرکت خارجی با قیمت کمتر تهیه کند. اگر مقایسه فقط به پروژه نخست محدود باشد، چنین تصمیمی میتواند کاملاً منطقی به نظر برسد. مسئله زمانی ایجاد میشود که نه فقط ساخت قالب، بلکه تمام طراحی، اصلاح و نگهداری آن نیز به خارج واگذار شود. در این حالت، شرکت بهتدریج بخشی از دانشی را که در ارتباط مستقیم با تولید بدنه شکل میگیرد از دست میدهد.
دانش مربوط به رفتار ورق در پرس، شناخت عیبهای تولید، توان اصلاح طراحی، تجربه کاهش زمان تعویض و روشهای نگهداری ابزار همگی در جریان کار با قالب انباشته میشوند. اگر این فعالیت برای مدت طولانی بهطور کامل خارج از شرکت انجام شود، بخشی از این دانش ضمنی نیز در همان تأمینکننده خارجی متمرکز خواهد شد. در محصول بعدی، حتی یک تغییر کوچک میتواند به مذاکره، زمان انتظار و پرداخت هزینه جدید نیاز داشته باشد. در نتیجه، صرفهجویی کوتاهمدت ممکن است به کاهش قدرت تغییر در بلندمدت منجر شود.
راهحل الزاماً ساخت همه قالبها در داخل نیست. مدل متعادلتر میتواند طراحی و مهندسی قالب را در داخل حفظ کند، قالبهای بحرانی را داخلی بسازد، بخشی از قالبها را از چند تأمینکننده خریداری کند و در عین حال توان تعمیر و اصلاح داخلی را نگه دارد. در این حالت، شرکت از مزیت تخصص و قیمت تأمینکنندگان خارجی استفاده میکند، بدون آنکه همه قابلیت خود را از دست بدهد.
یک خودرو میتواند از نظر وزن و تعداد قطعات تقریباً کامل باشد، اما نبود یک تراشه کوچک مانع تحویل آن به مشتری شود. همین مثال بهخوبی نشان میدهد چرا نگاه صرفاً وزنی یا قیمتی به زنجیره تأمین کافی نیست. نخست آنکه اهمیت قطعه با قیمت آن برابر نیست. یک قطعه ارزان میتواند نقشی داشته باشد که بدون آن کل سامانه کار نکند. دوم آنکه درصد داخلیسازی وزنی ممکن است تصویری گمراهکننده ایجاد کند، زیرا بخش بسیار بزرگی از وزن خودرو میتواند داخلی باشد در حالی که یک جزء کوچک خارجی تولید را متوقف کند. سوم آنکه سیاست موجودی صفر برای قطعات تکمنبعی میتواند ریسک بزرگی ایجاد کند، زیرا در صورت اختلال هیچ زمان کافی برای یافتن جایگزین وجود نخواهد داشت.
البته پاسخ مناسب این نیست که برای هر تراشه یا قطعه حساس الزاماً یک خط تولید داخلی ساخته شود. چنین رویکردی از نظر هزینه و فناوری در بسیاری از موارد منطقی نیست. راهحل میتواند از طراحی محصول آغاز شود تا سامانه در صورت امکان با چند نوع تراشه سازگار باشد. تأیید تأمینکننده دوم نیز میتواند وابستگی به یک شرکت را کاهش دهد. برای بعضی قطعات با زمان تأمین طولانی، موجودی راهبردی توجیه دارد و استانداردسازی نیز میتواند تعداد قطعات منحصربهفرد را کاهش دهد. کاهش تنوع کنترلرها نیز به شرکت امکان میدهد موجودی و تأمین را سادهتر مدیریت کند.
درس اصلی این است که تابآوری زنجیره تأمین از داخلیسازی کامل به دست نمیآید. معماری محصول، تعداد گزینههای جایگزین، سطح موجودی و میزان استانداردسازی میتوانند به همان اندازه در کاهش ریسک اهمیت داشته باشند. در ادامه فصل، بخش بعدی اگر روی «قابلیتهایی که ایران باید در خودرو و ماشینسازی حتماً حفظ کند» متمرکز شود، میتواند این تحلیل را مستقیماً به توصیههای سیاستی وصل کند.
فناوریهای جدید تولید میتوانند فاصله میان کارخانههای بسیار بزرگ و کارگاههای کوچک اما کمبازده را کاهش دهند. مقاله «تولید با منطق فازی» نیز تولید افزایشی، ماشینکاری دیجیتال، CNC، اتوماسیون کوچکمقیاس و شبکههای طراحی دیجیتال را از جمله ابزارهایی میداند که به واحدهای کوچکتر امکان میدهند با دقت بالاتر، تنوع بیشتر و انعطاف مناسبتر تولید کنند. اهمیت این فناوریها در آن نیست که کارخانه بزرگ را از بین ببرند. تولید انبوه همچنان در بسیاری از کالاها به مقیاس، خطوط اختصاصی و هزینه پایین هر واحد نیاز دارد. آنچه تغییر میکند، امکان ترکیب تولید متمرکز با تولید توزیعشده است. بخشی از محصول میتواند در کارخانههای بزرگ و با تیراژ بالا ساخته شود، در حالی که قطعات خاص، تعمیرات، نمونهها یا سفارشهای محدود در واحدهای کوچکتر و انعطافپذیر تولید شوند.
۵.۲۱.۱ کاربردهای مناسب تولید افزایشی: تولید افزایشی بیشترین مزیت را در مواردی دارد که تیراژ پایین، تنوع بالا یا هندسه پیچیده باشد. نمونهسازی یکی از روشنترین کاربردهاست، زیرا امکان میدهد پیش از ساخت قالب یا ابزار گرانقیمت، طراحی با سرعت و هزینه کمتر آزموده شود. این فناوری برای قطعات کمتیراژ، ابزار و فیکسچر، قطعات یدکی منسوخ و اجزایی با هندسه پیچیده نیز میتواند مناسب باشد. در بعضی موارد، قطعهای که ساخت آن با ماشینکاری سنتی بسیار دشوار است میتواند با تولید افزایشی سادهتر ساخته شود یا چند قطعه مجزا در یک جزء یکپارچه ترکیب شوند.
۵.۲۱.۲ کاربرد نامناسب: با وجود این مزایا، تولید افزایشی راهحل اقتصادی برای همه محصولات نیست. اگر قرار باشد میلیونها قطعه ساده پلاستیکی یا فلزی با شکل یکسان تولید شوند، قالبگیری، پرسکاری یا سایر فرایندهای انبوه معمولاً هزینه هر واحد بسیار پایینتری خواهند داشت. به همین دلیل، ارزش این فناوری بیشتر در انعطاف، سرعت توسعه و کاهش هزینه ابزار اولیه است، نه الزاماً در تولید انبوه کالای ساده. استفاده از فناوری پیشرفته در جایی که فرایند سنتی ارزانتر و سریعتر است، میتواند سرمایهگذاری را بهجای افزایش بهرهوری، گرانتر کند.
۵.۲۱.۳ میکروکارخانه: میکروکارخانه را میتوان واحدی با ظرفیت نسبتاً کوچک اما انعطافپذیر دانست که بهجای یک محصول ثابت و تیراژ بسیار بالا، توان تولید طیف متنوعتری از محصولات را دارد. چنین واحدی معمولاً از ماشینهای انعطافپذیر، اتوماسیون محدود و طراحی دیجیتال استفاده میکند و میتواند نزدیکتر به مشتری یا بازار نهایی مستقر شود. در این مدل، طراحی ممکن است در یک مرکز مهندسی مشترک انجام شود و اطلاعات دیجیتال برای چند واحد تولیدی در مناطق مختلف ارسال شود. به این ترتیب، بخشی از مزیت مقیاس در طراحی و دانش حفظ میشود، در حالی که تولید فیزیکی میتواند توزیعشدهتر باشد. این ساختار بهویژه زمانی جذاب است که محصول تنوع زیاد، حجم پایین یا هزینه حمل بالایی داشته باشد و نیاز مشتریان مناطق مختلف نیز با یکدیگر متفاوت باشد.
۵.۲۱.۴ کاربرد در ایران: برای ایران، مدل میکروکارخانه میتواند در حوزههایی مناسبتر باشد که تیراژ محدود و نیاز به سفارشیسازی بالا است. قطعات یدکی، تجهیزات کشاورزی سفارشی، ابزار، قطعات موردنیاز تعمیرات، خودروهای خاص و محصولات منطقهای کمتیراژ از جمله حوزههایی هستند که میتوانند از چنین ساختاری بهره بگیرند. این مدل همچنین میتواند برای ساخت قطعاتی مفید باشد که تولید انبوه آنها توجیه ندارد اما نبودشان تعمیر یک ماشین یا تجهیز را متوقف میکند. در این موارد، وجود فایل طراحی، ماشینکاری دیجیتال یا تولید افزایشی در نزدیکی محل مصرف میتواند زمان تأمین را بهشدت کاهش دهد. در مقابل، تولید انبوه خودرو سواری در صدها میکروکارخانه از نظر اقتصادی و کیفی منطقی نیست. خودرو به هماهنگی بسیار دقیق قطعات، آزمون گسترده، استاندارد و اقتصاد مقیاس نیاز دارد. بااینحال، ساخت برخی قطعات، بدنههای تخصصی، تجهیزات جانبی و خدمات تعمیر میتواند بهصورت توزیعشده انجام شود.
۵.۲۲.۱ استراتژی: استراتژی تولید باید پیش از تصمیم درباره کارخانه و تجهیزات روشن کند که شرکت یا کشور در چه بازار و محصولی قصد رقابت دارد و مزیت اصلی آن دقیقاً چیست. همچنین باید مشخص شود چه فعالیتهایی قرار نیست انجام شوند، کدام سطح از کیفیت قابل مصالحه نیست و چه قابلیتهایی باید در کنترل مستقیم باقی بمانند. استراتژی واقعی بر انتخاب استوار است. یک بنگاه نمیتواند همزمان وعده دهد که محصولش ارزانترین، پیشرفتهترین، بادوامترین، سفارشیترین و سریعترین محصول بازار خواهد بود، زیرا هرکدام از این اهداف به معماری متفاوتی از محصول، تولید و زنجیره تأمین نیاز دارند. اگر قیمت پایین اولویت اصلی باشد، ممکن است استانداردسازی و تیراژ بالا اهمیت بیشتری پیدا کند. اگر سفارشیسازی مزیت اصلی باشد، انعطاف ابزار و تولید کمتیراژ مهمتر خواهد بود. بنابراین، استراتژی باید میان اهداف مختلف اولویت ایجاد کند.
۵.۲۲.۲ پیشنهاد ارزش: مشتری خودرو فقط مجموعهای از مشخصات فنی نمیخرد. آنچه برای او اهمیت دارد مجموعهای از منافع عملی است که در طول استفاده از محصول دریافت میکند. حملونقل مطمئن، ایمنی، هزینه نگهداری پایین، دسترسی مناسب به قطعات، مصرف قابلقبول انرژی و ارزش فروش مجدد میتوانند برای مشتری از تعداد برخی امکانات فنی مهمتر باشند. بنابراین، پیشنهاد ارزش باید بر تجربه واقعی مالکیت محصول متمرکز شود، نه فقط فهرست ویژگیهای آن. اگر خودرویی مشخصات جذابی داشته باشد اما قطعه آن کمیاب، تعمیر آن گران یا ارزش فروش مجددش پایین باشد، مشتری ممکن است آن را محصول مناسبی تلقی نکند.
۵.۲۲.۳ زنجیره ارزش: در صنعت خودرو و تولید، مزیت رقابتی فقط در مونتاژ نهایی ایجاد نمیشود. طراحی، قالبسازی، ماشینکاری، آزمون، تأمین، خدمات و سایر قابلیتهای تخصصی میتوانند هرکدام بخشی از مزیت شرکت را شکل دهند. مقاله پیوست نیز بر این نکته تأکید میکند که زنجیره ارزش را نباید صرفاً نقشهای از هزینهها دانست. زنجیره ارزش در واقع معماری قابلیتهایی است که مزیت امروز شرکت و توان آن برای رقابت در آینده را میسازند. ممکن است فعالیتی در ظاهر هزینهبر باشد، اما نقش آن در سرعت توسعه محصول، حفظ دانش یا حل بحران آنقدر مهم باشد که حذف کامل آن مزیت شرکت را تضعیف کند.
۵.۲۲.۴ جریان ارزش: جریان ارزش به مسیر واقعی سفارش و محصول از لحظه تقاضای مشتری تا تحویل مربوط است. ممکن است عملیات فیزیکی ساخت یک قطعه فقط یک ساعت طول بکشد، اما همان قطعه به دلیل انتظار برای تأیید، کمبود ماده، حملونقل یا صف تولید پس از یک ماه به مشتری برسد. در چنین حالتی، مشکل اصلی سرعت ماشین نیست و بخش بزرگی از زمان در انتظار میان مراحل از دست رفته است. به همین دلیل، جریان ارزش باید از سفارش تا تحویل ترسیم شود تا زمانهای انتظار، دوبارهکاری و گلوگاهها دیده شوند. تمرکز صرف بر افزایش سرعت دستگاه ممکن است اثری محدود داشته باشد، در حالی که حذف یک مرحله تأیید غیرضروری یا کاهش صف تولید میتواند زمان تحویل را بسیار بیشتر کاهش دهد.
هدف از حفظ قابلیت داخلی نباید ساخت همه محصولات و تجهیزات در داخل باشد. مسئله مهمتر این است که ایران در حوزههایی که مزیت، کیفیت، توان تغییر و استمرار تولید را تعیین میکنند، بهطور کامل به بیرون وابسته نشود.
۵.۲۳.۱ قابلیتهای متمایزکننده: بعضی قابلیتها مستقیماً بر مزیت رقابتی و اختیار بنگاه اثر میگذارند. طراحی محصول، معماری پلتفرم، مهندسی فرایند، یکپارچهسازی سامانهها، آزمون، ایمنی، نرمافزارهای حیاتی و شناخت بازار در این گروه قرار میگیرند. اگر این قابلیتها بهطور کامل خارج از کشور یا شرکت قرار داشته باشند، بنگاه برای هر تغییر مهم در محصول به شریک خارجی وابسته خواهد بود. ممکن است همچنان تولید انجام شود، اما توان تعیین مسیر نسل بعدی محصول محدود خواهد شد.
۵.۲۳.۲ قابلیتهای پشتیبان بحرانی: گروهی دیگر از قابلیتها شاید مستقیماً در محصول نهایی دیده نشوند، اما نبود آنها میتواند تولید را متوقف کند. قالبسازی، ابزارسازی، تعمیر CNC، برنامهنویسی PLC، اندازهگیری دقیق، عملیات حرارتی و کالیبراسیون نمونههایی از این قابلیتها هستند. این فعالیتها گاهی در حسابداری صرفاً بهعنوان هزینه پشتیبان دیده میشوند، اما نقش آنها در حفظ استمرار و کیفیت تولید بسیار بیشتر است. شرکت ممکن است یک ماشین وارداتی داشته باشد، اما اگر کسی نتواند آن را برنامهریزی، کالیبره یا تعمیر کند، خود ماشین نیز ارزش عملی محدودی خواهد داشت.
۵.۲۳.۳ قابلیتهای کالایی: برخی فعالیتها و قطعات را میتوان از بازار رقابتی خریداری کرد، بهویژه زمانی که تعداد تأمینکنندگان زیاد، استاندارد روشن و هزینه تعویض پایین باشد. در چنین مواردی، اصرار بر ساخت داخلی ممکن است فقط هزینه را افزایش دهد. بااینحال، کالایی بودن یک محصول به معنای بیاهمیت بودن قابلیت مرتبط با آن نیست. ممکن است پیچ استاندارد از دهها تأمینکننده قابل خرید باشد، اما شرکت همچنان باید توان تشخیص کیفیت، ارزیابی تأمینکننده و تهیه اضطراری آن را داشته باشد. بنابراین، میتوان خود محصول را از بازار خرید، اما دانش لازم برای انتخاب و کنترل آن را نباید از دست داد.
۵.۲۳.۴ طراحی و مهندسی: توان طراحی یکی از مهمترین قابلیتهایی است که باید حفظ شود. بنگاهی که فقط نقشه آماده دریافت میکند، برای هر تغییر در محصول، استاندارد یا بازار به صاحب اصلی طراحی وابسته خواهد ماند. توان طراحی به این معنا نیست که همه چیز از صفر و بدون استفاده از فناوری خارجی ساخته شود. شرکت میتواند از پلتفرم، قطعه یا فناوری خارجی استفاده کند، اما باید درک کافی از معماری محصول داشته باشد تا بتواند آن را تغییر، یکپارچه و توسعه دهد.
۵.۲۳.۵ ابزار و قالب: لازم نیست همه قالبها در داخل ساخته شوند. در بسیاری از موارد، تأمینکننده خارجی ممکن است تخصص یا مقیاس بهتری داشته باشد. بااینحال، توان طراحی، تعمیر و اصلاح قالبهای بحرانی باید در دسترس باشد. اگر هر تغییر کوچک نیازمند ارسال قالب به خارج یا حضور تیم خارجی باشد، زمان توسعه و هزینه توقف افزایش پیدا میکند. حفظ این توان امکان واکنش سریع به عیب تولید و تغییر محصول را فراهم میکند.
۵.۲۳.۶ تعمیر ماشین: کشوری که ماشین را وارد میکند اما توان تعمیر آن را ندارد، در عمل بخشی از زمان تولید آینده خود را نیز به خارج وابسته کرده است. هر خرابی میتواند به انتظار برای قطعه، متخصص یا مجوز تبدیل شود. به همین دلیل، حتی در صنایعی که ساخت ماشینابزار پیشرفته در داخل توجیه ندارد، توان عیبیابی، تعمیر، بازسازی و تأمین برخی قطعات حیاتی اهمیت راهبردی دارد.
۵.۲۳.۷ کیفیت و آزمون: آزمایشگاه، استاندارد و اندازهشناسی نیز باید مستقل و قابلاعتماد باشند. بدون این ظرفیتها، شرکت نمیتواند با اطمینان کیفیت قطعه، ابزار یا محصول نهایی را تأیید کند. استقلال در آزمون همچنین در روابط تجاری اهمیت دارد. تولیدکنندهای که برای تأیید کیفیت محصول خود کاملاً به آزمایشگاه خریدار یا فروشنده خارجی وابسته است، در مذاکره نیز قدرت کمتری خواهد داشت.
۵.۲۳.۸ نرمافزار و داده: با دیجیتالیشدن کارخانه، دسترسی به داده و نرمافزار به بخشی از مالکیت عملی تجهیزات تبدیل شده است. ممکن است ماشین از نظر فیزیکی در اختیار شرکت باشد، اما اگر کدهای حیاتی، داده تولید یا تنظیمات آن فقط در اختیار فروشنده خارجی باشند، کنترل کامل وجود ندارد. به همین دلیل، مالکیت داده تولید، دسترسی به تنظیمات دستگاه و امکان نگهداری کدهای حیاتی نباید بهطور کامل به فروشنده خارجی واگذار شود. این مسئله بهویژه در تجهیزاتی اهمیت دارد که مستقیماً با کیفیت یا استمرار تولید ارتباط دارند.
چارچوب مکتب اتریش میتواند از چند مسیر به فهم صنعت تولید و خودرو کمک کند. نظریه سرمایه بومباورک، محاسبه اقتصادی میزس، مفهوم دانش پراکنده در اندیشه هایک، کارآفرینی کرزنر و تحلیل چرخه سرمایه گریسون همگی ابزارهایی برای بررسی تصمیمهای تولیدی در محیطی فراهم میکنند که آینده آن نامطمئن و سرمایهگذاریهایش بلندمدت و اختصاصی هستند.
۵.۲۴.۱ ناهمگنی سرمایه: سرمایه صنعتی مجموعهای از داراییهای قابلجایگزینی فوری نیست. خط تولید خودرو، دستگاه CNC، قالب و شبکه تأمینکنندگان هرکدام نقش متفاوتی دارند و سرمایهگذاری در یکی را نمیتوان بدون هزینه به دیگری منتقل کرد. این مسئله در کارخانههایی که برای یک پلتفرم بسیار اختصاصی طراحی شدهاند آشکارتر است. اگر محصول از بازار خارج شود یا فناوری تغییر کند، ممکن است بخش مهمی از تجهیزات قابلیت استفاده محدودی در محصول جدید داشته باشند. بنابراین، ارزش سرمایه فقط به قیمت خرید آن بستگی ندارد و میزان انعطاف و قابلیت استفاده مجدد نیز اهمیت دارد.
۵.۲۴.۲ ساختار زمانی تولید: فاصله میان آغاز طراحی خودرو و رسیدن به تولید انبوه میتواند چند سال باشد. در این مدت فناوری، قیمت انرژی، مقررات و سلیقه مشتری ممکن است تغییر کنند. در نتیجه، شرکت هنگام آغاز پروژه باید درباره بازاری تصمیم بگیرد که هنوز بهطور کامل وجود ندارد. اگر توسعه بیش از حد طولانی شود، محصول ممکن است زمانی وارد بازار شود که بخشی از فرضهای اولیه دیگر معتبر نیستند. این ساختار زمانی توضیح میدهد چرا سرعت یادگیری و توسعه محصول خود به یک مزیت رقابتی تبدیل شده است.
۵.۲۴.۳ نرخ بهره و سرمایهگذاری نادرست: اعتبار ارزان و تضمین دولتی میتوانند پروژههایی را از نظر حسابداری جذاب نشان دهند که در بازار واقعی تقاضای کافی ندارند. وقتی هزینه سرمایه بهطور مصنوعی پایین باشد، احتمال ساخت ظرفیت بیش از نیاز افزایش پیدا میکند. ظرفیت بلااستفاده، تعداد زیاد مدلهای مشابه، انباشت محصول در انبار، بدهی بالا و سودآوری وابسته به حمایت از نشانههایی هستند که میتوانند به سرمایهگذاری نادرست اشاره کنند. این مسئله به معنای آن نیست که هر حمایت دولتی لزوماً مخرب است، اما حمایت باید مسئله مشخصی را حل کند و امکان ارزیابی نتیجه آن وجود داشته باشد. اگر پروژه فقط با تداوم یارانه قابل بقا باشد، باید پرسید آیا واقعاً ارزش اقتصادی جدیدی ایجاد کرده است یا خیر.
۵.۲۴.۴ محاسبه اقتصادی: قیمتگذاری دستوری، ارز چندنرخی، انرژی یارانهای و اعتبار ترجیحی تشخیص هزینه واقعی خودرو را دشوار میکنند. وقتی قیمت نهادهها و محصول از سیگنال بازار فاصله زیادی داشته باشند، مشخص نیست کدام بخش واقعاً ارزش ایجاد میکند و کدام بخش از انتقال پنهان منابع بهره میبرد. ممکن است شرکت در یک قسمت از فعالیت خود سود ظاهری ثبت کند و در بخش دیگری زیانی داشته باشد که از طریق بدهی، بانک یا تأمینکننده پوشش داده میشود. در چنین محیطی، صورت مالی نیز ممکن است تصویر کاملی از اقتصاد واقعی بنگاه ارائه نکند.
۵.۲۴.۵ دانش پراکنده: هیچ وزارتخانه یا نهاد مرکزی نمیتواند با اطمینان تعیین کند مردم پنج سال دیگر دقیقاً چه خودرویی خواهند خواست یا کدام فناوری بر بازار مسلط خواهد شد. بخشی از این اطلاعات فقط از طریق آزمون واقعی محصول و واکنش مشتری کشف میشود. به همین دلیل، رقابت، آزمون بازار و امکان شکست باید بخشی از سیاست صنعتی باشند. اگر همه منابع به یک فناوری یا محصول از پیش تعیینشده اختصاص پیدا کنند، امکان کشف مسیرهای بهتر محدود میشود. سیاست مناسب باید فضا را برای آزمون شرکتها باز نگه دارد، در حالی که از انتقال تمام هزینه شکست آنها به جامعه جلوگیری کند.
۵.۲۴.۶ کارآفرینی: فرصت صنعتی فقط در ساخت یک خودروی کامل یا کارخانه بسیار بزرگ وجود ندارد. کارآفرین میتواند در تعمیر، قطعهسازی، نرمافزار، ابزارسازی، بازتولید، تجهیزات کشاورزی یا خدمات مهندسی نیز ارزش ایجاد کند. در بسیاری از موارد، همین بازارهای کوچکتر میتوانند نقطه شروع شکلگیری یک قابلیت تخصصی باشند. شرکتی که ابتدا یک قطعه تعمیراتی یا ابزار خاص تولید میکند، ممکن است بهتدریج دانش و مشتری کافی برای ورود به حوزههای پیچیدهتر پیدا کند. از این منظر، سیاست صنعتی نباید فقط چند بنگاه بزرگ را ببیند و باید امکان رشد تأمینکنندگان تخصصی و شرکتهای کوچکتر را نیز فراهم کند.
۵.۲۴.۷ ارزش اختیار: برخی قابلیتها در شرایط عادی ممکن است هزینهای اضافی به نظر برسند، اما هنگام بحران ارزش آنها آشکار میشود. یک خط تولید انعطافپذیر، تأمینکننده دوم یا تیم ابزارسازی ممکن است همیشه ارزانترین گزینه نباشند، اما در زمان قطع تأمین یا تغییر محصول میتوانند از توقف طولانی جلوگیری کنند. ارزش این ظرفیتها فقط با سود جاری قابل سنجش نیست. بخشی از ارزش آنها در حفظ گزینههای آینده است. شرکتی که همه چیز را برای کمترین هزینه امروز بهینه کرده اما هیچ مسیر جایگزینی ندارد، ممکن است در برابر یک اختلال کوچک بسیار آسیبپذیر باشد. بنابراین، تصمیم تولیدی باید میان کارایی روزمره و حفظ اختیار برای آینده تعادل برقرار کند. در بعضی بخشها پرداخت هزینه محدود برای انعطاف، دانش یا تأمین جایگزین میتواند نوعی بیمه صنعتی باشد که ارزش آن فقط در روز بحران آشکار میشود.
در این سکتور، بازیگران اصلی را میتوان آمریکا، چین، اتحادیه اروپا و آلمان، ژاپن و کره جنوبی، ترکیه و ایران در نظر گرفت.
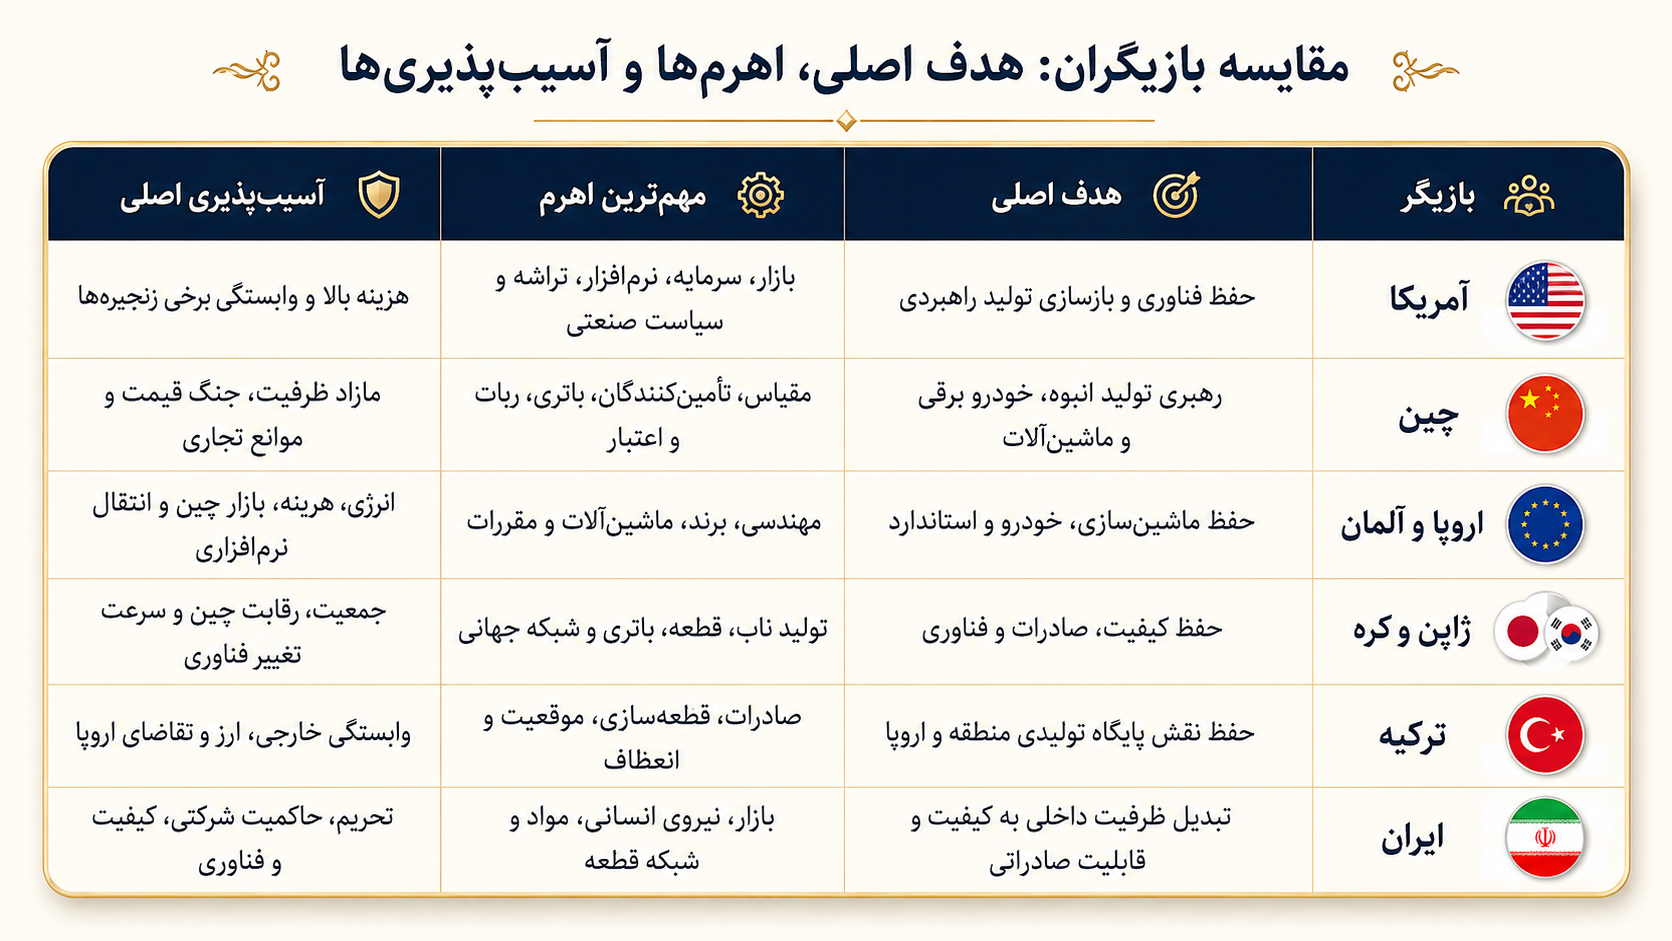
۵.۲۵.۱ بازی قیمت: چین به دلیل مقیاس تولید، تراکم زنجیره تأمین و شدت رقابت داخلی میتواند قیمت خودرو و تجهیزات را به سطوحی برساند که رقابت مستقیم با آن برای بسیاری از کشورها دشوار است. در مقابل، شرکتهای اروپایی و ژاپنی بیشتر بر کیفیت، قابلیت اطمینان و قدرت برند تکیه میکنند و آمریکا نیز از ترکیب بازار بزرگ داخلی و ابزارهایی مانند تعرفه برای حمایت از موقعیت صنعتی خود استفاده میکند. برای ایران، رقابت صرفاً بر پایه قیمت میتواند پرریسک باشد. اگر مزیت اصلی فقط ارزانتر بودن محصول باشد، شرکتهای داخلی در برابر مقیاس چین آسیبپذیر خواهند بود. بنابراین، رقابت باید بر ترکیبی از قیمت، تعمیرپذیری، خدمات، سازگاری با شرایط منطقه، دسترسی به قطعه و کیفیت قابلاعتماد استوار شود.
۵.۲۵.۲ بازی فناوری: در رقابت فناوری، هر یک از قدرتهای صنعتی در حلقههایی خاص مزیت بیشتری دارند. آمریکا در نرمافزار و تراشه جایگاه مهمی دارد، چین در باتری و تولید انبوه قدرتمند است، اروپا در ماشینآلات و استاندارد توان بالایی دارد و ژاپن و کره در قطعهسازی و مهندسی صنعتی تجربه عمیقی اندوختهاند. برای ایران، وابستگی کامل به یک مسیر فناوری میتواند خطر قفلشدن در یک معماری خاص را افزایش دهد. اگر تمام محصول، ابزار، نرمافزار و قطعات حیاتی به یک شریک یا یک کشور متصل شوند، تغییر شرایط سیاسی یا فناوری میتواند هزینه سنگینی ایجاد کند. به همین دلیل، تأمین فناوری باید تا حد امکان از چند مسیر انجام شود و معماری محصول نیز امکان جایگزینی و تغییر را حفظ کند.
۵.۲۵.۳ بازی بازار منطقهای: بازارهای خاورمیانه به میدان رقابت ترکیه، چین، ژاپن، کره و شرکتهای اروپایی تبدیل شدهاند. هرکدام از این بازیگران با ترکیبی از قیمت، برند، خدمات، تأمین مالی و شبکه توزیع تلاش میکنند سهم بیشتری از بازار منطقه به دست آورند. ایران در این رقابت الزاماً نباید در همان بخشهایی وارد شود که شرکتهای بزرگ جهانی بیشترین مزیت را دارند. محصولات تعمیرپذیر، خودروهای تجاری، قطعات و ماشینآلات متناسب با شرایط منطقه میتوانند زمینه مناسبتری برای رقابت باشند. بااینحال، نزدیکی جغرافیایی یا قیمت پایین بهتنهایی کافی نیست و موفقیت در بازار منطقه به کیفیت پایدار، شبکه خدمات و دسترسی قابلاعتماد به قطعه وابسته خواهد بود.
۵.۲۵.۴ بازی شریک خارجی: همکاری با شریک خارجی میتواند دسترسی به بازار، فناوری و تجربه تولید را افزایش دهد، اما این خطر نیز وجود دارد که شریک خارجی ایران را فقط بهعنوان محل مونتاژ یا بازار فروش در نظر بگیرد. به همین دلیل، قرارداد باید فراتر از خرید کیت و مونتاژ طراحی شود. دسترسی به طراحی، توسعه تأمینکنندگان داخلی، امکان صادرات، انتقال دانش مربوط به ابزار و همچنین حق تغییر و توسعه محصول باید تا حد امکان در ساختار همکاری دیده شوند. ارزش واقعی شریک خارجی زمانی بیشتر میشود که پروژه در کنار تولید، قابلیت جدیدی نیز در داخل ایجاد کند.
احتمالهای زیر وزنهای تحلیلی اولیهاند و نباید بهعنوان پیشبینی قطعی تلقی شوند. هدف آنها نشاندادن مسیرهای محتمل و کمک به سنجش تصمیمها در برابر آیندههای متفاوت است.
سناریوی ۱ - رقابت مدیریتشده و منطقهایشدن تولید: احتمال اولیه این سناریو ۳۵ درصد در نظر گرفته میشود. در این مسیر، زنجیره جهانی تولید از بین نمیرود، اما شرکتها بخشی از ظرفیت خود را به بازارهای هدف نزدیکتر میکنند تا ریسک تعرفه، حملونقل و اختلال زنجیره تأمین را کاهش دهند. در نتیجه، مونتاژ منطقهای افزایش مییابد، قراردادهای چندمنبعی بیشتر میشوند و کشورهایی مانند ترکیه، مکزیک، هند و کشورهای جنوب شرق آسیا میتوانند سهم بیشتری از تولید جهانی به دست آورند. برای ایران، این مسیر میتواند فرصتی برای تمرکز بر محصولات منطقهای، توسعه قطعهسازی و همکاری با چند شریک مختلف ایجاد کند. مزیت اصلی در این حالت نه ساخت همه چیز در داخل، بلکه قرارگرفتن هوشمندانه در چند حلقه قابلرقابت از زنجیره منطقهای خواهد بود.
سناریوی ۲ - موج صادرات و جنگ قیمت چین: احتمال اولیه این سناریو ۲۵ درصد است. اگر رشد ظرفیت تولید چین از تقاضای داخلی بیشتر شود، شرکتهای چینی میتوانند بخش بیشتری از تولید خود را به بازارهای خارجی هدایت کنند. افزایش صادرات میتواند قیمت خودرو و ماشینآلات را کاهش دهد و فشار زیادی بر تولیدکنندگان محلی وارد کند. در بسیاری از بازارها، واکنش دولتها ممکن است به شکل تعرفه، محدودیت واردات یا الزام تولید محلی ظاهر شود و رقابت شدید نیز میتواند به ادغام یا خروج برخی شرکتها منجر شود. ایران در چنین شرایطی بهتر است از رقابت مستقیم در محصولات کاملاً کالایی پرهیز کند. واردات هدفمند فناوری، استفاده از همکاری خارجی برای یادگیری و الزام شریک به ارائه خدمات و انتقال دانش میتواند منطقیتر از تلاش برای شکستدادن تولیدکننده چینی صرفاً بر پایه قیمت باشد.
سناریوی ۳ - بلوکبندی فناوری: برای این سناریو احتمال اولیه ۲۰ درصد در نظر گرفته میشود. در این مسیر، تراشه، نرمافزار، باتری، داده و ماشینآلات بیش از گذشته در بلوکهای فناوری متفاوت قرار میگیرند و دسترسی به برخی اجزا تابع منشأ فناوری یا روابط سیاسی میشود. این روند میتواند به ناسازگاری استانداردها، محدودیت در تأمین قطعات، افزایش هزینه طراحی و حتی نیاز به توسعه پلتفرمهای دوگانه برای بازارها یا تأمینکنندگان متفاوت منجر شود. برای ایران، پاسخ مناسب در چنین فضایی افزایش انعطاف معماری است. طراحی ماژولار، استفاده از چند منبع تأمین، حفظ مالکیت داده و ایجاد ذخیره برای قطعات بحرانی میتواند وابستگی به یک بلوک یا فناوری را کاهش دهد.
سناریوی ۴ - انتقال سریعتر به خودرو برقی: احتمال اولیه این سناریو ۱۰ درصد است. اگر قیمت باتری با سرعت بیشتری کاهش یابد و فروش خودروهای برقی سریعتر از انتظار رشد کند، بخش بزرگی از صنعت خودرو وارد دوره انتقال فشردهتری خواهد شد. در این حالت، بخشی از سرمایهگذاریهای موجود در موتور و گیربکس ارزش کمتری پیدا میکنند و نیاز به برق، زیرساخت شارژ و تجهیزات مرتبط افزایش مییابد. همزمان، وابستگی به چین در بخشهایی از زنجیره باتری و خودرو برقی میتواند بیشتر شود. برای ایران، منطقیتر است که ورود به برقیسازی از ناوگانهایی با الگوی مصرف مشخص آغاز شود. توسعه توان مدیریت باتری نیز میتواند اهمیت بیشتری از تلاش فوری برای ساخت همه اجزای زنجیره داشته باشد. ایجاد ظرفیت عظیم تولید سلول بدون بازار مطمئن نیز میتواند سرمایه زیادی را در پروژهای کمبازده قفل کند.
سناریوی ۵ - کندشدن انتقال و دوام هیبرید: احتمال اولیه این سناریو نیز ۱۰ درصد در نظر گرفته میشود. ممکن است محدودیت زیرساخت، قیمت برق یا تغییر سیاستها باعث شود خودروهای هیبریدی و مدلهای احتراق داخلی کارآمد برای مدت طولانیتری در بازار باقی بمانند. در چنین مسیری، سرمایهگذاری روی بهبود موتورهای موجود همچنان ارزش خواهد داشت و توسعه فناوری هیبرید میتواند پلی میان معماری فعلی و برقیسازی کامل ایجاد کند. برای ایران، حفظ انعطاف میان چند فناوری اهمیت زیادی پیدا میکند تا صنعت پیش از روشنشدن مسیر بازار، تمام سرمایه خود را روی یک گزینه متمرکز نکند. در مجموع، پیام مشترک این سناریوها آن است که آینده صنعت خودرو و ماشینسازی به یک مسیر واحد محدود نمیشود. کاهش قیمت، تغییر فناوری، منطقهایشدن تولید و تشدید رقابت ژئوپلیتیک میتوانند با سرعتهای متفاوت پیش بروند. به همین دلیل، مزیت ایران بیش از آنکه در انتخاب یک فناوری «برنده» از پیش تعیینشده باشد، در حفظ توان تغییر مسیر، توسعه چندمنبعی، مالکیت قابلیتهای حیاتی و پرهیز از قفلشدن در سرمایهگذاریهای بسیار اختصاصی خواهد بود.
۵.۲۷.۱ سیاست صنعتی را از هدف تناژ جدا کند: سیاست صنعتی نباید موفقیت را فقط با تعداد خودرو، دستگاه یا کارخانه بسنجد. افزایش تیراژ ممکن است بدون بهبود کیفیت، بهرهوری یا توان فنی رخ دهد و حتی به انباشت ظرفیت کمبازده منجر شود. برای ارزیابی عملکرد باید شاخصهایی مانند ارزش افزوده، کیفیت، صادرات، بهرهوری و عمق قابلیتهای صنعتی نیز در نظر گرفته شوند. ممکن است بنگاهی خودرو کمتری تولید کند، اما سهم بیشتری از طراحی، مهندسی، نرمافزار یا خدمات را در اختیار داشته باشد و در نتیجه از نظر صنعتی ارزش بیشتری ایجاد کند. هدف سیاست باید حرکت از «تولید بیشتر» به سمت «قابلیت بیشتر» باشد. تیراژ همچنان اهمیت دارد، اما زمانی ارزشمند است که با یادگیری، کیفیت و بازار همراه شود.
۵.۲۷.۲ رقابت را واقعی کند: رقابت فقط با صدور مجوز برای تأسیس شرکت جدید ایجاد نمیشود. اگر بنگاه تازهوارد به همان فناوری، همان شبکه تأمین و همان نظام قیمتگذاری وابسته باشد، ممکن است تنها ظرفیت اسمی بیشتری به صنعت اضافه کند بدون آنکه فشار رقابتی معناداری ایجاد شود. رقابت واقعی زمانی شکل میگیرد که شرکتها بتوانند در طراحی محصول، قیمت، کیفیت، خدمات، تأمین و مدل کسبوکار تفاوت ایجاد کنند و مشتری نیز امکان انتخاب داشته باشد. در نتیجه، سیاست رقابتی باید بیش از تعداد شرکتها به استقلال تصمیمگیری، امکان ورود فناوریهای متفاوت و کاهش موانع تغییر تأمینکننده توجه کند.
۵.۲۷.۳ قیمتگذاری را همراه با اصلاح حاکمیت انجام دهد: قیمتگذاری دستوری میتواند زیان، بدهی و کمبود نقدینگی ایجاد کند، اما آزادسازی قیمت در بازاری با رقابت ضعیف نیز ممکن است به انتقال ناکارآمدی و رانت به مصرفکننده منجر شود. به همین دلیل، اصلاح قیمت باید همراه با اصلاح ساختار حاکمیت شرکتی انجام شود. شفافیت مالی باید افزایش یابد، تعارضهای مالکیتی کاهش پیدا کنند و رقابت وارداتی کنترلشده بتواند بخشی از فشار رقابتی را ایجاد کند. اگر نگرانی اصلی حمایت از مصرفکنندگان آسیبپذیر است، حمایت مستقیم از آنها معمولاً شفافتر از سرکوب قیمت کل بازار خواهد بود. در این صورت، هزینه حمایت نیز روشنتر میشود و فشار کمتری به ترازنامه شرکت منتقل خواهد شد.
۵.۲۷.۴ حمایت را مشروط کند: حمایت صنعتی زمانی قابل دفاعتر است که به یک خروجی مشخص و قابلاندازهگیری متصل باشد. صادرات، بهبود کیفیت، انتقال فناوری، کاهش مصرف انرژی یا افزایش بهرهوری میتوانند از جمله معیارهایی باشند که تداوم حمایت به آنها وابسته شود. حمایتی که بدون شرط و بدون زمانبندی ادامه پیدا کند، ممکن است انگیزه اصلاح را کاهش دهد. در مقابل، اگر بنگاه بداند دسترسی به امتیاز، اعتبار یا تعرفه حمایتی به نتیجه مشخصی وابسته است، فشار بیشتری برای ارتقای عملکرد خواهد داشت.
۵.۲۷.۵ پلتفرم مشترک را تشویق کند: چند شرکت میتوانند در بخشهایی مانند پلتفرم پایه، آزمون یا برخی زیرسامانههای پرهزینه با یکدیگر همکاری کنند و در عین حال در طراحی نهایی، برند و محصول رقابت داشته باشند. این مدل میتواند هزینه توسعه و ابزارسازی را کاهش دهد و از پراکندگی سرمایه میان تعداد زیادی معماری مشابه جلوگیری کند. در عین حال، استفاده از پلتفرم مشترک نباید به یکسانشدن کامل محصولات منجر شود و فضای کافی برای رقابت در طراحی، کیفیت و تجربه مشتری باید حفظ شود.
۵.۲۷.۶ استاندارد و ایمنی را مستقل کند: تأیید ایمنی و استاندارد نباید تحت فشار تولیدکننده یا سیاستگذار صنعتی قرار گیرد. نهادی که مأمور افزایش تولید است، نباید همزمان درباره پذیرش یا رد کیفیت و ایمنی همان محصول تصمیم بگیرد. استقلال این فرایند برای حفظ اعتماد عمومی و ایجاد قابلیت صادراتی ضروری است. محصولی که فقط در بازار داخلی و با استانداردهای قابلتغییر قابل فروش باشد، شانس محدودی برای حضور پایدار در بازارهای خارجی خواهد داشت.
۵.۲۷.۷ آزمایشگاه و اندازهشناسی را توسعه دهد: ساخت داخل بدون توان آزمون معتبر نمیتواند کیفیت خود را اثبات کند. آزمایشگاه، اندازهشناسی و کالیبراسیون مستقل به تولیدکننده امکان میدهند مشخص کند محصول واقعاً با استاندارد موردنظر مطابقت دارد یا خیر. این زیرساخت همچنین در توسعه تأمینکننده اهمیت دارد. قطعهساز باید بتواند عیب را اندازهگیری کند، علت آن را پیدا کند و بهطور مستند نشان دهد که اصلاح انجام شده است.
۵.۲۷.۸ ماشینسازی را جداگانه ببیند: ماشینسازی نباید صرفاً بهعنوان بخش پشتیبان پروژههای بزرگ دولتی دیده شود. بسیاری از قابلیتهای مهم صنعتی در شرکتهای کوچک و تخصصی شکل میگیرند که یک دستگاه، ابزار یا فرایند خاص را بهتر از دیگران میشناسند. اگر سیاست فقط بر ایجاد شرکتهای بزرگ تمرکز کند، امکان رشد همین بنگاههای تخصصی کاهش پیدا میکند. شرکتهای کوچک ماشینسازی باید بتوانند از بازار، تأمین مالی و قراردادهای صنعتی برای توسعه محصول و صادرات استفاده کنند.
۵.۲۷.۹ بازار تعمیر و بازتولید را رسمی کند: تعمیر و بازتولید میتواند بخش مهمی از سیاست صنعتی باشد. بازسازی موتور، گیربکس، ماشین صنعتی و قطعات علاوه بر کاهش هزینه، اشتغال ایجاد میکند و نیاز به واردات محصول جدید را کاهش میدهد. رسمیشدن این بازار به استاندارد، ضمانت و قابلیت ردیابی نیاز دارد. اگر بازتولید با کیفیت مشخص انجام شود، میتواند بهجای بازار غیررسمی و نامطمئن، به بخشی قابلاعتماد از زنجیره صنعتی تبدیل شود.
۵.۲۷.۱۰ صادرات منطقهای را از طراحی محصول آغاز کند: محصول صادراتی نباید صرفاً نسخهای باشد که در بازار داخلی فروش نرفته یا ظرفیت مازاد کارخانه را پر میکند. طراحی برای صادرات باید از ابتدا نیاز بازار مقصد را در نظر بگیرد. شرایط آبوهوایی، کیفیت سوخت، توان تعمیر، استاندارد، قدرت خرید و نوع استفاده در هر بازار میتوانند متفاوت باشند. محصولی که برای همین شرایط طراحی شده باشد، شانس بیشتری برای حضور پایدار خواهد داشت.
۵.۲۷.۱۱ واردات را به یادگیری متصل کند: واردات ماشین، خودرو یا فناوری زمانی ارزش بیشتری ایجاد میکند که فقط به تحویل محصول محدود نشود. آموزش نیروی انسانی، ارائه خدمات، دسترسی به اسناد و تضمین تأمین قطعه باید بخشی از قرارداد باشند. در غیر این صورت، ممکن است شرکت تجهیز پیشرفتهای وارد کند اما برای نگهداری و استفاده مؤثر از آن همچنان کاملاً به فروشنده وابسته بماند.
۵.۲۷.۱۲ از پروژه برقی نمایشی پرهیز کند: خودروی برقی بدون برق مطمئن، زیرساخت شارژ، شبکه تعمیر و مدل اقتصادی پایدار صرفاً یک محصول تبلیغاتی خواهد بود. سیاست برقیسازی باید از کل سامانه آغاز شود. باید مشخص باشد خودرو کجا شارژ میشود، هزینه انرژی چگونه محاسبه میشود، باتری چگونه تعمیر یا جایگزین خواهد شد و مشتری چرا باید این محصول را انتخاب کند.
۵.۲۸.۱ تعداد پلتفرم را کاهش دهد: پلتفرمهای متعدد هزینه ابزار، قطعه، آموزش و موجودی را افزایش میدهند. هر معماری جدید مجموعهای از قطعات، قالبها، آزمونها و مهارتهای خاص خود را نیاز دارد و تنوع بیش از حد میتواند مقیاس هر محصول را کاهش دهد. کاهش تعداد پلتفرم به معنای کاهش تنوع محصول نیست. چندین محصول میتوانند بر پایه یک معماری مشترک توسعه پیدا کنند و در بدنه، تجهیزات، نرمافزار یا کاربرد با یکدیگر تفاوت داشته باشند.
۵.۲۸.۲ طراحی ماژولار ایجاد کند: طراحی ماژولار امکان میدهد بخشهایی مانند موتور، باتری، بدنه یا تجهیزات با هزینه کمتری تغییر کنند. در این معماری، تغییر یک زیرسامانه الزاماً به بازطراحی کل محصول منجر نمیشود. این ویژگی برای صنعتی که با عدمقطعیت فناوری و تأمین روبهروست اهمیت زیادی دارد. اگر یک قطعه یا فناوری از دسترس خارج شود، امکان جایگزینی آن در معماری ماژولار بیشتر خواهد بود.
۵.۲۸.۳ کیفیت را به سطح هیئتمدیره بازگرداند: کیفیت نباید فقط مسئولیت واحد کنترل کیفیت باشد. هزینه گارانتی، نرخ خرابی و شکایت مشتری مستقیماً بر سودآوری، برند و آینده محصول اثر میگذارند و باید در سطح مدیریت ارشد و هیئتمدیره بررسی شوند. اگر مدیران فقط تیراژ و فروش را دنبال کنند، ممکن است مشکلات کیفیت برای مدت طولانی پنهان بمانند و هزینه آن بعداً در قالب گارانتی و کاهش اعتماد بازار ظاهر شود.
۵.۲۸.۴ رابطه قطعهساز را مولد کند: فشار دائمی برای کاهش قیمت میتواند توان مالی و فنی قطعهساز را تضعیف کند. تأمینکنندهای که حاشیه کافی برای سرمایهگذاری، آموزش و تحقیق و توسعه ندارد، در بلندمدت نمیتواند کیفیت و فناوری خود را ارتقا دهد. قرارداد باید فضای لازم برای بهبود فرایند و سرمایهگذاری را فراهم کند و در صورت کاهش هزینه یا افزایش کیفیت، بخشی از منفعت نیز میان دو طرف تقسیم شود. رابطه پایدار و قابلپیشبینی معمولاً انگیزه بیشتری برای یادگیری مشترک ایجاد میکند.
۵.۲۸.۵ مالکیت داده را حفظ کند: داده مربوط به عملکرد دستگاه، خرابی، فرایند تولید و مشتری بخشی از دارایی شرکت است. اگر این اطلاعات بهطور کامل در اختیار فروشنده ماشین، نرمافزار یا شریک خارجی قرار گیرد، بنگاه بخشی از توان یادگیری خود را از دست میدهد. دسترسی به داده همچنین برای تعمیر پیشبینانه، توسعه محصول و تحلیل کیفیت ضروری است. بنابراین، قرارداد فناوری باید روشن کند چه کسی مالک داده است و شرکت تا چه حد به اطلاعات خام و تنظیمات دسترسی دارد.
۵.۲۸.۶ برنامه توقف طراحی کند: برای هر قطعه بحرانی باید از پیش مشخص باشد که در صورت اختلال چه اقدامی انجام خواهد شد. سطح موجودی، تأمینکننده دوم، زمان لازم برای بازطراحی و اولویت محصولات باید پیش از بحران تعیین شوند. اگر این تصمیمها پس از قطع تأمین گرفته شوند، بخشی از زمان ارزشمند از دست خواهد رفت. برنامه توقف در واقع نقشه واکنش زنجیره تأمین به اختلال است.
۵.۲۸.۷ خدمات را مرکز سود بداند: قطعه یدکی، تعمیر، آموزش و بازسازی میتوانند درآمدی پایدارتر از فروش اولیه ایجاد کنند. مشتری ممکن است محصول را یکبار بخرد، اما برای سالها به خدمات و قطعه نیاز خواهد داشت. اگر خدمات فقط بهعنوان هزینه دیده شود، شرکت بخشی از درآمد و رابطه بلندمدت با مشتری را از دست میدهد. در مقابل، شبکه خدمات قوی میتواند خود به مزیت رقابتی محصول تبدیل شود.
۵.۲۸.۸ پروژه را با بازار آغاز کند: خرید خط تولید نباید نقطه آغاز پروژه باشد. پیش از سرمایهگذاری باید مشتری، نوع محصول، تیراژ و قیمت هدف مشخص باشند. اگر این پرسشها پس از نصب کارخانه مطرح شوند، ممکن است شرکت مجبور شود برای ظرفیتی که ساخته شده بهدنبال بازار بگردد. مسیر منطقی برعکس است و ابتدا باید مسئله بازار روشن شود و سپس ابزار تولید متناسب با آن انتخاب شود.
۵.۲۹.۱ از قطعه ساده به قابلیت حرکت کند: مزیت قطعهساز نباید فقط در داشتن ماشین و نیروی کار ارزان خلاصه شود. بنگاه باید بهتدریج در شناخت ماده، فرایند، طراحی، آزمون و حل مسئله مشتری دانش تخصصی ایجاد کند. وقتی شرکت فقط مطابق نقشه تولید میکند، بهراحتی قابل جایگزینی است. اما اگر بتواند پیشنهاد طراحی بدهد، عیب را تحلیل کند یا فرایند بهتری توسعه دهد، از سازنده ساده به شریک فنی تبدیل میشود.
۵.۲۹.۲ به یک خودروساز وابسته نماند: وابستگی کامل به یک مشتری قدرت چانهزنی قطعهساز را کاهش میدهد و هر تغییر در سفارش یا پرداخت میتواند بقای شرکت را تهدید کند. تنوع مشتری، حتی اگر بهتدریج شکل بگیرد، میتواند تابآوری را افزایش دهد. حضور در چند صنعت یا بازار صادراتی نیز امکان استفاده بهتر از ظرفیت و کاهش ریسک را فراهم میکند.
۵.۲۹.۳ استاندارد را مستندسازی کند: دانش تولید نباید فقط در ذهن یک استادکار یا اپراتور باتجربه باقی بماند. روش تنظیم ماشین، پارامتر فرایند، معیار کیفیت و شیوه رفع عیب باید تا حد امکان ثبت و مستند شوند. مستندسازی امکان آموزش نیروی جدید، تکرار کیفیت و انتقال تجربه را فراهم میکند و وابستگی شرکت به افراد خاص را کاهش میدهد.
۵.۲۹.۴ ماشین را دیجیتال کند: دیجیتالیکردن الزاماً به خرید دستگاه کاملاً جدید نیاز ندارد. حتی ماشین قدیمی را میتوان با حسگر، ثبت توقف و برنامه نگهداری پیشگیرانه بهتر مدیریت کرد. جمعآوری داده کمک میکند مشخص شود خرابیها چه زمانی و به چه دلیل رخ میدهند و کدام ماشین واقعاً گلوگاه تولید است. این اطلاعات میتواند تصمیم درباره تعمیر یا تعویض تجهیز را دقیقتر کند.
۵.۲۹.۵ به بازار یدکی و صادرات فکر کند: قطعهساز میتواند خارج از قرارداد OEM نیز بازار ایجاد کند. بازار قطعات یدکی و صادرات میتوانند وابستگی شرکت به یک خودروساز را کاهش دهند، مشروط بر آنکه کیفیت، استاندارد و برند قابلاعتماد ایجاد شود. ورود به این بازار همچنین شرکت را مستقیماً با مشتری و رقبا روبهرو میکند و اطلاعات بیشتری درباره نیاز واقعی بازار فراهم میآورد.
۵.۲۹.۶ در ابزار و نمونهسازی سرمایهگذاری کند: توان ساخت نمونه سریع، ابزار و فیکسچر به قطعهساز اجازه میدهد در فرایند توسعه محصول مشارکت کند. شرکتی که بتواند یک ایده را سریع به نمونه تبدیل و آن را آزمون کند، دیگر فقط مجری دستور نیست و میتواند در طراحی و حل مسئله مشتری نقش داشته باشد. همین تغییر میتواند ارزش افزوده و قدرت چانهزنی بنگاه را افزایش دهد.
سرمایهگذار در صنعت خودرو و ماشینسازی نباید فقط اندازه کارخانه، تعداد ماشینها یا حجم تولید را ببیند. ارزش اقتصادی یک بنگاه به کیفیت سود، قابلیتهای فنی، ساختار بازار و میزان انعطاف داراییهای آن وابسته است.
در ارزیابی خودروساز باید مشخص شود شرکت واقعاً سود عملیاتی دارد یا سود آن حاصل قیمتگذاری و حمایت خاص است. ساختار قیمتگذاری، میزان بدهی و تعهدات گارانتی نیز باید بررسی شوند، زیرا این تعهدات میتوانند بخش مهمی از جریان نقدی آینده را مصرف کنند.
عمر پلتفرم یکی دیگر از متغیرهای مهم است. شرکتی که بخش زیادی از دارایی خود را روی محصولی نزدیک به پایان عمر فناوری متمرکز کرده است، ممکن است به سرمایهگذاری مجدد بزرگی نیاز داشته باشد. وابستگی ارزی و وجود قطعات بحرانی خارجی نیز باید روشن باشند، زیرا تغییر نرخ ارز یا قطع یک مسیر تأمین میتواند اقتصاد پروژه را بهسرعت تغییر دهد.
نرخ بهرهبرداری از ظرفیت نیز اهمیت زیادی دارد. کارخانهای با ظرفیت اسمی بالا اما استفاده واقعی پایین، الزاماً دارایی جذابی نیست. همینطور باید بررسی شود که محصول تا چه حد امکان صادرات دارد و آیا شرکت فقط به بازار محافظتشده داخلی وابسته است یا میتواند در بازار رقابتی نیز فروش داشته باشد.
در ماشینسازی، علاوه بر این موارد، دفتر سفارش اهمیت ویژهای دارد. وجود سفارشهای آینده میتواند درباره پایداری درآمد اطلاعات بیشتری از فروش یک سال ارائه کند. سهم درآمد خدمات پس از فروش و قطعات نیز باید بررسی شود، زیرا این بخشها معمولاً درآمد تکرارشوندهتری نسبت به فروش اولیه ماشین دارند.
مالکیت طراحی از دیگر عوامل مهم است. شرکت ماشینسازیای که نقشه، نرمافزار و دانش محصول خود را در اختیار دارد، معمولاً توان بیشتری برای توسعه نسل بعدی و پاسخ به سفارشهای سفارشی دارد. در مقابل، وابستگی شدید به یک پروژه یا یک مشتری میتواند ریسک قابلتوجهی ایجاد کند.
در نهایت، ارزش دفتری کارخانه همیشه معادل ارزش اقتصادی آن نیست. یک مجموعه بزرگ با ماشینآلات بسیار اختصاصی ممکن است در صورت رونق محصول ارزش بالایی داشته باشد، اما اگر همان محصول منسوخ شود، فروش یا تغییر کاربری داراییها دشوار خواهد بود. به همین دلیل، سرمایهگذار باید علاوه بر اندازه دارایی، انعطاف آن، امکان استفاده مجدد و ارزش قابلیتهای انسانی و فنی شرکت را نیز بسنجد.
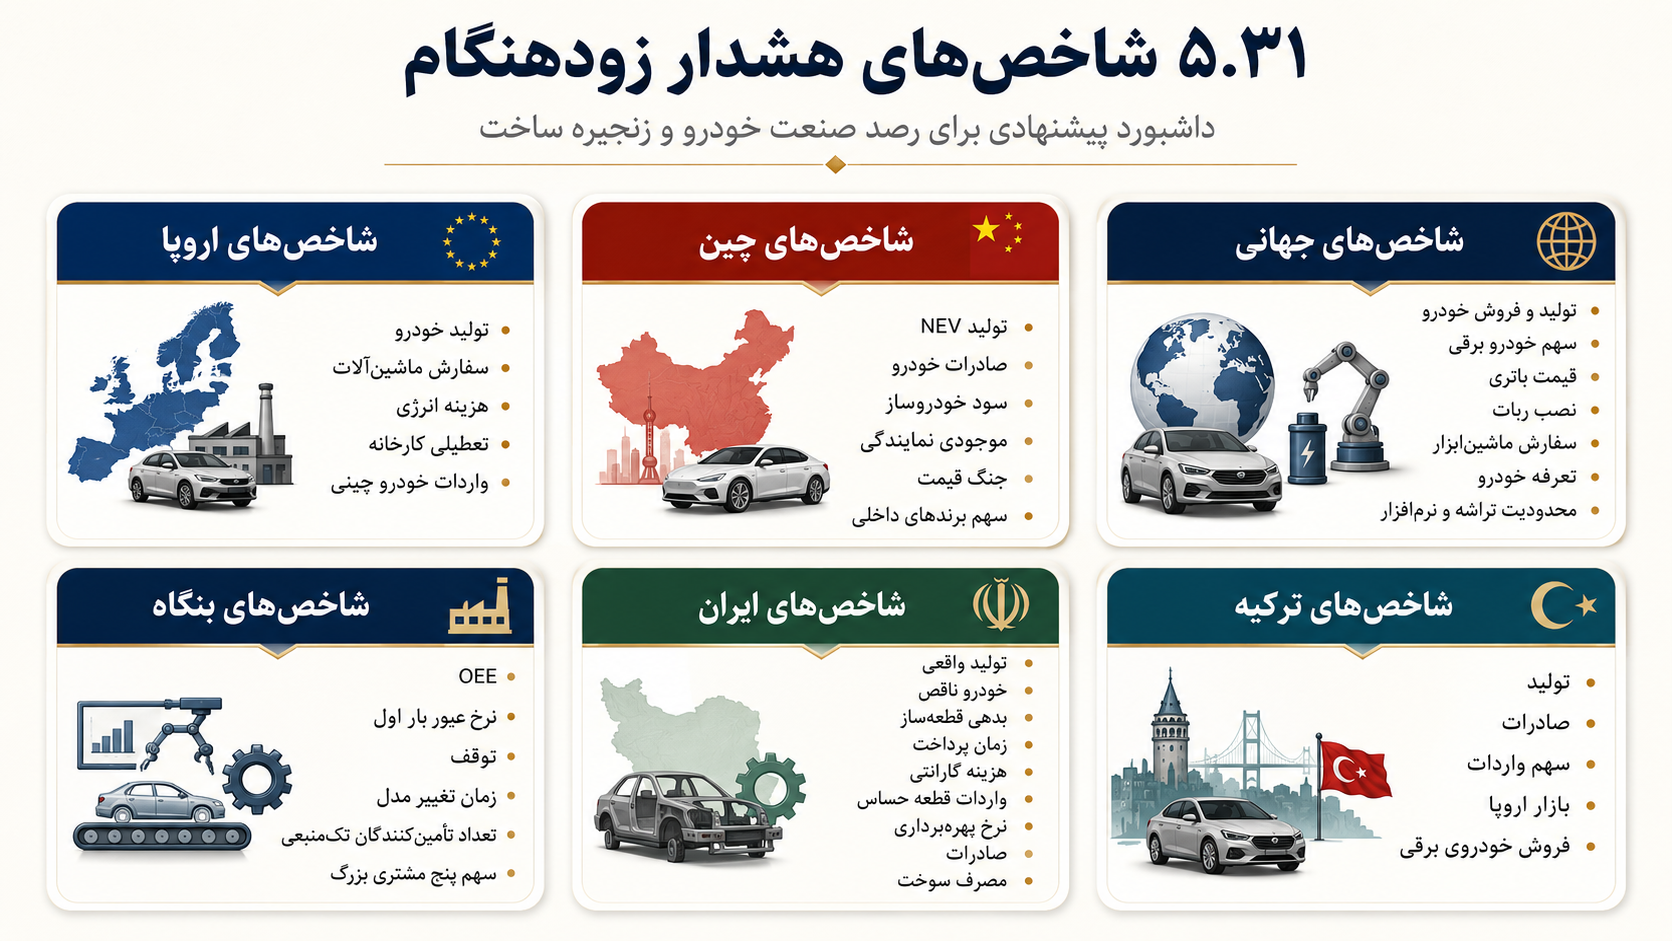
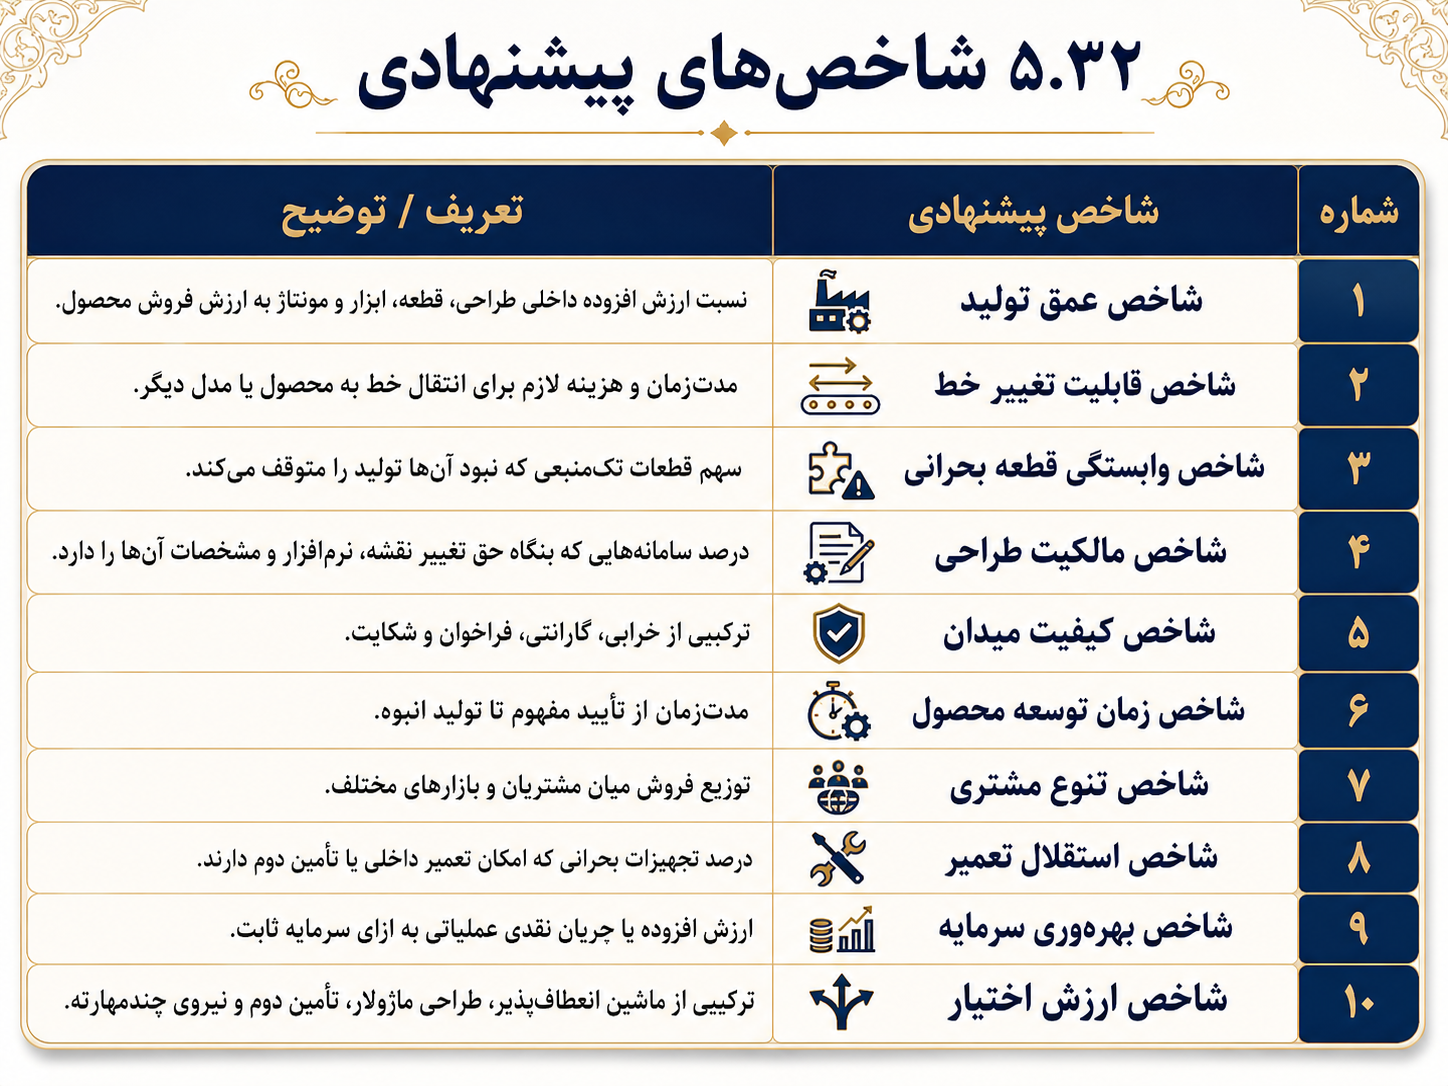
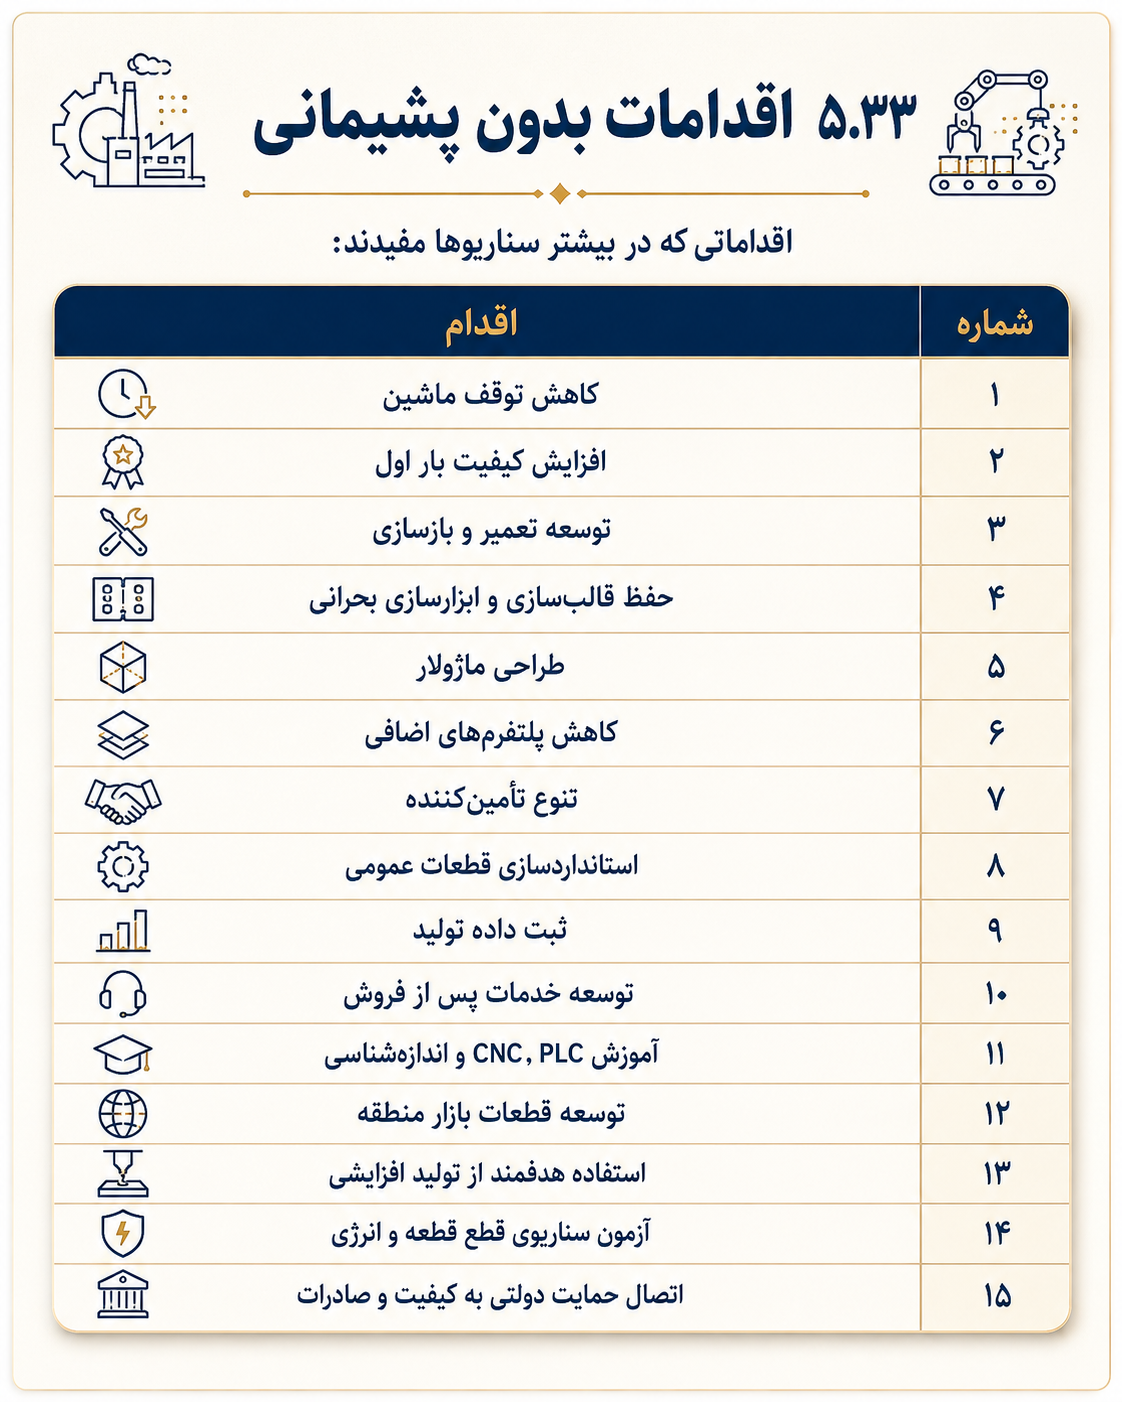
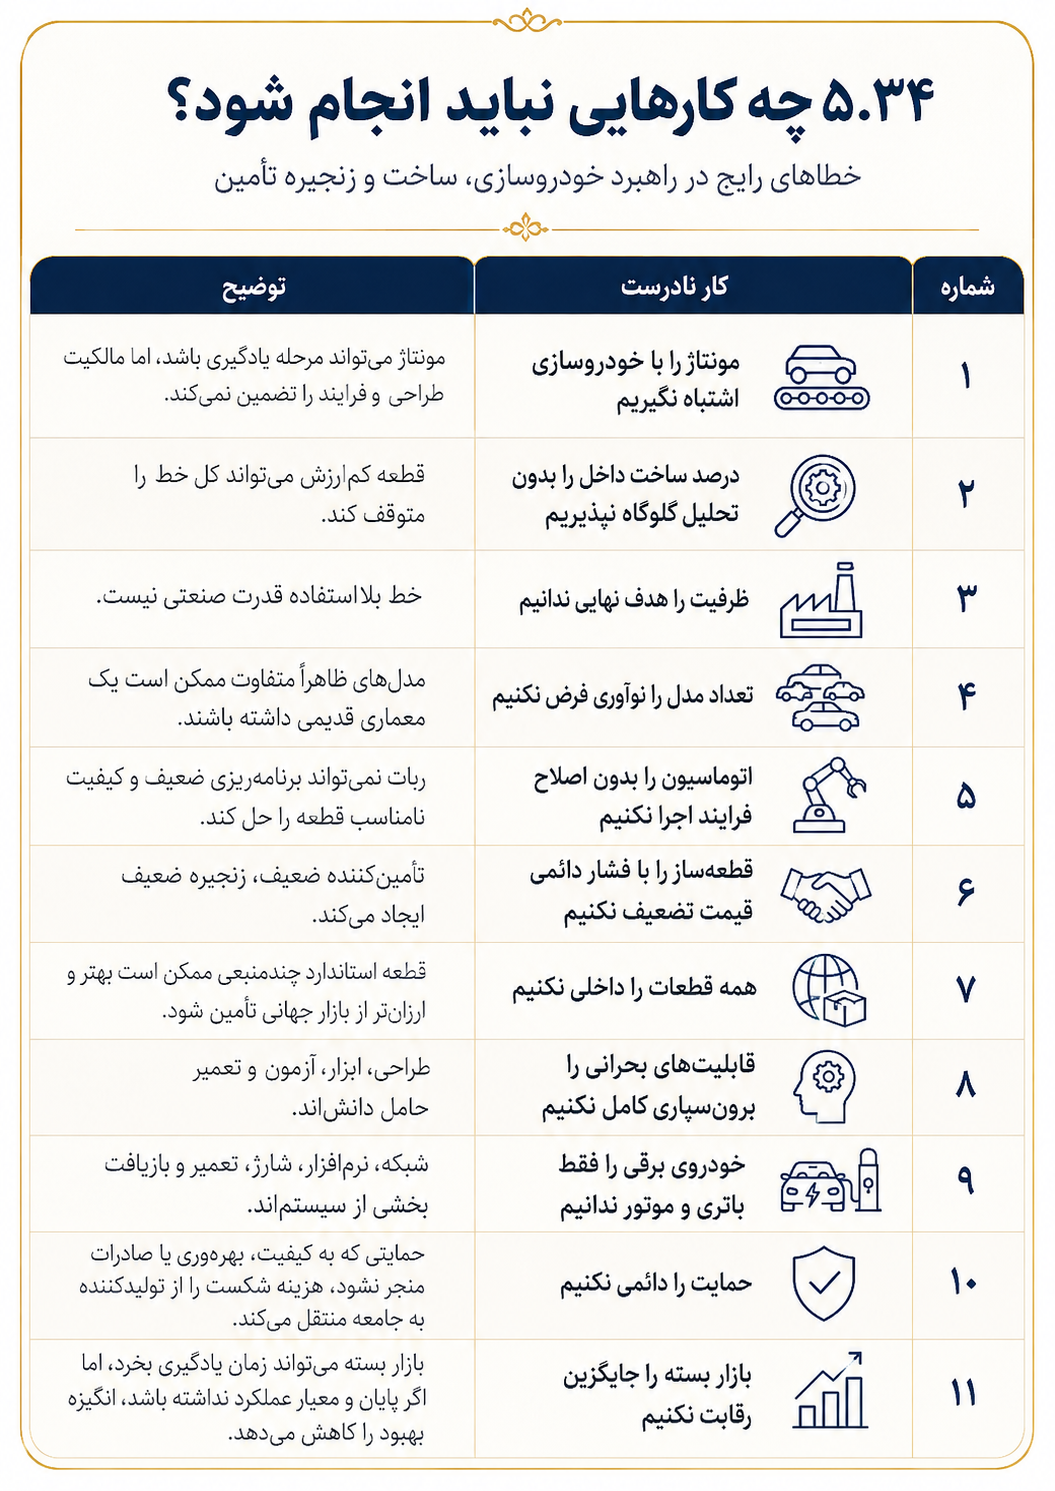
تولید، ماشینآلات و خودرو را نمیتوان صرفاً مجموعهای از کارخانهها، خطوط مونتاژ و آمار تیراژ دانست. پشت هر محصول صنعتی شبکهای از طراحی، ابزار، مواد، ماشینآلات، نرمافزار، کنترل کیفیت، تأمینکنندگان و خدمات قرار دارد. قدرت صنعتی واقعی زمانی شکل میگیرد که این اجزا بتوانند در کنار یکدیگر محصولی رقابتی تولید کنند و همزمان در برابر تغییر بازار، فناوری یا اختلال زنجیره تأمین انعطاف داشته باشند.
تجربه کشورهای مختلف نشان میدهد که یک الگوی واحد برای موفقیت صنعتی وجود ندارد. آمریکا از بازار بزرگ، دسترسی به سرمایه، نرمافزار و فناوریهای پیشرفته برخوردار است و تلاش میکند بخشی از ظرفیتهای تولیدی را بهصورت گزینشی بازسازی کند. چین با اتکا به مقیاس عظیم، شبکه متراکم تأمینکنندگان، باتری، خودروهای برقی و رباتیک به مهمترین مرکز رشد تولید جهان تبدیل شده است. اروپا و بهویژه آلمان همچنان در ماشینآلات، مهندسی و استاندارد مزیت عمیقی دارند، هرچند هزینه بالای تولید و رقابت فزاینده چین فشار زیادی بر صنایع آنها وارد کرده است.
ژاپن و کره جنوبی مسیر دیگری را طی کردهاند و بخش بزرگی از مزیت خود را بر کیفیت، تولید ناب، قطعهسازی و شبکههای بینالمللی تولید بنا کردهاند. ترکیه نیز نمونهای منطقهای از صنعتی است که توانسته با تولید صادراتمحور و اتصال به زنجیره ارزش اروپا جایگاهی مهم در خودرو و قطعهسازی به دست آورد. در سوی دیگر، کشورهای خلیج فارس با استفاده از سرمایه و بازار مصرف تلاش میکنند کارخانهها و شرکتهای خارجی را جذب کنند و سهمی از زنجیرههای صنعتی آینده به دست آورند. این تفاوتها نشان میدهند که موفقیت صنعتی بیش از آنکه به تکرار یک مدل مشخص وابسته باشد، به ترکیب درست قابلیتهای داخلی، بازار، سرمایه و ارتباط با شبکه جهانی بستگی دارد.
ایران نیز فاقد پایه صنعتی نیست. بازار داخلی بزرگ، دسترسی به مواد اولیه، نیروی انسانی فنی، شبکه گسترده قطعهسازی، چند دهه تجربه خودروسازی و توان قابلتوجه در تعمیر و بازسازی، داراییهایی واقعی هستند که ایجاد دوباره آنها از نقطه صفر بسیار دشوار خواهد بود. بااینحال، همین صنعت با مشکلات ساختاری مهمی نیز روبهروست. وابستگی به برخی قطعات حساس، استفاده طولانی از پلتفرمهای قدیمی، نوسان کیفیت، ضعف حضور صادراتی، ساختار پیچیده قیمتگذاری، محدودیتهای ناشی از تحریم و رابطه نامتوازن میان خودروساز و تأمینکنندگان باعث شدهاند بخشی از ظرفیت موجود به قدرت صنعتی پایدار تبدیل نشود.
در چنین شرایطی، راهبرد مناسب برای ایران نه تعطیلی صنعت و جایگزینی کامل تولید با واردات است و نه تلاش برای ساخت همه اجزا و فناوریها در داخل. انتخاب منطقی نیازمند تمایز میان چند نوع قابلیت است.
بخشی از قابلیتها مستقیماً مزیت رقابتی و اختیار صنعتی ایجاد میکنند. طراحی محصول، معماری پلتفرم، یکپارچهسازی سامانهها، آزمون و شناخت بازار در این گروه قرار دارند و باید تا حد قابلتوجهی در کنترل بنگاه باقی بمانند. بدون این تواناییها، حتی کارخانهای با تیراژ بالا برای هر تغییر اساسی در محصول به شریک خارجی وابسته خواهد بود.
گروه دیگری از فعالیتها شاید در محصول نهایی دیده نشوند، اما نقش پشتیبان بحرانی دارند. قالبسازی، ابزارسازی، تعمیر ماشینآلات و سامانههای کنترل از جمله این قابلیتها هستند. لازم نیست همه آنها در هر شرکت بهطور کامل داخلی باشند، اما باید در داخل کشور یا از طریق چند مسیر مطمئن به آنها دسترسی وجود داشته باشد تا خرابی یک ابزار یا قطع یک تأمینکننده کل تولید را متوقف نکند.
در مقابل، فعالیتها و قطعات استانداردی که تأمینکنندگان متعدد، مشخصات روشن و هزینه تعویض پایینی دارند میتوانند از بازار رقابتی خریداری شوند. داخلیسازی این اقلام فقط زمانی توجیه دارد که مزیت اقتصادی یا راهبردی مشخصی ایجاد کند. هدف اصلی نباید بالا بردن مصنوعی درصد ساخت داخل باشد، بلکه باید آسیبپذیریهای واقعی زنجیره کاهش یابند و قابلیتهایی حفظ شوند که امکان تغییر مسیر را فراهم میکنند.
راهبرد صنعتی ایران همچنین نباید تمام ظرفیت خود را بر خودرو سواری انبوه متمرکز کند. فرصتهای قابلتوجهی در خودروهای تجاری، اتوبوس، تراکتور، تجهیزات کشاورزی، ماشینآلات صنعتی، قطعات یدکی، بازتولید و تعمیر، نرمافزار، ابزارسازی و محصولات متناسب با بازارهای منطقه وجود دارند. در برخی از این حوزهها، نیازهای ایران و کشورهای همسایه شباهت بیشتری دارند و عواملی مانند تعمیرپذیری، قیمت، شرایط جاده، نوع سوخت و دسترسی به خدمات میتوانند مزیتی متفاوت از رقابت مستقیم با بزرگترین خودروسازان جهان ایجاد کنند.
به همین دلیل، مهمترین شاخص موفقیت صنعتی را نباید فقط در تعداد دستگاههای تولیدشده جستوجو کرد. پرسش مهمتر این است که آیا صنعت میتواند محصول را طراحی و توسعه دهد، کیفیت آن را بهطور پایدار تضمین کند، ماشینآلات و ابزارهای خود را تعمیر و اصلاح کند، محصول را بدون اتکای دائمی به بازار محافظتشده در یک محیط رقابتی بفروشد و در صورت قطع یک قطعه یا تغییر فناوری، مسیر جایگزینی ایجاد کند.
تفاوت میان مونتاژ و قابلیت صنعتی نیز دقیقاً در همین نقطه آشکار میشود. کشوری که فقط خط مونتاژ در اختیار دارد، ممکن است حجم تولید بالایی ثبت کند، اما ادامه کار آن به تصمیم، فناوری و قطعات دیگران وابسته خواهد بود. در مقابل، کشوری که طراحی، مهندسی، ابزار، کیفیت، تأمین و سازوکار یادگیری را در اختیار دارد، حتی اگر همه قطعات را در داخل نسازد، قدرت بیشتری برای انتخاب شریک، تغییر محصول و واکنش به بحران خواهد داشت.
در نهایت، هدف صنعتی نباید «ساخت همه چیز» باشد، همانطور که «خرید همه چیز از بیرون» نیز راهبرد پایداری نیست. هدف اصلی باید ساخت اکوسیستمی باشد که بتواند تشخیص دهد چه چیزی ارزش ساختن دارد، چه چیزی را بهتر است از بازار جهانی بخرد و کدام دانش و قابلیت را تحت هیچ شرایطی نباید از دست بدهد. همین توان انتخاب و تغییر مسیر است که تولید را از داشتن کارخانه فراتر میبرد و به قدرت صنعتی و اختیار راهبردی تبدیل میکند.

