
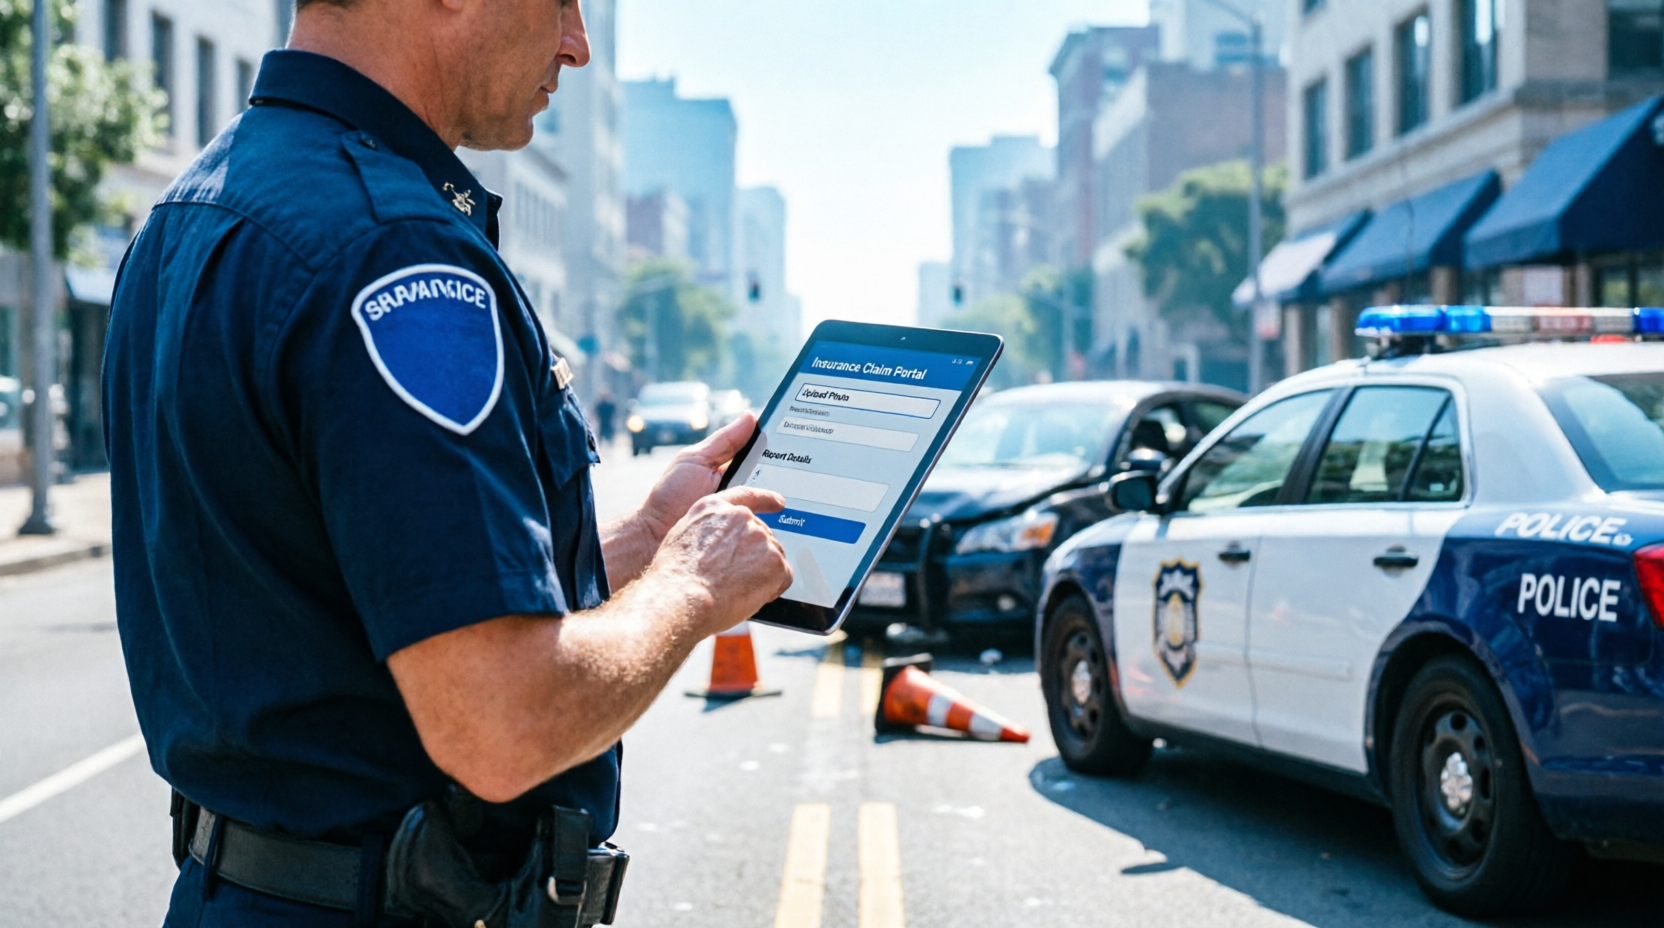
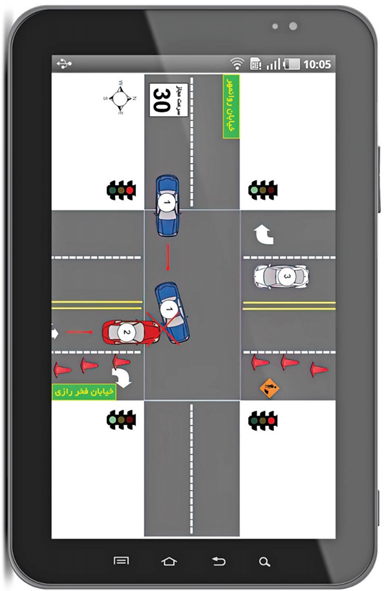
کروکی یک گزارش دقیق و مصور از صحنه تصادف است که در آن اطلاعاتی همچون تاریخ، ساعت، مکان، زمان و سایر جزئیات حادثه شرح داده میشود. از اطلاعات موجود در کروکی تصادفات برای شناسایی مقصر و دریافت خسارت از او استفاده میشود. همچنین این گزارش به تعیین علل ایجاد مشکلات ایمنی در جادهها و خودروها کمک میکند.
کروکی هایی که به صورت دستی ترسیم و به شرکت های بیمه ارائه می شد دارای نواقص، مشکلات و چالش های بودند که الکترونیکی نمودن آن باعث رفع آنها می شود. برخی از فواید اجرای پروژه کروکی برخط عبارتند از:
1- جمعآوری دقیق اطلاعات تصادفات: امکان جمعآوری دقیق و کامل اطلاعات مرتبط با تصادفات و حوادث را دارد.
2- ارتباط موثر با مراکز بیمه و ارزیابان خسارت: امکان برقراری ارتباط سریع و موثر با مراکز بیمه و ارزیابان خسارت ارسال به موقع اطلاعات تصادف و کروکی به آنها.
3- تحلیل دادهها: امکان تحلیل دادههای تصادفات را داشته و عوامل موثر در وقوع تصادفات را تشخیص دهد و اقدامات پیشگیرانه را پیشنهاد میکند.
4- راهبردهای کاهش تصادفات: ارائه راهبردهایی، به کاهش تعداد تصادفات و افزایش ایمنی رانندگی به ذینفعان.
5- دسترسی آسان به کروکیها: دسترسی آسان و سریع به کروکی تصادف برای طرفین آن.
6- یکپارچه سازی: امکان اتصال و یکپارچه سازی سرویس کروکی برخط در تشکیل برخط پرونده خسارت بیمه های اتومبیل.
۱- جلوگیری از تخلف و تقلب کروکی جعلی با الکترونیکی شدن فرآیند ثبت کروکی، امکان دستکاری، جعل یا بازترسیم کروکی از بین میرود و این امر باعث جلوگیری از تحمیل خسارتهای تقلبی به صنعت بیمه میشود.
۲- شناسایی نقاط حادثهخیز با تجمیع دادههای مکانی تصادفات، نقاط پرخطر (Black Spots) بهراحتی قابل شناسایی هستند و بیمه مرکزی و سندیکای بیمهگران میتوانند از سازمانهای مربوطه (شهرداریها، وزارت راه و شهرسازی) پیگیری اصلاح و رفع آنها را انجام دهند.
۳- شناسایی عوامل حادثه عوامل محیطی و زیرساختی مانند نبود نور کافی در گذرگاهها، نبود تابلو و علائم هشدار برای راننده، خرابی جاده و... قابل شناسایی هستند و بیمه مرکزی و سندیکای بیمهگران میتوانند از سازمانهای مربوطه پیگیری اصلاح و رفع آنها را انجام دهند.
۴- شناسایی علل حادثه علل فنی و ایمنی مانند نقص فنی خودرو، عدم برخورداری از استانداردهای ایمنی برای جلوگیری از حوادث جانی و بدنی و... قابل شناسایی هستند و بیمه مرکزی و سندیکای بیمهگران میتوانند از سازمانهای مربوطه (مانند سازمان استاندارد، پلیس راهور، خودروسازان) پیگیری اصلاح و رفع آنها را انجام دهند که برآورد میشود حداقل ۱۰ درصد ضریب خسارت بیمههای اتومبیل را کاهش دهد.
۵- شناسایی تعدد خسارت سازمانیافته با تحلیل دادهها، میتوان باندهایی را شناسایی کرد که اشخاص یا خودروهای خاصی را بهصورت سازمانیافته برای دریافت خسارتهای جعلی یا بزرگنماییشده وارد تصادفات میکنند.
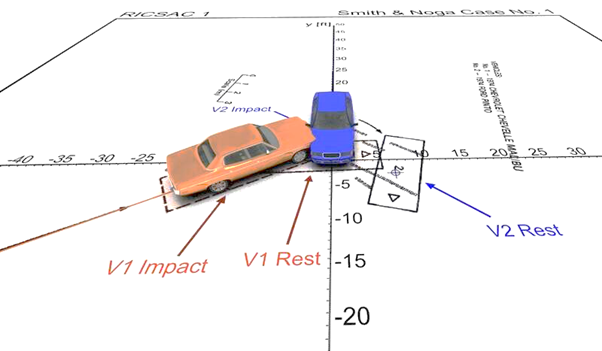
۶- حذف کامل فرآیند کاغذی و استانداردسازی کروکی با اجرای طرح کروکی آنلاین، کاغذ از فرآیند ثبت تصادف حذف شده و ترسیم کروکی کاملاً استاندارد میشود. این امر باعث یکپارچگی دادهها و قابلیت مقایسه و تحلیل آنها میشود.
۷- افزایش چشمگیر سرعت و دقت رسیدگی به خسارت کروکی آنلاین سرعت کار، صحت و دقت را بهطور همزمان افزایش میدهد و بهگفته رئیس کل بیمه مرکزی، بخش عمدهای از معضل تصادفات رانندگی را تعدیل میکند.
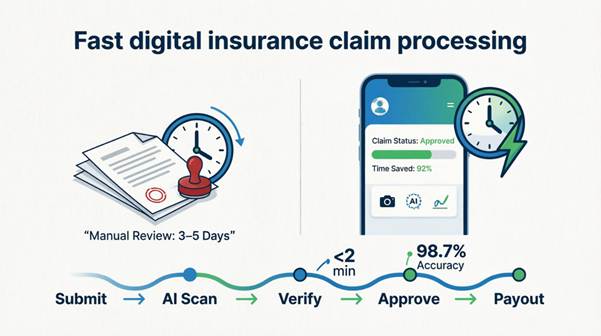
۸- انتقال آنی دادهها به بیمه مرکزی (کاهش از روزها به ۲ ساعت) پیش از این، انتقال اطلاعات تصادف به بیمه مرکزی زمانبر بود، اما با کروکی آنلاین، دادهها ظرف مدت دو ساعت به بیمه مرکزی منتقل میشود. این سرعت، امکان واکنش سریعتر و تحلیل بلادرنگ را فراهم میکند.
۹- کاهش خطاهای انسانی و افزایش شفافیت کاهش زمان انتظار شهروندان، کاهش خطاهای انسانی و افزایش شفافیت در رسیدگی به پروندهها ازجمله مزیتهای کلیدی حذف کروکی کاغذی و جایگزینی آن با نسخه آنلاین است.
۱۰- پرداخت خسارت بدون نیاز به مراجعه حضوری با راهاندازی این سامانه، شهروندان بدون نیاز به مراجعه حضوری به شرکتهای بیمه، خسارت خود را برآورد کرده و دریافت میکنند. این امر هزینههای سربار عملیاتی شرکتهای بیمه را بهشدت کاهش میدهد.
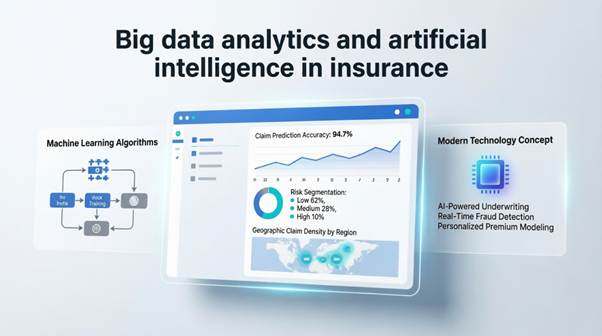
۱۱- امکان استفاده از هوش مصنوعی برای تخمین خسارت و افت قیمت خودرو با توجه به انبار دادهای که از کروکی آنلاین ایجاد میشود، میتوان از هوش مصنوعی برای تخمین هزینهها، خسارت وارده و حتی افت قیمت خودرو استفاده کرد.
۱۲- ایجاد بانک اطلاعاتی تجمیعشده و قابل تعمیم یکی از مهمترین مزایای این سیستم، ایجاد بانک اطلاعات تجمیعشده است که قابلیت گسترش به خسارات بزرگتر و سایر رشتهها از جمله بیمه باربری را دارد.
۱۳- تحلیل دادهکاوی برای کشف الگوهای پنهان تقلب تجربه جهانی نشان میدهد که الگوریتمهای دادهکاوی میتوانند الگوهای مشکوک در خسارتها را بهسرعت شناسایی کنند و زمان و منابع صرفشده برای تحقیقات را کاهش دهند. این موضوع مکمل مورد اول و پنجم شماست.
۱۴- پیشبینی ریسک و قیمتگذاری پویا (Dynamic Pricing) تحلیل دادههای تصادف به شرکتهای بیمه اجازه میدهد ارزیابی ریسک دقیقتری داشته باشند و حق بیمه را بر اساس ریسک واقعی هر راننده یا منطقه تعیین کنند.
۱۵- پشتیبانی از طرح بیمه شخص ثالث رانندهمحور دادههای کروکی برخط، زیرساخت لازم برای اجرای طرح بیمه شخص ثالث رانندهمحور را فراهم میکند که در آن سوابق رانندگی هر فرد مبنای محاسبه حق بیمه قرار میگیرد.
۱۶- همافزایی بین پلیس راهور، بیمه مرکزی و شرکتهای بیمه این پروژه یک همکاری مشترک بین بیمه مرکزی و پلیس راهور فراجا است که از سال ۱۴۰۰ بهصورت آزمایشی در استان قم آغاز شد و اکنون در حال گسترش به کل کشور است.
۱۷- کاهش تلفات جانی و مالی ناشی از تصادفات رئیس کل بیمه مرکزی، کاهش تلفات و خسارتهای ناشی از تصادفات را یکی از راهبردهای اساسی بیمه مرکزی نامیده و ابراز امیدواری کرده با اجرای این طرح، گام بزرگی در این مسیر برداشته شود.
۱۸- همراستایی با طرح «سوئیچ بیمه«کروکی آنلاین بهعنوان یکی از سرویس های کلیدی زیرساخت «سوئیچ بیمه» (تبادل الکترونیکی اطلاعات بین تمام بازیگران صنعت بیمه) شناخته میشود.
براساس برآوردهای به عمل آمده اجرای کروکی برخط با تحلیل صحیح دادههای آن باعث کاهش حداقل 20 درصدی ضریب خسارت بیمه های اتومبیل خواهد شد. ترکیب عوامل زیر این کاهش را امکانپذیر میسازد:
1. جلوگیری از خسارتهای تقلبی )۵ تا ۱۰ درصد از کل خسارتها)
2. شناسایی و اصلاح نقاط حادثهخیز (کاهش تعداد تصادفات)
3. پیگیری عوامل و علل حوادث از سازمانهای مسئول (کاهش ریسک)
4. نرخگذاری دقیقتر بر اساس ریسک واقعی )کاهش adverse selection(
5. کاهش هزینههای عملیاتی رسیدگی به خسارت (۱۵ تا ۲۰ درصد)
6. کاهش نشت خسارت با هوش مصنوعی (۲۵ تا ۳۰ درصد)
اگر صنعت بیمه ایران بتواند از این انبار دادهای (Data Warehouse) که توسط کروکی برخط ایجاد میشود، برای گزارشهای مدیریتی، تحلیلهای پیشبینانه و مطالبهگری از سازمانهای مسئول (شهرداریها، وزارت راه، پلیس راهور و...) استفاده کند، قطعاً شاهد تحول بزرگی در ضریب خسارت خواهد بود. این موضوع حتی میتواند به یک مزیت رقابتی پایدار برای شرکتهای بیمهای تبدیل شود که زودتر از سایرین به تحلیل این دادهها بپردازند.
#اینشورتک_ایران
@Insurtech_Iran

