
نوشته فابیان شار
ترجمه و ویرایش هادی دلشاد - علی دزفولیان
وام ها بخشی اساسی از اکوسیستم DeFi هستند. پروتکل های بسیار متنوعی وجود دارد که به مردم امکان می دهد مجموعه های رمزارزها را قرض دهند و یا وام بگیرند. سیستم عامل های وام غیرمتمرکز از این نظر منحصر به فرد هستند که برای شناسایی به وام گیرنده و نه به وام دهنده احتیاج ندارند. همه به سیستم عامل دسترسی دارند و به طور بالقوه می توانند برای کسب سود وام بگیرند یا تأمین نقدینگی کنند. به همین ترتیب، وام های DeFi کاملاً بدون مجوز نیستند و به روابط قابل اعتماد تکیه ندارند.
برای محافظت از وام دهنده و جلوگیری از فرار وام گیرنده با وجوه، دو رویکرد متمایز وجود دارد: اول، اعتبار می تواند ارائه شود به شرط بازپرداخت اتمی وام، به این معنی که وام گیرنده وجوه را دریافت کرده، استفاده کرده و آنها را بازپرداخت می کند. - همه در همان معاملات بلاکچین است. فرض کنید وام گیرنده در پایان چرخه اجرای معامله وجوه خود را (به علاوه سود) پس نداده است. در این حالت، معامله فاقد اعتبار بوده و هر نتیجه آن (از جمله خود وام) برگردانده می شود. این وام های به اصطلاح فلش (Wolff، 2018؛ Boado، 2020) یک برنامه هیجان انگیز اما هنوز هم بسیار آزمایشی هستند. در حالی که وام های فلش فقط در برنامه هایی قابل استفاده است که به صورت اتمی و کاملاً زنجیره ای تسویه حساب شوند، آنها ابزار جدید کارآمد برای آربیتراژ و تغییر ساختار پرتفوی هستند. به همین ترتیب، آنها در مسیر تبدیل به یک بخش اساسی از وام های DeFi هستند.
دوم، وام ها را می توان با وثیقه به طور کامل تأمین کرد. وثیقه در یک قرارداد هوشمند قفل شده است و فقط پس از بازپرداخت بدهی آزاد می شود. سیستم عامل های وام وثیقه دار در سه نوع مختلف وجود دارد: موقعیت های بدهی وثیقه ای، بازارهای بدهی وثیقه ای و بازارهای بدهی وثیقه ای نظیر به نظیر. موقعیت های بدهی وثیقه ای وام هایی هستند که از توکن های تازه ایجاد شده استفاده می کنند، در حالی که بازارهای بدهی از توکن های موجود استفاده می کنند و نیاز به تطابق بین یک طرف وام و یک وام دهنده است. این سه نوع وام های وثیقه ای در زیر توضیح داده شده است.
برخی از برنامه های DeFi به کاربران امکان می دهند موقعیت های بدهی وثیقه ای ایجاد کنند و از این طریق توکن های جدید صادر کنند که توسط وثیقه پشتیبانی می شوند. برای اینکه بتواند این توکن ها را ایجاد کند، فرد باید در یک قرارداد هوشمند مجموعه رمزارزهای خود را قفل کند. تعداد توکن هایی که می توانند ایجاد شوند به قیمت هدف توکن های تولید شده، ارزش مجموعه های رمزازرهایی که به عنوان وثیقه استفاده می شوند و نسبت وثیقه گذاری هدف، بستگی دارد. توکن های تازه ایجاد شده اساساً وام های کاملاً وثیقه ای هستند که نیازی به طرف مقابل ندارند و به کاربر اجازه می دهند تا دارایی نقدینگی خود را بدست آورد در حالی که بازار را از طریق وثیقه حفظ می کند. این وام می تواند برای مصرف استفاده شود، به فرد اجازه می دهد تا از فشار نقدینگی موقت عبور کند یا مجموعه های رمزارزهای بیشتری را برای استفاده از اهرم به دست آورد.
برای تفهیم بهتر، اجازه دهید ما از MakerDAO استفاده کنیم، یک پروتکل غیرمتمرکز که برای انتشار پول ثابت برابر با دلار آمریکا Dai استفاده می شود. اول، کاربر ETH را در یک قرارداد هوشمند که به عنوان موقعیت بدهی وثیقه (CDP) طبقه بندی می شود (یا صندوق) سپرده گذاری می کند. متعاقباً، آنها برای ایجاد و برداشتن تعداد معینی از Dai و ایجاد قفل وثیقه، تابع قرارداد را فراخوانی می کنند. این فرآیند در حال حاضر به حداقل نسبت وثیقه گذاری 150 درصد نیاز دارد، به این معنی که برای هر 100 دلار ETH که در قرارداد قفل شده است، کاربر می تواند حداکثر 66.66 Dai را ایجاد کند.( در عمل، وثیقه گذاری باید بسیار بزرگتر باشد، زیرا هر موقعیت اعتباری با وثیقه زیر 150 درصد تصفیه می شود.)
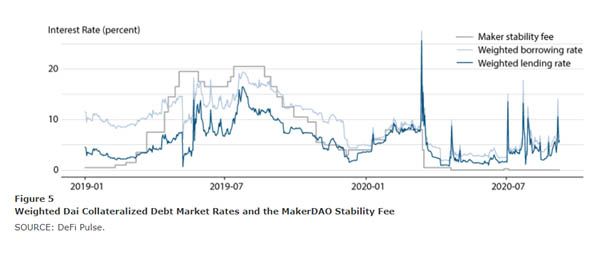
هر Dai معوقه مشمول هزینه ثبات است که از نظر تئوری باید با حداکثر نرخ سود بازار بدهی Dai مطابقت داشته باشد. این نرخ توسط انجمن، یعنی دارندگان رمز MKR تعیین می شود. MKR رمز مدیریت پروژه MakerDAO است. همانطور که در شکل 3 نشان داده شده است، نرخ پایداری بین 0 تا 20 درصد در نوسان است.
برای بستن CDP، مالک باید Dai معوقه به اضافه سود انباشته را به قرارداد بفرستد. قرارداد هوشمند به مالک این امکان را می دهد تا پس از بازپرداخت بدهی، وثیقه خود را پس بگیرد. اگر وام گیرنده نتواند بدهی خود را بازپرداخت کند، یا اگر ارزش وثیقه به زیر آستانه 150 درصد برسد، جایی که وثیقه کامل وام در معرض خطر است، قرارداد هوشمند شروع به انحلال وثیقه با نرخ بالقوه تخفیفی می کند.
پرداخت سود و هزینه های تصفیه تا حدی برای "سوزاندن" MKR استفاده می شود و در نتیجه کل عرضه MKR کاهش می یابد. در ازای آن، دارندگان MKR خطر باقیمانده شوک های شدید منفی قیمت ETH را فرض می کنند، که ممکن است منجر به وضعیتی شود که وثیقه برای نگه داشتن قیمت برابر با دلار کافی نیست. در این حالت، MKR جدید ایجاد و با نرخ تخفیف به فروش می رسد. به همین ترتیب دارندگان MKR در این بازی سرمایه گذازی کرده و امید به موفقیت آن دارند و حفظ این سیستم سالم به نفع آنها خواهد بود.
ذکر این نکته مهم است که سیستم MakerDAO بسیار پیچیده تر از آنچه در اینجا توضیح داده شده است. اگرچه این سیستم عمدتاً غیرمتمرکز است، اما به پیش بینی های قیمت متکی است که برخی وابستگی ها را ایجاد می کند.
اخیراً MakerDAO به یک سیستم چند جانبه روی آورده است، هدف این است که پروتکل با مقیاس پذیری بیشتر اجازه دهد از انواع مجموعه های رمزارزها به عنوان وثیقه استفاده شود.
به جای ایجاد توکن های جدید، می توان مجموعه های رمزارزهای موجود را از شخص دیگری وام گرفت. به دلایل واضح، این روش به یک طرف مقابل با ترجیحات مخالف نیاز دارد. به عبارت دیگر برای اینکه کسی بتواند ETH را قرض بگیرد، باید شخص دیگری باشد که مایل باشد ETH را قرض دهد. برای کاهش ریسک طرف مقابل و محافظت از وام دهنده، وام ها باید به طور کامل وثیقه گرفته شوند، وثیقه در یک قرارداد هوشمند قفل شده است - دقیقاً مانند مثال قبلی ما.
تطبیق وام دهندگان با وام گیرندگان به روش های مختلفی انجام می شود. دسته های گسترده نظیر به نظیر و تطبیق تلفیقی هستند. تطبیق نظیر به نظیر به این معنی است که شخصی که نقدینگی را تأمین می کند، مجموعه های رمزارزها را به وام گیرندگان خاص وام می دهد. در نتیجه، وام دهنده فقط در صورت تطابق شروع به کسب سود می کند. مزیت این روش این است که طرفین در یک بازه زمانی توافق می کنند و با نرخ بهره ثابت کار می کنند.
در وام های انباشته شده از نرخ بهره متغیری استفاده می شود که منوط به عرضه و تقاضا است. وجوه همه وام گیرندگان در یک واحد وام مبتنی بر قرارداد هوشمند جمع می شوند و وام دهندگان با واریز وجوه خود در این بنگاه شروع به کسب سود می کنند. با این حال، نرخ بهره تابعی از نرخ بهره آن انباشته است. وقتی نقدینگی به راحتی در دسترس باشد، وام ارزان خواهد بود. وقتی تقاضا برای وام زیاد باشد، وام ها گران می شوند. استخرهای وام این مزیت اضافی را دارند که می توانند سررسید و تغییر مقدار را انجام دهند در حالی که نقدینگی نسبتاً بالایی را برای وام دهنده شخصی حفظ می کنند.
پروتکل های وام بسیار متنوع هستند. برخی از مشهورترین آنها:
نمودار بالا نرخ وام و وامهای وزنی دارایی Dai و ETH را نشان می دهد. برای Dai، این رقم شامل هزینه پایداری MakerDAO نیز می باشد که باید همیشه بالاترین نرخ در سیستم باشد. با کمال تعجب، همیشه اینطور نیست، به این معنی که برخی افراد در بازار ثانویه حق بیمه قیمت پرداخت کرده اند. از سپتامبر 2020، Dai تقریبا 75 درصد از کل وام های اکوسیستم DeFi را تشکیل می دهد.
مشتقات غیرمتمرکز توکن هایی هستند که ارزش خود را از عملکرد دارایی اساسی، نتیجه یک رویداد یا توسعه هر متغیر قابل مشاهده دیگر بدست می آورند. آنها معمولاً برای ردیابی این متغیرها به یک پیش بینی نیاز دارند و بنابراین برخی از وابستگی ها و مولفه های متمرکز را معرفی می کنند. وقتی قرارداد مشتقه از چندین منبع داده مستقل استفاده می کند، می توان وابستگی ها را کاهش داد.
ما بین توکن های مشتق مبتنی بر دارایی و رویداد تفاوت قائل می شویم. ما یک توکن مشتقه را زمانی مبتنی بر دارایی می نامیم که قیمت آن تابعی از عملکرد یک دارایی اساسی باشد. ما یک رویداد مشتق شده را مبتنی بر زمانی می نامیم که قیمت آن تابعی از هر متغیر قابل مشاهده ای باشد که عملکرد یک دارایی نباشد. در بخشهای بعدی هر دو دسته مورد بحث قرار خواهد گرفت.
توکن های مشتقه مبتنی بر دارایی، پسوند مدل CDP است که در بخش قبل شرح داده شده است. وثیقه قفل شده می تواند به جای محدود کردن صدور به کوین های برابر با دلار، برای صدور توکن های مصنوعی استفاده شود که از تغییرات قیمت انواع دارایی ها پیروی می کند. به عنوان مثال می توان به نسخه های توکن شده سهام، فلزات گرانبها و مجموعه های رمزپایه جایگزین اشاره کرد. هرچه نوسان زمینه ای بیشتر باشد، خطر سقوط به زیر نسبت وثیقه معین بیشتر خواهد بود.
یک سیستم عامل مشتقه محبوب ، Synthetix نام دارد (بروکس و همکاران، 2018). این کار به گونه ای اجرا می شود که مجموع بدهی کلیه کاربران بسته به قیمت کل دارایی های مصنوعی معوقه افزایش یا کاهش می یابد. این تضمین می کند که توکن هایی با دارایی های اساسی یکسان قابل استفاده باقی می مانند. یعنی بازخرید به صادر کننده بستگی ندارد. نکته قابل توجه در این طرح این است که کاربران هنگام ضرب دارایی ریسک بیشتری می پذیرند، زیرا موقعیت بدهی آنها نیز تحت تأثیر قرار می گیرد.
یک مورد خاص از توکن های مشتق مبتنی بر دارایی، توکن های معکوس هستند. در اینجا، قیمت با عملکرد معکوس عملکرد دارایی های اساسی در یک بازه قیمت مشخص شده تعیین می شود. این توکن های معکوس به کاربران امکان می دهد کوتاه مدت در مواجهه با مجموعه رمزارزها قرار بگیرند.
توکن های مشتقه مبتنی بر رویداد می توانند بر اساس هر متغیر مشاهده شده عینی با مجموعه ای از نتایج بالقوه شناخته شده، زمان مشاهده مشخص و منبع تفکیک پذیری باشند( به عنوان مثال، چنین توکنی با توجه به نتیجه انتخابات اخیر ریاست جمهوری ایالات متحده ایجاد شد).هر کسی می تواند با قفل کردن 1 ETH در یک قرارداد هوشمند، یک مجموعه کامل از توکن های فرعی را برای یک رویداد خاص خریداری کند. مجموعه کاملی از توکن های فرعی شامل 1 توکن فرعی برای هر نتیجه بالقوه است. این توکن های فرعی به صورت جداگانه قابل معامله هستند. هنگامی که بازار حل و فصل می شود، مجموعه رمزارزهای قرارداد هوشمند بین صاحبان توکن های فرعی برنده تقسیم می شود. بنابراین، در صورت عدم تحریف بازار، قیمت ETH هر توکن فرعی باید با احتمال نتیجه اصلی مطابقت داشته باشد.
با توجه به شرایط خاص، این بازارهای پیش بینی ممکن است به عنوان اراکل های (Oracle)غیرمتمرکز برای احتمال نتیجه آینده عمل کنند. با این حال، وضوح بازار (و در نتیجه قیمت) تا حد زیادی به اعتبار منبع وضوح بستگی دارد. به همین ترتیب، توکن های مشتقه مبتنی بر رویداد وابستگی های خارجی ایجاد می کنند و ممکن است به طور یکجانبه تحت تأثیر یک گزارشگر مخرب قرار بگیرند.
مشهورترین طرح Augur نام دارد (پیترسون و همکاران، 2019). از یک مرحله حل و فصل و اختلافات چند مرحله ای استفاده می کند که باید وابستگی را به یک منبع گزارشگری تا حد ممکن کاهش دهد. اگر دارندگان توکن با گزارشگر تعیین شده موافق نباشند، ممکن است اختلافاتی را آغاز کنند که در نهایت باید به نتیجه درست ختم شود.
بخش های دیگر این مطلب از در اینجا بیابید:
بخش اول
بخش دوم
بخش سوم
بخش پنجم

