
نوشته فابیان شار
ترجمه و ویرایش هادی دلشاد - علی دزفولیان
درست مانند صندوق های سرمایه گذاری سنتی، صندوق های زنجیره ای عمدتا برای متنوع سازی سبد سهام استفاده می شوند. آنها به کاربران این امکان را می دهند تا در یک سبد از مجموعه رمزارزها سرمایه گذاری کنند و استراتژی های مختلفی را بدون نیاز به استفاده از توکن به صورت جداگانه به کار گیرند. برعکس وجوه سنتی، نوع زنجیره ای به متولی نیاز ندارد. در عوض، مجموعه رمزارزها شده در یک قرارداد هوشمند قفل شده اند سرمایه گذاران هرگز کنترل وجوه خود را از دست نمی دهند، می توانند آنها را برداشت و یا تصفیه کنند و می توانند توازن توافقنامه های هوشمند را در هر برهه از زمان مشاهده کنند.
قراردادهای هوشمند به گونه ای تنظیم شده اند که از انواع استراتژیهای ساده، از جمله تعادل نیمه اتوماتیک وزن سبد سهام و معاملات روند، با استفاده از میانگین متحرک پیروی می کنند. روش دیگر، یک یا چند مدیر صندوق می توانند برای مدیریت فعال صندوق انتخاب شوند. در این حالت، قرارداد هوشمند تضمین می کند که مدیران دارایی به استراتژی از پیش تعریف شده پایبند بوده و به نفع سرمایه گذاران عمل می کنند. به طور خاص، مدیران دارایی محدود به اقدامات مطابق با قوانین صندوق و مشخصات ریسک مندرج در قرارداد هوشمند هستند. قرارداد هوشمند می تواند اشکال اصلی عامل اصلی را کاهش داده و با اعمال زنجیره ای الزامات نظارتی را در بر گیرد. در نتیجه، مدیریت دارایی های زنجیره ای ممکن است منجر به تنظیم صندوق و حسابرسی کمتری شود.
هر زمان کسی در صندوق زنجیره ای سرمایه گذاری کند، قرارداد هوشمند مربوطه توکن های صندوق صادر می کند و آنها را به حساب سرمایه گذار منتقل می کند. این نشانه ها مالکیت جزئی صندوق را نشان می دهند و به دارندگان توکن اجازه می دهد تا سهم خود را از دارایی ها بازخرید یا تصفیه کنند. به عنوان مثال، اگر یک سرمایه گذار دارای 1 درصد از توکن های صندوق باشد، این شخص به 1 درصد از رمزارزهای قفل شده تعلق می گیرد. وقتی سرمایه گذار تصمیم می گیرد به سرمایه گذاری پایان دهد، توکن های صندوق می سوزند، دارایی های اساسی در مبادله غیرمتمرکز فروخته می شوند و با معادل ETH سهم سرمایه گذار از سبدش به او پرداخت می شود.
چندین برنامه از پروتکل های صندوق های زنجیره ای وجود دارد، از جمله پروتکل تنظیم (Feng و Weickmann، 2019)، آنزیم فایننس (ملون سابق) (Trinkler و El Isa، 2017)، Yearn Vaults (کرونژ، 2020) و Betoken (لیو و Palayer، 2018). همه این طرح ها به توکن های ERC 20 و Ether محدود می شوند. علاوه بر این، آنها به شدت به اراکل های قیمت و پروتکل های شخص ثالث بستگی دارند، عمدتا برای وام، معامله و گنجاندن دارایی های مرجع با نوسانات کم مانند Dai یا USDC. در نتیجه، وابستگی های شدیدی وجود دارد که در بخش ادامه مورد بحث قرار خواهد گرفت.
هم آنزیم فاینانس و هم پروتکل ست به هرکسی اجازه می دهد صندوق های سرمایه گذاری جدید ایجاد کند. آنزیم فاینانس با استفاده از قوانین مبتنی بر قرارداد هوشمند برای اطمینان از پایبندی مدیران صندوق به استراتژی های صندوق، بر ایجاد زیرساخت برای وجوه غیرمتمرکز تمرکز دارد. پارامترهای محدودیت معاملاتی مانند حداکثر تمرکز، تحمل قیمت و حداکثر تعداد موقعیت ها، همچنین لیست های سفید و لیست های سیاه کاربر و دارایی، توسط این قراردادهای هوشمند اعمال می شوند. در مورد برنامه کارمزد صندوق نیز همین امر صدق می کند. پروتکل تنظیمات عمدتا برای استراتژیهای نیمه خودکار با تعادل بخشی سبد سهام تعیین شده که توسط مقادیر آستانه از پیش تعریف شده و زمان بندی طراحی شده است. با این حال، این پروتکل برای مدیریت فعال نیز استفاده می شود. بتوکن Betoken به عنوان یک صندوق واحد بودجه که توسط جامعه ای از مدیران دارایی از طریق یک سیستم شایسته سالاری اداره می شود، فعالیت می کند. هرچه مدیر یک صندوق فردی موفق تر باشد، تأثیر آینده او در تخصیص منابع جمعی بیشتر می شود. مجموعه نقدینگی UniSwap (بخش سوم را ببینید) برخی از ویژگی های صندوق سرمایه گذاری زنجیره ای را نیز دارد. مدل ثابت محصول، انگیزه هایی را برای ایجاد توازن مجدد نیمه خودکار در سبد سهام ایجاد می کند، در حالی که هزینه های معاملاتی درآمد منفعلانه ای را برای سرمایه گذاران ایجاد می کند.
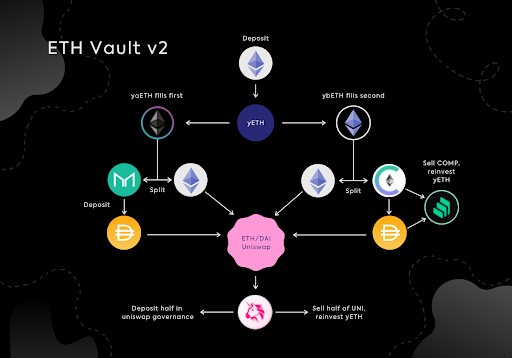
یرن والتز (Yearn Vaults) استخرهای سرمایه گذاری جمعی هستند که برای به حداکثر رساندن بازده برای یک دارایی خاص طراحی شده اند. استراتژی ها کاملاً متنوع هستند اما معمولاً شامل چندین مرحله و مدیریت فعال هستند. در بسیاری از موارد، این اقدامات برای مبالغ کم بسیار گران هستند (از نظر کارمزد معاملات). علاوه بر این، آنها نیاز دارند که سرمایه گذار هوشیار و آگاه باشد. Yearn Vaults با استفاده از دانش مردم و استفاده از اقدامات جمعی، تقسیم هزینه های شبکه را به طور متناسب بین همه شرکت کنندگان، این مسائل را کاهش می دهد. با این حال، ادغام عمیق پروتکل وابستگی های شدیدی را نیز ایجاد می کند.
در ادامه ما معایب و مزایای اکوسیستم DeFi را تحلیل می کنیم.
دیفای ممکن است کارایی، شفافیت و قابلیت دسترسی به زیرساخت های مالی را افزایش دهد. علاوه بر این، قابلیت ترکیب سیستم به هر کسی اجازه می دهد تا چندین برنامه و پروتکل را با هم ترکیب کند و در نتیجه خدمات جدید و مهیجی ایجاد کند. ما در بخش های زیر این جنبه ها را مورد بحث قرار می دهیم.
بهره وری
در حالی که بیشتر سیستم مالی سنتی مبتنی بر اعتماد است و به نهادهای متمرکز وابسته است، DeFi برخی از این نیازهای اعتماد را با قراردادهای هوشمند جایگزین می کند. این قراردادها می تواند نقش متولیان، مامورین سپرده گذاری و مراکز کلرینگ متقابل را بر عهده بگیرد. به عنوان مثال، اگر دو طرف بخواهند دارایی های دیجیتالی را به صورت توکن مبادله کنند، دیگر نیازی به ضمانت از طرف مراکز کلرینگ نیست. در عوض، این دو معامله را می توان به صورت اتمی تسویه کرد، به این معنی که هر دو انتقال یا هیچ یک از آنها انجام می شود. این امر به طور قابل توجهی خطر اعتباری طرف مقابل را کاهش می دهد و معاملات مالی را بسیار کارآمدتر می کند. نیاز به اعتماد کمتر ممکن است با مزیت بیشتر کاهش فشار نظارتی و کاهش نیاز به حسابرسی شخص ثالث همراه باشد. دستاوردهای مشابه کارآیی تقریباً برای هر منطقه از زیرساخت های مالی امکان پذیر است.
بعلاوه، انتقال توکن بسیار سریعتر از هرگونه انتقال در سیستم مالی سنتی است. سرعت انتقال و توان تراکنش را می توان با راهکارهای لایه 2 مانند شبکه های زنجیره ای جانبی یا شبکه های کانال های پرداخت و یا شبکه ایالتی بیشتر کرد.
شفافیت
برنامه های DeFi شفاف هستند. همه معاملات به صورت عمومی قابل مشاهده هستند و کد قرارداد هوشمند را می توان بصورت زنجیره ای تحلیل کرد. قابل مشاهده بودن و اجرای قطعی، حداقل در تئوری، از سطح شفافیت بی سابقه ای برخوردار است.
داده های مالی در دسترس عموم است و ممکن است به طور بالقوه توسط محققان و کاربران استفاده شود. در صورت بحران، در دسترس بودن داده های قبلی (و فعلی) نسبت به سیستم های مالی سنتی، که در آن بسیاری از اطلاعات در تعداد زیادی از پایگاه های داده اختصاصی پراکنده شده اند یا به طور کلی در دسترس نیستند، پیشرفت چشمگیری دارد. به همین ترتیب، شفافیت برنامه های کاربردی DeFi ممکن است امکان کاهش رویدادهای نامطلوب قبل از بروز آنها را فراهم کند و به درک بسیار سریع تری از منشا و عواقب احتمالی آنها هنگام اظطرار کمک کند.
دسترسی
به طور پیش فرض، پروتکل های DeFi توسط هر کسی قابل استفاده هستند. به همین ترتیب، DeFi ممکن است به طور بالقوه یک سیستم مالی کاملاً باز و قابل دسترسی ایجاد کند. به طور خاص، نیازهای زیرساختی نسبتاً کم است و خطر تبعیض به دلیل فقدان هویت تقریباً وجود ندارد.
اگر مقررات محدودیت های دسترسی، به عنوان مثال، برای توکن های امنیتی، این محدودیت ها را می توان در قراردادهای توکن اجرا کرد، بدون آنکه خصوصیات یکپارچگی و تمرکززدایی لایه تسویه به خطر بیفتد.
ترکیب پذیری
پروتکل های DeFi اغلب با قطعات لگو مقایسه می شوند. لایه حل و فصل مشترک اجازه می دهد تا این پروتکل ها و برنامه ها به هم متصل شوند. در پروتکل های صندوق های زنجیره ای می توان از پروتکل های ارز غیرمتمرکز استفاده کرد یا از طریق پروتکل های وام به موقعیت های اهرمی دست یافت.
هر دو یا چند قطعه را می توان با هم ادغام، ترکیب و یا دوباره استفاده کرد تا چیز کاملا جدیدی ایجاد کند. هر چیزی که قبلاً ایجاد شده باشد می تواند توسط شخصی یا سایر قراردادهای هوشمند استفاده شود. این انعطاف پذیری اجازه می دهد تا طیف وسیعی از امکانات و علاقه بی سابقه ای به مهندسی مالی باز داشته باشید.
دیفای همچنین دارای خطرات خاصی است، یعنی خطر اجرای قرارداد هوشمند، امنیت عملیاتی و وابستگی به سایر پروتکل ها و داده های خارجی. ما در بخش های زیر این جنبه ها را مورد بحث قرار می دهیم.
اجرای قرارداد هوشمند
در حالی که اجرای قطعی و غیرمتمرکز قراردادهای هوشمند مزایای خود را دارد، اما ممکن است اشتباهی رخ دهد. اگر خطاهای کدگذاری وجود داشته باشد، این خطاها ممکن است به طور بالقوه آسیب پذیری هایی ایجاد کنند که به یک مهاجم اجازه می دهد وجوه قرارداد هوشمند را تخلیه کند، باعث هرج و مرج یا غیرقابل استفاده بودن پروتکل شود. کاربران باید توجه داشته باشند که پروتکل فقط به اندازه قراردادهای هوشمند موجود در آن ایمن است. متأسفانه، یک کاربر عادی قادر به خواندن کد قرارداد نیست، چه رسد به اینکه امنیت آن را ارزیابی کند. در حالی که حسابرسی ها، خدمات بیمه ای و راستی آزمایی رسمی راه حل های جزئی برای این مشکل است، اما تا حدودی هنوز عدم اطمینان باقی مانده است.
خطرات مشابهی در اجرای قرارداد وجود دارد. اکثر کاربران میزان بار داده ای را که از آنها خواسته شده است به عنوان بخشی از معاملات امضا کنند درک نمی کنند و ممکن است توسط پرداخت علی الحساب به خطر بیفتد. متأسفانه، به نظر می رسد بین قابلیت استفاده و امنیت یک مقایسه ذاتی وجود دارد. به عنوان مثال، برخی از برنامه های غیر متمرکز بلاکچین مجوزهایی را برای انتقال بی نهایت توکن به نمایندگی از کاربر درخواست می کنند - معمولاً برای راحت تر و کارآمدتر کردن تراکنش های آینده. با این حال، چنین مجوزی وجوه کاربر را به خطر می اندازد.
امنیت عملیاتی
بسیاری از پروتکل ها و برنامه های DeFi از کلیدهای مدیریت استفاده می کنند. این کلیدها به یک گروه از افراد از پیش تعریف شده (معمولاً تیم اصلی پروژه) اجازه می دهد تا قراردادها را ارتقا دهند و خاموش کردن اضطراری را انجام دهند. اگرچه قابل درک است که برخی از پروژه ها می خواهند این اقدامات احتیاطی را اجرا کنند و تا حدودی انعطاف پذیر باقی بمانند، وجود این کلیدها می تواند یک مشکل بالقوه باشد. اگر دارندگان کلیدها خود را به طور ایمن ایجاد یا ذخیره نکنند، اشخاص ثالث مخرب می توانند آن را دریافت کنند. متناوباً، اعضای اصلی تیم ممکن است توسط مشوق های چشمگیر پولی مخرب باشند و یا خود خراب شوند.
اکثر پروژه ها سعی می کنند این خطر را با استفاده از چند برنامه و زمان بندی کاهش دهند. Multisig برای اجرای هر یک از عملکردهای مدیر قرارداد هوشمند به کلیدهای M از N نیاز دارد و زمان بندی اولین زمان تأیید معامله را با موفقیت تعیین می کند.
بعنوان یک گزینه جایگزین، برخی از پروژه ها به طرح های رأی دادن متکی هستند، جایی که توکن های مربوطه به صاحبانشان حق رأی درباره آینده پروتکل را می دهند. با این حال، در بسیاری از موارد، اکثر توکن های حاکمیت توسط گروه کوچکی از مردم نگهداری می شود، در نتیجه منجر به نتایج مشابه کلیدهای مدیریت می شود. برخی از پروژه ها سعی کرده اند با جایزه دادن به پذیرندگان اولیه و کاربرانی که معیارهای خاصی را دارند، از محدوده استفاده از پروتکل ساده تا عمل، این غلظت قدرت رأی را کاهش دهند.
توکن های حکمران ممکن است منجر به عواقب نامطلوب شود. در حقیقت، تمرکز بالای قدرت ممکن است هنگام توزیع این حقوق حتی مشکل سازتر باشد. در غیاب دوره های واگذاری، بنیانگذاران مخرب می توانند با ریختن کل ذخایر توکن های خود بر روی CFMM، فرش را بکشند و باعث ایجاد شوک گسترده در تأمین کالا و اعتبار پروژه شوند. علاوه بر این، تولید محصول با اجازه دادن به یک پروتکل کاملاً تاسیس شده می تواند بخش قابل توجهی از توکن های حاکم یک پروتکل نسبتاً جدید را در اختیار داشته باشد. این ممکن است پروتکل های متای بزرگی را ایجاد کند که دارندگان توکن ها اساساً بخش قابل توجهی از زیرساخت های DeFi را کنترل می کنند.
وابستگی ها همانطور که قبلا توضیح داده شد، برخی از امیدوار کننده ترین ویژگی های اکوسیستم DeFi باز بودن و ترکیب پذیری آن است. این ویژگی ها به انواع قراردادهای هوشمند و برنامه های غیر متمرکز زنجیره بلوک امکان تعامل با یکدیگر و ارائه خدمات جدید مبتنی بر ترکیبی از خدمات موجود را می دهد. در طرف مقابل، این تعاملات وابستگی های شدیدی را ایجاد می کنند. اگر مشکلی در یک قرارداد هوشمند وجود داشته باشد، ممکن است عواقب گسترده ای برای چندین برنامه در کل اکوسیستم DeFi داشته باشد. علاوه بر این، مشکلات موجود در تثبیت بورس کوین Dai یا شوک شدید قیمت ETH ممکن است باعث ایجاد اثرات مواجی در کل اکوسیستم DeFi شود.
مشکل وقتی آشکار می شود که با مثالی بیان شود. بیایید فرض کنیم که شخصی ETH را به عنوان وثیقه در قرارداد MakerDAO برای صدور پول های ثابت Dai قفل می کند. بیشتر فرض کنیم که Staincoins Dai در یک قرارداد هوشمند وام گیرنده قفل شده است تا توکن های مشتق با سود را به نام cDai صادر کند. توکن های cDai متعاقباً به همراه برخی از ETH به استخر نقدینگی UniSwap ETH / cDai منتقل می شوند، به فرد اجازه می دهد توکن های cDai UNI را نشان دهد که بخشی از حجم نقدینگی را نشان می دهد. با هر قرارداد هوشمند اضافی، خطر احتمالی یک اشکال افزایش می یابد. اگر هر یک از قراردادهای دنباله ای خراب شود، توکن های UNI cDai به طور بالقوه بی ارزش می شوند. این سناریوهای "توکن بالای توکن بالای توکن" که توکن های بسته بندی شده ایجاد می کنند، می توانند پروژه ها را به گونه ای در هم بپیچند.
داده های خارجی
نکته دیگری که قابل ذکر است این واقعیت است که بسیاری از قراردادهای هوشمند به داده های خارجی متکی هستند. هر زمان که یک قرارداد هوشمند به داده هایی بستگی دارد که بومی آنها بصورت زنجیره ای در دسترس نیست، داده ها باید توسط منابع داده خارجی تهیه شوند. این سخنرانی های به اصطلاح وابستگی هایی را ایجاد می کنند و ممکن است در بعضی موارد منجر به اجرای قراردادی به شدت متمرکز شوند. برای کاهش این خطر، بسیاری از پروژه ها به شبکه های غیر متمرکز اوراکل با طیف گسترده ای از طرح های ارائه داده متکی هستند.
فعالیت غیرقانونی
یک نگرانی مشترک در بین ناظرین این است که ممکن است از مجموعه های رمزارزها توسط افرادی استفاده شود که می خواهند از ثبت و نظارت جلوگیری کنند. در حالی که شفافیت ذاتی DeFi بازدارنده این مورد استفاده است، اما نام مستعار شبکه ممکن است برخی از خصوصیات حریم خصوصی را فراهم کند. با این حال، این ممکن است لزوما چیز بدی نباشد، و وضعیت پیچیده تر از آن است که در نگاه اول به نظر می رسد. از یک طرف، نام مستعار می تواند توسط افراد با نیت های نادرست مورد سوء استفاده قرار گیرد. از طرف دیگر، حریم خصوصی ممکن است یک ویژگی مطلوب برای برخی از برنامه های مالی قانونی باشد. به همین ترتیب، نهادهای نظارتی باید با احتیاط فراوان عمل کنند، در تلاش برای یافتن راهکارهای معقول که به آنها اجازه می دهد در موارد لزوم بدون خفقان نوآوری وارد عمل شوند. علاوه بر این، باید توجه داشته باشید که تنظیم یک شبکه غیرمتمرکز ممکن نیست.
اگرچه جای تردید است که آیا ناظران می توانند بر زیرساختهای غیرمتمرکز را نظارت کنند یا خیر، اما دو حوزه وجود دارد که شایسته توجه ویژه هستند، یعنی پرداخت با و بدون اسکناس و تئاتر غیر تمرکز.
پرداخت با و بدون اسکناس رابط سیستم مالی سنتی هستند. هر زمان که افراد می خواهند دارایی ها را از حساب بانکی خود به سیستم مبتنی بر بلاکچین یا روش دیگر منتقل کنند، باید از طریق یک ارائه دهنده خدمات مالی این کار را انجام دهند. این ارائه دهندگان خدمات مالی تحت نظارت هستند و ممکن است نیاز به بررسی سابقه وجوه آنها باشد.
به همین ترتیب، تفاوت بین پروتکل های قانونی غیرمتمرکز و پروژه هایی که فقط ادعا می کنند غیرمتمرکز هستند اما در واقع تحت کنترل انحصاری یک سازمان یا چند نفر هستند، مهم است. اولی ممکن است امکانات جدید مهیج را فراهم کند و برخی از وابستگی ها را از بین ببرد، در حالی که دومی ممکن است در واقع بدترین دو جهان را ایجاد کند، یعنی وابستگی های عملی به یک اپراتور متمرکز با نظارت محدود. با در نظر گرفتن این نکته، ناظران باید از نزدیک ببینند و دقت کنند اگر پروتکل داده شده DeFi واقعاً غیرمتمرکز است یا اگر برچسب DeFi فقط برای نمایش برای دور زدن مقررات است.
مقیاس پذیری
بلاک چین با معامله نهایی بین غیر متمرکز، امنیت و مقیاس پذیری روبرو است. در حالی که بلاکچین Ethereum به طور کلی غیرمتمرکز و ایمن قلمداد می شود، اما تلاش می کند تا با تقاضای زیاد فضای بلوک همگام شود. افزایش قیمت بنزین (هزینه های معامله) و زمان تأیید طولانی بر اکوسیستم DeFi تأثیر منفی می گذارد و افراد ثروتمندی را که می توانند معاملات بزرگ انجام دهند مورد علاقه قرار می دهد.
راهکارهای بالقوه این مشکل شامل خرد کردن لایه پایه و همچنین راهکارهای مختلف لایه 2 مانند کانال های وضعیت، جمع آوری ZK (دانش صفر) و جمع آوری های خوش بینانه اطلاعات است. با این حال، در بسیاری از موارد، تلاش برای مقیاس پذیری قابلیت ترکیب پذیری و اتمی بودن معاملات را تضعیف می کند - دو ویژگی برجسته DeFi. از سوی دیگر، به نظر نمی رسد انتقال DeFi به یک لایه پایه متمرکزتر نیز رویکرد معقولی باشد، زیرا اساساً پیشنهاد ارزش اصلی آن را تضعیف می کند. بنابراین، باید دید که آیا یک بلاکچین واقعاً غیرمتمرکز می تواند با تقاضا مطابقت داشته باشد و زیرساخت های مالی باز، شفاف و تغییرناپذیری را فراهم کند.
دیفای فرصت های مهیجی را فراهم می کند و توانایی ایجاد زیرساخت های مالی واقعاً باز، شفاف و غیر قابل تغییر را دارد. از آنجا که DeFi از پروتکل ها و برنامه های بسیار قابل همکاری بیشماری تشکیل شده است، هر شخصی می تواند تمام معاملات را بررسی کند و داده ها برای تجزیه و تحلیل کاربران و محققان به راحتی در دسترس است.
دیفای موجی از نوآوری را ایجاد کرده است. از یک طرف، توسعه دهندگان از قراردادهای هوشمند و لایه تسویه حساب غیرمتمرکز برای ایجاد نسخه های بی اعتماد از ابزارهای مالی سنتی استفاده می کنند. از طرف دیگر، آنها در حال ایجاد ابزارهای مالی کاملاً جدیدی هستند که تحقق آنها بدون بلاکچین عمومی زمینه ای امکان پذیر نیست. مبادلات اتمی، استخرهای نقدینگی مستقل، توکن های با ثبات غیرمتمرکز و وام های سریع فقط چند مورد از این نمونه ها هستند که پتانسیل بزرگ این سیستم اقتصادی را نشان می دهند.
در حالی که این فناوری از پتانسیل بالایی برخوردار است، اما خطرات خاصی در این زمینه وجود دارد. قراردادهای هوشمند می توانند دارای مشکلات امنیتی باشند که ممکن است امکان استفاده ناخواسته را فراهم و مقیاس پذیری تعداد کاربران را محدود می کند. علاوه بر این، اصطلاح "غیرمتمرکز" در برخی موارد فریبنده است. در بسیاری از پروتکل ها و برنامه ها از منابع داده خارجی و کلیدهای ویژه مدیریت برای مدیریت سیستم، انجام به روزرسانی های هوشمند قرارداد یا حتی خاموش کردن اضطراری استفاده می شود. اگرچه این لزوما مشکلی ایجاد نمی کند، کاربران باید توجه داشته باشند که در بسیاری از موارد اعتماد زیادی وجود دارد. با این حال، اگر این مسائل حل شود، ممکن است DeFi منجر به تغییر پارادایم در صنعت مالی شود و به طور بالقوه به یک زیرساخت مالی قوی، باز و شفاف کمک کند.

